
Größe und Marktanteil des US-Gastgewerbemarkts
Analyse des US-Gastgewerbemarkts von Mordor Intelligence
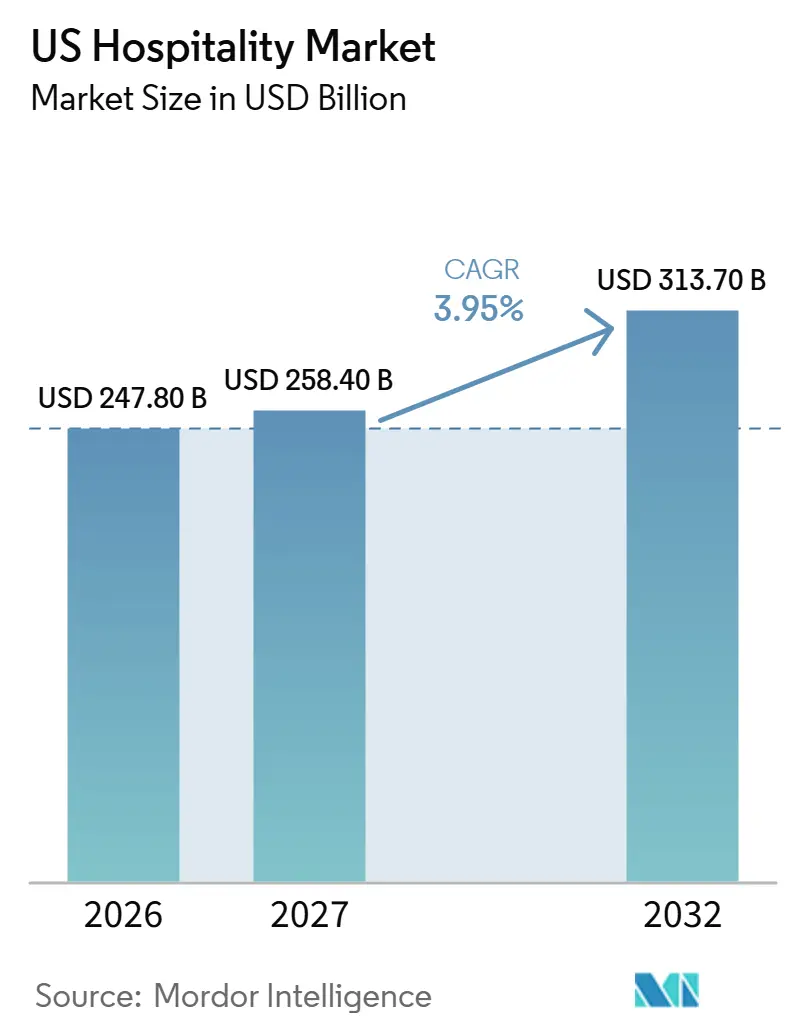
Die Marktgröße des US-Gastgewerbe-Markts wurde im Jahr 2026 auf 247,8 Milliarden USD geschätzt und soll von 258,4 Milliarden USD im Jahr 2027 auf 313,7 Milliarden USD bis 2032 wachsen, bei einer CAGR von 3,95 % während des Prognosezeitraums (2027–2032).
Inlandsreisen und erlebnisorientierte Besuche stützen die Nachfrage im Gastgewerbe in den Vereinigten Staaten, während die digitale Buchung die Wettbewerbsbedingungen für Hotels bei der Gewinnung dieser Reisenden verändert. Arbeits- und Versicherungsbelastungen schränken ein, wie viel dieser Nachfrage in profitable Unterkunfts- und Gästedienstleistungen umgewandelt werden kann. Markenpartnerschaften und kommerzielle Systeme bieten Eigentümern die Möglichkeit, ihre Reichweite zu erweitern, ohne das gesamte Gästeangebot der Immobilie zu ersetzen. Das Gewinnwachstum hängt daher davon ab, Arbeits- und Versicherungskosten unterhalb der Einnahmen zu halten, die zusätzliche Reisen und Buchungen einbringen.
Wesentliche Erkenntnisse des Berichts
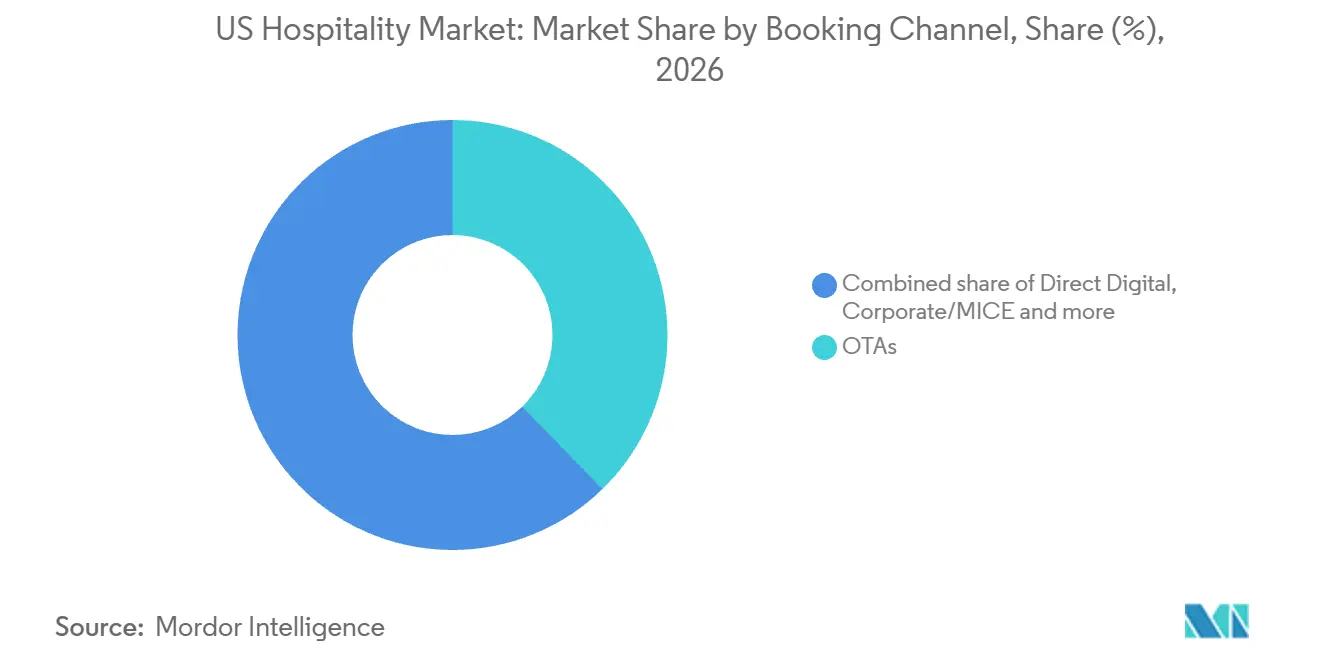
- Nach Hoteltyp hielten unabhängige Hotels im Jahr 2026 einen Marktanteil von 62,16 % am US-Gastgewerbe-Markt, während Kettenhotels im Zeitraum 2027–2032 mit einer CAGR von 7,4 % am schnellsten wachsen sollen.
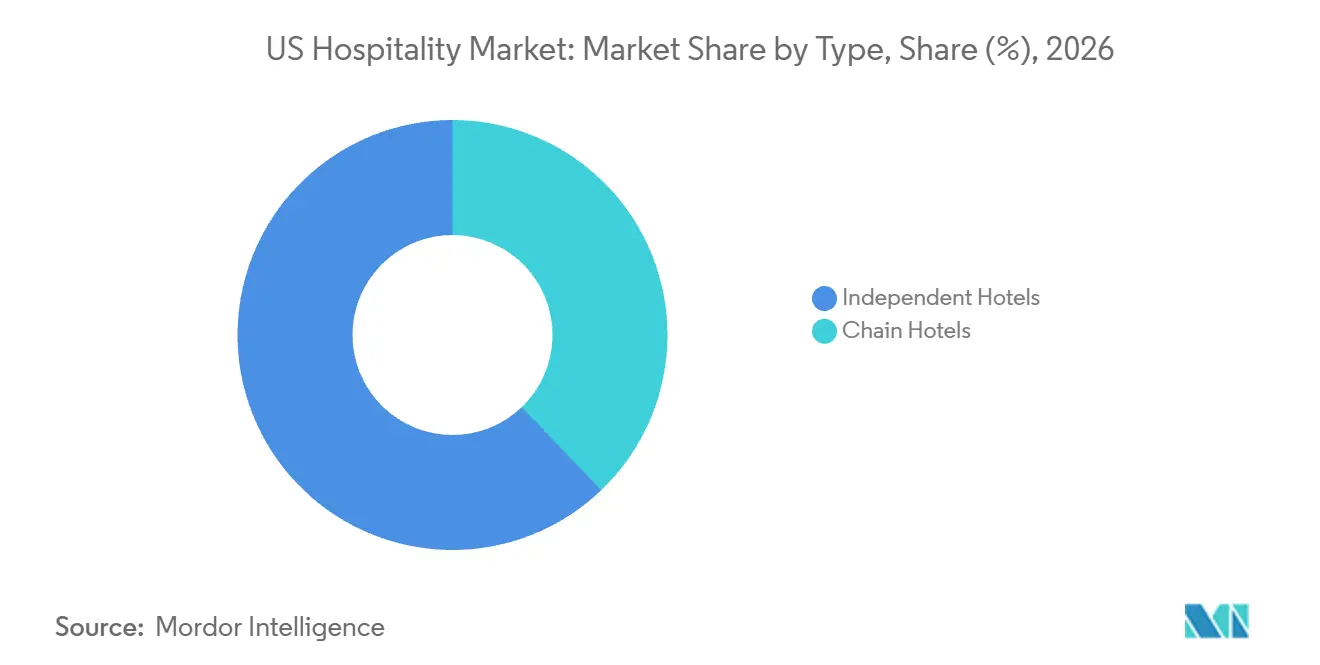
- Bei den Unterkunftsklassen hielten Mittel- und Obere-Mittelklasse-Hotels im Jahr 2026 einen Anteil von 47,64 % an der Marktgröße des US-Gastgewerbe-Markts, wobei Luxushotels im Zeitraum 2027–2032 mit einer CAGR von 6,2 % am schnellsten wachsen sollen.
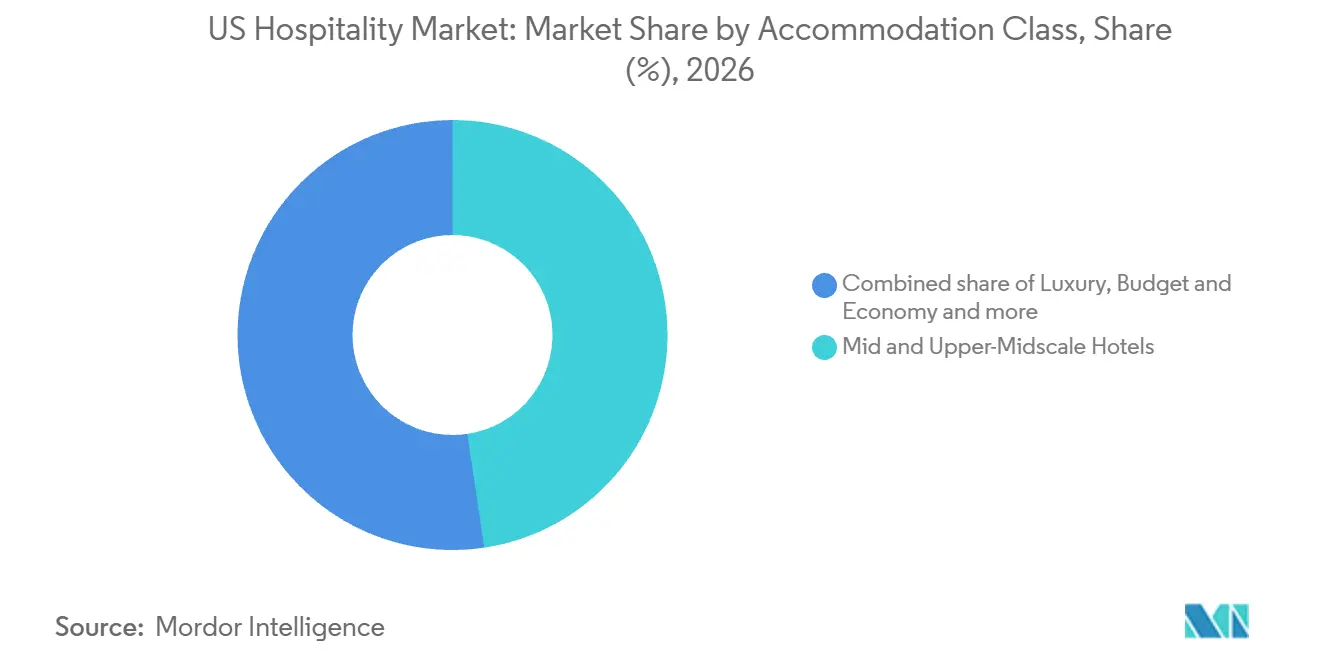
- OTAs führten den Buchungskanalmix mit einem Ausgabenanteil von 37,72 % im Jahr 2026 an, während der direkte digitale Kanal im Zeitraum 2027–2032 mit einer CAGR von 7,9 % am schnellsten wachsen soll.
- Der Westen führte die regionalen Gastgewerbeausgaben mit einem Anteil von 29,44 % im Jahr 2026 an, während der Nordosten im Zeitraum 2027–2032 mit einer CAGR von 7,85 % am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des US-Gastgewerbemarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starke Inlandsnachfrage im Reisebereich | +1.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung und Online-Buchung | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Kurzfristige Mietvermietungen und hybride Modelle | +0.8% | Hotelsektor New York | Mittelfristig (2–4 Jahre) |
| Erlebnisorientiertes Reisen | +1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur- und Flughafenausbau | +0.45% | Landesweit | Langfristig (≥ 4 Jahre) |
| Staatliche Unterstützung und Anreize | +0.2% | Hoteldistrikt San Antonio | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Starke Inlandsnachfrage im Reisebereich
Inlandsreisen bieten eine breite Kundenbasis für Unterkünfte und die rund um einen Besuch verkauften Dienstleistungen. Die inländischen Personenreisen in den USA erreichten im Jahr 2025 2,4 Milliarden, ein Anstieg von 1,5 % gegenüber dem Vorjahr.[1] Dieser wachsende Reisepool schafft zusätzliche Gelegenheiten für Gastgewerbebetriebe, Zimmer, Mahlzeiten und verwandte Dienstleistungen zu verkaufen, wobei die Umsatzmöglichkeit vom jeweiligen Besuch abhängt. Ein Übernachtungsgast kann einen anderen Dienstleistungsmix unterstützen als ein Tagesbesucher, was das Angebot des Betriebs dafür entscheidend macht, wie viel Nachfrage er erfasst. Restaurants und Veranstaltungsorte können daher von zusätzlichen Reiseanlässen profitieren, auch wenn der Besuch keine Hotelbuchung erzeugt.
Digitalisierung und Online-Buchung
Die digitale Buchung macht den Reservierungspunkt zu einem zentralen Bestandteil des kommerziellen Angebots eines Hotels. Im Jahr 2025 wurden mehr als 55 % der US-Hotelreservierungen online vorgenommen. In diesem Ausmaß kann die Fähigkeit eines Hotels, einen buchbaren Aufenthalt digital zu präsentieren, beeinflussen, ob das Interesse eines Reisenden zu einer Reservierung wird. Sowohl die eigene Buchungsschnittstelle eines Hotels als auch ein Vermittler können diese Funktion erfüllen, obwohl das Verschieben einer bestehenden Buchung zwischen ihnen selbst keine Nachfrage erzeugt. Da Telefon- und direktreservierungen am Objekt zurückgingen, während Buchungen über brand.com und OTAs stiegen, ist ein Hotel ohne Online-Buchung außerhalb der Kanäle, die 2025 den Großteil der Reservierungen abwickeln, was die digitale Präsentation mit der erfassbaren Nachfrage verknüpft.
Kurzfristige Mietvermietungen und hybride Modelle
Der hybride Vertrieb schafft einen zusätzlichen Zugang zu Gästen für Hotels, die neben Wohnunterkünften konkurrieren können. In seiner Sommerveröffentlichung 2026 fügte Airbnb Tausende von Boutique- und unabhängigen Drittanbieter-Hotels zu seiner Plattform in mehr als 20 Destinationen weltweit hinzu, darunter New York. Für teilnehmende Hotels kann das Erscheinen innerhalb dieses gemischten Unterkunftsangebots die Berücksichtigung erweitern, ohne eine Änderung des Eigentums oder des Betriebsmodells zu erfordern. Die kommerzielle Chance liegt darin, Reisende zu erreichen, die sonst möglicherweise nur Wohnoptionen innerhalb dieser Plattform vergleichen würden. Unabhängige Hotels können daher den hybriden Vertrieb nutzen, um für dieselbe Reise zu konkurrieren und dabei das Hoteldienstleistungsangebot zu bewahren, das ihren Aufenthalt auszeichnet.
Erlebnisorientiertes Reisen
Ein spezifisches Erlebnis kann einen Reisegrund liefern, den eine Unterkunft allein nicht bietet. In KPMGs US-Sommerreiseumfrage 2026 gaben 24 % der Befragten an, dass der Wunsch nach einem bestimmten Erlebnis sie eher zum Reisen veranlasst. Separat war Sightseeing bei 77,8 % der 34,3 Millionen Auslandsbesucher in den Vereinigten Staaten im Jahr 2025 involviert. Für Gastgewerbebetreiber in der Nähe von Attraktionen unterstützen diese Erkenntnisse die Positionierung des Aufenthalts rund um den Zugang zum Erlebnis, wobei Mahlzeiten oder Gästedienstleistungen den Besuch ergänzen. Die daraus resultierende kommerzielle Öffnung ist ein Unterkunftsangebot, das an den Reisezweck geknüpft ist, wobei die Relevanz für das Reiseprogramm genauso wichtig sein kann wie das Zimmer selbst.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Arbeitskosten und Arbeitskräftemangel in Hauptverkehrsmärkten | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Versicherungs- und Klimarisikoprämien für Küstenimmobilien | -0.55% | Landesweit | Mittelfristig (2–4 Jahre) |
| Hohe Zinssätze, die die Finanzierung von Neubauten einschränken | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Regulatorische Verschärfung bei Kurzzeitvermietungen, die den RevPAR drückt | -0.15% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Arbeitskosten und Arbeitskräftemangel in Hauptverkehrsmärkten
Die Verfügbarkeit von Arbeitskräften schränkt die Fähigkeit ein, zusätzliche Gästenachfrage in profitable Dienstleistungseinnahmen umzuwandeln. In der nationalen Eigentümer- und Betreiberumfrage 2026 der American Hotel & Lodging Association nannten 65 % der Befragten Arbeitskosten als einen der am häufigsten genannten finanziellen Belastungsfaktoren. Arbeitskräftemangel war für 42 % ein finanzieller Belastungsfaktor, während mehr als die Hälfte von etwas oder stark unterbesetzten Betrieben berichtete. Für Hotels, die zusätzliche Speise-, Veranstaltungs- oder Gästedienstleistungen in Betracht ziehen, erhöhen diese kombinierten Belastungen das Risiko, dass inkrementelle Umsätze eine Personalbesetzung erfordern, die sie wirtschaftlich nicht sichern können. Unterbesetzung kann daher das Spektrum der verkauften Dienstleistungen einschränken, selbst wenn Kunden dafür zahlen würden, sodass Betreiber zunächst die Kernbeherbergungsleistungen schützen, bevor sie arbeitsintensive Angebote ausweiten.
Steigende Versicherungs- und Klimarisikoprämien für Küstenimmobilien
Versicherungen belasten die Hotelwirtschaft, da es sich um weitgehend feste, vertragliche Kosten handelt, die das Management kaum ändern kann. Die US-Hotelversicherungskosten sanken 2025 um 4,0 %, blieben jedoch doppelt so hoch wie die Prämien, die Eigentümer 2019 zahlten. Küstenhotelimmobilien verzeichneten in der ersten Hälfte des Jahres 2026 eine langsamere Verbesserung des Sachversicherungsmarkts als neuere, gut gepflegte Objekte. Diese ungleichmäßige Entlastung bedeutet, dass der nationale Rückgang nicht die Versicherungsbedingungen beschreibt, mit denen jede exponierte Küstenimmobilie konfrontiert ist. Für Küsteneigentümer hinterlässt die langsamere Entlastung eine weitgehend feste Belastung gegenüber Zimmer- und Dienstleistungseinnahmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Unabhängige Kontrolle trifft auf Kettenexpansion
Unabhängige Hotels machten im Jahr 2026 einen Anteil von 62,16 % an der Marktgröße des US-Gastgewerbe-Markts aus. Innerhalb dieses größten Segments kann ein unabhängiger Eigentümer Unterkunft, Gastronomie und Gästedienstleistungen auf das kommerzielle Angebot einer bestimmten Immobilie ausrichten, anstatt die Zugehörigkeit als Ausgangspunkt zu betrachten. Für einen Eigentümer, dessen Nachfrage von einer bestimmten lokalen Identität abhängt, kann die Beibehaltung dieser Kontrolle wertvoller sein als die Übernahme eines einheitlichen Markenangebots. Der Kompromiss besteht darin, dass der Eigentümer die kommerziellen und betrieblichen Fähigkeiten zusammenstellen muss, die zum Verkauf dieses unverwechselbaren Aufenthalts erforderlich sind.
Kettenhotels sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,4 % im Zeitraum 2027–2032. Das US-Franchisesystem von Choice Hotels International eröffnete im zweiten Quartal 2026 rund 6.400 Zimmer, 27 % mehr als im zweiten Quartal 2025. Die im zweiten Quartal 2026 vergebenen US-Franchiseverträge umfassten rund 9.400 Zimmer zur Entwicklung durch teilnehmende Hoteleigentümer. Die Eröffnungen erhöhen die Betriebskapazität, während die Vergaben auf Entwicklerverpflichtungen hinweisen, die eine anschließende Expansion unterstützen können. Diese Kombination verleiht dem Kettenwachstum eine unmittelbare Angebotskomponente und eine Entwicklungskomponente, wobei letztere erst dann zum Umsatz beiträgt, wenn die zugehörigen Immobilien in Betrieb genommen werden.

Nach Unterkunftsklasse: Mittelklasse-Präsenz und Luxusertrag
Mittel- und Obere-Mittelklasse-Hotels repräsentierten im Jahr 2026 einen Marktanteil von 47,64 % am US-Gastgewerbe-Markt. Der Unterkunftsfranchisor Choice Hotels International gab im März 2025 die Eröffnung seines 70. Clarion Pointe Hotels in Milwaukee, Wisconsin, innerhalb seines Mittelklasse-Portfolios bekannt.[2] Fairfield Inn & Suites, eine Hotelmarke der oberen Mittelklasse, eröffnete im April 2026 im York County, Nebraska. Die 2 Eröffnungen befinden sich in verschiedenen Stufen der kombinierten Klasse – eine Mittelklasse in Wisconsin und eine obere Mittelklasse in Nebraska –, sodass die Ergänzungen das Betriebsangebot über beide Stufen hinweg erweitern.
Luxus ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,2 % im Zeitraum 2027–2032. JLL berichtete, dass der Umsatz pro verfügbarem Zimmer bei US-Luxusimmobilien im Jahr 2025 im Vergleich zu 2024 um 3 % gestiegen ist. Für Luxushoteleigentümer kann ein verbesserter Umsatz aus verfügbaren Zimmern die Grundlage für langfristige Investitionen in das Gästeangebot stärken, sofern die Betriebskosten ausreichend Einnahmen aus dem Aufenthalt übrig lassen.
Nach Buchungskanal: OTA-Reichweite und direkte Kundenbeziehungen
OTAs waren das größte Segment nach Buchungskanal und machten im Jahr 2026 37,72 % der gesamten Gastgewerbeausgaben aus. SiteMinder platzierte Expedia Group im Jahr 2025 auf Platz 1 unter den Top-12-US-Hotelbuchungskanälen – die erste Rückkehr auf diese Position seit 2021. Diese kanalspezifische Bedeutung verdeutlicht, warum ein Eigentümer die Fähigkeit eines Vermittlers berücksichtigen muss, die Immobilie in die Buchungsentscheidung eines Reisenden einzubringen. In derselben Rangliste belegten Hotel-Websites für Direktbuchungen den dritten Platz hinter Expedia Group und Booking.com, sodass Eigentümer gleichzeitig um Gäste innerhalb von OTA-Listings und auf ihren eigenen Websites konkurrieren.
Der direkte digitale Kanal ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,9 % im Zeitraum 2027–2032. Im April 2026 prognostizierte LODGING-Mitarbeiter Mark Lomanno Zuwächse beim Reservierungsanteil über brand.com im Jahr 2026, untersttzt durch Treuebuchungen über Hotel-Marken-Websites. Für teilnehmende Hotels verbindet dieser Mechanismus eine Direktreservierung mit einer etablierten Markenbeziehung und gibt dem Kanal eine eigenständige Grundlage für wiederkehrendes Engagement. Der prognostizierte Verteilungsmix gibt Hotels eine größere Rolle für direkte digitale Beziehungen neben der OTA-Reichweite, während die Ausgaben über Großhandels- und traditionelle Agenten zurückgehen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
US-Gastgewerbe-Markt West
Der Westen machte im Jahr 2026 einen Anteil von 29,44 % an der Marktgröße des US-Gastgewerbe-Markts aus. Kalifornien verkaufte im Jahr 2025 1,2 Millionen zusätzliche Hotelübernachtungen, ein Anstieg von 0,8 % gegenüber 2024. Kalifornien, das führende US-Reiseziel, verzeichnete diesen Zuwachs, während die Zimmernachfrage landesweit im Jahr 2025 um 0,5 % zurückging, sodass das Beherbergungsvolumen des Bundesstaates dem nationalen Trend entgegenlief.
US-Gastgewerbe-Markt Nordosten
Der Nordosten ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,85 % im Zeitraum 2027–2032. Hotels im Großraum Boston verzeichneten im Jahr 2025 eine Jahresauslastung von 77,3 % und einen Umsatz pro verfügbarem Zimmer von 233,5 USD, verglichen mit 77,2 % und 232,7 USD im Jahr 2024. Die nahezu unveränderte Auslastung und der Umsatz pro verfügbarem Zimmer beschreiben eine stabile, hochausgelastete Basis in Boston. Für diese Hotels hängt das Wachstum von der Rate und den Umsätzen pro Gast sowie von der Belegung zusätzlicher Zimmernächte ab.
Im Südosten übertrafen Tennessees Besucher im Jahr 2025 den US-Durchschnitt beim Einkaufen und Essen, insbesondere in lokal geführten Unternehmen und einzigartigen oder lokalen Gaststätten. Im Mittleren Westen schloss das erweiterte Baird Center im Milwaukee County im Jahr 2025 sein erstes vollständiges Betriebsjahr ab und bietet Kapazitäten für größere Kongresse, Sportveranstaltungen und Tagungen. Im Südwesten eröffnete La Cantera Resort & Spa in San Antonio im Oktober 2025 als erstes Texas-Hotel von Signia by Hilton mit mehr als 131.000 Quadratfuß flexibler Tagungsfläche. Bei der Umwandlung und Eröffnung gehörte das Resort Ohana Real Estate Investors, und Hilton verwaltete es. Tagungsimmobilien können Unterkunfts- und Veranstaltungsdienstleistungen kombinieren, während gastronomisch ausgerichtete Betriebe Besucherausgaben über den Übernachtungsgast hinaus erfassen können.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Hotelbetreibers verglichen, der Unterkunftspreise gegenüber Verbrauchern bewirbt. Bundesweite und kalifornische Vorschriften machen die Offenlegung von Pflichtgebühren zu einem Teil der Art und Weise, wie der Aufenthalt zum Verkauf präsentiert wird, und geben dem Preisanzeigedesign eine direkte Compliance-Funktion. Die praktische Herausforderung besteht darin, einen klaren Gesamtpreis im gesamten kommerziellen Angebot beizubehalten und gleichzeitig Gebühren zu unterscheiden, die der jeweilige Rahmen zur gesonderten Offenlegung zulässt.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Kalifornien |
|---|---|---|
| Primäre Behörde | Federal Trade Commission | Justizministerium Kalifornien, Büro des Generalstaatsanwalts |
| Wesentliche Instrumente oder Ausrichtung | Regel zu unlauteren oder irreführenden Gebühren, in Kraft seit dem 12. Mai 2025 | SB 478, in Kraft seit dem 1. Juli 2024, betreffend beworbene Verbraucherhotelpreise |
| Kommerzielle Auswirkung | Beworbener Gesamtpreis schließt Pflichtgebühren ein; ausgeschlossene Gebühren erfordern eine Offenlegung vor der Zahlung | Pflichtgebühren in beworbenen Verbraucherhotelpreisen enthalten; optionale oder später anfallende Gebühren werden gesondert behandelt |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Auf Bundesebene spiegelt „Mittel” eine definierte Offenlegungspflicht wider, die die Freiheit zur Gebührenfestsetzung bewahrt, wobei staatliche und optionale Gebühren gemäß der Regel für eine gesonderte Behandlung in Frage kommen. Kalifornien wird ebenfalls mit „Mittel” bewertet, da Verbraucherhotelpreise Pflichtgebühren einschließen müssen, während optionale oder später anfallende Gebühren gesondert behandelt werden. Die bundesweite Richtung „Keine Änderung” spiegelt den abgeschlossenen Rechtsetzungsprozess und seinen Übergangszeitpunkt im Mai 2025 wider. Die Richtung „Keine Änderung” in Kalifornien spiegelt die Kontinuität der Hotelpreisoffenlegungspflicht neben der gesonderten Ausnahmeregelung für Restaurantgebühren wider, die sich nicht auf Hotels erstreckt.
Stufen der Wertschöpfungskette
Der Vergleich folgt Immobilieneigentum, Markenzugehörigkeit und Hotelmanagement als eigenständige Aktivitäten zur Unterstützung des Verkaufs von Gästedienstleistungen. Apple Hospitality REIT besaß zum Jahresende 2025 217 Hotels in 37 Bundesstaaten und dem District of Columbia und erzielte Hoteleinnahmen aus Zimmer-, Speisen-und-Getränke- sowie verwandten Umsätzen. Immobilieneinnahmen stützen das Objekt, während Franchise- und Managementverträge einen Teil der Wirtschaftlichkeit auf Unternehmen verteilen, die Marken, kommerzielle Systeme und Betriebsdienstleistungen bereitstellen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Immobilieninvestition und -eigentum | Hotelimmobilieneigentümer wie Apple Hospitality REIT und Host Hotels & Resorts (REIT) | Zimmer-, Speisen-und-Getränke- sowie verwandte Hoteleinnahmen | Kapital konzentriert sich auf einzelne Hotelobjekte | Immobilieninvestition gegen die aus dem Objekt verfügbaren Einnahmen abwägen |
| Markenzugehörigkeit und kommerzielle Systeme | Hotelfranchisor wie Hilton Worldwide Holdings und Marriott International | Franchise-Lizenzgebühren und anfallende Antrags- oder Vertragsgebühren | Vertragliche Gebührenverpflichtungen können den Wert der Zugehörigkeit mindern | Die Gebührenvereinbarung gegen den erwarteten Umsatz und das Dienstleistungsangebot der Immobilie abwägen |
| Hotelmanagement und Gästedienstleistungserbringung | Hotelmanager wie Aimbridge Hospitality und Hilton Worldwide Holdings | Basismanagementgebühren und Anreizgebühren bei vertraglichen Finanzschwellen | Anreize von Eigentümer und Manager können auseinanderdriften | Aufsicht an Finanzschwellen und die Erbringung von Gästedienstleistungen knüpfen |
| Quelle: Mordor Intelligence | ||||
Hilton meldete für 2025 globale Franchise- und Lizenzgebühren von 2,78 Milliarden USD sowie Gesamtmanagementgebühren von 689 Millionen USD. Diese getrennten Einnahmequellen machen die Rendite eines Eigentümers davon abhängig, ob Marke und Manager ausreichend zum Gästedienstleistungseinkommen der Immobilie beitragen, um ihre vertraglichen Ansprüche zu rechtfertigen. Franchise- und Lizenzgebühren waren in Hiltons globalen Ergebnissen für 2025 etwa 4-mal so hoch wie Managementgebühren, was Marken- und Kanallizenzierung zum größeren dieser 2 gebührenbasierten Wertpools macht.
Wettbewerbslandschaft
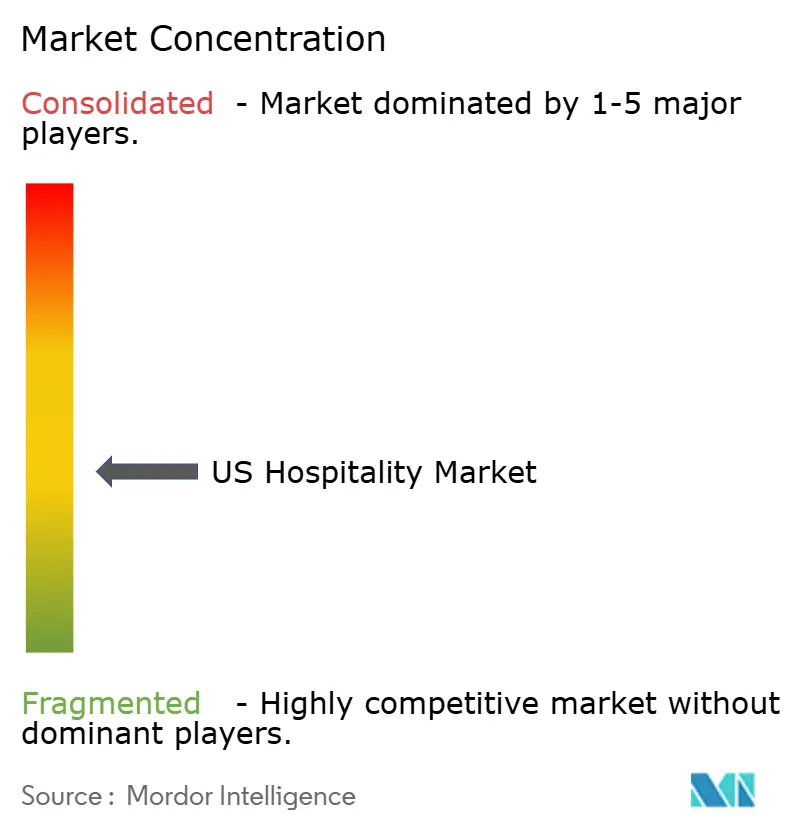
Der Wettbewerb kombiniert eine große Basis unabhängiger Hotels mit Hotelgruppen, deren Netzwerke sich über viele Destinationen erstrecken, was eine fragmentierte Immobilienlandschaft neben koordinierten Markensystemen erzeugt. Zu den wichtigsten Teilnehmern zählen Marriott International, Hilton Worldwide Holdings, Wyndham Hotels & Resorts, InterContinental Hotels Group (IHG) und Choice Hotels International. Marriott fügte im Jahr 2025 weltweit rund 73.600 Nettozimmer hinzu, während Wyndham Hotels & Resorts in diesem Jahr weltweit eine Rekordzahl von 72.000 Zimmern eröffnete. IHG eröffnete im Jahr 2025 18.776 Zimmer und unterzeichnete 26.626 Zimmer in Nord- und Südamerika und beendete das Jahr mit 529.194 Zimmern in seinem dortigen System. Da unabhängige Hotels der größte Typ sind, besteht der Wettbewerbstest für Markengebührenprogramme darin, ob die Zugehörigkeit Eigentümern mehr Wert bietet als das Verbleiben als unabhängiges Hotel.
Die Eigentümerökonomie kann eine Markenbeziehung auch dann differenzieren, wenn die Gebührenvereinbarung die Erbringung von Gästedienstleistungen durch die Immobilie belohnt. Im Jahr 2025 führte Hilton ein Programm ein, bei dem berechtigte US-amerikanische und kanadische Hotels mit starker Vor-Ort-Leistung einen Rabatt von 50 Basispunkten auf Programmgebühren erhalten können. Der bedingte Rabatt macht die Immobilienleistung zu einem Teil der Kosten der Markenzugehörigkeit und ermöglicht es qualifizierten Eigentümern, mehr Einnahmen zu behalten. Bundesweite und kalifornische Vorschriften regeln gastorientierte beworbene Gebühren, während Hiltons Rabatt die Eigentümer-Programmgebühren betrifft und die Kosten der Eigentümer ändert, ohne ihre Verbraucheroffenlegungspflichten zu ändern.
Geschäftszahlungstechnologie fügt eine weitere Wettbewerbsdimension hinzu, indem sie das Buchungssystem mit der praktischen Abwicklung eines Unternehmensaufenthalts verbindet. Hilton integrierte im Jahr 2025 die Conferma-Technologie für virtuelle Karten als globale Unternehmensinitiative in seine Buchungssysteme.[3] Die Integration automatisierte Business-to-Business-Zahlungen und reduzierte manuelle Arbeit und Kundenreibung, so Hilton. Hilton berichtet, die erste Hotelgruppe zu sein, die diese Art von Technologie für virtuelle Karten in ihre Buchungssysteme integriert hat, und schreibt ihr die Reduzierung von Betrug und die Vereinfachung der Ausgabenabstimmung für Geschäftsreisende zu. Dies macht die Zahlungsabwicklung zu einem Differenzierungsmerkmal für Unternehmensaufenthalte, die über seine Marken gebucht werden.
Marktführer im US-Gastgewerbe
-
Marriott International
-
Hilton Worldwide Holdings
-
Wyndham Hotels & Resorts
-
InterContinental Hotels Group (IHG)
-
Choice Hotels International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wichtige Chancen für Marktteilnehmer
Der Vergleich bewertet hochschulnahe Hotels, Apartments-Unterkünfte und die Zugehörigkeit zu unabhängigen Hotelkollektionen als alternative Entwicklungsmöglichkeiten für US-Eigentümer. Ihre kommerzielle Attraktivität hängt davon ab, eine Immobilie auf ein definiertes Beherbergungsangebot abzustimmen, anstatt davon auszugehen, dass jedes Objekt von derselben Markenvereinbarung profitiert. Die zentrale Entscheidung ist, ob eine Zugehörigkeit den Zugang der Immobilie zu Gästen ausreichend verbessern kann, um die erforderlichen betrieblichen Änderungen zu rechtfertigen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Entwicklung von Unterkünften in Hochschulnähe | Hilton kündigte im Juni 2026 Undergraduate mit Neubau- und Umbauoptionen für Hochschulmärkte an | US-amerikanische Hoteleigentümer und Entwickler in Hochschulnähe | Umbau oder Neubau gegen den lokalen Unterkunftsbedarf der Universität abwägen | Immobilieneignung und Projektökonomie | Geeignete Eigentümer, Entwickler und Hilton |
| Professionell betriebene Apartment-Unterkünfte | Hiltons Ankündigung der Apartment Collection im Januar 2026 identifizierte erste US-Immobilien mit Placemakr und erwartete zusätzliche Vereinbarungen mit Mehrfamilienhauseigentümern | Mehrfamilienhauseigentümer, die Gastgewerbebetrieb in Betracht ziehen | Ein professionell betriebenes Unterkunftsangebot von der gewöhnlichen Wohnraumvermietung trennen | Etablierung eines geeigneten Gastgewerbe-Betriebsmodells | Qualifizierende Eigentümer, Placemakr und Hilton |
| Zugehörigkeit zu unabhängigen Hotelkollektionen | Hilton meldete im Mai 2026 mehr als 60 Outset Collection Hotels in der Entwicklung in den Vereinigten Staaten | Andere unabhängige Hoteleigentümer | Kollektionszugehörigkeit testen und dabei ein unverwechselbares Immobilienangebot beibehalten | Der inkrementelle Zugehörigkeitswert muss die erforderlichen Änderungen rechtfertigen | Geeignete unabhängige Eigentümer und Hilton |
| Quelle: Mordor Intelligence | |||||
Die Zugehörigkeit zu unabhängigen Hotelkollektionen bietet die deutlichste kurzfristige Öffnung, da Hilton im Mai 2026 mehr als 60 Outset Collection Hotels in verschiedenen Entwicklungsstadien in den Vereinigten Staaten meldete. Diese gemeldete Pipeline gibt Eigentümern ein konkreteres Entwicklungssignal als die Ankündigung der Hochschulmarke im Juni oder die Erwartung zusätzlicher Mehrfamilienhaus-Franchisevereinbarungen im Januar. Eine selektive Zugehörigkeit kann daher auf einer gemeldeten Entwicklungspipeline aufbauen und dabei das Gästeangebot bewahren, das die unabhängige Immobilie auszeichnet.
Jüngste Branchenentwicklungen
- September 2026: Ryman Hospitality Properties schloss am 1. September die Übernahme von Grande Lakes Orlando in Florida ab. Das Resort umfasst ein JW Marriott mit 1.010 Zimmern und ein Ritz-Carlton mit 582 Zimmern, und der Kaufpreis betrug rund 1,38 Milliarden USD, vorbehaltlich Kaufpreisanpassungen.
- Juni 2026: Hilton kündigte Undergraduate by Hilton an, eine Hotelmarke der oberen Mittelklasse für Hochschul- und Universitätsmärkte, die Neubau- und Umbauprojekte unterstützt.
- Februar 2026: Host Hotels & Resorts verkaufte am 18. Februar das Four Seasons Resort Orlando at Walt Disney World Resort in Florida mit 444 Zimmern und das Four Seasons Resort and Residences Jackson Hole in Teton Village, Wyoming, mit 125 Zimmern. Der kombinierte Verkaufspreis betrug 1,1 Milliarden USD.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Der US-Gastgewerbe-Markt misst die jährlichen Ausgaben für Unterkunft, Speisen und Getränke, Unterhaltung, Veranstaltungsplanung und verwandte Dienstleistungen, die von Gastgewerbebetrieben an Reisende, Touristen, Gruppen und lokale Gäste in den Vereinigten Staaten verkauft werden. Sein Wert umfasst Anbieterumsätze nach Hoteltyp, Unterkunftsklasse, Buchungskanal und US-Region.
Ausschlüsse aus dem Umfang: Private Kurzzeitvermietungsaufenthalte, Personenbeförderungstarife, eigenständige Reisebüro- und Reiseveranstaltergebühren sowie gesondert erfasste OTA-Provisionen oder Buchungsgebühren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Kettenhotels
- Unabhängige Hotels
- Nach Unterkunftsklasse
- Luxus
- Mittel- und Obere-Mittelklasse-Hotels
- Budget und Wirtschaftlichkeit
- Serviced Apartments
- Nach Buchungskanal
- Direkt Digital
- OTAs
- Unternehmens-/MICE
- Groß- und traditionelle Agenten
- Nach Geografie
- Nordosten
- Südosten
- Mittlerer Westen
- Südwesten
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Indikatoren können aus Quellen wie dem Satellitenkonto für Reisen und Tourismus des U.S. Bureau of Economic Analysis zusammengestellt werden, das die Besucherausgaben nach Waren und Dienstleistungen aufschlüsselt, der Foodservice-Reihe des USDA Economic Research Service, die Umsätze und Serviceformate von Betrieben verfolgt, der jährlichen integrierten Wirtschaftserhebung des Census Bureau, die Unternehmenseinnahmen nach NAICS-Branche und Geografie ausweist, sowie dem Branchenmaterial der American Hotel & Lodging Association zu Hotelgästeausgaben und Betriebsbedingungen. Wo Besucherkonten Transport und andere Reisekäufe einschließen, hilft die BEA-Warenserie Analysten dabei, diese Aktivität von den Umsätzen der Gastgewerbebetriebe zu trennen. Diese Quellen helfen dabei, Unterkunft, Speisen und Getränke, Besuchernachfrage, Beschäftigung und regionalen Kontext zu verankern und gleichzeitig breite Reiseaktivitäten von den Umsätzen der Gastgewerbebetriebe zu unterscheiden.
Jahresberichte und Einreichungen von Unternehmen, Investorenmaterialien sowie seriöse Wirtschafts- und Reisepresse können Hotelzimmerangebot, Beherbergungsleistung, Kanalentwicklungen und Änderungen der Betriebsbedingungen klären. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen mit US-amerikanischen Hoteleigentümern und -betreibern, Marken- und Franchise-Führungskräften, Unterkunftsmanagern und Buchungskanalspezialisten können sekundäre Erkenntnisse über Umsatzabdeckung, Zimmer- und Dienstleistungsmix, Nachfrage, Preise und Buchungswege testen. Befragte können klären, welche Transaktionen zu Gastgewerbebetrieben gehören, Lücken in öffentlichen Umsatzreihen identifizieren und wesentliche Änderungen der Betriebs- oder Kanalbedingungen erläutern. Analysten können diese Erläuterungen mit unabhängigen Umsatz-, Zimmerangebots-, Beherbergungsleistungs- und Foodservice-Indikatoren vergleichen und nachfassen, wenn Belege in Konflikt stehen oder ein wesentlicher Input unklar bleibt.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Stufe: 35 % | Führungskräfte der obersten Ebene (CXOs): 20 % | |
| Mittlere Stufe: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen US-Anbieterumsätze in USD aus Gastgewerbebetrieben anhand einer Top-down-Bewertung von Unterkunfts-, Speisen-und-Getränke-, Unterhaltungs-, Veranstaltungsplanungs- und verwandten Gästedienstleistungseinnahmen und überprüft ausgewählte Gesamtwerte anhand von Stichproben aus Immobilien- und Lieferanten-Rollups. Es verfolgt Inlandsreisen und Besucheraktivitäten zur Anzeige der Nachfrage, Hotelzimmerangebot und -pipeline zur Einschränkung der verfügbaren Kapazität, Auslastung und durchschnittliche Tageszimmerpreise zur Schätzung der Beherbergungsumsätze, Foodservice-Einnahmen zur Verankerung der Gastronomie-Umsätze sowie direkte, OTA-, Unternehmens-/MICE- und traditionelle Kanalaktivitäten zur Verteilung der zugrunde liegenden Hotelbuchungen, ohne Provisionen doppelt zu zählen. Segment- und Regionalanteile werden aus den entsprechenden Betriebsumsätzen und dem Buchungsmix aufgebaut, wobei die Unterkunftsklasse die mit jedem Serviceniveau verbundenen Einnahmen widerspiegelt.
Multivariate Regression kann historische Jahresumsätze mit Nachfrage-, Kapazitäts- und Preisindikatoren in Beziehung setzen, während Szenarioanalysen alternative Nachfrage-, Kosten- und Angebotspfade testen, wo die Belege keine stabile Beziehung unterstützen. Analysten können Prognosevariablen mit Einschätzungen von US-amerikanischen Betreibern und Kanalspezialisten vergleichen und Stichproben-Zimmernacht-mal-Preis-Überprüfungen sowie Umsatz-Rollups mit der nationalen Schätzung abgleichen. Wenn eine ausgewählte Bottom-up-Überprüfung fehlende Immobilienabdeckung oder inkonsistente Definitionen aufweist, dokumentieren Analysten die Lücke, begrenzen die Schätzung mit vergleichbaren öffentlichen Indikatoren und behalten nur den unterstützten Beitrag zum Gesamtwert bei.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung anhand unabhängiger Unterkunfts-, Foodservice-, Besucherausgaben-, Zimmerangebots- und unternehmensseitig gemeldeter Signale, nachdem sie deren Jahre, Einheiten und Transaktionsgrenzen abgeglichen haben. Sie untersuchen ungewöhnliche Bewegungen und wesentliche Abweichungen, verfolgen diese auf Quellenrevisionen, Preis- oder Volumenänderungen, Klassifizierungsunterschiede oder fehlende Abdeckung zurück und lösen das Problem durch eine zweite Analysten-Überprüfung vor der Freigabe. Eine erneute Kontaktaufnahme wird ausgelöst, wenn ein Betreiberkonto mit einem öffentlichen Indikator in Konflikt steht oder eine wesentliche Betriebs-, Kanal- oder Grenzänderung unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen überarbeitet und vor der Lieferung einer neuen Überprüfung unterzogen.
Schätzung des US-Gastgewerbe-Markts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte US-Gastgewerbe-Schätzungen weichen voneinander ab, da ihre Gesamtwerte unterschiedliche Aktivitäten und Beobachtungsjahre abdecken. Die nachstehenden Zahlen stellen den akzeptierten Anbieterumsatz-Basiswert neben einer engeren Gastgewerbe-Schätzung und einer breiteren Besucherdienstleistungs-Schätzung dar, sodass die Grenze und der Zeitraum, die den jeweiligen Vergleich bestimmen, sichtbar bleiben.
Wesentliche Treiber der Abweichung: Das akzeptierte Maß zählt den Kundenwert der von Gastgewerbebetrieben verkauften Dienstleistungen und zählt eine Hotelbuchung einmal, unabhängig vom Buchungskanal. Der Basiswert von Mordor Intelligence wendet diese Betriebsumsatzgrenze an, während Regionale Beratungsgesellschaft A Kreuzfahrtdienstleistungen, Freizeitparks und ergänzende Tourismusunterstützungsunternehmen einschließt, und Globale Beratungsgesellschaft B Reisedienstleistungen separat zusammen mit Unterkunft sowie Speisen und Getränken einschließt. Diese zusätzlichen Aktivitätskategorien können die externen Gesamtwerte erhöhen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 258,4 Milliarden USD (2027) | |
| Regionale Beratungsgesellschaft A | 272,48 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 5,4 % über dem Wert dieses Berichts für 2027 von 258,4 Milliarden USD, 1 Jahr später. Die angegebene Definition umfasst Kreuzfahrtdienstleistungen, Freizeitparks und ergänzende Tourismusunterstützungsunternehmen, die über die Umsätze von Gastgewerbebetrieben hinausgehen. |
| Globale Beratungsgesellschaft B | 1,31 Billionen USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 406,9 % über dem Wert dieses Berichts für 2027 von 258,4 Milliarden USD, 2 Jahre später. Der Gesamtwert nach Dienstleistungstyp umfasst Reisedienstleistungen neben Unterkunft sowie Speisen und Getränken und fügt Aktivitäten außerhalb der gezählten Gastgewerbebetriebsumsätze hinzu. |
Ein Leser, der Größen vergleicht, sollte zunächst die Aktivitätskategorien abgleichen, da Kreuzfahrtdienstleistungen und Freizeitparks in einem Gesamtwert sowie Reisedienstleistungen im anderen kein Gegenstück in der Betriebsumsatzgrenze haben.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-Gastgewerbe-Markt und wie ist der Wachstumsausblick?
Es wird prognostiziert, dass er von 258,4 Milliarden USD im Jahr 2027 auf 313,7 Milliarden USD bis 2032 wächst, bei einer CAGR von 3,95 % im Zeitraum 2027–2032.
Was stützt die Nachfrage nach US-Gastgewerbe-Dienstleistungen?
Die inländischen Personenreisen erreichten im Jahr 2025 2,4 Milliarden, während mehr als 55 % der US-Hotelreservierungen in diesem Jahr online vorgenommen wurden.
Welcher Hoteltyp hat den größten Anteil an den US-Gastgewerbeausgaben?
Unabhängige Hotels hielten im Jahr 2026 mit 62,16 % den größten Anteil.
Welche Unternehmen sind wichtige Teilnehmer im US-Hotelsektor?
Zu den wichtigsten Teilnehmern zählen Marriott International, Hilton Worldwide Holdings, Wyndham Hotels & Resorts, InterContinental Hotels Group (IHG) und Choice Hotels International.
Was ist eine wesentliche betriebliche Herausforderung für US-Hotels?
In der nationalen Eigentümer- und Betreiberumfrage 2026 der American Hotel & Lodging Association nannten 65 % der Befragten Arbeitskosten als einen der am häufigsten genannten Belastungsfaktoren, und 42 % nannten Arbeitskräftemangel.
Welche US-Region führt die Gastgewerbeausgaben an, und welche soll am schnellsten wachsen?
Der Westen hielt im Jahr 2026 einen Anteil von 29,44 %, während der Nordosten im Zeitraum 2027–2032 mit einer CAGR von 7,85 % am schnellsten wachsen soll.