
- Ägypten
- Argentinien
- Brasilien
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Italien
- Japan
- Kanada
- Kroatien
- Malaysia
- Malediven
- Marokko
- Mexiko
- Niederlande
- Österreich
- Rumänien
- Schweden
- Schweiz
- Singapur
- Spanien
- Südafrika
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des Sri-Lanka-Gastgewerbe-Marktes von Mordor Intelligence
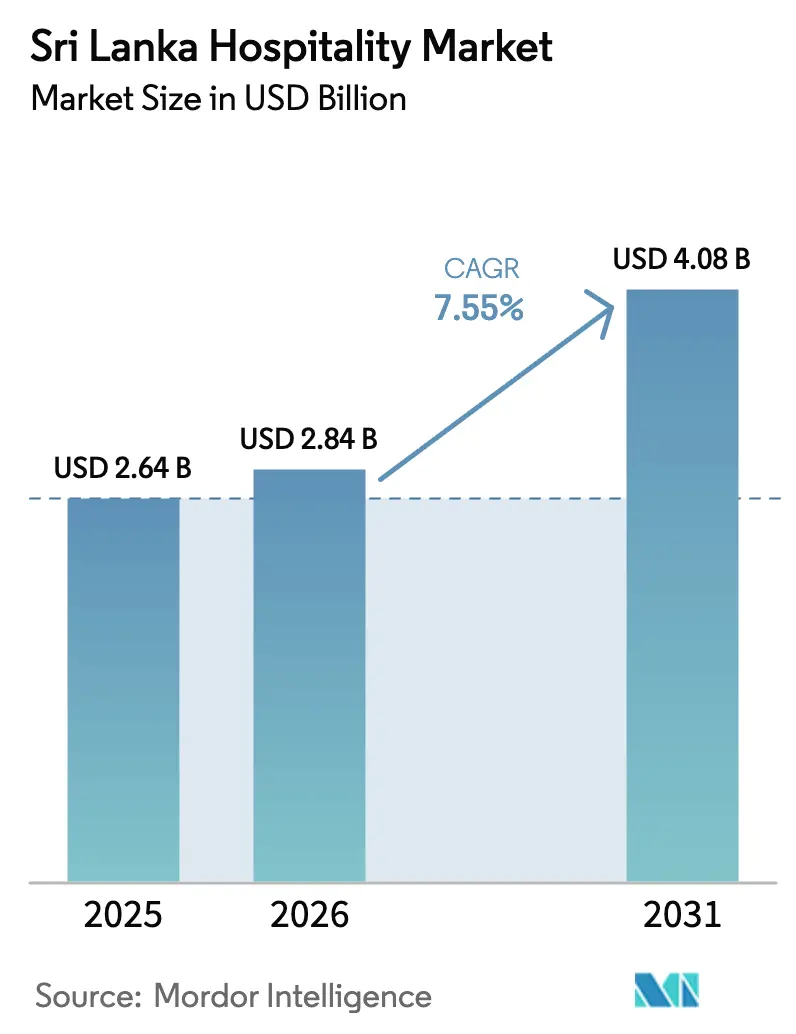
Die Größe des Sri Lanka Hospitality-Markts wurde im Jahr 2026 auf 2,84 Milliarden USD geschätzt und soll von 3,05 Milliarden USD im Jahr 2027 auf 4,25 Milliarden USD bis 2032 wachsen, bei einem CAGR von 6,85 % im Prognosezeitraum (2027–2032).
Reisen aus Indien sowie damit verbundene kulturelle, Wildtier- und Küstenreiserouten bieten Sri Lanka mehrere Möglichkeiten, einen Urlaub in Unterkunfts- und damit verbundene Hospitality-Ausgaben umzuwandeln. Betreiber können durch markante kleine Unterkünfte, aufgefrischte Lodges und integrierte Hotelerlebnisse reagieren, die den Grund für einen längeren Aufenthalt vertiefen. Der Nahost-Konflikt und damit verbundene Luftraumsperrungen eskalierten im Februar 2026 und störten den Langstrecken-Europaverkehr nach Sri Lanka, während Kurzstreckenrouten widerstandsfähiger blieben. Währungsbedingte Kosten und eine eingeschränkte Zimmerpreiserholung begrenzen, wie viel von dieser Nachfrage Eigentümer in Mittel für Renovierungen umwandeln können. Das Wachstum begünstigt daher Betreiber, deren Unterkünfte kulturelle, Wildtier- oder Küstenstopps mit einem unverwechselbaren Aufenthalt verbinden und deren Zimmerpreise eine Erneuerung tragen können.
Wichtigste Erkenntnisse des Berichts
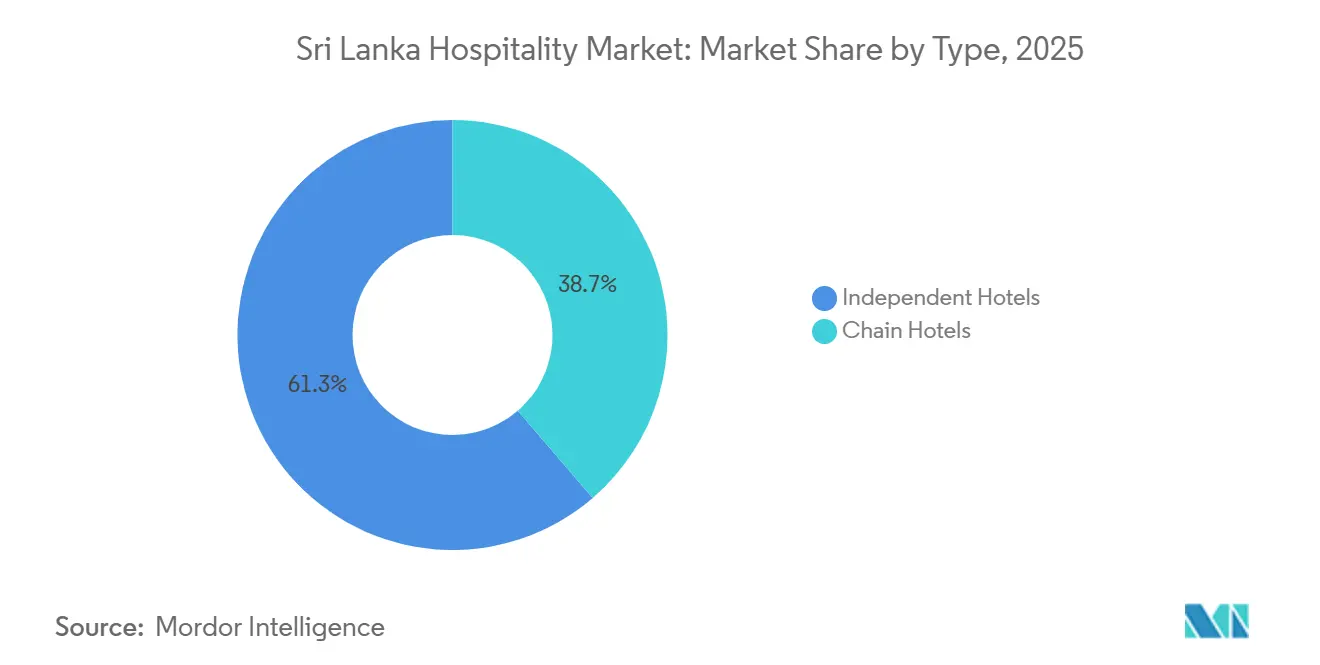
- Nach Typ führten unabhängige Hotels mit einem Marktanteil von 61,13 % im Sri Lanka Hospitality-Markt im Jahr 2026, während Kettenhotels mit einem CAGR von 7,2 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
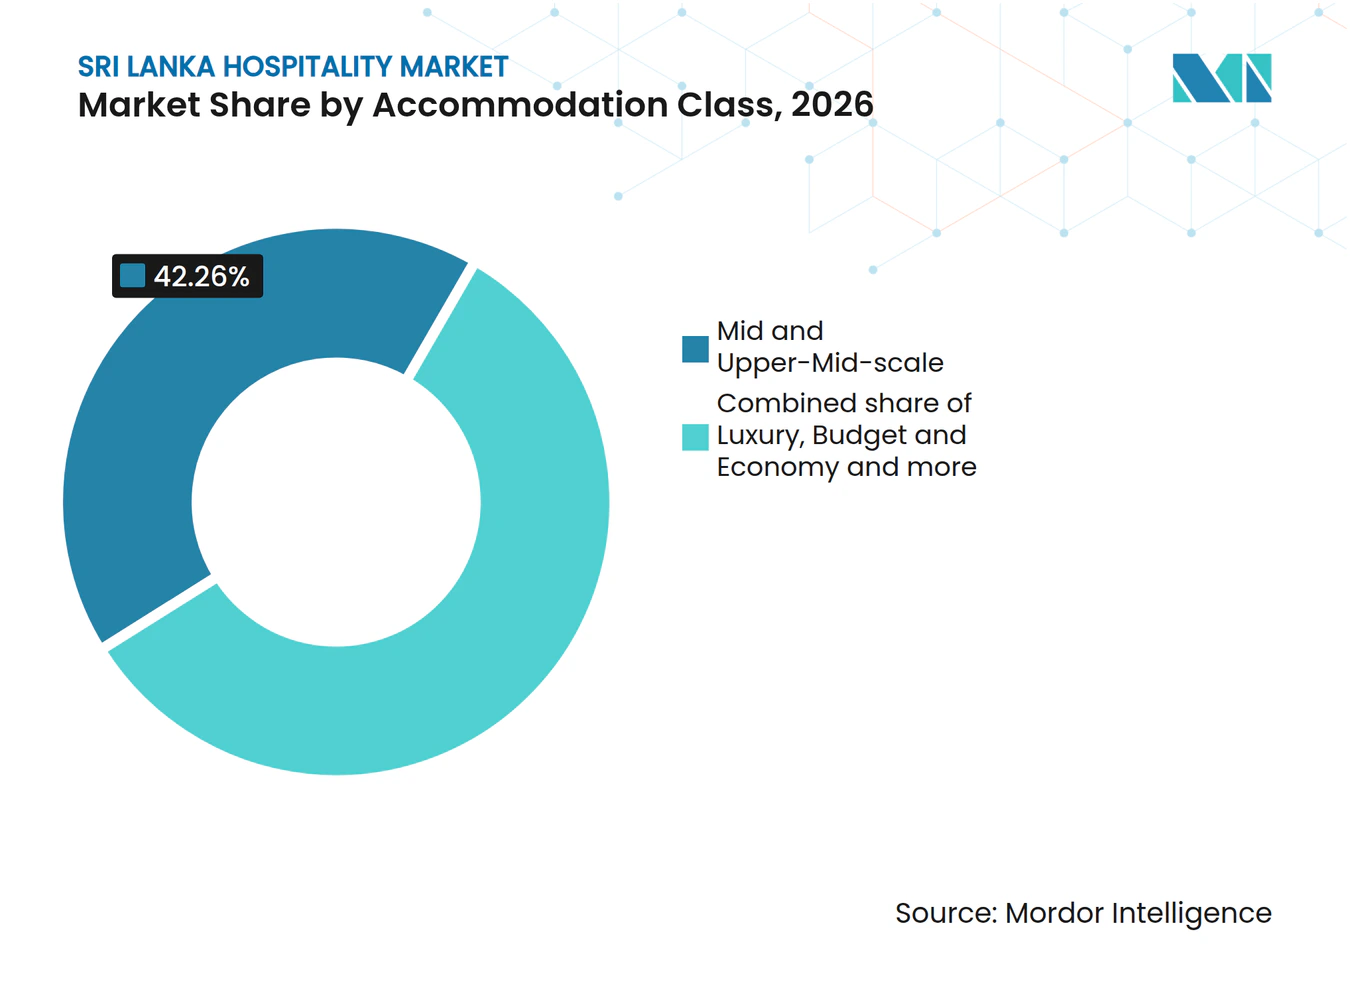
- Bei der Unterkunftsklasse führten Mittel- und obere Mittelklassehotels mit einem Anteil von 42,26 % an der Größe des Sri Lanka Hospitality-Markts im Jahr 2026, und Luxus soll mit einem CAGR von 7,45 % im Zeitraum 2027–2032 am schnellsten wachsen.
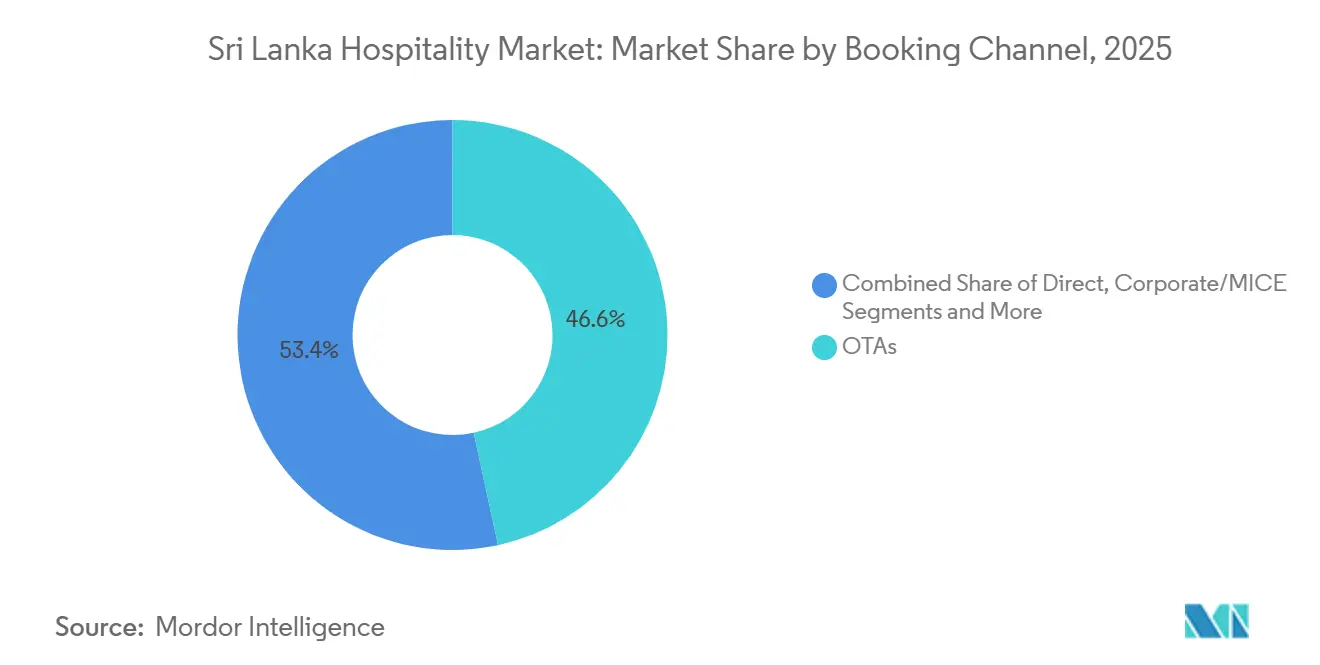
- Bei den Buchungskanälen entfielen 46,51 % der Hospitality-Ausgaben im Jahr 2026 auf OTAs, wobei das direkte Digitalgeschäft mit einem CAGR von 7,85 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Geografisch führten Colombo und die Westprovinz mit 53,37 % der Hospitality-Ausgaben im Jahr 2026, während die Ostprovinz mit einem CAGR von 8,9 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Inselrundreise-Tourismus fördert Reisen mit mehreren Zielen | +2.2% | Galle, Ella, Sigiriya, Kandy und Colombo | Kurzfristig (≤ 2 Jahre) |
| Ayurveda-Erbe schafft spezialisierte Wellness-Hotellerie | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wildtiertourismus unterstützt naturbasierte Unterkünfte | +1.9% | Yala-Nationalpark | Kurzfristig (≤ 2 Jahre) |
| Umwandlung kolonialer Boutique-Immobilien erweitert das Angebot einzigartiger Aufenthalte | +1.1% | Teeland nahe Hatton | Mittelfristig (2–4 Jahre) |
| Strandresortentwicklung unterstützt das Wachstum des Küstentourismus | +0.9% | Küstengebiete Galle und Weligama | Mittelfristig (2–4 Jahre) |
| Lage am Indischen Ozean unterstützt regionalen Freizeitreiseverkehr | +0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Inselrundreise-Tourismus fördert Reisen mit mehreren Zielen
Reisen mit mehreren Zielen geben Unterkunftsanbietern einen Anlass, ihren Standort als Teil eines längeren Sri-Lanka-Urlaubs zu vermarkten. Eine Umfrage der Sri Lanka Tourism Development Authority (SLTDA) vom Juli 2024 bis Juni 2025 identifizierte Galle Fort, Ella, die Sigiriya-Felsenfestung, den Zahntempel in Kandy und Colombo als den zentralen Einreise-Touristenkreis.[1] Jeder dieser Orte zog mehr als 5.000 Befragte an, wobei Mehrfachantworten zulässig waren. Innerhalb der Stichprobe von 11.731 einreisenden Touristen lag der Antwortanteil für jeden Standort zwischen 46,24 % und 54,04 %. Die kommerzielle Chance für Hotels besteht darin, einen Übernachtungsplatz im Zusammenhang mit einem Kreisaufenthalt zu gewinnen, die Unterkunft mit der Rolle dieses Reiseziels im Urlaub zu verknüpfen und Möglichkeiten in der gesamten Hospitality-Branche in Sri Lanka zu schaffen.
Ayurveda-Erbe schafft spezialisierte Wellness-Hotellerie
Ayurveda schafft eine spezialisierte Hospitality-Chance, weil der Reisezweck das Unterkunftsangebot prägen kann. Sri Lanka verzeichnete im Jahr 2025 12.977 Touristenankünfte, die als Gesundheits-/Ayurveda-Reisende klassifiziert wurden, und etablierte damit eine identifizierbare Besuchergruppe für Anbieter. Touristen in dieser Kategorie blieben im Jahr 2025 durchschnittlich 14,7 Tage, was Unterkunftsbetreibern einen Anreiz gibt, Angebote rund um einen verlängerten Aufenthalt zu gestalten. Die durchschnittliche Aufenthaltsdauer gibt einer auf Wellness ausgerichteten Unterkunft ein erhebliches Zeitfenster, um um die Übernachtungen eines Besuchers zu konkurrieren. Die Wachstumschance beruht auf der Qualität eines verlängerten Aufenthalts, der den gesundheitsbezogenen Reisezweck mit einem Grund verbindet, spezialisierte Unterkünfte zu wählen.
Wildtiertourismus unterstützt naturbasierte Unterkünfte
Die Wildtierattraktivität von Yala unterstützt eine Hospitality-Chance, die sowohl die Verbesserung bestehender Lodges als auch die Entwicklung neuer Aufenthalte umfasst. Der Yala-Nationalpark verzeichnete im Jahr 2025 772.764 Besucher, darunter 426.535 ausländische Besucher, was ein erhebliches Publikum an diesem Wildtierreiseziel belegt. Im Juni 2026 eröffnete Resplendent Ceylon die Wild Coast Tented Lodge in Yala mit Verbesserungen des Gästeerlebnisses, die die Verbindung zur Umgebung vertiefen sollen. Diese Maßnahme veranschaulicht eine Angebotsreaktion, die auf die Auffrischung des Unterkunftserlebnisses rund um die Attraktion ausgerichtet ist. Eine aufgefrischte Lodge konkurriert durch ihr Aufenthaltsangebot um wildtierbezogene Ausgaben – ein Investitionsweg, der nicht vom Hinzufügen von Zimmern abhängt.
Umwandlung kolonialer Boutique-Immobilien erweitert das Angebot einzigartiger Aufenthalte
Die Umwandlung einer Kolonialimmobilie kann einem kleinen Unterkunftsbetrieb einen unverwechselbaren Grund geben, warum Gäste ihn wählen. Uga Escapes betreibt Uga Halloowella, ein restauriertes Pflanzer-Bungalow-Hotel im Teeland Sri Lankas jenseits der Stadt Hatton, mit 6 Suiten. Architekt Channa Daswatte renovierte den Bungalow für Uga Escapes mit dem Ziel, seine Geschichte zu bewahren und ihm gleichzeitig eine sri-lankische Designidentität zu verleihen. Bei diesem Unterkunftsmodell bedeutet die geringe Suitenanzahl, dass der wirtschaftliche Fall innerhalb einer begrenzten Anzahl verkäuflicher Zimmer funktionieren muss. Die Bewahrung der Geschichte und des Charakters des Gebäudes dient sowohl einem kommerziellen als auch einem konservatorischen Zweck, da der überlieferte Charakter jeden Aufenthalt von einem Standard-Hotelzimmerkauf unterscheiden kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wirtschaftliche Volatilität und Währungsschwankungen beeinträchtigen das Investitionsvertrauen in die Hotellerie | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Begrenzte großflächige Tourismusinfrastruktur schränkt die Expansion über etablierte Reiseziele hinaus ein | -0.4% | In der gesamten Nordprovinz | Langfristig (≥ 4 Jahre) |
| Abhängigkeit vom saisonalen internationalen Tourismus verursacht Umsatzschwankungen | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Begrenztes Premium-Unterkunftsangebot außerhalb der wichtigsten Touristenzonen | -0.15% | In der gesamten Nordprovinz | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wirtschaftliche Volatilität und Währungsschwankungen beeinträchtigen das Investitionsvertrauen in die Hotellerie
Die Kandy Hotels Co. (1938) PLC berichtete, dass eine Rupienentwertung von 7,8 % seit Jahresbeginn bis Juli 2026 und gestiegene Energiepreise die importierten Vorleistungs-, Betriebs- und Lebensmittelkosten ihres Portfolios erhöhten. Dollargebundene Zimmereinnahmen glichen diese Belastung teilweise aus, aber das Unternehmen erklärte, dass die Weitergabe weder unmittelbar noch vollständig erfolgte. Jetwing Hotels Geschäftsführer Dmitri Cooray erklärte im März 2026, dass viele Betreiber die nach Renovierungen erforderlichen Preiserhöhungen von 20–30 % nicht erzielen konnten, um das Renovierungskapital zu rechtfertigen. Der Ausblick der SLTDA für 2026 identifizierte auch engere Finanzierungsbedingungen als Risiken, die Hotel- und Resortinvestitionen begrenzen könnten. Ein teilweiser Ausgleich für rupienbedingte Kosten und Zimmerpreise, die nach der Renovierung nicht ausreichend steigen können, kann Eigentümer mit weniger finanzieller Kapazität zur Verbesserung von Immobilien zurücklassen und die Belastung für die Unterkunftsqualität verlängern.
Begrenzte großflächige Tourismusinfrastruktur schränkt die Expansion über etablierte Reiseziele hinaus ein
Unterkunftsknappheit kann verhindern, dass ein aufstrebendes Reiseziel das Besucherinteresse in ein substanzielles Übernachtungs-Hospitality-Geschäft umwandelt. Die Nordprovinz verfügte im Jahr 2025 über 1.169 registrierte Touristenunterkünfte, ein Niveau, das die Sri Lanka Tourism Development Authority als akute Infrastrukturlücke bezeichnete. Die Projektbewertung der Weltbank vom Dezember 2025 identifizierte schlechte regionale Konnektivität, mangelnden Zugang auf der letzten Meile, unzureichende Grundversorgung und schwache Tourismusinfrastruktur als Einschränkungen in der Nord- und Ostprovinz. Sie verknüpfte diese Einschränkungen zusammen mit begrenzter Diversifizierung, Markenbildung und Förderung mit einem schwächeren Besuchererlebnis und kürzeren Aufenthalten. Diese kombinierten Unterkunfts- und Zugangsbeschränkungen implizieren Vorabinvestitionen für eine nördliche Reiseroute und verzögern den Zeitpunkt, zu dem ein Betreiber Aufenthalte in großem Maßstab verkaufen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Unabhängiges Eigentum unterstützt koordinierte RetreatsUnabhängige Hotels hatten im Jahr 2026 einen Anteil von 61,13 % an der Größe des Sri Lanka Hospitality-Marktes und waren damit das größte Segment. Im Dezember 2025 beschrieb die AAHAASA Collection 2 in Betrieb befindliche Retreats in ihrer unabhängig geführten Kollektion, wobei ein drittes in der Nähe von Hatton für Anfang 2026 geplant war. Aavya Cove Villas in Balapitiya, eines der 2 in Betrieb befindlichen Retreats, verfügt über 12 luxuriöse modernistische Villen. Aarunya verankert den Kreisrundkurs mit einem Bergrefugium, während Aavya seine Strandlage an der Südwestküste einbringt. Die Koordination dieser unterschiedlichen Standorte unter einem Reiseprogramm verleiht den unabhängig geführten Immobilien eine gemeinsame Reiseproposition, während das Eigentum getrennt bleibt.
Kettenhotels sind das am schnellsten wachsende Segment der Hotelbranche in Sri Lanka, mit einer prognostizierten CAGR von 7,2 % im Zeitraum 2027–2032. Browns Hotels & Resorts eröffnete das 41-Zimmer-Hotel Newburgh Ella, The Tea Factory Resort, in Ella am 30. Januar 2026 im Soft-Opening. Melco betreibt Nüwas 113 Luxuszimmer auf den obersten 5 Etagen des City of Dreams Sri Lanka in Colombo. Beide Betriebe bedienen Reiseziele im zentralen Einreise-Touristenkreis, der in der SLTDA-Umfrage von Juli 2024 bis Juni 2025 identifiziert wurde, und positionieren Markenunterkünfte an etablierten Besucherstandorten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unterkunftsklasse:
Mittelklasse trifft auf integriertes LuxussegmentMittel- und obere Mittelklassehotels repräsentierten im Jahr 2026 einen Sri Lanka Hospitality-Marktanteil von 42,26 % und waren damit das größte Segment. Im Jahr 2025 verfügte die registrierte Touristenhotelkategorie der SLTDA über 8.510 Zimmer, gegenüber 8.362 im Jahr 2024, und die SLTDA charakterisierte ihre Expansion als Wachstum im mittleren Preissegment. Die Anzahl der registrierten Betriebe in dieser Kategorie stieg in diesem Zeitraum ebenfalls von 204 auf 211. Diese Kombination deutet darauf hin, dass sich das Angebot an Mittelklassehotels durch zusätzliche registrierte Betriebe sowie Zimmer ausweitet. Die hotelweise Expansion bietet dieser Klasse einen Weg zu mehr Kapazität, ohne von einem einzigen großen Flaggschiff abhängig zu sein.
Luxus wird voraussichtlich das am schnellsten wachsende Segment im Sri Lanka Hospitality-Markt sein, mit einer CAGR von 7,45 % im Zeitraum 2027–2032. John Keells Holdings berichtete, dass die Auslastung im Nüwa, das von Melco Resorts & Entertainment betrieben wird, im Geschäftsjahr 2025/26 einen Aufwärtstrend verzeichnete.[2] Bei Nüwa fiel die steigende Auslastung mit einer Verbesserung des Kasinobetriebs zusammen, sodass die beobachtete Zimmerleistung in ein breiteres Unterhaltungsangebot eingebettet ist.


Nach Buchungskanal:
Intermediäre Reichweite koexistiert mit direkter KonversionOTAs hielten im Jahr 2026 einen Anteil von 46,51 % an den Hospitality-Ausgaben und waren damit das größte Segment. Separat ergab die Besucherausgangsbefragung 2025, dass 62 % der Befragten den Großteil ihrer Unterkunft über internationale Online-Reisebüros (OTAs) wie Booking.com und Expedia buchten. Dies macht Intermediäre zu einem wichtigen Zugangspunkt für Hotels, die Reisende bei der Unterkunftswahl ansprechen möchten. Weitere nicht exklusive Befragtenwege umfassten eine in Sri Lanka ansässige Website oder App für 19 % sowie direkten E-Mail- oder Telefonkontakt mit dem Anbieter für 24 %. Das OTA-Ergebnis identifiziert einen erheblichen Pool von Reisenden, deren wichtigsten Unterkunftsbuchungsweg ein Betrieb verpasst, wenn er sich ausschließlich auf direkte oder lokale Kanäle verlässt.
Direktes Digitalbuchung ist das am schnellsten wachsende Segment im Sri Lanka Hospitality-Markt, mit einer prognostizierten CAGR von 7,85 % im Zeitraum 2027–2032. Im Geschäftsjahr 2025/26 investierte Trans Asia Hotels PLC, Betreiber des Cinnamon Lakeside Colombo, weiterhin in IT- und Buchungsplattformen, um den Buchungsprozess und die Konversionsrate der Gäste zu verbessern. Zu den Initiativen gehörten eine Preisanpassungsfunktion im Buchungsprozess zur Stärkung der Preistransparenz sowie Web-Personalisierungstools zur Verbesserung des Engagements auf der Website. Groß- und traditionelle Agenten bieten einen weiteren Weg, wobei 9 % der Befragten der Besucherausgangsbefragung 2025 für Unterkunftsbuchungen auf einen Reiseveranstalter aus ihrem Heimatland zurückgriffen. Die Preisanpassungsfunktion adressiert Preisungewissheit im Buchungsprozess des Betreibers und verleiht der Direktkanal-Investition eine spezifische Funktion am Reservierungspunkt.
Geografische Analyse
Hospitality-Markt Colombo und Westprovinz
Colombo und die Westprovinz hielten im Jahr 2026 einen Marktanteil von 53,37 % im Sri Lanka Hospitality-Markt und waren damit die größte geografische Region. Die Westprovinz verfügte im Jahr 2025 über 20.433 registrierte Touristenunterkünfte, gegenüber 19.769 im Jahr 2024. Ihre Lage verbindet Colombos kommerzielle Rolle mit dem wichtigsten internationalen Flughafen im Bezirk Gampaha und unterstützt Geschäfts- und Transitunterkünfte. Die SLTDA beschrieb die Provinz als die höchste Konzentration von gehobenen Geschäftshotels und Flughafentransitunterkünften aufweisend. Ihre Zimmer werden in einem Geschäfts- und Transitmarkt verkauft, der nicht von einer einzigen Freizeitattraktion abhängt.
Hospitality-Markt Ostprovinz
Die Ostprovinz ist die am schnellsten wachsende geografische Region mit einem prognostizierten CAGR von 8,9 % im Zeitraum 2027–2032. Die SLTDA meldete dort im Jahr 2025 2.727 registrierte Touristenunterkünfte, gegenüber 2.620 im Jahr 2024, verglichen mit einem nationalen Bestand von 59.578 Zimmern im Jahr 2025. Separat berichtete die SLTDA, im Jahr 2025 11 Tourismusinvestitionsprojekte mit 363 Zimmern im Bezirk Trincomalee erhalten zu haben. Die kommerzielle Chance liegt darin, die Projektzimmer in Trincomalee in Betrieb zu nehmen und das Unterkunftsangebot der Ostprovinz über die bereits verzeichneten Ergänzungen hinaus zu erweitern.
Die Südküste bedient strandfokussierte Urlaube, wobei die SLTDA das Angebot der Südprovinz 2025 als fast ausschließlich für Freizeitreisende beschreibt, die Sonne, Sand und Surfen suchen. Das zentrale Hochland und Hügelland bietet eine Binnenvariante durch das kulturelle Erbe der Zentralprovinz, Teeplantagen und ein kühleres Klima und unterstützt Aufenthalte, die um ein anderes Reiseziel-Erlebnis organisiert sind. Die Nordprovinz hat einen ausgeprägten kulturellen Schwerpunkt in Jaffna, das in der SLTDA-Bewertung 2025 als Kulturhauptstadt des Nordens identifiziert wurde. Innerhalb der anderen Regionen unterstützt die Nordzentroprovinz Kulturpilger und Touristen, die die antiken Hauptstädte Anuradhapura und Polonnaruwa besuchen. Diese Unterschiede bedeuten, dass eine Strandresort-Vorlage zur Südküste passt, nicht aber zu den Kulturerbe-, Teeland- und Pilgeraufenthalten, die die anderen Regionen auszeichnen.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsordnungen werden aus der Perspektive eines Touristenhotelbetreibers verglichen, unter Verwendung des nationalen Regelwerks und eines Colombo-Stadtbeispiels innerhalb der Westprovinz. Die nationale Erneuerung von Touristenhotels erfordert Unterlagen, darunter Versicherung, Brandschutz, Wasserqualität und Gesundheit des Personals. Der Stadtrat von Colombo erteilt in der Stadt jährliche Gewerbelizenzen nach Empfehlungen seiner Abteilungen für Brandschutz, öffentliche Gesundheit und Stadtplanung.[3] Diese Verpflichtungen machen die Lizenzierung zu einer wiederkehrenden Betriebsverpflichtung für Hotels, die der Gewerbeverzeichnis des Stadtrats als gewöhnlichen, lebensmittelbezogenen Handel einstuft.
Regulatorische Tabelle
| Entscheidungsfaktor | Nationales Regime Sri Lanka | Westprovinz (nur Stadt Colombo) |
|---|---|---|
| Zuständige Behörde | Sri Lanka Tourism Development Authority | Schatzamt des Stadtrats von Colombo |
| Wichtige Instrumente oder Richtung | Registrierung und jährlicher Erneuerungsprozess für Touristenhotels | Jährliche kommunale Gewerbelizenzierung für Hotels |
| Kommerzielle Auswirkung | Erneuerungsunterlagen zu Versicherung, Sicherheit, Wasser, Mitarbeitergesundheit und Umweltlizenzierung oder -genehmigung | Abteilungsempfehlungen für die jährliche Genehmigung; Nichteinhaltung kann zur Ablehnung oder einem Schließungsbescheid führen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Attraktivität ist mittel, da die jährliche Erneuerung wiederkehrende Versicherungs-, Sicherheits- und Gesundheitsdokumentation erfordert, während der Ausblick „Keine Änderung” auf der SLTDA-Anweisung beruht, das bestehende Erneuerungssystem bis zur Einführung eines neuen zu verwenden. Das neue Tourismusgesetz wurde mit Änderungen formuliert, als es dem Parlament im Mai 2026 vorgelegt wurde, sodass diese Ankündigung keine in Kraft getretene Änderung dieser Erneuerungspflichten einführt. Colombo ist ebenfalls mittel, was die jährliche Genehmigung durch Brand-, Gesundheits- und Stadtplanungsempfehlungen widerspiegelt, mit einem Ausblick „Keine Änderung”, der auf diesem wiederkehrenden lokalen Prozess basiert. Für ein Touristenhotel in Colombo ist die Pflege beider Erneuerungsunterlagen Teil der Sicherung der Betriebskontinuität, wobei nationale Zertifizierung und kommunale Genehmigung unterschiedliche Zwecke erfüllen.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich folgt Hospitality-Inputs, Buchungsvertrieb und der Bereitstellung von Unterkunft mit angeschlossener Gastronomie. Die Bewertung der SLTDA und des UN-Tourismus führt Beschaffungsverluste auf die Abhängigkeit von importierten Lebensmitteln, Getränken, Wäsche, Ausrüstung und Marken-Wellnessprodukten zurück. Destination-Management-Unternehmen koordinieren den Inbound-Tourismus und leiten Zahlungen an Unterkunfts-, Transport-, Aktivitäts- und Dienstleistungsanbieter weiter. Diese Verbindungen machen die Werterhaltung sowohl von den Lieferanten hinter einem Hotelaufenthalt als auch von dem kommerziellen Weg abhängig, über den dieser Aufenthalt seinen Kunden erreicht.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Hospitality-Inputversorgung | Textil- und Ausstattungslieferanten wie SAB Group; Ausrüstungslieferanten wie Legends Hotel Supplies (Pvt.) Ltd. | Verkauf von Wäsche, Gästeausstattung und Hotelausrüstung | Abhängigkeit von importierten Hospitality-Inputs | Geeignete inländische Alternativen qualifizieren und gleichzeitig Spezialimporte beibehalten |
| Buchungs- und Reisevertrieb | Lizenzierte Reisebüros wie A Baur & Co. Travel (Pvt) Ltd und 360 Tours Lanka | Lieferantenseitige Buchungsprovisionen unter vereinbarten Vereinbarungen | Provisionskosten bei vermittelten Buchungen | Agentenreichweite mit Direktreservierungen kombinieren und Nettobuchungseinnahmen vergleichen |
| Unterkunft und angeschlossene Gastronomie | Hotelbetreiber wie John Keells Hotels PLC und Tangerine Beach Hotels PLC | Einnahmen aus belegten Zimmern und Speisen-und-Getränke-Verkäufen | Exposition gegenüber ungefüllter Zimmerkapazität | Aufenthalte mit relevanter Gastronomie bündeln und Serviceeinsatz an die Auslastung anpassen |
| Quelle: Mordor Intelligence | ||||
Importexposition und Intermediärprovisionen beeinflussen, wie viel des Werts eines Aufenthalts den Unterkunftsbetreiber erreicht. Inputkäufe vergüten Lieferanten, während Destination-Management-Unternehmen Zahlungen an Hotels und andere Dienstleistungsanbieter weiterleiten. Tangerine Beach Hotels PLC erfasst Einnahmen für belegte Zimmer täglich und Speisen-und-Getränke-Verkäufe bei deren Entstehung. Das Hotel verdient durch die Bereitstellung des Aufenthalts und der Gastronomie, aber das Füllen eines Zimmers eliminiert nicht die Lieferantenzahlungen und Vertriebsgebühren, die mit diesem Verkauf verbunden sind.
Wettbewerbslandschaft
Marktkonzentration
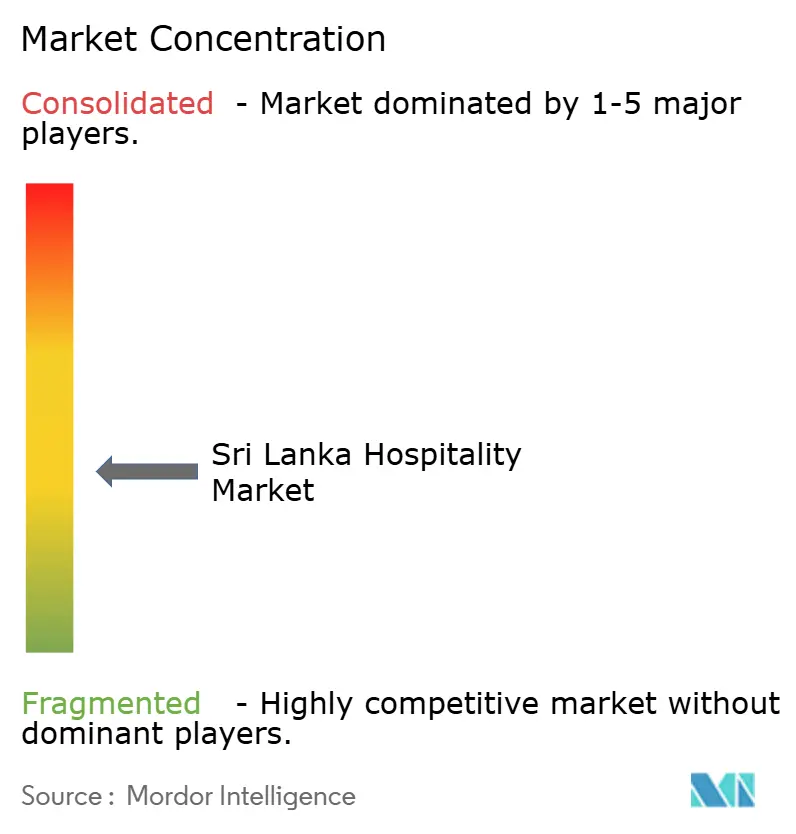
Der Wettbewerb im Sri Lanka Hospitality-Markt ist relativ fragmentiert, mit unabhängigen Betrieben neben inländischen Hotelportfolios und internationalen Marken. Jetwing Hotels Ltd. betreibt Hotels in ganz Sri Lanka, während Cinnamon Hotels & Resorts (John Keells Holdings) im Geschäftsjahr 2025/26 3 Colombo-Hotels und 9 Sri-Lanka-Resorts umfasste. Die Sri-Lanka-Kollektion von Aitken Spence Hotels umfasst Earl's Regency, Amethyst Resort und The Rainforest Eco Lodge. Minor Hotels (Anantara, Avani) besitzt 100 % des Anantara Kalutara Resort, während das Markenportfolio von Hilton Worldwide - Sri Lanka das Hilton Colombo und das Hilton Yala Resort umfasst. Die Kombination aus Colombo-Hotels und Sri-Lanka-Resorts bei Cinnamon bietet einen Weg, Stadt- und Resortaufenthalte innerhalb eines einzigen inländischen Portfolios zu bedienen.
John Keells Holdings und Melco Resorts & Entertainment eröffneten das City of Dreams Sri Lanka in Colombo am 2. August 2025 und kombinierten Hotel-, Kasino- und Einzelhandelsbetriebe. John Keells Holdings berichtete für das integrierte Resort im Geschäftsjahr 2025/26, seinem ersten vollständigen Jahr nach Inbetriebnahme der verbleibenden Komponenten, ein positives Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisation (EBITDA). In diesem Jahr hatten Konferenz- und Veranstaltungsflächen im Cinnamon Life Hotel innerhalb des Resorts begonnen, das Interesse lokaler und internationaler Veranstalter zu wecken. Ein positives EBITDA auf Resortebene stützt das integrierte Betriebsmodell, während das Interesse der Veranstalter auf potenzielle Konferenz- und Veranstaltungsaufenthalte für Cinnamon Life hindeutet.
Im August 2026 übernahm Accor das Management von 2 Softlogic-Hotels, die als Pullman Colombo City Centre und Pullman Bentota Resort & Spa betrieben werden. Hotel Developers (Lanka) Ltd, der staatliche Eigentümer des Hilton Colombo, meldete für das im Jahr 2025 endende Geschäftsjahr seinen ersten Gewinn seit 2017. Das Touristenhotel-Registrierungsverfahren der SLTDA erfordert eine physische Inspektion anhand der im Amtsblatt veröffentlichten Mindestkriterien, und wenn die Kriterien nicht erfüllt sind, kann die SLTDA Zeit zur Einhaltung einräumen oder eine geeignete Kategorie auf der Grundlage der verfügbaren Einrichtungen und Dienstleistungen festlegen. Ein Hotel kann daher nicht davon ausgehen, dass seine beabsichtigte Kategorie registriert wird, sodass Einrichtungs- und Serviceentscheidungen sowohl regulatorisches als auch kommerzielles Gewicht haben. Die Managementverträge von Accor erweitern seine operative Präsenz, während die Hotelimmobilien und die damit verbundenen Eigentumsrenditen bei Softlogic verbleiben.
Führende Unternehmen der sri-lankischen Gastgewerbebranche
-
Jetwing Hotels Ltd.
-
Cinnamon Hotels & Resorts (John Keells Holdings)
-
Aitken Spence Hotels
-
Minor Hotels (Anantara, Avani)
-
Hilton Worldwide - Sri Lanka
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sri Lanka Hospitality-Markt Unternehmen in diesem Bericht
- Jetwing Hotels Ltd.
- Cinnamon Hotels & Resorts (John Keells Holdings)
- Aitken Spence Hotels
- Hilton Worldwide - Sri Lanka
- Marriott International - Sri Lanka
- Shangri-La Hotels Lanka
- Minor Hotels (Anantara, Avani)
- Aman Resorts
- Mövenpick Hotels & Resorts
- Taj Hotels (IHCL)
- Galle Face Hotel Group
- Citrus Leisure PLC
- Theme Resorts & Spas
- Mandara Hotels & Resorts
- Ceylon Hotels Corporation
- Uga Escapes
- Serendib Leisure (LOLC Holdings)
- Cantaloupe Hotels
- Renuka City Hotels PLC
- LSR Hotels
Wichtige Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen die Wiederverwendung von Tourismusimmobilien mit Unterkunftsangeboten, die geplante Zielverbesserungen ergänzen könnten. Am 27. Juli 2026 genehmigte das Kabinett die Einladung geeigneter Investoren, Tourismusnutzungen für Präsidentenhäuser in Bentota, Kataragama, Mahiyanganaya, Embilipitiya und Anuradhapura durch Langzeitpachten vorzuschlagen. Am 7. September 2026 genehmigte das Kabinett eine Empfehlung zur Vergabe von Designberatungsleistungen für geplante Einrichtungs- und Attraktionsstandortverbesserungen in Dambulla/Sigiriya und Trincomalee. Die Wiederverwendung von Immobilien kann Anlage für Anlage bewertet werden, während zielgebundene Unterkünfte von der Bereitstellung von Einrichtungen abhängen, die einen Übernachtungsaufenthalt attraktiver machen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthemmnis | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Kleine Unterkunft durch Wiederverwendung staatlicher Häuser | Politische Unterstützung für die touristische Nutzung bestehender staatlicher Häuser | Geeignete Tourismus-Immobilieninvestoren | Unterkunftsviabilität und Umwandlungsökonomie vor der Beantragung eines Pachtvertrags bewerten | Umwandlungskosten im Verhältnis zu erzielbaren Unterkunftseinnahmen | Potenzielle Boutique-Unterkunftsbetreiber |
| Übernachtungsangebote rund um Dambulla und Sigiriya | Geplante Besuchereinrichtungen und Attraktionsstandortverbesserungen | Reisende, die Aufenthalte rund um Kulturerbe-Attraktionen wählen | Unterkunftspakete entwickeln, die nutzbare Zielverbesserungen ergänzen | Abhängigkeit von der Bereitstellung unterstützender Arbeiten | Heritance Hotels und Ceylon Hotels Corporation |
| Zielgebundene Aufenthalte in Trincomalee | Ein geplantes Zielverbesserungsprogramm | Besucher, die Übernachtungsaufenthalte in Trincomalee in Betracht ziehen | Unterkunftsverpflichtungen parallel zur Einrichtungsbereitstellung staffeln | Zeitplan der geplanten Infrastruktur und Einrichtungen | Unterkunfts- und angeschlossene Hospitality-Dienstleistungsanbieter in Trincomalee |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance besteht darin, ein tragfähiges Übernachtungsangebot mit Tourismusinvestitionen zu verbinden, ohne den Unterkunftsfall davon abhängig zu machen, dass ein gesamtes Programm auf einmal umgesetzt wird. Die Wiederverwendung staatlicher Immobilien erfordert ein Unterkunftskonzept, das seine eigene Umwandlungsökonomie tragen kann, während zielgebundene Aufenthalte mit der Nutzbarkeit unterstützender Einrichtungen wachsen können. Dies ermöglicht es, die Unterkunftsinvestition nach ihrer eigenen Ertragskraft zu beurteilen, wobei spätere Zielverbesserungen eine Grundlage für die Expansion bieten.
Neueste Industrielle Entwicklungen in Sri Lanka Hospitality-Markt
- Aug 2026: Accor übernahm das Management von 2 Softlogic-Hotels in Sri Lanka, die als Pullman Colombo City Centre und Pullman Bentota Resort & Spa betrieben werden.
- Jun 2026: Resplendent Ceylon eröffnete die Wild Coast Tented Lodge in Yala mit Verbesserungen des Gästeerlebnisses, die die Verbindung zur Umgebung vertiefen sollen, wieder.
Sri Lanka Hospitality-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Sri Lanka Hospitality-Markt misst die jährlichen Ausgaben von Besuchern und Einwohnern in Sri Lanka für Hospitality-Dienstleistungen, einschließlich Unterkunft, Speisen und Getränke vor Ort sowie eng damit verbundene Reise- und Freizeitdienstleistungen, die direkt dem Hospitality-Ausgabenkorb zugeordnet sind. Er umfasst Dienstleistungen, die von Ketten- und unabhängigen Anbietern über alle Unterkunftsklassen und Buchungskanäle in ganz Sri Lanka angeboten werden.
Ausschlüsse des Geltungsbereichs: Internationale Fluggesellschaftseinnahmen, Fernverkehr außerhalb Sri Lankas, allgemeine Einzelhandelsausgaben, die nicht direkt an Hospitality-Dienstleister gezahlt werden, sowie Reise- und Freizeitdienstleistungen, die nicht direkt dem Hospitality-Ausgabenkorb zugeordnet sind, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Kettenhotels
- Unabhängige Hotels
- Nach Unterkunftsklasse
- Luxus
- Mittel- und oberes Mittelsegment
- Budget und Economy
- Serviced Apartments
- Nach Buchungskanal
- Direktdigital
- OTAs
- Unternehmens-/MICE-Buchungen
- Großhandel und traditionelle Agenten
- Nach geografischer Region
- Colombo und Westprovinz
- Südküste
- Zentral- und Hochland
- Ostprovinz
- Nordprovinz
- Andere Regionen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung stützt sich auf Quellen wie die Jahresberichte der Sri Lanka Tourism Development Authority (SLTDA) und ihre Besucherbefragung 2024–2025 zu Ankünften, Unterkunftskapazität, Besuchszweck und Reisemustern, wirtschaftliche Überprüfungen der Zentralbank von Sri Lanka zu Tourismuseinnahmen, Inflation und Wechselkursbedingungen sowie Länderanleitungen des Board of Investment of Sri Lanka und des U.S. Commercial Service zu Investitionsprioritäten, Tourismusdienstleistungen und dem Kontext der Hotelentwicklung.
Jahresberichte von Unternehmen, Investorenpräsentationen, Einreichungen und seriöse sri-lankische Wirtschaftspresse können Informationen zu Betriebsleistung, Immobilieneröffnungen und Investitionsplänen liefern, während unabhängige Indikatoren zur Überprüfung von Marktsignalen verwendet werden. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews mit Hoteleigentümern und -managern, Ketten- und unabhängigen Betreibern, Unterkunftsverbänden, Buchungsintermediären sowie Tourismus- oder Hospitality-Behörden in Sri Lanka können Annahmen zu Nachfrage, Preisen, Auslastung, Kosten, Vertrieb und regionalem Angebot testen. Eine gezielte Befragung von Funktionsleitern und operativen Managern kann kanal- und betriebsspezifische Muster klären, während primäre Erkenntnisse sekundäre Befunde überprüfen, fehlende Beobachtungen identifizieren und Schätzungen triangulieren. Analysten erfassen ungelöste Lücken und begrenzen sie mit den besten verfügbaren unabhängigen Indikatoren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 30 % | CXOs: 15 % | |
| Mittleres Segment: 45 % | Funktions-/Einheitsleiter: 40 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit den jährlichen Hospitality-Ausgaben in Sri Lanka und verteilt diese auf Unterkunft, Speisen und Getränke vor Ort sowie direkt zugeordnete Reise- und Freizeitdienstleistungen; anschließend werden die resultierenden Werte anhand selektiver Anbieterumsatz-Zusammenfassungen und des Stichproben-Durchschnittstarifes multipliziert mit dem belegten Zimmervolumen überprüft. Eine multivariate Regression setzt die Nachfrage in Beziehung zu Besucherankünften und inländischen Reiseindikatoren, registriertem Unterkunftsangebot, Auslastung und Durchschnittstarifen, Saisonalität sowie Buchungskanalmustern. Eine Szenarioanalyse testet, wie Veränderungen bei Reisebedarf, Preisen oder Währungsbedingungen die Prognose verändern.
Anbietertyp, Unterkunftsklasse, Buchungskanal und regionale Anteile werden aus Unterkunfts- und Unternehmensverzeichnissen, SLTDA-Zimmer- und Besucherstatistiken, verfügbaren Betriebsdaten sowie Stichproben zu Preis- und Auslastungsnachweisen aufgebaut, wobei jede Achse mit dem nationalen Gesamtwert abgeglichen wird. Primärinterviews helfen Analysten, Annahmen auf Variablenebene zu testen und ungewöhnliche Bewegungen zu erklären, ohne Meinungen durch beobachtete Daten zu ersetzen. Wo selektive Bottom-up-Überprüfungen keinen vollständigen Anbieter- oder Transaktionsdatensatz aufweisen, begrenzen Analysten Schätzungen mit dokumentierten Angebots- und Betriebsindikatoren und behalten den Top-down-Gesamtwert als übergeordneten Rahmen bei.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Tourismus- und Wirtschaftsreihen, Unterkunftsangebot, Unternehmensoffenlegungen und unabhängige Betriebssignale und untersuchen dann inkonsistente Definitionen, ungewöhnliche Bewegungen und wesentliche Abweichungen zwischen Top-down- und selektiven Anbieterüberprüfungen vor der Freigabe. Eine zweite Überprüfung kontrolliert Quelldaten, Einheiten, Abdeckung, Segmentanteile und Prognoseeingaben, wobei eine Nachverfolgung der Befragten ausgelöst wird, wenn eine Antwort mit dokumentierten Betriebsnachweisen in Konflikt steht oder eine wesentliche Annahme unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen erneuert, wenn ein wesentliches Ereignis die Reisebedarf, das Angebot, die Preise oder die Betriebsbedingungen verändert, und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der Sri Lanka Hospitality-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Sri Lanka Hospitality-Markt misst die jährlichen Ausgaben von Besuchern und Einwohnern in Sri Lanka für Hospitality-Dienstleistungen, einschließlich Unterkunft, Speisen und Getränke vor Ort sowie eng damit verbundene Reise- und Freizeitdienstleistungen, die direkt dem Hospitality-Ausgabenkorb zugeordnet sind.
Zu den wesentlichen Unterschieden in der Forschungsmethodik zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression setzt die Nachfrage in Beziehung zu Besucherankünften und inländischen Reiseindikatoren, registriertem Unterkunftsangebot, Auslastung und Durchschnittstarifen, Saisonalität sowie Buchungskanalmustern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,05 Milliarden USD (2027) | |
| Kommerzieller Forschungsverlag A | 4,2 Milliarden USD (2024) | Auf Basis seines Ausgangswerts von 2024 liegt diese Schätzung 37,7 % über dem Wert dieses Berichts für 2027 von 3,05 Milliarden USD, 3 Jahre später. Die angegebene Einbeziehung von Restaurants, Cafés, Bars, Reisebüros, Reiseveranstaltern und Eventplanern erweitert den gemessenen Dienstleistungskorb. |
| Kommerzieller Forschungsverlag B | 4,59 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 50,5 % über dem Wert dieses Berichts für 2027 von 3,05 Milliarden USD, 2 Jahre später. Seine Definition umfasst Reisedienstleistungen, ohne sie auf Dienstleistungen zu beschränken, die mit einem Hospitality-Kauf verbunden sind. |
Die Analysten von Mordor Intelligence triangulieren offizielle Tourismus- und Wirtschaftsreihen, Unterkunftsangebot, Unternehmensoffenlegungen und unabhängige Betriebssignale und untersuchen dann inkonsistente Definitionen, ungewöhnliche Bewegungen und wesentliche Abweichungen zwischen Top-down- und selektiven Anbieterüberprüfungen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sri Lanka Hospitality-Markt und wie ist der Wachstumsausblick?
Der Wert im Jahr 2026 betrug 2,84 Milliarden USD. Es wird geschätzt, dass er von 3,05 Milliarden USD im Jahr 2027 auf 4,25 Milliarden USD bis 2032 wächst, bei einem CAGR von 6,85 % im Zeitraum 2027–2032.
Was unterstützt die Nachfrage nach Hospitality-Dienstleistungen in Sri Lanka?
Kulturelle Rundkurse, Wildtiere und Ayurveda unterstützen die Nachfrage, mit 12.977 Touristenankünften, die im Jahr 2025 als Gesundheits-/Ayurveda-Reisende klassifiziert wurden.
Welcher Hoteltyp führt bei den Hospitality-Ausgaben in Sri Lanka?
Unabhängige Hotels hielten den größten Anteil an den Hospitality-Ausgaben mit 61,13 % im Jahr 2026.
Welche Unternehmen sind die wichtigsten Hospitality-Anbieter in Sri Lanka?
Zu den wichtigsten Anbietern gehören Jetwing Hotels Ltd., Cinnamon Hotels & Resorts (John Keells Holdings), Aitken Spence Hotels, Minor Hotels (Anantara, Avani) und Hilton Worldwide - Sri Lanka.
Was schränkt Hotelinvestitionen und -erneuerungen in Sri Lanka ein?
Die Kandy Hotels Co. (1938) PLC meldete Kostendruck im Portfolio neben einer Rupienentwertung von 7,8 % seit Jahresbeginn bis Juli 2026. Dollargebundene Zimmereinnahmen boten einen teilweisen, verzögerten Ausgleich und veranschaulichen die Herausforderung, höhere Kosten weiterzugeben.
Welche sri-lankischen Regionen führen und wachsen am schnellsten bei den Hospitality-Ausgaben?
Colombo und die Westprovinz führten mit einem Anteil von 53,37 % im Jahr 2026, während die Ostprovinz mit einem CAGR von 8,9 % im Zeitraum 2027–2032 wachsen soll.