
- Ägypten
- Argentinien
- Brasilien
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Italien
- Japan
- Kanada
- Kroatien
- Malediven
- Marokko
- Mexiko
- Niederlande
- Österreich
- Rumänien
- Schweden
- Schweiz
- Singapur
- Spanien
- Sri Lanka
- Südafrika
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des Malaysia-Hospitality-Markts durch Mordor Intelligence
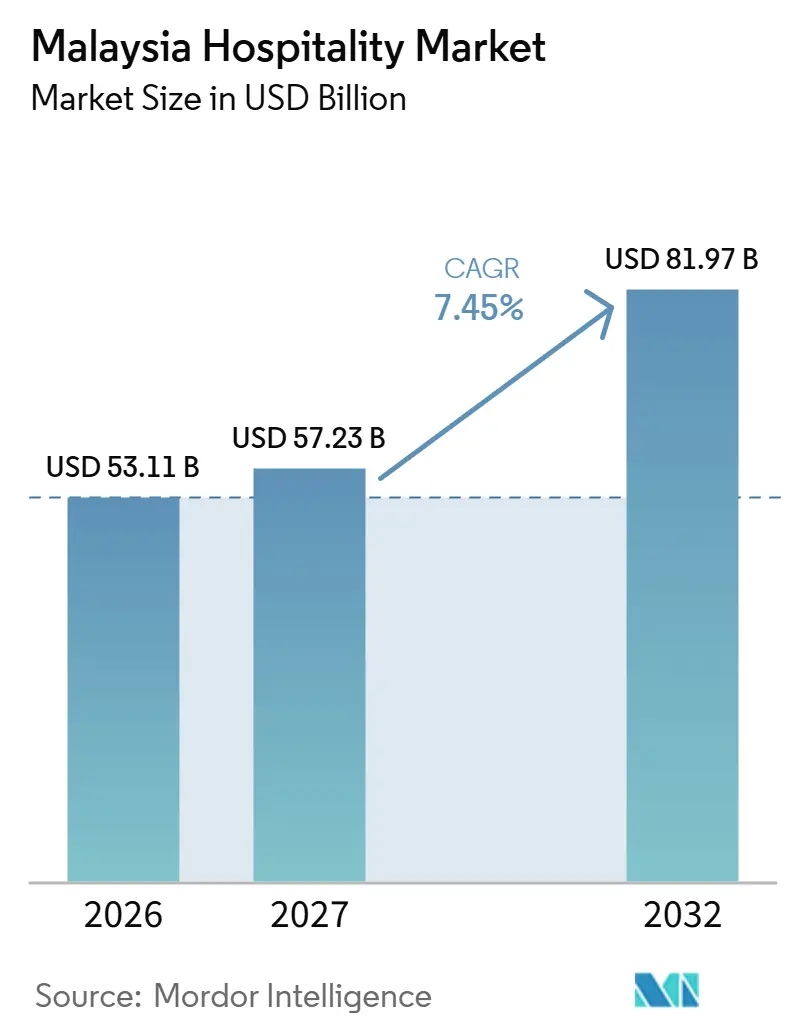
Die Größe des Malaysia Hospitality-Markts wird voraussichtlich von 53,11 Milliarden USD im Jahr 2026 und 57,23 Milliarden USD im Jahr 2027 auf 81,97 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,45 % zwischen 2027 und 2032.
Malaysias Tourismusförderung und neue Hotel- und Suite-Formate können die Gründe, aus denen Reisende bezahlte Übernachtungsaufenthalte wählen, erweitern. Der digitale Vertrieb verbindet dieses Interesse mit Unterkunftsangeboten, während der Druck durch Personalkosten und Provisionen das einbehaltene Zimmereinkommen zum zentralen Element des Investitionsfalls macht. Die Wasserversorgungsunterbrechung in Kota Kinabalu, die im August 2026 nach Reparaturen an undichten Leitungen und einem Stromausfall im Moyog-Aufbereitungswerk begann, führte zu Buchungsstornierungen und verkürzten Hotelaufenthalten, bevor sich die Versorgung wieder normalisierte. Die Zuverlässigkeit der Versorgungsinfrastruktur tritt neben Personalkosten und Provisionen als Voraussetzung dafür, dass zusätzliches Zimmerangebot in einbehaltene Erträge umgewandelt werden kann.
Wichtigste Erkenntnisse des Berichts
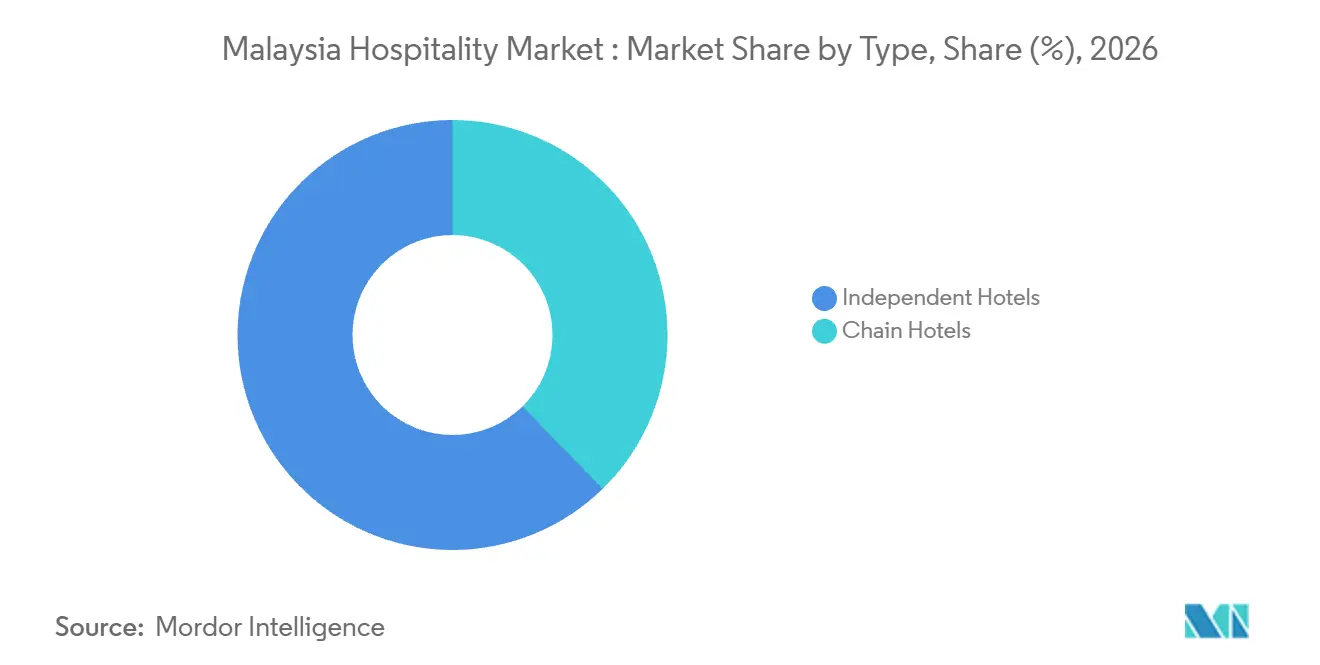
- Nach Hoteltyp hielten unabhängige Hotels im Jahr 2026 einen Marktanteil von 62,32 % am Malaysia Hospitality-Markt, während Kettenhotels mit einer CAGR von 10,4 % zwischen 2027 und 2032 das am schnellsten wachsende Segment darstellen.
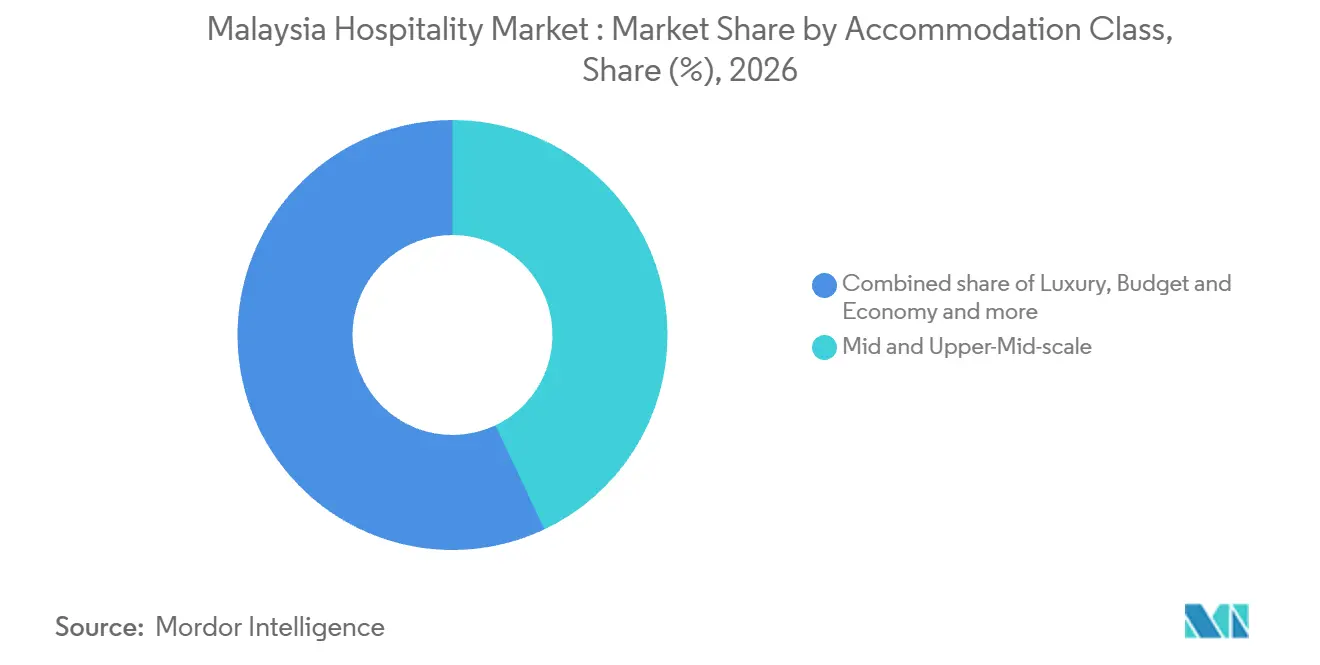
- Innerhalb der Unterkunftsklassen entfielen auf Mittel- und obere Mittelklassehotels im Jahr 2026 ein Anteil von 42,96 % an der Marktgröße des Malaysia Hospitality-Markts, wobei Luxus mit einer CAGR von 13,4 % zwischen 2027 und 2032 am schnellsten wachsen soll.
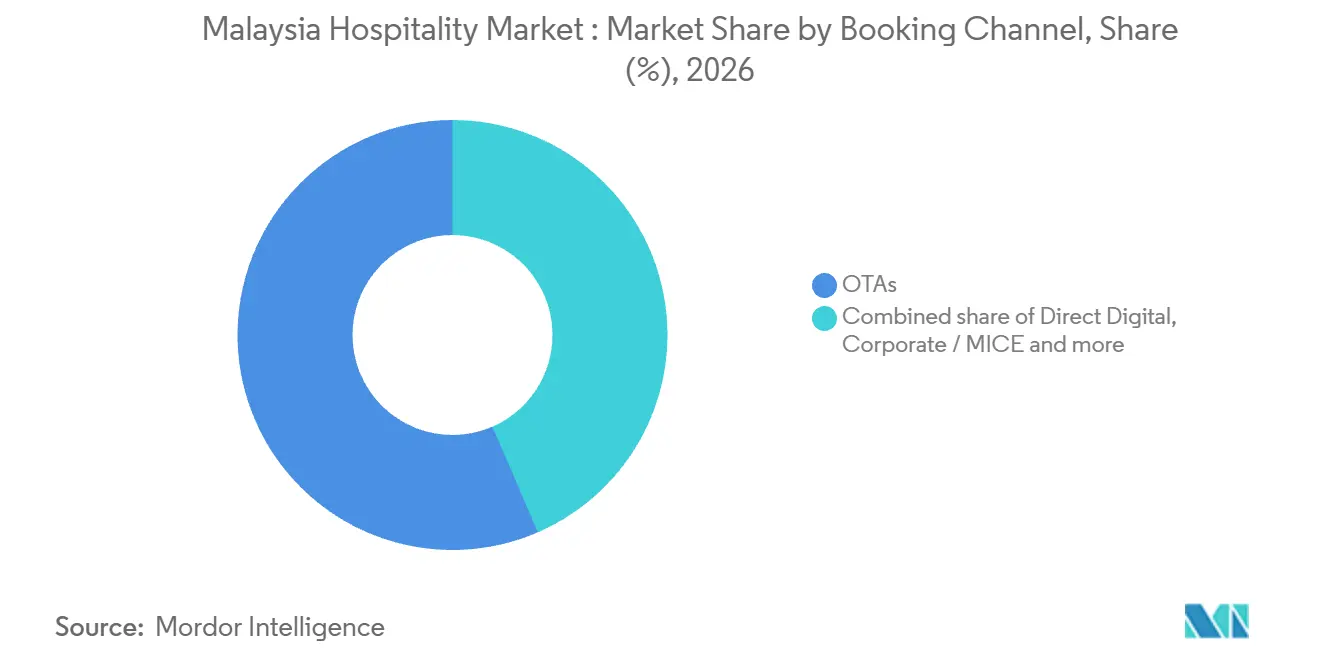
- Bei den Buchungskanälen führten OTAs mit einem Marktanteil von 56,51 % im Jahr 2026, während direktes digitales Buchen mit einer CAGR von 15,3 % zwischen 2027 und 2032 am schnellsten wachsen soll.
- Geografisch hielt Zentralmalaysia im Jahr 2026 einen Marktanteil von 48,76 %, und Ostmalaysia soll mit einer CAGR von 11,5 % zwischen 2027 und 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Post-COVID-Tourismusförderung „Visit Malaysia 2026” | +3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Beschleunigte Luxuspipeline in Kuala Lumpur & Penang | +2.5% | Kuala Lumpur und Penang | Mittelfristig (2–4 Jahre) |
| OTA-Dominanz steigert die Zimmernacht-Konversion | +1.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Infrastrukturausbau (RTS Link, ECRL) soll Sekundärstädte erschließen | +1.5% | Bukit Chagar in Johor Bahru | Langfristig (≥ 4 Jahre) |
| Nischen-ESG-zertifizierte Resorts erzielen Premium-ADR (unter dem Radar) | +0.3% | Subang Jaya in Selangor | Mittelfristig (2–4 Jahre) |
| E-Sport-Themenhotels erschließen die Nachfrage der Millennials (unter dem Radar) | +0.2% | Petaling Jaya in Selangor | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Post-COVID-Tourismusförderung „Visit Malaysia 2026”
Die Tourismusförderung gibt Unterkunftsbetreibern einen nationalen Rahmen zur Nachfrageentwicklung auf Basis einer bereits erheblichen Gästebasis. Tourism Malaysia startete Visit Malaysia 2026 am 1. Januar 2026 mit Begrüßungszeremonien an 55 Einreisepunkten und strategischen Standorten in allen 13 Bundesstaaten. Malaysias Beherbergungsbetriebe verzeichneten im Jahr 2025 104,4 Millionen Gäste, gegenüber 102,6 Millionen im Jahr 2024, einschließlich in- und ausländischer Gäste. Diese Breite gibt Hotels die Möglichkeit, Zielortpromotion mit Übernachtungsitineraren für sowohl einheimische als auch einreisende Reisende zu verknüpfen. Die internationalen Besucherankünfte erreichten von Januar bis August 2026 28,8 Millionen, ein Anstieg von 1,8 % gegenüber 28,2 Millionen im gleichen Zeitraum 2025 – ein moderater Zuwachs in den ersten 8 Monaten der Kampagne.
Beschleunigte Luxuspipeline in Kuala Lumpur & Penang
Luxusentwicklungen können das Premium-Unterkunftsangebot erweitern, wenn neue Objekte unterschiedliche Aufenthaltsarten bedienen. Soori Penang eröffnete am 15. Januar 2026 in George Town mit einem Boutique-Luxusformat, das auf das kulturelle Erbe der Stadt ausgerichtet ist. Bis zum 28. Juni 2026 hatte Hilton Reservierungen für sein 268-Suite-Waldorf Astoria Kuala Lumpur eröffnet, das am 30. Oktober 2026 Gäste empfangen sollte. Die Eröffnung in George Town bietet kulturerbeorientierten Reisenden eine betriebsbereite Boutique-Option, während das Allsuite-Projekt in der Hauptstadt eine buchbare Option vor seiner geplanten Eröffnung bereitstellt.
OTA-Dominanz steigert die Zimmernacht-Konversion
Online-Reisebüros (OTAs) bieten Hotels einen wiederkehrenden Weg zur Unterkunftsauswahl, wobei Reisende in unterschiedlichen Frequenzen zurückkehren. In der Verbraucherumfrage der Malaysia Competition Commission (MyCC) vom Juni 2025 gaben 40 % der Befragten an, OTA-Unterkunftsbuchungsplattformen 1 bis 2 Mal pro Jahr zu nutzen. Weitere 20 % gaben an, diese Plattformen mehr als 5 Mal pro Jahr zu nutzen. Diese Muster schaffen wiederkehrende Möglichkeiten für teilnehmende Objekte, für einen Aufenthalt in Betracht gezogen zu werden, auch unter häufigeren Plattformnutzern.
Infrastrukturausbau (RTS Link, ECRL) soll Sekundärstädte erschließen
Verkehrsinvestitionen können die Standorte erweitern, an denen Unterkunfts- und Tagungseinrichtungen ein kohärentes Entwicklungsangebot bilden. Im Februar 2025 unterzeichneten MRT Corp und Sunway Group über ihre Immobiliensparte eine Vereinbarung für ein gemischt genutztes Projekt neben dem Bukit Chagar RTS Link-Bahnhof in Johor Bahru. Das Projekt umfasste geplante Unterkünfte und Tagungsräume für Touristen und Geschäftsreisende. Die Zusammenführung dieser Nutzungen bietet eine potenzielle Grundlage für Übernachtungsbesuche im Zusammenhang mit Tagungen innerhalb der geplanten Hospitality-Komponente.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lohnkosteninflation nach der Mindestlohnerhöhung 2025 | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Langsame Visabearbeitung für Schwellenmärkte | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Belastung der städtischen Versorgungsinfrastruktur durch rasche Hotelverdichtung (unter dem Radar) | -0.2% | Kota Kinabalu in Sabah | Kurzfristig (≤ 2 Jahre) |
| Hohe OTA-Provisionen belasten die Margen unabhängiger Hotels (unter dem Radar) | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lohnkosteninflation nach der Mindestlohnerhöhung 2025
Nach der Mindestlohnerhöhung 2025 schränken höhere Personalkosten die Erträge ein, die Hotels aus dem Unterkunftsverkauf einbehalten können. Im Oktober 2024 erwartete der Malaysian Association of Hotels, dass die zum 1. Februar 2025 wirksame Erhöhung den Hotelkosten Druck bereiten würde, einschließlich Überstunden an Wochenenden, Feiertagen und Stoßzeiten. Wo Mitarbeiter vom Mindestlohn betroffen sind, erzeugt die Beibehaltung desselben Personalmusters einen höheren Lohnaufwand für den Zimmerbetrieb. Im September 2026 erklärte MAH Sarawak-Vorsitzender John Teo, dass Mindestlöhne die Hotelbetriebskosten erhöht hätten und Hotels die zusätzlichen Kosten nicht vollständig an die Verbraucher weitergeben könnten. Wenn ein Objekt seinen Nachtpreis konstant hält, verbleibt durch den zusätzlichen Lohnaufwand weniger Umsatz für die Instandhaltung oder Reinvestition. Sarawak-Betreiber können sich nicht allein auf Preiserhöhungen verlassen, um die Erträge gegenüber der gemeldeten Lohnbelastung zu erhalten.
Langsame Visabearbeitung für Schwellenmärkte
Unterbrechungen im Visasystem können den Zeitpunkt verzögern, zu dem ein einreisender Reisender eine datierte Hotelbuchung bestätigen kann. Am 10. Februar 2026 meldete Malaysias Hohe Kommission in Bangladesch, dass ein Ausfall des MyVISA-Portals bangladeschische Visaantragsteller verzögerte und voraussichtlich Reisepläne beeinträchtigen würde. Das Einwanderungsamt listete das Portal am 19. Februar 2026 als wieder zugänglich auf. Für Unterkunftsbetreiber, die betroffene Besucher bedienen, schafft eine Unterbrechung Unsicherheit darüber, ob eine geplante Ankunft innerhalb des ursprünglichen Reisefensters zu einer Übernachtungsbuchung werden kann. Selbst eine vorübergehende Bearbeitungsbarriere kann den verfügbaren Zeitraum zur Bestätigung eines Aufenthalts verkürzen und Hotels einem verzögerten Eingang datumsspezifischer Zimmernachfrage aussetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Unabhängige Größe trifft auf KettenexpansionUnabhängige Hotels machten im Jahr 2026 einen Anteil von 62,32 % an der Marktgröße des Malaysia Hospitality-Markts aus und waren damit das größte Segment nach Typ. Im Jahr 2025 bot das unabhängig geführte Lloyd's Inn Kuala Lumpur 110 Zimmer in 10 Zimmerkategorien in Imbi an. Diese Bandbreite gibt einem unabhängigen Hotel die Möglichkeit, unterschiedliche Aufenthaltsanforderungen durch den Unterkunftsmix eines einzelnen Objekts zu bedienen.
Kettenhotels sollen das am schnellsten wachsende Segment nach Typ sein, mit einer CAGR von 10,4 % zwischen 2027 und 2032. Hilton eröffnete im Juni 2026 sein 251-Zimmer-Strandresort Hilton Burau Bay Langkawi Resort in Langkawi. Die abgeschlossene Eröffnung fügte Resortunterkünfte unter der Flaggschiffmarke der Gruppe hinzu. Dies schafft einen Weg für die Kettenexpansion durch zusätzliches zielortspezifisches Zimmerangebot, wobei die Strandlage des Hotels das Aufenthaltsangebot prägt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unterkunftsklasse:
Mittelklassebreite und LuxusinvestitionenMittel- und obere Mittelklassehotels repräsentierten im Jahr 2026 einen Marktanteil von 42,96 % am Malaysia Hospitality-Markt und waren damit das größte Unterkunftssegment. HARRIS Hotel & Conventions Sunshine Penang eröffnete am 3. Juli 2026 in Ayer Itam. STR klassifiziert HARRIS als obere Mittelklassekette und identifiziert Ascott International Management (2001) Pte Ltd als Betreiber. Das Penang-Objekt bot im Juli 2026 284 Einheiten in HARRIS Rooms, HARRIS Suites und HARRIS Family Suites an, mit Grundrissen für Kurzzeitgäste und größere Gruppen. Dieses gruppenorientierte Angebot bringt ein oberes Mittelklasse-Kettenformat zu Käufern, deren Unterkunftsbedarf über ein standardmäßiges Einzelzimmer hinausgeht.
Luxus soll das am schnellsten wachsende Unterkunftssegment sein, mit einer CAGR von 13,4 % zwischen 2027 und 2032. Hyatt eröffnete am 7. August 2025 das Park Hyatt Kuala Lumpur, ein Luxushotel mit 252 Gästezimmern und Suiten.[1] Seine Lage zwischen den Etagen 75 und 114 des Merdeka 118, dem höchsten Wolkenkratzer im asiatisch-pazifischen Raum, verbindet das Zimmerangebot mit einer Wahrzeichen-Adresse in der Hauptstadt.


Nach Buchungskanal:
OTA-Reichweite und direkte BeziehungenOTAs waren das größte Buchungskanalsegment mit einem Marktanteil von 56,51 % im Jahr 2026. In der Verbraucherumfrage der MyCC vom Juni 2025 gaben 90 % der Befragten an, OTAs zur Unterkunftsentdeckung und -buchung in Malaysia zu nutzen. Diese breite Verbraucherreichweite gibt Hotels einen Weg zur Berücksichtigung innerhalb eines gemeinsamen Umfelds zur Unterkunftssuche.
Direktes digitales Buchen soll das am schnellsten wachsende Segment sein, mit einer CAGR von 15,3 % zwischen 2027 und 2032. MyCC berichtet, dass malaysische Objekte traditionelles und digitales Marketing kombinieren, um Reisendenkontakte aufzubauen und Direktbuchungen zu generieren. Dieser Ansatz ermöglicht es einem Hotel, das Aufenthaltsangebot und die Reisenderbeziehung innerhalb seiner eigenen Verkaufsaktivitäten zu verknüpfen. Corporate / MICE hat eine separate Grundlage, wobei das Malaysia Convention & Exhibition Bureau (MyCEB) im Jahr 2025 393 Geschäftsveranstaltungen in Malaysia sicherte. Direkte Beziehungen konzentrieren sich auf den einzelnen Reisenden, während der Corporate / MICE-Vertrieb die Unterkunft mit den Anforderungen einer Geschäftsveranstaltung koordinieren muss.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Hospitality-Markt Zentralmalaysia (Kuala Lumpur, Selangor, Putrajaya)
Zentralmalaysia, bestehend aus Kuala Lumpur, Selangor und Putrajaya, hielt im Jahr 2026 einen Marktanteil von 48,76 % am Malaysia Hospitality-Markt und war die größte geografische Region. Das Angebotsverzeichnis von Tourism Malaysia für 2025 verzeichnete 479 Hotels und 66.133 Zimmer in Kuala Lumpur und etablierte damit einen erheblichen Pool installierter Unterkunftskapazitäten.[2] Selangor verzeichnete im selben Angebotsverzeichnis 2025 separat 462 Hotels und 35.066 Zimmer. Dasselbe Verzeichnis impliziert rund 138 Zimmer pro Hotel in Kuala Lumpur gegenüber rund 76 in Selangor, was das Angebot der Hauptstadt im Durchschnitt in größeren Objekten verortet.
Hospitality-Markt Ostmalaysia (Sabah, Sarawak, Labuan)
Ostmalaysia, bestehend aus Sabah, Sarawak und Labuan, soll mit einer CAGR von 11,5 % zwischen 2027 und 2032 die am schnellsten wachsende geografische Region sein. Im Juni 2026 eröffnete IHG Malaysias erstes voco-Hotel, das 321-Zimmer-voco Kuching in Kuching, Sarawak. Das Hotel bietet mehr als 2.400 Quadratmeter Veranstaltungsfläche, darunter einen Ballsaal für bis zu 1.350 Gäste. Für Veranstaltungsorganisatoren und Hotelbetreiber schafft diese Kombination eine Möglichkeit, Unterkunft rund um Geschäftsveranstaltungen im selben Objekt zu verkaufen, das Übernachtungsangebot mit Veranstaltungen zu verknüpfen und die kommerzielle Nutzung der Hotelfläche zu erweitern.
Der Besucherkontext Nordmalaysias umfasst Penang, wo Einkaufen im Jahr 2025 der Hauptreisezweck inländischer Besucher war. Südmalaysia verfügt über eine gemischte Hotelgästebasis in Johor, das im Jahr 2025 10,63 Millionen Hotelgäste verzeichnete, darunter 3,25 Millionen internationale Gäste. Die Ostküste weist erhebliche Hotelaktivitäten in Pahang auf, das im Jahr 2025 12,96 Millionen in- und ausländische Hotelgäste verzeichnete. Pahang's Gesamtzahl umfasste 10,01 Millionen inländische und 2,95 Millionen internationale Hotelgäste. Johors proportional größere internationale Gästebasis unterscheidet seine Beherbergungsnachfrage von Pahangs inlandsgeprägtem Mix.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines privaten Hotelbetreibers verglichen, der nationale Registrierungen und lokale Lizenzerneuerungen vorbereitet. MOTAC verlangt von privaten Touristenunterkunftsbewerbern den Nachweis einer SSM- oder SKM-Unternehmensregistrierung und das Vorliegen einer gültigen Unterkunftsgewerbegenehmigung der zuständigen Kommunalbehörde vor der nationalen Registrierung. Der Erneuerungsrahmen Kuala Lumpurs kombiniert längere Lizenzzeiträume mit Bedingungen bezüglich des kommunalen Registers des Antragstellers. Im Mai 2025 erklärte MOTAC, dass vorgeschlagene Änderungen des Gesetzes 482 zu Lizenzierung, Versicherung, Durchsetzung, Registrierung digitaler Plattformen und einem Tourismustribunal voraussichtlich im ersten Quartal 2026 abgeschlossen sein würden.
Regulatorische Tabelle
| Entscheidungsfaktor | Malaysia | Kuala Lumpur |
|---|---|---|
| Zuständige Behörde | Ministerium für Tourismus, Kunst und Kultur (MOTAC) | Stadtrat Kuala Lumpur (DBKL) |
| Wesentliche Instrumente oder Ausrichtung | Unternehmensregistrierungsnachweis für die Touristenunterkunftsregistrierung | Rahmen für die Lizenzerneuerung, wirksam ab 1. Juli 2026 |
| Kommerzielle Auswirkung | Unternehmens- oder Genossenschaftsregistrierungsnachweis von privaten Antragstellern | Genehmigte 2- oder 3-jährige Erneuerungen vorbehaltlich Compliance-Bedingungen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Keine Änderung | Lockerung |
| Quelle: Mordor Intelligence | ||
Malaysias Bewertung „Mittel” und die Ausrichtung „Keine Änderung” spiegeln die Kontinuität der operativen SSM- oder SKM-Registrierungs- und lokalen Lizenzvoraussetzungen wider, da die von MOTAC im Mai 2025 beschriebenen Änderungen des Gesetzes 482 Vorschläge waren. Kuala Lumpurs Bewertung „Mittel” spiegelt die bedingte Erneuerungsgenehmigung und das Verbot neuer oder Erneuerungsanträge mit ausstehenden DBKL-Bugeldern oder Verkehrsstrafzetteln ab dem 1. Juli 2026 wider. Für förderfähige genehmigte Erneuerungen können die Laufzeiten unter den ab 1. Juli 2026 geltenden Regeln auf 2 oder 3 Jahre verlängert werden, mit Gebührenrabatten von 5 % bzw. 10 %, vorbehaltlich Bedingungen einschließlich keiner DBKL-Bußgelder oder Mietrückstände. Diese längeren Laufzeiten untermauern die Ausrichtung „Lockerung” für konforme Betreiber, indem sie die Erneuerungshäufigkeit in den nachfolgenden Betriebsjahren reduzieren.
Wertschöpfungskettenstufen
Der Vergleich folgt 3 Stufen der Wertschöpfung vom Hospitality-Immobilienbesitz über die Buchungsverteilung bis hin zum Unterkunftsbetrieb. Für das am 30. Juni 2026 endende Geschäftsjahr berichtete YTL Hospitality REIT über ein malaysisches Portfolio mit 13 Vermögenswerten und festen Leasingvereinbarungen.[3] Der REIT erwarb das AC Hotel Ipoh im April 2024 und schloss seine Renovierung und Eröffnung im April 2025 ab. Diese unterschiedlichen Aktivitäten trennen das wiederkehrende Eigentümereinkommen von der Vermögensarbeit, die zur Erneuerung des Unterkunftsangebots erforderlich ist.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Immobilienbesitz und -erneuerung | Immobilieneigentümer und -verpächter wie YTL Hospitality REIT | Festes Leasingeinkommen aus malaysischen Vermögenswerten im Geschäftsjahr 2026 | Erneuerungskapital vor Wiedereröffnung gebunden | Renovierungs- und Wiedereröffnungsmeilensteine staffeln |
| Zimmerbuchung und -vertrieb | Unterkunfts-OTAs wie Booking.com, Agoda und Traveloka | Provisionen von Objekten für Buchungen | Provisionsabzüge reduzieren einbehaltene Zimmereinnahmen | Provisionsgestützte Reichweite mit Direktvertrieb ausbalancieren |
| Unterkunftsbetrieb | Hoteleigentümer und -betreiber wie Sunway Hotels & Resorts und YTL Hotels | Zimmerbuchungserlöse | Ausbalancieren von Zimmerertrag, Betriebskosten und Servicequalität | Ertragssteuerungsentscheidungen mit Personal- und Serviceverpflichtungen koordinieren |
| Quelle: Mordor Intelligence | ||||
Berjaya Hospitality Group berichtete im Geschäftsjahr 2025 über den Fokus auf Ertragsoptimierung, Kostenmanagement und Serviceexzellenz. MyCC berichtete über OTA-Provisionssätze von 17 % bis 20 % für Standard- und Budgethotels, einschließlich Kurzzeitvermietungsunterkünfte, verglichen mit 10 % bis 18 % für große Hotelketten. Berjaya's Ertrags- und Serviceprioritäten verorten das tägliche Ertragsmanagement auf der Betriebsstufe, während YTL Hospitality REITs feste Leasingverträge seiner Eigentümerstufe eine stabilere Einkommensstruktur verleihen.
Wettbewerbslandschaft
Marktkonzentration
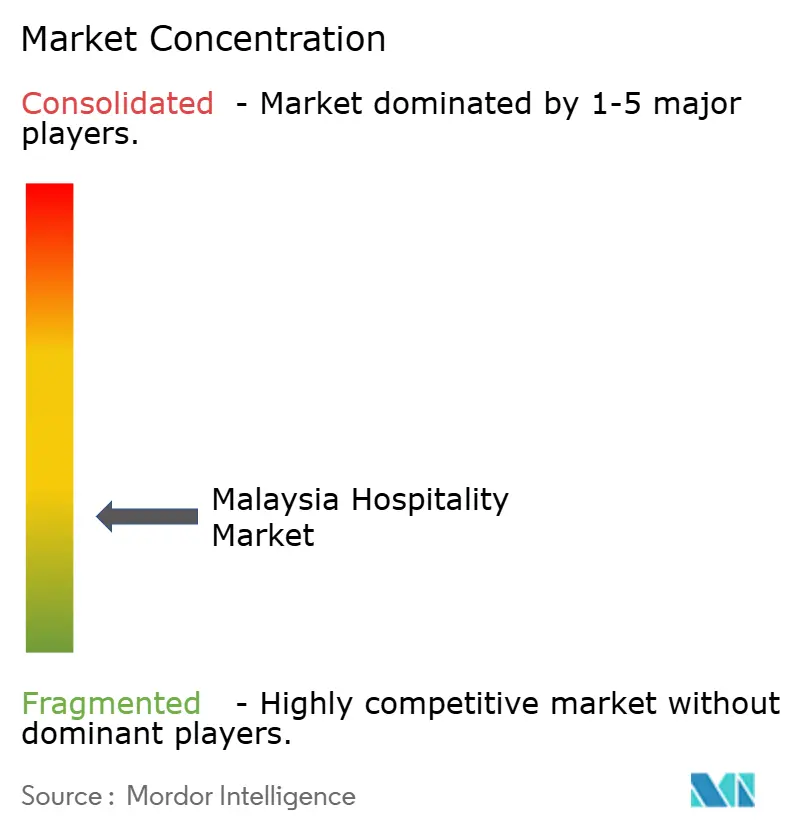
Die fragmentierte Wettbewerbsstruktur umfasst unabhängige Objekte und internationale Gruppen wie Marriott International, Hilton Worldwide, Accor, InterContinental Hotels Group (IHG) und Shangri-La Hotels and Resorts. Marriott eröffnete im August 2025 Marriott Executive Apartments Kuala Lumpur, ein 353-Einheiten-Serviced-Apartment-Objekt mit Studios bis hin zu 3-Zimmer-Apartments. Accor bietet Buchungszugang zu Unterkünften in Malaysia über Marken wie Mercure, ibis Styles, Novotel und Pullman. Immobilieneigentümer können zwischen Unterkunftsformaten und Vertriebsbeziehungen wählen, was Markengruppen eine Wettbewerbsrolle verleiht, die sich vom physischen Aufenthalt bis zum Vertriebsweg erstreckt.
Neue Markteintritte können den Wettbewerb ausweiten, ohne dass das Markenunternehmen das zugrunde liegende Hotelimmobilienvermögen besitzt. Im Januar 2026 eröffnete IHG das Kimpton Naluria Kuala Lumpur im Tun Razak Exchange-Viertel und markierte damit den malaysischen Debüt der Kimpton-Marke in IHGs Luxus- und Lifestyle-Portfolio. LQ Hotel Sdn Bhd, ein Gemeinschaftsunternehmen zwischen Lendlease und TRX City Sdn Bhd, besitzt das Objekt. Diese Vereinbarung trennt das Engagement des Immobilieninvestors am Standort von der Rolle des Hotelunternehmens als Markenanbieter.
Etablierte Marken konkurrieren auch durch Objekterneuerung, was Ausführungsanforderungen neben der Aufgabe schafft, neue Standorte hinzuzufügen. Der Berichtsumfang von Shangri-La Hotels (Malaysia) Berhad für 2025 umfasste 5 Hotelimmobilien in Kuala Lumpur, Sabah und Penang. Separat plante Shangri-La Tanjung Aru in Kota Kinabalu ein resortweites Verbesserungsprojekt in 2 Phasen von Oktober 2025 bis zum vierten Quartal 2027. MOTAC verlangt, dass Touristenunterkunftsbetriebe eine gültige Unterkunftsgewerbegenehmigung der zuständigen Kommunalbehörde besitzen, bevor sie eine MOTAC-Registrierung beantragen.
Marktführer der Hospitality-Branche in Malaysia
-
Marriott International
-
Hilton Worldwide
-
Accor
-
InterContinental Hotels Group (IHG)
-
Shangri-La Hotels and Resorts
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysia Hospitality-Markt Unternehmen in diesem Bericht
- Marriott International
- Hilton Worldwide
- Accor
- InterContinental Hotels Group (IHG)
- Shangri-La Hotels and Resorts
- Hyatt Hotels Corporation
- Radisson Hotel Group
- Wyndham Hotels & Resorts
- Minor Hotels (Anantara, Avani)
- Banyan Tree Holdings
- YTL Hotels
- Berjaya Hotels & Resorts
- Sunway Hotels & Resorts
- Genting Malaysia (Resorts World)
- TA Global (Aviator, Swiss-Garden)
- Tune Hotels
- OYO Malaysia
- GSH Corporation (Hotel Jen, Sutera)
- Plenitude Berhad (The Nomad, Mercure Penang)
- Ormond Group (The Chow Kit, MoMo’s)
Wichtige Chancen für Marktteilnehmer
Die Tabelle vergleicht 3 finanzierungsgestützte Chancen für qualifizierende malaysische kleine und mittlere Hotelunternehmen (KMU), getrennt nach Unterkunftsaufwertungen, Vermögenserwerb und Betriebskapital. MOTACs Sondertourismustopf (TKP) bietet einen kurzfristigen Finanzierungseinstiegspunkt für Anlagevermögen und Betriebskapital durch ein Antragsfenster vom 1. Januar 2024 bis zum 31. Dezember 2026, vorbehaltlich der Fondsverfügbarkeit. KMU benötigen mindestens 60 % Bumiputera-Eigenkapital, Unternehmens- oder Genossenschaftsregistrierung, MOTAC-Registrierung, -Anerkennung oder Projektbestätigung, Gesellschafterfonds innerhalb der Programmlimits sowie bestehenden SME Bank-Kundenstatus oder mindestens 2 Jahre Betrieb. Kreditnehmer und Projekte müssen die Bedingungen der Fazilität erfüllen, und die Finanzierung unterliegt der Beurteilung und Genehmigung der SME Bank.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Voraussichtliche Begünstigte |
|---|---|---|---|---|---|
| Hotelrenovierung und -aufwertung | Vorrangige Nutzung innerhalb des Antragsfensters | Qualifizierende Hoteleigentümer und -betreiber (KMU) | Ein phasenweises Unterkunftsaufwertungsvorhaben strukturieren | Renovierung mit dem Gästeangebot koordinieren | Förderfähige Hotelunternehmen, die bestehende Objekte verbessern |
| Hotelvermögenserwerb | Vermögensfinanzierung innerhalb des Programmumfangs | Qualifizierende Hotel-KMU, die in Betriebsvermögen investieren | Förderfähige Vermögenserwerbungen von der Immobilienfinanzierung trennen | Grundstücke und Gebäude vom Vermögenserwerb ausgeschlossen | Förderfähige Hotelunternehmen, die Betriebsvermögen erneuern |
| Unterkunftsbetriebskapital | Betriebskapitalumfang innerhalb des Antragsfensters | Qualifizierende betreibende Hotel-KMU | Beantragte Finanzierung auf den Unterkunftsbetrieb abstimmen | Bedingte Fondsverfügbarkeit und Bankgenehmigung | Förderfähige Hotelbetreiber, die ihren Betriebszyklus finanzieren |
| Quelle: Mordor Intelligence | |||||
Für KMU, die die Bedingungen bezüglich Bumiputera-Eigenkapital, Registrierung, Gesellschafterfonds und Betriebshistorie oder Bankkundenstatus erfüllen, bietet TKP einen zeitlich begrenzten Finanzierungsweg. Der Vermögenserwerb schließt Grundstücke und Gebäude aus, sodass ein Antrag auf Betriebsvermögen einen separaten Plan für etwaige Immobilienerwerbe erfordert. Das Antragsfenster der Fazilität endet am 31. Dezember 2026, vorbehaltlich der Fondsverfügbarkeit, was 2026 zum kurzfristigen Einstiegspunkt für förderfähige Projekte macht.
Neueste Industrielle Entwicklungen in Malaysia Hospitality-Markt
- Oktober 2026: Gamuda Land, die Immobiliensparte von Gamuda Bhd, und Dusit International, Eigentümer und Betreiber von Hotels der Marke ASAI, eröffneten am 10. Oktober das 280-Zimmer-ASAI Gamuda Cove in Selangor.
- Oktober 2026: Dusit Hotels and Resorts, die Hotelsparte von Dusit International, eröffnete am 1. Oktober das 268-Zimmer-Dusit Princess Ipoh in Ipoh, Perak, unter seiner neuen Identität. Plenitude Berhad besitzt das Objekt.
- Juli 2026: Ascott eröffnete am 3. Juli HARRIS Hotel & Conventions Sunshine Penang in Ayer Itam und markierte damit den Debüt der Marke HARRIS in Malaysia.
Malaysia Hospitality-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Malaysia Hospitality-Markt misst die jährlichen Ausgaben für bezahlte Unterkunftsaufenthalte, die von Hotels, Resorts und Serviced Apartments in Malaysia verkauft werden. Er bewertet die von in- und ausländischen Gästen konsumierte Beherbergung, einschließlich direkt gebuchter Aufenthalte, über Online-Reisebüros, Corporate- oder MICE-Vereinbarungen sowie Groß- oder traditionelle Agenten.
Ausschlüsse aus dem Umfang: Eigenständige Gastronomie, eigenständige Attraktionen, informelle Heimunterkünfte und Peer-to-Peer-Kurzzeitvermietungen, die nicht als Serviced Accommodation betrieben werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Kettenhotels
- Unabhängige Hotels
- Nach Unterkunftsklasse
- Luxus
- Mittel- und Obermittelklasse
- Budget und Economy
- Serviced Apartments
- Nach Buchungskanal
- Direktdigital
- OTAs
- Unternehmens- / MICE-Buchungen
- Groß- und traditionelle Agenten
- Nach geografischer Region
- Zentral (Kuala Lumpur, Selangor, Putrajaya)
- Nord (Penang, Kedah, Perlis, Perak)
- Süd (Johor, Melaka, Negeri Sembilan)
- Ostküste (Pahang, Terengganu, Kelantan)
- Ostmalaysia (Sabah, Sarawak, Labuan)
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche stützt sich auf Quellen wie das Tourismus-Satellitenkonto des Statistikamts Malaysia für Tourismusausgaben und den Beitrag der Beherbergung, die Leistungskennzahlen von Tourism Malaysia für Zimmerangebot und Beherbergungsmaßnahmen sowie die Überprüfung der Online-Reisebüros durch die Malaysia Competition Commission für Buchungskanalinformationen. Die Hospitality-Materialien der Malaysian Investment Development Authority und die wirtschaftliche und monetäre Überprüfung der Bank Negara Malaysia helfen dabei, Investitions-, Besucher- und Kostenbedingungen in Malaysia zu rahmen.
Jahresberichte von Unternehmen, Bursa Malaysia-Einreichungen, Investorenmaterialien von Hotelbetreibern und seriöse malaysische Wirtschaftspresse können Objekteröffnungen, Zimmerbestände, Belegungskontext und finanzielle Querprüfungen hinzufügen. Diese genannten Quellen sind illustrativ, nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Die Primärforschung nutzt Interviews und strukturierte Fragebögen mit malaysischen Hoteleigentümern und -betreibern, Ketten- und unabhängigen Objektmanagern, Serviced-Apartment-Betreibern, Buchungs- und Ertragsverantwortlichen sowie Tourismus- oder Unterkunftsspezialisten. Interviews und strukturierte Fragebögen testen Sekundärnachweise zur bezahlten Zimmernachfrage, durchschnittlichen Zimmerpreisen, Belegung, Objektmix und Buchungskanälen und klären, ob gemeldete Kennzahlen gebündelte Nicht-Beherbergungsleistungen einschließen. Analysten gleichen widersprüchliche Antworten mit offiziellen Angebots- und Besucherreihen, Unternehmensoffenlegungen und Kanalnachweisen ab, dokumentieren ungelöste Lücken und verwenden Bandbreiten oder Szenarien, wo die Quellenabdeckung unvollständig bleibt.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 33 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 42 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der jährlichen bezahlten Beherbergungsausgaben in Malaysia und verteilt dann den Wert auf Hoteltyp, Unterkunftsklasse, Buchungskanal und die fünf malaysischen Regionen anhand beobachteter Zimmerkapazitäten, Gästeaktivitäten und Objekteigenschaften. Zu den wichtigsten Indikatoren zählen bezahlte Zimmeranzahlen und -eröffnungen von Tourism Malaysia, Belegung und durchschnittliche Zimmerpreise aus Unterkunftserhebungen, Gäste- und Besucherbewegungen aus amtlichen Statistiken sowie Kanalnutzungs- und Betreiberumsatznachweise aus MyCC-Materialien und Unternehmensoffenlegungen. Jeder Indikator informiert die Zimmernachfrage, den realisierten Preis oder die Verteilung des Werts auf Kategorien. Historische Reihen und erklärende Indikatoren unterstützen eine multivariate Regression, wo die Abdeckung ausreichend ist, und Szenarioanalysen für Verkehrszugang, Tourismusförderung, Pipeline-Eröffnungen, Lohnkosten und Online-Buchungsverschiebungen, wenn strukturelle Veränderungen einen einzelnen Trend unzuverlässig machen. Selektive Bottom-up-Prüfungen vergleichen die Zimmerkapazität und Belegung ausgewählter Objekte mit Zimmerpreisen und summieren offengelegte Betreiberbeherbergungserlöse auf, mit Anpassungen zur Vermeidung einer doppelten Zählung von Provisionen oder gebündelten Speise- und Getränkeleistungen. Analysten vergleichen Segmentanteile mit beobachtetem Angebot und Marktaktivitäten, prüfen Prognosen auf Variablenebene mit malaysischen Betreibern und Funktionsspezialisten und dokumentieren Proxys oder verwenden Szenarien, wo Daten auf Staatsebene, für Serviced Apartments oder Kanaldaten spärlich sind.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Besucher- und Unterkunftsreihen, Zimmerangebot, Unternehmensoffenlegungen und Kanalindikatoren und untersuchen dann Anomalien bei Belegung, Preis, Zimmerzugängen und Segmentanteilen gegenüber den zugrunde liegenden Quellzeiträumen und -definitionen. Eine zweite Überprüfung prüft Gesamtsummen, Segmentabstimmung, Geografie und Währungsbehandlung, während ein leitender Prüfer die Annahmen und ungelösten Abweichungen vor der Freigabe untersucht. Analysten nehmen erneut Kontakt zu relevanten Quellen auf, wenn ein wesentlicher Konflikt, eine Definitionsänderung oder eine neue Eröffnung eine Schätzung verändern könnte, und aktualisieren das Modell jährlich, aktualisieren es zwischen den Zyklen nach wesentlichen Ereignissen und führen vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung durch.
Vergleich der Marktgröße des Malaysia Hospitality-Markts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Malaysia Hospitality-Markt misst die jährlichen Ausgaben für bezahlte Unterkunftsaufenthalte, die von Hotels, Resorts und Serviced Apartments in Malaysia verkauft werden.
Zu den wichtigsten Unterschiedstreibern zählen der definierte Abdeckungsumfang der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Indikatoren zählen bezahlte Zimmeranzahlen und -eröffnungen von Tourism Malaysia, Belegung und durchschnittliche Zimmerpreise aus Unterkunftserhebungen, Gäste- und Besucherbewegungen aus amtlichen Statistiken sowie Kanalnutzungs- und Betreiberumsatznachweise aus MyCC-Materialien und Unternehmensoffenlegungen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 57,23 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 8 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 86,0 % unter dem Wert dieses Berichts für 2027 von 57,23 Milliarden USD, 3 Jahre später. Der angegebene Markt umfasst Hotels und Motels, während dieser Bericht auch Resort- und Serviced-Apartment-Aufenthalte zählt. |
| Regionales Beratungsunternehmen B | 10 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 82,5 % unter dem Wert dieses Berichts für 2027 von 57,23 Milliarden USD, 3 Jahre später. Die Messbasis von 2024 liegt vor dem Vergleichsjahr 2027 dieses Berichts, sodass die zwischenzeitliche Beherbergungsnachfrage und das Preiswachstum den späteren Wert anheben können. |
Die Analysten von Mordor Intelligence triangulieren offizielle Besucher- und Unterkunftsreihen, Zimmerangebot, Unternehmensoffenlegungen und Kanalindikatoren und untersuchen dann Anomalien bei Belegung, Preis, Zimmerzugängen und Segmentanteilen gegenüber den zugrunde liegenden Quellzeiträumen und -definitionen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Malaysia Hospitality-Markt und wie ist der Wachstumsausblick?
Die Größe wird voraussichtlich von 53,11 Milliarden USD im Jahr 2026 und 57,23 Milliarden USD im Jahr 2027 auf 81,97 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 7,45 % zwischen 2027 und 2032.
Was stützt die Nachfrage nach Hotelaufenthalten in Malaysia?
Visit Malaysia 2026 unterstützt die Zielortpromotion, während differenzierte Hotel- und Suite-Formate mehr Gründe für Übernachtungsaufenthalte schaffen. Tourism Malaysia startete die Kampagne am 1. Januar 2026.
Welcher Hoteltyp hält den größten Anteil an den malaysischen Beherbergungsausgaben?
Unabhängige Hotels hielten im Jahr 2026 den größten Anteil mit 62,32 %. Kettenhotels sollen mit einer CAGR von 10,4 % zwischen 2027 und 2032 am schnellsten wachsen.
Welche Unternehmen konkurrieren im malaysischen Hotelbeherbergungsmarkt?
Zu den wichtigsten Teilnehmern zählen Marriott International, Hilton Worldwide, Accor, InterContinental Hotels Group (IHG) und Shangri-La Hotels and Resorts.
Welche Kostenherausforderung beeinflusst den Ausblick des Hotelsektors?
Im Oktober 2024 erwartete der Malaysian Association of Hotels, dass die zum 1. Februar 2025 wirksame Mindestlohnerhöhung die Hotelbetriebskosten einschließlich Überstunden belasten würde. Höhere Lohnverpflichtungen können das für die Instandhaltung verfügbare Zimmereinkommen reduzieren.
Welche Regionen führen bei den malaysischen Beherbergungsausgaben und beim Wachstum?
Zentralmalaysia hielt im Jahr 2026 den größten Anteil mit 48,76 %. Ostmalaysia soll mit einer CAGR von 11,5 % zwischen 2027 und 2032 am schnellsten wachsen.