
Mordor Intelligenceによる米国ホスピタリティ市場分析
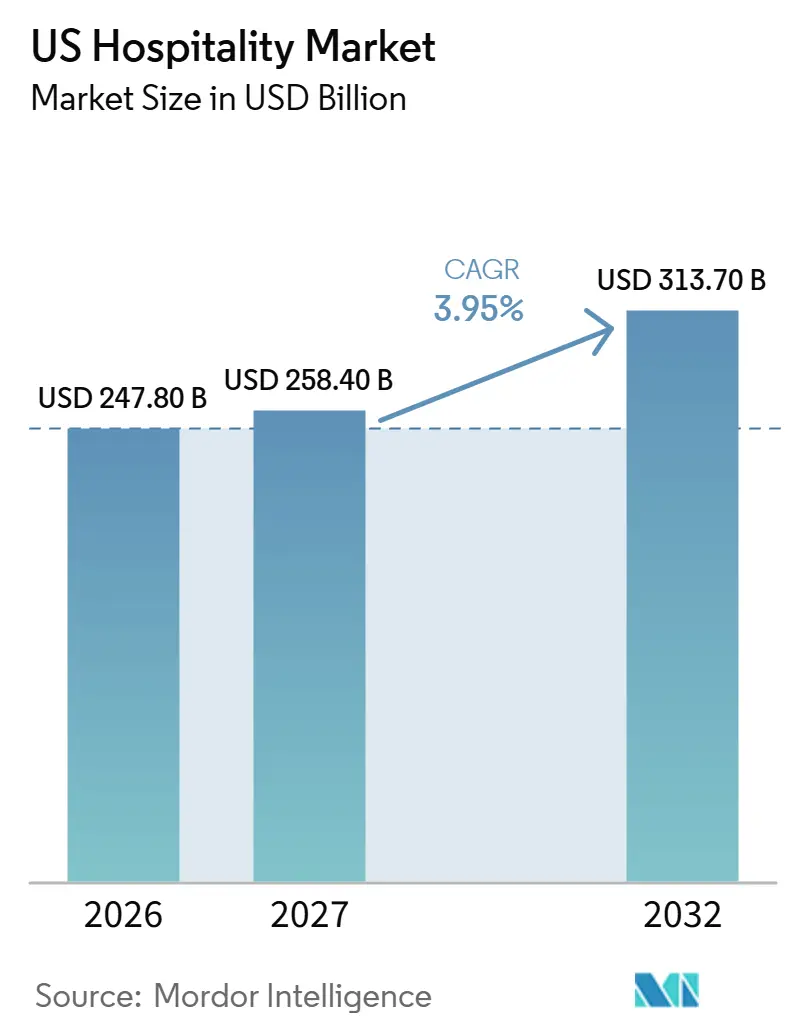
米国ホスピタリティ市場規模は2026年に2,478億米ドルと評価され、2027年の2,584億米ドルから2032年には3,137億米ドルに達すると推定されており、予測期間(2027年~2032年)にCAGR 3.95%で成長します。
国内旅行および体験主導型訪問は、デジタル予約がホテルの競争方法を拡大する中、米国のホスピタリティ需要を支えています。労働コストおよび保険負担は、その需要をどれだけ収益性の高い宿泊およびゲストサービスに転換できるかを制約しています。ブランドパートナーシップおよび商業システムは物件全体のゲスト提案を刷新することなく、オーナーがリーチを拡大する選択肢を提供しています。したがって、利益成長は、追加の旅行および予約がもたらす収益を下回る水準に労働コストおよび保険コストを抑えることにかかっています。
主要レポートの要点
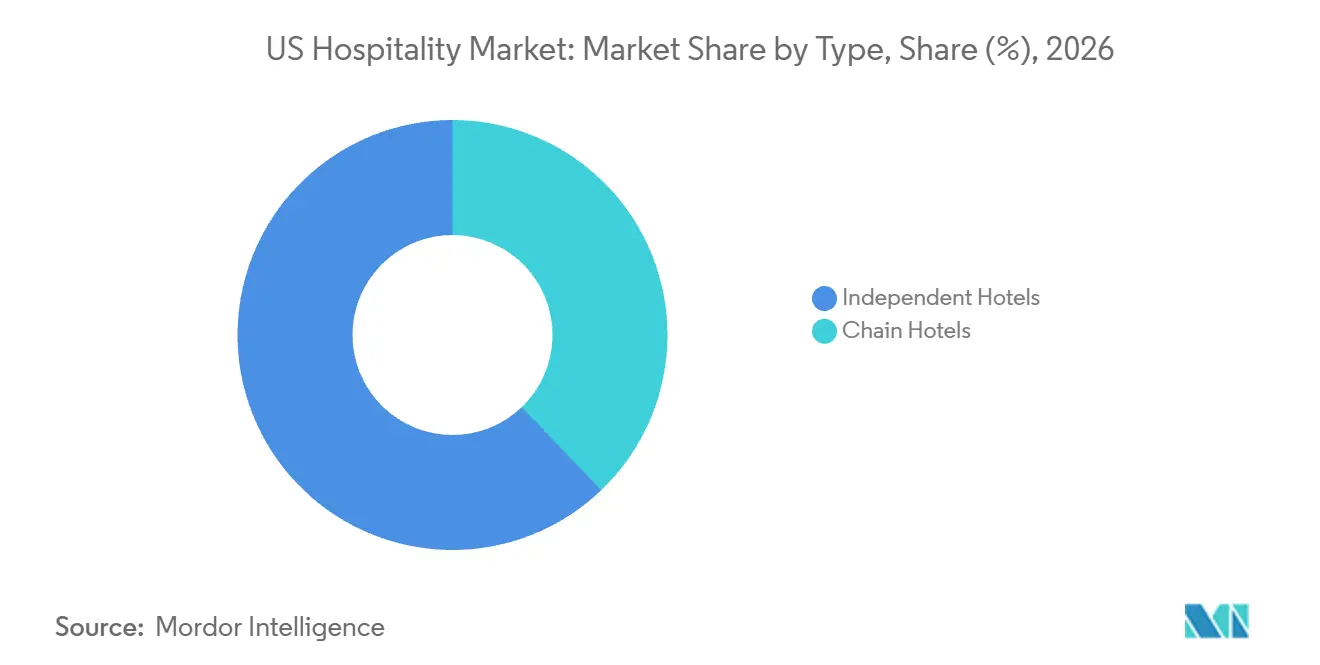
- ホテルタイプ別では、独立系ホテルが2026年の米国ホスピタリティ市場シェアの62.16%を占め、チェーンホテルは2027年~2032年にCAGR 7.4%で最も速く成長すると予測されています。
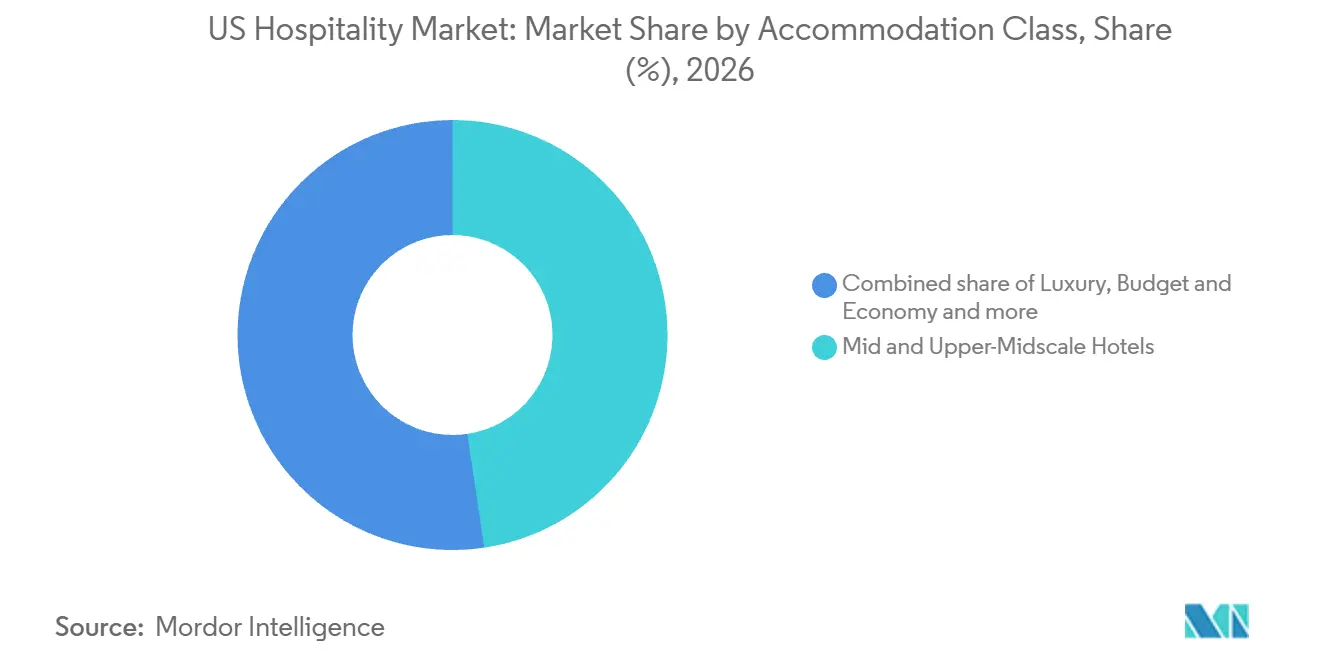
- 宿泊クラス別では、ミッド&アッパーミッドスケールホテルが2026年の米国ホスピタリティ市場規模の47.64%のシェアを占め、ラグジュアリーは2027年~2032年にCAGR 6.2%で最も速く成長すると予測されています。
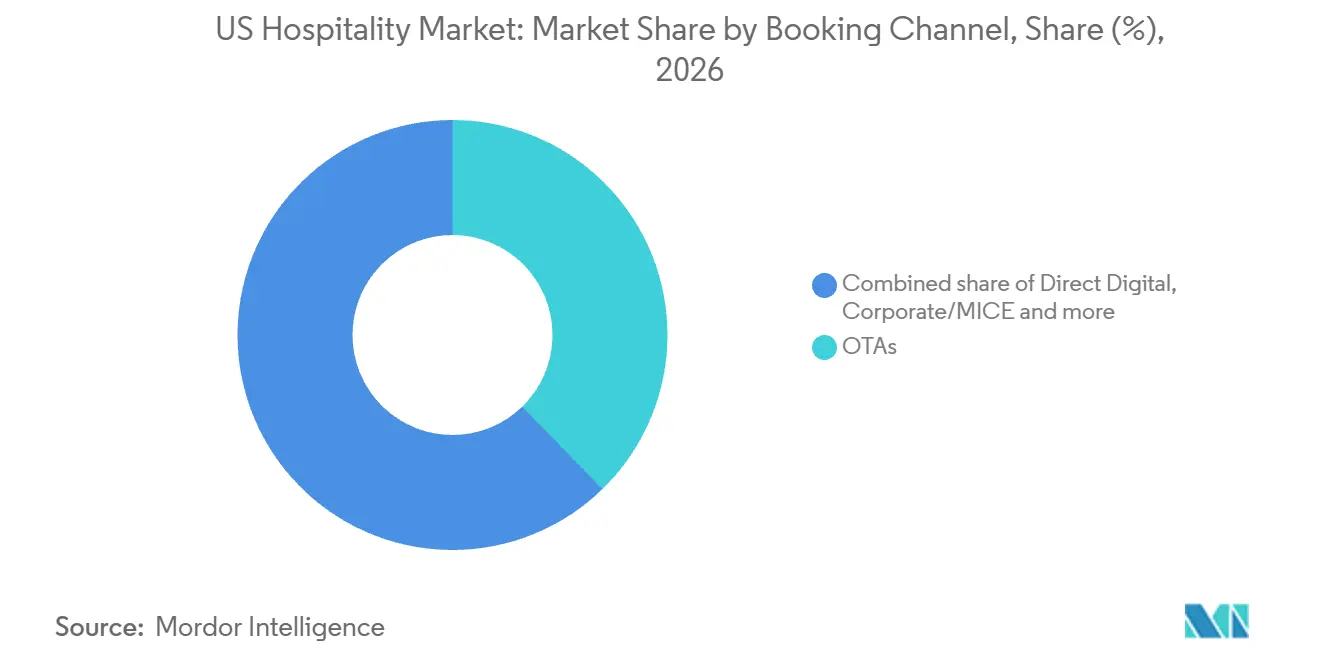
- OTAは2026年の支出の37.72%のシェアで予約チャネルミックスをリードし、ダイレクトデジタルは2027年~2032年にCAGR 7.9%で最も速く成長すると予測されています。
- 西部は2026年に29.44%のシェアで地域別ホスピタリティ支出をリードし、北東部は2027年~2032年にCAGR 7.85%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| 成長要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 堅調な国内旅行需要 | +1.8% | 全国 | 短期(2年以内) |
| デジタル化およびオンライン予約 | +1.4% | 全国 | 中期(2年~4年) |
| 短期賃貸およびハイブリッドモデル | +0.8% | ニューヨークホテルセクター | 中期(2年~4年) |
| 体験型旅行 | +1.1% | 全国 | 短期(2年以内) |
| インフラおよび空港拡張 | +0.45% | 全国 | 長期(4年以上) |
| 政府支援およびインセンティブ | +0.2% | サンアントニオホテル地区 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
堅調な国内旅行需要
国内旅行は宿泊施設および訪問に関連するサービスに対して幅広い顧客基盤を提供しています。米国の国内個人旅行回数は2025年に24億回に達し、前年比1.5%増となりました。[1] この旅行機会の拡大により、ホスピタリティ施設が客室、食事、および関連サービスを販売する機会が増加しており、収益機会は訪問の形態によって異なります。宿泊客は日帰り訪問者とは異なるサービスミックスを支えることができるため、施設の提供内容が需要をどれだけ取り込めるかに重要な役割を果たします。したがって、レストランやイベント会場は、訪問がホテル予約を生まない場合でも、旅行機会の増加から恩恵を受けることができます。
デジタル化およびオンライン予約
デジタル予約は、予約の時点をホテルの商業的オファーの中心的な部分にしています。2025年、米国のホテル予約の55%以上がオンラインで行われました。この規模において、ホテルがデジタルで予約可能な滞在を提示する能力は、旅行者の関心が予約に転換されるかどうかに影響を与えます。ホテル自身の予約インターフェースと仲介業者の両方がその機能を果たすことができますが、既存の予約をそれらの間で移動させること自体は需要を追加しません。ブランドサイトおよびOTA予約が増加するにつれて音声および物件直接予約が減少したため、オンライン予約のないホテルは2025年の予約の大部分を処理するチャネルの外に置かれており、デジタルプレゼンテーションが取り込める需要と結びついています。
短期賃貸およびハイブリッドモデル
ハイブリッド流通は、住宅型宿泊施設と競合できるホテルに対してゲストへの追加的な経路を生み出しています。Airbnb Inc.は2026年サマーリリースにおいて、世界20以上の目的地にわたって数千件のサードパーティのブティックおよび独立系ホテルをプラットフォームに追加し、ニューヨークを含むグローバルホスピタリティ市場でのプレゼンスを拡大しました。参加ホテルにとって、この混合宿泊提供の中に掲載されることは、物件の所有形態や運営モデルを変更することなく、検討対象を広げることができます。商業的な機会は、そのプラットフォーム内で住宅型オプションのみを比較していたかもしれない旅行者にリーチすることにあります。したがって、独立系ホテルはハイブリッド流通を活用して同じ旅行を巡る競争に参加しながら、滞在を差別化するホテルサービスの提案を維持することができます。
体験型旅行
特定の体験は、宿泊施設だけでは提供できない旅行の理由を供給することができます。KPMGの2026年米国夏季旅行調査では、回答者の24%が特定の体験への欲求が旅行の可能性を高めると回答しました。別途、2025年に米国を訪れた3,430万人の海外訪問者の77.8%が観光に参加しました。観光地近くのホスピタリティ事業者にとって、これらの調査結果は、食事やゲストサービスが訪問を補完する形で、体験へのアクセスを中心に滞在を位置づけることを支持しています。その結果生まれる商業的機会は、旅行の目的に結びついた宿泊提案であり、旅程との関連性が客室そのものと同様に重要になり得ます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゲートウェイ市場における高い労働コストおよび人材不足 | -0.8% | 全国 | 短期(2年以内) |
| 沿岸物件における保険料および気候リスクプレミアムの上昇 | -0.55% | 全国 | 中期(2年~4年) |
| 新規建設融資を制約する高金利 | -0.3% | 全国 | 中期(2年~4年) |
| 短期賃貸規制強化によるRevPAR圧縮 | -0.15% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ゲートウェイ市場における高い労働コストおよび人材不足
労働力の確保は、追加のゲスト需要を収益性の高いサービス収益に転換する能力を制約しています。米国ホテル・ロッジング協会の2026年全国オーナーおよびオペレーター調査では、65%が最も頻繁に挙げられる財務的プレッシャーの中に労働コストを挙げました。労働力不足は42%にとって財務的プレッシャーであり、半数以上が物件の人員がやや不足または深刻に不足していると報告しました。追加の食事、イベント、またはゲストサービスを検討しているホテルにとって、これらの複合的なプレッシャーは、増分的な売上が経済的に確保できない人員配置を必要とするリスクを高めます。したがって、人員不足は、顧客が対価を支払う意思があっても提供されるサービスの範囲を制約し、オペレーターは労働集約的なオファーを拡大する前にコア宿泊サービスを守ることを余儀なくされます。
沿岸物件における保険料および気候リスクプレミアムの上昇
保険はホテル経営に重くのしかかります。それは管理者がほとんど変更できない、主に固定的な契約コストだからです。米国のホテル保険コストは2025年に4.0%低下しましたが、2019年にオーナーが支払っていたプレミアムの2倍の水準にとどまりました。沿岸ホテル物件は、2026年上半期を通じて、新しく良好に維持された資産と比較して、物件保険市場の改善が遅れましたこの不均一な緩和は、全国的な低下がすべての露出した沿岸物件が直面する保険状況を表していないことを意味します。沿岸オーナーにとって、緩和の遅れは客室およびサービス収入に対する主に固定的な費用を残します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
独立系の管理とチェーンの拡大独立系ホテルは2026年の米国ホスピタリティ市場規模の62.16%のシェアを占めました。この最大セグメントにおいて、独立系オーナーは、加盟を出発点として扱うのではなく、特定の物件の商業的提案に合わせて宿泊、食事、ゲストサービスを形成することができます。特定の地域アイデンティティに需要が依存するオーナーにとって、その管理を維持することは、統一されたブランド提案を採用するよりも価値がある場合があります。トレードオフは、オーナーがその独自の滞在を販売するために必要な商業的および運営的能力を自ら構築しなければならないことです。
チェーンホテルは最も速く成長するセグメントであり、2027年~2032年にCAGR 7.4%が予測されています。Choice Hotels InternationalのUS加盟システムは2026年第2四半期に約6,400室を開業し、2025年第2四半期比27%増となりました。2026年第2四半期に授与された米国フランチャイズ契約は、参加ホテルオーナーによる開発のために約9,400室を表しています。開業は運営キャパシティを追加し、授与は関連物件がサービスに入るにつれて後続の拡大を支援できる開発者のコミットメントを示しています。この組み合わせにより、チェーンの成長は即時の供給コンポーネントと開発コンポーネントを持ち、後者は関連物件がサービスに入るにつれてのみ売上に貢献します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
宿泊クラス別:
ミッドスケールのフットプリントとラグジュアリーの収益ミッドおよびアッパーミッドスケールホテルは2026年に米国ホスピタリティ市場シェアの47.64%を占めました。ロッジングフランチャイザーのChoice Hotels Internationalは、2025年3月にウィスコンシン州ミルウォーキーにおいてミッドスケールポートフォリオ内で70番目のClarion Pointeホテルのオープンを発表しました。[2] アッパーミッドスケールホテルブランドのFairfield Inn & Suitesは、2026年4月にネブラスカ州ヨーク郡にオープンしました。この2件のオープンは、ウィスコンシン州のミッドスケールとネブラスカ州のアッパーミッドスケールという、統合クラスの異なる階層に位置しており、両階層にわたって運営供給を拡大するものです。
ラグジュアリーは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 6.2%が予測されています。JLLは、米国のラグジュアリー物件の販売可能客室当たり収益が2024年比で2025年に3%増加したと報告しました。ラグジュアリーホテルオーナーにとって、販売可能客室からの収益改善は、滞在の運営コストが十分な収入を残す限り、ゲスト提供への長期投資の根拠を強化することができます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
予約チャネル別:
OTAのリーチとダイレクト関係OTAは予約チャネル別で最大のセグメントであり、2026年の総ホスピタリティ支出の37.72%を占めました。SiteMinderは2025年に米国ホテル予約チャネルトップ12の中でExpedia Groupを1位にランク付けし、2021年以来初めてその地位に返り咲きました。このチャネル固有の優位性は、オーナーが旅行者の予約決定に物件を組み込む仲介業者の能力を考慮しなければならない理由を示しています。同じランキングでは、ダイレクト予約のためのホテルウェブサイトがExpedia GroupとBooking.comに次いで3位に位置しており、オーナーはOTAリスティング内と自社サイトの両方でゲストを競い合っています。
ダイレクトデジタルは最も速く成長するセグメントであり、2027年~2032年にCAGR 7.9%が予測されています。2026年4月、LODGINGのコントリビューターであるMark Lomannoは、ホテルブランドウェブサイトを通じたロイヤルティ予約に支えられ、2026年中にブランドサイトの予約シェアが増加すると予測しました。参加ホテルにとって、このメカニズムはダイレクト予約を確立されたブランド関係と結びつけ、チャネルにリピートエンゲージメントのための明確な基盤を与えます。予測される流通ミックスは、OTAのリーチと並んでダイレクトデジタル関係においてホテルがより大きな役割を果たす一方、ホールセールおよび従来型エージェントを通じた支出は減少します。
注記: 各セグメントの個別シェアはレポート購入後に入手可能です
地理的分析
米国西部ホスピタリティ市場
西部は2026年の米国ホスピタリティ市場規模の29.44%のシェアを占めました。カリフォルニア州は2025年にホテルの客室泊数を120万泊追加し、2024年比0.8%増加しました。米国第1位の観光地であるカリフォルニア州は、2025年に全国で客室需要が0.5%減少する中でこれらの泊数を追加しており、同州の宿泊量は全国トレンドに逆行しました。
米国北東部ホスピタリティ市場
北東部は最も速く成長する地域であり、2027年~2032年にCAGR 7.85%が予測されています。ボストンエリアのホテルは2025年に年末稼働率77.3%および販売可能客室当たり収益233.5米ドルを記録し、2024年の77.2%および232.7米ドルとそれぞれ比較されます。ほぼ横ばいの稼働率および販売可能客室当たり収益は、ボストンにおける安定した高稼働率の基盤を示しています。これらのホテルにとって、成長は追加の客室泊数の充填だけでなく、ゲスト1人当たりの料金および売上にも依存しています。
南東部では、テネシー州の2025年の訪問者が、特に地元所有のビジネスや独自の地元飲食店において、ショッピングおよびダイニングで米国平均を上回りました。中西部では、ミルウォーキー郡の拡張されたベアードセンターが2025年に最初の完全な運営年を完了し、より大規模なコンベンション、スポーツイベント、会議のためのキャパシティを提供しました。南西部では、サンアントニオのラ・カンテラ・リゾート&スパが2025年10月にシグニア・バイ・ヒルトンのテキサス初のホテルとしてープンし、13万1,000平方フィート以上のフレキシブルな会議スペースを備えています。転換および開業時、オハナ・リアル・エステート・インベスターズがリゾートを所有し、Hiltonが管理しました。会議主導型物件は宿泊とベニュー・サービスを組み合わせることができ、飲食指向の施設は宿泊ゲスト以外の訪問者支出を取り込むことができます。
規制の枠組みと見通し
選択された管轄区域は、消費者に宿泊料金を広告するホテルオペレーターの観点から比較されています。連邦およびカリフォルニア州の規則は、滞在の販売提示方法の一部として必須料金の開示を義務付けており、価格表示設計に直接的なコンプライアンスの役割を与えています。実際の課題は、関連する枠組みが別途開示することを許可している料金を区別しながら、商業的オファー全体にわたって明確な合計価格を維持することです。
規制テーブル
| 判断要素 | 米国 | カリフォルニア州 |
|---|---|---|
| 主要機関 | 連邦取引委員会 | カリフォルニア州司法省、司法長官室 |
| 主要な法令または方向性 | 不公正または欺瞞的な料金に関する規則、2025年5月12日施行 | SB 478、2024年7月1日施行、広告された消費者向けホテル価格を対象 |
| 商業的効果 | 広告された合計には必須料金が含まれ、除外された料金は支払い前に開示が必要 | 広告された消費者価格には必須料金が含まれ、任意または後発的な料金は別途扱われる |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
連邦レベルでは、「中程度」は料金設定の自由を維持する明確な開示義務を反映しており、政府および任意の料金は規則の下で別途扱いが可能です。カリフォルニア州も「中程度」と評価されています。消費者向けホテル価格には必須料金が含まれなければならない一方、任意または後発的な料金は別途扱われるためです。連邦の「変化なし」の方向性は、完了した規則制定と2025年5月の施行移行を反映しています。カリフォルニア州の「変化なし」の方向性は、ホテルには適用されない別途のレストラン料金の適用除外と並んで、ホテル価格開示義務の継続性を反映しています。
バリューチェーンの段階
比較は、ゲストサービス販売を支援する個別の活動として、物件所有権、ブランド加盟、ホテル管理を追います。Apple Hospitality REITは2025年末時点で37州およびコロンビア特別区にわたる217のホテルを所有し、客室、食事・飲料、および関連販売からホテル収益を得ています。物件収益は資産を支え、フランチャイズおよび管理契約はブランド、商業システム、および運営サービスを供給する企業に経済の一部を配分します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の取り込み | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 物件投資および所有 | Apple Hospitality REITおよびHost Hotels & Resorts (REIT)などのホテル物件オーナー | 客室、食事・飲料、および関連ホテル販売 | 資本が個々のホテル資産に集中 | 資産から得られる収入に対して物件投資を段階的に実施 |
| ブランド加盟および商業システム | Hilton Worldwide HoldingsおよびMarriott Internationalなどのホテルフランチャイザー | フランチャイズロイヤルティおよび該当する申請または契約手数料 | 契約上の手数料義務が加盟の価値を低下させる可能性がある | 物件の予想収益およびサービス提案に対して手数料の取り決めを評価 |
| ホテル管理およびゲストサービス提供 | Aimbridge HospitalityおよびHilton Worldwide Holdingsなどのホテルマネージャー | 基本管理手数料および契約上の財務閾値におけるインセンティブ手数料 | オーナーとマネージャーのインセンティブが乖離する可能性がある | 財務閾値およびゲストサービスの提供に監督を連動させる |
| 情報源: Mordor Intelligence | ||||
Hiltonは2025年のグローバルフランチャイズおよびライセンス手数料として27.8億米ドル、総管理手数料として6.89億米ドルを報告しました。これらの別々の収益ストリームは、ブランドとマネージャーが物件のゲストサービス収入に十分に貢献して契約上の請求を正当化するかどうかに対してオーナーのリターンを敏感にします。フランチャイズおよびライセンス手数料はHiltonの2025年グローバル実績において管理手数料の約4倍であり、ブランドおよびチャネルライセンスがこれら2つの手数料ベースの価値プールの中で大きい方となっています。
競争環境
市場集中度
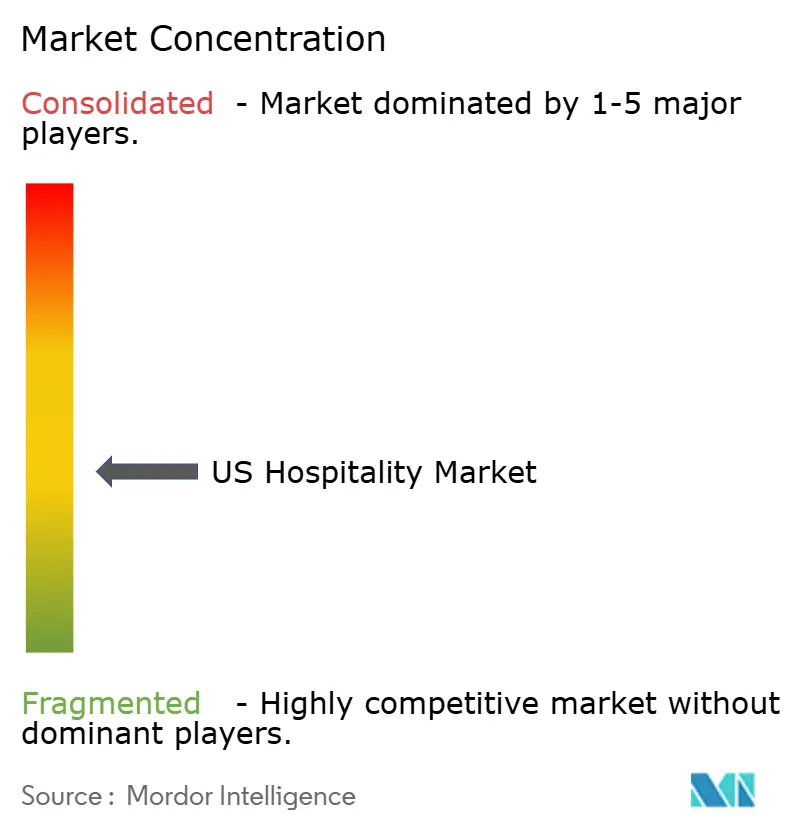
競争は、多くの目的地にわたってネットワークを展開するホテルグループと大規模な独立系ホテル基盤を組み合わせており、調整されたブランドシステムと並んで分散した物件ランドスケープを生み出しています。主要参加者には、Marriott International、Hilton Worldwide Holdings、Wyndham Hotels & Resorts、InterContinental Hotels Group(IHG)、およびChoice Hotels Internationalが含まれます。Marriott Internationalは2025年に世界全体で約73,600室の純増を達成し、Wyndham Hotels & Resortsは同年に世界で記録的な72,000室をオープンしました。IHGは2025年に米州で18,776室をオープンし、26,626室を契約締結し、同地域のシステム内客室数529,194室で年を終えました。独立系ホテルが最大のタイプであることから、ブランドフィープログラムにとっての競争上の試練は、加盟が独立維持よりもオーナーに多くの価値を提供できるかどうかにあります。
フィーの取り決めが物件のゲストサービス提供に報いる場合、オーナー経済性もブランド関係を差別化することができます。2025年、Hilton Worldwide Holdingsは、優れたオンプロパティパフォーマンスを提供する適格な米国およびカナダのホテルがプログラムフィーに対して50ベーシスポイントの割引を獲得できるプログラムを導入しました。この条件付き割引により、物件のパフォーマンスがブランド加盟コストの一部となり、適格なオーナーがより多くの収入を保持できるようになります。連邦法およびカリフォルニア州の規則はゲスト向けに広告される料金を規制しており、Hilton Worldwide Holdingsの割引はオーナーのプログラムフィーに関するものであり、消費者への開示義務を変えることなくオーナーのコストを変更するものです。
ビジネス決済技術は、予約システムを法人滞在の実際の提供に結びつけることで、さらなる競争的側面を加えています。Hilton Worldwide Holdingsは2025年にグローバルな企業イニシアチブとして、Confermaバーチャルカード技術を予約システムに統合しました。[3] Hilton Worldwide Holdingsによれば、この統合により企業間決済が自動化され、手作業と顧客の摩擦が軽減されました。Hilton Worldwide Holdingsは、このタイプのバーチャルカード技術を予約システムに統合した最初のホテルグループであると報告しており、ビジネス旅行者の不正防止と支出照合の効率化に貢献したとしています。これにより、決済処理がそのブランドを通じて予約された法人滞在の差別化ポイントとなっています。
米国ホスピタリティ産業リーダー
-
Marriott International
-
Hilton Worldwide Holdings
-
Wyndham Hotels & Resorts
-
InterContinental Hotels Group (IHG)
-
Choice Hotels International
- 注:主要企業の掲載順は順位を示すものではありません。
米国ホスピタリティ市場 このレポートでカバーされる企業
- Marriott International
- Hilton Worldwide Holdings
- Wyndham Hotels & Resorts
- InterContinental Hotels Group (IHG)
- Choice Hotels International
- Hyatt Hotels Corporation
- Best Western Hotels & Resorts
- G6 Hospitality (Motel 6 / Studio 6)
- Extended Stay America
- Aimbridge Hospitality
- Accor SA (U.S. operations)
- Red Roof Inn
- Drury Hotels Company
- Four Seasons Hotels & Resorts
- Airbnb Inc.
- Host Hotels & Resorts (REIT)
- Pebblebrook Hotel Trust
- Apple Hospitality REIT
- DiamondRock Hospitality
- Sonesta International Hotels
- MGM Resorts International
- Loews Hotels
市場参加者にとっての主要な機会
比較は、大学周辺ホテル、アパートメントスタイルの宿泊施設、および独立系ホテルの加盟を米国オーナーにとっての代替開発機会として評価しています。それらの商業的魅力は、すべての資産が同じブランド取り決めから恩恵を受けると仮定するのではなく、物件を定義された宿泊提案に合わせることにかかっています。中心的な決断は、加盟が必要な運営変更を正当化するのに十分なゲストへのルートを改善できるかどうかです。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 大学エリアの宿泊開発 | Hiltonは2026年6月に大学市場向けの新築および転換オプションを持つUndergraduateを発表 | 米国の大学エリアのホテルオーナーおよびデベロッパー | 地元大学の宿泊ニーズに対して転換または新築を評価 | 物件の適合性とプロジェクト経済性 | 適切なオーナー、デベロッパー、およびHilton |
| プロフェッショナルが運営するアパートメントスタイルの滞在 | Hiltonの2026年1月のアパートメントコレクション発表は、PlacemakrとのUS初期物件を特定し、追加のマルチファミリーオーナー契約を期待 | ホスピタリティ運営を検討しているマルチファミリーオーナー | プロフェッショナルが運営する宿泊オファーを通常の住宅賃貸から分離 | 適切なホスピタリティ運営モデルの確立 | 適格なオーナー、Placemakr、およびHilton |
| 独立系ホテルコレクション加盟 | Hiltonは2026年5月に米国全土で60以上のOutsetコレクションホテルが開発中と報告 | 他の独立系ホテルオーナー | 独自の物件提案を維持しながらコレクション加盟をテスト | 増分的な加盟価値が必要な変更を正当化しなければならない | 適切な独立系オーナーおよびHilton |
| 情報源: Mordor Intelligence | |||||
独立系ホテルコレクション加盟は最も明確な近期の機会を提供しています。Hiltonが2026年5月に米国全土で60以上のOutsetコレクションホテルが様々な開発段階にあると報告したためです。この報告されたパイプラインは、6月の大学ブランド発表や1月の追加マルチファミリーフランチャイズ契約の期待よりも、オーナーにより具体的な開発シグナルを与えます。したがって、選択的な加盟は、独立系物件を差別化するゲスト提案を維持しながら、報告された開発パイプラインを基盤に構築することができます。
最近の産業開発事情 米国ホスピタリティ市場
- 2026年9月:Ryman Hospitality Propertiesは9月1日にフロリダ州のグランデ・レイクス・オーランドの買収を完了しました。リゾートには1,010室のJWマリオットと582室のリッツ・カールトンが含まれており、購入価格は購入価格調整を条件として約13.8億米ドルでした。
- 2026年6月:Hiltonは大学および大学市場向けのアッパーミッドスケールホテルブランドであるUndergraduate by Hiltonを発表し、新築および転換プロジェクトをサポートします。
- 2026年2月:Host Hotels & Resortsは2月18日にフロリダ州のウォルト・ディズニー・ワールド・リゾートのフォー・シーズンズ・リゾート・オーランド(444室)とワイオミング州ティートン・ビレッジのフォー・シーズンズ・リゾート・アンド・レジデンシズ・ジャクソン・ホール(125室)を売却しました。合算売却価は11億米ドルでした。
米国ホスピタリティ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
米国ホスピタリティ市場は、米国内の旅行者、観光客、グループ、および地元利用者に対してホスピタリティ施設が販売する宿泊、飲食、エンターテインメント、イント企画、および関連サービスへの年間支出を測定します。その価値は、ホテルタイプ、宿泊クラス、予約チャネル、および米国地域にわたるプロバイダー売上をカバーします。
対象外の範囲:民間の短期賃貸滞在、旅客輸送運賃、独立した旅行代理店およびツアーオペレーターの手数料、ならびに別途記録されたOTA手数料または予約手数料は除外されます。
セグメンテーション概要
- タイプ別
- チェーンホテル
- 独立系ホテル
- 宿泊クラス別
- ラグジュアリー
- ミッド&アッパーミッドスケールホテル
- バジェット&エコノミー
- サービスアパートメント
- 予約チャネル別
- ダイレクトデジタル
- OTA
- コーポレート/MICE
- ホールセール&トラディショナルエージェント
- 地域別
- 北東部
- 南東部
- 中西部
- 南西部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
公開指標は、商品別に訪問者支出を分離する米国経済分析局の旅行・観光サテライト勘定、店舗売上とサービス形態を追跡する米国農務省経済調査局のフードサービスシリーズ、NAICS産業および地域別の事業収益を報告する国勢調査局の年次統合経済調査、ならびにホテルゲスト支出と運営状況に関するアメリカホテル・ロッジング協会の業界現状資料などのソースから収集することができます。訪問者の記録に輸送やその他の旅行購入が含まれる場合、米国経済分析局の商品シリーズはアナリストがその活動をホスピタリティ施設の売上から分離するのに役立ちます。これらのソースは、宿泊、飲食、訪問者需要、雇用、および地域的背景を固定しながら、広範な旅行活動をホスピタリティ施設の売上と区別するのに役立ちます。
企業の年次報告書および提出書類、投資家向け資料、ならびに信頼性の高いビジネスおよび旅行メディアは、ホテル客室供給、宿泊パフォーマンス、チャネル動向、および運営状況の変化を明確にすることができます。挙げられたソースは網羅的なものではなく例示的なものであり、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
米国のホテルオーナーおよびオペレーター、ブランドおよびフランチャイズリーダー、宿泊マネージャー、ならびに予約チャネルスペシャリストとの構造化インタビューおよびサーベイは、収益カバレッジ、客室およびサービスミックス、需要、価格、および予約経路に関する二次調査の結果を検証することができます。回答者は、どの取引がホスピタリティ施設に属するかを明確にし、公開収益シリーズのギャップを特定し、運営またはチャネル状況の重要な変化を説明することができます。アナリストはそれらの説明を独立した収益、客室供給、宿泊パフォーマンス、およびフードサービス指標と比較し、証拠が矛盾する場合や重要なインプットが不明確なままである場合にフォローアップを行うことができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 中小プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
このモデルは、宿泊、飲食、エンターテインメント、イベント企画、および関連ゲストサービス収益のトップダウン評価を用いてホスピタリティ施設における米国プロバイダー売上の年間米ドル額を推定し、選択された合計値をサンプリングされた物件およびサプライヤーのロールアップと照合します。国内旅行および訪問者活動を需要の指標として追跡し、ホテル客室供給とパイプラインで利用可能な収容能力を制約し、稼働率と平均日次客室料金で宿泊売上を推定し、フードサービス収益で飲食売上を固定し、直接、OTA、法人・MICE、および従来のチャネル活動を用いて手数料を二重計上することなく基礎となるテル予約を分配します。セグメントおよび地域シェアは対応する施設売上と予約ミックスから構築され、宿泊クラスは各サービスレベルに関連する収益を反映します。
多変量回帰は過去の年間売上を需要、収容能力、および価格指標と関連付けることができ、一方でシナリオ分析は証拠が安定した関係を支持しない場合に代替的な需要、コスト、および供給経路を検証します。アナリストは予測変数を米国のオペレーターおよびチャネルスペシャリストの見解と比較し、サンプリングされた客室数×料金チェックおよび収益ロールアップを国家推定値と照合することができます。選択されたボトムアップチェックに物件カバレッジの欠如または定義の不一致がある場合、アナリストはそのギャップを文書化し、比較可能な公開指標で推定値を限定し、合計への支持された貢献のみを保持します。
データ検証と更新サイクル
アナリストは、年度、単位、および取引境界を整合させた後、独立した宿泊、フードサービス、訪問者支出、客室供給、および企業報告シグナルに対して推定値を三角測量します。異常な動きや重要な差異を調査し、それぞれをソースの改訂、価格または数量の変化、分類の違い、またはカバレッジの欠如に追跡し、承認前に第二のアナリストレビューを通じて問題を解決します。オペレーターの説明が公開指標と矛盾する場合、または重要な運営、チャネル、または境界の変化が不明確なままである場合に再接触が行われます。モデルは年次で更新され、重要なイベント後にサイクル間で再検討され、納品前に新たなレビューが実施されます。
Mordor Intelligenceの米国ホスピタリティ市場推定値と他の公表推定値との比較
公表されている米国ホスピタリティの推定値は、その合計が異なる活動と観測年度をカバーしているため乖離しています。以下の数値は、受け入れられたプロバイダー売上ベースラインを、より近いホスピタリティ推定値およびより広い訪問者サービス推定値と並べて示しており、各比較を左右する境界と期間が明確に確認できます。
主要なギャップ要因:受け入れられた指標は、ホスピタリティ施設が販売するサービスの顧客価値をカウントし、予約チャネルに関わらずホテル予約を一度だけカウントします。Mordor Intelligenceのベースラインはその施設売上境界を適用しており、一方で地域コンサルタントAはクルーズサービス、テーマパーク、および補助的な観光支援事業を含み、グローバルコンサルタントBは宿泊および飲食と並んで旅行サービスを別途含んでいます。これらの追加的な活動カテゴリーが外部合計値を引き上げる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,584億米ドル(2027年) | |
| 地域コンサルタントA | 2,724.8億米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの2027年値2,584億米ドルより1年後の時点で5.4%上回っています。その記載された定義にはクルーズサービス、テーマパーク、および補助的な観光支援事業が含まれており、ホスピタリティ施設による売上を超えた範囲に及んでいます。 |
| グローバルコンサルタントB | 1.31 トリリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値2,584億米ドルより2年後の時点で406.9%上回っています。そのサービスタイプ合計には宿泊および飲食と並んで旅行サービスが含まれており、カウントされたホスピタリティ施設売上の範囲外の活動が加算されています。 |
規模を比較する読者は、まず活動カテゴリーを一致させる必要があります。一方の合計に含まれるクルーズサービスおよびテーマパーク、もう一方に含まれる旅行サービスは、施設売上境界には対応するものがありません。
レポートで回答される主要な質問
米国ホスピタリティ市場の規模と成長見通しは?
2027年の2,584億米ドルから2032年には3,137億米ドルに成長し、2027年~2032年のCAGRは3.95%と予測されています。
米国ホスピタリティサービスの需要を支えるものは何ですか?
国内個人旅行数は2025年に24億回に達し、同年の米国ホテル予約の55%以上がオンラインで行われました。
米国ホスピタリティ支出の最大シェアを占めるホテルタイプはどれですか?
独立系ホテルが2026年に62.16%で最大シェアを占めました。
米国ホテルセクターの主要参加者はどの企業ですか?
主要参加者には、Marriott International、Hilton Worldwide Holdings、Wyndham Hotels & Resorts、InterContinental Hotels Group (IHG)、およびChoice Hotels Internationalが含まれます。
米国ホテルにとっての主要な運営上の課題は何ですか?
米国ホテル・ロッジング協会の2026年全国オーナーおよびオペレーター調査では、65%が最も頻繁に挙げられるプレッシャーの中に労働コストを挙げ、42%が労働力不足を挙げました。
米国のどの地域がホスピタリティ支出をリードし、どの地域が最も速く成長すると予測されていますか?
西部が2026年に29.44%のシェアを保持し、北東部は2027年~2032年にCAGR 7.85%で最も速く成長すると予測されています。