
Hospitality-Markt: Größe und Marktanteil
Hospitality-Marktanalyse von Mordor Intelligence
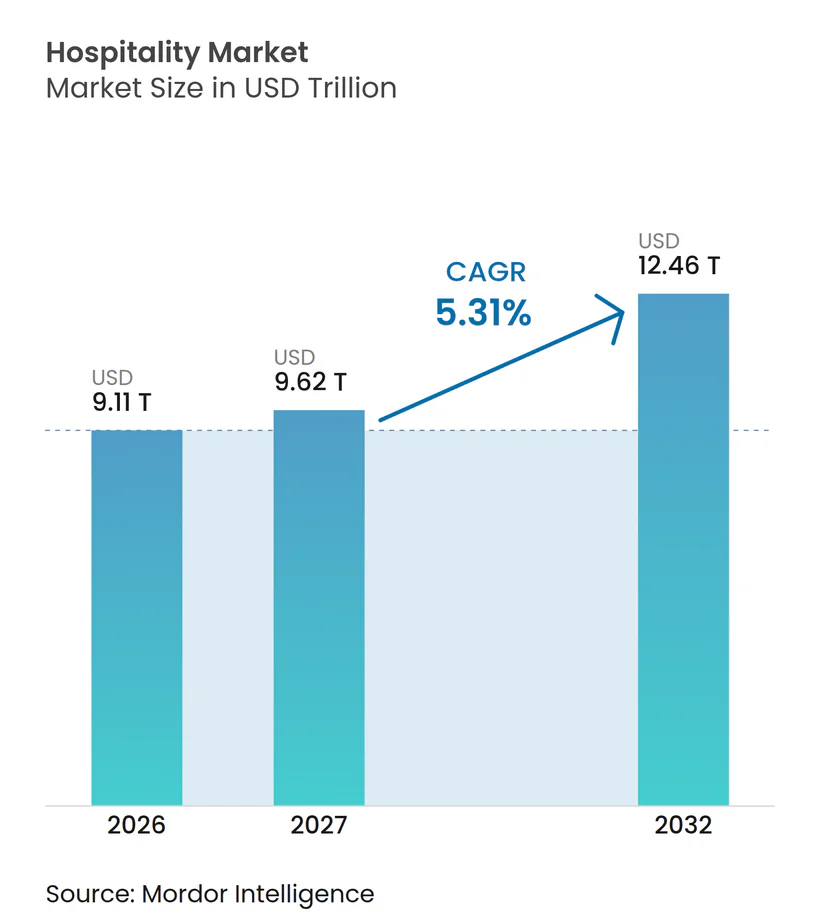
Die Größe des Hospitality-Markts soll von 9,11 Billionen USD im Jahr 2026 auf 9,62 Billionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 12,46 Billionen USD erreichen, mit einer CAGR von 5,31 % über 2027–2032.
Kombinierte Geschäfts- und Freizeitreisen sowie wellnessorientierte Aufenthalte erweitern die Nachfrage nach Unterkünften, die Aktivitäten über das bloße Übernachten hinaus unterstützen, und veranlassen Betreiber, Dienstleistungen rund um den Aufenthalt zu entwickeln. In Kambodscha kann ein Wellness-Hotel Zimmer mit hoteleigenen Wellness-Programmen und speziellen Entspannungs- und Erholungsbereichen kombinieren, während flexible Arbeitsreisen Unterkünfte erfordern, die sowohl für Arbeit als auch für Freizeit nutzbar sind. Digitaler Gästeservice und Direktreservierungen können spezialisierte Angebote mit Zimmerverkäufen innerhalb eines bestehenden Hotelnetzwerks verknüpfen. Allerdings belasten Arbeitskosten und eine vorsichtige Ausgabenbereitschaft bei Ermessensausgaben in den Vereinigten Staaten die aus Zimmern und optionalen Dienstleistungen erzielten Einnahmen. Die Ausweitung spezialisierter Aufenthalte schafft daher eine Umsatzchance, deren Wert von den Serviceausgaben und dem für deren Erbringung erforderlichen Personalaufwand abhängt.
Wichtigste Erkenntnisse des Berichts
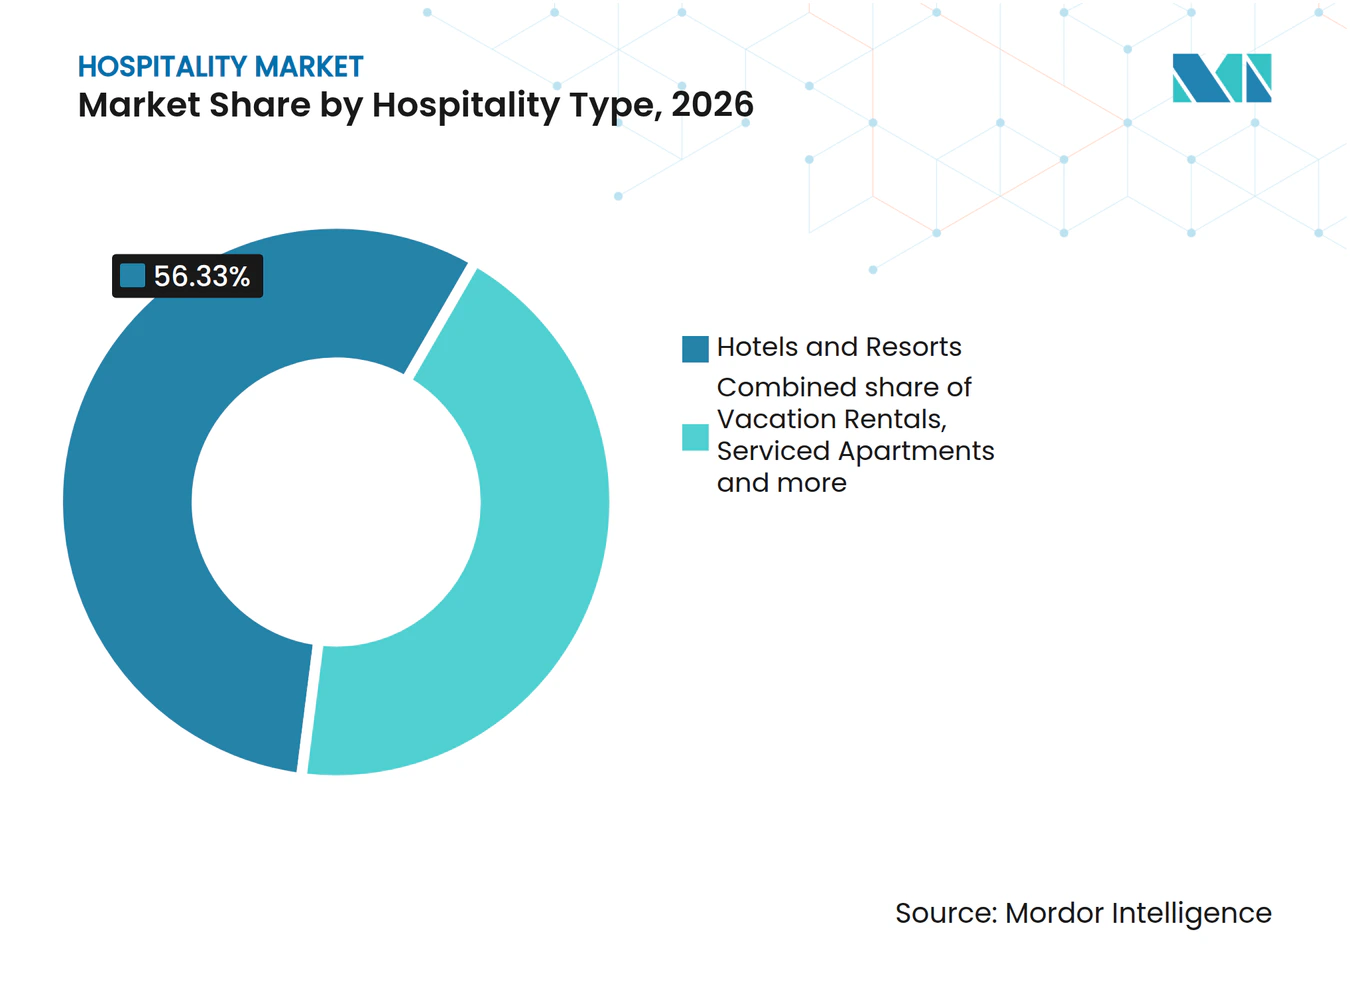
- Nach Hospitality-Typ hielten Hotels und Resorts im Jahr 2026 einen Marktanteil von 56,33 % am Hospitality-Markt, während Ferienvermietungen mit einer CAGR von 6,58 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
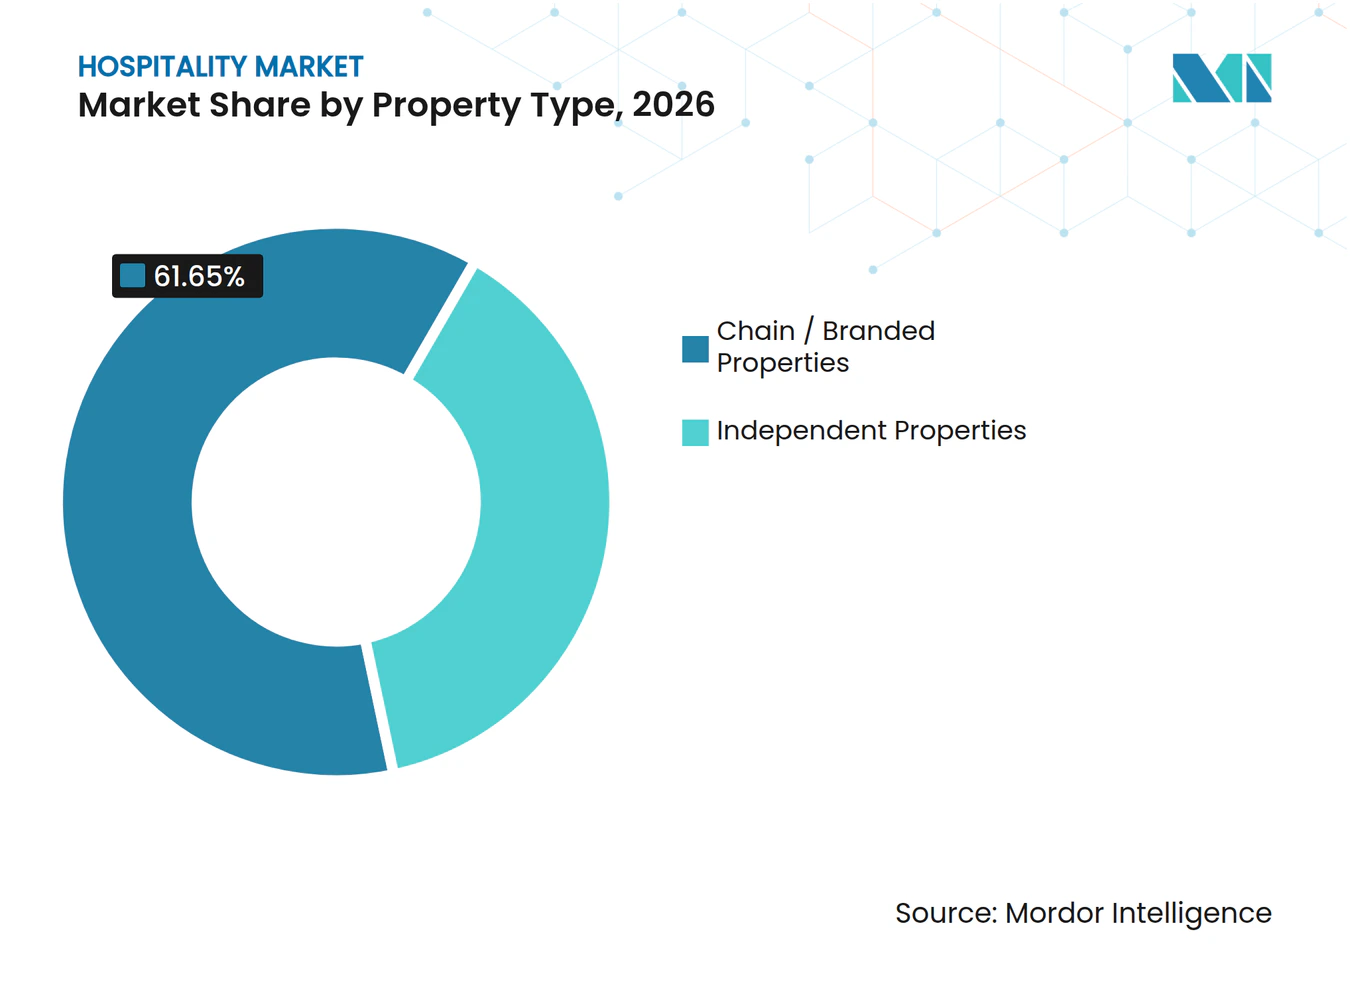
- Bei den Immobilientypen entfielen im Jahr 2026 61,65 % des Hospitality-Marktvolumens auf Ketten- und Markenimmobilien, während unabhängige Immobilien mit einer CAGR von 6,1 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Direktbuchungskanäle generierten im Jahr 2026 mit 42,87 % des Immobilienumsatzes den größten Kanalanteil und sollen mit einer CAGR von 6,2 % über 2027–2032 ebenfalls am schnellsten wachsen.
- Bei den Umsatzströmen führte der Zimmerumsatz mit 56,49 % des Immobilienumsatzes im Jahr 2026, während der Wellness- und Freizeiterlös mit einer CAGR von 6,65 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
- Freizeitreisende führten die Aufschlüsselung nach Reisenden-Typ mit 52,64 % des Immobilienumsatzes im Jahr 2026 an, während Langzeitaufenthalts- und digitale Nomaden-Reisende mit einer CAGR von 6,55 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
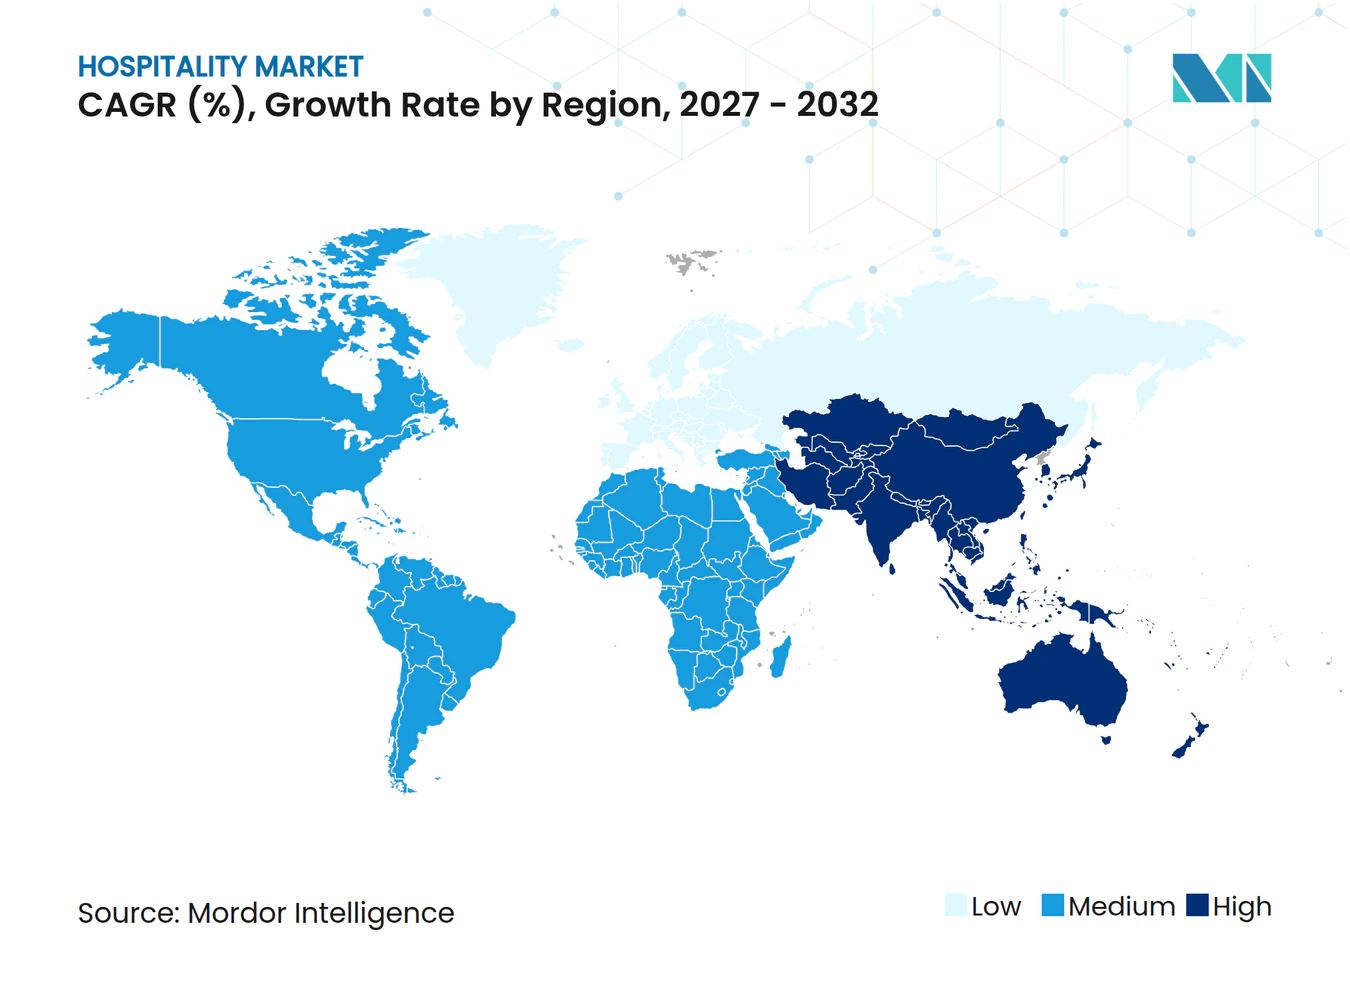
- Geografisch betrachtet hielt Europa im Jahr 2026 einen Anteil von 30,72 % am Immobilienumsatz, während Asien-Pazifik mit einer CAGR von 7,3 % über 2027–2032 das stärkste Wachstum in der Hospitality-Branche verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung erlebnisorientierter und lebensstilgeprägter Hospitality-Konzepte | +2% | Australien, Europa und Südostasien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kombinierten Geschäfts- und Freizeitreisen sowie flexiblem, arbeitsbedingtem Reisen | +1.6% | Nordamerika, Europa, asiatisch-pazifischer Raum und Brasilien | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei Wellness-, Medizin- und regenerativem Tourismus | +1.5% | Asiatisch-pazifischer Raum, insbesondere Kambodscha | Mittelfristig (2–4 Jahre) |
| Digitale Transformation durch KI-gestütztes Umsatz- und Gästemanagement | +1.35% | Europa, Nordamerika und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Schnelle Ausweitung alternativer Unterkunftsformen und hybrider Aufenthaltsmodelle | +0.95% | Europa, Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Zunehmender internationaler Reiseverkehr der Mittelschicht aus Schwellenländern | +0.65% | Asiatisch-pazifischer Raum, insbesondere Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion erlebnisorientierter und lifestyle-geführter Hospitality-Konzepte
Ennismores Eröffnungen im Jahr 2025 brachten seine Lifestyle-Marken nach Australien, Barcelona, Singapur und Dublin, darunter erste Einträge für mehrere Marken oder die Gruppe. Diese Eröffnungen erweitern die Reiseziele mit lifestyle-orientierten Aufenthalten und zeigen, wie Gastgewerbekonzepte über einen einzelnen Standort hinaus ausgedehnt werden können. Hiltons Curio Collection hatte im Jahr 2026 weltweit mehr als 200 geöffnete Hotels.[1] Die Kollektion erstreckte sich über fast 50 Länder und Territorien. Für Immobilienbetreiber macht diese internationale Reichweite die Lifestyle-Positionierung zu einem potenziellen Weg in eine größere Kollektion, wobei sich die kommerzielle Aufgabe von der Etablierung eines isolierten Konzepts hin zur Differenzierung einer Immobilie innerhalb eines weit verbreiteten Formats verlagert.
Steigende Bleisure- und durch flexible Arbeit getriebene Reisenachfrage
Flexibles Arbeiten schafft 2 Wege zu gemischt genutzten Aufenthalten, wobei Arbeit den Urlaub prägt und Freizeit Geschäftsreisen verlängert. Die Umfrage der Expedia Group aus dem Jahr 2025 ergab, dass 42 % der Erwachsenen in 11 Märkten in den folgenden 12 Monaten eine Bleisure-Reise planten, gegenüber 29 % im Jahr 2022.[2] Dieselbe Umfrage ergab, dass 44 % Freizeitreisen mit Fernarbeit planten, verglichen mit 28 % im Jahr 2022. Ein Muster fügt Freizeit rund um eine Geschäftsreise hinzu, während das andere einen Urlaubsaufenthalt erfordert, der Fernarbeit ermöglicht. Expedias Empfehlung, die Verfügbarkeit unter der Woche, zuverlässiges WLAN und Arbeitsbereiche zu priorisieren, identifiziert die praktischen Unterkunftsanforderungen hinter diesen gemischt genutzten Aufenthalten.
Wachstum im Bereich Wellness-, Medizin- und regenerativer Tourismusaufenthalte
Wellness-Programme bieten Unterkunftsanbietern eine Möglichkeit, einen Aufenthalt rund um Aktivitäten zu vermarkten, die innerhalb der Immobilie angeboten werden. Im August 2025 kündigte TUI das 151-Zimmer-Wellness-Hotel TUI BLUE Angkor Grace in Siem Reap, Kambodscha, an. Bis September 2026 bot die Immobilie den Gästen Yoga, Klangheilen und traditionelle Wellness-Praktiken sowie spezielle Entspannungs- und Erholungsbereiche. Diese Kombination macht die im Hotel verbrachte Zeit zu einem Teil des Unterkunftsangebots und gibt dem Betreiber einen Grund, Zimmer und Aktivitäten innerhalb eines einzigen Gästeaufenthalts zu koordinieren. Ein koordiniertes Wellness-Programm kann daher sowohl den Buchungsanreiz als auch die während des Aufenthalts in Anspruch genommenen Dienstleistungen vor Ort stärken.
Digitale Transformation durch KI-gestütztes Ertrags- und Gästemanagement
Konversationelle Gästeservices können Immobilien dabei helfen, Reiseinteresse in eine fundiertere Unterkunftsentscheidung umzuwandeln. Accor S.A. startete seinen ALL Concierge KI-Reisebegleiter am 24. September 2026, wobei die Verfügbarkeit je nach Plattform, Sprache und Verkaufspunkt variiert.[3] Accor S.A. bezeichnete ihn als den ersten groß angelegten Rollout eines vollständig konversationellen KI-Begleiters durch eine Gastgewerbegruppe. Beim Start deckte die ALL Accor App 4 Sprachen über 5 Verkaufspunkte ab, während ALL.com 11 Sprachen abdeckte. Für einen Unterkunftsbetreiber ist der Nachfragemechanismus ein kürzerer Weg von der Unsicherheit über eine Immobilie zu einer Entscheidung für einen Aufenthalt. Die kanalspezifische Verfügbarkeit macht das Rollout-Design zu einem Teil des kommerziellen Angebots, da die Unterstützung dort zugänglich sein muss, wo ein Gast versucht zu buchen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Betriebs- und Arbeitskosten in Hospitality-Immobilien | -1.15% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Konjunkturabschwächungen mit Auswirkungen auf Ermessensausgaben für Reisen | -0.85% | Vereinigte Staaten von Amerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und lizenzrechtliche Herausforderungen auf Kurzzeitmietmärkten | -0.45% | Spanien, Frankreich und Italien | Mittelfristig (2–4 Jahre) |
| Saisonale Nachfrageschwankungen und Auslastungsfluktuationen | -0.3% | Mitgliedstaaten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Betriebs- und Arbeitskosten in Hospitality-Immobilien
Höhere Arbeitsausgaben erhöhen den Umsatz, den ein Hotel benötigt, um die Kosten für jeden Aufenthalt zu decken. Der American Hotel & Lodging Association zufolge stiegen die gesamten Hotelarbeitskosten in den Vereinigten Staaten von 2019 bis 2025 kumulativ um 15 %. In seiner Umfrage von Ende Februar 2026 unter 246 Hoteliers in den Vereinigten Staaten nannten 65 % die Arbeitskosten als finanziellen Druck. Für Unterkunftsbetreiber verringert die Absorption dieses Drucks die aus einem bestimmten Zimmerumsatzniveau verfügbaren Erträge. Eine Weitergabe an die Gäste erhöht stattdessen den Preis, zu dem die Immobilie um Ermessensaufenthalte konkurrieren muss. Dieser Zielkonflikt schränkt die Expansion ein, da zusätzlich belegte Zimmer genug Umsatz generieren müssen, um den für ihre Betreuung erforderlichen Personalaufwand zu decken.
Konjunkturabschwächungen mit Auswirkungen auf Ermessensausgaben für Reisen
Druck auf wesentliche Haushaltsausgaben reduziert die für optionale Unterkünfte und Dienstleistungen während einer Reise verfügbaren Mittel. Im Juni 2026 berichtete EY, dass Verbraucher in den Vereinigten Staaten ihre Ermessensausgaben reduzierten, um steigende wesentliche Kosten auszugleichen. Mehr als 30 % der Befragten überprüften ihre Freizeit- und Unterhaltungsausgaben vor dem bevorstehenden Sommer. Für Beherbergungsbetreiber entsteht dadurch eine Exposition sowohl bei der Reiseentscheidung als auch bei der Wahl der während eines Aufenthalts in Anspruch genommenen Dienstleistungen. Immobilien, die auf optionale Spa- und Restaurantkäufe angewiesen sind, sehen sich einem zusätzlichen Umsatzrisiko ausgesetzt, wenn Gäste die Zimmerreservierung behalten, diese Dienstleistungen jedoch kürzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hospitality-Typ:
Etablierte Hotelnachfrage und differenzierte AufenthaltsangeboteHotels und Resorts hatten im Jahr 2026 einen Anteil von 56,33 % am Hospitality-Marktvolumen und waren damit das größte Segment. Die in EU-Hotels und ähnlichen Unterkünften verbrachten Nächte stiegen im zweiten Quartal 2026 im Vergleich zum zweiten Quartal 2025 um 4,7 Millionen bzw. 0,9 %. Hotels und ähnliche Unterkünfte machten in diesem Quartal 61,6 % der EU-Touristenübernachtungen aus. Da der Großteil der EU-Touristenübernachtungen auf diese Kategorie entfällt, generierte selbst ein moderates prozentuales Wachstum Millionen zusätzlicher Nächte, die Hotels und ähnliche Unterkünfte bedienen mussten.
Ferienvermietungen sind das am schnellsten wachsende Segment im Hospitality-Markt mit einer prognostizierten CAGR von 6,58 % über 2027–2032. Gäste verbrachten im zweiten Quartal 2026 258,8 Millionen Nächte in EU-Kurzzeitvermietungen, die über Airbnb, Booking oder Expedia gebucht wurden, was einem Anstieg von 5,3 % gegenüber dem zweiten Quartal 2025 entspricht. Serviced Apartments gewinnen in Europa durch professionelles Management, einheitliche Standards, Fürsorgepflicht und Kostentransparenz Firmenprogramme, wobei Savills im Jahr 2026 eine zunehmende Angleichung berichtet. Luxus-Hospitality-Immobilien in den Vereinigten Staaten verzeichneten im Jahr 2025 ein Wachstum von 3 % beim Umsatz pro verfügbarem Zimmer (RevPAR), während der RevPAR bei Mittelklasse- und Economy-Immobilien sank; JLL führt die Überperformance im Premiumsegment auf einkommensstarke Reisende zurück. EU-Plattformgastgeber können die steigende Nachfrage nach Mietnächten nutzen, während Serviced Apartments bei unternehmerischen Betriebsstandards und Luxushotels bei den Ausgaben einkommensstarker Gäste punkten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Immobilientyp:
Markennetzwerke und Spezialisierung unabhängiger AufenthalteKetten- und Markenimmobilien repräsentierten im Jahr 2026 einen Hospitality-Marktanteil von 61,65 % und waren damit das größte Segment. Marriotts umfassenderes globales Beherbergungssystem, das franchisierte, betriebene und lizenzierte Produkte umfasst, überstieg am 30. Juni 2026 die Marke von 10.000 Immobilien. Diese Struktur ermöglicht es einer Marke, durch mehrere Betriebsvereinbarungen am Unterkunftsangebot teilzunehmen und das Netzwerk über direkt eigene Immobilien hinaus zu erweitern. Das Kettenwachstum kann daher durch Eigentümerverbindungen erfolgen, ohne dass die Marke eine entsprechende Anzahl zusätzlicher Vermögenswerte erwerben muss.
Unabhängige Immobilien sind das am schnellsten wachsende Segment im Hospitality-Markt mit einer prognostizierten CAGR von 6,1 % über 2027–2032. Cloudbeds verzeichnete in seinem Datensatz von 2025 einen Anstieg der 7-Nächte-Buchungen bei unabhängigen Hotels um 25 % im Jahresvergleich. Aufenthalte von 1 bis 2 Nächten machten in diesem Datensatz dennoch mehr als zwei Drittel der Buchungen aus. Die durchschnittlichen täglichen Zimmerpreise im selben Datensatz unabhängiger Hotels sanken im Jahr 2025 um 5,8 % im Jahresvergleich. Wochenlange Aufenthalte waren daher eine wachsende Minderheitskategorie innerhalb eines von Kurzaufenthalten dominierten Buchungsmix, selbst als dieselben unabhängigen Hotels mit sinkenden durchschnittlichen Zimmerpreisen konfrontiert waren.


Nach Buchungskanal:
Direktvertrieb und PlattformreichweiteDirektbuchungskanäle waren das größte Segment in der Hospitality-Branche mit 42,87 % des Immobilienumsatzes im Jahr 2026 und sollen mit einer CAGR von 6,2 % über 2027–2032 das am schnellsten wachsende Segment sein. IHGs direkte digitale Buchungskanäle generierten im Jahr 2025 26 % des gesamten Zimmerumsatzes. Dieser Beitrag auf Unternehmensebene ordnet die direkte digitale Buchung in das Betriebsumsatzmodell ein und verknüpft die Reservierung des Gastes mit der über den eigenen Kanal der Gruppe verkauften Unterkunft. Eine Verbesserung der Buchungen über IHGs eigenen digitalen Kanal kann auf bereits im System befindliche Zimmer wirken, sodass Investitionen in den Vertrieb nicht auf neue Hoteleröffnungen warten müssen.
Online-Reisebüros bieten einen separaten Weg, über den Gäste Unterkünfte von Immobilienanbietern buchen können. Die Online-Reisebüro-Plattformen Airbnb, Booking und Expedia verzeichneten im Jahr 2025 951,6 Millionen Gästenächte in EU- und EFTA-Kurzzeitvermietungen. Das Ausmaß der über Plattformen gebuchten Mietnächte macht den Plattformzugang für Vermietungsbetreiber, die diese Destinationen bedienen, kommerziell relevant. Ein Betreiber, der diese Wege nutzt, kann Gäste über einen Vermittler erreichen und dabei den Immobilienaufenthalt als die von ihm verkaufte Dienstleistung beibehalten. Für einen Vermietungsgastgeber an diesen Destinationen verbessern mehr Plattformnächte das Geschäft nur dann, wenn das verbleibende Einkommen die Kosten für die Betreuung und Gewinnung dieser Aufenthalte deckt.
Nach Einnahmequelle:
Kernzimmereinnahmen und zusätzliche DienstleistungsverkäufeDer Zimmerumsatz war das größte Segment in der Hospitality-Branche und machte im Jahr 2026 56,49 % des gesamten Immobilienumsatzes aus. Der globale Hotel-RevPAR von STR, der den Zimmerumsatz pro verfügbarem Zimmer misst, betrug im Jahr 2025 88,99 USD. Host Hotels & Resorts meldete für sein Hotelportfolio im Jahr 2025 einen Transient-Zimmerumsatz von 2,13 Milliarden USD, einen Gruppen-Zimmerumsatz von 1,2 Milliarden USD und einen Vertrags-Zimmerumsatz von 178 Millionen USD. Diese Kategorien zeigen, wie dasselbe Beherbergungsunternehmen Zimmereinnahmen durch verschiedene Kundenvereinbarungen erzielt. Hosts Aufteilung identifiziert Gruppen- und Vertragsgeschäfte als zusätzliche Quellen von Zimmereinnahmen und gibt Betreibern Alternativen zur Abhängigkeit von Transient-Aufenthalten.
Wellness- und Freizeiterlöse sind das am schnellsten wachsende Segment im Hospitality-Markt mit einer prognostizierten CAGR von 6,65 % über 2027–2032. Hotel Royal Limited meldete im Jahr 2025 Spa-Einnahmen von 553.000 SGD (423.000 USD) gegenüber 444.000 SGD (332.000 USD) im Jahr 2024 aus seinen Hotelbetrieben in Singapur, Malaysia und Thailand. Diese separate Umsatzlinie zeigt, wie Wellnessdienstleistungen den Umsatz eines Beherbergungsunternehmens neben dem Zimmer steigern können. Der Speisen- und Getränkeumsatz pro belegtem Zimmer stieg in einer Stichprobe von 866 Hotels in den Vereinigten Staaten in der ersten Hälfte des Jahres 2025 im Vergleich zum gleichen Zeitraum des Jahres 2024 um 3,8 %. CBRE verglich diesen Anstieg mit einem Wachstum des gesamten Hotelumsatzes von 3 % für dieselbe Stichprobe und denselben Zeitraum und zeigte damit ein stärkeres Wachstum beim Speisen- und Getränkemaß pro belegtem Zimmer.
Nach Reisendertyp:
Freizeitausgaben und längere BelegungsverpflichtungenFreizeitreisende waren das größte Segment in der Hospitality-Branche und machten im Jahr 2026 52,64 % des Immobilienumsatzes aus. Im breiteren Reise- und Tourismussektor erreichten die globalen Freizeitreiseausgaben im Jahr 2025 6,15 Billionen USD. Im Jahr 2025 waren Urlaube der Reisezweck für 79,8 % der Touristen, die mindestens eine Nacht auf Zypern verbrachten. Dieser lokale Mix gibt Unterkunftsbetreibern einen konkreten Grund, das Urlaubsaufenthaltsangebot zu priorisieren, wenn sie entscheiden, welche Reisezwecke eine Immobilie bedienen soll. Für zypriotische Betreiber begünstigt der breitere Besucherpool eine Differenzierung bei Urlaubsaufenthalten, da ein Wechsel des Reisezwecks den Fokus einer Immobilie auf eine kleinere Gruppe von Übernachttouristen verlagern würde.
Langzeitaufenthalts- und digitale Nomaden-Reisende sind das am schnellsten wachsende Segment im Hospitality-Markt mit einer prognostizierten CAGR von 6,55 % über 2027–2032. Die Anzahl der Marriott-StudioRes-Langzeitaufenthaltsmarken-Immobilien in den Vereinigten Staaten und Kanada stieg von 6 Immobilien am 31. März 2026 auf 12 am 30. Juni 2026. Die entsprechenden Zimmerzahlen betrugen 744 bzw. 1.488. Marriotts Markenzählungen umfassten einige Immobilien, die nach geplanten Renovierungen unter ihren zugewiesenen Marken betrieben werden sollen. Diese parallele Verdoppelung erweiterte den Immobilien-Fußabdruck der Marke, während die durchschnittliche Zimmerzahl pro Immobilie unverändert blieb.
Geografische Analyse
Europäischer Hospitality-Markt
Europa machte im Jahr 2026 einen Anteil von 30,72 % an der Größe des Hospitality-Markts aus und war damit die größte Region. EU-Tourismusbeherbergungsbetriebe verzeichneten im Jahr 2025 3,1 Milliarden Nächte, ein Anstieg von 4,1 % gegenüber 2024, was eine erhebliche Unterkunftsnutzung in diesem Teil Europas zeigt. Kroatien fügte lokale Kapazitäten hinzu, als am 16. Juni 2025 ein 65-Zimmer-Hotel der Curio Collection by Hilton in Preko auf der Insel Ugljan eröffnet wurde – das erste auf einer kroatischen Insel errichtete Hilton-Markenhotel. Hiltons erstes kroatisches Inselhotel erweitert seine Abdeckung auf einen neuen Destinationstyp, sodass das europäische Hotelwachstum sowohl die Erweiterung der Netzwerkabdeckung als auch die Erhöhung der Zimmerzahlen umfassen kann.
Hospitality-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,3 % über 2027–2032. Macaus Hoteleinrichtungen verzeichneten im August 2026 eine durchschnittliche Gästezimmerauslastung von 93,9 %, ein Anstieg von 0,8 Prozentpunkten im Jahresvergleich. Accor meldete im vierten Quartal 2025 ein zweistelliges Wachstum beim Umsatz pro verfügbarem Zimmer im pazifischen Raum, getrieben von sowohl Preisen als auch Auslastung. IHG eröffnete am 7. April 2025 das 225-Zimmer-Hotel Indigo Auckland und markierte damit den Markteintritt der Marke in Neuseeland. Zusammen identifizieren die Ergebnisse aus Macau und dem pazifischen Raum eine bessere Nutzung und Preisgestaltung bestehender Zimmer als Wachstumsmechanismen neben neuer Markenkapazität in Auckland.
Nordamerikas inländische Reisebasis umfasst Kanadas 342 Millionen inländische Aufenthalte von Einwohnern im Jahr 2025, die sowohl Tagesausflüge als auch Übernachtungsreisen abdecken. Südamerika gewann städtische Hotelkapazitäten, als Hilton am 10. Dezember 2025 das 111-Suite-Hotel York Medellin in Kolumbien eröffnete. Im Nahen Osten und Afrika betrug die Hotelzimmerauslastung Saudi-Arabiens im ersten Quartal 2026 60,8 %, während Serviced Apartments und andere Hospitality-Einrichtungen 51,6 % verzeichneten. Marokko fügte Strandangebot hinzu mit der Eröffnung des Taghazout Bay Marriott Resort an seiner Atlantikküste am 1. Juli 2026, das 250 Zimmer einschließlich 29 Suiten bietet. Saudi-arabische Hotelbetreiber sehen sich einem anderen Auslastungsmaßstab gegenüber als Serviced Apartments und andere Einrichtungen, sodass der Ertragsfall eines neuen Zimmers von seinem Format sowie seiner Destination abhängt.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtssysteme werden nach den Anforderungen an Gästeverkauf, Registrierung und Klassifizierung verglichen, die Unterkunftsbetreiber betreffen. Die Perspektive ist die eines Immobilienunternehmens, das Aufenthalte verkauft, einschließlich eines Betriebs, der eine anwendbare Unterkunftskategorie anstrebt. Diese Rahmenbedingungen legen Pflichten an verschiedenen Punkten der Transaktion fest, von der Preisdarstellung bis zur Handhabung von Gästeidentitätsinformationen und der Erfüllung von Immobilienstandards.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Deutschland | China | Südafrika |
|---|---|---|---|---|---|
| Primäre Behörde | Federal Trade Commission | Ministerium für Tourismus | Durch Landesrecht bestimmte Registrierungsbehörden | Shanghaier Stadtpolizeibehörde | Tourismusbewertungsrat von Südafrika |
| Wesentliche Instrumente oder Richtlinien | 16 CFR Teil 464 Gesamtpreisregeln für Kurzzeitunterkünfte, in Kraft seit dem 12. Mai 2025 | Verordnung zum digitalen nationalen Gästeregistrierungsformular | Bundesmeldegesetz, §§ 29–30, für erfasste ausländische Gäste | Shanghaier Beherbergungsregistrierungsvorschriften | Im Jahr 2019 überarbeitete Unterkunftsbewertungskriterien |
| Kommerzielle Auswirkung | Berechenbare Pflichtgebühren im Voraus, mit Ausnahmen für staatliche, Versand- und optionale Gebühren | Digitale Gästeregistrierung ersetzt Papier, mit Ausnahmen für Notfälle | Ankunftstagformulare für erfasste ausländische Gäste, vorbehaltlich Ausnahmen; Ausweiskontrollen für namentlich genannte Gäste; 1-jährige Aufbewahrung nach Abreise, dann Vernichtung innerhalb von 3 Monaten | Identitätsverifizierung und Hochladen innerhalb von 2 Stunden nach der Registrierung; Polizei- oder Einwanderungsverifizierungsformular bei fehlendem gültigem Ausweis | Kategoriespezifische Qualitätsstandards für Betriebe, die eine Bewertung anstreben |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||||
Die hohe Attraktivität in den Vereinigten Staaten spiegelt die Preisgestaltungsfreiheit innerhalb eines definierten Offenlegungsrahmens wider, ohne Änderung auf der Grundlage der fortlaufenden Bedingungen für die Darstellung von Kurzzeitaufenthalten. Brasilien und Deutschland sind Mittel, da Gästeregistrierungs- und Aufzeichnungspflichten weiterhin operative Aufgaben bleiben, was Keine Änderung nach Brasiliens angegebenem Annahmedatum vom 20. April 2026 unterstützt. Chinas Mittelbewertung spiegelt Shanghais zeitgebundene Datenanforderungen wider, ohne Änderung, begrenzt durch die Gültigkeit der Vorschriften bis zum 27. April 2030. Südafrikas Mittelbewertung spiegelt die Qualitätsbedingungen seines Bewertungswegs wider, ohne Änderung unter Kriterien, die bereits kleine, Boutique- und Apartmenthotels abdecken.
Wertschöpfungskettenstufen
Die Wertschöpfung wird über Immobilieneigentum, Markenverbindung, Hotelsoftware, Buchungsvertrieb und die Erbringung des Aufenthalts verglichen. Host Hotels & Resorts besitzt Hotelimmobilien, wobei der Betrieb auf Immobilienebene Zimmereinnahmen generiert. Hiltons Franchise-Modell erzielt separat umsatzbasierte Lizenzgebühren und Gebühren im Zusammenhang mit Hoteleintritt, Eigentümerwechseln und Vertragsverlängerungen. Das finanzielle Risiko unterscheidet sich daher zwischen der Finanzierung eines Hotels und dem Verkauf kommerzieller Dienstleistungen an seinen Eigentümer oder Betreiber.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Immobilieninvestition | Hotelimmobilieneigentümer wie Host Hotels & Resorts | Durch den Immobilienbetrieb generierte Zimmereinnahmen | Potenzielle Standort-, Finanzierungs- und lokale Genehmigungseinschränkungen | Kapitalverpflichtungen mit Finanzierung und Genehmigungen abstimmen |
| Markenverbindung | Hotelfranchisegeber wie Hilton Worldwide Holdings | Lizenzgebühren in der Regel auf den Bruttozimmerumsatz; separate Eintritts-, Eigentümerwechsel- und Verlängerungsgebühren | Eintritts- und Verlängerungsgebührenverpflichtungen | Eintritts- und Verlängerungsgebühren neben wiederkehrenden Lizenzgebühren bewerten |
| Einsatz von Immobiliensystemen | Immobilienverwaltungssoftwareanbieter wie Oracle | Gebühren pro Gästezimmer für OPERA Cloud Professional Foundation mit mehreren Mietern | Sequenzierung der Migration über mehrere Immobilien | Migrationen phasenweise durchführen und dabei die Servicekontinuität der Immobilie aufrechterhalten |
| Reservierungsvertrieb | Online-Reservierungsplattformbetreiber wie Booking Holdings | Agenturprovisionen, wenn Reisendenzahlungen nicht erleichtert werden | Abhängigkeit von einem Vermittlerweg für den Gastzugang | Vermittlerbuchungen mit immobilienkontrollierten Verkäufen ausbalancieren |
| Aufenthalts- und Vor-Ort-Serviceerbringung | Hotelbetreiber wie Hilton Worldwide Holdings, durch sein Eigentumssegment | Nächtliche Zimmer-, Speisen- und Getränke- sowie sonstige Dienstleistungsverkäufe in konsolidierten Hotels | Risiko nicht übereinstimmender Servicekapazität | Personal- und Servicepläne mit der gebuchten Nachfrage abstimmen |
| Quelle: Mordor Intelligence | ||||
Markenlizenzgebühren, Cloud-Servicegebühren und Agenturprovisionen sind an unterschiedliche Geschäftsbeziehungen geknüpft, sodass Resilienz die Bewältigung der Einschränkungen jeder Stufe erfordert. Accors Berichterstattung für 2025 beschrieb einen schrittweisen Rollout von Oracle OPERA für ein gemeinsames globales Immobilienverwaltungssystem. Für Anbieter, die eine Preisgestaltung pro Zimmer nutzen, kann das Wachstum der Einführung über bestehende Immobilien folgen, was zusätzliche Verdienstkapazität ohne den Bau neuer Hotels ermöglicht.
Wettbewerbslandschaft
Marktkonzentration
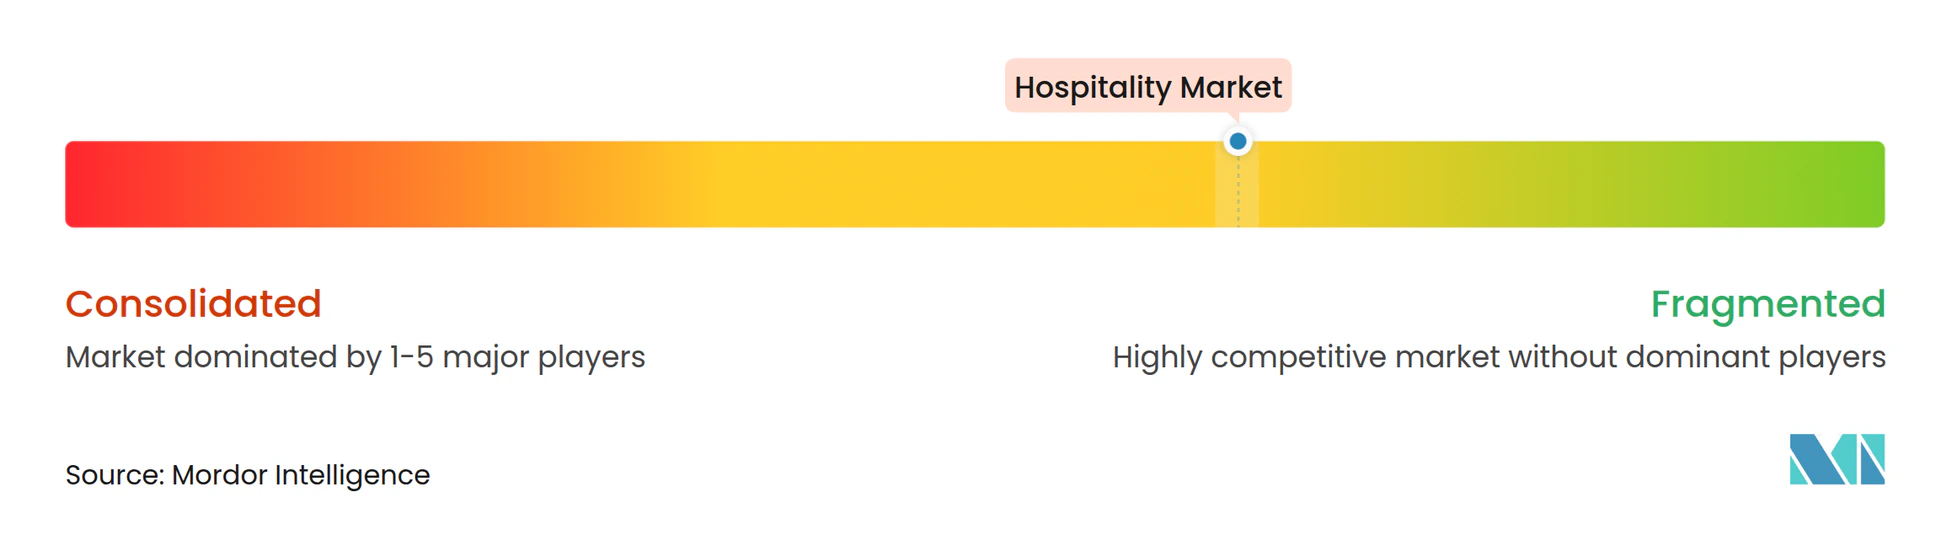
Der Wettbewerb ist über Immobilieneigentümer verteilt, während große Markensysteme erhebliche Unterkunftsnetzwerke organisieren und damit unterschiedliche Ebenen des Immobilien- und Markenwettbewerbs schaffen. Marriott International, Hilton Worldwide Holdings, Accor S.A., InterContinental Hotels Group (IHG) und Wyndham Hotels & Resorts konkurrieren über Markenbeherbergungssysteme. Hilton eröffnete im zweiten Quartal 2026 207 Hotels mit 24.100 Zimmern und fügte in seinem globalen System aus verwalteten, franchisierten oder lizenzierten sowie eigenen oder gepachteten Immobilien netto 21.600 Zimmer hinzu. Die Differenz von 2.500 Zimmern zwischen Hiltons Bruttoeröffnungen und Nettozugängen unterscheidet die Eröffnungsaktivität von der geringeren Zunahme der Netzwerkkapazität.
Akquisitionen und Umwandlungen ermöglichen es Hotelgruppen, ein Markenportfolio durch bestehende Vermögenswerte sowie durch Neuentwicklungen zu erweitern. IHG meldete 65.100 Zimmer über eine Rekordzahl von 443 Hoteleröffnungen im Jahr 2025, wobei die Bruttozugänge Ruby-Akquisitionszimmer und NOVUM-Umwandlungen umfassten. Für Eigentümer machen diese Wege Zugehörigkeitsentscheidungen für die Wettbewerbsposition einer bestehenden Immobilie relevant, neben der Option, ein neues Hotel zu bauen. Eine konkurrierende Marke kann daher ein Netzwerk herausfordern, indem sie die Teilnahme einer bestehenden Immobilie gewinnt, was Eigentümerbeziehungen zu einer Barriere macht, die über die physische Zimmerkapazität hinausgeht. Die Integration einer erworbenen oder umgewandelten Immobilie in das Serviceangebot der Marke wird zur nächsten Wettbewerbsaufgabe, nachdem die Zugehörigkeit gesichert ist.
Die Netzwerke unterscheiden sich sowohl in ihrem Entwicklungsmaßstab als auch in ihrer realisierten Expansion. Zum 30. Juni 2026 meldete Wyndham eine Rekord-Entwicklungspipeline von weltweit rund 261.000 Zimmern. Marriott International fügte im zweiten Quartal 2026 weltweit rund 17.900 Netttozimmer hinzu. Zum 30. Juni 2026 umfasste Marriotts weltweite Pipeline 4.186 Immobilien mit rund 629.000 Zimmern, darunter 253 Immobilien mit über 34.000 Zimmern, die ohne unterzeichnete Verträge zur Entwicklung genehmigt wurden. Marriotts Pipeline war mehr als doppelt so groß wie die von Wyndham, was ihm eine größere potenzielle Expansionsbasis verschaffte, während der Vertragsabschluss und die Eröffnungen zentral für die Realisierung dieses Wettbewerbsvorteils wurden.
Führende Unternehmen der Hospitality-Branche
-
Marriott International
-
Hilton Worldwide Holdings
-
Accor S.A.
-
InterContinental Hotels Group (IHG)
-
Wyndham Hotels & Resorts
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hospitality-Markt Unternehmen in diesem Bericht
- Marriott International
- Hilton Worldwide Holdings
- Accor S.A.
- InterContinental Hotels Group (IHG)
- Wyndham Hotels & Resorts
- Hyatt Hotels Corporation
- Choice Hotels International
- Airbnb Inc.
- Sonder Holdings Inc.
- Extended Stay America
- OYO Rooms
- Jin Jiang International
- Meliá Hotels International
- Minor Hotels Europe & Americas (Minor International)
- Radisson Hotel Group
- Best Western Hotels & Resorts
- Louvre Hotels Group
- TUI Group
- MGM Resorts International
- Caesars Entertainment, Inc.
Wesentliche Chancen für Marktteilnehmer
Chancen werden danach verglichen, wie politische Unterstützung das Unterkunftsangebot stärken oder die Kosten seiner Erbringung senken kann. Gemäß den Bedingungen des Hotel Rejuvenation Fund vom Juni 2026 verlangt das Singapore Tourism Board (STB) Verbesserungen des Gästeerlebnisses, Produktivitätslösungen und Nachhaltigkeitsinitiativen im Rahmen einer umfassenden Renovierung. Antragsteller müssen in Singapur registrierte Unternehmen mit einer gültigen Lizenz des Hotels Licensing Board sein. Die Antragstellung vor Beginn von Arbeiten, Ausschreibungen, Lieferantenzahlungen oder Vertragsabschlüssen macht die Projektsequenzierung zu einem Teil dieser Investitionsentscheidung.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer-/Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Hotelrenovierungen für spezifische Gästegruppen | Verbesserungen des Gästeerlebnisses sind Teil qualifizierender umfassender Renovierungen | Lizenzierte Singapurer Hotels, die Familien mit Kindern ansprechen | Das Aufenthaltserlebnis neben den erforderlichen Produktivitäts- und Nachhaltigkeitskomponenten neu gestalten | Vorfinanzierung vor meilensteinbasierter Erstattung | Berechtigte Singapurer Hotelunternehmen |
| Neugestaltung von Hoteldienstleistungen für Produktivität | Qualifizierende Renovierungen müssen messbare Einsparungen bei Arbeitsstunden umfassen | Lizenzierte Singapurer Hotels, die ihre Serviceerbringung neu gestalten | Automatisierung und Prozessneugestaltung mit der gästeorientierten Renovierung verknüpfen | Nachweis von Produktivitätsgewinnen bei gleichzeitiger Erfüllung aller erforderlichen Projektkomponenten | Berechtigte Hoteleigentümer und -betreiber in Singapur |
| Energieeffizienz in kleinen Hotels | Staatlich unterstützte digitale Energie- und CO₂-Unterstützung für kleine und mittelgroße Hotels in England | Kleine und mittelgroße Hotels in England | Das kostenlose Tool auf den Hotelenergieverbrauch anwenden und priorisierte Betriebsänderungen umsetzen | Digitale Empfehlungen in nachhaltige Betriebsänderungen umwandeln | Berechtigte kleine und mittelgroße Hotelunternehmen in England |
| Quelle: Mordor Intelligence | |||||
Das STB kann Fondanträge bis zum 31. März 2027 genehmigen, und die Bearbeitung kann bis zu 90 Tage nach Eingang vollständiger Unterlagen dauern. Die Erstattung hängt von vereinbarten Meilensteinen, Lieferergebnissen und qualifizierenden Kosten ab, wobei die endgültige Unterstützung durch die STB-Bewertung bestimmt wird. Dies begünstigt Eigentümer, die in der Lage sind, das Intervall zwischen Lieferung und Erstattung zu finanzieren und dabei Gäste-, Produktivitäts- und Nachhaltigkeitsänderungen in derselben Renovierung zu koordinieren.
Neueste Industrielle Entwicklungen in Hospitality-Markt
- September 2026: Hilton gab am 24. September die Eröffnung des 97-Zimmer-Hotels Montara Hotel in Heredia, Costa Rica, bekannt und markierte damit die erste Immobilie der Tapestry Collection in Costa Rica und Mittelamerika.
- September 2026: IHG gab am 2. September die Eröffnung des 685-Zimmer-Hotels Crowne Plaza Manhattan Times Square in New York City bekannt. Al Rayyan Tourism Investment Company entwickelte das Hotel, und Highgate verwaltet es.
Hospitality-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Gastgewerbe-Markt misst die jährlichen weltweiten Ausgaben für Unterkunftsimmobilien. Er erfasst Immobilieneinnahmen aus Aufenthalten und damit verbundenen Vor-Ort-Dienstleistungen, klassifiziert nach Immobilientyp, Buchungskanal, Reisendertyp und Region.
Ausschlüsse aus dem Umfang: Eigenständige Restaurants und Bars, Reisebüro- und OTA-Provisionen, Immobilienverkäufe von Unterkunftsimmobilien sowie eigenständige Attraktionen und Tourdienste sind ausgeschlossen.
Segmentierungsübersicht
- Nach Hospitality-Typ
- Hotels & Resorts
- Ferienwohnungen
- Serviced Apartments
- Hostels & Budgetunterkünfte
- Boutique- und Lifestyle-Hotels
- Luxus-Hospitality-Immobilien
- Nach Immobilientyp
- Ketten- und Markenimmobilien
- Unabhängige Immobilien
- Nach Buchungskanal
- Direktbuchungskanäle
- Online-Reisebüros
- Unternehmens- und Reisemanagementsgesellschaften
- Offline-Reisebüros
- Nach Einnahmequelle
- Zimmereinnahmen
- Einnahmen aus Speisen und Getränken
- Veranstaltungs- und Konferenzeinnahmen
- Wellness- und Freizeiteinnahmen
- Sonstige Zusatzeinnahmen
- Nach Reisendertyp
- Freizeitreisende
- Geschäftsreisende
- Bleisure-Reisende
- Langzeitreisende und digitale Nomaden
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Asien-Pazifik
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen)
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Eurostat-Unterkunftsstatistiken liefern Übernachtungs- und Kapazitätsindikatoren für Hotels, Kurzzeitunterkünfte und Campingplätze, während die Tourismusankunftsreihe der Weltbank einen breiten Nachfrageindikator liefert. Die Branchenberichte der American Hotel & Lodging Association helfen bei der Interpretation von Hotelgehältern, Immobilienkosten und Gästeausgaben, und der Jahresbericht von Marriott International veranschaulicht, wie Einreichungen zwischen Zimmerzahlen, Immobilienbetrieb und Markengebühren unterscheiden. Diese öffentlichen Quellen helfen dabei, Nachfrage, Betriebsbedingungen und Umsatzgrenzen zu testen, wie z. B. regionale Unterkunftsübernachtungen und offengelegte Immobilienaktivitäten.
Unternehmenseinreichungen, Investorenmaterialien, seriöse Presseberichterstattung sowie verfügbare Tourismus- und Unterkunftsdatensätze liefern ergänzenden Betriebskontext und Querprüfungen für Umsatztrends und Immobilienangebot. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Unterkunftsbetreiber, Marken- und Franchiseleiter, Immobilienverwalter, Buchungskanalspezialisten sowie Finanz- oder Umsatzverantwortliche aus dem globalen Bereich einschließen. Die Befragten würden Sekundärnachweise zu Zimmereinnahmen, Vor-Ort-Serviceeinnahmen, Immobilienformaten und Kanalmix prüfen und klären, wie diese Kennzahlen in verschiedenen Märkten erfasst werden. Analysten-Nachfassaktionen würden auf wesentliche Lücken oder widersprüchliche Definitionen abzielen und die resultierenden Erklärungen dann mit öffentlichen Einreichungen, Tourismusindikatoren und Marktschätzungen vergleichen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik (APAC): 40 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | Europa, Naher Osten und Afrika (EMEA): 35 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 45 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den globalen jährlichen Immobilienumsatz von oben nach unten und überprüft dann ausgewählte Märkte und Formate mit stichprobenartigem Zimmerangebot multipliziert mit Auslastung und durchschnittlichen täglichen Zimmerpreisen sowie begrenzten Überprüfungen der Vor-Ort-Serviceeinnahmen. Zimmerangebot, Auslastung, durchschnittliche Tagespreise, Unterkunftsübernachtungen, Besucherströme sowie Ausgaben für Speisen, Veranstaltungen und Wellness vor Ort zeigen, wie Kapazität, Nutzung, Preis und Zusatzkäufe zum Wert beitragen. Segmentanteile werden aus denselben Umsatznachweisen nach Gastgewerbeformat, Eigentümer- oder Markenstatus, Buchungsweg, Reisezweck, Einnahmequelle und Region aufgebaut, wobei die Gesamtsummen mit der Marktschätzung abgeglichen werden.
Eine multivariate Regression kann diese Indikatoren mit dem Jahresumsatz in Beziehung setzen, sofern vergleichbare historische Daten verfügbar sind, während die Szenarioanalyse den Ausblick für Reisennachfrage, Betriebskosten und marktspezifische Einschränkungen anpasst. Fehlende oder inkonsistente Beobachtungen werden mit benachbarten Jahren, regionalen Indikatoren und offengelegten Betreiberergebnissen abgeglichen, und dokumentierte Annahmen werden nur dann verwendet, wenn die Nachweise die Lücke nicht schließen können. Interviews mit relevanten Betriebs- und Finanzfunktionen würden testen, ob die Prognosen auf Variablenebene die lokalen Buchungs-, Preis-, Auslastungs- und Servicemuster widerspiegeln, bevor Analysten sie mit dem übergeordneten Modell abgleichen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Marktschätzung anhand unabhängiger Signale zu Unterkunftsübernachtungen, Zimmerangebot, Preisgestaltung, Unternehmenseinnahmen und Tourismusnachfrage und untersuchen dann ungewöhnliche Bewegungen und wesentliche Unterschiede zwischen den Quellen. Ein zweiter Analyst überprüft Berechnungen, Definitionen, Segmentgesamtsummen und Quelldaten, wobei eine erneute Kontaktaufnahme durch ungelöste Abdeckungsfragen, widersprüchliche Betreibererklärungen oder eine wesentliche Änderung eines Schlüsselparameters ausgelöst wird. Das Modell wird jährlich aktualisiert, zwischen den Zyklen bei wesentlichen Marktereignissen, die Nachfrage oder Angebot verändern, und erhält vor der Lieferung eine erneute Überprüfung der Quellen, Annahmen und Gesamtsummen.
Vergleich der globalen Gastgewerbe-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Gastgewerbe-Markt misst die jährlichen weltweiten Ausgaben für Unterkunftsimmobilien.
Zu den wesentlichen Unterschiedstreibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Eine multivariate Regression kann diese Indikatoren mit dem Jahresumsatz in Beziehung setzen, sofern vergleichbare historische Daten verfügbar sind, während die Szenarioanalyse den Ausblick für Reisennachfrage, Betriebskosten und marktspezifische Einschränkungen anpasst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,62 Billionen USD (2027) | |
| Globales Beratungsunternehmen A | 927 Milliarden USD (2026) | Auf Basis seines Ausgangswerts für 2026 liegt diese Schätzung 90,4 % unter dem Wert dieses Berichts für 2027 von 9,62 Billionen USD, ein Jahr später. Sein Ausgangswert für 2026 liegt vor dem Vergleichsjahr, und seine veröffentlichte Prognose projiziert weiteres Wachstum von dieser Basis aus. |
| Globales Beratungsunternehmen B | 845,7 Milliarden USD (2026) | Auf Basis seines Ausgangswerts für 2026 liegt diese Schätzung 91,2 % unter dem Wert dieses Berichts für 2027 von 9,62 Billionen USD, ein Jahr später. Sein Ausgangswert für 2026 liegt vor dem Vergleichsjahr, und seine veröffentlichte Prognose projiziert weiteres Wachstum bis 2030. |
Die Analysten von Mordor Intelligence triangulieren die Marktschätzung anhand unabhängiger Signale zu Unterkunftsübernachtungen, Zimmerangebot, Preisgestaltung, Unternehmenseinnahmen und Tourismusnachfrage und untersuchen dann ungewöhnliche Bewegungen und wesentliche Unterschiede zwischen den Quellen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hospitality-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 9,62 Billionen USD und bis 2032 auf 12,46 Billionen USD prognostiziert, mit einer CAGR von 5,31 % über 2027–2032.
Welche Kräfte stützen die Nachfrage nach Unterkunftsaufenthalten?
Flexibles Arbeiten und wellnessorientierte Aufenthalte sind Nachfragekräfte. Die Umfrage der Expedia Group aus dem Jahr 2025 ergab, dass 42 % der Erwachsenen in 11 Märkten in den folgenden 12 Monaten eine kombinierte Geschäfts- und Freizeitreise planten.
Welcher Unterkunftstyp hält den größten Marktanteil?
Hotels und Resorts waren das größte Segment mit 56,33 % des Immobilienumsatzes im Jahr 2026.
Welche Unternehmen konkurrieren um das Beherbergungsgeschäft?
Zu den wesentlichen Wettbewerbern zählen Marriott International, Hilton Worldwide Holdings, Accor S.A., InterContinental Hotels Group (IHG) und Wyndham Hotels & Resorts.
Wie stellen Betriebskosten Beherbergungsanbieter vor Herausforderungen?
Die gesamten Hotelarbeitskosten in den Vereinigten Staaten stiegen von 2019 bis 2025 kumulativ um 15 %. Das erhöht den Umsatz, der zur Unterstützung der Serviceerbringung erforderlich ist.
Welche Region führt beim Unterkunftsumsatz, und welche soll am schnellsten wachsen?
Europa hielt im Jahr 2026 einen Anteil von 30,72 % am Immobilienumsatz, während der asiatisch-pazifische Raum voraussichtlich mit einer CAGR von 7,3 % über 2027–2032 am schnellsten wachsen wird.