
VAE-Hospitality-Marktanalyse von Mordor Intelligence
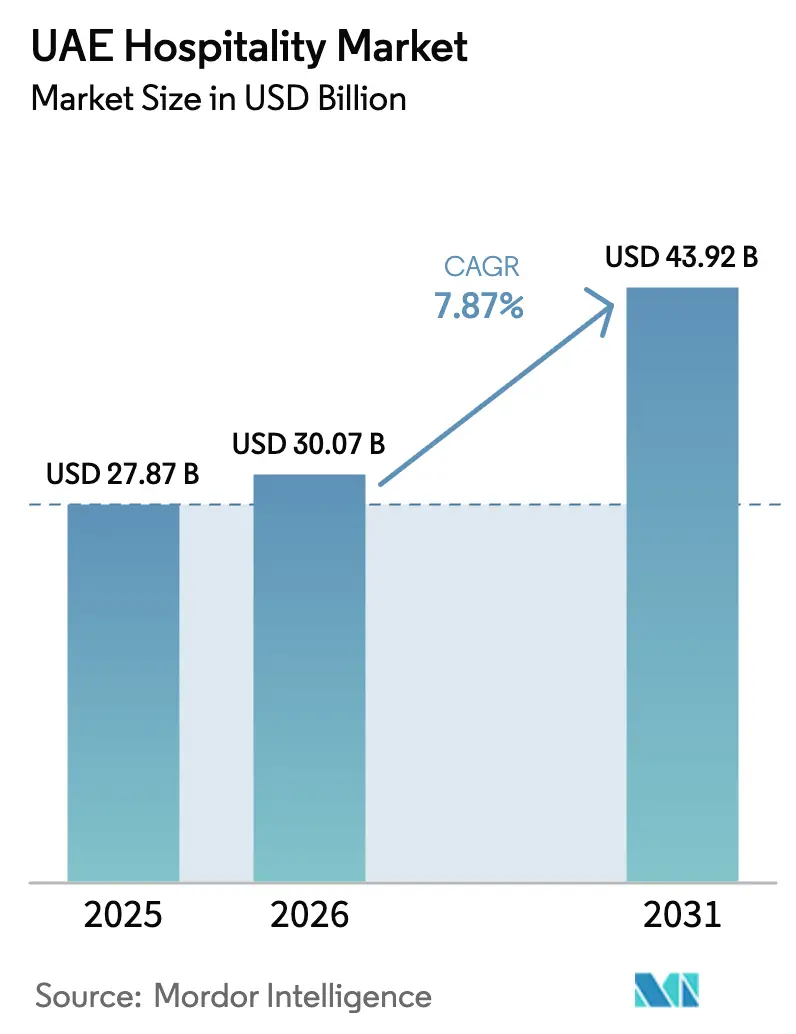
Die Größe des VAE-Gastgewerbe-Markts wurde im Jahr 2026 auf 30,07 Milliarden USD geschätzt und soll von 32,44 Milliarden USD im Jahr 2027 auf 46,4 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,42 % während des Prognosezeitraums (2027–2032).
Die Entwicklung von Reisezielen und die Geschäftstätigkeit erweitern die Gründe für Aufenthalte in den Vereinigten Arabischen Emiraten und schaffen Raum für Hotels, Unterkunft mit hoteleigenen Dienstleistungen zu verbinden. Reisestörungen infolge der US-israelischen Angriffe auf den Iran und der anschließenden iranischen Angriffe im gesamten Golfraum ab dem 28. Februar 2026 haben die Abhängigkeit der Hotels vom internationalen Zugang offengelegt. Kriegsbedingte Baubeschränkungen im Zusammenhang mit dem Iran sowie Materialkostendruck in Ras Al Khaimah ab Februar 2026 erschwerten zudem die Fertigstellung neuer Resorts. Marken- und Managementpartnerschaften helfen dabei, die Expansion um klar definierte Entwicklungs- und Betriebsrollen zu strukturieren, wobei die geplante Hotelkapazität an unterschiedliche Projektzeitpläne geknüpft ist. Hotelinvestitionen können Kapazitäten schaffen, ohne die Abhängigkeit des Zimmerverkaufs vom internationalen Zugang zu beseitigen.
Wichtigste Erkenntnisse des Berichts
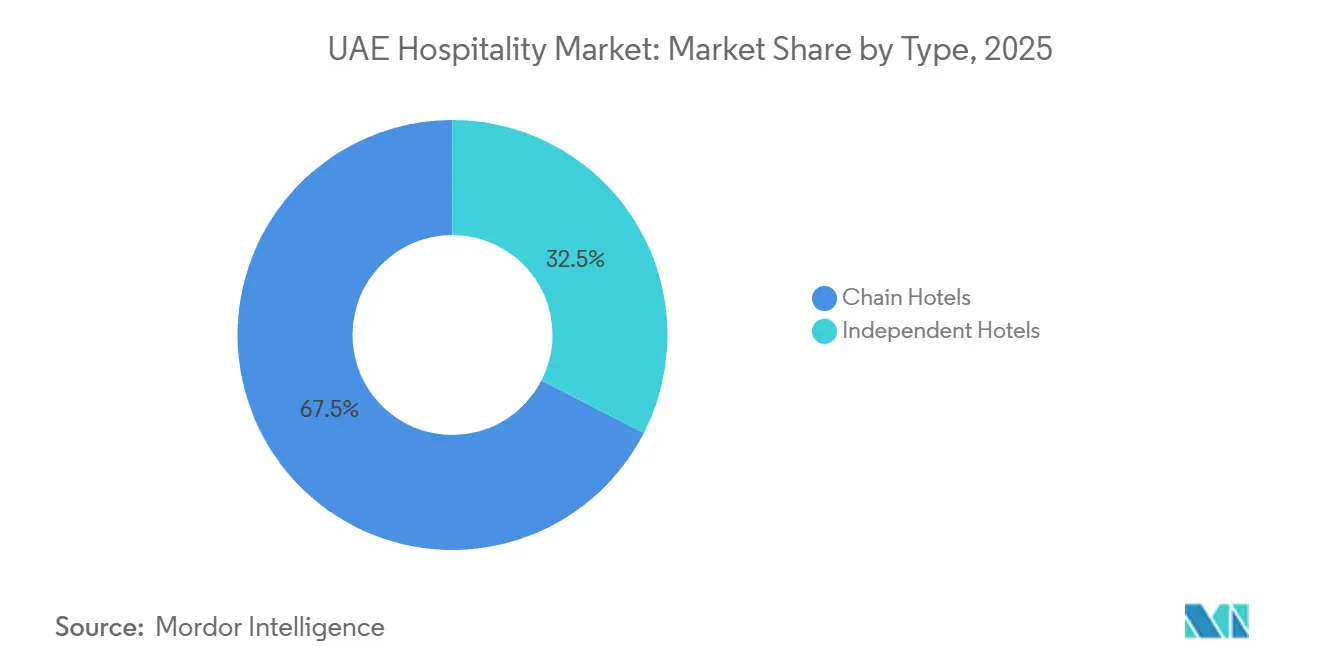
- Nach Typ hielten Kettenhotels im Jahr 2026 einen Marktanteil von 66,73 % am VAE-Gastgewerbe-Markt, während unabhängige Hotels mit einer prognostizierten CAGR von 9,85 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment darstellen.
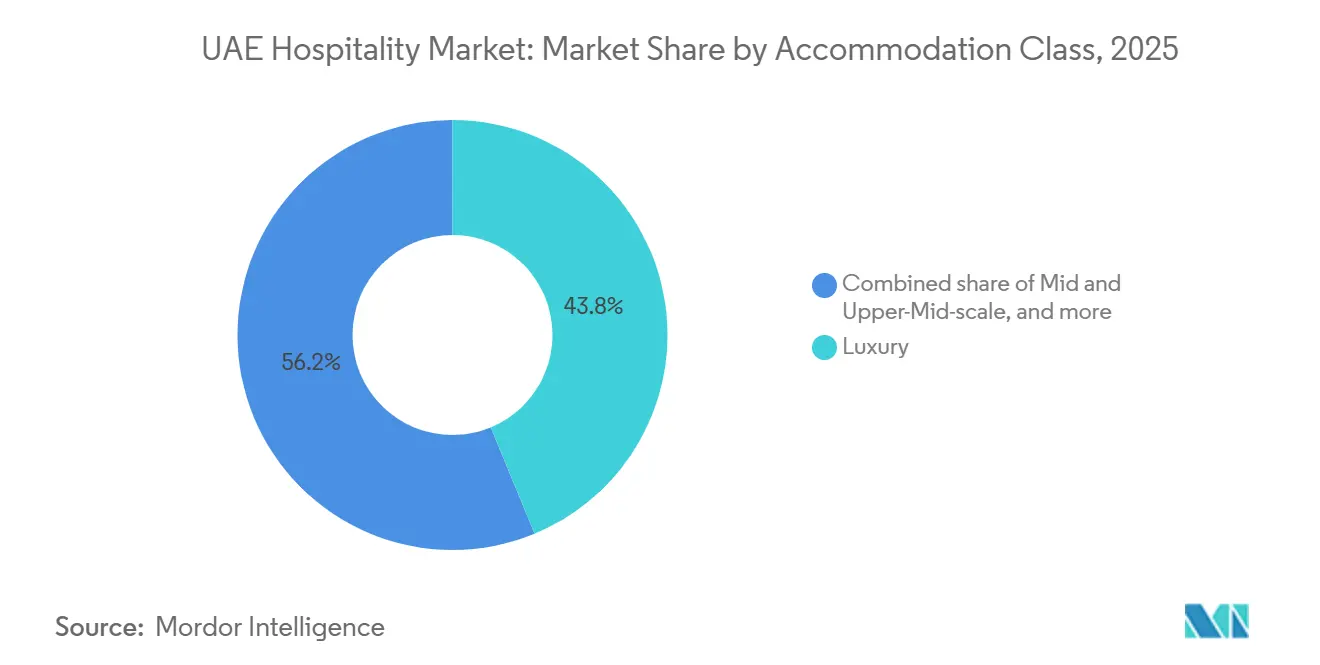
- Unter den Unterkunftsklassen entfiel auf Luxus im Jahr 2026 ein Anteil von 43,54 % an der Größe des VAE-Gastgewerbe-Markts, und Serviced Apartments sollen mit einer CAGR von 11,3 % im Zeitraum 2027–2032 am schnellsten wachsen.
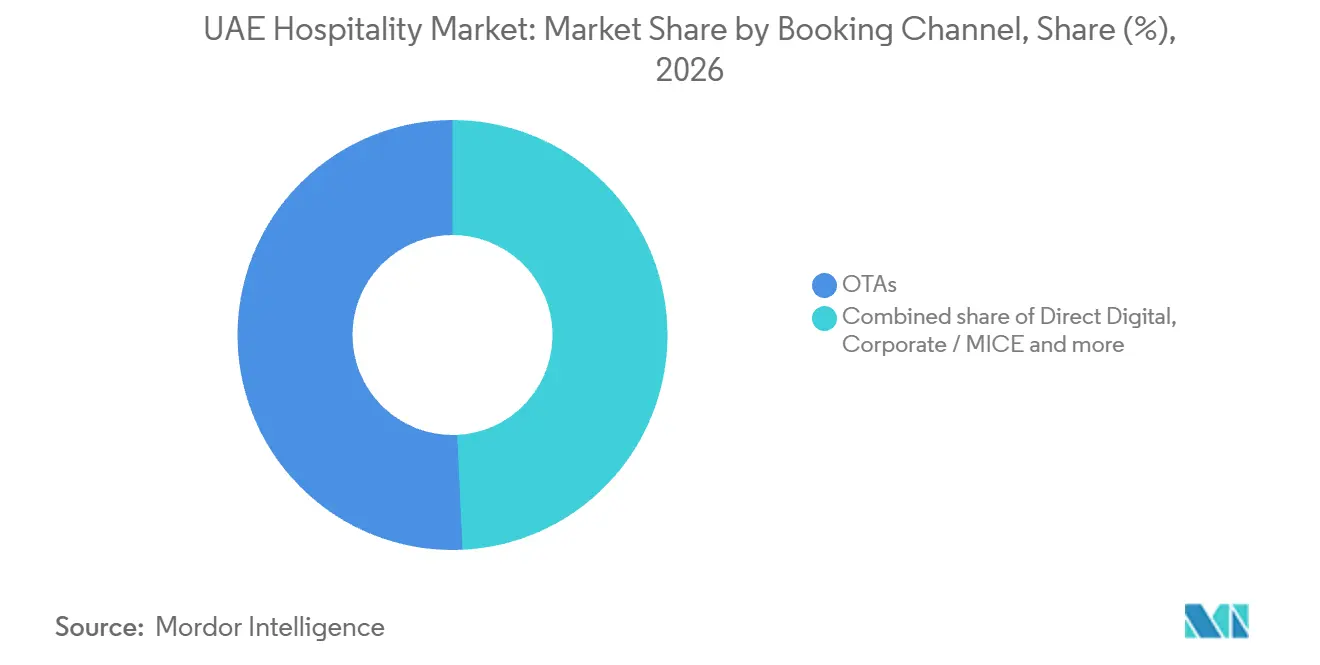
- Bei den Buchungskanälen führten OTAs im Jahr 2026 mit einem Anteil von 50,75 %, während das direkte Digitalgeschäft mit einer prognostizierten CAGR von 13,95 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment ist.
- Unter den Emiraten führte Dubai im Jahr 2026 mit einem Anteil von 63,33 %, während Ras Al Khaimah mit einer prognostizierten CAGR von 10,4 % im Zeitraum 2027–2032 das schnellste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Transformation zu einem globalen Lifestyle- und Unterhaltungsziel | +3.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Hochvermögende Besucherwirtschaft unterstützt Premium-Ausgaben | +1.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Freizonenwirtschaft schafft internationale Geschäftsreisende-Nachfrage | +2.3% | Dubai World Trade Centre | Mittelfristig (2–4 Jahre) |
| Gemischt genutzte Immobilienmodelle integrieren Gastgewerbe-Assets | +1.5% | Innenstadt Dubai | Langfristig (≥ 4 Jahre) |
| Mega-Attraktions-Ökosystem erweitert Freizeittourismus-Segmente | +0.8% | Emirat Dubai | Langfristig (≥ 4 Jahre) |
| Familien- und Freizeitinfrastruktur für Innenraumtourismus zur Förderung ganzjähriger Besuche | +0.5% | Yas Island, Abu Dhabi | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Transformation zu einem globalen Lifestyle- und Unterhaltungsziel
Neue kulturelle Attraktionen geben Unterkunftsbetreibern zusätzliche Anlässe, um einen Aufenthalt zu gestalten – über das bloße Anbieten eines Zimmers hinaus. Im April 2025 eröffnete teamLab Phenomena Abu Dhabi auf Saadiyat Island. Hotelbetriebe in den VAE beherbergten im Jahr 2025 mehr als 32 Millionen Gäste, ein Anstieg von 5,1 % gegenüber 2024. Neue Reiseziel-Erlebnisse in Verbindung mit dieser erheblichen Hotelnutzungsbasis schaffen eine Möglichkeit für Betriebe, Unterkunft mit einem spezifischeren Besuchszweck zu verknüpfen. Die Attraktion liefert einen Grund für den Besuch, während Hotels um die Unterkunfts- und hoteleigenen Serviceausgaben im Rahmen eines kulturellen Aufenthalts konkurrieren können.
Hochvermögende Besucherwirtschaft unterstützt Premium-Ausgaben
Da Luxus die größte Unterkunftsklasse in den VAE darstellt, kann die Nachfrage vermögender Besucher die Hoteleinnahmen durch höherwertige Unterkünfte und personalisierte Dienstleistungen steigern. In Dubai könnte ein Premiumaufenthalt rund um Suiten, residenzartige Räumlichkeiten und privates Dining statt standardmäßiger Gästezimmer allein gestaltet werden. Die Betreuung weniger, aber ausgabefreudiger Gäste würde die Einnahmen auf einzelne Aufenthalte konzentrieren und erfordert Personal, das dem versprochenen Aufmerksamkeitsniveau entspricht. Zusätzliche Serviceeinnahmen müssen diese Arbeits- und Betriebsverpflichtungen abdecken. Gelingt es nicht, diese Aufenthalte zu sichern, trägt das Objekt spezialisierte Raum- und Personalkosten ohne die damit verbundenen Einnahmen.
Freizonenwirtschaft schafft internationale Geschäftsreisende-Nachfrage
Geschäftserweiterungen und internationale Veranstaltungen schaffen komplementäre Möglichkeiten für Hotels in Dubais Geschäftsvierteln. Die Freizone des Dubai World Trade Centre (DWTC) erteilte im Jahr 2025 850 neue Lizenzen, ein Anstieg von 41 % gegenüber 2024. Separat davon veranstaltete das Dubai World Trade Centre im Jahr 2025 134 MICE-Veranstaltungen, die 2,19 Millionen Teilnehmer anzogen, ein Anstieg von 8 % im Jahresvergleich. Rund 951.000 Teilnehmer waren international und machten 43 % der Besucher aus. Für nahegelegene Hotels unterstützt diese Kombination ein Unterkunftsangebot, das Veranstaltungsbesuche und unternehmensbezogene Reisen umfasst, wobei Tagungsdienstleistungen eine weitere potenzielle Einnahmequelle für den Betrieb darstellen. Die stärkste kommerzielle Eignung weist ein Objekt auf, das konzentrierte Veranstaltungsnachfrage bedienen und Geschäftsreisenden gleichzeitig Gründe bieten kann, seine Dienstleistungen zwischen größeren Veranstaltungen zu nutzen.
Gemischt genutzte Immobilienmodelle integrieren Gastgewerbe-Assets
Der Wasl Tower vereint Hotelunterkünfte, Privatresidenzen und Gastronomiebetriebe in einer gemischt genutzten Entwicklung. Mandarin Oriental eröffnete sein Hotel in der Innenstadt Dubais innerhalb des Wasl Tower am 7. November 2025 mit 259 Gästezimmern und Suiten, 224 Privatresidenzen und 10 Gastronomiebetrieben.[1] Wasl Hospitality war der Entwicklungspartner und verknüpfte den Hotelbetrieb mit dem übergeordneten Immobilienangebot des Turms. Die Hotelzimmer, Privatwohnungen und Gastronomiebetriebe bleiben eigenständige Bestandteile der Entwicklung. Die Gastronomiebetriebe bieten Mandarin Oriental eine separate Verkaufsmöglichkeit innerhalb des Turms, zusätzlich zum Zimmergeschäft des Hotels.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen | Geografische Relevanz | Zeitrahmen |
|---|---|---|---|---|---|
| Starker Wettbewerb unter Luxus-Gastgewerbezielen erhöht den Differenzierungsdruck | -1% | Emirat Dubai | Mittelfristig (2–4 Jahre) | Erstklassige Bezirke und Luxuskorridore in Dubai | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von internationalen Besuchern schafft Anfälligkeit gegenüber globalen Reiseunterbrechungen | -1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) | Flughafen Dubai, Abu Dhabi, nördliche Emirate | Kurzfristig (≤ 2 Jahre) |
| Überangebots-Risiko in Premium-Hotelsegmenten aufgrund rascher Unterkunftsexpansion | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) | Luxus-Cluster in Dubai und Abu Dhabi | Mittelfristig (2–4 Jahre) |
| Klimabedingungen und saisonale Herausforderungen beeinträchtigen den Außen- und Resortbetrieb | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) | Ras Al Khaimah, Fujairah, VAE-Küste | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||||
Starker Wettbewerb unter Luxus-Gastgewerbezielen erhöht den Differenzierungsdruck
Ein Premium-Hotelangebot wird schwieriger zu monetarisieren, wenn Gäste in Frage stellen, ob die zusätzlichen Dienstleistungen den Zimmerpreis rechtfertigen. KPMGs Dubai-Gastgewerbebericht 2025 stellte fest, dass Gäste preissensibler wurden und Luxushotels ihre Preise und durchschnittlichen Tagesraten aufgrund des Wettbewerbs anpassten. Derselbe Bericht beschrieb wettbewerbsbedingte Preissenkungen als Herausforderung für Dubais Gastgewerbeunternehmen. Diese Kombination schränkt die Fähigkeit eines Betreibers ein, sich bei der Festlegung der kommerziellen Bedingungen eines Aufenthalts allein auf die Luxuspositionierung zu verlassen. Unverwechselbare Erlebnisse können einen Grund bieten, ein Objekt zu wählen, aber ihre Betriebskosten müssen durch das gedeckt werden, was Gäste zu zahlen bereit sind. Die daraus resultierende Einschränkung ist eine engere Marge für Serviceinvestitionen, die Kosten verursachen, ohne eine stärkere Zimmerpreispositionierung zu sichern.
Abhängigkeit von internationalen Besuchern schafft Anfälligkeit gegenüber globalen Reiseunterbrechungen
Regionale Reisestörungen folgten auf die US-israelischen Angriffe auf den Iran und die anschließenden iranischen Angriffe im gesamten Golfraum ab dem 28. Februar 2026, was die Hotelnachfrage in den VAE beeinträchtigte. Im März 2026 teilte Rove Hotels mit, dass die internationalen Buchungen in seinem VAE-Portfolio nach Beginn des Konflikts erheblich zurückgegangen seien. Im April 2026 berichtete das Centara Mirage Beach Resort Dubai von direkten Auswirkungen auf Buchungen und Stornierungen. Diese Betreibererfahrungen zeigen, wie der Zugang zum Reiseziel den Kundenstrom einschränken kann, von dem das Unterkunftsangebot eines Objekts abhängt. Jeder entgangene Aufenthalt nimmt auch die Möglichkeit, durch Gastronomie und andere hoteleigene Dienstleistungen Einnahmen zu erzielen, und weitet das Risiko auf das gesamte Erlösmodell des Hotels aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Markenskalierung und Eigentümerkontrolle prägen unterschiedliche ModelleKettenhotels machten im Jahr 2026 einen Anteil von 66,73 % an der Größe des VAE-Gastgewerbe-Markts aus. Das größte Segment umfasst das Ciel Dubai Marina, das am 17. November 2025 innerhalb von IHGs Vignette Collection mit 1.004 Gästezimmern eröffnete. The First Group leitete das Entwicklungsprojekt, und The First Group Hospitality verwaltete das Objekt. Die Zugehörigkeit zu einer Collection muss daher nicht bedeuten, dass das tägliche Hotelmanagement beim internationalen Markenunternehmen liegt. Für Eigentümer sind die Zugehörigkeit zu einer Collection und das Immobilienmanagement eigenständige kommerzielle Entscheidungen, auch wenn beide dieselbe Hotelidentität unterstützen.
Unabhängige Hotels sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,85 % im Zeitraum 2027–2032. Der VAE-Leitfaden 2026 von Chambers and Partners beschreibt diese Objekte als privat geführte Hotels ohne Zugehörigkeit zu einer großen Kette, deren Eigentümer Betrieb, Markenführung und Management kontrollieren. Die Kontrolle über Markenführung und Betrieb gibt dem Eigentümer einen Mechanismus, den Aufenthalt rund um die Identität eines einzelnen Objekts zu differenzieren. Für ein neues unabhängiges Objekt muss der Eigentümer von Beginn an sowohl seine Hotelidentität als auch seine Betriebsorganisation aufbauen.



Nach Unterkunftsklasse:
Luxusservicebreite trifft auf ApartmentexpansionLuxus machte im Jahr 2026 einen Marktanteil von 43,54 % am VAE-Gastgewerbe-Markt aus. Als größtes Segment kann das kommerzielle Angebot des Luxussegments Unterkunft und ein breites Spektrum an hoteleigenen Gastgewerbedienstleistungen umfassen. Das Ultraluxusresort Jumeirah Marsa Al Arab in Dubai eröffnete im März 2025 mit 300 Zimmern, 86 Suiten, 82 separaten Privatresidenzen, 11 Restaurants, 4 Bars und einem 3.500 Quadratmeter großen Spa. Für einen Betreiber schafft die zusätzliche Servicekapazität mehr potenzielle Ausgabeanlässe für Gäste, erweitert aber auch die betrieblichen Verantwortlichkeiten, die mit jedem Aufenthalt verbunden sind. Die betriebliche Herausforderung besteht darin, Gastronomie und Wellness neben den Zimmern zu monetarisieren, da das Zimmerangebot allein nicht das volle Ertragspotenzial dieses Resorts darstellen kann.
Serviced Apartments sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 11,3 % im Zeitraum 2027–2032. Cheval Collection eröffnete 2025 das Cheval Maison Expo City Dubai nach der Ankündigung von 151 Serviced Apartments für das Objekt. Apartmentunterkünfte bieten einem Betreiber eine Möglichkeit, einen Aufenthalt rund um eigenständige Räumlichkeiten zu gestalten und die Nutzung der Einheit von einem herkömmlichen Gästezimmer zu unterscheiden. Budget- und Economy-Hotels bedienen ein anderes preissensibles Angebot, wobei das VAE-Ministerium für Wirtschaft und Tourismus Budgethotels als kleine bis mittelgroße Objekte mit grundlegenden Dienstleistungen für Reisende mit begrenztem Budget beschreibt. Für Apartmentbetreiber bietet eigenständige Unterkunft eine Möglichkeit, beim Wohnraum zu konkurrieren, während Budgethotels den Schwerpunkt auf niedrige Zimmerpreise legen.

Nach Buchungskanal:
Intermediäre Reichweite und direkte Beziehungen koexistierenOnline-Reisebüros (OTAs) waren das größte Segment mit einem Anteil von 50,75 % am Gastgewerbebetriebsumsatz im Jahr 2026. Trip.com verzeichnete im ersten Halbjahr 2026 ein dreistelliges Wachstum im Jahresvergleich bei Hotelzimmernächten auf seinen lokalen GCC-Websites. Dubai war sein führendes Hotelbuchungsziel im gesamten GCC. Für ein Dubais Hotel bietet ein Intermediär mit einer erheblichen regionalen Buchungsbasis einen Zugang zu Reisenden, die Unterkünfte über verschiedene Reiseziele hinweg vergleichen. Über diesen Intermediär eintreffende Nachfrage kann Aufenthalte für Dubais Hotels generieren, ohne eine direkte Buchungsbeziehung mit dem Objekt zu schaffen.
Das direkte Digitalgeschäft ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 13,95 % im Zeitraum 2027–2032. Über eine direkte Website- oder App-Beziehung kann ein Hotel sein Unterkunftsangebot und die anschließende Servicekommunikation innerhalb desselben kommerziellen Kanals gestalten. Die Chance liegt darin, die Buchung mit dem eigenen Gästeserviceangebot des Objekts während des gesamten Aufenthalts zu verknüpfen. Geschäfts- und MICE-Reisen haben eine separate veranstaltungsbezogene Grundlage, wobei Dubai im Jahr 2025 481 von Dubai Business Events unterstützte Geschäftsveranstaltungen ausrichtete. Für diese Käufergruppe kann ein Unterkunftsangebot rund um die Aufenthalts- und Tagungsanforderungen einer Geschäftsveranstaltung gestaltet werden, was dem Betreiber eine andere Servicegestaltungsaufgabe als bei einer individuellen Freizeitbuchung gibt.
Geografische Analyse
VAE-Gastgewerbe-Markt Dubai
Dubai machte im Jahr 2026 einen Anteil von 63,33 % an der Größe des VAE-Gastgewerbe-Markts aus. Das Hotelangebot der Stadt erreichte bis Ende 2025 154.264 Zimmer in 827 Betrieben. Dubais Hotels verzeichneten im Jahr 2025 44,85 Millionen belegte Zimmernächte, ein Anstieg von 4 % gegenüber 43,03 Millionen im Jahr 2024. Unterkunftsaktivitäten in diesem Ausmaß unterstützen eine Möglichkeit, die Zimmer und die Dienstleistungen umfasst, die ein Betrieb seinen Gästen anbieten kann. Die große Basis belegter Zimmernächte gibt Betreibern erhebliche Nachfrage, um die sie konkurrieren können, während das umfangreiche Zimmerangebot verhindert, dass allein die Größe ein einzelnes Objekt auszeichnet.
VAE-Gastgewerbe-Markt Ras Al Khaimah
Ras Al Khaimah ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 10,4 % im Zeitraum 2027–2032. Die Ras Al Khaimah Tourism Development Authority meldete im ersten Halbjahr 2026 mehr als 670.000 Zielbesucher, ein Rekordwert für das erste Halbjahr, während die Inlandsankünfte im Jahresvergleich um 47 % stiegen. In seinem H1-2026-Update berichtete RAK Properties von fortgeschrittenen Managementvertragsgesprächen mit Betreibern für 2 neue Hotels, wobei die kommerziellen Bedingungen noch finalisiert werden. Diese potenziellen Managementmandate bieten Betreibern einen Weg, Zielbesuche durch zusätzliche Unterkunft in bezahlte Aufenthalte umzuwandeln, wobei der Einstieg vom Abschluss der kommerziellen Bedingungen abhängt.
Abu Dhabi kombiniert Geschäftsveranstaltungs- und Kulturnachfrage mit 2,2 Millionen MICE-Delegierten und 4,2 Millionen Besuchern von Kultur- und Freizeitveranstaltungen im Jahr 2025. Sharjah verzeichnete im vierten Quartal 2025 1,18 Millionen Hotelgästenächte und eine Auslastung von 81 %, was eine intensive vierteljährliche Nutzung seiner Unterkunftsbasis verdeutlicht. In Ajman verwaltet Abu Dhabi National Hotels das Radisson Blu Hotel Ajman und liefert damit ein lokales Beispiel für eine spezialisierte Hotelmanagementrolle. Fujairah's Tourismusbericht 2025 verzeichnete eine durchschnittliche Hotelauslastung von über 60 % und eine Wochenendauslastung von über 90 %, was die Servicekapazität in Spitzenzeiten kommerziell relevant macht. Das Vida Beach Resort in Umm Al Quwain in Al Raudah, Al Khor 1 kombiniert Zimmer, Chalets, Gastronomie und Veranstaltungsräume und verbindet Strandunterkünfte mit mehreren hoteleigenen Servicenutzungen.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines steuerpflichtigen Hotelbetreibers und verbindet nationale Geschäftsbetriebspflichten mit den hotelspezifischen Anforderungen Dubais. Steuerpflichtige Personen in den VAE müssen sich für die Körperschaftsteuer registrieren, wobei die Steuererklärungen innerhalb von 9 Monaten nach Ende jedes Steuerzeitraums bei der Bundessteuerbehörde (FTA) einzureichen sind und die Zahlung in der Regel bis zu diesem Termin fällig ist. Dubais Betriebe, einschließlich jener in Sonderentwicklungszonen und Freizonen, benötigen vor dem Betrieb eine Lizenzierung und Klassifizierung sowie vor dem Bau oder der Umwandlung eine schriftliche Vorabgenehmigung, vorbehaltlich anderer Rechtsvorschriften. Dubais Hoteleigentümer müssen außerdem Brandschutzsysteme unterhalten, die Sicherheitsanforderungen des Zivilschutzes einhalten und die Behörde bei sicherheitsrelevanten Änderungen benachrichtigen und deren Genehmigung einholen.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Arabische Emirate | Dubai |
|---|---|---|
| Zuständige Behörde | Bundessteuerbehörde | Dubais Ministerium für Wirtschaft und Tourismus; Dubais Generalkommando des Zivilschutzes |
| Wesentliche Instrumente oder Richtlinien | Körperschaftsteuer für Geschäftsjahre, die am oder nach dem 1. Juni 2023 beginnen | Dekret Nr. 17 von 2013; Gesetz Nr. 4 von 2025 |
| Kommerzielle Auswirkung | Registrierung als steuerpflichtige Person; Steuererklärungen innerhalb von 9 Monaten nach Periodenende; Zahlung in der Regel bis zu diesem Termin fällig | Vorabgenehmigung für Entwicklungen; Brandschutzwartungs- und Änderungsgenehmigungen für Eigentümer; Compliance-Zertifizierung für Lizenzierung und Versicherung |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt wiederkehrende Registrierungs- und Einreichungspflichten für steuerpflichtige Betreiber wider. Am 7. Oktober 2026 veröffentlichte die Bundessteuerbehörde Anwendungsbereichs- und Registrierungsleitlinien für die qualifizierte inländische Mindestergänzungssteuer, die für qualifizierende multinationale Gruppen für Geschäftsjahre gilt, die am oder nach dem 1. Januar 2025 beginnen. Der Fokus auf die Umsetzung des bestehenden Regimes unterstützt einen Ausblick „Keine Änderung” für die nationale Spalte. Dubais Bewertung „Mittel” und der Ausblick „Keine Änderung” spiegeln laufende Projektgenehmigungen, wiederkehrende Sicherheitspflichten der Eigentümer und die Compliance-Zertifizierung wider, die Lizenzierung und Versicherung bedingt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Anlageentwicklung, Managementverträge und die Erbringung von Hoteldienstleistungen, die die Beteiligten unterschiedlichen Ertragsrisiken aussetzen. Kriegsbedingte Baubeschränkungen im Zusammenhang mit dem Iran und Materialkostendruck betrafen Ras Al Khaimah ab Februar 2026. Im August 2026 verschob Wynn die geplante Eröffnung seines Resorts auf September 2027 infolge von Baubeschränkungen. Die gemeldeten Baukosten stiegen um 600 Millionen USD auf rund 5,7 Milliarden USD, teilweise aufgrund steigender Materialkosten im Zusammenhang mit dem Krieg.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Entwicklung und Besitz von Gastgewerbeanlagen | Hotelentwickler wie AVENEW Development und Wynn | Einnahmen aus dem Betrieb eigener Hotels | Baubeschränkungen verzögern den Beginn der Betriebseinnahmen | Lieferung rund um kritische Arbeiten sequenzieren und Zeitplanflexibilität beibehalten |
| Vertragsabschlüsse mit Hotelmarken und -managern | Hotelmarkenpartner wie Hilton; Hotelmanager wie Rotana Hotels | Marken- und Managementdienstleistungsgebühren | Eigentümer- und Betreiberverantwortlichkeiten müssen vor der Leistungserbringung abgestimmt werden | Übergabemeilensteine und Betriebsverantwortlichkeiten vereinbaren |
| Bereitstellung von Unterkunft und hoteleigenen Dienstleistungen | Hoteleigentümer-Betreiber wie Abu Dhabi National Hotels und National Corporation for Tourism & Hotels | Zimmer-, Gastronomie- und sonstige hoteleigene Dienstleistungsverkäufe | Spitzenzimmerauslastung kann die Gastronomie- oder Veranstaltungsservicekapazität übersteigen | Servicepläne und Personalbesetzung an gebuchte Zimmer- und Veranstaltungsnachfrage anpassen |
| Quelle: Mordor Intelligence | ||||
Die Trennung von Eigentum und Management ermöglicht es, Kapitalinvestitionen und Gastgewerbefachkenntnisse durch verschiedene Organisationen in dasselbe Objekt einzubringen. Im Oktober 2025 kündigte SKH Private Family Office den Erwerb und die Neugestaltung des The Cove Rotana Resort an, wobei Rotana Hotels ab dem 1. Dezember 2025 für 15 Jahre das vollständige Management und den Betrieb übernehmen soll. Cove Holding Resort, vollständig im Besitz von SKH Family Office, ist Eigentümer des Objekts in Ras Al Khaimah. Bestehende Anlagen können daher eine Managementvertragsmöglichkeit unterstützen, ohne dass ein weiteres Hotel gebaut werden muss, was den Einstieg in das Gastgewerbe über Neubauten hinaus erweitert.
Wettbewerbslandschaft
Marktkonzentration
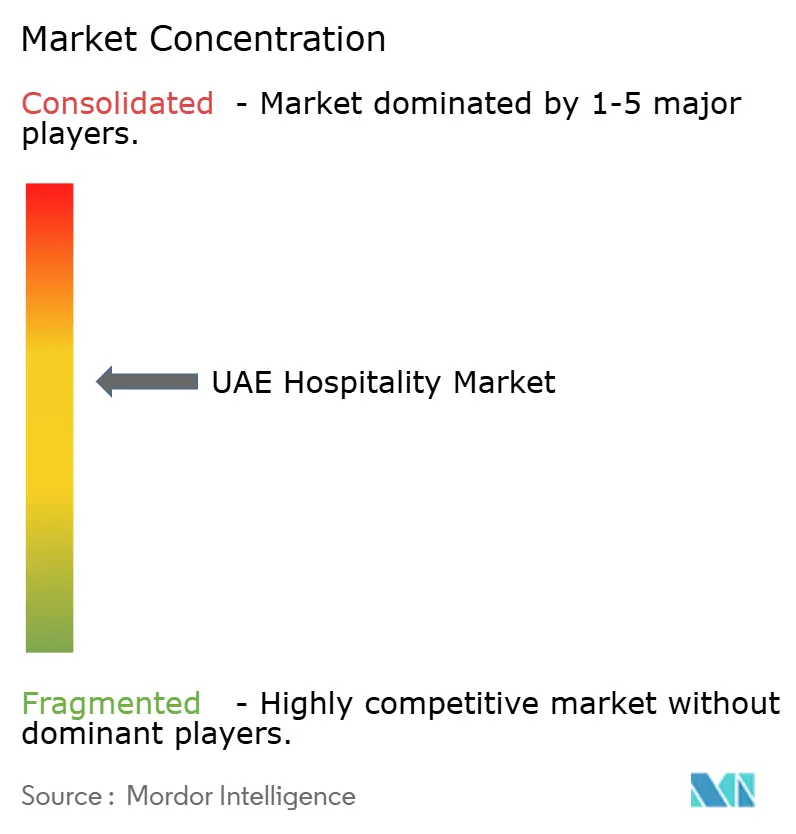
Das Wettbewerbsfeld umfasst Marriott International, Accor, Hilton Worldwide, IHG Hotels & Resorts und Rotana Hotels. Markenportfolios, darunter das Hilton-gebrandete Conrad Abu Dhabi Etihad Towers und das Rotana-Portfolio Beach Rotana in Abu Dhabi, koexistieren mit entwicklergestützten Projekten. Im Oktober 2025 gaben Marriott International und Shamal Holding eine unterzeichnete Vereinbarung für ein geplantes EDITION-Hotel und Markenresidenzen im Dubai Harbour bekannt, mit einer geplanten Fertigstellung im Jahr 2029. Die Vereinbarung veranschaulicht eine Struktur, bei der ein Hotelmarkenunternehmen und ein Entwicklungspartner unterschiedliche Rollen für dasselbe Objekt übernehmen. Für Shamal liefert EDITION ein gebrandetes Hotelangebot, während Marriotts geplante Kapazitätserweiterung davon abhängt, dass die Entwicklungspartnerschaft das Projekt realisiert.
Accors angekündigte Expansion veranschaulicht, wie eine Hotelmarke an der übergeordneten Küstenimmobilienstrategie eines Entwicklers teilnehmen kann. Am 28. April 2025 gaben Fairmont Hotels & Resorts, Teil von Accor, und Ardee Developments eine Partnerschaft für ein geplantes Hotel und Residenzen in Ras Al Khaimah bekannt.[2] Das Hotel sollte bis Ende 2028 mit 250 Zimmern eröffnen, während die separate Wohnkomponente 519 geplante Residenzen umfasste. Accor erklärte, dass seine Plattform Accor One Living, die sich auf die Gestaltung und den Betrieb gemischt genutzter Gastgewerbeangebote für Investoren und Hauseigentümer konzentriert, das Projekt unterstützt.
Angekündigte Markenerweiterungen implizieren gestaffelte Ergänzungen des Wettbewerbs, wobei die Projektrealisierung und Betriebsgenehmigungen bestimmen, wann geplante Hotelkapazitäten mit der Gästebetreuung beginnen können. Im April 2025 unterzeichnete IHG Hotels & Resorts eine Managementvereinbarung mit API Hotels & Resorts für ein geplantes 280-Zimmer-Kimpton-Hotel in Dubai. Diese Ankündigung sah die Eröffnung für das erste Quartal 2026 vor und beschrieb 3 Gastronomiekonzepte und 7 flexible Tagungsräume. Fairmonts Eröffnungsplan für Ende 2028 und EDITIONs Fertigstellungsplan für 2029 platzieren diese geplanten Ergänzungen jenseits von Kimptons ursprünglichem Ziel. Dubais Hotelbetriebe, einschließlich Freizonenimmobilien, müssen vor dem Betrieb eine Lizenzierung und Klassifizierung durch das Dubais Ministerium für Wirtschaft und Tourismus erhalten, sodass die Dubais Ergänzungen auch von dieser Genehmigung abhängen.
Marktführer im VAE-Gastgewerbe
-
Marriott International
-
Accor
-
Hilton Worldwide
-
IHG Hotels & Resorts
-
Rotana Hotels
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
VAE-Gastgewerbe-Markt Unternehmen in diesem Bericht
- Marriott International
- Accor
- Hilton Worldwide
- IHG Hotels & Resorts
- Rotana Hotels
- Emaar Hospitality Group
- Jumeirah Group
- Hyatt Hotels Corporation
- Wyndham Hotels & Resorts
- Millennium & Copthorne
- Minor Hotels (Anantara / Avani / Oaks)
- Rove Hotels
- Kerzner International (Atlantis / One&Only)
- DAMAC Hotels & Resorts
- Address Hotels + Resorts
- Fairmont Hotels & Resorts
- Shaza Hotels
- Aleph Hospitality
- Four Seasons
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen politisch unterstützte Hotelentwicklung, förderfähige Hotelapartmentprojekte und geplante Unterkunftserweiterungen innerhalb einer Zielgebietspipeline. Dubais Hotelanreizprogramm 2025 bietet förderfähigen Betrieben eine 100%ige Rückerstattung der Gemeindegebühr auf Zimmerverkäufe und der Tourismus-Dirham-Gebühr.[3] Förderfähige Hotels, Resorts und Hotelapartments müssen nach dem Inkrafttreten der Resolution lizenziert und vom Dubais Ministerium für Wirtschaft und Tourismus (DET) in Abstimmung mit dem Generalsekretariat und dem Finanzministerium benannt werden. Das DET kann die Betriebsfrist in Abstimmung mit dem Generalsekretariat und dem Finanzministerium um ein Jahr verlängern, sodass zusätzliche Lieferzeit von einer Verwaltungsgenehmigung abhängt.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Förderfähige neue Hotel- und Resortkapazität | Dubais Initiative 2025 erstattet die Gemeindegebühr auf Zimmerverkäufe und die Tourismus-Dirham-Gebühr für qualifizierende Betriebe | Neue Hotel- und Resorteigentümer | Eröffnungssequenzierung mit der Anreizförderfähigkeit abstimmen | Einhaltung der erforderlichen Betriebsfrist | Förderfähige Hotel- und Resorteigentümer |
| Qualifizierende Hotelapartmententwicklung | Hotelapartments sind in den förderfähigen Formaten der Initiative enthalten | Neue Hotelapartmenteigentümer und -betreiber | Ein Apartmentbetriebsmodell mit einer konformen Bewerbung kombinieren | Aufrechterhaltung des erforderlichen lizenzierten Betriebs | Förderfähige Hotelapartmenteigentümer und -manager |
| Unterkunft innerhalb der Yas-Island-Pipeline | Mirals Plan vom September 2026 umfasst zusätzliche Hotelzimmer | Zielgebietsentwickler und potenzielle Hotelbetreiber | Ein Hotelserviceangebot entwickeln, das zur geplanten Zielgebietserweiterung passt | Koordinierung der Hotellieferung mit einer umfassenderen phasenweisen Entwicklung | Miral und potenzielle Hotelbetreiber |
| Quelle: Mordor Intelligence | |||||
Am 14. September 2026 kündigte Miral eine geplante 5-jährige Entwicklungs- und Attraktionserweiterungspipeline für Yas Island an, die auch zusätzliche Hotelzimmer umfasst. Für potenzielle Betreiber schafft dies eine potenzielle Unterkunftsmöglichkeit neben einer umfassenderen Zielgebietsinvestition, wobei die Lieferkoordination entscheidend dafür ist, wann Gästeserviceeinnahmen beginnen können. Dubais Rückerstattung erfordert einen Betrieb innerhalb von 3 Jahren nach der Antragstellung, vorbehaltlich der möglichen Verlängerung, sodass der Lieferzeitpunkt bestimmt, ob ein qualifizierender Entwickler den Vorteil nutzen kann.
Neueste Industrielle Entwicklungen in VAE-Gastgewerbe-Markt
- Sep 2026: Miral kündigte eine geplante 5-jährige Erweiterung des Zielgebietangebots von Yas Island an, einschließlich zusätzlicher Hotelzimmer neben neuen Entwicklungen und Attraktionserweiterungen.
- Sep 2026: Das 175-Zimmer-Hotel Vida Aljada, im Besitz und entwickelt von Arada, wurde offiziell in Sharjah eröffnet, wobei Emaar Hospitality Group es unter seiner Marke Vida Hotels & Resorts betreibt.
- Aug 2026: Wynn verschob die geplante Eröffnung seines Resorts in Ras Al Khaimah auf September 2027 infolge von Baubeschränkungen.
VAE-Gastgewerbe-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der VAE-Gastgewerbe-Markt umfasst bezahlte Gästeunterkünfte und hoteleigene Gastgewerbedienstleistungen, die von Hotels, Resorts und Serviced Apartments in den Vereinigten Arabischen Emiraten erbracht werden. Sein Wert entspricht dem jährlichen Betriebsumsatz, den diese Betriebe für diese Dienstleistungen ausweisen.
Ausschlüsse aus dem Umfang: Fluggesellschafts- und Transportverkäufe, Attraktions- und Reiseveranstalterverkäufe, Verkäufe durch eigenständige Restaurants, Bars und Veranstaltungsorte sowie separat berechnete OTA-Provisionen und Reisebürogebühren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Kettenhotels
- Unabhängige Hotels
- Nach Unterkunftsklasse
- Luxus
- Mittel- und Obere Mittelklasse
- Budget und Economy
- Serviced Apartments
- Nach Buchungskanal
- Direktdigital
- OTAs
- Unternehmen / MICE
- Großhandel und traditionelle Agenten
- Nach geografischer Region
- Dubai
- Abu Dhabi
- Sharjah
- Ras Al Khaimah
- Ajman
- Fujairah
- Umm Al Quwain
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Methodik des Bundeszentrums für Wettbewerbsfähigkeit und Statistik zur Tourismusstatistik identifiziert Hotel- und Hotelapartmentbetriebe als Zielgemeinschaft und trennt Unterkunfts-, Speisen- und Getränke- sowie sonstige Hoteleinnahmen. Die Veröffentlichungen des Ministeriums für Wirtschaft und Tourismus liefern nationale Hoteleinnahmen-, Gäste-, Zimmer- und Auslastungsreihen, während Veröffentlichungen des Medienamts der Regierung von Dubai, wie die nationalen Tourismusergebnisse 2025 und Dubais jährliche Besucher- und Hotelleistungsergebnisse, Zimmerübernachtungs-, Durchschnittsraten- und verfügbare Zimmerindikatoren auf Emiratsebene hinzufügen.
Jährliche Unternehmensberichte und Investorenmaterialien können Portfolioformate, geplante Eröffnungen und Betriebsrollen klären, während seriöse VAE-Wirtschaftspresse Projektzeitpläne und gemeldete Hotelaktivitäten gegenseitig überprüfen kann. Diese Beispiele sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews mit Hotel- und Resortbetreibern, Serviced-Apartment-Managern, Anlageneigentümern, Revenue-Management-Leitern und Tourismus- oder Emiratsbeamten in den Vereinigten Arabischen Emiraten können testen, wie Einnahmen über Unterkunft und hoteleigene Dienstleistungen hinweg erfasst werden. Gespräche können die Sekundärbelege zu Auslastung, Zimmerpreisen, Servicemix, Buchungswegen und Objekteröffnungen überprüfen und dann wesentliche Lücken oder Unterschiede in der Abdeckung klären. Analystenschätzungen können gegen Betriebs- und Zimmerdaten, gemeldete Gästenächte und Betreibermitteilungen trianguliert werden, wobei ungelöste Eingaben als Bandbreiten geführt oder unter alternativen Nachfrage- und Ertragsszenarien getestet werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt von oben nach unten mit den nationalen Hotelbetriebs-Einnahmen und erstellt einen Wert für 2027 sowie eine Prognose für die Vereinigten Arabischen Emirate, wobei Hotelgäste und Gästenächte zur Messung der Nachfrage, Zimmerangebot und Eröffnungen zur Kapazitätsverfolgung, Auslastung zur Schätzung der Zimmernutzung, durchschnittliche Tagesraten und Umsatz pro verfügbarem Zimmer zur Erfassung von Preis und Auslastung sowie Speisen-, Getränke- und Veranstaltungsaktivitäten zur Abbildung der hoteleigenen Serviceeinnahmen verwendet werden. Die Szenarioanalyse kann projizieren, wie sich Besuchernachfrage, Zimmererweiterungen, Auslastung und Ertrag gemeinsam entwickeln, während selektive Bottom-up-Überprüfungen Stichproben-Zimmeranzahlen mit belegten Nächten und lokalen Zimmerpreisen multiplizieren, dann unterstützte hoteleigene Serviceeinnahmen hinzufügen, und Betreiber- oder Emirats-Rollups das Ergebnis testen können. Geografie- und Segmentanteile werden aus Betriebs- und Zimmerangebot, verfügbaren Einnahmenoffenlegungen, Auslastungs- und Preisbelegen sowie der Verteilung der Buchungswege aufgebaut, wobei die Quellenabdeckung vor der Zuweisung jedes Inputs überprüft wird. Experten können die Richtung und Plausibilität der Besucher-, Kapazitäts-, Auslastungs-, Ertrags- und Serviceeinnahmenprognosen überprüfen, und Lücken in Emirats- oder Segmentdaten können aus vergleichbaren nationalen Indikatoren geschätzt und mit alternativen Gewichtungen getestet werden, bevor eine Abstimmung erfolgt.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren gemeldete Betriebseinnahmen gegen Gästenächte, Zimmerangebot, Auslastungs- und Preisindikatoren und überprüfen, ob nationale und Emiratssignale konsistent verlaufen. Sie untersuchen Anomalien wie eine Umsatzveränderung, die nicht durch Zimmernutzung oder Preise gestützt wird, gleichen Unterschiede gegen Quelldefinitionen ab und schließen eine sequenzielle Analysten-Überprüfung vor der Freigabe ab. Eine erneute Kontaktaufnahme wird ausgelöst, wenn eine Betreibermitteilung, eine Quellenaktualisierung oder ein wesentliches Ereignis einen wesentlichen Input ändert oder widersprüchliche Abdeckung ungelöst lässt. Die Belege werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Ereignissen wie größeren Eröffnungen oder Reisestörungen überprüft und in einem neuen Vorablieferungsdurchgang erneut geprüft.
Mordor Intelligence's Größe des Gastgewerbe-Markts der Vereinigten Arabischen Emirate im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der VAE-Gastgewerbe-Markt umfasst bezahlte Gästeunterkünfte und hoteleigene Gastgewerbedienstleistungen, die von Hotels, Resorts und Serviced Apartments in den Vereinigten Arabischen Emiraten erbracht werden.
Wesentliche Treiber von Lücken umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Experten können die Richtung und Plausibilität der Besucher-, Kapazitäts-, Auslastungs-, Ertrags- und Serviceeinnahmenprognosen überprüfen, und Lücken in Emirats- oder Segmentdaten können aus vergleichbaren nationalen Indikatoren geschätzt und mit alternativen Gewichtungen getestet werden, bevor eine Abstimmung erfolgt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,44 Mrd. USD (2027) | |
| Marktforschungsanbieter A | 13,4 Mrd. USD (2025) | Auf Basis seines Ausgangswerts 2025 liegt diese Schätzung 58,7 % unter dem Wert dieses Berichts für 2027 von 32,44 Mrd. USD, 2 Jahre später. Der veröffentlichte Wert ist am früheren Ausgangswert der Hotelbetriebs-Einnahmen 2025 verankert, und das angegebene Prognosetempo liegt unter der Rate des Berichts. |
| Marktforschungsanbieter B | 25,17 Mrd. USD (2025) | Auf Basis seines Ausgangswerts 2025 liegt diese Schätzung 22,4 % unter dem Wert dieses Berichts für 2027 von 32,44 Mrd. USD, 2 Jahre später. Der veröffentlichte Wert verwendet eine frühere Basis von 2025 und die angegebene Prognoserate ist niedriger, beides deutet auf einen niedrigeren Wert gegenüber dem späteren Berichtsjahr hin. |
Mordor Intelligence's Analysten triangulieren gemeldete Betriebseinnahmen gegen Gästenächte, Zimmerangebot, Auslastungs- und Preisindikatoren und überprüfen, ob nationale und Emiratssignale konsistent verlaufen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der VAE-Gastgewerbe-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 32,44 Milliarden USD geschätzt und soll bis 2032 einen Wert von 46,4 Milliarden USD erreichen, bei einer CAGR von 7,42 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach Hotelaufenthalten in den VAE an?
Hotelbetriebe in den VAE beherbergten im Jahr 2025 mehr als 32 Millionen Gäste, während die Entwicklung kultureller Reiseziele und die Geschäftstätigkeit in Freizonen die Gründe für Aufenthalte erweitern.
Welcher Hoteltyp führt beim Umsatz im VAE-Gastgewerbe?
Kettenhotels führten im Jahr 2026 mit einem Anteil von 66,73 %. Unabhängige Hotels sollen mit einer CAGR von 9,85 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wesentliche Wettbewerber im VAE-Hoteldienstleistungsbereich?
Wesentliche Wettbewerber sind Marriott International, Accor, Hilton Worldwide, IHG Hotels & Resorts und Rotana Hotels. Marriott International und Shamal Holding unterzeichneten 2025 eine Vereinbarung für ein geplantes EDITION-Hotel und Residenzen im Dubai Harbour.
Was ist eine wesentliche Nachfrageherausforderung für VAE-Hotels?
Internationale Reisestörungen können die Nachfrage unterbrechen. Rove Hotels meldete im März 2026 erheblich langsamere internationale Buchungen in seinem VAE-Portfolio.
Welches VAE-Emirat führt beim Gastgewerbeumsatz und welches wächst am schnellsten?
Dubai führte im Jahr 2026 mit einem Anteil von 63,33 %. Ras Al Khaimah soll mit einer CAGR von 10,4 % im Zeitraum 2027–2032 am schnellsten wachsen.