
Analyse du marché de l'hôtellerie aux États-Unis par Mordor Intelligence
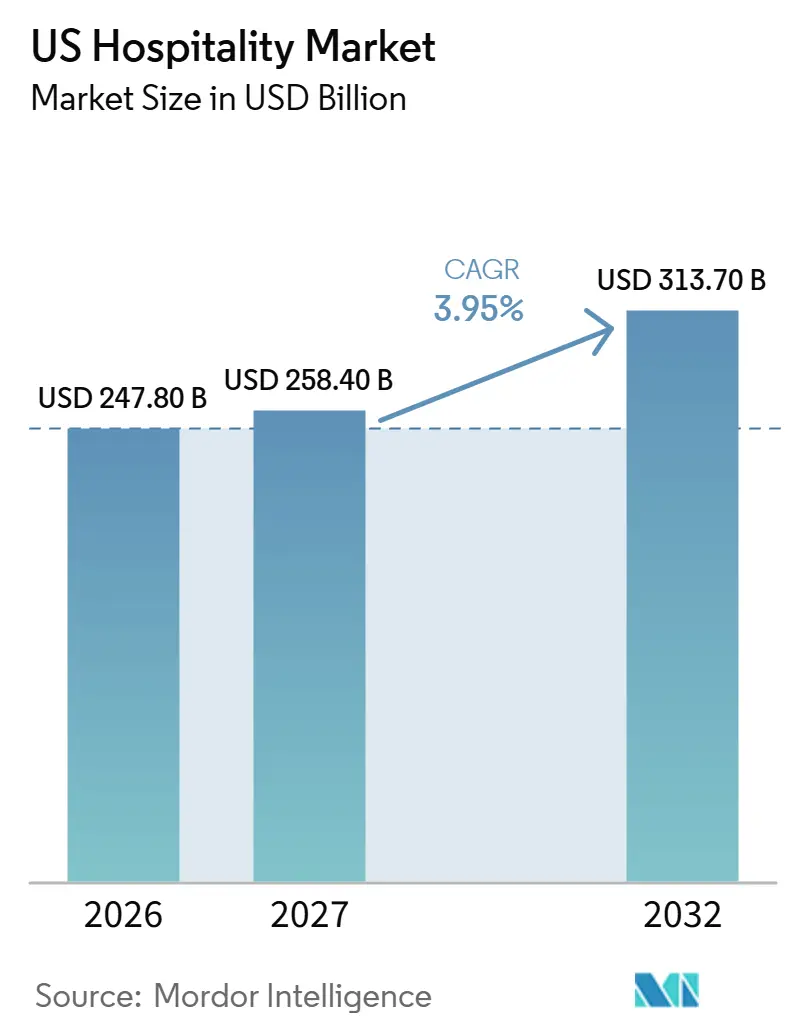
La taille du marché de l'hôtellerie aux États-Unis était évaluée à 247,8 milliards USD en 2026 et devrait croître de 258,4 milliards USD en 2027 pour atteindre 313,7 milliards USD d'ici 2032, avec un CAGR de 3,95 % durant la période de prévision (2027-2032).
Les voyages intérieurs et les visites axées sur l'expérience soutiennent la demande hôtelière aux États-Unis, tandis que la réservation numérique élargit les modes de concurrence des hôtels pour ces séjours. Les charges liées à la main-d'œuvre et aux assurances limitent la capacité à convertir cette demande en hébergement et services aux clients rentables. Les partenariats de marque et les systèmes commerciaux offrent aux propriétaires la possibilité d'élargir leur portée sans remplacer l'ensemble de la proposition d'accueil de l'établissement. La croissance des bénéfices dépend donc du maintien des coûts de main-d'œuvre et d'assurance en deçà des revenus générés par les séjours et réservations supplémentaires.
Principaux enseignements du rapport
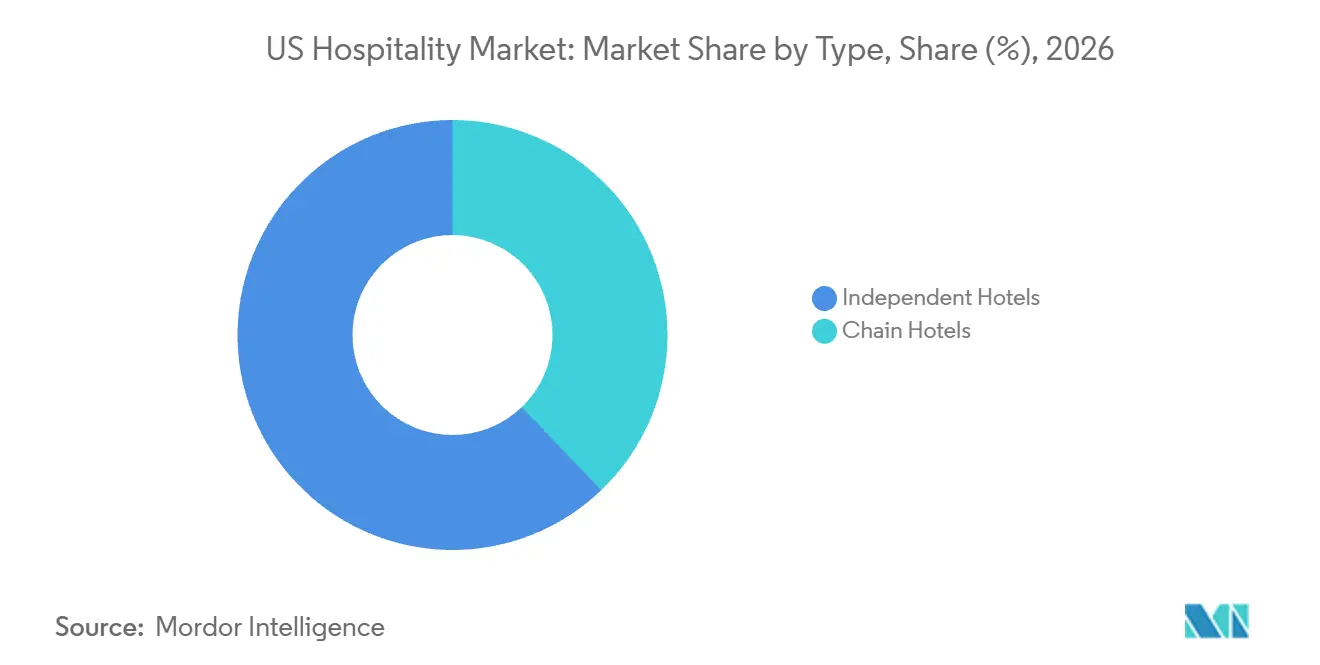
- Par type d'hôtel, les hôtels indépendants détenaient une part de marché de 62,16 % dans le secteur hôtelier américain en 2026, tandis que les hôtels de chaîne devraient connaître la croissance la plus rapide avec un CAGR de 7,4 % durant 2027-2032.
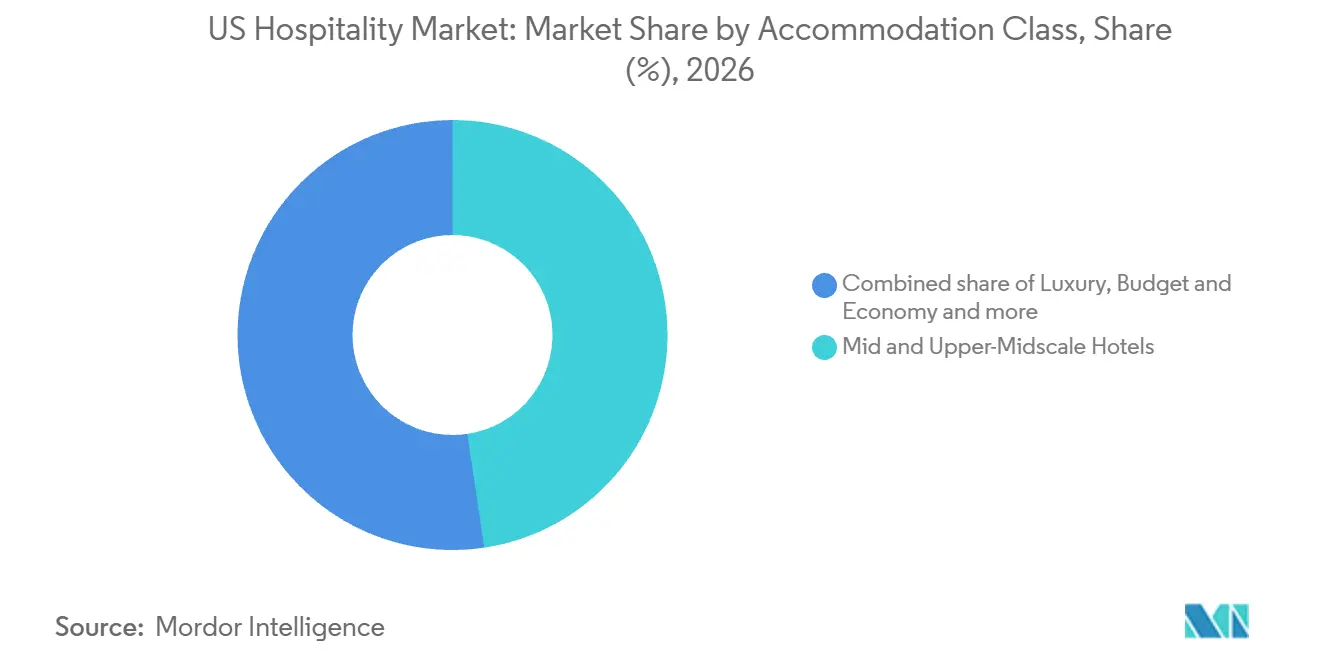
- Par classe d'hébergement, les hôtels milieu de gamme et haut de gamme intermédiaire détenaient une part de 47,64 % de la taille du marché de l'hôtellerie aux États-Unis en 2026, avec le luxe prévu pour croître le plus rapidement avec un CAGR de 6,2 % durant 2027-2032.
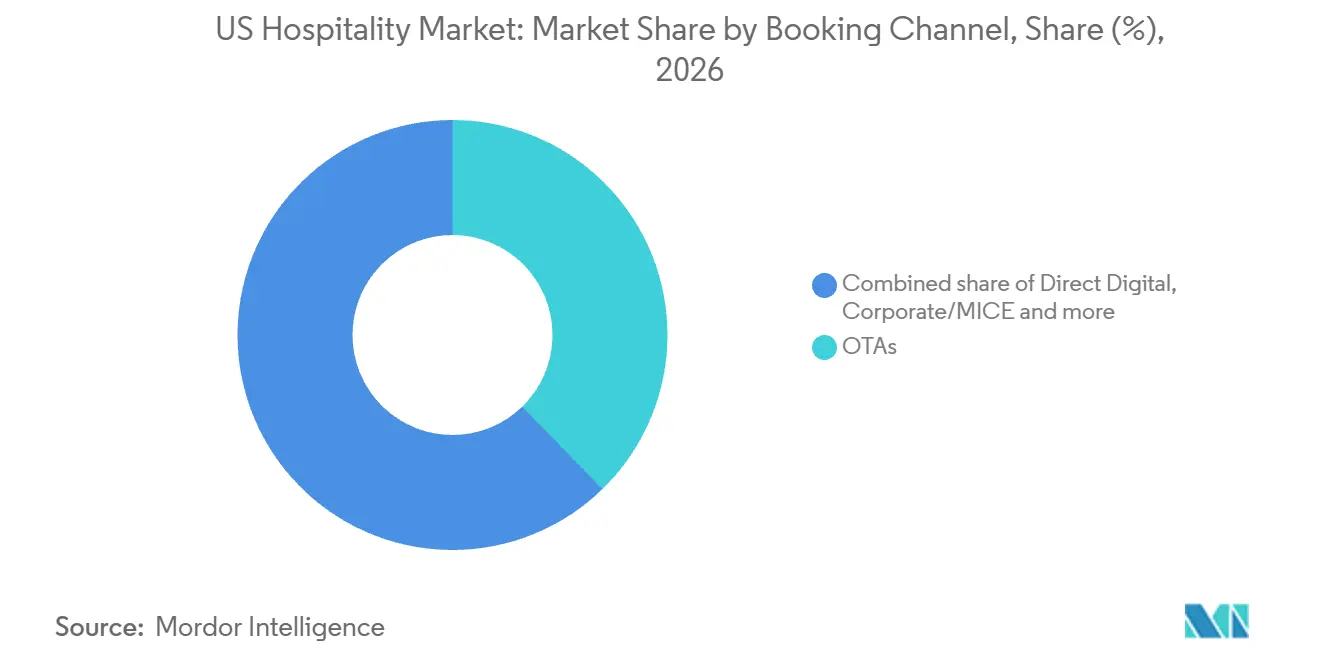
- Les OTA ont dominé le mix des canaux de réservation avec une part de 37,72 % des dépenses en 2026, tandis que le numérique direct devrait croître le plus rapidement avec un CAGR de 7,9 % durant 2027-2032.
- L'Ouest a dominé les dépenses hôtelières régionales avec une part de 29,44 % en 2026, tandis que le Nord-Est devrait croître le plus rapidement avec un CAGR de 7,85 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte demande de voyages intérieurs | +1.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Numérisation et réservation en ligne | +1.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Locations à court terme et modèles hybrides | +0.8% | Secteur hôtelier de New York | Moyen terme (2-4 ans) |
| Voyages axés sur l'expérience | +1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Développement des infrastructures et des aéroports | +0.45% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Soutien gouvernemental et incitations | +0.2% | District hôtelier de San Antonio | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte demande de voyages intérieurs
Les voyages intérieurs constituent une large base de clientèle pour l'hébergement et les services vendus autour d'une visite. Les déplacements intérieurs de personnes aux États-Unis ont atteint 2,4 milliards en 2025, en hausse de 1,5 % d'une année sur l'autre.[1] Ce volume croissant de déplacements crée des occasions supplémentaires pour les établissements hôteliers de vendre des chambres, des repas et des services connexes, le potentiel de revenus dépendant du type de visite. Un client en séjour peut soutenir une offre de services différente de celle d'un visiteur à la journée, ce qui rend l'offre de l'établissement déterminante quant à la part de la demande qu'il capte. Les restaurants et les salles de réception peuvent ainsi bénéficier d'occasions de voyage supplémentaires, même lorsque la visite ne génère pas de réservation hôtelière.
Numérisation et réservation en ligne
La réservation numérique fait du point de réservation un élément central de l'offre commerciale de l'hôtel. En 2025, plus de 55 % des réservations hôtelières aux États-Unis ont été effectuées en ligne. À cette échelle, la capacité d'un hôtel à présenter un séjour réservable numériquement peut influencer la transformation de l'intérêt d'un voyageur en réservation. L'interface de réservation propre à l'hôtel et un intermédiaire peuvent tous deux remplir cette fonction, bien que le transfert d'une réservation existante entre eux n'ajoute pas en soi de demande. Étant donné que les réservations par téléphone et en direct auprès de l'établissement ont diminué à mesure que les réservations via brand.com et les OTA ont augmenté, un hôtel sans réservation en ligne est absent des canaux qui traitent la majorité des réservations de 2025, liant la présentation numérique à la demande qu'il peut capter.
Locations à court terme et modèles hybrides
La distribution hybride offre aux hôtels une voie d'accès supplémentaire aux clients, leur permettant de se positionner aux côtés des hébergements résidentiels. Dans sa version estivale 2026, Airbnb a ajouté des milliers d'hôtels boutique et indépendants tiers à sa plateforme dans plus de 20 destinations à travers le monde, élargissant sa présence sur le marché mondial de l'hôtellerie-restauration, notamment à New York. Pour les hôtels participants, figurer dans cette offre d'hébergement mixte peut élargir leur visibilité sans nécessiter de changement de propriété ou de modèle d'exploitation. L'opportunité commerciale réside dans la possibilité d'atteindre des voyageurs qui, autrement, ne compareraient que des options résidentielles sur cette plateforme. Les hôtels indépendants peuvent ainsi recourir à la distribution hybride pour concurrencer les mêmes séjours tout en préservant la proposition de service hôtelier qui distingue leur offre.
Voyages axés sur l'expérience
Une expérience spécifique peut constituer une raison de voyager que l'hébergement seul ne fournit pas. Dans l'enquête KPMG sur les voyages estivaux aux États-Unis en 2026, 24 % des répondants ont déclaré que le désir d'une expérience spécifique les rendait plus enclins à voyager. Par ailleurs, le tourisme de découverte a concerné 77,8 % des 34,3 millions de visiteurs étrangers aux États-Unis en 2025. Pour les opérateurs hôteliers situés à proximité d'attractions, ces résultats soutiennent le positionnement du séjour autour de l'accès à l'expérience, les repas ou les services aux clients venant compléter la visite. L'opportunité commerciale qui en résulte est une proposition d'hébergement liée à l'objet du voyage, où la pertinence par rapport à l'itinéraire peut compter autant que la chambre elle-même.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de main-d'œuvre élevés et pénuries dans les marchés des grandes métropoles | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Hausse des primes d'assurance et des risques climatiques pour les propriétés côtières | -0.55% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Taux d'intérêt élevés limitant le financement des nouvelles constructions | -0.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Durcissement réglementaire des locations de courte durée comprimant le RevPAR | -0.15% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de main-d'œuvre élevés et pénuries dans les marchés des grandes métropoles
La disponibilité de la main-d'œuvre limite la capacité à transformer la demande supplémentaire de clients en revenus de services rentables. Dans l'enquête nationale 2026 de l'American Hotel & Lodging Association auprès des propriétaires et exploitants, 65 % ont cité les coûts de main-d'œuvre parmi les pressions financières les plus fréquemment mentionnées. Les pénuries de main-d'œuvre constituaient une pression financière pour 42 %, tandis que plus de la moitié ont signalé des établissements en sous-effectif partiel ou sévère. Pour les hôtels envisageant des services supplémentaires de restauration, d'événementiel ou d'accueil, ces pressions combinées augmentent le risque que les ventes marginales nécessitent des effectifs qu'ils ne peuvent pas recruter de manière économiquement viable. Le sous-effectif peut donc limiter la gamme de services vendus même lorsque les clients seraient prêts à les payer, obligeant les exploitants à protéger les services d'hébergement de base avant d'élargir les offres à forte intensité de main-d'œuvre.
Hausse des primes d'assurance et des risques climatiques pour les propriétés côtières
L'assurance pèse sur l'économie hôtelière car il s'agit d'un coût largement fixe et contractuel que la direction peut difficilement modifier. Les coûts d'assurance des hôtels américains ont diminué de 4,0 % en 2025, mais sont restés deux fois supérieurs aux primes payées par les propriétaires en 2019. Les hôtels côtiers ont connu une amélioration plus lente du marché de l'assurance immobilière que les actifs plus récents et bien entretenus au cours du premier semestre 2026. Ce redressement inégal signifie que la baisse nationale ne reflète pas les conditions d'assurance auxquelles est confrontée chaque propriété côtière exposée. Pour les propriétaires côtiers, un redressement plus lent laisse une charge largement fixe pesant sur les revenus des chambres et des services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
contrôle indépendant face à l'expansion des chaînesLes hôtels indépendants représentaient une part de 62,16 % de la taille du marché de l'hôtellerie aux États-Unis en 2026. Au sein de ce segment le plus important, un propriétaire indépendant peut façonner l'hébergement, la restauration et les services aux clients autour de la proposition commerciale propre à l'établissement, plutôt que de traiter l'affiliation comme point de départ. Pour un propriétaire dont la demande repose sur une identité locale particulière, conserver ce contrôle peut être plus précieux qu'adopter une proposition de marque uniforme. La contrepartie est que le propriétaire doit assembler les capacités commerciales et opérationnelles nécessaires pour vendre ce séjour distinctif.
Les hôtels de chaîne constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 7,4 % durant 2027-2032. Le système franchisé américain de Choice Hotels International a ouvert environ 6 400 chambres au deuxième trimestre 2026, soit 27 % de plus qu'au deuxième trimestre 2025. Ses accords de franchise américains conclus au deuxième trimestre 2026 représentaient environ 9 400 chambres en développement par les propriétaires d'hôtels participants. Les ouvertures ajoutent de la capacité opérationnelle, tandis que les accords indiquent des engagements de promoteurs pouvant soutenir une expansion ultérieure. Cette combinaison confère à la croissance des chaînes une composante d'offre immédiate et une composante de développement, cette dernière ne contribuant aux ventes qu'au fur et à mesure que les établissements associés entrent en service.



Par classe d'hébergement :
empreinte milieu de gamme et rendement du luxeLes hôtels milieu de gamme et haut de gamme intermédiaire représentaient 47,64 % de la part de marché de l'hôtellerie-restauration aux États-Unis en 2026. Le franchiseur hôtelier Choice Hotels International a annoncé l'ouverture de son 70e hôtel Clarion Pointe à Milwaukee, dans le Wisconsin, en mars 2025, au sein de son portefeuille milieu de gamme.[2] Fairfield Inn & Suites, une marque hôtelière haut de gamme intermédiaire, a ouvert un établissement dans le comté de York, au Nebraska, en avril 2026. Ces 2 ouvertures se situent dans des segments différents de la classe combinée, l'une milieu de gamme dans le Wisconsin et l'autre haut de gamme intermédiaire dans le Nebraska, ce qui élargit l'offre opérationnelle sur les deux segments.
Le luxe est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 6,2 % sur la période 2027-2032. JLL a indiqué que le revenu par chambre disponible des établissements de luxe aux États-Unis a augmenté de 3 % en 2025 par rapport à 2024. Pour les propriétaires d'hôtels de luxe, l'amélioration des revenus par chambre disponible peut renforcer les arguments en faveur d'un investissement à long terme dans l'offre aux clients, à condition que les coûts d'exploitation laissent un revenu suffisant par séjour.

Par canal de réservation :
portée des OTA et relations directesLes OTA constituaient le segment le plus important par canal de réservation, représentant 37,72 % des dépenses hôtelières totales en 2026. SiteMinder a classé Expedia Group en première position parmi les 12 principaux canaux de réservation hôtelière aux États-Unis en 2025, son premier retour à cette position depuis 2021. Cette prééminence spécifique au canal illustre pourquoi un propriétaire doit tenir compte de la capacité d'un intermédiaire à intégrer l'établissement dans la décision de réservation d'un voyageur. Dans ce même classement, les sites web des hôtels pour les réservations directes se sont classés troisièmes derrière Expedia Group et Booking.com, de sorte que les propriétaires se disputent les clients à la fois dans les listes OTA et sur leurs propres sites simultanément.
Le numérique direct est le segment à la croissance la plus rapide, avec un CAGR prévu de 7,9 % durant 2027-2032. En avril 2026, le contributeur de LODGING Mark Lomanno a prévu des gains de part de réservations via brand.com en 2026, soutenus par les réservations de fidélité via les sites web des marques hôtelières. Pour les hôtels participants, ce mécanisme associe une réservation directe à une relation de marque établie, conférant au canal une base distincte pour l'engagement répété. La répartition prévisionnelle du mix donne aux hôtels un rôle plus important pour les relations numériques directes aux côtés de la portée des OTA, tandis que les dépenses via les grossistes et les agents traditionnels diminuent.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché de l'hôtellerie dans l'Ouest des États-Unis
L'Ouest représentait une part de 29,44 % de la taille du marché de l'hôtellerie aux États-Unis en 2026. La Californie a vendu 1,2 million de nuitées hôtelières supplémentaires en 2025, soit une augmentation de 0,8 % par rapport à 2024. La Californie, première destination touristique des États-Unis, a enregistré ces nuitées supplémentaires alors que la demande de chambres a chuté de 0,5 % à l'échelle nationale en 2025, de sorte que le volume d'hébergement de l'État allait à l'encontre de la tendance nationale.
Marché de l'hôtellerie dans le Nord-Est des États-Unis
Le Nord-Est est la région à la croissance la plus rapide, avec un CAGR prévu de 7,85 % durant 2027-2032. Les hôtels de la région de Boston ont enregistré un taux d'occupation en fin d'année de 77,3 % et un revenu par chambre disponible de 233,5 USD en 2025, contre 77,2 % et 232,7 USD respectivement en 2024. Le taux d'occupation et le revenu par chambre disponible quasi stables décrivent une base stable à forte occupation à Boston. Pour ces hôtels, la croissance dépend du tarif et des ventes par client ainsi que du remplissage de nuitées supplémentaires.
Dans le Sud-Est, les visiteurs du Tennessee en 2025 ont sur-indexé sur les achats et la restauration par rapport à la norme nationale, notamment dans les commerces locaux et les établissements de restauration uniques ou locaux. Dans le Midwest, le Baird Center élargi du comté de Milwaukee a achevé sa première année complète d'exploitation en 2025, offrant une capacité pour des conventions, des événements sportifs et des réunions de plus grande envergure. Dans le Sud-Ouest, le La Cantera Resort & Spa à San Antonio a ouvert ses portes en tant que premier hôtel texan de Signia by Hilton en octobre 2025, avec plus de 131 000 pieds carrés d'espace de réunion flexible. Lors de la conversion et de l'ouverture, Ohana Real Estate Investors était propriétaire du complexe et Hilton en assurait la gestion. Les établissements axés sur les réunions peuvent combiner hébergement et services de salle, tandis que les établissements orientés restauration peuvent capter les dépenses des visiteurs au-delà du client en séjour.
Cadre réglementaire et perspectives
Certaines juridictions sont comparées du point de vue d'un exploitant hôtelier qui annonce des prix d'hébergement aux consommateurs. Les règles fédérales et californiennes font de la divulgation des frais obligatoires une composante de la présentation du séjour à la vente, conférant à la conception de l'affichage des prix un rôle direct de conformité. Le défi pratique consiste à maintenir un prix total clair dans l'ensemble de l'offre commerciale tout en distinguant les charges que le cadre applicable autorise à divulguer séparément.
Tableau réglementaire
| Facteur de décision | États-Unis | Californie |
|---|---|---|
| Autorité principale | Commission fédérale du commerce | Département de la justice de Californie, Bureau du procureur général |
| Instruments clés ou orientation | Règle sur les frais déloyaux ou trompeurs, en vigueur depuis le 12 mai 2025 | SB 478, en vigueur depuis le 1er juillet 2024, couvrant les prix hôteliers annoncés aux consommateurs |
| Effet commercial | Le total annoncé inclut les frais obligatoires ; les charges exclues nécessitent une divulgation avant le paiement | Les frais obligatoires sont inclus dans les prix hôteliers annoncés aux consommateurs ; les frais optionnels ou conditionnels ultérieurs sont traités séparément |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
Au niveau fédéral, la note Moyenne reflète une obligation de divulgation définie qui préserve la liberté de fixer des frais, les charges gouvernementales et optionnelles étant éligibles à un traitement séparé en vertu de la règle. La Californie obtient également la note Moyenne car les prix hôteliers aux consommateurs doivent inclure les charges obligatoires, tandis que les charges optionnelles ou conditionnelles ultérieures sont traitées séparément. La direction Sans changement au niveau fédéral reflète l'achèvement du processus réglementaire et sa transition d'entrée en vigueur en mai 2025. La direction Sans changement de la Californie reflète la continuité de l'obligation de divulgation des prix hôteliers aux côtés de l'exemption distincte pour les frais de restauration, qui ne s'étend pas aux hôtels.
Étapes de la chaîne de valeur
La comparaison suit la propriété immobilière, l'affiliation à une marque et la gestion hôtelière en tant qu'activités distinctes soutenant les ventes de services aux clients. Apple Hospitality REIT possédait 217 hôtels dans 37 États et le District de Columbia à la fin de l'année 2025, tirant ses revenus hôteliers des ventes de chambres, de restauration et de services connexes. Les revenus immobiliers soutiennent l'actif, tandis que les contrats de franchise et de gestion allouent une partie de l'économie aux entreprises fournissant des marques, des systèmes commerciaux et des services d'exploitation.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Investissement et propriété immobilière | Propriétaires d'hôtels tels que Apple Hospitality REIT et Host Hotels & Resorts (REIT) | Ventes de chambres, de restauration et de services hôteliers connexes | Capital concentré dans des actifs hôteliers individuels | Échelonner l'investissement immobilier en fonction des revenus disponibles de l'actif |
| Affiliation à une marque et systèmes commerciaux | Franchiseurs hôteliers tels que Hilton Worldwide Holdings et Marriott International | Redevances de franchise et frais de candidature ou de contrat applicables | Les obligations de frais contractuels peuvent réduire la valeur de l'affiliation | Évaluer l'arrangement de frais par rapport aux revenus attendus et à la proposition de services de l'établissement |
| Gestion hôtelière et prestation de services aux clients | Gestionnaires hôteliers tels que Aimbridge Hospitality et Hilton Worldwide Holdings | Honoraires de gestion de base et honoraires d'incitation aux seuils financiers contractuels | Les incitations du propriétaire et du gestionnaire peuvent diverger | Lier la supervision aux seuils financiers et à la prestation de services aux clients |
| Source: Mordor Intelligence | ||||
Hilton a déclaré des redevances mondiales de franchise et de licence de 2,78 milliards USD et des honoraires de gestion totaux de 689 millions USD pour 2025. Ces flux de revenus distincts rendent le rendement d'un propriétaire sensible à la question de savoir si la marque et le gestionnaire contribuent suffisamment aux revenus de services aux clients de l'établissement pour justifier leurs créances contractuelles. Les redevances de franchise et de licence représentaient environ 4 fois les honoraires de gestion dans les résultats mondiaux 2025 de Hilton, faisant de la licence de marque et de canal le plus important de ces 2 pools de valeur basés sur les frais.
Paysage concurrentiel
Concentration du Marché
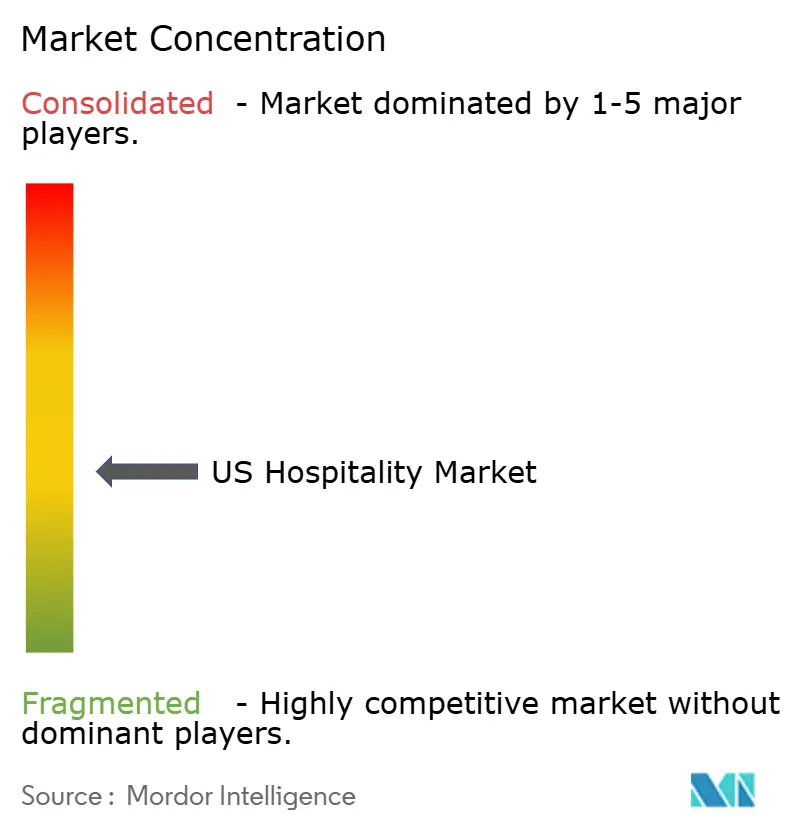
La concurrence associe une large base d'hôtels indépendants à des groupes hôteliers dont les réseaux s'étendent sur de nombreuses destinations, produisant un paysage immobilier fragmenté aux côtés de systèmes de marques coordonnés. Les principaux acteurs comprennent Marriott International, Hilton Worldwide Holdings, Wyndham Hotels & Resorts, InterContinental Hotels Group (IHG) et Choice Hotels International. Marriott a ajouté environ 73 600 chambres nettes à l'échelle mondiale en 2025, tandis que Wyndham Hotels & Resorts a ouvert un nombre record de 72 000 chambres dans le monde cette année-là. IHG a ouvert 18 776 chambres et signé 26 626 chambres dans les Amériques en 2025, terminant l'année avec 529 194 chambres dans son système sur ce territoire. Les hôtels indépendants étant le type le plus répandu, le test concurrentiel pour les programmes de frais de marque est de savoir si l'affiliation offre aux propriétaires plus de valeur que le fait de rester indépendant.
L'économie pour les propriétaires peut également différencier une relation de marque lorsque l'accord de frais récompense la prestation de services aux clients par l'établissement. En 2025, Hilton a introduit un programme en vertu duquel les hôtels éligibles aux États-Unis et au Canada offrant de solides performances sur site peuvent bénéficier d'une réduction de 50 points de base sur les frais de programme. La remise conditionnelle fait de la performance de l'établissement un élément du coût de l'affiliation à la marque, permettant aux propriétaires qualifiés de conserver davantage de revenus. Les réglementations fédérales et californiennes régissent les frais annoncés aux clients, tandis que la remise de Hilton concerne les frais de programme des propriétaires, modifiant les coûts de ces derniers sans changer leurs obligations de divulgation aux consommateurs.
La technologie de paiement professionnel ajoute une autre dimension concurrentielle en reliant le système de réservation à la gestion pratique d'un séjour d'entreprise. Hilton a intégré la technologie de carte virtuelle Conferma dans ses systèmes de réservation en 2025 dans le cadre d'une initiative mondiale de l'entreprise.[3] Selon Hilton, cette intégration a automatisé les paiements interentreprises et réduit les tâches manuelles ainsi que les frictions pour les clients. Hilton indique être le premier groupe hôtelier à avoir intégré ce type de technologie de carte virtuelle dans ses systèmes de réservation, et lui attribue la réduction des fraudes et la simplification du rapprochement des dépenses pour les voyageurs d'affaires. Cela fait de la gestion des paiements un point de différenciation pour les séjours d'entreprise réservés via ses marques.
Leaders du secteur hôtelier américain
-
Marriott International
-
Hilton Worldwide Holdings
-
Wyndham Hotels & Resorts
-
InterContinental Hotels Group (IHG)
-
Choice Hotels International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'hôtellerie-restauration aux États-Unis Entreprises couvertes dans ce rapport
- Marriott International
- Hilton Worldwide Holdings
- Wyndham Hotels & Resorts
- InterContinental Hotels Group (IHG)
- Choice Hotels International
- Hyatt Hotels Corporation
- Best Western Hotels & Resorts
- G6 Hospitality (Motel 6 / Studio 6)
- Extended Stay America
- Aimbridge Hospitality
- Accor SA (U.S. operations)
- Red Roof Inn
- Drury Hotels Company
- Four Seasons Hotels & Resorts
- Airbnb Inc.
- Host Hotels & Resorts (REIT)
- Pebblebrook Hotel Trust
- Apple Hospitality REIT
- DiamondRock Hospitality
- Sonesta International Hotels
- MGM Resorts International
- Loews Hotels
Lire l’analyse des entreprises de hôtellerie-restauration aux États-Unis
Principales opportunités pour les acteurs du marché
La comparaison évalue les hôtels axés sur les campus universitaires, l'hébergement de type appartement et l'affiliation des hôtels indépendants comme opportunités de développement alternatives pour les propriétaires américains. Leur attrait commercial dépend de l'adéquation d'un établissement à une proposition d'hébergement définie plutôt que de supposer que chaque actif bénéficie du même arrangement de marque. La décision centrale est de savoir si l'affiliation peut améliorer suffisamment la voie d'accès de l'établissement aux clients pour justifier les changements opérationnels qu'elle requiert.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Développement de l'hébergement dans les zones universitaires | Hilton a annoncé Undergraduate en juin 2026 avec des options de nouvelle construction et de conversion pour les marchés universitaires | Propriétaires et promoteurs d'hôtels dans les zones universitaires américaines | Évaluer une conversion ou une nouvelle construction par rapport aux besoins en hébergement de l'université locale | Adéquation de l'établissement et économie du projet | Propriétaires et promoteurs appropriés et Hilton |
| Séjours de type appartement gérés professionnellement | L'annonce de l'Apartment Collection de Hilton en janvier 2026 a identifié des établissements américains initiaux avec Placemakr et prévu des accords supplémentaires avec des propriétaires multifamiliaux | Propriétaires multifamiliaux envisageant des opérations hôtelières | Distinguer une offre d'hébergement gérée professionnellement de la location résidentielle ordinaire | Établissement d'un modèle d'exploitation hôtelière approprié | Propriétaires qualifiés, Placemakr et Hilton |
| Affiliation à une collection d'hôtels indépendants | Hilton a signalé plus de 60 hôtels Outset Collection en développement à travers les États-Unis en mai 2026 | Autres propriétaires d'hôtels indépendants | Tester l'affiliation à une collection tout en conservant une proposition d'établissement distinctive | La valeur marginale de l'affiliation doit justifier les changements requis | Propriétaires indépendants appropriés et Hilton |
| Source: Mordor Intelligence | |||||
L'affiliation à une collection d'hôtels indépendants offre l'ouverture la plus claire à court terme car Hilton a signalé plus de 60 hôtels Outset Collection à divers stades de développement à travers les États-Unis en mai 2026. Ce pipeline signalé donne aux propriétaires un signal de développement plus concret que l'annonce de la marque universitaire de juin ou l'attente en janvier d'accords de franchise multifamiliaux supplémentaires. L'affiliation sélective peut donc s'appuyer sur un pipeline de développement signalé tout en préservant la proposition d'accueil qui distingue l'établissement indépendant.
Développements industriels récents dans Marché de l'hôtellerie-restauration aux États-Unis
- Septembre 2026 : Ryman Hospitality Properties a finalisé l'acquisition de Grande Lakes Orlando en Floride le 1er septembre. Le complexe comprend un JW Marriott de 1 010 chambres et un Ritz-Carlton de 582 chambres, et le prix d'achat était d'environ 1,38 milliard USD, sous réserve d'ajustements du prix d'achat.
- Juin 2026 : Hilton a annoncé Undergraduate by Hilton, une marque hôtelière haut de gamme intermédiaire destinée aux marchés des établissements d'enseignement supérieur, soutenant les projets de nouvelle construction et de conversion.
- Février 2026 : Host Hotels & Resorts a vendu le Four Seasons Resort Orlando at Walt Disney World Resort en Floride (444 chambres) et le Four Seasons Resort and Residences Jackson Hole à Teton Village, dans le Wyoming (125 chambres), le 18 février. Le prix de vente combiné était de 1,1 milliard USD.
Marché de l'hôtellerie-restauration aux États-Unis Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de l'hôtellerie-restauration aux États-Unis mesure les dépenses annuelles en hébergement, restauration et boissons, divertissement, organisation d'événements et services connexes vendus par les établissements hôteliers aux voyageurs, touristes, groupes et clients locaux aux États-Unis. Sa valeur couvre les ventes des prestataires selon le type d'hôtel, la classe d'hébergement, le canal de réservation et la région américaine.
Exclusions du périmètre : Les séjours en location de courte durée privée, les tarifs de transport de passagers, les frais autonomes d'agences de voyages et d'organisateurs de circuits, ainsi que les commissions ou frais de réservation des OTA enregistrés séparément sont exclus.
Aperçu de la segmentation
- Par type
- Hôtels de chaîne
- Hôtels indépendants
- Par classe d'hébergement
- Luxe
- Hôtels milieu et haut de gamme supérieur
- Budget et économie
- Appartements avec services
- Par canal de réservation
- Numérique direct
- OTA
- Corporate/MICE
- Grossistes et agents traditionnels
- Par géographie
- Nord-Est
- Sud-Est
- Midwest
- Sud-Ouest
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des indicateurs publics peuvent être compilés à partir de sources telles que le Compte satellite du tourisme et des voyages du Bureau d'analyse économique des États-Unis, qui ventile les dépenses des visiteurs par produit, la série sur la restauration du Service de recherche économique de l'USDA, qui suit les ventes des établissements et les formats de service, l'Enquête économique intégrée annuelle du Bureau du recensement, qui rend compte des revenus des entreprises par secteur NAICS et par zone géographique, et les documents de l'American Hotel & Lodging Association sur l'état du secteur concernant les dépenses des clients hôteliers et les conditions d'exploitation. Lorsque les données sur les visiteurs incluent les transports et autres achats liés au voyage, la série de produits du Bureau d'analyse économique aide les analystes à distinguer cette activité des ventes des établissements hôteliers. Ces sources contribuent à ancrer les données sur l'hébergement, la restauration et les boissons, la demande des visiteurs, l'emploi et le contexte régional, tout en maintenant une distinction claire entre l'activité de voyage au sens large et les ventes des établissements hôteliers.
Les rapports annuels et les dépôts réglementaires des entreprises, les documents destinés aux investisseurs, ainsi que la presse économique et touristique de référence peuvent clarifier l'offre de chambres d'hôtel, les performances de l'hébergement, les évolutions des canaux de distribution et les changements dans les conditions d'exploitation. Les sources mentionnées sont données à titre illustratif et non exhaustif ; d'autres sources contribuent à la collecte, à la validation et à la clarification des données.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes auprès de propriétaires et d'exploitants d'hôtels aux États-Unis, de responsables de marques et de franchises, de directeurs d'hébergement et de spécialistes des canaux de réservation peuvent permettre de tester les conclusions secondaires relatives à la couverture des revenus, à la composition des chambres et des services, à la demande, aux prix et aux circuits de réservation. Les répondants peuvent préciser quelles transactions relèvent des établissements hôteliers, identifier les lacunes dans les séries de revenus publiques et expliquer les changements significatifs dans les conditions d'exploitation ou de distribution. Les analystes peuvent confronter ces explications aux indicateurs indépendants de revenus, d'offre de chambres, de performances de l'hébergement et de la restauration, puis effectuer des relances lorsque les données sont contradictoires ou qu'une donnée d'entrée significative reste peu claire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime les ventes annuelles des prestataires aux États-Unis en USD à partir des établissements hôteliers, en utilisant une évaluation descendante des revenus liés à l'hébergement, à la restauration et aux boissons, au divertissement, à l'organisation d'événements et aux services aux clients, puis vérifie certains totaux par rapport à des agrégations d'établissements et de fournisseurs échantillonnés. Il suit les voyages intérieurs et l'activité des visiteurs pour indiquer la demande, l'offre de chambres d'hôtel et le pipeline pour contraindre la capacité disponible, le taux d'occupation et les tarifs journaliers moyens pour estimer les ventes d'hébergement, les revenus de la restauration pour ancrer les ventes de repas, et l'activité des canaux direct, OTA, entreprises/MICE et traditionnels pour répartir les réservations hôtelières sous-jacentes sans comptabiliser les commissions deux fois. Les parts par segment et par région sont construites à partir des ventes des établissements correspondants et de la composition des canaux de réservation, la classe d'hébergement reflétant les revenus associés à chaque niveau de service.
La régression multivariée peut relier les ventes annuelles historiques aux indicateurs de demande, de capacité et de prix, tandis que l'analyse de scénarios teste des trajectoires alternatives de demande, de coûts et d'offre lorsque les données ne permettent pas d'établir une relation stable. Les analystes peuvent comparer les variables prévisionnelles avec les points de vue des exploitants et des spécialistes des canaux aux États-Unis, et réconcilier les vérifications par nuitées multipliées par les tarifs et les agrégations de revenus échantillonnées avec l'estimation nationale. Lorsqu'une vérification ascendante sélectionnée présente une couverture d'établissements incomplète ou des définitions incohérentes, les analystes documentent l'écart, encadrent l'estimation avec des indicateurs publics comparables et ne retiennent que la contribution étayée au total.
Cycle de validation des données et de mise à jour
Les analystes triangulent l'estimation par rapport à des signaux indépendants portant sur l'hébergement, la restauration, les dépenses des visiteurs, l'offre de chambres et les données déclarées par les entreprises, après avoir aligné leurs années, unités et périmètres de transaction. Ils examinent les mouvements inhabituels et les écarts significatifs, les rattachent à des révisions de sources, à des variations de prix ou de volumes, à des différences de classification ou à des lacunes de couverture, et résolvent le problème par une deuxième revue analytique avant validation. Un nouveau contact est déclenché lorsqu'un compte d'exploitant est en contradiction avec un indicateur public ou lorsqu'un changement significatif dans les conditions d'exploitation, les canaux ou le périmètre reste peu clair. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements significatifs, et fait l'objet d'une nouvelle revue avant livraison.
Estimation du marché de l'hôtellerie-restauration aux États-Unis par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées sur l'hôtellerie-restauration aux États-Unis divergent parce que leurs totaux couvrent des activités et des années d'observation différentes. Les chiffres ci-dessous placent la référence acceptée des ventes des prestataires aux côtés d'une estimation plus proche de l'hôtellerie-restauration et d'une estimation plus large des services aux visiteurs, afin que le périmètre et la période déterminant chaque comparaison restent visibles.
Principaux facteurs d'écart : La mesure acceptée comptabilise la valeur client des services vendus par les établissements hôteliers et comptabilise une réservation hôtelière une seule fois, quel que soit le canal de réservation. La référence de Mordor Intelligence applique ce périmètre des ventes des établissements, tandis que le Cabinet de conseil régional A inclut les services de croisière, les parcs à thème et les entreprises de soutien au tourisme auxiliaire, et que le Cabinet de conseil mondial B inclut séparément les services de voyage avec l'hébergement et la restauration. Ces catégories d'activités supplémentaires peuvent faire augmenter les totaux externes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 258,4 milliards USD (2027) | |
| Cabinet de conseil régional A | 272,48 milliards USD (2026) | Sur la base 2026, cette estimation est supérieure de 5,4 % à la valeur 2027 de ce rapport, soit 258,4 milliards USD, 1 an plus tard. Sa définition déclarée inclut les services de croisière, les parcs à thème et les entreprises de soutien au tourisme auxiliaire, qui vont au-delà des ventes des établissements hôteliers. |
| Cabinet de conseil mondial B | 1,31 billion USD (2025) | Sur la base 2025, cette estimation est supérieure de 406,9 % à la valeur 2027 de ce rapport, soit 258,4 milliards USD, 2 ans plus tard. Son total par type de service inclut les services de voyage aux côtés de l'hébergement et de la restauration, ajoutant une activité extérieure aux ventes des établissements hôteliers comptabilisées. |
Un lecteur comparant les tailles doit d'abord faire correspondre les catégories d'activités, car les services de croisière et les parcs à thème dans un total, et les services de voyage dans l'autre, n'ont pas de contrepartie dans le périmètre des ventes des établissements.
Questions clés répondues dans le rapport
Quelle est la taille et les perspectives de croissance du marché de l'hôtellerie aux États-Unis ?
Il devrait croître de 258,4 milliards USD en 2027 à 313,7 milliards USD d'ici 2032, avec un CAGR de 3,95 % durant 2027-2032.
Qu'est-ce qui soutient la demande de services hôteliers aux États-Unis ?
Les déplacements intérieurs de personnes ont atteint 2,4 milliards en 2025, tandis que plus de 55 % des réservations hôtelières aux États-Unis ont été effectuées en ligne cette année-là.
Quel type d'hôtel représente la plus grande part des dépenses hôtelières aux États-Unis ?
Les hôtels indépendants détenaient la plus grande part à 62,16 % en 2026.
Quelles entreprises sont les principaux acteurs du secteur hôtelier américain ?
Les principaux acteurs comprennent Marriott International, Hilton Worldwide Holdings, Wyndham Hotels & Resorts, InterContinental Hotels Group (IHG) et Choice Hotels International.
Quel est le principal défi opérationnel pour les hôtels américains ?
Dans l'enquête nationale 2026 de l'American Hotel & Lodging Association auprès des propriétaires et exploitants, 65 % ont cité les coûts de main-d'œuvre parmi les pressions les plus fréquemment mentionnées, et 42 % ont cité les pénuries de main-d'œuvre.
Quelle région des États-Unis est en tête des dépenses hôtelières, et laquelle devrait connaître la croissance la plus rapide ?
L'Ouest détenait une part de 29,44 % en 2026, tandis que le Nord-Est devrait connaître la croissance la plus rapide avec un CAGR de 7,85 % durant 2027-2032.