
Tamaño y participación del mercado de hospitalidad de EE. UU.
Análisis del mercado de hospitalidad de EE. UU. por Mordor Intelligence
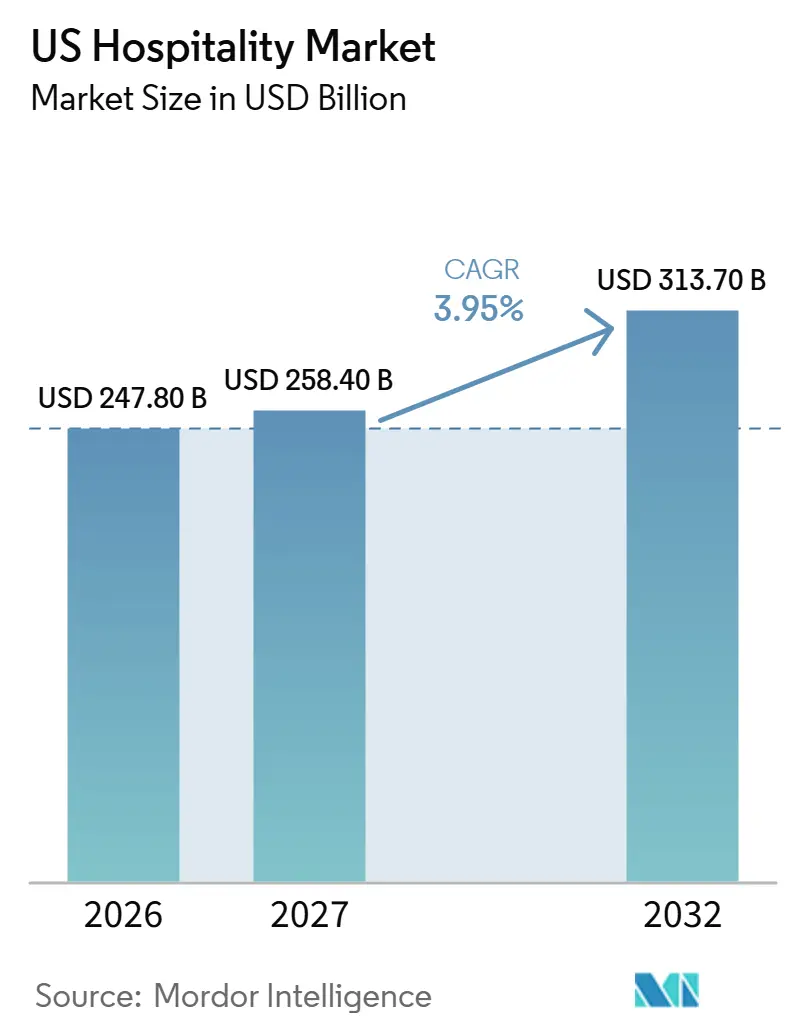
El tamaño del mercado de hospitalidad de EE. UU. fue valorado en 247,8 mil millones de USD en 2026 y se estima que crecerá desde 258,4 mil millones de USD en 2027 hasta alcanzar los 313,7 mil millones de USD para 2032, con una CAGR del 3,95% durante el período de pronóstico (2027-2032).
Los viajes domésticos y las visitas orientadas a experiencias sostienen la demanda de hospitalidad en los Estados Unidos, mientras que la reserva digital amplía la forma en que los hoteles compiten por esos viajes. Las cargas laborales y de seguros limitan la capacidad de convertir esa demanda en alojamiento rentable y servicios para huéspedes. Las asociaciones de marca y los sistemas comerciales ofrecen a los propietarios la opción de ampliar su alcance sin reemplazar toda la propuesta de valor del establecimiento para el huésped. El crecimiento de los beneficios depende, por tanto, de mantener los costos laborales y de seguros por debajo de los ingresos que generan los viajes y reservas adicionales.
Conclusiones clave del informe
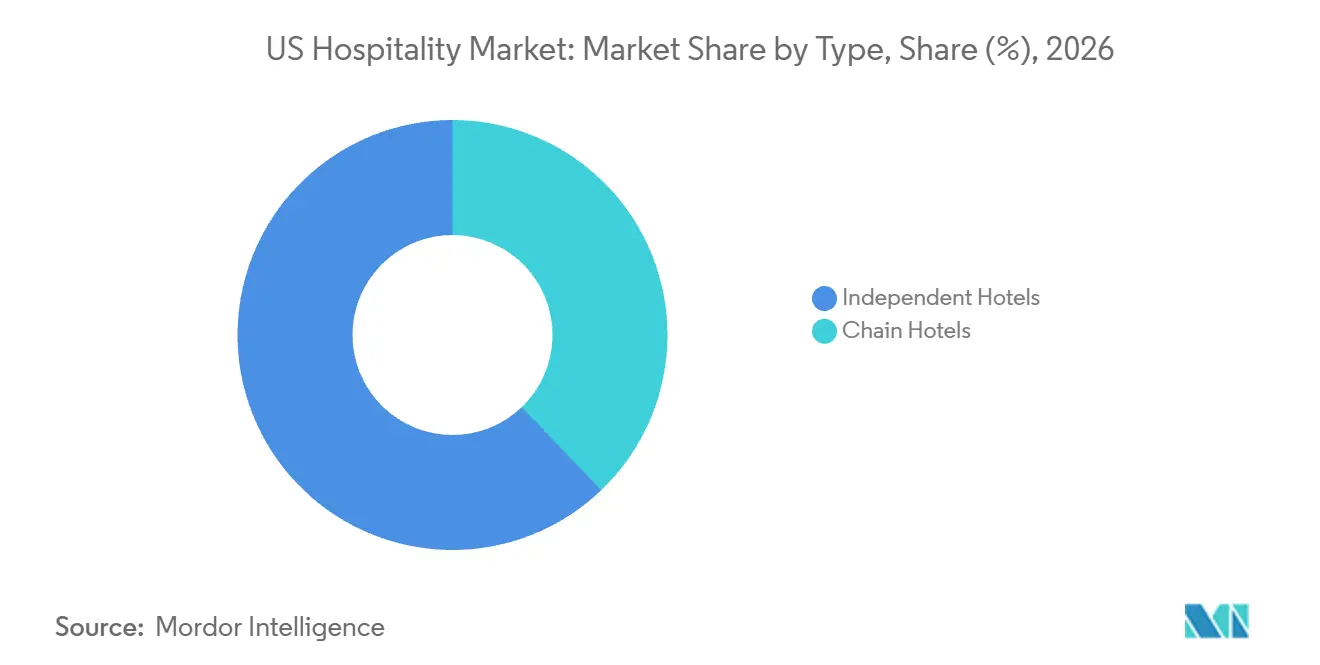
- Por tipo de hotel, los hoteles independientes mantuvieron una participación del 62,16% en el mercado de hospitalidad de EE. UU. en 2026, mientras que se prevé que los hoteles de cadena crezcan más rápido con una CAGR del 7,4% durante 2027-2032.
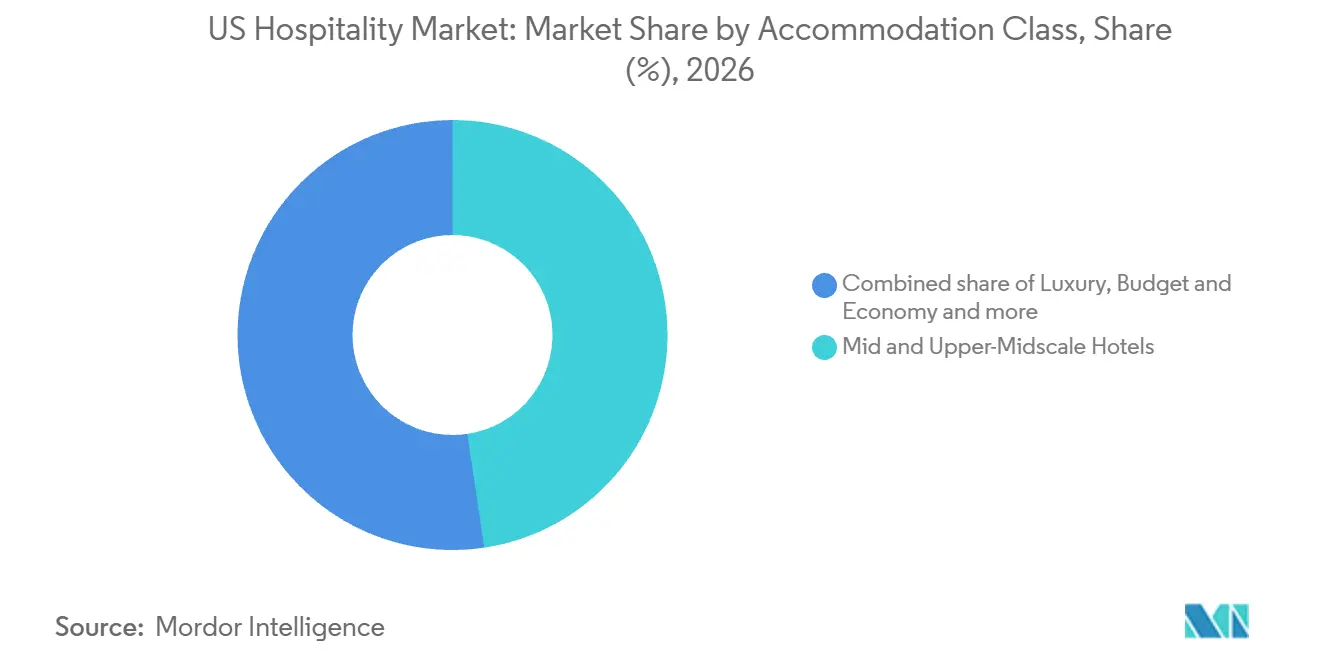
- Entre las clases de alojamiento, los hoteles de escala media y media-alta mantuvieron una participación del 47,64% del tamaño del mercado de hospitalidad de EE. UU. en 2026, con el lujo previsto para crecer más rápido con una CAGR del 6,2% durante 2027-2032.
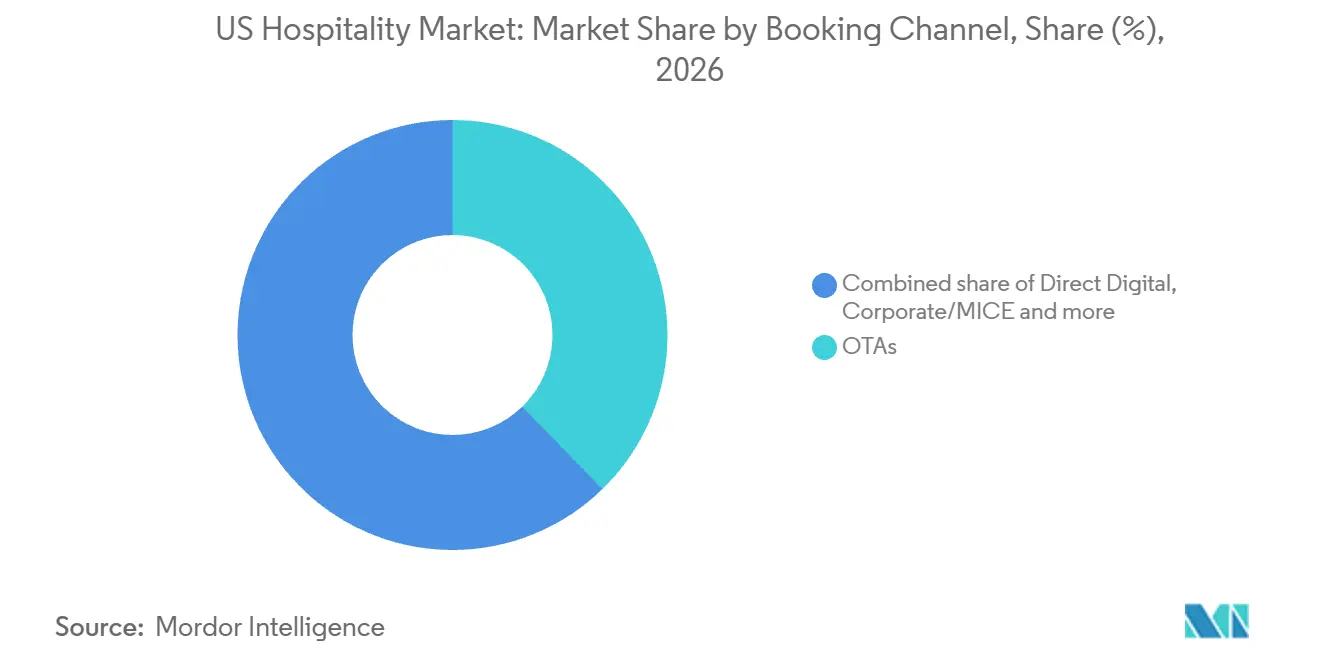
- Las OTAs lideraron la combinación de canales de reserva con una participación del 37,72% del gasto en 2026, mientras que se prevé que el digital directo crezca más rápido con una CAGR del 7,9% durante 2027-2032.
- El Oeste lideró el gasto regional en hospitalidad con una participación del 29,44% en 2026, mientras que se prevé que el Noreste crezca más rápido con una CAGR del 7,85% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado de hospitalidad de EE. UU.
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sólida Demanda de Viajes Domésticos | +1.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Digitalización y Reserva en Línea | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Alquileres a corto plazo y modelos híbridos | +0.8% | Sector hotelero de Nueva York | Mediano plazo (2-4 años) |
| Viajes Orientados a Experiencias | +1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Expansión de Infraestructura y Aeropuertos | +0.45% | A nivel nacional | Largo plazo (≥ 4 años) |
| Apoyo e Incentivos Gubernamentales | +0.2% | Distrito hotelero de San Antonio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sólida Demanda de Viajes Domésticos
Los viajes domésticos proporcionan una amplia base de clientes para el alojamiento y los servicios vendidos en torno a una visita. Los viajes personales domésticos en EE. UU. alcanzaron los 2.400 millones en 2025, un aumento del 1,5% interanual.[1] Ese creciente volumen de viajes crea ocasiones adicionales para que los establecimientos de hospitalidad vendan habitaciones, comidas y servicios relacionados, siendo la oportunidad de ingresos dependiente del tipo de visita. Un huésped que pernocta puede requerir una combinación de servicios diferente a la de un visitante de día, lo que hace que la oferta del establecimiento sea importante para determinar cuánta demanda puede captar. Los restaurantes y los espacios para eventos pueden, en consecuencia, beneficiarse de ocasiones de viaje adicionales incluso cuando la visita no genera una reserva de hotel.
Digitalización y reservas en línea
La reserva digital convierte el punto de reserva en una parte central de la oferta comercial del hotel. En 2025, más del 55% de las reservas de hoteles en EE. UU. se realizaron en línea. A esa escala, la capacidad de un hotel para presentar una estancia reservable digitalmente puede influir en si el interés del viajero se convierte en una reserva. Tanto la propia interfaz de reserva del hotel como un intermediario pueden cumplir esa función, aunque trasladar una reserva existente entre ellos no genera demanda adicional por sí mismo. Dado que las reservas por voz y directas en la propiedad disminuyeron a medida que aumentaron las reservas a través de brand.com y las OTAs, un hotel sin reserva en línea queda fuera de los canales que gestionan la mayoría de las reservas de 2025, vinculando la presencia digital a la demanda que puede captar.
Alquileres a corto plazo y modelos híbridos
La distribución híbrida crea una ruta adicional hacia los huéspedes para los hoteles que pueden competir junto al alojamiento residencial. En su Lanzamiento de Verano 2026, Airbnb incorporó miles de hoteles boutique e independientes de terceros a su plataforma en más de 20 destinos en todo el mundo, incluida Nueva York. Para los hoteles participantes, aparecer dentro de esta oferta de alojamiento mixto puede ampliar la consideración sin requerir un cambio en la propiedad del establecimiento ni en el modelo operativo. La oportunidad comercial reside en llegar a viajeros que de otro modo solo compararían opciones residenciales dentro de esa plataforma. Los hoteles independientes pueden, por tanto, utilizar la distribución híbrida para competir por el mismo viaje mientras preservan la propuesta de servicio hotelero que distingue su estancia.
Viajes Orientados a Experiencias
Una experiencia específica puede proporcionar un motivo para viajar que el alojamiento por sí solo no ofrece. En la encuesta de viajes de verano 2026 en EE. UU. de KPMG, el 24% de los encuestados afirmó que el deseo de una experiencia específica les hacía más propensos a viajar. Por separado, el turismo de atracciones involucró al 77,8% de los 34,3 millones de visitantes extranjeros a los Estados Unidos en 2025. Para los operadores de hospitalidad cercanos a atracciones, estos hallazgos respaldan el posicionamiento de la estancia en torno al acceso a la experiencia, con comidas o servicios para huéspedes que complementan la visita. La apertura comercial resultante es una propuesta de alojamiento vinculada al propósito del viaje, donde la relevancia para el itinerario puede importar tanto como la propia habitación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costos Laborales y Escasez en Mercados Principales | -0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de Primas de Seguros y Riesgo Climático para Propiedades Costeras | -0.55% | A nivel nacional | Mediano plazo (2-4 años) |
| Altas Tasas de Interés que Limitan la Financiación de Nuevas Construcciones | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Restricciones Regulatorias sobre Alquileres a Corto Plazo que Comprimen el RevPAR | -0.15% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos Laborales y Escasez en Mercados Principales
La disponibilidad de mano de obra limita la capacidad de convertir la demanda adicional de huéspedes en ingresos por servicios rentables. En la encuesta nacional de propietarios y operadores de 2026 de la Asociación Americana de Hoteles y Alojamiento, el 65% citó los costos laborales entre las presiones financieras mencionadas con mayor frecuencia. La escasez de mano de obra fue una presión financiera para el 42%, mientras que más de la mitad reportó propiedades con personal algo o gravemente insuficiente. Para los hoteles que consideran ampliar los servicios de alimentos, eventos o atención al huésped, esas presiones combinadas aumentan el riesgo de que las ventas incrementales requieran personal que no pueden contratar de manera económicamente viable. La falta de personal puede, por tanto, limitar la gama de servicios vendidos incluso cuando los clientes estarían dispuestos a pagarlos, lo que lleva a los operadores a proteger los servicios básicos de alojamiento antes de ampliar las ofertas que requieren mucha mano de obra.
Aumento de Primas de Seguros y Riesgo Climático para Propiedades Costeras
Los seguros pesan sobre la economía hotelera porque son un costo contractual en gran medida fijo que la dirección puede hacer poco para modificar. Los costos de seguros hoteleros en EE. UU. disminuyeron un 4,0% en 2025, pero se mantuvieron el doble de las primas que los propietarios pagaban en 2019. Las propiedades hoteleras costeras experimentaron una mejora más lenta en el mercado de seguros de propiedad que los activos más nuevos y bien mantenidos durante el primer semestre de 2026. Ese alivio desigual significa que el descenso nacional no describe las condiciones de seguro que enfrenta cada propiedad costera expuesta. Para los propietarios costeros, un alivio más lento deja un cargo en gran medida fijo contra los ingresos por habitaciones y servicios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo: Control Independiente frente a Expansión de Cadenas
Los hoteles independientes representaron una participación del 62,16% del tamaño del mercado de hospitalidad de EE. UU. en 2026. Dentro de este segmento más grande, un propietario independiente puede configurar el alojamiento, la restauración y los servicios para huéspedes en torno a la propuesta comercial particular de la propiedad, en lugar de tratar la afiliación como punto de partida. Para un propietario cuya demanda depende de una identidad local particular, conservar ese control puede ser más valioso que adoptar una propuesta de marca uniforme. La contrapartida es que el propietario debe reunir las capacidades comerciales y operativas necesarias para vender esa estancia distintiva.
Los hoteles de cadena son el segmento de más rápido crecimiento, con una CAGR prevista del 7,4% durante 2027-2032. El sistema franquiciado en EE. UU. de Choice Hotels International abrió aproximadamente 6.400 habitaciones en el segundo trimestre de 2026, un 27% más que en el segundo trimestre de 2025. Sus acuerdos de franquicia en EE. UU. otorgados en el segundo trimestre de 2026 representaron aproximadamente 9.400 habitaciones para desarrollo por parte de los propietarios de hoteles participantes. Las aperturas añaden capacidad operativa, mientras que los acuerdos indican compromisos de los promotores que pueden respaldar la expansión posterior. Esta combinación otorga al crecimiento de las cadenas un componente de oferta inmediata y un componente de desarrollo, siendo este último el que contribuye a las ventas solo cuando las propiedades asociadas entran en servicio.

Por Clase de Alojamiento: Presencia en Escala Media y Rendimiento de Lujo
Los hoteles de escala media y media-alta representaron una participación del 47,64% en el mercado de hospitalidad de EE. UU. en 2026. La franquiciadora de alojamiento Choice Hotels International anunció la apertura de su hotel número 70 de la marca Clarion Pointe en Milwaukee, Wisconsin, en marzo de 2025, dentro de su cartera de escala media.[2] Fairfield Inn & Suites, una marca hotelera de escala media-alta, abrió en el condado de York, Nebraska, en abril de 2026. Las 2 aperturas se sitúan en diferentes niveles de la clase combinada, una de escala media en Wisconsin y otra de escala media-alta en Nebraska, por lo que las incorporaciones amplían la oferta operativa en ambos niveles.
El lujo es el segmento de más rápido crecimiento, con una CAGR prevista del 6,2% durante 2027-2032. JLL informó que los ingresos por habitación disponible de las propiedades de lujo en EE. UU. aumentaron un 3% en 2025 en comparación con 2024. Para los propietarios de hoteles de lujo, la mejora de los ingresos por habitaciones disponibles puede reforzar el argumento a favor de la inversión a largo plazo en la oferta para huéspedes, siempre que su costo operativo deje ingresos suficientes de la estancia.
Por Canal de Reserva: Alcance de las OTAs y Relaciones Directas
Las OTAs fueron el segmento más grande por canal de reserva, representando el 37,72% del gasto total en hospitalidad en 2026. SiteMinder clasificó a Expedia Group en primer lugar entre los 12 principales canales de reserva de hoteles en EE. UU. en 2025, su primer regreso a esa posición desde 2021. Esa prominencia específica del canal ilustra por qué un propietario debe considerar la capacidad de un intermediario para incorporar la propiedad en la decisión de reserva de un viajero. En el mismo ranking, los sitios web de hoteles para reservas directas ocuparon el tercer lugar detrás de Expedia Group y Booking.com, por lo que los propietarios compiten por huéspedes dentro de los listados de OTAs y en sus propios sitios al mismo tiempo.
El digital directo es el segmento de más rápido crecimiento, con una CAGR prevista del 7,9% durante 2027-2032. En abril de 2026, el colaborador de LODGING Mark Lomanno pronosticó ganancias en la participación de reservas de brand.com durante 2026, respaldadas por reservas de fidelización a través de los sitios web de marcas hoteleras. Para los hoteles participantes, ese mecanismo conecta una reserva directa con una relación de marca establecida, otorgando al canal una base diferenciada para el compromiso recurrente. La combinación de distribución prevista otorga a los hoteles un mayor papel para las relaciones digitales directas junto al alcance de las OTAs, mientras que el gasto a través de mayoristas y agentes tradicionales disminuye.
Análisis geográfico
Mercado de Hospitalidad del Oeste de EE. UU.
El Oeste representó una participación del 29,44% del tamaño del mercado de hospitalidad de EE. UU. en 2026. California vendió 1,2 millones de noches de hotel adicionales en 2025, un aumento del 0,8% en comparación con 2024. California, el principal destino turístico de EE. UU., añadió esas noches mientras la demanda de habitaciones cayó un 0,5% en todo el país en 2025, por lo que el volumen de alojamiento del estado fue a contracorriente de la tendencia nacional.
Mercado de Hospitalidad del Noreste de EE. UU.
El Noreste es la región de más rápido crecimiento, con una CAGR prevista del 7,85% durante 2027-2032. Los hoteles del área de Boston registraron una ocupación de fin de año del 77,3% y unos ingresos por habitación disponible de 233,5 USD en 2025, en comparación con el 77,2% y 232,7 USD, respectivamente, en 2024. La ocupación y los ingresos por habitación disponible casi sin variación describen una base estable de alta ocupación en Boston. Para estos hoteles, el crecimiento depende de la tarifa y las ventas por huésped, así como de llenar noches de habitación adicionales.
En el Sureste, los visitantes de Tennessee en 2025 superaron la media nacional en compras y restauración, especialmente en negocios de propiedad local y establecimientos de restauración únicos o locales. En el Medio Oeste, el ampliado Baird Center del condado de Milwaukee completó su primer año completo de operación en 2025, proporcionando capacidad para convenciones más grandes, eventos deportivos y reuniones. En el Suroeste, el La Cantera Resort & Spa en San Antonio abrió como el primer hotel de Signia by Hilton en Texas en octubre de 2025, con más de 131.000 pies cuadrados de espacio flexible para reuniones. En el momento de la conversión y apertura, Ohana Real Estate Investors era propietaria del complejo e Hilton lo gestionaba. Las propiedades orientadas a reuniones pueden combinar servicios de alojamiento y de sala, mientras que los establecimientos orientados a la restauración pueden captar el gasto de los visitantes más allá del huésped que pernocta.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un operador hotelero que anuncia precios de alojamiento a los consumidores. Las normas federales y de California hacen de la divulgación de tarifas obligatorias una parte de cómo se presenta la estancia para la venta, otorgando al diseño de la presentación de precios un papel directo en el cumplimiento normativo. El desafío práctico es preservar un precio total claro en toda la oferta comercial, distinguiendo al mismo tiempo los cargos que el marco normativo pertinente permite divulgar por separado.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | California |
|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | Departamento de Justicia de California, Oficina del Fiscal General |
| Instrumentos clave o dirección | Norma sobre Tarifas Injustas o Engañosas, en vigor desde el 12 de mayo de 2025 | SB 478, en vigor desde el 1 de julio de 2024, que cubre los precios de hotel anunciados al consumidor |
| Efecto comercial | El total anunciado incluye las tarifas obligatorias; los cargos excluidos requieren divulgación antes del pago | Las tarifas obligatorias se incluyen en los precios de hotel anunciados al consumidor; las tarifas opcionales o contingentes posteriores se tratan por separado |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
A nivel federal, la calificación Media refleja una obligación de divulgación definida que preserva la libertad de establecer tarifas, con los cargos gubernamentales y opcionales elegibles para un tratamiento separado bajo la norma. California también recibe la calificación Media porque los precios de hotel al consumidor deben incluir los cargos obligatorios, mientras que los cargos opcionales o contingentes posteriores se tratan por separado. La dirección Sin cambios a nivel federal refleja la conclusión del proceso normativo y su transición de entrada en vigor en mayo de 2025. La dirección Sin cambios de California refleja la continuidad de la obligación de divulgación de precios de hotel junto a la exención separada para tarifas de restaurantes, que no se extiende a los hoteles.
Etapas de la Cadena de Valor
La comparación sigue la propiedad del inmueble, la afiliación a una marca y la gestión hotelera como actividades distintas que respaldan las ventas de servicios para huéspedes. Apple Hospitality REIT era propietaria de 217 hoteles en 37 estados y el Distrito de Columbia a finales de 2025, obteniendo ingresos hoteleros de ventas de habitaciones, alimentos y bebidas y servicios relacionados. Los ingresos de la propiedad sostienen el activo, mientras que los contratos de franquicia y gestión asignan parte de la economía a las empresas que suministran marcas, sistemas comerciales y servicios operativos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Inversión y propiedad de inmuebles | Propietarios de inmuebles hoteleros como Apple Hospitality REIT y Host Hotels & Resorts (REIT) | Ventas de habitaciones, alimentos y bebidas y servicios hoteleros relacionados | Capital concentrado en activos hoteleros individuales | Escalonar la inversión en inmuebles en función de los ingresos disponibles del activo |
| Afiliación a marca y sistemas comerciales | Franquiciadores hoteleros como Hilton Worldwide Holdings y Marriott International | Regalías de franquicia y tarifas de solicitud o contrato aplicables | Las obligaciones de tarifas contractuales pueden reducir el valor de la afiliación | Evaluar el acuerdo de tarifas frente a los ingresos esperados y la propuesta de servicio de la propiedad |
| Gestión hotelera y prestación de servicios para huéspedes | Gestores hoteleros como Aimbridge Hospitality y Hilton Worldwide Holdings | Tarifas de gestión base e incentivos en umbrales financieros contractuales | Los incentivos del propietario y del gestor pueden divergir | Vincular la supervisión a los umbrales financieros y a la prestación de servicios para huéspedes |
| Fuente: Mordor Intelligence | ||||
Hilton reportó tarifas globales de franquicia y licencia de 2,78 mil millones de USD y tarifas totales de gestión de 689 millones de USD para 2025. Estos flujos de ingresos separados hacen que el rendimiento del propietario sea sensible a si la marca y el gestor contribuyen suficientemente a los ingresos por servicios para huéspedes de la propiedad como para justificar sus reclamaciones contractuales. Las tarifas de franquicia y licencia fueron aproximadamente 4 veces las tarifas de gestión en los resultados globales de Hilton para 2025, lo que convierte la licencia de marca y canal en el mayor de estos 2 grupos de valor basados en tarifas.
Panorama Competitivo
La competencia combina una amplia base de hoteles independientes con grupos hoteleros cuyas redes se extienden por muchos destinos, produciendo un panorama de propiedades fragmentado junto a sistemas de marca coordinados. Los principales participantes incluyen Marriott International, Hilton Worldwide Holdings, Wyndham Hotels & Resorts, InterContinental Hotels Group (IHG) y Choice Hotels International. Marriott añadió aproximadamente 73.600 habitaciones netas a nivel mundial en 2025, mientras que Wyndham Hotels & Resorts abrió un récord de 72.000 habitaciones en todo el mundo ese año. IHG abrió 18.776 habitaciones y firmó 26.626 habitaciones en las Américas en 2025, cerrando el año con 529.194 habitaciones en su sistema allí. Con los hoteles independientes como el tipo más grande, la prueba competitiva para los programas de tarifas de marca es si la afiliación ofrece a los propietarios más valor que permanecer independientes.
La economía del propietario también puede diferenciar una relación de marca cuando el acuerdo de tarifas recompensa la prestación de servicios para huéspedes de la propiedad. En 2025, Hilton introdujo un programa bajo el cual los hoteles elegibles en EE. UU. y Canadá que ofrezcan un sólido rendimiento en la propiedad pueden obtener un descuento de 50 puntos básicos en las tarifas del programa. El descuento condicional convierte el rendimiento de la propiedad en parte del costo de la afiliación a la marca, permitiendo a los propietarios que califiquen retener más ingresos. Las normas federales y de California rigen las tarifas anunciadas de cara al huésped, mientras que el descuento de Hilton se refiere a las tarifas del programa para propietarios, modificando los costos de los propietarios sin cambiar sus obligaciones de divulgación al consumidor.
La tecnología de pagos empresariales añade otra dimensión competitiva al conectar el sistema de reservas con la prestación práctica de una estancia corporativa. Hilton integró la tecnología de tarjeta virtual de Conferma en sus sistemas de reservas en 2025 como una iniciativa global de la empresa.[3] La integración automatizó los pagos entre empresas y redujo el trabajo manual y la fricción con el cliente, según Hilton. Hilton afirma ser el primer grupo hotelero en integrar este tipo de tecnología de tarjeta virtual en sus sistemas de reservas, y le atribuye la reducción del fraude y la simplificación de la conciliación de gastos para los viajeros de negocios. Esto convierte la gestión de pagos en un punto de diferenciación para las estancias corporativas reservadas a través de sus marcas.
Líderes del Sector de Hospitalidad de EE. UU.
-
Marriott International
-
Hilton Worldwide Holdings
-
Wyndham Hotels & Resorts
-
InterContinental Hotels Group (IHG)
-
Choice Hotels International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
La comparación evalúa los hoteles orientados a universidades, el alojamiento de tipo apartamento y la afiliación de hoteles independientes como oportunidades de desarrollo alternativas para los propietarios en EE. UU. Su atractivo comercial depende de hacer coincidir una propiedad con una propuesta de alojamiento definida, en lugar de asumir que cada activo se beneficia del mismo acuerdo de marca. La decisión central es si la afiliación puede mejorar suficientemente la ruta de la propiedad hacia los huéspedes como para justificar los cambios operativos que requiere.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Desarrollo de alojamiento en zonas universitarias | Hilton anunció Undergraduate en junio de 2026 con opciones de nueva construcción y conversión para mercados universitarios | Propietarios y promotores de hoteles en zonas universitarias de EE. UU. | Evaluar una conversión o nueva construcción frente a la necesidad de alojamiento de la universidad local | Adecuación de la propiedad y viabilidad económica del proyecto | Propietarios y promotores adecuados e Hilton |
| Estancias de tipo apartamento gestionadas profesionalmente | El anuncio de Hilton Apartment Collection en enero de 2026 identificó propiedades iniciales en EE. UU. con Placemakr y esperaba acuerdos adicionales con propietarios de viviendas multifamiliares | Propietarios de viviendas multifamiliares que consideran operaciones de hospitalidad | Separar una oferta de alojamiento gestionada profesionalmente del arrendamiento residencial ordinario | Establecer un modelo operativo de hospitalidad adecuado | Propietarios que califiquen, Placemakr e Hilton |
| Afiliación a colección de hoteles independientes | Hilton reportó más de 60 hoteles de Outset Collection en desarrollo en todo Estados Unidos en mayo de 2026 | Otros propietarios de hoteles independientes | Probar la afiliación a la colección manteniendo una propuesta de propiedad distintiva | El valor incremental de la afiliación debe justificar los cambios requeridos | Propietarios independientes adecuados e Hilton |
| Fuente: Mordor Intelligence | |||||
La afiliación a la colección de hoteles independientes ofrece la apertura más clara a corto plazo porque Hilton reportó más de 60 hoteles de Outset Collection en diversas etapas de desarrollo en todo Estados Unidos en mayo de 2026. Ese pipeline reportado ofrece a los propietarios una señal de desarrollo más concreta que el anuncio de la marca universitaria de junio o la expectativa de enero de acuerdos de franquicia multifamiliar adicionales. La afiliación selectiva puede, por tanto, construirse sobre un pipeline de desarrollo reportado mientras se preserva la propuesta para el huésped que distingue a la propiedad independiente.
Desarrollos Recientes del Sector
- Sep 2026: Ryman Hospitality Properties completó la adquisición de Grande Lakes Orlando en Florida el 1 de septiembre. El complejo incluye un JW Marriott de 1.010 habitaciones y un Ritz-Carlton de 582 habitaciones, y el precio de compra fue de aproximadamente 1,38 mil millones de USD, sujeto a ajustes del precio de compra.
- Jun 2026: Hilton anunció Undergraduate by Hilton, una marca hotelera de escala media-alta para mercados universitarios que respalda proyectos de nueva construcción y conversión.
- Feb 2026: Host Hotels & Resorts vendió el Four Seasons Resort Orlando en Walt Disney World Resort en Florida, de 444 habitaciones, y el Four Seasons Resort and Residences Jackson Hole en Teton Village, Wyoming, de 125 habitaciones, el 18 de febrero. El precio de venta combinado fue de 1,1 mil millones de USD.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado de hospitalidad de EE. UU. mide el gasto anual en alojamiento, alimentos y bebidas, entretenimiento, planificación de eventos y servicios relacionados vendidos por establecimientos de hospitalidad a viajeros, turistas, grupos y clientes locales en los Estados Unidos. Su valor cubre las ventas de proveedores por tipo de hotel, clase de alojamiento, canal de reserva y región de EE. UU.
Exclusiones del alcance: Las estancias privadas de alquiler a corto plazo, las tarifas de transporte de pasajeros, los cargos independientes de agencias de viajes y operadores turísticos, y las comisiones o tarifas de reserva de OTAs registradas por separado quedan excluidas.
Descripción General de la Segmentación
- Por tipo
- Hoteles de cadena
- Hoteles independientes
- Por clase de alojamiento
- Lujo
- Hoteles de escala media y media-alta
- Presupuesto y economía
- Apartamentos de servicio
- Por canal de reserva
- Digital directo
- OTAs
- Corporativo/MICE
- Agentes mayoristas y tradicionales
- Por geografía
- Noreste
- Sureste
- Medio Oeste
- Suroeste
- Oeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los indicadores públicos pueden recopilarse de fuentes como la Cuenta Satélite de Viajes y Turismo de la Oficina de Análisis Económico de EE. UU., que separa el gasto de los visitantes por producto básico; la serie de servicios de alimentación del Servicio de Investigación Económica del Departamento de Agricultura de EE. UU., que realiza un seguimiento de las ventas de establecimientos y los formatos de servicio; la Encuesta Económica Integrada Anual de la Oficina del Censo, que reporta los ingresos empresariales por sector industrial NAICS y geografía; y el material sobre el Estado del Sector de la Asociación Americana de Hoteles y Alojamiento sobre el gasto de los huéspedes de hotel y las condiciones operativas. Cuando las cuentas de visitantes incluyen transporte y otras compras del viaje, la serie de productos básicos de la Oficina de Análisis Económico ayuda a los analistas a separar esa actividad de las ventas de los establecimientos de hospitalidad. Estas fuentes ayudan a anclar el alojamiento, los alimentos y bebidas, la demanda de visitantes, el empleo y el contexto regional, manteniendo al mismo tiempo la actividad de viajes amplia distinta de las ventas de los establecimientos de hospitalidad.
Los informes anuales y presentaciones de empresas, los materiales para inversores y la prensa empresarial y de viajes de reputación pueden aclarar la oferta de habitaciones de hotel, el rendimiento del alojamiento, los desarrollos de canales y los cambios en las condiciones operativas. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas con propietarios y operadores de hoteles en Estados Unidos, líderes de marcas y franquicias, gestores de alojamiento y especialistas en canales de reserva pueden contrastar los hallazgos secundarios sobre la cobertura de ingresos, la combinación de habitaciones y servicios, la demanda, los precios y las rutas de reserva. Los encuestados pueden aclarar qué transacciones pertenecen a los establecimientos de hospitalidad, identificar lagunas en las series de ingresos públicos y explicar cambios materiales en las condiciones operativas o de canal. Los analistas pueden comparar esas explicaciones con indicadores independientes de ingresos, oferta de habitaciones, rendimiento del alojamiento y servicios de alimentación, y hacer un seguimiento cuando la evidencia entra en conflicto o un dato de entrada material permanece poco claro.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima las ventas anuales de proveedores en Estados Unidos en USD procedentes de establecimientos de hospitalidad utilizando una evaluación descendente de los ingresos por alojamiento, alimentos y bebidas, entretenimiento, planificación de eventos y servicios relacionados para huéspedes, y luego contrasta los totales seleccionados con resúmenes de propiedades y proveedores muestreados. Realiza un seguimiento de los viajes domésticos y la actividad de visitantes para indicar la demanda, la oferta de habitaciones de hotel y el pipeline para limitar la capacidad disponible, la ocupación y las tarifas diarias promedio de habitaciones para estimar las ventas de alojamiento, los ingresos de servicios de alimentación para anclar las ventas de restauración, y la actividad de canales directos, OTAs, corporativos/MICE y tradicionales para distribuir las reservas hoteleras subyacentes sin contabilizar las comisiones dos veces. Las participaciones de segmento y regionales se construyen a partir de las ventas de establecimientos correspondientes y la combinación de reservas, con la clase de alojamiento reflejando los ingresos asociados a cada nivel de servicio.
La regresión multivariante puede relacionar las ventas anuales históricas con indicadores de demanda, capacidad y precio, mientras que el análisis de escenarios prueba rutas alternativas de demanda, costo y oferta cuando la evidencia no respalda una relación estable. Los analistas pueden comparar las variables de pronóstico con las perspectivas de los operadores y especialistas en canales de Estados Unidos y conciliar las verificaciones de noches de habitación por tarifa muestreadas y los resúmenes de ingresos con la estimación nacional. Cuando una verificación ascendente seleccionada tiene cobertura de propiedad incompleta o definiciones inconsistentes, los analistas documentan la brecha, acotan la estimación con indicadores públicos comparables y retienen solo la contribución respaldada al total.
Validación de Datos y Ciclo de Actualización
Los analistas triangulan la estimación con señales independientes de alojamiento, servicios de alimentación, gasto de visitantes, oferta de habitaciones e informes de empresas, tras alinear sus años, unidades y límites de transacción. Investigan movimientos inusuales y variaciones materiales, rastrean cada uno hasta revisiones de fuentes, cambios de precio o volumen, diferencias de clasificación o cobertura faltante, y resuelven el problema mediante una segunda revisión de analista antes de la aprobación. Se activa el recontacto cuando una cuenta de operador entra en conflicto con un indicador público o un cambio material en las condiciones operativas, de canal o de límite permanece poco claro. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales y se somete a una revisión previa a la entrega.
Estimación del Mercado de Hospitalidad de los Estados Unidos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas del mercado de hospitalidad de EE. UU. divergen porque sus totales cubren diferentes actividades y años de observación. Las cifras a continuación sitúan la línea base aceptada de ventas de proveedores junto a una estimación de hospitalidad más cercana y una estimación de servicios para visitantes más amplia, de modo que el límite y el período que impulsan cada comparación permanezcan visibles.
Principales Factores de Divergencia: La medida aceptada contabiliza el valor para el cliente de los servicios vendidos por los establecimientos de hospitalidad y cuenta una reserva de hotel una sola vez, independientemente del canal de reserva. La línea base de Mordor Intelligence aplica ese límite de ventas de establecimientos, mientras que la Consultora Regional A incluye servicios de cruceros, parques temáticos y empresas de apoyo turístico auxiliares, y la Consultora Global B incluye por separado los servicios de viaje junto al alojamiento y los alimentos y bebidas. Esas categorías de actividad adicionales pueden elevar los totales externos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 258,4 mil millones de USD (2027) | |
| Consultora Regional A | 272,48 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 5,4% superior al valor de este informe para 2027 de 258,4 mil millones de USD, 1 año después. Su definición declarada incluye servicios de cruceros, parques temáticos y empresas de apoyo turístico auxiliares, que van más allá de las ventas de los establecimientos de hospitalidad. |
| Consultora Global B | 1,31 billones de USD (2025) | Con su base de 2025, esta estimación es un 406,9% superior al valor de este informe para 2027 de 258,4 mil millones de USD, 2 años después. Su total por tipo de servicio incluye los servicios de viaje junto al alojamiento y los alimentos y bebidas, añadiendo actividad fuera de las ventas de establecimientos de hospitalidad contabilizadas. |
Un lector que compare tamaños debe hacer coincidir primero las categorías de actividad, ya que los servicios de cruceros y los parques temáticos en un total y los servicios de viaje en el otro no tienen contrapartida en el límite de ventas de establecimientos.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de hospitalidad de EE. UU. y sus perspectivas de crecimiento?
Se proyecta que crecerá desde 258,4 mil millones de USD en 2027 hasta 313,7 mil millones de USD para 2032, con una CAGR del 3,95% durante 2027-2032.
¿Qué sostiene la demanda de servicios de hospitalidad en EE. UU.?
Los viajes personales domésticos alcanzaron los 2.400 millones en 2025, mientras que más del 55% de las reservas de hoteles en EE. UU. se realizaron en línea ese año.
¿Qué tipo de hotel representa la mayor participación del gasto en hospitalidad en EE. UU.?
Los hoteles independientes mantuvieron la mayor participación con un 62,16% en 2026.
¿Qué empresas son los principales participantes en el sector hotelero de EE. UU.?
Los principales participantes incluyen Marriott International, Hilton Worldwide Holdings, Wyndham Hotels & Resorts, InterContinental Hotels Group (IHG) y Choice Hotels International.
¿Cuál es un desafío operativo clave para los hoteles de EE. UU.?
En la encuesta nacional de propietarios y operadores de 2026 de la Asociación Americana de Hoteles y Alojamiento, el 65% citó los costos laborales entre las presiones mencionadas con mayor frecuencia, y el 42% citó la escasez de mano de obra.
¿Qué región de EE. UU. lidera el gasto en hospitalidad y cuál tiene el crecimiento más rápido previsto?
El Oeste mantuvo una participación del 29,44% en 2026, mientras que se prevé que el Noreste crezca más rápido con una CAGR del 7,85% durante 2027-2032.