
Größe und Marktanteil des Vereinigtes Königreich Hospitality-Marktes
Analyse des Vereinigtes Königreich Hospitality-Marktes von Mordor Intelligence
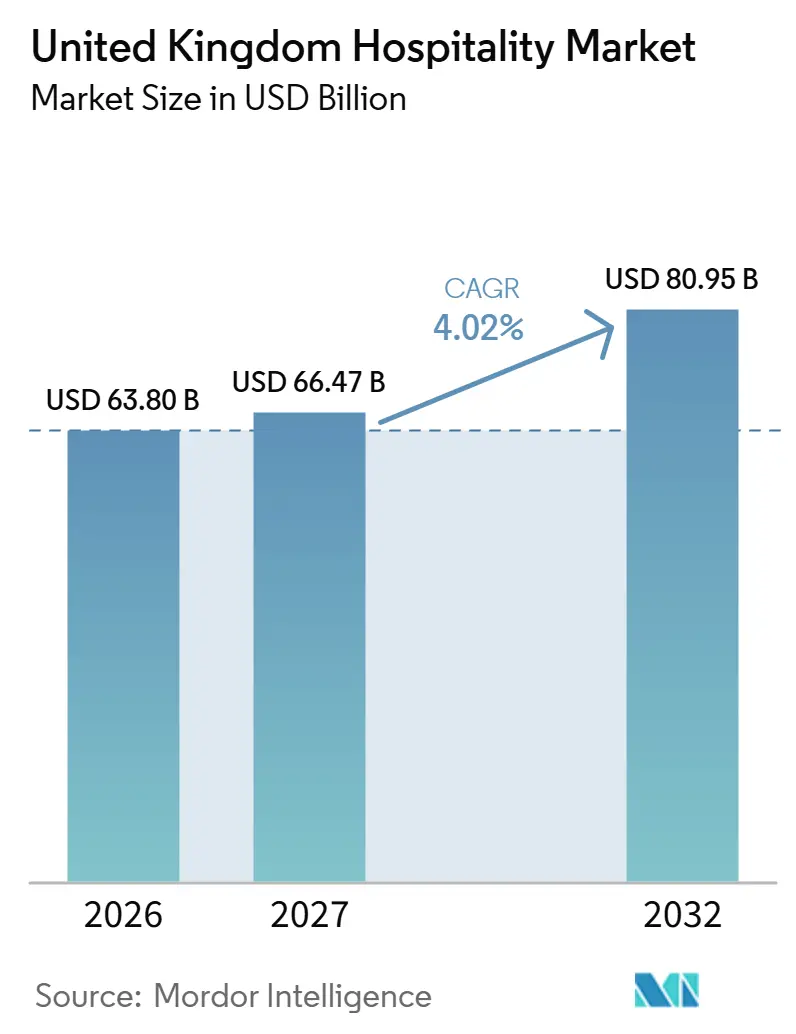
Die Größe des Hospitality-Marktes im Vereinigten Königreich wurde im Jahr 2026 auf 63,8 Milliarden USD geschätzt und soll von 66,47 Milliarden USD im Jahr 2027 auf 80,95 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,02 % während des Prognosezeitraums (2027–2032).
Digitale Entdeckung und Incoming-Reisen schaffen Unterkunftsmöglichkeiten, während Gewerbesteuerentlastungen berechtigte Pubs in England unterstützen. Personalkosten und Unsicherheit bei Energiepreisen schränken ein, wie viel Serviceleistung Betreiber zu erschwinglichen Preisen erbringen können. Markenoperatoren können durch Rebranding bestehender Hotels expandieren und bieten damit eine Alternative zum Neubau. Die Kontrolle über den Reservierungsprozess kann Betreibern helfen, das Interesse eines Reisenden in einen Unterkunftsverkauf umzuwandeln. Für Hotelgruppen ist die Expansion durch bestehende Zimmer nur dann kommerziell attraktiv, wenn zusätzliche Reservierungen die für die Betreuung weiterer Gäste erforderlichen Personal- und Energiekosten decken können.
Wichtigste Erkenntnisse des Berichts
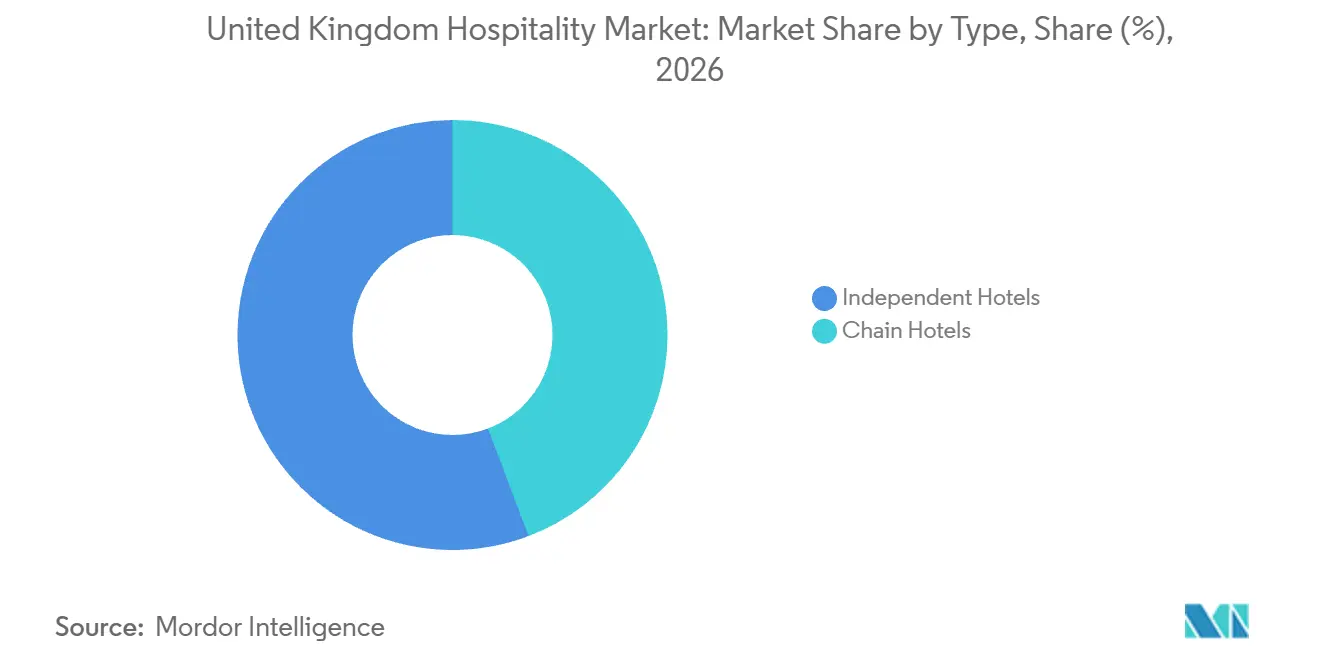
- Nach Typ führten unabhängige Hotels mit einem Marktanteil von 55,76 % im Vereinigten Königreich Hospitality-Markt im Jahr 2026, während Kettenhotels mit einer CAGR von 7,65 % im Zeitraum 2027–2032 am schnellsten wachsen sollen.
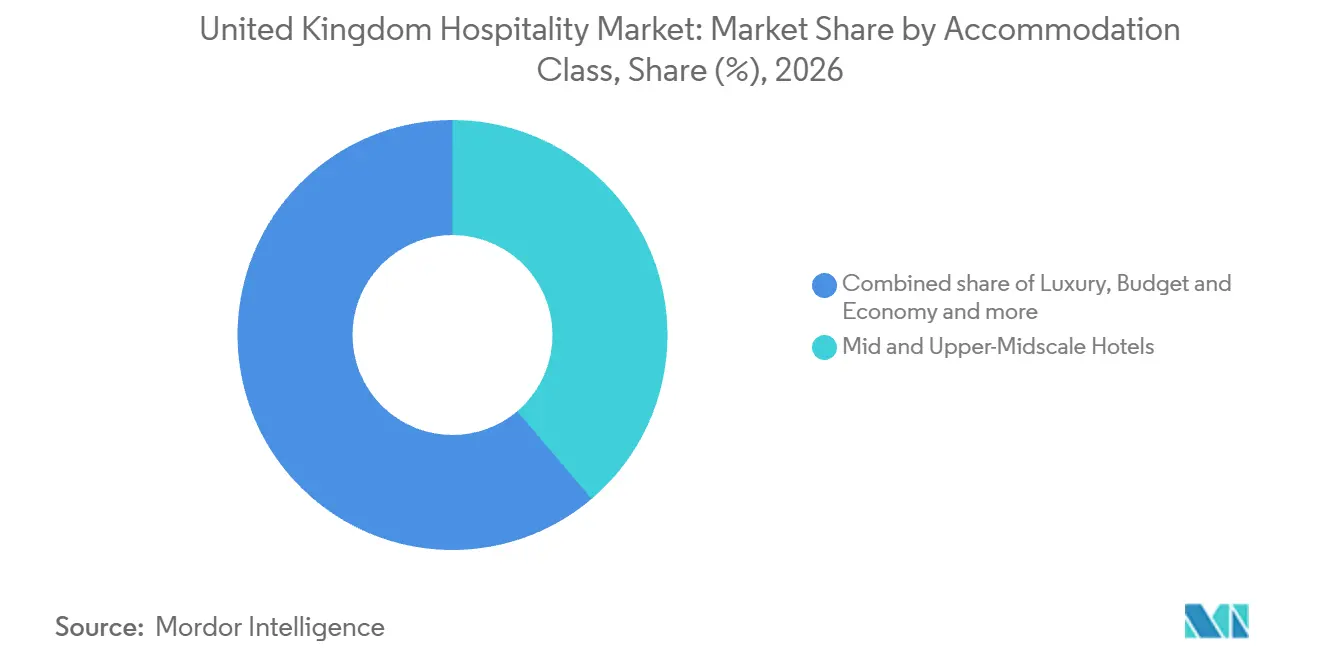
- Innerhalb der Unterkunftsklassen hielten Mittel- und Obere-Mittelklasse-Hotels im Jahr 2026 einen Anteil von 38,8 % an der Größe des Vereinigten Königreich Hospitality-Marktes, wobei Luxus mit einer CAGR von 7,8 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Über alle Buchungskanäle hinweg führten Online-Reisebüros mit 36,82 % des Marktwerts im Jahr 2026, während Direktdigital mit einer CAGR von 7,15 % im Zeitraum 2027–2032 am schnellsten wachsen soll.
- Geografisch entfiel auf England mit 71,15 % im Jahr 2026 der größte Anteil am Marktwert, und Nordirland soll mit einer CAGR von 8,05 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung digitaler Bestellungen & Buchungen | +2.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Staatliche Gewerbesteuerentlastungen & Anreizprogramme | +1.5% | England, Schottland und Wales | Kurzfristig (≤ 2 Jahre) |
| Steigender Incoming-Tourismus bei schwacher Währung | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Durch hybrides Arbeiten bedingte Freizeitaufenthalte unter der Woche | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Outsourcing-Boom in der institutionellen Gemeinschaftsverpflegung | +0.5% | Grafschaft Hampshire | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsorientierte Renovierungen und ESG-Compliance | +0.5% | National, am stärksten in London und den wichtigsten Ballungsräumen | Mittel- bis langfristig (2–4 Jahre und darüber hinaus) |
| Quelle: Mordor Intelligence | |||
Beschleunigung digitaler Bestellungen & Buchungen
Digitale Entdeckung bietet Hotelbetreibern einen zusätzlichen Weg, Reisende zu gewinnen, die ihre Suche außerhalb einer etablierten Buchungsanwendung beginnen. Whitbread PLC meldete einen Anstieg der über KI-Suchmaschinen getätigten Buchungen um 70 % im Zeitraum Mai bis August 2026 in seinen Hotel-Betrieben in Großbritannien und Irland.[1] Das Unternehmen stärkte die Auffindbarkeit durch KI-gestützte Suche als Teil seines kommerziellen Programms. Die Implikation für Betreiber ist, dass ein nutzbarer Buchungsprozess eine effektive Entdeckungsroute benötigt, bevor Konversionswerkzeuge einen Verkauf generieren können. Whitbreads Versuche in einem frühen Stadium mit wichtigen großen Sprachmodellen zur Erweiterung seiner Reichweite zeigen, wie digitale Distribution auch direkte technologische Zusammenarbeit erfordern kann.
Staatliche Gewerbesteuerentlastungen & Anreizprogramme
Gewerbesteuerentlastungen können Hospitality-Kapazitäten schützen, indem sie eine wiederkehrende Immobilienausgabe reduzieren, bevor Betreiber zusätzliche Umsätze benötigen, um diese zu decken. Für 2026/27 erhalten berechtigte Pubs und Live-Musikveranstaltungsorte in England eine Reduzierung ihrer Gewerbesteuerrechnungen um 15 % durch Regelungen der lokalen Behörden. Lokale Abrechnungsbehörden üben Ermessen in Einzelfällen aus, während die britische Regierung die im Rahmen ihrer Leitlinien gewährten Entlastungen erstattet. Im Juli 2026 kündigte die Regierung eine Gewerbesteuerentlastung von 20 % ab April 2027 für Pubs, Sozialclubs und Live-Musikveranstaltungsorte in England an, mit Ausnahme der allgrößten Live-Musikveranstaltungsorte, wobei die Haushaltsdetails noch ausstehen. Für einen berechtigten Veranstaltungsort können niedrigere Fixkosten den finanziellen Spielraum erhalten, Kunden weiterhin zu bewirten, ohne eine entsprechende Preiserhöhung vornehmen zu müssen. Lokale Entscheidungen und die Berechtigung von Immobilien können zu unterschiedlicher Unterstützung innerhalb eines Mehrstandort-Betriebs führen, sodass die Entlastung jeden Standort ungleichmäßig erreicht, selbst innerhalb eines gemeinsamen Betriebsmodells.
Steigender Incoming-Tourismus bei schwacher Währung
Ausländische Einwohner unternahmen im Jahr 2025 schätzungsweise 40,8 Millionen abgeschlossene Besuche im Vereinigten Königreich, vorbehaltlich Revisionen.[2] Diese Besucherbasis schafft eine Unterkunftsmöglichkeit für Betreiber, die internationale Reisen in bezahlte Übernachtungsaufenthalte umwandeln können. Der breite effektive Wechselkursindex für das Pfund Sterling maß am 30. Juni 2026 einen Wert von 84,62, gegenüber seiner Basis von 100 im Januar 2005. Bei einem festen Zimmerpreis in Pfund Sterling kann ein schwächeres Pfund den Fremdwährungspreis eines Aufenthalts senken. Für Hotels, die auf ausländische Gäste abzielen, schafft dies Spielraum, die Erschwinglichkeit zu verbessern, ohne die in Pfund Sterling erzielten Einnahmen pro gebuchtem Zimmer zu reduzieren.
Durch hybrides Arbeiten bedingte Freizeitaufenthalte unter der Woche
Wo Fernarbeitsvereinbarungen Reisen ermöglichen, kann ein Gast Arbeitstage mit einem Freizeitaufenthalt verbinden, anstatt die Reise auf ein Wochenende zu beschränken. Für ein Hotel schafft diese Flexibilität die Möglichkeit, der gleichen Reisegruppe zusätzliche Übernachtungen unter der Woche zu verkaufen. Das Angebot muss beide Nutzungsarten unterstützen, da ein Zimmer, das nur zum Schlafen geeignet ist, für sich allein den Bedarf des Gastes, effektiv zu arbeiten, nicht erfüllen kann. Eine Verlängerung unter der Woche ist kommerziell sinnvoll, wenn die zusätzlichen Unterkunftseinnahmen die für diese Tage erforderlichen Serviceleistungen abdecken. Die Verlängerung einer bereits gewählten Freizeitreise ermöglicht es einem Hotel, Unterkunftseinnahmen unter der Woche zu erzielen, ohne eine völlig separate Reise gewinnen zu müssen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Akuter Arbeitskräftemangel & Lohninflation | -1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Lebensmittel- & Energiekosten | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Strenge Planungs- und Genehmigungsvorschriften | -0.35% | The Avenues, Exmouth | Mittelfristig (2–4 Jahre) |
| Hohe Nichterscheinensquoten bei Reservierungen | -0.25% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Akuter Arbeitskräftemangel & Lohninflation
Personalkosten schränken die Servicekapazität ein, die Betreiber aufrechterhalten können, selbst wenn die Rekrutierungsbedingungen weniger angespannt werden. Die britische Hospitality-Branche verzeichnete 2025 mit 3,1 % die höchste sektorale Vakanzrate, gegenüber 3,8 % im Jahr 2024 und dem niedrigsten Stand seit 2013 außerhalb der Pandemie. Hospitality- und Einzelhandelsarbeitgeber meldeten Beschäftigungsrückgänge als Reaktion auf Mindestlohnerhöhungen im Jahr 2025, neben anderen Branchendrücken. Die meisten Rückgänge erfolgten in Form von geringerer Einstellung und weniger Arbeitsstunden statt Entlassungen. Für einen Betreiber kann die Einschränkung der besetzten Stunden die Anzahl der bedienten Kunden begrenzen, ohne die physische Kapazität eines Veranstaltungsorts zu verändern. Sinkende Vakanzen lassen die lohnkostenbedingte Begrenzung der besetzten Stunden ungelöst und schränken ein, wie viel zusätzlichen Service ein Betreiber sich leisten kann.
Volatilität bei Lebensmittel- & Energiekosten
Unsicherheit bei Energiepreisen erhöht die kommerzielle Hürde für den Ausbau von Hospitality-Kapazitäten, da zukünftige Umsätze eine Betriebsausgabe decken müssen, deren Höhe sich ändern kann. Ende September 2026 meldeten 91 % der britischen Unterkunfts- und Gastronomieunternehmen ein gewisses Maß an Besorgnis über Energiepreise.[3] Für diese Betreiber kann ein vor Kenntnis der Energiekosten vereinbarter Zimmer- oder Mahlzeitenpreis weniger Einnahmen für andere Betriebsausgaben übrig lassen. Die Weitergabe dieses Risikos an die Verkaufspreise kann auch die Erschwinglichkeit schwächen, die die Kundennachfrage stützt. Ein marginaler Standort muss das Energiepreisrisiko neben dem Nachfragerisiko abdecken, bevor zusätzliche Hospitality-Kapazitäten kommerziell tragfähig werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Unabhängige Größenordnung trifft auf Ketten-RebrandingUnabhängige Hotels machten im Jahr 2026 einen Anteil von 55,76 % an der Größe des Hospitality-Marktes im Vereinigten Königreich aus. Sie bilden das größte Segment nach Typ, mit einer kommerziellen Basis, die relativ kleine Einzelobjekte umfassen kann. Eine auf Forschungen vom Mai 2025 basierende Studie identifizierte 11 unabhängige Hotels mit durchschnittlich 28 Zimmern jeweils im Greater Cambridge Wider Area, jenseits von 3 Meilen vom Stadtzentrum Cambridge bis zur Grenze von South Cambridgeshire. Bei dieser Objektgröße kann ein Hotel um die Kunden eines Reiseziels konkurrieren, ohne ein umfangreiches Mehrstandort-Betriebsmodell zu duplizieren. Der Verkauf in dieses Segment kann viele Beziehungen zu kleinen Objekten erfordern, sodass die Kosten für die Gewinnung jedes Eigentümerkontos die kommerzielle Reichweite eines Lieferanten belasten.
Kettenhotels sollen im Zeitraum 2027–2032 mit einer CAGR von 7,65 % wachsen und sind damit das am schnellsten wachsende Segment nach Typ. Travelodge eröffnete im Jahr 2025 21 Hotels und fügte seinem britischen Bestand durch 4 Neubauten und 17 Rebranding-Übernahmen von anderen Marken mehr als 1.800 Zimmer hinzu. Die Dominanz von Rebranding-Maßnahmen veranschaulicht, wie eine Kette ihr eigenes Marken-Zimmerangebot durch bestehende Objekte sowie durch Neubau erweitern kann.

Nach Unterkunftsklasse:
Etabliertes Mittelklasseangebot trifft auf LuxusexpansionMittel- und Obere-Mittelklasse-Hotels repräsentierten im Jahr 2026 einen Marktanteil von 38,8 % im Vereinigten Königreich Hospitality-Markt. Dies macht sie zum größten Segment nach Unterkunftsklasse. Im Mai 2025 machten Obere-Mittelklasse-Hotels allein 39 % des Hotelzimmerbestands im Greater Cambridge Wider Area aus und bildeten damit die größte einzelne Hotelklasse dort. Dieser lokale Bestand etabliert ein beträchtliches Wettbewerbsumfeld, das ein neuer Obere-Mittelklasse-Marktteilnehmer rund um Cambridge berücksichtigen müsste.
Luxus ist das am schnellsten wachsende Segment nach Unterkunftsklasse, mit einer prognostizierten CAGR von 7,8 % im Zeitraum 2027–2032. Es war die einzige britische Hotelklasse mit Wachstum beim Umsatz pro verfügbarem Zimmer im Jahresverlauf bis Juli 2025, mit 2,8 %. IHGs Six Senses London, innerhalb seines Luxury & Lifestyle-Portfolios, eröffnete am 1. März 2026 mit 109 Schlafzimmern und Suiten. Serviced Apartments haben einen Nachfragekanal im Unternehmensbereich, wobei der GBTA Business Travel Index Outlook einen Anstieg der Unternehmensreiseausgaben in britischen Serviced Apartments um 8,1 % im Jahr 2026 prognostiziert. Für Investoren beinhaltet die Luxusexpansion den Verkauf differenzierter neuer Kapazitäten, während Serviced-Apartment-Möglichkeiten an die Unterkunftsanforderungen einer definierten Unternehmenskäufergruppe geknüpft sein können.
Nach Buchungskanal:
Agenturreichweite unterstützt DirektkonversionOnline-Reisebüros (OTAs) waren das größte Buchungskanalsegment und machten im Jahr 2026 36,82 % des Marktwerts aus. SiteMinders britisches Hotel-Buchungsumsatz-Ranking 2025 platzierte Booking.com und Expedia auf den ersten 2 Positionen. Ihre Position gibt Hotelbetreibern einen kommerziellen Grund, den Agenturzugang aufrechtzuerhalten, wenn sie um Unterkunftsverkäufe konkurrieren. Für ein einzelnes Objekt kann die Sichtbarkeit über diese Kanäle Zugang zu Käufern bieten, die einen Vermittler auswählen, bevor sie ein Hotel wählen. Die Agenturreichweite setzt ein Hotel gegenüber Unterkunftskäufern aus, aber die Gewinnung ihrer Reservierung erfordert ein Angebot, das sich im gemeinsamen Buchungsumfeld abhebt.
Direktdigital ist das am schnellsten wachsende Buchungskanalsegment, mit einer prognostizierten CAGR von 7,15 % im Zeitraum 2027–2032. Die Travelodge Group meldete, dass im Jahr 2025 etwa 80 % ihrer Buchungen über ihre eigenen Websites erfolgten, einschließlich ihrer Betriebe in Großbritannien, Spanien und Irland. Bei diesem Niveau der Eigenwebsite-Nutzung wird das Reservierungserlebnis Teil der Kerngasttransaktion des Betreibers und nicht nur ein ergänzender Verkaufsweg. Der Betreiber kann das Zimmerangebot und die Bestätigung innerhalb eines von ihm kontrollierten Buchungsprozesses aufeinander abstimmen und die digitale Ausführung direkt mit dem Unterkunftsverkauf verbinden. Für Hotels, die in der Lage sind, ihr eigenes Publikum anzuziehen, können Verbesserungen an diesem Prozess eine erhebliche Buchungsbasis beeinflussen, ohne zusätzliche physische Zimmer zu erfordern.
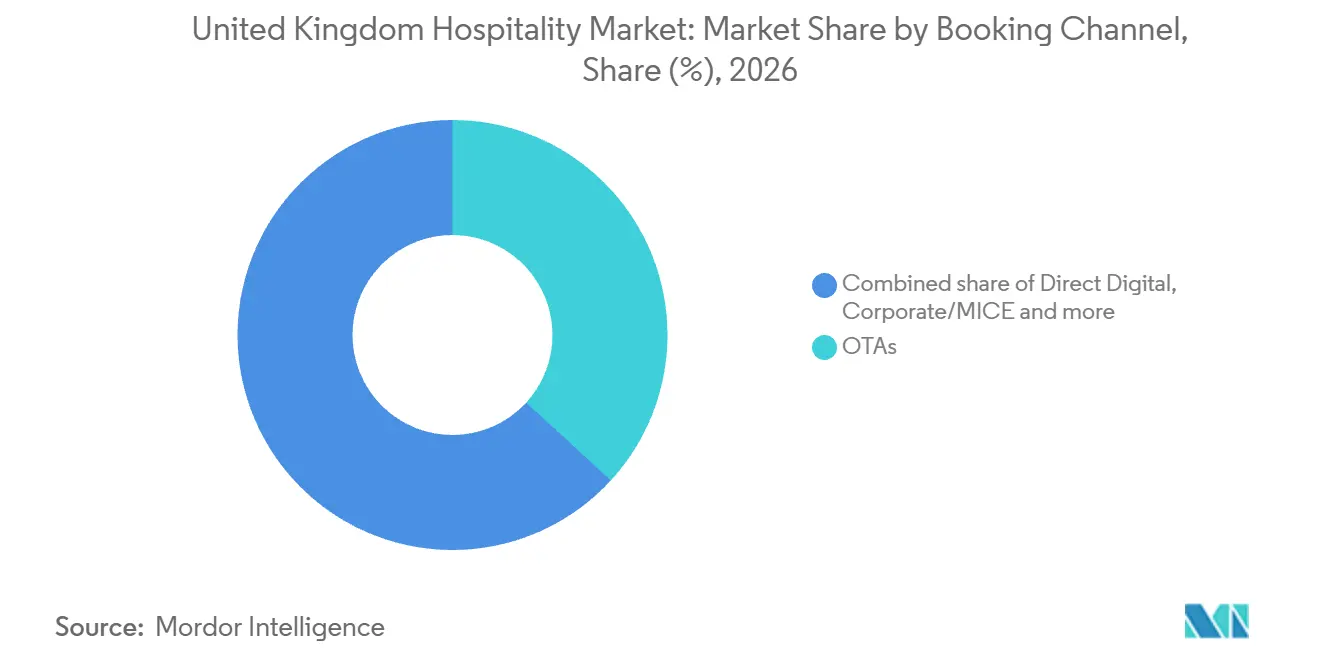
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtskauf verfügbar
Geografieanalyse
England Hospitality-Markt
England entfiel im Jahr 2026 mit einem Anteil von 71,15 % auf den größten Teil der Größe des Vereinigten Königreich Hospitality-Marktes und ist damit die größte geografische Region. Einwohner Großbritanniens unternahmen im Jahr 2025 87 Millionen Übernachtungsreisen in England, ein Rückgang von 3 % gegenüber 2024. Diese etablierte Basis an Inlandsreisen gibt Unterkunftsbetreibern einen erheblichen Pool an Übernachtungsnachfrage, den sie bedienen können, selbst wenn die jährliche Anzahl der Reisen nachlässt. Die kommerzielle Aufgabe besteht darin, den Wert einer umfangreichen bestehenden Besucherbasis durch Unterkunftsverkäufe zu erhalten, da eine große inländische Präsenz Marktführerschaft unterstützen kann, ohne jedes Jahr eine steigende Reiseanzahl zu erfordern.
Nordirland Hospitality-Markt
Nordirland ist die am schnellsten wachsende geografische Region, mit einer prognostizierten CAGR von 8,05 % im Zeitraum 2027–2032. Die geschätzten Übernachtungs-Urlaubsreisen stiegen von 2,4 Millionen im Jahr 2024 auf 2,7 Millionen im Jahr 2025, ein gemeldeter Anstieg von 13 %, der die Freizeitreisemöglichkeit erweitert. Die Hotelzimmerbelegung sank jedoch von 68 % im Jahr 2024 auf 65 % im Jahr 2025, sodass die breitere Reiseexpansion nicht mit einer höheren jährlichen Hotelauslastung zusammenfiel. Da die Hotelzimmerbelegung sank, während die Urlaubsreisen stiegen, liegt die Wachstumsmöglichkeit für Unterkunftsbetreiber darin, diesen größeren Reisepool in bezahlte Zimmernächte umzuwandeln.
Schottlands Schätzungen für den inländischen Übernachtungstourismus 2025, die als Statistiken in der Entwicklung eingestuft sind, platzierten Serviced Accommodation bei Reisen, Nächten und Ausgaben unter Einwohnern Großbritanniens an erster Stelle. Dieses Nutzungsmuster gibt Lieferanten einen klaren Weg in die etablierte schottische Besucherwirtschaft durch Serviced-Accommodation-Unternehmen. Die vorläufigen Schätzungen für Wales zeigten eine zunehmende Nutzung von Serviced Accommodation bei inländischen Übernachtungsreisen durch Einwohner Großbritanniens im Jahr 2025. Inländische Urlaubsreisen nach Wales stiegen in diesem Jahr ebenfalls, während Reisen zum Besuch von Freunden und Verwandten zurückgingen. Zusammen stärken diese walisischen Verschiebungen den kommerziellen Fall für urlaubsorientierte Serviced-Unterkunft, da sowohl die Unterkunftswahl als auch der Reisezweck auf Möglichkeiten hinweisen, den Aufenthalt selbst zu verkaufen.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst die Lizenzierungsgrundlage des Vereinigten Königreichs und ausgewählte Jurisdiktionen, England und Nordirland, aus der Perspektive eines Pub-Betreibers, der lizenzierte Räumlichkeiten hinzufügt. Alkohollizenzen werden von lokalen Lizenzierungsausschüssen in England und Wales, Lizenzierungsbehörden in Schottland und Gerichten in Nordirland erteilt. Ein länderübergreifendes Unternehmen benötigt daher jurisdiktionsspezifische Genehmigungsplanung, wobei der nationale Vergleich diese unterschiedlichen Verwaltungswege widerspiegelt.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigtes Königreich | England | Nordirland |
|---|---|---|---|
| Zuständige Behörde | Lokale Lizenzierungsausschüsse, Lizenzierungsbehörden und Gerichte | Lokale Lizenzierungsbehörde | Gerichte, die Alkohollizenzen erteilen und erneuern |
| Wesentliche Instrumente oder Leitlinien | Länderspezifische Alkohollizenzierungsrahmen | Licensing Act 2003 und digitale Ausweisrichtlinien vom September 2026 | Licensing (Northern Ireland) Order 1996 und genehmigter Spirituosenkodex |
| Kommerzielle Auswirkung | Jurisdiktionsspezifische Lizenzanträge | Betriebslizenz für Alkoholverkauf; zertifizierte Überprüfung bei Akzeptanz digitaler Ausweise | Bestehende Lizenz wird für ein neues Pub aufgegeben; Gerichte prüfen Kodexkenntnisse bei Anträgen und Verlängerungen |
| Aktuelle politische Attraktivität | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Lockerung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Die britische Ausgangslage hat mittlere Attraktivität mit Kontinuität, da der Rahmen für England und Wales vom November 2025 das lokale Ermessen bewahrte, während Nordirlands separate Überprüfung innerhalb seiner bestehenden Gesetzgebungsstruktur operiert. Englands mittlere Bewertung spiegelt lokale Genehmigungsanforderungen wider, während die im September 2026 eingeführte optionale digitale Ausweisroute eine Lockerungsaussicht unterstützt, wenn Lizenzinhaber einen zertifizierten, registrierten Überprüfungsdienst nutzen. Nordirland erhält eine niedrige Bewertung für den Markteintritt, da neue Pub-Antragsteller eine bestehende Lizenz aufgeben müssen, während Gerichte die Kodexkenntnisse bei der Antragstellung und die Compliance bei der Verlängerung ab Januar 2026 prüfen. Die Überprüfung der Änderungen von 2022 nimmt Antworten bis zum 9. November 2026 entgegen und ändert das Gesetz selbst nicht, was Kontinuität unter den gegenwärtigen Anforderungen unterstützt.
Wertschöpfungskettenstufen
Der Vergleich folgt der Markenanbindung von Hotels, der Reservierungsverteilung und der Unterkunftserbringung, um zu zeigen, wo Lieferanten Einnahmen erzielen. Die Unterkunftsverkäufe von Premier Inn im Vereinigten Königreich stiegen im GJ26, den 52 Wochen bis zum 26. Februar 2026, um 1 % gegenüber GJ25. Für Betreiber, die gebührenbasierte Marken oder Buchungsvermittler nutzen, begrenzt ein solch bescheidenes Wachstum die zusätzlichen Unterkunftseinnahmen, die über die Dienstleistungsstufen hinweg geteilt werden können.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Markenanbindung | Hotel-Markenlizenzgeber wie InterContinental Hotels Group (IHG) | Markenlizenzgebühren; Managementgebühren, sofern im gruppenweiten Modell von IHG anwendbar | Eigentümerverpflichtung gegenüber Umfang und Kosten der Markenunterstützung | Franchise- oder Managementunterstützung an die Betriebsanforderungen des Objekts anpassen |
| Reservierungsverteilung | Unterkunftsbuchungsplattformen wie Booking.com | Provision für jede Buchung, monatlich in Rechnung gestellt | Provision reduziert die vom Betreiber einbehaltenen Zimmerverkaufserlöse | Agenturreichweite nutzen, wo ihre zusätzlichen Verkäufe die Transaktionsgebühr rechtfertigen |
| Unterkunftserbringung | Hotelbetreiber wie Whitbread PLC | Unterkunftsverkäufe | Unverkaufte Zimmernächte begrenzen die Unterkunftseinnahmen | Unverkaufte Nächte mit kanalspezifischen Unterkunftsangeboten ansprechen |
| Quelle: Mordor Intelligence | ||||
IHGs zimmerumsatzgebundene Franchisegebühren verbinden die Einnahmen der Marke mit Zimmerverkäufen, sodass Unterstützung, die die Konversion verbessert, auch ihre Gebührenbasis stärken kann. Die Distribution fügt eine separate Transaktionsgebühr hinzu, wodurch die vom Betreiber einbehaltenen Einnahmen empfindlich gegenüber dem Kanal sind, der den Aufenthalt generiert hat. Für einen Eigentümer, der beide Dienste nutzt, muss eine breitere Distribution genug zusätzliche Zimmereinnahmen generieren, um die damit verbundenen Gebühren zu decken.
Wettbewerbslandschaft
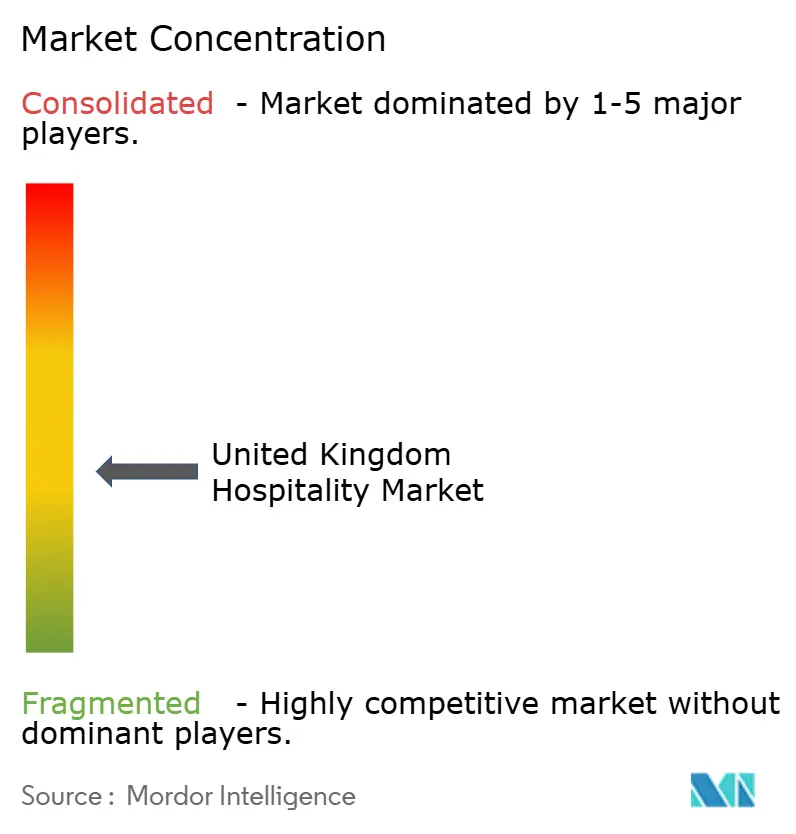
Der Wettbewerb ist über Unterkunft, Vertragsgemeinschaftsverpflegung und Pubs verteilt, wobei große Gruppen unterschiedliche Servicemodelle betreiben. Whitbread PLC betreibt Premier Inn, während InterContinental Hotels Group (IHG) Hotelmarken durch Franchise- und Immobilienpartnerschaften ausbaut. Compass Group PLC ist durch Vertragsgemeinschaftsverpflegung vertreten, während Greene King Pubs betreibt und Mitchells & Butlers verwaltete Restaurants und Pubs führt. Whitbread eröffnete im Jahr 2025/26 etwa 600 britische Zimmer und schloss etwa 600 Zimmer mit geringerer Rendite. Whitbreads Zimmerersatz betont Renditen innerhalb seines Betriebsnetzwerks, während IHGs Partnerschaften seine Marken durch zusätzliche Objekte erweitern.
Im Februar 2026 gab IHG 4 britische Objektunterzeichnungen und -eröffnungen mit Fairview Hotels bekannt und fügte seinem britischen und irischen Pipeline mehr als 380 Zimmer hinzu. Markenpartnerschaften können Distribution und Betriebsidentität über Objekte hinweg erweitern, obwohl eine unterzeichnete Pipeline nur dann Unterkunftskapazität beiträgt, wenn die entsprechenden Zimmer in Betrieb gehen. Separat gewann Compass' britisches und irisches Geschäft im Februar 2026 einen 7-Jahres-Vertrag für Heathrow, um Speisen- und Getränkedienstleistungen für mehr als 80.000 Mitarbeiter bereitzustellen, einschließlich Bauteams während des Erweiterungsprojekts der dritten Startbahn. Der Kontrast ist für Herausforderer wichtig, da Hotelpartnerschaften ein Objektnetzwerk aufbauen, während ein großer Arbeitsplatzvertrag die Fähigkeit erfordert, den Service für einen definierten institutionellen Käufer über mehrere Jahre aufrechtzuerhalten.
Mitchells & Butlers schloss in den 42 Wochen bis zum 18. Juli 2026 181 Umbauten und Renovierungen in seinem Unternehmen ab. Das Unternehmen erwarb in diesem Zeitraum auch 8 britische Freihalteobjekte. Greene King-CEO Nick Mackenzie begrüßte die Gewerbesteuerankündigung der Regierung vom Juli 2026 als Entlastung für Pubs und erklärte, sie hätten lange unverhältnismäßig höhere Steuern gezahlt. Da diese Bestandsänderungen vor dem geplanten Start im April 2027 abgeschlossen wurden, würde die vorgeschlagene Entlastung die nachfolgenden Immobilienkosten für berechtigte Pubs nach dieser Investitionsrunde reduzieren.
Führende Unternehmen der Hospitality-Branche im Vereinigten Königreich
-
Whitbread PLC
-
InterContinental Hotels Group (IHG)
-
Compass Group PLC
-
Greene King
-
Mitchells & Butlers
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vereinigtes Königreich Gastgewerbe Markt Unternehmen in diesem Bericht
- Whitbread PLC
- InterContinental Hotels Group (IHG)
- Compass Group PLC
- Greene King
- Mitchells & Butlers
- J D Wetherspoon
- Travelodge Hotels Limited
- Accor S.A.
- Hilton Worldwide
- Marriott International
- Stonegate Pub Company
- Young & Co.'s Brewery
- Loungers Limited
- Greggs PLC
- Domino's Pizza Group
- Costa Coffee (Coca-Cola)
- Wagamama (The Restaurant Group)
- Sodexo UK & Ireland
- Aramark UK
- Center Parcs UK
- Merlin Entertainments
Wesentliche Chancen für Marktteilnehmer
Der Vergleich wägt schottische Lücken im Premium-Unterkunftsbereich gegen Möglichkeiten zur Verbesserung von Hotels in etablierten englischen Reisezielen ab. Savills' Bewertung von 2026 zählte 79 Luxushotels außerhalb von Edinburgh in Schottland und identifizierte eine Möglichkeit für gut positionierte Obere-Luxusklasse- und Luxusobjekte, die hochwertige Nachfrage bedienen. Cambridge, Oxford, York, Bath, Durham, Harrogate, Chester, Cheltenham und Stratford-upon-Avon verzeichneten in den 12 Monaten bis Juni 2026 eine Hotelauslastung von 75 % bis 83 %.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Ausgewählte Luxuskapazität außerhalb von Edinburgh | Bewertung 2026 identifiziert begrenztes Luxusangebot im Verhältnis zur hochwertigen Nachfrage | Hochwertige Besucher / Luxushotels | Entwicklung eines Luxusobjekts, wo die Zielnachfrage das vollständige Serviceangebot unterstützt | Standortspezifische Entwicklungs- und Betriebswirtschaft | Luxushotelbesitzer und -betreiber |
| Obere-Luxusklasse-Neupositionierung in Schottland | Die gleiche Angebots-Nachfrage-Lücke unterstützt gut positionierte Obere-Luxusklasse-Objekte | Premium-Unterkunftsgäste / Obere-Luxusklasse-Hotels | Neupositionierung eines bestehenden Hotels rund um ein klar bepreistes Obere-Luxusklasse-Angebot | Renovierungskosten im Verhältnis zum erzielbaren Zimmerumsatz | Bestehende Obere-Luxusklasse-Besitzer und -Betreiber |
| Verbesserung bestehender Hotels in den 9 genannten englischen Reisezielen | Aktuelle Belegungsdaten belegen erhebliche Zimmernutzung an diesen Standorten | Übernachtungsbesucher / Regionale Hotels | Erwerb oder Verbesserung eines bestehenden Objekts mit einer definierten lokalen Zimmernachfragebasis | Erwerbs- und Renovierungskosten im Verhältnis zu nachhaltigen Erträgen | Regionale Hotelbesitzer und -betreiber |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist gut positionierte Luxus- und Obere-Luxusklasse-Unterkunft außerhalb von Edinburgh, die die schottische Lücke zwischen begrenztem Premium-Angebot und hochwertiger Nachfrage adressiert. In Schottland verändert die Unterscheidung zwischen einer vollständigen Luxusentwicklung und einer Obere-Luxusklasse-Neupositionierung die Serviceverpflichtung, die ein Eigentümer finanzieren muss. Für die genannten englischen Reiseziele verknüpft ein bestehendes Objekt den Erwerbsfall mit nachgewiesener Zimmernutzung, sodass der gezahlte Preis und die nach der Renovierung einbehaltenen Einnahmen die Rendite bestimmen.
Neueste Industrielle Entwicklungen in Vereinigtes Königreich Gastgewerbe Markt
- Sep 2026: Hilton unterzeichnete das London Bridge Hotel für seine Tapestry Collection im Rahmen eines Franchise-Vertrags mit Gama Holdings. Das 153-Zimmer-Hotel in London sollte nach einer Transformation Anfang 2028 eröffnen.
- Jul 2026: Die britische Regierung kündigte eine Gewerbesteuerentlastung von 20 % ab April 2027 für Pubs, Sozialclubs und Live-Musikveranstaltungsorte in England an, mit Ausnahme der allgrößten Live-Musikveranstaltungsorte, mit Details, die beim Haushalt bekannt gegeben werden sollen.
- Jul 2026: Mitchells & Butlers meldete 181 Umbauten und Renovierungen in seinem Unternehmen sowie 8 britische Freihalteobjekt-Akquisitionen in den 42 Wochen bis zum 18. Juli 2026.
Vereinigtes Königreich Gastgewerbe Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Hospitality-Markt im Vereinigten Königreich misst den jährlichen Umsatz aus Unterkunft sowie Speisen und Getränken und verwandten Hospitality-Dienstleistungen im Vereinigten Königreich. Die Verkäufe werden nach Unterkunftsanbietertyp, Unterkunftsklasse, Buchungskanal und Land klassifiziert.
Ausschlüsse aus dem Umfang: Transportdienstleistungen sowie Freizeitparks und Attraktionen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Kettenhotels
- Individualhotels
- Nach Unterkunftsklasse
- Luxus
- Mittel- & Obere-Mittelklasse-Hotels
- Budget & Economy
- Serviced Apartments
- Nach Buchungskanal
- Direkt Digital
- OTAs
- Corporate/MICE
- Großhandel & Traditionelle Agenten
- Nach Geografie (Wert)
- England
- Schottland
- Wales
- Nordirland
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die Travel Trends-Veröffentlichung des Office for National Statistics liefern Incoming-Besuche und Besucherausgaben, die bei der Bewertung der Unterkunftsnachfrage helfen, während sein Bulletin zu Geschäftseinblicken und Auswirkungen auf die britische Wirtschaft, das aus der Business Insights and Conditions Survey stammt, Kosten- und Betriebsdruck unter Unterkunfts- und Gastronomieunternehmen verfolgt. UKHospitalitys vierteljährlicher Umsatz-Tracker liefert Branchenumsatzkontext, und sein Branchenprofil beschreibt die Bandbreite der im britischen Sektor vertretenen Unterkunfts-, Gastronomie-, Pub-, Catering- und verwandten Hospitality-Unternehmen. Diese Quellen helfen dabei, Umsatz- und Nachfrageindikatoren von breiteren wirtschaftlichen Beiträgen oder operativen Zählungen zu unterscheiden.
Unternehmenseinreichungen, Jahresberichte, Investorenpräsentationen und seriöse britische Wirtschafts- und Fachpresse können Betreiberumsatz, Zimmerangebot, Pipeline, Handels- und Kanalinformationen für die Querprüfung des Marktmodells hinzufügen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Primärinterviews und Umfragen umfassen Führungskräfte aus britischen Hotels, Serviced Apartments, Restaurants, Pubs, Catering und Hospitality-Distribution, einschließlich leitender Führungskräfte, Betriebs- und Handelsmanager sowie Marktanalysten. Ihre Beiträge testen Sekundärschätzungen zu Umsatzgrenzen, Kanalbehandlung, Betriebsbedingungen und Segmententwicklung, während gezielte Nachfragen wesentliche Lücken oder widersprüchliche Belege klären. Die Antworten werden mit öffentlichen Statistiken, Einreichungen und anderen unabhängigen Indikatoren verglichen, bevor sie Modellannahmen informieren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Vorstandsmitglieder: 20 % | |
| Mittlere Ebene: 40 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Das Modell beginnt mit einer Top-down-Schätzung der britischen Unterkunfts-, Speisen- und Getränke- sowie verwandten Hospitality-Anbietereinnahmen und überprüft dann ausgewählte Komponenten durch Betreiberumsatz-Rollups und stichprobenartige Unterkunftspreise multipliziert mit belegtem Zimmervolumen, wo zuverlässige Belege verfügbar sind. Kernindikatoren umfassen ONS-Besucherbesuche und -ausgaben für den Nachfragekontext, UKHospitality-Umsatztrends für Sektorbewegungen, von Betreibern gemeldete Unterkunfts- und Gastronomieeinnahmen, Zimmerangebot und -belegung für Unterkunftskapazität sowie Buchungskanalmix für die Zuweisung von Unterkunftsverkäufen. Segmentanteile werden durch Abstimmung dieser Indikatoren mit gemeldeten Anbieter- und Produktklassifikationen erstellt und dann Einnahmen über Ketten- und unabhängige Anbieter, Unterkunftsklassen, Buchungskanäle und die vier britischen Länder verteilt. Eine multivariate Regression kann historische Umsatzbewegungen mit Besuchernachfrage, Preisen, Belegungs- und Angebotsindikatoren in Beziehung setzen, wobei Szenarioanalysen verwendet werden, wo Politik, Kosten oder Reisebedingungen materiell unterschiedliche Pfade schaffen. Primäre Befragte können prüfen, ob die Variablenbeziehungen und die daraus resultierenden Segmentprognosen zu den britischen Betriebsbedingungen passen. Fehlende Komponentendaten werden aus der am nächsten unterstützten Kategorie geschätzt, gegen Gesamteinnahmen und unabhängige Indikatoren geprüft und für gezielte Klärung erfasst, während selektive Bottom-up-Prüfungen korroborativ und nicht das Gesamtmarktmodell bleiben.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Anbietereinnahmen, offizielle Tourismus- und Geschäftsindikatoren, Verbandsumsatzbelege und stichprobenartige Betreiberprüfungen und untersuchen dann Ausreißer, inkonsistente Definitionen und große Abweichungen über unabhängige Signale hinweg. Ein zweiter Analyst überprüft Quellenangaben, Berechnungen, Segmentgesamtsummen und Erklärungen, und ungelöste wesentliche Anomalien lösen Quellenüberprüfungen oder Befragtennachfragen vor der Freigabe aus. Das Modell wird jährlich aktualisiert, zwischen den Zyklen überprüft, wenn wesentliche Ereignisse Nachfrage, Kosten oder Betriebsregeln verändern, und erhält unmittelbar vor der Lieferung einen neuen Quellen- und Berechnungsdurchlauf.
Mordor Intelligence's Größe des Hospitality-Marktes im Vereinigten Königreich im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Hospitality-Markt im Vereinigten Königreich misst den jährlichen Umsatz aus Unterkunft sowie Speisen und Getränken und verwandten Hospitality-Dienstleistungen im Vereinigten Königreich.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Kernindikatoren umfassen ONS-Besucherbesuche und -ausgaben für den Nachfragekontext, UKHospitality-Umsatztrends für Sektorbewegungen, von Betreibern gemeldete Unterkunfts- und Gastronomieeinnahmen, Zimmerangebot und -belegung für Unterkunftskapazität sowie Buchungskanalmix für die Zuweisung von Unterkunftsverkäufen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 66,47 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 69,5 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 4,6 % über dem Wert dieses Berichts für 2027 von 66,47 Milliarden USD, 3 Jahre später. Der angegebene Markt umfasst Restaurants, Pubs, Veranstaltungs- und Konferenzzentren, Kurzzeitvermietungen und Unterhaltung – Kategorien, die über den genehmigten Anbietereinnahmen-Pool hinausgehen. |
| Globales Beratungsunternehmen B | 60,13 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 9,5 % unter dem Wert dieses Berichts für 2027 von 66,47 Milliarden USD, 2 Jahre später. Die gemeldeten Klassifikationen umfassen Ketten- und unabhängige Hotels sowie Unterkunftsklassen, während der genehmigte Pool auch Speisen und Getränke sowie verwandte Hospitality-Dienstleistungen zählt. |
Mordor Intelligence's Analysten triangulieren Anbietereinnahmen, offizielle Tourismus- und Geschäftsindikatoren, Verbandsumsatzbelege und stichprobenartige Betreiberprüfungen und untersuchen dann Ausreißer, inkonsistente Definitionen und große Abweichungen über unabhängige Signale hinweg.
Im Bericht beantwortete wichtige Fragen
Wie groß ist der Hospitality-Markt im Vereinigten Königreich und wie ist der Wachstumsausblick?
Er wurde im Jahr 2026 auf 63,8 Milliarden USD geschätzt und wird für 2027 auf 66,47 Milliarden USD geschätzt, mit einem Erreichen von 80,95 Milliarden USD bis 2032 bei einer CAGR von 4,02 % im Zeitraum 2027–2032.
Was treibt die digitale Nachfrage nach britischen Hospitality-Dienstleistungen an?
Digitale Entdeckung schafft einen weiteren Buchungsweg. Whitbread meldete einen Anstieg der Buchungen über KI-Suchmaschinen um 70 % im Zeitraum Mai bis August 2026 in seinen Hotel-Betrieben in Großbritannien und Irland.
Welcher Hoteltyp führt die britischen Hospitality-Verkäufe an?
Unabhängige Hotels hielten im Jahr 2026 mit 55,76 % den größten Anteil. Kettenhotels sollen mit einer CAGR von 7,65 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind die wichtigsten Wettbewerber im britischen Hospitality-Markt?
Zu den wichtigsten Marktteilnehmern gehören Whitbread PLC, InterContinental Hotels Group (IHG), Compass Group PLC, Greene King und Mitchells & Butlers.
Welche betriebliche Herausforderung beeinträchtigt die Expansion des britischen Hospitality-Marktes?
Unsicherheit bei Energiepreisen kann die Expansionswirtschaft einschränken. Ende September 2026 meldeten 91 % der britischen Unterkunfts- und Gastronomieunternehmen ein gewisses Maß an Besorgnis über Energiepreise.
Welche britische Hospitality-Region führt und welche wächst am schnellsten?
England hielt im Jahr 2026 mit 71,15 % den größten Anteil. Nordirland soll mit einer CAGR von 8,05 % im Zeitraum 2027–2032 am schnellsten wachsen.