
Thailand-Hospitality-Markt – Größe und Marktanteil
Thailand-Hospitality-Markt – Analyse von Mordor Intelligence
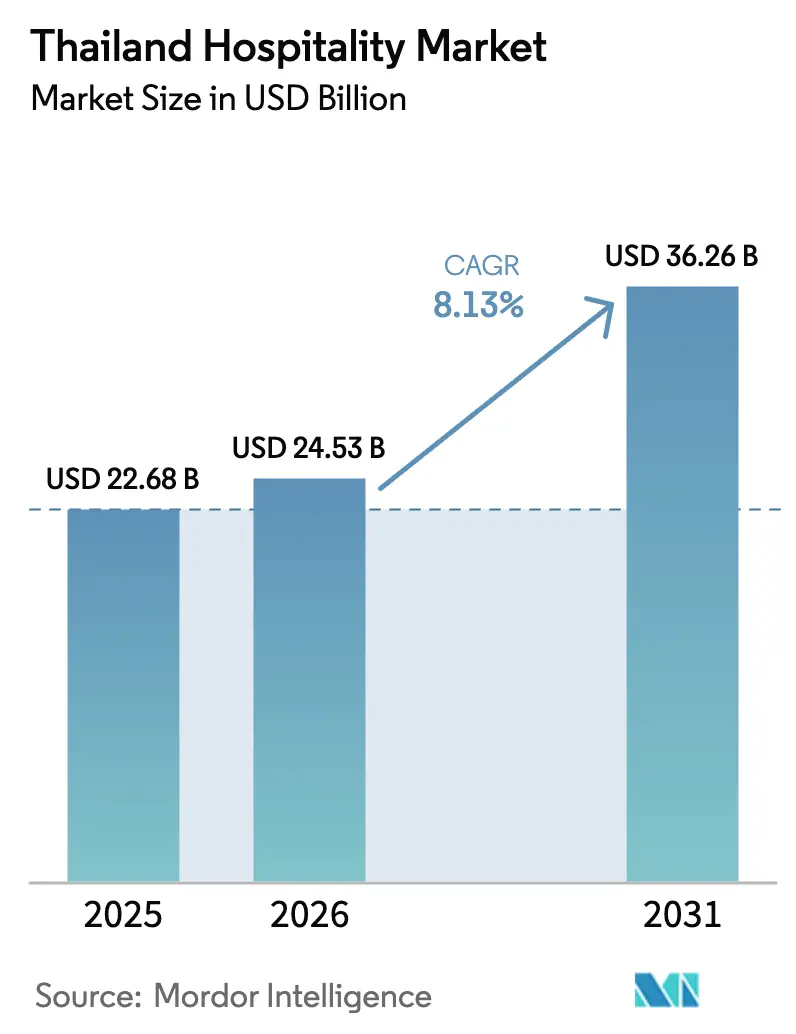
Die Größe des Thailand Hospitality-Markts wurde 2026 auf 24,53 Milliarden USD geschätzt und soll von 26,52 Milliarden USD im Jahr 2027 auf 38,25 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,6 % während des Prognosezeitraums (2027–2032).
Wachsende Besucherströme aus Indien und Russland sowie Thailands inländische Reisebasis verbreitern das Publikum für kostenpflichtige Hotelaufenthalte. Resorts, serviceorientierte Hotels und Langzeitapartments bieten Betreibern unterschiedliche Aufenthaltskonzepte, während eine gehobene Zimmerpreisgestaltung den Wert pro belegter Nacht steigern kann. Managementverträge, vorgeschlagene Immobilienfinanzierungen und hoteleigene digitale Kanäle bieten Wege zur Erweiterung der Betriebsreichweite und des Gastzugangs. Personalengpässe und die Exposition gegenüber Energiepreisen machen die Serviceerbringung zur kommerziellen Bewährungsprobe, indem sie den Wert eines differenzierten Aufenthalts mit den Kosten seiner Bereitstellung verknüpfen.
Wichtigste Erkenntnisse des Berichts
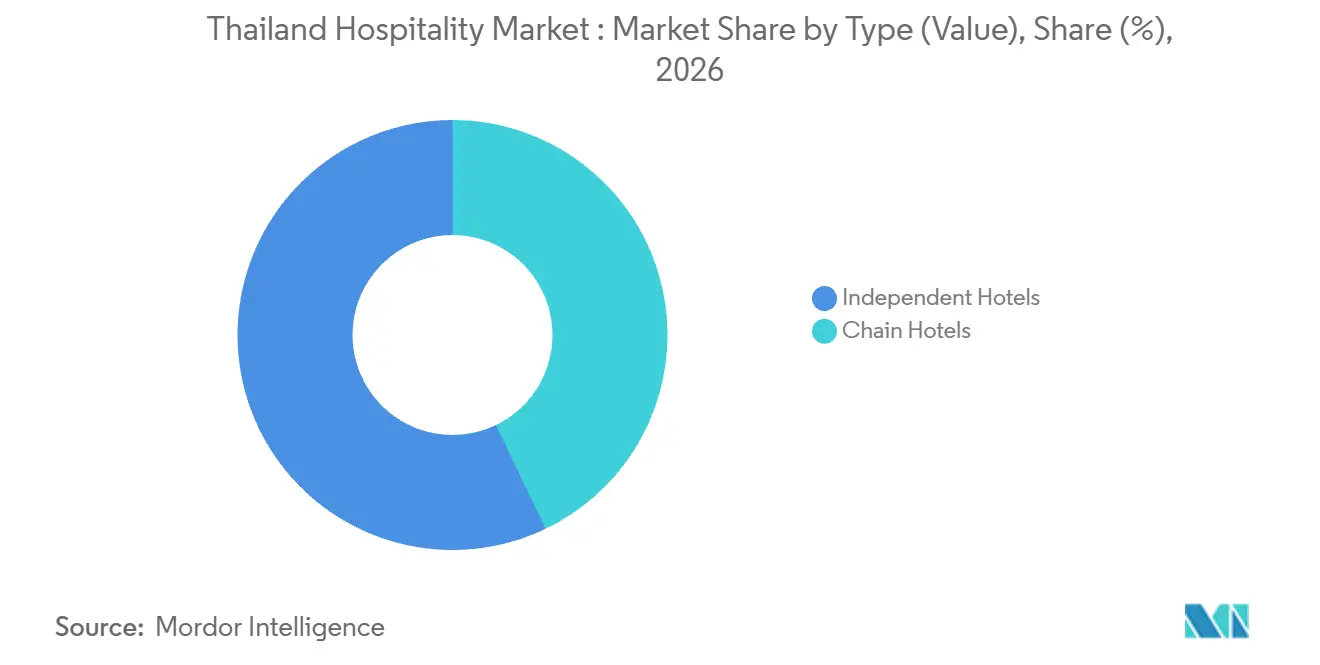
- Nach Typ führten unabhängige Hotels mit einem Marktanteil von 57,13 % am Thailand Hospitality-Markt im Jahr 2026, während Kettenhotels im Zeitraum 2027–2032 mit einer CAGR von 9,2 % das stärkste Wachstum verzeichnen sollen.
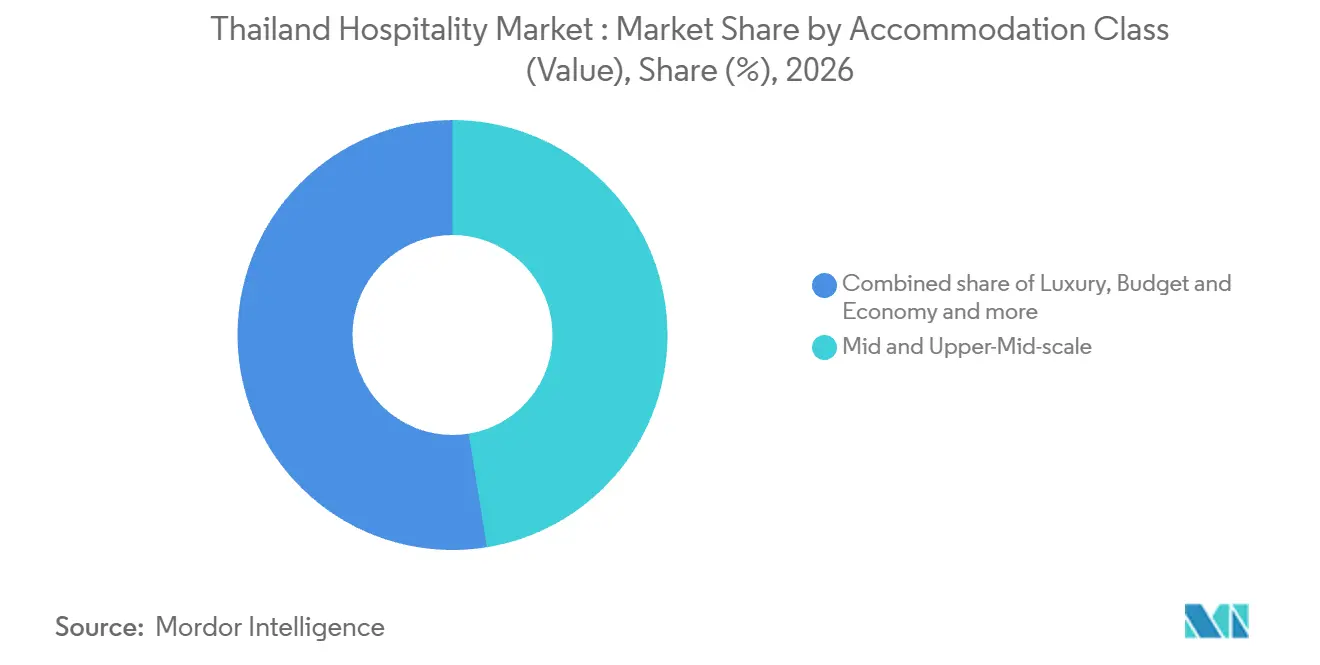
- Bei den Unterkunftsklassen hielten Mittel- und obere Mittelklassehotels im Jahr 2026 einen Anteil von 47,43 % an der Marktgröße des Thailand Hospitality-Markts, während das Luxussegment im Zeitraum 2027–2032 mit einer CAGR von 10,3 % das stärkste Wachstum verzeichnen soll.
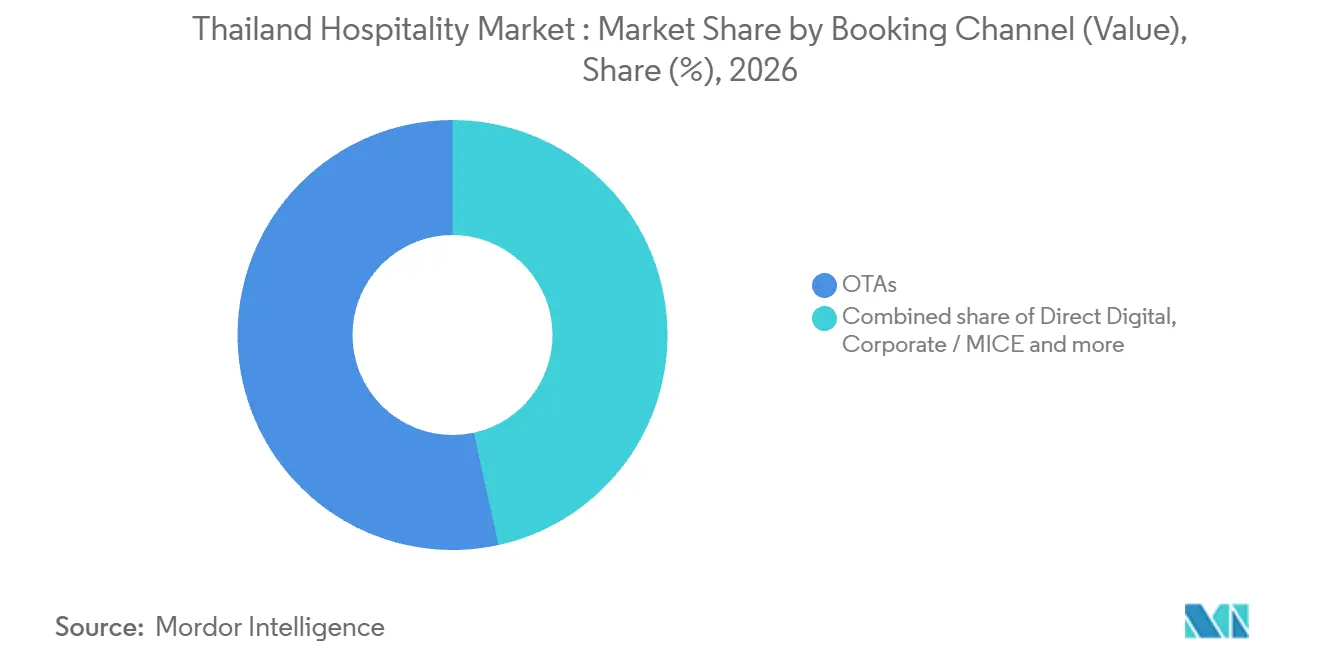
- Bei den Buchungskanälen entfielen im Jahr 2026 53,43 % des Marktwerts auf OTAs, während das direkte Digitalgeschäft im Zeitraum 2027–2032 mit einer CAGR von 11,2 % das stärkste Wachstum verzeichnen soll, was den Wandel der Buchungspräferenzen in der Hospitality-Branche in Thailand widerspiegelt.
- Nach Geografie führte Bangkok & Zentralebene im Jahr 2026 mit 39,56 % des Marktwerts, während Ostthailand im Zeitraum 2027–2032 mit einer CAGR von 9,2 % das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg russischer und indischer Ankünfte bei wachsender Inbound-Luftverkehrskapazität | +3.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Boom im Inlandstourismus durch staatliche Maßnahmen | +2.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Luxus-ADR-Inflation übertrifft den Verbraucherpreisindex | +1.7% | Koh Samui, Surat Thani | Kurzfristig (≤ 2 Jahre) |
| Geplante Hotel-REIT-Transaktionen zur Förderung der Asset-light-Expansion | +1.9% | Bangkok, Krabi, Koh Samui und Pattaya | Mittelfristig (2–4 Jahre) |
| Nischen-Lifestyle-Positionierung (Wellness, pflanzenbasiert, halal) gewinnt die Geldbörsen der Generation Z | +0.9% | Landesweit | Mittelfristig (2–4 Jahre) |
| Visa für digitale Nomaden ermöglichen Aufenthalte über 30 Tage hinaus | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg russischer und indischer Ankünfte bei wachsender Inbound-Luftverkehrskapazität
Thailand verzeichnete 2025 2,49 Millionen Besucher aus Indien und 1,9 Millionen aus Russland. Diese Ankunftszahlen stiegen gegenüber 2024 um 16,82 % bzw. 8,8 %. Das Wachstum aus beiden Herkunftsländern verbreitert das potenzielle Publikum für thailändische Unterkunftsbetreiber, die auf diese Nationalitäten abzielen. Indien stellte den größeren Besucherpool. Sein stärkerer jährlicher Anstieg gibt Hotels, die auf indische Reisende abzielen, ein schneller wachsendes Publikum als jenen, die sich auf Russland konzentrieren.
Boom im Inlandstourismus durch staatliche Maßnahmen
Die Förderung des Inlandstourismus ist dann kommerziell am relevantesten, wenn sie zu Unterkunftsbuchungen innerhalb der großen inländischen Reisebasis Thailands führt. Die Tourismusbehörde Thailands meldete, dass alle 300.000 Buchungsrechte für Unterkünfte an Hauptreisezielen im Rahmen ihres Programms „Half-Half Travel Thailand” bis zum 6. August 2025 vergeben worden waren. Thailändische Reisende unternahmen außerdem vom 1. Januar bis zum 31. Mai 2026 insgesamt 86,68 Millionen Inlandsreisen, wie das Ministerium für Tourismus und Sport berichtete. Die begrenzte Buchungskontingentierung macht staatliche Unterstützung zu einem gezielten Weg, um Unterkunftskunden innerhalb dieses breiteren Pools an Inlandsreisenden zu gewinnen. Die Erträge der teilnehmenden Betriebe aus den reservierten Rechten würden von abgeschlossenen Aufenthalten abhängen, während die breitere Inlandsreisebasis eine separate Möglichkeit bietet, Unterkunftsleistungen in der gesamten Hospitality-Branche Thailands zu vermarkten.
Luxus-ADR-Inflation übertrifft den Verbraucherpreisindex
Luxuszimmerpreise können das Wachstum des Unterkunftswerts durch höhere Einnahmen pro belegter Nacht unterstützen. Das Centara Reserve Samui Hotel auf Koh Samui verzeichnete im Gesamtjahr 2025 gegenüber 2024 einen Anstieg des durchschnittlichen Tagespreises (ADR) um 13 %. Thailands jährlicher Durchschnitt des Verbraucherpreisindex (VPI) für alle Positionen sank im gleichen Zeitraum um 0,14 %. Im selben Hotel sank die Auslastung von 71 % im Jahr 2024 auf 69 % im Jahr 2025. Der Umsatz pro verfügbarem Zimmer (RevPAR) stieg dennoch 2025 gegenüber 2024 um 10 %, sodass höhere Zimmerpreise den Ertragsgewinn trotz niedrigerer Auslastung trugen.
Geplante Hotel-REIT-Transaktionen zur Förderung der Asset-light-Expansion
Geplante REIT-Transaktionen trennen die Hotelentwicklung von der Investition in ertragsbringende Vermögenswerte. Asset World Corp REIT Co., Ltd., die Verwaltungsgesellschaft des geplanten AWC Lifestyle Property Real Estate Investment Trust (AWR), reichte am 29. September 2026 die Registrierungserklärung und den Prospektentwurf bei der Wertpapier- und Börsenkommission Thailands ein.[1] Das geplante Anfangsportfolio kombiniert 4 Hotels, darunter Banyan Tree Krabi und Meliá Koh Samui, mit dem Gewerbeimmobilienprojekt The Empire. Die geplante Plattform von Asset World Corporation verbindet ihre Entwicklerrolle mit AWR-Investitionen in fertiggestellte, ertragsbringende Vermögenswerte sowie eine Vorkaufsrechtspipeline, die 9 zunächst ausgewählte Vermögenswerte, 48 weitere Portfolioprojekte und künftige Projekte umfasst. AWC würde bis zu 28 % der Treuhandanteile von AWR halten, sodass seine wirtschaftliche Beteiligung an der geplanten Investitionsplattform nach dem Angebot fortbestehen würde.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Chronischer Fachkräftemangel treibt die Lohninflation an | -1.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Erhöhte Energietarife belasten die GOP-Margen, insbesondere bei unabhängigen Hotels | -1.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Überangebot an Kurzzeitvermietungen in Bangkok und Phuket drückt den RevPAR | -0.7% | Bangkok und Phuket | Mittelfristig (2–4 Jahre) |
| Hohe Abhängigkeit von chinesischen Ankünften | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronischer Fachkräftemangel treibt die Lohninflation an
Arbeitskräftemangel und Mindestlohnverpflichtungen üben gesonderten Druck auf die Personalbesetzung von Hotels aus. Die Umfrage der Thailändischen Hotelvereinigung und der Bank of Thailand vom August 2026 unter 123 Beherbergungsbetrieben ergab, dass mehr Hotels als im Juli über Arbeitskräftemangel berichteten.[2] Personallücken beeinträchtigten hauptsächlich die Servicequalität und hatten die Anzahl der Gäste, die Hotels aufnehmen konnten, nicht reduziert. Eine Mindestlohnpflicht trat am 1. Juli 2025 für Hotels der Typen 2, 3 und 4 landesweit in Kraft, mit Ausnahme von Beherbergungsbetrieben des Typs 1 mit ausschließlicher Unterkunftsfunktion und weniger als 50 Zimmern. Für betroffene Betreiber schränkt diese Lohnverpflichtung die Möglichkeiten zur Anpassung der Personalkosten bei der Behebung von Vakanzen ein.
Erhöhte Energietarife belasten die GOP-Margen, insbesondere bei unabhängigen Hotels
Eine Erhöhung des Stromtarifs kann einen größeren Teil des Zimmerumsatzes eines Hotels absorbieren, ohne die an Gäste verkaufte Unterkunft zu verbessern. Die Energieregulierungskommission Thailands genehmigte eine Brennstofftariferhöhung für den Abrechnungszeitraum Mai–August 2026. Hotels in Pattaya und andere Tourismusbetriebe sollten in diesem Abrechnungszeitraum mit höheren Betriebskosten rechnen. Für diese Betreiber würde eine höhere Stromrechnung weniger Zimmerumsatz für andere Ausgaben übrig lassen, wenn die Zimmerpreise unverändert blieben. Als eine Reaktion auf die Stromkosten weihten Centara Hotels & Resorts und SCG Cleanergy im April 2025 eine Dachsolaranlage im Centara Grand and Bangkok Convention Centre at CentralWorld ein. Für September–Dezember 2026 beließ die Kommission den Brennstoffanpassungszuschlag auf dem höheren Niveau von Mai–August, sodass dieser Bestandteil der Stromkostenexposition der Hotels unverändert blieb.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Unabhängige Größe und koordinierte KettenexpansionUnabhängige Hotels hatten im Jahr 2026 einen Anteil von 57,13 % an der Marktgröße des Thailand Hospitality-Markts. Die Klassifizierung der Land and Houses Bank vom Februar 2025 ordnete Pimalai Resort & Spa den unabhängigen Fünf-Sterne-Hotels ein, die von thailändischen Unternehmern außerhalb lokaler Hotelketten betrieben werden. Der Miteigentümer von Pimalai berichtete von einer 100-prozentigen Auslastung an jedem Tag während der ersten 2 Hochsaisonmonate 2026 in dem 121-Zimmer-Resort. Da die Zimmer in der Hochsaison vollständig belegt waren, lag Pimalais Spielraum zur Steigerung der Zimmereinnahmen in diesen Monaten im Ertrag pro belegtem Zimmer.
Kettenhotels sind das am schnellsten wachsende Segment im Thailand Hospitality-Markt mit einer prognostizierten CAGR von 9,2 % im Zeitraum 2027–2032. Marriott International und FICO Corporation unterzeichneten am 7. Oktober 2026 eine Vereinbarung über 7 geplante Hotels, die voraussichtlich 1.262 Zimmereinheiten in Bangkok, Pattaya und Phuket hinzufügen werden. Die geplante Präsenz an mehreren Reisezielen würde das künftige Unterkunftsangebot der Partnerschaft erweitern. FICOs Hospitality-Investmentsparte besitzt und entwickelt die Immobilien, während Marriott die Kettenmarke bereitstellt, sodass der Zeitplan für die prognostizierten Zimmereinheiten vom Bauplan des Eigentümers abhängt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unterkunftsklasse:
Etabliertes Mittelklasseangebot und eigenständige AufenthaltskonzepteMittel- und obere Mittelklassehotels repräsentierten im Jahr 2026 einen Marktanteil von 47,43 % am Thailand Hospitality-Markt. Das Mittelklassekomponente des größten Segments machte laut dem Ausblick von Principal Asset Management für 2026 43 % des gesamten thailändischen Hotelangebots aus. Im April 2025 gab Hilton die Unterzeichnung des Hampton by Hilton Phuket Town als Debüt der Marke in Thailand und als Expansion im Bereich fokussierter Dienstleistungen im Mittelklassesegment bekannt. Die Unterzeichnung deutet auf Wettbewerb innerhalb einer etablierten Mittelklassebasis hin, in der eine neue Marke Aufenthalte von bestehenden Alternativen gewinnen und zusätzliche Reisende anziehen muss.
Luxus ist das am schnellsten wachsende Segment im Thailand Hospitality-Markt mit einer prognostizierten CAGR von 10,3 % im Zeitraum 2027–2032. Asset World Corporation (AWC) gab die schrittweise Eröffnung der 416 Gästezimmer und Suiten des Fairmont Bangkok Sukhumvit ab dem 18. August 2026 bekannt, wodurch das verkaufsfähige Luxusangebot an das Tempo der Zimmerfreigaben geknüpft wird. Die Entwicklung im Budget- und Wirtschaftssegment umfasst einen 6-Hotel-Plan von Centara und PTT Oil and Retail Business Public Company Limited (OR) für Inlands-, Roadtrip- und Geschäftsreisende, der im April 2026 vereinbart wurde und Eröffnungen für 2027–2028 vorsieht. Serviced Apartments bedienen längere Aufenthalte, wie die 86-Einheiten-Anlage Shama Sukhumvit 101 Bangkok von ONYX Hospitality Group zeigt, die bis März 2026 für Langzeitbewohner einschließlich Geschäftsreisender und Expatriate-Familien geöffnet wurde. Die vollständigen Unterkunftseinnahmen aus dieser Luxuskapazität hängen von Zimmerfreigaben nach dem Eröffnungsdatum ab, was die Phasenlierung der Lieferung zu einer Einschränkung des Beitrags des Projekts zum Klassenwachstum macht.

Nach Buchungskanal:
Vermittlergestützte Entdeckung und hotelkontrollierte ReservierungenOTAs waren das größte Segment mit einem Anteil von 53,43 % am Marktwert im Jahr 2026. Für Check-ins im ersten Halbjahr 2026 rankte Agoda bei Unterkunftssuchen vom 1. Januar bis zum 10. Juni Bangkok, Pattaya und Phuket als die drei beliebtesten thailändischen Reiseziele auf der Plattform. Das Muster veranschaulicht die Rolle eines Intermediärs bei der Bündelung der Nachfrage über mehrere Reiseziele hinweg und gibt der Unterkunftsentdeckung einen breiteren Rahmen als die eigene Identität eines einzelnen Hotels. Hotels in Bangkok, Pattaya und Phuket sind daher dem stärksten zielortbezogenen Suchinteresse auf dieser Plattform ausgesetzt.
Das direkte Digitalgeschäft ist das am schnellsten wachsende Segment im Thailand Hospitality-Markt mit einer prognostizierten CAGR von 11,2 % im Zeitraum 2027–2032. IHG Hotels & Resorts wurde am 14. August 2026 das erste Hotelunternehmen, das seine eigene LINE MINI App in Thailand und Taiwan einführte. Die App bietet Direktbuchungen in mehr als 7.000 IHG-Hotels weltweit. Im Jahr 2025 generierte die Hotel Direct-Plattform des Shangri-La Hotel Bangkok 52 % seiner Zimmereinnahmen durch Gästebuchungen, die direkt beim Hotel und über dessen offizielle Website vorgenommen wurden. Die App fügt einen direkten Buchungszugang innerhalb von LINE hinzu, während Shangri-Las gemischter Direktkanal zeigt, wie hoteleigene Reservierungen bereits erhebliche Zimmereinnahmen erzielen können.
Geografische Analyse
Hospitality-Markt Bangkok & Zentralthailand
Bangkok & Zentralthailand hatte 2026 einen Anteil von 39,56 % am Thailand Hospitality-Markt und war damit die größte geografische Region nach Unterkunftswert. Bangkoks Hotelbestand blieb im ersten Quartal 2026 mit 147.379 Zimmern stabil, und die Hauptstadt verzeichnete bis Mai 2026 12,7 Millionen inländische Ankünfte, ein Anstieg von 3,4 % im Jahresvergleich. Die internationalen Ankünfte gingen im gleichen Zeitraum leicht auf 10,5 Millionen zurück. Bei stabilem Zimmerbestand liegt die Umsatzchance durch die Verschiebung hin zu inländischen Ankünften darin, einen anderen Gästemix für die bestehende Kapazität zu gewinnen.
Hospitality-Markt Ostthailand
Ostthailand ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 9,2 % im Zeitraum 2027–2032. Asset World Corporation und Marriott International eröffneten am 20. Juni 2025 das 289-Zimmer-Pattaya Marriott Resort and Spa am Jomtien Beach. Das Angebot des Resorts umfasste Wellnesseinrichtungen, Gastronomie und Räumlichkeiten mit Panoramablick auf das Meer. Die Kombination einer Strandlage mit diesen Einrichtungen verleiht der Unterkunft ein Produktkonzept, das sowohl beim Aufenthaltserlebnis als auch bei der Zimmerverfügbarkeit konkurrieren kann. Die zusätzlichen Strandfront-Markenzimmer schaffen Unterkunftswertpotenzial durch die Anzahl der verkauften bezahlten Nächte und die erzielten Zimmerpreise.
Die Provinz Chiang Mai in Nordthailand verzeichnete 2025 eine Unterkunftsauslastung von 76,1 % sowie 8,69 Millionen thailändische Besuche und 3,4 Millionen ausländische Besuche. Die 4,85 Millionen thailändischen Besuche und 125.620 ausländischen Besuche in Khon Kaen im Jahr 2025 geben den Hotelbetreibern in Nordostthailand einen großen inländischen Besucherstrom als Zielgruppe. Die provinziellen Besucherzahlen zählen jede besuchte Provinz und umfassen Tagesbesuche sowie Besuche bei Freunden oder Verwandten. Phuket in Südthailand verzeichnete 2025 8,76 Millionen Flugankünfte, bestehend aus 5,43 Millionen internationalen und 3,33 Millionen inländischen Ankünften. Khon Kaens überwiegend thailändischer Besuchermix macht die Umwandlung inländischer Übernachtungen zur wichtigsten Unterkunftschance, während Phukets größerer internationaler Flugankünftestrom seine Resorts stärker der Auslandsnachfrage aussetzt.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen, Thailand und Phuket, aus der Perspektive lizenzierter Hotels, die Unterkunft mit verwandten Einrichtungen kombinieren. Das Hotelgesetz und seine Ministerialverordnungen bleiben bis zur Veröffentlichung eines Ersatzgesetzes im Staatsanzeiger anwendbar. Eine Bekanntmachung des Innenministeriums, die am 12. Mai 2005 in Kraft trat, bestimmte den Generaldirektor der Abteilung für Provinzverwaltung als Registrar in Bangkok und die Provinzgouverneure andernorts. Thailand schlug am 29. September 2026 ein Ersatzgesetz über Beherbergungsbetriebe zur grundsätzlichen Genehmigung durch das Kabinett vor.
Regulatorische Tabelle
| Entscheidungsfaktor | Thailand | Phuket |
|---|---|---|
| Zuständige Behörde | Generaldirektor der Abteilung für Provinzverwaltung in Bangkok und Provinzgouverneure andernorts, gemäß der Bestimmung von 2005 | Provinzgouverneur als Registrar gemäß der Bestimmung von 2005; Prüfungsausschuss nach dem Hotelgesetz für die Antragsüberprüfung |
| Wesentliche Instrumente oder Ausrichtung | Hotelgesetz und Ministerialverordnungen in Kraft; Gesetz über Beherbergungsbetriebe im September 2026 vorgeschlagen | Lizenzierungsrahmen nach dem Hotelgesetz und fallspezifische Prüfung ausstehender Anträge |
| Kommerzielle Auswirkung | Bestehendes Rahmenwerk wird fortgeführt; das Beispiel des Antrags in Samut Sakhon erfordert Baupläne und Dokumente zu Grundstücksrechten | Dokumente, Ergebnisse von Standortinspektionen und Stellungnahmen relevanter Behörden werden fallweise berücksichtigt |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Verbessernd | Verbessernd |
| Quelle: Mordor Intelligence | ||
Die mittlere Bewertung Thailands spiegelt die Lizenzkontinuität nach dem Hotelgesetz bis zur Veröffentlichung eines Ersatzgesetzes wider und gibt lizenzierten Hotels einen etablierten Betriebsrahmen, während die vorgeschlagene Reform auf die grundsätzliche Genehmigung wartet. Die mittlere Bewertung Phukets spiegelt die fallspezifische Antragsüberprüfung wider, die auf der Ausschusssitzung vom 1. September 2026 gezeigt wurde. Die verbessernde Ausrichtung für beide Rechtsordnungen beruht auf dem Vorschlag vom September 2026 für eine Hauptlizenz des Typs 3, die auf Antrag bis zu 10 verwandte Tätigkeiten abdeckt. Jede Tätigkeit würde weiterhin ihren eigenen Gesetzen unterliegen, sodass der voraussichtliche kommerzielle Nutzen in weniger doppelter Genehmigung innerhalb eines Beherbergungsbetriebs liegt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Immobilieninvestitionen, Marken- und Managementvereinbarungen sowie die Betriebsdienstleistungen hinter bezahlter Unterkunft. The Erawan Group kombiniert Hotelinvestitionen und -betrieb in Thailand, den Philippinen und Japan. Diese Tätigkeiten schaffen unterschiedliche Ertragsmöglichkeiten, da die Bindung von Kapital an Unterkunft, das Management eines Hotels und die Wartung seiner Infrastruktur unterschiedliche Fähigkeiten erfordern.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Immobilieninvestition und -entwicklung | Hotel-Investor-Betreiber wie The Erawan Group | Unterkunftserlöse aus dem Hotelbetrieb | Kapitalbindung vor Beginn der Unterkunftsverkäufe | Investition in Phasen entsprechend der Betriebsbereitschaft |
| Marken- und Hotelmanagement-Aufbau | Drittanbieter-Hotelbetreiber wie Boutique Corporation und Franchisegeber wie Accor | Managementgebühren, mit von Boutique Corporation angestrebtem Umsatzwachstum | Abstimmung von Markenstandards mit der lokalen Betriebsausführung | Marken- und Betreiberverantwortlichkeiten in der Vereinbarung definieren |
| Betriebsinfrastruktur und Energiedienstleistungen | Energiedienstleister wie Azbil Thailand und Projektfinanzierungsanbieter wie Fuyo General Lease Thailand | Energiedienstleistungsgebühren und Projektfinanzierungserträge | Finanzierung und Bewertung standortspezifischer Infrastrukturverbesserungen | Energiedienstleistungs-Expertise mit dedizierter Projektfinanzierung kombinieren |
| Quelle: Mordor Intelligence | ||||
Die Franchisevereinbarung von Boutique Corporation mit Accor vom Juli 2025 ermächtigte das Unternehmen, Hotels unter Accor-Marken in Thailand eigenständig zu verwalten. Das Unternehmen verknüpfte diese Vereinbarung mit seiner Strategie zur Steigerung der Managementgebühreneinnahmen. Die Trennung des lokalen Betreibers vom Markeneigentümer schafft einen Weg zur Ausweitung der Managementtätigkeit, ohne alle Fähigkeiten in einem Unternehmen zu bündeln. Die strukturelle Chance liegt darin, Immobilienkapital mit spezialisierten Betriebsdienstleistungen zu verbinden und dabei die Verantwortung für die Leistungserbringung explizit zu halten.
Wettbewerbslandschaft
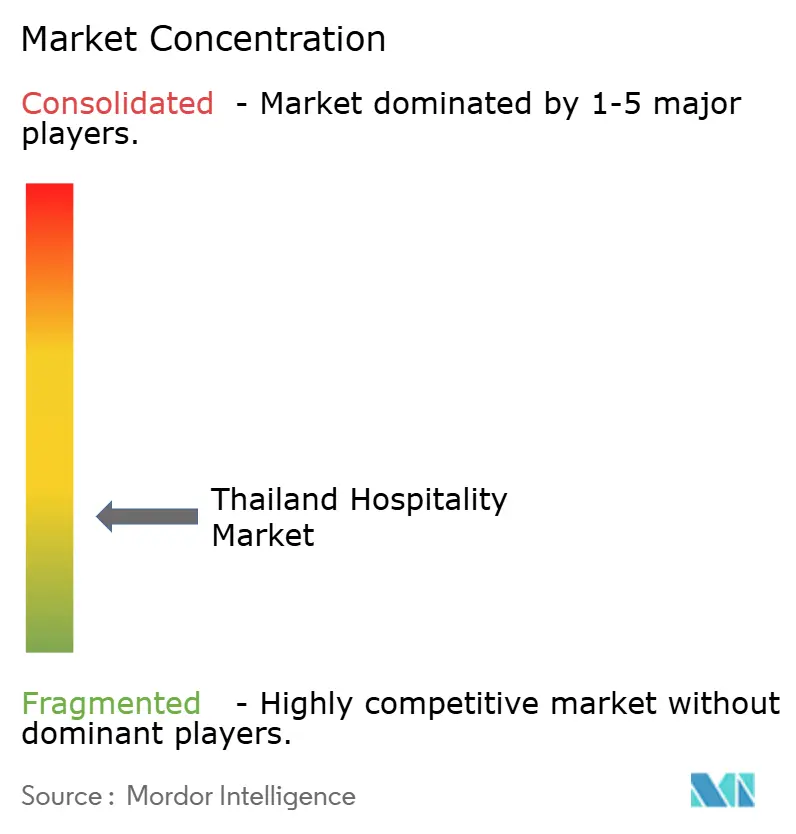
Eine große Basis unabhängiger Hotels verleiht der Branche eine dezentralisierte Struktur neben etablierten Marken- und Managementgruppen. Minor International (MINT), Accor Group, Marriott International, Centara Hotels & Resorts (CENTEL) und Dusit Thani Public Co. sind bedeutende Marktteilnehmer. Minor Hotels von Minor International schloss 2026 eine Renovierung des Anantara Siam Bangkok Hotel im Wert von 50 Millionen USD ab und aktualisierte Zimmer, Gastronomie, Wellness- und Veranstaltungsbereiche. Solche Reinvestitionen können die Bandbreite der Erlebnisse stärken, die aus einem bestehenden Unterkunftsobjekt verkauft werden, und einer etablierten Immobilie einen weiteren Weg verschaffen, um Gäste zu gewinnen. Herausforderer sehen sich den Kosten gegenüber, ein finanziertes Serviceangebot zu erreichen, sowie der Aufgabe, ihr eigenes Hotelangebot zu etablieren.
Centara unterzeichnete 2025 Managementverträge für 2 thailändische Hotels mit 159 Zimmern. Das börsennotierte Unternehmen hinter Centara, Central Plaza Hotel, meldete zum 31. Dezember 2025 22 eigene und betriebene Hotels mit 6.127 Zimmern sowie 29 verwaltete Hotels mit 12.855 Zimmern in seinem globalen Betrieb. Die getrennten Eigentums- und Managementbasen veranschaulichen, wie Hotelgruppen direkte Vermögensexposition mit Betriebsreichweite durch Verträge kombinieren können, wobei unterschiedliche Kapitalbindungen an jeden Weg geknüpft sind. Das verwaltete Portfolio umfasste mehr als doppelt so viele Zimmer wie das eigene und betriebene Portfolio, sodass Managementverträge die größere Quelle der gemeldeten globalen Betriebsreichweite waren.
Accor ist die Muttergesellschaft von Fairmont im Hospitality-Bereich, während Marriotts thailändische Marken Luxus-, Premium-, Select- und Langzeitunterkünfte umfassen. Dusit eröffnete im dritten Quartal 2025 das weiß gelabelte, verwaltete 10-Zelt-Tantawan Tented Camp in Chiang Rai. Im Januar 2026 meldete Dusit ein globales Portfolio von 296 Immobilien in 18 Ländern, darunter 58 Hotels und Resorts sowie 238 Luxusvilla-Vermietungen. Das Centara Grand Mirage Beach Resort Pattaya erhielt die Green Hotel Plus-Zertifizierung vom Ministerium für Klimawandel und Umwelt und verfügt damit über ein immobilienspezifisches Umweltmanagement-Zertifikat. Dusits villastarkes Portfolio positioniert spezialisierte Luxusimmobilieneigentümer als eine zentrale potenzielle Kundengruppe für seine Managementdienstleistungen.
Führende Unternehmen der Hospitality-Branche in Thailand
-
Minor International (MINT)
-
Accor Group
-
Marriott International
-
Centara Hotels & Resorts (CENTEL)
-
Dusit Thani Public Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Thailand Hospitality-Markt Unternehmen in diesem Bericht
- Minor International (MINT)
- Centara Hotels & Resorts (CENTEL)
- Accor Group
- Marriott International
- Hilton Worldwide Holdings
- InterContinental Hotels Group (IHG)
- Dusit Thani Public Co.
- Asset World Corporation (AWC)
- ONYX Hospitality Group
- Banyan Tree Holdings
- Wyndham Hotels & Resorts
- Best Western Hotels & Resorts
- Shangri-La Hotels & Resorts
- Four Seasons Hotels & Resorts
- Mandarin Oriental Hotel Group
- Radisson Hotel Group
- Meliá Hotels International
- S Hotels & Resorts (Singha Estate)
- Kempinski Hotels
- Outrigger Hospitality Group
- Hyatt Hotels Corporation
- Capella Hotel Group
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Investitionen in Energie, Wasser und Abfall sowie in grüne Gebäude als Reaktionen auf den Nachhaltigkeitsdruck der Hotels durch das Verbraucherverhalten und ausländische Vorschriften. Am 21. April 2026 lancierten die Bank of Thailand, das Ministerium für Klimawandel und Umwelt, die Tourismusbehörde Thailands (TAT) und 9 Geschäftsbanken die Initiative „Financing the Transition: Green Solutions for Hotels”.[3] Die Bank of Thailand erwartete umfassendere Anforderungen an die Umweltberichterstattung und Nachhaltigkeitsstandards ab 2028 für thailändische Hotels, die europäische Kunden bedienen oder mit europäischen Unternehmenslieferketten verbunden sind. Das Grünkreditangebot von ICBC (Thai) für Hotels läuft vom 12. Februar 2026 bis zum 11. Februar 2027 und deckt energiesparende und umweltfreundliche Investitionen ab.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Energieeffiziente Unterkunft in bestehenden Hotels | Das aktive Angebot finanziert Energieeffizienz-Upgrades und erneuerbare Energien | Qualifizierte nicht börsennotierte Hotelbetreiber | Energetische Sanierungen in den Unterkunftsbetriebsplan integrieren | Kreditwürdigkeit und Berichterstattung über Umweltergebnisse | Berechtigte Hoteleigentümer und ICBC (Thai) |
| Unterkunft mit aufgerüsteten Wasser- und Abfallsystemen | Wasser-, Abwasser- und Betriebsabfallinvestitionen sind förderfähig | Lizenzierte Hotel-KMU, die Eigentumsbedingungen erfüllen | Hotelbetriebsinfrastruktur verbessern und dabei das Gästeangebot aufrechterhalten | Finanzierungsqualifikation und Überprüfung der Umweltergebnisse | Qualifizierte Hotel-KMU und ICBC (Thai) |
| Hotelunterkunft auf Basis von Investitionen in grüne Gebäude | Grüner Gebäudebau ist eine förderfähige Investitionskategorie | Berechtigte Hotel-Unternehmensdarlehensnehmer | Den Hotelgebäude-Investitionsplan mit messbarer Umweltleistung verknüpfen | Gültige Lizenzierung, Eigentumsprüfungen und akzeptable Kredithistorie | Qualifizierte nicht börsennotierte Hotelentwickler und ICBC (Thai) |
| Quelle: Mordor Intelligence | |||||
Die berechtigten KMU- und Unternehmensdarlehensnehmer von ICBC müssen thailändische Einzelpersonen oder in Thailand registrierte Unternehmen sein, bei denen mehr als 50 % des eingetragenen Kapitals von thailändischen Staatsbürgern gehalten werden und die über eine gültige Hotellizenz verfügen. Börsennotierte Unternehmen an der Börse Thailand und Finanzdienstleistungsunternehmen sind ausgeschlossen. Darlehensnehmer dürfen in den vorangegangenen 12 Monaten keine notleidenden oder restrukturierten Schulden bei einem Finanzinstitut haben und müssen Umweltergebnisse mit zuverlässigen Instrumenten melden, einschließlich CF-Hotels der TAT oder eines von der Treibhausgasmanagementorganisation Thailands registrierten Prüfers. Qualifizierte nicht börsennotierte, thailändisch geführte Hotels mit europäischen Kunden oder Lieferkettenverbindungen können dieses Finanzierungsfenster nutzen, um messbare Verbesserungen vor dem für 2028 erwarteten Berichtsdruck vorzubereiten.
Neueste Industrielle Entwicklungen in Thailand Hospitality-Markt
- Oktober 2026: YOTELs 250-Zimmer-YOTEL Bangkok Sukhumvit begann am 15. Oktober mit dem Empfang von Gästen in Bangkok.
- Oktober 2026: Marriott International und FICO Corporation unterzeichneten am 7. Oktober eine Vereinbarung über 7 Hotels in Bangkok, Pattaya und Phuket, die voraussichtlich 1.262 Zimmer zur Pipeline in Thailand hinzufügen werden.
Thailand Hospitality-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Thailand Hospitality-Markt misst den jährlichen Umsatz aus bezahlten Gästeunterkünften, die von Hotels und Serviced Apartments in Thailand bereitgestellt werden. Er umfasst Unterkünfte, die von Ketten- und unabhängigen Betreibern über alle Unterkunftsklassen und Buchungskanäle hinweg angeboten werden.
Ausschlüsse: Eigenständige Restaurant-, Bar- und Cateringverkäufe, private Kurzzeitvermietungen außerhalb des Hotel- und Serviced-Apartment-Betriebs sowie Hotelimmobilienverkäufe, Finanzierungen und REIT-Transaktionen sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ (Wert)
- Kettenhotels
- Unabhängige Hotels
- Nach Unterkunftsklasse (Wert)
- Luxus
- Mittel- und Obere Mittelklasse
- Budget und Economy
- Serviced Apartments
- Nach Buchungskanal (Wert)
- Direktdigital
- OTAs
- Unternehmens-/MICE-Buchungen
- Groß- und traditionelle Reisebüros
- Nach geografischer Region (Wert)
- Bangkok und Zentralebene
- Nordthailand
- Nordostthailand
- Ostthailand
- Südthailand
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung würde Quellen wie die Beherbergungs- und Unternehmensstatistiken des Nationalen Statistikamts, die Besucherreihen des Ministeriums für Tourismus und Sport, Zielortaktualisierungen der Tourismusbehörde Thailands, die Unternehmenssentimentumfrage der Bank of Thailand sowie Einreichungen bei der Börse Thailands nutzen, um Unterkunftsangebot, -nachfrage, Betriebsbedingungen und den Kontext börsennotierter Betreiber zu ermitteln. Diese Quellen können bezahlte Unterkunftsaktivitäten von breiteren Tourismusausgaben unterscheiden und helfen, Unterschiede zwischen Thailands Reisezielen und Immobilientypen zu verfolgen.
Jahresberichte von Unternehmen, Investorenmaterialien, regulatorische Einreichungen und seriöse thailändische Wirtschaftspresse würden Betreiberumsätze, Zimmerzugänge, Preisgestaltung und Investitionsgegenprüfungen liefern. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Eigentümer von Hotels und Serviced Apartments in Thailand, Generaldirektoren, Revenue- und Commercial-Leiter, Asset Manager sowie Tourismus- oder MICE-Spezialisten einschließen. Ihre Beiträge würden Sekundärbefunde zu Auslastung, Zimmerpreisen, Kanalmix, Immobilienklasse und regionaler Nachfrage überprüfen, während ungelöste Lücken erfasst und anhand unabhängiger Betriebs- und öffentlicher Indikatoren geprüft würden. Erkenntnisse aus Befragungen und Desk Research würden trianguliert, bevor sie in das Marktmodell einfließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittleres Segment: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Marktteilnehmer: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung würde mit den bezahlten Beherbergungsausgaben Thailands beginnen und diese mit der Hotel- und Serviced-Apartment-Aktivität abgleichen, ergänzt durch selektive Bottom-up-Prüfungen anhand von Stichproben des Zimmerangebots, der Auslastung, der durchschnittlichen Tagesraten und des Betreiberumsatzes pro verfügbarem Zimmer. Ankünfte und Inlandsreisen geben den Pool potenzieller Aufenthalte an, während das aktive Zimmerangebot und die Auslastung die verkauften Zimmernächte schätzen und Durchschnittsraten diese Nächte in Beherbergungswert umrechnen. Einreichungen börsennotierter Betreiber und Kanalinformationen helfen bei der Überprüfung der Marktabdeckung und des Buchungsmix. Klassen-, Betreibertyp-, Buchungskanal- und Regionalanteile würden aus Immobilieninventaren, Betreibermitteilungen, Preis- und Auslastungsmustern sowie Buchungsnachweisen aufgebaut und dann so abgeglichen, dass jede Anteilsgruppe in der Summe dem Gesamtwert entspricht. Eine multivariate Regression kann den Wert anhand von Besuchernachfrage, Zimmerkapazität, Auslastung, Durchschnittsraten, Lohn- und Betriebskosten sowie geplanten Eröffnungen prognostizieren, mit Szenarioanalysen für Veränderungen bei Einreisereisen und Entwicklungszeitplänen. Wo einer Bottom-up-Prüfung zuverlässige Inventar-, Auslastungs- oder Ratenbeobachtungen fehlen, würden Analysten den nächstgelegenen vergleichbaren öffentlichen Indikator verwenden, die verbleibende Lücke dokumentieren und prüfen, ob die Top-down-Schätzung konsistent bleibt. In Thailand ansässige Betreiberexperten würden prüfen, ob jeder Prognosetreiber und jede Segmentrichtung den Geschäftsbedingungen entspricht.
Datenvalidierung und Aktualisierungszyklus
Analysten würden die Beherbergungsausgaben mit Besucher- und Inlandsreisetrends, aktivem Zimmerangebot, Auslastung, Durchschnittsraten und Betreibermitteilungen triangulieren und dann wesentliche Unterschiede zwischen diesen unabhängigen Signalen untersuchen. Anomalieprüfungen würden jede Schätzung mit historischen Entwicklungen und benachbarten Regionen oder Klassen vergleichen. Prüfer würden Abweichungen auf Quelldefinitionen, Abdeckung, Zeitpunkt oder Einheitenfehler zurückführen, diese beheben und eine mehrstufige Analytikerprüfung vor der Freigabe abschließen. Eine erneute Kontaktaufnahme würde ausgelöst, wenn Befragtennachweise mit öffentlichen Indikatoren in Konflikt stehen, ein Betreiber seine Berichtsbasis ändert oder eine wesentliche Eröffnung, Schließung, regulatorische Änderung oder ein Nachfrageschock die Annahmen verändert. Das Modell würde jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse angepasst und vor der Auslieferung einer neuen Prüfung unterzogen.
Vergleich der Marktgröße des Thailand Hospitality-Markts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Thailand Hospitality-Markt misst den jährlichen Umsatz aus bezahlten Gästeunterkünften, die von Hotels und Serviced Apartments in Thailand bereitgestellt werden.
Wesentliche Unterschiede in der Methodik ergeben sich aus dem definierten Abdeckungsbereich der Studie und marktspezifischen Modellierungsentscheidungen. Wo einer Bottom-up-Prüfung zuverlässige Inventar-, Auslastungs- oder Ratenbeobachtungen fehlen, würden Analysten den nächstgelegenen vergleichbaren öffentlichen Indikator verwenden, die verbleibende Lücke dokumentieren und prüfen, ob die Top-down-Schätzung konsistent bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,52 Milliarden USD (2027) | |
| Global Consultancy A | 22,36 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 15,7 % unter dem Wert dieses Berichts für 2027 von 26,52 Milliarden USD, 2 Jahre später. Ihr Basisjahr 2025 und der angegebene Wachstumspfad von 6,8 % liegen unter dem späteren Jahr und der Rate von 7,6 % der akzeptierten Schätzung. Die Seite enthält außerdem Nebeneinnahmen von Hotels und zusätzliche Beherbergungsbetreiber. |
| Global Consultancy B | 32,5 Milliarden USD (2024) | Auf Basis des Jahres 2024 liegt diese Schätzung 22,5 % über dem Wert dieses Berichts für 2027 von 26,52 Milliarden USD, 3 Jahre später. Ihr breiterer Markt umfasst Resorts und Homestays, die über die akzeptierte Hotel- und Serviced-Apartment-Grenze hinausgehen. |
Die Analysten von Mordor Intelligence würden die Beherbergungsausgaben mit Besucher- und Inlandsreisetrends, aktivem Zimmerangebot, Auslastung, Durchschnittsraten und Betreibermitteilungen triangulieren und dann wesentliche Unterschiede zwischen diesen unabhängigen Signalen untersuchen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Thailand Hospitality-Markt und wie ist der Wachstumsausblick?
Der Markt wurde 2026 auf 24,53 Milliarden USD geschätzt und soll von 26,52 Milliarden USD im Jahr 2027 auf 38,25 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,6 % im Zeitraum 2027–2032.
Was unterstützt die Nachfrage nach Hotelaufenthalten in Thailand?
Das Besucherwachstum aus Indien und Russland im Jahr 2025 sowie Thailands 86,68 Millionen Inlandsreisen im Zeitraum Januar–Mai 2026 unterstützen das Publikum für Hotelaufenthalte.
Welcher Hoteltyp führt beim Unterkunftswert in Thailand?
Unabhängige Hotels hielten 2026 einen Anteil von 57,13 % am Marktwert. Kettenhotels sollen im Zeitraum 2027–2032 mit einer CAGR von 9,2 % am schnellsten wachsen.
Welche Unternehmen sind bedeutende Teilnehmer der Hotelbranche in Thailand?
Minor International (MINT), Accor Group, Marriott International, Centara Hotels & Resorts (CENTEL) und Dusit Thani Public Co. sind bedeutende Marktteilnehmer.
Welche betriebliche Herausforderung beeinträchtigt das Wachstum der thailändischen Hotelbranche?
Eine Umfrage vom August 2026 unter 123 Unterkunftsbetrieben ergab, dass mehr Hotels als im Juli über Arbeitskräftemangel berichteten. Die Engpässe betrafen hauptsächlich die Servicequalität und hatten die Anzahl der Gäste, die Hotels aufnehmen konnten, nicht reduziert.
Welche thailändischen Regionen führen bei den Hotel- und Serviced-Apartment-Ausgaben und beim Wachstum?
Bangkok & Zentralthailand führte 2026 mit 39,56 % des Marktwerts. Ostthailand soll im Zeitraum 2027–2032 mit einer CAGR von 9,2 % am schnellsten wachsen.