
Tamanho e Participação do Mercado de Hospitalidade dos EUA
Análise do Mercado de Hospitalidade dos EUA por Mordor Intelligence
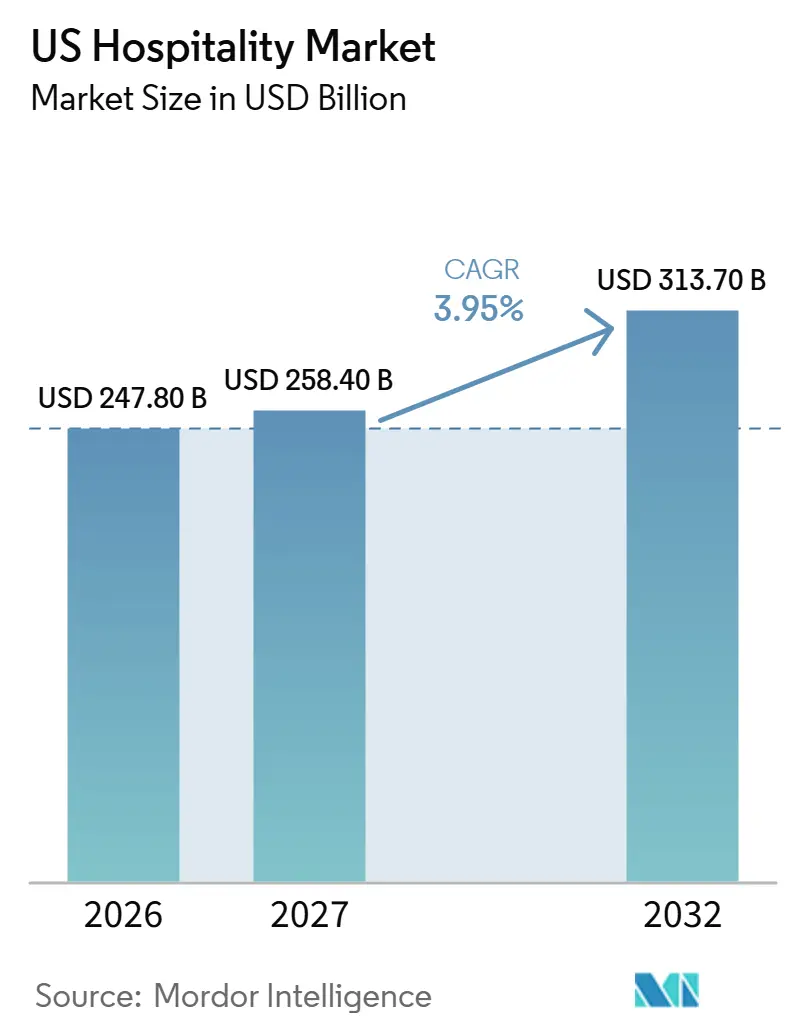
O tamanho do mercado de hospitalidade dos EUA foi avaliado em 247,8 bilhões de USD em 2026 e estima-se que cresça de 258,4 bilhões de USD em 2027 para atingir 313,7 bilhões de USD até 2032, a um CAGR de 3,95% durante o período de previsão (2027-2032).
As viagens domésticas e as visitas orientadas por experiências sustentam a demanda por hospitalidade nos Estados Unidos, enquanto as reservas digitais ampliam a forma como os hotéis competem por essas viagens. Os encargos com mão de obra e seguros restringem a capacidade de converter essa demanda em acomodações e serviços ao hóspede rentáveis. As parcerias de marca e os sistemas comerciais oferecem aos proprietários a opção de ampliar seu alcance sem substituir toda a proposta de valor da propriedade para o hóspede. O crescimento do lucro, portanto, depende de manter os custos de mão de obra e seguros abaixo da receita gerada pelas viagens e reservas adicionais.
Principais Conclusões do Relatório
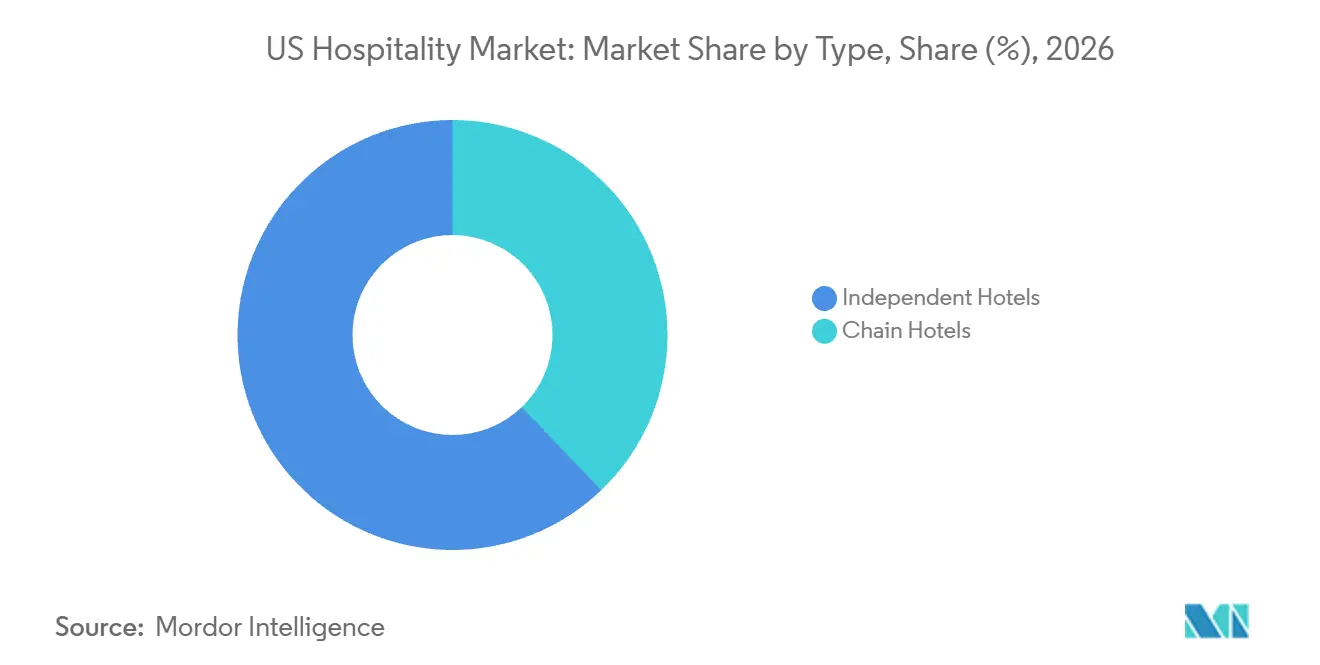
- Por tipo de hotel, os hotéis independentes detinham 62,16% da participação no mercado de hospitalidade dos EUA em 2026, enquanto os hotéis de rede têm previsão de crescer mais rapidamente, a um CAGR de 7,4% durante 2027-2032.
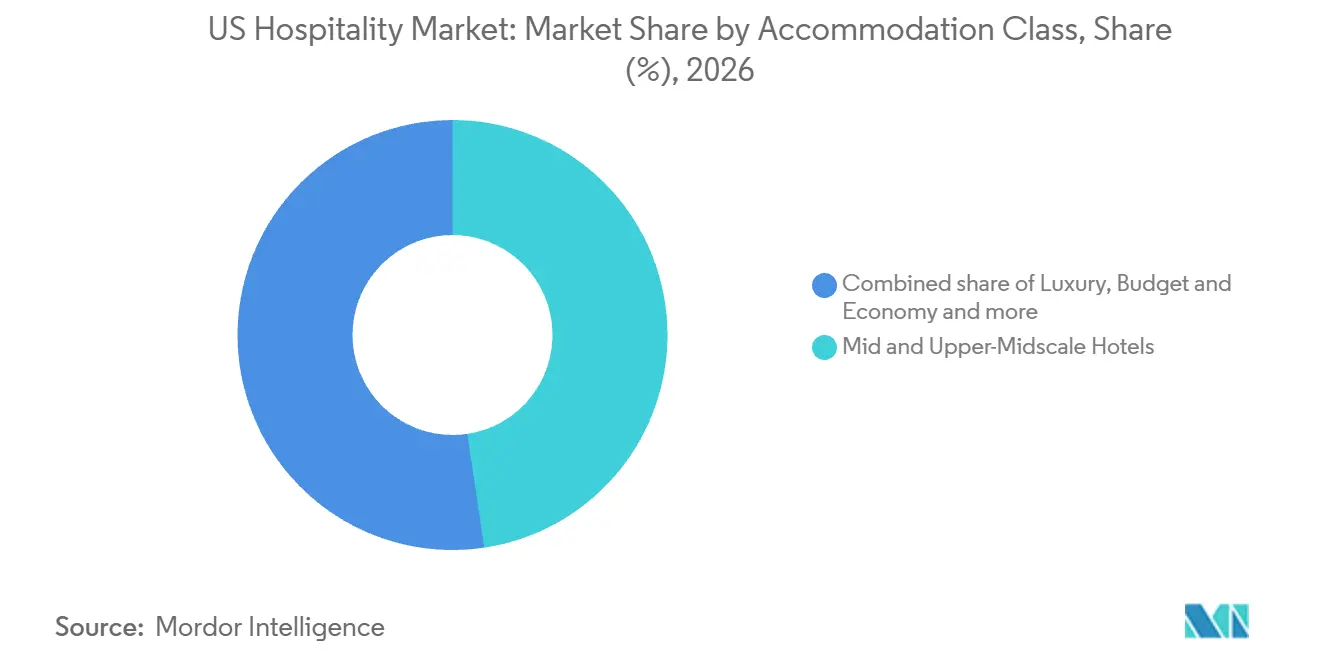
- Entre as classes de acomodação, os hotéis de médio e alto padrão intermediário detinham 47,64% do tamanho do mercado de hospitalidade dos EUA em 2026, com o segmento de luxo com previsão de crescer mais rapidamente, a um CAGR de 6,2% durante 2027-2032.
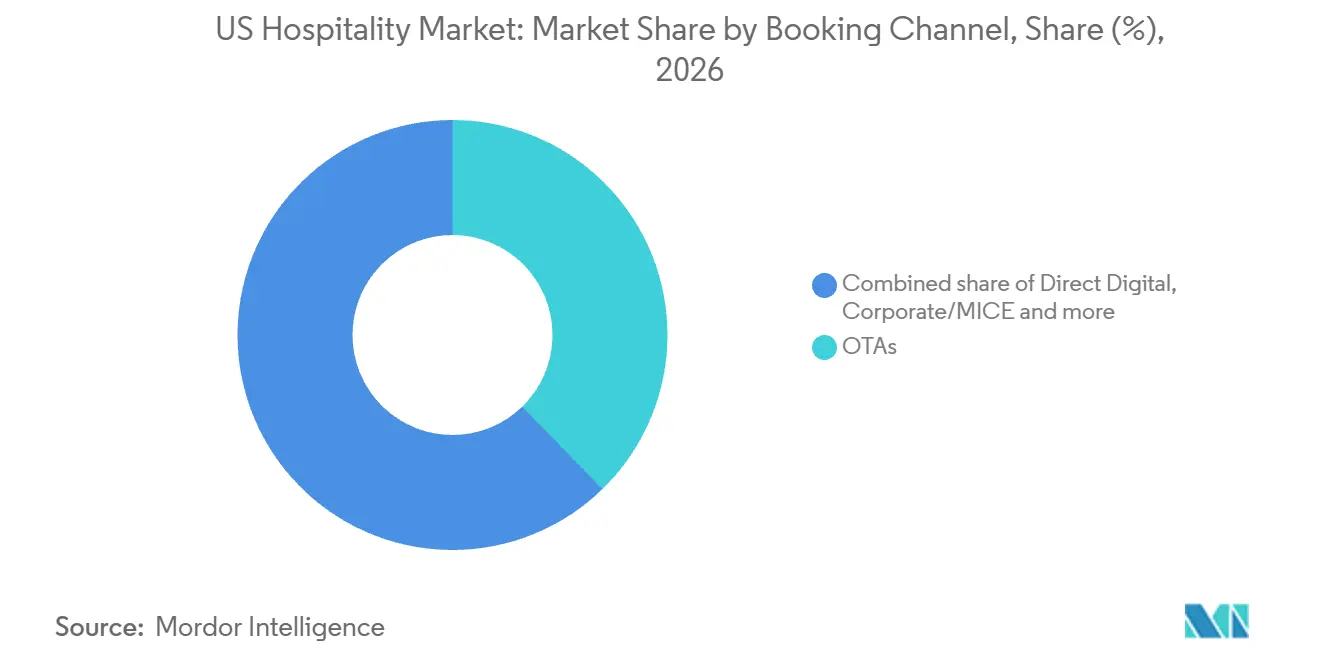
- As OTAs lideraram o mix de canais de reserva com 37,72% da participação nos gastos em 2026, enquanto o canal digital direto tem previsão de crescer mais rapidamente, a um CAGR de 7,9% durante 2027-2032.
- O Oeste liderou os gastos regionais com hospitalidade com uma participação de 29,44% em 2026, enquanto o Nordeste tem previsão de crescer mais rapidamente, a um CAGR de 7,85% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Hospitalidade dos EUA
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forte Demanda por Viagens Domésticas | +1.8% | Nacional | Curto prazo (≤ 2 anos) |
| Digitalização e Reservas Online | +1.4% | Nacional | Médio prazo (2-4 anos) |
| Aluguéis de Curto Prazo e Modelos Híbridos | +0.8% | Setor hoteleiro de Nova York | Médio prazo (2-4 anos) |
| Turismo Orientado por Experiências | +1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Expansão de Infraestrutura e Aeroportos | +0.45% | Nacional | Longo prazo (≥ 4 anos) |
| Apoio Governamental e Incentivos | +0.2% | Distrito hoteleiro de San Antonio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Forte Demanda por Viagens Domésticas
As viagens domésticas fornecem uma ampla base de clientes para acomodações e os serviços comercializados em torno de uma visita. As viagens domésticas de pessoas nos EUA atingiram 2,4 bilhões em 2025, um aumento de 1,5% em relação ao ano anterior.[1] Esse crescente volume de viagens cria ocasiões adicionais para que os estabelecimentos de hospitalidade vendam quartos, refeições e serviços relacionados, com a oportunidade de receita dependendo da visita. Um hóspede que pernoita pode sustentar um mix de serviços diferente do de um visitante diurno, tornando a oferta do estabelecimento importante para a quantidade de demanda que ele capta. Restaurantes e espaços para eventos podem, consequentemente, se beneficiar de ocasiões de viagem adicionais mesmo quando a visita não gera uma reserva de hotel.
Digitalização e Reservas Online
As reservas digitais tornam o ponto de reserva uma parte central da oferta comercial do hotel. Em 2025, mais de 55% das reservas de hotéis nos EUA foram feitas online. Nessa escala, a capacidade de um hotel de apresentar uma estadia reservável digitalmente pode influenciar se o interesse do viajante se converte em uma reserva. Tanto a própria interface de reservas do hotel quanto um intermediário podem cumprir essa função, embora a transferência de uma reserva existente entre eles não gere demanda adicional por si só. Como as reservas por voz e diretas na propriedade diminuíram à medida que as reservas pelo site da marca e pelas OTAs aumentaram, um hotel sem reservas online está fora dos canais que processam a maioria das reservas de 2025, vinculando a presença digital à demanda que ele pode captar.
Aluguéis de Curto Prazo e Modelos Híbridos
A distribuição híbrida cria uma rota adicional para os hóspedes de hotéis que podem competir ao lado de acomodações residenciais. Em seu Lançamento de Verão de 2026, a Airbnb Inc. adicionou milhares de hotéis boutique e independentes de terceiros à sua plataforma em mais de 20 destinos ao redor do mundo, incluindo Nova York. Para os hotéis participantes, aparecer nessa oferta mista de acomodações pode ampliar a consideração sem exigir mudança na propriedade ou no modelo operacional. A oportunidade comercial reside em alcançar viajantes que, de outra forma, comparariam apenas opções residenciais dentro dessa plataforma. Os hotéis independentes podem, portanto, usar a distribuição híbrida para competir pela mesma viagem, preservando a proposta de serviço hoteleiro que distingue sua estadia.
Turismo Orientado por Experiências
Uma experiência específica pode fornecer um motivo para viajar que a acomodação por si só não oferece. Na pesquisa de viagens de verão nos EUA de 2026 da KPMG, 24% dos entrevistados disseram que o desejo por uma experiência específica os tornava mais propensos a viajar. Separadamente, o turismo envolveu 77,8% dos 34,3 milhões de visitantes estrangeiros aos Estados Unidos em 2025. Para os operadores de hospitalidade próximos a atrações, esses dados apoiam o posicionamento da estadia em torno do acesso à experiência, com refeições ou serviços ao hóspede complementando a visita. A abertura comercial resultante é uma proposta de acomodação vinculada ao propósito da viagem, onde a relevância para o itinerário pode importar tanto quanto o próprio quarto.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevados Custos de Mão de Obra e Escassez em Mercados de Entrada | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Aumento de Prêmios de Seguros e Risco Climático para Propriedades Costeiras | -0.55% | Nacional | Médio prazo (2-4 anos) |
| Altas Taxas de Juros Restringindo o Financiamento de Novas Construções | -0.3% | Nacional | Médio prazo (2-4 anos) |
| Repressão Regulatória sobre Aluguéis de Curto Prazo Comprimindo o RevPAR | -0.15% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos de Mão de Obra e Escassez em Mercados de Entrada
A disponibilidade de mão de obra restringe a capacidade de converter a demanda adicional de hóspedes em receita de serviços rentável. Na pesquisa nacional de proprietários e operadores de 2026 da American Hotel & Lodging Association, 65% listaram os custos de mão de obra entre as pressões financeiras citadas com mais frequência. A escassez de mão de obra foi uma pressão financeira para 42%, enquanto mais da metade relatou propriedades com quadro de pessoal insuficiente em algum grau ou de forma grave. Para hotéis que consideram ampliar serviços de alimentação, eventos ou atendimento ao hóspede, essas pressões combinadas aumentam o risco de que as vendas incrementais exijam uma equipe que não conseguem contratar de forma economicamente viável. A falta de pessoal pode, portanto, restringir a gama de serviços vendidos mesmo quando os clientes estariam dispostos a pagar por eles, levando os operadores a proteger os serviços de hospedagem essenciais antes de expandir ofertas que demandam muita mão de obra.
Aumento de Prêmios de Seguros e Risco Climático para Propriedades Costeiras
O seguro pesa na economia hoteleira porque é um custo contratual em grande parte fixo que a gestão pode fazer pouco para alterar. Os custos de seguro de hotéis nos EUA caíram 4,0% em 2025, mas permaneceram o dobro dos prêmios pagos pelos proprietários em 2019. As propriedades hoteleiras costeiras experimentaram uma melhora mais lenta no mercado de seguros de propriedade do que ativos mais novos e bem conservados durante o primeiro semestre de 2026. Esse alívio desigual significa que a queda nacional não descreve as condições de seguro enfrentadas por cada propriedade costeira exposta. Para os proprietários costeiros, o alívio mais lento deixa um encargo em grande parte fixo sobre a receita de quartos e serviços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Controle Independente Encontra Expansão de Rede
Os hotéis independentes representaram 62,16% do tamanho do mercado de hospitalidade dos EUA em 2026. Dentro desse maior segmento, um proprietário independente pode moldar a acomodação, a gastronomia e os serviços ao hóspede em torno da proposta comercial específica de uma propriedade, em vez de tratar a afiliação como ponto de partida. Para um proprietário cuja demanda depende de uma identidade local específica, manter esse controle pode ser mais valioso do que adotar uma proposta de marca uniforme. A contrapartida é que o proprietário deve reunir as capacidades comerciais e operacionais necessárias para vender essa estadia diferenciada.
Os hotéis de rede são o segmento de crescimento mais rápido, com um CAGR previsto de 7,4% durante 2027-2032. O sistema franqueado nos EUA da Choice Hotels International abriu aproximadamente 6.400 quartos no segundo trimestre de 2026, 27% a mais do que no segundo trimestre de 2025. Seus contratos de franquia nos EUA concedidos no segundo trimestre de 2026 representaram aproximadamente 9.400 quartos para desenvolvimento por proprietários de hotéis participantes. As aberturas adicionam capacidade operacional, enquanto os contratos indicam compromissos de desenvolvedores que podem sustentar a expansão subsequente. Essa combinação confere ao crescimento das redes um componente imediato de oferta e um componente de desenvolvimento, sendo que este último contribui para as vendas apenas à medida que as propriedades associadas entram em operação.

Por Classe de Acomodação: Presença no Segmento Intermediário e Rentabilidade do Luxo
Os hotéis de médio e alto padrão intermediário representaram 47,64% da participação no mercado de hospitalidade dos EUA em 2026. A franqueadora de hospedagem Choice Hotels International anunciou a abertura de seu 70º hotel Clarion Pointe em Milwaukee, Wisconsin, em março de 2025, dentro de seu portfólio de médio padrão.[2] O Fairfield Inn & Suites, uma marca de hotel de alto padrão intermediário, abriu no Condado de York, Nebraska, em abril de 2026. As 2 aberturas situam-se em diferentes níveis da classe combinada, uma de médio padrão no Wisconsin e outra de alto padrão intermediário no Nebraska, de modo que as adições ampliam a oferta operacional em ambos os níveis.
O luxo é o segmento de crescimento mais rápido, com um CAGR previsto de 6,2% durante 2027-2032. A JLL relatou que a receita por quarto disponível de propriedades de luxo nos EUA aumentou 3% em 2025 em comparação com 2024. Para os proprietários de hotéis de luxo, a melhora na receita por quarto disponível pode fortalecer o argumento para o investimento de longo prazo na oferta ao hóspede, desde que seu custo operacional deixe renda suficiente proveniente da estadia.
Por Canal de Reserva: Alcance das OTAs e Relacionamentos Diretos
As OTAs foram o maior segmento por canal de reserva, representando 37,72% do total de gastos com hospitalidade em 2026. A SiteMinder classificou o Expedia Group em primeiro lugar entre os 12 principais canais de reserva de hotéis nos EUA em 2025, seu primeiro retorno a essa posição desde 2021. Essa proeminência específica do canal ilustra por que um proprietário deve considerar a capacidade de um intermediário de incluir a propriedade na decisão de reserva de um viajante. Na mesma classificação, os sites de hotéis para reservas diretas ficaram em terceiro lugar, atrás do Expedia Group e do Booking.com, de modo que os proprietários competem por hóspedes dentro das listagens de OTAs e em seus próprios sites ao mesmo tempo.
O canal digital direto é o segmento de crescimento mais rápido, com um CAGR previsto de 7,9% durante 2027-2032. Em abril de 2026, o colaborador da LODGING Mark Lomanno previu ganhos na participação de reservas pelo site da marca durante 2026, sustentados por reservas de fidelidade por meio dos sites das marcas hoteleiras. Para os hotéis participantes, esse mecanismo conecta uma reserva direta a um relacionamento de marca estabelecido, conferindo ao canal uma base distinta para o engajamento recorrente. O mix de distribuição previsto confere aos hotéis um papel maior para os relacionamentos digitais diretos ao lado do alcance das OTAs, enquanto os gastos por atacadistas e agentes tradicionais diminuem.
Análise Geográfica
Mercado de Hospitalidade dos EUA - Região Oeste
O Oeste representou 29,44% do tamanho do mercado de hospitalidade dos EUA em 2026. A Califórnia vendeu 1,2 milhão de diárias adicionais de hotel em 2025, um aumento de 0,8% em comparação com 2024. A Califórnia, o principal destino turístico dos EUA, adicionou essas diárias enquanto a demanda por quartos caiu 0,5% em todo o país em 2025, de modo que o volume de hospedagem do estado foi contra a tendência nacional.
Mercado de Hospitalidade dos EUA - Região Nordeste
O Nordeste é a região de crescimento mais rápido, com um CAGR previsto de 7,85% durante 2027-2032. Os hotéis da área de Boston registraram 77,3% de ocupação no final do ano e receita por quarto disponível de 233,5 USD em 2025, em comparação com 77,2% e 232,7 USD, respectivamente, em 2024. A ocupação e a receita por quarto disponível quase estáveis descrevem uma base estável e de alta ocupação em Boston. Para esses hotéis, o crescimento depende da tarifa e das vendas por hóspede, bem como do preenchimento de diárias adicionais.
No Sudeste, os visitantes do Tennessee em 2025 superaram a média nacional em compras e gastronomia, especialmente em estabelecimentos locais e restaurantes únicos ou locais. No Centro-Oeste, o Baird Center expandido do Condado de Milwaukee concluiu seu primeiro ano completo de operação em 2025, oferecendo capacidade para convenções maiores, eventos esportivos e reuniões. No Sudoeste, o La Cantera Resort & Spa em San Antonio abriu como o primeiro hotel do Texas da Signia by Hilton em outubro de 2025, com mais de 131.000 pés quadrados de espaço flexível para reuniões. Na conversão e abertura, a Ohana Real Estate Investors era proprietária do resort e a Hilton Worldwide Holdings o administrava. Propriedades voltadas para eventos podem combinar serviços de acomodação e espaço para eventos, enquanto estabelecimentos orientados para gastronomia podem captar os gastos dos visitantes além do hóspede que pernoita.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um operador hoteleiro que anuncia preços de hospedagem aos consumidores. As regras federais e da Califórnia tornam a divulgação de taxas obrigatórias parte da forma como a estadia é apresentada para venda, conferindo ao design da exibição de preços um papel direto de conformidade. O desafio prático é preservar um preço total claro em toda a oferta comercial, distinguindo os encargos que a estrutura regulatória relevante permite divulgar separadamente.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Califórnia |
|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Departamento de Justiça da Califórnia, Gabinete do Procurador-Geral |
| Principais instrumentos ou diretrizes | Regra sobre Taxas Injustas ou Enganosas, em vigor a partir de 12 de maio de 2025 | SB 478, em vigor a partir de 1º de julho de 2024, cobrindo preços de hotéis anunciados ao consumidor |
| Efeito comercial | O total anunciado inclui taxas obrigatórias; encargos excluídos exigem divulgação antes do pagamento | Taxas obrigatórias incluídas nos preços anunciados ao consumidor; taxas opcionais ou contingentes posteriores tratadas separadamente |
| Atratividade da política atual | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
No âmbito federal, a classificação Média reflete um ônus de divulgação definido que preserva a liberdade de estabelecer taxas, com encargos governamentais e opcionais elegíveis para tratamento separado sob a regra. A Califórnia também recebe classificação Média porque os preços de hotéis ao consumidor devem incluir encargos obrigatórios, enquanto os encargos opcionais ou contingentes posteriores são tratados separadamente. A direção federal Sem alteração reflete a conclusão do processo regulatório e sua transição de vigência em maio de 2025. A direção Sem alteração da Califórnia reflete a continuidade do dever de divulgação de preços de hotéis ao lado da isenção separada para taxas de restaurantes, que não se estende a hotéis.
Etapas da Cadeia de Valor
A comparação segue a propriedade do imóvel, a afiliação à marca e a gestão hoteleira como atividades distintas que sustentam as vendas de serviços ao hóspede. A Apple Hospitality REIT era proprietária de 217 hotéis em 37 estados e no Distrito de Columbia ao final de 2025, obtendo receita hoteleira de vendas de quartos, alimentos e bebidas e serviços relacionados. A receita da propriedade sustenta o ativo, enquanto os contratos de franquia e gestão alocam parte da economia para empresas que fornecem marcas, sistemas comerciais e serviços operacionais.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Investimento e propriedade de imóveis | Proprietários de imóveis hoteleiros como Apple Hospitality REIT e Host Hotels & Resorts (REIT) | Vendas de quartos, alimentos e bebidas e serviços hoteleiros relacionados | Capital concentrado em ativos hoteleiros individuais | Escalonar o investimento imobiliário em relação à renda disponível do ativo |
| Afiliação à marca e sistemas comerciais | Franqueadores hoteleiros como Hilton Worldwide Holdings e Marriott International | Royalties de franquia e taxas de inscrição ou contratuais aplicáveis | As obrigações contratuais de taxas podem reduzir o valor da afiliação | Avaliar o arranjo de taxas em relação à receita esperada e à proposta de serviço da propriedade |
| Gestão hoteleira e prestação de serviços ao hóspede | Gestores hoteleiros como Aimbridge Hospitality e Hilton Worldwide Holdings | Taxas de gestão base e taxas de incentivo em limites financeiros contratuais | Os incentivos do proprietário e do gestor podem divergir | Vincular a supervisão a limites financeiros e à prestação de serviços ao hóspede |
| Fonte: Mordor Intelligence | ||||
A Hilton reportou receitas globais de taxas de franquia e licenciamento de 2,78 bilhões de USD e receitas totais de taxas de gestão de 689 milhões de USD em 2025. Esses fluxos de receita separados tornam o retorno do proprietário sensível à questão de se a marca e o gestor contribuem suficientemente para a receita de serviços ao hóspede da propriedade para justificar suas reivindicações contratuais. As taxas de franquia e licenciamento foram aproximadamente 4 vezes as taxas de gestão nos resultados globais da Hilton em 2025, tornando o licenciamento de marca e canal o maior desses 2 conjuntos de valor baseados em taxas.
Cenário Competitivo
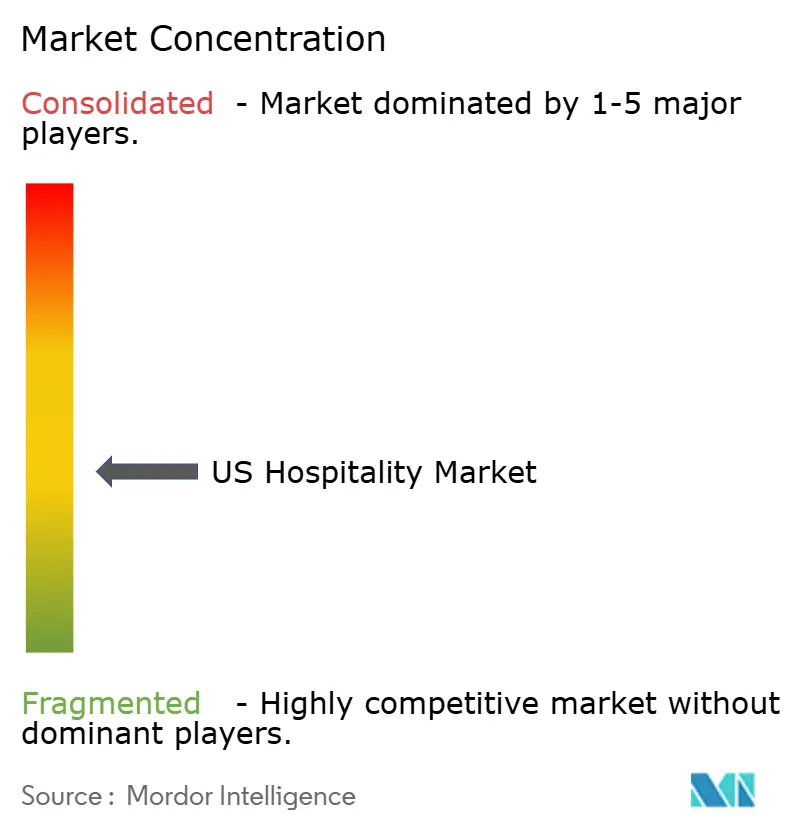
A concorrência combina uma grande base de hotéis independentes com grupos hoteleiros cujas redes se estendem por muitos destinos, produzindo um cenário de propriedades fragmentado ao lado de sistemas de marca coordenados. Os principais participantes incluem Marriott International, Hilton Worldwide Holdings, Wyndham Hotels & Resorts, InterContinental Hotels Group (IHG) e Choice Hotels International. A Marriott adicionou aproximadamente 73.600 quartos líquidos globalmente em 2025, enquanto a Wyndham Hotels & Resorts abriu um recorde de 72.000 quartos em todo o mundo naquele ano. A IHG abriu 18.776 quartos e assinou contratos para 26.626 quartos nas Américas em 2025, encerrando o ano com 529.194 quartos em seu sistema na região. Com os hotéis independentes sendo o maior tipo, o teste competitivo para os programas de taxas de marca é se a afiliação oferece aos proprietários mais valor do que permanecer independente.
A economia do proprietário também pode diferenciar um relacionamento de marca quando o arranjo de taxas recompensa a entrega de serviços ao hóspede pela propriedade. Em 2025, a Hilton Worldwide Holdings introduziu um programa pelo qual hotéis elegíveis nos EUA e no Canadá que apresentam forte desempenho na propriedade podem obter um desconto de 50 pontos-base nas taxas do programa. O desconto condicional torna o desempenho da propriedade parte do custo da afiliação à marca, permitindo que os proprietários qualificados retenham mais renda. As regras federais e da Califórnia regem as taxas anunciadas voltadas ao hóspede, enquanto o desconto da Hilton diz respeito às taxas do programa para proprietários, alterando os custos dos proprietários sem alterar seus deveres de divulgação ao consumidor.
A tecnologia de pagamento empresarial adiciona outra dimensão competitiva ao conectar o sistema de reservas à entrega prática de uma estadia corporativa. A Hilton Worldwide Holdings integrou a tecnologia de cartão virtual da Conferma em seus sistemas de reservas em 2025 como uma iniciativa global da empresa.[3] A integração automatizou os pagamentos entre empresas e reduziu o trabalho manual e o atrito com o cliente, segundo a Hilton Worldwide Holdings. A Hilton relata ser o primeiro grupo hoteleiro a integrar esse tipo de tecnologia de cartão virtual em seus sistemas de reservas, e atribui a ela a redução de fraudes e a simplificação da conciliação de gastos para viajantes corporativos. Isso torna o processamento de pagamentos um ponto de diferenciação para estadias corporativas reservadas por meio de suas marcas.
Líderes do Setor de Hospitalidade dos EUA
-
Marriott International
-
Hilton Worldwide Holdings
-
Wyndham Hotels & Resorts
-
InterContinental Hotels Group (IHG)
-
Choice Hotels International
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Principais Oportunidades para os Participantes do Mercado
A comparação avalia hotéis voltados para o público universitário, acomodações no estilo apartamento e afiliação de hotéis independentes como oportunidades alternativas de desenvolvimento para proprietários nos EUA. Seu apelo comercial depende de adequar uma propriedade a uma proposta de hospedagem definida, em vez de presumir que todo ativo se beneficia do mesmo arranjo de marca. A decisão central é se a afiliação pode melhorar suficientemente a rota da propriedade até os hóspedes para justificar as mudanças operacionais que ela exige.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Desenvolvimento de hospedagem em áreas universitárias | A Hilton Worldwide Holdings anunciou o Undergraduate em junho de 2026 com opções de nova construção e conversão para mercados universitários | Proprietários e desenvolvedores de hotéis em áreas universitárias nos EUA | Avaliar uma conversão ou nova construção em relação à necessidade de hospedagem da universidade local | Adequação da propriedade e viabilidade econômica do projeto | Proprietários e desenvolvedores adequados e Hilton Worldwide Holdings |
| Estadias em apartamentos operados profissionalmente | O anúncio da Coleção de Apartamentos da Hilton Worldwide Holdings em janeiro de 2026 identificou propriedades iniciais nos EUA com a Placemakr e previu acordos adicionais com proprietários de imóveis multifamiliares | Proprietários de imóveis multifamiliares que consideram operações de hospitalidade | Separar uma oferta de acomodação operada profissionalmente do arrendamento residencial comum | Estabelecer um modelo operacional de hospitalidade adequado | Proprietários qualificados, Placemakr e Hilton Worldwide Holdings |
| Afiliação a coleção de hotéis independentes | A Hilton Worldwide Holdings reportou mais de 60 hotéis da Outset Collection em desenvolvimento nos Estados Unidos em maio de 2026 | Outros proprietários de hotéis independentes | Testar a afiliação à coleção mantendo uma proposta de propriedade diferenciada | O valor incremental da afiliação deve justificar as mudanças necessárias | Proprietários independentes adequados e Hilton Worldwide Holdings |
| Fonte: Mordor Intelligence | |||||
A afiliação a coleção de hotéis independentes oferece a abertura de curto prazo mais clara porque a Hilton Worldwide Holdings reportou mais de 60 hotéis da Outset Collection em vários estágios de desenvolvimento nos Estados Unidos em maio de 2026. Esse pipeline reportado oferece aos proprietários um sinal de desenvolvimento mais concreto do que o anúncio da marca universitária em junho ou a expectativa de acordos adicionais de franquia multifamiliar em janeiro. A afiliação seletiva pode, portanto, se basear em um pipeline de desenvolvimento reportado, preservando a proposta ao hóspede que distingue a propriedade independente.
Desenvolvimentos Recentes do Setor
- Set 2026: A Ryman Hospitality Properties concluiu a aquisição do Grande Lakes Orlando, na Flórida, em 1º de setembro. O resort inclui um JW Marriott com 1.010 quartos e um Ritz-Carlton com 582 quartos, e o preço de compra foi de aproximadamente 1,38 bilhão de USD, sujeito a ajustes no preço de compra.
- Jun 2026: A Hilton Worldwide Holdings anunciou o Undergraduate by Hilton, uma marca de hotel de alto padrão intermediário para mercados universitários que suporta projetos de nova construção e conversão.
- Fev 2026: A Host Hotels & Resorts vendeu o Four Seasons Resort Orlando no Walt Disney World Resort, na Flórida, com 444 quartos, e o Four Seasons Resort and Residences Jackson Hole em Teton Village, Wyoming, com 125 quartos, em 18 de fevereiro. O preço combinado de venda foi de 1,1 bilhão de USD.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
O mercado de hospitalidade dos EUA mede os gastos anuais em acomodação, alimentos e bebidas, entretenimento, planejamento de eventos e serviços relacionados vendidos por estabelecimentos de hospitalidade a viajantes, turistas, grupos e frequentadores locais nos Estados Unidos. Seu valor abrange as vendas dos prestadores por tipo de hotel, classe de acomodação, canal de reserva e região dos EUA.
Exclusões de escopo: Estadias privadas de aluguel de curto prazo, tarifas de transporte de passageiros, encargos independentes de agências de viagens e operadores turísticos, e comissões ou taxas de reserva de OTAs registradas separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Hotéis de Rede
- Hotéis Independentes
- Por Classe de Acomodação
- Luxo
- Hotéis de Categoria Média e Média-Superior
- Orçamento e Economia
- Apartamentos com Serviços
- Por Canal de Reserva
- Digital Direto
- OTAs
- Corporativo/MICE
- Atacadistas e Agentes Tradicionais
- Por Geografia
- Nordeste
- Sudeste
- Meio-Oeste
- Sudoeste
- Oeste
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Indicadores públicos podem ser reunidos de fontes como a Conta Satélite de Viagens e Turismo do Departamento de Análise Econômica dos EUA, que separa os gastos dos visitantes por commodity, a série de serviços de alimentação do Serviço de Pesquisa Econômica do Departamento de Agricultura dos EUA, que acompanha as vendas de estabelecimentos e formatos de serviço, a Pesquisa Econômica Integrada Anual do Departamento do Censo, que reporta a receita empresarial por setor NAICS e geografia, e o material sobre gastos de hóspedes de hotéis e condições operacionais da American Hotel & Lodging Association. Onde as contas de visitantes incluem transporte e outras compras de viagem, a série de commodities do Departamento de Análise Econômica ajuda os analistas a separar essa atividade das vendas de estabelecimentos de hospitalidade. Essas fontes ajudam a ancorar o contexto de acomodação, alimentos e bebidas, demanda de visitantes, emprego e regional, mantendo a atividade ampla de viagens distinta das vendas de estabelecimentos de hospitalidade.
Relatórios anuais e registros de empresas, materiais para investidores e imprensa empresarial e de viagens de reputação podem esclarecer a oferta de quartos de hotel, o desempenho de hospedagem, os desenvolvimentos de canais e as mudanças nas condições operacionais. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas com proprietários e operadores de hotéis nos Estados Unidos, líderes de marca e franquia, gestores de acomodação e especialistas em canais de reserva podem testar as conclusões secundárias sobre cobertura de receita, mix de quartos e serviços, demanda, preços e rotas de reserva. Os entrevistados podem esclarecer quais transações pertencem aos estabelecimentos de hospitalidade, identificar lacunas nas séries de receita públicas e explicar mudanças materiais nas condições operacionais ou de canal. Os analistas podem comparar essas explicações com indicadores independentes de receita, oferta de quartos, desempenho de hospedagem e serviços de alimentação, e fazer acompanhamento quando as evidências conflitam ou uma entrada material permanece pouco clara.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gestores: 45% |
Dimensionamento de Mercado e Previsão
O modelo estima as vendas anuais dos prestadores nos Estados Unidos em USD provenientes de estabelecimentos de hospitalidade, usando uma avaliação de cima para baixo da receita de acomodação, alimentos e bebidas, entretenimento, planejamento de eventos e serviços relacionados ao hóspede, verificando então os totais selecionados em relação a consolidações de propriedades e fornecedores amostrados. Ele acompanha as viagens domésticas e a atividade de visitantes para indicar a demanda, a oferta de quartos de hotel e o pipeline para restringir a capacidade disponível, a ocupação e as tarifas médias diárias de quartos para estimar as vendas de hospedagem, a receita de serviços de alimentação para ancorar as vendas de gastronomia, e a atividade de canais diretos, OTAs, corporativos/MICE e tradicionais para distribuir as reservas hoteleiras subjacentes sem contar as comissões duas vezes. As participações de segmento e regionais são construídas a partir das vendas dos estabelecimentos correspondentes e do mix de reservas, com a classe de acomodação refletindo a receita associada a cada nível de serviço.
A regressão multivariada pode relacionar as vendas anuais históricas a indicadores de demanda, capacidade e preço, enquanto a análise de cenários testa caminhos alternativos de demanda, custo e oferta onde as evidências não suportam uma relação estável. Os analistas podem comparar as variáveis de previsão com as perspectivas de operadores e especialistas em canais dos Estados Unidos e conciliar verificações de diárias multiplicadas pela tarifa e consolidações de receita amostradas com a estimativa nacional. Quando uma verificação de baixo para cima selecionada apresenta cobertura de propriedade ausente ou definições inconsistentes, os analistas documentam a lacuna, delimitam a estimativa com indicadores públicos comparáveis e retêm apenas a contribuição suportada para o total.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa em relação a sinais independentes de acomodação, serviços de alimentação, gastos de visitantes, oferta de quartos e dados reportados pelas empresas, após alinhar seus anos, unidades e limites de transação. Eles investigam movimentos incomuns e variações materiais, rastreando cada um até revisões de fontes, mudanças de preço ou volume, diferenças de classificação ou cobertura ausente, e resolvem o problema por meio de uma segunda revisão de analista antes da aprovação. O recontato é acionado quando uma conta de operador conflita com um indicador público ou uma mudança material operacional, de canal ou de limite permanece pouco clara. O modelo é atualizado anualmente, revisado entre ciclos após eventos materiais e submetido a uma nova revisão antes da entrega.
Estimativa do Mercado de Hospitalidade dos Estados Unidos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas do mercado de hospitalidade dos EUA divergem porque seus totais cobrem atividades e anos de observação diferentes. Os valores abaixo colocam a linha de base aceita de vendas dos prestadores ao lado de uma estimativa de hospitalidade mais próxima e de uma estimativa mais ampla de serviços ao visitante, de modo que o limite e o período que impulsionam cada comparação permaneçam visíveis.
Principais Fatores de Divergência: A medida aceita contabiliza o valor ao cliente dos serviços vendidos por estabelecimentos de hospitalidade e conta uma reserva de hotel uma vez, independentemente do canal de reserva. A linha de base da Mordor Intelligence aplica esse limite de vendas de estabelecimentos, enquanto a Consultoria Regional A inclui serviços de cruzeiro, parques temáticos e empresas de suporte turístico auxiliar, e a Consultoria Global B inclui separadamente os serviços de viagem junto com acomodação e alimentos e bebidas. Essas categorias de atividade adicionais podem elevar os totais externos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 258,4 bilhões de USD (2027) | |
| Consultoria Regional A | 272,48 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 5,4% acima do valor de 2027 deste relatório de 258,4 bilhões de USD, 1 ano depois. Sua definição declarada inclui serviços de cruzeiro, parques temáticos e empresas de suporte turístico auxiliar, que vão além das vendas de estabelecimentos de hospitalidade. |
| Consultoria Global B | 1,31 trilhão de USD (2025) | Em sua base de 2025, esta estimativa está 406,9% acima do valor de 2027 deste relatório de 258,4 bilhões de USD, 2 anos depois. Seu total por tipo de serviço inclui serviços de viagem ao lado de acomodação e alimentos e bebidas, adicionando atividade fora das vendas de estabelecimentos de hospitalidade contabilizadas. |
Um leitor que compare tamanhos deve primeiro alinhar as categorias de atividade, uma vez que os serviços de cruzeiro e parques temáticos em um total e os serviços de viagem no outro não têm contrapartida no limite de vendas de estabelecimentos.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de hospitalidade dos EUA?
Projeta-se que cresça de 258,4 bilhões de USD em 2027 para 313,7 bilhões de USD até 2032, a um CAGR de 3,95% durante 2027-2032.
O que sustenta a demanda pelos serviços de hospitalidade nos EUA?
As viagens domésticas de pessoas atingiram 2,4 bilhões em 2025, enquanto mais de 55% das reservas de hotéis nos EUA foram feitas online naquele ano.
Qual tipo de hotel representa a maior participação nos gastos com hospitalidade nos EUA?
Os hotéis independentes detinham a maior participação, de 62,16%, em 2026.
Quais empresas são os principais participantes do setor hoteleiro dos EUA?
Os principais participantes incluem Marriott International, Hilton Worldwide Holdings, Wyndham Hotels & Resorts, InterContinental Hotels Group (IHG) e Choice Hotels International.
Qual é um desafio operacional fundamental para os hotéis dos EUA?
Na pesquisa nacional de proprietários e operadores de 2026 da American Hotel & Lodging Association, 65% listaram os custos de mão de obra entre as pressões citadas com mais frequência, e 42% citaram a escassez de mão de obra.
Qual região dos EUA lidera os gastos com hospitalidade e qual tem previsão de crescer mais rapidamente?
O Oeste detinha 29,44% de participação em 2026, enquanto o Nordeste tem previsão de crescer mais rapidamente, a um CAGR de 7,85% durante 2027-2032.