
Größe und Marktanteil des Marktes für Luxushotels in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 30.36 Milliarden US-Dollar |
| Marktgröße (2026) | 33.01 Milliarden US-Dollar |
| Marktgröße (2031) | 50.18 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.73 % |
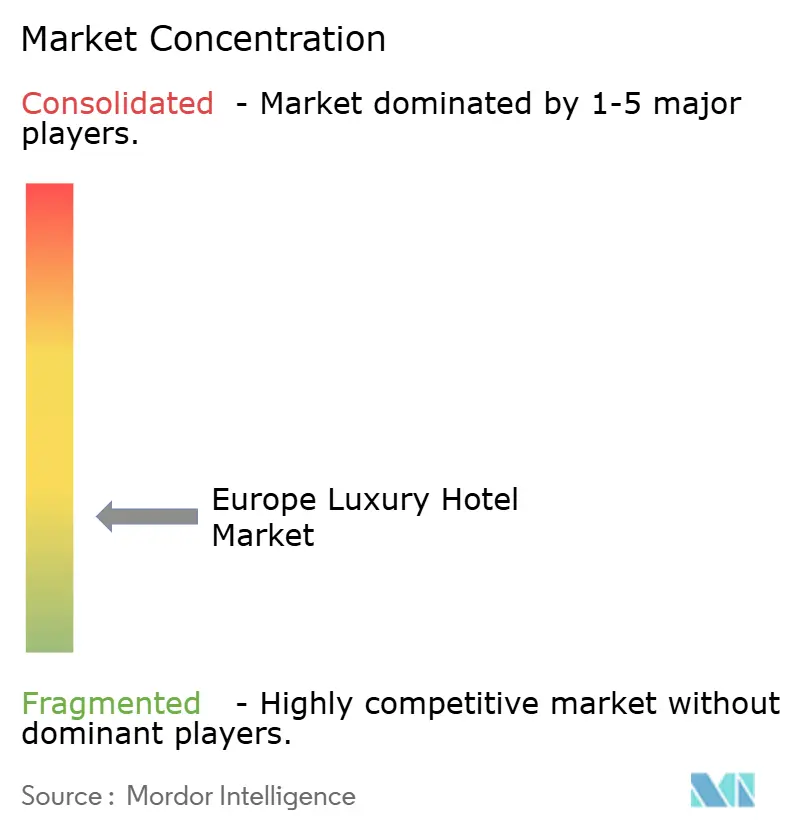
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Luxushotels in Europa durch Mordor Intelligence
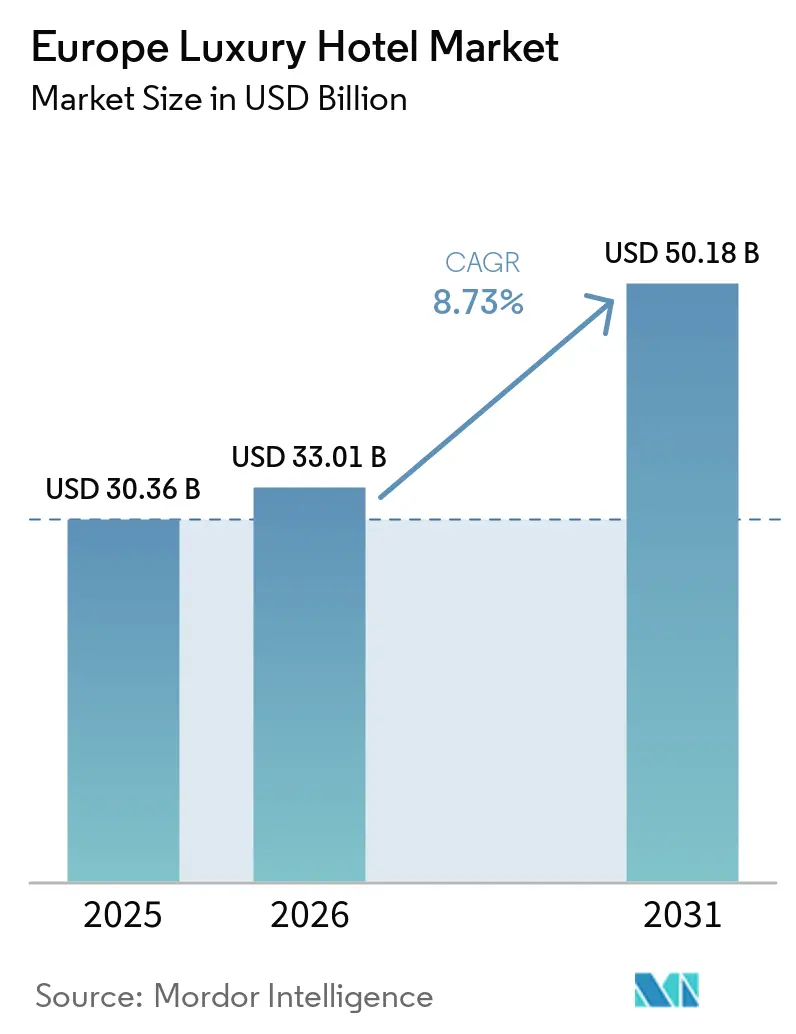
Die Größe des europäischen Luxushotelmarktes wird voraussichtlich von USD 30,36 Milliarden im Jahr 2025 auf USD 33,01 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,73 % über den Zeitraum 2026–2031 USD 50,18 Milliarden erreichen.
Das Wachstum übertrifft allgemeine Beherbergungssegmente und positioniert den europäischen Luxushotelmarkt als eine der am schnellsten voranschreitenden Reisesparten des Kontinents. Die Marktentwicklung profitiert von einer wachsenden globalen Vermögensbasis, da die Anzahl der Ultra-High-Net-Worth-Individuals (extrem vermögende Privatpersonen) im Jahr 2023 625.000 überstieg und diese Gruppe Vermögenswerte in Höhe von USD 30 Billionen kontrolliert, wodurch eine zuverlässige Nachfrage nach erstklassigen Hospitality-Erlebnissen entsteht, die die Preisintegrität und die Belegungsresilienz innerhalb des europäischen Luxushotelmarktes direkt stützt. Erhöhte Preissetzungsmacht ist bereits sichtbar: Spanien erzielte im Jahr 2024 einen RevPAR-Anstieg von 11,50 % auf USD 137,90, während auf Suiten ausgerichtete Immobilien in London und Paris Übernachtungsdurchschnittspreise weit über EUR 1.000 (USD 1.165,70) aufweisen, was unterstreicht, wie der europäische Luxushotelmarkt Exklusivität monetarisiert, indem er eine robuste Nachfrage mit differenzierten Produktmixes verbindet[1].
Wichtigste Erkenntnisse des Berichts
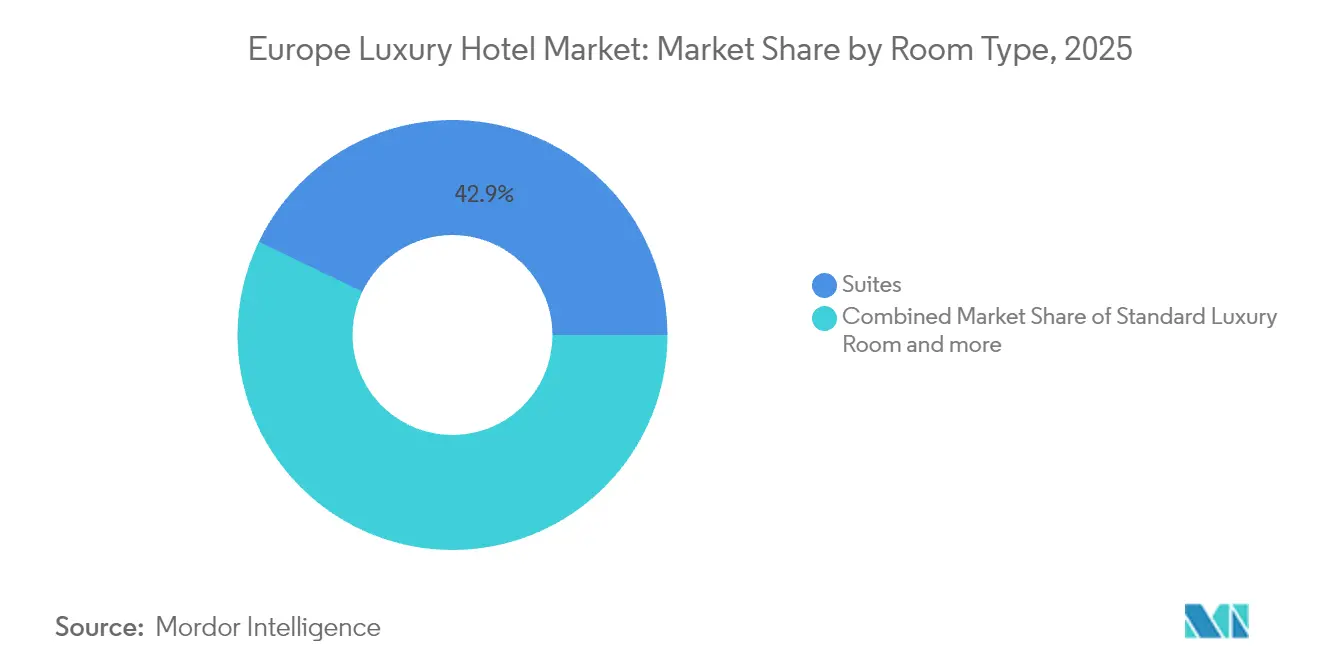
- Nach Zimmertyp führten Suiten mit 42,86 % des europäischen Luxushotelmarkts im Jahr 2025, während Villen / Bungalows den höchsten prognostizierten CAGR von 9,93 % bis 2031 verzeichneten.
- Nach Buchungskanal erfassten Online-Reisebüros 55,63 % des europäischen Luxushotelmarkts im Jahr 2025, während Direktbuchungen den schnellsten CAGR von 12,85 % bis 2031 verzeichneten.
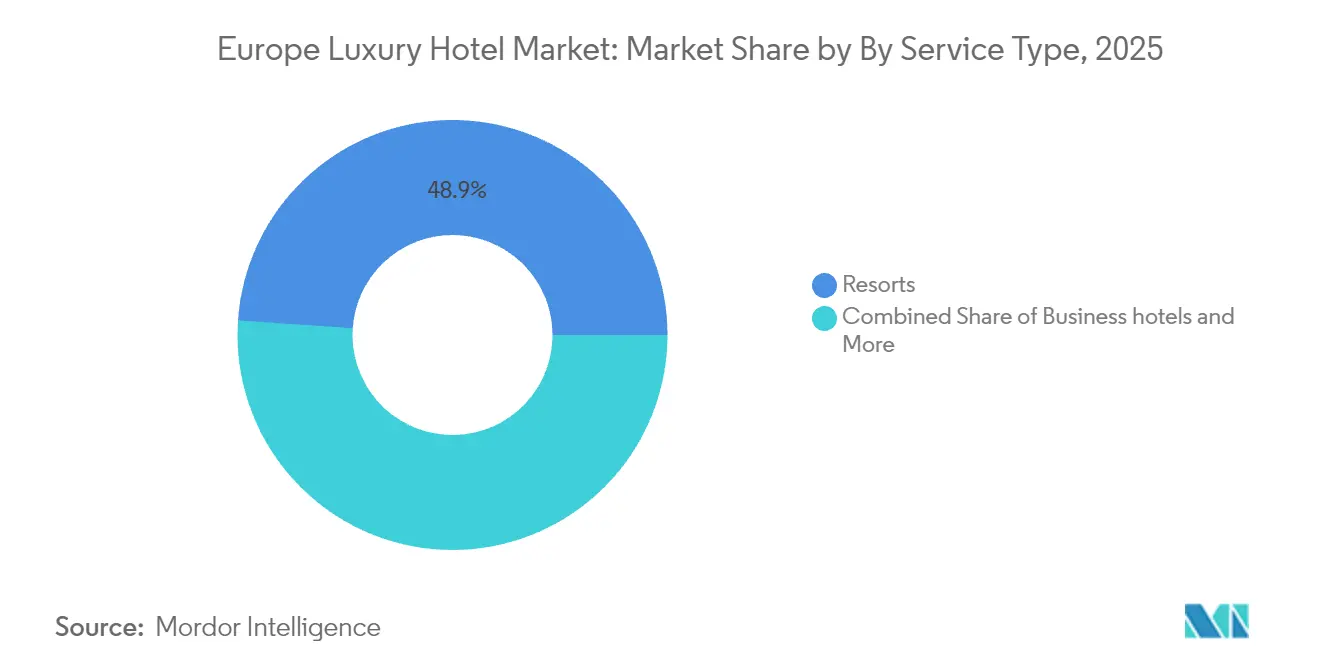
- Nach Servicetyp dominierten Resorts mit 48,92 % des europäischen Luxushotelmarkts im Jahr 2025; Wellness-Resorts werden voraussichtlich mit einem CAGR von 9,94 % im Prognosezeitraum wachsen.
- Nach Geografie entfiel auf Deutschland ein Anteil von 20,10 % am europäischen Luxushotelmarkt im Jahr 2025, während Spanien voraussichtlich mit einem führenden CAGR von 9,17 % zwischen 2026 und 2031 wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufschwung des Luxusreisemarktes, angetrieben durch die Vermögensexpansion von UHNWIs | +2.1% | Vereinigtes Königreich, Deutschland, Frankreich | Mittelfristig (2–4 Jahre) |
| Erlebnisorientierte „Bleisure”-Nachfrage unter Reisenden der Generation Y & Generation Z | +1.8% | APAC als Kernregion mit Ausstrahlungseffekten auf Westeuropa | Kurzfristig (≤ 2 Jahre) |
| EU-weite Lockerung der visumfreien Kurzaufenthaltsregelungen | +0.9% | Vereinigtes Königreich und Schengen-Staaten, frühe Dynamik in Spanien und Italien | Langfristig (≥ 4 Jahre) |
| Asset-Light-Managementverträge beschleunigen Pipeline-Umwandlungen | +1.4% | Nordamerika und Europa, aufkommende Verbreitung in den BENELUX-Staaten und den nordischen Ländern | Mittelfristig (2–4 Jahre) |
| ESG-gebundene Hotelfinanzierung senkt die Kapitalkosten | +0.7% | EU-Kernmärkte, regulatorischer Antrieb durch die EU-Taxonomie | Langfristig (≥ 4 Jahre) |
| Datengetriebene dynamische Preisplattformen steigern den RevPAR | +1.2% | Frühe Übernahme in Deutschland, Vereinigtes Königreich, Spanien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufschwung des Luxusreisemarktes, angetrieben durch die Vermögensexpansion von UHNWIs
Ein robustes Wachstum des Ultra-High-Net-Worth-Vermögens (extrem hoher Nettovermögen) schlägt sich in erhöhten diskretionären Ausgaben für erlebnisorientiertes Reisen nieder, und dieser Ausgabenanstieg steigert direkt die Belegungs- und Ratenentwicklung im europäischen Luxushotelmarkt. UHNWIs, die heute USD 30 Billionen an Vermögenswerten kontrollieren, verzeichneten seit 2019 einen Anstieg der erlebnisorientierten Luxusausgaben um 242 %, ein Muster, das die starke Preisdynamik widerspiegelt, die von Hotels der Palastklasse in London und Paris berichtet wird[2]. Immobilienbetreiber nehmen diesen Wandel wahr, da 35 % ihrer Gäste bereits in das Segment USD 100.000–30 Millionen fallen, was die Luxuskundenbasis über die ultra-elitäre Schicht hinaus verbreitert und gleichzeitig gesunde Margen bewahrt. Die durchschnittlichen europäischen Luxushotelzimmerpreise erreichten im Jahr 2024 EUR 489,09 (USD 570,06) pro Nacht, und wenn UHNWIs Mehrzimmerkonfigurationen reservieren, übersteigen die Gesamtbeträge häufig EUR 1.000 (USD 1.165,70), was die Erlöse-pro-Schlüssel-Prämie unterstreicht, die mit durch extremen Wohlstand getriebener Nachfrage einhergeht. Hotels investieren daher weiterhin in kuratierte Concierge-Programme, die einzigartigen Lebensstilanforderungen entsprechen – eine Praxis, die die Markentreue festigt und gleichzeitig Preiserhöhungen rechtfertigt, die das Umsatzwachstum im europäischen Luxushotelmarkt perpetuieren. Diese wachsende adressierbare Basis senkt die Nachfragevolatilität und schützt Betreiber vor zyklischen Schocks, da wohlhabendere Reisende historisch gesehen eher die Häufigkeit reduzieren, bevor sie in Abschwungphasen die Qualität herabstufen. Finanzielle Resilienz stärkt die Expansionspipelines zusätzlich, da Kreditgeber günstigen Konditionen für Projekte gewähren, die durch nachgewiesene UHNW-Buchungsmuster gestützt werden.
Erlebnisorientierte „Bleisure”-Nachfrage unter Reisenden der Generation Y & Generation Z
Jüngere Geschäftsreisende verbinden zunehmend Arbeitstage mit Urlaubszeit und schaffen mehrtägige Reiserouten, die Saisonalitätsannahmen neu gestalten und Ratenoptimierungsmöglichkeiten innerhalb des europäischen Luxushotelmarktes festigen. Das „Bleisure”-Phänomen ist in mediterranen Resortkorridoren am stärksten ausgeprägt, erreicht aber nun auch Stadtzentren, wo Hotels Executive Lounges in Co-Working-Studios umrüsten, die Fernarbeit und Gruppenarbeitseinheiten unterstützen[3]. Luxusimmobilien, die kuratierte lokale Aktivitäten, Gastronomietouren, Wellness-Sitzungen und kulturelle Ausflüge anbieten, erzielen zusätzliche Einnahmen und stärken gleichzeitig direkte Beziehungen – was von zentraler Bedeutung ist, da die Direktbuchung bereits um 13,39 % pro Jahr steigt und Provisionsersparnisse von durchschnittlich fünfundzwanzig Prozentpunkten im Vergleich zu Online-Reisebüros zurückgibt. Spaniens Rekordzahl von 94 Millionen Ankünften im Jahr 2024 veranschaulicht, wie Visa-Regelungen für digitale Nomaden längere Aufenthalte fördern, die den europäischen Luxushotelmarkt beflügeln, insbesondere in Kombination mit der Flexibilität bei der Fernarbeit, die historische Reisefenster aufweicht. Immobilien reagieren darauf, indem sie Arbeitsplatzausstattung mit Wellness-Angeboten bündeln und personalisierte Pakete liefern, die den Nebenausgaben steigern und die Aufenthaltsdauer sowohl in städtischen als auch in Resort-Umgebungen verlängern. Die Strategie verbessert den Erlös pro verfügbarem Zimmer erheblich, da die Belegungsvolatilität abnimmt, und positioniert Luxusmarken so, dass sie schwankenden Unternehmensreisebudgets standhalten können, die traditionell die Werktagnachfrage bestimmen.
EU-weite Lockerung der visumfreien Kurzaufenthaltsregelungen
Regulierungsbehörden verabschiedeten reisefreundlichere Richtlinien, die Bearbeitungszeiten verkürzen und Visa-Befreiungsabkommen ausweiten, was die Ankünfte aus Märkten mit hoher Reiseneigung wie den Vereinigten Staaten, dem Golf-Kooperationsrat und ausgewählten Volkswirtschaften aus dem asiatisch-pazifischen Raum stimuliert. Spanien und Italien verzeichnen frühe Vorteile und protokollieren beschleunigte Pipeline-Genehmigungen für Fünf-Sterne-Umwandlungen, die speziell auf Fernreise-Freizeitgäste abzielen, die mehrtägige Reiserouten mit durchschnittlich sieben Übernachtungen bevorzugen. Neue Verkehrsströme glätten saisonale Schwankungen, was Ertragsmanagern ermöglicht, algorithmische Preisgestaltung über ein breiteres Buchungsfenster einzusetzen und Margen in Nebenzeiten zu schützen. Vereinfachte Einreise verstärkt auch den ereignisgetriebenen Tourismus – man denke an Kunstbiennalen, Modewochen und Sportveranstaltungen –, wo Preiserhöhungen den durchschnittlichen Tagespreis anheben, während die Belegung nahe der Ausverkaufsschwellen verharrt. Da diese Maßnahmen auf regionaler Ebene kodifiziert sind, verbessert sich das Wettbewerbsgleichgewicht im europäischen Luxushotelmarkt; Betreiber investieren in mehrsprachige Mitarbeiterschulungen und digitale Infrastruktur, um Reibungsverluste bei internationalen Check-ins zu beseitigen. Die Visa-Lockerung fällt zeitlich mit dem Rollout digitaler EU-Identitäten zusammen, die letztendlich die biometrische Überprüfung vereinfachen und weitere Ankunftsformalitäten erleichtern werden, die historisch gesehen hochausgabenfreudige Reisende verlangsamt haben. Auf lange Sicht stärken konsistente Einreisepolitiken Europas Image als einladendes Luxusreiseziel und stützen die bereits in den Marktausblick eingepreiste CAGR von 8,84 %.
Asset-Light-Managementverträge beschleunigen Pipeline-Umwandlungen
Management- und Franchiseverträge bleiben die bevorzugte Route für schnelles Wachstum, da sie weniger Bilanzressourcen beanspruchen, und das Modell deckt nun 90 % der von Hyatt bis 2027 prognostizierten Schlüssel ab, was das branchenweite Vertrauen in diesen Ansatz signalisiert. IHGs Akquisition von Ruby für USD 128,78 Millionen veranschaulicht, wie große Gruppen designorientierte Luxusmarken sichern, die jüngere Eliten ansprechen, ohne Immobilienrisiken zu übernehmen. Europas historischer Gebäudebestand, vollgepackt mit architektonisch bedeutsamen Strukturen, liefert reichlich Umwandlungsziele, die sich schneller bewegen als Neubauprojekte, die durch Baugenehmigungen und Denkmalschutz behindert werden. Betreiber nutzen zentralisierte Ertragsmanagement-Systeme, Treueprogramm-Ökosysteme und Beschaffungsnetzwerke, um den Bruttobetriebsgewinn bei umgewandelten Immobilien zu steigern – Ergebnisse, die die Franchise-Attraktivität im europäischen Luxushotelmarkt erhöhen. Lokale Eigentümer genießen den Reputationsgewinn globaler Marken und bewahren gleichzeitig das Eigenkapital am Vermögenswert – eine Dynamik, die die Liquidität bei der Veräußerung erhöht und die gewichteten durchschnittlichen Kapitalkosten senkt. Umwandlungen beschleunigen auch ESG-Nachrüstungen, da Franchisegeber Mindestanforderungen an die Umweltleistung vorschreiben, die mit den EU-Taxonomieregeln übereinstimmen und bevorzugte Finanzierung erschließen. Da mehr Eigentümer zu Asset-Light-Vereinbarungen tendieren, verbreitert sich die Wettbewerbslandschaft des Marktes, was das Konzentrationsrisiko mindert und Innovationen bei personalisierten Gästeerlebnissen stimuliert.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltender Arbeitskräftemangel treibt Betriebskosten in die Höhe | -1.9% | Vereinigtes Königreich, Deutschland, nordische Länder mit 10–20 % Personalengpässen | Mittelfristig (2–4 Jahre) |
| Steigende Energiepreise erodieren den Bruttobetriebsgewinn | -1.3% | Kontinentaleuropa, insbesondere Deutschland und Niederlande | Kurzfristig (≤ 2 Jahre) |
| Erhöhtes Cyber-Risiko für Direktbuchungssysteme | -0.6% | Global, DSGVO-Compliance-Kosten konzentriert in der EU | Mittelfristig (2–4 Jahre) |
| Wachsende Anti-Overtourismus-Regulierung in historischen Städten | -0.8% | Barcelona, Venedig, Florenz mit Auswirkungen in Prag und Amsterdam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Arbeitskräftemangel treibt Betriebskosten in die Höhe
In ganz Europa liegt die Belegschaft im Gastgewerbe 10–20 % unter dem Niveau von 2019, und Luxushotels spüren einen überproportionalen Druck, da erstklassige Servicestandards mehrsprachige, hochqualifizierte Mitarbeiter erfordern, die Gehaltsprämien verlangen. Die Lohnkosten stiegen zwischen 2022 und 2023 um 11,90 %, während die Abteilungen für Speisen und Getränke eine Inflation von 14,5 % verzeichneten, was den Bruttobetriebsgewinn-Margen belastet, die bei Luxusimmobilien historisch gesehen bei rund 30 % liegen[4]. Der Brexit verschärft die Herausforderungen im Vereinigten Königreich, wo Einwanderungsregeln die Saisonsarbeit einschränken und dazu führen, dass 62 % der Generaldirektoren den Talentmangel als ihr wichtigstes operatives Problem nennen. Immobilien investieren in KI-gestützte Haushaltsroboter und automatisierte Reservierungs-Chatbots, um Personalengpässe zu mildern, doch Gäste setzen menschliche Interaktion weiterhin mit Luxus gleich, was eine „Menschen-als-Luxus”-Prämie auslöst, die Schulungs- und Bindungskosten in die Höhe treibt. Der angespannte Arbeitsmarkt droht die CAGR des gesamten europäischen Luxushotelmarktes durch höhere Kostenverhältnisse um 1,90 % zu schmälern, es sei denn, Betreiber erschließen Produktivitätsgewinne durch Technologie oder adaptive Servicemodelle. Größere Ketten nutzen zentralisierte Personalanalytik, um den Personalbedarf vorherzusagen und die Einsatzplanung zu optimieren – ein Vorteil, der von unabhängigen Immobilien nicht leicht repliziert werden kann. Auf mittlere Sicht könnten Berufsausbildungspartnerschaften und staatliche Anreize die Talentpipelines wieder auffüllen, doch ihre Wirksamkeit bleibt ungewiss, was den Aufwärtsdruck auf die Lohnkosten für mindestens die nächsten zwei bis vier Jahre aufrechterhalten wird.
Steigende Energiepreise erodieren den Bruttobetriebsgewinn
Die Energiekosten in Kontinentaleuropa stiegen nach den Versorgungsunterbrechungen von 2022 in die Höhe, wobei einige Versorgungsunternehmen im Jahresvergleich um 35 % zulegten und die Bruttobetriebsgewinn-Margen von Hotels um 300–500 Basispunkte gedrückt wurden. Luxushotels sind besonders anfällig, da Spas, beheizte Pools und hochwertige Küchen 25–40 % mehr Ressourcen verbrauchen als Mittelklasseimmobilien – eine Diskrepanz, die Kostenüberschreitungen in der Hochsaison intensiviert. Deutschland und die Niederlande, abhängig von volatilen Gasimporten, berichten von den steilsten Preisschwankungen, was Betreiber dazu veranlasst, Kapitalausgaben für Solarpanele, Wärmepumpen und Gebäudemanagementsysteme zu beschleunigen, die auf eine Senkung der Energieintensität ausgelegt sind. ESG-gebundene Finanzierung, die bereits 4,8 % Grün-Prämien auf Immobilienbewertungen bietet, kompensiert diese Kosten teilweise, doch die Amortisierungszeiträume bleiben empfindlich gegenüber Tarifvolatilität. Der Hemmfaktor begrenzt das EBITDA-Wachstum und könnte die CAGR von 8,84 % des Marktes behindern, wenn die Energieversorgungskosten über 2026 hinaus erhöht bleiben. Betreiber reagieren mit dynamischen Energieaufschlagsmodellen, die einen Teil der Kosten auf die Gäste abwälzen, doch die Praxis birgt Reputationsrisiken in einer Branche, in der die Inklusivität des Services Teil des Markenversprechens ist. Staatliche Subventionen für erneuerbare Energienachrüstungen könnten die Last erleichtern, obwohl die politische Fragmentierung auf nationaler Ebene die Budgetprognosen für paneuropäische Portfolios erschwert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zimmertyp:
Suiten behaupten die ErlösführerschaftSuiten machten 42,86 % des Umsatzes im Jahr 2025 aus und bestätigten damit ihren Status als größten Einzelbeitrag zur Größe des europäischen Luxushotelmarkts, da wohlhabende Reisende einen anhaltenden Appetit auf Privatsphäre, mehrere Wohnbereiche und maßgeschneiderte Butler-Services zeigen. Villen / Bungalows sind das am schnellsten wachsende Teilsegment mit einem CAGR von 9,93 % und profitieren von der pandemiebedingten Nachfrage nach freistehenden Einheiten, die die Ansammlung in gemeinsam genutzten Räumen minimieren, insbesondere an Mittelmeerküsten, wo die Bebauungsplanung eine geringe Bebauungsdichte begünstigt. Betreiber wandeln Standardetagen in Junior- und Executive-Suiten um, um die höheren durchschnittlichen Tagesraten zu erzielen, die diese Einheiten erzielen – ein Trend, der das Angebot an Standard-Luxuszimmern, das nun einen Anteil von 33,10 % hat, geringfügig einschränkt. Die strategische Verbesserung des Angebotsmix steigert den Umsatz pro Quadratmeter, eine Kennzahl, die von Investoren zunehmend zur Bewertung der Produktivität von Vermögenswerten im europäischen Luxushotelmarkt herangezogen wird. Penthäuser und Präsidentensuiten machen zwar nur 12,45 % des Angebots aus, erzielen jedoch Übernachtungspreise von über 2.500 EUR (2.914,25 USD) und stützen den RevPAR, sind jedoch durch die Knappheit an Dachgeschosslayouts in historischen Gebäuden begrenzt. Unabhängige Villavermietungen schaffen Wettbewerb, verfügen jedoch häufig nicht über das Ausstattungsökosystem von Markenresorts – eine Lücke, die größere Marken durch Markenresidenzprogramme nutzen. Folglich stützen Suiten und erweiterte Villenangebote weiterhin die Premiumpositionierung und fördern gleichzeitig zusätzliche Einnahmequellen wie Spa-Behandlungen im Zimmer und private Kochservices.
Die Ausrichtung der Verbraucher auf erlebnisorientierte Aufenthalte beeinflusst auch die Designsprache und die Ausstattungskonfiguration. Wohnähnliche Grundrisse integrieren vollständige Küchen, dedizierte Wellnessräume und flexible Speisesalons, die sich für private Veranstaltungen anpassen lassen, spiegeln die Erwartungen von vermögenden Privatpersonen zu Hause wider und fördern die Verlängerung des Aufenthalts. Europäische Regulierungsbehörden, insbesondere in historischen Stadtkernen wie Florenz, unterstützen Richtlinien zur adaptiven Wiederverwendung, die es ermöglichen, alte Paläste in Mehrsuitenkonfigurationen umzuwandeln, ohne die Fassadenintegrität zu beeinträchtigen, was das Angebotswachstum im Spitzensegment beschleunigt. Entwickler wahren die Kostendisziplin durch den Einsatz modularer Ingenieurtechniklösungen, die die Renovierungsausfallzeiten verkürzen und während der Aufrüstungsphase einen positiven Cashflow erhalten. Preisobergrenzen steigen im Gleichschritt mit der Wertwahrnehmung, und Technologie ermöglicht es Revenue-Managern, Premium-Inventar dynamisch zu versteigern, was zu einer Ertragsverbesserung von 12–15 % gegenüber traditionellen saisonalen Preisbändern führt. Die anhaltende Stärke der UHNW-Nachfrage impliziert eine anhaltende Führungsposition für Suiten, während die robuste Entwicklung für Villen / Bungalows eine zweite Umsatzsäule einführt, die den europäischen Luxushotelmarkt diversifiziert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Buchungskanal:
Direktreservierungen gewinnen strategische PrioritätOnline-Reisebüros behielten im Jahr 2025 einen Anteil von 55,63 % am Umsatz, doch Direktreservierungen übertrafen mit einer CAGR von 12,85 % beim Wachstum und repräsentieren nun 29,05 % des Online-Hotelerlöses, was ihre strategische Relevanz steigert. Treueprogramm-Ökosysteme, personalisiertes E-Mail-Marketing und exklusive Mitgliederratenangebote treiben den Kanalwechsel an, da Elitereisende maßgeschneiderte Angebote gegenüber standardisierten Aggregator-Listings schätzen. Dynamische Cashback- und Punkte-Einlösekonstrukte reduzieren effektive Zimmerpreise, ohne öffentlich verfügbare Benchmarks zu untergraben, und wahren die Ratenparität, während sie die Markentreue im europäischen Luxushotelmarkt pflegen. Technologieanbieter wie D-EDGE berichten seit 2019 von einem Online-Erlösanstieg von 68 %, und Predictive Analytics personalisieren das Merchandising an jedem Entscheidungsknoten, was die Conversion-Rate um zweistellige Margen steigert. Der Einfluss von Online-Reisebüros bleibt bedeutsam, da ihre globale Reichweite die Top-Funnel-Nachfrage bedient, doch EU-Gerichtsentscheidungen, die weitreichende Ratenparitätsklauseln für ungültig erklärt haben, erlauben es Unabhängigen, sich durch direkte Preisanreize oder verbesserte Ausstattungspakete zu differenzieren. Unternehmensverträge tragen 7,45 % bei und verzeichnen eine CAGR von 7,08 %, begünstigt durch „Bleisure”-Richtlinien, die Werktags-Aufenthalte in Freizeitwochenenden verlängern – eine Praxis, die die Belegung unter der Woche stabilisiert und das Ertragsmanagement unterstützt.
Cybersicherheit tritt als entscheidender Faktor für direkte Kanäle in den Vordergrund, da DSGVO-Bußgelder 4 % des globalen Umsatzes übersteigen können – ein Risiko, das durch die Menge der über proprietäre Systeme gesammelten persönlichen Daten verstärkt wird. Große Ketten weisen Multimillionen-Euro-Budgets für Endpunktverschlüsselung und tokenisierte Zahlungsprotokolle zu, Kosten, die kleinere Gruppen durch Anbieterpartnerschaften oder cloudbasierte Gateway-Lösungen reduzieren. KI-gesteuerte Chatbots führen Gäste in mehreren Sprachen durch Buchungsprozesse, verbessern Zufriedenheitskennzahlen und steigern die Cross-Selling-Conversion für Suiten oder Wellness-Zusatzleistungen. Online-Reisebüro-Plattformen kontern mit algorithmischen Platzierungsgebühren, doch viele Luxusimmobilien akzeptieren bereitwillig niedrigere Rangpositionen, um den Provisionsabzug zu minimieren und den Nettoumsatz zu schützen. Im Laufe der Zeit wird die Konvergenz von Marken-Websites, mobilen Apps und Metasearch-Konnektoren Einnahmen weiter in Richtung Direkteigentümerschaft kanalisieren und die Margenresilienz im europäischen Luxushotelmarkt stärken.
Nach Serviceart:
Resorts verankern den Erlös, Wellness treibt inkrementellen AufstiegResorts trugen 2025 48,92 % des Umsatzes bei und fungieren als zentraler Erlösanker, da sie Unterkunft, Gastronomie, Spa und Freizeitdienstleistungen in ganzheitliche Zielangebote integrieren, die höhere Durchschnittsausgaben pro Gast aufrechterhalten. Geschäftshotels, konzentriert in Finanzzentren wie London, Frankfurt und Zürich, halten einen Anteil von 28,35 % und nutzen Firmenkartenprogramme und Konferenzaufkommen, um die Werktags-Belegung zu sichern, die die Deckung der Fixkosten gewährleistet. Wellness-Resorts verzeichnen eine CAGR von 9,94 % und erzielen häufig Ratenaufschläge von 15–25 %, indem sie medizinische Spa-, Achtsamkeits- und Ernährungsprogramme bündeln – ein Wertversprechen, das bei gesundheitsbewussten Eliten Anklang findet, die Erholung suchen. Suite-Hotels, die 21,85 % des Inventars repräsentieren, bedienen multigenerationale Reisegruppen und Langzeit-Führungskräfte und profitieren von Küchen und Zimmer-Wäscheservice, die wochenlange Buchungen fördern. Flughafenhotels erfassen einen Anteil von 18,35 % und bedienen Privatjet-Crews und Premium-Transitpassagiere – ein Bereich, der voraussichtlich expandieren wird, sobald sich der Geschäftsjet-Verkehr auf das Niveau von 2019 erholt.
Mediterrane Reiseziele beschleunigen die Resort-Entwicklungspipelines, insbesondere an Spaniens Costa del Sol und den griechischen Inseln, wo günstige Klimabedingungen und küstenzonale Regulierungen die ganzjährige Auslastung begünstigen. ESG-Richtlinien incentivieren die Installation erneuerbarer Energiequellen wie Solaranlagen und Abwasserrecycling, wodurch zertifizierte Resorts nachhaltigkeitsgebundene Kredite zu reduzierten Aufschlägen sichern und die gewichteten durchschnittlichen Kapitalkosten um 30–50 Basispunkte senken können. Innerstädtische Luxushotels positionieren unausgelastete Konferenzflächen in Wellness-Suiten und gastronomische Labore um, um Freizeiteinnahmen zu erzielen und die Abhängigkeit von zyklischen Unternehmensveranstaltungsausgaben zu reduzieren. Die Einführung von Markenresidenzanlagen angrenzend an Flaggschiff-Resorts verlängert den Kundenlebenszyklus und generiert wiederkehrende Managementgebühren, was die Einnahmen im europäischen Luxushotelmarkt diversifiziert. In die Zukunft blickend scheint die Wellness-Integration bereit, die nächste Wachstumstranche zu liefern, den Lebenszeitwert der Gäste zu steigern und gleichzeitig den Betrieb mit breiteren Trends im Bereich der öffentlichen Gesundheit in Einklang zu bringen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa Luxushotelmarkt
Deutschland hielt im Jahr 2025 einen Anteil von 20,10 % am europäischen Luxushotelmarkt, gestützt durch eine diversifizierte Wirtschaft und günstige Verkehrsnetze, die sowohl Geschäfts- als auch Freizeitgäste nach München, Berlin und Frankfurt lenken. Spanien verzeichnet jedoch den schnellsten CAGR von 9,17 % bis 2031, da Rekordankünfte und unterstützende Gesetzgebung für digitale Nomaden die Nachfrage in Barcelona, Madrid und Resortkorridoren wie der Costa Brava und der Costa del Sol ankurbeln. Frankreich verfügt über eine beeindruckende Projektpipeline, wobei das Angebot an Pariser Palasthotels seit 2020 um 80 % gestiegen ist, unterstützt durch die Olympischen Spiele 2024, die die durchschnittlichen Tagesraten in Spitzenzeiten auf 781 EUR (911,89 USD) anhoben und die Kapazität des Landes für die Ausrichtung von Premium-Veranstaltungen unter Beweis stellten. Das Vereinigte Königreich nutzt Londons globalen Finanzstatus und den historischen Reiz Edinburghs, obwohl Brexit-bedingte Visahürden die Arbeitskosten erhöhen und die grenzüberschreitende Talentgewinnung für Luxusimmobilien erschweren.
Italien bleibt ein dauerhafter Luxusreiseziel und zieht erhebliches Kapital nach Rom, Mailand und Venedig, während es dem Overtourismus mit möglichen Luxussteuern von bis zu 25 EUR (29,20 USD) pro Aufenthalt entgegenwirkt – eine Maßnahme, die der Überfüllung entgegenwirken soll, jedoch kaum geeignet ist, kaufkräftige Reisende abzuschrecken. Die BENELUX-Staaten verzeichnen ein CAGR von 6,66 %, da Umbauten von Kanalhäusern in Amsterdam und ein Aufschwung im Konferenzbereich in Belgien Investoren anziehen, die nach stabilen Cashflow-Profilen mit ESG-Potenzial suchen. Die nordischen Märkte wachsen mit 5,88 %, da Öko-Luxusunterkünfte einzigartige Naturlandschaften und Mitternachtssonnenerlebnisse nutzen und Reisende ansprechen, die Nachhaltigkeit und Abgeschiedenheit als komplementäre Premium-Attribute wahrnehmen. Das übrige Europa umfasst die Algarve in Portugal, wo integrierte Villen-Resort-Komplexe wohlhabende Fernreisende anziehen, sowie osteuropäische Hauptstädte wie Prag und Warschau, wo Infrastrukturausbau und Flughafenerweiterungen den Eintritt in die Luxushotelpipeline erleichtern. Diese regionalen Dynamiken stärken gemeinsam das CAGR von 8,73 % und bestätigen die Investitionsthese, dass der europäische Luxushotelmarkt auch unter unterschiedlichen wirtschaftlichen Rahmenbedingungen weiterhin florieren wird.
Regulatorisches Umfeld
Die Regulierung von Luxushotels in Europa verschärft sich in Bezug auf Transparenz des Unterkunftsangebots, Verbraucherschutz und Nachhaltigkeitsansprüche. Die Verordnung (EU) 2024/1028 zur Transparenz von Kurzzeitvermietungen wurde am 20. Mai 2026 anwendbar und drängt die Mitgliedstaaten zu Online-Registrierungs- und Datenaustauschrahmen, die die Wettbewerbsbedingungen zwischen professionell verwalteten Hotels und alternativen Unterkünften beeinflussen. Im Februar 2026 berief die Europäische Kommission ein Stakeholder-Netzwerk für einen EU-Verhaltenskodex für Online-Bewertungen und -Rezensionen ein, zu dessen Unterzeichnern HOTREC, Booking.com, Expedia Group, Tripadvisor Group und Airbnb gehören. Diese Vereinbarung erhöht die Kontrolle über digitale Reputationssignale, die Luxusbuchungen wesentlich beeinflussen.
Die Nachhaltigkeitskonformität verschiebt sich von freiwilliger Berichterstattung zu durchsetzbaren Anforderungen entlang der gesamten Customer Journey und der operativen Kennzahlen. Die Richtlinie zur Stärkung der Verbraucher für den ökologischen Wandel (EU) 2024/825 führt strengere Kontrollen von Umweltaussagen ein, mit Durchsetzung ab dem 27. September 2026, was die Anforderungen daran erhöht, wie Luxushotels ihre Öko-Luxus- und Wellness-Positionierung vermarkten. Die EU treibt außerdem die Product Environmental Footprint Category Rules (PEFCR) für Hotelbeherbergungsdienstleistungen voran, mit einer Stakeholder-Konsultation bis zum 2. Juni 2026, was auf einen stärker standardisierten Ansatz zur Messung und Kommunikation des ökologischen Fußabdrucks hinweist, der in Beschaffung, RFP-Qualifizierung und Finanzierungsgespräche einfließt. Nationale Regelungen bleiben weiterhin relevant; so hat Malta beispielsweise die Anforderungen an Gemeinschaftsunterkünfte über die Tourism Accommodation Regulations, 2026 (Legal Notice 92 of 2026), gültig ab 15. April 2026, aktualisiert und damit eine weitere Compliance-Ebene für Betreiber auf wichtigen Ferieninseln geschaffen.
Wertschöpfungskettenanalyse
Die europäische Luxushotel-Wertschöpfungskette beginnt mit Entwicklung und Vermögensbesitz (institutionelle Investoren, private Eigentümer und Projektentwickler), führt dann über Management- und Franchiseverträge zu Markenbildung und Betrieb und stützt sich schließlich auf Distribution und Nachfragegenerierung über direkte Markenkanäle, OTAs, Reisebüros und Firmenprogramme. Asset-Light-Strategien bleiben zentral dafür, wie große Gruppen ihr Luxusangebot skalieren, wobei Betreiber ihre Investitionen auf Markenstandards, Loyalitätsplattformen und Revenue-Management-Fähigkeiten konzentrieren, statt Immobilien zu besitzen. Auf der Nachfrageseite bieten OTAs weiterhin breite Reichweite, während Immobilien wertvollere Gäste über Loyalitätsvorteile und kuratierte Pakete zu Direktbuchungen lenken, was die Abhängigkeit von sicherer Zahlungsabwicklung, Identitätsprüfung und DSGVO-konformer Verarbeitung personenbezogener Daten erhöht.
Zu den zentralen Betriebsinputs zählen Arbeitskraft, Energie sowie hochspezifische Güter und Dienstleistungen, die das Luxuserlebnis differenzieren (FF&E, Spa- und Wellnessprodukte, gehobene Gastronomie und Erlebnispartner). Die Beschaffung wird zunehmend durch Nachhaltigkeitsverifizierung und lokale Beschaffung geprägt, wobei immer mehr Hotels Farm-to-Table- und regionale Handwerksbeziehungen aufbauen, um die Authentizität zu verbessern und das Lieferrisiko durch lang beschaffte Importgüter wie maßgefertigte Einrichtungsgegenstände zu verringern. Nachhaltigkeitsrahmenwerke werden zudem zunehmend in die Lieferantenauswahl und Berichterstattung integriert, wobei Zertifizierungen wie Green Key (Kriterien 2026-2031), EU Ecolabel und GSTC genutzt werden, um Kontrollen bei Energie, Wasser, Abfall und Einkauf zu strukturieren und die Sichtbarkeit auf Vertriebsplattformen zu unterstützen. Regulatorische Standardisierungsbemühungen wie die EU-PEF-Arbeiten zu Hotelbeherbergungsdienstleistungen verstärken den Trend zu messwertgestützter Beschaffung und erhöhen die Nachfrage nach digitalen Systemen, die überprüfbare Ressourcennutzungsdaten über Multi-Property-Portfolios hinweg erfassen können.
Wettbewerbslandschaft
Der europäische Luxushotelmarkt ist mäßig konzentriert, wobei führende globale Betreiber wie Hyatt, Marriott, Hilton, IHG und Accor einen erheblichen Anteil an Markenimmobilien kontrollieren. Diese großen Ketten profitieren von Treueprogramm-Ökosystemen und zentralisierten Ertragsplattformen, die die Marketingeffizienz und Kundenbindung verbessern. Gleichzeitig florieren Boutique- und unabhängige Marken weiterhin, indem sie hyperlokale, kulturell eintauchende Erlebnisse anbieten. Asset-Light-Strategien dominieren, da Hyatt auf 90 % Asset-Light-Wachstum abzielt und IHG Ruby Hotels übernimmt, um die Expansion zu fördern und Kapital für Technologieinvestitionen freizusetzen. KI-gesteuerte Preisgestaltung und Automatisierung erweisen sich als unverzichtbar, wobei technologieorientierte Hotels einen bis zu 35 % höheren Umsatz erzielen als Mitbewerber, die statische Ratenmodelle verwenden.
Nachhaltigkeit entwickelt sich zu einem zentralen Wettbewerbsdifferenzierungsmerkmal, wobei grünzertifizierte Hotels laut Cushman & Wakefield eine Bewertungsprämie von 4,80 % genießen. Große Ketten integrieren nun Energieüberwachungs- und Abfallreduktionssysteme in Neubauten, während kleinere Betreiber grüne Mietverträge nutzen, um Nachrüstungskosten zu teilen und günstige nachhaltigkeitsgebundene Kredite zu erhalten. Die Einhaltung von Regulierungsvorschriften, insbesondere unter der DSGVO, begünstigt größere Marken, die Cybersicherheitskosten über breitere Portfolios absorbieren können. Boutiquehotels bewältigen dies durch Partnerschaften mit spezialisierten Anbietern, die eine Compliance mit geringeren Kapitalausgaben ermöglichen. Da die ESG-Standards steigen, ist Nachhaltigkeit nun sowohl für die operative als auch die finanzielle Strategie zentral.
Partnerschaften gestalten die Wertlieferung neu, insbesondere durch Kooperationen mit erlebnisorientierten Reiseveranstaltern, die Luxus mit lokaler Authentizität verbinden. Gastronomieorientierte Angebote, die Michelin-Sterne-Gastronomie mit Handwerksworkshops kombinieren, helfen Marken dabei, sich in einem gesättigten Markt abzuheben. Dieser strategische Fokus auf Erlebnis, Technologie und Nachhaltigkeit definiert Wettbewerbsvorteile neu. Marktführer sind diejenigen, die digitale Innovation mit personalisierten, umweltbewussten Diensten integrieren können. In die Zukunft blickend werden diese Säulen entscheidend sein, um das anhaltende Wachstum im europäischen Luxushotelsegment voranzutreiben.
Führende Unternehmen der Branche der Luxushotels in Europa
-
Marriott International (The Ritz-Carlton, St. Regis)
-
Hilton Worldwide (Waldorf Astoria, Conrad)
-
Accor S.A. (Raffles, Fairmont, Sofitel Legend)
-
Hyatt Hotels Corporation (Park Hyatt, Andaz)
-
InterContinental Hotels Group (InterContinental, Kimpton)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Luxushotelmarkt Unternehmen in diesem Bericht
- Marriott International (The Ritz-Carlton, St. Regis)
- Hilton Worldwide (Waldorf Astoria, Conrad)
- Accor S.A. (Raffles, Fairmont, Sofitel Legend)
- Hyatt Hotels Corporation (Park Hyatt, Andaz)
- InterContinental Hotels Group (InterContinental, Kimpton)
- Mandarin Oriental Hotel Group
- Four Seasons Hotels & Resorts
- Kempinski Hotels
- Jumeirah Group
- Belmond Ltd.
- Preferred Hotels & Resorts – Legend Collection
- Rocco Forte Hotels
- Rosewood Hotel Group
- Radisson Hotel Group (Radisson Collection)
- Leading Hotels of the World
- Dorchester Collection
- Sani/Ikos Group
- Barrière Group
- Oetker Collection
- Design Hotels AG
Marktchancen und Zukunftsaussichten
Digitalisierte Gästereisen und automatisierte Serviceleistungen zur Fehlerbehebung entwickeln sich zu einer klareren Nische für Luxusbetreiber, die mit Arbeitskräfteengpässen und steigenden Serviceerwartungen konfrontiert sind. Im Juni 2026 ging PPHE Hotel Group eine Partnerschaft mit Hudini ein, um eine integrierte digitale Gästeerlebnis-Suite in 17 europäischen Hotels einzuführen, einschließlich mobiler Schlüssel, Gästekommunikation und Selbstbedienungskiosken, was einen skalierbaren Leitfaden zur Verbesserung des Komforts bietet, während die Premium-Servicebereitstellung gewahrt bleibt. Implementierungen auf Objektebene weisen ebenfalls auf Monetarisierungswege hin: The Chedi Andermatt integrierte im Februar 2026 ein digitales Gästeverzeichnis und ein In-Room-Entertainment-System, um Gästedienstleistungen zu zentralisieren und zusätzliche digitale Buchungen zu unterstützen, was einem breiteren Trend zu direktem Engagement und der Erschließung zusätzlicher Einnahmen entspricht.
Nachhaltigkeitsgetriebene Neupositionierung und Umbaustrategien bleiben ein zentrales Chancenfeld, da sie sowohl Kostendruck (Energieintensität) als auch Anforderungen der Kapitalmärkte adressieren. Investoren- und Eigentümerentscheidungen spiegeln zunehmend den messbaren Wert nachhaltiger Gebäude wider, und die Branchenberichterstattung für 2026 hebt eine grüne Prämie für hochgradig nachhaltige Hotels in Europa hervor, was Business Cases für Sanierungen von Luxusimmobilien mit Spas, Pools und energieintensiven F&B-Betrieben unterstützt. EU-weite Initiativen rund um Product-Environmental-Footprint-Regeln für Hotelbeherbergungsdienstleistungen sowie strengere Regeln für Umweltaussagen im Rahmen der Richtlinie zur Stärkung der Verbraucher für den ökologischen Wandel (EU) 2024/825 (Durchsetzung ab 27. September 2026) schaffen Nachfrage nach verifizierten Nachhaltigkeitsdaten. Dies stärkt wiederum die Rolle von Energiemanagementsystemen, Messtechnik und zertifizierter Beschaffung in Luxusportfolios. Darüber hinaus bieten Branded Residences und resortgeführte Mischnutzungsformate einen Weg zur Diversifizierung der Einnahmen, unterstützt durch jüngste Ankündigungen und Vertragsabschlüsse im Luxussegment in Südeuropa und Ferienregionen, in denen längere Aufenthalte und ausgabenstarke Nachfrage durch integrierte Unterkunfts- und Wohnkomponenten angesprochen werden.
Neueste Industrielle Entwicklungen in Europäischer Luxushotelmarkt
- Juli 2026: Marriott International unterzeichnete eine Vereinbarung mit Proprie9te9s & Co zur Entwicklung von The Luxury Collection Resort & Residences in Marseillan, Frankreich, geplant auf einem 15 Hektar großen Wassergrundstück. Das Projekt fügt Markenresidenzen neben Resortschlüsseln hinzu, erweitert die Einnahmequellen des Vermögenswerts über Übernachtungen hinaus und stärkt das Wohnen unter Markennamen als Wachstumshebel in Südeuropa.
- Februar 2026: Hilton unterzeichnete einen Franchisevertrag für das Conrad Meia Praia Algarve in Portugal, ein luxuriöses Strandresort-Entwicklungsprojekt mit Markenresidenzen. Die Unterzeichnung unterstreicht, wie Luxusexpansion durch Partnerschaften und residenzgeführte Formate verfolgt wird, die die Eigentümerausrichtung vertiefen und gleichzeitig auf Langzeitaufenthalte mit hohem Ausgabenniveau abzielen.
- Juni 2025: ActivumSG erwarb Fairmont La Hacienda Costa del Sol für 170 Millionen EUR, und Landfair mit Evientro vereinbarte den Kauf des Vienna Marriott für über 100 Millionen EUR. Diese Transaktionen spiegelten das institutionelle Interesse an erstklassigen europäischen Hospitality-Vermögenswerten wider und unterstützten die laufende Neupositionierung und Aufwertungsaktivität an wichtigen Resort- und Gateway-City-Standorten.
Europäischer Luxushotelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den europäischen Luxushotelmarkt als den jährlichen Umsatz, den Luxusklasse-Hotelimmobilien aus bezahlten Aufenthalten und damit verbundenen Gästeausgaben erzielen, die innerhalb Europas gebucht und erbracht werden.
Ausschlüsse aus dem Umfang: Wir schließen Nicht-Luxusunterkünfte, private Kurzzeitvermietungen sowie Kreuzfahrt- oder Fluglinienunterkünfte aus, die möglicherweise in Reisepakete gebündelt sind.
Segmentierungsübersicht
- Nach Zimmertyp
- Standard-Luxuszimmer
- Suiten
- Villen / Bungalows
- Penthäuser & Präsidentensuiten
- Nach Buchungskanal
- Direktbuchung (Marken-Website, Callcenter)
- Online-Reisebüros (OTA)
- Reisebüros / Reiseveranstalter
- Unternehmensverträge
- Nach Serviceart
- Geschäftshotels
- Flughafenhotels
- Suite-Hotels
- Resorts
- Sonstige Servicearten
- Nach Geografie
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit dem Aufbau eines konsistenten Überblicks über die Reisenachfrage, den Hotelbetrieb und Angebotsergänzungen in ganz Europa, sodass das Umsatzmodell auf wiederholbaren öffentlichen Datenreihen basiert. Wir stützen uns auf offizielle und Branchenquellen wie Eurostat-Tourismusstatistiken, UN-Tourismus-Datensätze, OECD-Tourismusindikatoren sowie nationale Statistikämter und Zentralbanken, die Reiseeinnahmen und Verbraucherausgabenkennzahlen veröffentlichen.
Um die Nachfrage mit dem Hotelumsatz zu verknüpfen, verwenden wir auch Luftverkehrs- und Kapazitätsmeldungen von Flughafenbetreibern und Zivilluftfahrtbehörden sowie öffentliche Leistungszusammenfassungen und Kommentare anerkannter Hotel- und Reiseverbände in ganz Europa. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung werden überprüft, um Eröffnungen, Renovierungen und Preisstrategie-Updates zu verfolgen, die ADR und Auslastung verändern können. Eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten und eine separate Nachrichten- und Einreichungsquelle werden nur zur Gegenprüfung von Offenlegungen und Zeitplänen verwendet. Diese Quellen sind nicht erschöpfend, und wir haben auch zusätzliche öffentliche Dokumente und Artikel herangezogen, um Daten zu sammeln, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu testen, was Desk-Quellen nicht vollständig klären können, insbesondere Bewegungen bei Luxus-ADR, Verschiebungen im Kanalmix und wie schnell sich die Nachfrage nach Destinationstyp normalisiert. Wir sprachen mit einer Mischung aus Hotelbetreibern, Asset-Managern, Vertriebsspezialisten (direkt und OTA-fokussiert) und Reiseberatern und validierten dann Annahmen in den wichtigsten europäischen Gateway-Städten und Resortdestinationen, damit ein Ländermuster nicht die Gesamtergebnisse dominiert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberes Segment: 33 % | Führungskräfte (CXOs): 15 % |
| Mittleres Segment: 52 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 51 % |
Marktgrößenbestimmung und Prognose
Unser Kernmodell basiert auf einem Top-down-Nachfragepool, bei dem Tourismusströme und Übernachtungsindikatoren mit luxusorientierten Auslastungs- und ADR-Benchmarks kombiniert werden, um den Umsatz nach Ländern zu rekonstruieren, der dann auf Europa hochgerechnet wird. Die Ergebnisse werden durch selektive Bottom-up-Näherungen gegengeprüft, wie z. B. Stichproben von Luxuszimmeranzahlen in wichtigen Städten, Saisonalitätsbereiche für die Auslastung und eine Plausibilitätsprüfung anhand des offengelegten Zimmerumsatzes und der RevPAR-Entwicklung börsennotierter Hotelgruppen.
Die wichtigsten Eingangsgrößen in diesem Markt umfassen die ADR-Entwicklung, die Normalisierung der Auslastung, den Mix aus Suiten und höherwertigen Zimmertypen, die Aufteilung zwischen Direktbuchungen und Online-Reisebüros sowie den Zeitpunkt von Eröffnungen und größeren Renovierungen, die das verfügbare Inventar vorübergehend reduzieren. Wenn Informationen auf Immobilienebene nicht sichtbar sind, werden Lücken durch Peer-Sets für ähnliche Destinationen geschlossen und dann nach Expertenfeedback angepasst, sodass Ausreißer vor den endgültigen Gesamtergebnissen korrigiert werden.
Für die Prognose wird eine Szenarioanalyse verwendet, da Luxushotels empfindlich auf Nachfrageschocks und die Erholungsgeschwindigkeit reagieren und Variablen wie eingehende Luftkapazität, Reisevertrauen und Realeinkommenstrends die Ergebnisse wesentlich beeinflussen können. Jedes Szenario wird mit Experten überprüft, und die endgültige Prognose spiegelt die häufigste Einschätzung zur Auslastungserholung und ADR-Steigerung in der gesamten Region wider.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, sodass die endgültige Zahl nicht von einem einzigen Datensatz oder einer einzigen Annahme abhängt. Modellergebnisse werden mit unabhängigen Signalen verglichen, wie z. B. Tourismuseinnahmen, gemeldeten Leistungsindikatoren (Auslastungs- und ADR-Trends) und sichtbaren Angebotsveränderungen aus Eröffnungs- und Renovierungsankündigungen, und ungewöhnliche Schwankungen werden zur Überprüfung markiert.
Vor der Freigabe überprüft ein zweiter Analyst die wichtigsten Arbeitsblätter, Annahmen und Länder-Rollups, und wir nehmen erneut Kontakt mit Interviewpartnern auf, wenn eine Abweichung wesentlich erscheint oder wenn sich die Marktbedingungen schnell ändern. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei größeren Nachfrage- oder Angebotsereignissen, gefolgt von einem abschließenden Durchgang vor der Lieferung, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße des europäischen Luxushotelmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für europäische Luxushotels können weit auseinanderliegen, da dasselbe Label mit unterschiedlichen Zählregeln verwendet wird. Unterschiede entstehen in der Regel dadurch, was als Luxus behandelt wird, ob nur der Zimmerumsatz oder auch breitere Ausgaben auf dem Gelände einbezogen werden und wie die Preisentwicklung bei steigender Auslastung angenommen wird.
Die Hauptlücke ergibt sich daraus, ob Upper-Upscale-Hotels und Serviced-Lodging in die Luxusgesamtsumme einbezogen werden, wobei Mordor Intelligence den Umfang auf Luxushotelimmobilien beschränkt und ADR- und Auslastungsannahmen mit destinationsspezifischen Nachfragesignalen abgleicht, bevor die Gesamtergebnisse finalisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,01 Milliarden USD (2026) | |
| Branchenpublisher A | 33,44 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann Luxus mit angrenzenden Upper-Upscale-Kategorien vermischen und kann breite Preissteigerungen anwenden, ohne ADR und Auslastung nach Destinationstyp klar abzustimmen. |
| Regionale Unternehmensberatung B | 23,52 Milliarden USD (2025) | Wendet häufig einen engeren Einbeziehungsrahmen und konservative Auslastungsannahmen an und kann stark saisonale Resortmärkte unterbewerten, wenn Spitzen- und Schulterperiodenmuster nicht in jährliche Übernachtungsschätzungen normalisiert werden. |
Die Streuung erklärt sich größtenteils dadurch, wie Luxus definiert wird und wie ADR und Auslastung von Jahr zu Jahr fortgeschrieben werden. Wenn diese Eingangsgrößen an beobachtbare Nachfragesignale und Angebotsbewegungen zurückgebunden werden, ist die resultierende Marktgröße leichter nachzuvollziehen und für die Planung zu wiederholen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische Luxushotelmarkt im Jahr 2026 und wie schnell wächst er?
Der Markt ist im Jahr 2026 mit USD 33,01 Milliarden bewertet und wird bis 2031 mit einer CAGR von 8,73 % auf USD 50,18 Milliarden expandieren.
Welche Zimmerkategorie generiert die meisten Einnahmen für Luxushotels in Europa?
Suiten führen mit 42,86 % des Umsatzes im Jahr 2025, angetrieben durch die Nachfrage der Reisenden nach Privatsphäre und größeren Wohnbereichen.
Warum werden Direktbuchungen für Luxushotels in Europa immer wichtiger?
Direktkanäle wachsen mit einer CAGR von 12,85 %, da Treueprogramme und zielgerichtete Angebote Online-Reisebüro-Provisionen reduzieren und die Gewinnmargen verbessern.
Welches europäische Land weist das schnellste Luxushotelwachstum bis 2031 auf?
Spanien verzeichnet das höchste prognostizierte Wachstum mit einem CAGR von 9,17 % aufgrund robuster Tourismusströme und unterstützender Visapolitik.