
Singapur-Gastgewerbemarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 21.87 Milliarden US-Dollar |
| Marktgröße (2026) | 23.28 Milliarden US-Dollar |
| Marktgröße (2031) | 32.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.87 % |
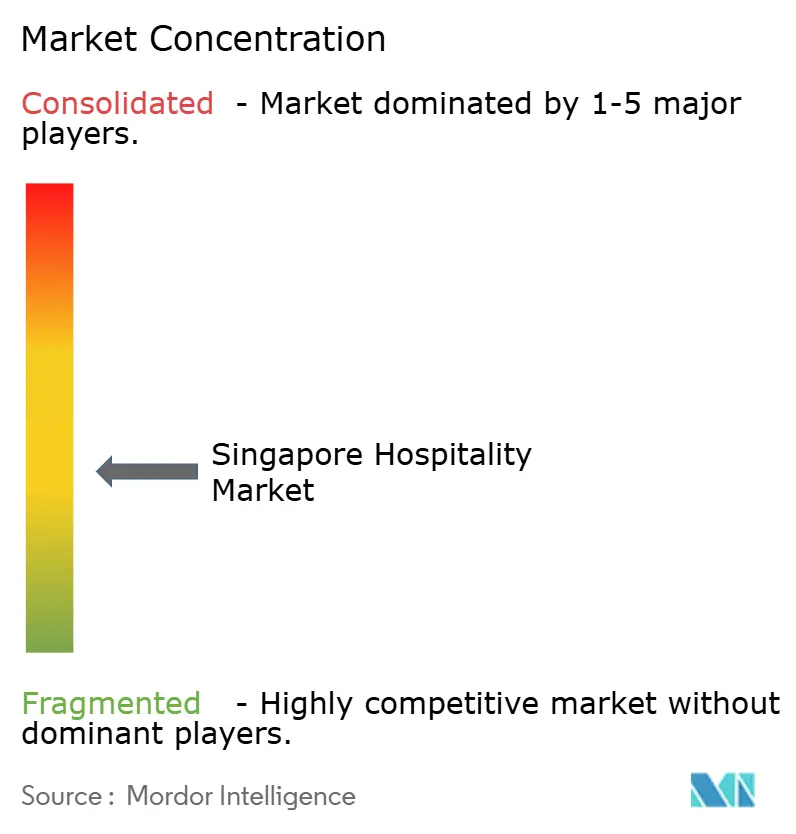
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Singapur-Gastgewerbemarktsanalyse von Mordor Intelligence
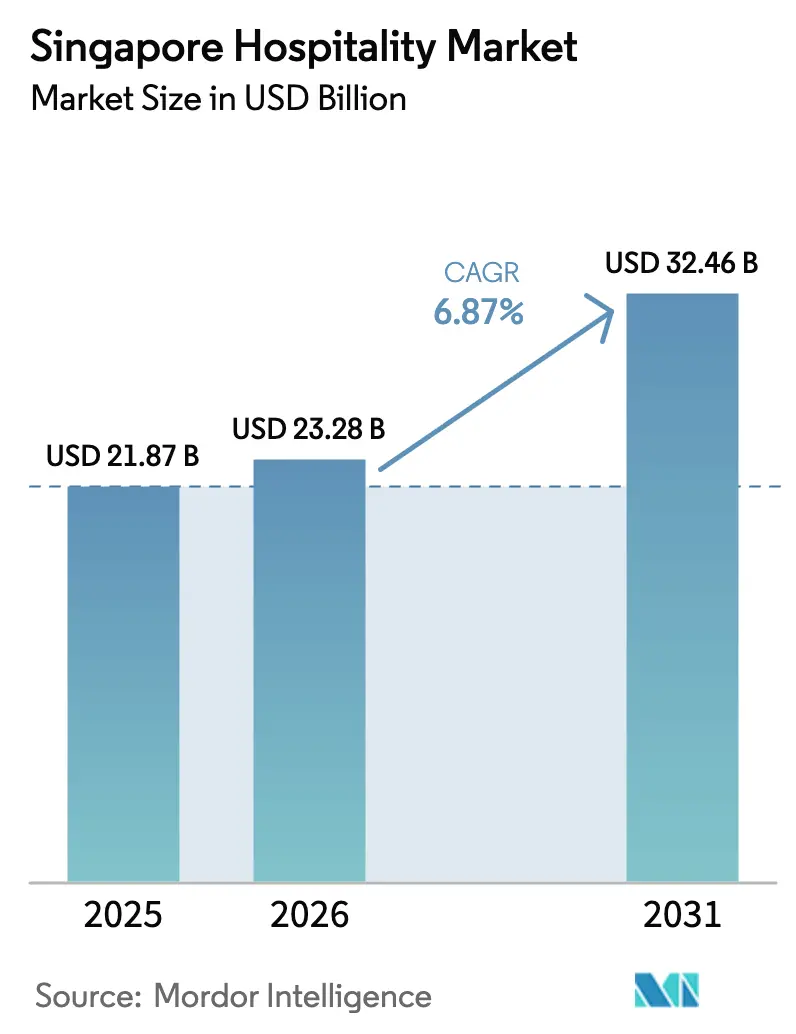
Die Größe des Singapur Gastgewerbe Markts wird voraussichtlich von 21,87 Milliarden USD im Jahr 2025 auf 23,28 Milliarden USD im Jahr 2026 steigen und bis 2031 32,46 Milliarden USD erreichen, mit einem CAGR von 6,87% über den Zeitraum 2026–2031.
Die Nachfrage weitet sich über eine Erholung nach der Pandemie hinaus aus, da MICE und Freizeittourismus weiter aufholen, während längere Aufenthalte Serviced Apartments begünstigen, die auf Unternehmensumzüge und Co-Living-Anwendungsfälle ausgerichtet sind. Betreiber setzen auf Preisdisziplin, da das Angebot knapp bleibt, was die Preisintegrität stützt, selbst wenn die Normalisierung der Auslastung hinter den Spitzenjahren der Vergangenheit zurückbleibt. Unternehmen nutzen dieses Zeitfenster, um Nachhaltigkeitsrenovierungen zu priorisieren, die die Betriebsmargen verbessern und mit nationalen Standards sowie den Präferenzen der Reisenden für zertifizierte Unterkünfte in Einklang stehen. Die digitale Akzeptanz in Buchungs- und Vor-Ort-Systemen vertieft sich, unterstützt eine bessere Konversion auf brand.com und kontaktlose Erlebnisse, die den Druck auf das Frontline-Personal reduzieren, und stärkt gleichzeitig den langfristigen Umsatzmix des Singapur Gastgewerbe Markts.
Wichtigste Erkenntnisse des Berichts
- Nach Typ führten Kettenhotels mit einem Anteil von 61,65 % am Singapur Hospitality-Markt im Jahr 2025. Serviced Apartments werden voraussichtlich bis 2031 mit einer CAGR von 9,76 % wachsen.
- Nach Unterkunftskategorie entfielen auf Luxusimmobilien 47,65 % des Marktanteils der Singapur Hospitality-Branche im Jahr 2025. Budget- und Economy-Segment wird voraussichtlich bis 2031 mit einer CAGR von 8,67 % wachsen.
- Nach Buchungskanal erfassten OTAs 52,77 % des Singapur Hospitality-Marktanteils im Jahr 2025. Der direkte digitale Kanal wird voraussichtlich bis 2031 mit einer CAGR von 12,68 % wachsen.
- Nach Geografie entfielen auf Marina Bay und den Downtown Core 38,77 % des Singapur Hospitality-Marktanteils im Jahr 2025. Changi und die Ostküste werden voraussichtlich bis 2031 mit einer CAGR von 8,66 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Singapur-Gastgewerbemarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Integriertes Resort-Ökosystem zur Unterstützung des Wachstums der Besucherausgaben | 1.10% | Marina Bay Tourismus-Hub | Kurzfristig (≤ 2 Jahre) |
| Regionaler Vermögensverwaltungs-Hub zur Unterstützung von Premium-Besuchersegmenten | 0.80% | Luxus-Bankenviertel | Mittelfristig (2–4 Jahre) |
| Globales Veranstaltungsökosystem zur Unterstützung kurzfristiger Nachfragespitzen | 0.90% | MICE & Veranstaltungszonen | Kurzfristig (≤ 2 Jahre) |
| Kreuzfahrt-Hub-Entwicklung zur Stärkung des Freizeittourismus | 0.60% | Kreuzfahrt-Hospitality-Korridore | Mittelfristig (2–4 Jahre) |
| Expansion städtischer Unterhaltungs- und Lifestyle-Viertel | 0.60% | Lifestyle-Unterhaltungsviertel | Langfristig (≥ 4 Jahre) |
| Smart-Nation-Fähigkeiten zur Verbesserung der Effizienz im Gastgewerbe | 0.50% | KI-gestützte Hotelcluster | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integriertes Resort-Ökosystem zur Unterstützung des Wachstums der Besucherausgaben
Singapurs zwei Integrierte Resorts (IRs), Marina Bay Sands (MBS) und Resorts World Sentosa (RWS), dienen weiterhin als strukturelles Rückgrat des Gastgewerbe- und Besucherausgabenmodells des Stadtstaates. Im Juli 2025 begann Las Vegas Sands mit dem Bau der 8 Milliarden USD (10,3 Milliarden SGD) umfassenden Ultra-Luxus-IR2-Erweiterung von MBS. Dieses Projekt wird einen Luxushotelturm mit 570 Suiten und charakteristischen Dachterrassenerlebnissen, rund 200.000 Quadratfuß erstklassige MICE-Fläche, eine 15.000-Plätze-Arena für internationale Veranstaltungen sowie erweiterte Gastronomie- und Einzelhandelsangebote hinzufügen. Die Entwicklungskosten haben sich gegenüber der ursprünglichen Schätzung von 3,3 Milliarden USD aus dem Jahr 2019 mehr als verdoppelt. Die Fertigstellung wird bis Juni 2030 erwartet, mit Eröffnung im Januar 2031. MBS meldete Rekordeinnahmen von 1,5 Milliarden USD im ersten Quartal 2026, wobei das EBITDA im Jahresvergleich um 30 % stieg, angetrieben durch hochwertigen Tourismus[1]Casino Life Magazine, "Marina Bay Sands Q1-Umsatz steigt auf 1,5 Milliarden USD, EBITDA springt um 30 % durch hochwertiges Tourismuswachstum," Casino Life Magazine, casinolifemagazine.com. Bei RWS umfassten die Eröffnungen 2025 Minion Land, das Singapore Oceanarium und Weave. Der im Juli 2026 vorgestellte Greater Sentosa-Masterplan zielt darauf ab, den Besucherdurchsatz zu verdoppeln. Die SEG-Kategoriequittungen stiegen im ersten Quartal 2026 um 22,8 % im Jahresvergleich auf 2 Milliarden SGD (1,56 Milliarden USD), während die Tourismuseinnahmen 2025 mit 32,8 Milliarden SGD (25,54 Milliarden USD) einen Rekord erreichten.
Regionales Vermögensverwaltungszentrum zur Unterstützung von Premium-Besuchersegmenten
Singapurs Position als führendes grenzüberschreitendes Vermögensverwaltungszentrum Asiens unterstützt direkt die Nachfrage nach Premium- und Ultra-Luxus-Gastgewerbe. Die UHNWI-Bevölkerung wuchs in fünf Jahren um 55 %, von 4.642 im Jahr 2021 auf 7.171 im Jahr 2026, und wird bis 2031 voraussichtlich um weitere 46 % auf rund 10.495 steigen. Die Stadt gewann 35 Milliardäre hinzu und brachte die Gesamtzahl auf 63. Singapur beherbergt über 1.400 Single-Family-Offices, die mehr als 500 Milliarden SGD (389,29 Milliarden USD) an verwaltetem Vermögen verwalten, wobei das breitere Private-Banking-Vermögen auf 1,8–1,9 Billionen USD geschätzt wird[2]Deluair Consultancy, "Singapore Financial Hub 2026," Deluair Consultancy, deluair.com. Im Jahr 2025 zogen die drei größten Banken 77 Milliarden SGD (59,95 Milliarden USD) an neuen Nettovermögenszuflüssen an. Der Global Wealth and Lifestyle Report 2026 von Julius Baer ernannte Singapur zum zweiten Mal in Folge zur teuersten Stadt der Welt für HNWIs. Die Ausgaben für Luxusgüter wurden für 2025 auf 13,9 Milliarden SGD (10,82 Milliarden USD) prognostiziert, mit einem jährlichen Wachstum von 7–9 %. Die Ankünfte indischer Besucher erreichten in den ersten 10 Monaten des Jahres 2025 1,03 Millionen und stärkten die gehobenen Ausgaben für Hotels, Gastronomie und Erlebnisse. Der mobile Lebensstil von HNWIs schafft eine stetige Nachfrage nach Luxusunterkünften und -dienstleistungen.
Globales Veranstaltungsökosystem zur Unterstützung kurzfristiger Nachfragespitzen
Singapurs Strategie, hochkarätige globale Veranstaltungen auszurichten, erzeugt konsistente kurzfristige Nachfragespitzen im gesamten Gastgewerbesektor. Im Jahr 2025 behauptete die Stadt ihren Rang als MICE-Destination Nr. 1 im asiatisch-pazifischen Raum zum 22. Mal in Folge, wobei die MICE-Einnahmen um mehr als 35 % auf 2,3 Milliarden SGD (1,79 Milliarden USD) stiegen. Zu den wichtigsten Veranstaltungen zählten die Weltmeisterschaften im Schwimmsport, der F1 Singapur Grand Prix (300.641 Besucher, +11,7 % im Jahresvergleich), die POP TOY SHOW (>45.000 Besucher) und ART SG (>41.000 Besucher). Der Veranstaltungskalender 2026 bleibt stark mit der Singapore Airshow (~60.000 Besucher), der BTS-Welttournee (vier Nächte), Cirque du Soleil KOOZA, Guns N' Roses, Post Malone, dem ersten Asien-Heimathafen von Disney Cruise Line und der Herbalife Extravaganza (erwartet 25.000 Besucher). Zukünftig gesicherte Veranstaltungen umfassen das ASEAN-Tourismus-Forum 2027 und D23 Asia 2027. Der geplante Straits View MICE-Hub zielt darauf ab, die MICE-Einnahmen bis 2040 zu verdreifachen. Die SHINE-Initiative umfasst 22 Hotels, während das STB über 20 Millionen SGD (15,57 Millionen USD) in Partnerschaften und neue Fördermittel bereitgestellt hat[3]Ministerium für Handel und Industrie Singapur, "Rede von Ministerin für Handelsbeziehungen Grace Fu auf der Tourismusbranchenkonferenz 2026," Ministerium für Handel und Industrie Singapur, mti.gov.sg. Diese Veranstaltungen treiben Auslastung, Gastronomie, Glücksspiel und Einzelhandelsausgaben an.
Entwicklung des Kreuzfahrthubs zur Stärkung des Freizeittourismus
Singapurs Kreuzfahrtsektor erzielte 2025 starke Ergebnisse mit 375 Schiffsanläufen (+10 % im Jahresvergleich) und über 2,0 Millionen Passagierbewegungen (+9 % im Jahresvergleich), dem höchsten Stand seit 2023. Das Marina Bay Cruise Centre schloss eine Erweiterung im Wert von 40 Millionen SGD (31,14 Millionen USD) ab und verdoppelte die Kapazität von 6.800 auf 11.700 Passagiere mit dedizierten Einrichtungen für den Doppelschiffbetrieb.
Im Juli 2026 wurde das neue Singapore Cruise Centre am HarbourFront eröffnet, das über einen flughafenähnlichen automatisierten Check-in, biometrische Einwanderungsabfertigung mit 26 Spuren, eine VIP-Lounge und erweiterten Einzelhandel verfügt[4]The Straits Times, "Neues Kreuzfahrt- und Fährterminal, Ausstellungszentrum in Planung am Marina South," The Straits Times, straitstimes.com. Eine gemeinsame Machbarkeitsstudie ist für ein größeres integriertes Kreuzfahrt- und Fährterminal am Straits View im Gange, das deutlich höhere Kapazitäten unterstützen kann. Das STB hebt Kreuzfahrten als wichtigen Wachstumshebel inmitten von Herausforderungen im Luftverkehr hervor. Die 42,6 Millionen Sitze des Changi Airport im Jahr 2025 unterstützen Fly-Cruise-Modelle, die von Besuchern aus Australien, Europa und Nordostasien bevorzugt werden, und stärken den gesamten Freizeittourismus.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Landknappheit begrenzt die Expansion des Gastgewerbes und erhöht die Entwicklungskosten | −0.8% | Hohe Entwicklungskosten in Premiumlagen | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch kostengünstigere südostasiatische Gastgewerbe-Märkte | −0.6% | Regionaler Wettbewerb setzt Hotelpreise unter Druck | Mittelfristig (2–4 Jahre) |
| Abhängigkeit vom internationalen Reiseverkehr erhöht die Sensitivität gegenüber externen Nachfrageverschiebungen | −0.7% | Abhängigkeit von der internationalen Besuchernachfrage | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch regionale Gastgewerbe-Hubs nimmt zu | −0.5% | Wachsender Wettbewerb in den MICE- und Luxussegmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Landknappheit begrenzt die Expansion des Gastgewerbes und erhöht die Entwicklungskosten
Singapurs kleine Landfläche von rund 735 km² stellt eine grundlegende Einschränkung für das Wachstum des Gastgewerbeangebots dar, da es mit Wohnungsbau, Industrie und Infrastruktur konkurriert. Die MBS IR2-Erweiterung verdeutlicht dies: Die Kosten stiegen von anfänglich 3,3 Milliarden USD im Jahr 2019 auf 8 Milliarden USD bis 2025. Las Vegas Sands' kumulierte Investitionen in Singapur werden 15 Milliarden USD übersteigen.
Die Wiederbeschaffungskosten übersteigen die Vermögenswerte, was den Kauf günstiger macht als den Neubau. Der durchschnittliche Hotel-ARR bleibt mit 250–274 SGD (194,65–213,34 USD) hoch. Das Wachstum des neuen Angebots wird sich zwischen 2026 und 2030 voraussichtlich auf lediglich 1,5 % pro Jahr verlangsamen. Stand April 2026 umfasst der Bestand 79.566 Zimmer, wobei bis 2030 nur 6.768 zusätzliche Zimmer prognostiziert werden. Staatliche Grundstücksverkäufe für Hotels bleiben begrenzt. Während die Knappheit eine starke Auslastung (81,9 % Januar–September 2025) und Preissetzungsmacht unterstützt, schränkt sie das Volumenwachstum ein und begünstigt nur gut kapitalisierte Marktteilnehmer.
Wettbewerb durch kostengünstigere südostasiatische Gastgewerbemärkte
Singapurs Premium-Positionierung macht das mittlere Marktsegment und preissensible Segmente anfällig für kostengünstigere regionale Wettbewerber. Mit einem Numbeo-Kostenindex von 88,9 (gegenüber Bangkok mit ~40) kosten Singapurer Hotelzimmer 3–5 Mal so viel wie vergleichbare Optionen in Vietnam. Thailand, Indonesien, Vietnam und Malaysia vermarkten sich aktiv an Reisende, die sich Singapur nicht leisten können.
Vietnam verzeichnete 2025 21 Millionen internationale Ankünfte, Indonesien 15,4 Millionen und Thailand allein in den ersten vier Monaten des Jahres 2026 über 11,68 Millionen Besucher. Dieser Wettbewerb setzt mittelständische Hotels zwischen Luxusimmobilien, die Vielausgeber anziehen, und Budgetoptionen, die kostenbewusste Gäste halten, unter Druck. Die Branchenauslastung liegt nach wie vor rund 6,5 Prozentpunkte unter dem Niveau von 2019. Während das STB auf Qualitätstourismus und höhere Einnahmen pro Besucher setzt, sind volumenabhängige Betreiber einem erhöhten Risiko des Nachfrageabflusses zu erschwinglicheren Reisezielen ausgesetzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Serviced Apartments erfassen den Boom bei Langzeitaufenthalten
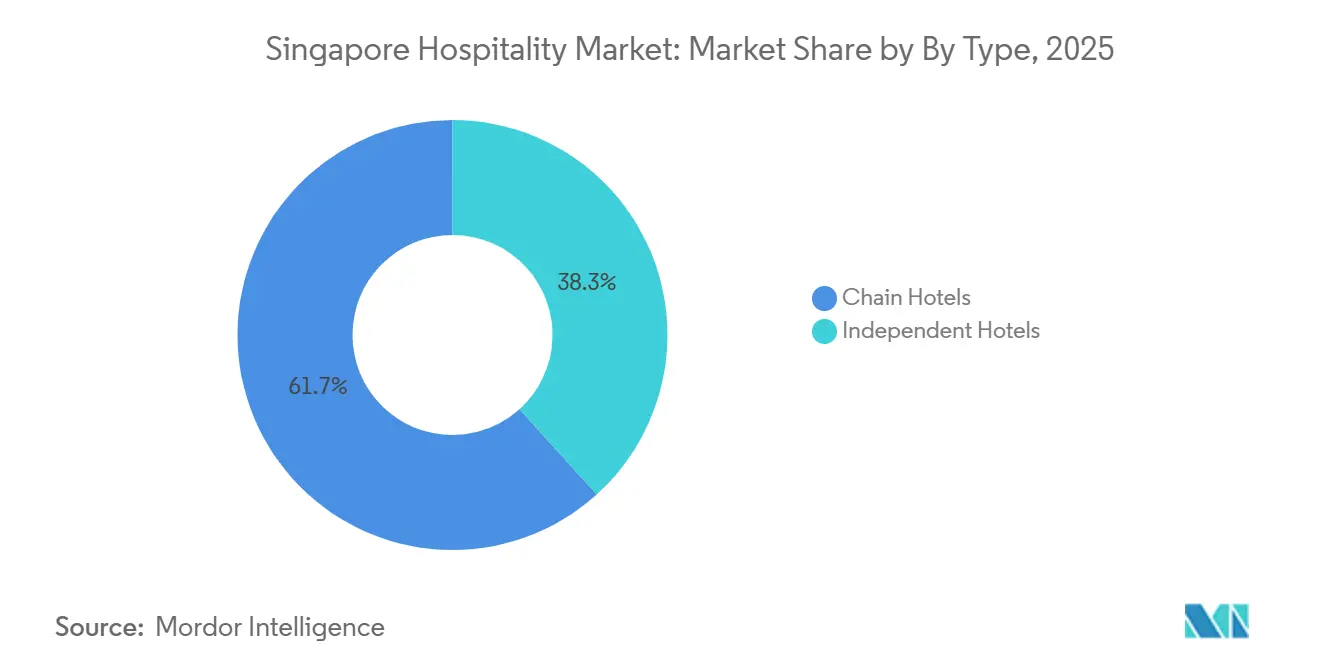
Kettenhotels hielten 2025 einen Marktanteil von 61,65 % am Singapur-Gastgewerbemarkt, was die Vertriebsskala und Treueprogramm-Ökosysteme widerspiegelt, die globale Marken über mehrere Zyklen aufgebaut haben. Serviced Apartments werden voraussichtlich bis 2031 mit einer CAGR von 9,76 % wachsen, und dieses Wachstum erhöht direkt die Größe des Singapur-Gastgewerbemarkts für Langzeitaufenthaltsformate, die Wohnfunktionalität mit hotelgradigen Dienstleistungen bündeln. Das Nachfrageprofil umfasst umziehende Führungskräfte, digitale Nomaden und Medizintouristen, die alle Platz, Küchenzeilen-Zugang und zuverlässige Konnektivität priorisieren, die traditionelle Zimmer oft nicht optimieren. Unabhängige Hotels differenzierten sich weiterhin durch lokalisierte Erlebnisse und agile Betriebsabläufe, obwohl ihre digitalen Marketing- und OTA-Verhandlungspositionen strukturell schwächer sind als die von Ketten. In der Praxis nutzen Ketten und Serviced-Apartment-Plattformen ihre Größe, um bessere Konditionen bei Technologie, Nachhaltigkeits-Upgrades und Mitarbeiterschulungen auszuhandeln, was die Kostenkontrolle und Konsistenz im Singapur-Gastgewerbemarkt unterstützt.
Die Umwandlung von Vermögenswerten hat sich beschleunigt, da Eigentümer die Wirtschaftlichkeit älterer Bürogebäude neu bewerten und höherwertige Gastgewerbenutzungen anstreben, ein Ansatz, der mit der Stadterneuerung und Reaktivierung im Downtown Core übereinstimmt. Sanierungsprojekte börsennotierter Plattformen veranschaulichten diesen Wandel, einschließlich Serviced-Residence-Pipelines, die um Co-Living-Konzepte herum gestaltet sind, die die Auslastung mit Community-Programmierung und flexiblen Mietverträgen verankern. Nationale Initiativen für umweltfreundliches Bauen leiten Designentscheidungen und setzen Anreize für Energieleistung, die die Lebenszykluskosten senkt und das Risiko zukünftiger CO₂-Bepreisung reduziert. Portfoliomanager rahmten diese Upgrades sowohl als Compliance- als auch als Markenstrategie, da Nachhaltigkeitszertifizierungen zunehmend die Unternehmensbeschaffung und Geschäftsreiserichtlinien beeinflussen. Die Entwicklungsrichtung legt nahe, dass die Singapurer Gastgewerbebranche weiterhin auf flexible Wohnmodelle konvergieren wird, die Anlageneffizienz mit sich wandelnden Gästeerwartungen in Einklang bringen.


Nach Unterkunftsklasse: Budget-Anlagen gewinnen, während Luxus das Premium-Niveau hält
Luxusimmobilien erfassten 2025 47,65 % der Größe des Singapur-Gastgewerbemarkts, verankert durch integrierte Resorts und ikonische Marken, die vermögende Reisende auf der Suche nach Premium-Erlebnissen anziehen. Budget- und Economy-Immobilien werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 8,67 %, angetrieben durch kostenbewusste regionale Besucher, die Annehmlichkeiten gegen Lage und Preis-Leistungs-Verhältnis eintauschen. Oberes Mittelklasse- und Mittelklasse-Hotels standen unter anhaltendem Druck durch strengere Unternehmensreiserichtlinien und hybride Arbeitsmuster, die die Reisehäufigkeit reduzierten und die Aufenthaltsdauer verkürzten. Die Leistung im Luxussegment divergierte nach Nachhaltigkeitsnachweisen und Integration von Wellness-, Kulinarik- und Veranstaltungsprogrammierung, die längere Aufenthalte und Wiederholungsbesuche unterstützen. Die Zusammensetzung der Nachfrage über alle Klassen hinweg stärkt die Ertragsmanagementdisziplin und die Mix-Optimierung im Singapur-Gastgewerbemarkt.
Die Benchmarks integrierter Resorts blieben 2025 stark, wobei Marina Bay Sands eine Rekordleistung im Mass-Segment und hohe Auslastung meldete, was Premium-Tagesraten unterstützte und das Vertrauen in die Tiefe der Luxusnachfrage stärkte. Gleichzeitig verbreiteten sich skalierbare grüne Renovierungen über Mittelklasse- und gehobene Immobilien, was den Energieverbrauch senkte und das Nettobetriebseinkommen in einem Hochpreisumfeld verbesserte. Das Aufkommen von Co-Living- und Serviced Suites, die zwischen Mittelklasse- und Premium-Positionierung angesiedelt sind, ermöglichte es Betreibern, die Preisgestaltung nach Saison und Veranstaltungskalender zu flexibilisieren. Immobilien mit sichtbaren Nachhaltigkeitsleistungen und bewährter betrieblicher Effizienz signalisierten Resilienz über Zyklen hinweg, ein wichtiger Aspekt für Kreditgeber und Investoren. Diese Dynamiken unterstreichen, wie beide Enden des Spektrums neben einem wachsenden Kern im Singapur-Gastgewerbemarkt expandieren können.
Nach Buchungskanal: Direktes Digitalbuchung stört die OTA-Dominanz
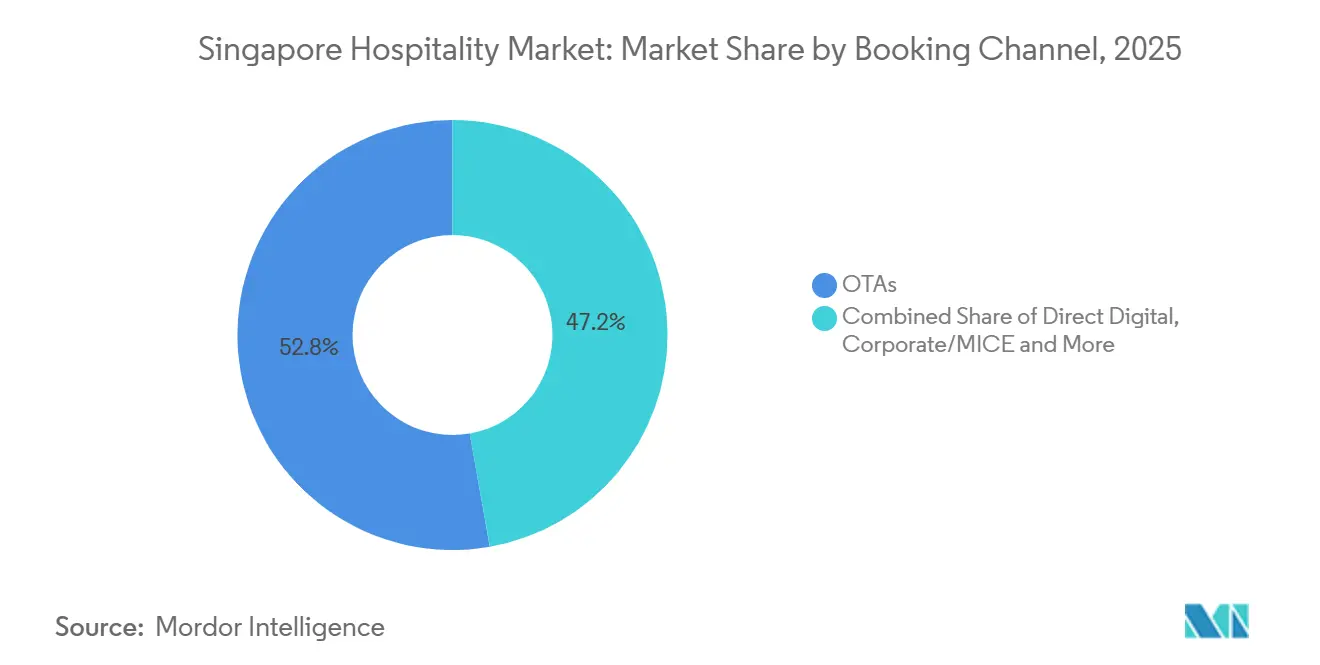
OTAs machten 2025 52,77 % der Größe des Singapur-Gastgewerbemarkts aus, was das Vertrauen der Reisenden in Vergleichsmaschinen und Bewertungen widerspiegelt, die Freizeitentscheidungen unterstützen. Direktes Digitalbuchung wird voraussichtlich mit einer CAGR von 12,68 % wachsen, gestützt durch Treueprogramm-Ökosysteme, Co-Branded-Karten und Mitglieder-exklusive Tarife, die Provisionsverluste reduzieren und die Deckungsbeitragsmargen verbessern. Unternehmens- und MICE-Kanäle blieben für die Basisauslastung unter der Woche entscheidend, operierten jedoch unter strengeren Unternehmensbudgets, die ein schärferes Ertragsmanagement erforderten. Großhandels- und traditionelle Agenten bedienten weiterhin spezifische Quellmärkte und Gruppenreisen, obwohl ihr relatives Gewicht abnahm, da jüngere Reisende weiter zu Self-Service-Buchungsabläufen wechselten. Zusammen prägen diese Trends einen Buchungsmix, der stärkere Markenkontrolle und Kundenwert im Singapur-Gastgewerbemarkt unterstützt.
Die Digitalisierung beschleunigte sich unter der Nationalen Transformationskarte der Hotelbranche, die die Einführung interoperabler Tools fördert, die die Umsatzerfassung und die Effizienz vor Ort verbessern. Check-in und Identitätsverifizierung sind heute stärker automatisiert, was reibungslosere Ankünfte und kürzere Warteschlangen an der Rezeption schafft und gleichzeitig die Abhängigkeit von manuellen Prozessen verringert. Die Datenintegration über Immobilienverwaltungs-, Kanal- und CRM-Systeme hinweg unterstützt zielgerichtete Angebote und Treuepunktbeschleuniger, die die Direktkonversion steigern können. Der resultierende Datenausstoß hilft Teams, Inhalte und dynamische Preisgestaltung auf Marken-Websites und App-Kanälen zu verfeinern, ohne Rabatte auf Drittanbieter-Websites übermäßig zu exponieren. Das Ergebnis ist ein gesünderer Kanalmix, der die Rentabilität und den Markenwert im Singapur-Gastgewerbemarkt steigert.

Geografische Analyse
Marina Bay und Downtown Core erfassten 2025 38,77 % der Größe des Singapur-Gastgewerbemarkts, eine Konzentration, die durch Flaggschiff-Immobilien und große MICE-Flächen angetrieben wird, die Premium-Preissetzungsmacht unterstützen. Changi und East Coast werden voraussichtlich bis 2031 mit einer CAGR von 8,66 % wachsen, da Luftfahrt- und Kreuzfahrteinsätze zunehmen, unterstützt durch langfristige Infrastrukturpläne. Orchard Road nutzte Einzelhandel und Gastronomie, um Freizeitreisende anzuziehen, während Erbe-Bezirke wie Bugis und Little India wertbewusste Besucher anzogen, deren Aufenthalte oft mit Kulturveranstaltungen übereinstimmen. Sentosa und das Südliche Wasserfront profitierten weiterhin von integrierten Attraktionen, obwohl Renovierungszyklen und die Entwicklung des Anlagenmixes die vierteljährliche Anteilsdynamik prägten. Das geografische Muster spiegelt wider, wie Infrastruktur und Ankerattraktionen die Nachfrageverteilung im Singapur-Gastgewerbemarkt steuern.
Das Kreuzfahrt-Homeporting fügte eine neue Ebene der Nachfragediversifizierung hinzu, hervorgehoben durch den fünfjährigen Einsatz von Disney Adventure ab Dezember 2025, der Aufenthalte vor und nach der Kreuzfahrt fördert. Die Flughafenleistung ist auch für den East-Coast-Korridor entscheidend, wo starke Passagierströme Hotels unterstützen, die frühe Abflüge und späte Ankünfte sowie Besatzungen bedienen. Zukünftige Phasen der Flughafenentwicklung werden voraussichtlich die Langstreckenkonnektivität verbessern und Singapurs Rolle als regionalen Knotenpunkt stärken, eine Dynamik, die Unterkunftsmöglichkeiten über das Stadtzentrum hinaus vervielfacht. Diese Veränderungen stärken den Fall für gezielte Investitionen in Changi-nahen Stadtteilen, die Überschwappeffekte aus dem Luft- und Kreuzfahrtwachstum erfassen können. Der regionale Fußabdruck wird sich weiter neu ausbalancieren, wenn Angebot, Veranstaltungen und Verkehrspläne im Singapur-Gastgewerbemarkt umgesetzt werden.
Wettbewerbslandschaft
Die Wettbewerbsintensität bleibt hoch, auch wenn die Preise stabil bleiben, da Betreiber bei Servicedesign, Nachhaltigkeit und digitalen Erlebnissen und nicht nur bei den Preisen konkurrieren müssen. Integrierte Resorts üben einen überproportionalen Einfluss auf Premium-Segmente und veranstaltungsgetriebene Nachfrage aus, was den RevPAR in benachbarten Teilmärkten während Spitzenkalenderzeiten anhebt. Gleichzeitig hält ein breites Feld internationaler Ketten und starker inländischer Eigentümer den Markt mäßig fragmentiert, was laufende Innovationen bei Produkt und Service fördert. Nachhaltigkeitszertifizierungen sind heute ebenso ein kommerzieller Hebel wie eine Compliance-Aufgabe, wobei viele Unternehmensbuchende zertifizierte Hotels für ihre Reiseprogramme bevorzugen. Diese Muster prägen weiterhin Investitionsprioritäten und Markenstrategien im Singapur-Gastgewerbemarkt.
Technologie ist zu einer zentralen Wettbewerbsdimension geworden, wobei Betreiber intelligente Gebäudesysteme, effiziente Küchen und digitale Gästereisen einsetzen, um Kosten zu senken und das Erlebnis zu verbessern. Fallstudien umfassen Mittelklasse-Immobilien, die jetzt emissionsarme Küchen betreiben und intelligente Steuerungen zur Optimierung von Heizung und Kühlung ohne Komforteinbußen einsetzen. Marken-Ökosysteme spielen ebenfalls eine Rolle, da Treueprogramme Anteile von OTAs lenken und Wiederholungsraten verbessern können, die sich bei datengesteuerter Personalisierung kumulativ steigern. Eigentümer mit starken Bilanzen verlagern Investitionsausgaben auf Upgrades, die den Energieverbrauch reduzieren und die Raumaktivierung verbessern, anstatt reine Zimmererweiterungen vorzunehmen. Diese Ausrichtung unterstützt eine bessere Cashflow-Resilienz und Markendifferenzierung im Singapur-Gastgewerbemarkt.
Größe verleiht weiterhin Vorteile bei Beschaffung und Finanzierung, wobei börsennotierte Gastgewerbefahrzeuge Kapital recyceln, um wettbewerbsfähige Produkte zu erhalten und akkretive Neuausrichtungen zu verfolgen. Investorenaktualisierungen führender Plattformen hoben Veräußerungs- und Reinvestitionsstrategien hervor, die Portfolios zu höherwertigeren Anlagen und flexiblen Wohnmodellen neigen. Offenlegungen integrierter Resorts für 2025 wiesen auf eine starke Premium-Mass-Leistung und hohe Auslastung hin, was die anhaltende Tiefe der Luxusnachfrage bis 2026 bestätigt. Portfolioweite Nachhaltigkeits-Roadmaps signalisieren auch schnellere Fortschritte bei Zertifizierungen, die Premium-Unternehmensnachfrage und längerfristige Vereinbarungen erschließen können. Der kumulative Effekt ist ein Markt, in dem Kapital, Kompetenz und Glaubwürdigkeit zusammenwirken, um Führungspositionen im Singapur-Gastgewerbemarkt zu stärken.
Marktführer der Singapurer Gastgewerbebranche
-
Far East Hospitality
-
Pan Pacific Hotels Group
-
Marina Bay Sands
-
Resorts World Sentosa
-
Accor Asia Pacific
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Dezember 2025: Disney Cruise Lines Disney Adventure trat seine Jungfernfahrt von Singapur an und begann eine fünfjährige exklusive Homeporting-Vereinbarung, die voraussichtlich Aufenthalte vor und nach der Kreuzfahrt verlängern wird.
- Oktober 2025: IHG Hotels & Resorts ernannte Holiday Inn Express Singapore Clarke Quay zu seinem ersten Niedrig-CO₂-Pionierhotel in Asien mit vollständig elektrischen Küchen, Warmwasser-Wärmepumpen und intelligenten Gebäudesystemen.
- Oktober 2025: Las Vegas Sands meldete für Marina Bay Sands im dritten Quartal 2025 einen Nettoumsatz von 1,436 Milliarden USD mit einem Rekord-Mass-Gaming-Gewinn und einer EBITDA-Marge von 51,7 %, was die Resilienz integrierter Resorts unterstreicht.
- Januar 2025: CapitaLand Ascott Trusts lyf Funan Singapore begann Umsätze beizutragen, unterstützt durch sein Co-Living-Design und die Nähe zu wichtigen MICE-Veranstaltungsorten.


Umfang des Singapur-Gastgewerbemarktsberichts
Der Gastgewerbesektor umfasst eine vielfältige Palette dienstleistungsbasierter Berufe, darunter Unterkunft, Freizeitparks, Reisebüros, Gastronomie, Veranstaltungsmanagement, Hotels, Restaurants und Bars. Die Forschung umfasst eine umfassende Hintergrunduntersuchung des singapurischen Gastgewerbesektors, einschließlich einer Bewertung von Branchenverbänden, der allgemeinen Wirtschaft, aufkommender Markttrends nach Kategorie, bemerkenswerter Verschiebungen in der Marktdynamik und einer Marktübersicht.
Der Singapur-Gastgewerbemarkts-Bericht ist segmentiert nach Typ (Kettenhotels, Unabhängige Hotels), Unterkunftsklasse (Luxus, Mittel- & Oberes Mittelklasse, Budget & Economy, Serviced Apartments), Buchungskanal (Direktes Digitalbuchung, OTAs, Unternehmens-/MICE-Buchungen, Großhandels- & Traditionelle Agenten) und Geografie (Marina Bay / Downtown Core, Orchard Road, Sentosa & Südliches Wasserfront, Bugis & Little India, Changi & East Coast, Rest von Singapur).
| Kettenhotels |
| Unabhängige Hotels |
| Luxus |
| Mittel- & Oberes Mittelklasse |
| Budget & Economy |
| Serviced Apartments |
| Direktes Digitalbuchung |
| OTAs |
| Unternehmens-/MICE-Buchungen |
| Großhandels- & Traditionelle Agenten |
| Marina Bay / Downtown Core |
| Orchard Road |
| Sentosa & Südliches Wasserfront |
| Bugis & Little India |
| Changi & East Coast |
| Rest von Singapur |
| Nach Typ (Wert) | Kettenhotels |
| Unabhängige Hotels | |
| Nach Unterkunftsklasse (Wert) | Luxus |
| Mittel- & Oberes Mittelklasse | |
| Budget & Economy | |
| Serviced Apartments | |
| Nach Buchungskanal (Wert) | Direktes Digitalbuchung |
| OTAs | |
| Unternehmens-/MICE-Buchungen | |
| Großhandels- & Traditionelle Agenten | |
| Nach geografischer Region (Wert) | Marina Bay / Downtown Core |
| Orchard Road | |
| Sentosa & Südliches Wasserfront | |
| Bugis & Little India | |
| Changi & East Coast | |
| Rest von Singapur |


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den Singapur-Gastgewerbemarkt bis 2031?
Die Größe des Singapur-Gastgewerbemarkts beträgt 23,28 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 bei einer CAGR von 6,87 % einen Wert von 32,46 Milliarden USD erreichen, gestützt durch diversifizierte Nachfrage aus MICE, Freizeit und Langzeitaufenthalten.
Welche Segmente wachsen am schnellsten im Singapurer Gastgewerbe?
Serviced Apartments führen nach Typ mit einer CAGR von 9,76 %, Budget und Economy führen nach Klasse mit einer CAGR von 8,67 %, direktes Digitalbuchung führt unter den Buchungskanälen mit einer CAGR von 12,68 %, und Changi und East Coast führen nach Geografie mit einer CAGR von 8,66 %.
Wie beeinflussen direkte Kanäle die Buchungen in Singapurer Hotels?
Direkte Digitalbuchungskanäle wachsen bis 2031 mit einer CAGR von 12,68 %, da Treueprogramme, Abonnementangebote und Marken-Apps Anteile von OTAs verlagern und gleichzeitig Provisionen reduzieren.
Welche Rolle spielt Nachhaltigkeit bei der Hotelleistung in Singapur?
Hotels mit anerkannten Zertifizierungen profitieren von stärkerer Unternehmensnachfrage und Reisendenpräferenz, wobei nationale Programme umweltfreundlichere Betriebsabläufe unterstützen, die Margen und Markenvertrauen verbessern.
Welche Standorte sind für die Premium-Nachfrage in Singapur am wichtigsten?
Marina Bay und Downtown Core konzentrieren Premium-Kapazitäten und stadtweite MICE-Aktivitäten, während Changi und East Coast aufgrund von Luft- und Kreuzfahrt-geführter Konnektivität am schnellsten wachsen werden.
Wie prägen Großveranstaltungen und MICE die Nachfrage in Singapurer Hotels?
Großveranstaltungen treiben stadtweite Verdichtung und Premium-Preisgestaltung während der Veranstaltungsfenster voran, und ein wachsendes Angebot an Kongressen sichert die Basisauslastung unter der Woche, die die ganzjährige Leistung unterstützt.
Seite zuletzt aktualisiert am:


