
Taille et part du marché des terminaux PDV en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
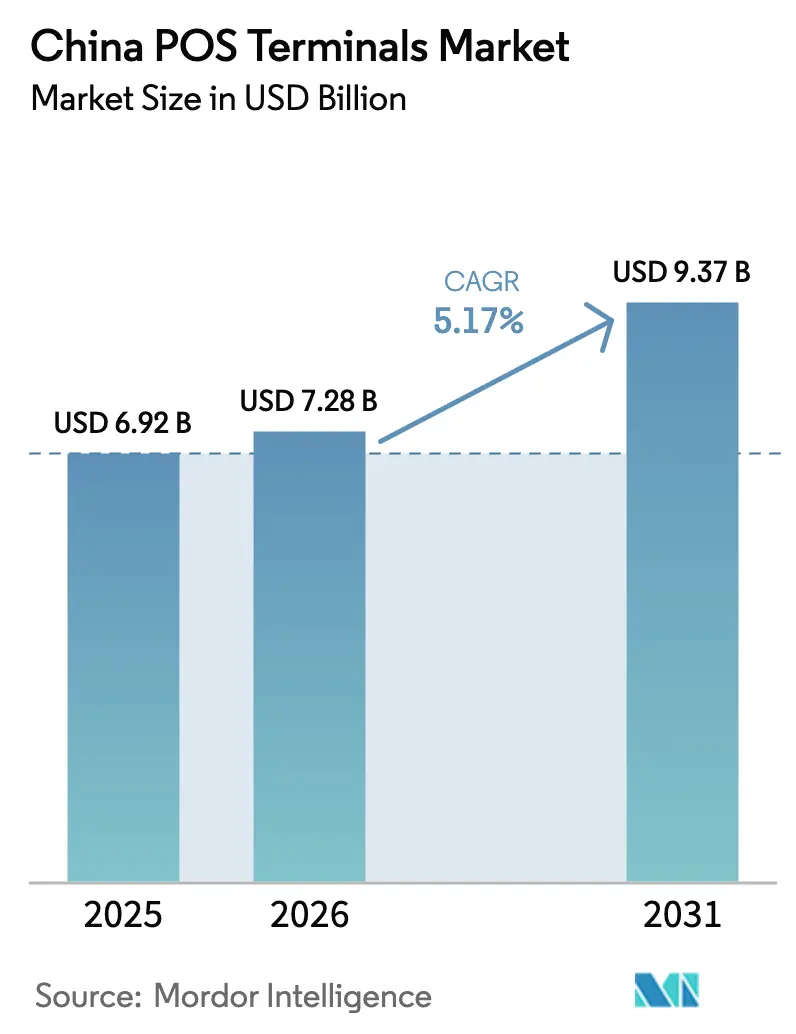
| Taille du marché de l'année de base (2025) | 6.92 Milliards de dollars |
| Taille du Marché (2026) | 7.28 Milliards de dollars |
| Taille du Marché (2031) | 9.37 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.17 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des terminaux PDV en Chine par Mordor Intelligence
La taille du marché des terminaux PDV en Chine était évaluée à 6,92 milliards USD en 2025 et devrait croître de 7,28 milliards USD en 2026 pour atteindre 9,37 milliards USD d'ici 2031, à un CAGR de 5,17 % au cours de la période de prévision (2026-2031). Cette trajectoire ascendante reflète la politique de réduction de l'utilisation des espèces promue par Pékin, les projets pilotes du Yuan numérique et la certification EMV-L3 obligatoire dans les systèmes de transport en commun. L'acceptation des paiements sans contact, la pénétration croissante des smartphones et la réglementation réactive de la Banque populaire de Chine stimulent la demande d'appareils compatibles NFC. La consolidation parmi les entreprises de paiement, le renforcement des lois sur la localisation des données et l'adoption croissante de la détection de fraude basée sur l'IA reconfigurent les stratégies des fournisseurs. Par ailleurs, la croissance du SoftPDV, la volatilité de la chaîne d'approvisionnement en semi-conducteurs et l'intensification des risques de cybersécurité continuent de peser sur les marges, tout en ouvrant de nouvelles niches de services pour les acteurs agiles.
Points clés du rapport
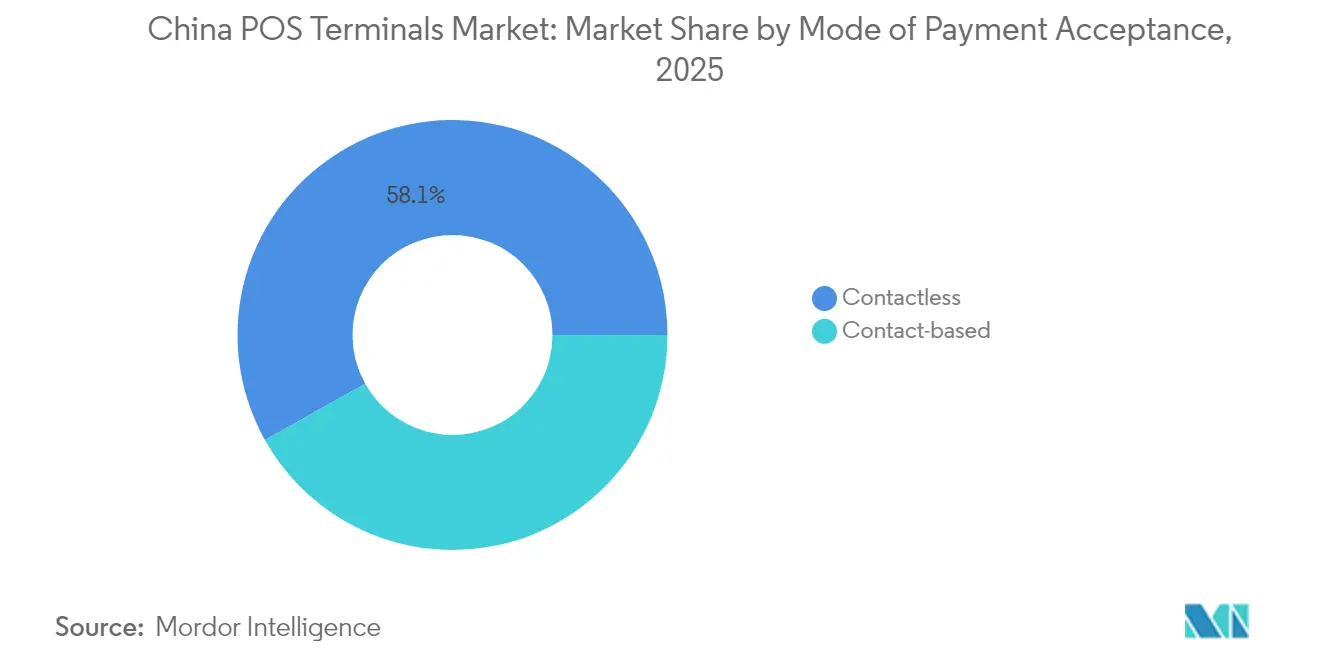
- Par mode de paiement, les solutions sans contact ont dominé avec 58,12 % de la part du marché des terminaux PDV en Chine en 2025 et progressent à un CAGR de 6,71 % jusqu'en 2031.
- Par type de PDV, les appareils mobiles et portables représentaient 63,10 % de la taille du marché des terminaux PDV en Chine en 2025 et afficheront un CAGR de 6,79 % durant 2026-2031.
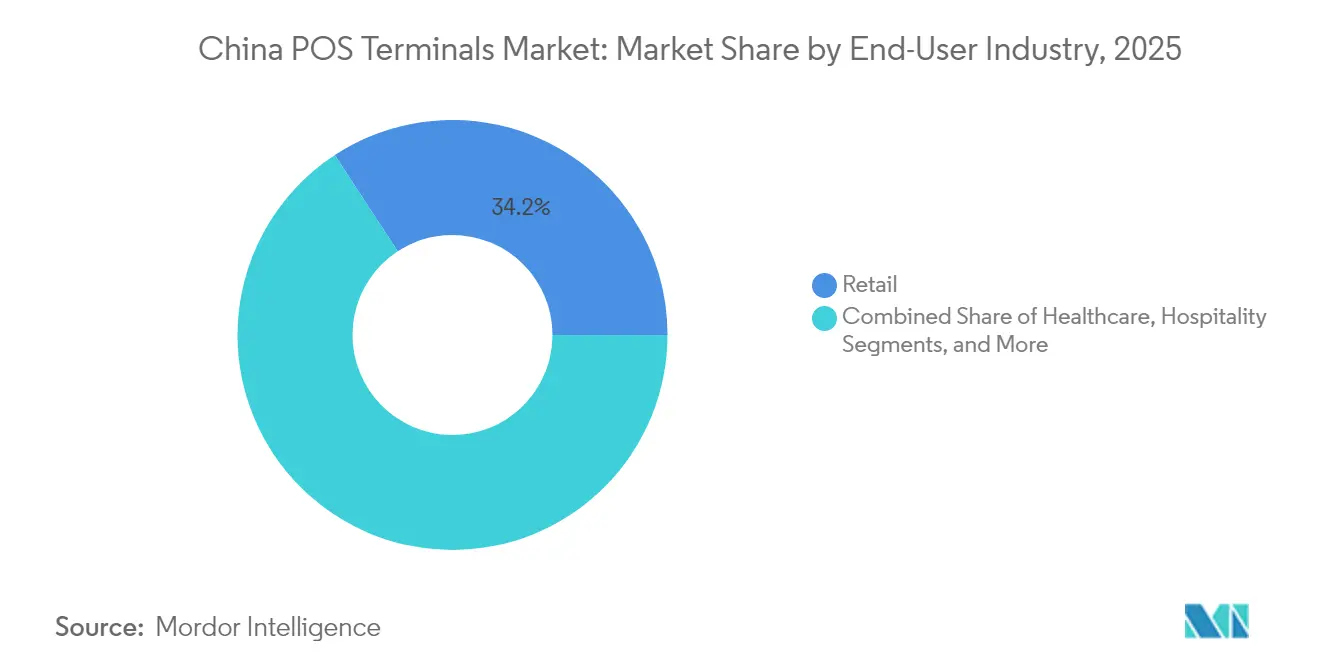
- Par utilisateur final, le commerce de détail a capté 34,22 % de la part des revenus en 2025 sur le marché des terminaux PDV en Chine, tandis que le secteur de la santé enregistre le CAGR prévisionnel le plus élevé à 6,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des terminaux PDV en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Impulsion gouvernementale en faveur d'une économie sans espèces via les projets pilotes du Yuan numérique | +1.2% | National, avec des gains précoces dans les grandes villes et les zones pilotes | Moyen terme (2-4 ans) |
| Expansion rapide des PDV NFC compatibles avec les portefeuilles mobiles | +1.8% | National, accéléré dans les villes de premier et deuxième rang | Court terme (≤ 2 ans) |
| Adoption croissante par les PME et les chaînes de restauration rapide | +1.1% | National, concentré dans les quartiers commerciaux urbains | Moyen terme (2-4 ans) |
| Intégration de puces de détection de fraude basées sur l'IA | +0.7% | National, priorité dans les lieux à fort volume de transactions | Long terme (≥ 4 ans) |
| Essor des PDV intelligents sans surveillance dans les villes de troisième rang | +0.9% | Zones rurales et villes de troisième rang, en expansion vers les marchés au niveau des comtés | Moyen terme (2-4 ans) |
| Certification EMV-L3 obligatoire pour les PDV de transport en commun | +0.6% | Hubs de transport nationaux, systèmes de métro | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Impulsion gouvernementale en faveur d'une économie sans espèces via les projets pilotes du Yuan numérique
L'élargissement des projets pilotes de monnaie numérique permet désormais aux visiteurs étrangers d'approvisionner leurs portefeuilles avec des limites de transaction unique de 5 000 USD et des plafonds annuels de 50 000 USD, stimulant la demande de terminaux à double acceptation capables de traiter le Yuan numérique et les systèmes de cartes internationaux. Les établissements accueillant des touristes doivent déployer du matériel multi-schémas, tandis que les réglementations en matière de cryptographie imposent des modules de chiffrement embarqués. Les fournisseurs établis disposant d'une expertise réglementaire approfondie bénéficient de la complexité de certification qui en résulte.
Expansion rapide des PDV NFC compatibles avec les portefeuilles mobiles
La campagne « Tap-to-Pay » d'Alipay et le déploiement de 1,12 milliard de codes QR d'assurance médicale dans 800 000 établissements de santé accélèrent les commandes de terminaux NFC. Les chaînes de restauration rapide exploitent des appareils NFC biométriques, et l'acceptation des cartes bancaires étrangères par le métro de Pékin souligne le virage vers des solutions de paiement sans contact multi-portefeuilles. Les spécifications des terminaux englobent désormais des liens avec le système d'assurance sociale et des vérifications d'identité biométriques.
Adoption croissante par les PME et les chaînes de restauration rapide
Les directives du Conseil d'État contraignent les PME à accepter plusieurs méthodes de paiement sans espèces, renforçant la demande de PDV dans les villes de troisième rang. Les préférences des commerçants s'orientent vers des terminaux Android tout-en-un intégrant les fonctions de paiement, de gestion de la relation client et de gestion des stocks. Cependant, les plateformes SoftPDV séduisent les micro-commerçants sensibles aux prix, mettant sous pression les marges sur le matériel.
Intégration de puces de détection de fraude basées sur l'IA
Le programme « Eagle Eye » d'UnionPay et les programmes d'analyse de l'ICBC illustrent le déploiement croissant de l'IA dans le contrôle des risques liés aux PDV. L'apprentissage automatique au niveau de la puce réduit la latence, s'aligne sur les lois chinoises de localisation des données et différencie les fournisseurs nationaux comme PAX Technology, dont les appareils HarmonyOS intègrent une IA embarquée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Multiplication des cyberattaques ciblant les réseaux PDV | -0.8% | National, concentré dans les zones urbaines à fort volume de transactions | Court terme (≤ 2 ans) |
| Pression sur les prix exercée par les applications SoftPDV sur smartphone | -1.2% | National, accéléré dans les segments des PME et des micro-commerçants | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement en semi-conducteurs | -0.6% | National, affectant tous les fabricants de terminaux | Court terme (≤ 2 ans) |
| Hausse des coûts de conformité à la localisation des données | -0.4% | National, exigences de conformité réglementaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Multiplication des cyberattaques ciblant les réseaux PDV
Des violations sophistiquées ciblent désormais les micrologiciels et les passerelles cloud, alourdissant les budgets de conformité dans le cadre de la loi sur la protection des informations personnelles. Les petits acquéreurs peinent à assurer une surveillance 24h/24 et 7j/7 et pourraient quitter le marché si les risques de révocation de licence s'intensifient.
Pression sur les prix exercée par les applications SoftPDV sur smartphone
Le SoftPDV certifié PCI-MPoC de Lakala a attiré 350 000 utilisateurs, illustrant un glissement vers l'acceptation de paiements sur smartphone à faible investissement initial. Les fournisseurs de matériel font face à une érosion des marges et doivent pivoter vers des modèles hybrides ou des offres de logiciels embarqués pour maintenir leur compétitivité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode d'acceptation des paiements : la domination du sans contact s'accélère
Les systèmes sans contact ont capté 58,12 % de la part du marché des terminaux PDV en Chine en 2025 et progresseront à un CAGR de 6,71 % jusqu'en 2031, la commodité du paiement par simple contact s'alignant sur les préférences d'hygiène. Le segment bénéficie du soutien de réglementations gouvernementales relevant les plafonds de transaction unique pour les visiteurs étrangers, incitant les commerçants à mettre à niveau leurs terminaux NFC à double schéma.
Des couches d'authentification biométrique, de la reconnaissance faciale aux capteurs d'empreintes digitales, accompagnent désormais les flux sans contact, approfondissant la complexité des solutions. La puce et le code PIN restent utilisés pour les transactions de grande valeur et transfrontalières, préservant une pertinence de niche. L'acceptation multi-portefeuilles du métro de Pékin démontre que les appareils sans contact peuvent fusionner les cas d'usage du transport, du commerce de détail et de l'international sous un même châssis.


Par type de PDV : les solutions mobiles font évoluer le marché
Les appareils mobiles représentaient 63,10 % de la taille du marché des terminaux PDV en Chine en 2025 et devraient afficher un CAGR de 6,79 % jusqu'en 2031, portés par les besoins de mobilité des PME et les déploiements de kiosques sans surveillance. L'autonomie prolongée des batteries, les modules 5G et l'analyse en nuage rehaussent les propositions de valeur, tandis que les facteurs de forme hybrides associent des stations d'impression à des appareils portables pour le service en salle dans la restauration rapide.
Les terminaux fixes persistent dans les lieux à fort débit nécessitant des imprimantes de reçus, des tiroirs-caisses et une synchronisation multi-terminaux. Cependant, la concentration des parts de transactions — jusqu'à 50 % pour les cinq premiers processeurs en mars 2024 — confère aux acquéreurs de grande taille un pouvoir de négociation sur les achats de matériel. Les fournisseurs cherchent donc à se différencier par des micrologiciels spécialisés, des modules de fraude basés sur l'IA et des offres groupées de services pour protéger les prix de vente moyens.
Par secteur d'utilisation finale : la santé s'impose comme moteur de croissance
Le commerce de détail est resté le premier secteur vertical avec 34,22 % des revenus en 2025, bénéficiant des mandats de consolidation des paiements omnicanaux. Cependant, la santé mène la croissance avec un CAGR de 6,12 % alors que 800 000 établissements intègrent le règlement par code QR d'assurance médicale, stimulant la demande de terminaux Android spécialisés dotés d'API de réseau d'assurance.
Les hôpitaux nécessitent une liaison étroite avec les plateformes de systèmes d'information hospitaliers, des répartitions de co-paiement et une gestion des données patients conforme à la loi sur la protection des informations personnelles, créant des barrières à l'entrée. Le transport, l'hôtellerie et les services gouvernementaux installent de plus en plus de terminaux certifiés pour répondre aux quotas d'acceptation des visiteurs étrangers, élargissant la demande adressable pour le matériel multi-schémas.
Analyse géographique
Les pôles de premier rang — Pékin, Shanghai, Guangzhou, Shenzhen — ancrent les déploiements avancés. La zone de démonstration de l'Axe central de Pékin met en valeur la capacité des étrangers à payer leur trajet par simple contact, tandis que Shanghai a équipé 36 000 PDV compatibles avec les cartes internationales dans les commerces et les sites touristiques. Ces villes pilotent des contrôles de risque basés sur l'IA, des couches biométriques et des modes de caisse en Yuan numérique qui se diffusent à l'échelle nationale.
Les villes de deuxième et troisième rang affichent la croissance des expéditions la plus rapide, les fonds de modernisation rurale propulsant les PDV intelligents sans surveillance dans les marchés agricoles, les dépôts de bus et les guichets de services gouvernementaux. Les fournisseurs adaptent des boîtiers robustifiés, des entrées d'alimentation solaire et des interfaces utilisateur simplifiées aux conditions de télécommunications variables, fidélisant les clients dans les segments sensibles aux prix.
Les passerelles transfrontalières comme la Grande Baie exigent un règlement multi-devises. Le Projet Excellence d'UnionPay a porté l'acceptation à 93,4 % dans 41 villes, enregistrant une croissance annuelle de 85,2 % des volumes de cartes étrangères en mai 2024. Les terminaux doivent gérer simultanément UnionPay, Visa, Mastercard, JCB et les codes QR de portefeuilles électroniques tout en se conformant aux normes de la Banque populaire de Chine et des schémas mondiaux.
Paysage réglementaire
La Banque populaire de Chine (PBOC) est un régulateur principal pour la gouvernance des terminaux de paiement, avec des règles axées sur un enregistrement, un suivi et une traçabilité plus stricts des terminaux. En vertu des exigences de gestion du cycle de vie des terminaux mentionnées dans le Yinfa n° 259, les acquéreurs et entités connexes doivent maintenir une liaison cartographiée des identifiants clés (y compris le numéro de série du terminal et le code de crédit social unifié du marchand) et effectuer une surveillance en temps réel de l'emplacement des terminaux physiques des marchands pour valider la cohérence géographique avec les adresses enregistrées des marchands, ce qui augmente les exigences de conformité et d'intégration de plateforme pour les déploiements de terminaux de point de vente.
Sur le plan technique, les terminaux d'acceptation des codes-barres et des paiements mobiles suivent les spécifications d'essai de la PBOC et les normes sectorielles connexes telles que la T/BFIA 032-2024 (Exigences techniques pour les terminaux d'acceptation - Paiement mobile). Le marché continue également de s'aligner sur les régimes internationaux de sécurité des paiements et d'interopérabilité utilisés dans les achats et certifications (par exemple, les exigences EMVCo et PCI), ce qui soutient la demande de terminaux et de piles logicielles capables de mener à bien des tests multicouches tout en répondant aux exigences chinoises de localisation des données et de sécurité.
Analyse de la chaîne de valeur
La chaîne de valeur des terminaux de point de vente en Chine commence par les composants électroniques en amont, notamment les processeurs, les éléments sécurisés, la mémoire, les modules NFC, les écrans, les imprimantes et les modules de communication. À partir de là, la fabrication ODM/OEM et l'intégration système alimentent les écosystèmes des acquéreurs, des portefeuilles électroniques et des marchands. Les fabricants OEM de terminaux tels que PAX Global et Newland NPT internalisent de plus en plus la conception industrielle, le développement du système d'exploitation et du noyau de paiement, la gestion des appareils et les fonctionnalités de sécurité, puis passent par les voies de certification requises (par exemple, PCI PTS et EMVCo) pour satisfaire aux critères d'intégration des banques, des réseaux et des acquéreurs.
En aval, les distributeurs et les prestataires de services de paiement ou acquéreurs regroupent les terminaux avec l'acquisition, l'acceptation QR/NFC, les applications marchandes (inventaire, CRM) et des services gérés tels que la gestion à distance des appareils, l'application de correctifs et la surveillance des risques. Des laboratoires indépendants et des organismes de conformité (par exemple, SGS et Elitt, utilisés dans les programmes de certification liés à la sécurité et aux radiofréquences) agissent comme des étapes de contrôle pour la commercialisation, tandis que la volatilité du coût des composants, y compris les dynamiques des puces mémoire et la tarification plus large des semi-conducteurs, influence la stratégie d'approvisionnement des OEM, le mix produit et la discipline tarifaire.
Paysage concurrentiel
La concentration du secteur s'est intensifiée, la part des transactions PDV des cinq premiers processeurs passant de 43 % à 50 % entre juin 2022 et mars 2024, tandis que le nombre d'acquéreurs agréés a diminué pour atteindre environ 50 entités. PAX Technology a enregistré un chiffre d'affaires de 778 millions USD en 2024, en développant sa nouvelle production à Huizhou pour répondre à la demande de terminaux compatibles IA.[3]Analystes Finance Sina, "新国都深度报告:深耕'支付+终端'," finance.sina.com.cn Newland Global Technology a obtenu les autorisations réglementaires au Luxembourg, à Hong Kong et aux États-Unis, élargissant sa portée à l'exportation.
La concurrence s'articule autour de l'intégration verticale, de la diversification à l'étranger et de la maîtrise de la conformité. Le SoftPDV perturbe le matériel d'entrée de gamme, comme en témoigne la base de 350 000 utilisateurs de Lakala, mais les fournisseurs de matériel ripostent avec des piles logicielles-matérielles hybrides offrant des puces de sécurité embarquées. L'adoption de HarmonyOS réduit la dépendance aux noyaux de systèmes d'exploitation étrangers et optimise le traitement des protocoles domestiques.
Les niches inexploitées comprennent le règlement des assurances de santé, les secteurs du tourisme transfrontalier et les kiosques sans surveillance au niveau des comtés. Les entreprises proposant des terminaux clés en main, cybersécurisés, compatibles IA et multi-schémas, alignés sur les réglementations locales, obtiennent des contrats premium malgré l'agressivité tarifaire des acteurs basés sur smartphone.
Leaders du secteur des terminaux PDV en Chine
Fujian Newland Payment Technology Co., Ltd.
Verifone Systems LLC
Ingenico Group SA
PAX Global Technology Limited
New POS Technology Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Le règlement dans les secteurs de la santé et des services publics demeure la zone blanche la plus définie, car les terminaux doivent s'intégrer étroitement aux plateformes sectorielles spécifiques et aux exigences de conformité. La numérisation à l'échelle nationale de l'assurance médicale, illustrée par les déploiements dans un grand nombre de sites de santé mentionnés dans le contexte du marché, soutient la demande de terminaux Android intelligents de point de vente et de terminaux de service spécialisés capables de gérer les flux de travail liés à l'assurance médicale et les API associées. Dans ces segments, les fournisseurs disposant d'intégrations établies, tels que les offres Newland positionnées pour des cas d'usage de terminaux de service d'assurance médicale, disposent d'une voie plus claire vers des déploiements standardisés où la certification logicielle et l'interopérabilité comptent autant que le matériel.
Un autre ensemble d'opportunités se forme autour de l'acceptation multi-réseaux et de la modernisation de la sécurité. Les preuves d'une utilisation accrue des cartes étrangères et des programmes d'acceptation ciblés dans les grandes villes, ainsi que les exigences plus strictes de la PBOC en matière de cycle de vie des terminaux et de surveillance de l'emplacement, soutiennent la demande de flottes de terminaux gérées, de chiffrement sécurisé sur l'appareil et de contrôles anti-fraude alimentés par l'IA qui réduisent la dépendance au traitement dans le nuage dans le cadre des contraintes de localisation des données. En même temps, l'adoption du SoftPOS dans le contexte du marché, y compris les chiffres d'utilisateurs divulgués par Lakala, exerce une pression sur le matériel d'entrée de gamme, créant un espace pour des approches hybrides dans lesquelles les OEM monétisent la gestion des appareils, les services de risque et les applications marchandes à valeur ajoutée plutôt que de ne dépendre que des prix de vente moyens des terminaux.
Développements récents du secteur
- Mai 2026 : Newland NPT a annoncé une lettre d'accord (LOA) pour le lancement avec Fiserv comme partenaire intégré en Amérique du Nord, suite à la certification L3 de la plateforme TSYS Sierra. La collaboration élargit les solutions de point de vente groupées et les services SaaS pour les banques et les marchands, étendant la portée du marché en Amérique du Nord.
- Mars 2026 : PAX Global Technology a publié ses résultats audités 2025 mentionnant des changements dans l'offre et la demande de semi-conducteurs et des vents contraires sur le coût des puces mémoire. Des pressions sur les coûts à l'échelle du secteur affectant les marges du matériel de point de vente sont évidentes, façonnant les stratégies de prix et le mix produit pour la période 2026-2031.
- Janvier 2026 : Annonce de Verifone au NRF 2026 de l'expansion du portefeuille d'appareils Victa et de nouveaux partenariats écosystémiques. L'expansion du portefeuille matériel et de l'écosystème de partenaires soutient une stratégie de plateforme intégrée plus large sur les marchés prêts pour la Chine et mondiaux.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par le matériel de terminaux de point de vente vendu et déployé en Chine pour l'acceptation des paiements marchands dans des environnements physiques, y compris les systèmes fixes de comptoir et les terminaux mobiles ou portables utilisés dans les principaux lieux marchands.
Exclusions du périmètre : Nous excluons l'acceptation purement logicielle sur smartphones grand public, les services de passerelle de paiement et les frais d'acquisition marchande qui ne sont pas liés aux revenus des appareils de terminaux de point de vente.
Aperçu de la segmentation
- Par mode d'acceptation des paiements
- Basé sur le contact
- Sans contact
- Par type de PDV
- Systèmes de point de vente fixes
- Systèmes de point de vente mobiles / portables
- Par secteur d'utilisation finale
- Commerce de détail
- Hôtellerie
- Santé
- Transport et logistique
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle, notamment sur la réglementation des paiements en Chine et les tendances de l'infrastructure d'acceptation, puis pour construire une vision claire de ce qui compte comme vente de terminal par rapport à un service connexe. Des sources publiques ont été examinées pour comprendre la numérisation des marchands, l'orientation de l'utilisation des cartes et des paiements sans contact, ainsi que le rythme d'ajout de points de vente dans le commerce de détail et l'hôtellerie.
Les sources référencées comprenaient des documents officiels et non soumis à un mur payant tels que les publications de la Banque populaire de Chine, le Bureau national des statistiques de Chine pour les indicateurs du commerce de détail et des services, le ministère chinois de l'Industrie et des Technologies de l'information pour le contexte de l'électronique et des télécommunications, et les statistiques des douanes chinoises pour les signaux d'import-export lorsque applicable, ainsi que des articles académiques et des brevets qui clarifient les évolutions technologiques telles que le NFC et l'EMV. Nous avons également utilisé les documents déposés par les entreprises, les présentations aux investisseurs, la presse réputée et les sites web d'associations sectorielles pour le positionnement des produits, les approches de distribution et les signaux de prix. En outre, des abonnements payants approuvés pour les données financières et de renseignement des entreprises, les actualités et données financières, ainsi que les bases de données de brevets ont été utilisés de manière sélective pour recouper les chronologies et normaliser les divulgations fragmentées. Ces sources documentaires ne sont pas exhaustives, et d'autres références ont été utilisées lors des étapes de collecte de données, de validation et de clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour convertir les données documentaires en hypothèses de dimensionnement exploitables, en particulier lorsque les données publiques ne séparent pas clairement les revenus des appareils de point de vente de l'installation groupée, de la garantie ou des services marchands connexes. Nous avons échangé avec des participants de l'écosystème tels que des partenaires de distribution d'appareils, des fournisseurs de solutions d'acceptation de paiement, de grands marchands et des spécialistes techniques qui suivent les tendances de certification et de déploiement, puis nous avons revérifié les hypothèses dans les principaux bassins de demande en Chine.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs (CXO) : 16 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 26 % |
| Petits acteurs : 22 % | Managers : 58 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché a été construit selon une logique descendante et ascendante, où la demande est d'abord reconstruite à partir de la base d'acceptation marchande en Chine et du cycle attendu de renouvellement et de remplacement des terminaux déployés, puis recoupée par des signaux fournisseurs et de distribution. En pratique, nous commençons par estimer le parc installé, les nouvelles adhésions de marchands et les besoins de remplacement, puis nous appliquons des hypothèses d'adoption et de mix entre unités fixes et mobiles, et entre acceptation par contact et sans contact.
Le modèle utilise des empreintes de marché pratiques à valider, telles que le rythme des ouvertures de nouveaux magasins et l'activité des ventes au détail, la poussée vers l'acceptation sans contact et par carte dans les principaux pôles urbains, l'orientation en matière de certification publique et de conformité qui influence les mises à niveau des terminaux, et les fourchettes de prix moyen de vente typiques observées par les partenaires de distribution. Nous prenons également en compte les conditions d'approvisionnement en électronique qui peuvent affecter la disponibilité des unités et la tarification à court terme. Les prévisions sont créées à l'aide d'une analyse de scénarios soutenue par des apports d'experts, de sorte que le scénario de base reflète les attentes des répondants en matière de dépenses d'investissement des marchands, de plans de déploiement et de migration technologique (par exemple, l'évolution vers des appareils compatibles NFC). Lorsque les données ascendantes présentent des lacunes, le calendrier des prix moyens échantillonnés est utilisé pour étendre soigneusement les estimations d'unités à l'aide de facteurs de couverture de distribution observables, et les totaux ne sont ajustés qu'après avoir été alignés sur des signaux de demande indépendants.
Validation des données et cycle de mise à jour
La validation s'effectue par des recoupements répétés entre les résultats du modèle et des indicateurs indépendants, suivis d'un examen par les analystes de tout pic ne correspondant pas à la réalité opérationnelle décrite par les répondants. Si un écart est constaté, les hypothèses sont révisées par étapes, en commençant par les volumes unitaires, puis le mix d'appareils, et enfin la progression des prix moyens et le calendrier des devises, afin que la raison du mouvement soit claire.
Avant la validation finale, les chiffres sont examinés par un autre analyste pour vérifier la logique de calcul et la cohérence entre les années, et un nouveau contact est déclenché lorsqu'une hypothèse clé change de manière significative ou lorsque de nouvelles actualités politiques ou de déploiement affectent l'adoption. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent et peuvent modifier l'orientation des expéditions ou la tarification des terminaux. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente plutôt qu'un instantané plus ancien.
Dimensionnement du marché des terminaux de point de vente en Chine par Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs de marché publiées pour les terminaux de point de vente en Chine peuvent sembler très éloignées les unes des autres, car chaque éditeur définit son propre périmètre de comptage, puis utilise différentes hypothèses d'unités, de tarification et de remplacement pour établir le total. Le moment de la conversion des devises et l'année des données de base influencent également le chiffre, en particulier lorsque le mix d'appareils évolue rapidement vers des modèles plus récents compatibles sans contact.
Certaines estimations externes sont plus larges et intègrent les logiciels d'acceptation de paiement, l'acquisition marchande ou les services associés aux déploiements, et elles peuvent également supposer des cycles de renouvellement plus rapides à l'échelle nationale pour tous types de marchands. Chez Mordor Intelligence, le périmètre du marché est limité aux revenus des appareils de terminaux de point de vente en Chine, et les frais connexes ainsi que l'acceptation purement logicielle sont exclus du total afin que le dimensionnement reste lié à des signaux mesurables d'expédition et de tarification.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,92 milliards USD (2025) | |
| Cabinet de conseil mondial A | 8,10 milliards USD (2025) | Utilise un périmètre d'acceptation de paiement plus large pouvant inclure les services de déploiement et les offres logicielles groupées, et applique un taux de mise à niveau supposé plus élevé pour l'adoption du sans contact, ce qui augmente le total. |
| Association sectorielle B | 5,70 milliards USD (2025) | S'appuie sur une définition d'appareil plus restreinte qui sous-estime les terminaux mobiles et portables dans les villes plus petites, et applique également des hypothèses de prix moyen conservatrices sans revérifier les évolutions de tarification en distribution. |
La comparaison indique que l'écart est principalement dû à ce qui est inclus au-delà de l'appareil, et à la manière dont les volumes de remplacement et les évolutions de prix moyens sont modélisés. En maintenant les données liées au parc installé, aux besoins de renouvellement et aux fourchettes de prix observables pouvant être revérifiées par des entretiens, le chiffre final devient plus facile à tracer et à reproduire au fil des cycles de mise à jour.


Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché des terminaux PDV en Chine d'ici 2031 ?
Le marché devrait atteindre 9,37 milliards USD d'ici 2031.
Quel mode de paiement connaît la croissance la plus rapide dans l'écosystème PDV en Chine ?
Les transactions sans contact, portées par les améliorations NFC et biométriques, progressent à un CAGR de 6,71 % jusqu'en 2031.
Pourquoi la santé représente-t-elle une opportunité clé pour les fournisseurs de PDV en Chine ?
Plus de 800 000 établissements médicaux intègrent désormais des codes QR d'assurance, portant la demande de PDV dans le secteur de la santé à un CAGR de 6,12 %.
Comment les applications SoftPDV affectent-elles les ventes de matériel PDV traditionnel ?
Les solutions d'acceptation basées sur smartphone réduisent les coûts de déploiement, attirant 350 000 commerçants et pesant sur les marges du matériel.
Quelles réglementations influencent le plus la conception des terminaux PDV en Chine ?
Les règles des projets pilotes du Yuan numérique, les normes de transit EMV-L3 et les lois strictes de localisation des données façonnent les spécifications matérielles et logicielles.
Dernière mise à jour de la page le:



