
Taille et part du marché des terminaux PDV au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.72 Milliards de dollars |
| Taille du Marché (2026) | 1.88 Milliards de dollars |
| Taille du Marché (2031) | 2.81 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.37 % |
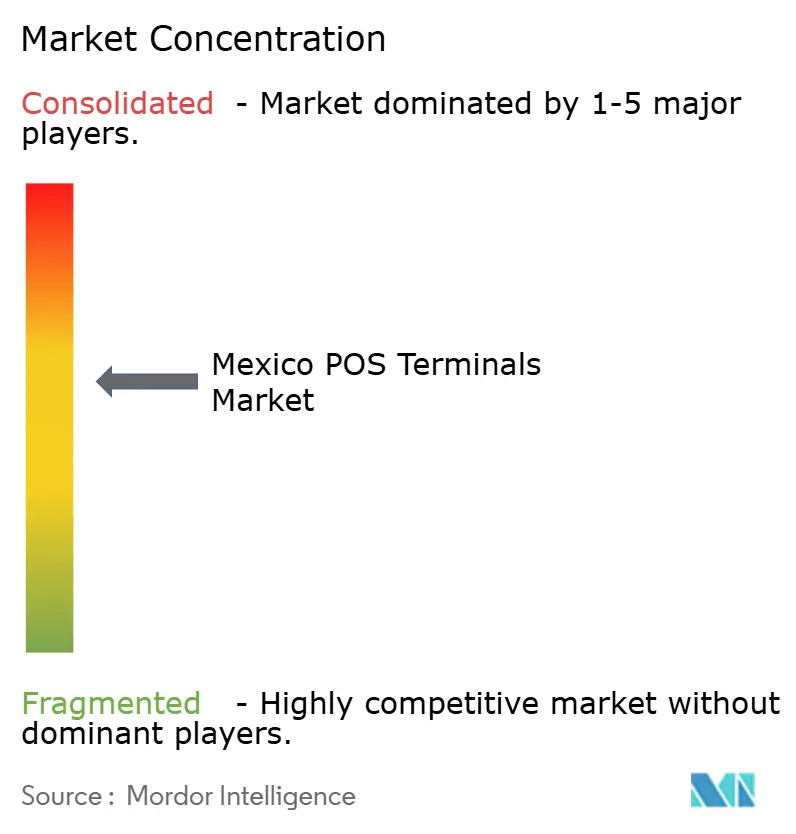
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des terminaux PDV au Mexique par Mordor Intelligence
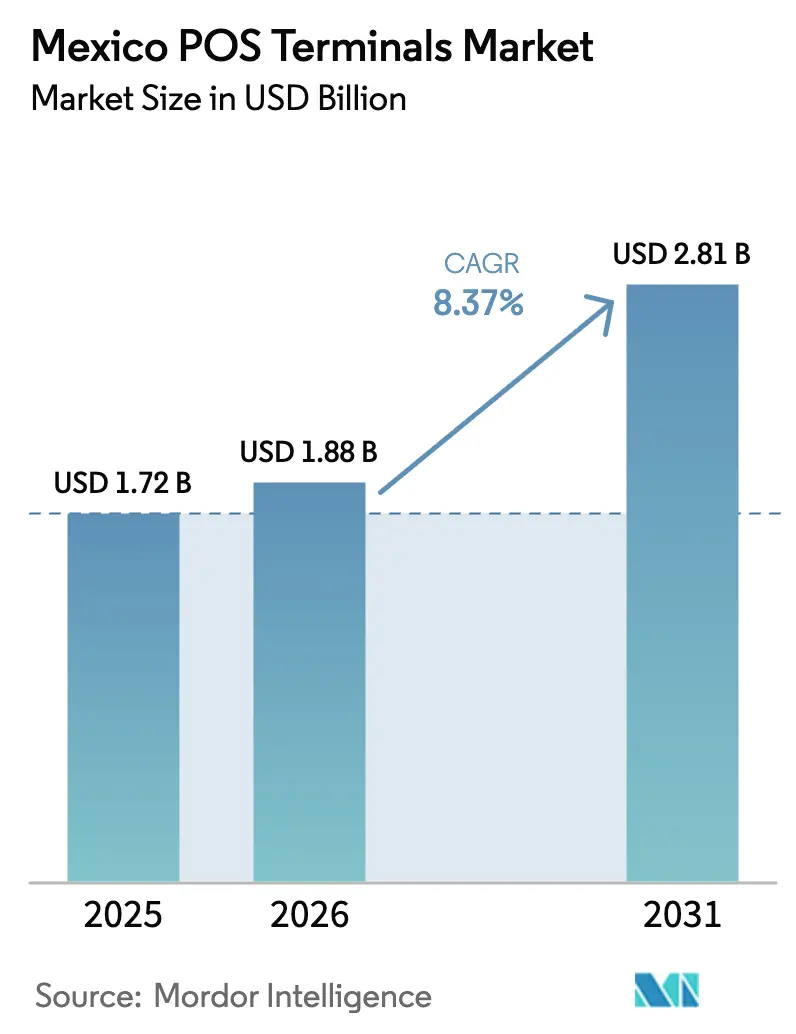
La taille du marché des terminaux PDV au Mexique devrait s'étendre de 1,72 milliard USD en 2025 et 1,88 milliard USD en 2026 à 2,81 milliards USD d'ici 2031, enregistrant un TCAC de 8,37 % entre 2026 et 2031. La migration soutenue hors du cash, un dense pipeline de lecteurs mobiles à faible coût et une réglementation favorable à la concurrence élargissent l'acceptation, mais le commerce informel, les lacunes d'interopérabilité des réseaux et l'anxiété liée à la fraude continuent de tempérer les perspectives à la hausse. Les appareils basés sur le contact ancrent encore la plupart des caisses, mais les déploiements de la communication en champ proche compriment les cycles de mise à niveau, tandis que les offres groupées de financement intégré renforcent la fidélisation des agrégateurs. Les projets de plafonnement des commissions d'interchange promettent de réduire les coûts pour les commerçants, bien qu'ils compriment également les marges des acquéreurs et pourraient déclencher des réalignements tarifaires. Les chaînes d'approvisionnement en matériel ont largement retrouvé leur stabilité avant la Coupe du Monde FIFA 2026, réduisant le risque d'exécution lié aux déploiements de terminaux prévus.
Principaux enseignements du rapport
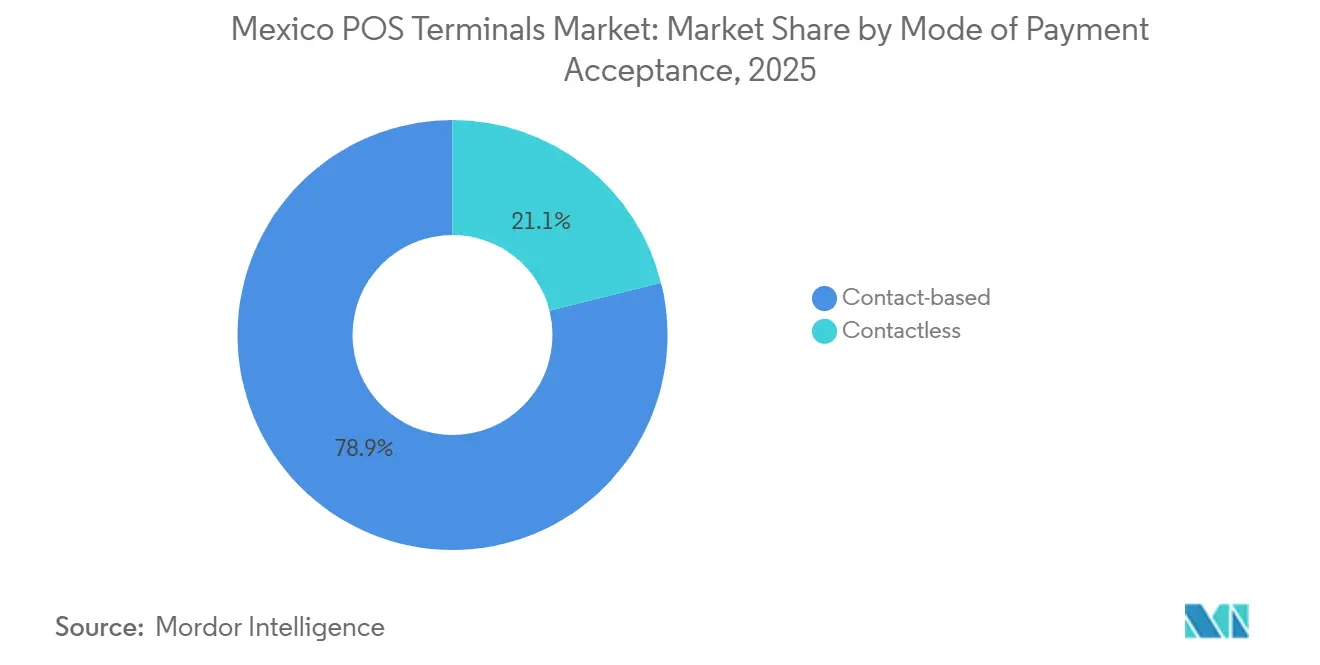
- Par mode d'acceptation des paiements, les terminaux basés sur le contact ont dominé avec 78,89 % de la part du marché des terminaux PDV au Mexique en 2025, tandis que les systèmes sans contact devraient progresser à un TCAC de 10,18 % jusqu'en 2031.
- Par type de PDV, les appareils mobiles et portables représentaient 67,97 % de la taille du marché des terminaux PDV au Mexique en 2025 et devraient croître à un TCAC de 9,04 % entre 2026 et 2031.
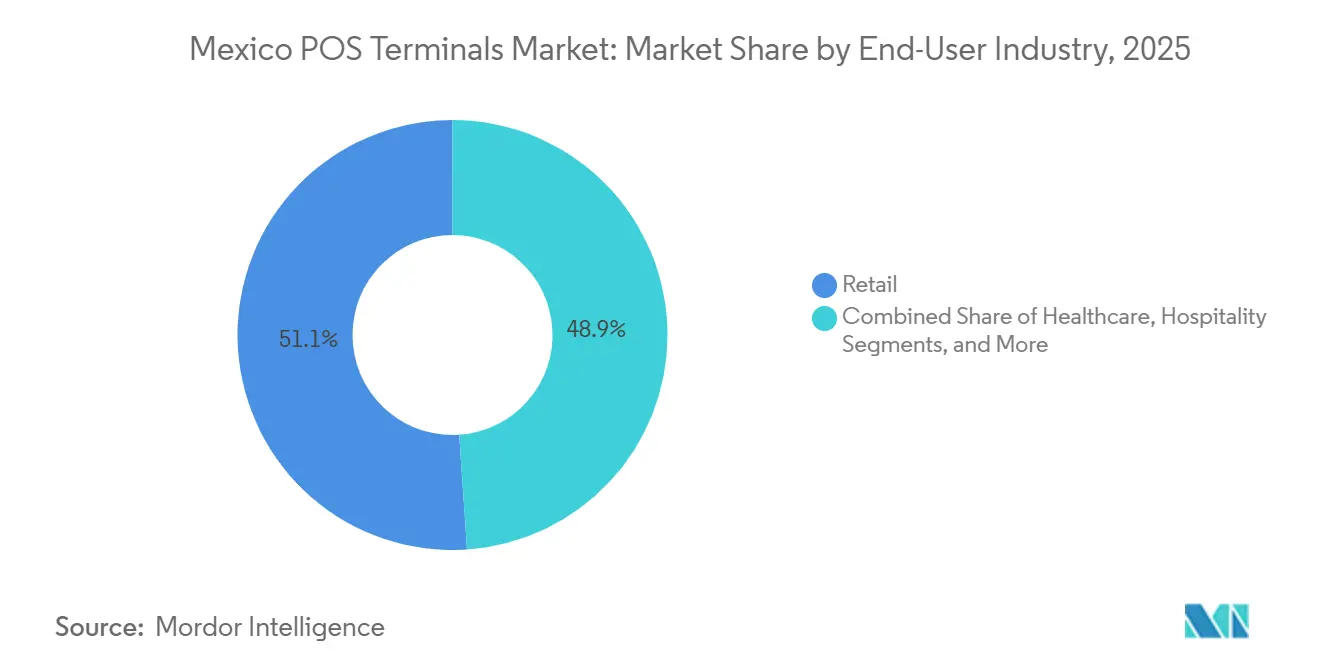
- Par secteur d'utilisation finale, le commerce de détail représentait 51,07 % de la demande en 2025, tandis que le secteur de la santé devrait afficher la croissance la plus rapide avec un TCAC de 11,23 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des terminaux PDV au Mexique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Essor des transactions sans contact par communication en champ proche | +2.1% | National, plus fort à Mexico, Guadalajara, Monterrey | Moyen terme (2 à 4 ans) |
| Adoption des agrégateurs de PDV mobiles par les PME | +1.9% | National, concentré dans les corridors urbains et périurbains | Court terme (≤ 2 ans) |
| Infrastructures de paiement en temps réel CoDi et DiMo | +1.3% | National, en attente d'incitations | Long terme (≥ 4 ans) |
| Les plafonds de taux de remise commerçant stimulent l'acceptation des cartes | +1.5% | National, particulièrement aigu chez les micro-commerçants | Moyen terme (2 à 4 ans) |
| Prêts intégrés et analyses basées sur les données | +0.9% | National | Moyen terme (2 à 4 ans) |
| Essor des solutions SoftPOS logicielles uniquement | +0.6% | National, premiers pilotes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des transactions sans contact par communication en champ proche
Le volume des paiements sans contact a bondi de 150 % en glissement annuel en 2024, porté par le déploiement par BBVA de 45 000 appareils compatibles communication en champ proche dans 22 000 magasins OXXO et l'activation du paiement par simple contact sur 70 % de son portefeuille de cartes.[1]Asociación de Bancos de México, "Croissance du volume des paiements sans contact au Mexique," ABM.ORG.MX Mexico, Guadalajara et Monterrey génèrent ensemble une part disproportionnée des transactions par contact, les navetteurs privilégiant la rapidité et l'hygiène, tandis que les municipalités rurales sont à la traîne en raison de lecteurs à piste magnétique encore en service. Les acquéreurs bénéficient de 15 % de rétrofacturations en moins et d'un règlement plus rapide, réduisant les réserves anti-fraude et les coûts de financement des fonds flottants.[2]Visa, "Libérer les avantages des paiements numériques pour les micro et petites entreprises : perspectives du Mexique," VISA.COM Les fournisseurs s'empressent d'obtenir la certification PCI PTS v7, qui intègre la tokenisation et les éléments sécurisés dans le nouveau matériel, obligeant effectivement les commerçants à renouveler leurs appareils avant les délais d'application.
Adoption des agrégateurs de PDV mobiles par les PME
Les agrégateurs exploitaient plus d'un million de terminaux actifs en septembre 2025, Mercado Pago ayant atteint ce jalon à lui seul et Clip servant plus de 2 millions de commerçants traitant 4 millions de transactions quotidiennes.[3]PYMNTS, "Développements du marché de Clip, Mercado Pago et SumUp," PYMNTS.COM Des appareils dont le prix est inférieur à 1 000 MXN (54 USD) et une intégration instantanée contrastent fortement avec le modèle coûteux et bureaucratique encore courant dans les banques. Le programme de décembre 2025 du ministère de l'Économie promet des lecteurs gratuits pour 1 million de MPME avant la Coupe du Monde 2026, élargissant considérablement le vivier des primo-acceptants.[4]Pérez-Llorca et Aurea Partners, "Fintech 2025 : Mexique," CHAMBERS.COM Les prêts intégrés amplifient la fidélisation : Mercado Pago a accordé 2,5 millions de crédits de faible montant à 400 000 entreprises, transformant les données de paiement en carburant pour la souscription que les acteurs traditionnels peinent à reproduire.
Infrastructures de paiement en temps réel CoDi et DiMo
CoDi n'a cumulé que 11,9 millions de transactions jusqu'au premier trimestre 2024, soit moins de 1 % des flux de paiement quotidiens malgré des règles d'exemption de frais. DiMo a ajouté 7,5 millions d'utilisateurs en douze mois, mais l'acceptation par les commerçants reste inégale car les parcours utilisateurs manquent de flux de reçus ou de remboursements. La Commission fédérale de la concurrence économique a exhorté la Banque du Mexique à autoriser des couches superposées par des tiers pouvant intégrer des modules de fidélité ou de remise en argent, à l'image du succès du Pix brésilien où le coût moyen pour les commerçants est de 0,22 % contre 2,2 % pour les cartes.[5]Commission fédérale de la concurrence économique, "Étude sur la concurrence et le libre accès au marché dans les services financiers numériques," COFECE.MX Si les régulateurs approuvent les couches à valeur ajoutée et que les banques commercialisent des API, les infrastructures en temps réel pourraient saper l'économie basée sur l'interchange et remodeler la demande de terminaux.
Les plafonds de taux de remise commerçant stimulent l'acceptation des cartes
En octobre 2025, des projets de règles ont proposé de ramener l'interchange à 0,3 % sur le débit et 0,6 % sur le crédit, contre environ 1,15 % et 1,91 % respectivement. Des taux de remise commerçant plus bas devraient débloquer l'acceptation dans les stands de tacos, les laveries automatiques et les pharmacies où les tickets moyens sont tombés à 580 MXN (31 USD). Les agrégateurs sont structurellement avantagés car ils monétisent déjà de faibles marges et proposent du crédit en complément, tandis que les acquéreurs traditionnels font face à une compression des marges. Les interdictions complémentaires de surfacturation adoptées en avril 2024 ont en outre neutralisé une objection clé des commerçants à l'acceptation des cartes.[6]Banque du Mexique, "Rapport annuel 2024 : Systèmes de paiement et infrastructure financière," BANXICO.ORG.MX
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence persistante pour le cash et population non bancarisée | -1.8% | National, particulièrement aigu dans les municipalités rurales | Long terme (≥ 4 ans) |
| Sécurité des données de carte et exposition à la fraude | -1.2% | National, concentré dans le commerce électronique | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement en matériel de terminaux | -0.7% | National | Moyen terme (2 à 4 ans) |
| Friction des commerçants sur les frais et l'expérience utilisateur de DiMo/CoDi | -0.5% | National | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préférence persistante pour le cash et population non bancarisée
Neuf adultes sur dix dépendent encore du cash pour leurs dépenses quotidiennes, tandis que 74,5 % des ménages restent exclusivement en espèces. La moitié de la population n'est pas bancarisée et 55 % des travailleurs perçoivent des revenus de manière informelle, court-circuitant la boucle d'émission de cartes. Les fractures de connectivité amplifient l'écart : 19 millions d'adultes n'ont pas accès à Internet, 18 millions n'ont pas de smartphone et 14 millions manquent des deux. Les projets pilotes montrent un potentiel : les tortillerías utilisant les codes QR et le sans contact ont ajouté jusqu'à 1 912 USD de revenus mensuels, mais les objectifs d'adoption de 40 % la première année soulignent la lenteur du changement culturel.
Sécurité des données de carte et exposition à la fraude
Les pertes liées à la fraude ont atteint 11,3 milliards MXN (611 millions USD) en 2024, avec une usurpation d'identité en hausse de 77 % en glissement annuel et des arnaques d'ingénierie sociale représentant 72 % des incidents. Le commerce électronique, sujet aux rétrofacturations, a vu ses taux d'acceptation tomber en dessous de 67 % en valeur, érodant la confiance des commerçants. Les nouvelles règles de contrôle interne exigent une authentification multifacteur et une surveillance quasi en temps réel, mettant à rude épreuve les petits acquéreurs. Les acteurs disposant d'une envergure suffisante — Citibanamex a réduit la fraude de 70 % grâce à l'IA et Nu México a alloué 100 millions USD à ses défenses — se renforcent, mais la charge de conformité pourrait ralentir l'intégration de la longue traîne des micro-commerçants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode d'acceptation des paiements : domination du contact, dynamique du sans contact
Les terminaux basés sur le contact ont capté 78,89 % de la part du marché des terminaux PDV au Mexique en 2025, reflet du parc existant de lecteurs à piste magnétique et de puces avec code PIN. La stabilité des transactions répond aux besoins des secteurs à tickets élevés tels que l'électronique et les services automobiles, où les clients préfèrent encore la saisie du code PIN. Pourtant, les ventes sans contact ont progressé à trois chiffres en 2024 après que BBVA a déployé des lecteurs communication en champ proche dans l'ensemble du réseau OXXO, illustrant la vitesse que peuvent atteindre les déploiements subventionnés. Comme le sans contact est plus rapide et génère environ 15 % de rétrofacturations en moins, les supermarchés et les restaurants à service rapide considèrent les mises à niveau comme des améliorations du débit.
La taille du marché des terminaux PDV au Mexique attribuable aux appareils sans contact devrait s'étendre à un TCAC de 10,18 %, aidée par la conformité obligatoire PCI PTS v7 et les règles d'acceptation multi-réseaux de la Commission nationale bancaire et des valeurs mobilières. Les gammes AXIUM d'Ingenico et Victa de Verifone sont toutes deux livrées avec des antennes à double interface, des modules biométriques et des systèmes d'exploitation Android 14, préparant les commerçants à l'acceptation de la fidélité, des stablecoins et à la vérification d'identité. À mesure que les acquéreurs renouvellent leurs parcs, les flottes mixtes persisteront ; le point de basculement dépend des programmes de financement d'appareils qui allègent les coûts de mise à niveau pour les micro-commerçants.


Par type de PDV : les systèmes mobiles façonnent l'économie des commerçants
Les appareils mobiles et portables représentaient 67,97 % des installations de 2025, grâce aux stratégies des agrégateurs qui associent des lecteurs de cartes à faible coût à une vérification d'identité instantanée et un règlement le jour même. Le modèle Ultra renforcé de Clip et la gamme de terminaux intelligents de Mercado Pago illustrent le pivot des dongles vers un matériel riche en applications, basé sur Android, capable de gérer les stocks et d'initier des prêts. Le segment devrait afficher un TCAC de 9,04 %, dépassant l'ensemble du marché des terminaux PDV au Mexique, l'entrée de SumUp en janvier 2026 intensifiant la concurrence par les prix tout en élargissant la portée auprès des MPME encore exclusivement en espèces.
Les systèmes de comptoir fixes détenaient la part restante de 32,03 %, bien implantés dans les chaînes d'épicerie, les grands magasins et les stations-service où la fiabilité Ethernet et les imprimantes de reçus intégrées restent incontournables. Néanmoins, les suites de gestion d'appareils en nuage telles qu'Ingenico 360 permettent des diagnostics à distance, réduisant l'écart de niveau de service avec les mobiles pouvant être mis à niveau sur le terrain. Les solutions SoftPOS — Verifone Tap et la pile logicielle AXIUM — introduisent un modèle sans matériel qui pourrait cannibaliser les lecteurs mobiles d'entrée de gamme, bien que la certification de sécurité et la confiance des commerçants maintiennent une adoption généralisée à plus long terme.
Par secteur d'utilisation finale : volume du commerce de détail, dynamisme de la santé
Le commerce de détail a généré 51,07 % des transactions en 2025, porté par les denses réseaux de supérettes et les empreintes nationales des grands magasins. Banorte, par exemple, a étendu son parc d'acquéreurs de 18 % en glissement annuel dans les municipalités mal desservies, signalant que même dans les corridors périurbains, l'acceptation des cartes augmente les paniers moyens. L'hôtellerie ajoute le paiement par simple contact avant la Coupe du Monde, mais la santé est le secteur à la croissance la plus rapide, devant progresser à un TCAC de 11,23 % jusqu'en 2031, les cliniques publiques numérisant leur facturation et les hôpitaux privés reliant les données PDV aux dossiers patients pour les remboursements en temps réel.
La taille du marché des terminaux PDV au Mexique liée à la santé reste plus modeste aujourd'hui, mais bénéficie des paiements électroniques obligatoires pour les co-paiements et les ordonnances. Les suites intégrées de gestion des patients améliorent la précision du cycle de revenus, réduisant les délais de rapprochement. Parallèlement, la vente au détail pharmaceutique au sein des hôpitaux adopte des lecteurs mobiles pour réduire la manipulation d'espèces, renforçant les impératifs d'hygiène et de sécurité. Les mandats réglementaires en matière de confidentialité des données élèvent les exigences matérielles — tokenisation, chiffrement de bout en bout — augmentant les coûts de changement et cimentant les relations avec les fournisseurs.

Analyse géographique
Le Grand Mexico, Guadalajara et Monterrey accueillent environ 40 % du parc de terminaux installés tout en ne représentant qu'un cinquième de la population, soulignant la concentration urbaine du marché des terminaux PDV au Mexique. Les transactions par carte à l'échelle nationale ont totalisé 10,662 milliards d'opérations d'une valeur de 6,2 billions MXN (335 milliards USD) de juillet 2024 à juin 2025, reflétant une croissance du volume de 18,4 % et illustrant l'empreinte numérique croissante. Pourtant, CoDi représente moins de 1 % des flux quotidiens, soulignant que la disponibilité des infrastructures ne garantit pas l'adoption.
Les ceintures périurbaines reçoivent désormais des investissements concentrés, Banorte faisant état d'une croissance de 73 % des terminaux dans les municipalités précédemment mal desservies par les banques. Les agents correspondants comblent les lacunes des agences, mais leur densité est inégale : OXXO seul contrôle 46 % des points correspondants, exposant un risque de concentration géographique. Les États du sud — Oaxaca, Chiapas, Guerrero — sont à la traîne tant en termes de pénétration des appareils que d'émission de cartes, mais ils représentent le plus grand vivier inexploité où des programmes d'appareils sans frais pourraient débloquer des millions de commerçants. Les États frontaliers avec les États-Unis affichent des performances supérieures à la moyenne, tirant parti du commerce transfrontalier et de la conversion dynamique de devises pour attirer les dépenses en dollars.
Les préparatifs pour la Coupe du Monde 2026 catalysent les mises à niveau dans les villes hôtes, stimulant l'adoption de l'acceptation multi-portefeuilles, du basculement hors ligne et de l'EMV QR pour servir les 5,5 millions de visiteurs attendus. La question de savoir si ces investissements se diffuseront dans les arrondissements périphériques dépendra des déploiements de connectivité, car 19 millions d'adultes n'ont toujours pas accès à Internet, dont beaucoup vivent dans des zones à forte marginalisation. La supervision de l'interopérabilité par la Banque du Mexique et les normes de licence des acquéreurs de la Commission nationale bancaire et des valeurs mobilières continuent de pousser le marché vers une couverture plus large et plus transparente.
Paysage réglementaire
Le Mexique réglemente l'acceptation des TPE via un cadre multi-agences dirigé par la Banco de Mexico (Banxico) et la Comision Nacional Bancaria y de Valores (CNBV). En vertu de la loi sur la transparence et l'organisation des services financiers, Banxico fixe les conditions des services de réseaux de paiement, y compris des règles relatives aux frais qui influencent l'économie des commissions d'interchange versées par les commerçants. Un pilier de conformité clé pour les acquéreurs, les réseaux de paiement et les déployeurs de terminaux est le régime conjoint pour les Redes de Medios de Disposicion (réseaux de cartes de paiement et d'acceptation associés), qui fixe les obligations des participants, les règles d'utilisation des dispositifs et les exigences de transparence opérationnelle.
Les Disposiciones de caracter general aplicables a las Redes de Medios de Disposicion ont été modifiées pour la dernière fois le 27 avril 2026, renforçant l'attention réglementaire portée à l'interopérabilité, à la transparence et aux contrôles opérationnels tout au long de la chaîne d'acceptation. Parallèlement, Banxico exploite le système de virements interbancaires en temps réel SPEI, qui prend en charge les cas d'usage de virement instantané et fournit des rails que les solutions QR et de compte à compte peuvent exploiter en complément de l'acceptation par carte au point de vente.
Paysage concurrentiel
Les institutions non bancaires exploitent 78 % des 6,3 millions de terminaux déployés en décembre 2024, prouvant que les modèles basés sur les plateformes peuvent surpasser la distribution centrée sur les banques. Les banques commerciales traitent encore 91,3 % de la valeur des cartes, mais cèdent du terrain matériel aux agrégateurs qui intègrent l'acceptation des paiements dans le crédit, l'analyse et la fidélité. Le parc de Mercado Pago dépasse 1 million d'appareils actifs, dont 60 % sont des unités intelligentes prêtes pour les applications, approfondissant l'ancrage dans l'écosystème. Clip, après avoir séduit les micro-commerçants, monte en gamme avec des modèles Pin Pad et Ultra robustes compatibles API, courtisant les chaînes d'entreprise qui exigent une connectivité ERP.
Le renouvellement en juillet 2025 de Global Payments avec Banamex maintient un pipeline de 900 millions de transactions, illustrant que les partenariats bancaires restent pertinents là où les parcs de comptoirs et les clients de la paie convergent. Parallèlement, des pivots vers des espaces vierges autour de l'acceptation logicielle uniquement : la suite AXIUM prête pour le SoftPOS d'Ingenico et Verifone Tap convertissent les smartphones commerciaux en terminaux, réduisant les coûts en capital et recodant potentiellement l'économie pour les petits commerçants. Les modules biométriques — les modules de visage et de paume PopID de Verifone — promettent un paiement plus rapide et une assurance d'identité, mais les obstacles à la certification et à la confidentialité pourraient ralentir le déploiement à grande échelle.
PCI PTS v7 et les règles obligatoires d'acceptation multi-réseaux créent des coûts fixes élevés pour la certification, favorisant les acteurs établis capables d'amortir ces coûts sur des volumes mondiaux. Néanmoins, les agrégateurs exploitent des piles logicielles agiles pour itérer des fonctionnalités — versements, paiement par lien, partage de factures — à des vitesses que les acquéreurs traditionnels atteignent rarement. L'échiquier concurrentiel pivote donc sur l'étendue de l'écosystème plutôt que sur le seul nombre d'appareils, positionnant les plateformes riches en données pour capter la prochaine vague d'adoption par les commerçants sur le marché des terminaux PDV au Mexique.
Leaders du secteur des terminaux PDV au Mexique
Ingenico Mexico SA De CV
Verifone Systems Inc.
PAX Technology Limited
Diebold Nixdorf Incorporated
BBPOS Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La principale marge de progression se situe dans l'acceptation initiale chez les micro et petits commerçants, ainsi que dans les zones périurbaines et les États du sud où la pénétration des terminaux et les liens bancaires formels sont en retard par rapport aux moyennes nationales. Dans le même temps, le marché affiche déjà une dynamique à l'échelle des plateformes : les agrégateurs et les institutions non bancaires représentent une large part des terminaux déployés (78% des plus de 6,3 millions de terminaux en décembre 2024). Le ministère de l'Économie a mené en décembre 2025 un programme avec Visa, BBVA et Santander visant à équiper 1 million de PME de dispositifs à coût nul avant la Coupe du Monde 2026, créant un vaste entonnoir de déploiement limité dans le temps qui soutient les terminaux mobiles et portables d'entrée de gamme ainsi qu'une intégration à faible friction.
Les opportunités technologiques sont centrées sur des mises à niveau liées à la sécurité et à la gestion des dispositifs. Les fournisseurs poussent des terminaux sous Android prêts pour applications et des outils cloud qui réduisent les coûts de service sur le terrain et permettent des applications à valeur ajoutée (inventaire, fidélité, reçus numériques et financement intégré). Les actions récentes des fournisseurs, notamment le rapprochement par Ingenico de sa gamme AXIUM avec la plateforme de gestion cloud Ingenico 360, et les avancées de PAX sur des terminaux Android SmartPOS conformes PCI PTS v7, témoignent d'un parc géré et centré sur le logiciel. Cette tendance accroît la demande de services de gestion du cycle de vie des dispositifs à distance, d'acceptation multi-portefeuilles et de fonctionnalités de lutte contre la fraude, ce qui aide les commerçants à répondre aux préoccupations liées à la fraude tout en élargissant les options de paiement numérique.
Développements récents du secteur
- Mai 2026 : PAX Technology a dévoilé des solutions de paiement et de TPE dédiées à la restauration, y compris les terminaux de saisie de code PIN A360 et A380, lors du salon National Restaurant Association Show. Ce lancement cible les formats de restauration privilégiant un encaissement rapide, les flux de service à table et les déploiements multi-postes, et accroît la pression concurrentielle sur les cycles de renouvellement des terminaux intelligents et des claviers PIN.
- Février 2026 : Ingenico a lancé la gamme de dispositifs de paiement AXIUM aux côtés de la plateforme cloud Ingenico 360, associant des terminaux sous Android à une gestion de flotte centralisée. Cette mise à jour facilite la préparation à un déploiement à grande échelle pour les acquéreurs et les agrégateurs en simplifiant l'approvisionnement, les mises à jour et la surveillance des dispositifs, avec des standards de sécurité tels que PCI PTS v7.
- Avril 2024 : Banca Afirme a adopté des solutions cloud Ingenico couvrant la gestion des dispositifs et les services de reçus numériques. Ce déploiement au niveau bancaire témoigne d'une demande croissante pour des parcs de terminaux gérés et des services d'encaissement à valeur ajoutée, déplaçant les achats du matériel autonome vers des couches récurrentes de logiciels et d'exploitation autour des flottes de TPE.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par le matériel de terminaux de paiement (TPE) utilisé au Mexique pour accepter les paiements par carte et par portefeuille numérique en personne sur les sites des commerçants, y compris les unités fixes de comptoir et les dispositifs portables ou mobiles.
Exclusions du périmètre : nous excluons les abonnements logiciels de TPE purs, les frais de passerelle de paiement et le matériel de guichets automatiques, car ils ne représentent pas des revenus de matériel de terminaux de paiement.
Aperçu de la segmentation
- Par mode d'acceptation des paiements
- Basé sur le contact
- Sans contact
- Par type de PDV
- Systèmes de point de vente fixes
- Systèmes de point de vente mobiles et portables
- Par secteur d'utilisation finale
- Commerce de détail
- Hôtellerie
- Santé
- Transport et logistique
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire pose les bases du modèle en confirmant la toile de fond de la demande, les signaux politiques et les contraintes d'adoption au Mexique. Nous avons utilisé des sources publiques telles que les publications de la Banco de Mexico, les statistiques commerciales et de détail de l'INEGI, le Global Findex de la Banque mondiale et les indicateurs de l'économie numérique de l'OCDE pour comprendre les comportements de paiement et les tendances de formalisation.
Nous avons également examiné des signaux plus larges relatifs à l'acceptation et à la réglementation provenant de sources telles que les statistiques de paiement de la BRI, les directives fiscales et de facturation du gouvernement mexicain, et les mises à jour de normes pertinentes issues des documents du PCI Security Standards Council. Pour orienter notre analyse sur les déploiements de dispositifs, nous avons utilisé des rapports annuels, des présentations aux investisseurs et une couverture de presse fiable sur l'acquisition marchande et le déploiement de terminaux, puis complété cela par des abonnements payants pour les données financières des entreprises et une base de données de brevets pour vérifier le calendrier des cycles produits. Cette liste est purement illustrative, et d'autres sources publiques et payantes ont également été consultées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été utilisés pour confirmer les moteurs des achats de terminaux au Mexique, y compris les déclencheurs de remplacement, l'évolution du prix de vente moyen et la répartition entre déploiements fixes et portables. Nous avons échangé avec des participants issus de l'écosystème d'acquisition marchande, des partenaires de canaux de distribution de dispositifs, de grands commerçants et de prestataires de services axés sur les PME à travers le Mexique, et les retours ont servi à ajuster le rythme d'adoption et la conversion réaliste des expéditions en base installée.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 38% | Dirigeants (CXOs) : 17% |
| Rang intermédiaire : 42% | Responsables fonctionnels/d'unité : 27% |
| Acteurs plus petits : 20% | Managers : 56% |
Dimensionnement du marché et prévisions
Notre dimensionnement démarre par une construction descendante qui reconstitue les dépenses en terminaux au Mexique à partir de la base marchande adressable et de l'intensité d'acceptation des paiements électroniques, laquelle est ensuite traduite en demande de dispositifs via les cycles de remplacement et les besoins d'expansion. Ensuite, nous vérifions les résultats à l'aide d'approximations ascendantes sélectives, telles que les retours de canaux sur les volumes unitaires typiques par tranche de taille de commerçant et des calculs d'ASP échantillonnés multipliés par les volumes pour les principales catégories de dispositifs, ce qui permet de corriger la sous-déclaration dans les segments informels.
Les principaux intrants du modèle incluaient le rythme d'adoption des paiements électroniques, la croissance de l'acceptation marchande, les mises à niveau vers le sans contact, le calendrier typique de remplacement des terminaux (pour conformité et usure), et le glissement vers les dispositifs portables chez les services itinérants et les micro-commerçants. Nous avons également suivi l'orientation des prix via les signaux de composition des importations et des fourchettes d'ASP issues d'entretiens, car les lecteurs à bas coût et les tarifications groupées peuvent tirer la moyenne vers le bas même lorsque les volumes unitaires augmentent. Pour les prévisions, une analyse de scénarios a été utilisée afin que les perspectives puissent refléter différentes trajectoires pour l'interchange et la pression sur les frais marchands, l'expansion de la connectivité, et les grandes poussées d'acceptation liées à des événements qui raccourcissent les délais de déploiement.
Validation des données et cycle de mise à jour
Les résultats du modèle sont contre-vérifiés par rapport à des signaux indépendants, y compris la cohérence entre les besoins implicites en unités de dispositifs et la croissance observée de l'acceptation marchande, puis examinés pour détecter des sauts inhabituels dans les hypothèses d'ASP ou d'adoption. Lorsque les chiffres semblent incohérents, nous réexaminons les moteurs, revérifions les données sources, et recontactons les intervenants concernés pour confirmer si un changement est réel ou s'il s'agit d'un décalage temporel des données.
Avant validation finale, un autre analyste examine de bout en bout la logique, les unités et les conversions afin que les erreurs ne se propagent pas dans les totaux finaux. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont réalisées si un événement significatif modifie le comportement de déploiement, les attentes réglementaires ou la tarification. Juste avant la livraison, une dernière relecture est effectuée pour s'assurer que les publications publiques les plus récentes sont bien reflétées dans le récit et le modèle.
Comparaison du dimensionnement du marché des terminaux de paiement au Mexique par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les terminaux de paiement au Mexique peuvent sembler très éloignées les unes des autres, car chaque source trace différemment la ligne définissant ce qui compte comme revenu de terminal et à quelle vitesse la base installée est censée être mise à niveau. L'année choisie, le calage des devises, et le fait que le modèle s'appuie sur des indicateurs d'expéditions ou sur des signaux de demande d'acceptation, tendent également à faire varier le chiffre final.
Les contrôles de croissance de la base installée, les indicateurs d'acceptation marchande et les fourchettes d'ASP validées par entretiens constituent les éléments probants qui maintiennent Mordor Intelligence centré sur un pool de revenus de dispositifs spécifique au Mexique plutôt que sur un total plus large de l'écosystème des paiements. Les écarts proviennent généralement du fait de ne comptabiliser que les terminaux de paiement intelligents, de mélanger revenus logiciels et de traitement, ou d'appliquer une courbe de prix unique sans distinguer les dispositifs fixes des dispositifs portables et les cycles de mise à niveau sans contact.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,72 milliard USD (2025) | |
| Note d'analyste sectoriel A | 1,00 milliard USD (2025) | Semble utiliser une définition plus étroite des dispositifs et un indicateur d'expéditions ou de base installée, ce qui peut sous-estimer les déploiements fixes à plus forte valeur et les mises en œuvre multi-postes en distribution. |
| Résumé d'étude sur les paiements B | 1,57 milliard USD (2024) | Utilise une année de référence antérieure et peut refléter une approche axée sur les programmes de paiement, ce qui peut modifier les hypothèses de tarification et d'adoption lorsque les cycles de remplacement des dispositifs ne sont pas explicitement modélisés. |
L'écart entre les chiffres s'explique principalement par les limites de périmètre et les choix de calage temporel, puis par la manière dont la tarification et le comportement de remplacement sont traités. Grâce à des règles claires de comptabilisation limitées aux dispositifs, à des vérifications pratiques de la demande et à des conversions reproductibles de la croissance de l'acceptation vers les dépenses en terminaux, notre estimation reste compréhensible et plus facile à réconcilier avec les signaux réels du marché.


Questions clés auxquelles le rapport répond
Quelle sera l'ampleur de l'acceptation des paiements électroniques au Mexique d'ici 2031 ?
Le marché des terminaux PDV au Mexique devrait atteindre 2,81 milliards USD d'ici 2031 avec un TCAC de 8,37 %, reflétant des déploiements d'appareils soutenus et un allègement réglementaire des coûts.
Quel facteur de forme de terminal connaît la croissance la plus rapide ?
Les lecteurs mobiles et portables mènent la croissance, avec une expansion projetée à un TCAC de 9,04 % alors que les agrégateurs poussent des appareils Android à bas prix vers les micro-commerçants.
Quelles réglementations pourraient le plus remodeler l'économie des commerçants à court terme ?
Les projets de plafonnement de l'interchange à 0,3 % pour le débit et 0,6 % pour les transactions par carte de crédit réduiraient considérablement les coûts d'acceptation pour les commerçants à faibles tickets si adoptés en 2026.
Pourquoi la santé est-elle prête pour une adoption rapide des terminaux ?
Les mandats du secteur public pour la collecte électronique des co-paiements et la volonté des hôpitaux privés d'intégrer les paiements aux dossiers patients soutiennent un TCAC de 11,23 % jusqu'en 2031.
Les solutions SoftPOS logicielles uniquement sont-elles prêtes à remplacer les lecteurs matériels ?
Le SoftPOS est certifié pour le paiement par contact sur téléphone au Mexique, mais la confiance des commerçants et la fragmentation des appareils signifient qu'il complétera, sans immédiatement supplanter, les terminaux mobiles dédiés.
Quel sera l'impact de la Coupe du Monde FIFA 2026 sur les déploiements ?
Un afflux de 5,5 millions de visiteurs accélère les mises à niveau dans les villes hôtes, notamment l'ajout du support sans contact et multi-portefeuilles dans les points de vente au détail, d'hôtellerie et de transport.
Dernière mise à jour de la page le:



