
Größe und Marktanteil des chinesischen POS-Terminal-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
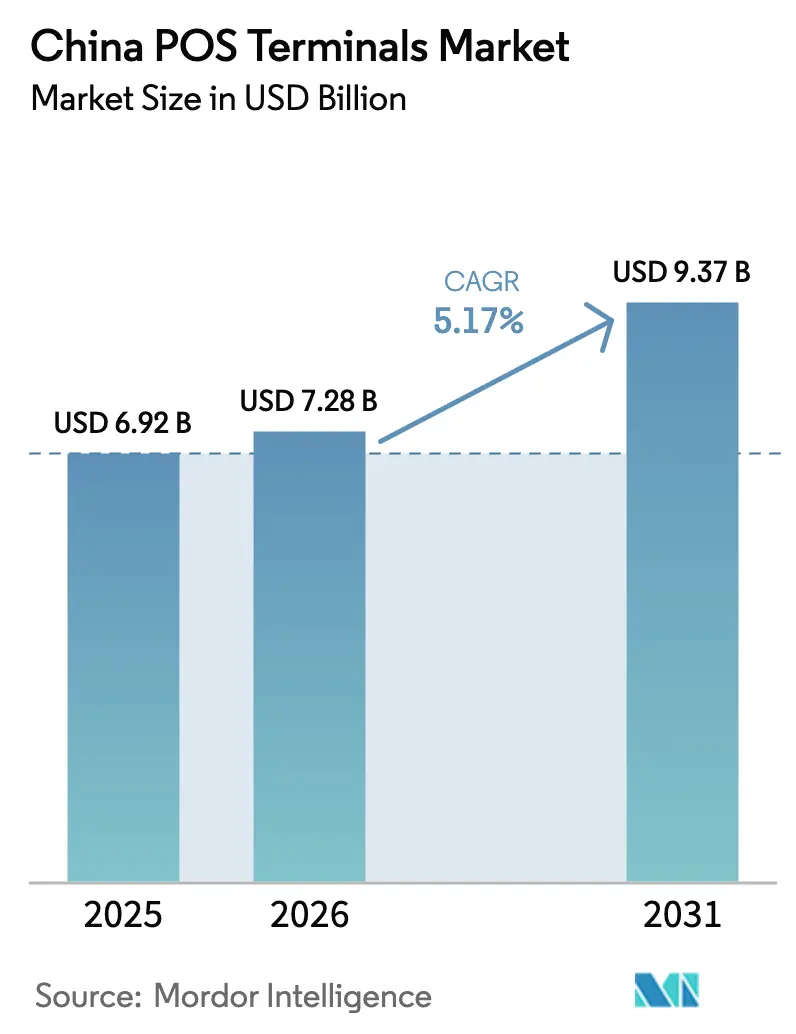
| Marktgröße im Basisjahr (2025) | 6.92 Milliarden US-Dollar |
| Marktgröße (2026) | 7.28 Milliarden US-Dollar |
| Marktgröße (2031) | 9.37 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.17 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen POS-Terminal-Markts von Mordor Intelligence
Die Marktgröße des chinesischen POS-Terminal-Markts wurde im Jahr 2025 auf 6,92 Milliarden USD geschätzt und soll von 7,28 Milliarden USD im Jahr 2026 auf 9,37 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,17 % während des Prognosezeitraums (2026–2031). Der Aufwärtstrend spiegelt Pekings politischen Vorstoß für eine bargeldlose Wirtschaft, Pilotprojekte zum Digitalen Yuan sowie die obligatorische EMV-L3-Zertifizierung in Transitsystemen wider. Die kontaktlose Zahlungsannahme, eine breitere Smartphone-Durchdringung und schnelle regulatorische Maßnahmen der Volksbank von China treiben die Nachfrage nach NFC-fähigen Geräten an. Die Konsolidierung unter Zahlungsunternehmen, strengere Datenlokalisierungsgesetze und die zunehmende Einführung KI-gestützter Betrugserkennung gestalten die Anbieterstrategien neu. Unterdessen üben das Wachstum von SoftPOS, die Volatilität der Halbleiter-Lieferkette und erhöhte Cybersicherheitsrisiken weiterhin Druck auf die Margen aus, eröffnen jedoch neue Servicenischen für agile Marktteilnehmer.
Wichtigste Erkenntnisse des Berichts
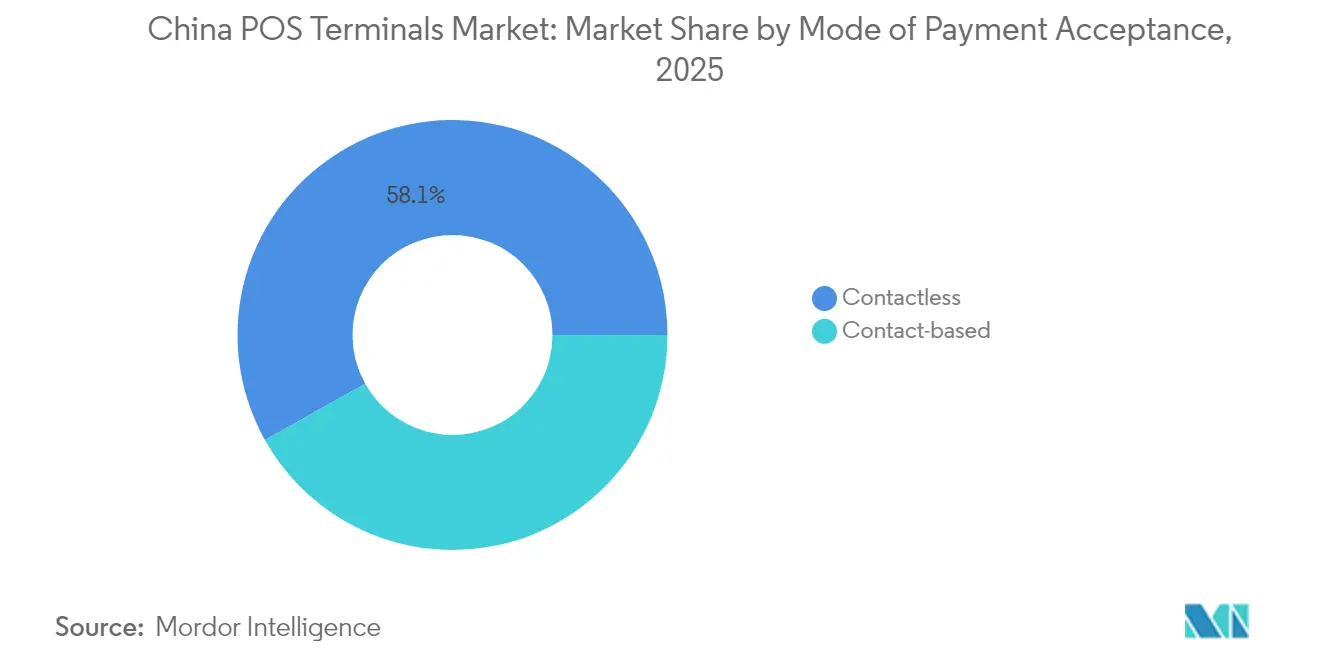
- Nach Zahlungsmodus führten kontaktlose Lösungen im Jahr 2025 mit einem Marktanteil von 58,12 % am chinesischen POS-Terminal-Markt und expandieren bis 2031 mit einer CAGR von 6,71 %.
- Nach POS-Typ entfielen im Jahr 2025 63,10 % der Marktgröße des chinesischen POS-Terminal-Markts auf mobile und tragbare Geräte, die im Zeitraum 2026–2031 eine CAGR von 6,79 % verzeichnen werden.
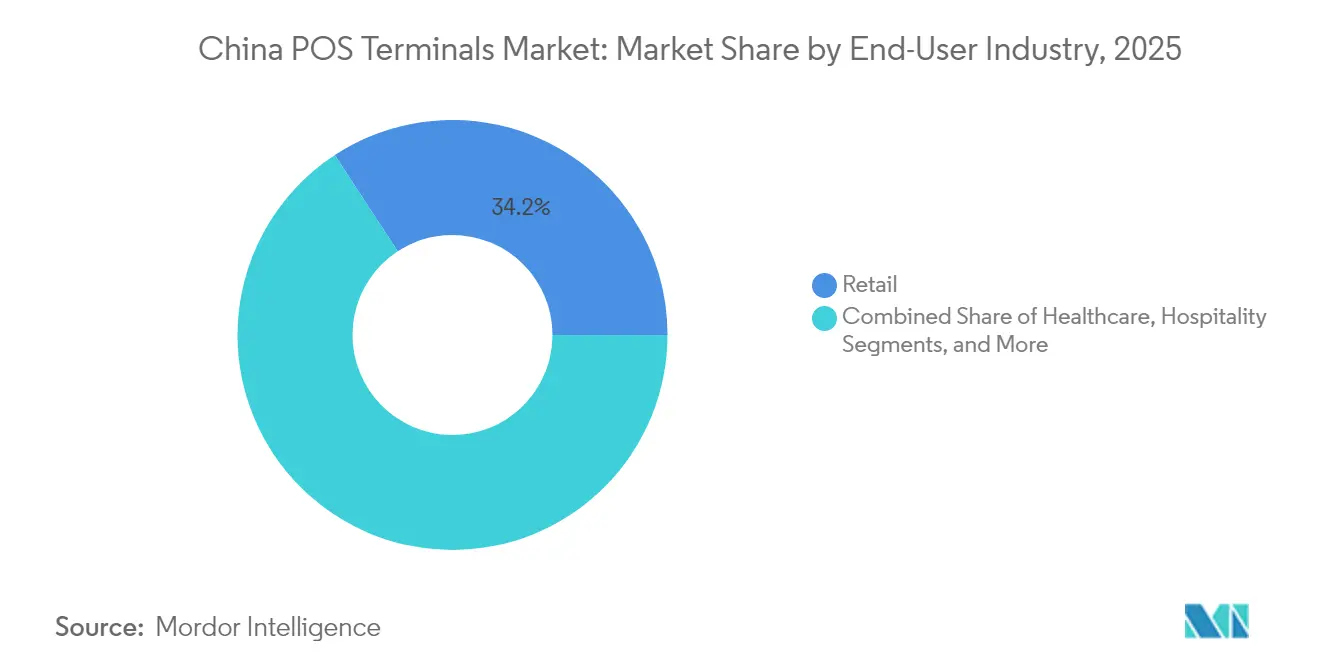
- Nach Endnutzer erzielte der Einzelhandel im Jahr 2025 einen Umsatzanteil von 34,22 % am chinesischen POS-Terminal-Markt, während das Gesundheitswesen mit einer CAGR von 6,12 % bis 2031 das höchste prognostizierte Wachstum verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des chinesischen POS-Terminal-Markts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlicher Vorstoß für eine bargeldlose Wirtschaft durch Pilotprojekte zum Digitalen Yuan | +1.2% | National, mit frühen Gewinnen in Großstädten und Pilotregionen | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion von NFC-POS-Geräten mit Unterstützung für mobile Geldbörsen | +1.8% | National, beschleunigt in Städten der ersten und zweiten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung durch KMU und Schnellrestaurantketten | +1.1% | National, konzentriert in städtischen Gewerbevierteln | Mittelfristig (2–4 Jahre) |
| Integration von KI-gestützten Betrugserkennungschips | +0.7% | National, Priorität in Standorten mit hohem Transaktionsvolumen | Langfristig (≥ 4 Jahre) |
| Aufstieg von unbeaufsichtigten intelligenten POS-Systemen in Städten der dritten Kategorie | +0.9% | Ländliche Gebiete und Städte der dritten Kategorie, Ausweitung auf Märkte auf Kreisebene | Mittelfristig (2–4 Jahre) |
| Vorgeschriebene EMV-L3-Zertifizierung für Transit-POS-Systeme | +0.6% | Nationale Verkehrsknotenpunkte, U-Bahn-Systeme | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlicher Vorstoß für eine bargeldlose Wirtschaft durch Pilotprojekte zum Digitalen Yuan
Erweiterte Pilotprojekte für digitale Währungen ermöglichen es ausländischen Besuchern nun, Geldbörsen mit Einzeltransaktionslimits von 5.000 USD und Jahreslimits von 50.000 USD aufzuladen, was die Nachfrage nach Dual-Acceptance-Terminals stimuliert, die sowohl den Digitalen Yuan als auch internationale Kartensysteme verarbeiten können. Tourismusorientierte Standorte müssen Multi-Schema-Hardware einsetzen, während Kryptografievorschriften geräteinterne Verschlüsselungsmodule vorschreiben. Etablierte Anbieter mit tiefgreifender regulatorischer Expertise profitieren von der daraus resultierenden Zertifizierungskomplexität.
Schnelle Expansion von NFC-POS-Geräten mit Unterstützung für mobile Geldbörsen
Alipays „Tap-to-Pay”-Kampagne und die Einführung von 1,12 Milliarden QR-Codes für die Krankenversicherung in 800.000 Gesundheitseinrichtungen beschleunigen die Bestellungen von NFC-Terminals. Schnellrestaurantketten nutzen biometrische NFC-Geräte, und die Akzeptanz ausländischer Bankkarten in der Pekinger U-Bahn unterstreicht den Wandel hin zu Multi-Wallet-Tap-Lösungen. Terminalspezifikationen umfassen nun Verknüpfungen mit dem Sozialversicherungssystem und biometrische Identitätsprüfungen.
Zunehmende Einführung durch KMU und Schnellrestaurantketten
Richtlinien des Staatsrats verpflichten KMU zur Akzeptanz mehrerer bargeldloser Zahlungsmethoden, was die POS-Nachfrage in Städten der dritten Kategorie steigert. Händler bevorzugen All-in-One-Android-Terminals, die Zahlung, CRM und Bestandsverwaltung bündeln. Dennoch locken SoftPOS-Plattformen preissensible Kleinsthändler an und gefährden die Hardware-Margen.
Integration von KI-gestützten Betrugserkennungschips
UnionPays „Eagle Eye” und das Analyseprogramm der ICBC veranschaulichen den zunehmenden KI-Einsatz bei der POS-Risikosteuerung. Maschinelles Lernen auf Chip-Ebene reduziert die Latenz, entspricht Chinas Datenlokalisierungsgesetzen und differenziert inländische Anbieter wie PAX Technology, deren HarmonyOS-Geräte integrierte KI an Bord einbetten.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Cyberangriffe auf POS-Netzwerke | -0.8% | National, konzentriert in städtischen Gebieten mit hohem Transaktionsvolumen | Kurzfristig (≤ 2 Jahre) |
| Preisdruck durch SoftPOS-Smartphone-Apps | -1.2% | National, beschleunigt in KMU- und Kleinsthändlersegmenten | Mittelfristig (2–4 Jahre) |
| Volatilität der Halbleiter-Lieferkette | -0.6% | National, betrifft alle Terminalhersteller | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Compliance-Kosten für Datenlokalisierung | -0.4% | National, regulatorische Compliance-Anforderungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cyberangriffe auf POS-Netzwerke
Ausgefeilte Sicherheitsverletzungen zielen nun auf Firmware und Cloud-Gateways ab und erhöhen die Compliance-Budgets im Rahmen des Gesetzes zum Schutz personenbezogener Daten. Kleinere Acquirer haben Schwierigkeiten mit der 24/7-Überwachung und könnten den Markt verlassen, wenn die Risiken des Lizenzentzugs eskalieren.
Preisdruck durch SoftPOS-Smartphone-Apps
Lakala's PCI-MPoC-zertifiziertes SoftPOS gewann 350.000 Nutzer und verdeutlicht den Wandel hin zur Smartphone-basierten Zahlungsannahme mit geringem Investitionsaufwand. Hardware-Anbieter sehen sich mit Margenerosion konfrontiert und müssen auf hybride Modelle oder eingebettete Software-Angebote umsteigen, um wettbewerbsfähig zu bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsannahmemodus: Dominanz kontaktloser Lösungen nimmt zu
Kontaktlose Systeme erfassten im Jahr 2025 58,12 % des Marktanteils am chinesischen POS-Terminal-Markt und werden bis 2031 mit einer CAGR von 6,71 % wachsen, da der Komfort des kontaktlosen Bezahlens mit Hygienepräferenzen übereinstimmt. Das Segment profitiert von staatlichen Regelungen, die Einzeltransaktionslimits für ausländische Besucher anheben und Händler zu Upgrades auf Dual-Schema-NFC-Terminals veranlassen.
Biometrische Authentifizierungsebenen – von der Gesichtserkennung bis zu Fingerabdrucksensoren – begleiten nun kontaktlose Zahlungsabläufe und erhöhen die Lösungskomplexität. Chip-und-PIN bleibt für hochwertige und grenzüberschreitende Transaktionen relevant und bewahrt seine Nischenrelevanz. Die Multi-Wallet-Akzeptanz der Pekinger U-Bahn beweist, dass kontaktlose Geräte Transport-, Einzelhandels- und internationale Anwendungsfälle unter einem Gehäuse vereinen können.


Nach POS-Typ: Mobile Lösungen treiben die Marktentwicklung voran
Mobile Geräte beherrschten im Jahr 2025 63,10 % der Marktgröße des chinesischen POS-Terminal-Markts und werden bis 2031 voraussichtlich eine CAGR von 6,79 % erzielen, gestützt durch den Mobilitätsbedarf von KMU und den Rollout unbeaufsichtigter Kioske. Verlängerte Akkulaufzeiten, 5G-Module und Cloud-Analysen steigern den Mehrwert, während hybride Formfaktoren Druckerstationen mit Handgeräten für den Tischservice in Schnellrestaurants verbinden.
Stationäre Terminals bleiben in Standorten mit hohem Durchsatz bestehen, die Belegdrucker, Kassenschubladen und Multi-Terminal-Synchronisation erfordern. Dennoch gibt die Konzentration des Transaktionsanteils – bis zu 50 % für die fünf größten Verarbeiter bis März 2024 – skalierten Acquirern Verhandlungsmacht bei der Hardware-Beschaffung. Anbieter verfolgen daher differenzierte Firmware, KI-Betrugsmodule und Service-Bundles, um die durchschnittlichen Verkaufspreise zu schützen.
Nach Endnutzerbranche: Gesundheitswesen entwickelt sich zum Wachstumsmotor
Der Einzelhandel blieb mit einem Umsatzanteil von 34,22 % im Jahr 2025 das größte Segment und profitierte von Mandaten zur Konsolidierung von Omnichannel-Zahlungen. Das Gesundheitswesen führt das Wachstum jedoch mit einer CAGR von 6,12 % an, da 800.000 Einrichtungen die QR-Code-Abrechnung für die Krankenversicherung integrieren und spezialisierte Android-Terminals mit Versicherungsnetzwerk-APIs antreiben.
Krankenhäuser benötigen eine enge Anbindung an HIS-Plattformen, Zuzahlungsaufteilungen und eine PIPL-konforme Handhabung von Patientendaten, was Markteintrittsbarrieren schafft. Transport, Gastgewerbe und Behördendienstleistungen installieren zunehmend zertifizierte Terminals, um Quoten für die Akzeptanz durch ausländische Besucher zu erfüllen, und erweitern so die adressierbare Nachfrage nach Multi-Schema-Hardware.
Geografische Analyse
Städte der ersten Kategorie – Peking, Shanghai, Guangzhou, Shenzhen – bilden den Anker für fortschrittliche Implementierungen. Die Demonstrationszone der Zentralachse in Peking präsentiert die Tap-to-Ride-Fähigkeit für Ausländer, während Shanghai 36.000 internationale kartenkompatible POS-Systeme in Handels- und Tourismusstandorten ausgestattet hat. Diese Städte pilotieren KI-Risikokontrollen, biometrische Ebenen und Digitale-Yuan-Kassenmodi, die sich landesweit ausbreiten.
Städte der zweiten und dritten Kategorie verzeichnen das schnellste Wachstum bei den Lieferungen, da Mittel zur ländlichen Modernisierung unbeaufsichtigte intelligente POS-Systeme auf Agrarmärkten, Busbahnhöfen und Behördendienstleistungszentren vorantreiben. Anbieter passen robuste Gehäuse, Solarstromeingänge und vereinfachte Benutzeroberflächen an variable Telekommunikationsbedingungen an und gewinnen so die Loyalität preissensibler Cluster.
Grenzüberschreitende Gateways wie die Greater Bay Area erfordern Multi-Währungs-Abrechnung. UnionPays Projekt Excellence steigerte die Akzeptanz auf 93,4 % in 41 Städten und verzeichnete bis Mai 2024 ein jährliches Wachstum des Volumens ausländischer Karten von 85,2 %. Terminals müssen UnionPay, Visa, Mastercard, JCB und E-Wallet-QR-Codes gleichzeitig verarbeiten und dabei sowohl den Standards der Volksbank von China als auch globalen Systemstandards entsprechen.
Regulatorisches Umfeld
Die People’s Bank of China (PBOC) ist die primäre Regulierungsbehörde für die Steuerung von Zahlungsterminals, mit Vorschriften, die auf eine strengere Terminal-Onboarding, Überwachung und Rückverfolgbarkeit ausgerichtet sind. Gemäß den im Yinfa Nr. 259 genannten Anforderungen zum Terminal-Lebenszyklusmanagement müssen Acquirer und verwandte Einrichtungen eine zugeordnete Verknüpfung wichtiger Identifikatoren (einschließlich Terminal-Seriennummer und einheitlichem Sozialkreditcode des Händlers) pflegen und eine Echtzeit-Standortüberwachung für physische Händlerterminals durchführen, um die geografische Übereinstimmung mit den registrierten Händleradressen zu validieren, was die Compliance- und Plattformintegrationsanforderungen für POS-Einsätze erhöht.
In Bezug auf technische Spezifikationen folgen Barcode- und Mobile-Payment-Akzeptanzterminals den PBOC-Testspezifikationen und verwandten Industriestandards wie T/BFIA 032-2024 (Mobile Payment - Acceptance Terminal Technical Requirements). Der Markt orientiert sich zudem weiterhin an internationalen Regelwerken für Zahlungssicherheit und Interoperabilität, die bei Beschaffung und Zertifizierungen zur Anwendung kommen (zum Beispiel EMVCo- und PCI-Anforderungen), was die Nachfrage nach Terminals und Software-Stacks unterstützt, die mehrschichtige Tests durchlaufen können, während sie Chinas Erwartungen an Datenlokalisierung und Sicherheit erfüllen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für POS-Terminals in China beginnt bei vorgelagerten elektronischen Komponenten, einschließlich Prozessoren, Secure Elements, Speicher, NFC-Modulen, Displays, Druckern und Kommunikationsmodulen. Von dort aus fließen ODM/OEM-Fertigung und Systemintegration in die Ökosysteme von Acquirern, Wallet-Anbietern und Händlern ein. Terminal-OEMs wie PAX Global und Newland NPT bringen zunehmend industrielles Design, Entwicklung von Betriebssystem und Payment-Kernel, Gerätemanagement und Sicherheitsfunktionen ins eigene Haus und durchlaufen anschließend die erforderlichen Zertifizierungswege (zum Beispiel PCI PTS und EMVCo), um die Onboarding-Kriterien von Banken, Kartensystemen und Acquirern zu erfüllen.
Nachgelagert bündeln Distributoren und Zahlungsdienstleister oder Acquirer Terminals mit Acquiring, QR/NFC-Akzeptanz, Händler-Apps (Bestandsverwaltung, CRM) und Managed Services wie Remote-Gerätemanagement, Patching und Risikoüberwachung. Unabhängige Labore und Konformitätsstellen (zum Beispiel SGS und Elitt, die in Sicherheits- und Funkzertifizierungsprogrammen eingesetzt werden) fungieren als Gatekeeper für die Kommerzialisierung, während die Volatilität der Komponentenkosten, einschließlich der Dynamik bei Speicherchips und der allgemeinen Halbleiterpreisentwicklung, die Beschaffungsstrategie, den Produktmix und die Preisdisziplin der OEMs beeinflusst.
Wettbewerbslandschaft
Die Branchenkonzentration nahm zu, da der POS-Transaktionsanteil der fünf größten Verarbeiter zwischen Juni 2022 und März 2024 von 43 % auf 50 % stieg, während die Zahl der lizenzierten Acquirer auf etwa 50 Unternehmen sank. PAX Technology erzielte im Jahr 2024 einen Umsatz von 778 Millionen USD und skalierte die neue Produktion in Huizhou, um die Nachfrage nach KI-Terminals zu decken.[3]Finance Sina Analysten, "新国都深度报告:深耕'支付+终端'," finance.sina.com.cn Newland Global Technology erhielt regulatorische Genehmigungen in Luxemburg, Hongkong und den USA und erweiterte damit seine Exportreichweite.
Der Wettbewerb dreht sich um vertikale Integration, internationale Diversifizierung und Compliance-Kompetenz. SoftPOS stört die Einstiegshardware, wie Lakala's Nutzerbasis von 350.000 zeigt, doch Hardware-Anbieter kontern mit hybriden Soft-Hardware-Stacks, die geräteinterne Sicherheitschips liefern. Die Einführung von HarmonyOS reduziert die Abhängigkeit von ausländischen Betriebssystemkernen und optimiert die Verarbeitung inländischer Protokolle.
Zu den Nischenmärkten gehören die Abrechnung von Krankenversicherungen, grenzüberschreitende Tourismussektoren und unbeaufsichtigte Kioske auf Kreisebene. Unternehmen, die schlüsselfertige, cybersichere, KI-fähige Multi-Schema-Terminals anbieten, die mit lokalen Vorschriften übereinstimmen, erhalten Premiumverträge trotz des Preisdrucks durch smartphone-basierte Marktteilnehmer.
Marktführer im chinesischen POS-Terminal-Markt
Fujian Newland Payment Technology Co., Ltd.
Verifone Systems LLC
Ingenico Group SA
PAX Global Technology Limited
New POS Technology Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Gesundheitswesen und öffentliche Abrechnungsdienstleistungen bleiben die klarsten Bereiche mit weißem Fleck, da Terminals eine enge Integration mit branchenspezifischen Plattformen und Compliance-Anforderungen benötigen. Die landesweite Digitalisierung der Krankenversicherung, die sich in Einsätzen an einer großen Anzahl von Gesundheitseinrichtungen im Marktkontext widerspiegelt, unterstützt die Nachfrage nach Android-Smart-POS und spezialisierten Serviceterminals, die Workflows der Krankenversicherung und zugehörige APIs abwickeln. In diesen Segmenten verfügen Anbieter mit etablierten Integrationen, wie beispielsweise Newland-Angebote, die für Anwendungsfälle von Krankenversicherungs-Serviceterminals positioniert sind, über einen klareren Weg zu standardisierten Rollouts, bei denen Softwarezertifizierung und Interoperabilität ebenso wichtig sind wie die Hardware.
Ein weiteres Chancenfeld entsteht rund um Multi-Scheme-Akzeptanz und Sicherheitsmodernisierung. Hinweise auf eine höhere Nutzung ausländischer Karten und gezielte Akzeptanzprogramme in Großstädten, zusammen mit den strengeren Anforderungen der PBOC an den Terminal-Lebenszyklus und die Standortüberwachung, unterstützen die Nachfrage nach verwalteten Terminal-Flotten, sicherer On-Device-Verschlüsselung und KI-gestützten Betrugskontrollen, die die Abhängigkeit von Cloud-Verarbeitung unter den Beschränkungen der Datenlokalisierung verringern. Gleichzeitig setzt die SoftPOS-Einführung im Marktkontext, einschließlich der von Lakala veröffentlichten Nutzerzahlen, die Einstiegshardware unter Druck und schafft Raum für hybride Ansätze, bei denen OEMs mit Gerätemanagement, Risikodiensten und mehrwertschaffenden Händleranwendungen Umsatz erzielen, anstatt sich nur auf Terminal-ASPs zu verlassen.
Aktuelle Branchenentwicklungen
- Mai 2026: Newland NPT gab die LOA zur Zusammenarbeit mit Fiserv als integriertem Partner in Nordamerika bekannt, nach der L3-Zertifizierung der TSYS-Sierra-Plattform. Die Zusammenarbeit erweitert gebündelte POS-Lösungen und SaaS-Dienste für Banken und Händler und vergrößert die Marktreichweite in Nordamerika.
- März 2026: PAX Global Technology veröffentlichte geprüfte Ergebnisse für 2025 und wies auf Verschiebungen bei Halbleiterangebot/-nachfrage sowie Kostengegenwind bei Speicherchips hin. Branchenweite Kostenbelastungen mit Auswirkungen auf die Margen von POS-Hardware sind erkennbar und prägen die Preisstrategien und den Produktmix für 2026-2031.
- Januar 2026: Verifone gab auf der NRF 2026 die Erweiterung des Victa-Geräteportfolios und neue Ökosystempartnerschaften bekannt. Die Erweiterung des Hardwareportfolios und des Partner-Ökosystems unterstützt eine breitere, integrierte Plattformstrategie in China-fähigen und globalen Märkten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus POS-Terminal-Hardware, die in China für die Akzeptanz von Händlerzahlungen in physischen Umgebungen verkauft und eingesetzt wird, einschließlich fester Tresensysteme und mobiler bzw. portabler Terminals, die an großen Händlerstandorten verwendet werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen reine softwarebasierte Akzeptanz auf Verbrauchersmartphones, Payment-Gateway-Dienste und Händler-Acquiring-Gebühren aus, die nicht mit Umsätzen aus POS-Terminalgeräten verbunden sind.
Übersicht der Segmentierung
- Nach Zahlungsannahmemodus
- Kontaktbasiert
- Kontaktlos
- Nach POS-Typ
- Stationäre Kassensysteme
- Mobile / Tragbare Kassensysteme
- Nach Endnutzerbranche
- Einzelhandel
- Gastgewerbe
- Gesundheitswesen
- Transport und Logistik
- Sonstige Endnutzerbranchen
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die faktische Grundlage für das Modell zu schaffen, insbesondere in Bezug auf die chinesische Zahlungsregulierung und Trends bei der Akzeptanzinfrastruktur, und um dann eine klare Sicht darauf zu entwickeln, was als Terminalverkauf im Gegensatz zu einer angrenzenden Dienstleistung zählt. Öffentliche Quellen wurden ausgewertet, um die Digitalisierung von Händlern, die Entwicklung der Nutzung von Karten und kontaktlosen Zahlungen sowie das Tempo der Zunahme von Einzelhandels- und Gastronomiestandorten zu verstehen.
Zu den herangezogenen Quellen zählten offizielle und nicht kostenpflichtige Materialien wie Veröffentlichungen der People's Bank of China, des National Bureau of Statistics of China für Einzelhandels- und Dienstleistungsindikatoren, des chinesischen Ministeriums für Industrie und Informationstechnologie für den Kontext von Elektronik und Telekommunikation sowie chinesische Zollstatistiken für Import- und Exportsignale, soweit zutreffend, zusammen mit wissenschaftlichen Arbeiten und Patenten, die technologische Verschiebungen wie NFC und EMV verdeutlichen. Wir haben zudem Unternehmensberichte, Investorenpräsentationen, seriöse Presseberichte und Websites von Branchenverbänden für Produktpositionierung, Vertriebsansätze und Preissignale genutzt. Darüber hinaus wurden genehmigte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Intelligence, Nachrichten und Finanzdaten sowie Patentdatenbanken selektiv eingesetzt, um Zeitlinien gegenzuprüfen und fragmentierte Offenlegungen zu normalisieren. Diese Sekundärquellen sind nicht erschöpfend, und weitere Referenzen wurden während der Datenerhebung, Validierung und Klärungsschritte verwendet.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um die Sekundärdaten in praktikable Annahmen zur Marktgrößenbestimmung umzuwandeln, insbesondere dort, wo öffentliche Daten die Umsätze aus POS-Geräten nicht klar von gebündelter Installation, Garantie oder angrenzenden Händlerdienstleistungen trennen. Wir sprachen mit Akteuren des Ökosystems wie Gerätevertriebspartnern, Anbietern von Zahlungsakzeptanzlösungen, großen Händlern und technischen Spezialisten, die Zertifizierungs- und Rollout-Muster verfolgen, und überprüften anschließend die Annahmen über die wichtigsten Nachfragebereiche in China erneut.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 35 % | CXOs: 16 % |
| Mid-Tier: 43 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Akteure: 22 % | Manager: 58 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung wurde nach einer Top-down- und Bottom-up-Logik erstellt, bei der die Nachfrage zunächst aus der Händlerakzeptanzbasis in China und dem erwarteten Erneuerungs- und Ersatzzyklus der eingesetzten Terminals rekonstruiert und anschließend durch Lieferanten- und Vertriebssignale gegengeprüft wird. In der Praxis beginnen wir mit der Schätzung der installierten Basis, der Neuhinzufügungen von Händlern und des Ersatzbedarfs, gefolgt von der Anwendung von Adoptions- und Mixannahmen für feste versus mobile Geräte und kontaktbasierte versus kontaktlose Akzeptanz.
Das Modell verwendet Marktindikatoren, die praktisch validierbar sind, wie das Tempo neuer Ladeneröffnungen und der Einzelhandelsumsatzaktivität, den Vorstoß bei kontaktloser und kartenbasierter Akzeptanz in wichtigen urbanen Ballungsräumen, die öffentliche Zertifizierungs- und Compliance-Richtung, die Terminal-Upgrades beeinflusst, sowie typische ASP-Bereiche für Geräte, die von Vertriebspartnern beobachtet werden. Wir berücksichtigen zudem die Bedingungen der Elektronikversorgung, die die Verfügbarkeit von Einheiten und die kurzfristige Preisgestaltung beeinflussen können. Prognosen werden mittels Szenarioanalyse erstellt, die durch Experteneinschätzungen unterstützt wird, sodass das Basisszenario widerspiegelt, was die Befragten für Händler-Capex, Rollout-Pläne und Technologiemigration (zum Beispiel Verschiebungen hin zu NFC-fähigen Geräten) erwarten. Wo Bottom-up-Daten Lücken aufweisen, wird gemessenes ASP-Timing verwendet, um die Einheitenschätzungen unter sorgfältiger Nutzung beobachtbarer Vertriebsabdeckungsfaktoren zu erweitern, und die Gesamtsummen werden erst angepasst, nachdem sie mit unabhängigen Nachfragesignalen übereinstimmen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen zwischen dem Modellergebnis und unabhängigen Indikatoren, gefolgt von einer Analystenüberprüfung etwaiger Ausschläge, die nicht mit der von den Befragten beschriebenen operativen Realität übereinstimmen. Wird eine Abweichung festgestellt, werden die Annahmen schrittweise überprüft, beginnend mit den Stückzahlen, dann dem Gerätemix und schließlich der ASP-Entwicklung und dem Zeitpunkt der Währungsumrechnung, sodass der Grund für die Veränderung klar wird.
Vor der Freigabe werden die Zahlen von einem weiteren Analysten überprüft, um die Berechnungslogik und die Konsistenz über die Jahre zu prüfen, und eine erneute Kontaktaufnahme wird ausgelöst, wenn sich eine Schlüsselannahme wesentlich ändert oder wenn neue politische Entwicklungen oder Rollout-Nachrichten die Adoption beeinflussen. Berichte werden jährlich aktualisiert, und Zwischenupdates werden vorgenommen, wenn wesentliche Ereignisse eintreten, die die Richtung der Terminalauslieferungen oder die Preisgestaltung verändern können. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die neueste aktualisierte Sicht erhalten und keine ältere Momentaufnahme.
Vergleich der Marktdimensionierung von Mordor Intelligence für chinesische POS-Terminals mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für POS-Terminals in China können weit voneinander abweichen, da jeder Herausgeber seinen eigenen Umfang dessen festlegt, was gezählt wird, und dann unterschiedliche Annahmen zu Einheiten, Preisen und Ersatzzyklen verwendet, um die Gesamtsumme zu ermitteln. Der Zeitpunkt der Währungsumrechnung und das Jahr der Basisdaten beeinflussen ebenfalls die Zahl, insbesondere wenn sich der Gerätemix schnell in Richtung neuerer kontaktlos-fähiger Modelle verschiebt.
Einige externe Schätzungen sind breiter gefasst und beziehen Software für Zahlungsakzeptanz, Händler-Acquiring oder mit dem Einsatz verbundene Dienstleistungen ein, und sie gehen möglicherweise auch von schnelleren landesweiten Erneuerungszyklen über alle Händlertypen hinweg aus. Bei Mordor Intelligence beschränkt sich die Marktzählung auf Umsätze aus POS-Terminalgeräten in China, und angrenzende Gebühren sowie reine softwarebasierte Akzeptanz bleiben außerhalb der Gesamtsumme, sodass die Dimensionierung an messbare Signale zu Auslieferungen und Preisen gebunden bleibt.
Vergleich der Benchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,92 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 8,10 Mrd. USD (2025) | Verwendet einen breiteren Anwendungsbereich für Zahlungsakzeptanz, der Bereitstellungsdienste und Softwarebündel einschließen kann, und wendet eine höhere angenommene Aufrüstungsrate für die kontaktlose Adoption an, was die Gesamtsumme erhöht. |
| Branchenverband B | 5,70 Mrd. USD (2025) | Stützt sich auf eine engere Gerätedefinition, die mobile und portable Terminals in kleineren Städten unterzählt, und wendet zudem konservative ASP-Annahmen an, ohne Vertriebspreisveränderungen erneut zu überprüfen. |
Der Vergleich zeigt, dass die Spanne hauptsächlich davon abhängt, was über das Gerät hinaus einbezogen wird, und davon, wie Ersatzvolumina und ASP-Änderungen modelliert werden. Indem die Eingangsdaten an die installierte Basis, den Erneuerungsbedarf und beobachtbare Preisbänder gebunden bleiben, die durch Interviews überprüft werden können, wird die endgültige Zahl leichter nachvollziehbar und über Aktualisierungszyklen hinweg reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der chinesische POS-Terminal-Markt bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 9,37 Milliarden USD erreichen.
Welcher Zahlungsmodus wächst im chinesischen POS-Ökosystem am schnellsten?
Kontaktlose Transaktionen, angetrieben durch NFC- und biometrische Verbesserungen, wachsen bis 2031 mit einer CAGR von 6,71 %.
Warum ist das Gesundheitswesen eine wichtige Chance für POS-Anbieter in China?
Über 800.000 medizinische Einrichtungen integrieren nun Versicherungs-QR-Codes, was die POS-Nachfrage im Gesundheitswesen auf eine CAGR von 6,12 % treibt.
Wie wirken sich SoftPOS-Apps auf den traditionellen POS-Hardware-Absatz aus?
Smartphone-basierte Zahlungsannahmelösungen senken die Implementierungskosten, gewinnen 350.000 Händler und setzen die Hardware-Margen unter Druck.
Welche Vorschriften beeinflussen das POS-Terminal-Design in China am stärksten?
Regeln für Pilotprojekte zum Digitalen Yuan, EMV-L3-Transitstandards und strenge Datenlokalisierungsgesetze prägen die Hardware- und Softwarespezifikationen.
Seite zuletzt aktualisiert am:



