
- Allemagne
- Amérique du Nord
- Amérique du Sud
- Arabie saoudite
- Asie
- Asie du Sud-Est
- Belgique
- Brésil
- Bulgarie
- Canada
- Chine
- Chypre
- Corée du Sud
- Croatie
- Danemark
- Émirats arabes unis
- Espagne
- Estonie
- États-Unis
- Europe
- Finlande
- France
- Grèce
- Hongrie
- Irlande
- Italie
- Japon
- Luxembourg
- Malte
- Mexique
- Norvège
- Pays-Bas
- Pologne
- Portugal
- Roumanie
- Slovaquie
- Suède
- Tchéquie
Analyse du marché des terminaux PDV en Inde par Mordor Intelligence
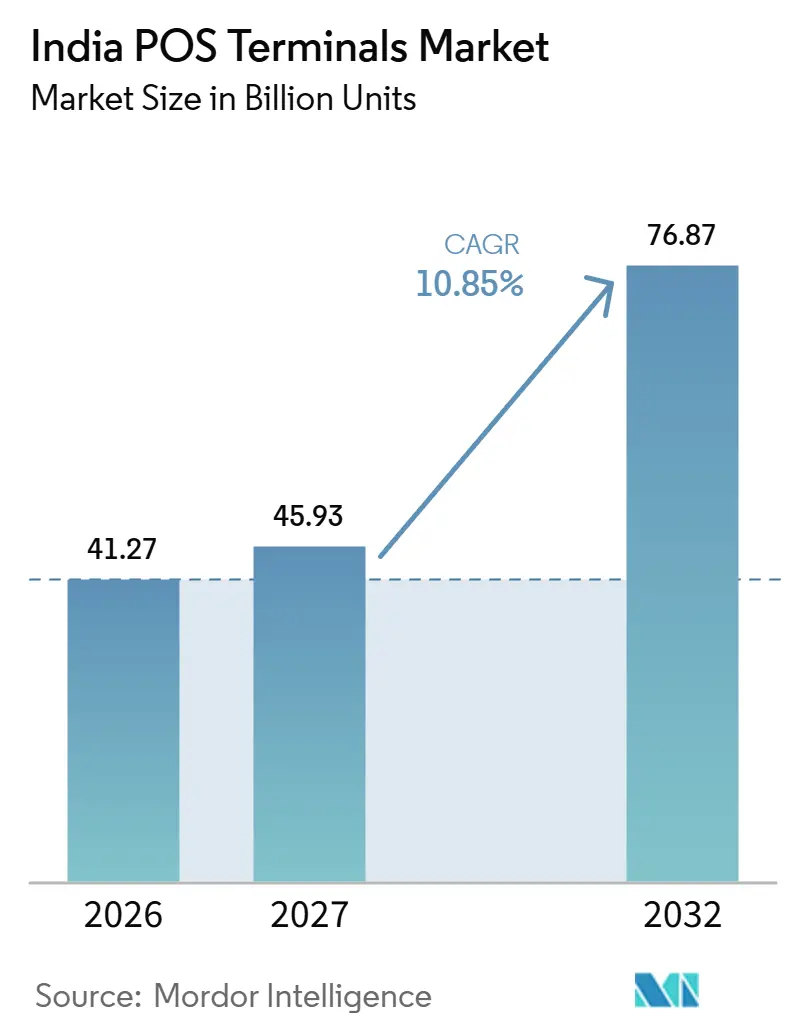
La taille du marché des terminaux PDV en Inde devrait augmenter de 41,27 milliards d'unités en 2026 à 45,93 milliards d'unités en 2027 et atteindre 76,87 milliards d'unités d'ici 2032, avec un TCAC de 10,85 % sur 2027-2032.
En Inde, une base de cartes de crédit plus large renforce la demande d'acceptation physique là où les commerçants ont besoin d'options de paiement au-delà de la simple collecte par QR. Les terminaux multifonctions peuvent connecter l'acceptation des cartes et des paiements en plusieurs fois au même point de paiement, donnant au matériel un rôle aux côtés de la collecte par code. L'expansion du commerce de détail et les besoins de paiement institutionnels créent des opportunités de déploiement, tandis que l'économie des transactions des petits commerçants limite les revenus disponibles pour soutenir les appareils. Les fournisseurs peuvent répondre par une acceptation intégrée et un service continu, faisant dépendre la croissance d'un placement utile chez les commerçants et d'un soutien durable plutôt que de la seule distribution d'équipements.
Principaux enseignements du rapport
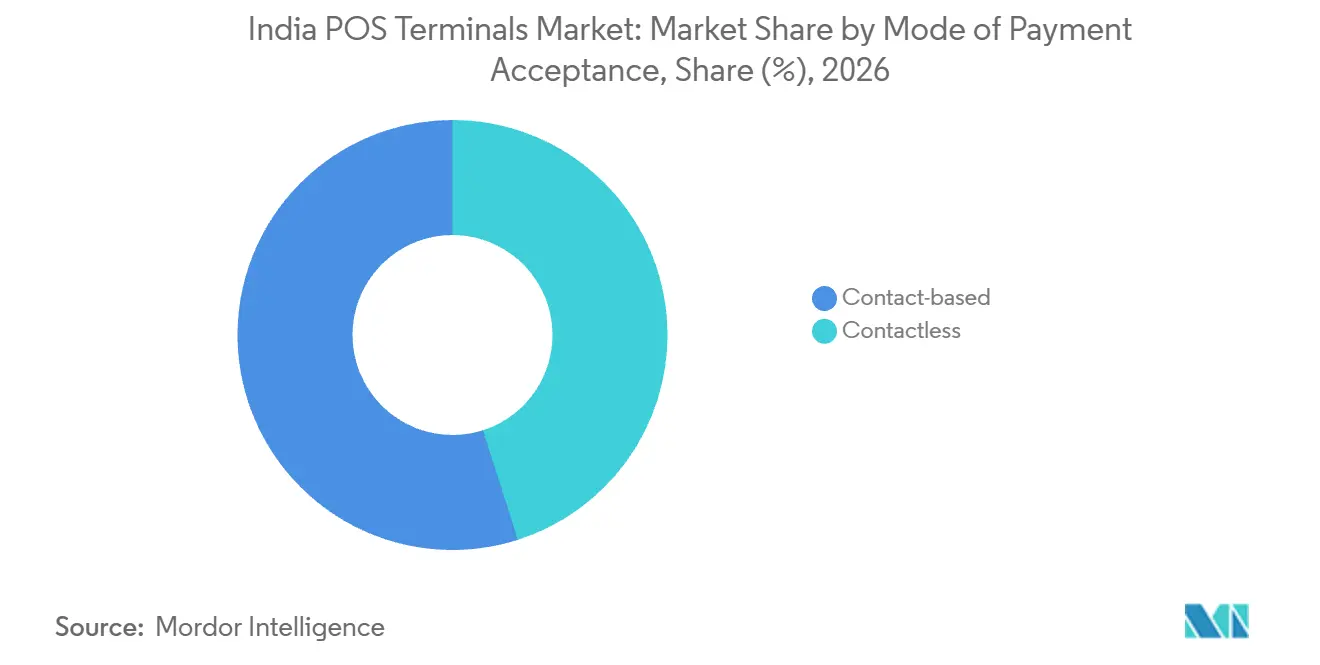
- Par mode d'acceptation des paiements, les terminaux basés sur le contact détenaient une part de 54,92 % de la taille du marché des terminaux PDV en Inde en 2026, tandis que le sans contact devrait connaître la croissance la plus rapide avec un TCAC de 11,95 % sur 2027-2032.
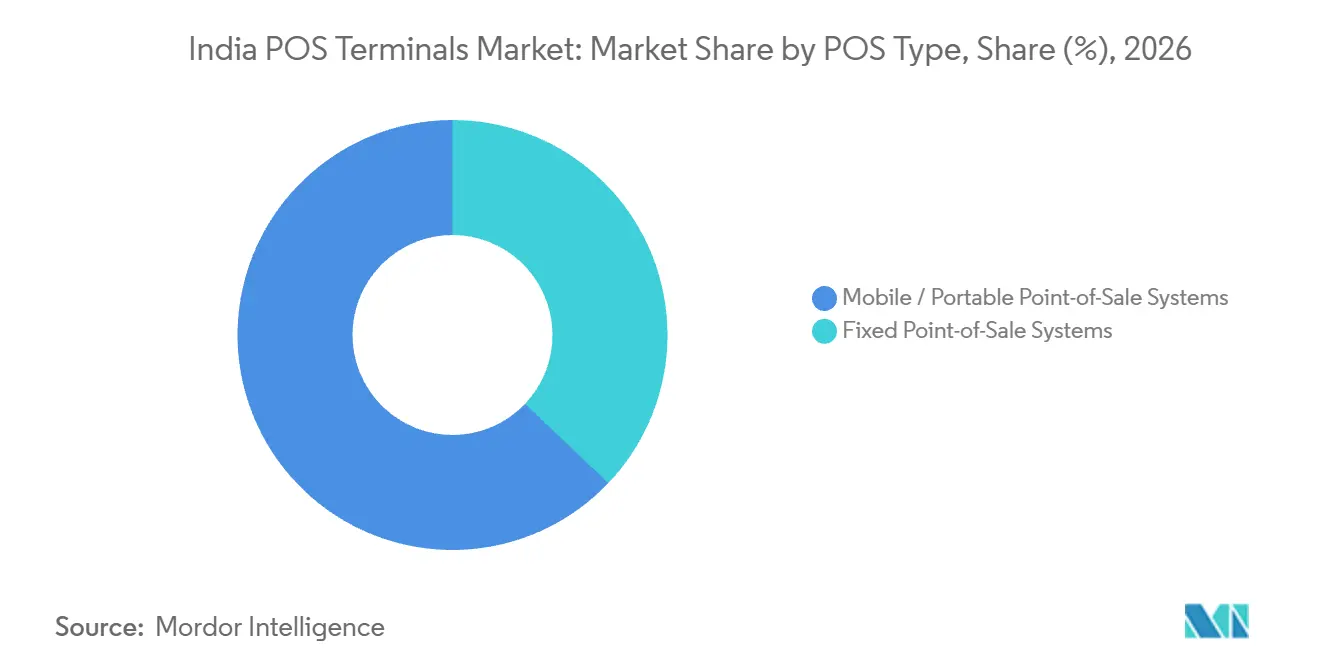
- Pour le type de PDV, les systèmes mobiles et portables détenaient une part de marché de 62,91 % des terminaux PDV en Inde en 2026 et devraient constituer le segment à la croissance la plus rapide avec un TCAC de 12,2 % sur 2027-2032.
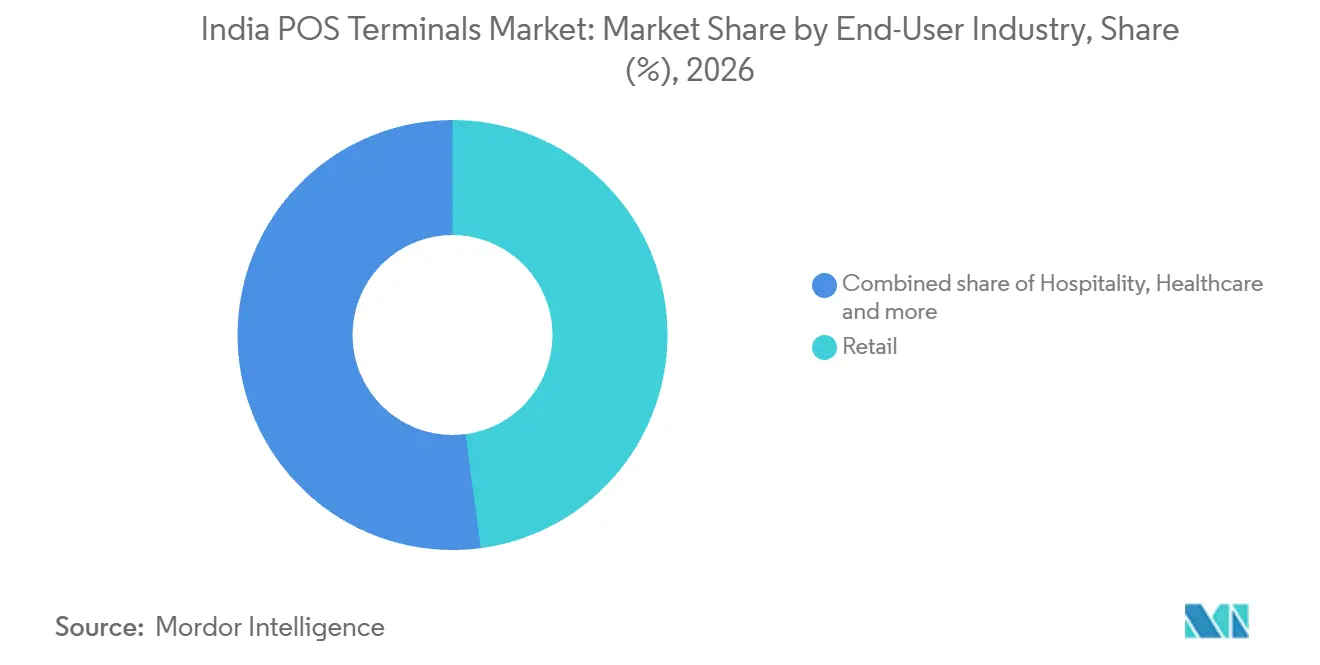
- Dans les secteurs d'utilisation finale, le commerce de détail représentait 47,9 % du parc de terminaux installés en 2026, et la santé devrait connaître la croissance la plus rapide avec un TCAC de 12,6 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les subventions du PIDF ont accéléré les déploiements dans les niveaux 3 à 6 | +2.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| La base croissante de cartes de crédit (>100 millions) stimule les volumes de transactions par carte | +4.1% | À l'échelle nationale | Long terme (≥ 4 ans) |
| PDV Android omni-paiement (cartes + UPI + BNPL en un seul appareil) | +4.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La conformité à la facturation électronique GST stimule les mises à niveau PDV en temps réel | +1.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| L'essor des centres commerciaux intelligents dans les villes de niveaux 2/3 accroît la demande de PDV fixes | +1.6% | Gokul Road à Hubballi | Long terme (≥ 4 ans) |
| Les modules complémentaires d'analyse avancée/IA améliorent le retour sur investissement des détaillants | +0.9% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les subventions du PIDF ont accéléré les déploiements dans les niveaux 3 à 6
Le déploiement subventionné a abaissé l'obstacle initial à l'expansion de l'acceptation des paiements au-delà des grands centres urbains. Au cours de l'exercice 2024-25, la Banque de réserve de l'Inde (RBI) a indiqué que les subventions du Fonds de développement des infrastructures de paiement (PIDF) ont contribué à la croissance des paiements numériques en subventionnant la disponibilité des infrastructures d'acceptation, notamment dans les centres de niveaux 3 à 6. Au 30 novembre 2025, le Département des services financiers a signalé 841 018 appareils de paiement physiques déployés via le PIDF dans les centres de niveaux 5 et 6. La durée déclarée du programme a pris fin le 31 décembre 2025, faisant de son empreinte établie la base pertinente pour les opportunités de terminaux ultérieures. Il s'agissait d'appareils d'acceptation physiques installés, offrant aux acquéreurs une base de commerçants équipés plutôt qu'un vivier de prospects non desservis. La demande de suivi à ces emplacements dépend de la question de savoir si l'activité transactionnelle justifie le maintien des équipements actifs après le soutien initial au déploiement.
La base croissante de cartes de crédit (>100 millions) stimule les volumes de transactions par carte
L'Inde comptait 124,05 millions de cartes de crédit en circulation en août 2026, contre 112,34 millions en août 2025. Les transactions par carte de crédit sur les terminaux PDV en Inde ont totalisé 2,868 milliards en 2025, en hausse de 23 % d'une année sur l'autre.[1] Ces mesures distinctes renforcent l'argumentaire commercial en faveur de l'acceptation physique en montrant à la fois une large base de cartes et un volume croissant de transactions par carte de crédit sur les terminaux. Un débit de transactions plus élevé peut améliorer l'argumentaire en faveur du financement d'un terminal dans les emplacements qui attirent les dépenses par carte. Pour les banques acquéreuses, cibler ces emplacements lie le déploiement à un besoin de paiement mesurable et limite l'exposition aux appareils dont l'utilisation des cartes est insuffisante.
PDV Android omni-paiement (cartes + UPI + BNPL en un seul appareil)
En avril 2025, The Economic Times a décrit les terminaux PDV indiens traitant les paiements par carte, par achat différé (BNPL) et par UPI. Cette combinaison peut rendre un appareil physique pertinent pour les commerçants dont les besoins d'acceptation s'étendent au-delà d'un seul canal de paiement. L'article a également attribué la pertinence continue des terminaux à la préférence des consommateurs pour les paiements par carte sur les achats à valeur élevée et à la volonté des banques d'émettre des cartes de crédit. Pour les stratégies de terminaux basés sur Android, l'opportunité de demande dépend de la transformation de cette diversité en une offre d'acceptation pratique à l'emplacement du commerçant. Un vendeur d'articles à valeur élevée a une raison de conserver un terminal physique qui accepte les cartes aux côtés de l'UPI, car ce sont les achats que les clients préfèrent payer par carte.
La conformité à la facturation électronique au titre de la TBS stimule les mises à niveau des PDV en temps réel
La conformité aux factures peut rendre l'intégration du système de facturation plus précieuse pour les entreprises relevant du périmètre de déclaration spécifié. Le gouvernement de l'Inde a abaissé le seuil de chiffre d'affaires pour la facturation électronique GST en vertu de la Notification 13/2020-Taxe centrale, en vigueur à compter du 1er août 2023, pour les contribuables et le périmètre de facturation spécifiés. La déclaration de facturation électronique GST couvre les factures GST, les notes de crédit et les notes de débit pour les fournitures B2B, ZES, à l'exportation et assimilées à l'exportation. Pour les contribuables disposant d'équipes informatiques internes, de volumes de transactions importants et d'un besoin de génération de factures électroniques en temps réel, IRIS IRP propose une intégration API directe optionnelle. La charge de conformité qui en résulte est centrée sur la déclaration des factures B2B et d'exportation des entreprises concernées, y compris les notes de crédit et de débit associées.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Le MDR zéro sur les faibles valeurs UPI érode l'économie des petits commerçants | -1.8% | À l'échelle nationale | Long terme (≥ 4 ans) |
| L'omniprésence des codes QR freine la demande de nouveaux PDV | -1.6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Coût total de possession élevé pour les micro-commerçants | -0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Les directives RBI PA-Physical augmentent les coûts de conformité | -0.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le MDR zéro sur les faibles valeurs UPI érode l'économie des petits commerçants
L'acceptation à MDR zéro limite le vivier de revenus disponibles pour soutenir les services basés sur les appareils pour les petits commerçants. À compter du 15 octobre 2026, les petits commerçants P2PM éligibles recevant de faibles recettes UPI QR mensuelles directement sur leurs comptes ont conservé l'exemption de MDR, y compris sur les paiements individuels dépassant le seuil standard.[2] Dans sa FAQ de septembre 2026, le Département des services financiers a indiqué que seuls les conglomérats technologiques bien capitalisés pouvaient soutenir des pertes d'exploitation à long terme dans le cadre du traitement UPI à MDR zéro. Pour un fournisseur envisageant des terminaux physiques chez ces commerçants, le seul traitement des paiements peut offrir une base insuffisante pour récupérer les coûts des équipements et des services. À moins que le terminal ne fournisse des fonctions monétisables au-delà des flux UPI exemptés, son fournisseur fait face à la dépense continue de soutenir un appareil physique avec des revenus de frais de transaction limités.
L'omniprésence des codes QR freine la demande de nouveaux PDV
L'acceptation QR à faible coût affaiblit l'argumentaire en faveur de l'ajout d'un terminal physique lorsqu'elle répond au besoin de paiement immédiat d'un commerçant. L'Inde comptait 731,4 millions de codes QR UPI en décembre 2025, contre 633,4 millions en décembre 2024. La revue 2025 de Worldline a décrit l'expansion de l'acceptation QR à faible coût tandis que les commerçants maintenaient les PDV là où les dépenses par carte justifiaient l'économie de l'appareil. Pour un commerçant adéquatement servi par QR, reporter un terminal peut préserver l'accès aux paiements tout en évitant un autre actif physique. Les fournisseurs font face à une opportunité de conversion plus étroite, une nouvelle installation dépendant d'un besoin de paiement que la seule acceptation QR du commerçant laisse non résolu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode d'acceptation des paiements :
la capacité de contact soutient la continuité de l'acceptationLes terminaux basés sur le contact représentaient une part de 54,92 % de la taille du marché des terminaux PDV en Inde en 2026, ce qui en fait le segment le plus important. Étant donné que la part mesure le parc installé, le renouvellement peut maintenir un large parc basé sur le contact même lorsque le format choisi pour un emplacement entièrement nouveau diffère. Le remplacement d'un appareil à contact par carte chez un commerçant équipé préserve un point d'acceptation existant plutôt que d'en créer un nouveau, de sorte que la demande de renouvellement ne dépend pas de la recherche d'un commerçant supplémentaire. La tâche commerciale du fournisseur est de fidéliser le compte installé lors de sa prochaine décision de remplacement, tout en évaluant séparément les opportunités de nouveaux emplacements.
Le sans contact est le segment à la croissance la plus rapide, avec un TCAC projeté de 11,95 % sur 2027-2032. PhonePe et Mastercard ont lancé les paiements sans contact par smartphone le 29 septembre 2025, avec un déploiement progressif pour les titulaires de cartes Mastercard éligibles. La fonctionnalité nécessite un téléphone Android compatible NFC et un terminal commerçant avec fonctionnalité NFC. En permettant à un téléphone éligible de devenir l'instrument de paiement, cet arrangement peut élargir les façons dont un point de contact sans contact existant est utilisé. Les nouveaux emplacements deviennent commercialement intéressants là où l'utilisation des paiements mobiles éligibles se heurte à l'absence d'équipements commerçants compatibles NFC.



Par type de PDV :
la portabilité rend les points de collecte simultanés commercialement importantsLes systèmes de point de vente mobiles et portables représentaient une part de marché de 62,91 % des terminaux PDV en Inde en 2026 et constituent le segment le plus important et à la croissance la plus rapide, avec un TCAC projeté de 12,2 % sur 2027-2032. La portabilité permet au point de paiement de se déplacer avec l'interaction de service au lieu de lier l'acceptation des cartes à un seul comptoir. Lorsque le service est effectué loin d'un bureau, cette conception peut amener la collecte jusqu'au client plutôt que de rediriger le client vers un point de paiement. L'attrait du segment réside dans l'extension de la collecte au sein d'une opération existante, ce qui offre aux fournisseurs une opportunité au-delà des installations dans de nouveaux magasins.p>
L'acceptation portable modifie les besoins en unités lorsqu'un commerçant sert des clients à plusieurs points de collecte. Un terminal mobile peut couvrir des positions utilisées à différents moments, tandis que des collectes simultanées peuvent nécessiter des appareils séparés pour les paiements simultanés. Les systèmes de point de vente fixes conviennent aux acheteurs dont la caisse reste concentrée à un comptoir permanent. Pour un commerçant combinant le service au comptoir avec la collecte ailleurs, les unités portables peuvent compléter la caisse fixe au lieu de remplacer l'ensemble de son parc d'équipements.

Par secteur d'utilisation finale :
les déploiements en chaîne et les collectes institutionnelles façonnent le déploiementLe commerce de détail était le segment le plus important, représentant 47,9 % du parc de terminaux installés en 2026. Reliance Retail a ouvert 1 564 magasins au cours de l'exercice 2025-26, portant son nombre total de magasins à 20 160. Son écosystème de vente au détail plus large couvre les magasins physiques, le commerce numérique et les plateformes de distribution. L'expansion des magasins d'un grand détaillant peut créer des décisions d'acceptation répétées au sein de la même entreprise, offrant aux fournisseurs de terminaux une voie vers un déploiement emplacement par emplacement. Remporter une spécification au niveau de la chaîne peut transformer les ouvertures successives de magasins en déploiements répétés sur de nouveaux points de paiement, liant l'opportunité du fournisseur au programme de déploiement du détaillant.
La santé est le segment à la croissance la plus rapide, avec un TCAC projeté de 12,6 % sur 2027-2032. En avril 2025, le ministre de la Santé du Kerala a annoncé une première phase équipant 313 hôpitaux gouvernementaux de systèmes de paiement numérique. Les appareils PDV pour cette phase ont été approvisionnés via la State Bank of India et Canara Bank. Lors de cette annonce, les efforts pour étendre le système aux hôpitaux restants étaient décrits comme étant en cours. L'approvisionnement en équipements via les banques peut organiser une première commande hospitalière, mais l'achèvement d'une couverture plus large est une tâche de livraison distincte.
Analyse géographique
Les métropoles de l'ouest et du sud présentent plusieurs environnements de vente au détail pour l'acceptation physique, avec une activité d'espaces commerciaux à Mumbai, Bengaluru et Hyderabad. Au troisième trimestre 2026, la location de surfaces commerciales a totalisé 0,45 million de pieds carrés à Hyderabad, 0,35 million de pieds carrés à Mumbai et 0,24 million de pieds carrés à Bengaluru. Pour un fournisseur de terminaux cherchant à conquérir de nouveaux commerçants, cette répartition géographique peut soutenir une approche de déploiement répétée dans des territoires métropolitains distincts. L'exécution du déploiement local importe davantage qu'un seul territoire de vente national, car l'activité des emplacements de vente au détail de chaque ville doit être mise en correspondance avec les commerçants qui ouvrent réellement leurs portes.
Delhi NCR était le plus grand marché de location de surfaces commerciales au troisième trimestre 2026, avec 0,55 million de pieds carrés, devant Hyderabad, Mumbai et Bengaluru. Cette position de leader en matière de location identifie un important vivier septentrional d'emplacements de vente au détail potentiels pour les fournisseurs d'acceptation, sous réserve que ces locaux ouvrent leurs portes. Pour un fournisseur entrant dans ce canal, les locaux loués offrent un moyen d'identifier les emplacements de commerçants potentiels pour l'acceptation physique des cartes avant de fixer l'échelle d'un déploiement de terminaux. Lorsque ces locaux deviennent opérationnels, un engagement précoce peut aligner une offre de terminal avec le choix initial du commerçant en matière d'emplacements de paiement, concentrant l'opportunité commerciale autour de l'ouverture du magasin.
Le Pendjab illustre une voie d'acceptation différente via les collectes municipales, étendant le cadre commercial au-delà des locaux de vente au détail privés. Le 24 juillet 2025, la Municipal Corporation Phagwara a lancé un système de collecte de la taxe foncière basé sur PDV en collaboration avec Federal Bank. Les résidents pouvaient effectuer des paiements de taxe foncière sur place en utilisant des cartes de débit ou de crédit via les terminaux. Un déploiement municipal de ce type peut intégrer une fonction de collecte publique définie et un partenaire bancaire dans le même dispositif d'acceptation physique. L'unité commerciale pertinente est le flux de collecte partagé par l'organisme civique et son partenaire bancaire, créant une voie institutionnelle distincte du déploiement individuel en magasin.
Cadre réglementaire et perspectives
Le tableau compare certaines juridictions du point de vue des fournisseurs de terminaux physiques qui opèrent également dans l'agrégation des paiements. Le Bureau des normes indiennes répertorie les terminaux PDV dans son Régime d'enregistrement obligatoire conformément à la norme IS 13252 (Partie 1):2010. Les Directives sur les agrégateurs de paiements 2025 de la RBI exigent que les agrégateurs, y compris ceux qui traitent les transactions PDV physiques, obtiennent des audits annuels des systèmes et de la cybersécurité auprès d'auditeurs accrédités par le CERT-In. Les agrégateurs doivent soumettre les rapports d'audit à la RBI dans les délais prescrits.
Tableau réglementaire
| Facteur de décision | Inde | Pendjab |
|---|---|---|
| Autorité principale | Bureau des normes indiennes ; Banque de réserve de l'Inde | Bureau des normes indiennes ; Banque de réserve de l'Inde, dans le cadre des réglementations nationales |
| Instruments ou directives clés | Régime d'enregistrement obligatoire, IS 13252 (Partie 1):2010 ; Directives sur les agrégateurs de paiements, 2025 | Cadre national d'enregistrement des PDV et Directives sur les agrégateurs de paiements, 2025 |
| Effet commercial | Référence d'enregistrement des produits plus audits et rapports annuels des agrégateurs | Le cadre national des appareils et les obligations d'audit des agrégateurs s'appliquent aux opérations au Pendjab |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
L'inscription PDV du BIS date du 13 mai 2015, tandis que l'obligation d'audit des agrégateurs est en vigueur depuis le 15 septembre 2025. Le Ministère de l'électronique et des technologies de l'information autorise l'utilisation simultanée de la norme IS 13252 (Partie 1):2010 et de la norme IS/IEC 62368 (Partie 1):2023 jusqu'au 1er novembre 2028, l'ancienne norme étant retirée par la suite. Les évaluations moyennes reflètent l'équilibre entre une voie d'accès au marché établie et un travail de conformité continu en Inde et au Pendjab. La fenêtre de migration définie permet une adoption progressive de la norme de remplacement, tandis que les obligations continues d'enregistrement et d'audit soutiennent un jugement d'attractivité « Aucun changement » pour les deux juridictions.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fourniture de terminaux, le déploiement chez les commerçants et le soutien continu du parc comme sources distinctes de revenus pour les fournisseurs. Verifone fournit des appareils PDV mobiles en Inde, tandis que Pine Labs propose son terminal Android Touch avec plusieurs fonctions d'acceptation des paiements. L'accès aux commerçants ajoute une couche commerciale distincte, Indian Bank proposant des modèles de location et d'achat unique après inscription et validation. Ces arrangements font de la voie entre la sélection des équipements et un emplacement de commerçant actif aussi importante que l'appareil lui-même.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fourniture de terminaux | Fournisseurs d'appareils tels que Verifone et Pine Labs | Ventes d'équipements | La sélection des appareils limite les fonctions d'acceptation disponibles | Adapter les capacités du terminal au mix de paiements prévu |
| Inscription et déploiement des commerçants | Acquéreurs commerçants tels que HDFC Bank et Indian Bank | Commissions d'acquisition ; locations ou paiements d'achat de terminaux | Validation incomplète des commerçants avant l'expédition | Valider les dossiers des commerçants avant de planifier l'expédition des terminaux |
| Gestion et entretien du parc | Gestionnaires de parc tels que Hitachi Payment Services ; prestataires de services bancaires tels que HDFC Bank | Revenus récurrents de gestion et d'entretien | La couverture des réparations physiques peut contraindre la continuité du service | Combiner la supervision du parc avec une couverture de réparation adaptée à la zone de déploiement |
| Source: Mordor Intelligence | ||||
Hitachi Payment Services a déclaré 3,2 millions d'appareils PDV sous gestion en mai 2026, illustrant l'ampleur de la couche de soutien.[3] HDFC Bank offre un délai de traitement des services PDV de 2 jours ouvrables dans ses 30 premières villes et de 4 jours ouvrables au-delà. Pour un réseau de commerçants distribué, cette distinction de service fait de la capacité de soutien local une composante de l'économie du maintien des terminaux en état de fonctionnement.
Paysage concurrentiel
Concentration du Marché
La concurrence est dispersée entre les fournisseurs de terminaux et les agrégateurs de paiements, Pine Labs Limited proposant des machines PDV et des terminaux de paiement. One 97 Communications Limited (Paytm) propose des appareils PDV acceptant les cartes de débit et de crédit, le portefeuille Paytm, les services bancaires en ligne et l'UPI. BillDesk a acquis l'infrastructure d'acquisition marchande de Worldline India, y compris les terminaux PDV, par le biais d'une vente finalisée le 3 août 2026. Mswipe Technologies Private Limited fournit des terminaux PDV prenant en charge le QR dynamique, les paiements NFC et l'acceptation par insertion de carte. Innoviti Technologies Private Limited est autorisée à agréger les paiements physiques en magasin, ajoutant un rôle de service dans un domaine où les capacités des appareils et l'accès aux commerçants comptent tous deux.
L'activité de paiement marchand de Paytm connecte une relation client récurrente avec son offre d'appareils d'acceptation. Au niveau de l'entreprise, Paytm a déclaré 15,1 millions d'abonnements marchands au trimestre clos le 31 mars 2026, dont 2,7 millions d'ajouts nets d'une année sur l'autre. Cette base d'abonnements aux paiements marchands donne aux relations de service récurrentes une importance commerciale aux côtés de la fourniture initiale d'équipements. Un concurrent proposant uniquement du matériel est en concurrence avec un fournisseur qui peut approcher un abonné existant pour des besoins ultérieurs en appareils et services, rendant l'accès au compte marchand précieux au-delà de la première vente d'équipement.
Worldline et BillDesk ont également conclu un accord technologique et logiciel à long terme permettant à BillDesk de continuer à utiliser le logiciel de paiement Worldline. Cela préserve une relation technologique distincte aux côtés du transfert de propriété opérationnelle, faisant de la continuité logicielle une composante de l'orientation concurrentielle. BillDesk a accepté le 25 février 2026 de combiner son réseau d'agrégation de paiements en ligne avec l'infrastructure d'acquisition marchande de Worldline India, visant une plateforme intégrée couvrant les paiements en ligne, en magasin et au niveau bancaire. Lors de l'annonce, la transaction était soumise aux approbations réglementaires et aux conditions de clôture. Les fournisseurs de terminaux font face à un concurrent dont la plateforme est conçue pour couvrir les paiements en ligne et en magasin.
Leaders du secteur des terminaux PDV en Inde
-
Pine Labs Limited
-
One 97 Communications Limited (Paytm)
-
Worldline India Private Limited
-
Mswipe Technologies Private Limited
-
Innoviti Technologies Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Terminaux PDV en Inde Entreprises couvertes dans ce rapport
- Pine Labs Limited
- One 97 Communications Limited (Paytm)
- Worldline India Private Limited
- Mswipe Technologies Private Limited
- Innoviti Technologies Private Limited
- Razorpay Payments Private Limited (Ezetap)
- Verifone India Sales Private Limited
- Ingenico International India Private Limited
- SBI Payment Services Private Limited
- HDFC Bank Limited
- ICICI Bank Limited
- Axis Bank Limited
- RBL Bank Limited
- Kotak Mahindra Bank Limited
- Union Bank of India
- BharatPe (Resilient Innovations Private Limited)
- PhonePe Limited
- First Data (India) Private Limited
- Hitachi Payment Services Private Limited
- PayU Payments Private Limited
Opportunités clés pour les acteurs du marché
Les opportunités comparent la conversion des commerçants, l'acceptation portable et la distribution groupée comme différentes voies vers un déploiement supplémentaire de terminaux physiques. Le parc de terminaux PDV installés en Inde s'est développé au cours de 2025. Worldline a caractérisé l'acceptation comme étant prioritairement QR pour l'usage de masse, les terminaux PDV complétant le QR pour les transactions de valeur plus élevée. Ensemble, ces prémisses favorisent des ajouts ciblés là où un appareil physique élargit les options de paiement disponibles à l'emplacement d'un commerçant.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Segment acheteur/porteur | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Ajouter l'acceptation des cartes aux emplacements prioritairement QR | L'utilisation PDV à valeur plus élevée complète l'acceptation QR | Commerçants servant des achats à valeur plus élevée | Déployer un terminal de carte physique là où le seul QR laisse un besoin de paiement non satisfait | Activité de carte incrémentale suffisante pour soutenir l'appareil | Fournisseurs de terminaux de carte et acquéreurs marchands |
| Acceptation portable à des points de collecte supplémentaires | L'infrastructure d'acceptation physique s'est développée en 2025 | Commerçants ajoutant des points de paiement loin d'un comptoir fixe | Placer des terminaux portables aux points de collecte avec un flux de paiement défini | Maintenir les appareils dispersés actifs et pris en charge | Fournisseurs de terminaux portables et partenaires de déploiement |
| Fourniture de terminaux groupée avec les banques | Une acceptation physique plus large crée un canal de déploiement plus important | Banques acquéreuses et prestataires de services de paiement | Regrouper le placement des terminaux avec l'acquisition et le soutien continu des appareils | Récupérer les coûts des équipements et du soutien à partir de l'activité des commerçants | Fournisseurs de terminaux et prestataires de services d'acquisition |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est l'acceptation physique sélective aux côtés du QR, avec une raison claire pour chaque appareil déployé supplémentaire. Une conversion de commerçant réussit commercialement lorsque le terminal permet des paiements que son dispositif d'acceptation existant ne sert pas adéquatement. La distribution et le soutien déterminent ensuite si cette capacité supplémentaire peut être déployée dans davantage d'emplacements sans compromettre l'économie de déploiement du fournisseur.
Développements industriels récents dans Marché des Terminaux PDV en Inde
- Sep 2026 : Le 24 septembre, PhonePe a annoncé des plans pour déployer plus de 5 millions d'appareils de paiement, dont des haut-parleurs intelligents et des appareils PDV, sur 12 mois, avec environ la moitié du total mixte ciblé vers l'Inde rurale.
- Août 2026 : Worldline a finalisé la vente de ses activités de paiement indiennes à BillDesk, y compris l'activité d'acquisition marchande couvrant les terminaux PDV, et a conclu un accord à long terme permettant à BillDesk de continuer à utiliser le logiciel de paiement Worldline.
- Jan 2026 : La Banque de réserve de l'Inde a autorisé Innoviti Technologies à opérer en tant qu'agrégateur de paiements pour les transactions en ligne et physiques en magasin.
Marché des Terminaux PDV en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des terminaux PDV en Inde mesure le parc installé de terminaux d'acceptation de paiements physiques déployés dans les emplacements de commerçants en Inde. Chaque terminal est classé selon son mode d'acceptation pris en charge (basé sur le contact ou sans contact), sa forme fixe ou mobile/portable, et le secteur d'utilisation finale où il est déployé.
Exclusions du périmètre : les applications PDV purement logicielles, les autocollants de code QR sans appareil terminal, les services de passerelle de paiement ne nécessitant pas de terminal PDV, les pièces de terminaux et services de maintenance vendus séparément, et les installations de terminaux PDV en dehors de l'Inde sont exclus.
Aperçu de la segmentation
- Par mode d'acceptation des paiements
- À contact
- Sans contact
- Par type de PDV
- Systèmes de point de vente fixes
- Systèmes de point de vente mobiles / portables
- Par secteur d'activité des utilisateurs finaux
- Commerce de détail
- Hôtellerie
- Santé
- Transport et logistique
- Autres secteurs d'activité des utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que les indicateurs du système de paiement de la Banque de réserve de l'Inde fournissent des comptages récurrents des terminaux PDV et des mesures contextuelles des cartes et des QR, tandis que les communiqués du Fonds de développement des infrastructures de paiement de la banque centrale décrivent le déploiement subventionné d'appareils physiques et les emplacements éligibles. Le rapport annuel du Département des services financiers ajoute des preuves de déploiement au niveau du programme, et le rapport sur les paiements numériques en Inde de Worldline offre une vue indépendante des tendances d'acceptation des terminaux et des QR. Ces sources aident à distinguer les signaux de terminaux installés des points de contact de paiement plus larges et de l'activité transactionnelle.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les rapports annuels et la presse économique réputée peuvent compléter ces séries publiques avec des lancements de produits, des plans de déploiement, des arrangements de canaux et des signaux de remplacement lorsque les déclarations sont spécifiques à l'Inde. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire chercherait à recueillir les points de vue des fournisseurs de terminaux axés sur l'Inde, des banques acquéreuses, des prestataires de services de paiement, des partenaires de déploiement et d'entretien, et des responsables de paiement ou d'exploitation côté commerçant dans les secteurs du commerce de détail, de l'hôtellerie, de la santé et du transport. Les répondants seraient invités à vérifier les preuves secondaires sur les déploiements actifs, le retrait et le remplacement des appareils, le format des terminaux, la capacité d'acceptation et le mix d'utilisateurs finaux, tandis que les lacunes non résolues seraient testées par des questions de suivi et réconciliées avec les preuves de la RBI et des canaux avant la mise à jour du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante du parc de terminaux physiques installés en Inde, en utilisant la base de l'année précédente et en l'ajustant pour les nouveaux placements et les retraits d'appareils. Les indicateurs du système de paiement de la RBI fournissent la série de référence nationale pour les comptages de terminaux et pour l'activité des cartes et des QR. L'activité avec présence de carte, l'intégration des commerçants et le déploiement PIDF indiquent la demande de placement, tandis que l'adoption des terminaux sans contact et mobiles, l'expansion des emplacements de vente au détail et de services, et le calendrier de remplacement aident à expliquer les changements dans le mix d'appareils. L'analyse de scénarios porte ces indicateurs sur la période de prévision, et les preuves sur les déploiements par mode d'acceptation, forme fixe ou portable, et contexte d'utilisation finale sont utilisées pour construire les parts de segment. Des vérifications ascendantes sélectives comparent les déploiements divulgués par les fournisseurs ou les canaux d'acquisition et les comptages de terminaux actifs échantillonnés avec le parc national. Les répondants primaires peuvent remettre en question la direction et le calendrier de chaque prévision de variable, et tout détail manquant sur le déploiement ou le retrait est traité avec une plage documentée plutôt que comme un comptage confirmé.
Validation des données et cycle de mise à jour
Les analystes triangulent l'estimation du parc par rapport aux séries de la RBI, aux indicateurs des réseaux de paiement et des canaux, aux divulgations publiques de déploiement et aux vérifications des répondants, puis examinent tout changement brusque ou différence matérielle entre les signaux indépendants avant la validation. Une inadéquation dans les définitions des appareils actifs, la géographie ou le calendrier de remplacement déclenche une révision des sources et une reprise de contact ciblée avec les répondants indiens concernés, avec des corrections enregistrées par rapport à l'entrée affectée. La série est actualisée annuellement, révisée entre les cycles lorsqu'un événement politique ou de déploiement important modifie les perspectives, et soumise à une nouvelle vérification des sources et des calculs avant la livraison.
Taille du marché des terminaux PDV en Inde de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées pour le marché des terminaux PDV en Inde divergent parce que les sources mesurent les comptages de terminaux sur des années différentes et selon des définitions différentes, tandis que le rapport comptabilise les appareils physiques dans le parc installé. La base de référence de Mordor Intelligence mesure le parc d'unités installées, tandis que la Société de recherche sectorielle A comptabilise les terminaux PDV en Inde jusqu'à l'exercice 2025 et la Société de recherche sectorielle B publie une prévision d'installations cumulatives se terminant à l'exercice 2026.
Les principaux facteurs d'écart sont le calendrier et la construction de ces comptages d'unités. La série issue du prospectus de la Société de recherche sectorielle A montre que le comptage des terminaux en Inde augmente jusqu'à l'exercice 2025, de sorte que sa mesure antérieure du parc est inférieure à une base installée d'une année ultérieure après d'autres placements. L'ancienne prévision de la Société de recherche sectorielle B définit le marché comme les installations cumulatives de terminaux chez les fournisseurs et les canaux, y compris les appareils loués et inactifs, et projette des ajouts continus mais un taux de croissance ralentissant. Ce millésime de prévision et cette trajectoire décélérante donnent un comptage cumulé inférieur à une estimation ultérieure qui reflète un déploiement continu.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 45,93 milliards d'unités (2027) | |
| Société de recherche sectorielle A | 11,1 millions d'unités (exercice 2025) | Son parc d'exercice fiscal antérieur et son expansion documentée sur plusieurs années laissent une base accumulée plus petite que la mesure ultérieure. |
| Société de recherche sectorielle B | 7,89 millions d'unités (estimation exercice 2026) | Le millésime de prévision plus ancien projette une trajectoire d'installation décélérante, plaçant son parc cumulatif en dessous d'une mise à jour ultérieure qui reflète des ajouts continus de terminaux. |
Les comparaisons placent les estimations externes à des points antérieurs du déploiement des terminaux en Inde, et la prévision issue du millésime de recherche plus ancien comporte également une trajectoire d'ajouts plus lente. Leur rôle est de montrer comment l'année de mesure et le millésime de prévision façonnent le comptage d'unités rapporté, tandis que la série de terminaux de l'exercice 2025 fournit la référence d'observation du parc la plus récente.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des terminaux PDV en Inde et ses perspectives de croissance ?
Le parc installé devrait passer de 45,93 milliards d'unités en 2027 à 76,87 milliards d'unités d'ici 2032, avec un TCAC de 10,85 % sur 2027-2032.
Qu'est-ce qui stimule la demande de terminaux PDV physiques en Inde ?
Une base de cartes de crédit plus large et des fonctions de paiement combinées soutiennent l'adoption. L'Inde comptait 124,05 millions de cartes de crédit en circulation en août 2026.
Quel format de terminal PDV domine les unités installées en Inde ?
Les systèmes de point de vente mobiles et portables détenaient 62,91 % des unités installées en 2026 et devraient connaître la croissance la plus rapide avec un TCAC de 12,2 % sur 2027-2032.
Quelles entreprises sont en concurrence dans le secteur des terminaux PDV en Inde ?
Les participants comprennent Pine Labs Limited, One 97 Communications Limited (Paytm), BillDesk, Mswipe Technologies Private Limited et Innoviti Technologies Private Limited. BillDesk a acquis les activités de paiement indiennes de Worldline en août 2026.
Qu'est-ce qui limite le déploiement supplémentaire de terminaux PDV en Inde ?
L'acceptation QR à faible coût et les revenus de frais limités sur les flux UPI exemptés contraignent l'économie du déploiement. L'Inde comptait 731,4 millions de codes QR UPI en décembre 2025.
Comment les contextes de déploiement des terminaux diffèrent-ils selon les régions indiennes ?
L'activité de vente au détail informe les opportunités à Mumbai, Bengaluru, Hyderabad et Delhi NCR. Au Pendjab, Phagwara a lancé la collecte de la taxe foncière basée sur PDV avec Federal Bank en juillet 2025.