
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 10.70 Milliards d'unités |
| Volume du Marché (2026) | 11.36 Milliards d'unités |
| Volume du Marché (2031) | 15.35 Milliards d'unités |
| Taux de croissance (2026 - 2031) | 6.20 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
- Allemagne
- Amérique du Nord
- Arabie saoudite
- Asie
- Asie du Sud-Est
- Belgique
- Brésil
- Bulgarie
- Canada
- Chine
- Chypre
- Corée du Sud
- Croatie
- Danemark
- Émirats arabes unis
- Espagne
- Estonie
- États-Unis
- Europe
- Finlande
- France
- Grèce
- Hongrie
- Inde
- Irlande
- Italie
- Japon
- Luxembourg
- Malte
- Mexique
- Norvège
- Pays-Bas
- Pologne
- Portugal
- Roumanie
- Slovaquie
- Suède
- Tchéquie
Analyse du Marché des Terminaux PDV en Amérique du Sud par Mordor Intelligence
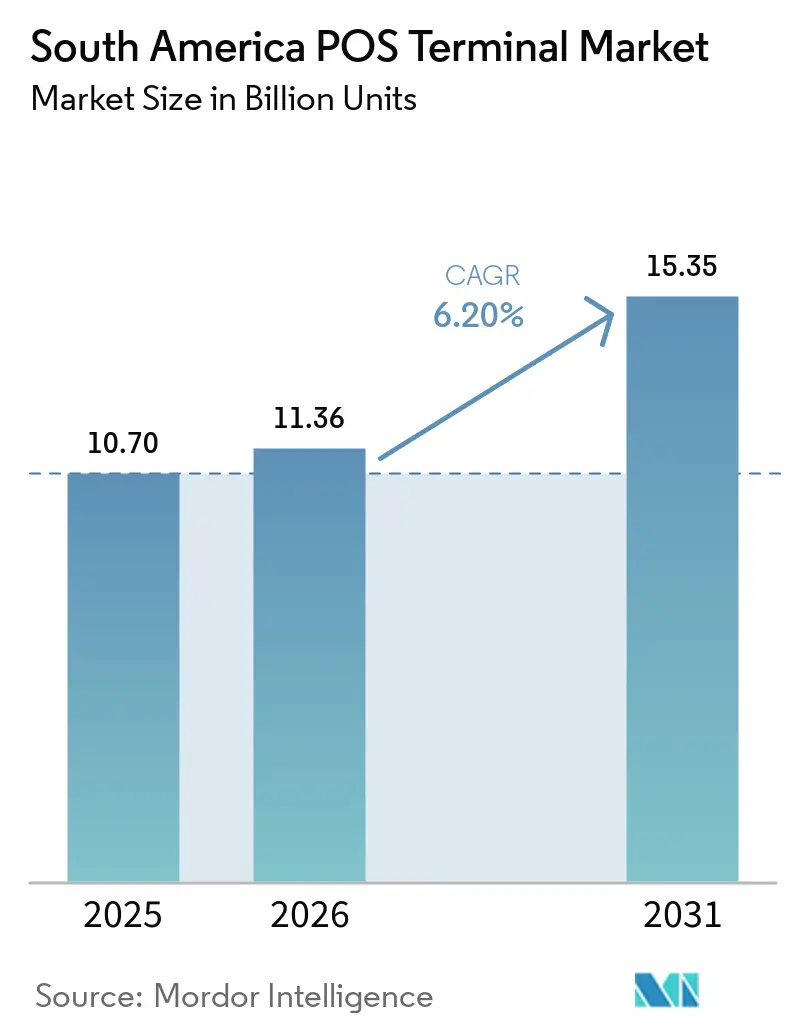
La taille du marché des terminaux de point de vente en Amérique du Sud devrait passer de 10,70 milliards d'unités en 2025 à 11,36 milliards d'unités en 2026, et est prévue pour atteindre 15,35 milliards d'unités d'ici 2031, avec un CAGR de 6,20 % sur la période 2026-2031. Cette expansion est portée par les dispositifs de paiement instantané gouvernementaux tels que PIX au Brésil et DiMo au Mexique, l'adoption rapide du paiement sans contact, et les initiatives de numérisation des commerçants menées par les acteurs fintech. Les terminaux intelligents sous Android font évoluer les attentes des commerçants, passant de la simple acceptation de paiements à des plateformes de gestion commerciale complètes, tandis que les agences de transport déploient des validateurs sans surveillance qui ouvrent de nouvelles niches matérielles. Les stratégies concurrentielles se concentrent de plus en plus sur les écosystèmes logiciels, générant des revenus récurrents au-delà des commissions d'interchange. Par ailleurs, la pression tarifaire exercée par les rails de paiement de compte à compte (A2A) et la hausse des coûts de conformité PCI-DSS pèsent sur les marges matérielles, mais accélèrent également la différenciation des produits, les fournisseurs proposant des services à valeur ajoutée en offre groupée.
Points Clés du Rapport
- Par mode de paiement, les systèmes de point de vente mobiles et portables ont dominé avec une part de marché de 63,72 % sur le marché des terminaux de point de vente en Amérique du Sud en 2025.
- Par type de terminal, les unités mobiles ont représenté 63,72 % des expéditions de 2025 et devraient afficher un CAGR de 7,65 % jusqu'en 2031.
- Par utilisateur final, le commerce de détail a capté une part de 41,83 % de la taille du marché des terminaux de point de vente en Amérique du Sud en 2025, tandis que le transport et la logistique ont progressé à un CAGR de 6,99 % jusqu'en 2031.
- Par pays, le Brésil a détenu une part de revenus de 34,72 % en 2025 ; l'Argentine devrait se développer à un CAGR de 7,1 % jusqu'en 2031.
- PAX Technology, Ingenico et VeriFone ont collectivement représenté environ 65 % des expéditions unitaires en Amérique du Sud en 2025.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût total de possession inférieur à celui de la gestion des espèces | +1.2% | Brésil, Mexique, Colombie | Moyen terme (2-4 ans) |
| Essor des paiements sans contact et mobiles après la pandémie | +1.8% | Brésil, Argentine | Court terme (≤2 ans) |
| Numérisation obligatoire des paiements des micro-commerçants | +1.5% | Brésil, Mexique, Argentine | Long terme (≥4 ans) |
| Expansion des acquéreurs fintechs et des agrégateurs de paiements | +1.1% | Mexique, Chili, Pérou | Moyen terme (2-4 ans) |
| Le PDV intelligent Android devient le centre d'affaires des commerçants | +0.9% | Brésil, Mexique, Argentine | Long terme (≥4 ans) |
| Déploiements de validateurs sans surveillance dans les transports urbains | +0.7% | Panama, Uruguay, Costa Rica | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession inférieur à celui de la gestion des espèces
Les terminaux modernes réduisent les pertes liées à la gestion des espèces, automatisent le règlement et intègrent des fonctions de gestion des stocks. Les unités Android de Castles Technology ont triplé la productivité des commerçants dans des programmes pilotes, aboutissant à plus de 4 millions de terminaux déployés par des fintechs au Mexique, contre 1,4 million d'appareils bancaires. Les fournisseurs de matériel regroupent désormais des tableaux de bord analytiques et des prêts en fonds de roulement qui convertissent les ventes ponctuelles en revenus par abonnement, renforçant ainsi l'élan d'adoption parmi les micro-commerçants.
Essor des paiements sans contact et mobiles après la pandémie
La COVID-19 a fait évoluer le comportement des consommateurs vers les paiements par contact NFC et par code QR. Les transactions NFC représentent désormais plus de 50% des volumes de cartes en face à face au Brésil, et PIX Sans Contact est en service depuis février 2025, combinant le règlement instantané avec la commodité sans contact, augmentant ainsi la demande des commerçants pour des appareils à double interface.[1] Le cadre QR interopérable de l'Argentine a enregistré une croissance de 278% en glissement annuel en avril 2024, confirmant une préférence soutenue pour l'acceptation des paiements sans contact.
Numérisation obligatoire des paiements des micro-commerçants
Les régulateurs lient la collecte des impôts et les objectifs d'inclusion financière à la numérisation des commerçants. PIX a traité 42 milliards de transactions en 2024, tandis que Transferencias 3.0 de l'Argentine plafonne les frais des commerçants à 0,07%, poussant même les vendeurs de rue à installer des lecteurs PDV. L'option DiMo du Mexique sur les rails SPEI complète le QR CoDi pour couvrir tous les cas d'utilisation des paiements instantanés, intégrant le déploiement des PDV dans les listes de contrôle de conformité pour les petites entreprises.
Expansion des acquéreurs fintechs et des agrégateurs de paiements
Les fintechs axées sur les API simplifient l'intégration, sous-cotent les frais d'acquisition traditionnels et intègrent des logiciels à valeur ajoutée. La hausse de 1 000% des revenus de tapi en 2024 souligne comment les plateformes natives du cloud développent rapidement les réseaux de commerçants. Leurs SDK ouverts favorisent les terminaux intelligents Android, poussant les fournisseurs traditionnels à lancer des places de marché d'applications et des modèles de partage des revenus.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de cybersécurité et de conformité PCI-DSS | -0.8% | Régional, avec l'impact le plus élevé au Brésil et au Mexique | Long terme (≥ 4 ans) |
| Forte informalité et préférence pour les espèces dans les zones rurales | -1.2% | Zones rurales du Pérou, de la Colombie, intérieur du Mexique | Long terme (≥ 4 ans) |
| Volatilité de la chaîne d'approvisionnement pour les puces sécurisées | -0.6% | Chaîne d'approvisionnement mondiale affectant tous les pays | Moyen terme (2-4 ans) |
| Tarification agressive de PIX/A2A érodant l'économie des PDV par carte | -0.9% | Brésil, Argentine, avec expansion au Mexique et en Colombie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de cybersécurité et de conformité PCI-DSS
PCI-DSS v4.0.1 élargit les mandats d'authentification, de gestion des clés et de surveillance, entraînant des dépenses d'audit récurrentes que les petits commerçants peinent à assumer. Les fabricants de terminaux doivent sécuriser les mises à jour du micrologiciel et maintenir l'attestation des appareils, ce qui augmente les coûts de la nomenclature et complique les déploiements dans des environnements réglementaires fragmentés.
Forte informalité et préférence pour les espèces en milieu rural
Les économies rurales dépendent des espèces en raison d'une connectivité insuffisante et d'habitudes culturelles. L'informalité réduit la pénétration des comptes financiers jusqu'à 12 points de pourcentage au Pérou, réduisant ainsi la base de PDV adressable. Dans les campagnes colombiennes, les espèces restent le mode de paiement dominant dans plus de 60% des transactions, malgré l'adoption croissante des portefeuilles numériques dans les zones urbaines. Les fournisseurs comblent l'écart avec des mini PDV compatibles 4G et des lecteurs QR capables de fonctionner hors ligne, mais la rentabilité reste difficile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Mode d'Acceptation des Paiements :
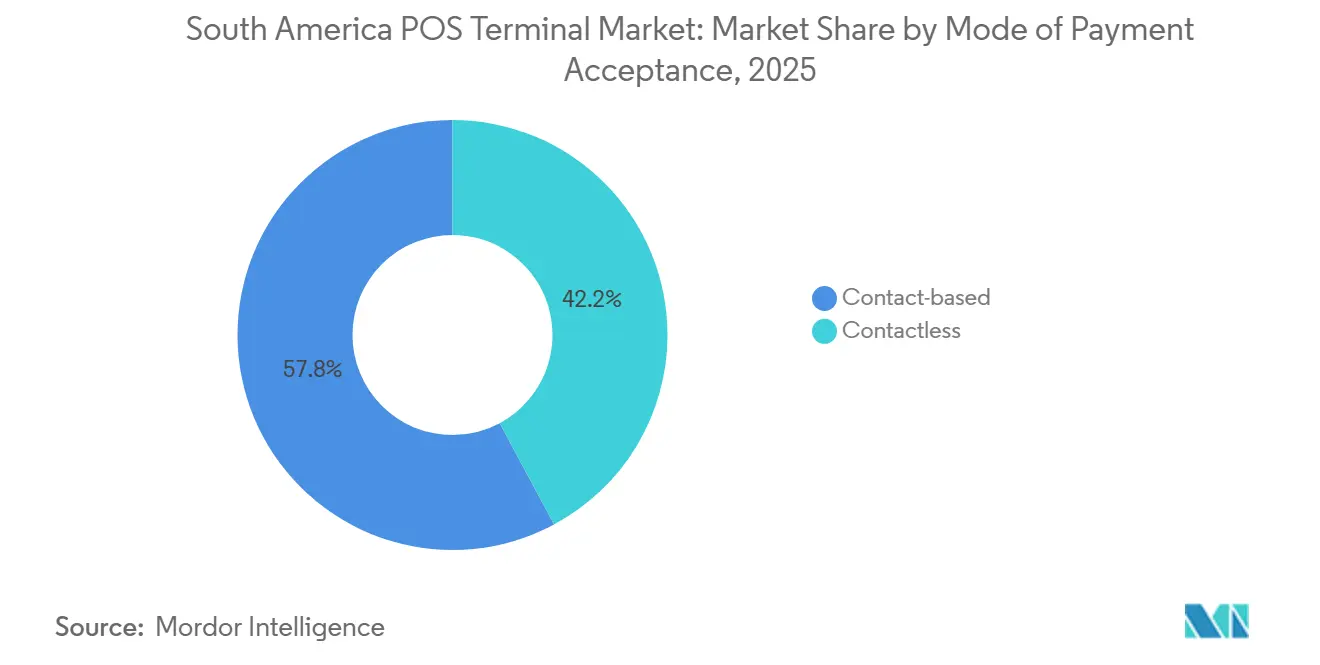
Force des transactions basées sur le contact face à l'essor des paiements sans contactLes transactions EMV par contact ont représenté 57,83 % de la part du marché des terminaux de point de vente en Amérique du Sud en 2025, reflétant une infrastructure de cartes à puce bien établie. Pourtant, les volumes sans contact progressent à un CAGR de 7,23 % à mesure que les cartes NFC et les portefeuilles numériques se multiplient. Le dispositif QR unifié d'Argentine a traité 35,7 millions de transactions en avril 2024, tandis que le PIX sans contact du Brésil est appelé à accélérer davantage l'adoption du NFC. Les commerçants exigent de plus en plus des lecteurs à double interface pour pérenniser leurs investissements et capter à la fois le trafic des cartes traditionnelles et des paiements instantanés. Les fournisseurs d'appareils intègrent des scanners QR et de grands écrans tactiles, permettant des modes d'acceptation commutables par logiciel sans échanges matériels supplémentaires.
Les effets de second ordre incluent les acquéreurs qui remodèlent leurs modèles de frais à mesure que les rails A2A sans contact réduisent l'économie des commissions d'interchange. Certains commerçants brésiliens orientent déjà les articles à faible valeur vers PIX pour éviter les frais MDR, tandis que les achats de grande valeur restent sur les paiements fractionnés par carte de crédit. Les fournisseurs de terminaux répondent avec des moteurs de routage dynamique au niveau de l'appareil, maximisant les économies pour les commerçants et consolidant la pertinence du matériel dans un monde de paiement omnicanal.


Par Type de PDV :
Les systèmes mobiles et portables redéfinissent les flux de travail des commerçantsLes unités mobiles ont représenté 63,72 % des expéditions de 2025 et devraient afficher un CAGR de 7,65 % jusqu'en 2031, soulignant l'importance que les commerçants accordent à la portabilité et aux écosystèmes d'applications. Les appareils intelligents tels que l'A920 de PAX combinent des scanners de codes-barres, des caméras et des modules LTE, permettant aux fournisseurs de proposer des applications d'inventaire ou de livraison après déploiement. Pour les grandes enseignes, les terminaux fixes restent indispensables pour les tiroirs-caisses et les imprimantes de reçus ; cependant, l'accent se déplace vers des systèmes de type tablette qui se synchronisent avec des systèmes ERP basés sur le cloud. Les entreprises de logistique utilisent des lecteurs portables pour les paiements à la livraison, tandis que les restaurants avec service à table emploient des terminaux portables pour accélérer le règlement et augmenter la rotation des tables.
Les améliorations en matière de sécurité, notamment la connexion par empreinte digitale, le chiffrement de bout en bout et les puces à démarrage sécurisé, contrent les menaces croissantes de fraude et satisfont aux normes strictes de cybersécurité brésiliennes et mexicaines. L'autonomie des batteries et la robustesse s'améliorent galement à mesure que les fournisseurs ciblent les marchés de plein air, tels que les camions-restaurants et les commerçants événementiels.
Par Secteur d'Utilisation Final :
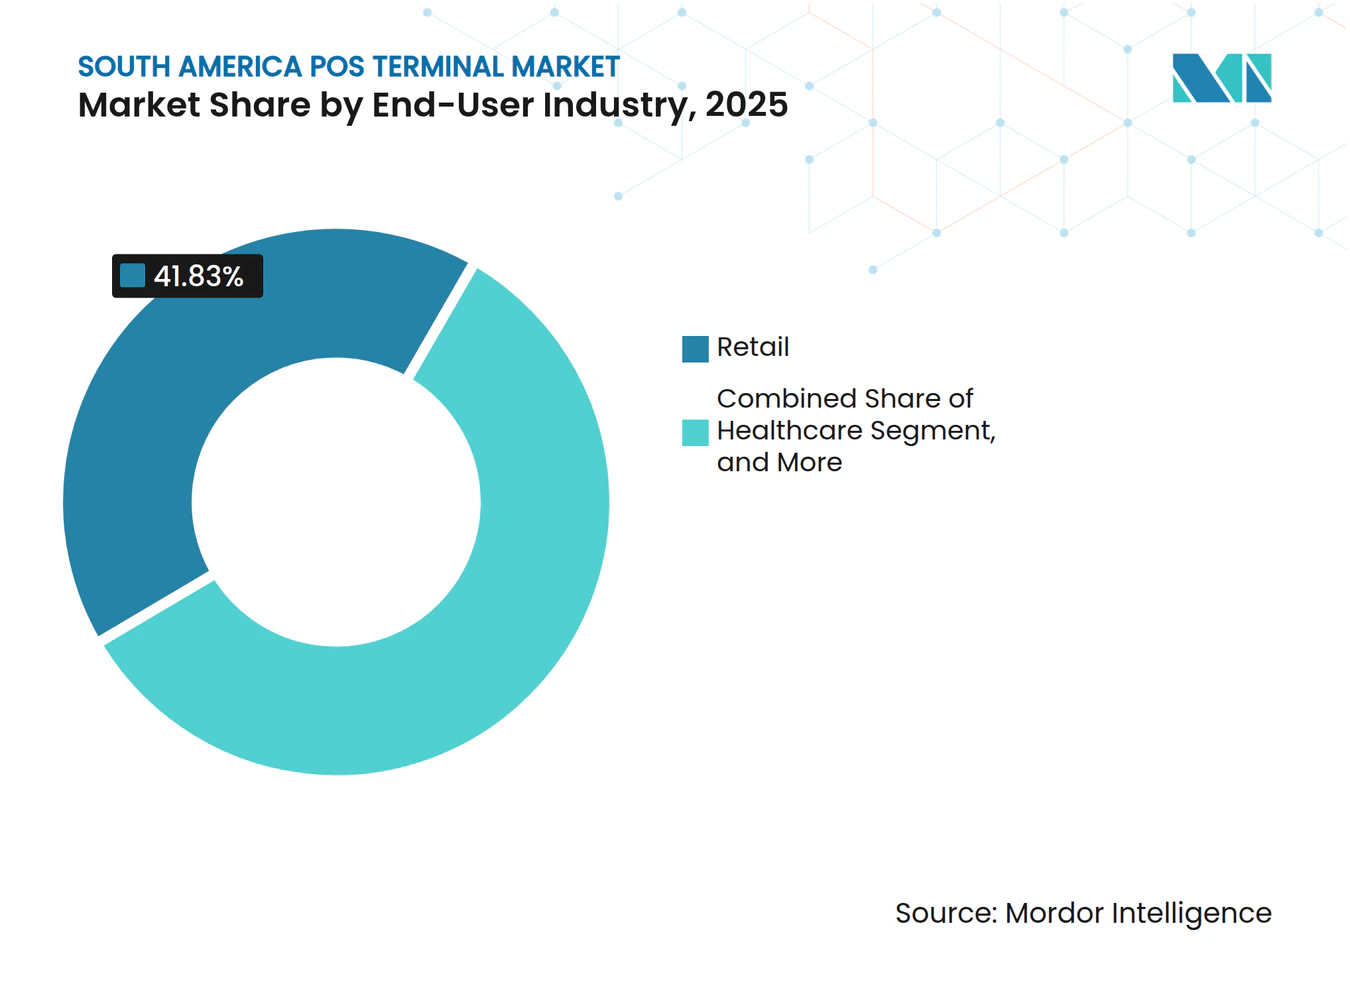
La domination du commerce de détail face à la croissance portée par les transportsLe commerce de détail a représenté 41,83 % de la taille du marché des terminaux de point de vente en Amérique du Sud en 2025, bénéficiant d'une base dense de commerçants et de besoins en caisses multi-voies. Néanmoins, le transport enregistre le CAGR le plus élevé à 6,99 %, porté par la collecte de tarifs en boucle ouverte dans les métros et les opérateurs de bus. Le déploiement sans contact du Métro de Panama, les mises à niveau des validateurs du Métro de Mexico et l'intégration SINPE-TP du Costa Rica illustrent l'appétit du secteur de la mobilité pour le matériel de point de vente spécialisé. L'hôtellerie-restauration suit de près, la prise de commande à table s'intégrant au paiement en un seul flux de travail, augmentant les montants moyens des transactions et la transparence des pourboires.
Les déploiements dans le secteur de la santé prennent de l'ampleur grâce aux kiosques de téléconsultation et aux cliniques cherchant des capacités de carte enregistrée conformes. Par ailleurs, des micro-secteurs tels que l'éducation et les centres de services gouvernementaux recourent à des kiosques de paiement sans surveillance pour réduire la manipulation d'espèces, ajoutant une demande de longue traîne pour des terminaux de qualité industrielle.


Analyse Géographique
Marché des Terminaux de Point de Vente dans les Amériques
Le Brésil a généré 34,72 % des revenus régionaux en 2025 et affiche une prévision de CAGR stable de 6,89 % alors que les cycles de remplacement dominent. La taille du marché des terminaux de point de vente en Amérique du Sud au Brésil bénéficie des mises à niveau logicielles pilotées par PIX plutôt que d'installations sur de nouveaux sites. PAX détient une part de marché d'environ 50 %, soutenue par un réseau de revendeurs solide et des incitations à la fabrication locale. L'Argentine, en revanche, croît à un CAGR de 7,1 % grâce à Transferencias 3.0 et à l'interopérabilité QR, qui poussent les commerçants à installer des terminaux de point de vente intelligents équipés de caméras. Le Mexique reflète la dynamique fintech de l'Argentine, avec 4 millions de terminaux déployés par des agrégateurs dépassant les appareils bancaires. La Colombie, le Chili et le Pérou se situent à des stades d'adoption plus précoces, mais bénéficient de vents favorables sur le plan réglementaire, tels que le lancement du système de paiement instantané Bre-B en Colombie en mai 2025, qui laisse présager une adoption rapide.
Le Brésil demeure l'ancre du marché des terminaux de point de vente en Amérique du Sud, s'appuyant sur 42 milliards de transactions PIX en 2024 pour justifier les renouvellements continus d'appareils et les mises à niveau d'applications. La prochaine fonctionnalité PIX sans contact nécessite des lecteurs compatibles NFC, ce qui entraîne des cycles d'approvisionnement en 2025 parmi les 9 millions de commerçants actifs. Les crédits fiscaux sur l'électronique fabriquée localement renforcent les chaînes de montage nationales de PAX et Ingenico, offrant une résilience des stocks face aux pénuries mondiales de puces électroniques.
La pression réglementaire en Argentine fait du matériel compatible QR et NFC un prérequis incontournable. Les transactions interopérables mensuelles ont dépassé 100 millions en décembre 2024, les commerçants ayant adopté des frais plafonnés et un règlement instantané, ce qui a entraîné une croissance à deux chiffres des expéditions pour les fournisseurs de terminaux de point de vente intelligents. La volatilité monétaire incite également les consommateurs à privilégier les soldes de portefeuilles électroniques, renforçant ainsi l'expansion de l'acceptation numérique.
L'écosystème fintech du Mexique transforme le pays en deuxième marché de terminaux de point de vente en Amérique du Sud. Des agrégateurs tels que Mercado Pago et Clip privilégient les appareils sous Android intégrant des offres de fidélité et de crédit, supplantant les terminaux traditionnels verrouillés par les banques. Le rail de paiement par numéro de téléphone DiMo étend l'acceptation au-delà du QR vers des expériences légères basées sur USSD, nécessitant des mises à jour de micrologiciel plutôt que du nouveau matériel, prolongeant ainsi les cycles de vie des appareils tout en fidélisant les commerçants à des abonnements logiciels.
Marché des Terminaux de Point de Vente en Amérique du Sud
Les marchés secondaires tels que la Colombie et le Pérou enregistrent une pénétration accélérée des portefeuilles électroniques. La Colombie a traité 332 billions COP via des portefeuilles numériques en 2024, et le dispositif Bre-B vise à reproduire la courbe d'adoption de PIX, ce qui implique une hausse à court terme de la demande de terminaux de point de vente mobiles à faible coût.[2] La résistance des zones rurales au Pérou en faveur des espèces ralentit la pénétration, mais les programmes gouvernementaux de connectivité et l'expansion de la 4G créent des points d'inflexion pour l'intégration des micro-commerçants.
Paysage Concurrentiel
Concentration du Marché
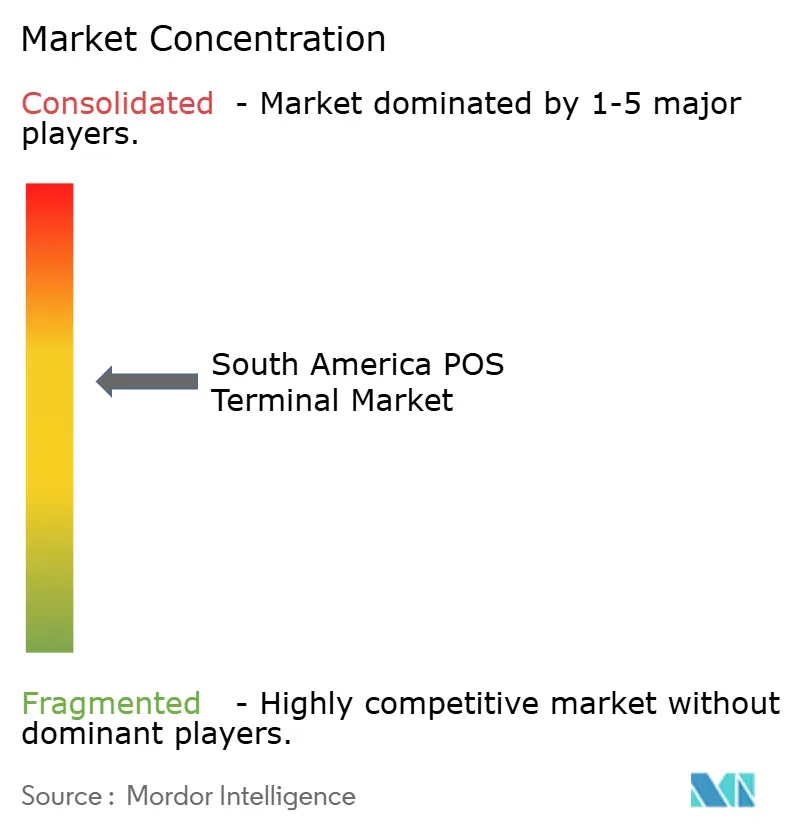
Les leaders établis du matériel PAX Technology, Ingenico et VeriFone détiennent une part combinée de 65% des unités, conférant au Marché des Terminaux PDV en Amérique du Sud un profil de concentration modéré. PAX exploite des centres de fabrication régionaux et des points de prix intermédiaires pour dominer le Brésil et gagner du terrain en Argentine et au Chili. Ingenico contre-attaque avec des terminaux Android haut de gamme et des alliances avec des acquéreurs comme Fiserv, sécurisant des segments premium qui valorisent la fiabilité et la conformité. VeriFone s'appuie sur sa gamme Carbon pour les détaillants multi-voies, mais fait face à une érosion de parts dans les niches de micro-commerçants capturées par les offres groupées fintech.
Les entrants portés par les fintechs, notamment Mercado Pago, Clip et PagSeguro, redéfinissent les références concurrentielles grâce à des offres verticalement intégrées. Leur capacité à subventionner le matériel par l'acquisition ou les revenus de prêt comprime les prix de vente moyens et oblige les acteurs établis à pivoter vers des écosystèmes logiciels. Les fabricants d'équipements d'origine chinois tels que Newland remportent des contrats sur le prix et la personnalisation rapide, comme en témoigne son prix de meilleur fournisseur CIELO au Brésil.[3]
Les mouvements stratégiques sont centrés sur l'économie de plateforme. PAX a ouvert une place de marché d'applications qui partage les revenus d'abonnement avec les éditeurs de logiciels indépendants, tandis qu'Ingenico pilote des plans de Terminal en tant que Service regroupant matériel, garantie et PDV cloud dans un seul abonnement mensuel. Les partenariats entre acquéreurs et intégrateurs de transport, comme SONDA avec les banques locales, signalent une diversification verticale pour capter les budgets de collecte des tarifs.
Leaders du Secteur des Terminaux PDV en Amérique du Sud
-
VeriFone System Inc.
-
Ingenico S.A.
-
Castles Technology Co., Ltd.
-
NCR Corporation
-
BBPOS Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Terminaux PDV en Amérique du Sud Entreprises couvertes dans ce rapport
- Ingenico S.A.
- VeriFone , Inc.
- PAX Technology Limited
- New POS Technology Limited
- Newland Payment Technology Co., Ltd.
- Castles Technology Co., Ltd.
- Shenzhen Xinguodu Technology Co., Ltd.
- SZZT Electronics Co., Ltd.
- BBPOS Limited
- Bitel Co., Ltd.
- Centerm Information Co., Ltd.
- NCR Corporation
- Toshiba Tec Corporation
- Zebra Technologies Corporation
- Honeywell International Inc.
- Datalogic S.p.A.
- Diebold Nixdorf Incorporated
- Sunmi Technology Co., Ltd.
- Fujian Landi Commercial Equipment Co., Ltd.
- AURES Technologies S.A.
Développements industriels récents dans Marché des Terminaux PDV en Amérique du Sud
- Février 2025 : La banque centrale du Brésil a lancé PIX Sans Contact, permettant les transferts instantanés basés sur le NFC au point de vente.
- Février 2025 : tapi et Mercado Pago ont formé une alliance stratégique pour développer l'acceptation des PME au Mexique.
- Janvier 2025 : La BCRA de l'Argentine a fixé le lancement en avril 2025 des paiements QR par carte de débit dans le cadre de Transferencias 3.0.
- Juillet 2024 : Itaú Unibanco a acquis les actifs logiciels de vente au détail de NCR Atleos pour approfondir ses capacités PDV internes.
Périmètre du Rapport sur le Marché des Terminaux PDV en Amérique du Sud
Le marché des Terminaux PDV capture les revenus générés par le matériel, les logiciels et les services qui facilitent les transactions lors de la vente d'un produit ou d'un service. Il aide à stocker, capturer, partager et rapporter les données liées aux transactions de vente.
Le Rapport sur le Marché des Terminaux PDV en Amérique du Sud est Segmenté par Mode d'Acceptation des Paiements (Basé sur le Contact et Sans Contact), Type de PDV (Systèmes de Point de Vente Fixes et Systèmes de Point de Vente Mobiles/Portables), Secteur d'Utilisation Final (Commerce de Détail, Hôtellerie, Santé, Transport et Logistique, et Autres Secteurs d'Utilisation Final), par Pays (Brésil, Argentine, Colombie, Chili, Pérou, Reste de l'Amérique du Sud). Les Prévisions du Marché sont Fournies en Termes de Valeur (Unités).
Il améliore l'expérience d'achat et contribue à accélérer le processus de paiement, aboutissant finalement à la satisfaction du client. La gestion des stocks, les stocks disponibles, la disponibilité des produits et les informations sur les prix sont les données primaires acquises à partir des systèmes. L'étude couvre également l'impact de la COVID-19 sur le marché et ses segments affectés.
Aperçu de la segmentation
Par Mode d'Acceptation des Paiements
| Basé sur le contact |
| Sans contact |
Par Type de PDV
| Systèmes de Point de Vente Fixes |
| Systèmes de Point de Vente Mobiles / Portables |
Par Secteur d'Utilisation Final
| Commerce de Détail |
| Hôtellerie |
| Santé |
| Transport et Logistique |
| Autres Secteurs d'Utilisation Final |
Par Pays
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Pérou |
| Reste de l'Amérique du Sud |
| Par Mode d'Acceptation des Paiements | Basé sur le contact |
| Sans contact | |
| Par Type de PDV | Systèmes de Point de Vente Fixes |
| Systèmes de Point de Vente Mobiles / Portables | |
| Par Secteur d'Utilisation Final | Commerce de Détail |
| Hôtellerie | |
| Santé | |
| Transport et Logistique | |
| Autres Secteurs d'Utilisation Final | |
| Par Pays | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud |
Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du Marché des Terminaux PDV en Amérique du Sud ?
Le marché s'établit à 10,70 milliards d'unités en 2025 et devrait atteindre 15,35 milliards d'unités d'ici 2031.
Quel segment PDV connaît la croissance la plus rapide en Amérique du Sud ?
Les terminaux sans contact compatibles NFC progressent à un CAGR de 7,23 % jusqu'en 2031.
Quelle est l'importance du Brésil dans le paysage PDV de l'Amérique du Sud ?
Le Brésil représente 34,72% des revenus et stimule la demande de mise à niveau via PIX Sans Contact et les incitations à la production nationale.
Quelles entreprises dominent le champ concurrentiel des Terminaux PDV en Amérique du Sud ?
PAX Technology, Ingenico et VeriFone commandent ensemble environ 65% des expéditions dans la région.
Quels changements réglementaires impactent l'adoption des PDV en Argentine ?
Transferencias 3.0 de l'Argentine impose l'interopérabilité QR avec des frais de commerçants plafonnés, stimulant le déploiement rapide de PDV intelligents.
Pourquoi les appareils PDV mobiles sont-ils privilégiés par les commerçants sud-américains ?
Ils offrent la portabilité, des applications métier intégrées et une connectivité LTE qui correspondent aux besoins des micro-commerçants et aux modèles d'acquisition fintech.