
Taille et part du marché des terminaux PDV en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
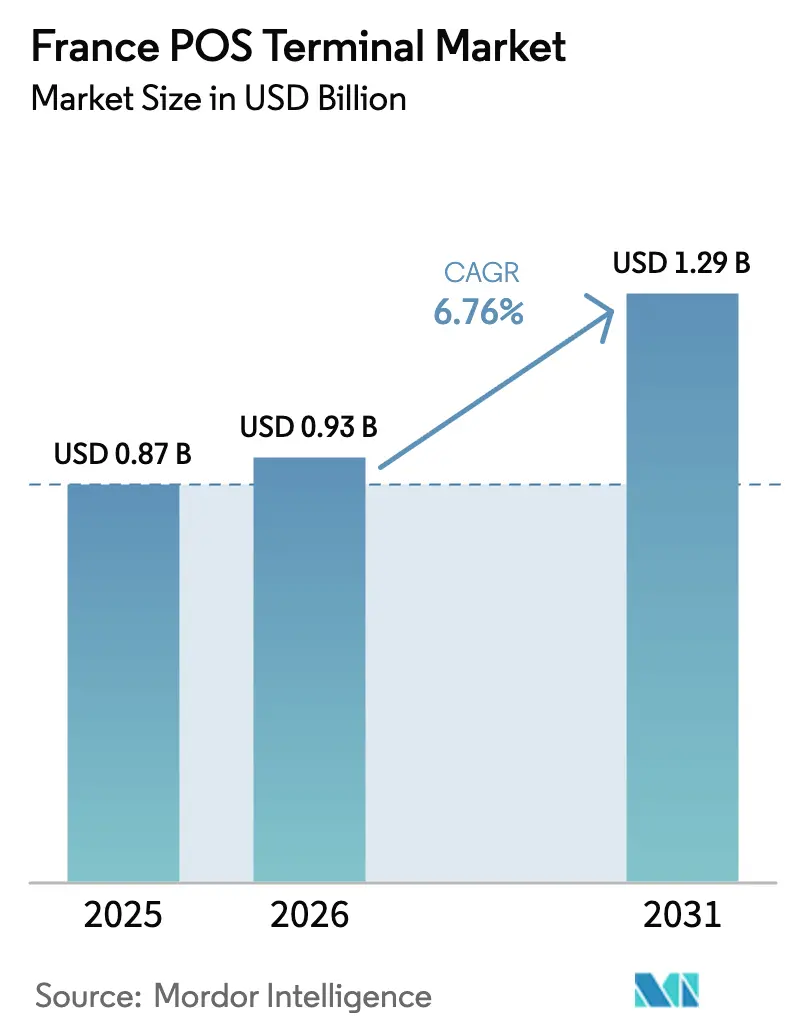
| Taille du marché de l'année de base (2025) | 0.87 Milliards de dollars |
| Taille du Marché (2026) | 0.93 Milliards de dollars |
| Taille du Marché (2031) | 1.29 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.76 % |
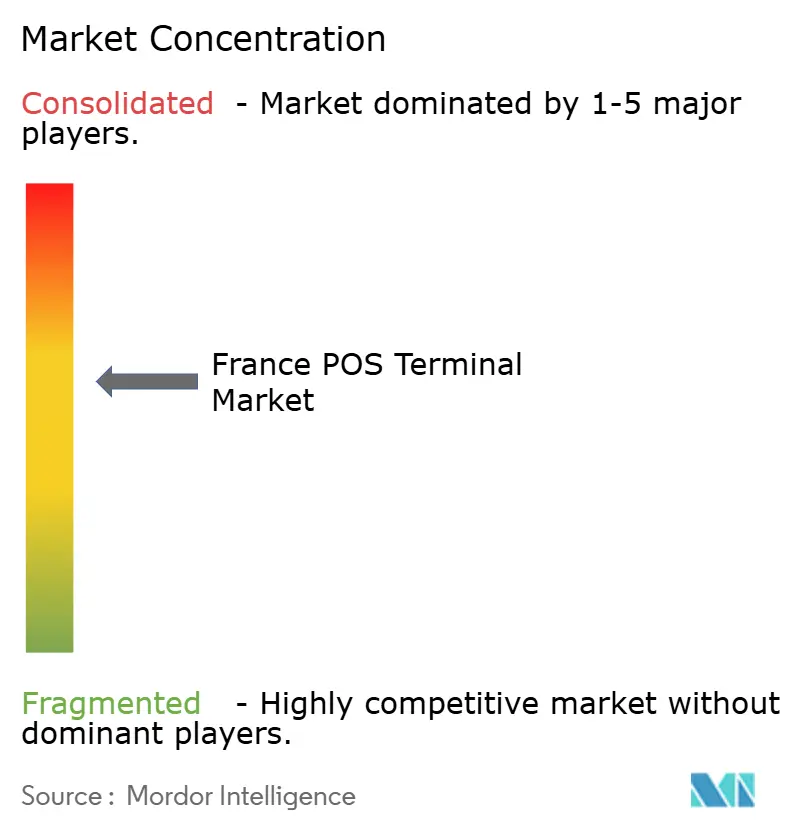
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des terminaux PDV en France par Mordor Intelligence
La taille du marché des terminaux PDV en France devrait passer de 0,87 milliard USD en 2025 à 0,93 milliard USD en 2026 et devrait atteindre 1,29 milliard USD d'ici 2031, avec un TCAC de 6,75 % sur la période 2026-2031. Cette expansion reflète un pivot structurel vers le commerce sans espèces, les paiements par carte ayant dépassé les espèces pour la première fois en 2024, tandis que les transactions sans contact représentent déjà plus des deux tiers de l'activité par carte en magasin. Les mandats réglementaires tels que l'authentification forte des clients imposée par la DSP2, la transition vers la certification tierce NF525 et les préparatifs précoces pour un euro numérique compriment les délais de mise à niveau et contraignent les acquéreurs à privilégier du matériel crypto-agile pouvant être mis à jour à distance. Les détaillants synchronisent les cycles de renouvellement des terminaux avec des programmes plus larges de numérisation des magasins qui intègrent des étiquettes électroniques de rayonnage, des caméras de vision par ordinateur et des flux d'inventaire en temps réel.
Parallèlement, les micro-commerçants migrent vers des applications SoftPOS et de paiement par contact qui suppriment la barrière en capital liée au matériel dédié, remodelant la dynamique concurrentielle sur le marché des terminaux PDV en France. Les forces séculières clés comprennent l'adoption du commerce omnicanal, l'essor des parcours consommateurs axés sur le mobile et l'émergence de règles d'approvisionnement durables qui récompensent les appareils modulaires et économes en énergie. Les réponses stratégiques vont des suites de gestion d'appareils en nuage qui réduisent les coûts d'intervention sur site aux terminaux Android à API ouverte qui permettent aux commerçants d'intégrer des applications de fidélité, d'identité numérique et de tarification dynamique au point de vente. Bien que la France soit un marché de cartes mature, la transition imminente vers la cryptographie post-quantique et les obligations plus strictes de la norme PCI DSS v4.0 continueront de stimuler la demande de remplacement, soutenant une croissance à un chiffre moyen même si les caisses traditionnelles enregistrent une fréquentation plus faible.
Principaux enseignements du rapport
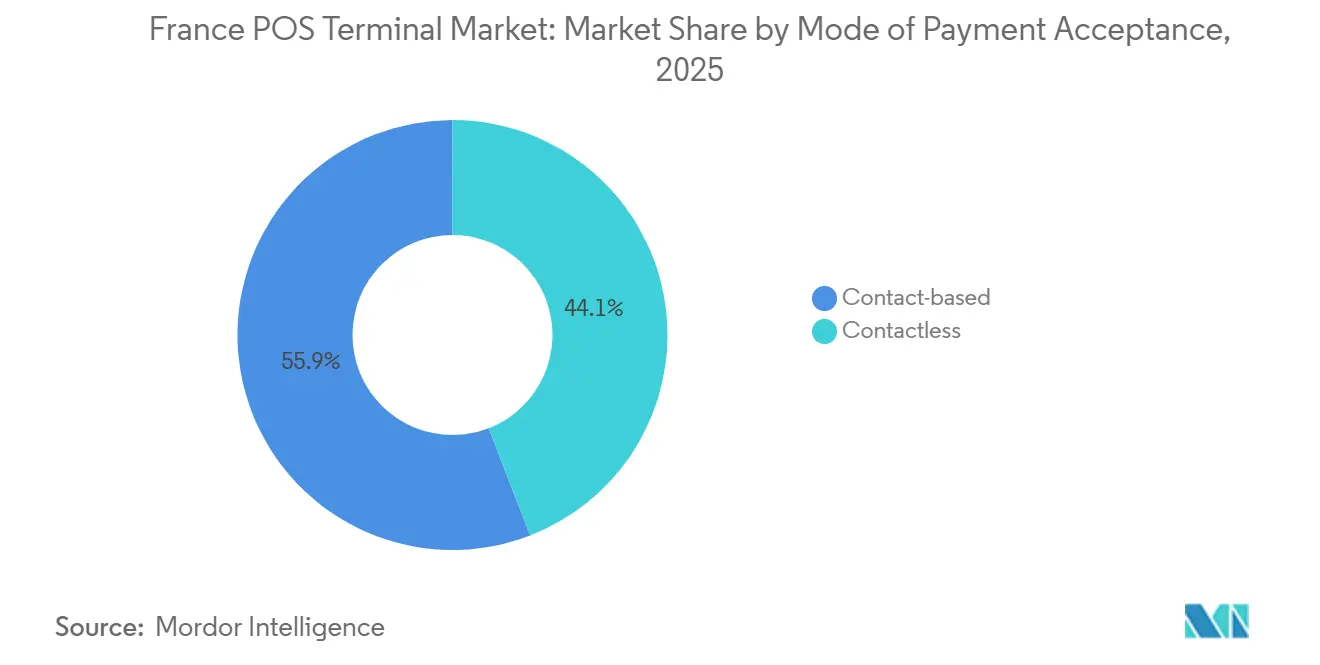
- Par mode d'acceptation des paiements, les terminaux basés sur le contact ont dominé avec 55,89 % de la part du marché des terminaux PDV en France en 2025, tandis que les systèmes sans contact progressent à un TCAC de 7,43 % jusqu'en 2031.
- Par type de PDV, les systèmes fixes ont capturé 61,97 % de la taille du marché des terminaux PDV en France en 2025, mais les terminaux mobiles et portables devraient se développer à un TCAC de 8,04 % entre 2026 et 2031.
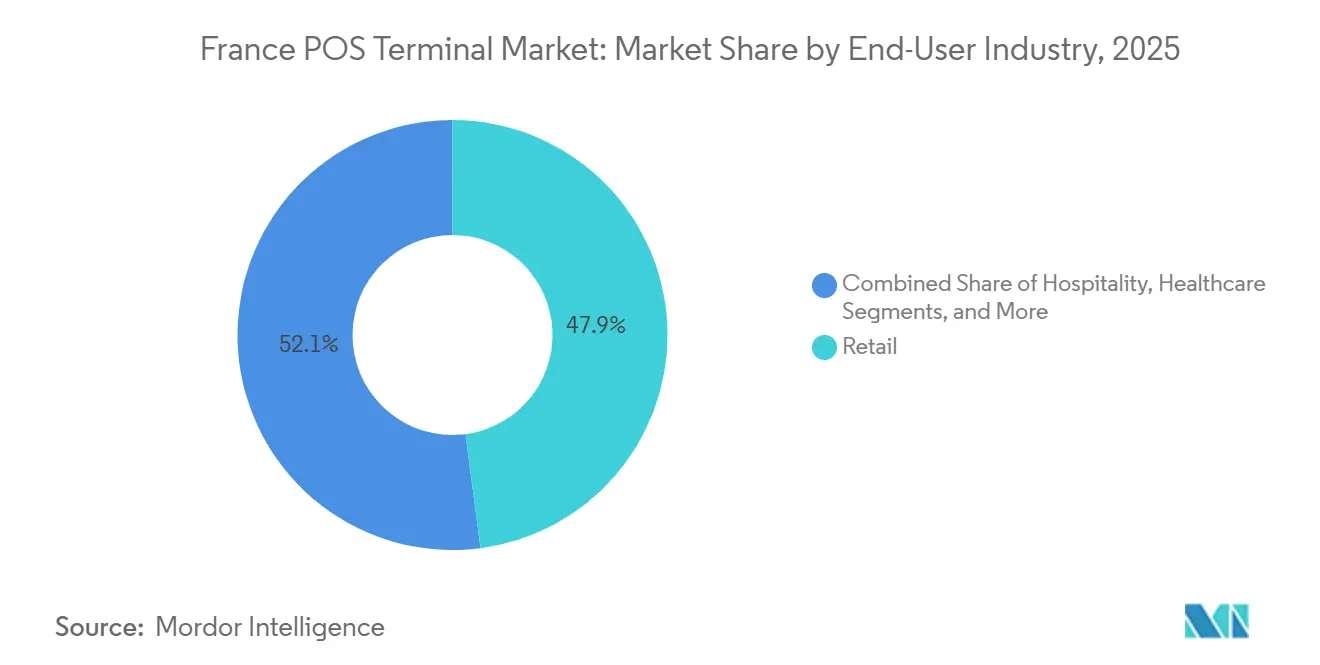
- Par secteur d'utilisation finale, le commerce de détail a dominé avec une part de 47,92 % de la taille du marché des terminaux PDV en France en 2025, mais la santé devrait enregistrer le TCAC le plus rapide à 7,27 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des terminaux PDV en France
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la pénétration des paiements sans contact | +1.8% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur | Court terme (≤ 2 ans) |
| Numérisation du commerce de détail omnicanal | +1.5% | Chaînes d'hypermarchés dans les zones métropolitaines | Moyen terme (2-4 ans) |
| Politiques sans espèces et mises à niveau de sécurité liées à la DSP2 | +1.2% | National, aligné sur les directives de l'UE | Moyen terme (2-4 ans) |
| Adoption du SoftPOS et du paiement par contact | +1.0% | Travailleurs indépendants et micro-entreprises à l'échelle nationale | Court terme (≤ 2 ans) |
| Mandats d'approvisionnement neutres en carbone | +0.4% | Détaillants du CAC 40 et groupements coopératifs | Long terme (≥ 4 ans) |
| Vérification d'identité numérique en personne | +0.6% | Commerce de détail du tabac, de l'alcool et des pharmacies | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la pénétration des paiements sans contact parmi les consommateurs français
L'activité sans contact représentait déjà 68 % des paiements par carte en magasin en 2023, et les plafonds de vitesse imposés par la Banque de France exigent désormais des jeux de puces NFC à double interface pour chaque nouveau terminal. Les consommateurs ont adopté le paiement par contact pendant la pandémie, et ce changement de comportement a perduré, les paiements par carte ayant dépassé les espèces pour 48 % contre 43 % de la valeur des transactions en 2024. Le déploiement du portefeuille Wero en 2024 et la suppression de Paylib en 2025 élargissent la base adressable pour les portefeuilles qui exigent des flux d'acceptation adaptés aux smartphones. Les fournisseurs de matériel répondent avec des terminaux Android 14 dotés de doubles écrans et d'une certification EMV de niveau 3, permettant aux commerçants de proposer des offres de fidélité tout en traitant les transactions par contact. Alors que les paiements initiés par mobile devraient dépasser 15 % du volume en magasin d'ici 2027, les acteurs du marché des terminaux PDV en France qui intègrent dès aujourd'hui un micrologiciel crypto-agile et une optique compatible QR sont en mesure de capter une part disproportionnée des dépenses de mise à niveau.
Numérisation du commerce de détail omnicanal accélérant les cycles de renouvellement des PDV
Les opérateurs de supermarchés et d'hypermarchés ont augmenté leurs dépenses informatiques de 13,9 % entre 2021 et 2023, en canalisant les fonds vers des pilotes d'informatique en périphérie qui synchronisent les étiquettes de rayonnage, les caméras et les rails intelligents. Le magasin EdgeSense de Carrefour intègre 70 000 étiquettes électroniques et 500 caméras, une topologie qui exige des terminaux capables d'appels d'inventaire en moins d'une seconde et de configuration à distance des applications. Des fusions telles que l'acquisition par Auchan de magasins Casino pour 1,3 milliard EUR (1,47 milliard USD) ont encore compliqué la gestion du parc, incitant les acquéreurs à standardiser sur des appareils connectés au nuage pouvant être mis à jour de manière centralisée. Les fournisseurs qui proposent une orchestration d'appareils de type Manage 360 réduisent les coûts d'intervention sur site jusqu'à 40 %, une économie qui résonne auprès des détaillants jonglant avec des marges épicières très serrées. Alors que les opérateurs français reproduisent les modèles néerlandais de supermarchés axés sur le numérique, le marché des terminaux PDV en France s'orientera fortement vers du matériel Android natif en périphérie capable d'exécuter plusieurs micro-services en magasin.[1]VusionGroup, "Carrefour et VusionGroup dévoilent EdgeSense," vusiongroup.com
Politiques européennes et nationales favorisant une économie sans espèces et mises à niveau de sécurité liées à la DSP2
La DSP2 révisée a réduit la fraude en ligne de 40 % entre 2018 et 2024 et se répercute désormais dans les environnements physiques via des exigences de liaison dynamique. Les règles NF525 françaises sont passées de l'auto-déclaration aux audits obligatoires par des tiers en février 2025, déclenchant une ruée parmi les commerçants pour se certifier avant la date limite de mars 2026. Le plan directeur de l'euro numérique de la Banque centrale européenne d'octobre 2025 introduit des paiements hors ligne préservant la confidentialité qui nécessiteront un micrologiciel de terminal capable d'un règlement à double registre. Des couches de conformité telles que la norme PCI DSS v4.0, le règlement de l'UE sur les paiements instantanés et la loi européenne sur l'accessibilité poussent collectivement le matériel à évoluer en phase avec les normes de cybersécurité et d'inclusivité. Les fournisseurs ayant obtenu tôt la certification PTS POI 7.0 sont les mieux positionnés pour capitaliser sur les cycles de renouvellement du marché des terminaux PDV en France, alors que les acquéreurs courent après les délais d'audit.
SoftPOS et paiement par contact sur smartphones réduisant le coût total de possession du matériel pour les micro-commerçants
Le lancement par Apple en 2024 du paiement par contact sur iPhone et des solutions SoftPOS Android similaires supprime les coûts initiaux de matériel qui variaient auparavant de 200 à 700 EUR (226 à 791 USD). Les modèles basés uniquement sur les frais de transaction séduisent les 3,9 millions de PME françaises, dont beaucoup rechignent aux frais de location de 15 à 80 EUR (17 à 90 USD) par mois pour un terminal traditionnel. L'appareil tout-en-un de SumUp lancé en 2025 au prix de 199 EUR (226 USD) avec des frais de 0,9 % souligne une tendance séculière vers une économie d'acquisition inférieure à 2 %. Le coût total de possession sur trois ans pour le SoftPOS peut être inférieur de 30 à 50 % à celui des appareils traditionnels, en tenant compte de la maintenance, de la recertification et de la conformité. Alors que de plus en plus d'acquéreurs proposent des applications de paiement par contact en marque blanche, le parc français adressable de 2,6 millions de terminaux est susceptible d'être cannibalisé, mais l'adoption incrémentale par les micro-commerçants maintient les expéditions unitaires globales en territoire positif.[2]SumUp, "Lecteurs de cartes SumUp," sumup.com
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts initiaux élevés des terminaux et de la maintenance | -0.9% | Travailleurs indépendants et micro-entreprises à l'échelle nationale | Court terme (≤ 2 ans) |
| Charge accrue de conformité PCI-DSS et d'authentification forte des clients | -0.7% | Détaillants indépendants à travers la France | Moyen terme (2-4 ans) |
| Pression liée à la mise à niveau vers la cryptographie post-quantique | -0.5% | Tous les fournisseurs de terminaux et acquéreurs à l'échelle nationale | Long terme (≥ 4 ans) |
| Déplacement du trafic vers le commerce électronique | -0.6% | Centres urbains et centres commerciaux de banlieue | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés des terminaux et de la maintenance pour les PME françaises
Les prix d'achat varient de 50 à 700 EUR (57 à 791 USD), ou de 15 à 80 EUR (17 à 90 USD) par mois dans le cadre de plans de location, représentant une lourde charge pour le tissu fragmenté des PME françaises. La conformité annuelle à la norme PCI DSS peut ajouter de 1 000 à 10 000 USD pour les petites entreprises une fois le chiffrement, la tokenisation et les analyses trimestrielles pris en compte. Les audits tiers NF525 coûtent désormais de 500 à 2 000 EUR (565 à 2 260 USD) par modèle de terminal tous les trois ans, réduisant les flux de trésorerie des entreprises opérant avec des marges étroites. Bien que le SoftPOS puisse neutraliser les dépenses en matériel, des frais par transaction proches de 2 % restent prohibitifs pour les secteurs à faibles montants tels que les cafés et les boulangeries. En conséquence, le coût reste le principal frein au TCAC du marché des terminaux PDV en France, en particulier en dehors des corridors urbains denses.[3]Stripe, "Coûts de conformité PCI DSS," stripe.com
Charge accrue de conformité en matière de cybersécurité PCI-DSS et d'authentification forte des clients
La mise en œuvre obligatoire de la norme PCI DSS v4.0 a introduit 64 nouveaux points de contrôle, allant de l'accès administrateur multifacteur à l'analyse trimestrielle des vulnérabilités, augmentant les charges de travail de conformité de 30 %. La segmentation du réseau et les abonnements SIEM peuvent dépasser 50 000 USD par an pour les détaillants multi-sites. Les règles de liaison dynamique de la DSP2 étendent l'authentification forte des clients aux paiements en magasin, obligeant les acquéreurs à déployer des puces à élément sécurisé et des capteurs anti-falsification. Les fournisseurs doivent désormais gérer des branches de micrologiciels distinctes pour chaque juridiction de l'UE, ce qui gonfle les coûts de développement jusqu'à 20 %. La charge cumulée ralentit les déploiements et décourage les indépendants de procéder à des mises à niveau, réduisant de 70 points de base les perspectives de croissance du marché des terminaux PDV en France.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode d'acceptation des paiements : le sans contact s'impose comme la norme à double interface
Les unités basées sur le contact ont encore généré la plus grande part des revenus en 2025 avec 55,89 % de la part du marché des terminaux PDV en France, mais leur domination s'érode à mesure que les consommateurs se tournent vers la commodité du paiement par contact. Les expéditions prêtes pour le sans contact devraient enregistrer un TCAC de 7,43 % jusqu'en 2031, alimenté par les plafonds de vitesse de l'OSMP qui pénalisent les nouvelles tentatives de puce et code PIN et par l'élimination progressive du matériel à interface unique. La taille du marché des terminaux PDV en France pour les appareils sans contact est donc en passe de dépasser les modèles basés sur le contact bien avant l'horizon de prévision.
Les cas d'utilisation émergents tels que le portefeuille Wero, la vérification d'âge par QR et les paiements en euro numérique hors ligne exigent que les terminaux basculent de manière transparente entre NFC, QR et puce. Les fournisseurs intègrent des doubles écrans et des API Android ouvertes pour permettre aux commerçants d'exécuter des applications de fidélité ou d'inventaire en parallèle des flux de paiement. À mesure que le SoftPOS se répand, la demande de matériel dédié se concentre dans les voies à fort débit - carburant, épicerie, transports en commun - où le traitement rapide par contact et les facteurs de forme robustes restent indispensables.


Par type de PDV : les unités mobiles et portables grignotent la suprématie des voies fixes
Les systèmes fixes ont capturé 61,97 % des revenus de 2025, ancrant les caisses dans le dense réseau d'hypermarchés français. Cependant, les terminaux mobiles et portables devraient se développer à un TCAC de 8,04 %, reflétant un changement structurel vers le service en table et en bordure de trottoir. La taille du marché des terminaux PDV en France pour les appareils mobiles sera portée par des déploiements dans les transports publics tels que l'initiative de bus sans contact de la RATP pour 100 millions EUR (113 millions USD) et par la croissance des événements en plein air, des pop-ups et des restaurants à service rapide.
Les pilotes natifs en périphérie montrent que les appareils portables réduisent le temps d'attente moyen de 25 % et permettent au personnel de vendre des produits supplémentaires tout en circulant dans les allées. Le SoftPOS abaisse encore le point d'entrée, permettant aux micro-commerçants d'accepter du matériel de 29 à 199 EUR (33 à 226 USD) avec des connexions 4G intégrées, ou des modèles d'acceptation sans coût basés sur le téléphone. Les voies fixes persisteront pour les courses en grande quantité et les caisses libre-service, mais la croissance du parc s'oriente décisivement vers les appareils portables sur la fenêtre de prévision.
Par secteur d'utilisation finale : la Vitale numérique stimule les dépenses dans le secteur de la santé
Le commerce de détail est resté le plus grand acheteur sur le marché des terminaux PDV en France en 2025, avec une part de 47,92 %, mais la santé est le moteur de croissance évident, affichant un TCAC projeté de 7,27 % jusqu'en 2031. L'application smartphone Vitale numérique obligatoire lancée en novembre 2025 oblige chaque pharmacie, clinique et hôpital français à installer des lecteurs NFC ou QR pour rester éligible au remboursement, déclenchant une vague de renouvellement pluriannuelle dans plus de 21 000 pharmacies à elles seules.
Les hôpitaux superposent des enregistrements de patients par QR et des paiements de repas sur site sur le même matériel, augmentant encore le nombre de terminaux. L'hôtellerie enregistre également une forte dynamique, les restaurants et les cafés rationalisant le service en table avec des terminaux portables qui se synchronisent automatiquement avec les suites PDV en nuage. Les transports, portés par les déploiements de billetterie sans contact, complètent le tableau des adoptants à forte croissance et maintiennent le marché des terminaux PDV en France résolument orienté vers des fonctionnalités spécifiques aux secteurs verticaux.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La demande française se concentre en Île-de-France, qui abrite le réseau de commerce de détail le plus dense du pays, le plus grand réseau de transports en commun et le siège des principaux acquéreurs. L'adoption précoce par la région du SoftPOS et des initiatives d'identité numérique accélère les cycles de renouvellement du matériel. L'Auvergne-Rhône-Alpes se classe en deuxième position, portée par les flux touristiques vers Lyon et les stations alpines, où les établissements hôteliers adoptent des terminaux mobiles pour le règlement en table. La Provence-Alpes-Côte d'Azur suit, avec le commerce de luxe et les volumes des ports de croisière soutenant des déploiements de terminaux Android haut de gamme.
Les corridors du Grand Est et des Hauts-de-France affichent une croissance modérée, portée par le commerce transfrontalier avec l'Allemagne et la Belgique respectivement, ce qui incite les commerçants à prendre en charge les portefeuilles multidevises et la conversion dynamique des devises. L'Occitanie et la Nouvelle-Aquitaine connaissent des hausses portées par les coopératives agroalimentaires qui numérisent les ventes sur les marchés de producteurs via des applications SoftPOS à faible coût. La Bretagne et la Normandie sont en retrait en raison d'une proportion plus élevée de micro-entreprises dépendantes des espèces, bien que des pilotes de transport tels que le programme Titre Unique de Worldline signalent un potentiel futur.
La Corse et les départements d'outre-mer représentent des opportunités de niche où les acquéreurs associent la connectivité par satellite à des terminaux sans fil robustes pour surmonter la couverture haut débit insuffisante. Dans l'ensemble, la densité urbaine, l'intensité touristique et les programmes de subventions régionaux pour la numérisation déterminent le rythme du renouvellement du matériel, créant un profil de demande stratifié sur le marché des terminaux PDV en France.
Paysage réglementaire
La réglementation des paiements en France est supervisée par l'Autorité de Contrôle Prudentiel et de Résolution (ACPR) au sein de la Banque de France, qui agit en tant que régulateur prudentiel pour les établissements de paiement et les établissements de monnaie électronique. Les PSP fournissant des services de paiement réglementés doivent obtenir un agrément d'Établissement de paiement au titre de la DSP2 (Directive 2015/2366) ou disposer d'un passeport EEE pour opérer en France, la Position 2022-P-01 de l'ACPR précisant les critères d'exclusion des réseaux limités au titre de la DSP2 et définissant les exemptions d'agrément en tant qu'établissement de paiement. L'obtention d'un agrément direct auprès de l'ACPR s'étend généralement sur 9 à 15 mois et nécessite une documentation détaillée, y compris les programmes de lutte contre le blanchiment d'argent (LAB).
Les audits NF525 sont devenus obligatoires en février 2025, et les acteurs du marché citent une échéance de mars 2026. Les normes PCI DSS v4.0 et les contrôles de sécurité de la DSP2 relèvent le niveau d'exigence en matière de sécurité des appareils et de mise à jour à distance. Le règlement MiCA (Règlement 2023/1114) ajoute des exigences supplémentaires pour les prestataires proposant à la fois des services de paiement et des services liés aux crypto-actifs.
Analyse de la chaîne de valeur
La chaîne de valeur des terminaux de point de vente en France commence par les fournisseurs de matériel et de composants tels que les éléments sécurisés, les puces NFC et les assembleurs d'appareils. Elle se poursuit avec les fabricants de terminaux (OEM) et les piles logicielles, y compris les noyaux EMV, Android SmartPOS et la gestion des appareils, avant d'atteindre les acquéreurs/PSP qui déploient les terminaux chez les commerçants via des services d'intégration, de tarification et de conformité. Les services post-déploiement tels que l'injection de clés, la maintenance de certification, la surveillance à distance des appareils et le service sur le terrain (échange, réparation et mises à jour de sécurité) sont des postes de coûts centraux, d'autant plus que la norme NF525 et la PCI DSS v4.0 augmentent les exigences de recertification et de contrôle.
Worldline positionne la gestion des terminaux et les capacités SmartPOS/tap-on-mobile au sein d'une plateforme de services marchands plus large déployée dans plusieurs pays, ses Solutions de Gestion de Terminaux étant déployées dans 16 pays pour Android SmartPOS et dans 23 pays pour Tap-on-Mobile. Diebold Nixdorf conserve des capacités locales en développement matériel et logiciel, ainsi que des services de maintenance, et sa présence dans le libre-service en caisse et l'auto-scan soutient l'alignement des terminaux avec les programmes d'automatisation des magasins, de prévention des pertes et de modernisation des lignes de caisse, élargissant le pool de revenus exploitables au-delà de la vente de terminaux.
Paysage concurrentiel
Le marché des terminaux PDV en France est modérément concentré : les trois acteurs historiques principaux — Ingenico, Verifone et PAX Technology — détiennent environ 60 % de part combinée, tandis qu'une longue traîne de spécialistes régionaux s'adresse à des micro-niches verticales. La concurrence s'est intensifiée en 2025 lorsque des nouveaux entrants SoftPOS tels qu'Apple Tap to Pay, Worldline, SumUp et Zettle ont réduit les coûts d'entrée et déplacé les pools de revenus de la marge matérielle vers les frais par transaction. Les acteurs historiques ont riposté avec des appareils Android modulaires, des seuils de contenu recyclé plus élevés et des plateformes d'orchestration en nuage comme Ingenico Manage 360 qui réduisent les interventions sur site de 40 %.
L'agilité en matière de certification émerge comme un avantage concurrentiel. L'accréditation précoce de Newland à la norme PCI PTS POI 7.0 et le livre blanc de conformité de Castles positionnent les deux entreprises pour remporter des contrats de renouvellement pilotés par les audits, d'autant plus que l'ANSSI préconise un micrologiciel crypto-agile avant les délais post-quantiques. Les partenariats comptent également : le partenariat biométrique de Verifone avec PopID intègre la vérification d'âge au terminal, contournant la répression de la CNIL sur les caméras d'intelligence artificielle autonomes, tandis que le déploiement de Castles et nexo dans 7 000 stations-service TotalEnergies souligne la valeur des piles à normes ouvertes.
Les barrières à l'entrée sur le marché restent modérées car le financement par location, le SoftPOS en marque blanche et les écosystèmes de développeurs Android compriment les délais de mise sur le marché. Néanmoins, les coûts de changement augmentent une fois que les commerçants intègrent des applications de fidélité, d'inventaire et d'analyse, orientant les renouvellements vers les acteurs historiques qui maintiennent la compatibilité ascendante des API d'appareils. La pondération de la durabilité dans les appels d'offres des détaillants donne un avantage aux fournisseurs qui certifient les plastiques recyclés, réduisent la consommation d'énergie en veille et gèrent des programmes de reprise circulaire. Dans l'ensemble, le marché des terminaux PDV en France devrait rester un champ de bataille entre les acteurs historiques du matériel qui montent dans la pile logicielle et les entrants fintech qui cherchent à commoditiser l'acceptation.
Leaders du secteur des terminaux PDV en France
Diebold Nixdorf
Zettle (Paypal)
PAX Technology
Ingenico Group SA (Worldline)
SumUp Payments Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités liées aux mises à niveau sont les plus visibles là où les exigences de sécurité réglementaires et imposées par les schémas de paiement se recoupent avec une large base installée et une intensité logicielle croissante en caisse. Le passage aux audits tiers NF525 à partir de février 2025, ainsi que l'échéance de mars 2026, poussent les commerçants à privilégier des appareils certifiés et gérables à distance. Cela renforce la demande pour la gestion des appareils dans le cloud, les mises à jour de sécurité OTA et les terminaux Android modulaires capables d'héberger des applications de conformité, de fidélisation et de gestion des stocks au point de vente. Le schéma directeur de l'euro numérique de la Banque centrale européenne d'octobre 2025, qui inclut des concepts de paiement hors ligne, maintient également l'attention sur l'agilité du firmware et les capacités d'acceptation multi-rails.
Les opportunités se concentrent sur la consolidation des plateformes et l'attachement logiciel dans les segments PME et grandes entreprises. À mesure que les acquéreurs standardisent les piles marchandes et réduisent la fragmentation, ils peuvent proposer des services à valeur ajoutée groupés au point de vente. Worldline a mis en avant la mise hors service de plateformes et les migrations de PME, notamment le transfert des PME vers GoPay d'ici fin 2026, tout en faisant progresser le routage assisté par IA, la détection de la fraude et les opérations automatisées de LAB dans le cadre de sa direction North Star 2030.
Développements récents du secteur
- Juin 2026 : Réalisation de la première transaction de paiement agentique de qualité production en France en partenariat avec Crédit Agricole et Mastercard. Ce déploiement démontre une orchestration de paiement assistée par l'IA intégrée à l'écosystème français, faisant progresser la collaboration entre fintechs et banques.
- Juin 2026 : Finalisation de l'acquisition de 100 % du capital de CAWL par Crédit Agricole, faisant passer la collaboration d'une coentreprise à un partenariat commercial. Cette consolidation renforce l'écosystème des terminaux de point de vente en France en alignant les dynamiques fournisseurs et en élargissant les services marchands sous CA/Worldline.
- Avril 2026 : Lancement d'un programme de fidélité pour les commerçants indépendants en France, intégré directement dans les flux de paiement existants sans nécessiter de nouveau matériel. Ce programme de fidélité élargit la portée de SumUp auprès des commerçants indépendants français en intégrant la fidélisation au sein des flux de paiement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché français des terminaux de point de vente couvre la valeur des terminaux physiques d'acceptation des paiements utilisés au point de vente en France, y compris les unités de comptoir fixes et les appareils mobiles ou portables utilisés par les commerçants pour accepter les paiements par carte.
Exclusions du périmètre : nous excluons l'acceptation purement logicielle et les rails de paiement sans terminal dédié (par exemple, l'acceptation par QR code uniquement, sans terminal).
Aperçu de la segmentation
- Par mode d'acceptation des paiements
- Basé sur le contact
- Sans contact
- Par type de PDV
- Systèmes de point de vente fixes
- Systèmes de point de vente mobiles et portables
- Par secteur d'utilisation finale
- Commerce de détail
- Hôtellerie
- Santé
- Transport et logistique
- Autres secteurs d'utilisation finale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par établir une image claire du nombre d'appareils acceptant les paiements en France et de la vitesse d'évolution de l'acceptation, car cela aide à ancrer une demande unitaire réaliste. Des sources publiques telles que les statistiques de paiement de la Banque centrale européenne sur le nombre de terminaux de point de vente, les publications de la Banque de France sur l'usage du sans contact, et les indicateurs du commerce de détail d'Eurostat ont été utilisées pour comprendre l'orientation des paiements en magasin.
Ensuite, nous avons utilisé les rapports annuels des entreprises, les présentations aux investisseurs et la documentation produit pour comprendre les types courants de terminaux, les cycles de remplacement et les évolutions de prix (par exemple, le passage vers des fonctionnalités sans contact et de connectivité). Nous avons également vérifié la couverture médiatique fiable ainsi que les avis de marchés publics ou d'appels d'offres pertinents, puis nous avons utilisé un abonnement payant pour les données financières des entreprises, complété par une analyse au niveau des expéditions d'import-export, afin de vérifier la cohérence du flux matériel entrant en France. La liste des sources documentaires ci-dessus n'est pas exhaustive, et de nombreux autres documents publics ont été examinés pour recueillir des données, valider des hypothèses et résoudre des questions en suspens.
Entretiens et enquêtes primaires
Le travail de terrain visait à valider ce qui détermine réellement les décisions d'achat en France, y compris les déclencheurs de mise à niveau liés aux plafonds sans contact, aux exigences de sécurité et à la préférence des commerçants pour les terminaux portables dans des formats de magasin spécifiques. Nous nous sommes entretenus avec un ensemble de fournisseurs d'appareils, de prestataires de services de paiement, de distributeurs et d'utilisateurs côté commerçants dans les secteurs de la distribution et de l'hôtellerie-restauration, afin d'ajuster le modèle là où les indicateurs documentaires étaient incomplets ou pas totalement à jour.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 37 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 36 % |
| Petits acteurs : 16 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, dans laquelle un pool de demande fondé sur la base installée d'appareils a d'abord été reconstitué, puis recoupé avec les signaux des fournisseurs et des canaux avant de finaliser les totaux. Du côté descendant, nous avons relié des indicateurs à l'échelle de la France tels que le nombre de terminaux de point de vente suivis dans les statistiques de paiement, la croissance de l'usage des cartes et du sans contact, ainsi que les niveaux d'activité dans la distribution et l'hôtellerie-restauration, qui expliquent ensemble le niveau de capacité en terminaux nécessaire et le moment où la demande de renouvellement tend à augmenter.
Pour garder l'estimation pratique, le modèle utilise des données spécifiques au marché telles que les cycles de remplacement typiques des terminaux, l'évolution du mix entre appareils fixes et portables, les besoins de mise à niveau liés à la connectivité et à la sécurité, et l'évolution du prix de vente moyen par classe d'appareil. Des approximations ascendantes sélectives ont ensuite été utilisées pour corroborer les totaux, y compris des prix de vente moyens échantillonnés multipliés par des expéditions unitaires estimées, des vérifications de canaux sur le calendrier des achats, et des comblements de lacunes là où les cohortes de petits commerçants peuvent être sous-représentées dans les jeux de données publics. Pour les prévisions, une analyse de scénarios a été appliquée autour des variables clés, suivie d'un lissage pour garder des volumes d'expédition réalistes d'une année sur l'autre, et les hypothèses ont été alignées sur les points de vue d'experts concernant le rythme d'adoption et la pression sur les prix en France.
Validation des données et cycle de mise à jour
La validation s'effectue en comparant les résultats du modèle à des signaux indépendants, y compris les tendances du nombre d'appareils, l'expansion de l'acceptation par les commerçants et les évolutions observées vers des mises à niveau axées sur le sans contact, puis en vérifiant si les volumes unitaires et les prix impliqués sont plausibles. Les valeurs aberrantes sont examinées, et si un écart est lié à une hypothèse telle que le calendrier de remplacement ou la répartition du mix, nous la révisons et retestons le total du marché.
Avant validation finale, le travail est examiné en plusieurs étapes afin que la logique de calcul, les unités et les conversions de devises restent cohérentes tout au long de la série. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont déclenchées lorsque des changements significatifs surviennent (par exemple, des changements réglementaires accélérant le remplacement des terminaux). Juste avant la livraison, une dernière révision par un analyste est effectuée afin que les clients reçoivent la vision la plus actuelle disponible.
Comparaison du dimensionnement du marché français des terminaux de point de vente par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les terminaux de point de vente en France peuvent varier plus que ne l'attendent les acheteurs, principalement parce que chaque éditeur trace différemment la frontière entre le matériel de paiement, l'acceptation logicielle et les services groupés. Des différences apparaissent également lorsqu'une estimation s'appuie sur des signaux de base installée, tandis qu'une autre repose sur des instantanés d'expédition ou une hypothèse de prix unique.
L'écart principal provient du fait que le SoftPOS et d'autres solutions d'acceptation basées sur téléphone sont ou non comptabilisés comme faisant partie du marché des terminaux, Mordor Intelligence n'incluant que les terminaux de paiement de point de vente dédiés et excluant l'acceptation purement logicielle de la valeur totale. Un second facteur est la trajectoire du prix de vente moyen (PVM), certaines sources appliquant un prix mixte unique pour tous les commerçants, tandis que notre modèle ajuste selon le mix fixe/portable et les cycles de renouvellement courants dans la distribution et l'hôtellerie-restauration françaises.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,87 milliard USD (2025) | |
| Note d'analyste sectoriel A | 0,91 milliard USD (2025) | Utilise une définition plus large qui peut mêler le matériel des terminaux à des services d'acceptation connexes, et applique une courbe de prix plus uniforme entre les types d'appareils, ce qui tend à relever la valeur de 2025. |
| Note d'analyse sectorielle B | 0,79 milliard USD (2025) | S'appuie davantage sur des instantanés fondés sur les expéditions et un cycle de remplacement conservateur, ce qui peut sous-estimer la demande de renouvellement lors des années où les mises à niveau liées au sans contact et à la sécurité accélèrent les achats. |
Dans l'ensemble, l'écart s'explique par les choix de périmètre et la manière dont la tarification et le calendrier de renouvellement sont modélisés. En rattachant l'estimation de valeur à des signaux de base installée, à un comportement de remplacement réaliste et à des fourchettes de PVM vérifiées, le résultat reste traçable à des données d'entrée claires et peut être reproduit lorsque de nouvelles données sont observées.


Questions clés auxquelles le rapport répond
Quel est le taux de croissance annuel composé attendu pour les terminaux PDV en France entre 2026 et 2031 ?
Le marché des terminaux PDV en France devrait croître à un TCAC de 6,76 % de 2026 à 2031.
Quel mode d'acceptation des paiements connaît la croissance la plus rapide ?
Les systèmes sans contact progressent à un TCAC de 7,43 %, dépassant les appareils basés sur le contact.
Pourquoi la santé est-elle le secteur vertical à la croissance la plus rapide ?
Le déploiement national de l'application smartphone Vitale numérique impose des lecteurs équipés NFC ou QR dans les pharmacies et les cliniques, poussant un TCAC de 7,27 % pour les terminaux de santé.
Comment les solutions SoftPOS affectent-elles la demande de matériel ?
Les applications SoftPOS et de paiement par contact suppriment les coûts initiaux des appareils, réduisant le coût total de possession jusqu'à 50 % et élargissant l'acceptation parmi les 3,9 millions de PME françaises.
Quels délais réglementaires les commerçants doivent-ils surveiller ?
Les délais clés comprennent la certification tierce NF525 avant le 1er mars 2026 et la pleine conformité à la norme PCI DSS v4.0 déjà en vigueur depuis 2024.
Quelles entreprises dominent le marché aujourd'hui ?
Ingenico, Verifone et PAX Technology détiennent ensemble environ 60 % de part, SumUp, Zettle et Apple Tap to Pay exerçant une nouvelle pression concurrentielle.
Dernière mise à jour de la page le:



