
Análisis del mercado de hospitalidad del Reino Unido por Mordor Intelligence
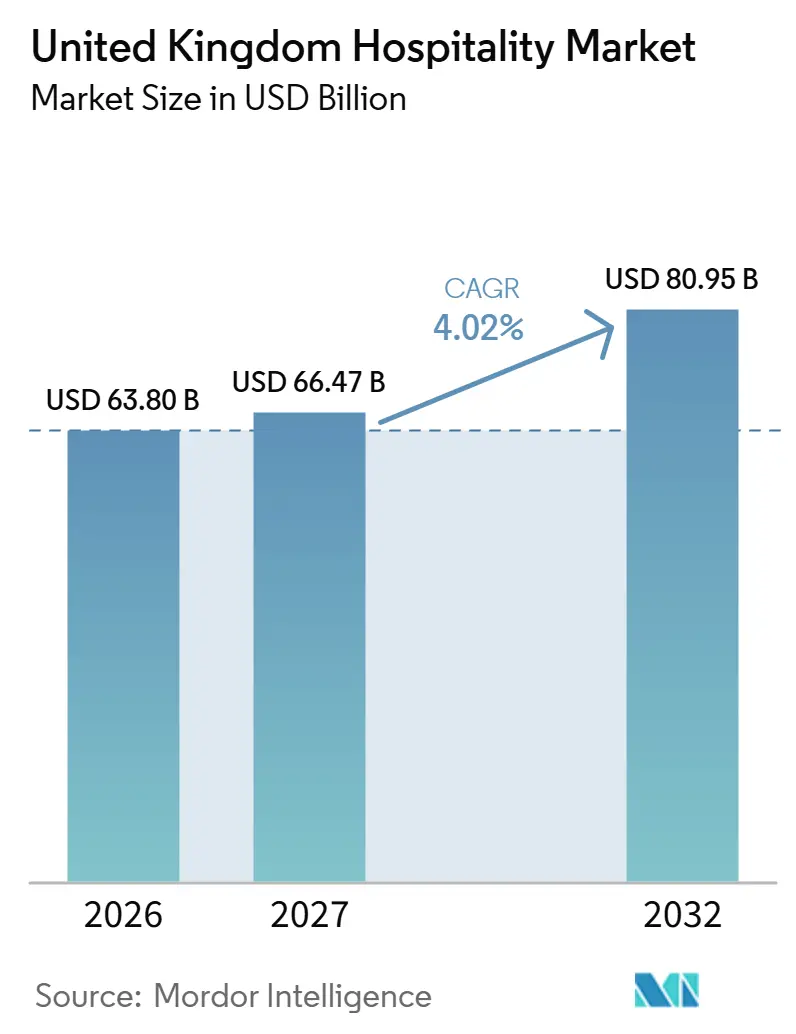
El tamaño del mercado de hospitalidad del Reino Unido fue valorado en 63,8 mil millones de USD en 2026 y se estima que crecerá desde 66,47 mil millones de USD en 2027 hasta alcanzar 80,95 mil millones de USD en 2032, con un CAGR del 4,02% durante el período de previsión (2027-2032).
El descubrimiento digital y los viajes receptores crean oportunidades de alojamiento, mientras que el alivio de las tasas comerciales apoya a los pubs elegibles en Inglaterra. Los costes laborales y la incertidumbre en los precios de la energía limitan la cantidad de servicio que los operadores pueden ofrecer a precios asequibles. Los operadores de marca pueden expandirse mediante la reconversión de hoteles existentes, lo que constituye una alternativa a la nueva construcción. El control sobre el proceso de reserva puede ayudar a los operadores a convertir el interés de un viajero en una venta de alojamiento. Para los grupos hoteleros, la expansión a través de habitaciones existentes es comercialmente atractiva solo si las reservas adicionales pueden cubrir la mano de obra y la energía necesarias para atender a los huéspedes adicionales.
Conclusiones clave del informe
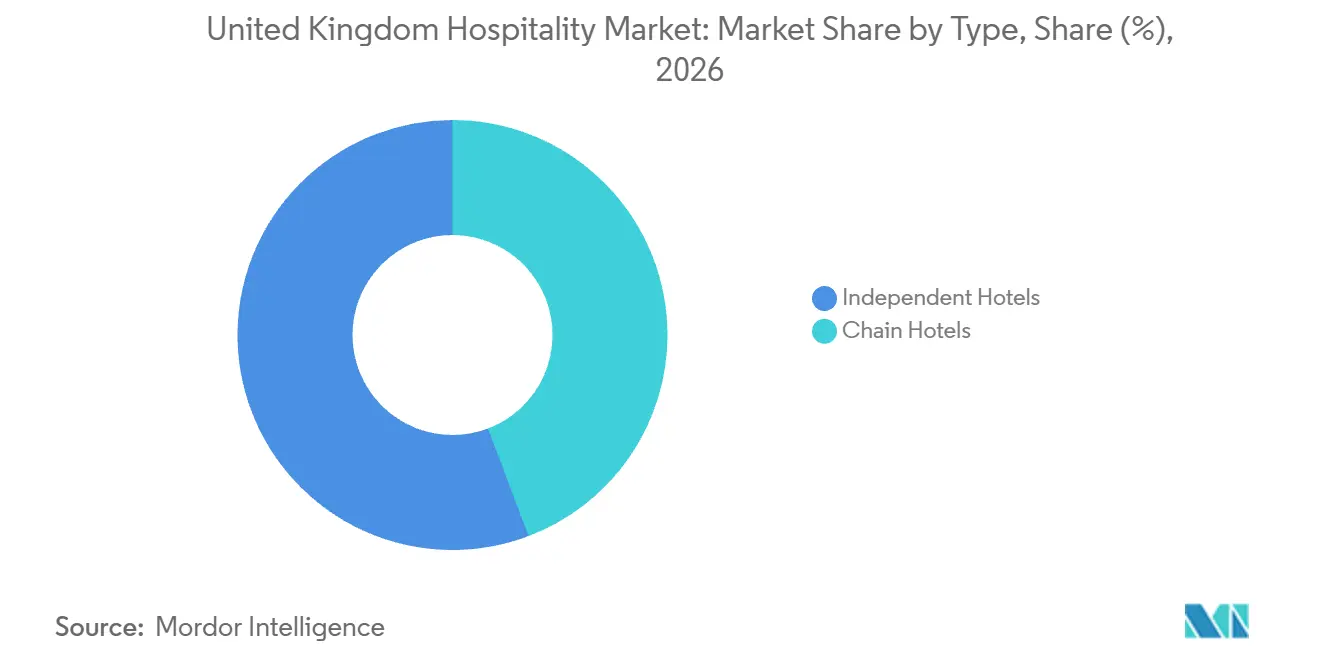
- Por tipo, los hoteles independientes lideraron con una participación del 55,76% en el mercado de hospitalidad del Reino Unido en 2026, mientras que se prevé que los hoteles de cadena crezcan más rápido con un CAGR del 7,65% durante 2027-2032.
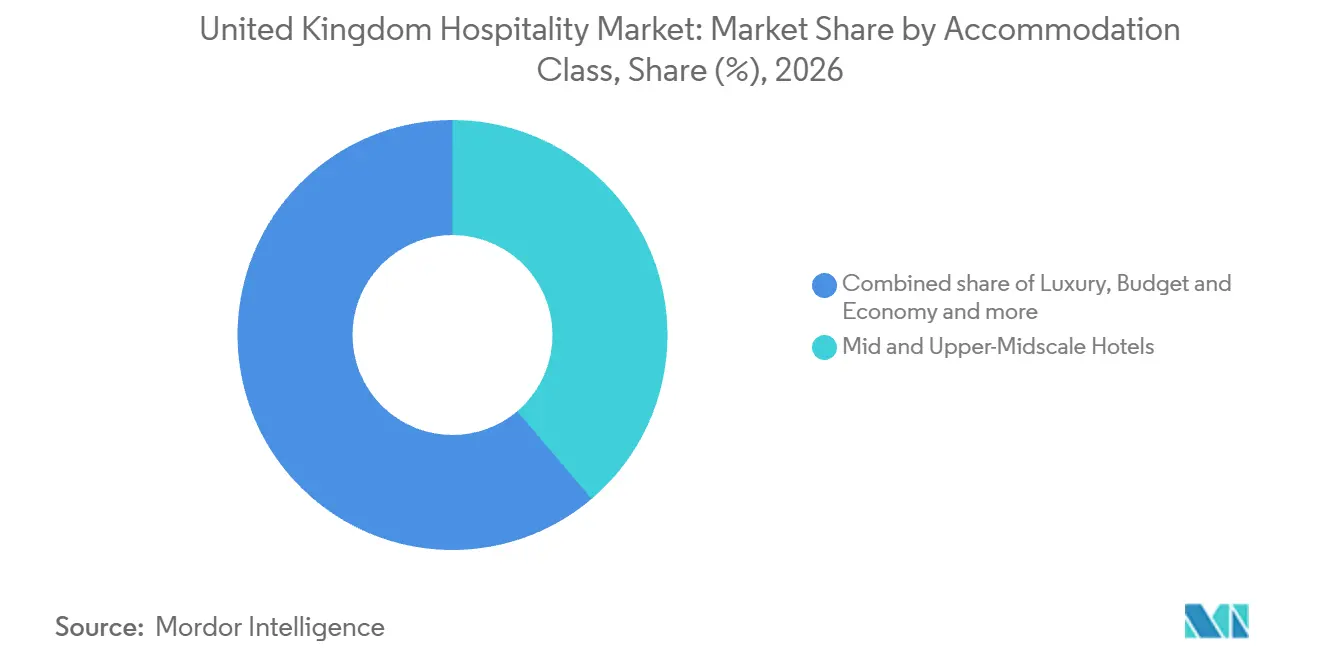
- Dentro de las clases de alojamiento, los hoteles de escala media y media-alta mantuvieron una participación del 38,8% en el tamaño del mercado de hospitalidad del Reino Unido en 2026, con el lujo previsto para crecer más rápido con un CAGR del 7,8% durante 2027-2032.
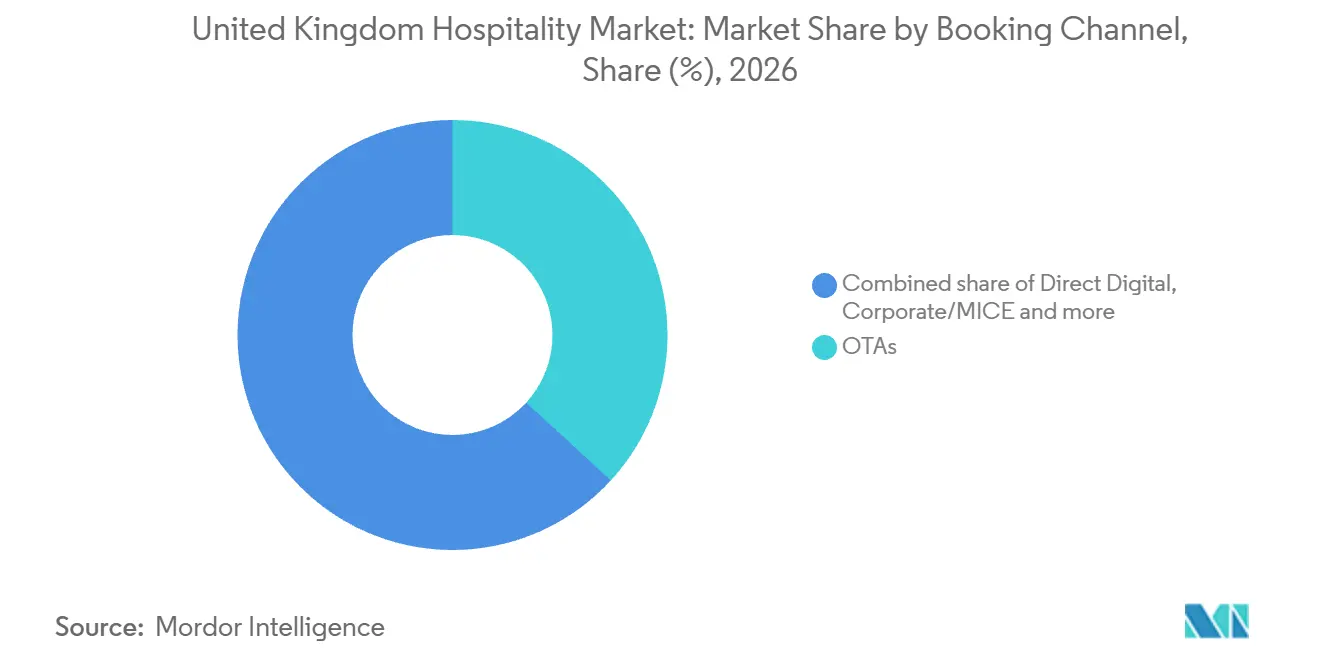
- En los canales de reserva, las agencias de viajes en línea lideraron con el 36,82% del valor del mercado en 2026, mientras que se prevé que el digital directo crezca más rápido con un CAGR del 7,15% durante 2027-2032.
- Geográficamente, Inglaterra representó la mayor participación del valor del mercado con el 71,15% en 2026, y se prevé que Irlanda del Norte crezca más rápido con un CAGR del 8,05% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de los Pedidos y Reservas Digitales | +2.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Esquemas de Apoyo e Incentivos Gubernamentales sobre Tasas Comerciales | +1.5% | Inglaterra, Escocia y Gales | Corto plazo (≤ 2 años) |
| Aumento del Turismo Receptor con Moneda Débil | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Estancias de Ocio entre Semana Impulsadas por el Trabajo Híbrido | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge de la Externalización en la Restauración Institucional | +0.5% | Condado de Hampshire | Mediano plazo (2-4 años) |
| Reformas de sostenibilidad y cumplimiento de ESG | +0.5% | Nacional, con mayor intensidad en Londres y los principales mercados metropolitanos | Mediano a largo plazo (2-4 años y más) |
| Fuente: Mordor Intelligence | |||
Aceleración de los Pedidos y Reservas Digitales
El descubrimiento digital ofrece a los operadores hoteleros una ruta adicional para captar a los viajeros que inician su búsqueda fuera de una aplicación de reservas establecida. Whitbread PLC reportó un aumento del 70% en las reservas realizadas a través de motores de búsqueda de inteligencia artificial durante mayo-agosto de 2026 en sus operaciones hoteleras en el Reino Unido e Irlanda.[1] Reforzó la visibilidad a través de la búsqueda impulsada por inteligencia artificial como parte de su programa comercial. La implicación para los operadores es que un proceso de reserva funcional necesita una ruta de descubrimiento eficaz antes de que las herramientas de conversión puedan generar una venta. Las pruebas en fase inicial de Whitbread con los principales modelos de lenguaje de gran escala para ampliar su alcance muestran cómo la distribución digital también puede requerir colaboración tecnológica directa.
Esquemas de Apoyo e Incentivos Gubernamentales sobre Tasas Comerciales
El alivio de las tasas comerciales puede proteger la capacidad del sector de hospitalidad al reducir un gasto recurrente de propiedad antes de que los operadores necesiten ventas adicionales para cubrirlo. Para 2026/27, los pubs y locales de música en vivo elegibles en Inglaterra reciben una reducción del 15% en sus facturas de tasas comerciales a través de los esquemas de las autoridades locales. Las autoridades de facturación locales ejercen discrecionalidad sobre los casos individuales, mientras que el gobierno del Reino Unido reembolsa el alivio concedido bajo sus directrices. En julio de 2026, el gobierno anunció un alivio del 20% en las tasas comerciales a partir de abril de 2027 para los pubs, clubes sociales y locales de música en vivo de Inglaterra, excluyendo los locales de música en vivo más grandes, con los detalles del Presupuesto pendientes. Para un local elegible, unos gastos fijos más bajos pueden preservar el margen financiero para continuar atendiendo a los clientes sin un aumento equivalente en los precios. Las decisiones locales y la elegibilidad de la propiedad pueden producir un apoyo diferente en un conjunto de locales múltiples, por lo que el alivio llega a cada establecimiento de manera desigual incluso dentro de un modelo operativo compartido.
Aumento del Turismo Receptor con Moneda Débil
Los residentes en el extranjero realizaron un estimado de 40,8 millones de visitas completadas al Reino Unido en 2025, sujeto a revisión.[2] Esa base de visitantes crea una oportunidad de alojamiento para los operadores capaces de convertir los viajes internacionales en estancias nocturnas de pago. El índice amplio del tipo de cambio efectivo de la libra esterlina registró 84,62 el 30 de junio de 2026, frente a su base de enero de 2005 de 100. Con una tarifa de habitación fija en libras esterlinas, una libra esterlina más débil puede reducir el precio en moneda extranjera de una estancia. Para los hoteles que se dirigen a huéspedes extranjeros, esto crea margen para mejorar la asequibilidad sin reducir los ingresos en libras esterlinas recibidos por cada habitación reservada.
Estancias de Ocio entre Semana Impulsadas por el Trabajo Híbrido
Cuando los acuerdos de trabajo a distancia permiten viajar, un huésped puede combinar días laborables con una estancia de ocio en lugar de limitar el viaje a un fin de semana. Para un hotel, esa flexibilidad crea la oportunidad de vender noches adicionales entre semana al mismo grupo de viajeros. La oferta debe apoyar ambos usos, ya que una habitación adecuada solo para dormir no puede por sí sola resolver la necesidad del huésped de trabajar eficazmente. Una extensión entre semana es comercialmente útil cuando sus ingresos adicionales de alojamiento cubren el servicio requerido durante esos días. Ampliar un viaje de ocio ya elegido permite a un hotel obtener ingresos de alojamiento entre semana sin necesidad de ganar un viaje completamente independiente.
Análisis del impacto de los factores restrictivos*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez Aguda de Mano de Obra e Inflación Salarial | -1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Volatilidad de los Costes de Alimentos y Energía | -0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Normativas Estrictas de Planificación y Licencias | -0.35% | The Avenues, Exmouth | Mediano plazo (2-4 años) |
| Altas Tasas de No Presentación en Reservas | -0.25% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez Aguda de Mano de Obra e Inflación Salarial
Los costes laborales limitan la capacidad de servicio que los operadores pueden mantener incluso cuando las condiciones de contratación se vuelven menos tensas. El sector de hospitalidad del Reino Unido tuvo la tasa de vacantes sectoriales más alta en 2025, con un 3,1%, por debajo del 3,8% en 2024 y la más baja desde 2013 fuera de la pandemia. Los empleadores de hospitalidad y comercio minorista reportaron reducciones de empleo en respuesta a los aumentos del salario mínimo en 2025, junto con otras presiones sectoriales. La mayoría de las reducciones tomaron la forma de menor contratación y menos horas en lugar de despidos. Para un operador, restringir las horas con personal puede limitar el número de clientes atendidos sin cambiar la capacidad física de un local. La caída de las vacantes deja sin resolver el límite del coste salarial sobre las horas con personal, restringiendo cuánto servicio adicional puede permitirse un operador.
Volatilidad de los Costes de Alimentos y Energía
La incertidumbre en los precios de la energía eleva el umbral comercial para añadir capacidad de hospitalidad porque las ventas futuras deben cubrir un gasto operativo cuyo nivel puede cambiar. A finales de septiembre de 2026, el 91% de las empresas de alojamiento y servicios de alimentación del Reino Unido reportaron cierto grado de preocupación por los precios de la energía.[3] Para estos operadores, un precio de habitación o comida acordado antes de conocer los costes de energía puede dejar menos ingresos disponibles para otros gastos operativos. Trasladar esa exposición a los precios de venta también puede debilitar la asequibilidad que sustenta la demanda de los clientes. Una ubicación marginal debe cubrir el riesgo de precios de energía junto con el riesgo de demanda antes de que la capacidad adicional de hospitalidad sea comercialmente viable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo:
La Escala Independiente se Encuentra con la Reconversión de CadenasLos hoteles independientes representaron una participación del 55,76% en el tamaño del mercado de hospitalidad del Reino Unido en 2026. Forman el segmento más grande por tipo, con una base comercial que puede incluir propiedades individuales relativamente pequeñas. Un estudio basado en investigaciones de mayo de 2025 identificó 11 hoteles independientes con un promedio de 28 habitaciones cada uno en el Área Más Amplia de Greater Cambridge, más allá de 3 millas desde el centro de Cambridge hasta el límite de South Cambridgeshire. A esa escala de propiedad, un hotel puede competir por los clientes de un destino sin duplicar un extenso modelo operativo de múltiples propiedades. Vender en este segmento puede requerir muchas relaciones con pequeñas propiedades, por lo que el coste de ganar cada cuenta de propietario pesa sobre el alcance comercial de un proveedor.
Se prevé que los hoteles de cadena crezcan a un CAGR del 7,65% durante 2027-2032, convirtiéndolos en el segmento de más rápido crecimiento por tipo. Travelodge abrió 21 hoteles y añadió más de 1.800 habitaciones a su cartera en el Reino Unido en 2025 a través de 4 nuevas construcciones y 17 adquisiciones de reconversión de otras marcas. El predominio de las reconversiones ilustra cómo una cadena puede aumentar su propia oferta de habitaciones de marca a través de propiedades existentes además de la construcción.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Alojamiento:
Oferta Establecida de Escala Media frente a Expansión de LujoLos hoteles de escala media y media-alta representaron una participación del 38,8% en el mercado de hospitalidad del Reino Unido en 2026. Esto los convierte en el segmento de clase de alojamiento más grande. En mayo de 2025, los hoteles de escala media-alta por sí solos representaban el 39% del stock de habitaciones de hotel en el Área Más Amplia de Greater Cambridge, su clase hotelera individual más grande. Ese stock local establece un conjunto competitivo considerable que un nuevo participante de escala media-alta en los alrededores de Cambridge tendría que abordar.
El lujo es el segmento de clase de alojamiento de más rápido crecimiento, con un CAGR previsto del 7,8% durante 2027-2032. Fue la única clase hotelera del Reino Unido con crecimiento en los ingresos por habitación disponible en el período acumulado hasta julio de 2025, con un 2,8%. El Six Senses London de IHG, dentro de su cartera de Lujo y Estilo de Vida, abrió el 1 de marzo de 2026, con 109 habitaciones y suites. Los apartamentos con servicios tienen una ruta de demanda corporativa, con el Índice de Perspectivas de Viajes de Negocios de la GBTA previendo un aumento del 8,1% en el gasto en viajes corporativos en apartamentos con servicios del Reino Unido en 2026. Para los inversores, la expansión de lujo implica vender nueva capacidad diferenciada, mientras que las oportunidades de apartamentos con servicios pueden estar vinculadas a los requisitos de alojamiento de un grupo de compradores corporativos definido.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva:
El Alcance de las Agencias Apoya la Conversión DirectaLas agencias de viajes en línea (OTAs) fueron el segmento de canal de reserva más grande, representando el 36,82% del valor del mercado en 2026. La clasificación de ingresos por reservas hoteleras en el Reino Unido de SiteMinder para 2025 situó a Booking.com y Expedia en las 2 primeras posiciones. Su posición da a los operadores hoteleros una razón comercial para preservar el acceso a las agencias cuando compiten por ventas de alojamiento. Para una propiedad individual, la visibilidad a través de estos canales puede proporcionar acceso a compradores que seleccionan un intermediario antes de elegir un hotel. El alcance de las agencias expone a un hotel a los compradores de alojamiento, pero ganar su reserva requiere una oferta que destaque dentro del entorno de reservas compartido.
El digital directo es el segmento de canal de reserva de más rápido crecimiento, con un CAGR previsto del 7,15% durante 2027-2032. Travelodge Group reportó que aproximadamente el 80% de sus reservas se realizaron a través de sus propios sitios web en 2025 en sus operaciones, incluidos el Reino Unido, España e Irlanda. A ese nivel de uso del sitio propio, la experiencia de reserva se convierte en parte de la transacción principal del operador con el huésped en lugar de una ruta de ventas complementaria. El operador puede alinear la oferta de habitación y la confirmación dentro de un proceso de reserva que controla, conectando la ejecución digital directamente con la venta de alojamiento. Para los hoteles capaces de atraer a su propia audiencia, las mejoras en ese proceso pueden afectar a una base de reservas sustancial sin requerir habitaciones físicas adicionales.
Nota: Las cuotas de los segmentos individuales están disponibles previa adquisición del informe
Análisis geográfico
Mercado de Hospitalidad de Inglaterra
Inglaterra representó una participación del 71,15% en el tamaño del mercado de hospitalidad del Reino Unido en 2026, convirtiéndola en la geografía más grande. Los residentes de Gran Bretaña realizaron 87 millones de viajes con pernocta en Inglaterra en 2025, una caída del 3% respecto a 2024. Esa base de viajes domésticos establecida ofrece a los operadores de alojamiento un amplio conjunto de demanda de pernoctas que atender, incluso cuando el número anual de viajes se suaviza. La tarea comercial es retener el valor de una extensa base de visitantes existente a través de las ventas de alojamiento, porque una gran presencia doméstica puede apoyar el liderazgo sin requerir un aumento en el número de viajes cada año.
Mercado de Hospitalidad de Irlanda del Norte
Irlanda del Norte es la geografía de más rápido crecimiento, con un CAGR previsto del 8,05% durante 2027-2032. Los viajes de vacaciones con pernocta estimados aumentaron de 2,4 millones en 2024 a 2,7 millones en 2025, un aumento reportado del 13% que amplía la oportunidad de viajes de ocio. Sin embargo, la ocupación de habitaciones de hotel cayó del 68% en 2024 al 65% en 2025, por lo que la expansión más amplia de los viajes no coincidió con una mayor utilización anual de los hoteles. Dado que la ocupación de habitaciones de hotel cayó mientras los viajes de vacaciones aumentaron, la oportunidad de crecimiento para los operadores de alojamiento reside en convertir ese mayor conjunto de viajes en noches de habitación de pago.
Las estimaciones de turismo doméstico con pernocta de Escocia para 2025, clasificadas como estadísticas en desarrollo, situaron el alojamiento con servicios en primer lugar por viajes, noches y gasto entre los residentes de Gran Bretaña. Este patrón de uso ofrece a los proveedores una ruta clara hacia la economía turística escocesa establecida a través de los negocios de alojamiento con servicios. Las estimaciones provisionales de Gales mostraron un uso creciente del alojamiento con servicios en los viajes domésticos con pernocta de los residentes de Gran Bretaña en 2025. Los viajes de vacaciones domésticos a Gales también aumentaron ese año, mientras que los viajes para visitar a amigos y familiares cayeron. En conjunto, estos cambios en Gales refuerzan el argumento comercial para el alojamiento con servicios orientado a las vacaciones, porque tanto la elección de alojamiento como el propósito del viaje apuntan hacia oportunidades para vender la estancia en sí.
Marco Regulatorio y Perspectivas
La comparación abarca la línea de base de licencias del Reino Unido y jurisdicciones seleccionadas, Inglaterra e Irlanda del Norte, desde la perspectiva de un operador de pub que añade locales con licencia. Las licencias de alcohol son concedidas por los comités locales de licencias en Inglaterra y Gales, las Juntas de Licencias en Escocia y los tribunales en Irlanda del Norte. Una cartera de establecimientos en varios países requiere, por tanto, una planificación de aprobación específica para cada jurisdicción, y la comparación nacional refleja estas diferentes vías administrativas.
Tabla Regulatoria
| Factor de decisión | Reino Unido | Inglaterra | Irlanda del Norte |
|---|---|---|---|
| Autoridad principal | Comités locales de licencias, Juntas de Licencias y tribunales | Autoridad local de licencias | Tribunales que conceden y renuevan licencias de alcohol |
| Instrumentos o directrices clave | Marcos de licencias de alcohol específicos de cada nación | Ley de Licencias de 2003 y directrices de identificación digital de septiembre de 2026 | Orden de Licencias (Irlanda del Norte) de 1996 y código de licores aprobado |
| Efecto comercial | Solicitudes de licencia específicas de cada jurisdicción | Licencia de local para la venta de alcohol; verificación certificada si se acepta identificación digital | Licencia existente cedida para un nuevo pub; verificación del código por parte del tribunal en las solicitudes y renovaciones |
| Atractivo actual de la política | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Facilitación | Sin cambios |
| Fuente: Mordor Intelligence | |||
La línea de base del Reino Unido tiene un atractivo medio con continuidad porque el marco de noviembre de 2025 para Inglaterra y Gales preservó la discrecionalidad local, mientras que la revisión separada de Irlanda del Norte opera dentro de su estructura legislativa existente. La calificación media de Inglaterra refleja los requisitos de aprobación local, mientras que la ruta opcional de identificación digital introducida en septiembre de 2026 apoya una perspectiva de facilitación cuando los titulares de licencias utilizan un servicio de verificación certificado y registrado. Irlanda del Norte recibe una calificación baja para la entrada porque los nuevos solicitantes de pub deben ceder una licencia existente, mientras que los tribunales evalúan el conocimiento del código en la solicitud y el cumplimiento en la renovación a partir de enero de 2026. Su revisión de las enmiendas de 2022 recibe respuestas hasta el 9 de noviembre de 2026 y no modifica la ley en sí, lo que apoya la continuidad bajo los requisitos actuales.
Etapas de la Cadena de Valor
La comparación sigue la afiliación a marcas hoteleras, la distribución de reservas y la prestación de alojamiento para mostrar dónde los proveedores capturan ingresos. Las ventas de alojamiento de Premier Inn en el Reino Unido aumentaron un 1% en el ejercicio fiscal 26, las 52 semanas hasta el 26 de febrero de 2026, en comparación con el ejercicio fiscal 25. Para los operadores que utilizan marcas basadas en honorarios o intermediarios de reservas, un crecimiento tan modesto limita los ingresos adicionales de alojamiento disponibles para compartir entre las etapas de servicio.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Afiliación a marca | Licenciantes de marcas hoteleras como InterContinental Hotels Group (IHG) | Honorarios de licencia de marca; honorarios de gestión cuando corresponda bajo el modelo de todo el grupo de IHG | Compromiso del propietario con el alcance y el coste del apoyo de marca | Adaptar el apoyo de franquicia o gestión a los requisitos operativos de la propiedad |
| Distribución de reservas | Plataformas de reservas de alojamiento como Booking.com | Comisión por cada reserva, facturada mensualmente | La comisión reduce los ingresos de la venta de habitaciones retenidos por el operador | Utilizar el alcance de las agencias cuando sus ventas adicionales justifiquen el cargo por transacción |
| Prestación de alojamiento | Operadores hoteleros como Whitbread PLC | Ventas de alojamiento | Las noches de habitación no vendidas limitan los ingresos de alojamiento | Dirigirse a las noches no vendidas con ofertas de alojamiento específicas por canal |
| Fuente: Mordor Intelligence | ||||
Los honorarios de franquicia de IHG vinculados a los ingresos por habitación conectan las ganancias de la marca con las ventas de habitaciones, por lo que el apoyo que mejora la conversión también puede fortalecer su base de honorarios. La distribución añade un cargo por transacción separado, lo que hace que los ingresos retenidos por el operador sean sensibles al canal que generó la estancia. Para un propietario que utiliza ambos servicios, una distribución más amplia debe generar suficientes ingresos adicionales por habitación para cubrir los honorarios asociados.
Panorama Competitivo
Concentración del Mercado
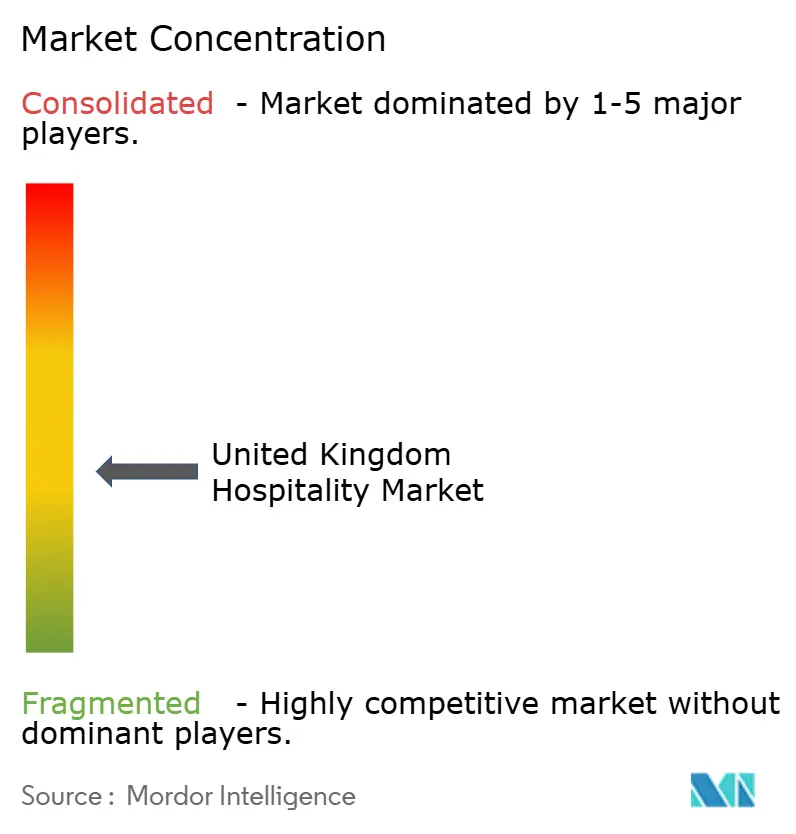
La competencia está dispersa entre alojamiento, servicios de restauración por contrato y pubs, con grandes grupos que operan diferentes modelos de servicio. Whitbread PLC opera Premier Inn, mientras que InterContinental Hotels Group (IHG) expande las marcas hoteleras a través de franquicias y asociaciones de propiedades. Compass Group PLC participa a través de la restauración por contrato, mientras que Greene King opera pubs y Mitchells & Butlers gestiona restaurantes y pubs. Whitbread abrió aproximadamente 600 habitaciones en el Reino Unido y cerró aproximadamente 600 habitaciones de menor rendimiento en 2025/26. La sustitución de habitaciones de Whitbread enfatiza los rendimientos dentro de su red operativa, mientras que las asociaciones de IHG extienden sus marcas a través de propiedades adicionales.
En febrero de 2026, IHG anunció 4 firmas y aperturas de propiedades en el Reino Unido con Fairview Hotels, añadiendo más de 380 habitaciones a su cartera en el Reino Unido e Irlanda. Las asociaciones de marca pueden extender la distribución y la identidad operativa entre propiedades, aunque una cartera firmada contribuye capacidad de alojamiento solo cuando las habitaciones relevantes entran en servicio. Por separado, el negocio de Compass en el Reino Unido e Irlanda ganó un contrato de 7 años con Heathrow en febrero de 2026 para proporcionar servicios de alimentos y bebidas para más de 80.000 empleados, incluidos los equipos de construcción durante el proyecto de expansión de la tercera pista. El contraste es importante para los competidores porque las asociaciones hoteleras ensamblan una red de propiedades, mientras que un gran contrato de lugar de trabajo requiere la capacidad de mantener el servicio para un comprador institucional definido durante varios años.
Mitchells & Butlers completó 181 conversiones y remodelaciones en su negocio durante las 42 semanas finalizadas el 18 de julio de 2026. También adquirió 8 propiedades en régimen de propiedad absoluta en el Reino Unido durante ese período. El director ejecutivo de Greene King, Nick Mackenzie, acogió favorablemente el anuncio del gobierno de julio de 2026 sobre las tasas comerciales como un alivio para los pubs, afirmando que habían enfrentado durante mucho tiempo tasas desproporcionadamente más altas. Con esos cambios en la cartera completados antes del inicio previsto en abril de 2027, el alivio propuesto reduciría los costes de propiedad posteriores para los pubs elegibles después de esta ronda de inversión.
Líderes de la Industria de Hospitalidad del Reino Unido
-
Whitbread PLC
-
InterContinental Hotels Group (IHG)
-
Compass Group PLC
-
Greene King
-
Mitchells & Butlers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hospitalidad del Reino Unido Empresas cubiertas en este informe
- Whitbread PLC
- InterContinental Hotels Group (IHG)
- Compass Group PLC
- Greene King
- Mitchells & Butlers
- J D Wetherspoon
- Travelodge Hotels Limited
- Accor S.A.
- Hilton Worldwide
- Marriott International
- Stonegate Pub Company
- Young & Co.'s Brewery
- Loungers Limited
- Greggs PLC
- Domino's Pizza Group
- Costa Coffee (Coca-Cola)
- Wagamama (The Restaurant Group)
- Sodexo UK & Ireland
- Aramark UK
- Center Parcs UK
- Merlin Entertainments
Oportunidades Clave para los Participantes del Mercado
La comparación pondera las brechas en alojamiento premium escocés frente a las oportunidades de mejorar los hoteles en destinos ingleses establecidos. La evaluación de Savills de 2026 contabilizó 79 hoteles de lujo fuera de Edimburgo en Escocia e identificó una oportunidad para propiedades de escala alta y lujo bien posicionadas que atienden la demanda de alto valor. Cambridge, Oxford, York, Bath, Durham, Harrogate, Chester, Cheltenham y Stratford-upon-Avon registraron una ocupación hotelera del 75% al 83% en los 12 meses hasta junio de 2026.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Capacidad de lujo seleccionada fuera de Edimburgo | La evaluación de 2026 identifica una oferta de lujo limitada en relación con la demanda de alto valor | Visitantes de alto valor / hoteles de lujo | Desarrollar una propiedad de lujo donde la demanda del destino respalde la oferta de servicio completo | Economía de desarrollo y operación específica de la ubicación | Propietarios y operadores de hoteles de lujo |
| Reposicionamiento de escala alta en Escocia | La misma brecha entre oferta y demanda apoya propiedades de escala alta bien posicionadas | Huéspedes de alojamiento premium / hoteles de escala alta | Reposicionar un hotel existente en torno a una oferta de escala alta con precios claramente definidos | Coste de renovación en relación con los ingresos por habitación alcanzables | Propietarios y operadores de escala alta existentes |
| Mejora de hoteles existentes en los 9 destinos ingleses nombrados | La ocupación establecida demuestra un uso sustancial de habitaciones en estas ubicaciones | Visitantes con pernocta / hoteles regionales | Adquirir o mejorar una propiedad existente con una base de demanda de habitaciones local definida | Costes de adquisición y mejora en relación con los ingresos sostenibles | Propietarios y operadores de hoteles regionales |
| Fuente: Mordor Intelligence | |||||
La apertura central es alojamiento de lujo y escala alta bien posicionado fuera de Edimburgo, abordando la brecha escocesa entre la oferta premium limitada y la demanda de alto valor. En Escocia, la distinción entre un desarrollo de lujo completo y el reposicionamiento de escala alta cambia el compromiso de servicio que un propietario debe financiar. Para los destinos ingleses nombrados, un activo existente vincula el argumento de adquisición al uso demostrado de habitaciones, por lo que el precio pagado y los ingresos retenidos después de la renovación determinan el rendimiento.
Desarrollos recientes de la industria en Mercado de Hospitalidad del Reino Unido
- Sep 2026: Hilton firmó el London Bridge Hotel para su Tapestry Collection bajo un acuerdo de franquicia con Gama Holdings. Se esperaba que el hotel londinense de 153 habitaciones abriera a principios de 2028 tras una transformación.
- Jul 2026: El gobierno del Reino Unido anunció un alivio del 20% en las tasas comerciales a partir de abril de 2027 para los pubs, clubes sociales y locales de música en vivo de Inglaterra, excluyendo los locales de música en vivo más grandes, con los detalles previstos para el Presupuesto.
- Jul 2026: Mitchells & Butlers reportó 181 conversiones y remodelaciones en su negocio y 8 adquisiciones de propiedades en régimen de propiedad absoluta en el Reino Unido durante las 42 semanas finalizadas el 18 de julio de 2026.
Mercado de Hospitalidad del Reino Unido Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El Mercado de Hospitalidad del Reino Unido mide los ingresos anuales procedentes del alojamiento, los servicios de alimentos y bebidas y los servicios de hospitalidad relacionados en el Reino Unido. Las ventas se clasifican por tipo de proveedor de alojamiento, clase de alojamiento, canal de reserva y país.
Exclusiones del alcance: Los servicios de transporte y los parques temáticos y atracciones están excluidos.
Descripción General de la Segmentación
- Por tipo
- Hoteles de cadena
- Hoteles independientes
- Por clase de alojamiento
- Lujo
- Hoteles de escala media y media-alta
- Presupuesto y economía
- Apartamentos de servicio
- Por canal de reserva
- Digital directo
- OTAs
- Corporativo/MICE
- Agentes mayoristas y tradicionales
- Por geografía (valor)
- Inglaterra
- Escocia
- Gales
- Irlanda del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como la publicación de Tendencias de Viaje de la Oficina de Estadísticas Nacionales, proporcionan visitas entrantes y gasto de visitantes que ayudan a evaluar la demanda de alojamiento, mientras que su boletín de Perspectivas e Impacto Empresarial en la Economía del Reino Unido, elaborado a partir de la Encuesta de Perspectivas y Condiciones Empresariales, hace un seguimiento de las presiones de costes y operativas entre las empresas de alojamiento y servicios de alimentación. El rastreador trimestral de ventas de UKHospitality proporciona contexto sobre la facturación del sector, y su perfil sectorial describe la gama de negocios de alojamiento, servicios de alimentación, pubs, restauración y hospitalidad relacionada representados en el sector del Reino Unido. Estas fuentes ayudan a distinguir los indicadores de ingresos y demanda de las contribuciones económicas más amplias o los recuentos operativos.
Los registros de empresas, informes anuales, presentaciones a inversores y la prensa empresarial y comercial del Reino Unido de buena reputación pueden añadir evidencia sobre ingresos de operadores, oferta de habitaciones, cartera, operaciones y canales para contrastar el modelo de mercado. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y encuestas cubren a ejecutivos de hoteles, apartamentos con servicios, restaurantes, pubs, restauración y distribución de hospitalidad del Reino Unido, incluidos líderes senior, gerentes operativos y comerciales, y analistas de mercado. Su aportación pone a prueba las estimaciones secundarias sobre los límites de ingresos, el tratamiento de los canales, las condiciones operativas y el desarrollo de los segmentos, mientras que el seguimiento específico aclara las brechas materiales o las evidencias contradictorias. Las respuestas se comparan con estadísticas públicas, registros y otros indicadores independientes antes de que informen los supuestos del modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente de los ingresos de los proveedores de alojamiento, alimentos y bebidas y hospitalidad relacionada del Reino Unido, luego verifica componentes seleccionados a través de consolidaciones de ingresos de operadores y el precio de alojamiento muestreado multiplicado por el volumen de habitaciones ocupadas donde hay evidencia fiable disponible. Los indicadores principales incluyen las visitas y el gasto de visitantes de la Oficina de Estadísticas Nacionales para el contexto de la demanda, las tendencias de facturación de UKHospitality para el movimiento del sector, los ingresos de alojamiento y servicios de alimentación reportados por los operadores, la oferta y ocupación de habitaciones para la capacidad de alojamiento, y la combinación de canales de reserva para asignar las ventas de alojamiento. Las participaciones de los segmentos se construyen reconciliando esos indicadores con las clasificaciones de proveedores y productos reportadas, luego asignando ingresos entre proveedores de cadena e independientes, clases de alojamiento, canales de reserva y los cuatro países del Reino Unido. Una regresión multivariante puede relacionar el movimiento histórico de ingresos con los indicadores de demanda de visitantes, precios, ocupación y oferta, con análisis de escenarios utilizado donde las condiciones de política, costes o viajes crean trayectorias materialmente diferentes. Los encuestados primarios pueden verificar si las relaciones entre variables y las previsiones de segmentos resultantes se ajustan a las condiciones operativas del Reino Unido. Los datos de componentes faltantes se estiman a partir de la categoría más cercana con respaldo, se verifican con los ingresos totales y los indicadores independientes, y se registran para su aclaración específica, mientras que las verificaciones ascendentes selectivas siguen siendo corroborativas en lugar de constituir el modelo total del mercado.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon los ingresos de los proveedores, los indicadores oficiales de turismo y negocios, la evidencia de facturación de las asociaciones y las verificaciones de operadores muestreados, luego investigaron los valores atípicos, las definiciones inconsistentes y las grandes variaciones entre señales independientes. Un segundo analista revisa la atribución de fuentes, los cálculos, los totales de segmentos y las explicaciones, y las anomalías materiales no resueltas desencadenan nuevas verificaciones de fuentes o seguimiento con los encuestados antes de la aprobación final. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales alteran la demanda, los costes o las normas operativas, y recibe una nueva revisión de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado de Hospitalidad del Reino Unido de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado de Hospitalidad del Reino Unido mide los ingresos anuales procedentes del alojamiento, los servicios de alimentos y bebidas y los servicios de hospitalidad relacionados en el Reino Unido.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluyen las visitas y el gasto de visitantes de la Oficina de Estadísticas Nacionales para el contexto de la demanda, las tendencias de facturación de UKHospitality para el movimiento del sector, los ingresos de alojamiento y servicios de alimentación reportados por los operadores, la oferta y ocupación de habitaciones para la capacidad de alojamiento, y la combinación de canales de reserva para asignar las ventas de alojamiento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 66,47 mil millones de USD (2027) | |
| Consultora Global A | 69,5 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 4,6% superior al valor de este informe para 2027 de 66,47 mil millones de USD, 3 años después. Su mercado declarado incluye restaurantes, pubs, centros de eventos y conferencias, alquileres a corto plazo y entretenimiento, categorías que van más allá del conjunto de ingresos de proveedores aprobado. |
| Consultora Global B | 60,13 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 9,5% inferior al valor de este informe para 2027 de 66,47 mil millones de USD, 2 años después. Sus clasificaciones reportadas cubren hoteles de cadena e independientes y clases de alojamiento, mientras que el conjunto aprobado también contabiliza los servicios de alimentos y bebidas y los servicios de hospitalidad relacionados. |
Los analistas de Mordor Intelligence triangulan los ingresos de los proveedores, los indicadores oficiales de turismo y negocios, la evidencia de facturación de las asociaciones y las verificaciones de operadores muestreados, luego investigan los valores atípicos, las definiciones inconsistentes y las grandes variaciones entre señales independientes.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de hospitalidad del Reino Unido?
Fue valorado en 63,8 mil millones de USD en 2026 y se estima en 66,47 mil millones de USD en 2027, alcanzando 80,95 mil millones de USD en 2032 con un CAGR del 4,02% durante 2027-2032.
¿Qué impulsa la demanda digital de servicios de hospitalidad en el Reino Unido?
El descubrimiento digital crea otra ruta de reserva. Whitbread reportó un aumento del 70% en las reservas a través de motores de búsqueda de inteligencia artificial durante mayo-agosto de 2026 en sus operaciones hoteleras en el Reino Unido e Irlanda.
¿Qué tipo de hotel lidera las ventas de hospitalidad en el Reino Unido?
Los hoteles independientes mantuvieron la mayor participación con el 55,76% en 2026. Se prevé que los hoteles de cadena crezcan más rápido con un CAGR del 7,65% durante 2027-2032.
¿Qué empresas son los principales competidores de hospitalidad en el Reino Unido?
Los principales actores incluyen Whitbread PLC, InterContinental Hotels Group (IHG), Compass Group PLC, Greene King y Mitchells & Butlers.
¿Qué desafío operativo afecta la expansión de la hospitalidad en el Reino Unido?
La incertidumbre en los precios de la energía puede limitar la economía de la expansión. A finales de septiembre de 2026, el 91% de las empresas de alojamiento y servicios de alimentación del Reino Unido reportaron cierto grado de preocupación por los precios de la energía.
¿Qué geografía de hospitalidad del Reino Unido lidera y cuál crece más rápido?
Inglaterra mantuvo la mayor participación con el 71,15% en 2026. Se prevé que Irlanda del Norte crezca más rápido con un CAGR del 8,05% durante 2027-2032.