
Análisis del Mercado de Hospitalidad de Sri Lanka por Mordor Intelligence
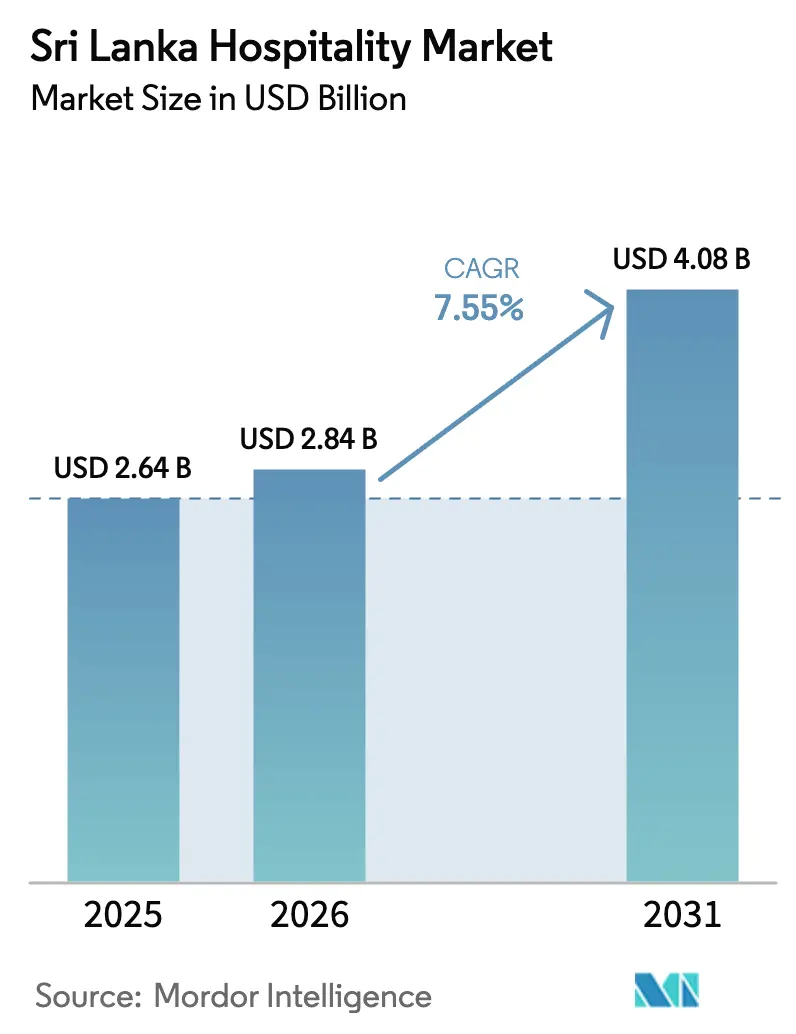
El tamaño del mercado de hospitalidad de Sri Lanka fue valorado en 2,84 mil millones de USD en 2026 y se estima que crecerá desde 3,05 mil millones de USD en 2027 hasta alcanzar los 4,25 mil millones de USD para 2032, con un CAGR del 6,85% durante el período de pronóstico (2027-2032).
Los viajes procedentes de India y los itinerarios culturales, de vida silvestre y costeros conectados ofrecen a Sri Lanka diversas formas de convertir unas vacaciones en gasto de alojamiento y hospitalidad asociada. Los operadores pueden responder mediante propiedades pequeñas distintivas, alojamientos renovados y experiencias hoteleras integradas que profundicen el motivo de la estancia. El conflicto en Oriente Medio y los cierres del espacio aéreo asociados se intensificaron en febrero de 2026 y perturbaron los viajes europeos de larga distancia hacia Sri Lanka, mientras que las rutas de corta distancia demostraron ser más resistentes. Los costos relacionados con la divisa y la limitada recuperación de las tarifas de habitación restringen la capacidad de los propietarios para convertir esa demanda en fondos destinados a la renovación. El crecimiento favorece, por tanto, a los operadores cuyas propiedades conectan paradas culturales, de vida silvestre o costeras con una estancia distintiva y cuyas tarifas de habitación pueden sostener la renovación.
Conclusiones Clave del Informe
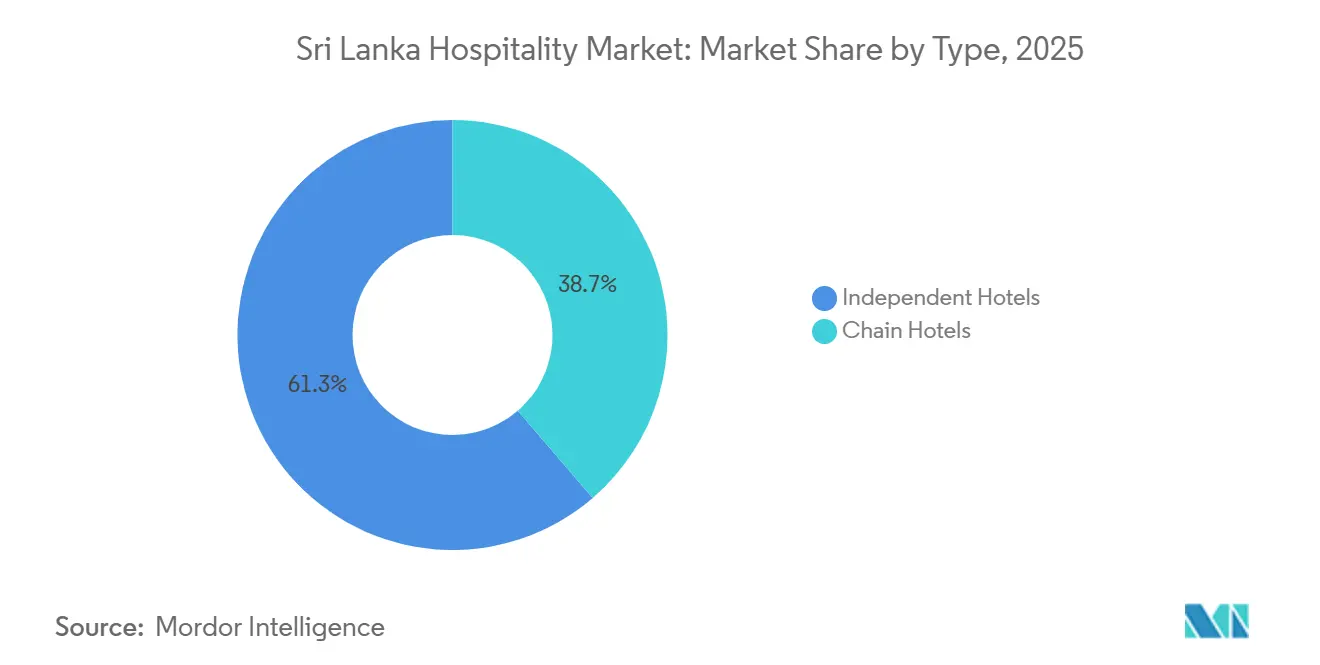
- Por tipo, los hoteles independientes lideraron con una participación del 61,13% en el mercado de hospitalidad de Sri Lanka en 2026, mientras que se prevé que los hoteles de cadena crezcan más rápido con un CAGR del 7,2% durante 2027-2032.
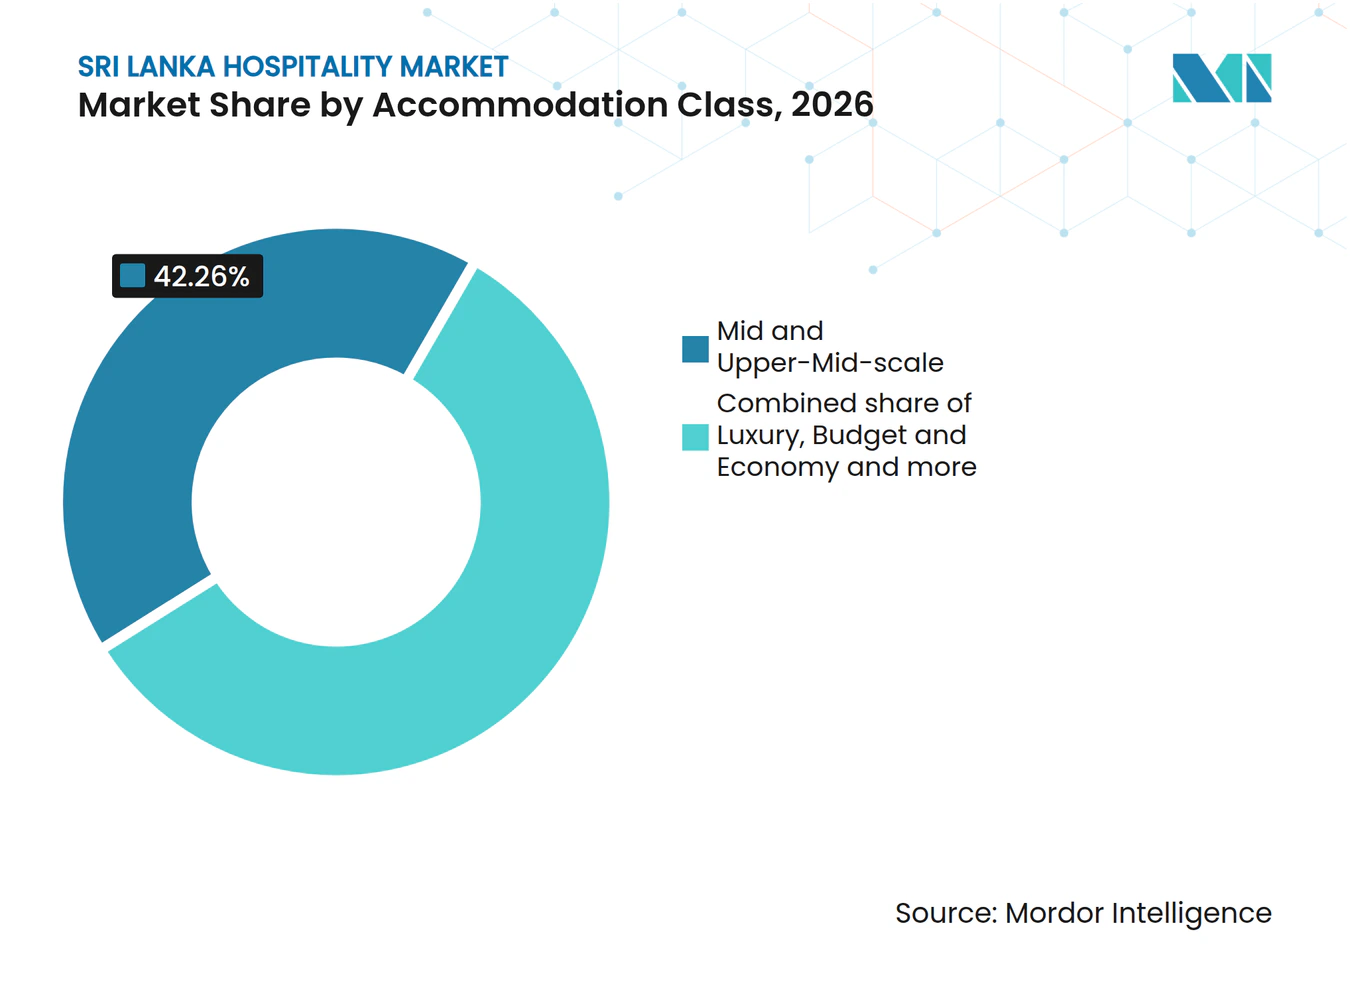
- La clase de alojamiento estuvo liderada por los hoteles de escala media y media-alta con una participación del 42,26% del tamaño del mercado de hospitalidad de Sri Lanka en 2026, y se prevé que el lujo crezca más rápido con un CAGR del 7,45% durante 2027-2032.
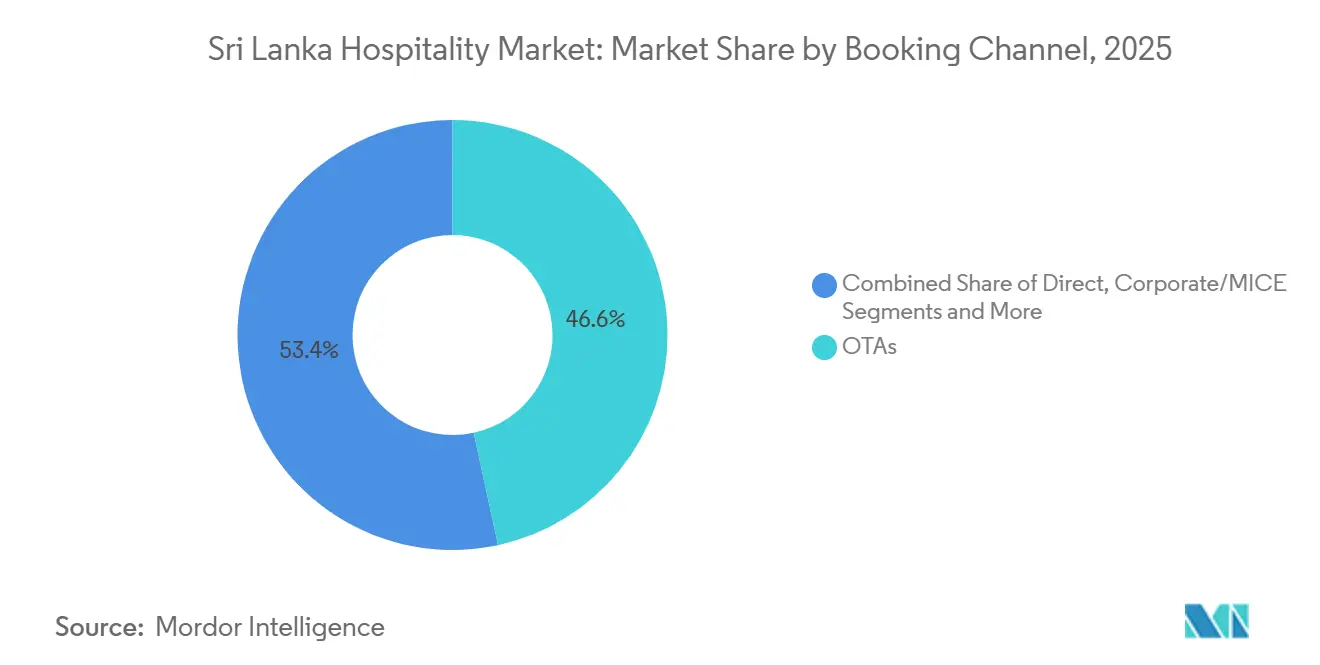
- En cuanto a los canales de reserva, las OTAs representaron el 46,51% del gasto en hospitalidad en 2026, con el digital directo previsto para crecer más rápido con un CAGR del 7,85% durante 2027-2032.
- Geográficamente, Colombo y la Provincia Occidental lideraron con el 53,37% del gasto en hospitalidad en 2026, mientras que se prevé que la Provincia Oriental crezca más rápido con un CAGR del 8,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Turismo de circuito insular que incrementa los viajes a múltiples destinos | +2.2% | Galle, Ella, Sigiriya, Kandy y Colombo | Corto plazo (≤ 2 años) |
| Patrimonio ayurvédico que crea una hospitalidad especializada en bienestar | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Turismo de vida silvestre que respalda el alojamiento basado en la naturaleza | +1.9% | Parque Nacional de Yala | Corto plazo (≤ 2 años) |
| Conversión de propiedades coloniales boutique que amplía las estancias únicas | +1.1% | Zona tetera cerca de Hatton | Mediano plazo (2-4 años) |
| Desarrollo de complejos turísticos de playa que respalda el crecimiento del turismo costero | +0.9% | Zonas costeras de Galle y Weligama | Mediano plazo (2-4 años) |
| Posición en el Océano Índico que respalda el turismo de ocio regional | +0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Turismo de circuito insular que incrementa los viajes a múltiples destinos
Los viajes a múltiples destinos ofrecen a los proveedores de alojamiento una razón para vender su ubicación como parte de unas vacaciones más largas en Sri Lanka. Una encuesta realizada entre julio de 2024 y junio de 2025 por la Autoridad de Desarrollo del Turismo de Sri Lanka (SLTDA) identificó el Fuerte de Galle, Ella, la Fortaleza de la Roca de Sigiriya, el Templo del Diente de Kandy y Colombo como el circuito turístico de entrada principal.[1] Cada uno atrajo a más de 5.000 encuestados, permitiéndose respuestas múltiples. Dentro de la muestra de 11.731 turistas de entrada, la proporción de respuestas para cada sitio osciló entre el 46,24% y el 54,04%. La oportunidad comercial para los hoteles consiste en obtener una plaza de pernocta asociada a una parada del circuito, vinculando el alojamiento al papel de ese destino en las vacaciones y creando oportunidades en toda la industria de la hospitalidad en Sri Lanka.
Patrimonio ayurvédico que crea una hospitalidad especializada en bienestar
El Ayurveda crea una oportunidad de hospitalidad especializada porque el propósito del viaje puede dar forma a la oferta de alojamiento. Sri Lanka registró 12.977 llegadas de turistas clasificadas como Salud/Ayurvédico en 2025, estableciendo un grupo de visitantes identificable al que los proveedores pueden dirigirse. Los turistas de esa categoría promediaron 14,7 días por estancia en 2025, lo que ofrece a los operadores de alojamiento un motivo para diseñar ofertas en torno a una visita prolongada. La duración media otorga a una propiedad orientada al bienestar una ventana sustancial en la que competir por las noches de alojamiento de un visitante. Su oportunidad de crecimiento descansa en la calidad de una estancia prolongada, conectando el propósito relacionado con la salud del viaje con un motivo para elegir un alojamiento especializado.
Turismo de vida silvestre que respalda el alojamiento basado en la naturaleza
El atractivo de la vida silvestre de Yala respalda una oportunidad de hospitalidad que incluye tanto la mejora de los alojamientos existentes como el desarrollo de nuevas estancias. El Parque Nacional de Yala registró 772.764 visitantes en 2025, incluidos 426.535 visitantes extranjeros, lo que demuestra una audiencia sustancial en ese destino de vida silvestre. En junio de 2026, Resplendent Ceylon reinauguró el Wild Coast Tented Lodge en Yala con mejoras en la experiencia del huésped diseñadas para profundizar su conexión con el entorno. Esa acción ilustra una respuesta de oferta centrada en renovar la experiencia de alojamiento en torno a la atracción. Un alojamiento renovado compite por el gasto relacionado con la vida silvestre a través de su propuesta de estancia, una vía de inversión que no depende de añadir habitaciones.
Conversión de propiedades coloniales boutique que amplía las estancias únicas
La conversión de una propiedad colonial puede ofrecer a un pequeño negocio de alojamiento un motivo distintivo para que los huéspedes lo elijan. Uga Escapes opera Uga Halloowella, un hotel de bungalow de plantador restaurado en la zona tetera de Sri Lanka más allá de la ciudad de Hatton, con 6 suites. El arquitecto Channa Daswatte renovó el bungalow para Uga Escapes con la intención de preservar su historia al tiempo que le otorgaba una identidad de diseño ceilanés. Para este modelo de alojamiento, el reducido número de suites implica que el caso comercial debe funcionar dentro de un número limitado de habitaciones vendibles. Preservar la historia y el carácter del edificio cumple tanto un propósito comercial como de conservación, ya que el carácter heredado puede distinguir cada estancia de la compra de una habitación de hotel estándar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad económica y fluctuaciones cambiarias que afectan la confianza en la inversión en hospitalidad | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Infraestructura turística a gran escala limitada que restringe la expansión más allá de los destinos establecidos | -0.4% | En toda la Provincia del Norte | Largo plazo (≥ 4 años) |
| Dependencia del turismo internacional estacional que provoca fluctuaciones en los ingresos | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Inventario limitado de alojamiento premium fuera de las principales zonas turísticas | -0.15% | En toda la Provincia del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad económica y fluctuaciones cambiarias que afectan la confianza en la inversión en hospitalidad
Kandy Hotels Co. (1938) PLC informó que una depreciación de la rupia del 7,8% acumulada hasta julio de 2026 y los elevados precios de la energía incrementaron los costos de insumos importados, servicios públicos y alimentación de su cartera. Los ingresos por habitaciones vinculados al dólar compensaron parcialmente esa carga, pero la empresa señaló que la traslación no fue ni inmediata ni completa. El Director Gerente de Jetwing Hotels, Dmitri Cooray, declaró en marzo de 2026 que muchos operadores no podían asegurar los incrementos de tarifas del 20-30% tras la renovación necesarios para justificar el capital de remodelación. Las perspectivas de la SLTDA para 2026 también identificaron condiciones financieras más restrictivas como riesgos que podrían limitar la inversión en hoteles y complejos turísticos. Una compensación parcial de los costos impulsados por la rupia y las tarifas de habitación que no pueden subir lo suficiente tras la renovación puede dejar a los propietarios con menor capacidad financiera para mejorar las propiedades, prolongando la carga sobre la calidad del alojamiento.
Infraestructura turística a gran escala limitada que restringe la expansión más allá de los destinos establecidos
La escasez de alojamiento puede impedir que un destino emergente convierta el interés de los visitantes en un negocio de hospitalidad nocturna sustancial. La Provincia del Norte contaba con 1.169 habitaciones de alojamiento turístico registradas en 2025, un nivel que la Autoridad de Desarrollo del Turismo de Sri Lanka describió como una brecha de infraestructura aguda. La evaluación del proyecto del Banco Mundial de diciembre de 2025 identificó la deficiente conectividad regional, el acceso de última milla, los servicios básicos inadecuados y la débil infraestructura turística como limitaciones en las Provincias del Norte y del Este. Vinculó estas limitaciones, junto con la diversificación, la marca y la promoción limitadas, a una experiencia del visitante más débil y estancias más cortas. Esas limitaciones combinadas de alojamiento y acceso implican una inversión inicial para un itinerario norteño, retrasando el punto en que un operador podría vender estancias a escala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Propiedad Independiente Respalda los Retiros CoordinadosLos hoteles independientes representaron una cuota del 61,13% del tamaño del mercado de hospitalidad de Sri Lanka en 2026, convirtiéndose en el segmento más grande. En diciembre de 2025, AAHAASA Collection describió 2 retiros en funcionamiento dentro de su colección de propiedad independiente, con un tercero cerca de Hatton previsto para principios de 2026. Aavya Cove Villas en Balapitiya, uno de los 2 retiros en funcionamiento, cuenta con 12 villas modernistas de lujo. Aarunya ancla el circuito con un retiro de montaña, mientras que Aavya aporta su entorno de playa en la costa suroeste. La coordinación de esos diferentes entornos bajo un mismo itinerario otorga a las propiedades de propiedad independiente una propuesta de viaje compartida, mientras que la titularidad permanece separada.
Los hoteles de cadena son el segmento de más rápido crecimiento de la industria hotelera en Sri Lanka, con una CAGR prevista del 7,2% durante 2027-2032. Browns Hotels & Resorts inauguró de forma blanda el Newburgh Ella, The Tea Factory Resort, de 41 habitaciones, en Ella el 30 de enero de 2026. Melco gestiona las 113 habitaciones de lujo de Nüwa en los 5 pisos superiores de City of Dreams Sri Lanka en Colombo. Ambas operaciones sirven a destinos del circuito de entrada principal identificado por la encuesta de la SLTDA de julio de 2024 a junio de 2025, posicionando el alojamiento de marca en paradas de visitantes consolidadas.



Por Clase de Alojamiento:
La Escala Media Satisface el Lujo IntegradoLos hoteles de escala media y media-alta representaron una cuota del 42,26% del mercado de hospitalidad de Sri Lanka en 2026, convirtiéndose en el segmento más grande. En 2025, la categoría de hotel turístico registrado de la SLTDA contaba con 8.510 habitaciones, frente a las 8.362 de 2024, y la SLTDA caracterizó su expansión como crecimiento de gama media. El número de establecimientos registrados en la categoría también aumentó de 204 a 211 durante ese período. Esa combinación apunta a una ampliación de la oferta de hoteles de gama media a través de establecimientos registrados adicionales, así como de habitaciones. La expansión hotel por hotel ofrece a esta clase una vía hacia mayor capacidad sin depender de un único gran establecimiento insignia.
Se prevé que el lujo sea el segmento de más rápido crecimiento en el mercado de hospitalidad de Sri Lanka, con una CAGR del 7,45% durante 2027-2032. John Keells Holdings informó que la ocupación en Nüwa, gestionado por Melco Resorts & Entertainment, mostró una tendencia al alza durante el ejercicio 2025/26.[2] En Nüwa, el aumento de la ocupación coincidió con la mejora de las operaciones del casino, por lo que el rendimiento de habitaciones observado se enmarca dentro de una oferta de entretenimiento más amplia.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva:
El Alcance de los Intermediarios Coexiste con la Conversión DirectaLas OTAs mantuvieron una cuota del 46,51% del gasto en hospitalidad en 2026, convirtiéndose en el segmento más grande. Por su parte, la Encuesta de Salida de Visitantes de 2025 reveló que el 62% de los encuestados reservó la mayor parte de su alojamiento a través de agencias de viajes en línea (OTAs) internacionales como Booking.com y Expedia. Esto convierte a los intermediarios en un punto de acceso importante para los hoteles que buscan viajeros que eligen alojamiento. Otras rutas no exclusivas de los encuestados incluyeron un sitio web o aplicación con base en Sri Lanka para el 19% y el contacto directo por correo electrónico o teléfono con el proveedor para el 24%. El resultado de las OTAs identifica un grupo sustancial de viajeros cuya principal vía de reserva de alojamiento un establecimiento pierde si depende exclusivamente de canales directos o locales.
El digital directo es el segmento de más rápido crecimiento en el mercado de hospitalidad de Sri Lanka, con una CAGR prevista del 7,85% durante 2027-2032. Durante 2025/26, Trans Asia Hotels PLC, operador de Cinnamon Lakeside Colombo, continuó invirtiendo en tecnología de la información y plataformas de reserva para mejorar el proceso de reserva del huésped y la conversión. Sus iniciativas incluyeron una función de igualación de precios dentro del proceso de reserva para reforzar la transparencia tarifaria y herramientas de personalización web para mejorar la interacción en el sitio. Los agentes mayoristas y tradicionales proporcionan otra vía, con el 9% de los encuestados de la Encuesta de Salida de Visitantes de 2025 que dependieron de un agente de viajes de su país de origen para las reservas de alojamiento. La función de igualación de precios aborda la incertidumbre tarifaria dentro del proceso de reserva del operador, otorgando a la inversión en el canal directo una función específica en el momento de la reserva.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Hospitalidad de Colombo y Provincia Occidental
Colombo y la Provincia Occidental mantuvieron una participación del 53,37% en el mercado de hospitalidad de Sri Lanka en 2026, convirtiéndola en la geografía más grande. La Provincia Occidental contaba con 20.433 habitaciones de alojamiento turístico registradas en 2025, frente a las 19.769 de 2024. Su ubicación combina el papel comercial de Colombo con el principal aeropuerto internacional en el distrito de Gampaha, respaldando el alojamiento de negocios y tránsito. La SLTDA describió la provincia como la que tiene la mayor concentración de hoteles de negocios de alta gama y alojamientos de tránsito aeroportuario. Sus habitaciones se venden en un mercado de negocios y tránsito que no depende de una única atracción de ocio.
Mercado de Hospitalidad de la Provincia Oriental
La Provincia Oriental es la geografía de más rápido crecimiento, con un CAGR previsto del 8,9% durante 2027-2032. La SLTDA informó de 2.727 habitaciones de alojamiento turístico registradas allí en 2025, frente a las 2.620 de 2024, en comparación con un inventario nacional de 59.578 habitaciones en 2025. Por separado, la SLTDA informó de haber recibido 11 proyectos de inversión turística que cubren 363 habitaciones en el Distrito de Trincomalee en 2025. La apertura comercial reside en poner en operación las habitaciones de los proyectos de Trincomalee, ampliando la oferta de alojamiento de la Provincia Oriental más allá de las incorporaciones ya registradas.
La Costa Sur sirve a vacaciones orientadas a la playa, con la SLTDA describiendo la oferta de 2025 de la Provincia del Sur como casi exclusivamente para viajeros de ocio que buscan sol, arena y surf. El Centro y la Región de las Colinas ofrece una alternativa interior a través del patrimonio cultural de la Provincia Central, las plantaciones de té y el clima más fresco, respaldando estancias organizadas en torno a una experiencia de destino diferente. La Provincia del Norte tiene un enfoque cultural distintivo en Jaffna, identificada como la capital cultural del Norte en la evaluación de 2025 de la SLTDA. Dentro de Otras Regiones, la Provincia Centro-Norte respalda a los peregrinos del patrimonio y a los turistas que visitan las antiguas capitales de Anuradhapura y Polonnaruwa. Estas diferencias significan que una plantilla de complejo turístico de playa se adapta a la Costa Sur, pero no a las estancias de patrimonio, zona tetera y peregrinación que distinguen a las otras regiones.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas se comparan desde la perspectiva de un operador de hotel turístico, utilizando el régimen nacional y un ejemplo de la ciudad de Colombo dentro de la Provincia Occidental. La renovación nacional de hoteles turísticos requiere documentación que incluye seguros, protección contra incendios, calidad del agua y salud del personal. El Consejo Municipal de Colombo emite licencias comerciales anuales en la ciudad siguiendo las recomendaciones de sus departamentos de bomberos, salud pública y planificación urbana.[3] Estas obligaciones convierten la obtención de licencias en un compromiso operativo recurrente para los hoteles, que la lista comercial del consejo clasifica como un comercio ordinario relacionado con la alimentación.
Tabla Regulatoria
| Factor de decisión | Régimen nacional de Sri Lanka | Provincia Occidental (solo ciudad de Colombo) |
|---|---|---|
| Autoridad principal | Autoridad de Desarrollo del Turismo de Sri Lanka | Departamento del Tesorero del Consejo Municipal de Colombo |
| Instrumentos clave o dirección | Proceso de registro y renovación anual de hoteles turísticos | Licencia comercial municipal anual para hoteles |
| Efecto comercial | Registros de renovación que cubren seguros, seguridad, agua, salud del personal y licencias o permisos ambientales | Recomendaciones departamentales para la aprobación anual; el incumplimiento puede dar lugar al rechazo o a una orden de cierre |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
El atractivo nacional es Medio porque la renovación anual conlleva documentación recurrente de seguros, seguridad y salud, mientras que la perspectiva de Sin cambios se basa en la instrucción de la SLTDA de utilizar el sistema de renovación existente hasta que se introduzca uno nuevo. La nueva Ley de Turismo estaba siendo formulada con enmiendas cuando se informó al Parlamento en mayo de 2026, por lo que ese anuncio no introduce ningún cambio promulgado en esas obligaciones de renovación. Colombo también es Medio, lo que refleja la aprobación anual a través de recomendaciones de bomberos, salud pública y planificación urbana, con una perspectiva de Sin cambios centrada en ese proceso local recurrente. Para un hotel turístico en Colombo, mantener ambos conjuntos de registros de renovación forma parte de la protección de la continuidad operativa, con la certificación nacional y el permiso municipal cumpliendo propósitos distintos.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue los insumos de hospitalidad, la distribución de reservas y la prestación de alojamiento con restauración adjunta. La evaluación de la SLTDA y la Organización Mundial del Turismo de la ONU atribuye la fuga de valor a la dependencia de alimentos, bebidas, ropa de cama, equipos y productos de bienestar de marca importados. Las empresas de gestión de destinos coordinan el turismo entrante y canalizan los pagos a los proveedores de alojamiento, transporte, actividades y servicios. Estas conexiones hacen que la retención de valor dependa tanto de los proveedores detrás de una estancia hotelera como de la vía comercial a través de la cual esa estancia llega a su cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de insumos de hospitalidad | Proveedores de textiles y artículos de tocador como SAB Group; proveedores de equipos como Legends Hotel Supplies (Pvt.) Ltd. | Ventas de ropa de cama, artículos de tocador para huéspedes y equipos de hotel | Dependencia de insumos de hospitalidad importados | Calificar alternativas domésticas adecuadas manteniendo las importaciones especializadas |
| Reservas y distribución de viajes | Agentes de viajes autorizados como A Baur & Co. Travel (Pvt) Ltd y 360 Tours Lanka | Comisiones de reserva pagadas por el proveedor bajo acuerdos acordados | Costos de comisión en reservas intermediadas | Combinar el alcance de los agentes con reservas directas y comparar los ingresos netos por reserva |
| Alojamiento y restauración adjunta | Operadores hoteleros como John Keells Hotels PLC y Tangerine Beach Hotels PLC | Ingresos por habitaciones ocupadas y ventas de alimentos y bebidas | Exposición a la capacidad de habitaciones sin ocupar | Combinar estancias con restauración relevante y alinear el despliegue del servicio con la ocupación |
| Fuente: Mordor Intelligence | ||||
La exposición a importaciones y las comisiones de intermediarios afectan a cuánto del valor de una estancia llega al operador de alojamiento. Las compras de insumos remuneran a los proveedores, mientras que las empresas de gestión de destinos canalizan los pagos hacia los hoteles y otros proveedores de servicios. Tangerine Beach Hotels PLC reconoce los ingresos por habitaciones ocupadas diariamente y las ventas de alimentos y bebidas cuando se producen. El hotel obtiene ingresos de la prestación de la estancia y la restauración, pero llenar una habitación no elimina los pagos a proveedores y los cargos de distribución asociados a esa venta.
Panorama Competitivo
Concentración del Mercado
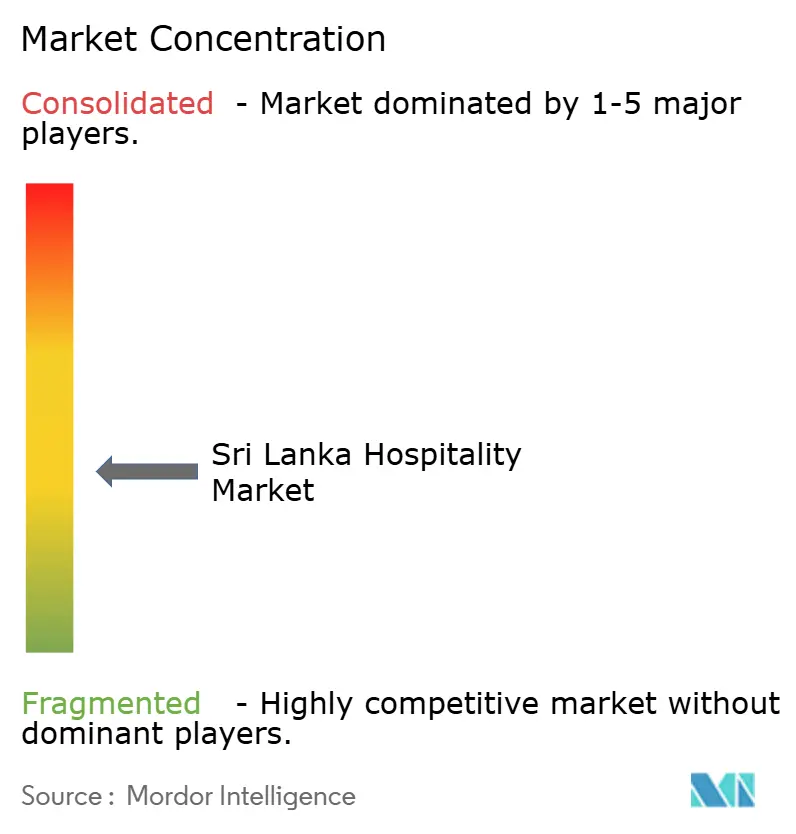
La competencia en el mercado de hospitalidad de Sri Lanka está relativamente fragmentada, con propiedades independientes junto a carteras hoteleras nacionales y marcas internacionales. Jetwing Hotels Ltd. opera hoteles en toda Sri Lanka, mientras que Cinnamon Hotels & Resorts (John Keells Holdings) incluyó 3 hoteles en Colombo y 9 complejos turísticos en Sri Lanka en el ejercicio 2025/26. La colección de Aitken Spence Hotels en Sri Lanka incluye Earl's Regency, Amethyst Resort y The Rainforest Eco Lodge. Minor Hotels (Anantara, Avani) posee el 100% de Anantara Kalutara Resort, mientras que la cartera de marca de Hilton Worldwide - Sri Lanka incluye Hilton Colombo y Hilton Yala Resort. La combinación de hoteles en Colombo y complejos turísticos en Sri Lanka de Cinnamon le ofrece una vía para atender estancias urbanas y en complejos turísticos dentro de una única cartera nacional.
John Keells Holdings y Melco Resorts & Entertainment inauguraron City of Dreams Sri Lanka en Colombo el 2 de agosto de 2025, combinando operaciones hoteleras, de casino y comerciales. John Keells Holdings informó de un resultado positivo antes de intereses, impuestos, depreciación y amortización (EBITDA) en el ejercicio 2025/26 para el complejo integrado, su primer año completo tras la entrada en funcionamiento de los componentes restantes. Durante ese año, los espacios para conferencias y eventos del hotel Cinnamon Life dentro del complejo habían comenzado a atraer el interés de organizadores locales e internacionales. El EBITDA positivo a nivel de complejo respalda el modelo operativo integrado, mientras que el interés de los organizadores apunta a posibles estancias de conferencias y eventos para Cinnamon Life.
En agosto de 2026, Accor asumió la gestión de 2 hoteles de Softlogic, que operan como Pullman Colombo City Centre y Pullman Bentota Resort & Spa. Hotel Developers (Lanka) Ltd, el propietario estatal del Hilton Colombo, registró su primer beneficio desde 2017 para el ejercicio financiero finalizado en 2025. El proceso de registro de hoteles turísticos de la SLTDA requiere una inspección física conforme a los criterios mínimos establecidos en la gaceta oficial, y cuando no se cumplen los criterios, la SLTDA puede conceder un plazo para cumplirlos o determinar una categoría adecuada en función de las instalaciones y servicios disponibles. Por tanto, un hotel no puede asumir que su categoría prevista será registrada, por lo que las decisiones sobre instalaciones y servicios tienen un peso tanto regulatorio como comercial. Los acuerdos de gestión de Accor amplían su presencia operativa, dejando los activos hoteleros y los rendimientos de propiedad asociados en manos de Softlogic.
Líderes de la Industria de Hospitalidad de Sri Lanka
-
Jetwing Hotels Ltd.
-
Cinnamon Hotels & Resorts (John Keells Holdings)
-
Aitken Spence Hotels
-
Minor Hotels (Anantara, Avani)
-
Hilton Worldwide - Sri Lanka
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hospitalidad de Sri Lanka Empresas cubiertas en este informe
- Jetwing Hotels Ltd.
- Cinnamon Hotels & Resorts (John Keells Holdings)
- Aitken Spence Hotels
- Hilton Worldwide - Sri Lanka
- Marriott International - Sri Lanka
- Shangri-La Hotels Lanka
- Minor Hotels (Anantara, Avani)
- Aman Resorts
- Mövenpick Hotels & Resorts
- Taj Hotels (IHCL)
- Galle Face Hotel Group
- Citrus Leisure PLC
- Theme Resorts & Spas
- Mandara Hotels & Resorts
- Ceylon Hotels Corporation
- Uga Escapes
- Serendib Leisure (LOLC Holdings)
- Cantaloupe Hotels
- Renuka City Hotels PLC
- LSR Hotels
Oportunidades Clave para los Participantes del Mercado
Las oportunidades que se presentan a continuación comparan la reutilización de propiedades turísticas con ofertas de alojamiento que podrían complementar las mejoras de destino planificadas. El 27 de julio de 2026, el Gabinete aprobó invitar a inversores adecuados a proponer usos turísticos para las Casas Presidenciales en Bentota, Kataragama, Mahiyanganaya, Embilipitiya y Anuradhapura mediante arrendamientos a largo plazo. El 7 de septiembre de 2026, el Gabinete aprobó una recomendación para adjudicar la consultoría de diseño para las mejoras planificadas de instalaciones y sitios de atracción en Dambulla/Sigiriya y Trincomalee. La reutilización de propiedades puede evaluarse activo por activo, mientras que el alojamiento orientado al destino depende de la entrega de instalaciones que hagan más atractiva una estancia nocturna.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Alojamiento en pequeñas propiedades mediante la reutilización de casas estatales | Apoyo político para el uso turístico de las casas estatales existentes | Inversores adecuados en propiedades turísticas | Evaluar la viabilidad del alojamiento y la economía de conversión antes de solicitar un arrendamiento | Costos de conversión en relación con los ingresos de alojamiento alcanzables | Posibles operadores de alojamiento boutique |
| Ofertas de pernocta en torno a Dambulla y Sigiriya | Instalaciones para visitantes planificadas y mejoras en los sitios de atracción | Viajeros que eligen estancias cerca de atracciones patrimoniales | Desarrollar paquetes de alojamiento que complementen las mejoras de destino utilizables | Dependencia de la entrega de obras de apoyo | Heritance Hotels y Ceylon Hotels Corporation |
| Estancias vinculadas al destino en Trincomalee | Un programa planificado de mejora del destino | Visitantes que consideran estancias nocturnas en Trincomalee | Escalonar los compromisos de alojamiento junto con la entrega de instalaciones | Calendario de infraestructuras e instalaciones planificadas | Proveedores de alojamiento en Trincomalee y servicios de hospitalidad adjuntos |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en conectar una oferta nocturna viable a la inversión turística sin hacer que el caso del alojamiento dependa de que se entregue todo un programa de una sola vez. La reutilización de propiedades estatales requiere un concepto de alojamiento que pueda sostener su propia economía de conversión, mientras que las estancias vinculadas al destino pueden expandirse a medida que las instalaciones de apoyo se vuelvan utilizables. Eso permite que la inversión en alojamiento sea juzgada por su propia capacidad de generación de ingresos, con las mejoras de destino posteriores ofreciendo una base para la expansión.
Desarrollos recientes de la industria en Mercado de Hospitalidad de Sri Lanka
- Ago 2026: Accor asumió la gestión de 2 hoteles de Softlogic en Sri Lanka, que operan como Pullman Colombo City Centre y Pullman Bentota Resort & Spa.
- Jun 2026: Resplendent Ceylon reinauguró el Wild Coast Tented Lodge en Yala con mejoras en la experiencia del huésped diseñadas para profundizar su conexión con el entorno.
Mercado de Hospitalidad de Sri Lanka Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de hospitalidad de Sri Lanka mide el gasto anual de visitantes y residentes en Sri Lanka en servicios de hospitalidad, incluido el alojamiento, los alimentos y bebidas en el establecimiento, y los servicios de viaje y ocio estrechamente vinculados directamente asociados a la cesta de gasto en hospitalidad. Abarca los servicios vendidos por proveedores de cadena e independientes en todas las clases de alojamiento y canales de reserva en todo Sri Lanka.
Exclusiones del alcance: Los ingresos de las aerolíneas internacionales, el transporte de larga distancia fuera de Sri Lanka, el gasto minorista más amplio no pagado directamente a los proveedores de servicios de hospitalidad, y los servicios de viaje y ocio no directamente asociados a la cesta de gasto en hospitalidad quedan excluidos.
Descripción General de la Segmentación
- Por Tipo
- Hoteles de Cadena
- Hoteles Independientes
- Por Clase de Alojamiento
- Lujo
- Escala Media y Media-Alta
- Presupuesto y Economía
- Apartamentos con Servicios
- Por Canal de Reserva
- Digital Directo
- Agencias de Viajes en Línea
- Corporativo / MICE
- Mayoristas y Agentes Tradicionales
- Por Región Geográfica
- Colombo y Provincia Occidental
- Costa Sur
- País Central y de Colinas
- Provincia Oriental
- Provincia Norte
- Otras Regiones
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes como los informes anuales de la Autoridad de Desarrollo del Turismo de Sri Lanka (SLTDA) y su encuesta de visitantes 2024-2025 sobre llegadas, capacidad de alojamiento, propósito de la visita y patrones de viaje; las revisiones económicas del Banco Central de Sri Lanka sobre ingresos por turismo, inflación y condiciones del tipo de cambio; y la orientación del Consejo de Inversiones de Sri Lanka y el Servicio Comercial de los Estados Unidos para las prioridades de inversión, los servicios turísticos y el contexto de desarrollo hotelero.
Los informes anuales de las empresas, las presentaciones a inversores, los registros y la prensa empresarial de reputación de Sri Lanka pueden aportar información sobre el rendimiento operativo, la apertura de propiedades y los planes de inversión, mientras que se utilizan indicadores independientes para contrastar las señales del mercado. Estas fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas con propietarios y gerentes de hoteles, operadores de cadena e independientes, asociaciones de alojamiento, intermediarios de reservas y funcionarios de turismo u hospitalidad en Sri Lanka pueden poner a prueba los supuestos sobre demanda, tarifas, ocupación, costes, distribución y oferta regional. Una encuesta dirigida a líderes funcionales y gerentes operativos puede aclarar los patrones a nivel de canal y de propiedad, mientras que la evidencia primaria verifica los hallazgos secundarios, identifica observaciones faltantes y triangula las estimaciones. Los analistas registran las brechas no resueltas y las acotan con los mejores indicadores independientes disponibles.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 15% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 40% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Una estimación descendente parte del gasto anual en hospitalidad en Sri Lanka y lo distribuye entre alojamiento, alimentos y bebidas en el establecimiento, y servicios de viaje y ocio directamente asociados; a continuación, verifica los niveles resultantes con agregaciones selectivas de ingresos de proveedores y la tarifa diaria promedio muestreada multiplicada por el volumen de habitaciones ocupadas. Una regresión multivariante relaciona la demanda con las llegadas de visitantes y los indicadores de viaje doméstico, la oferta de alojamiento registrado, la ocupación y las tarifas diarias promedio, la estacionalidad y los patrones de los canales de reserva. El análisis de escenarios evalúa cómo los cambios en la demanda de viajes, los precios o las condiciones cambiarias alteran la previsión.
Las cuotas por tipo de proveedor, clase de alojamiento, canal de reserva y región se construyen a partir de listados de alojamiento y empresas, estadísticas de habitaciones y visitantes de la SLTDA, datos operativos disponibles y evidencia muestreada de precios y ocupación, con cada eje reconciliado con el total nacional. Las entrevistas primarias ayudan a los analistas a poner a prueba los supuestos a nivel de variable y a explicar movimientos inusuales sin sustituir la opinión por datos observados. Cuando las verificaciones selectivas ascendentes carecen de un registro completo de proveedores o transacciones, los analistas acotan las estimaciones con indicadores documentados de oferta y operación, y mantienen el total descendente como marco de control.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las series oficiales de turismo y economía, la oferta de alojamiento, las divulgaciones de las empresas y las señales operativas independientes; a continuación, investigan las definiciones inconsistentes, los movimientos inusuales y la varianza material entre las verificaciones descendentes y las de proveedores selectivos antes de la aprobación. Una segunda revisión comprueba las fechas de las fuentes, las unidades, la cobertura, las cuotas de segmento y los insumos de previsión, con seguimiento de los encuestados activado cuando una respuesta entra en conflicto con la evidencia operativa documentada o un supuesto material permanece poco claro. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia la demanda de viajes, la oferta, los precios o las condiciones operativas, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Hospitalidad de Sri Lanka de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de hospitalidad de Sri Lanka mide el gasto anual de visitantes y residentes en Sri Lanka en servicios de hospitalidad, incluido el alojamiento, los alimentos y bebidas en el establecimiento, y los servicios de viaje y ocio estrechamente vinculados directamente asociados a la cesta de gasto en hospitalidad.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante relaciona la demanda con las llegadas de visitantes y los indicadores de viaje doméstico, la oferta de alojamiento registrado, la ocupación y las tarifas diarias promedio, la estacionalidad y los patrones de los canales de reserva.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,05 mil millones de USD (2027) | |
| Publicador de Investigación Comercial A | 4,2 mil millones de USD (2024) | Con su base de 2024, esta estimación supera en un 37,7% el valor de este informe para 2027 de 3,05 mil millones de USD, 3 años después. Su inclusión declarada de restaurantes, cafeterías, bares, agencias de viajes, operadores turísticos y organizadores de eventos amplía la cesta de servicios medida. |
| Publicador de Investigación Comercial B | 4,59 mil millones de USD (2025) | Con su base de 2025, esta estimación supera en un 50,5% el valor de este informe para 2027 de 3,05 mil millones de USD, 2 años después. Su definición incluye servicios de viaje sin limitarlos a los servicios asociados a una compra de hospitalidad. |
Los analistas de Mordor Intelligence triangulan las series oficiales de turismo y economía, la oferta de alojamiento, las divulgaciones de las empresas y las señales operativas independientes; a continuación, investigan las definiciones inconsistentes, los movimientos inusuales y la varianza material entre las verificaciones descendentes y las de proveedores selectivos antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de hospitalidad de Sri Lanka?
El valor de 2026 fue de 2,84 mil millones de USD. Se estima que crecerá desde 3,05 mil millones de USD en 2027 hasta 4,25 mil millones de USD para 2032, con un CAGR del 6,85% durante 2027-2032.
¿Qué respalda la demanda de servicios de hospitalidad en Sri Lanka?
Los circuitos culturales, la vida silvestre y el Ayurveda respaldan la demanda, con 12.977 llegadas de turistas clasificadas como Salud/Ayurvédico en 2025.
¿Qué tipo de hotel lidera el gasto en hospitalidad en Sri Lanka?
Los hoteles independientes mantuvieron la mayor participación del gasto en hospitalidad, con un 61,13% en 2026.
¿Qué empresas son los principales proveedores de hospitalidad en Sri Lanka?
Los principales proveedores incluyen Jetwing Hotels Ltd., Cinnamon Hotels & Resorts (John Keells Holdings), Aitken Spence Hotels, Minor Hotels (Anantara, Avani) e Hilton Worldwide - Sri Lanka.
¿Qué limita la inversión y la renovación hotelera en Sri Lanka?
Kandy Hotels Co. (1938) PLC informó de presión sobre los costos de la cartera junto con una depreciación de la rupia del 7,8% acumulada hasta julio de 2026. Los ingresos por habitaciones vinculados al dólar proporcionaron una compensación parcial y diferida, ilustrando el desafío de recuperar costos más elevados.
¿Qué regiones de Sri Lanka lideran y crecen más rápido en gasto en hospitalidad?
Colombo y la Provincia Occidental lideraron con una participación del 53,37% en 2026, mientras que se prevé que la Provincia Oriental crezca con un CAGR del 8,9% durante 2027-2032.