
Análisis del Mercado de Hospitalidad de Tailandia por Mordor Intelligence
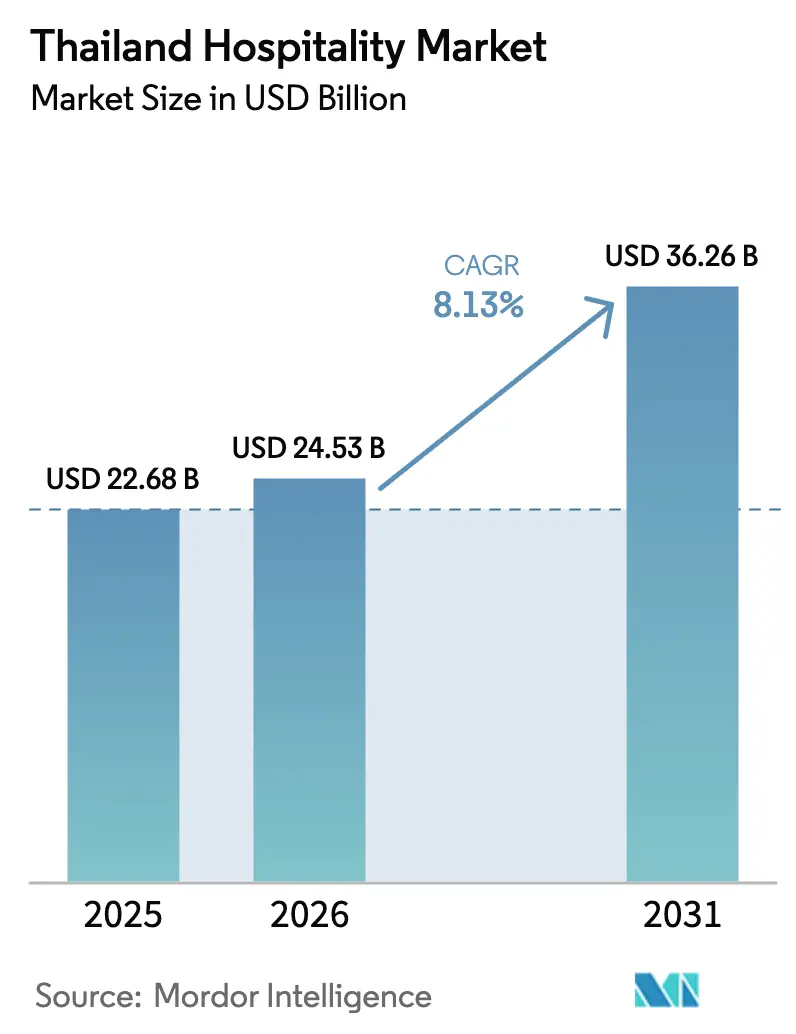
El tamaño del mercado de hospitalidad de Tailandia fue valorado en 24,53 mil millones de USD en 2026 y se estima que crecerá desde 26,52 mil millones de USD en 2027 hasta alcanzar 38,25 mil millones de USD en 2032, con una CAGR del 7,6% durante el período de previsión (2027-2032).
El creciente flujo de visitantes procedentes de India y Rusia, junto con la base de viajes domésticos de Tailandia, amplía el público para las estancias hoteleras de pago. Los resorts, los hoteles de servicio enfocado y los apartamentos de larga estancia ofrecen a los operadores distintas propuestas de alojamiento, mientras que los precios premium de las habitaciones pueden elevar el valor por noche ocupada. Los acuerdos de gestión, el financiamiento inmobiliario propuesto y los canales digitales propios de los hoteles ofrecen vías para ampliar el alcance operativo y el acceso de los huéspedes. Las brechas de personal y la exposición al precio de los servicios públicos convierten la prestación del servicio en la prueba comercial, vinculando el valor de una estancia diferenciada al costo de proporcionarla.
Conclusiones Clave del Informe
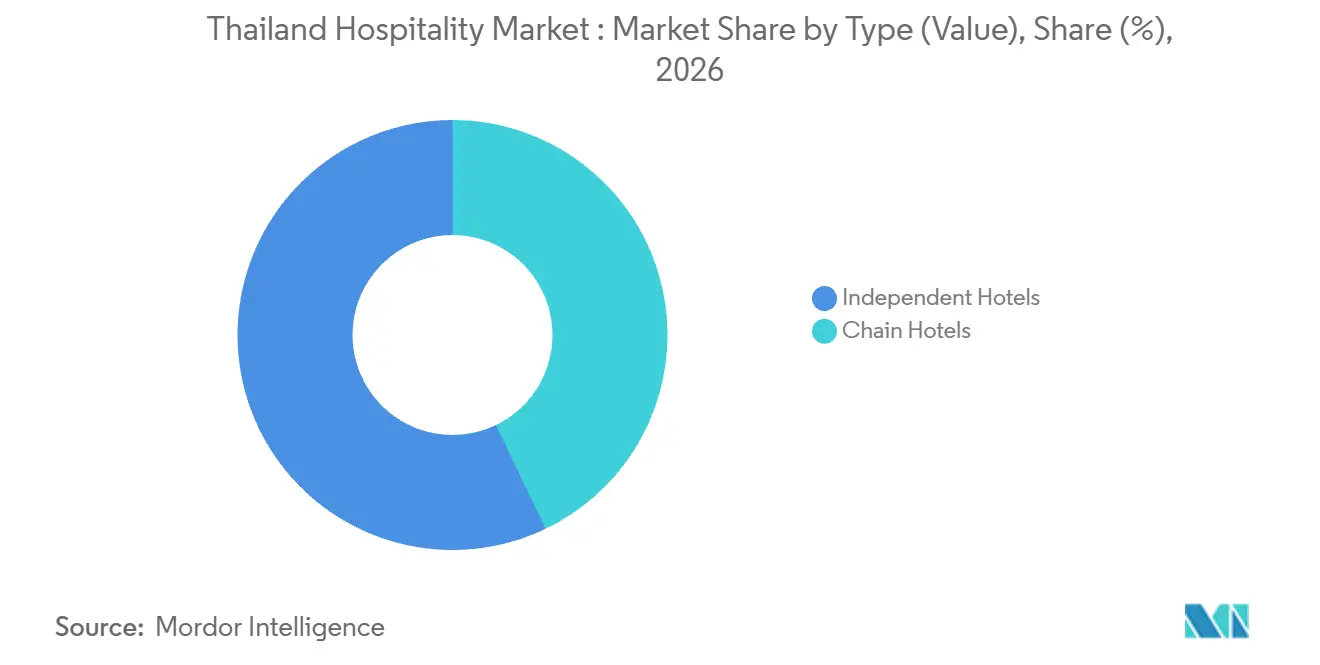
- Por tipo, los hoteles independientes lideraron con una cuota del 57,13% del mercado de hospitalidad de Tailandia en 2026, mientras que se prevé que los hoteles de cadena crezcan más rápido con una CAGR del 9,2% durante 2027-2032.
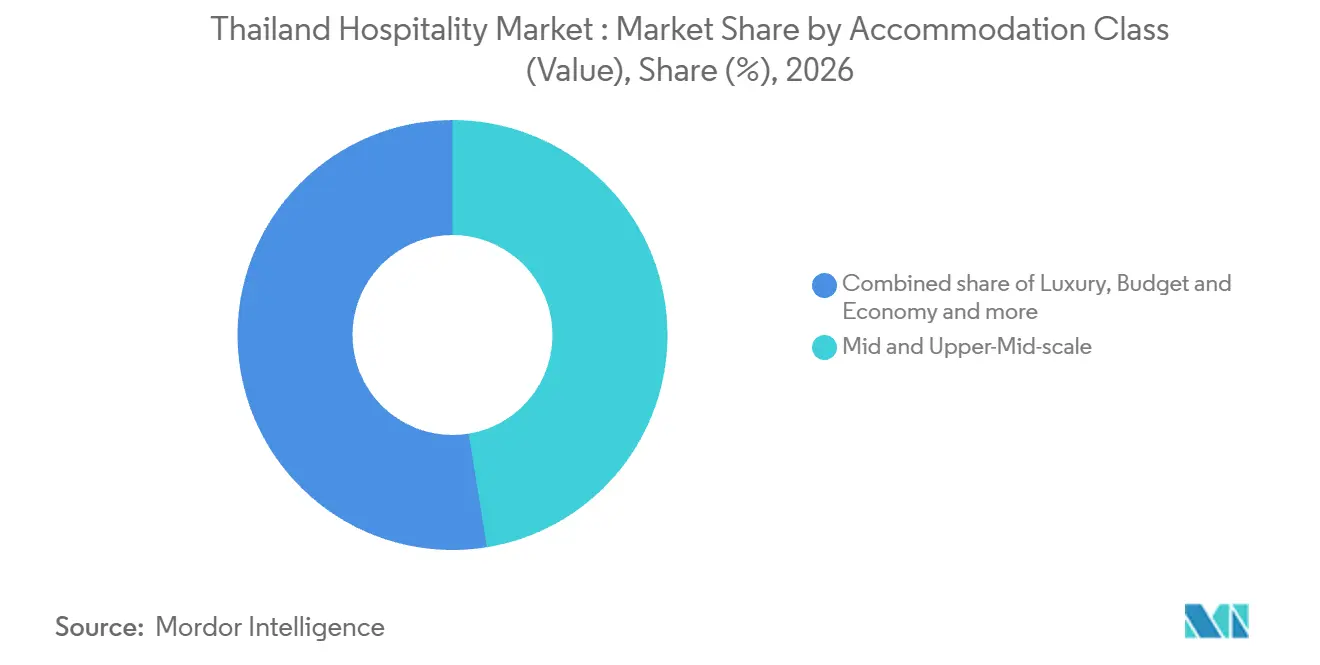
- Entre las clases de alojamiento, los hoteles de escala media y media-alta mantuvieron una cuota del 47,43% del tamaño del mercado de hospitalidad de Tailandia en 2026, y se proyecta que el lujo crezca más rápido con una CAGR del 10,3% durante 2027-2032.
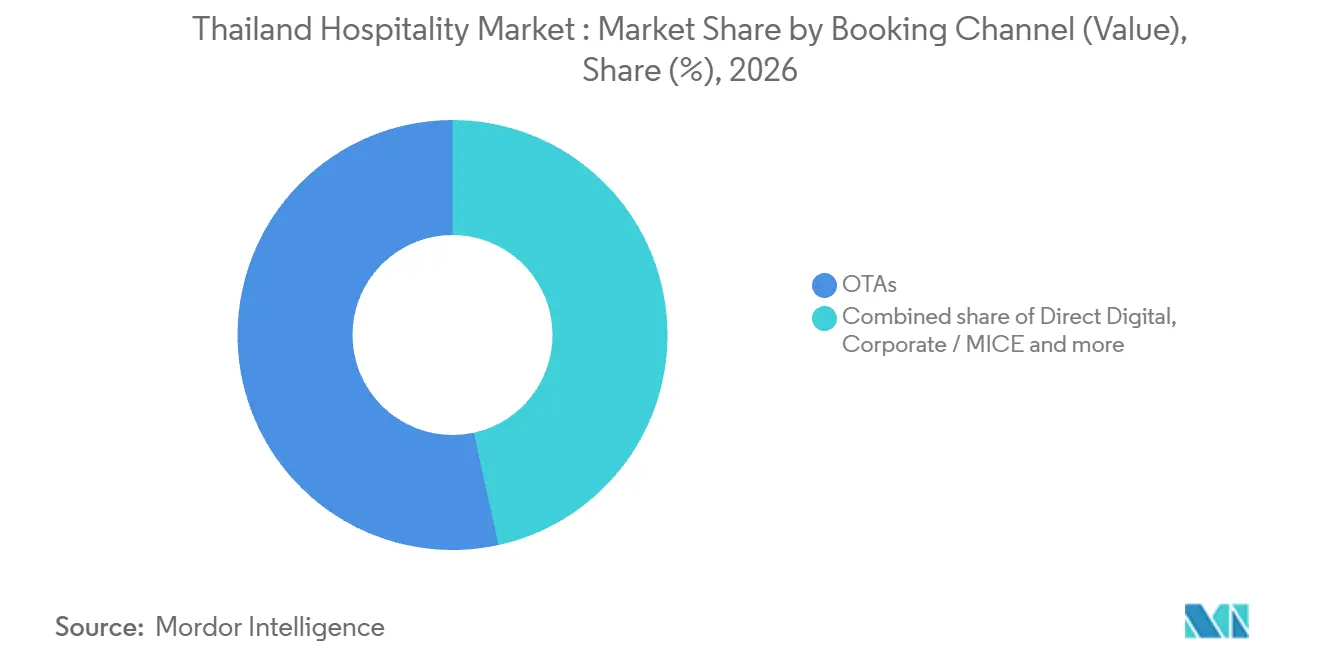
- En los canales de reserva, las OTAs representaron el 53,43% del valor del mercado en 2026, con el digital directo proyectado para crecer más rápido con una CAGR del 11,2% durante 2027-2032, lo que refleja el cambio en las preferencias de reserva en la industria de la hospitalidad en Tailandia.
- Por geografía, Bangkok y las Llanuras Centrales lideraron con el 39,56% del valor del mercado en 2026, y se proyecta que el Este de Tailandia crezca más rápido con una CAGR del 9,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de llegadas rusas e indias a medida que crece la capacidad de transporte aéreo entrante | +3.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Auge del turismo doméstico a través del gobierno | +2.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Inflación del ADR de lujo que supera el IPC | +1.7% | Koh Samui, Surat Thani | Corto plazo (≤ 2 años) |
| Transacciones propuestas de hotel-REIT orientadas a impulsar la expansión con activos ligeros | +1.9% | Bangkok, Krabi, Koh Samui y Pattaya | Mediano plazo (2-4 años) |
| Posicionamiento de estilo de vida de nicho (bienestar, base vegetal, halal) que capta el gasto de la Generación Z | +0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Visas para nómadas digitales que permiten estancias superiores a 30 días | +0.7% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de llegadas rusas e indias a medida que crece la capacidad de transporte aéreo entrante
Tailandia registró 2,49 millones de visitantes procedentes de India y 1,9 millones procedentes de Rusia en 2025. Estas cifras de llegadas aumentaron un 16,82% y un 8,8%, respectivamente, respecto a 2024. El crecimiento de ambos orígenes amplía el público potencial para los operadores de alojamiento tailandeses que se dirigen a esas nacionalidades. India aportó el mayor grupo de visitantes. Su mayor incremento anual también ofrece a los hoteles que se dirigen a viajeros indios un público en expansión más rápida que los enfocados en Rusia.
Auge del turismo doméstico a través del gobierno
El apoyo al turismo doméstico es más relevante comercialmente cuando genera reservas de alojamiento dentro de la amplia base de viajes subyacente de Tailandia. La Autoridad de Turismo de Tailandia informó que los 300.000 derechos de reserva de alojamiento en destinos principales bajo su programa Half-Half Travel Thailand habían sido reservados antes del 6 de agosto de 2025. Los visitantes tailandeses también realizaron 86,68 millones de viajes domésticos del 1 de enero al 31 de mayo de 2026, según el Ministerio de Turismo y Deportes. La asignación finita de reservas convierte el apoyo gubernamental en una vía específica para captar clientes de alojamiento dentro de ese amplio conjunto de viajes domésticos. Los retornos de los establecimientos participantes derivados de los derechos reservados dependerían de las estancias completadas, mientras que la base más amplia de viajes domésticos ofrece una oportunidad independiente para vender alojamiento en toda la industria de la hospitalidad en Tailandia.
Inflación de la Tarifa Diaria Promedio de lujo superando al IPC
Los precios de habitaciones de lujo pueden respaldar el crecimiento del valor del alojamiento a través de mayores ingresos por noche ocupada. El Centara Reserve Samui Hotel en Koh Samui registró un aumento del 13% en la tarifa diaria promedio (ADR) en el año completo 2025 respecto a 2024. El índice de precios al consumidor (IPC) promedio anual de todos los artículos de Tailandia disminuyó un 0,14% durante el mismo período. En el mismo hotel, la ocupación bajó del 71% en 2024 al 69% en 2025. Sin embargo, los ingresos por habitación disponible (RevPAR) aumentaron un 10% en 2025 respecto a 2024, por lo que las tarifas de habitación más altas sostuvieron la ganancia de rendimiento a pesar de la menor ocupación.
Transacciones propuestas de hotel-REIT orientadas a impulsar la expansión con activos ligeros
Las transacciones de REIT propuestas separan el desarrollo hotelero de la inversión en activos generadores de ingresos. Asset World Corp REIT Co., Ltd., sociedad gestora del propuesto AWC Lifestyle Property Real Estate Investment Trust (AWR), presentó la declaración de registro y el borrador del prospecto ante la Comisión de Valores y Bolsa de Tailandia el 29 de septiembre de 2026.[1] Su cartera inicial propuesta combina 4 hoteles, incluidos Banyan Tree Krabi y Meliá Koh Samui, con la propiedad comercial The Empire. La plataforma propuesta de Asset World Corporation combina su función de desarrollo con la inversión de AWR en activos completados y generadores de ingresos, y un canal de derecho de primera negativa que cubre 9 activos inicialmente seleccionados, 48 proyectos adicionales de cartera y proyectos futuros. AWC mantendría hasta el 28% de las unidades fiduciarias de AWR, por lo que su participación económica en la plataforma de inversión propuesta continuaría tras la oferta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez crónica de mano de obra calificada que impulsa la inflación salarial | -1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Tarifas de servicios públicos elevadas que comprimen los márgenes de beneficio operativo bruto, especialmente en hoteles independientes | -1.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Exceso de oferta de alquileres a corto plazo en Bangkok y Phuket que deprime el RevPAR | -0.7% | Bangkok y Phuket | Mediano plazo (2-4 años) |
| Alta dependencia de las llegadas chinas | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez crónica de mano de obra calificada que impulsa la inflación salarial
La escasez de mano de obra y las obligaciones de salario mínimo ejercen presiones separadas sobre la dotación de personal hotelero. La encuesta de agosto de 2026 de la Asociación de Hoteles de Tailandia y el Banco de Tailandia a 123 empresas de alojamiento encontró que más hoteles reportaron escasez de mano de obra que en julio.[2] Las brechas de personal afectaron principalmente a la calidad del servicio y no redujeron el número de huéspedes que los hoteles podían alojar. Un requisito de salario mínimo entró en vigor el 1 de julio de 2025 para hoteles de tipo 2, 3 y 4 en todo el país, excluyendo los hoteles de tipo 1 de alojamiento exclusivo con menos de 50 habitaciones. Para los operadores cubiertos, esa obligación salarial limita la capacidad de ajustar los costes de personal mientras se abordan las vacantes.
Tarifas de servicios públicos elevadas que comprimen los márgenes de beneficio operativo bruto, especialmente en hoteles independientes
Un aumento en la tarifa eléctrica puede absorber una mayor parte de los ingresos por habitación de un hotel sin mejorar el alojamiento vendido a los huéspedes. La Comisión Reguladora de Energía de Tailandia aprobó un aumento de la tarifa de combustible para el período de facturación de mayo a agosto de 2026. Se esperaba que los hoteles de Pattaya y otras empresas turísticas enfrentaran mayores costos operativos durante ese período de facturación. Para estos operadores, una factura eléctrica más alta dejaría menos ingresos por habitación para cubrir otros gastos si las tarifas de habitación no cambiaban. Como respuesta a los costos de electricidad, Centara Hotels & Resorts y SCG Cleanergy inauguraron un sistema solar en el techo del Centara Grand and Bangkok Convention Centre en CentralWorld en abril de 2025. Para septiembre-diciembre de 2026, la comisión mantuvo el cargo de ajuste de combustible en su nivel más alto de mayo-agosto, dejando sin cambios este componente de la exposición al costo eléctrico de los hoteles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Escala Independiente y Expansión Coordinada de CadenasLos hoteles independientes representaron una cuota del 57,13% del tamaño del mercado de hospitalidad de Tailandia en 2026. La clasificación de febrero de 2025 de Land and Houses Bank situó a Pimalai Resort & Spa entre los hoteles independientes de cinco estrellas operados por empresarios tailandeses fuera de las cadenas hoteleras locales. El copropietario de Pimalai informó de una ocupación del 100% cada día durante los primeros 2 meses de temporada alta de 2026 en el resort de 121 habitaciones. Con las habitaciones de temporada alta completamente ocupadas, el margen de Pimalai para aumentar los ingresos por habitación en esos meses residía en los ingresos por habitación ocupada.
Los hoteles de cadena son el segmento de mayor crecimiento en el mercado de hospitalidad de Tailandia, con una CAGR proyectada del 9,2% durante 2027-2032. Marriott International y FICO Corporation firmaron un acuerdo el 7 de octubre de 2026 para 7 hoteles planificados proyectados para añadir 1.262 llaves en Bangkok, Pattaya y Phuket. La presencia planificada en varios destinos ampliaría la oferta de alojamiento futura de la asociación. El brazo de inversión hotelera de FICO posee y desarrolla las propiedades mientras Marriott aporta la marca de cadena, por lo que el calendario de las llaves proyectadas depende del programa de construcción del propietario.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Alojamiento:
Oferta Establecida de Escala Media y Propuestas de Estancia DiferenciadasLos hoteles de escala media y media-alta representaron una cuota del 47,43% del mercado de hospitalidad de Tailandia en 2026. El componente de escala media del segmento más grande representó el 43% de la oferta total de hoteles tailandeses, según las perspectivas para 2026 de Principal Asset Management. En abril de 2025, Hilton anunció la firma de Hampton by Hilton Phuket Town como el debut de la marca en Tailandia y una expansión de servicio enfocado en el segmento de escala media. La firma apunta a la competencia dentro de una base de escala media consolidada, donde una nueva marca debe ganar estancias frente a las alternativas existentes y atraer a viajeros adicionales.
El lujo es el segmento de mayor crecimiento en el mercado de hospitalidad de Tailandia, con una CAGR proyectada del 10,3% durante 2027-2032. Asset World Corporation (AWC) anunció la apertura por fases de las 416 habitaciones y suites de Fairmont Bangkok Sukhumvit a partir del 18 de agosto de 2026, vinculando el inventario de lujo comercializable al ritmo de liberación de habitaciones. El desarrollo en los segmentos económico y de presupuesto incluye un plan de 6 hoteles de Centara y PTT Oil and Retail Business Public Company Limited (OR) para viajeros domésticos, de carretera y de negocios, acordado en abril de 2026 con aperturas previstas para 2027-2028. Los apartamentos de servicio atienden estancias más largas, ilustrado por los 86 apartamentos Shama Sukhumvit 101 Bangkok de ONYX Hospitality Group, abiertos antes de marzo de 2026 para residentes de larga estancia, incluidos viajeros de negocios y familias expatriadas. Los ingresos totales de alojamiento derivados de esta capacidad de lujo dependen de las liberaciones de habitaciones más allá de la fecha de inauguración, lo que convierte la entrega por fases en una limitación para la contribución del proyecto al crecimiento de la clase.


Por Canal de Reserva:
Descubrimiento a través de Intermediarios y Reservas Controladas por el HotelLas OTAs fueron el segmento más grande, con una cuota del 53,43% del valor del mercado en 2026. Para los registros del primer semestre de 2026, las búsquedas de alojamiento de Agoda del 1 de enero al 10 de junio clasificaron a Bangkok, Pattaya y Phuket como los 3 principales destinos tailandeses de la plataforma. El patrón ilustra el papel de un intermediario en la organización de la demanda en múltiples destinos, otorgando al descubrimiento de alojamiento un contexto más amplio que la identidad propia de un hotel individual. Los hoteles en Bangkok, Pattaya y Phuket enfrentan, por tanto, el mayor interés de búsqueda a nivel de destino en esta plataforma.
El digital directo es el segmento de mayor crecimiento en el mercado de hospitalidad de Tailandia, con una CAGR proyectada del 11,2% durante 2027-2032. IHG Hotels & Resorts se convirtió en la primera empresa hotelera en lanzar su propia aplicación LINE MINI en Tailandia y Taiwán el 14 de agosto de 2026. La aplicación ofrece reserva directa en más de 7.000 hoteles IHG en todo el mundo. En 2025, la plataforma Hotel Direct de Shangri-La Hotel Bangkok generó el 52% de sus ingresos por habitación a través de reservas realizadas directamente con el hotel y su sitio web oficial. La aplicación añade un punto de entrada de reserva directa dentro de LINE, mientras que el canal directo mixto de Shangri-La muestra cómo las reservas controladas por el hotel ya pueden generar ingresos sustanciales por habitación.
Análisis Geográfico
Mercado de Hospitalidad de Bangkok y las Llanuras Centrales
Bangkok y las Llanuras Centrales representaron una participación del 39,56% en el tamaño del mercado de hospitalidad de Tailandia en 2026, convirtiéndola en la mayor geografía por valor de alojamiento. El inventario hotelero de Bangkok se mantuvo estable en 147.379 habitaciones en el primer trimestre de 2026, y la capital registró 12,7 millones de llegadas domésticas hasta mayo de 2026, un 3,4% más interanual. Las llegadas internacionales disminuyeron ligeramente a 10,5 millones durante el mismo período. Con el inventario de habitaciones estable, el desplazamiento hacia las llegadas domésticas sitúa la oportunidad de ingresos en atraer una combinación diferente de huéspedes a la capacidad existente.
Mercado de Hospitalidad del Este de Tailandia
El Este de Tailandia es la geografía de más rápido crecimiento, con una CAGR proyectada del 9,2% durante 2027-2032. Asset World Corporation y Marriott International inauguraron el Pattaya Marriott Resort and Spa de 289 habitaciones en la playa de Jomtien el 20 de junio de 2025. La oferta del resort incluía instalaciones de bienestar, restauración y espacios con vistas panorámicas al mar. Combinar un entorno de playa con estas instalaciones ofrece al alojamiento una propuesta de producto que puede competir tanto en la experiencia de estancia como en la disponibilidad de habitaciones. Las habitaciones de marca frente al mar añadidas crean un potencial de valor de alojamiento a través del número de noches de pago vendidas y las tarifas de habitación alcanzadas.
La provincia de Chiang Mai, en el Norte de Tailandia, registró una ocupación de alojamiento del 76,1% en 2025, junto con 8,69 millones de visitas tailandesas y 3,4 millones de visitas extranjeras. Los 4,85 millones de visitas tailandesas y 125.620 visitas extranjeras de Khon Kaen en 2025 ofrecen a los operadores hoteleros del Noreste de Tailandia un gran flujo de visitas domésticas al que dirigirse. Las cifras de visitas provinciales cuentan cada provincia visitada e incluyen visitas de un día y visitas a amigos o familiares. Phuket, en el Sur de Tailandia, registró 8,76 millones de llegadas aéreas en 2025, compuestas por 5,43 millones internacionales y 3,33 millones domésticas. La mezcla de visitantes predominantemente tailandesa de Khon Kaen convierte la conversión de pernoctaciones domésticas en la principal oportunidad de alojamiento, mientras que el mayor flujo de llegadas aéreas internacionales de Phuket expone sus resorts más intensamente a la demanda de viajes internacionales.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas, Tailandia y Phuket, desde la perspectiva de hoteles con licencia que combinan alojamiento con instalaciones relacionadas. La Ley de Hoteles y sus reglamentos ministeriales siguen siendo aplicables hasta que una ley sustitutoria sea publicada en el Boletín Oficial del Gobierno. Una notificación del Ministerio del Interior vigente desde el 12 de mayo de 2005 designó al director general del Departamento de Administración Provincial como Registrador en Bangkok y a los gobernadores provinciales en el resto del país. Tailandia propuso una Ley de Establecimientos de Alojamiento sustitutoria para su aprobación en principio por el gabinete el 29 de septiembre de 2026.
Tabla Regulatoria
| Factor de decisión | Tailandia | Phuket |
|---|---|---|
| Autoridad principal | Director general del Departamento de Administración Provincial en Bangkok y gobernadores provinciales en el resto del país, bajo la designación de 2005 | Gobernador provincial como Registrador bajo la designación de 2005; comité de evaluación de la Ley de Hoteles para la revisión de solicitudes |
| Instrumentos clave o dirección | Ley de Hoteles y reglamentos ministeriales en vigor; Ley de Establecimientos de Alojamiento propuesta en septiembre de 2026 | Marco de licencias de la Ley de Hoteles y revisión caso por caso de solicitudes pendientes |
| Efecto comercial | El marco existente continúa; el ejemplo de solicitud de Samut Sakhon requiere planos de construcción y documentos de derechos sobre el inmueble | Documentos, resultados de inspección del sitio y opiniones de organismos relevantes considerados caso por caso |
| Atractivo de la política actual | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | En mejora |
| Fuente: Mordor Intelligence | ||
La evaluación Media de Tailandia refleja la continuidad de las licencias bajo la Ley de Hoteles hasta que se publique una ley sustitutoria, lo que ofrece a los hoteles con licencia un marco operativo establecido mientras la reforma propuesta aguarda su aprobación en principio. La evaluación Media de Phuket refleja la revisión de solicitudes caso por caso mostrada en la reunión del comité del 1 de septiembre de 2026. La dirección de Mejora para ambas jurisdicciones se basa en la propuesta de septiembre de 2026 para una licencia principal de Tipo 3 que cubra hasta 10 actividades relacionadas si se solicita en el momento de la solicitud. Cada actividad seguiría sujeta a sus leyes reguladoras, por lo que el beneficio comercial prospectivo es una menor duplicación de permisos dentro de un negocio de alojamiento.
Etapas de la Cadena de Valor
La cadena de valor compara la inversión inmobiliaria, los acuerdos de marca y gestión, y los servicios operativos detrás del alojamiento de pago. The Erawan Group combina inversión hotelera y operaciones en Tailandia, Filipinas y Japón. Estas actividades crean diferentes oportunidades de ganancias, porque comprometer capital en alojamiento, gestionar un hotel y dar servicio a su infraestructura requieren capacidades distintas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Inversión y desarrollo inmobiliario | Inversores-operadores hoteleros como The Erawan Group | Ventas de alojamiento derivadas de las operaciones hoteleras | Capital comprometido antes de que comiencen las ventas de alojamiento | Escalonar la inversión según la preparación operativa |
| Configuración de marca y gestión hotelera | Operadores hoteleros de terceros como Boutique Corporation y franquiciadores como Accor | Honorarios de gestión, con crecimiento de ingresos objetivo de Boutique Corporation | Alinear los estándares de marca con la ejecución operativa local | Definir las responsabilidades de marca y operador en el acuerdo |
| Infraestructura operativa y servicios energéticos | Proveedores de servicios energéticos como Azbil Thailand y proveedores de financiamiento de proyectos como Fuyo General Lease Thailand | Honorarios por servicios energéticos e ingresos por financiamiento de proyectos | Financiamiento y evaluación de mejoras de infraestructura específicas del sitio | Combinar la experiencia en servicios energéticos con financiamiento de proyectos dedicado |
| Fuente: Mordor Intelligence | ||||
El acuerdo de franquicia de julio de 2025 de Boutique Corporation con Accor la autorizó a gestionar de forma independiente hoteles bajo marcas Accor en Tailandia. La empresa vinculó ese acuerdo a su estrategia de aumentar los ingresos por honorarios de gestión. Separar al operador local del propietario de la marca crea una vía para expandir la actividad de gestión sin combinar todas las capacidades en una sola empresa. La oportunidad estructural reside en combinar el capital inmobiliario con servicios operativos especializados manteniendo explícita la responsabilidad de la entrega.
Panorama Competitivo
Concentración del Mercado
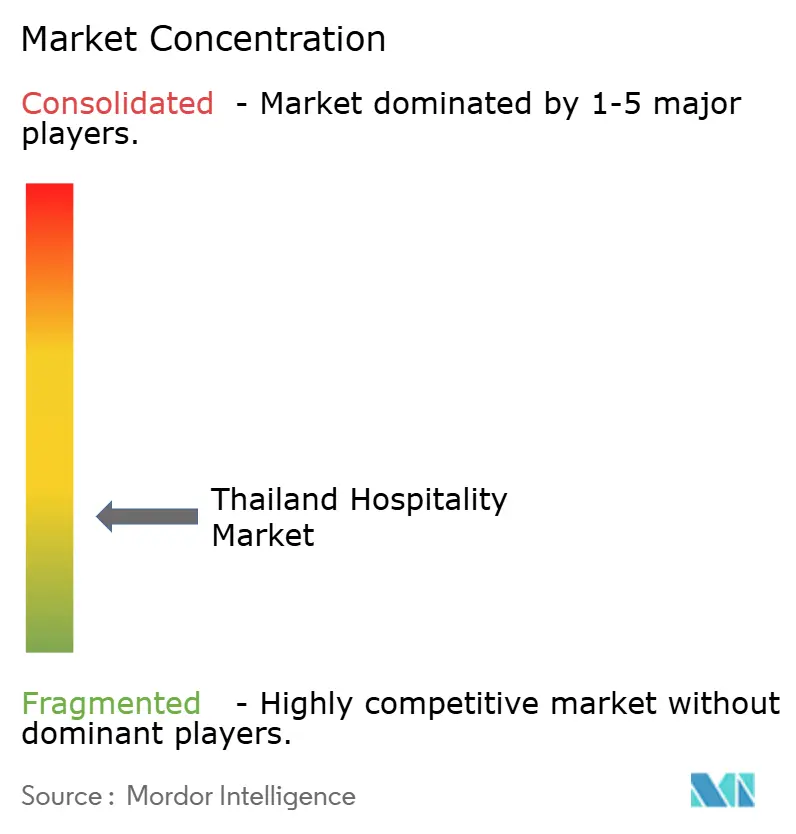
Una amplia base de hoteles independientes otorga a la industria una estructura dispersa junto a grupos de marca y gestión establecidos. Minor International (MINT), Accor Group, Marriott International, Centara Hotels & Resorts (CENTEL) y Dusit Thani Public Co. son participantes principales. Minor Hotels, de Minor International, completó una renovación de 50 millones de USD del Anantara Siam Bangkok Hotel en 2026, actualizando habitaciones, restauración, bienestar y espacios para eventos. Dicha reinversión puede fortalecer la gama de experiencias vendidas desde un activo de alojamiento existente, dando a una propiedad establecida otra vía para competir por huéspedes. Los competidores emergentes se enfrentan al costo de igualar una propuesta de servicio financiada, además de la tarea de establecer su propia oferta hotelera.
Centara firmó contratos de gestión para 2 hoteles tailandeses que cubren 159 llaves en 2025. La empresa cotizada detrás de Centara, Central Plaza Hotel, reportó 22 hoteles propios y operados con 6.127 llaves y 29 hoteles gestionados con 12.855 llaves en sus operaciones globales al 31 de diciembre de 2025. Las bases separadas de propiedad y gestión ilustran cómo los grupos hoteleros pueden combinar la exposición directa a activos con el alcance operativo a través de contratos, con diferentes compromisos de capital asociados a cada vía. La cartera gestionada tenía más del doble del recuento de llaves propias y operadas, por lo que los contratos de gestión fueron la mayor fuente de su alcance operativo global reportado.
Accor es el grupo de hospitalidad matriz de Fairmont, mientras que las marcas tailandesas de Marriott abarcan alojamiento de lujo, premium, selecto y de estancia prolongada. Dusit inauguró el Tantawan Tented Camp de gestión de marca blanca con 10 tiendas en Chiang Rai durante el tercer trimestre de 2025. En enero de 2026, Dusit reportó una cartera global de 296 propiedades en 18 países, incluidos 58 hoteles y resorts y 238 alquileres de villas de lujo. El Centara Grand Mirage Beach Resort Pattaya recibió la certificación Green Hotel Plus del Departamento de Cambio Climático y Medio Ambiente, proporcionando una credencial de gestión medioambiental a nivel de propiedad. La presencia de Dusit, con predominio de villas, posiciona a los propietarios especializados de propiedades de lujo como un grupo de clientes potenciales clave para sus servicios de gestión.
Líderes de la Industria de Hospitalidad de Tailandia
-
Minor International (MINT)
-
Accor Group
-
Marriott International
-
Centara Hotels & Resorts (CENTEL)
-
Dusit Thani Public Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hospitalidad de Tailandia Empresas cubiertas en este informe
- Minor International (MINT)
- Centara Hotels & Resorts (CENTEL)
- Accor Group
- Marriott International
- Hilton Worldwide Holdings
- InterContinental Hotels Group (IHG)
- Dusit Thani Public Co.
- Asset World Corporation (AWC)
- ONYX Hospitality Group
- Banyan Tree Holdings
- Wyndham Hotels & Resorts
- Best Western Hotels & Resorts
- Shangri-La Hotels & Resorts
- Four Seasons Hotels & Resorts
- Mandarin Oriental Hotel Group
- Radisson Hotel Group
- Meliá Hotels International
- S Hotels & Resorts (Singha Estate)
- Kempinski Hotels
- Outrigger Hospitality Group
- Hyatt Hotels Corporation
- Capella Hotel Group
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la energía, el agua y los residuos, y la inversión en edificios ecológicos como respuestas a las presiones de sostenibilidad de los hoteles derivadas del comportamiento del consumidor y las normativas extranjeras. El 21 de abril de 2026, el Banco de Tailandia, el Departamento de Cambio Climático y Medio Ambiente, la Autoridad de Turismo de Tailandia (TAT) y 9 bancos comerciales lanzaron Financiando la Transición: Soluciones Verdes para Hoteles.[3] El Banco de Tailandia esperaba requisitos más completos de reporte ambiental y estándares de sostenibilidad en 2028 para los hoteles tailandeses que atienden a clientes europeos o vinculados a cadenas de suministro de empresas europeas. La oferta de préstamos verdes para hoteles de ICBC (Thai) se extiende del 12 de febrero de 2026 al 11 de febrero de 2027, cubriendo inversiones en ahorro energético y ecológicas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Alojamiento energéticamente eficiente en hoteles existentes | La oferta activa financia mejoras de eficiencia energética y energía renovable | Operadores hoteleros no cotizados que cumplan los requisitos | Integrar las reformas energéticas con el plan operativo de alojamiento | Elegibilidad crediticia y reporte de resultados medioambientales | Propietarios de hoteles elegibles e ICBC (Thai) |
| Alojamiento respaldado por sistemas mejorados de agua y gestión de residuos | Las inversiones en agua, aguas residuales y residuos operativos son elegibles | Pymes hoteleras con licencia que cumplan las condiciones de propiedad | Mejorar la infraestructura operativa del hotel manteniendo la oferta para los huéspedes | Calificación para el financiamiento y verificación de resultados medioambientales | Pymes hoteleras que cumplan los requisitos e ICBC (Thai) |
| Alojamiento hotelero desarrollado en torno a la inversión en edificios ecológicos | La construcción de edificios ecológicos es una categoría de inversión elegible | Prestatarios corporativos hoteleros elegibles | Vincular el plan de inversión en el edificio hotelero al desempeño medioambiental medible | Licencias válidas, pruebas de propiedad e historial crediticio aceptable | Promotores hoteleros no cotizados que cumplan los requisitos e ICBC (Thai) |
| Fuente: Mordor Intelligence | |||||
Los prestatarios pymes y corporativos elegibles de ICBC deben ser personas físicas tailandesas o entidades registradas en Tailandia con más del 50% del capital registrado en manos de ciudadanos tailandeses y una licencia hotelera válida. Las empresas públicas cotizadas en la Bolsa de Valores de Tailandia y las empresas de servicios financieros están excluidas. Los prestatarios no deben tener deudas morosas o reestructuradas con ninguna institución financiera en los 12 meses anteriores y deben reportar resultados medioambientales utilizando herramientas fiables, incluidas las CF-Hotels de la TAT o un verificador registrado en la Organización de Gestión de Gases de Efecto Invernadero de Tailandia. Los hoteles no cotizados de propiedad tailandesa con clientes europeos o vínculos en la cadena de suministro pueden utilizar esta ventana de financiamiento para preparar mejoras medibles antes de la presión de reporte esperada en 2028.
Desarrollos recientes de la industria en Mercado de Hospitalidad de Tailandia
- Oct 2026: El YOTEL Bangkok Sukhumvit de 250 llaves de YOTEL comenzó a recibir huéspedes en Bangkok el 15 de octubre.
- Oct 2026: Marriott International y FICO Corporation firmaron un acuerdo el 7 de octubre para 7 hoteles en Bangkok, Pattaya y Phuket, proyectados para añadir 1.262 habitaciones a su cartera en Tailandia.
Mercado de Hospitalidad de Tailandia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El Mercado de Hospitalidad de Tailandia mide los ingresos anuales procedentes del alojamiento de huéspedes de pago proporcionado por hoteles y apartamentos de servicio en Tailandia. Abarca el alojamiento vendido por operadores de cadena e independientes en todas las clases de alojamiento y canales de reserva.
Exclusiones del alcance: Se excluyen las ventas independientes de restaurantes, bares y catering, las estancias de alquiler privado a corto plazo fuera de las operaciones de hoteles y apartamentos de servicio, y las transacciones de venta, financiación y REIT de propiedades hoteleras.
Descripción General de la Segmentación
- Por Tipo (Valor)
- Hoteles de Cadena
- Hoteles Independientes
- Por Clase de Alojamiento (Valor)
- Lujo
- Escala Media y Media-Alta
- Presupuesto y Economía
- Apartamentos de Servicio
- Por Canal de Reserva (Valor)
- Digital Directo
- OTAs
- Corporativo / MICE
- Agentes Mayoristas y Tradicionales
- Por Región Geográfica (Valor)
- Bangkok y Llanuras Centrales
- Norte de Tailandia
- Noreste de Tailandia
- Este de Tailandia
- Sur de Tailandia
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria utilizaría fuentes como las estadísticas de alojamiento y negocios de la Oficina Nacional de Estadística, las series de visitantes del Ministerio de Turismo y Deportes, las actualizaciones de destinos de la Autoridad de Turismo de Tailandia, la encuesta de sentimiento empresarial del Banco de Tailandia y los registros de la Bolsa de Valores de Tailandia para establecer la oferta de alojamiento, la demanda, las condiciones operativas y el contexto de los operadores cotizados. Estas fuentes pueden distinguir la actividad de alojamiento de pago del gasto turístico más amplio y ayudar a rastrear las diferencias entre los destinos y tipos de propiedades de Tailandia.
Los informes anuales de las empresas, los materiales para inversores, los registros regulatorios y la prensa empresarial tailandesa de reputación proporcionarían ingresos de los operadores, adiciones de habitaciones, precios y verificaciones cruzadas de inversión. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a propietarios de hoteles y apartamentos de servicio en Tailandia, directores generales, responsables de ingresos y comerciales, gestores de activos y especialistas en turismo o MICE. Sus aportaciones pondrían a prueba los hallazgos secundarios sobre ocupación, tarifas de habitación, combinación de canales, clase de propiedad y demanda regional, mientras que las brechas no resueltas se registrarían y verificarían con indicadores operativos e indicadores públicos independientes. La evidencia de los encuestados y la investigación documental se triangularía antes de informar el modelo de mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento y Previsión del Mercado
Una estimación descendente comenzaría con el gasto en alojamiento de pago de Tailandia y lo reconciliaría con la actividad de hoteles y apartamentos de servicio, con verificaciones ascendentes selectivas utilizando inventario de habitaciones muestreado, ocupación, tarifas diarias promedio e ingresos por habitación disponible de los operadores. Las llegadas y los viajes domésticos indican el conjunto de estancias potenciales, mientras que la oferta activa de habitaciones y la ocupación estiman las noches de habitación vendidas, y las tarifas promedio convierten esas noches en valor de alojamiento. Los registros de operadores cotizados y la evidencia de canales ayudan a verificar la cobertura del mercado y la combinación de reservas. Las cuotas por clase, tipo de operador, canal de reserva y región se construirían a partir de inventarios de propiedades, divulgaciones de operadores, patrones de tarifas y ocupación, y evidencia de reservas, y luego se reconciliarían para que cada conjunto de cuotas sume el total. Una regresión multivariante puede proyectar el valor utilizando la demanda de visitantes, la capacidad de habitaciones, la ocupación, las tarifas promedio, los costes de mano de obra y servicios públicos, y las aperturas planificadas, con análisis de escenarios para cambios en los viajes de entrada y el calendario de desarrollo. Cuando una verificación ascendente carece de observaciones fiables de inventario, ocupación o tarifas, los analistas utilizarían el indicador público comparable más cercano, documentarían la brecha restante y comprobarían si la estimación descendente sigue siendo coherente. Los expertos operadores con base en Tailandia revisarían si cada impulsor de previsión y dirección de segmento coincide con las condiciones empresariales.
Ciclo de Validación de Datos y Actualización
Los analistas triangularían el gasto en alojamiento con las tendencias de visitantes y viajes domésticos, la oferta activa de habitaciones, la ocupación, las tarifas promedio y las divulgaciones de los operadores, e investigarían las diferencias materiales entre estas señales independientes. Las verificaciones de anomalías compararían cada estimación con el movimiento histórico y las regiones o clases adyacentes. Los revisores rastrearían las variaciones hasta las definiciones de fuente, la cobertura, el momento o los errores de unidad, las resolverían y completarían la revisión analítica de múltiples pasos antes de la aprobación. Se realizaría un nuevo contacto cuando la evidencia de los encuestados entre en conflicto con los indicadores públicos, un operador cambie su base de reporte, o una apertura, cierre, cambio regulatorio o impacto en la demanda material altere los supuestos. El modelo se actualizaría anualmente, se actualizaría entre ciclos para eventos materiales y recibiría una nueva revisión previa a la entrega.
Tamaño del Mercado de Hospitalidad de Tailandia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El Mercado de Hospitalidad de Tailandia mide los ingresos anuales procedentes del alojamiento de huéspedes de pago proporcionado por hoteles y apartamentos de servicio en Tailandia.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Cuando una verificación ascendente carece de observaciones fiables de inventario, ocupación o tarifas, los analistas utilizarían el indicador público comparable más cercano, documentarían la brecha restante y comprobaran si la estimación descendente sigue siendo coherente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 26,52 mil millones de USD (2027) | |
| Global Consultancy A | 22,36 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 15,7% inferior al valor de este informe para 2027 de 26,52 mil millones de USD, 2 años después. Su base de 2025 y la trayectoria de crecimiento prevista del 6,8% están por debajo del año posterior de la estimación aceptada y de su tasa del 7,6%. La página también incluye ingresos auxiliares de hoteles y operadores de alojamiento adicionales. |
| Global Consultancy B | 32,5 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 22,5% superior al valor de este informe para 2027 de 26,52 mil millones de USD, 3 años después. Su mercado más amplio incluye resorts y alojamientos en casas particulares, que van más allá del límite aceptado de hoteles y apartamentos de servicio. |
Los analistas de Mordor Intelligence triangularían el gasto en alojamiento con las tendencias de visitantes y viajes domésticos, la oferta activa de habitaciones, la ocupación, las tarifas promedio y las divulgaciones de los operadores, e investigarían las diferencias materiales entre estas señales independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de hospitalidad de Tailandia?
El mercado fue valorado en 24,53 mil millones de USD en 2026 y se proyecta que crezca desde 26,52 mil millones de USD en 2027 hasta 38,25 mil millones de USD en 2032, con una CAGR del 7,6% durante 2027-2032.
¿Qué factores respaldan la demanda de estancias hoteleras en Tailandia?
El crecimiento de visitantes procedentes de India y Rusia en 2025 y los 86,68 millones de viajes domésticos de Tailandia durante enero-mayo de 2026 respaldan el público para las estancias hoteleras.
¿Qué tipo de hotel lidera el valor de alojamiento en Tailandia?
Los hoteles independientes mantuvieron el 57,13% del valor del mercado en 2026. Se prevé que los hoteles de cadena crezcan más rápido con una CAGR del 9,2% durante 2027-2032.
¿Qué empresas son los principales participantes de la industria hotelera en Tailandia?
Minor International (MINT), Accor Group, Marriott International, Centara Hotels & Resorts (CENTEL) y Dusit Thani Public Co. son participantes principales.
¿Qué desafío operativo afecta al crecimiento hotelero tailandés?
Una encuesta de agosto de 2026 a 123 empresas de alojamiento encontró que más hoteles reportaron escasez de personal que en julio. Las brechas afectaron principalmente a la calidad del servicio y no habían reducido el número de huéspedes que los hoteles podían alojar.
¿Qué regiones tailandesas lideran el gasto y el crecimiento en hoteles y apartamentos de servicio?
Bangkok y las Llanuras Centrales lideraron con el 39,56% del valor del mercado en 2026. Se prevé que el Este de Tailandia crezca más rápido con una CAGR del 9,2% durante 2027-2032.