
Tamaño y Participación del Mercado de Hospitalidad de los Emiratos Árabes Unidos
Análisis del Mercado de Hospitalidad de los Emiratos Árabes Unidos por Mordor Intelligence
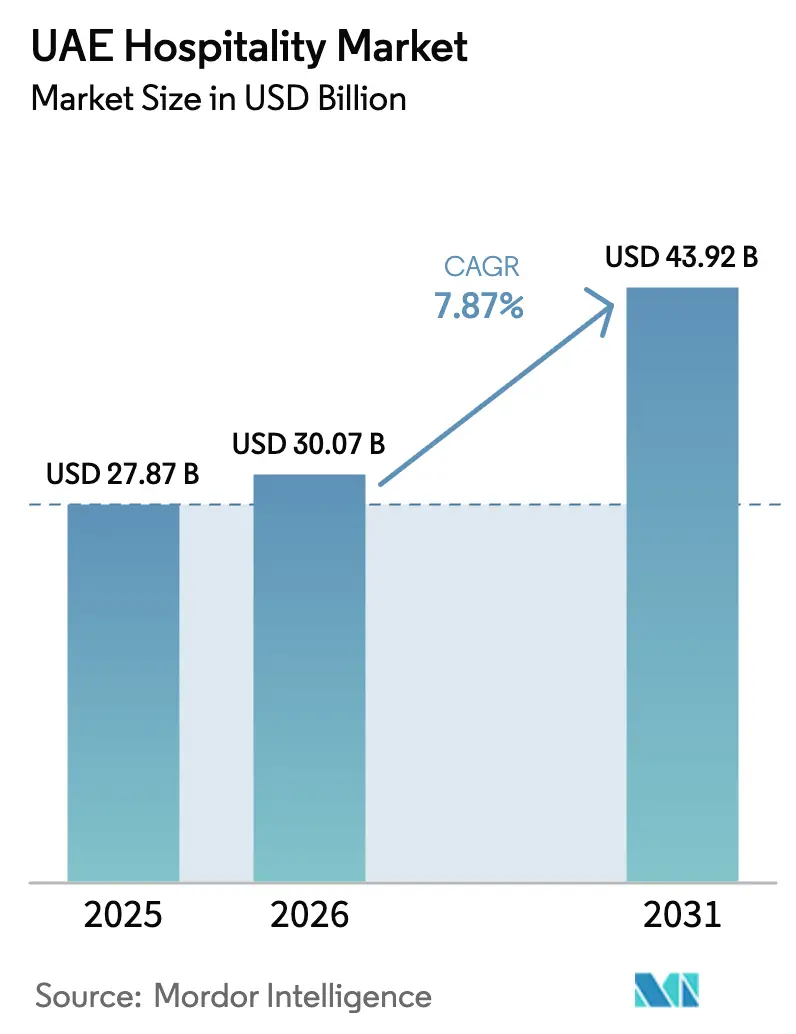
El tamaño del mercado de hospitalidad de los EAU fue valorado en 30,07 mil millones de USD en 2026 y se estima que crecerá desde 32,44 mil millones de USD en 2027 hasta alcanzar los 46,4 mil millones de USD en 2032, con una CAGR del 7,42% durante el período de previsión (2027-2032).
El desarrollo de destinos y la actividad empresarial amplían los motivos para alojarse en los Emiratos Árabes Unidos, creando oportunidades para que los hoteles combinen el alojamiento con servicios en las instalaciones. La interrupción de los viajes tras los ataques de Estados Unidos e Israel a Irán y los posteriores ataques iraníes en todo el Golfo a partir del 28 de febrero de 2026 expusieron la dependencia de los hoteles del acceso internacional. Las interrupciones en la construcción relacionadas con la guerra con Irán y la presión sobre los costes de materiales en Ras Al Khaimah desde febrero de 2026 también complicaron la entrega de nuevos complejos turísticos. Las asociaciones de marca y gestión ayudan a estructurar la expansión en torno a roles diferenciados de desarrollo y operación, con la capacidad hotelera prospectiva vinculada a diferentes calendarios de proyectos. La inversión hotelera puede añadir capacidad sin eliminar la dependencia de las ventas de habitaciones del acceso internacional.
Conclusiones Clave del Informe
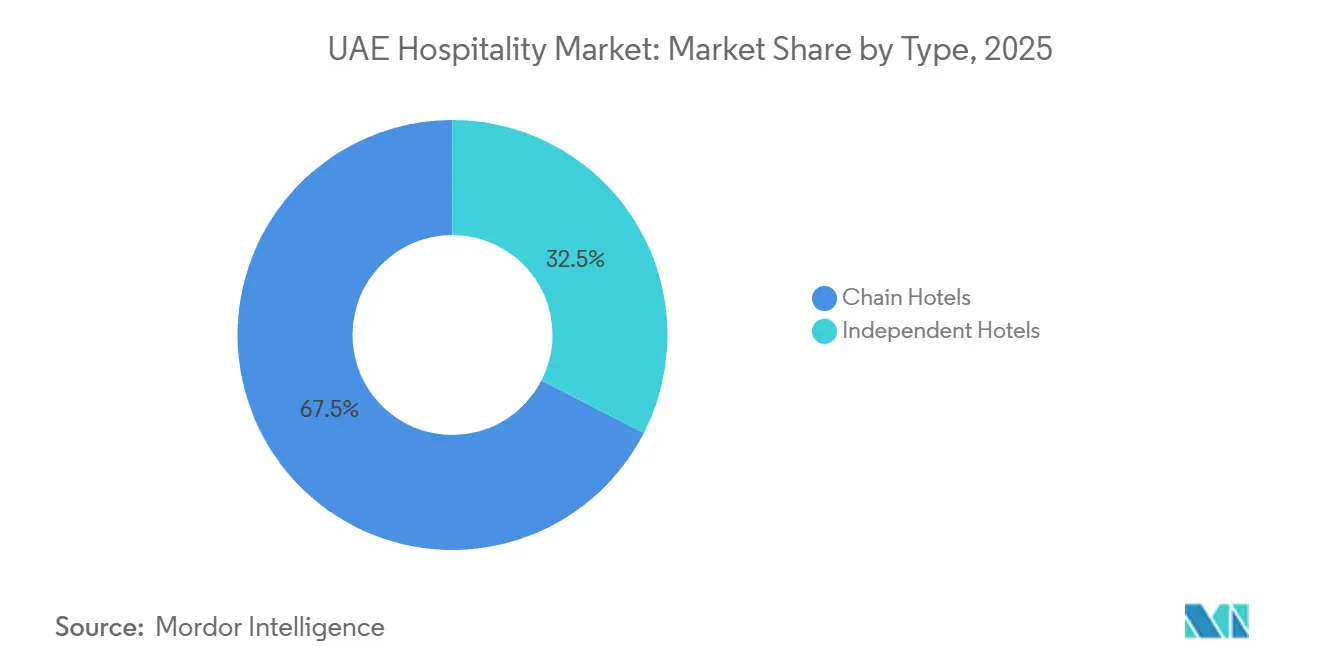
- Por tipo, los hoteles de cadena mantuvieron una participación del 66,73% en el mercado de hospitalidad de los EAU en 2026, mientras que los hoteles independientes son el segmento de mayor crecimiento con una CAGR prevista del 9,85% durante 2027-2032.
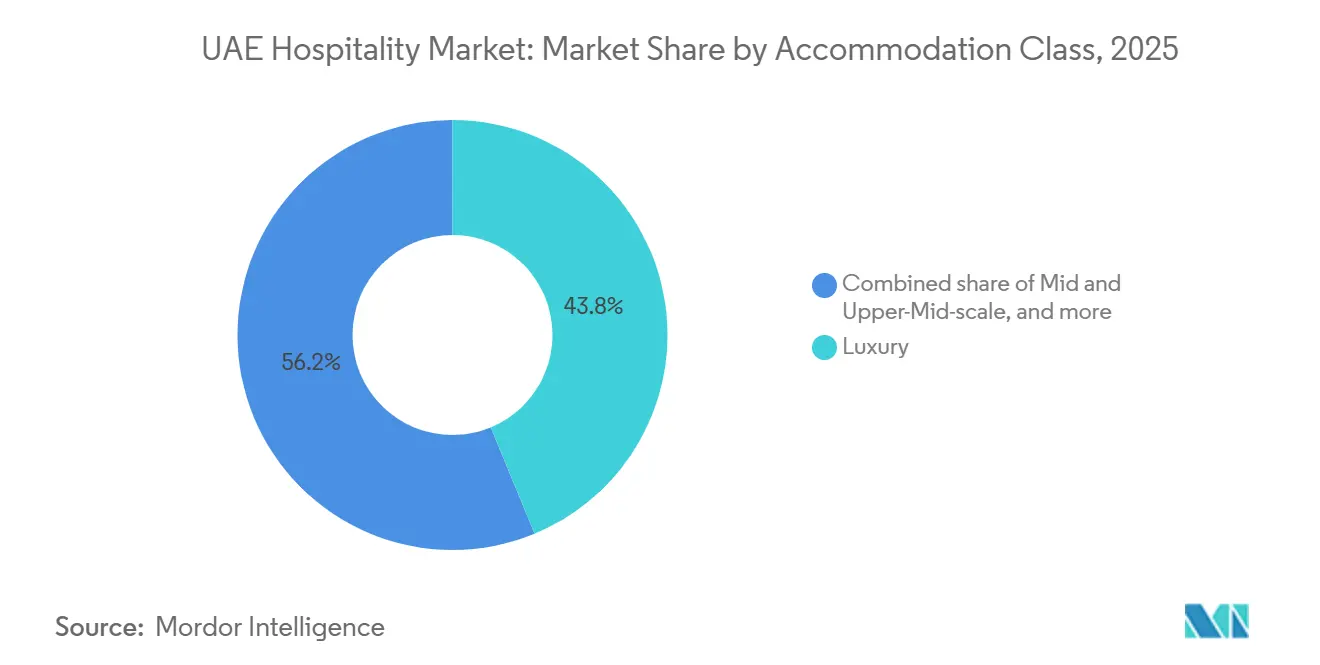
- Entre las clases de alojamiento, el lujo representó una participación del 43,54% del tamaño del mercado de hospitalidad de los EAU en 2026, y se prevé que los apartamentos de servicio crezcan más rápido con una CAGR del 11,3% durante 2027-2032.
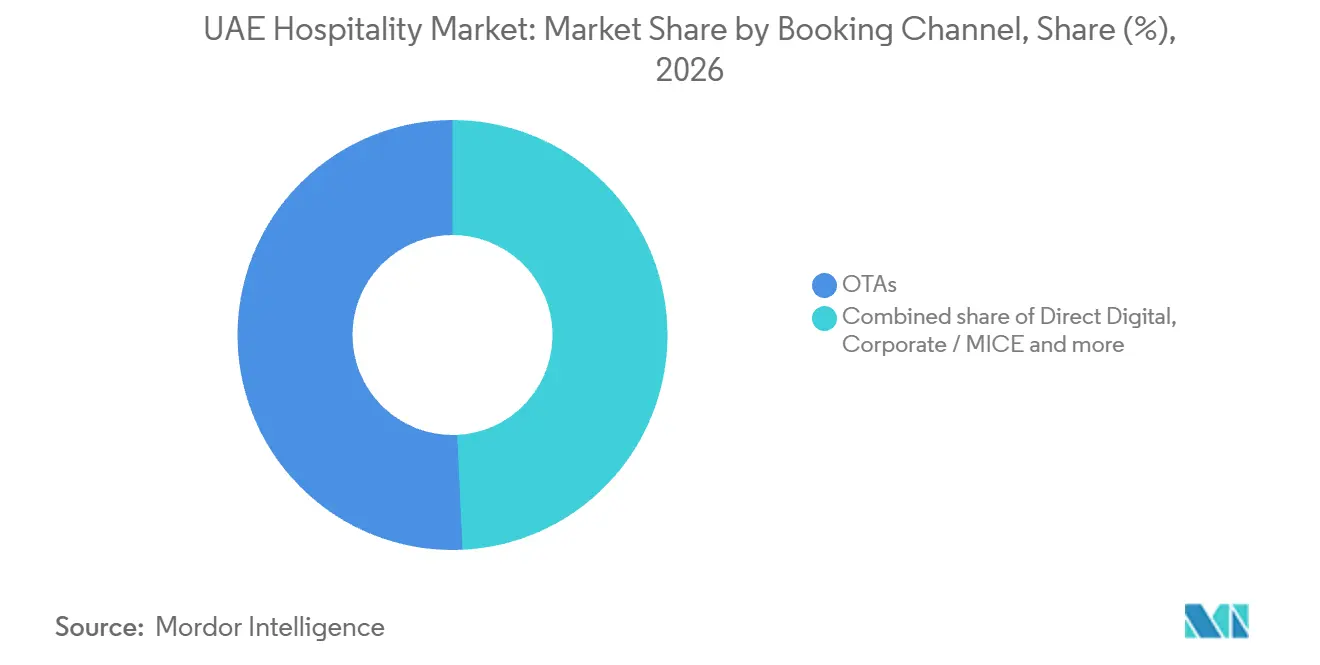
- Dentro de los canales de reserva, las OTAs lideraron con una participación del 50,75% en 2026, mientras que el digital directo es el segmento de mayor crecimiento con una CAGR prevista del 13,95% durante 2027-2032.
- Entre los emiratos, Dubái lideró con una participación del 63,33% en 2026, mientras que se prevé que Ras Al Khaimah crezca más rápido con una CAGR del 10,4% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto |
|---|---|---|---|
| Transformación en un Destino Global de Estilo de Vida y Entretenimiento | +3.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Economía de Visitantes de Alto Patrimonio Neto que Respalda el Gasto Premium | +1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Economía de Zonas Francas que Genera Demanda de Visitantes de Negocios Internacionales | +2.3% | Dubai World Trade Centre | Mediano plazo (2-4 años) |
| Modelos de Bienes Raíces de Uso Mixto que Integran Activos de Hospitalidad | +1.5% | Área del centro de Dubái | Largo plazo (≥ 4 años) |
| Ecosistema de Megaatracciones que Amplía los Segmentos de Turismo de Ocio | +0.8% | Emirato de Dubái | Largo plazo (≥ 4 años) |
| Infraestructura de Entretenimiento Familiar y Turismo Interior que Apoya las Visitas durante Todo el Año | +0.5% | Isla Yas, Abu Dabi | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Transformación en un Destino Global de Estilo de Vida y Entretenimiento
Las nuevas atracciones culturales ofrecen a los operadores de alojamiento razones adicionales en torno a las cuales estructurar una estancia, más allá de vender una habitación de forma aislada. En abril de 2025, teamLab Phenomena Abu Dhabi abrió en la Isla Saadiyat. Los establecimientos hoteleros de los EAU acogieron a más de 32 millones de huéspedes en 2025, un 5,1% más que en 2024. Las nuevas experiencias de destino junto con esa sustancial base de uso hotelero crean una oportunidad para que los establecimientos conecten el alojamiento con un propósito más específico para la visita. La atracción proporciona un motivo para visitar, mientras que los hoteles pueden competir por el gasto en alojamiento y servicios en las instalaciones asociado a una estancia cultural.
Economía de Visitantes de Alto Patrimonio Neto que Respalda el Gasto Premium
Con el lujo como la mayor clase de alojamiento de los EAU, la demanda de visitantes de alto patrimonio neto puede aumentar los ingresos hoteleros a través de alojamientos de mayor valor y servicios personalizados. En Dubái, una estancia premium podría organizarse en torno a suites, espacios de tipo residencial y restauración privada, en lugar de habitaciones estándar únicamente. Atender a un menor número de huéspedes de alto gasto concentraría los ingresos en estancias individuales y requeriría personal acorde al nivel de atención prometido. Los ingresos adicionales por servicios deben cubrir ese compromiso laboral y operativo. Si la oferta no logra asegurar esas estancias, el establecimiento asume costes de espacios especializados y personal sin los ingresos asociados.
Economía de Zonas Francas que Genera Demanda de Visitantes de Negocios Internacionales
La expansión empresarial y los eventos internacionales crean oportunidades complementarias para los hoteles que atienden los distritos comerciales de Dubái. La Zona Franca del Dubai World Trade Centre emitió 850 nuevas licencias en 2025, un incremento del 41% respecto a 2024. Por otro lado, el Dubai World Trade Centre acogió 134 eventos MICE que atrajeron a 2,19 millones de participantes en 2025, un 8% más interanual. Aproximadamente 951.000 participantes fueron internacionales, lo que representa el 43% de la asistencia. Para los hoteles cercanos, esta combinación respalda una propuesta de alojamiento que abarca visitas a eventos y viajes relacionados con empresas, con los servicios de reuniones como otra fuente potencial de ingresos para el establecimiento. El encaje comercial más sólido es un establecimiento que pueda atender la demanda concentrada de eventos y al mismo tiempo ofrecer a los visitantes de negocios razones para utilizar sus servicios entre grandes reuniones.
Modelos de Bienes Raíces de Uso Mixto que Integran Activos de Hospitalidad
Wasl Tower combina alojamiento hotelero, residencias privadas y espacios gastronómicos dentro de un único desarrollo de uso mixto. Mandarin Oriental abrió su hotel en el centro de Dubái dentro de Wasl Tower el 7 de noviembre de 2025, con 259 habitaciones y suites, 224 residencias privadas y 10 espacios gastronómicos.[1] Wasl Hospitality fue el socio promotor, vinculando la operación de alojamiento con la propuesta inmobiliaria más amplia de la torre. Las habitaciones del hotel, las residencias privadas y los espacios gastronómicos siguen siendo componentes diferenciados del desarrollo. Los espacios gastronómicos ofrecen a Mandarin Oriental una oportunidad de ventas independiente dentro de la torre, junto con el negocio de habitaciones del hotel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronología del Impacto | Relevancia Geográfica | Cronología |
|---|---|---|---|---|---|
| Alta Competencia entre Destinos de Hospitalidad de Lujo que Presiona la Diferenciación | -1% | Emirato de Dubái | Mediano plazo (2-4 años) | Distritos principales de Dubái y corredores de lujo | Mediano plazo (2–4 años) |
| La Dependencia de Visitantes Internacionales Crea Exposición a Disrupciones en los Viajes Globales | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) | Aeropuerto de Dubái, Abu Dabi, emiratos del norte | Corto plazo (≤ 2 años) |
| Riesgo de Sobreoferta en Segmentos Hoteleros Premium debido a la Rápida Expansión del Alojamiento | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) | Clústeres de lujo de Dubái y Abu Dabi | Mediano plazo (2–4 años) |
| Las Condiciones Climáticas y los Desafíos de Estacionalidad Afectan las Operaciones al Aire Libre y de Resorts | -0.2% | A nivel nacional | Corto plazo (≤ 2 años) | Ras Al Khaimah, Fujairah, costa de los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||||
Alta Competencia entre Destinos de Hospitalidad de Lujo que Presiona la Diferenciación
Una propuesta hotelera premium resulta más difícil de monetizar cuando los huéspedes cuestionan si sus servicios adicionales justifican la tarifa de la habitación. El informe de hospitalidad de Dubái 2025 de KPMG señalaba que los huéspedes se estaban volviendo más sensibles al precio y que los hoteles de lujo estaban ajustando precios y tarifas diarias promedio debido a la competencia. El mismo informe describía las reducciones de precios impulsadas por la competencia como un desafío para los negocios de hospitalidad de Dubái. Esa combinación limita la capacidad de un operador para depender únicamente del posicionamiento de lujo al establecer las condiciones comerciales de una estancia. Las experiencias distintivas pueden proporcionar un motivo para elegir un establecimiento, pero su coste operativo debe estar respaldado por lo que los huéspedes estén dispuestos a pagar. La restricción resultante es un margen más estrecho para la inversión en servicios que añade costes sin asegurar una propuesta de tarifa de habitación más sólida.
La Dependencia de Visitantes Internacionales Crea Exposición a Disrupciones en los Viajes Globales
La interrupción de los viajes regionales siguió a los ataques de Estados Unidos e Israel a Irán y a los posteriores ataques iraníes en todo el Golfo a partir del 28 de febrero de 2026, afectando a la demanda hotelera en los EAU. En marzo de 2026, Rove Hotels señaló que las reservas internacionales en su cartera de los EAU habían disminuido significativamente tras el inicio del conflicto. En abril de 2026, Centara Mirage Beach Resort Dubai informó de un impacto directo en las reservas y cancelaciones. Estas experiencias de los operadores muestran cómo el acceso al destino puede limitar el flujo de clientes del que depende la propuesta de alojamiento de un establecimiento. Cada estancia perdida también elimina la oportunidad de generar ingresos por restauración y otros servicios en las instalaciones, extendiendo la exposición a lo largo del modelo de ingresos del hotel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Escala de Marca y el Control del Propietario Configuran Modelos DiferentesLos hoteles de cadena representaron una participación del 66,73% del tamaño del mercado de hospitalidad de los EAU en 2026. El segmento más grande incluye Ciel Dubai Marina, que abrió dentro de la Vignette Collection de IHG el 17 de noviembre de 2025, con 1.004 habitaciones. The First Group lideró el proyecto de desarrollo, y The First Group Hospitality gestionó el establecimiento. La afiliación a una colección no tiene por qué situar la gestión diaria del hotel en manos de la empresa de marca internacional. Para los propietarios, la afiliación a una colección y la gestión del establecimiento son decisiones comerciales diferenciadas, incluso cuando ambas respaldan la misma identidad hotelera.
Los hoteles independientes son el segmento de mayor crecimiento, con una CAGR prevista del 9,85% durante 2027-2032. La guía de los EAU 2026 de Chambers and Partners describe estos establecimientos como hoteles de propiedad privada sin afiliación a grandes cadenas, cuyos propietarios controlan las operaciones, la marca y la gestión. El control sobre la marca y las operaciones otorga al propietario un mecanismo para diferenciar la estancia en torno a la identidad individual del establecimiento. Para un nuevo establecimiento independiente, el propietario debe construir tanto su identidad hotelera como su organización operativa desde el principio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Alojamiento:
La Amplitud de Servicios de Lujo se Encuentra con la Expansión de ApartamentosEl lujo representó una participación del 43,54% en el mercado de hospitalidad de los EAU en 2026. Como el segmento más grande, la propuesta comercial del lujo puede abarcar el alojamiento y un amplio conjunto de servicios de hospitalidad en las instalaciones. El complejo ultra-lujoso Jumeirah Marsa Al Arab de Dubái abrió en marzo de 2025 con 300 habitaciones, 86 suites, 82 residencias privadas independientes, 11 restaurantes, 4 bares y un spa de 3.500 metros cuadrados. Para un operador, la capacidad adicional de servicios crea más ocasiones potenciales de gasto para los huéspedes, al tiempo que amplía las responsabilidades operativas asociadas a cada estancia. El desafío operativo consiste en monetizar la restauración y el bienestar junto con las habitaciones, ya que el inventario de habitaciones por sí solo no puede representar el pleno potencial de ingresos de este complejo.
Los apartamentos de servicio son el segmento de mayor crecimiento, con una CAGR prevista del 11,3% durante 2027-2032. Cheval Collection abrió Cheval Maison Expo City Dubai en 2025 tras anunciar 151 apartamentos con servicios para el establecimiento. El alojamiento en apartamentos ofrece al operador una forma de organizar una estancia en torno a un espacio autónomo, diferenciando el uso de la unidad de una habitación de hotel convencional. Los hoteles de presupuesto y económicos atienden una propuesta diferente sensible al precio, con el Ministerio de Economía y Turismo de los EAU describiendo los hoteles de presupuesto como establecimientos de tamaño pequeño a mediano con servicios básicos para viajeros con presupuestos limitados. Para los operadores de apartamentos, el alojamiento autónomo ofrece una forma de competir en espacio habitable junto con el énfasis de los hoteles de presupuesto en tarifas de habitación bajas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva:
El Alcance de los Intermediarios y las Relaciones Directas CoexistenLas agencias de viajes en línea (OTAs) fueron el segmento más grande, con una participación del 50,75% de los ingresos operativos de hospitalidad en 2026. Trip.com registró un crecimiento de triple dígito interanual en noches de habitación de hotel en sus sitios locales del GCC en el primer semestre de 2026. Dubái fue su principal destino de reserva hotelera en todo el GCC. Para un hotel de Dubái, un intermediario con una base de reservas regional sustancial ofrece una vía para llegar a viajeros que comparan alojamiento entre destinos. La demanda que llega a través de ese intermediario puede generar estancias para los hoteles de Dubái sin crear una relación de reserva directa con el establecimiento.
El digital directo es el segmento de mayor crecimiento, con una CAGR prevista del 13,95% durante 2027-2032. A través de una relación directa por sitio web o aplicación, un hotel puede organizar su oferta de alojamiento y la comunicación posterior de servicios para huéspedes dentro del mismo canal comercial. La oportunidad reside en conectar la reserva con la propia propuesta de servicio al huésped del establecimiento a lo largo de toda la estancia. Los viajes corporativos y MICE tienen una base separada relacionada con eventos, con Dubái acogiendo 481 eventos de negocios respaldados por Dubai Business Events en 2025. Para este grupo de compradores, una oferta de alojamiento puede organizarse en torno a los requisitos de estancia y reunión de un evento de negocios, lo que otorga al operador una tarea de diseño de servicios diferente a la de una reserva de ocio individual.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Hospitalidad de los EAU en Dubái
Dubái representó una participación del 63,33% del tamaño del mercado de hospitalidad de los EAU en 2026. Su inventario hotelero alcanzó 154.264 habitaciones en 827 establecimientos a finales de 2025. Los hoteles de Dubái registraron 44,85 millones de noches de habitación ocupadas en 2025, un 4% más que los 43,03 millones de 2024. La actividad de alojamiento a esa escala respalda una oportunidad que abarca habitaciones y los servicios que un establecimiento puede vender a sus huéspedes. La amplia base de noches de habitación ocupadas ofrece a los operadores una demanda sustancial por la que competir, mientras que el extenso inventario de habitaciones impide que la escala por sí sola diferencie a un establecimiento individual.
Mercado de Hospitalidad de los EAU en Ras Al Khaimah
Ras Al Khaimah es la geografía de mayor crecimiento, con una CAGR prevista del 10,4% durante 2027-2032. La Autoridad de Desarrollo Turístico de Ras Al Khaimah reportó más de 670.000 visitantes al destino en el primer semestre de 2026, un récord para el primer semestre, mientras que las llegadas nacionales aumentaron un 47% interanual. En su actualización del primer semestre de 2026, RAK Properties informó de conversaciones avanzadas sobre acuerdos de gestión con operadores para 2 nuevos hoteles, con los términos comerciales aún en proceso de finalización. Esos posibles mandatos de gestión ofrecen a los operadores una vía para convertir las visitas al destino en estancias de pago a través de alojamiento adicional, con la entrada condicionada a la conclusión de los términos comerciales.
Abu Dabi combina demanda de eventos de negocios y culturales, con 2,2 millones de delegados MICE y 4,2 millones de asistentes a eventos culturales y de ocio en 2025. Sharjah registró 1,18 millones de noches de huéspedes en hoteles y una ocupación del 81% en el cuarto trimestre de 2025, lo que ilustra un uso trimestral intensivo de su base de alojamiento. En Ajman, Abu Dhabi National Hotels gestiona el Radisson Blu Hotel Ajman, proporcionando un ejemplo local de un rol especializado en gestión hotelera. El informe de turismo 2025 de Fujairah registró una ocupación media hotelera superior al 60% y una ocupación en fin de semana superior al 90%, lo que hace que la capacidad de servicio en períodos pico sea comercialmente relevante. El Vida Beach Resort de Umm Al Quwain en Al Raudah, Al Khor 1 combina habitaciones, chalets, restauración y espacios para eventos, vinculando el alojamiento en primera línea de playa con varios usos de servicios en las instalaciones.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de un operador hotelero sujeto a tributación, combinando las obligaciones nacionales de operación empresarial con los requisitos específicos para hoteles en Dubái. Las personas sujetas a tributación en los EAU deben registrarse para el impuesto de sociedades, con declaraciones que deben presentarse ante la Autoridad Federal de Impuestos (FTA) dentro de los 9 meses posteriores al cierre de cada período fiscal y el pago generalmente vencido en ese plazo. Los establecimientos de Dubái, incluidos los ubicados en zonas de desarrollo especial y zonas francas, necesitan licencia y clasificación antes de operar, así como aprobación previa por escrito antes de la construcción o conversión, sujeto a otra legislación. Los propietarios de hoteles en Dubái también deben mantener sistemas de prevención de incendios, cumplir con los requisitos de seguridad de la Defensa Civil y notificar a la autoridad y obtener aprobación para modificaciones que afecten a la seguridad.
Tabla Regulatoria
| Factor de decisión | Emiratos Árabes Unidos | Dubái |
|---|---|---|
| Autoridad principal | Autoridad Federal de Impuestos | Departamento de Economía y Turismo de Dubái; Comando General de Defensa Civil de Dubái |
| Instrumentos o directrices clave | Impuesto de sociedades para ejercicios fiscales que comiencen a partir del 1 de junio de 2023 | Decreto N.º 17 de 2013; Ley N.º 4 de 2025 |
| Efecto comercial | Registro como persona sujeta a tributación; declaraciones dentro de los 9 meses del cierre del período; pago generalmente vencido en ese plazo | Aprobación previa al desarrollo; mantenimiento de seguridad contra incendios por parte de los propietarios y aprobaciones de modificaciones; certificación de cumplimiento para licencias y seguros |
| Atractivo de la política actual | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio refleja las obligaciones recurrentes de registro y presentación de declaraciones para los operadores sujetos a tributación. El 7 de octubre de 2026, la FTA emitió orientaciones sobre el alcance y el registro del Impuesto Complementario Mínimo Nacional Cualificado, aplicable a grupos multinacionales que cumplan los requisitos para ejercicios fiscales que comiencen a partir del 1 de enero de 2025. Su enfoque en la implementación del régimen existente respalda una perspectiva de Sin cambios para la columna nacional. La calificación de Medio de Dubái y la perspectiva de Sin cambios reflejan las aprobaciones continuas de proyectos, las obligaciones recurrentes de seguridad de los propietarios y la certificación de cumplimiento que condiciona las licencias y los seguros.
Etapas de la Cadena de Valor
La cadena de valor compara el desarrollo de activos, la contratación de gestión y la prestación de servicios hoteleros, que exponen a los participantes a diferentes riesgos de ingresos. Las interrupciones en la construcción relacionadas con la guerra con Irán y la presión sobre los costes de materiales afectaron a Ras Al Khaimah desde febrero de 2026. En agosto de 2026, Wynn retrasó la apertura prevista de su complejo a septiembre de 2027 en medio de interrupciones en la construcción. Los costes de construcción reportados aumentaron en 600 millones de USD hasta aproximadamente 5,7 mil millones de USD, en parte debido al aumento de los costes de materiales vinculados a la guerra.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Desarrollar y poseer activos de hospitalidad | Promotores hoteleros como AVENEW Development y Wynn | Ingresos de las operaciones hoteleras propias | Las interrupciones en la construcción retrasan el inicio de los ingresos operativos | Secuenciar la entrega en torno a obras críticas y mantener flexibilidad en el calendario |
| Contratar marcas y gestores hoteleros | Socios de marca hotelera como Hilton; gestores hoteleros como Rotana Hotels | Honorarios de marca y servicios de gestión | Las responsabilidades del propietario y el operador deben alinearse antes de la prestación del servicio | Acordar hitos de traspaso y responsabilidad operativa |
| Prestar servicios de alojamiento y servicios en las instalaciones | Propietarios-operadores hoteleros como Abu Dhabi National Hotels y National Corporation for Tourism & Hotels | Ventas de habitaciones, restauración y otros servicios en las instalaciones | El uso máximo de habitaciones puede superar la capacidad de servicios de restauración o eventos | Ajustar los calendarios de servicio y el personal a la demanda de habitaciones y eventos reservados |
| Fuente: Mordor Intelligence | ||||
La separación entre propiedad y gestión permite que la inversión de capital y la experiencia en hospitalidad entren en el mismo establecimiento a través de organizaciones diferentes. En octubre de 2025, SKH Private Family Office anunció la adquisición y remodelación de The Cove Rotana Resort, con Rotana reanudando la gestión y operaciones completas durante 15 años a partir del 1 de diciembre de 2025. Cove Holding Resort, de propiedad total de SKH Family Office, es propietaria del establecimiento en Ras Al Khaimah. Los activos existentes pueden, por tanto, respaldar una oportunidad de contrato de gestión sin necesidad de construir otro hotel, ampliando la vía de entrada a la hospitalidad más allá de la nueva construcción.
Panorama Competitivo
El campo competitivo incluye a Marriott International, Accor, Hilton Worldwide, IHG Hotels & Resorts y Rotana Hotels. Las carteras de marcas, incluidas Conrad Abu Dhabi Etihad Towers de la marca Hilton y Beach Rotana de la cartera de Rotana en Abu Dabi, coexisten con proyectos desarrollados en asociación. En octubre de 2025, Marriott International y Shamal Holding anunciaron un acuerdo firmado para un hotel EDITION planificado y residencias de marca en Dubai Harbour, con finalización prevista para 2029. El acuerdo ilustra una estructura en la que una empresa de marca hotelera y un socio promotor contribuyen con roles diferentes al mismo establecimiento. Para Shamal, EDITION aporta una propuesta hotelera de marca, mientras que la adición de oferta planificada de Marriott depende de que la asociación de desarrollo ejecute el proyecto.
La expansión anunciada de Accor ilustra cómo una marca hotelera puede participar en la estrategia inmobiliaria costera más amplia de un promotor. El 28 de abril de 2025, Fairmont Hotels & Resorts, parte de Accor, y Ardee Developments anunciaron una asociación para un hotel y residencias planificados en Ras Al Khaimah.[2] El hotel estaba programado para abrir a finales de 2028 con 250 llaves, mientras que el componente residencial independiente comprendía 519 residencias planificadas. Accor señaló que su plataforma Accor One Living, centrada en el diseño y la operación de soluciones de hospitalidad de uso mixto para inversores y propietarios, respalda el proyecto.
Las expansiones de marca anunciadas implican adiciones escalonadas a la competencia, con la entrega de proyectos y las aprobaciones operativas determinando cuándo la capacidad hotelera planificada puede comenzar a atender a los huéspedes. En abril de 2025, IHG Hotels & Resorts firmó un acuerdo de gestión con API Hotels & Resorts para un hotel Kimpton planificado de 280 habitaciones en Dubái. Ese anuncio programó la apertura para el primer trimestre de 2026 y describió 3 conceptos gastronómicos y 7 espacios de reunión flexibles. El calendario de apertura de Fairmont a finales de 2028 y el calendario de finalización de EDITION en 2029 sitúan esas adiciones planificadas más allá del objetivo original de Kimpton. Los establecimientos hoteleros de Dubái, incluidos los establecimientos en zonas francas, deben obtener la licencia y clasificación del Departamento de Economía y Turismo de Dubái antes de operar, por lo que las adiciones en Dubái también dependen de esa aprobación.
Líderes de la Industria de Hospitalidad de los EAU
-
Marriott International
-
Accor
-
Hilton Worldwide
-
IHG Hotels & Resorts
-
Rotana Hotels
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hospitalidad de los EAU Empresas cubiertas en este informe
- Marriott International
- Accor
- Hilton Worldwide
- IHG Hotels & Resorts
- Rotana Hotels
- Emaar Hospitality Group
- Jumeirah Group
- Hyatt Hotels Corporation
- Wyndham Hotels & Resorts
- Millennium & Copthorne
- Minor Hotels (Anantara / Avani / Oaks)
- Rove Hotels
- Kerzner International (Atlantis / One&Only)
- DAMAC Hotels & Resorts
- Address Hotels + Resorts
- Fairmont Hotels & Resorts
- Shaza Hotels
- Aleph Hospitality
- Four Seasons
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el desarrollo hotelero respaldado por políticas, los proyectos de apartamentos hoteleros elegibles y las adiciones de alojamiento planificadas dentro de un pipeline de destino. El incentivo hotelero de Dubái de 2025 ofrece a los establecimientos elegibles un reembolso del 100% de la Tasa Municipal sobre las ventas de habitaciones y la Tasa de Dírham Turístico.[3] Los hoteles, complejos turísticos y apartamentos hoteleros elegibles deben estar licenciados después de la fecha de entrada en vigor de la resolución y designados por el Departamento de Economía y Turismo de Dubái (DET) en coordinación con la Secretaría General y el Departamento de Finanzas. El DET puede ampliar el plazo operativo en un año en coordinación con la Secretaría General y el Departamento de Finanzas, por lo que el tiempo adicional de entrega depende de la aprobación administrativa.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Nueva capacidad hotelera y de complejos turísticos elegible | La iniciativa de Dubái de 2025 reembolsa la Tasa Municipal sobre las ventas de habitaciones y la Tasa de Dírham Turístico para los establecimientos que cumplan los requisitos | Nuevos propietarios de hoteles y complejos turísticos | Alinear la secuencia de lanzamiento con la elegibilidad para el incentivo | Cumplir el plazo operativo requerido | Propietarios elegibles de hoteles y complejos turísticos |
| Desarrollo de apartamentos hoteleros que cumplan los requisitos | Los apartamentos hoteleros están incluidos en los formatos elegibles del incentivo | Nuevos propietarios y operadores de apartamentos hoteleros | Combinar un modelo operativo de apartamentos con una solicitud conforme | Mantener las operaciones licenciadas requeridas | Propietarios y gestores elegibles de apartamentos hoteleros |
| Alojamiento dentro del pipeline de la Isla Yas | El plan de septiembre de 2026 de Miral incluye habitaciones hoteleras adicionales | Promotor del destino y posibles operadores hoteleros | Desarrollar una propuesta de servicio hotelero adecuada a la expansión planificada del destino | Coordinar la entrega hotelera con un desarrollo por fases más amplio | Miral y posibles operadores hoteleros |
| Fuente: Mordor Intelligence | |||||
El 14 de septiembre de 2026, Miral anunció un pipeline planificado de desarrollo y expansión de atracciones de la Isla Yas a 5 años que también incluye habitaciones hoteleras adicionales. Para los posibles operadores, esto crea una posible apertura de alojamiento junto con una inversión de destino más amplia, con la coordinación de la entrega como elemento central para determinar cuándo pueden comenzar los ingresos por servicios a huéspedes. El reembolso de Dubái requiere operaciones dentro de los 3 años posteriores a la solicitud, sujeto a la posible prórroga, por lo que el calendario de entrega determina si un promotor que cumple los requisitos puede capturar el beneficio.
Desarrollos recientes de la industria en Mercado de Hospitalidad de los EAU
- Sep 2026: Miral anunció una expansión planificada a 5 años de la oferta de destino de la Isla Yas, que incluye habitaciones hoteleras adicionales junto con nuevos desarrollos y mejoras de atracciones.
- Sep 2026: El hotel Vida Aljada de 175 habitaciones, propiedad y desarrollo de Arada, abrió oficialmente en Sharjah, con Emaar Hospitality Group operándolo bajo su marca Vida Hotels & Resorts.
- Ago 2026: Wynn retrasó la apertura prevista de su complejo en Ras Al Khaimah a septiembre de 2027 en medio de interrupciones en la construcción.
Mercado de Hospitalidad de los EAU Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de hospitalidad de los EAU abarca el alojamiento de huéspedes de pago y los servicios de hospitalidad en las instalaciones prestados por hoteles, complejos turísticos y apartamentos con servicios en los Emiratos Árabes Unidos. Su valor es el ingreso operativo anual reconocido por estos establecimientos por dichos servicios.
Exclusiones del alcance: Se excluyen las ventas de aerolíneas y transporte, las ventas de operadores de atracciones y turísticos, las ventas de restaurantes, bares y espacios para eventos independientes, y las comisiones de OTAs y honorarios de agentes de viajes cobrados por separado.
Descripción General de la Segmentación
- Por Tipo
- Hoteles de Cadena
- Hoteles Independientes
- Por Clase de Alojamiento
- Lujo
- Escala Media y Media-Alta
- Presupuesto y Economía
- Apartamentos de Servicio
- Por Canal de Reserva
- Digital Directo
- OTAs
- Corporativo y MICE
- Agentes Mayoristas y Tradicionales
- Por Región Geográfica
- Dubái
- Abu Dabi
- Sharjah
- Ras Al Khaimah
- Ajman
- Fujairah
- Umm Al Quwain
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La metodología de estadísticas de turismo del Centro Federal de Competitividad y Estadística identifica los establecimientos hoteleros y de apartamentos hoteleros como su comunidad objetivo y separa los ingresos de alojamiento, alimentos y bebidas, y otros ingresos hoteleros. Las publicaciones del Ministerio de Economía y Turismo proporcionan series nacionales de ingresos hoteleros, huéspedes, habitaciones y ocupación, mientras que las publicaciones de la Oficina de Medios del Gobierno de Dubái, como sus resultados nacionales de turismo 2025 y los resultados anuales de visitantes y rendimiento hotelero de Dubái, añaden indicadores de noches de habitación, tarifa media y habitaciones disponibles a nivel de emirato.
Los informes anuales y materiales para inversores de las empresas pueden aclarar los formatos de cartera, las aperturas planificadas y los roles operativos, mientras que la prensa empresarial de reputación de los EAU puede verificar el calendario de proyectos y la actividad hotelera reportada. Estos ejemplos no son exhaustivos, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con operadores de hoteles y complejos turísticos, gestores de apartamentos con servicios, propietarios de activos, líderes de gestión de ingresos y funcionarios de turismo o a nivel de emirato en los Emiratos Árabes Unidos pueden verificar cómo se registran los ingresos en los servicios de alojamiento y en las instalaciones. Los debates pueden verificar la evidencia secundaria sobre ocupación, tarifas de habitación, combinación de servicios, canales de reserva y aperturas de establecimientos, y luego aclarar brechas materiales o diferencias en la cobertura. Las estimaciones de los analistas pueden triangularse con los datos de establecimientos y habitaciones, las noches de huéspedes reportadas y las divulgaciones de los operadores, con los datos no resueltos mantenidos como rangos o evaluados bajo escenarios alternativos de demanda y rendimiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo comienza de arriba hacia abajo con los ingresos nacionales de los establecimientos hoteleros y construye un valor para 2027 y una previsión para los Emiratos Árabes Unidos, utilizando huéspedes y noches de huéspedes para medir la demanda, el inventario de habitaciones y las aperturas para rastrear la capacidad, la ocupación para estimar el uso de habitaciones, las tarifas diarias promedio y los ingresos por habitación disponible para capturar el precio y la utilización, y la actividad de alimentos, bebidas y eventos para reflejar los ingresos por servicios en las instalaciones. El análisis de escenarios puede proyectar cómo la demanda de visitantes, las adiciones de habitaciones, la utilización y el rendimiento se desarrollan conjuntamente, mientras que las verificaciones selectivas de abajo hacia arriba multiplican los recuentos de habitaciones muestreados por las noches ocupadas y las tarifas de habitación locales, luego añaden los ingresos respaldados por servicios en las instalaciones, y los totales por operador o emirato pueden verificar el resultado. Las participaciones geográficas y de segmento se construyen a partir del suministro de establecimientos y habitaciones, las divulgaciones de ingresos disponibles, la evidencia de ocupación y tarifas, y la distribución de los canales de reserva, con la cobertura de fuentes verificada antes de asignar cada dato. Los expertos pueden verificar la dirección y plausibilidad de las previsiones de visitantes, capacidad, utilización, rendimiento e ingresos por servicios, y las brechas en los datos de emiratos o segmentos pueden estimarse a partir de indicadores nacionales comparables y evaluarse con ponderaciones alternativas antes de la conciliación.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon los ingresos reportados de los establecimientos con las noches de huéspedes, el suministro de habitaciones y los indicadores de ocupación y tarifas, verificando que las señales nacionales y de los emiratos se muevan de manera consistente. Investigan anomalías como un cambio de ingresos no respaldado por el uso de habitaciones o las tarifas, reconcilian las diferencias con las definiciones de las fuentes y completan la revisión secuencial de los analistas antes de la aprobación. El recontacto se activa cuando una divulgación de un operador, una actualización de fuente o un evento material cambia un dato clave o deja una cobertura conflictiva sin resolver. La evidencia se actualiza anualmente, se revisa entre ciclos tras eventos materiales como grandes aperturas o interrupciones de viajes, y se verifica nuevamente en un pase previo a la entrega.
El Tamaño del Mercado de Hospitalidad de los Emiratos Árabes Unidos de Mordor Intelligence Medido frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los datos utilizados para modelar la demanda. El mercado de hospitalidad de los EAU abarca el alojamiento de huéspedes de pago y los servicios de hospitalidad en las instalaciones prestados por hoteles, complejos turísticos y apartamentos con servicios en los Emiratos Árabes Unidos.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los expertos pueden verificar la dirección y plausibilidad de las previsiones de visitantes, capacidad, utilización, rendimiento e ingresos por servicios, y las brechas en los datos de emiratos o segmentos pueden estimarse a partir de indicadores nacionales comparables y evaluarse con ponderaciones alternativas antes de la conciliación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 32,44 mil millones de USD (2027) | |
| Publicador de Investigación de Mercado A | 13,4 mil millones de USD (2025) | En su base de 2025, esta estimación es un 58,7% inferior al valor de 2027 de este informe de 32,44 mil millones de USD, 2 años después. Su valor publicado está anclado a la base de ingresos de establecimientos hoteleros de 2025 anterior, y su ritmo de previsión declarado es inferior al de este informe. |
| Publicador de Investigación de Mercado B | 25,17 mil millones de USD (2025) | En su base de 2025, esta estimación es un 22,4% inferior al valor de 2027 de este informe de 32,44 mil millones de USD, 2 años después. Su valor publicado utiliza una base de 2025 anterior y su tasa de previsión declarada es inferior, ambos factores apuntan a un valor más bajo frente al año posterior del informe. |
Los analistas de Mordor Intelligence triangulan los ingresos reportados de los establecimientos con las noches de huéspedes, el suministro de habitaciones y los indicadores de ocupación y tarifas, verificando que las señales nacionales y de los emiratos se muevan de manera consistente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de hospitalidad de los EAU?
El tamaño se estima en 32,44 mil millones de USD en 2027 y se prevé que alcance los 46,4 mil millones de USD en 2032, con una CAGR del 7,42% durante 2027-2032.
¿Qué impulsa la demanda de estancias hoteleras en los EAU?
Los establecimientos hoteleros de los EAU acogieron a más de 32 millones de huéspedes en 2025, mientras que el desarrollo de destinos culturales y la actividad empresarial en zonas francas amplían los motivos de las estancias.
¿Qué tipo de hotel lidera los ingresos de hospitalidad de los EAU?
Los hoteles de cadena lideraron con una participación del 66,73% en 2026. Se prevé que los hoteles independientes crezcan más rápido con una CAGR del 9,85% durante 2027-2032.
¿Qué empresas son los principales competidores en los servicios hoteleros de los EAU?
Los principales competidores incluyen a Marriott International, Accor, Hilton Worldwide, IHG Hotels & Resorts y Rotana Hotels. Marriott International y Shamal Holding firmaron un acuerdo en 2025 para un hotel EDITION planificado y residencias en Dubai Harbour.
¿Cuál es un desafío importante de demanda para los hoteles de los EAU?
La interrupción de los viajes internacionales puede interrumpir la demanda. Rove Hotels reportó reservas internacionales significativamente más lentas en su cartera de los EAU en marzo de 2026.
¿Qué emirato de los EAU lidera los ingresos de hospitalidad y cuál crece más rápido?
Dubái lideró con una participación del 63,33% en 2026. Se prevé que Ras Al Khaimah crezca más rápido con una CAGR del 10,4% durante 2027-2032.