
Tamaño y Participación del Mercado de Hospitalidad de Malasia
Análisis del Mercado de Hospitalidad de Malasia por Mordor Intelligence
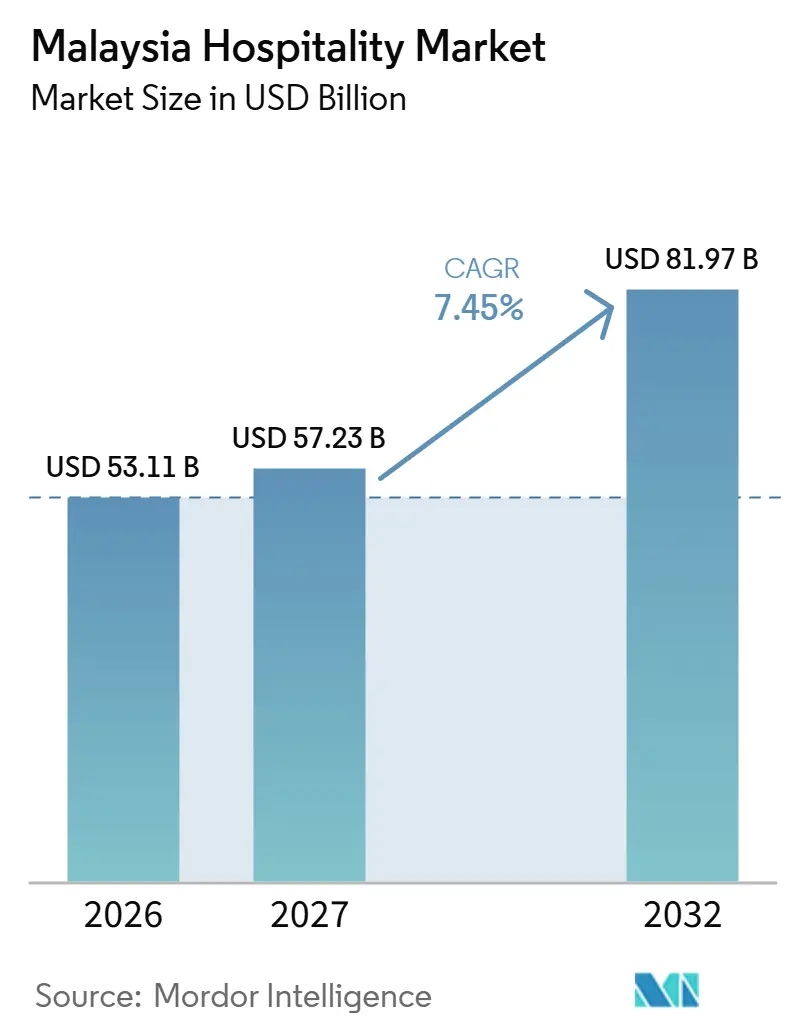
Se proyecta que el tamaño del mercado de hospitalidad de Malasia se expanda desde 53,11 mil millones de USD en 2026 y 57,23 mil millones de USD en 2027 hasta 81,97 mil millones de USD para 2032, registrando una CAGR del 7,45% entre 2027 y 2032.
El impulso turístico de Malasia y los nuevos formatos de hoteles y suites pueden ampliar los motivos por los que los viajeros eligen estancias nocturnas de pago. La distribución digital conecta ese interés con el alojamiento, mientras que la presión sobre los costes de personal y las comisiones hacen que los ingresos retenidos por habitación sean fundamentales para el caso de inversión. La interrupción del suministro de agua en Kota Kinabalu, que comenzó en agosto de 2026 tras las reparaciones de tuberías con fugas y un apagón en la planta de tratamiento de Moyog, provocó cancelaciones de reservas y estancias hoteleras más cortas antes de que el suministro volviera a la normalidad. La fiabilidad de los servicios públicos se suma a los costes de personal y las comisiones como condición para convertir la oferta adicional de habitaciones en beneficios retenidos.
Conclusiones Clave del Informe
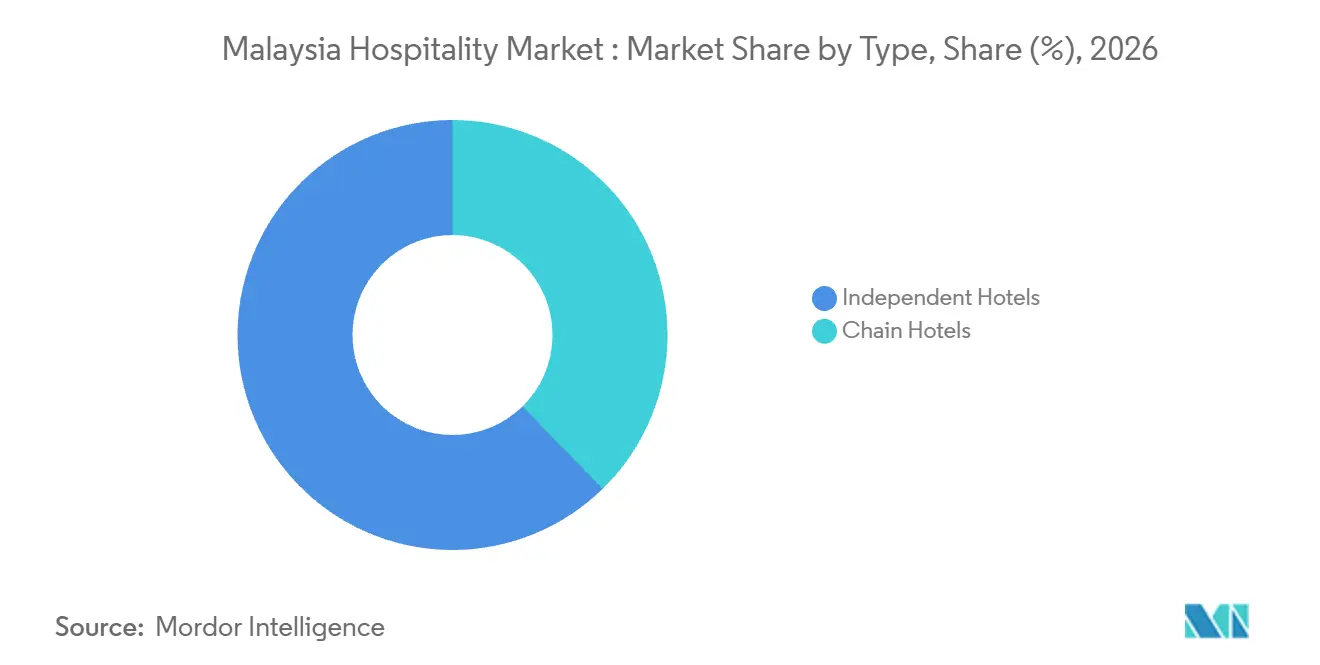
- Por tipo de hotel, los hoteles independientes mantuvieron una participación del 62,32% en el mercado de hospitalidad de Malasia en 2026, mientras que se prevé que los hoteles de cadena sean el segmento de mayor crecimiento con una CAGR del 10,4% entre 2027 y 2032.
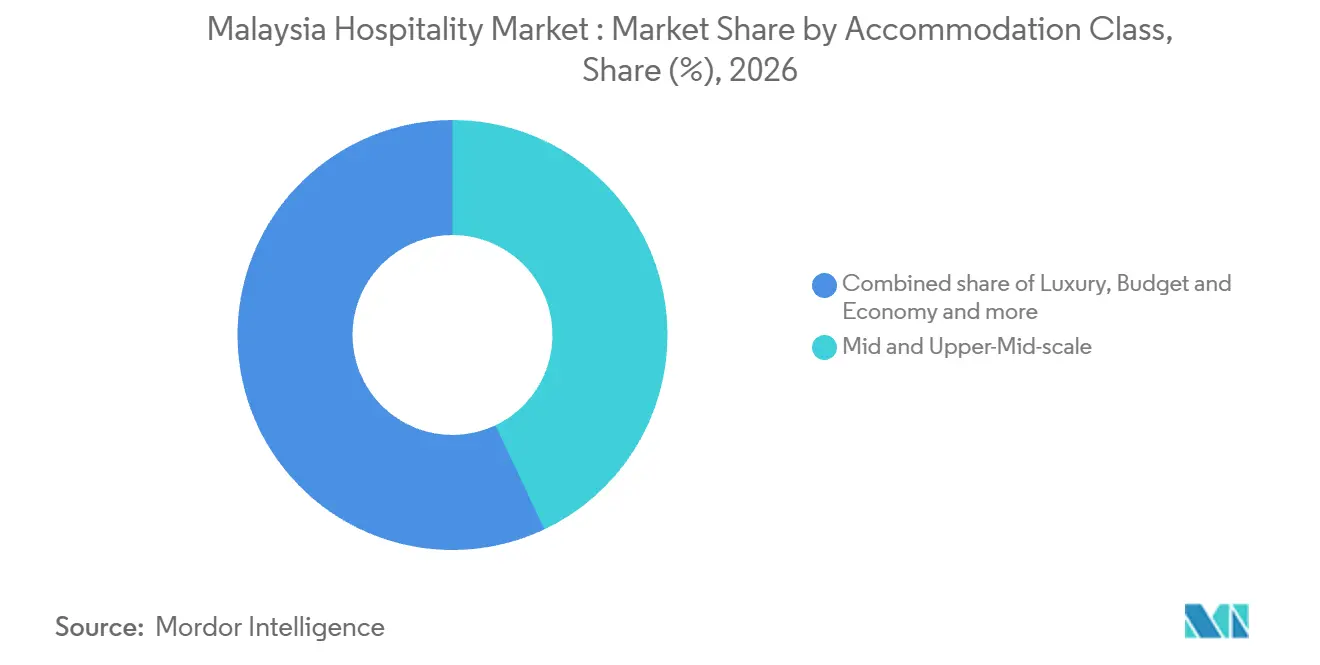
- Dentro de las clases de alojamiento, los hoteles de escala media y media-alta representaron una participación del 42,96% en el tamaño del mercado de hospitalidad de Malasia en 2026, con el lujo proyectado para crecer más rápido con una CAGR del 13,4% entre 2027 y 2032.
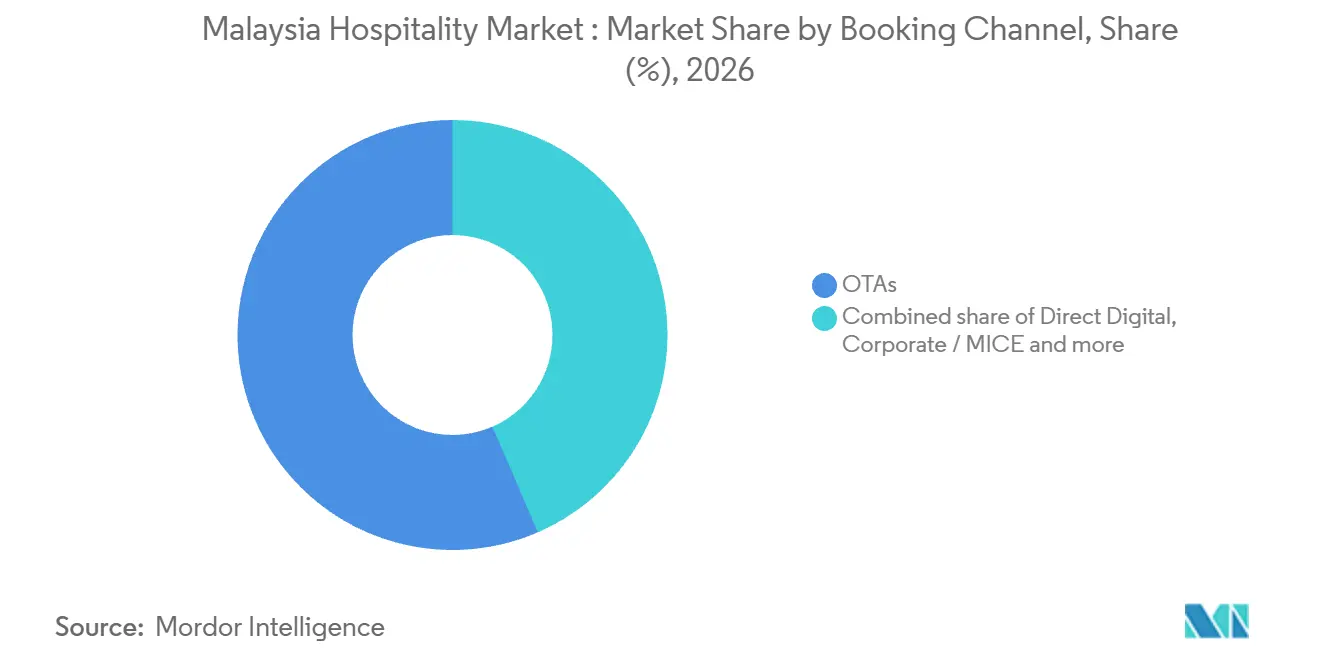
- Los canales de reserva estuvieron liderados por las OTAs con una participación del 56,51% del mercado en 2026, mientras que se prevé que la reserva digital directa crezca más rápido con una CAGR del 15,3% entre 2027 y 2032.
- Por geografías, Malasia Central mantuvo una participación del 48,76% del mercado en 2026, y se prevé que Malasia Oriental crezca más rápido con una CAGR del 11,5% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso turístico «Visit Malaysia 2026» post-COVID | +3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Acelerado desarrollo de la cartera de lujo en Kuala Lumpur y Penang | +2.5% | Kuala Lumpur y Penang | Mediano plazo (2-4 años) |
| Dominio de las OTAs que impulsa la conversión de noches de habitación | +1.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Despliegue de infraestructuras (RTS Link, ECRL) que se espera desbloquee ciudades secundarias | +1.5% | Bukit Chagar en Johor Bahru | Largo plazo (≥ 4 años) |
| Resorts de nicho con certificación ESG que capturan ADR premium (bajo el radar) | +0.3% | Subang Jaya en Selangor | Mediano plazo (2-4 años) |
| Hoteles temáticos de deportes electrónicos que aprovechan la demanda millennial (bajo el radar) | +0.2% | Petaling Jaya en Selangor | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Impulso turístico «Visit Malaysia 2026» post-COVID
El impulso turístico proporciona a los operadores de alojamiento un marco nacional de construcción de demanda sobre una base de huéspedes ya sustancial. Tourism Malaysia lanzó Visit Malaysia 2026 el 1 de enero de 2026, con ceremonias de bienvenida en 55 puntos de entrada y ubicaciones estratégicas en los 13 estados. Los establecimientos de alojamiento de Malasia registraron 104,4 millones de huéspedes en 2025, frente a los 102,6 millones de 2024, abarcando huéspedes nacionales e internacionales. Esa amplitud ofrece a los hoteles la posibilidad de conectar la promoción del destino con itinerarios de estancia nocturna tanto para viajeros residentes como entrantes. Las llegadas de visitantes internacionales alcanzaron los 28,8 millones entre enero y agosto de 2026, un aumento del 1,8% respecto a los 28,2 millones del mismo período de 2025, una ganancia modesta durante los primeros 8 meses de la campaña.
Acelerado desarrollo de la cartera de lujo en Kuala Lumpur y Penang
El desarrollo de lujo puede ampliar la oferta de alojamiento premium cuando las nuevas propiedades atienden distintos tipos de estancias. Soori Penang abrió en George Town el 15 de enero de 2026, con un formato boutique de lujo centrado en el legado cultural de la ciudad. Para el 28 de junio de 2026, Hilton había abierto las reservas para su Waldorf Astoria Kuala Lumpur de 268 suites, que tenía previsto recibir huéspedes el 30 de octubre de 2026. La apertura en George Town ofrece a los viajeros interesados en el patrimonio una opción boutique operativa, mientras que el proyecto de suites exclusivas en la capital proporciona una opción reservable antes de su apertura programada.
Dominio de las OTAs que impulsa la conversión de noches de habitación
Las agencias de viajes en línea (OTAs) ofrecen a los hoteles una vía recurrente hacia la selección de alojamiento, con viajeros que regresan con diferentes frecuencias. En la encuesta de junio de 2025 de la Comisión de Competencia de Malasia (MyCC), el 40% de los encuestados declaró utilizar plataformas de reserva de alojamiento de OTAs entre 1 y 2 veces al año. Otro 20% declaró utilizar esas plataformas más de 5 veces al año. Estos patrones crean oportunidades repetidas para que las propiedades participantes sean consideradas para una estancia, incluso entre los usuarios más frecuentes de la plataforma.
Despliegue de infraestructuras (RTS Link, ECRL) que se espera desbloquee ciudades secundarias
La inversión en transporte puede ampliar las ubicaciones donde el alojamiento y las instalaciones para reuniones forman una propuesta de desarrollo coherente. En febrero de 2025, MRT Corp y Sunway Group, a través de su división inmobiliaria, firmaron un acuerdo para un proyecto de uso mixto junto a la estación RTS Link de Bukit Chagar en Johor Bahru. El proyecto incluía alojamientos planificados y espacios para reuniones destinados a turistas y viajeros de negocios. Reunir estos usos ofrece una base potencial para visitas nocturnas asociadas a reuniones dentro del componente de hospitalidad planificado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación de costes laborales tras el aumento del salario mínimo de 2025 | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Lentitud en el procesamiento de visados para mercados emergentes | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Presión sobre los servicios públicos urbanos por la rápida densificación hotelera (bajo el radar) | -0.2% | Kota Kinabalu en Sabah | Corto plazo (≤ 2 años) |
| Alta presión de las comisiones de OTAs sobre los márgenes de los hoteles independientes (bajo el radar) | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación de costes laborales tras el aumento del salario mínimo de 2025
Tras el aumento del salario mínimo de 2025, los mayores costes de personal limitan los beneficios que los hoteles pueden retener de las ventas de alojamiento. En octubre de 2024, la Asociación Malaya de Hoteles esperaba que el aumento efectivo a partir del 1 de febrero de 2025 presionara los costes hoteleros, incluidas las horas extraordinarias en fines de semana, días festivos y horas punta. Cuando los empleados se ven afectados por el salario mínimo, mantener el mismo patrón de personal genera un mayor requisito de nómina para el negocio de habitaciones. En septiembre de 2026, el presidente de MAH Sarawak, John Teo, afirmó que los salarios mínimos habían aumentado los costes operativos de los hoteles y que estos no podían trasladar íntegramente los costes adicionales a los consumidores. Si una propiedad mantiene constante su precio nocturno, ese gasto salarial adicional deja menos ingresos disponibles para el mantenimiento o la reinversión de la propiedad. Los operadores de Sarawak no pueden depender únicamente de los aumentos de precios para preservar los beneficios frente a la carga salarial declarada.
Lentitud en el procesamiento de visados para mercados emergentes
Las interrupciones en el sistema de visados pueden retrasar el momento en que un viajero entrante puede comprometerse con una estancia hotelera en una fecha determinada. El 10 de febrero de 2026, la Alta Comisión de Malasia en Bangladesh informó de que una interrupción del portal MyVISA estaba retrasando a los solicitantes de visado bangladesíes y se esperaba que afectara a los planes de viaje. El Departamento de Inmigración indicó que el portal estaba accesible el 19 de febrero de 2026. Para los operadores de alojamiento que atienden a los visitantes afectados, una interrupción genera incertidumbre sobre si una llegada prevista puede convertirse en una reserva nocturna dentro de la ventana de viaje original. Incluso una barrera de procesamiento temporal puede comprimir el período disponible para confirmar una estancia, dejando a los hoteles expuestos a una confirmación tardía de la demanda de habitaciones para fechas específicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Escala Independiente frente a Expansión de CadenasLos hoteles independientes representaron una participación del 62,32% en el tamaño del mercado de hospitalidad de Malasia en 2026, convirtiéndolos en el segmento más grande por tipo. En 2025, el Lloyd's Inn Kuala Lumpur, de gestión independiente, ofrecía 110 habitaciones en 10 tipos de habitación en Imbi. Esa variedad ofrece a un hotel independiente la posibilidad de atender diferentes requisitos de estancia a través de la combinación de alojamiento de una sola propiedad.
Se prevé que los hoteles de cadena sean el segmento de mayor crecimiento por tipo, con una CAGR del 10,4% entre 2027 y 2032. Hilton abrió su Hilton Burau Bay Langkawi Resort de 251 habitaciones frente al mar en Langkawi en junio de 2026. La apertura completada añadió alojamiento de resort bajo la marca insignia del grupo. Esto crea una vía para la expansión de cadenas mediante oferta adicional de habitaciones específica para el destino, con el entorno de playa del hotel dando forma a la propuesta de estancia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Alojamiento:
Amplitud de Escala Media e Inversión en LujoLos hoteles de escala media y media-alta representaron una participación del 42,96% en el mercado de hospitalidad de Malasia en 2026, convirtiéndolos en el segmento de alojamiento más grande. HARRIS Hotel & Conventions Sunshine Penang abrió en Ayer Itam el 3 de julio de 2026. STR clasifica a HARRIS como una cadena de escala media-alta e identifica a Ascott International Management (2001) Pte Ltd como su operador. La propiedad de Penang ofrecía 284 llaves entre Habitaciones HARRIS, Suites HARRIS y Suites Familiares HARRIS en julio de 2026, con distribuciones orientadas a huéspedes de corta estancia y grupos más grandes. Esa oferta orientada a grupos lleva un formato de cadena de escala media-alta a compradores cuyas necesidades de alojamiento van más allá de una habitación individual estándar.
Se prevé que el lujo sea el segmento de alojamiento de mayor crecimiento, con una CAGR del 13,4% entre 2027 y 2032. Hyatt abrió Park Hyatt Kuala Lumpur, un hotel de lujo con 252 habitaciones y suites, el 7 de agosto de 2025.[1] Su ubicación entre los pisos 75 y 114 de Merdeka 118, el rascacielos más alto de Asia Pacífico, vincula la oferta de habitaciones a una dirección emblemática en la capital.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva:
Alcance de OTAs y Relaciones DirectasLas OTAs fueron el segmento de canal de reserva más grande, con una participación del 56,51% del mercado en 2026. En la encuesta de consumidores de junio de 2025 de MyCC, el 90% de los encuestados declaró utilizar OTAs para el descubrimiento y la reserva de alojamiento en Malasia. Ese amplio alcance entre los consumidores ofrece a los hoteles una vía hacia la consideración dentro de un entorno compartido para encontrar alojamiento.
Se prevé que la reserva digital directa sea el segmento de mayor crecimiento, con una CAGR del 15,3% entre 2027 y 2032. MyCC informa de que las propiedades malasias combinan el marketing tradicional y digital para construir conexiones con los viajeros y generar reservas directas. Este enfoque permite a un hotel conectar la oferta de estancia y la relación con el viajero dentro de su propia actividad de ventas. Corporativo / MICE tiene una base separada, con la Oficina de Convenciones y Exposiciones de Malasia (MyCEB) asegurando 393 eventos de negocios en Malasia en 2025. Las relaciones directas se centran en el viajero individual, mientras que la venta Corporativa / MICE debe coordinar el alojamiento con los requisitos de una reunión de negocios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Hospitalidad de la Región Central (Kuala Lumpur, Selangor, Putrajaya)
Malasia Central, que comprende Kuala Lumpur, Selangor y Putrajaya, mantuvo una participación del 48,76% en el mercado de hospitalidad de Malasia en 2026 y fue la geografía más grande. El inventario de oferta de 2025 de Tourism Malaysia registró 479 hoteles y 66.133 habitaciones en Kuala Lumpur, estableciendo un sustancial conjunto de activos de alojamiento instalados.[2] Selangor contabilizó por separado 462 hoteles y 35.066 habitaciones en el mismo inventario de oferta de 2025. El mismo inventario implica aproximadamente 138 habitaciones por hotel en Kuala Lumpur frente a aproximadamente 76 en Selangor, situando la oferta de la capital en propiedades más grandes de media.
Mercado de Hospitalidad de Malasia Oriental (Sabah, Sarawak, Labuan)
Se prevé que Malasia Oriental, que comprende Sabah, Sarawak y Labuan, sea la geografía de mayor crecimiento con una CAGR del 11,5% entre 2027 y 2032. En junio de 2026, IHG abrió el primer hotel voco de Malasia, el voco Kuching de 321 habitaciones en Kuching, Sarawak. El hotel ofrece más de 2.400 metros cuadrados de espacio para eventos, incluido un salón de baile con capacidad para hasta 1.350 huéspedes. Para los organizadores de eventos y los operadores hoteleros, esta combinación crea una forma de vender alojamiento en torno a eventos de negocios en la misma propiedad, vinculando la oferta nocturna a reuniones y ampliando el uso comercial del espacio hotelero.
El contexto de visitantes del norte de Malasia incluye Penang, donde las compras fueron el principal motivo de viaje de los visitantes nacionales en 2025. El sur de Malasia tiene una base mixta de huéspedes hoteleros en Johor, que registró 10,63 millones de huéspedes hoteleros en 2025, incluidos 3,25 millones de huéspedes internacionales. La Costa Este tiene una actividad hotelera sustancial en Pahang, que registró 12,96 millones de huéspedes hoteleros nacionales e internacionales en 2025. El total de Pahang incluyó 10,01 millones de huéspedes nacionales y 2,95 millones de huéspedes internacionales. La base de huéspedes internacionales proporcionalmente mayor de Johor distingue su demanda de alojamiento de la mezcla de predominio nacional de Pahang.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un operador hotelero privado que prepara el registro nacional y las renovaciones de licencias locales. El Ministerio de Turismo, Artes y Cultura (MOTAC) exige a los solicitantes privados de alojamiento turístico que aporten evidencia de registro empresarial de SSM o SKM y que posean una licencia de negocio de alojamiento de la autoridad local válida antes del registro nacional. El marco de renovación de Kuala Lumpur combina plazos de licencia más largos con condiciones sobre el historial municipal del solicitante. En mayo de 2025, MOTAC indicó que las enmiendas propuestas a la Ley 482 relativas a licencias, seguros, aplicación, registro de plataformas digitales y un Tribunal de Turismo se esperaban completar en el primer trimestre de 2026.
Tabla Regulatoria
| Factor de decisión | Malasia | Kuala Lumpur |
|---|---|---|
| Autoridad principal | Ministerio de Turismo, Artes y Cultura (MOTAC) | Ayuntamiento de Kuala Lumpur (DBKL) |
| Instrumentos clave o dirección | Evidencia de registro empresarial para el registro de alojamiento turístico | Marco de renovación de licencias comerciales vigente desde el 1 de julio de 2026 |
| Efecto comercial | Evidencia de registro de empresa o cooperativa de solicitantes privados | Renovaciones aprobadas de 2 o 3 años sujetas a condiciones de cumplimiento |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Flexibilización |
| Fuente: Mordor Intelligence | ||
La calificación Media de Malasia y la dirección Sin cambios reflejan la continuidad en los requisitos previos operativos de registro SSM o SKM y licencia local, dado que los cambios a la Ley 482 que MOTAC describió en mayo de 2025 eran propuestas. La calificación Media de Kuala Lumpur refleja la aprobación de renovación condicional y la prohibición de nuevas solicitudes o solicitudes de renovación con multas de DBKL o citaciones de tráfico pendientes a partir del 1 de julio de 2026. Las renovaciones aprobadas elegibles pueden extenderse a 2 o 3 años bajo las normas vigentes desde el 1 de julio de 2026, con descuentos en las tasas del 5% y el 10%, respectivamente, sujetos a condiciones que incluyen la ausencia de multas de DBKL o atrasos en el alquiler. Esos plazos más largos sustentan la dirección de Flexibilización para los operadores que cumplen los requisitos, al reducir la frecuencia de renovación a lo largo de los años operativos posteriores.
Etapas de la Cadena de Valor
La comparación sigue 3 etapas de captura de valor desde la propiedad de activos de hospitalidad, pasando por la distribución de reservas, hasta las operaciones de alojamiento. Para el ejercicio fiscal finalizado el 30 de junio de 2026, YTL Hospitality REIT informó de una cartera malasia de 13 activos con acuerdos de arrendamiento fijo.[3] El REIT adquirió AC Hotel Ipoh en abril de 2024 y completó su renovación y lanzamiento en abril de 2025. Estas actividades diferenciadas separan los ingresos recurrentes del propietario del trabajo sobre el activo necesario para renovar la oferta de alojamiento.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Propiedad y renovación de activos | Propietarios y arrendadores de activos como YTL Hospitality REIT | Ingresos por arrendamiento fijo de activos malasios en el ejercicio fiscal 2026 | Capital de renovación comprometido antes del relanzamiento | Planificación de hitos de reforma y relanzamiento por fases |
| Reserva y distribución de habitaciones | OTAs de alojamiento como Booking.com, Agoda y Traveloka | Comisiones de las propiedades por reservas | Las deducciones por comisiones reducen los ingresos retenidos por habitación | Equilibrar el alcance comisionado con la venta directa |
| Operaciones de alojamiento | Propietarios-gestores de hoteles como Sunway Hotels & Resorts y YTL Hotels | Ingresos por reserva de habitaciones | Equilibrar el rendimiento por habitación, los costes operativos y la calidad del servicio | Coordinar las decisiones de rendimiento con los compromisos de personal y servicio |
| Fuente: Mordor Intelligence | ||||
Berjaya Hospitality Group informó de que se centró en la optimización del rendimiento, la gestión de costes y la excelencia en el servicio en el ejercicio fiscal 2025. MyCC informó de tasas de comisión de OTAs del 17% al 20% para hoteles estándar y de presupuesto, incluidos los alojamientos de alquiler a corto plazo, en comparación con el 10% al 18% para las grandes cadenas hoteleras. Las prioridades de rendimiento y servicio de Berjaya sitúan la gestión diaria de los beneficios en la etapa operativa, mientras que los arrendamientos fijos de YTL Hospitality REIT otorgan a su etapa de propiedad una estructura de ingresos más estable.
Panorama Competitivo
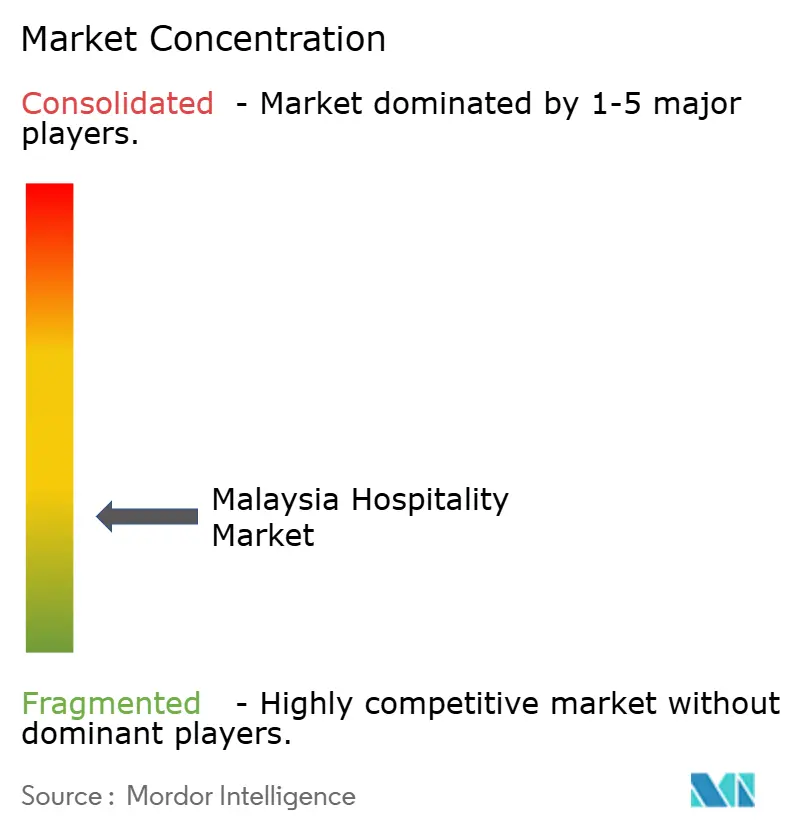
La estructura competitiva fragmentada incluye propiedades independientes y grupos internacionales como Marriott International, Hilton Worldwide, Accor, InterContinental Hotels Group (IHG) y Shangri-La Hotels and Resorts. Marriott abrió Marriott Executive Apartments Kuala Lumpur, una propiedad de apartamentos con servicios de 353 unidades que van desde estudios hasta apartamentos de 3 dormitorios, en agosto de 2025. Accor proporciona acceso de reserva a alojamiento en Malasia a través de marcas que incluyen Mercure, ibis Styles, Novotel y Pullman. Los propietarios de propiedades pueden elegir entre formatos de alojamiento y relaciones de distribución, lo que otorga a los grupos de marcas un papel competitivo que se extiende desde la estancia física hasta la vía a través de la cual se vende.
La entrada de nuevas marcas puede ampliar la competencia sin que la empresa de la marca sea propietaria del inmueble hotelero subyacente. En enero de 2026, IHG abrió Kimpton Naluria Kuala Lumpur en el distrito de Tun Razak Exchange, marcando el debut malasio de la marca Kimpton en la cartera de lujo y estilo de vida de IHG. LQ Hotel Sdn Bhd, una empresa conjunta entre Lendlease y TRX City Sdn Bhd, es propietaria de la propiedad. Este acuerdo separa la exposición del inversor inmobiliario al emplazamiento del papel de la empresa hotelera como proveedor de la marca.
Las marcas establecidas también compiten a través de la renovación de propiedades, lo que crea requisitos de ejecución junto con la tarea de añadir nuevas ubicaciones. El alcance de los informes de 2025 de Shangri-La Hotels (Malaysia) Berhad abarcó 5 propiedades hoteleras en Kuala Lumpur, Sabah y Penang. Por separado, Shangri-La Tanjung Aru en Kota Kinabalu programó un proyecto de mejora integral del resort en 2 fases desde octubre de 2025 hasta el cuarto trimestre de 2027. MOTAC exige que los establecimientos de alojamiento turístico posean una Licencia de Negocio de Establecimientos de Alojamiento válida emitida por la autoridad local pertinente antes de solicitar el registro en MOTAC.
Líderes de la Industria de Hospitalidad de Malasia
-
Marriott International
-
Hilton Worldwide
-
Accor
-
InterContinental Hotels Group (IHG)
-
Shangri-La Hotels and Resorts
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hospitalidad de Malasia Empresas cubiertas en este informe
- Marriott International
- Hilton Worldwide
- Accor
- InterContinental Hotels Group (IHG)
- Shangri-La Hotels and Resorts
- Hyatt Hotels Corporation
- Radisson Hotel Group
- Wyndham Hotels & Resorts
- Minor Hotels (Anantara, Avani)
- Banyan Tree Holdings
- YTL Hotels
- Berjaya Hotels & Resorts
- Sunway Hotels & Resorts
- Genting Malaysia (Resorts World)
- TA Global (Aviator, Swiss-Garden)
- Tune Hotels
- OYO Malaysia
- GSH Corporation (Hotel Jen, Sutera)
- Plenitude Berhad (The Nomad, Mercure Penang)
- Ormond Group (The Chow Kit, MoMo’s)
Oportunidades Clave para los Participantes del Mercado
La tabla compara 3 oportunidades habilitadas por financiación para pequeñas y medianas empresas (pymes) hoteleras malasias que cumplan los requisitos, separando las mejoras de alojamiento, las adquisiciones de activos y el capital circulante. El Fondo Especial de Turismo (TKP) de MOTAC proporciona un punto de entrada de financiación a corto plazo para activos fijos y capital circulante a través de una ventana de solicitud desde el 1 de enero de 2024 hasta el 31 de diciembre de 2026, sujeto a disponibilidad de fondos. Las pymes necesitan al menos un 60% de capital Bumiputera, registro de empresa o cooperativa, registro, reconocimiento o confirmación de proyecto de MOTAC, fondos de accionistas dentro de los límites del programa, y ser cliente existente de SME Bank o tener al menos 2 años de operación. Los prestatarios y los proyectos deben cumplir las condiciones de la facilidad, y la financiación está sujeta a la evaluación y aprobación de SME Bank.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Renovación y mejora de hoteles | Uso prioritario dentro de la ventana de solicitud | Propietarios y operadores de pymes hoteleras que cumplan los requisitos | Estructurar una propuesta de mejora de alojamiento por fases | Coordinar la renovación con la oferta para huéspedes | Empresas hoteleras elegibles que mejoran instalaciones existentes |
| Adquisición de activos hoteleros | Financiación de activos dentro del alcance del programa | Pymes hoteleras que cumplan los requisitos e inviertan en activos operativos | Separar las adquisiciones de activos elegibles de la financiación inmobiliaria | Terrenos y edificios excluidos de la adquisición de activos | Empresas hoteleras elegibles que renuevan activos operativos |
| Capital circulante para alojamiento | Alcance de capital circulante dentro de la ventana de solicitud | Pymes hoteleras operativas que cumplan los requisitos | Ajustar la financiación solicitada a las operaciones de alojamiento | Disponibilidad condicional de fondos y aprobación bancaria | Operadores hoteleros elegibles que financian su ciclo operativo |
| Fuente: Mordor Intelligence | |||||
Para las pymes que cumplan las condiciones de capital Bumiputera, registro, fondos de accionistas e historial operativo o de cliente bancario, el TKP proporciona una vía de financiación con límite temporal. La adquisición de activos excluye terrenos y edificios, por lo que una solicitud de activos operativos requiere un plan separado para cualquier adquisición inmobiliaria. La ventana de solicitud de la facilidad finaliza el 31 de diciembre de 2026, sujeto a disponibilidad de fondos, lo que convierte a 2026 en el punto de entrada a corto plazo para los proyectos elegibles.
Desarrollos recientes de la industria en Mercado de Hospitalidad de Malasia
- Oct 2026: Gamuda Land, el brazo inmobiliario de Gamuda Bhd, y Dusit International, propietario y operador de hoteles de la marca ASAI, abrieron el ASAI Gamuda Cove de 280 habitaciones en Selangor el 10 de octubre.
- Oct 2026: Dusit Hotels and Resorts, la división hotelera de Dusit International, abrió el Dusit Princess Ipoh de 268 habitaciones en Ipoh, Perak, el 1 de octubre bajo su nueva identidad. Plenitude Berhad es propietaria de la propiedad.
- Jul 2026: Ascott abrió HARRIS Hotel & Conventions Sunshine Penang en Ayer Itam el 3 de julio, marcando el debut de la marca HARRIS en Malasia.
Mercado de Hospitalidad de Malasia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de hospitalidad de Malasia mide el gasto anual en estancias de alojamiento de pago vendidas por hoteles, resorts y apartamentos con servicios en Malasia. Valora el alojamiento consumido por huéspedes nacionales e internacionales, incluidas las estancias reservadas directamente, a través de agencias de viajes en línea, acuerdos corporativos o de MICE, y agentes mayoristas o tradicionales.
Exclusiones del alcance: Se excluyen los servicios de restauración independientes, las atracciones independientes, las estancias informales en casas particulares y los alquileres a corto plazo entre particulares que no operan como alojamiento con servicios.
Descripción General de la Segmentación
- Por Tipo
- Hoteles de Cadena
- Hoteles Independientes
- Por Clase de Alojamiento
- Lujo
- Escala Media y Media-Alta
- Presupuesto y Economía
- Apartamentos de Servicio
- Por Canal de Reserva
- Digital Directo
- OTAs
- Corporativo / MICE
- Agentes Mayoristas y Tradicionales
- Por Región Geográfica
- Central (Kuala Lumpur, Selangor, Putrajaya)
- Norte (Penang, Kedah, Perlis, Perak)
- Sur (Johor, Melaka, Negeri Sembilan)
- Costa Este (Pahang, Terengganu, Kelantan)
- Malasia Oriental (Sabah, Sarawak, Labuan)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se basa en fuentes como la Cuenta Satélite de Turismo del Departamento de Estadística de Malasia para el gasto turístico y la contribución del alojamiento, los indicadores clave de rendimiento de Tourism Malaysia para la oferta de habitaciones y las medidas de alojamiento de pago, y la revisión de agencias de viajes en línea de la Comisión de Competencia de Malasia para la evidencia de canales de reserva. Los materiales de hospitalidad de la Autoridad Malaya de Desarrollo de Inversiones y la revisión económica y monetaria del Banco Negara Malaysia ayudan a enmarcar las condiciones de inversión, visitantes y costes dentro de Malasia.
Los informes anuales de empresas, las presentaciones en Bursa Malaysia, los materiales para inversores de operadores hoteleros y la prensa empresarial malasia de reputación pueden añadir aperturas de propiedades, inventarios de habitaciones, contexto de ocupación y verificaciones financieras cruzadas. Estas fuentes nombradas son ilustrativas, no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria utiliza entrevistas y cuestionarios estructurados con propietarios y operadores de hoteles malasios, gestores de propiedades de cadenas e independientes, operadores de apartamentos con servicios, responsables de reservas e ingresos, y especialistas en turismo o alojamiento. Las entrevistas y los cuestionarios estructurados contrastan la evidencia secundaria sobre la demanda de habitaciones de pago, las tarifas medias por habitación, la ocupación, la combinación de propiedades y los canales de reserva, y aclaran si las medidas declaradas incluyen servicios no relacionados con el alojamiento incluidos en paquetes. Los analistas concilian las respuestas contradictorias con las series oficiales de oferta y visitantes, las divulgaciones de las empresas y la evidencia de los canales, documentan las brechas no resueltas y utilizan rangos o escenarios cuando la cobertura de las fuentes sigue siendo incompleta.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos de nivel C: 20% | |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente del gasto anual en alojamiento de pago en Malasia, y luego asigna valor entre tipo de hotel, clase de alojamiento, canal de reserva y las cinco regiones malasias utilizando la oferta de habitaciones observada, la actividad de los huéspedes y las características de las propiedades. Los indicadores clave incluyen recuentos de habitaciones de pago y aperturas de Tourism Malaysia, ocupación y tarifas medias por habitación de encuestas de alojamiento, movimientos de huéspedes y visitantes de estadísticas oficiales, y evidencia de uso de canales e ingresos de operadores de materiales de MyCC y divulgaciones de empresas. Cada indicador informa la demanda de habitaciones, el precio realizado o la distribución del valor entre categorías. Las series históricas y los indicadores explicativos respaldan una regresión multivariante donde la cobertura es suficiente, y el análisis de escenarios para el acceso al transporte, la promoción turística, las aperturas de la cartera, los costes salariales y los cambios en las reservas en línea cuando los cambios estructurales hacen que una única tendencia sea poco fiable. Las verificaciones ascendentes selectivas comparan la capacidad de habitaciones y la ocupación de propiedades muestreadas con las tarifas por habitación, y consolidan los ingresos de alojamiento declarados por los operadores, con ajustes para evitar contar las comisiones o los alimentos y bebidas incluidos en paquetes dos veces. Los analistas comparan las participaciones de los segmentos con la oferta observada y la actividad del mercado, verifican las previsiones a nivel de variable con operadores malasios y especialistas funcionales, y documentan los indicadores aproximados o utilizan escenarios donde los datos a nivel estatal, de apartamentos con servicios o de canales son escasos.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las series oficiales de visitantes y alojamiento, la oferta de habitaciones, las divulgaciones de las empresas y los indicadores de canales, y luego investigaron las anomalías en la ocupación, las tarifas, las adiciones de habitaciones y las participaciones de los segmentos con respecto a los períodos y definiciones de las fuentes subyacentes. Una segunda revisión verifica los totales, la conciliación de segmentos, la geografía y el tratamiento de divisas, mientras que un revisor senior examina los supuestos y las varianzas no resueltas antes de la aprobación. Los analistas vuelven a contactar con las fuentes pertinentes cuando un conflicto material, un cambio de definición o una nueva apertura podría alterar una estimación, y actualizan el modelo anualmente, lo actualizan entre ciclos tras eventos materiales, y completan una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Hospitalidad de Malasia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de hospitalidad de Malasia mide el gasto anual en estancias de alojamiento de pago vendidas por hoteles, resorts y apartamentos con servicios en Malasia.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los indicadores clave incluyen recuentos de habitaciones de pago y aperturas de Tourism Malaysia, ocupación y tarifas medias por habitación de encuestas de alojamiento, movimientos de huéspedes y visitantes de estadísticas oficiales, y evidencia de uso de canales e ingresos de operadores de materiales de MyCC y divulgaciones de empresas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 57,23 mil millones de USD (2027) | |
| Consultora Global A | 8 mil millones de USD (2024) | Con su base de 2024, esta estimación está un 86,0% por debajo del valor de este informe para 2027 de 57,23 mil millones de USD, 3 años después. Su mercado declarado son hoteles y moteles, mientras que este informe también contabiliza las estancias en resorts y apartamentos con servicios. |
| Consultora Regional B | 10 mil millones de USD (2024) | Con su base de 2024, esta estimación está un 82,5% por debajo del valor de este informe para 2027 de 57,23 mil millones de USD, 3 años después. Su base de medición de 2024 es anterior al año de comparación de 2027 de este informe, lo que permite que el crecimiento de la demanda de alojamiento y las tarifas intermedias eleven el valor posterior. |
Los analistas de Mordor Intelligence triangularon las series oficiales de visitantes y alojamiento, la oferta de habitaciones, las divulgaciones de las empresas y los indicadores de canales, y luego investigaron las anomalías en la ocupación, las tarifas, las adiciones de habitaciones y las participaciones de los segmentos con respecto a los períodos y definiciones de las fuentes subyacentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de hospitalidad de Malasia?
Se proyecta que el tamaño aumente desde 53,11 mil millones de USD en 2026 y 57,23 mil millones de USD en 2027 hasta 81,97 mil millones de USD para 2032, con una CAGR del 7,45% entre 2027 y 2032.
¿Qué sustenta la demanda de estancias hoteleras en Malasia?
Visit Malaysia 2026 apoya la promoción del destino, mientras que los formatos diferenciados de hoteles y suites crean más razones para pernoctar. Tourism Malaysia lanzó la campaña el 1 de enero de 2026.
¿Qué tipo de hotel tiene la mayor participación en el gasto en alojamiento de Malasia?
Los hoteles independientes mantuvieron la mayor participación con un 62,32% en 2026. Se prevé que los hoteles de cadena crezcan más rápido con una CAGR del 10,4% entre 2027 y 2032.
¿Qué empresas compiten en el alojamiento hotelero de Malasia?
Los principales participantes incluyen Marriott International, Hilton Worldwide, Accor, InterContinental Hotels Group (IHG) y Shangri-La Hotels and Resorts.
¿Qué desafío de costes afecta a las perspectivas del sector hotelero?
En octubre de 2024, la Asociación Malaya de Hoteles esperaba que el aumento del salario mínimo efectivo a partir del 1 de febrero de 2025 presionara los costes operativos hoteleros, incluidas las horas extraordinarias. Las mayores obligaciones salariales pueden reducir los ingresos por habitación disponibles para el mantenimiento.
¿Qué regiones lideran el gasto en alojamiento y el crecimiento en Malasia?
Malasia Central mantuvo la mayor participación con un 48,76% en 2026. Se prevé que Malasia Oriental crezca más rápido con una CAGR del 11,5% entre 2027 y 2032.