
Tamaño y Participación del Mercado de Hospitalidad
Análisis del Mercado de Hospitalidad por Mordor Intelligence
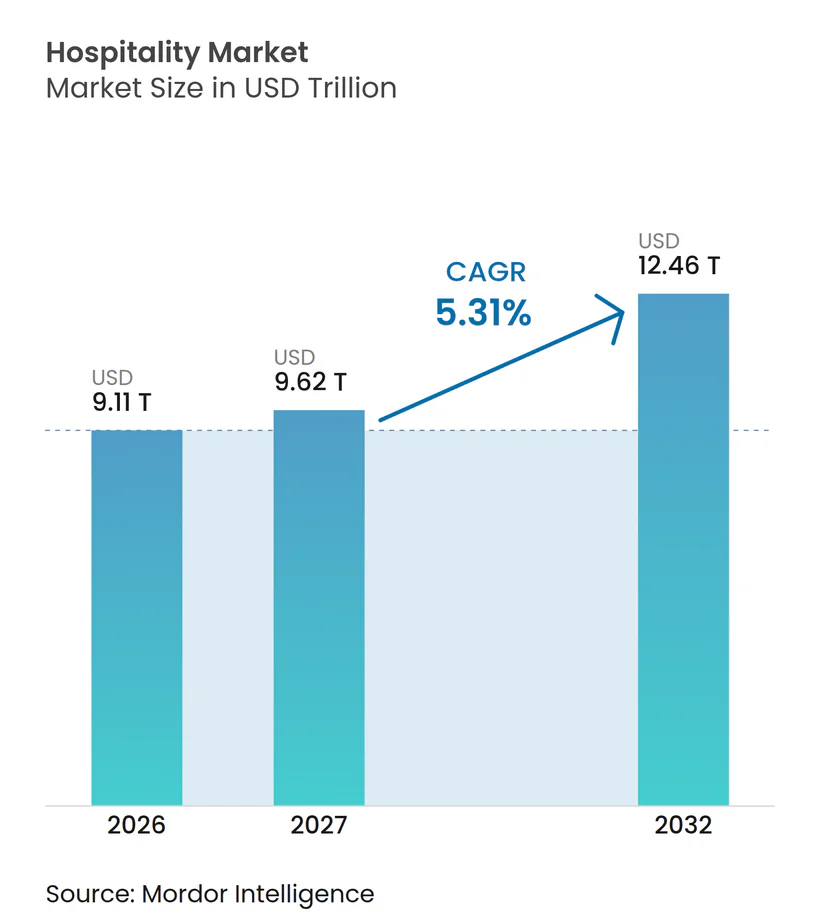
Se espera que el tamaño del mercado de hospitalidad aumente de 9,11 billones de USD en 2026 a 9,62 billones de USD en 2027 y alcance los 12,46 billones de USD para 2032, creciendo a un CAGR del 5,31% durante 2027-2032.
Los viajes de propósito mixto y las estancias orientadas al bienestar amplían la demanda de alojamiento que apoya actividades más allá del descanso, lo que impulsa a los operadores a desarrollar servicios en torno a la estancia. En Camboya, un hotel de bienestar puede combinar habitaciones con programas de bienestar en la propiedad y espacios dedicados a la relajación y la recuperación, mientras que los viajes de trabajo flexible requieren alojamiento utilizable tanto para trabajar como para el ocio. El soporte digital al huésped y las reservas directas pueden conectar ofertas especializadas con la venta de habitaciones dentro de una red hotelera existente. Sin embargo, los costes laborales y el gasto discrecional cauteloso en los Estados Unidos presionan los ingresos retenidos de las habitaciones y los servicios opcionales. La expansión de las estancias especializadas crea, por tanto, una oportunidad de ingresos cuyo valor depende del gasto en servicios y de la mano de obra necesaria para prestarlos.
Conclusiones Clave del Informe
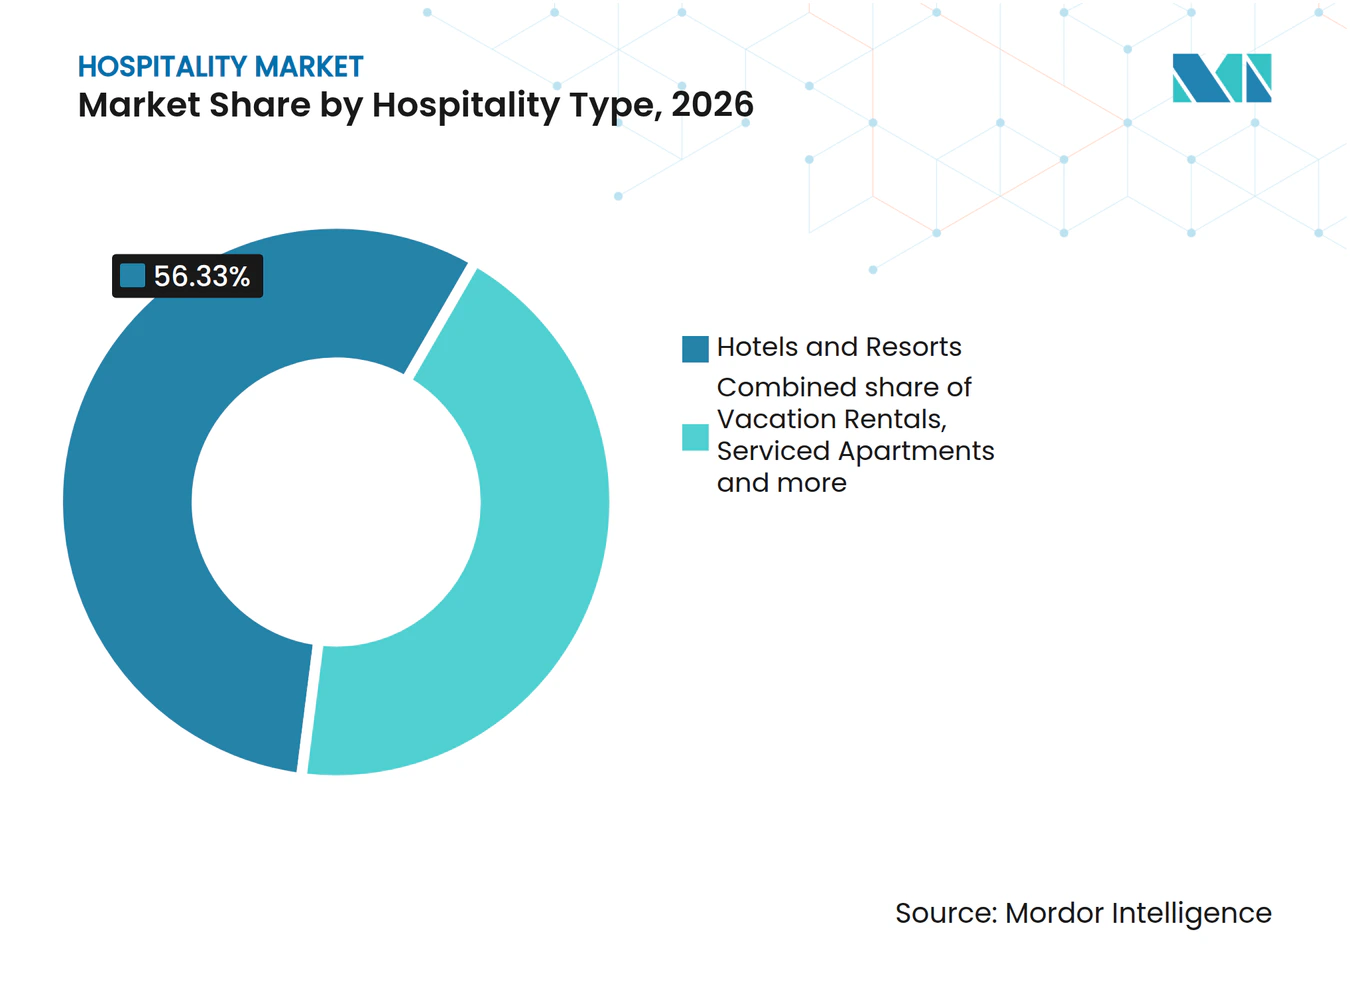
- Por tipo de hospitalidad, los hoteles y centros turísticos representaron el 56,33% de la cuota del mercado de hospitalidad en 2026, mientras que se prevé que los alquileres vacacionales crezcan más rápido con una CAGR del 6,58% durante 2027-2032.
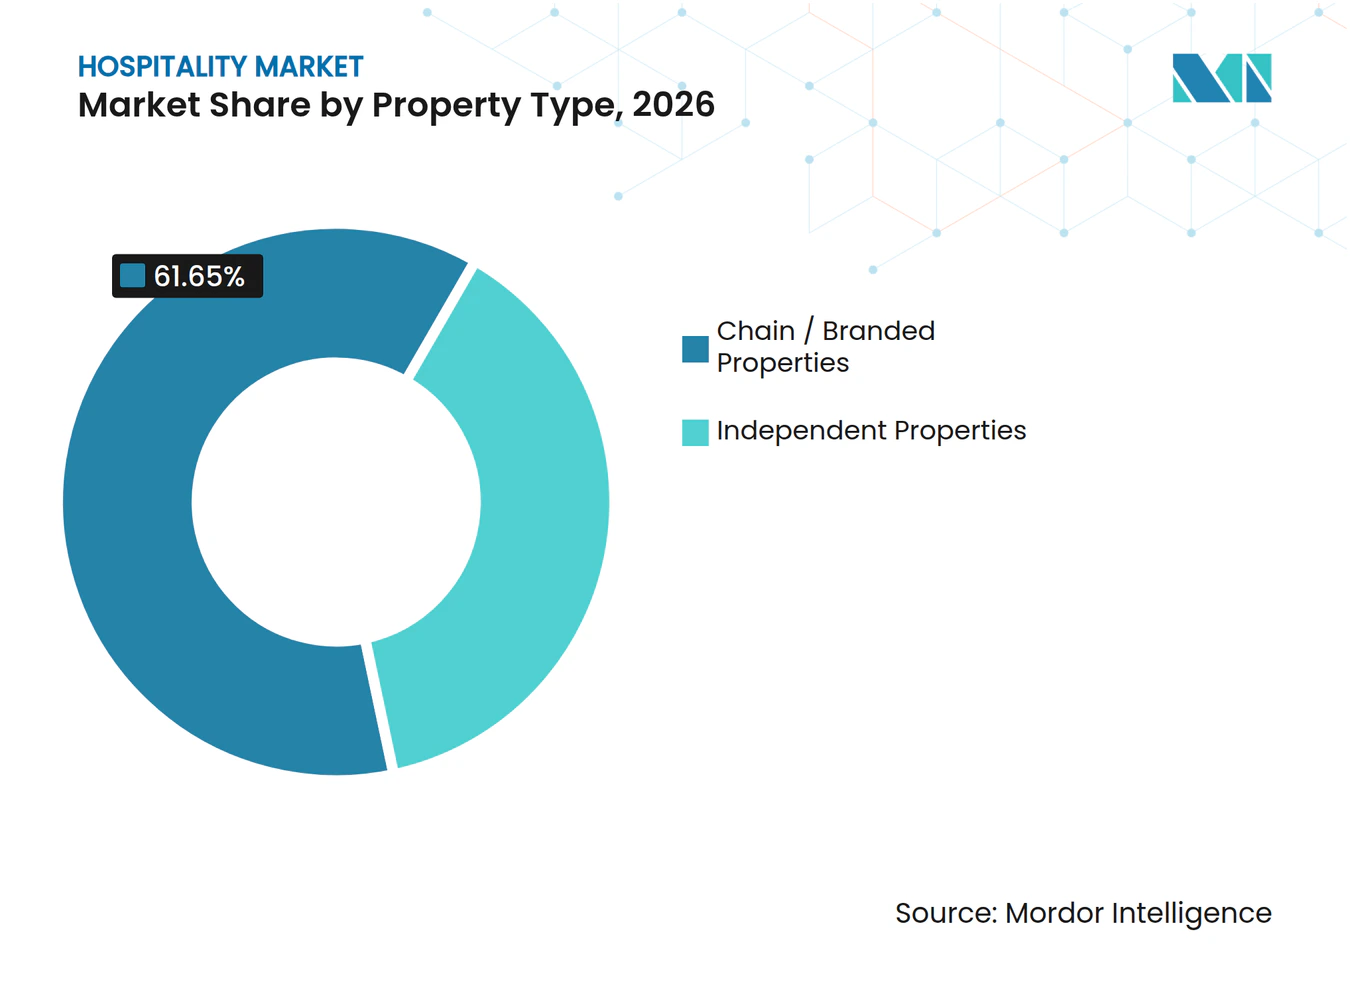
- Dentro de los tipos de propiedades, las propiedades de cadena y marca representaron el 61,65% del tamaño del mercado de hospitalidad en 2026, y se proyecta que las propiedades independientes crezcan más rápido con una CAGR del 6,1% durante 2027-2032.
- Los canales de reserva directa generaron la mayor cuota de canal con el 42,87% de los ingresos de propiedades en 2026 y también se prevé que crezcan más rápido con una CAGR del 6,2% durante 2027-2032.
- Entre las fuentes de ingresos, los ingresos por habitaciones lideraron con el 56,49% de los ingresos de propiedades en 2026, mientras que se proyecta que los ingresos por bienestar y recreación crezcan más rápido con una CAGR del 6,65% durante 2027-2032.
- Los viajeros de ocio lideraron el desglose por tipo de viajero con el 52,64% de los ingresos de propiedades en 2026, mientras que se prevé que los viajeros de larga estancia y nómadas digitales crezcan más rápido con una CAGR del 6,55% durante 2027-2032.
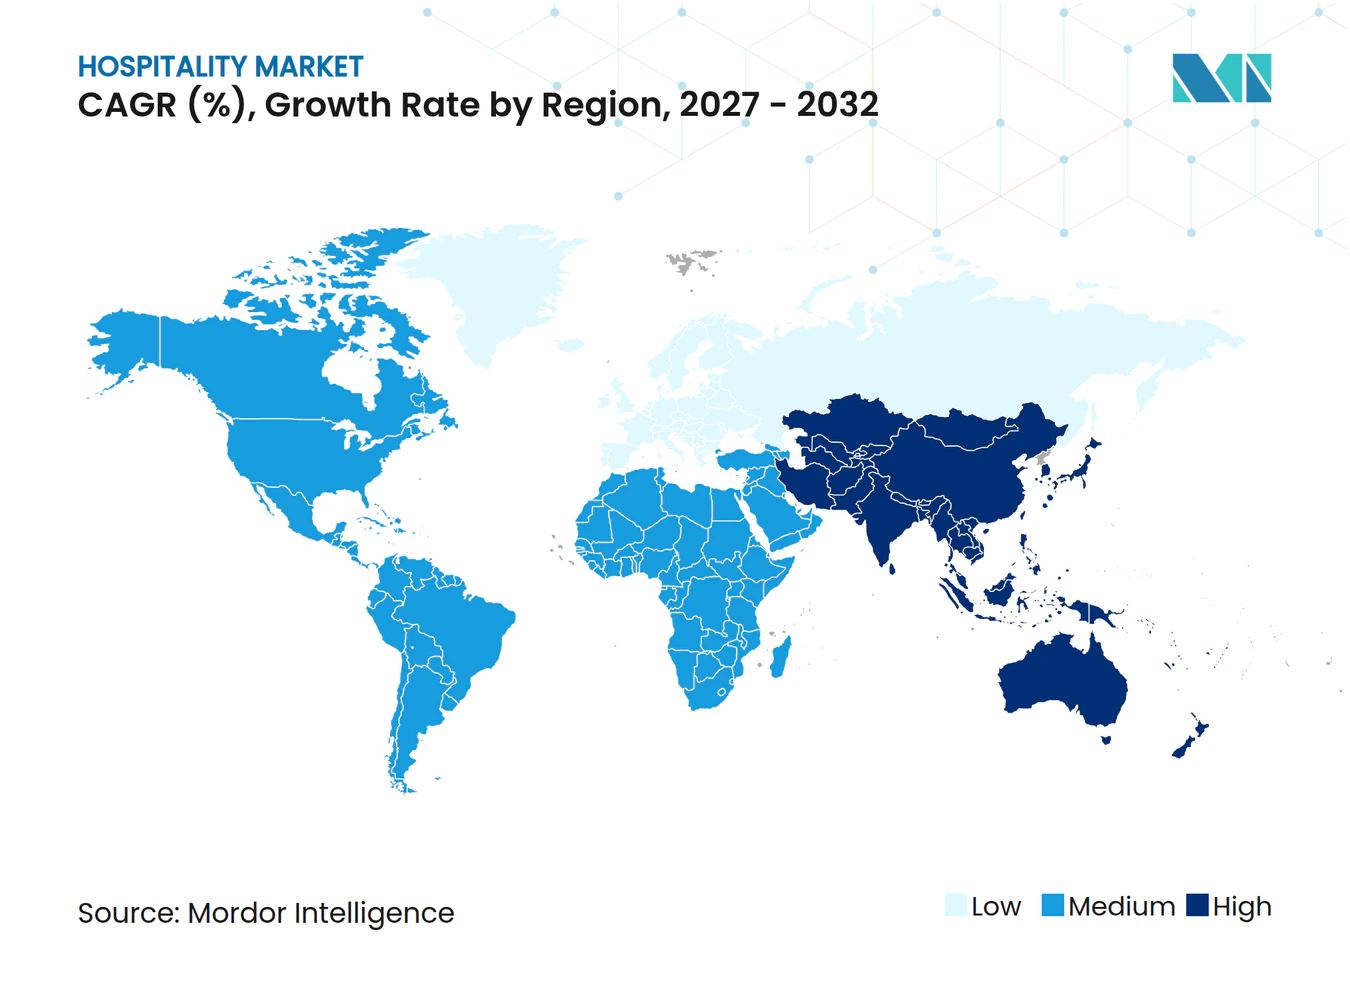
- Por geografías, Europa representó el 30,72% de los ingresos de propiedades en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido en la industria de la hospitalidad con una CAGR del 7,3% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Conceptos de Hospitalidad Experiencial y Orientados al Estilo de Vida | +2% | Australia, Europa y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Viajes Bleisure y Motivados por el Trabajo Flexible | +1.6% | América del Norte, Europa, Asia-Pacífico y Brasil | Corto plazo (≤ 2 años) |
| Crecimiento en Estancias de Turismo de Bienestar, Médico y Regenerativo | +1.5% | Asia-Pacífico, particularmente Camboya | Mediano plazo (2-4 años) |
| Transformación Digital a través de la Gestión de Ingresos y Huéspedes Basada en IA | +1.35% | Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Rápida Expansión de Alojamientos Alternativos y Modelos de Estancia Híbrida | +0.95% | Europa, Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Aumento de los Viajes Internacionales de la Clase Media desde Economías Emergentes | +0.65% | Asia-Pacífico, particularmente India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Conceptos de Hospitalidad Experiencial y Orientados al Estilo de Vida
Las aperturas de Ennismore en 2025 llevaron sus marcas de estilo de vida a Australia, Barcelona, Singapur y Dublín, incluyendo primeras entradas para varias marcas o el grupo. Estas aperturas amplían los destinos que ofrecen estancias orientadas al estilo de vida, mostrando cómo los conceptos de hospitalidad pueden extenderse más allá de una única ubicación. La Curio Collection de Hilton contaba con más de 200 hoteles abiertos en todo el mundo en 2026.[1] La colección abarcaba casi 50 países y territorios. Para los operadores de propiedades, esta escala internacional convierte el posicionamiento de estilo de vida en una posible vía de acceso a una colección más amplia, desplazando la tarea comercial de establecer un concepto aislado a diferenciar una propiedad dentro de un formato ampliamente disponible.
Creciente Demanda de Viajes Bleisure y Motivados por el Trabajo Flexible
El trabajo flexible crea 2 vías para estancias de propósito mixto, donde el trabajo da forma a las vacaciones y el ocio prolonga los viajes de negocios. La encuesta de 2025 de Expedia Group reveló que el 42% de los adultos en 11 mercados planeaban un viaje bleisure en los siguientes 12 meses, frente al 29% en 2022.[2] La misma encuesta encontró que el 44% planeaba viajes de ocio que incorporaban trabajo remoto, en comparación con el 28% en 2022. Un patrón añade ocio alrededor de un viaje de trabajo, mientras que el otro requiere que una estancia vacacional acomode el trabajo remoto. La orientación de Expedia para priorizar la disponibilidad entre semana, Wi-Fi confiable y espacios de trabajo identifica los requisitos prácticos de alojamiento detrás de estas estancias de propósito mixto.
Crecimiento en Estancias de Turismo de Bienestar, Médico y Regenerativo
Los programas de bienestar ofrecen a los proveedores de alojamiento una forma de vender una estancia en torno a actividades realizadas dentro de la propiedad. En agosto de 2025, TUI anunció el hotel TUI BLUE Angkor Grace, de 151 habitaciones y enfocado en el bienestar, en Siem Reap, Camboya. Para septiembre de 2026, la propiedad ofrecía a los huéspedes yoga, sanación con sonido y prácticas de bienestar tradicionales, con espacios dedicados a la relajación y la recuperación. Esa combinación convierte el tiempo pasado en el hotel en parte de la oferta de alojamiento, dando al operador una razón para coordinar habitaciones y actividades dentro de un mismo itinerario de huésped. Un programa de bienestar coordinado puede, por tanto, respaldar tanto el motivo de la reserva como los servicios en la propiedad adquiridos durante la estancia.
Transformación Digital a Través de la Gestión de Ingresos y Huéspedes Basada en IA
Los servicios de atención al huésped conversacionales pueden ayudar a las propiedades a convertir el interés por viajar en una elección de alojamiento más informada. Accor lanzó su compañero de viaje de inteligencia artificial conversacional ALL Concierge el 24 de septiembre de 2026, con disponibilidad variable según la plataforma, el idioma y el punto de venta.[3] Accor lo describió como el primer despliegue a gran escala de un compañero de inteligencia artificial completamente conversacional por parte de un grupo de hospitalidad. En el lanzamiento, la aplicación ALL Accor cubría 4 idiomas en 5 puntos de venta, mientras que ALL.com cubría 11 idiomas. Para un operador de alojamiento, el mecanismo de demanda es un camino más corto desde la incertidumbre sobre una propiedad hasta la decisión de hospedarse. La disponibilidad específica por canal convierte el diseño del despliegue en parte de la propuesta comercial, ya que la asistencia debe ser accesible donde el huésped intenta reservar.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costes Operativos y Laborales en las Propiedades de Hospitalidad | -1.15% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Desaceleraciones Económicas que Impactan el Gasto Discrecional en Viajes | -0.85% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Desafíos Regulatorios y de Licencias en los Mercados de Alojamiento a Corto Plazo | -0.45% | España, Francia e Italia | Mediano plazo (2-4 años) |
| Volatilidad de la Demanda Estacional y Fluctuaciones de Ocupación | -0.3% | Estados miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costes Operativos y Laborales en las Propiedades de Hospitalidad
Un mayor gasto en mano de obra eleva los ingresos que un hotel necesita para recuperar el coste de prestar cada estancia. La Asociación Americana de Hoteles y Alojamiento informó que los costes laborales totales de los hoteles de los Estados Unidos aumentaron un 15% de forma acumulada entre 2019 y 2025. En su encuesta de finales de febrero de 2026 a 246 hoteleros de los Estados Unidos, el 65% identificó los costes laborales como una presión financiera. Para los operadores de alojamiento, absorber esa presión reduce las ganancias disponibles de un nivel determinado de ventas de habitaciones. Trasladarla a los huéspedes, en cambio, eleva el precio al que la propiedad debe competir por las estancias discrecionales. Esta disyuntiva limita la expansión porque las habitaciones ocupadas adicionales deben generar suficientes ingresos para sostener la mano de obra de servicio que requieren.
Desaceleraciones Económicas que Impactan el Gasto Discrecional en Viajes
La presión sobre el gasto esencial de los hogares reduce los fondos disponibles para alojamiento y servicios opcionales durante un viaje. En junio de 2026, EY informó que los consumidores de los Estados Unidos estaban reduciendo el gasto discrecional para compensar el aumento de los costes esenciales. Más del 30% de los encuestados estaban reevaluando el gasto en ocio y entretenimiento antes de ese verano. Para los operadores de alojamiento, esto crea exposición tanto en la decisión de viajar como en la elección de servicios adquiridos durante una estancia. Las propiedades que dependen de compras opcionales de spa y restauración enfrentan una exposición adicional a los ingresos cuando los huéspedes mantienen la reserva de habitación pero reducen esos servicios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Hospitalidad:
Demanda Hotelera Establecida y Propuestas de Estancia DiferenciadasLos hoteles y centros turísticos representaron el 56,33% del tamaño del mercado de hospitalidad en 2026, convirtiéndolos en el segmento más grande. Las noches pernoctadas en hoteles y alojamientos similares de la UE aumentaron en 4,7 millones, o un 0,9%, en el segundo trimestre de 2026 en comparación con el segundo trimestre de 2025. Los hoteles y alojamientos similares representaron el 61,6% de las noches de alojamiento turístico de la UE en ese trimestre. Con la mayoría de las noches de alojamiento turístico de la UE concentradas en esta categoría, incluso un crecimiento porcentual modesto generó millones de noches adicionales para que los hoteles y alojamientos similares atendieran.
Los alquileres vacacionales son el segmento de más rápido crecimiento en el mercado de hospitalidad, con una CAGR proyectada del 6,58% durante 2027-2032. Los huéspedes pernoctaron 258,8 millones de noches en alquileres de corta duración de la UE reservados a través de Airbnb, Booking o Expedia en el segundo trimestre de 2026, un 5,3% más que en el segundo trimestre de 2025. Los apartamentos con servicios atraen programas corporativos en Europa a través de gestión profesional, estándares consistentes, deber de cuidado y transparencia de costos, con Savills reportando una alineación creciente en 2026. Las propiedades de hospitalidad de lujo en los Estados Unidos registraron un crecimiento del 3% en los ingresos por habitación disponible (RevPAR) en 2025, mientras que el RevPAR en propiedades de escala media y económica cayó, con JLL vinculando el rendimiento superior del segmento premium a los viajeros de altos ingresos. Los anfitriones de plataformas de la UE pueden aprovechar la creciente demanda de noches de alquiler, mientras que los apartamentos con servicios compiten en estándares operativos corporativos y los hoteles de lujo en el gasto de los huéspedes de altos ingresos.



Por Tipo de Propiedad:
Redes de Marca y Especialización en Estancias IndependientesLas propiedades de cadena y marca representaron el 61,65% de la cuota del mercado de hospitalidad en 2026, convirtiéndolas en el segmento más grande. El sistema de alojamiento global más amplio de Marriott, que abarca productos franquiciados, operados y licenciados, superó las 10.000 propiedades al 30 de junio de 2026. Esta estructura permite que una marca participe en la oferta de alojamiento a través de múltiples acuerdos operativos, extendiendo la red más allá de las propiedades que posee directamente. La escala de cadena puede, por tanto, crecer a través de afiliaciones de propietarios sin requerir que la marca posea un número equivalente de activos adicionales.
Las propiedades independientes son el segmento de más rápido crecimiento en el mercado de hospitalidad, con una CAGR proyectada del 6,1% durante 2027-2032. Cloudbeds registró un aumento interanual del 25% en las reservas de 7 noches en hoteles independientes en su conjunto de datos de 2025. Las estancias de 1 a 2 noches representaron, no obstante, más de dos tercios de las reservas en ese conjunto de datos. Las tarifas promedio diarias de habitación en el mismo conjunto de datos de hoteles independientes cayeron un 5,8% interanual en 2025. Las estancias de una semana fueron, por tanto, una categoría minoritaria en crecimiento dentro de una combinación de reservas dominada por estancias cortas, incluso cuando los mismos hoteles independientes enfrentaban tarifas promedio de habitación en descenso.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva:
Ventas Directas y Alcance de PlataformasLos canales de reserva directa fueron el segmento más grande en la industria de la hospitalidad, con el 42,87% de los ingresos de propiedades en 2026, y se prevé que sean el segmento de más rápido crecimiento con una CAGR del 6,2% durante 2027-2032. Los canales de reserva digital directa de IHG generaron el 26% de sus ingresos totales por habitaciones en 2025. Esa contribución a nivel de empresa sitúa la reserva digital directa dentro del modelo de ingresos operativos, vinculando la reserva del huésped al alojamiento vendido a través del canal propio del grupo. Una mejora en las reservas en el canal digital propio de IHG puede actuar sobre las habitaciones ya en su sistema, por lo que la inversión en distribución no necesita esperar a la apertura de nuevos hoteles.
Las agencias de viajes en línea proporcionan una ruta separada a través de la cual los huéspedes aseguran alojamiento de los proveedores de propiedades. Las plataformas de agencias de viajes en línea Airbnb, Booking y Expedia representaron 951,6 millones de noches de huéspedes en alquileres de corta estancia de la UE y el AELC en 2025. La escala de las estancias de alquiler reservadas a través de plataformas hace que el acceso a las plataformas sea comercialmente relevante para los operadores de alquiler que atienden esos destinos. Un operador que utiliza estas rutas puede llegar a los huéspedes a través de un intermediario mientras mantiene la estancia en la propiedad como el servicio que vende. Para un anfitrión de alquiler en esos destinos, más noches en plataformas mejoran el negocio solo si los ingresos retenidos cubren el costo de atender y adquirir esas estancias.
Por Flujo de Ingresos:
Ingresos Principales por Habitación y Ventas de Servicios AdicionalesLos ingresos por habitaciones fueron el segmento más grande en la industria de la hospitalidad, representando el 56,49% de los ingresos totales de propiedades en 2026. El RevPAR global de hoteles de STR, que mide los ingresos por habitación por habitación disponible, fue de 88,99 USD en 2025. Host Hotels & Resorts reportó 2,13 mil millones de USD en ingresos por habitaciones de clientes transitorios, 1,2 mil millones de USD en ingresos por habitaciones de grupos y 178 millones de USD en ingresos por habitaciones de contratos para su cartera de hoteles en 2025. Estas categorías muestran cómo el mismo negocio de alojamiento obtiene ingresos por habitaciones a través de varios acuerdos distintos con clientes. La distribución de Host identifica el negocio de grupos y contratos como fuentes adicionales de ingresos por habitaciones, ofreciendo a los operadores alternativas a la dependencia de las estancias de clientes transitorios.
Los ingresos por bienestar y recreación son el segmento de más rápido crecimiento en el mercado de hospitalidad, con una CAGR proyectada del 6,65% durante 2027-2032. Hotel Royal Limited reportó ingresos por spa de 553.000 SGD (423.000 USD) en 2025, en comparación con 444.000 SGD (332.000 USD) en 2024, en sus operaciones hoteleras en Singapur, Malasia y Tailandia. Esa línea de ingresos separada muestra cómo los servicios de bienestar pueden añadirse a las ventas de un negocio de alojamiento junto con la habitación. Los ingresos por alimentos y bebidas por habitación ocupada aumentaron un 3,8% en una muestra de 866 hoteles de los Estados Unidos en el primer semestre de 2025 frente al mismo período de 2024. CBRE comparó ese aumento con un crecimiento del 3% en los ingresos totales del hotel para la misma muestra y período, mostrando un crecimiento más sólido en la medida de alimentos y bebidas por habitación ocupada.
Por Tipo de Viajero:
Gasto de Ocio y Compromisos de Ocupación más ProlongadosLos viajeros de ocio fueron el segmento más grande en la industria de la hospitalidad, representando el 52,64% de los ingresos de propiedades en 2026. En el sector de viajes y turismo en general, el gasto global en viajes de ocio alcanzó los 6,15 billones de USD en 2025. En 2025, las vacaciones fueron el propósito del viaje para el 79,8% de los turistas que se alojaron al menos una noche en Chipre. Esta combinación local ofrece a los operadores de alojamiento una razón concreta para priorizar la propuesta de estancia vacacional al decidir qué propósitos de viaje debe atender una propiedad. Para los operadores de Chipre, el conjunto más amplio de visitantes favorece la diferenciación entre las estancias vacacionales, ya que cambiar el propósito del viaje desplazaría el enfoque de una propiedad hacia un grupo más pequeño de turistas que pernoctan.
Los viajeros de larga estancia y nómadas digitales son el segmento de más rápido crecimiento en el mercado de hospitalidad, con una CAGR proyectada del 6,55% durante 2027-2032. El número de propiedades de la marca de estancia prolongada StudioRes de Marriott en los Estados Unidos y Canadá aumentó de 6 propiedades al 31 de marzo de 2026 a 12 al 30 de junio de 2026. Los recuentos de habitaciones correspondientes fueron 744 y 1.488, respectivamente. Los recuentos de marcas de Marriott incluyeron algunas propiedades que se esperaba que operaran bajo sus marcas asignadas tras las renovaciones planificadas. Esa duplicación paralela amplió la huella de propiedades de la marca mientras mantenía sin cambios su recuento promedio de habitaciones por propiedad.
Análisis Geográfico
Mercado de Hospitalidad en Europa
Europa representó el 30,72% del tamaño del mercado de hospitalidad en 2026, convirtiéndola en la región más grande. Los establecimientos de alojamiento turístico de la UE registraron 3,1 mil millones de noches en 2025, un 4,1% más que en 2024, mostrando un uso sustancial del alojamiento dentro de esta parte de Europa. Croacia añadió capacidad local cuando un hotel Curio Collection by Hilton de 65 habitaciones abrió en Preko, en la isla de Ugljan, el 16 de junio de 2025, marcando el primer hotel de marca Hilton construido en una isla croata. El primer hotel de Hilton en una isla croata extiende su cobertura a un nuevo tipo de destino, por lo que el crecimiento hotelero europeo puede implicar tanto la extensión de la cobertura de la red como el aumento del número de habitaciones.
Mercado de Hospitalidad en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con un CAGR proyectado del 7,3% durante 2027-2032. Los establecimientos hoteleros de Macao registraron una ocupación media de habitaciones de huéspedes del 93,9% en agosto de 2026, un aumento de 0,8 puntos porcentuales interanual. Accor reportó un crecimiento de dos dígitos en los ingresos por habitación disponible en el Pacífico en el cuarto trimestre de 2025, impulsado tanto por los precios como por la ocupación. IHG abrió el Hotel Indigo Auckland de 225 habitaciones el 7 de abril de 2025, marcando el debut de la marca en Nueva Zelanda. En conjunto, los resultados de Macao y el Pacífico identifican un mejor uso y precio de las habitaciones existentes como mecanismos de crecimiento junto con la nueva capacidad de marca en Auckland.
La base de viajes domésticos de América del Norte incluye los 342 millones de visitas domésticas de residentes de Canadá en 2025, que abarcan tanto viajes en el mismo día como con pernocta. América del Sur ganó capacidad hotelera urbana cuando Hilton abrió las 111 suites del York Medellin en Colombia el 10 de diciembre de 2025. En Oriente Medio y África, la ocupación de habitaciones de hotel en Arabia Saudita fue del 60,8% en el primer trimestre de 2026, mientras que los apartamentos con servicios y otras instalaciones de hospitalidad registraron el 51,6%. Marruecos añadió oferta frente al mar con la apertura el 1 de julio de 2026 del Taghazout Bay Marriott Resort en su costa atlántica, que ofrece 250 habitaciones, incluidas 29 suites. Los operadores hoteleros sauditas enfrentan un punto de referencia de utilización diferente al de los apartamentos con servicios y otras instalaciones, por lo que el caso de rentabilidad de una nueva habitación depende de su formato además de su destino.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas según los requisitos de venta al huésped, registro y clasificación que afectan a los operadores de alojamiento. La perspectiva es la de un negocio de propiedades que vende estancias, incluido un establecimiento que busca una categoría de alojamiento aplicable. Estos marcos establecen obligaciones en diferentes puntos de la transacción, desde la presentación de un precio hasta el manejo de la información de identidad del huésped y el cumplimiento de los estándares de la propiedad.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Alemania | China | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | Ministerio de Turismo | Autoridades de registro designadas por la legislación estatal | Oficina Municipal de Seguridad Pública de Shanghái | Consejo de Clasificación de Turismo de Sudáfrica |
| Instrumentos o directrices clave | Normas de precio total para alojamiento de corta duración del 16 CFR Parte 464, vigentes desde el 12 de mayo de 2025 | Ordenanza del Formulario Nacional Digital de Registro de Huéspedes | Ley Federal de Registro, artículos 29-30, para huéspedes extranjeros cubiertos | Disposiciones de registro de alojamiento de Shanghái | Criterios de clasificación de alojamiento revisados en 2019 |
| Efecto comercial | Cargos obligatorios calculables por adelantado, con exclusiones para cargos gubernamentales, de envío y opcionales | El registro digital de huéspedes reemplaza al papel, con excepciones de contingencia | Formularios el día de llegada para huéspedes extranjeros cubiertos, sujetos a exenciones; verificación de identidad del huésped nombrado; retención de 1 año tras la salida y destrucción en 3 meses | Verificación y carga de identificación en un plazo de 2 horas tras el registro; formulario de verificación policial o de inmigración cuando no se dispone de identificación válida | Estándares de calidad específicos por categoría para establecimientos que buscan clasificación |
| Atractivo actual de la política | Alto | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
El alto atractivo en los Estados Unidos refleja la libertad de fijación de precios dentro de un marco de divulgación definido, con Sin cambios basado en los términos continuos para presentar estancias de corta duración. Brasil y Alemania son Medio porque las obligaciones de registro de huéspedes y manejo de registros siguen siendo tareas operativas, respaldando Sin cambios tras el plazo de adopción declarado por Brasil del 20 de abril de 2026. La calificación Medio de China refleja los requisitos de manejo de datos con plazos de Shanghái, con Sin cambios delimitado por la vigencia de las disposiciones hasta el 27 de abril de 2030. La calificación Medio de Sudáfrica refleja las condiciones de calidad de su ruta de clasificación, con Sin cambios bajo criterios que ya cubren hoteles pequeños, boutique y de apartamentos.
Etapas de la Cadena de Valor
La captura de valor se compara entre la propiedad de activos hoteleros, la afiliación a marcas, el software hotelero, la distribución de reservas y la prestación de la estancia. Host Hotels & Resorts posee propiedades hoteleras, con operaciones a nivel de propiedad que generan ingresos por habitación. El modelo de franquicia de Hilton obtiene por separado regalías basadas en ingresos y tarifas asociadas con la entrada al hotel, cambios de propiedad y extensiones de contrato. La exposición financiera difiere, por tanto, entre financiar un hotel y vender servicios comerciales a su propietario u operador.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Inversión en propiedades | Propietarios de propiedades hoteleras como Host Hotels & Resorts | Ingresos por habitación generados por las operaciones de la propiedad | Posibles restricciones de ubicación, financiación y aprobación local | Secuenciar los compromisos de capital con la financiación y las aprobaciones |
| Afiliación a marcas | Franquiciadores hoteleros como Hilton Worldwide Holdings | Regalías generalmente sobre los ingresos brutos por habitación; tarifas separadas de entrada, cambio de propiedad y extensión | Compromisos de tarifas de entrada y renovación | Evaluar los cargos de entrada y extensión junto con las regalías recurrentes |
| Implementación de sistemas de propiedad | Proveedores de software de gestión de propiedades como Oracle | Tarifas por habitación de huésped para OPERA Cloud Professional Foundation multiinquilino | Secuenciación de la migración en múltiples propiedades | Escalonar las migraciones manteniendo la continuidad del servicio de la propiedad |
| Distribución de reservas | Operadores de plataformas de reservas en línea como Booking Holdings | Comisiones de agencia cuando los pagos del viajero no son facilitados | Dependencia de una ruta intermediaria para el acceso al huésped | Equilibrar las reservas de intermediarios con las ventas controladas por la propiedad |
| Prestación de la estancia y servicios en el lugar | Operadores hoteleros como Hilton Worldwide Holdings, a través de su segmento de propiedad | Ventas nocturnas de habitaciones, alimentos y bebidas, y otros servicios en hoteles consolidados | Riesgo de capacidad de servicio desajustada | Alinear el personal y los horarios de servicio con la demanda reservada |
| Fuente: Mordor Intelligence | ||||
Las regalías de marca, las tarifas de servicios en la nube y las comisiones de agencias se vinculan a diferentes relaciones comerciales, por lo que la resiliencia requiere abordar la restricción de cada etapa. Los informes de 2025 de Accor describieron un despliegue progresivo de Oracle OPERA para un sistema de gestión de propiedades global compartido. Para los proveedores que utilizan precios de servicio por habitación, el crecimiento puede seguir la adopción en las propiedades existentes, haciendo posible una capacidad de ingresos adicional sin la construcción de nuevos hoteles.
Panorama Competitivo
Concentración del Mercado
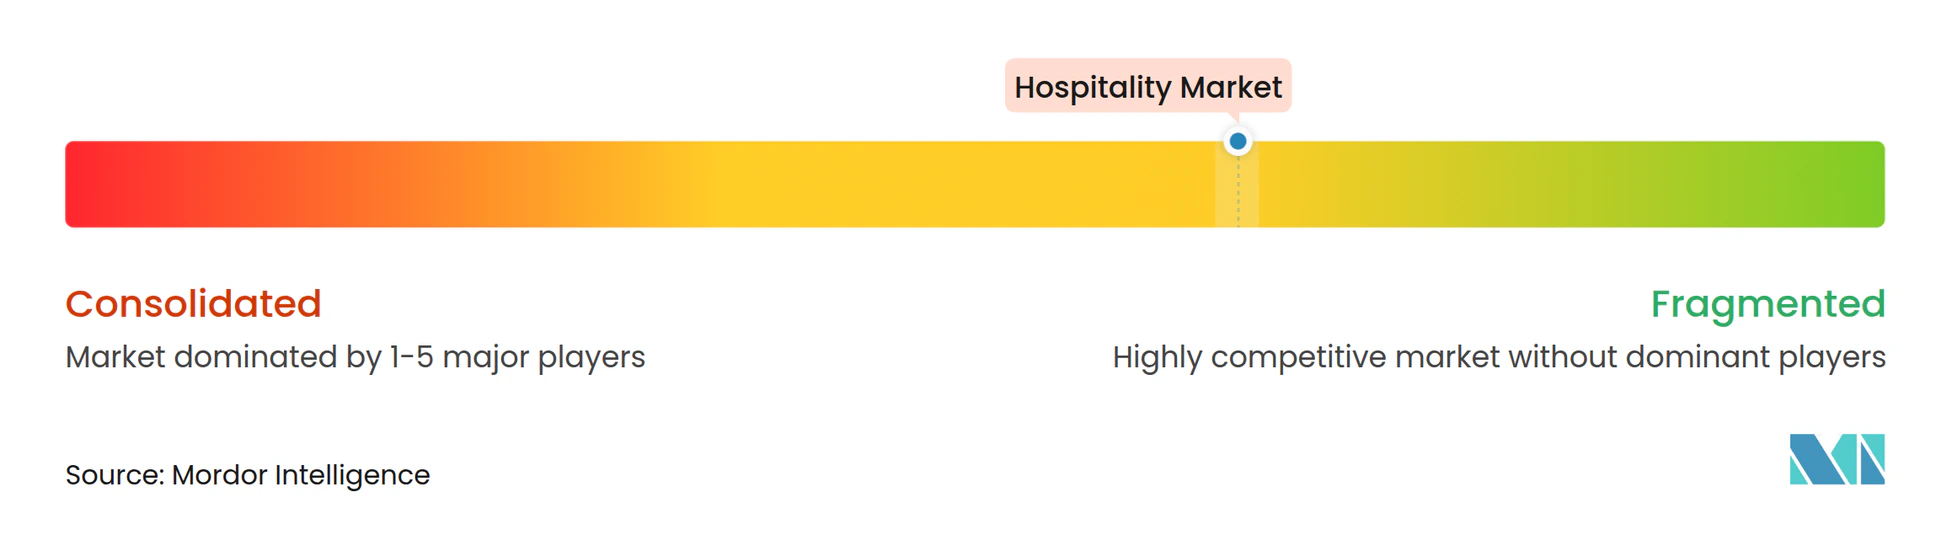
La competencia está dispersa entre los propietarios de propiedades, mientras que los grandes sistemas de marca organizan redes de alojamiento sustanciales, creando capas distintas de competencia entre propiedades y marcas. Marriott International, Hilton Worldwide Holdings, Accor S.A., InterContinental Hotels Group (IHG) y Wyndham Hotels & Resorts compiten a través de sistemas de alojamiento de marca. Hilton abrió 207 hoteles con 24.100 habitaciones y añadió 21.600 habitaciones netas en el segundo trimestre de 2026 en su sistema global de propiedades gestionadas, franquiciadas o licenciadas, y de propiedad o arrendadas. La diferencia de 2.500 habitaciones entre las aperturas brutas de Hilton y las adiciones netas distingue la actividad de apertura del aumento menor en la capacidad de la red.
Las adquisiciones y conversiones permiten a los grupos hoteleros ampliar una cartera de marca a través de activos existentes, además del nuevo desarrollo. IHG reportó 65.100 habitaciones en un récord de 443 aperturas de hoteles en 2025, con adiciones brutas que incluyen habitaciones de la adquisición de Ruby y conversiones de NOVUM. Para los propietarios, estas rutas hacen que las decisiones de afiliación sean relevantes para la posición competitiva de una propiedad existente, junto con la opción de construir un nuevo hotel. Una marca competidora puede, por tanto, desafiar a una red ganando la participación de una propiedad existente, convirtiendo las relaciones con los propietarios en una barrera que va más allá de la capacidad física de habitaciones. La integración de una propiedad adquirida o convertida en la propuesta de servicio de la marca se convierte en la siguiente tarea competitiva tras asegurar la afiliación.
Las redes difieren tanto en su escala de desarrollo como en la expansión realizada. Al 30 de junio de 2026, Wyndham reportó un récord de cartera de desarrollo global de aproximadamente 261.000 habitaciones. Marriott International añadió aproximadamente 17.900 habitaciones netas en todo el mundo en el segundo trimestre de 2026. Al 30 de junio de 2026, la cartera mundial de Marriott totalizaba 4.186 propiedades con aproximadamente 629.000 habitaciones, incluidas 253 propiedades con más de 34.000 habitaciones aprobadas para desarrollo sin contratos firmados. La cartera de Marriott era más del doble que la de Wyndham, lo que le otorga una base de expansión potencial mayor, al tiempo que hace que la finalización de contratos y las aperturas sean fundamentales para materializar esa ventaja competitiva.
Líderes de la Industria de la Hospitalidad
-
Marriott International
-
Hilton Worldwide Holdings
-
Accor S.A.
-
InterContinental Hotels Group (IHG)
-
Wyndham Hotels & Resorts
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hospitalidad Empresas cubiertas en este informe
- Marriott International
- Hilton Worldwide Holdings
- Accor S.A.
- InterContinental Hotels Group (IHG)
- Wyndham Hotels & Resorts
- Hyatt Hotels Corporation
- Choice Hotels International
- Airbnb Inc.
- Sonder Holdings Inc.
- Extended Stay America
- OYO Rooms
- Jin Jiang International
- Meliá Hotels International
- Minor Hotels Europe & Americas (Minor International)
- Radisson Hotel Group
- Best Western Hotels & Resorts
- Louvre Hotels Group
- TUI Group
- MGM Resorts International
- Caesars Entertainment, Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades se comparan según cómo el apoyo de las políticas puede fortalecer la oferta de alojamiento o reducir el coste de prestarlo. Bajo los términos del Fondo de Rejuvenecimiento Hotelero de junio de 2026, la Junta de Turismo de Singapur (STB) exige mejoras en la experiencia del huésped, soluciones de productividad e iniciativas de sostenibilidad dentro de una renovación integral. Los solicitantes deben ser empresas registradas en Singapur con una licencia válida de la Junta de Licencias de Hoteles. Presentar la solicitud antes de que comiencen las obras, la licitación, el pago a proveedores o la contratación convierte la secuenciación del proyecto en parte de esta decisión de inversión.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Renovaciones hoteleras para grupos específicos de huéspedes | Las mejoras en la experiencia del huésped forman parte de las renovaciones integrales que califican | Hoteles de Singapur con licencia que se dirigen a familias con niños | Rediseñar la experiencia de estancia junto con los componentes requeridos de productividad y sostenibilidad | Financiación anticipada antes del reembolso basado en hitos | Empresas hoteleras de Singapur elegibles |
| Rediseño de servicios hoteleros para la productividad | Las renovaciones que califican deben incluir ahorros de horas de trabajo medibles | Hoteles de Singapur con licencia que rediseñan la prestación de servicios | Vincular la automatización y el rediseño de procesos a la renovación orientada al huésped | Demostrar ganancias de productividad mientras se entregan todos los componentes del proyecto requeridos | Propietarios y operadores de hoteles elegibles en Singapur |
| Eficiencia energética en hoteles pequeños | Apoyo digital de energía y carbono respaldado por el gobierno para hoteles pequeños y medianos en Inglaterra | Hoteles pequeños y medianos en Inglaterra | Aplicar la herramienta gratuita al uso de energía del hotel e implementar los cambios operativos priorizados | Convertir las recomendaciones digitales en cambios operativos sostenidos | Empresas hoteleras pequeñas y medianas elegibles en Inglaterra |
| Fuente: Mordor Intelligence | |||||
La STB puede aprobar solicitudes de fondos hasta el 31 de marzo de 2027, y el procesamiento puede tardar hasta 90 días después de recibir los documentos completos. El reembolso depende de los hitos, entregables y costes que califiquen acordados, con el apoyo final determinado mediante la evaluación de la STB. Esto favorece a los propietarios capaces de financiar el intervalo entre la entrega y el reembolso mientras coordinan los cambios de huéspedes, productividad y sostenibilidad en la misma renovación.
Desarrollos recientes de la industria en Mercado de Hospitalidad
- Sep 2026: Hilton anunció la apertura del Montara Hotel de 97 habitaciones en Heredia, Costa Rica, el 24 de septiembre, marcando la primera propiedad de Tapestry Collection en Costa Rica y América Central.
- Sep 2026: IHG anunció la apertura del Crowne Plaza Manhattan Times Square de 685 habitaciones en la ciudad de Nueva York el 2 de septiembre. Al Rayyan Tourism Investment Company desarrolló el hotel y Highgate lo gestiona.
Mercado de Hospitalidad Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de hospitalidad mide el gasto anual en propiedades de alojamiento a nivel mundial. Contabiliza los ingresos de las propiedades por estancias y servicios relacionados en el sitio, clasificados por tipo de propiedad, canal de reserva, tipo de viajero y región.
Exclusiones del alcance: Se excluyen los restaurantes y bares independientes, las comisiones de agencias de viajes y OTA, las ventas inmobiliarias de propiedades de alojamiento, y las atracciones y servicios de tours independientes.
Descripción General de la Segmentación
- Por Tipo de Hospitalidad
- Hoteles y Resorts
- Alquileres Vacacionales
- Apartamentos con Servicios
- Albergues y Alojamiento Económico
- Hoteles Boutique y de Estilo de Vida
- Propiedades de Hospitalidad de Lujo
- Por Tipo de Propiedad
- Propiedades de Cadena o Marca
- Propiedades Independientes
- Por Canal de Reserva
- Canales de Reserva Directa
- Agencias de Viajes en Línea (OTAs)
- Empresas Corporativas y de Gestión de Viajes
- Agentes de Viajes Fuera de Línea
- Por Fuente de Ingresos
- Ingresos por Habitación
- Ingresos por Alimentos y Bebidas
- Ingresos por Eventos y Conferencias
- Ingresos por Bienestar y Recreación
- Otros Ingresos Auxiliares
- Por Tipo de Viajero
- Viajeros de Ocio
- Viajeros de Negocios
- Viajeros de Bleisure
- Viajeros de Estancia Prolongada y Nómadas Digitales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas)
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las estadísticas de alojamiento de Eurostat proporcionan indicadores de noches y capacidad para hoteles, propiedades de corta estancia y campings, mientras que la serie de llegadas turísticas del Banco Mundial suministra un indicador amplio de demanda. Los informes de la industria de la Asociación Americana de Hoteles y Alojamiento ayudan a interpretar los salarios hoteleros, los costos de las propiedades y el gasto de los huéspedes, y el informe anual de Marriott International ilustra cómo los registros distinguen el recuento de habitaciones, las operaciones de las propiedades y las tarifas de marca. Estas fuentes públicas ayudan a evaluar la demanda, las condiciones operativas y los límites de ingresos, como las noches de alojamiento regional y la actividad de las propiedades divulgada.
Los registros de empresas, los materiales para inversores, la cobertura de prensa de reputación y los conjuntos de datos de turismo y alojamiento disponibles proporcionan contexto operativo complementario y verificaciones cruzadas para las tendencias de ingresos y la oferta de propiedades. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían operadores de alojamiento, líderes de marca y franquicia, administradores de propiedades, especialistas en canales de reserva y líderes financieros o de ingresos en el ámbito global. Los encuestados revisarían la evidencia secundaria sobre ingresos por habitación, ingresos por servicios en el sitio, formatos de propiedades y combinación de canales, y aclararían cómo se registran estas medidas en diferentes mercados. El seguimiento de los analistas se centraría en brechas materiales o definiciones contradictorias, para luego comparar las explicaciones resultantes con registros públicos, indicadores de turismo y estimaciones del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | Asia-Pacífico (APAC): 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 35% |
| Actores menores: 20% | Gerentes: 45% | Américas: 25% |
Dimensionamiento y Previsión del Mercado
El modelo estima los ingresos anuales globales de las propiedades de arriba hacia abajo, luego verifica mercados y formatos seleccionados con la oferta de habitaciones muestreada multiplicada por la ocupación y las tarifas diarias promedio por habitación, más verificaciones limitadas de ingresos por servicios en el sitio. La oferta de habitaciones, la ocupación, las tarifas diarias promedio, las noches de alojamiento, los flujos de visitantes y el gasto en alimentos, eventos y bienestar en la propiedad indican cómo la capacidad, el uso, el precio y las compras auxiliares contribuyen al valor. Las participaciones de los segmentos se construyen a partir de la misma evidencia de ingresos por formato de hospitalidad, estado de propiedad o marca, ruta de reserva, propósito del viajero, fuente de ingresos y región, con los totales reconciliados con la estimación del mercado.
Una regresión multivariante puede relacionar esos indicadores con los ingresos anuales donde se dispone de historial comparable, mientras que el análisis de escenarios ajusta las perspectivas para la demanda de viajes, los costos operativos y las restricciones específicas del mercado. Las observaciones faltantes o inconsistentes se verifican cruzadamente con años adyacentes, indicadores regionales y resultados divulgados por los operadores, y luego se utilizan supuestos documentados solo donde la evidencia no puede resolver la brecha. Las entrevistas con roles operativos y financieros relevantes evaluarían si las previsiones a nivel de variables reflejan los patrones locales de reserva, precios, ocupación y servicios antes de que los analistas las reconcilien con el modelo más amplio.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan la estimación del mercado con señales independientes de noches de alojamiento, oferta de habitaciones, precios, ingresos de empresas y demanda turística, luego investigan movimientos inusuales y diferencias materiales entre fuentes. Un segundo analista revisa los cálculos, las definiciones, los totales de los segmentos y las fechas de las fuentes, con recontacto activado por preguntas de cobertura no resueltas, explicaciones contradictorias de los operadores o un cambio material en un insumo clave. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales del mercado cambian la demanda o la oferta, y recibe una revisión previa a la entrega de fuentes, supuestos y totales.
Dimensionamiento del Mercado Global de Hospitalidad de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de hospitalidad mide el gasto anual en propiedades de alojamiento a nivel mundial.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante puede relacionar esos indicadores con los ingresos anuales donde se dispone de historial comparable, mientras que el análisis de escenarios ajusta las perspectivas para la demanda de viajes, los costos operativos y las restricciones específicas del mercado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,62 billones de USD (2027) | |
| Global Consultancy A | 927 mil millones de USD (2026) | En su base de 2026, esta estimación es un 90,4% inferior al valor de este informe para 2027 de 9,62 billones de USD, 1 año después. Su base de 2026 precede al año de comparación, y su previsión publicada proyecta un crecimiento continuo desde esa base. |
| Global Consultancy B | 845,7 mil millones de USD (2026) | En su base de 2026, esta estimación es un 91,2% inferior al valor de este informe para 2027 de 9,62 billones de USD, 1 año después. Su base de 2026 precede al año de comparación, y su previsión publicada proyecta un crecimiento continuo hasta 2030. |
Los analistas de Mordor Intelligence triangulan la estimación del mercado con señales independientes de noches de alojamiento, oferta de habitaciones, precios, ingresos de empresas y demanda turística, luego investigan movimientos inusuales y diferencias materiales entre fuentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de hospitalidad y las perspectivas de crecimiento?
El tamaño se proyecta en 9,62 billones de USD en 2027 y 12,46 billones de USD para 2032, con un CAGR del 5,31% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de estancias de alojamiento?
El trabajo flexible y las estancias orientadas al bienestar son fuerzas de demanda. La encuesta de 2025 de Expedia Group encontró que el 42% de los adultos en 11 mercados planeaban un viaje bleisure en los siguientes 12 meses.
¿Qué tipo de alojamiento tiene la mayor participación?
Los hoteles y resorts fueron el segmento más grande, con el 56,33% de los ingresos de las propiedades en 2026.
¿Qué empresas compiten por el negocio de alojamiento?
Los principales competidores incluyen Marriott International, Hilton Worldwide Holdings, Accor S.A., InterContinental Hotels Group (IHG) y Wyndham Hotels & Resorts.
¿Cómo desafían los costes operativos a los proveedores de alojamiento?
Los costes laborales totales de los hoteles de los Estados Unidos aumentaron un 15% de forma acumulada entre 2019 y 2025. Eso eleva los ingresos necesarios para sostener la prestación del servicio.
¿Qué región lidera los ingresos de alojamiento y cuál se prevé que crezca más rápido?
Europa mantuvo el 30,72% de los ingresos de las propiedades en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido con un CAGR del 7,3% durante 2027-2032.