
Tamanho e Participação do Mercado de Hotéis de Luxo da Europa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 30.36 Bilhões de dólares |
| Tamanho do Mercado (2026) | 33.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.18 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.73 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hotéis de Luxo da Europa por Mordor Intelligence
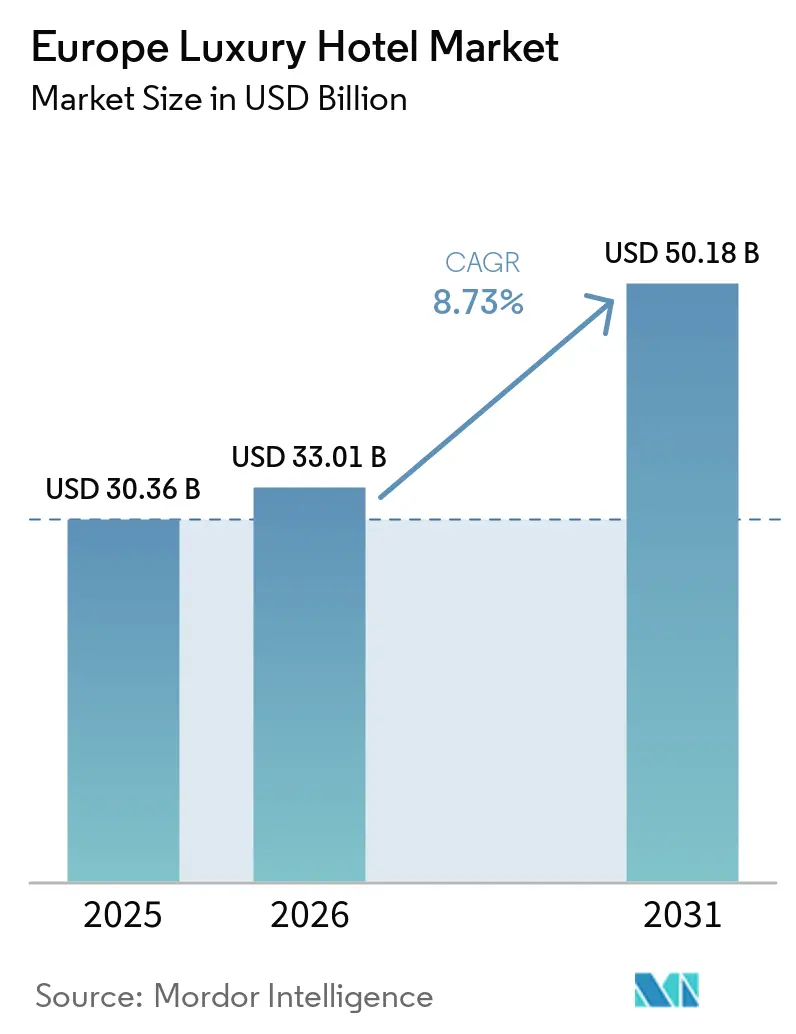
O tamanho do Mercado de Hotéis de Luxo da Europa deve crescer de USD 30,36 bilhões em 2025 para USD 33,01 bilhões em 2026 e tem previsão de atingir USD 50,18 bilhões até 2031 a um CAGR de 8,73% entre 2026 e 2031.
O crescimento supera os segmentos gerais de hospedagem e posiciona o mercado europeu de hotéis de luxo como um dos nichos de viagem de avanço mais rápido do continente. O desempenho do mercado beneficia-se da expansão da riqueza global, com indivíduos com patrimônio líquido ultraelevado (UHNWI) superando 625.000 e controlando USD 30 trilhões em ativos em 2023, criando demanda confiável por experiências de hospitalidade premium que sustentam diretamente a integridade tarifária e a resiliência de ocupação no mercado europeu de hotéis de luxo. O poder de precificação elevado já é visível, pois a Espanha alcançou um salto de 11,50% no RevPAR para USD 137,90 em 2024, enquanto propriedades focadas em suítes em Londres e Paris apresentam médias noturnas bem acima de EUR 1.000 (USD 1.165,70), evidenciando como o mercado europeu de hotéis de luxo monetiza a exclusividade ao combinar demanda robusta com combinações de produtos diferenciados[1].
Principais Conclusões do Relatório
- Por tipo de quarto, as Suítes lideraram com 42,86% do tamanho do mercado de hotéis de luxo na Europa em 2025, enquanto Vilas / Bangalôs registraram o maior CAGR projetado de 9,93% até 2031.
- Por canal de reserva, as agências de viagens online capturaram 55,63% do tamanho do mercado de hotéis de luxo na Europa em 2025, ao passo que a reserva direta registrou o CAGR mais rápido de 12,85% até 2031.
- Por tipo de serviço, os Resorts dominaram com 48,92% do tamanho do mercado de hotéis de luxo na Europa em 2025; os Resorts de Bem-Estar têm previsão de expansão a um CAGR de 9,94% ao longo do período de perspectiva.
- Por geografia, a Alemanha respondeu por 20,10% do tamanho do mercado de hotéis de luxo na Europa em 2025, porém a Espanha tem projeção de crescimento a um CAGR líder de 9,17% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação das viagens de luxo impulsionada pela expansão da riqueza dos UHNWI | +2.1% | Reino Unido, Alemanha, França | Médio prazo (2 a 4 anos) |
| Demanda experiencial de "bleisure" entre viajantes da Geração Y e da Geração Z | +1.8% | Núcleo da APAC com transbordamento para a Europa Ocidental | Curto prazo (até 2 anos) |
| Flexibilização em toda a UE das regras de curta estadia sem visto | +0.9% | Reino Unido e estados Schengen, tração inicial na Espanha e Itália | Longo prazo (4 anos ou mais) |
| Contratos de gestão sem ativos acelerando conversões de portfólio | +1.4% | América do Norte e Europa, adoção emergente no BENELUX e nos países nórdicos | Médio prazo (2 a 4 anos) |
| Financiamento hoteleiro vinculado a ESG reduzindo o custo de capital | +0.7% | Mercados centrais da UE, impulso regulatório via Taxonomia da UE | Longo prazo (4 anos ou mais) |
| Plataformas de precificação dinâmica orientadas por dados impulsionando o RevPAR | +1.2% | Adoção antecipada na Alemanha, Reino Unido, Espanha | Curto prazo (até 2 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação das viagens de luxo impulsionada pela expansão da riqueza dos UHNWI
Uma expansão robusta na riqueza ultraelevada está se traduzindo em gastos discricionários elevados em viagens experienciais, e esse pico de gastos eleva diretamente as trajetórias de ocupação e tarifas em todo o mercado europeu de hotéis de luxo. Os UHNWI, que agora controlam USD 30 trilhões em ativos, registraram um salto de 242% nos gastos com luxo experiencial desde 2019, um padrão que reflete a forte dinâmica de precificação relatada por hotéis da categoria palácio em Londres e Paris[2]. Os operadores de propriedades percebem a mudança porque 35% de seus hóspedes já se enquadram na faixa de USD 100.000 a USD 30 milhões, ampliando a base de clientes de luxo além da ultra-elite, mantendo ainda margens saudáveis. As tarifas médias de quartos de luxo europeus atingiram EUR 489,09 (USD 570,06) por noite em 2024 e, quando os UHNWI reservam configurações de múltiplos quartos, os totais frequentemente excedem EUR 1.000 (USD 1.165,70), reforçando o prêmio de receita por unidade que acompanha a demanda impulsionada por riqueza extrema. Os hotéis, portanto, continuam a investir em programas de concierge selecionados que atendem a requisitos exclusivos de estilo de vida, uma prática que solidifica a fidelidade à marca enquanto justifica aumentos de preços que perpetuam o crescimento da receita no mercado europeu de hotéis de luxo. Essa base endereçável em expansão reduz a volatilidade da demanda, protegendo os operadores contra choques cíclicos, pois os viajantes mais abastados historicamente reduzem a frequência antes de rebaixar a qualidade durante as recessões. A resiliência financeira fortalece ainda mais os portfólios de expansão, à medida que os credores concedem condições favoráveis a projetos ancorados em padrões de reserva UHNW demonstrados.
Demanda experiencial de "bleisure" entre viajantes da Geração Y e da Geração Z
Os viajantes de negócios mais jovens combinam cada vez mais dias de trabalho com tempo de férias, criando itinerários de múltiplas noites que reformulam as premissas de sazonalidade e fortalecem as oportunidades de otimização tarifária no mercado europeu de hotéis de luxo. O fenômeno do "bleisure" é mais pronunciado nos corredores de resorts mediterrâneos, mas agora alcança os centros urbanos, onde os hotéis reformam lounges executivos em estúdios de coworking que suportam chamadas remotas e sessões de colaboração em grupo[3]. Propriedades de luxo que oferecem atividades locais selecionadas, passeios gastronômicos, sessões de bem-estar e excursões culturais capturam receita incremental ao mesmo tempo que fortalecem relacionamentos diretos, o que é fundamental, pois a reserva direta já cresce 13,39% ao ano e gera economia de comissões que em média supera em vinte e cinco pontos percentuais as agências de viagens online. O recorde de 94 milhões de chegadas à Espanha em 2024 ilustra como os vistos para nômades digitais apoiam estadias mais longas que alimentam o mercado europeu de hotéis de luxo, especialmente quando combinados com a flexibilidade do trabalho remoto que afrouxou as janelas de viagem históricas. As propriedades respondem agrupando comodidades de espaço de trabalho com ofertas de bem-estar, entregando pacotes personalizados que aumentam os gastos com serviços auxiliares e estendem a duração da estadia tanto em ambientes urbanos quanto em resorts. A estratégia melhora materialmente a receita por quarto disponível à medida que a volatilidade de ocupação diminui, e posiciona as bandeiras de luxo para resistir à oscilação dos orçamentos de viagens corporativas que tradicionalmente ditam a demanda nos dias úteis.
Flexibilização em toda a UE das regras de curta estadia sem visto
Os órgãos regulatórios aprovaram diretrizes mais favoráveis aos viajantes que reduzem os tempos de processamento e ampliam os acordos de isenção de visto, estimulando chegadas de mercados com alta propensão ao consumo, como os Estados Unidos, o Conselho de Cooperação do Golfo e economias selecionadas da Ásia-Pacífico. A Espanha e a Itália registram benefícios antecipados, registrando aprovações aceleradas de portfólio para conversões cinco estrelas que visam especificamente hóspedes de lazer de longa distância que preferem itinerários de vários dias com médias de sete noites. Os novos fluxos de tráfego suavizam as oscilações sazonais, permitindo que os gestores de receita implementem precificação algorítmica em uma janela de reservas mais ampla e protejam as margens durante os períodos de baixa temporada. A entrada simplificada também amplifica o turismo orientado por eventos — bienais de arte, semanas de moda e eventos esportivos — onde a precificação de pico eleva a tarifa diária média enquanto a ocupação fica próxima dos limites de lotação. Como essas medidas são codificadas em nível regional, o equilíbrio competitivo melhora em todo o mercado europeu de hotéis de luxo; os operadores investem em treinamento de pessoal multilíngue e infraestrutura digital para eliminar atritos durante os check-ins internacionais. A flexibilização de vistos coincide com a implementação de identidades digitais da UE, que eventualmente agilizarão a verificação biométrica e simplificarão ainda mais as formalidades de chegada que historicamente atrasaram viajantes de alto gasto. A longo prazo, políticas de entrada consistentes reforçam a imagem da Europa como um destino de luxo acolhedor e sustentam o CAGR de 8,84% já incorporado nas perspectivas do mercado.
Contratos de gestão sem ativos acelerando conversões de portfólio
Os contratos de gestão e franquia continuam sendo a rota preferida para escalonamento rápido, pois absorvem menos recursos do balanço patrimonial, e o modelo agora cobre 90% das unidades projetadas pela Hyatt até 2027, sinalizando confiança setorial na abordagem. A aquisição de USD 128,78 milhões da Ruby pela IHG ilustra como os grandes grupos asseguram marcas de luxo com design inovador que atraem as elites mais jovens sem absorver riscos imobiliários. O estoque de edifícios históricos da Europa, repleto de estruturas de significância arquitetônica, fornece amplos alvos de conversão que avançam mais rapidamente do que os desenvolvimentos em terrenos virgens prejudicados por aprovações de zoneamento e proteções patrimoniais. Os operadores aproveitam motores de gestão de receita centralizados, ecossistemas de fidelidade e redes de compras para elevar o lucro operacional bruto nas propriedades convertidas, resultados que aumentam o apelo de franquias em todo o mercado europeu de hotéis de luxo. Os proprietários locais desfrutam do benefício reputacional das marcas globais enquanto preservam o patrimônio no ativo, uma dinâmica que aumenta a liquidez de listagem e reduz o custo médio ponderado de capital. As conversões também aceleram as reformas de ESG, pois os franqueadores estipulam critérios mínimos de desempenho ambiental que se alinham às regras da taxonomia da UE e desbloqueiam financiamentos preferenciais. À medida que mais proprietários migram para acordos sem ativos, o cenário competitivo do mercado se amplia, mitigando o risco de concentração e estimulando inovações na experiência personalizada do hóspede.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez persistente de mão de obra inflacionando custos operacionais | -1.9% | Reino Unido, Alemanha, países nórdicos com lacunas de pessoal de 10 a 20% | Médio prazo (2 a 4 anos) |
| Aumento dos preços de energia corroendo as margens do lucro operacional bruto | -1.3% | Europa Continental, especialmente Alemanha e Países Baixos | Curto prazo (até 2 anos) |
| Elevado risco cibernético para motores de reserva direta | -0.6% | Global, custos de conformidade com o RGPD concentrados na UE | Médio prazo (2 a 4 anos) |
| Crescente regulamentação contra o excesso de turismo em cidades históricas | -0.8% | Barcelona, Veneza, Florença com efeitos em Praga e Amsterdã | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Escassez persistente de mão de obra inflacionando custos operacionais
Em toda a Europa, a força de trabalho de hospitalidade permanece 10 a 20% abaixo dos níveis de 2019, e os hotéis de luxo sentem uma pressão desproporcional porque os padrões de serviço premium exigem funcionários multilíngues e altamente qualificados que demandam prêmios salariais. As folhas de pagamento subiram 11,90% entre 2022 e 2023, enquanto os departamentos de alimentos e bebidas registraram inflação de 14,5%, exercendo pressão sobre as margens de lucro operacional bruto que historicamente ficam próximas de 30% para ativos de luxo[4]. O Brexit agrava os desafios no Reino Unido, onde as regras de imigração restringem a mão de obra sazonal, levando 62% dos gerentes gerais a citar a escassez de talentos como sua principal preocupação operacional. As propriedades investem em robôs de limpeza assistidos por IA e chatbots automatizados de reservas para mitigar lacunas de mão de obra, mas os hóspedes ainda equiparam a interação humana ao luxo, desencadeando um prêmio de "Humanos como Luxo" que eleva os custos de treinamento e retenção. O mercado de trabalho apertado ameaça reduzir o CAGR geral do mercado europeu de hotéis de luxo em 1,90% por meio de índices de custos mais elevados, a menos que os operadores desbloqueiem a produtividade via tecnologia ou modelos de serviço adaptáveis. As redes maiores utilizam análise de recursos humanos centralizada para prever necessidades de pessoal e otimizar a programação, uma vantagem não facilmente replicável por propriedades independentes. A médio prazo, parcerias de formação profissional e incentivos governamentais poderiam reabastecer os portfólios de talentos, mas sua eficácia permanece incerta, mantendo a pressão ascendente sobre as despesas com folha de pagamento por pelo menos dois a quatro anos.
Aumento dos preços de energia corroendo as margens do lucro operacional bruto
Os custos de energia na Europa Continental dispararam após as perturbações de abastecimento de 2022, empurrando alguns serviços públicos até 35% ao ano e comprimindo as margens de lucro operacional bruto dos hotéis em 300 a 500 pontos-base. Os hotéis de luxo são particularmente vulneráveis porque spas, piscinas aquecidas e cozinhas de alto padrão consomem 25 a 40% mais recursos do que propriedades de categoria intermediária, uma discrepância que intensifica os estouros de custos durante a alta temporada. A Alemanha e os Países Baixos, dependentes de importações de gás voláteis, relatam as oscilações de preços mais acentuadas, levando os operadores a acelerar os gastos de capital em painéis solares, bombas de calor e sistemas de gestão predial projetados para reduzir a intensidade energética. O financiamento vinculado a ESG, que já oferece prêmios verdes de 4,8% nas avaliações de propriedades, compensa parcialmente esses custos, mas os períodos de retorno permanecem sensíveis à volatilidade tarifária. A restrição reduz o crescimento do EBITDA e pode prejudicar o CAGR de mercado de 8,84% se os serviços públicos permanecerem elevados além de 2026. Os operadores respondem com modelos dinâmicos de sobretaxa de energia que repassam parte das despesas aos hóspedes, mas a prática carrega risco reputacional em um setor onde a inclusividade do serviço faz parte da promessa da marca. Os subsídios governamentais para reformas de energia renovável poderiam aliviar o ônus, embora a fragmentação política em nível nacional complique as previsões orçamentárias em carteiras pan-europeias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Quarto:
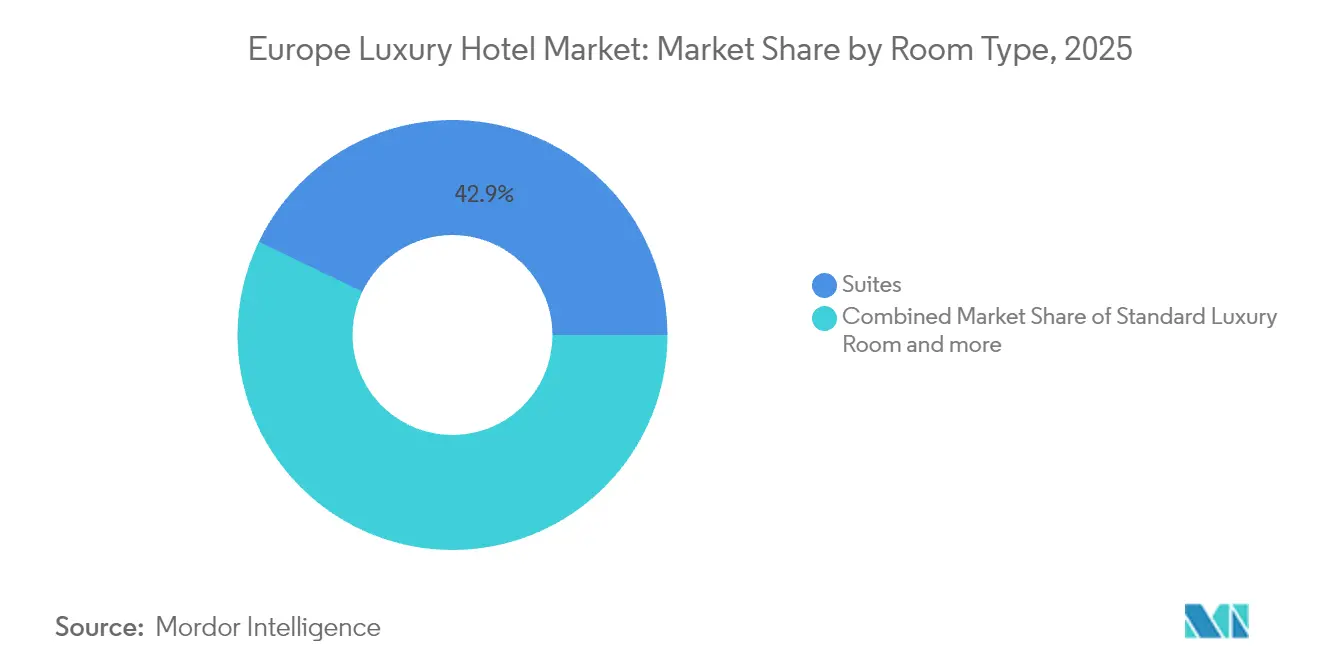
Suítes Sustentam a Liderança de ReceitaAs Suítes responderam por 42,86% da receita de 2025, confirmando seu status como o maior contribuinte individual para o tamanho do mercado de hotéis de luxo europeu, pois os viajantes abastados demonstram um apetite sustentado por privacidade, múltiplas zonas de convivência e serviços de mordomo personalizados. Vilas / Bangalôs figuram como o subsegmento de crescimento mais rápido, com um CAGR de 9,93%, beneficiando-se da demanda pós-pandemia por unidades independentes que minimizam a aglomeração em espaços compartilhados, particularmente nas costas mediterrâneas onde o zoneamento favorece ocupações de baixa densidade. Os operadores convertem andares padrão em suítes júnior e executivas para capturar a tarifa diária média mais elevada que essas unidades proporcionam, uma tendência que restringe marginalmente o estoque de quartos de luxo padrão, atualmente com uma participação de 33,10%. O aumento estratégico do mix eleva a receita por metro quadrado, uma métrica cada vez mais utilizada por investidores para avaliar a produtividade dos ativos no mercado de hotéis de luxo europeu. Coberturas e suítes presidenciais, embora representem apenas 12,45% do estoque, proporcionam tarifas noturnas superiores a EUR 2.500 (USD 2.914,25), sustentando o RevPAR de destaque, mas limitadas pela escassez de layouts de último andar em edifícios históricos. Os aluguéis de vilas independentes introduzem concorrência, mas frequentemente carecem do ecossistema de comodidades dos resorts de marca, uma lacuna que as grandes bandeiras exploram por meio de programas de residências de marca. Consequentemente, as suítes e as ofertas ampliadas de vilas continuam a sustentar o posicionamento premium, ao mesmo tempo que impulsionam fluxos de receita ancilares, como tratamentos de spa no quarto e serviços de chef privativo.
A orientação do consumidor para estadias experienciais também influencia a linguagem de design e a configuração de comodidades. Os layouts de estilo residencial integram cozinhas completas, salas de bem-estar dedicadas e salões de jantar flexíveis que se adaptam para eventos privados, espelhando as expectativas dos indivíduos de alto patrimônio líquido em casa e reforçando a extensão da estadia. Os reguladores europeus, especialmente em centros históricos como Florença, apoiam diretrizes de reutilização adaptativa que permitem a conversão de antigos palácios em configurações de múltiplas suítes sem comprometer a integridade das fachadas, acelerando o crescimento da oferta no segmento superior. Os incorporadores mantêm a disciplina de custos empregando soluções de engenharia modular que comprimem o tempo de inatividade para renovação, preservando o fluxo de caixa positivo durante a fase de atualização. Os tetos de tarifas sobem em sincronia com a percepção de valor, e a tecnologia permite que os gestores de receita leiloem o estoque premium de forma dinâmica, resultando em uma melhoria de rendimento de 12 a 15% em relação às faixas de precificação sazonal tradicionais. A força contínua da demanda dos indivíduos de altíssimo patrimônio líquido implica liderança sustentada para as suítes, enquanto a trajetória robusta das Vilas / Bangalôs introduz um segundo pilar de receita que diversifica o mercado de hotéis de luxo na Europa.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Reserva:
As Reservas Diretas Ganham Prioridade EstratégicaAs agências de viagens online retiveram uma participação de 55,63% na receita de 2025, mas as reservas diretas superaram em crescimento com um CAGR de 12,85% e agora representam 29,05% da receita hoteleira online, elevando sua relevância estratégica. Os ecossistemas de fidelidade, o marketing por e-mail personalizado e as barreiras tarifárias exclusivas para membros impulsionam a mudança de canal porque os viajantes de elite valorizam as ofertas personalizadas em detrimento das listagens padronizadas de agregadores. As construções dinâmicas de cashback e resgate de pontos reduzem as tarifas efetivas dos quartos sem comprometer os benchmarks disponíveis publicamente, preservando a paridade tarifária ao mesmo tempo que nutrem a afinidade com a marca no mercado europeu de hotéis de luxo. Fornecedores de tecnologia como a D-EDGE relatam um aumento de 68% na receita online desde 2019, e as análises preditivas personalizam a comercialização em cada nó de decisão, aumentando a conversão por margens de dois dígitos. A influência das agências de viagens online permanece relevante porque o alcance global alimenta a demanda no topo do funil, mas as decisões dos tribunais da UE que invalidaram cláusulas amplas de paridade tarifária permitem que os independentes se diferenciem por meio de incentivos diretos de preço ou pacotes aprimorados de comodidades. Os contratos corporativos mantêm uma contribuição de 7,45% com um CAGR de 7,08% graças às políticas de "bleisure" que estendem as estadias nos dias úteis para fins de semana de lazer, uma prática que estabiliza a ocupação durante a semana e apoia a gestão de rendimento.
A segurança cibernética emerge como um fator condicionante para os canais diretos porque as multas do RGPD podem exceder 4% da receita global, um risco amplificado pela quantidade de dados pessoais coletados por meio de motores proprietários. As grandes redes alocam orçamentos de vários milhões de euros para criptografia de endpoints e protocolos de pagamento tokenizados, um custo que grupos menores repartem por meio de parcerias com fornecedores ou soluções de gateway baseadas em nuvem. Os chatbots orientados por IA guiam os hóspedes pelos fluxos de reserva em vários idiomas, elevando as métricas de satisfação e a conversão de vendas cruzadas para suítes ou complementos de bem-estar. As plataformas de agências de viagens online respondem com taxas algorítmicas de posicionamento, mas muitas propriedades de luxo aceitam voluntariamente posições de classificação mais baixas para minimizar o peso das comissões e proteger a receita líquida. Com o tempo, a convergência de sites de marcas, aplicativos móveis e conectores de metabusca continuará a canalizar a receita para a propriedade direta, reforçando a resiliência das margens em todo o mercado europeu de hotéis de luxo.
Por Tipo de Serviço:
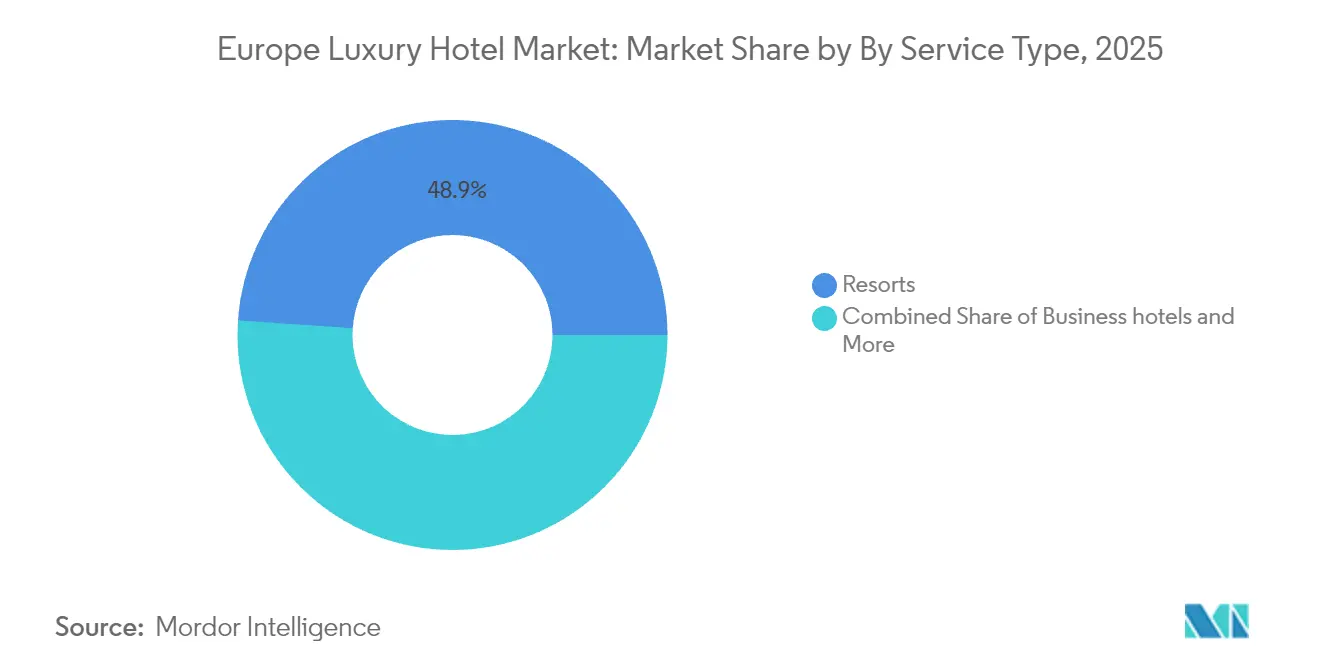
Resorts Ancoram a Receita, Bem-Estar Impulsiona Crescimento IncrementalOs Resorts contribuíram com 48,92% da receita de 2025 e funcionam como âncora central de receita porque integram acomodação, gastronomia, spa e serviços recreativos em pacotes de destino holísticos que sustentam maiores gastos médios por hóspede. Os hotéis de negócios, concentrados em centros financeiros como Londres, Frankfurt e Zurique, mantêm uma participação de 28,35% e aproveitam os programas de cartão corporativo e a demanda por conferências para garantir a ocupação durante a semana que sustenta a absorção de custos fixos. Os resorts de bem-estar registram um CAGR de 9,94% e frequentemente exigem prêmios tarifários de 15 a 25% ao agrupar spa médico, programas de atenção plena e nutrição, uma proposta de valor que ressoa com elites conscientes da saúde em busca de rejuvenescimento. Os hotéis de suítes, representando 21,85% do inventário, atendem a grupos de viagem multigeracionais e executivos em estadia prolongada, e se beneficiam de cozinhas e lavanderia no quarto que incentivam reservas de uma semana. Os hotéis de aeroporto capturam 28,35% de participação, atendendo a tripulações de jatos privados e passageiros em trânsito premium, uma área que deve se expandir quando o tráfego de jatos executivos se recuperar aos níveis de 2019.
Os destinos mediterrâneos aceleram os portfólios de desenvolvimento de resorts, especialmente na Costa del Sol espanhola e nas ilhas gregas, onde os climas favoráveis e o zoneamento costeiro impulsionam a utilização ao longo do ano. As diretrizes de ESG incentivam instalações de energia renovável como painéis solares e reciclagem de águas residuais, permitindo que resorts certificados obtenham empréstimos vinculados à sustentabilidade com spreads reduzidos, cortando o custo médio ponderado de capital em 30 a 50 pontos-base. Os hotéis de luxo urbanos reposicionam andares de conferência subutilizados em suítes de bem-estar e laboratórios gastronômicos para capturar receita de lazer, reduzindo assim a dependência de gastos cíclicos com reuniões corporativas. A introdução de complexos residenciais de marca adjacentes aos resorts principais estende o ciclo de vida do cliente e gera taxas de gestão recorrentes, diversificando a receita no mercado europeu de hotéis de luxo. Olhando para o futuro, a integração do bem-estar parece prestes a entregar o próximo tranche de crescimento, aumentando o valor vitalício do hóspede enquanto alinha as operações com tendências mais amplas de saúde pública.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Hotéis de Luxo na Europa
A Alemanha detinha 20,10% da participação de mercado de hotéis de luxo europeus em 2025, ancorada por uma economia diversificada e redes de transporte convenientes que canalizam hóspedes corporativos e de lazer para Munique, Berlim e Frankfurt. A Espanha, no entanto, exibe o CAGR mais rápido de 9,17% até 2031, à medida que chegadas recordes e uma legislação favorável ao nômade digital impulsionam a demanda em Barcelona, Madri e corredores de resort como a Costa Brava e a Costa del Sol. A França mantém um pipeline expressivo, com a oferta de categoria palace parisiense crescendo 80% desde 2020, auxiliada pelos Jogos Olímpicos de 2024, que elevaram as tarifas diárias médias do período de pico para EUR 781 (USD 911,89) e demonstraram a capacidade do país para a hospedagem de eventos premium. O Reino Unido aproveita o prestígio financeiro global de Londres e o apelo patrimonial de Edimburgo, embora os obstáculos de visto decorrentes do Brexit elevem os custos de mão de obra e compliquem o recrutamento transfronteiriço de talentos para propriedades de luxo.
A Itália permanece um destino de luxo perene, atraindo capital significativo para Roma, Milão e Veneza, ao mesmo tempo em que combate o excesso de turismo com potenciais impostos de luxo de até EUR 25 (USD 29,20) por estadia, uma medida concebida para moderar a superlotação, mas que dificilmente dissuadirá viajantes de alto gasto. Os países do BENELUX registram um CAGR de 6,66%, à medida que as conversões de casas de canal em Amsterdã e a retomada de conferências na Bélgica atraem investidores em busca de perfis de fluxo de caixa estáveis com potencial ESG. Os mercados nórdicos crescem a 5,88%, com lodges de eco-luxo explorando ambientes naturais intocados e experiências de sol da meia-noite, atraindo viajantes que percebem a sustentabilidade e o isolamento como atributos premium complementares. O Resto da Europa abrange o Algarve, em Portugal, onde complexos integrados de vilas e resorts atraem fortunas de longa distância, e capitais da Europa Oriental como Praga e Varsóvia, onde melhorias de infraestrutura e expansões aeroportuárias facilitam a entrada de novos empreendimentos de luxo no pipeline. Essas dinâmicas regionais reforçam coletivamente o CAGR de 8,73% e validam a tese de investimento de que o mercado de hotéis de luxo na Europa continuará a prosperar em diferentes contextos econômicos.
Panorama regulatório
A regulamentação que afeta os hotéis de luxo na Europa está se tornando mais rigorosa em torno da transparência da oferta de acomodação, da proteção ao consumidor e das alegações de sustentabilidade. O Regulamento (UE) 2024/1028 sobre transparência de aluguéis de curta duração tornou-se aplicável em 20 de maio de 2026, impulsionando os Estados-Membros em direção a estruturas de registro online e compartilhamento de dados que influenciam as condições de concorrência entre hotéis geridos profissionalmente e acomodações alternativas. Em fevereiro de 2026, a Comissão Europeia convocou uma rede de partes interessadas para um Código de Conduta da UE para Avaliações e Análises Online, com signatários incluindo HOTREC, Booking.com, Expedia Group, Tripadvisor Group e Airbnb. Este acordo aumenta o escrutínio sobre os sinais de reputação digital que influenciam materialmente as reservas de luxo.
A conformidade com a sustentabilidade está mudando de relatórios voluntários para requisitos exigíveis em toda a jornada do cliente e nas métricas operacionais. A Diretiva de Capacitação dos Consumidores para a Transição Verde (UE) 2024/825 introduz controles mais rigorosos sobre as alegações ambientais, com aplicação a partir de 27 de setembro de 2026, o que eleva o padrão de como os hotéis de luxo comercializam o posicionamento de eco-luxo e bem-estar. A UE também está avançando com as Regras de Categoria de Pegada Ambiental de Produto (PEFCR) para serviços de acomodação hoteleira, com uma consulta às partes interessadas em andamento até 2 de junho de 2026, indicando uma abordagem mais padronizada para medir e comunicar a pegada ambiental que alimenta discussões de aquisição, qualificação de RFP e financiamento. Os regimes nacionais continuam a importar; por exemplo, Malta atualizou os requisitos de acomodação coletiva por meio dos Regulamentos de Acomodação Turística de 2026 (Aviso Legal 92 de 2026), em vigor a partir de 15 de abril de 2026, adicionando mais uma camada de conformidade para operadores ativos nas principais ilhas de resorts.
Análise da cadeia de valor
A cadeia de valor dos hotéis de luxo na Europa começa com o desenvolvimento e a propriedade de ativos (investidores institucionais, proprietários privados e incorporadores), passa então para o branding e operações por meio de contratos de gestão e franquia, e, por fim, depende da distribuição e geração de demanda por meio de canais diretos da marca, OTAs, consultores de viagens e programas corporativos. As estratégias asset-light continuam centrais para a forma como os grandes grupos escalam a oferta de luxo, com operadores concentrando investimentos em padrões de marca, plataformas de fidelidade e capacidades de gestão de receita em vez de possuir imóveis. Do lado da demanda, as OTAs ainda proporcionam ampla alcance, enquanto as propriedades direcionam hóspedes de maior valor para reservas diretas por meio de benefícios de fidelidade e pacotes personalizados, aumentando a dependência de processamento seguro de pagamentos, verificação de identidade e tratamento de dados pessoais alinhado ao GDPR.
Os principais insumos operacionais incluem mão de obra, energia e produtos e serviços de alta especificação que diferenciam a experiência de luxo (FF&E, produtos de spa e bem-estar, F&B premium e parceiros de experiência). As aquisições são cada vez mais moldadas pela verificação de sustentabilidade e pelo fornecimento local, com mais hotéis construindo relações do tipo "farm-to-table" e com artesãos regionais para melhorar a autenticidade, reduzindo ao mesmo tempo o risco de fornecimento de itens importados de longo prazo, como mobiliário sob medida. As estruturas de sustentabilidade também estão se tornando incorporadas à seleção de fornecedores e aos relatórios, com certificações como Green Key (critérios 2026-2031), EU Ecolabel e GSTC utilizadas para estruturar controles sobre energia, água, resíduos e compras, além de apoiar a visibilidade em plataformas de distribuição. Esforços de padronização regulatória, como o trabalho da PEF da UE sobre serviços de acomodação hoteleira, dão impulso a aquisições orientadas por medição, aumentando a demanda por sistemas digitais capazes de capturar dados auditáveis de uso de recursos em portfólios com múltiplas propriedades.
Cenário Competitivo
O mercado europeu de hotéis de luxo é moderadamente concentrado, com os principais operadores globais como Hyatt, Marriott, Hilton, IHG e Accor controlando uma participação substancial de propriedades de marca. Essas grandes redes se beneficiam de ecossistemas de fidelidade e plataformas centralizadas de receita, que aumentam a eficiência de marketing e a retenção de clientes. Ao mesmo tempo, as marcas boutique e independentes continuam a prosperar oferecendo experiências hiperlocais e culturalmente imersivas. As estratégias sem ativos dominam, com a Hyatt visando 90% de crescimento sem ativos e a IHG adquirindo o Ruby Hotels para impulsionar a expansão enquanto libera capital para investimentos em tecnologia. A precificação orientada por IA e a automação estão se mostrando essenciais, com hotéis orientados para tecnologia registrando receita até 35% maior do que os concorrentes que utilizam modelos de tarifas estáticas.
A sustentabilidade está emergindo como um diferenciador competitivo fundamental, com hotéis certificados em verde desfrutando de um prêmio de avaliação de 4,80%, de acordo com a Cushman & Wakefield. As grandes redes agora incorporam sistemas de monitoramento de energia e redução de resíduos em novas construções, enquanto os operadores menores utilizam contratos de arrendamento verde para compartilhar os custos de reforma e acessar empréstimos favoráveis vinculados à sustentabilidade. A conformidade regulatória, especialmente sob o RGPD, favorece as marcas maiores que podem absorver os custos de segurança cibernética em portfólios mais amplos. Os hotéis boutique gerenciam isso por meio de parcerias com fornecedores especializados, possibilitando a conformidade com menor despesa de capital. À medida que os padrões de ESG aumentam, a sustentabilidade é agora central tanto para a estratégia operacional quanto financeira.
As parcerias estão reformulando a entrega de valor, especialmente por meio de colaborações com operadores de viagens experienciais que combinam luxo com autenticidade local. As ofertas lideradas pela gastronomia, combinando refeições com estrela Michelin com oficinas artesanais, estão ajudando as marcas a se destacarem em um mercado saturado. Esse foco estratégico em experiência, tecnologia e sustentabilidade está redefinindo a vantagem competitiva. Os líderes de mercado são aqueles que conseguem integrar a inovação digital com serviços personalizados e conscientes do meio ambiente. Olhando para o futuro, esses pilares serão essenciais para impulsionar o crescimento contínuo no segmento de hotéis de luxo da Europa.
Líderes do Setor de Hotéis de Luxo da Europa
-
Marriott International (The Ritz-Carlton, St. Regis)
-
Hilton Worldwide (Waldorf Astoria, Conrad)
-
Accor S.A. (Raffles, Fairmont, Sofitel Legend)
-
Hyatt Hotels Corporation (Park Hyatt, Andaz)
-
InterContinental Hotels Group (InterContinental, Kimpton)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hotéis de Luxo na Europa Empresas cobertas neste relatório
- Marriott International (The Ritz-Carlton, St. Regis)
- Hilton Worldwide (Waldorf Astoria, Conrad)
- Accor S.A. (Raffles, Fairmont, Sofitel Legend)
- Hyatt Hotels Corporation (Park Hyatt, Andaz)
- InterContinental Hotels Group (InterContinental, Kimpton)
- Mandarin Oriental Hotel Group
- Four Seasons Hotels & Resorts
- Kempinski Hotels
- Jumeirah Group
- Belmond Ltd.
- Preferred Hotels & Resorts – Legend Collection
- Rocco Forte Hotels
- Rosewood Hotel Group
- Radisson Hotel Group (Radisson Collection)
- Leading Hotels of the World
- Dorchester Collection
- Sani/Ikos Group
- Barrière Group
- Oetker Collection
- Design Hotels AG
Oportunidades de mercado e perspectivas futuras
Jornadas de hóspedes digitalizadas e recuperação de serviço liderada por automação estão emergindo como um espaço em branco mais claro para operadores de luxo que enfrentam restrições de mão de obra e expectativas de serviço crescentes. Em junho de 2026, o PPHE Hotel Group fez parceria com a Hudini para implantar um conjunto integrado de experiência digital do hóspede em 17 propriedades europeias, incluindo chaves móveis, mensagens ao hóspede e quiosques de autoatendimento, o que fornece um roteiro escalável para melhorar a conveniência protegendo, ao mesmo tempo, a entrega de serviço premium. Implementações em nível de propriedade também apontam para vias de monetização: o The Chedi Andermatt integrou um diretório digital de hóspedes e um pacote de entretenimento no quarto em fevereiro de 2026 para centralizar os serviços ao hóspede e apoiar reservas digitais incrementais, consistente com uma mudança mais ampla em direção ao engajamento direto e à captura de receita acessória.
O reposicionamento e as estratégias de conversão orientadas pela sustentabilidade continuam sendo um conjunto de oportunidades primário, pois abordam tanto as pressões de custo (intensidade energética) quanto os requisitos do mercado de capitais. As decisões de investidores e proprietários refletem cada vez mais o valor mensurável de edifícios sustentáveis, e os relatórios do setor de 2026 destacam um prêmio verde para hotéis altamente sustentáveis na Europa, o que sustenta os casos de negócio para retrofit de ativos de luxo com spas, piscinas e operações de F&B de alta carga. Iniciativas em nível da UE em torno das regras de Pegada Ambiental de Produto para serviços de acomodação hoteleira, juntamente com regras mais rígidas sobre alegações verdes sob a Diretiva de Capacitação dos Consumidores para a Transição Verde (UE) 2024/825 (aplicação a partir de 27 de setembro de 2026), criam demanda por dados de sustentabilidade verificados. Isso, por sua vez, fortalece o papel dos sistemas de gestão de energia, medição e aquisição certificada em portfólios de luxo. Separadamente, residências de marca e formatos de uso misto liderados por resorts oferecem uma via para a diversificação de receita, apoiados por anúncios recentes de pipeline de luxo e assinaturas em toda a Europa do Sul e em geografias de resort, onde a demanda de estadias mais longas e gastos elevados está sendo visada por meio de componentes integrados de acomodação e residenciais.
Desenvolvimentos industriais recentes em Mercado de Hotéis de Luxo na Europa
- Julho de 2026: A Marriott International assinou um acordo com a Propriétés & Co para desenvolver o The Luxury Collection Resort & Residences em Marseillan, França, planejado em um terreno à beira-mar de 15 acres. O projeto acrescenta residências de marca ao lado das chaves do resort, ampliando os fluxos de receita do ativo além das diárias e reforçando a habitação de marca como alavanca de crescimento no sul da Europa.
- Fevereiro de 2026: A Hilton assinou um contrato de franquia para o Conrad Meia Praia Algarve em Portugal, um desenvolvimento de resort de luxo à beira-mar que inclui residências de marca. A assinatura sublinha como a expansão de luxo está sendo perseguida por meio de parcerias e formatos liderados por residências que aprofundam o alinhamento com os proprietários, ao mesmo tempo que visam a demanda de longa estadia e alto gasto.
- Junho de 2025: A ActivumSG adquiriu o Fairmont La Hacienda Costa del Sol por EUR 170 milhões, e a Landfair com a Evientro concordou em comprar o Vienna Marriott por mais de EUR 100 milhões. Esses negócios refletiram o apetite institucional por ativos de hospitalidade europeus de primeira linha e apoiaram a contínua atividade de reposicionamento e atualização em principais locais de resort e cidades de entrada.
Mercado de Hotéis de Luxo na Europa Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Dimensionamos o mercado de hotéis de luxo na Europa como a receita anual obtida por propriedades hoteleiras de categoria luxo proveniente de estadias pagas e gastos relacionados dos hóspedes que são reservados e realizados na Europa.
Exclusões de escopo: Excluímos hospedagens não luxuosas, aluguéis privados de curta duração e acomodações em cruzeiros ou companhias aéreas que possam estar incluídas em pacotes de viagem.
Visão Geral da Segmentação
- Por Tipo de Quarto
- Quarto de Luxo Padrão
- Suítes
- Vilas / Bangalôs
- Coberturas e Suítes Presidenciais
- Por Canal de Reserva
- Reserva Direta (Site da Marca, Central de Atendimento)
- Agências de Viagens Online (AVO)
- Agentes de Viagens / Operadores de Turismo
- Contratos Corporativos
- Por Tipo de Serviço
- Hotéis de Negócios
- Hotéis de Aeroporto
- Hotéis de Suítes
- Resorts
- Outros Tipos de Serviço
- Por Geografia
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de uma visão consistente da demanda por viagens, dos padrões operacionais hoteleiros e das adições de oferta em toda a Europa, de modo que o modelo de receita esteja ancorado em séries públicas reproduzíveis. Baseamo-nos em fontes oficiais e do setor, como as estatísticas de turismo do Eurostat, conjuntos de dados da ONU Turismo, indicadores de turismo da OCDE e institutos nacionais de estatística e bancos centrais que publicam receitas de viagens e medidas de gastos do consumidor.
Para conectar a demanda à receita hoteleira, também utilizamos lançamentos de tráfego aéreo e capacidade de operadores aeroportuários e autoridades de aviação civil, além de resumos e comentários públicos sobre desempenho de hospitalidade de associações hoteleiras e de viagens reconhecidas em toda a Europa. Relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa de reputação são revisados para acompanhar inaugurações, reformas e atualizações de estratégia de precificação que podem alterar a ADR e a ocupação. Um banco de dados de assinatura paga para dados financeiros de empresas e uma fonte separada de notícias e registros são utilizados apenas para verificar cruzadamente divulgações e cronogramas. Essas fontes não são exaustivas, e também referenciamos documentos públicos e artigos adicionais para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o que as fontes documentais não conseguem resolver completamente, especialmente o movimento da ADR de luxo, as mudanças no mix de canais e a velocidade com que a demanda se normaliza por tipo de destino. Conversamos com uma combinação de operadores hoteleiros, gestores de ativos, especialistas em distribuição (focados em direto e em agências de viagens online) e consultores de viagens, e então validamos as premissas nas principais cidades de entrada europeias e destinos de resort, de modo que o padrão de um país não domine os totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos: 15% |
| Nível médio: 52% | Líderes funcionais/de unidade: 34% |
| Players menores: 15% | Gerentes: 51% |
Dimensionamento de Mercado e Previsão
Nosso modelo central é construído a partir de um pool de demanda de cima para baixo, onde os fluxos de turismo e os indicadores de diárias são combinados com benchmarks de ocupação e ADR orientados ao luxo para reconstruir a receita por país, que é então consolidada para a Europa. Os resultados são verificados cruzadamente usando aproximações seletivas de baixo para cima, como contagens amostradas de quartos de luxo em cidades-chave, faixas de sazonalidade para ocupação e uma verificação de razoabilidade usando a receita de quartos divulgada e a direção do RevPAR de grupos hoteleiros listados.
Os insumos mais relevantes neste mercado incluem a progressão da ADR, a normalização da ocupação, o mix de suítes e tipos de quartos de maior categoria, a divisão entre reservas diretas e agências de viagens online, e o timing de inaugurações e grandes reformas que reduzem temporariamente o estoque disponível. Quando as informações em nível de propriedade não estão visíveis, as lacunas são tratadas por meio de conjuntos de pares para destinos similares, e então ajustadas após o feedback de especialistas, de modo que os valores discrepantes sejam corrigidos antes dos totais finais.
Para a previsão, a análise de cenários é utilizada porque os hotéis de luxo são sensíveis a choques de demanda e à velocidade de recuperação, e variáveis como a capacidade aérea de entrada, a confiança do viajante e as tendências de renda real podem mover os resultados de forma significativa. Cada cenário é revisado com especialistas, e a previsão final reflete a visão mais comum sobre a recuperação da ocupação e o aumento da ADR em toda a região.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de múltiplas verificações para que o número final não dependa de um único conjunto de dados ou de uma única premissa. Os resultados do modelo são comparados com sinais independentes, como receitas de turismo, indicadores de desempenho reportados (tendências de ocupação e ADR) e mudanças visíveis na oferta provenientes de anúncios de inauguração e renovação, e quaisquer oscilações incomuns são sinalizadas para revisão.
Antes da aprovação final, um segundo analista revisa as principais planilhas, premissas e consolidações por país, e recontatamos os entrevistados quando uma variação parece relevante ou quando as condições de mercado mudam rapidamente. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem grandes eventos de demanda ou oferta, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Hotéis de Luxo na Europa da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para hotéis de luxo na Europa podem parecer muito distantes porque o mesmo rótulo é utilizado com diferentes regras de contagem. As diferenças geralmente decorrem do que é tratado como luxo, se apenas a receita de quartos é contabilizada ou se os gastos mais amplos na propriedade são incluídos, e de como se assume que os preços mudam à medida que a ocupação melhora.
A principal lacuna decorre de se os hotéis de categoria superior e as hospedagens com serviços são mesclados ao total de luxo, onde a Mordor Intelligence mantém o escopo para propriedades hoteleiras de luxo e alinha as premissas de ADR e ocupação com os sinais de demanda em nível de destino antes de os totais serem finalizados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 33,01 bilhões (2026) | |
| Publicador do Setor A | USD 33,44 bilhões (2024) | Utiliza um ano-base anterior e pode mesclar luxo com categorias adjacentes de categoria superior, podendo aplicar uma ampla valorização de preços sem reconciliar claramente a ADR e a ocupação por tipo de destino. |
| Consultoria Regional B | USD 23,52 bilhões (2025) | Frequentemente aplica um conjunto de inclusão mais restrito e premissas de utilização conservadoras, podendo subestimar os mercados de resort altamente sazonais se os padrões de pico e ombro não forem normalizados nas estimativas anuais de diárias. |
A diferença é amplamente explicada por como o luxo é definido e por como a ADR e a utilização são projetadas de ano a ano. Quando esses insumos são vinculados a sinais de demanda observáveis e movimentos de oferta, o tamanho de mercado resultante é mais fácil de rastrear e reproduzir para o planejamento.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado europeu de hotéis de luxo em 2026 e qual é a velocidade de seu crescimento?
O mercado está avaliado em USD 33,01 bilhões em 2026 e deve expandir-se para USD 50,18 bilhões até 2031 a um CAGR de 8,73%.
Qual categoria de quarto gera mais receita para os hotéis de luxo na Europa?
As Suítes lideram com 42,86% da receita de 2025, impulsionadas pela demanda dos viajantes por privacidade e áreas de convivência maiores.
Por que as reservas diretas estão se tornando importantes para os hotéis de luxo na Europa?
Os canais diretos crescem a um CAGR de 12,85% porque os programas de fidelidade e as ofertas direcionadas reduzem as comissões das agências de viagens online e aumentam as margens de lucro.
Qual país europeu apresenta o crescimento mais rápido em hotéis de luxo até 2031?
A Espanha registra o crescimento projetado mais elevado com um CAGR de 9,17%, impulsionado por robustos fluxos turísticos e políticas de visto favoráveis.