
Tamanho e Participação do Mercado de Hospitalidade da Croácia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
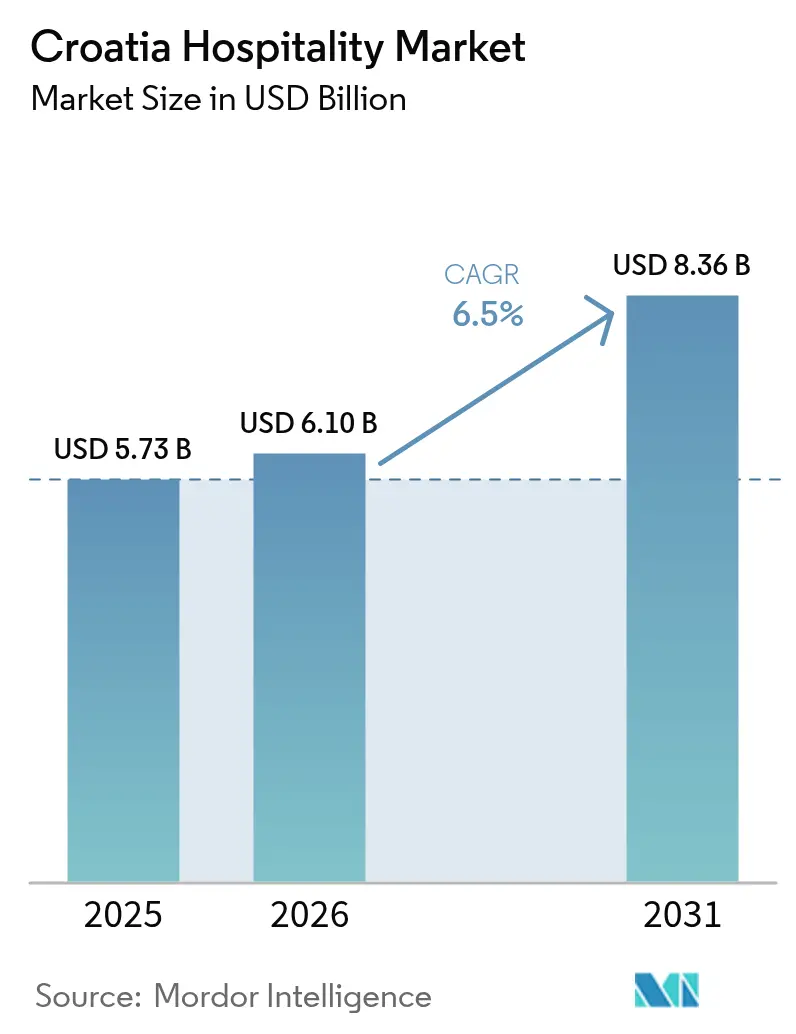
| Tamanho do mercado no ano base (2025) | 5.73 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.1 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.36 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.50 % |
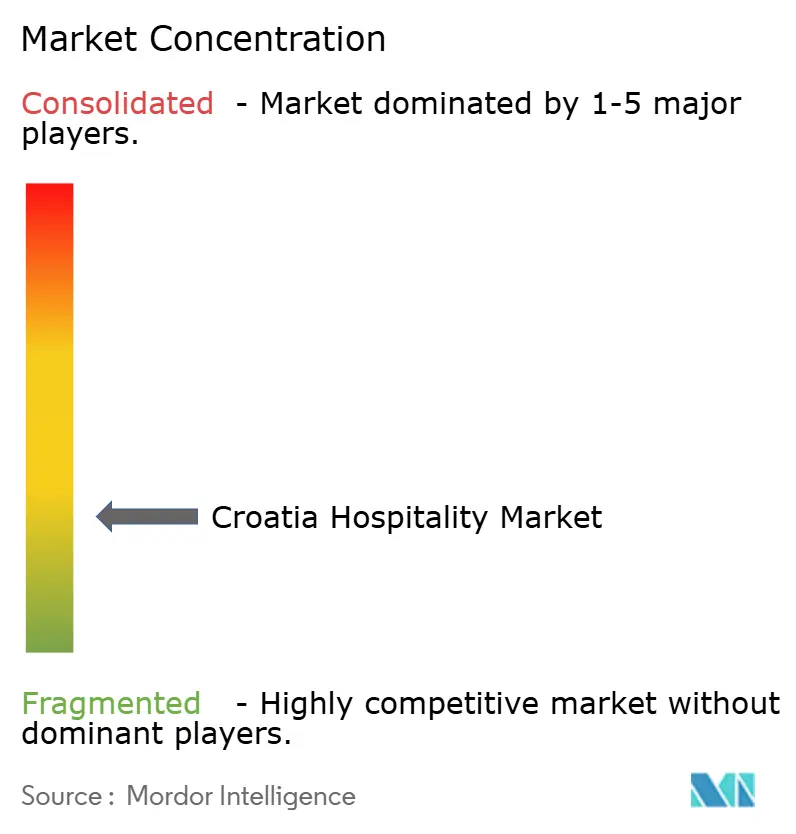
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hospitalidade da Croácia por Mordor Intelligence
O tamanho do Mercado de Hospitalidade da Croácia foi avaliado em USD 5,73 bilhões em 2025, com estimativa de crescimento de USD 6,1 bilhões em 2026 para atingir USD 8,36 bilhões até 2031, a um CAGR de 6,5% durante o período de previsão (2026-2031).
A entrada simultânea da Croácia no Espaço Schengen e na Zona Euro em 2023 eliminou as verificações de fronteira e os custos de câmbio de moeda, ampliando o funil de demanda para os viajantes europeus e acelerando diretamente a expansão do mercado de hospitalidade da Croácia[1] BNP Paribas, "A Adoção do Euro Fortalece a Economia da Croácia," economic-research.bnpparibas.com.. Os investimentos em infraestrutura liderados por modernizações de portos de cruzeiros, expansões de marinas e modernizações de aeroportos continuam a desbloquear capacidade durante os meses de pico, enquanto os incentivos governamentais para o turismo de bem-estar amenizam a sazonalidade. A escassez de mão de obra permanece aguda, porém os salários crescentes apoiaram a renda disponível entre os trabalhadores da hospitalidade, estimulando os gastos domésticos que compensam parcialmente os custos de recrutamento. A transformação digital está redefinindo o comportamento de reservas, à medida que os operadores de hotéis aproveitam plataformas diretas para recuperar margens das agências de viagens online. O mercado de hospitalidade da Croácia usufrui de ventos regulatórios favoráveis que recompensam propriedades modernizadas e energeticamente eficientes, sinalizando criação de valor duradoura para operadores com escala e disciplina de capital.
Principais Conclusões do Relatório
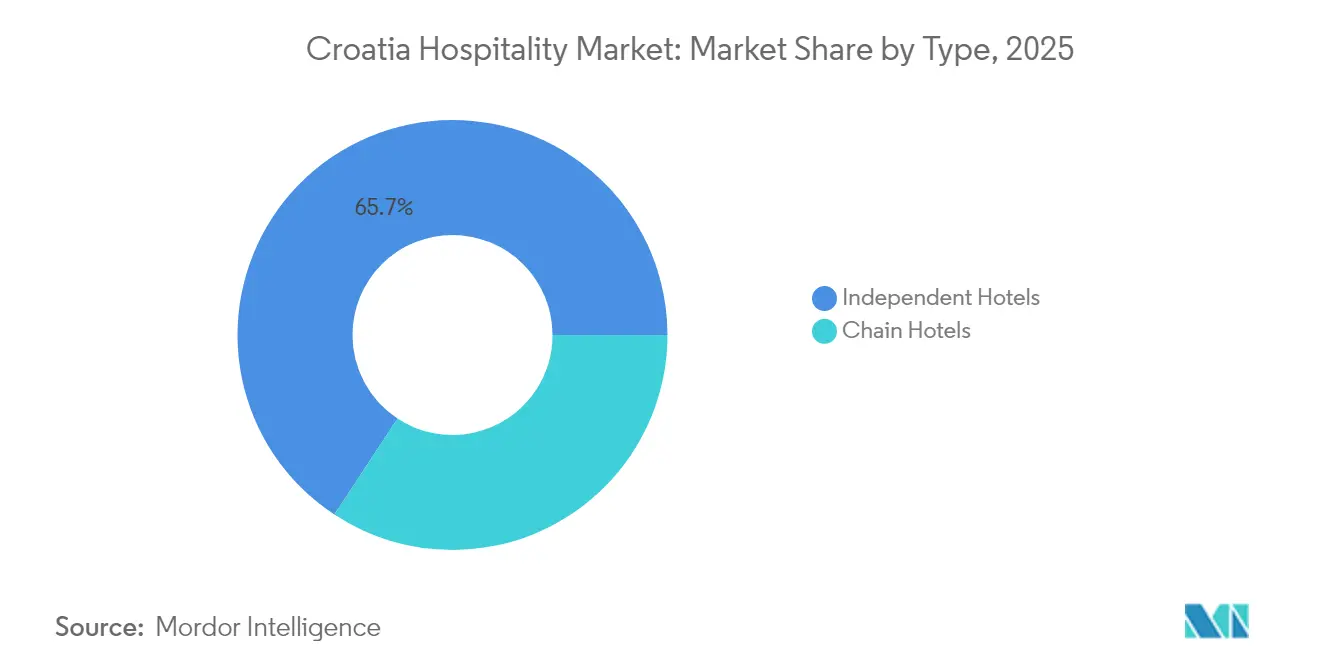
- Por tipo, os hotéis independentes detinham 65,74% da participação no mercado de hospitalidade da Croácia em 2025; os Hotéis de Rede têm projeção de crescimento a um CAGR de 7,48% entre 2026-2031.
- Por classe de acomodação, o segmento médio e médio-superior capturou 48,95% da participação no tamanho do mercado de hospitalidade da Croácia em 2025, enquanto o Luxo avança a um CAGR de 8,07% entre 2026-2031.
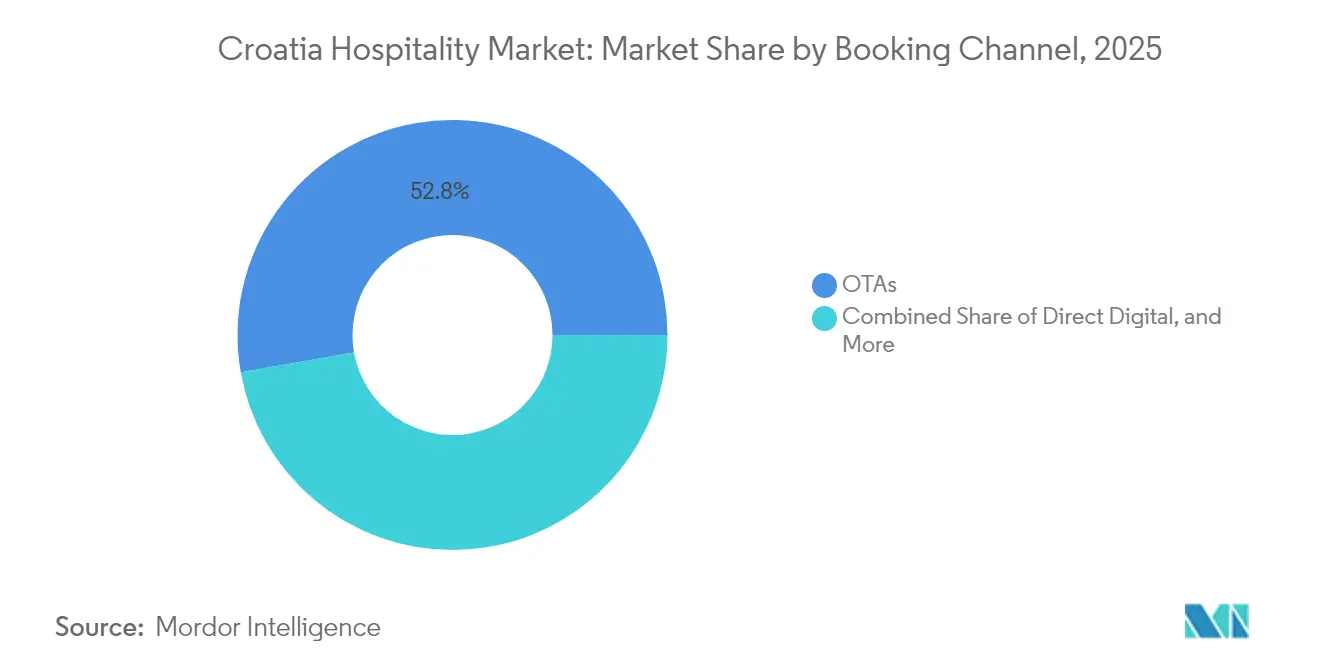
- Por canal de reserva, as OTAs detinham 52,78% da participação no mercado de hospitalidade da Croácia; as reservas digitais diretas têm previsão de expansão a um CAGR de 10,45% entre 2026-2031.
- Por geografia, a Dalmácia respondeu por 38,75% do tamanho do mercado de hospitalidade da Croácia em 2025, ao passo que as Ilhas Adriáticas avançam a um CAGR de 7,92% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Hospitalidade da Croácia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Facilitação de chegadas com a entrada no Espaço Schengen e na Zona Euro | +1.2% | Global com concentração na UE | Curto prazo (≤ 2 anos) |
| Expansão da capacidade de portos aéreos e de cruzeiros no Adriático | +0.8% | Croácia costeira | Médio prazo (2-4 anos) |
| Visto para nômades digitais prolongando a duração média das estadias | +0.4% | Cidades continentais e costeiras | Médio prazo (2-4 anos) |
| Turismo náutico de ultra-luxo impulsionando a demanda por marinas | +0.6% | Dalmácia, Ístria, Quárner | Longo prazo (≥ 4 anos) |
| Incentivos governamentais para resorts de bem-estar durante todo o ano | +0.3% | Regiões termais continentais | Longo prazo (≥ 4 anos) |
| Economia de custos com retrofit energético em hotéis inteligentes | +0.2% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Facilitação de Chegadas com a Entrada no Espaço Schengen e na Zona Euro
A adesão da Croácia ao Espaço Schengen e ao Euro em 2023 eliminou dois obstáculos estruturais — filas nas fronteiras e taxas de conversão de moeda — que historicamente desencorajavam as viagens transfronteiriças espontâneas. As passagens de fronteira agora são processadas 15 a 20 minutos mais rapidamente por veículo, o que melhora significativamente os itinerários de viagem rodoviária populares entre visitantes alemães e austríacos[2]Gabinete Croata de Estatística, "Chegadas de Turistas e Noites em Alojamentos Comerciais, 2024," podaci.dzs.hr.. A adoção do Euro eliminou o custo de câmbio de 2 a 3% sobre os gastos dos consumidores, permitindo que os hotéis anunciem tarifas comparáveis às da Itália ou da Eslovênia sem taxas ocultas. A reforma permite ainda férias multipaíses sem interrupções; os viajantes podem partir de Veneza, percorrer a costa da Ístria e terminar em Split sem burocracia adicional. Embora uma percepção de preço mais elevada em euros crie pressão competitiva em relação aos destinos vizinhos dos Bálcãs, os operadores respondem por meio de pacotes combinados e preços dinâmicos. O efeito geral tem sido um aumento mensurável nas noites de visitantes e nos gastos acessórios de maior valor, impulsionando o mercado de hospitalidade da Croácia.
Expansão da Capacidade de Portos Aéreos e de Cruzeiros no Adriático
Entre 2024 e 2026, a Croácia está comprometendo USD 218 milhões para expandir os gateways marítimos, liderados pela modernização do terminal de Split financiada pelo BERD e pelos novos cais de Šibenik[3]Banco Europeu para a Reconstrução e o Desenvolvimento, "Mais Navios de Cruzeiro Atracarão no Porto de Split na Croácia," ebrd.com.. Dubrovnik espera 345 escalas de navios de cruzeiro transportando 511.000 passageiros em 2025, uma mudança que exigiu limites de agendamento para evitar congestionamentos na Cidade Velha. Ao desviar grandes embarcações para portos secundários, as autoridades estão distribuindo os ganhos econômicos para cidades costeiras menos conhecidas e aliviando a infraestrutura de Dubrovnik. Na aviação, os aeroportos de Zadar e Rijeka estão ampliando pistas para receber aeronaves de fuselagem estreita trans-europeias, elevando a capacidade direta de assentos além dos picos pré-pandemia. Essas soluções de gargalo adicionam resiliência e ampliam o alcance do mercado de hospitalidade da Croácia para além dos picos de fim de semana na alta temporada. O planejamento integrado de transportes, incluindo ligações rodoviárias modernizadas, garante a conectividade de última milha entre terminais e hotéis, convertendo chegadas em estadias médias mais longas.
Visto para Nômades Digitais Prolongando a Duração Média das Estadias
O visto para nômades digitais, que permite residências de até 18 meses, aprovou mais de 1.000 candidatos desde o lançamento, com a maioria das chegadas concentradas em Zagreb, Split e Zadar[4] Ministério do Interior da República da Croácia, "Estadia Temporária de Nômades Digitais," mup.gov.hr.. Os trabalhadores remotos gastam como residentes e não como turistas de passagem, canalizando despesas para supermercados, espaços de coworking e aluguéis de longo prazo. Sua presença suaviza a curva de sazonalidade extrema da Croácia, elevando a ocupação hoteleira na baixa temporada em poucos pontos percentuais. Os municípios estão reconvertendo edifícios municipais subutilizados em centros de coworking, ancorando ecossistemas locais projetados para reter os nômades além do primeiro ciclo de visto. As restrições permanecem em relação às velocidades de banda larga rural, que atualmente limitam a dispersão para as aldeias da Croácia Continental. Não obstante, o programa fornece um modelo para diversificar os mercados de origem e elevar a qualidade do mercado de hospitalidade da Croácia para além da demanda puramente de sol e praia.
Turismo Náutico de Ultra-Luxo Impulsionando a Demanda por Marinas
Com 72 marinas e um gasto diário médio de USD 137,34 por hóspede, o turismo náutico supera o turismo de praia em métricas per capita. A ACI Marina Dubrovnik investiu USD 5,12 milhões em cais mais longos, enquanto a ACI Marina Rijeka se posiciona para se tornar o maior hub de superiatês do Adriático com 260 vagas. As chegadas de fretamento estão projetadas em 480.000 anualmente, catalisando a demanda por serviços premium de abastecimento, concierge e manutenção. Os operadores de hotéis na Ístria e em Quárner estão integrando o acesso a marinas nos planos diretores dos resorts, capturando oportunidades de venda cruzada entre quartos, spas e serviços de iates. A ambiguidade regulatória sobre as renovações de concessões permanece um risco, podendo atrasar os horizontes de investimento além de 2026. Mesmo assim, a natureza de alta margem do turismo náutico está solidificando o posicionamento da Croácia entre os destinos de elite do Mediterrâneo, agregando profundidade ao mercado de hospitalidade da Croácia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limitações de zoneamento por excesso de turismo costeiro | -0.7% | Dubrovnik, Split | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra pós-pandemia e inflação salarial | -0.9% | Nacional, regiões costeiras | Médio prazo (2-4 anos) |
| Sobrecarga de infraestrutura durante a temporada de pico | -0.6% | Costa Dalmata, Ístria | Curto prazo (≤ 2 anos) |
| Atrasos na adoção de certificações de hotéis sustentáveis | -0.5% | Nacional, zonas ecologicamente sensíveis | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limitações de Zoneamento por Excesso de Turismo Costeiro
Dubrovnik impôs uma suspensão de novas licenças de aluguel privado na Cidade Velha e limita as chegadas simultâneas de cruzeiros a duas embarcações, restringindo a expansão do estoque de leitos. A conformidade com a UNESCO restringe ainda mais as modificações de fachada, retardando as renovações de hotéis que buscam adicionar quartos. Esses limites criam escassez, elevando a diária média (ADR) mas também desviando a demanda para Šibenik e Makarska, onde a infraestrutura pode ficar aquém das expectativas dos visitantes. A política visa proteger o patrimônio cultural, mas corre o risco de desviar capital para destinos fora da Croácia caso os retornos diminuam. Os operadores que detêm licenças consolidadas desfrutam de vantagens quase monopolísticas, sustentando avaliações premium no mercado de hospitalidade da Croácia. As cidades secundárias ganham uma janela para capturar o desenvolvimento deslocado, desde que ampliem rapidamente as infraestruturas de utilidades e transportes.
Escassez de Mão de Obra Pós-Pandemia e Inflação Salarial
O turismo enfrenta a maior taxa de vagas de emprego na Croácia, com cargos em aberto superando a oferta local, apesar de a taxa de emprego ter subido para 66,5%. A emigração doméstica para estados da UE com salários mais elevados forçou a dependência de trabalhadores do Nepal, da Índia e das Filipinas. Os custos de recrutamento, o processamento de vistos e os programas de integração cultural inflacionam os orçamentos de pré-abertura, enquanto os custos salariais subiram 40 a 50% em relação aos níveis de 2019 para determinados cargos culinários. Alguns operadores reduziram o horário de funcionamento dos restaurantes ou enxugaram as comodidades durante as baixas temporadas para gerenciar as pressões da folha de pagamento. A automação — desde quiosques de auto check-in até cronogramas de limpeza orientados por IA — proporciona alívio parcial, mas requer capex inicial que os independentes menores têm dificuldade em financiar. A inflação salarial persistente comprime as margens de EBITDA e pode atrasar os ciclos de renovação, moderando o crescimento no mercado de hospitalidade da Croácia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Hotéis Independentes Mantêm Escala enquanto as Redes Aceleram
Os hotéis independentes controlavam 65,74% do tamanho do mercado de hospitalidade da Croácia em 2025, um legado de estruturas de propriedade familiar e vilas históricas convertidas em propriedades boutique. Seu profundo conhecimento local, estratégias de tarifas flexíveis e ênfase em experiências autênticas ressoam com os viajantes europeus de lazer que buscam imersão cultural. No entanto, os Hotéis de Rede afiliados a marcas cresceram a um CAGR de 7,48% e estão programados para adicionar quartos com bandeira em resorts costeiros e hubs de conferências no interior. As redes internacionais importam manuais operacionais padronizados, robustas redes de fidelidade e acesso a capital, o que aumenta a resiliência nas crises. Os modelos de franquia e contrato de gestão reduzem as barreiras de entrada, permitindo que Marriott, Hilton e Accor aproveitem as propriedades dos parceiros croatas. Os operadores independentes enfrentam ventos contrários crescentes nos custos de distribuição, empurrando muitos para afiliações de soft branding que mantêm a identidade enquanto aproveitam os sistemas globais. Essa dualidade deve persistir, com independentes de nicho prosperando pela singularidade e as redes consolidando a oferta de médio e alto padrão no mercado de hospitalidade da Croácia.
O crescimento das redes também reflete o apetite dos investidores por retornos asset-light e métricas de desempenho transparentes. Transações de portfólio, como a participação da TUI na Karisma Hotels Adriatic, ilustram que a escala traz poder de barganha com fornecedores e reservas de talentos. Enquanto isso, os independentes se diferenciam por meio de proveniência culinária, arquitetura histórica e programas de engajamento comunitário que atraem tarifas premium apesar do menor número de quartos. A adoção de tecnologia permanece o nivelador competitivo; os hotéis boutique estão fazendo parcerias com provedores de sistemas de gestão de propriedades baseados em nuvem para igualar as eficiências das redes. À medida que ambos os grupos se modernizam, o mercado de hospitalidade da Croácia provavelmente se consolidará em uma estrutura de haltere — propriedades densamente marcadas em nós de alto tráfego e independentes selecionados em locais centrados em experiências.


Por Classe de Acomodação: Médio Padrão Mantém Volume enquanto o Luxo Avança
As propriedades de médio e médio-superior padrão responderam por 48,95% da participação no mercado de hospitalidade da Croácia em 2025, refletindo a demanda central de famílias e casais europeus sensíveis ao preço. Esses hotéis equilibram a profundidade das comodidades com a acessibilidade, geralmente agrupando-se em torno de praias com Bandeira Azul e parques nacionais. O segmento de Luxo — embora menor — registrou um CAGR de 8,07%, impulsionado pelas chegadas de superiatês, retiros exclusivos de bem-estar e conversões patrimoniais, como o Monumenti Resort em Pula, com investimento de EUR 85 milhões (USD 92,65 milhões). Os investidores se voltam para ativos de cinco estrelas dado seu RevPAR superior e isolamento das guerras de desconto das OTAs. A acomodação econômica e básica ainda prospera em campings costeiros e aluguéis de apartamentos, especialmente entre viajantes de estrada da Europa Central. Os Apartamentos com Serviço são o nicho emergente, captando nômades de estadias prolongadas que buscam kitchenettes e espaço de trabalho em uma única unidade.
O aumento dos custos de mão de obra e energia está comprimindo as margens em todas as classes, mas as propriedades de luxo utilizam o poder de precificação para absorver os choques de custos, enquanto os operadores de médio padrão recorrem a ganhos de eficiência habilitados por tecnologia. Certificações de sustentabilidade, como Green Key, são agora pré-requisitos para financiamento bancário, beneficiando os resorts de alto padrão que podem amortizar o capex em tarifas noturnas mais altas. À medida que as disparidades de riqueza se ampliam nos mercados de origem, a Croácia está posicionada para acomodar escadas de hospedagem paralelas: resorts de praia em massa orientados ao custo-benefício e enclaves de alto padrão personalizados, ambos integrantes do mercado de hospitalidade da Croácia.
Por Canal de Reserva: Supremacia das OTAs Enfrenta Pressão Digital Direta
As OTAs controlavam 52,78% das reservas em 2025, em virtude de seu poder de marketing e do conteúdo gerado por usuários que impulsiona a confiança entre os visitantes de primeira viagem. No entanto, os canais Digitais Diretos, notadamente aplicativos móveis e sites de marcas, têm projeção de crescimento a um CAGR de 10,45%, à medida que os hotéis investem em suítes de CRM para personalizar ofertas e contornar as taxas de comissão. Pacotes dinâmicos, níveis avançados de fidelidade e garantias de paridade de preços ajudam as redes a atrair viajantes recorrentes para os portais diretos. Os independentes, historicamente dependentes da visibilidade das OTAs, estão adotando publicidade em metabuscadores e marketing cooperativo por meio de órgãos regionais de turismo. Os itinerários Corporativos/MICE permanecem em grande parte gerenciados por agentes, embora as ferramentas de reserva de autoatendimento estejam ganhando participação entre as multinacionais.
Os atacadistas e agentes tradicionais atendem a segmentos de nicho, como tours de peregrinação e viagens de luxo personalizadas, mantendo relevância por meio de serviço de alto contato. Em todos os canais, a captura de dados e a segmentação orientada por IA são as novas vantagens competitivas, permitindo upsells que elevam a receita por hóspede. O equilíbrio entre alcance e margem definirá as estratégias de distribuição no mercado de hospitalidade da Croácia na próxima década.
Análise Geográfica
A Dalmácia liderou os rankings regionais com 38,75% do tamanho do mercado de hospitalidade da Croácia em 2025, impulsionada pela expansão do terminal de cruzeiros de Split e pela equidade global da marca Dubrovnik, ancorada no status de Patrimônio Mundial da UNESCO. As diárias médias subiram à medida que as restrições de capacidade em Dubrovnik empurraram os visitantes para Split, Šibenik e a Riviera Makarska, levando os investidores a prospectar cidades costeiras secundárias para o desenvolvimento da próxima onda. A diversificação de portos está aliviando a pressão sobre a cidade murada de Dubrovnik, mas os limites de zoneamento continuam a restringir a nova oferta, conferindo forte poder de precificação aos hotéis estabelecidos. A região também começou a aproveitar festivais culturais, roteiros gastronômicos e turismo cinematográfico para estender a ocupação na baixa temporada, suavizando as curvas de receita no mercado de hospitalidade da Croácia.
A Ístria e Quárner capturaram 34,67% de participação, prosperando pela proximidade de condução à Itália, Áustria e Eslovênia. A península combina turismo de vinhos, ciclovias e retiros de bem-estar, criando apelo multissegmento que se estende além do pico de verão. Investimentos como o Pical Resort da Valamar, de EUR 139 milhões (USD 151,51 milhões), adicionarão capacidade de cinco estrelas e reforçarão as credenciais de ecolabeling por meio de painéis solares e sistemas de reciclagem de águas residuais. A rede de marinas de Quárner se complementa com o turismo náutico, possibilitando itinerários combinados de terra e mar. A liderança em sustentabilidade confere à região uma vantagem nos canais de financiamento da UE, garantindo contínua diferenciação de produto no mercado de hospitalidade da Croácia.
A Croácia Continental, lar de Zagreb e destinos de spa como Varaždinske Toplice, representou 26,58% da receita de 2025, porém apresenta o maior potencial inexplorado. As atualizações de banda larga apoiadas pela UE agora sustentam os subsegmentos de conferências e trabalho remoto, enquanto as águas termais fundamentam o posicionamento de bem-estar médico que atrai hóspedes durante todo o ano. As aldeias rurais estão experimentando hospedagens de agroturismo, embora o reconhecimento de marca permaneça modesto em comparação com os destinos costeiros. Os subsídios governamentais cobrindo até 55% das reformas de acomodações rurais visam elevar os padrões de qualidade. A acessibilidade relativa do interior, aliada a ativos culturais autênticos, posiciona a Croácia como uma proteção estratégica contra a dependência excessiva do litoral, prometendo elevar o mercado de hospitalidade da Croácia além de suas origens marítimas.
Panorama regulatório
O setor de hospitalidade da Croácia é regido principalmente pela Lei da Hospitalidade (Zakon o ugostiteljskoj djelatnosti), com uma emenda significativa publicada no Diário Oficial em dezembro de 2024 (NN 152/2024). A supervisão abrange vários órgãos públicos, incluindo o Ministério do Turismo e Esporte, a Inspetoria Estatal e as autoridades locais, com uma coordenação crescente voltada às lacunas de conformidade na acomodação privada e às restrições de sobreturismo costeiro (notadamente em destinos como Dubrovnik, que gerenciam licenças e a intensidade de chegadas de cruzeiros).
Em junho de 2026, o Governo aprovou uma proposta para uma nova Lei da Hospitalidade voltada a locações de curto prazo não registradas e alinhando os controles do setor com o Regulamento da UE 2024/1028. A proposta introduz um sistema único de registro e números de registro obrigatórios para quartos, apartamentos e casas de férias anunciados em plataformas digitais, apoiada por maior digitalização da categorização e dos fluxos administrativos por meio do eTurizam. No lado tributário, a tributação em regime fixo para acomodação turística (pausalni porez) continua sendo estruturada por decisões de autogoverno local sob o Ministério das Finanças e a Administração Tributária, juntamente com regras nacionais para a taxa turística (turistička pristojba), criando um duplo ônus de conformidade entre licenciamento e relatórios fiscais.
Análise da cadeia de valor
A cadeia de valor da hospitalidade croata vai desde insumos upstream (contratantes de construção e reforma, energia e utilidades, lavanderia e consumíveis, e uma combinação de produtos agroalimentares nacionais e importados) até proprietários e operadores de imóveis (hotéis independentes, redes de marca, campings e acomodação privada), passando pela demanda e distribuição (OTAs, digital direto, operadoras/atacadistas de turismo e intermediários corporativos/MICE). Programas governamentais no âmbito do Plano Nacional para o Desenvolvimento do Turismo Sustentável até 2027 e do Plano de Ação associado até 2025 moldam as prioridades de investimento e operação em toda essa cadeia, impulsionando atualizações verdes e digitais, produtos de maior valor agregado e iniciativas que reduzem a sazonalidade.
Dois estrangulamentos operacionais estão moldando a captura de valor. Primeiro, a inflação de custos e a disponibilidade de mão de obra tornaram-se restrições vinculantes: a Associação Croata de Turismo (HUT) relatou aumento dos custos com mão de obra de 11,7% ano a ano no primeiro semestre de 2025, enquanto o retorno do setor por meio da Câmara de Economia da Croácia (HGK) destacou o processamento de permissões de trabalho como um estrangulamento para a mão de obra estrangeira na região de Dubrovnik. Segundo, a pressão sobre a lucratividade está se propagando pelas linhas de compras e operações, com a HUT observando uma compressão da margem EBITDA de 28,2% (2024) para uma estimativa de 26,6% (2025), à medida que os custos cresceram mais rápido do que as receitas, e os custos de compras de alimentos aumentaram mais rápido do que a média da UE em 2025. Isso está levando os operadores a estreitar o fornecimento, padronizar operações multipropriedade e aprofundar a integração com produtores nacionais para reduzir a fuga de importações durante a alta temporada.
Cenário Competitivo
O mercado de hospitalidade da Croácia é fragmentado. A líder de mercado Valamar Riviera mantém sua liderança avançando um substancial pipeline de investimentos voltado para a modernização de resorts principais e para a promoção de operações sustentáveis. A Maistra Hospitality Group segue de perto, com ênfase em ofertas premium em Rovinj e Zagreb, particularmente no segmento de conferências. A Arena Hospitality Group ocupa o terceiro lugar, com um portfólio diversificado que abrange a Ístria, Zagreb e propriedades selecionadas na Alemanha. As marcas internacionais estão intensificando sua presença: a Marriott estreou The Isolano, Cres, sob a Autograph Collection, e a Accor abrirá sua primeira Handwritten Collection em Rijeka em 2026. Esses movimentos ressaltam a ascensão da Croácia como um nó central de crescimento mediterrâneo para as redes globais.
A consolidação está se acelerando à medida que os operadores asset-light buscam escala; a aquisição de 33,3% de participação na Karisma Hotels Adriatic pela TUI injeta poder de distribuição, enquanto a compra do portfólio de hotéis Jadran pela Brown Hotels sinaliza a confiança do capital israelense. A tecnologia é o campo de batalha: o lançamento do IDeaS G3 RMS pela Plava Laguna em 16.376 unidades exemplifica a gestão de rendimentos orientada por dados. Os investimentos em sustentabilidade — desde coberturas de estacionamento solares até plantas de dessalinização — são agora padrão em concursos competitivos para concessões costeiras. A regulamentação molda a estratégia; os operadores que navegam pelos limites de zoneamento e pelas renovações de concessões asseguram a segurança dos ativos a longo prazo. A fragmentação persiste abaixo do nível superior, oferecendo alvos de aquisição para fundos que buscam entrada no mercado de hospitalidade da Croácia.
Em geral, a intensidade competitiva gira em torno do equilíbrio entre expansão agressiva e conservação do patrimônio, excelência operacional e conformidade regulatória. Aqueles capazes de integrar capacidades digitais com a narrativa autêntica croata comandarão RevPAR premium e capturarão uma parcela desproporcional da carteira no mercado de hospitalidade da Croácia em evolução.
Líderes do Setor de Hospitalidade da Croácia
Amadria Park
Liburnia Riviera Hoteli
Plava Laguna
Valamar Riviera
Hotel Dubrovnik d.d.
Sunce Hotels (Bluesun)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A digitalização regulatória e liderada por programas cria espaço para modelos operacionais conformes e integrados por dados em hotéis e acomodação privada. A promulgação pelo Governo de um Plano de Ação em 9 de abril de 2026 para implementar o Plano Nacional para o Desenvolvimento do Turismo Sustentável até 2027, juntamente com a apresentação pelo Ministério de um projeto de nova Lei da Hospitalidade em 17 de abril de 2026 para reduzir locações não registradas e modernizar a categorização, apoia investimentos em registro, relatórios e fluxos de trabalho de atualização de imóveis. Para operadores com escala, esse ambiente fortalece processos padronizados, melhora a visibilidade de inventário e apoia melhor coordenação com plataformas e autoridades. Também aumenta o ônus de conformidade para o fornecimento fragmentado e informal.
A modernização tecnológica também está abrindo oportunidades de produto e margem ligadas à padronização multipropriedade, digitalização da experiência do hóspede e camadas de dados unificadas. Em 2026, a Suncani Hvar concluiu uma implantação de infraestrutura de TI em toda a ilha com a m3connect (Wi-Fi 6 e data centers prontos para IoT) em oito hotéis e entrou em operação com o Shiji Infrasys POS em 25 de abril de 2026 em nove propriedades e mais de 40 pontos de venda, mostrando uma mudança para operações em nível empresarial e habilitadas para a nuvem em portfólios de resorts croatas. No lado de fornecedores e consolidação, a aquisição da Diventa (ITI Computers) pela SWEN Hospitality em fevereiro de 2026 indica que sistemas centralizados de informação hoteleira estão ganhando força, enquanto lançamentos de fornecedores locais como a Istra Tech, incluindo módulos de análise de sentimento por IA e ferramentas digitais de autoatendimento de check-in/check-out em 2026, indicam caminhos de adoção em expansão para independentes que buscam eficiência semelhante a redes sem afiliação total de marca.
Desenvolvimentos recentes do setor
- Junho de 2026: A Valamar Riviera anunciou investimentos pré-aprovados para 2027, estendendo a visibilidade de seu pipeline de desenvolvimento plurianual além do ano-base do relatório. Isso reforçou o papel de grandes operadores nacionais em impulsionar atualizações de produtos e influenciar a demanda de fornecedores em serviços de construção, acabamento e relacionados à sustentabilidade.
- Maio de 2026: A Plava Laguna reabriu o Hotel Garden Istra após uma reforma completa, adicionando novas instalações voltadas para famílias, como o Aquapark Splash Zone e os Pepi Clubs atualizados. A atualização apoia a diferenciação no segmento médio-alto e aumenta a pressão competitiva sobre propriedades costeiras próximas para renovar comodidades e elevar os gastos por hóspede no local.
- Novembro de 2024: A Accor assinou seu primeiro contrato Handwritten Collection na Croácia para o Hotel Continental Rijeka, com abertura planejada em 2026 e 75 quartos. A assinatura marcou uma nova via de entrada de marca na Croácia por meio de conversão e soft-branding, expandindo o conjunto de opções para proprietários que buscam distribuição internacional mantendo a identidade local.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas geradas por estadias pagas e serviços relacionados a hóspedes prestados por provedores de acomodação organizados em toda a Croácia, acompanhadas em termos de valor e expressas em USD para consistência entre os anos.
Exclusões de escopo: estadias informais ou não registradas, locações privadas entre pares que não são declaradas como negócios de hospitalidade, e receitas de imóveis não turísticos não são contabilizadas.
Visão geral da segmentação
- Por Tipo
- Hotéis de Rede
- Hotéis Independentes
- Por Classe de Acomodação
- Luxo
- Médio e Médio-Superior
- Econômico e Básico
- Apartamentos com Serviço
- Por Canal de Reserva
- Digital Direto
- OTAs
- Corporativo / MICE
- Atacadistas e Agentes Tradicionais
- Por Região Geográfica
- Ístria e Quárner
- Dalmácia (Split e Dubrovnik)
- Ilhas Adriáticas
- Croácia Continental (Zagreb e Centro)
- Eslavônia e Croácia Oriental
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a base factual para sinais de demanda, oferta e preços na Croácia. Revisamos chegadas turísticas oficiais e pernoites, e depois verificamos a sazonalidade e os mercados de origem usando publicações como o Escritório Croata de Estatística, o Conselho Nacional de Turismo da Croácia e o Eurostat.
Para evitar contagem duplicada, a revisão secundária também considerou o contexto macro e operacional que influencia os gastos por estadia, como séries de inflação e indicadores de gastos das famílias de fontes como o Banco Mundial e o FMI, junto com notas de política sobre IVA e turismo publicadas em portais governamentais. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável foram usados para entender adições de capacidade, ciclos de reforma e mudanças de posicionamento. Assinaturas pagas que oferecem dados financeiros e inteligência de empresas, além de notícias e dados financeiros, foram consultadas seletivamente para verificações de consistência. Esta lista é ilustrativa, não exaustiva, e também utilizamos outros documentos e referências públicas para coletar dados, validar premissas e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
Entrevistamos operadores de hotéis, provedores de acomodação independentes, especialistas em canais de reserva e consultores de turismo na Croácia. As suas opiniões testam a ocupação, o movimento das tarifas de quartos, o mix de reservas, a sazonalidade e os dados de receita local ausentes em relação a evidências documentais. Respostas incomuns são reverificadas antes de as premissas e a análise final serem ajustadas.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 20% |
| Nível médio: 48% | Líderes funcionais/de unidade: 30% |
| Pequenos players: 25% | Gerentes: 50% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual chegadas turísticas e pernoites são convertidos em bolsões de demanda, que são então convertidos em receita usando padrões de ocupação, faixas de ADR e mudanças de mix entre propriedades de rede e independentes. Quando a série temporal pública apresenta lacunas por região ou classe, as partes ausentes são preenchidas usando divisões proporcionais observadas em anos adjacentes e depois verificadas com o retorno das entrevistas.
Para manter os totais realistas, os resultados são corroborados com aproximações bottom-up seletivas, como inventário amostrado de quartos por região multiplicado pela ocupação observada e faixas de ADR, além de verificações de canal sobre comissões de reserva e participação corporativa. As principais entradas usadas no modelo incluem adições e fechamentos de capacidade de acomodação, sazonalidade de noites de estadia, movimento de ADR por classe, participação de reservas digitais diretas e pressão sobre preços operacionais ajustada pela inflação.
A previsão utiliza análise de cenários ancorada no crescimento esperado de visitantes, sinais de conectividade aérea e programação de cruzeiros, e o ritmo de novas aberturas e renovações de hotéis. As premissas sobre a progressão do ADR e a normalização da ocupação foram alinhadas com o que operadores e consultores esperam para o poder de precificação na alta temporada e a profundidade da demanda na média temporada, e a curva foi então ajustada para permanecer consistente com os indicadores macro e o desempenho recente.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, como total de noites, faixas de utilização de capacidade e movimentos observáveis de preços, e depois os valores discrepantes de variância são revisados antes que os números sejam finalizados. Quando o modelo mostra um salto súbito que não é apoiado por adições de oferta ou indicadores de demanda, revisamos as entradas e, se necessário, recontatamos fontes para confirmar o que mudou.
Cada relatório passa por uma revisão de analista em várias etapas, na qual premissas, cálculos e pontes ano a ano são inspecionados quanto à consistência. O estudo é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças tributárias, choques de demanda ou grandes anúncios de capacidade. Antes da entrega, uma passagem de atualização final é concluída para que os clientes recebam a visão mais atual com base nas informações mais recentes disponíveis.
Tamanho do mercado de hospitalidade da Croácia da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para a hospitalidade na Croácia podem parecer muito distantes porque diferentes estudos escolhem definições diferentes do que conta como hospitalidade, e também usam anos-base e cronologias de moeda diferentes. A dispersão geralmente se torna maior quando a janela de previsão é longa e quando o modelo depende de um único fator que não capta totalmente a sazonalidade.
Na prática, as lacunas frequentemente decorrem de o escopo estar limitado apenas a hotéis ou ampliado para incluir um conjunto mais amplo de formatos de hospedagem, e de como o ADR e a ocupação são projetados entre os meses de alta e média temporada. Algumas estimativas se baseiam em conversões de faturamento setorial de destaque, enquanto outras modelam um bolsão de demanda a partir de noites de estadia e depois aplicam precificação e mix de canais, com verificações de pares em 2025 como ano-base e nas divisões de classe e canal de reserva usadas para manter as receitas apenas de hotéis separadas de bolsões de acomodação mais amplos, que é como o total da Croácia é estruturado na Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,73 bilhões de USD (2025) | |
| Consultoria Global A | 4,25 bilhões de USD (2024) | Utiliza um ano-base diferente e uma definição mais ampla de hospitalidade que mistura tipos de hospedagem e linhas de serviço, o que pode alterar o bolsão de receita contabilizado mesmo antes de o crescimento ser aplicado. |
| Editora do Setor B | 4,80 bilhões de USD (2026) | Inicia a série em um ano posterior e parece aplicar uma única curva de crescimento em um horizonte mais longo, com visibilidade limitada sobre como a sazonalidade da ocupação e o ADR por classe foram reconciliados. |
Analisando os três números em conjunto, a diferença é explicada principalmente pelo que é contabilizado, qual ano ancora o cálculo e como a precificação e a utilização são projetadas para frente. Nossa abordagem permanece rastreável porque cada etapa se conecta a sinais visíveis de demanda turística e verificações práticas de precificação, o que torna o número final mais fácil de reproduzir e testar sob estresse.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de hospitalidade da Croácia em 2026?
O tamanho do mercado de hospitalidade da Croácia atingiu USD 6,1 bilhões em 2026 e tem previsão de crescimento a um CAGR de 6,5% até 2031.
Qual região gera a maior receita?
A Dalmácia contribui com a maior participação, correspondendo a 38,75% da receita de 2025, impulsionada pelo apelo global de Split e Dubrovnik.
Qual segmento está se expandindo mais rapidamente?
A acomodação de Luxo registra o crescimento mais expressivo, avançando a um CAGR de 8,07% com base no turismo náutico e nos investimentos em hotéis históricos.
Como os hábitos de reserva estão mudando?
Embora as OTAs permaneçam dominantes, as reservas digitais diretas estão crescendo a um CAGR de 10,45%, à medida que os hotéis aprimoram os programas de CRM e fidelidade.
Qual é o principal desafio enfrentado pelos operadores?
A persistente escassez de mão de obra e a inflação salarial estão comprimindo as margens, dadas as vagas que excedem a oferta de talentos domésticos.
Quais empresas lideram o cenário competitivo?
Valamar Riviera, Maistra Hospitality Group e Arena Hospitality Group detêm coletivamente cerca de um terço da receita do mercado.
Página atualizada pela última vez em:



