
Tamanho e Participação do Mercado de Hospitalidade
Análise do Mercado de Hospitalidade por Mordor Intelligence
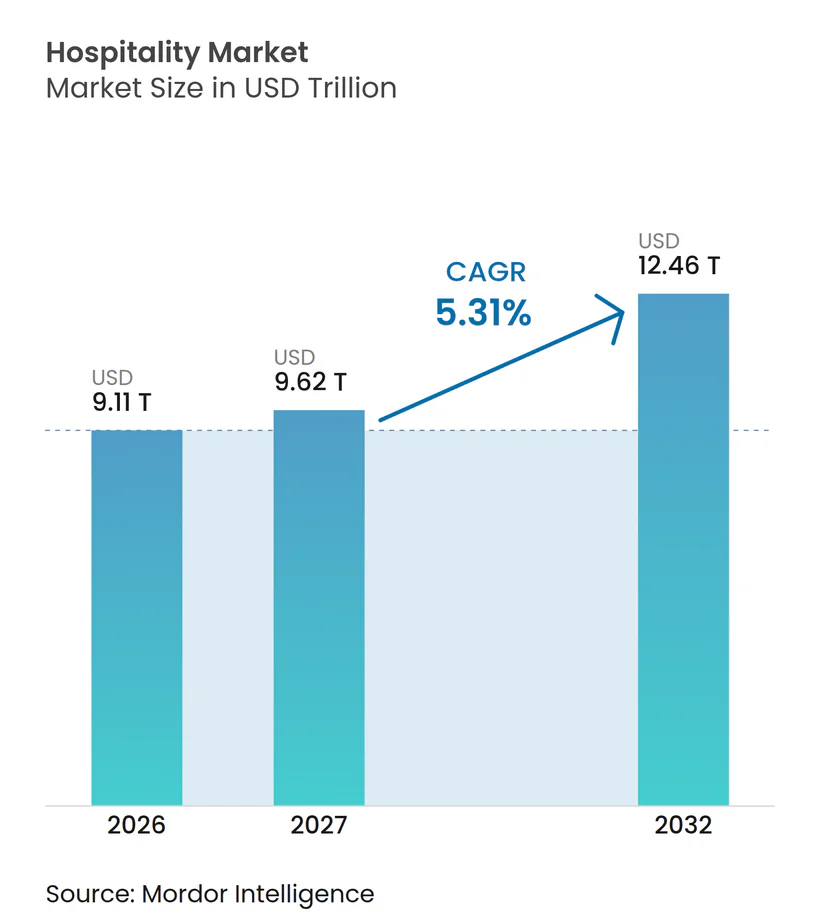
O tamanho do mercado de hospitalidade deve aumentar de 9,11 trilhões de USD em 2026 para 9,62 trilhões de USD em 2027 e atingir 12,46 trilhões de USD até 2032, crescendo a um CAGR de 5,31% no período 2027-2032.
Viagens de propósito misto e estadias com foco em bem-estar ampliam a demanda por acomodações que apoiem atividades além do simples descanso, incentivando os operadores a desenvolver serviços em torno da estadia. No Camboja, um hotel de bem-estar pode combinar quartos com programas de bem-estar na propriedade e espaços dedicados ao relaxamento e à recuperação, enquanto viagens de trabalho flexível exigem acomodações utilizáveis tanto para trabalho quanto para lazer. O suporte digital ao hóspede e as reservas diretas podem conectar ofertas especializadas às vendas de quartos dentro de uma rede hoteleira existente. No entanto, os custos de mão de obra e os gastos discricionários cautelosos nos Estados Unidos pressionam a receita retida de quartos e serviços opcionais. A expansão de estadias especializadas cria, portanto, uma oportunidade de receita cujo valor depende dos gastos com serviços e da mão de obra necessária para entregá-los.
Principais Conclusões do Relatório
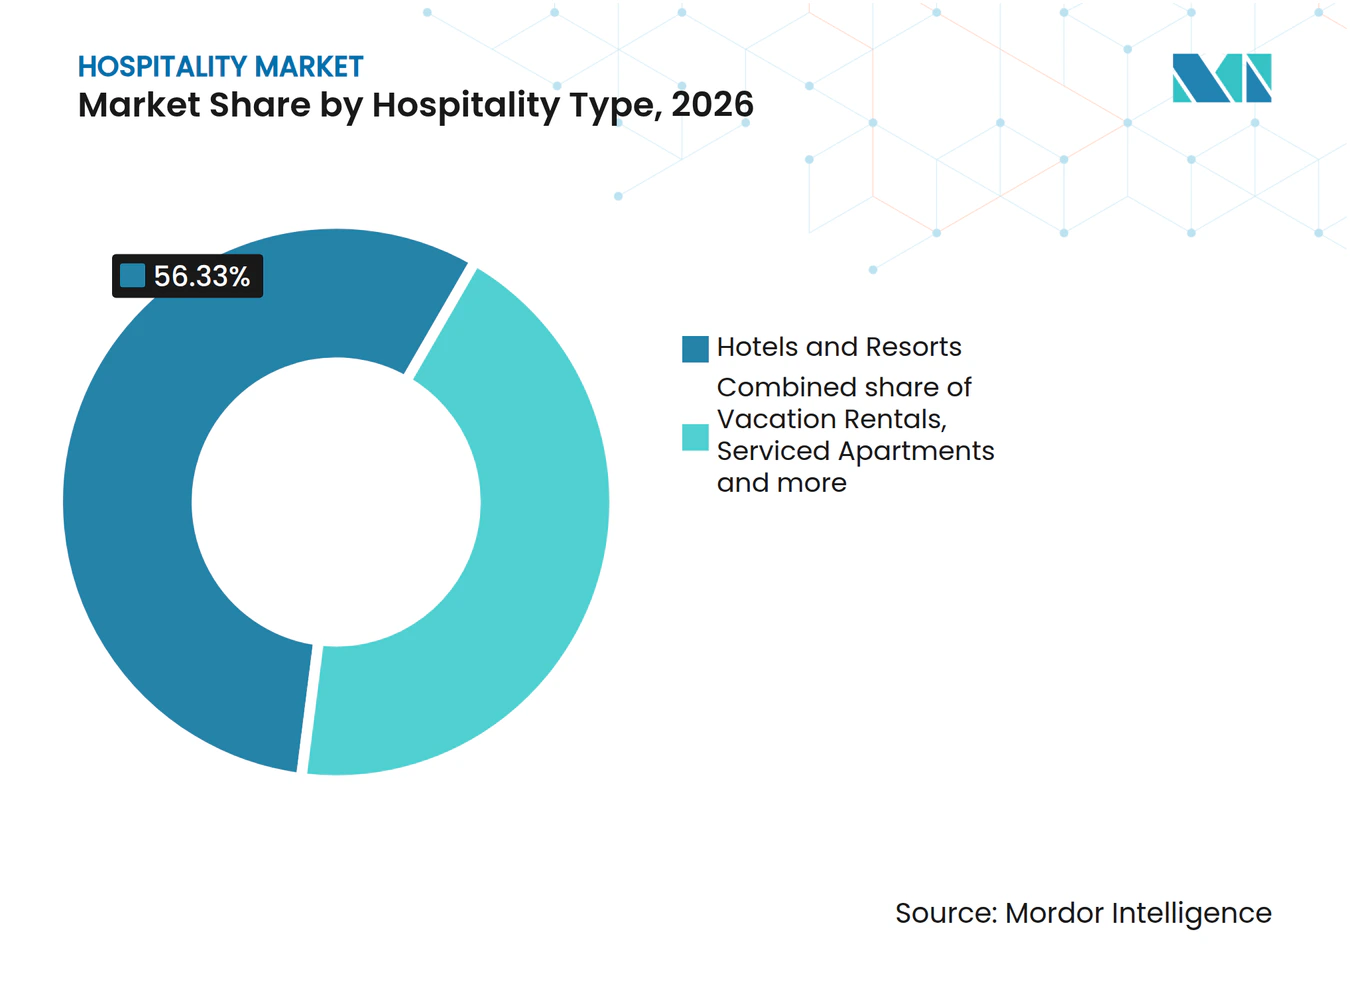
- Por tipo de hospitalidade, hotéis e resorts detinham 56,33% da participação no mercado de hospitalidade em 2026, enquanto os aluguéis de temporada devem crescer mais rapidamente, com um CAGR de 6,58% no período de 2027 a 2032.
- Dentro dos tipos de propriedade, as propriedades de redes e marcas representaram 61,65% do tamanho do mercado de hospitalidade em 2026, e as propriedades independentes devem crescer mais rapidamente, com um CAGR de 6,1% no período de 2027 a 2032.
- Os canais de reserva direta geraram a maior participação de canal, com 42,87% da receita de propriedades em 2026, e também devem crescer mais rapidamente, com um CAGR de 6,2% no período de 2027 a 2032.
- Entre os fluxos de receita, a receita de quartos liderou com 56,49% da receita de propriedades em 2026, enquanto a receita de bem-estar e recreação deve crescer mais rapidamente, com um CAGR de 6,65% no período de 2027 a 2032.
- Os viajantes de lazer lideraram a distribuição por tipo de viajante, com 52,64% da receita de propriedades em 2026, ao passo que os viajantes de longa estadia e nômades digitais devem crescer mais rapidamente, com um CAGR de 6,55% no período de 2027 a 2032.
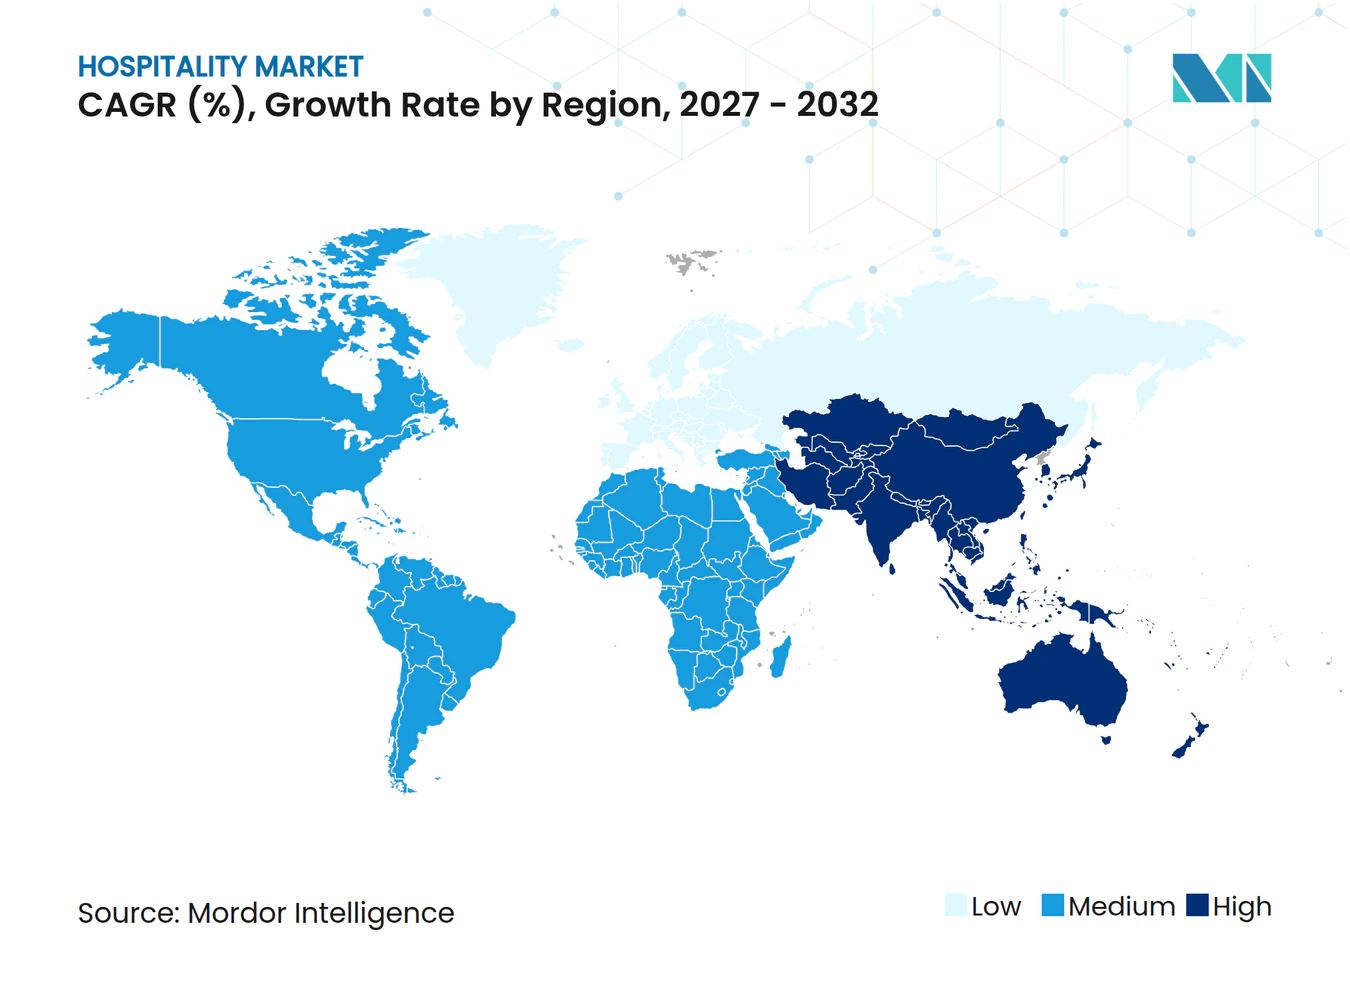
- Entre as geografias, a Europa detinha 30,72% da receita de propriedades em 2026, enquanto a Ásia-Pacífico deve crescer mais rapidamente no setor de hospitalidade, com um CAGR de 7,3% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Conceitos de Hospitalidade Experiencial e Orientados por Estilo de Vida | +2% | Austrália, Europa e Sudeste Asiático | Médio prazo (2-4 anos) |
| Crescimento da Demanda por Viagens Bleisure e Impulsionadas por Trabalho Flexível | +1.6% | América do Norte, Europa, Ásia-Pacífico e Brasil | Curto prazo (≤ 2 anos) |
| Crescimento em Estadias de Turismo de Bem-Estar, Médico e Regenerativo | +1.5% | Ásia-Pacífico, especialmente Camboja | Médio prazo (2-4 anos) |
| Transformação Digital por meio de Gestão de Receitas e de Hóspedes Baseada em IA | +1.35% | Europa, América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão Rápida de Acomodações Alternativas e Modelos de Estadia Híbrida | +0.95% | Europa, Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Aumento das Viagens Internacionais da Classe Média de Economias Emergentes | +0.65% | Ásia-Pacífico, especialmente Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Conceitos de Hospitalidade Experiencial e Orientados ao Estilo de Vida
As inaugurações de 2025 da Ennismore levaram suas marcas de estilo de vida à Austrália, Barcelona, Singapura e Dublin, incluindo as primeiras entradas de várias marcas ou do grupo. Essas inaugurações ampliam os destinos que oferecem estadias orientadas pelo estilo de vida, mostrando como os conceitos de hospitalidade podem se expandir além de uma única localização. A Curio Collection da Hilton contava com mais de 200 hotéis abertos em todo o mundo em 2026.[1] A coleção abrangia quase 50 países e territórios. Para os operadores de propriedades, essa escala internacional torna o posicionamento de estilo de vida uma rota potencial para integrar uma coleção maior, com a tarefa comercial passando de estabelecer um conceito isolado para diferenciar uma propriedade dentro de um formato amplamente disponível.
Crescimento da Demanda por Viagens de Bleisure e Impulsionadas pelo Trabalho Flexível
O trabalho flexível cria 2 rotas para estadias de propósito misto, com o trabalho moldando as férias e o lazer prolongando as viagens de negócios. A pesquisa de 2025 do Expedia Group constatou que 42% dos adultos em 11 mercados planejavam uma viagem bleisure nos 12 meses seguintes, ante 29% em 2022.[2] A mesma pesquisa revelou que 44% planejavam viagens de lazer incorporando trabalho remoto, em comparação com 28% em 2022. Um padrão acrescenta lazer a uma viagem de negócios, enquanto o outro exige que uma estadia de férias acomode o trabalho remoto. A orientação do Expedia para priorizar disponibilidade durante a semana, Wi-Fi confiável e espaços de trabalho identifica os requisitos práticos de acomodação por trás dessas estadias de propósito misto.
Crescimento em Estadias de Turismo de Bem-Estar, Médico e Regenerativo
Os programas de bem-estar oferecem aos provedores de acomodação uma forma de vender uma estadia em torno de atividades realizadas dentro da propriedade. Em agosto de 2025, a TUI anunciou o hotel TUI BLUE Angkor Grace, com foco em bem-estar e 151 quartos, em Siem Reap, Camboja. Em setembro de 2026, a propriedade oferecia aos hóspedes yoga, cura sonora e práticas tradicionais de bem-estar, com espaços dedicados ao relaxamento e à recuperação. Essa combinação torna o tempo passado no hotel parte da oferta de acomodação, dando ao operador um motivo para coordenar quartos e atividades dentro de um único itinerário do hóspede. Um programa de bem-estar coordenado pode, portanto, apoiar tanto o motivo para reservar quanto os serviços na propriedade adquiridos durante a estadia.
Transformação Digital por meio de Gestão de Receitas e de Hóspedes Baseada em IA
Os serviços de atendimento ao hóspede por meio de conversação podem ajudar as propriedades a transformar o interesse em viagens em uma escolha de acomodação mais informada. A Accor S.A. lançou seu companheiro de viagem de inteligência artificial conversacional ALL Concierge em 24 de setembro de 2026, com disponibilidade variando por plataforma, idioma e ponto de venda.[3] A Accor S.A. o descreveu como o primeiro lançamento em larga escala de um companheiro de inteligência artificial totalmente conversacional por um grupo de hospitalidade. No lançamento, o aplicativo ALL Accor cobria 4 idiomas em 5 pontos de venda, enquanto o ALL.com cobria 11 idiomas. Para um operador de acomodação, o mecanismo de demanda é um caminho mais curto entre a incerteza sobre uma propriedade e a decisão de se hospedar. A disponibilidade específica por canal torna o design do lançamento parte da proposta comercial, uma vez que a assistência deve ser acessível onde o hóspede tenta fazer a reserva.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Operacionais e de Mão de Obra nas Propriedades de Hospitalidade | -1.15% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Desacelerações Econômicas que Impactam os Gastos Discricionários com Viagens | -0.85% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Desafios Regulatórios e de Licenciamento nos Mercados de Acomodação de Curta Duração | -0.45% | Espanha, França e Itália | Médio prazo (2-4 anos) |
| Volatilidade da Demanda Sazonal e Flutuações de Ocupação | -0.3% | Estados-membros da União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Operacionais e de Mão de Obra nas Propriedades de Hospitalidade
Despesas mais elevadas com mão de obra aumentam a receita que um hotel precisa gerar para recuperar o custo de cada estadia. A Associação Americana de Hotéis e Hospedagem relatou que os custos totais de mão de obra dos hotéis nos Estados Unidos aumentaram 15% de forma acumulada de 2019 a 2025. Em sua pesquisa de final de fevereiro de 2026 com 246 hoteleiros dos Estados Unidos, 65% identificaram os custos de mão de obra como uma pressão financeira. Para os operadores de acomodação, absorver essa pressão reduz os ganhos disponíveis a partir de um determinado nível de vendas de quartos. Repassá-la aos hóspedes, por outro lado, eleva o preço no qual a propriedade precisa competir por estadias discricionárias. Esse dilema restringe a expansão porque os quartos ocupados adicionais precisam gerar receita suficiente para sustentar a mão de obra de serviço que exigem.
Desacelerações Econômicas que Impactam os Gastos Discricionários com Viagens
A pressão sobre os gastos essenciais das famílias reduz os recursos disponíveis para acomodações e serviços opcionais durante uma viagem. Em junho de 2026, a EY relatou que os consumidores dos Estados Unidos estavam reduzindo os gastos discricionários para compensar o aumento dos custos essenciais. Mais de 30% dos entrevistados estavam reavaliando os gastos com lazer e entretenimento antes daquele verão. Para os operadores de hospedagem, isso cria exposição tanto na decisão de viajar quanto na escolha dos serviços adquiridos durante a estadia. As propriedades que dependem de compras opcionais de spa e restaurante enfrentam uma exposição adicional de receita quando os hóspedes mantêm a reserva do quarto, mas reduzem esses serviços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Hospitalidade:
Demanda Hoteleira Estabelecida e Propostas de Estadia DistintasHotéis e resorts representaram 56,33% do tamanho do mercado de hospitalidade em 2026, tornando-se o maior segmento. As noites passadas em hotéis e acomodações similares na UE aumentaram 4,7 milhões, ou 0,9%, no segundo trimestre de 2026 em comparação com o segundo trimestre de 2025. Hotéis e acomodações similares responderam por 61,6% das noites de acomodação turística na UE naquele trimestre. Com a maior parte das noites de acomodação turística na UE concentradas nessa categoria, mesmo um crescimento percentual modesto gerou milhões de noites adicionais para hotéis e acomodações similares atenderem.
Os aluguéis de temporada são o segmento de crescimento mais rápido no mercado de hospitalidade, com um CAGR projetado de 6,58% no período de 2027 a 2032. Os hóspedes passaram 258,8 milhões de noites em aluguéis de curta duração na UE reservados por meio do Airbnb, Booking ou Expedia no segundo trimestre de 2026, alta de 5,3% em relação ao segundo trimestre de 2025. Apartamentos com serviços atraem programas corporativos na Europa por meio de gestão profissional, padrões consistentes, dever de cuidado e transparência de custos, com a Savills reportando alinhamento crescente em 2026. Propriedades de hospitalidade de luxo nos Estados Unidos registraram crescimento de 3% na receita por quarto disponível (RevPAR) em 2025, enquanto o RevPAR em propriedades de médio porte e econômicas caiu, com a JLL associando o desempenho superior do segmento premium a viajantes de alta renda. Os anfitriões de plataformas na UE podem aproveitar a demanda crescente por noites de aluguel, enquanto os apartamentos com serviços competem com base em padrões operacionais corporativos e os hotéis de luxo, nos gastos de hóspedes de alta renda.



Por Tipo de Propriedade:
Redes de Marca e Especialização em Estadias IndependentesAs propriedades de redes e marcas representaram 61,65% da participação no mercado de hospitalidade em 2026, tornando-se o maior segmento. O sistema de hospedagem global mais amplo da Marriott, que abrange produtos franqueados, operados e licenciados, ultrapassou 10.000 propriedades em 30 de junho de 2026. Essa estrutura permite que uma marca participe da oferta de acomodações por meio de múltiplos arranjos operacionais, ampliando a rede além das propriedades de sua propriedade direta. A escala de rede pode, portanto, crescer por meio de afiliações com proprietários sem exigir que a marca possua um número equivalente de ativos adicionais.
As propriedades independentes são o segmento de crescimento mais rápido no mercado de hospitalidade, com um CAGR projetado de 6,1% no período de 2027 a 2032. A Cloudbeds registrou um aumento de 25% ano a ano nas reservas de 7 noites em hotéis independentes em seu conjunto de dados de 2025. As estadias de 1 a 2 noites, no entanto, representaram mais de dois terços das reservas nesse conjunto de dados. As diárias médias no mesmo conjunto de dados de hotéis independentes caíram 5,8% ano a ano em 2025. As estadias de uma semana foram, portanto, uma categoria minoritária em crescimento dentro de um mix de reservas dominado por estadias curtas, mesmo com os mesmos hotéis independentes enfrentando queda nas diárias médias.

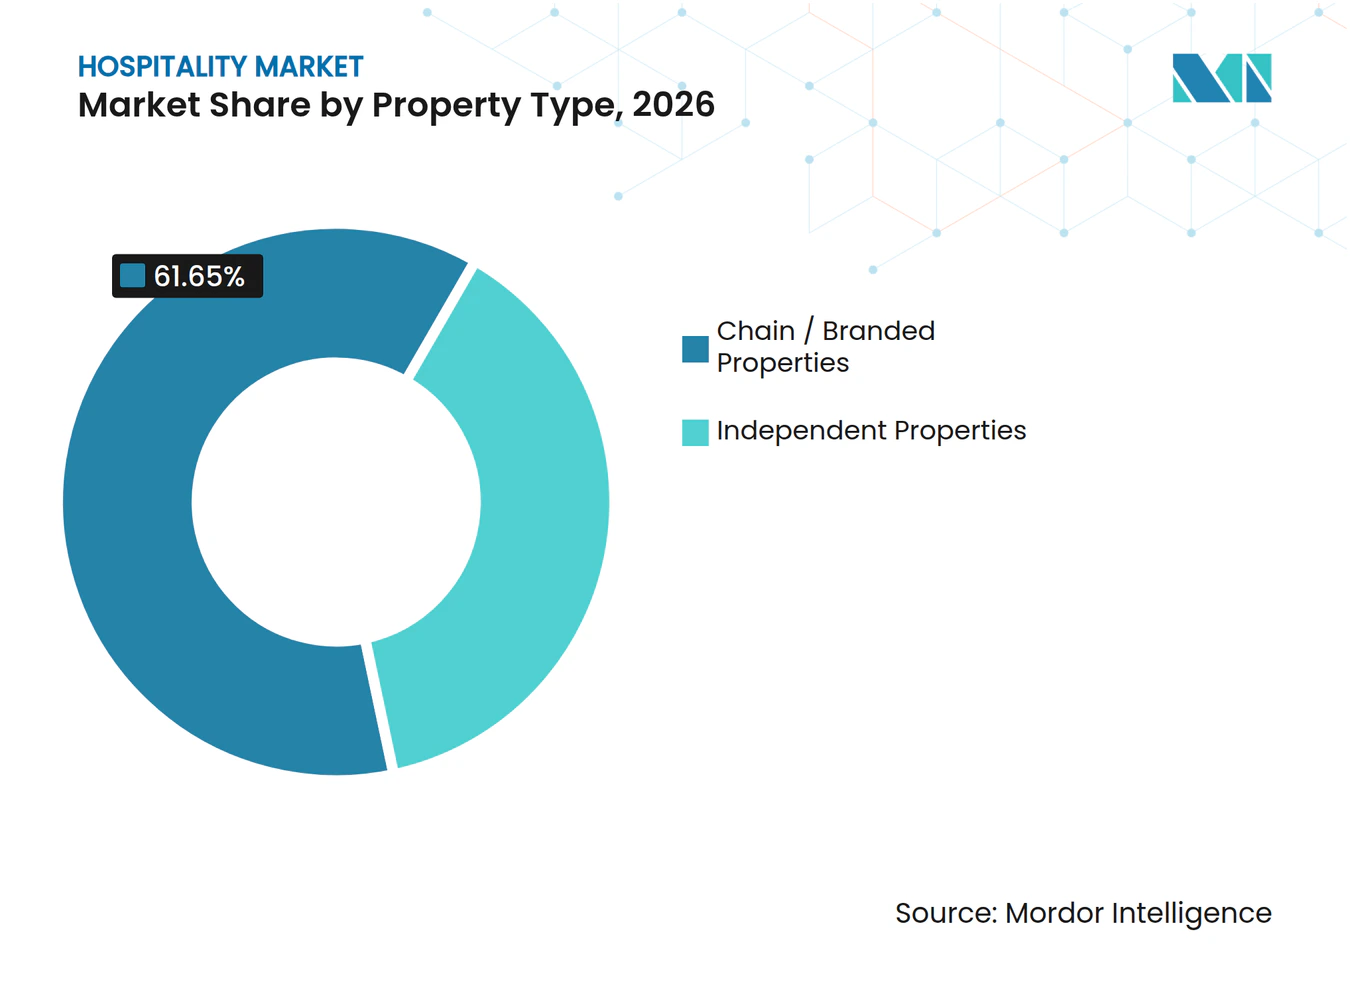
Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Reserva:
Vendas Diretas e Alcance de PlataformasOs canais de reserva direta foram o maior segmento no setor de hospitalidade, com 42,87% da receita de propriedades em 2026, e devem ser o segmento de crescimento mais rápido, com um CAGR de 6,2% no período de 2027 a 2032. Os canais de reserva digital direta da IHG geraram 26% de sua receita total de quartos em 2025. Essa contribuição no nível da empresa posiciona a reserva digital direta dentro do modelo de receita operacional, vinculando a reserva do hóspede à acomodação vendida pelo canal próprio do grupo. Uma melhoria nas reservas pelo canal digital próprio da IHG pode atuar sobre quartos já em seu sistema, de modo que o investimento em distribuição não precisa aguardar a abertura de novos hotéis.
As agências de viagens online oferecem uma rota alternativa por meio da qual os hóspedes garantem acomodação junto aos fornecedores de propriedades. As plataformas de agências de viagens online Airbnb, Booking e Expedia responderam por 951,6 milhões de noites de hóspedes em aluguéis de curta duração na UE e no Espaço Econômico Europeu em 2025. A escala das estadias de aluguel reservadas por plataformas torna o acesso a plataformas comercialmente relevante para os operadores de aluguel que atendem a esses destinos. Um operador que utiliza essas rotas pode alcançar hóspedes por meio de um intermediário, mantendo a estadia na propriedade como o serviço que vende. Para um anfitrião de aluguel nesses destinos, mais noites em plataformas melhoram o negócio somente se a receita retida cobrir o custo de atender e captar essas estadias.
Por Fluxo de Receita:
Receita Principal de Quartos e Vendas de Serviços AdicionaisA receita de quartos foi o maior segmento no setor de hospitalidade, respondendo por 56,49% da receita total de propriedades em 2026. O RevPAR global de hotéis da STR, que mede a receita de quartos por quarto disponível, foi de 88,99 USD em 2025. A Host Hotels & Resorts reportou 2,13 bilhões de USD em receita de quartos de clientes individuais, 1,2 bilhão de USD em receita de quartos de grupos e 178 milhões de USD em receita de quartos de contratos em seu portfólio de hotéis em 2025. Essas categorias mostram como o mesmo negócio de acomodação obtém receita de quartos por meio de diferentes arranjos com clientes. A divisão da Host identifica os negócios de grupos e contratos como fontes adicionais de receita de quartos, oferecendo aos operadores alternativas à dependência de estadias de clientes individuais.
A receita de bem-estar e recreação é o segmento de crescimento mais rápido no mercado de hospitalidade, com um CAGR projetado de 6,65% no período de 2027 a 2032. A Hotel Royal Limited reportou receita de spa de SGD 553.000 (USD 423.000) em 2025, em comparação com SGD 444.000 (USD 332.000) em 2024, nas suas operações hoteleiras em Singapura, Malásia e Tailândia. Essa linha de receita separada mostra como os serviços de bem-estar podem complementar as vendas de um negócio de acomodação ao lado do quarto. A receita de alimentos e bebidas por quarto ocupado cresceu 3,8% em uma amostra de 866 hotéis nos Estados Unidos no primeiro semestre de 2025 em comparação com o mesmo período de 2024. A CBRE comparou esse aumento com o crescimento de 3% na receita total de hotéis para a mesma amostra e período, evidenciando um crescimento mais forte na medida de alimentos e bebidas por quarto ocupado.
Por Tipo de Viajante:
Gastos com Lazer e Compromissos de Ocupação de Maior DuraçãoOs viajantes de lazer foram o maior segmento no setor de hospitalidade, respondendo por 52,64% da receita de propriedades em 2026. No setor de viagens e turismo mais amplo, os gastos globais com viagens de lazer atingiram 6,15 trilhões de USD em 2025. Em 2025, as férias foram o motivo de viagem para 79,8% dos turistas que ficaram pelo menos uma noite no Chipre. Esse mix local oferece aos operadores de acomodação uma razão concreta para priorizar a proposta de estadia de férias ao decidir quais propósitos de viagem uma propriedade deve atender. Para os operadores no Chipre, o conjunto mais amplo de visitantes favorece a diferenciação entre estadias de férias, pois mudar o foco para outro propósito de viagem deslocaria a atenção da propriedade para um grupo menor de turistas que pernoitam.
Os viajantes de longa estadia e nômades digitais são o segmento de crescimento mais rápido no mercado de hospitalidade, com um CAGR projetado de 6,55% no período de 2027 a 2032. O número de propriedades da marca de longa estadia StudioRes da Marriott nos Estados Unidos e no Canadá aumentou de 6 propriedades em 31 de março de 2026 para 12 em 30 de junho de 2026. Os números correspondentes de quartos foram 744 e 1.488, respectivamente. Os números de propriedades da marca da Marriott incluíam algumas propriedades que se esperava operar sob suas marcas designadas após reformas planejadas. Essa duplicação paralela expandiu a presença da marca em propriedades, mantendo inalterado o número médio de quartos por propriedade.
Análise Geográfica
Mercado de Hospitalidade na Europa
A Europa respondeu por 30,72% do tamanho do mercado de hospitalidade em 2026, tornando-a a maior região. Os estabelecimentos de acomodação turística da UE registraram 3,1 bilhões de noites em 2025, alta de 4,1% em relação a 2024, evidenciando um uso substancial de acomodações nessa parte da Europa. A Croácia adicionou capacidade local quando um hotel Curio Collection by Hilton de 65 quartos foi inaugurado em Preko, na Ilha de Ugljan, em 16 de junho de 2025, marcando o primeiro hotel de marca Hilton construído em uma ilha croata. O primeiro hotel da Hilton em uma ilha croata estende sua cobertura a um novo tipo de destino, de modo que o crescimento hoteleiro europeu pode envolver tanto a extensão da cobertura da rede quanto o aumento do número de quartos.
Mercado de Hospitalidade na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR projetado de 7,3% no período 2027-2032. Os estabelecimentos hoteleiros de Macau registraram uma taxa média de ocupação de quartos de 93,9% em agosto de 2026, alta de 0,8 ponto percentual ano a ano. A Accor reportou crescimento de dois dígitos na receita por quarto disponível no Pacífico no quarto trimestre de 2025, impulsionado tanto pelos preços quanto pela ocupação. A IHG inaugurou o Hotel Indigo Auckland, com 225 quartos, em 7 de abril de 2025, marcando a estreia da marca na Nova Zelândia. Em conjunto, os resultados de Macau e do Pacífico identificam o melhor aproveitamento e a precificação dos quartos existentes como mecanismos de crescimento, ao lado da nova capacidade de marca em Auckland.
A base de viagens domésticas da América do Norte inclui as 342 milhões de visitas domésticas de residentes canadenses em 2025, abrangendo viagens no mesmo dia e com pernoite. A América do Sul ganhou capacidade hoteleira urbana quando a Hilton inaugurou o York Medellin, com 111 suítes, na Colômbia, em 10 de dezembro de 2025. No Oriente Médio e África, a taxa de ocupação de quartos de hotéis da Arábia Saudita foi de 60,8% no primeiro trimestre de 2026, enquanto os apartamentos com serviços e outras instalações de hospitalidade registraram 51,6%. O Marrocos adicionou oferta à beira-mar com a inauguração do Taghazout Bay Marriott Resort em sua costa atlântica em 1º de julho de 2026, oferecendo 250 quartos, incluindo 29 suítes. Os operadores hoteleiros sauditas enfrentam um referencial de utilização diferente dos apartamentos com serviços e outras instalações, de modo que o argumento de rentabilidade de um novo quarto depende de seu formato, bem como de seu destino.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas pelos requisitos de venda ao hóspede, registro e classificação que afetam os operadores de acomodação. A perspectiva é a de um negócio de propriedade que vende estadias, incluindo um estabelecimento que busca uma classificação de acomodação aplicável. Essas estruturas impõem obrigações em diferentes pontos da transação, desde a apresentação de um preço até o tratamento de informações de identidade do hóspede e o cumprimento dos padrões da propriedade.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Ministério do Turismo | Autoridades de registro designadas pela legislação estadual | Departamento de Segurança Pública Municipal de Xangai | Conselho de Classificação de Turismo da África do Sul |
| Principais instrumentos ou diretrizes | Regras de preço total para hospedagem de curta duração da 16 CFR Parte 464, em vigor desde 12 de maio de 2025 | Portaria do Formulário Nacional Digital de Registro de Hóspedes | Lei Federal de Registro, artigos 29-30, para hóspedes estrangeiros abrangidos | Disposições de registro de hospedagem de Xangai | Critérios de classificação de acomodação revisados em 2019 |
| Efeito comercial | Encargos obrigatórios calculáveis antecipadamente, com exclusões para encargos governamentais, de envio e opcionais | O registro digital de hóspedes substitui o papel, com exceções para contingências | Formulários no dia da chegada para hóspedes estrangeiros abrangidos, sujeitos a isenções; verificação de identidade do hóspede nomeado; retenção por 1 ano após a partida e destruição em até 3 meses | Verificação e envio de identidade em até 2 horas após o registro; formulário de verificação policial ou de imigração quando a identidade válida estiver ausente | Padrões de qualidade específicos por categoria para estabelecimentos que buscam classificação |
| Atratividade atual da política | Alta | Média | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A alta atratividade nos Estados Unidos reflete a liberdade de precificação dentro de uma estrutura de divulgação definida, com Sem alteração baseada nas condições contínuas para a apresentação de estadias de curta duração. Brasil e Alemanha são Média porque as obrigações de registro de hóspedes e tratamento de registros permanecem como tarefas operacionais, sustentando Sem alteração após o prazo de adoção declarado pelo Brasil em 20 de abril de 2026. A classificação Média da China reflete os requisitos de tratamento de dados com prazo definido em Xangai, com Sem alteração delimitada pela validade das disposições até 27 de abril de 2030. A classificação Média da África do Sul reflete as condições de qualidade de sua rota de classificação, com Sem alteração sob critérios que já abrangem hotéis pequenos, boutique e de apartamentos.
Etapas da Cadeia de Valor
A captura de valor é comparada entre propriedade de imóveis, afiliação de marca, software hoteleiro, distribuição de reservas e a entrega da estadia. A Host Hotels & Resorts possui propriedades hoteleiras, com as operações no nível da propriedade gerando receita de quartos. O modelo de franquia da Hilton gera separadamente royalties baseados em receita e taxas associadas à entrada no hotel, mudanças de propriedade e extensões de contrato. A exposição financeira, portanto, difere entre financiar um hotel e vender serviços comerciais ao seu proprietário ou operador.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Investimento em propriedade | Proprietários de imóveis hoteleiros, como a Host Hotels & Resorts | Receita de quartos gerada pelas operações da propriedade | Possíveis restrições de local, financiamento e aprovação local | Sequenciar os compromissos de capital com o financiamento e as aprovações |
| Afiliação de marca | Franqueadores de hotéis, como a Hilton Worldwide Holdings | Royalties geralmente sobre a receita bruta de quartos; taxas separadas de entrada, mudança de propriedade e extensão | Compromissos de taxas de entrada e renovação | Avaliar as taxas de entrada e extensão juntamente com os royalties recorrentes |
| Implantação de sistemas de propriedade | Fornecedores de software de gestão de propriedades, como a Oracle | Taxas por quarto de hóspede para o OPERA Cloud Professional Foundation multilocatário | Sequenciamento da migração em múltiplas propriedades | Realizar migrações em fases, mantendo a continuidade do serviço da propriedade |
| Distribuição de reservas | Operadores de plataformas de reservas online, como a Booking Holdings | Comissões de agência quando os pagamentos dos viajantes não são facilitados | Dependência de uma rota intermediária para acesso ao hóspede | Equilibrar as reservas por intermediários com as vendas controladas pela propriedade |
| Entrega da estadia e serviços no local | Operadores hoteleiros, como a Hilton Worldwide Holdings, por meio de seu segmento de propriedade | Vendas noturnas de quartos, alimentos e bebidas e outros serviços em hotéis consolidados | Risco de capacidade de serviço incompatível | Alinhar a equipe e os cronogramas de serviço com a demanda reservada |
| Fonte: Mordor Intelligence | ||||
Os royalties de marca, as taxas de serviço em nuvem e as comissões de agência estão vinculados a diferentes relações comerciais, de modo que a resiliência exige abordar a restrição de cada etapa. O relatório de 2025 da Accor descreveu um lançamento progressivo do Oracle OPERA para um sistema de gestão de propriedades global compartilhado. Para os provedores que utilizam precificação de serviço por quarto, o crescimento pode acompanhar a adoção em propriedades existentes, tornando possível uma capacidade de geração de receita adicional sem a construção de novos hotéis.
Cenário Competitivo
Concentração do Mercado
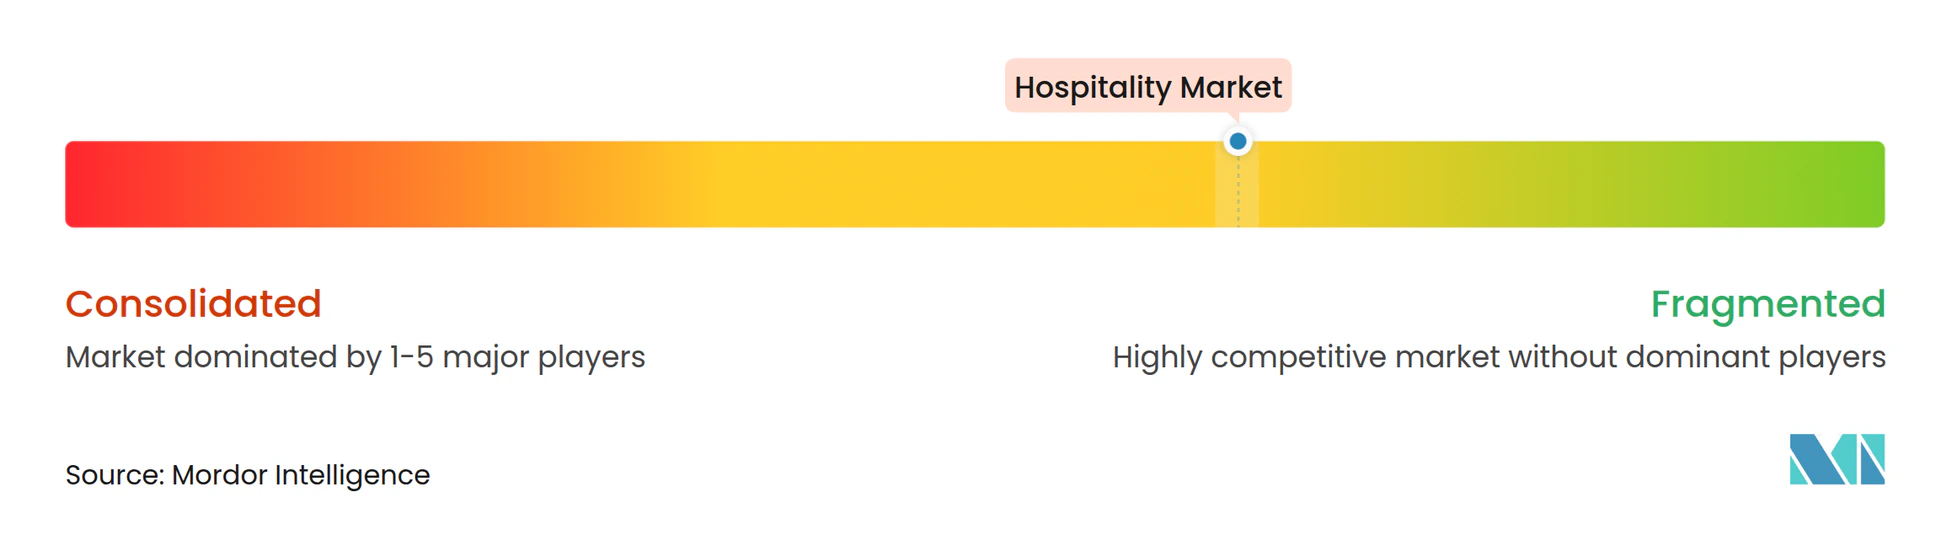
A concorrência está dispersa entre os proprietários de propriedades, enquanto grandes sistemas de marca organizam redes substanciais de acomodação, criando camadas distintas de concorrência de propriedade e de marca. Marriott International, Hilton Worldwide Holdings, Accor S.A., InterContinental Hotels Group (IHG) e Wyndham Hotels & Resorts competem por meio de sistemas de acomodação de marca. A Hilton inaugurou 207 hotéis com 24.100 quartos e adicionou 21.600 quartos líquidos no segundo trimestre de 2026 em seu sistema global de propriedades gerenciadas, franqueadas ou licenciadas, e próprias ou arrendadas. A diferença de 2.500 quartos entre as inaugurações brutas e as adições líquidas da Hilton distingue a atividade de inauguração do aumento menor na capacidade da rede.
Aquisições e conversões permitem que grupos hoteleiros ampliem um portfólio de marca por meio de ativos existentes, além de novos desenvolvimentos. A IHG reportou 65.100 quartos em um recorde de 443 inaugurações de hotéis em 2025, com adições brutas incluindo quartos da aquisição da Ruby e conversões da NOVUM. Para os proprietários, essas rotas tornam as decisões de afiliação relevantes para a posição competitiva de uma propriedade existente, ao lado da opção de construir um novo hotel. Uma marca concorrente pode, portanto, desafiar uma rede conquistando a participação de uma propriedade existente, tornando os relacionamentos com proprietários uma barreira que vai além da capacidade física de quartos. A integração de uma propriedade adquirida ou convertida na proposta de serviço da marca torna-se a próxima tarefa competitiva após a afiliação ser assegurada.
As redes diferem tanto em sua escala de desenvolvimento quanto em sua expansão realizada. Em 30 de junho de 2026, a Wyndham reportou um pipeline de desenvolvimento global recorde de aproximadamente 261.000 quartos. A Marriott International adicionou aproximadamente 17.900 quartos líquidos em todo o mundo no segundo trimestre de 2026. Em 30 de junho de 2026, o pipeline mundial da Marriott totalizava 4.186 propriedades com aproximadamente 629.000 quartos, incluindo 253 propriedades com mais de 34.000 quartos aprovados para desenvolvimento sem contratos assinados. O pipeline da Marriott era mais do que o dobro do da Wyndham, conferindo-lhe uma base de expansão potencial maior, ao mesmo tempo em que tornava a conclusão de contratos e as inaugurações centrais para a realização dessa vantagem competitiva.
Líderes do Setor de Hospitalidade
-
Marriott International
-
Hilton Worldwide Holdings
-
Accor S.A.
-
InterContinental Hotels Group (IHG)
-
Wyndham Hotels & Resorts
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hospitalidade Empresas cobertas neste relatório
- Marriott International
- Hilton Worldwide Holdings
- Accor S.A.
- InterContinental Hotels Group (IHG)
- Wyndham Hotels & Resorts
- Hyatt Hotels Corporation
- Choice Hotels International
- Airbnb Inc.
- Sonder Holdings Inc.
- Extended Stay America
- OYO Rooms
- Jin Jiang International
- Meliá Hotels International
- Minor Hotels Europe & Americas (Minor International)
- Radisson Hotel Group
- Best Western Hotels & Resorts
- Louvre Hotels Group
- TUI Group
- MGM Resorts International
- Caesars Entertainment, Inc.
Principais Oportunidades para os Participantes do Mercado
As oportunidades são comparadas pela forma como o apoio de políticas pode fortalecer a oferta de acomodação ou reduzir o custo de entregá-la. Sob os termos do Fundo de Rejuvenescimento Hoteleiro de junho de 2026, o Conselho de Turismo de Singapura (STB) exige melhorias na experiência do hóspede, soluções de produtividade e iniciativas de sustentabilidade dentro de uma única reforma abrangente. Os candidatos devem ser empresas registradas em Singapura com uma licença válida do Conselho de Licenciamento de Hotéis. Candidatar-se antes do início das obras, da licitação, do pagamento a fornecedores ou da contratação torna o sequenciamento do projeto parte dessa decisão de investimento.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Reformas hoteleiras para grupos específicos de hóspedes | As melhorias na experiência do hóspede fazem parte das reformas abrangentes qualificadas | Hotéis licenciados em Singapura com foco em famílias com crianças | Redesenhar a experiência de estadia juntamente com os componentes obrigatórios de produtividade e sustentabilidade | Financiamento antecipado antes do reembolso baseado em marcos | Empresas hoteleiras elegíveis em Singapura |
| Redesenho de serviços hoteleiros para produtividade | As reformas qualificadas devem incluir economias mensuráveis de horas de trabalho | Hotéis licenciados em Singapura que estão redesenhando a prestação de serviços | Vincular a automação e o redesenho de processos à reforma voltada ao hóspede | Demonstrar ganhos de produtividade enquanto entrega todos os componentes obrigatórios do projeto | Proprietários e operadores de hotéis elegíveis em Singapura |
| Eficiência energética em hotéis de pequeno porte | Suporte digital de energia e carbono apoiado pelo governo para hotéis de pequeno e médio porte na Inglaterra | Hotéis de pequeno e médio porte na Inglaterra | Aplicar a ferramenta gratuita ao consumo de energia do hotel e implementar as mudanças operacionais priorizadas | Converter as recomendações digitais em mudanças operacionais sustentadas | Empresas hoteleiras de pequeno e médio porte elegíveis na Inglaterra |
| Fonte: Mordor Intelligence | |||||
O STB pode aprovar solicitações ao fundo até 31 de março de 2027, e o processamento pode levar até 90 dias após o recebimento dos documentos completos. O reembolso depende de marcos, entregas e custos qualificados acordados, com o apoio final determinado pela avaliação do STB. Isso favorece os proprietários capazes de financiar o intervalo entre a entrega e o reembolso, enquanto coordenam as mudanças voltadas ao hóspede, de produtividade e de sustentabilidade na mesma reforma.
Desenvolvimentos industriais recentes em Mercado de Hospitalidade
- Set 2026: A Hilton anunciou a inauguração do Montara Hotel de 97 quartos em Heredia, Costa Rica, em 24 de setembro, marcando a primeira propriedade da Tapestry Collection na Costa Rica e na América Central.
- Set 2026: A IHG anunciou a inauguração do Crowne Plaza Manhattan Times Square de 685 quartos na cidade de Nova York em 2 de setembro. A Al Rayyan Tourism Investment Company desenvolveu o hotel, e a Highgate o administra.
Mercado de Hospitalidade Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de hospitalidade mede os gastos anuais em propriedades de acomodação em todo o mundo. Contabiliza a receita das propriedades proveniente de estadias e serviços relacionados prestados no local, classificados por tipo de propriedade, canal de reserva, tipo de viajante e região.
Exclusões do escopo: Restaurantes e bares independentes, comissões de agências de viagens e OTAs, vendas imobiliárias de propriedades de acomodação e atrações e serviços de turismo independentes estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Hospitalidade
- Hotéis e Resorts
- Aluguéis de Férias
- Apartamentos com Serviços
- Albergues e Acomodações Econômicas
- Hotéis Boutique e de Estilo de Vida
- Propriedades de Hospitalidade de Luxo
- Por Tipo de Propriedade
- Propriedades de Rede ou Marca
- Propriedades Independentes
- Por Canal de Reserva
- Canais de Reserva Direta
- Agências de Viagens Online (OTAs)
- Empresas Corporativas e de Gestão de Viagens
- Agentes de Viagens Offline
- Por Fluxo de Receita
- Receita de Quartos
- Receita de Alimentos e Bebidas
- Receita de Eventos e Conferências
- Receita de Bem-Estar e Recreação
- Outras Receitas Ancilares
- Por Tipo de Viajante
- Viajantes de Lazer
- Viajantes de Negócios
- Viajantes de Bleisure
- Viajantes de Longa Estadia e Nômades Digitais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
As estatísticas de acomodação do Eurostat fornecem indicadores de noites e capacidade para hotéis, propriedades de curta duração e campings, enquanto a série de chegadas de turistas do Banco Mundial fornece um amplo indicador de demanda. Os relatórios setoriais da Associação Americana de Hotéis e Hospedagem ajudam a interpretar os salários hoteleiros, os custos das propriedades e os gastos dos hóspedes, e o relatório anual da Marriott International ilustra como os registros distinguem contagens de quartos, operações de propriedades e taxas de marca. Essas fontes públicas ajudam a testar a demanda, as condições operacionais e os limites de receita, como as noites de acomodação regional e a atividade divulgada das propriedades.
Registros de empresas, materiais para investidores, cobertura jornalística de fontes confiáveis e conjuntos de dados disponíveis de turismo e acomodação fornecem contexto operacional complementar e verificações cruzadas para tendências de receita e oferta de propriedades. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam operadores de acomodação, líderes de marcas e franquias, gestores de propriedades, especialistas em canais de reserva e líderes financeiros ou de receita em todo o campo global. Os respondentes revisariam evidências secundárias sobre receita de quartos, receita de serviços no local, formatos de propriedades e mix de canais, e esclareceriam como essas medidas são registradas em diferentes mercados. O acompanhamento dos analistas visaria lacunas materiais ou definições conflitantes, comparando então as explicações resultantes com registros públicos, indicadores de turismo e estimativas de mercado.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Participantes menores: 20% | Gestores: 45% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O modelo estima a receita anual global de propriedades de cima para baixo, verificando em seguida mercados e formatos selecionados com a oferta de quartos amostrada multiplicada pela ocupação e pelas tarifas médias diárias de quartos, além de verificações limitadas de receita de serviços no local. A oferta de quartos, a ocupação, as tarifas médias diárias, as noites de acomodação, os fluxos de visitantes e os gastos com alimentação, eventos e bem-estar na propriedade indicam como a capacidade, o uso, o preço e as compras auxiliares contribuem para o valor. As participações dos segmentos são construídas a partir das mesmas evidências de receita por formato de hospitalidade, status de propriedade ou marca, rota de reserva, finalidade do viajante, fluxo de receita e região, com os totais reconciliados com a estimativa de mercado.
Uma regressão multivariada pode relacionar esses indicadores à receita anual onde há histórico comparável disponível, enquanto a análise de cenários ajusta a perspectiva para a demanda de viagens, os custos operacionais e as restrições específicas do mercado. Observações ausentes ou inconsistentes são verificadas em relação a anos adjacentes, indicadores regionais e resultados divulgados pelos operadores; em seguida, premissas documentadas são utilizadas apenas quando as evidências não conseguem resolver a lacuna. Entrevistas com funções operacionais e financeiras relevantes testariam se as previsões no nível das variáveis refletem os padrões locais de reserva, precificação, ocupação e serviços antes de os analistas as reconciliarem com o modelo mais amplo.
Ciclo de Validação e Atualizaão de Dados
Os analistas triangulam a estimativa de mercado em relação a sinais independentes de noites de acomodação, oferta de quartos, precificação, receita de empresas e demanda turística, investigando então movimentos incomuns e diferenças materiais entre as fontes. Um segundo analista revisa os cálculos, as definições, os totais dos segmentos e as datas das fontes, com o recontato sendo acionado por questões de cobertura não resolvidas, explicações conflitantes dos operadores ou uma mudança material em um insumo-chave. O modelo é atualizado anualmente, revisado entre os ciclos quando eventos materiais de mercado alteram a demanda ou a oferta, e submetido a uma nova revisão pré-entrega de fontes, premissas e totais.
Dimensionamento do Mercado Global de Hospitalidade da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de hospitalidade mede os gastos anuais em propriedades de acomodação em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida pelo estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode relacionar esses indicadores à receita anual onde há histórico comparável disponível, enquanto a análise de cenários ajusta a perspectiva para a demanda de viagens, os custos operacionais e as restrições específicas do mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 9,62 T (2027) | |
| Global Consultancy A | USD 927 B (2026) | Em sua base de 2026, esta estimativa está 90,4% abaixo do valor deste relatório para 2027 de USD 9,62 T, 1 ano depois. Sua base de 2026 antecede o ano de comparação, e sua previsão publicada projeta crescimento contínuo a partir dessa base. |
| Global Consultancy B | USD 845,7 B (2026) | Em sua base de 2026, esta estimativa está 91,2% abaixo do valor deste relatório para 2027 de USD 9,62 T, 1 ano depois. Sua base de 2026 antecede o ano de comparação, e sua previsão publicada projeta crescimento contínuo até 2030. |
Os analistas da Mordor Intelligence triangulam a estimativa de mercado em relação a sinais independentes de noites de acomodação, oferta de quartos, precificação, receita de empresas e demanda turística, investigando então movimentos incomuns e diferenças materiais entre as fontes.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de hospitalidade e as perspectivas de crescimento?
O tamanho é projetado em 9,62 trilhões de USD em 2027 e 12,46 trilhões de USD até 2032, com um CAGR de 5,31% no período 2027-2032.
Quais forças sustentam a demanda por estadias de acomodação?
O trabalho flexível e as estadias orientadas para o bem-estar são forças de demanda. A pesquisa de 2025 do Expedia Group constatou que 42% dos adultos em 11 mercados planejavam uma viagem bleisure nos 12 meses seguintes.
Qual tipo de acomodação detém a maior participação?
Hotéis e resorts foram o maior segmento, com 56,33% da receita de propriedades em 2026.
Quais empresas competem pelo negócio de acomodação?
Os principais concorrentes incluem Marriott International, Hilton Worldwide Holdings, Accor S.A., InterContinental Hotels Group (IHG) e Wyndham Hotels & Resorts.
Como os custos operacionais desafiam os provedores de hospedagem?
Os custos totais de mão de obra dos hotéis nos Estados Unidos aumentaram 15% de forma acumulada de 2019 a 2025. Isso eleva a receita necessária para sustentar a prestação de serviços.
Qual região lidera a receita de acomodação e qual tem previsão de crescer mais rapidamente?
A Europa detinha 30,72% da receita de propriedades em 2026, enquanto a Ásia-Pacífico tem projeção de crescer mais rapidamente, com um CAGR de 7,3% no período 2027-2032.