
Tamanho e Participação do Mercado de Hospitalidade do Sri Lanka
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
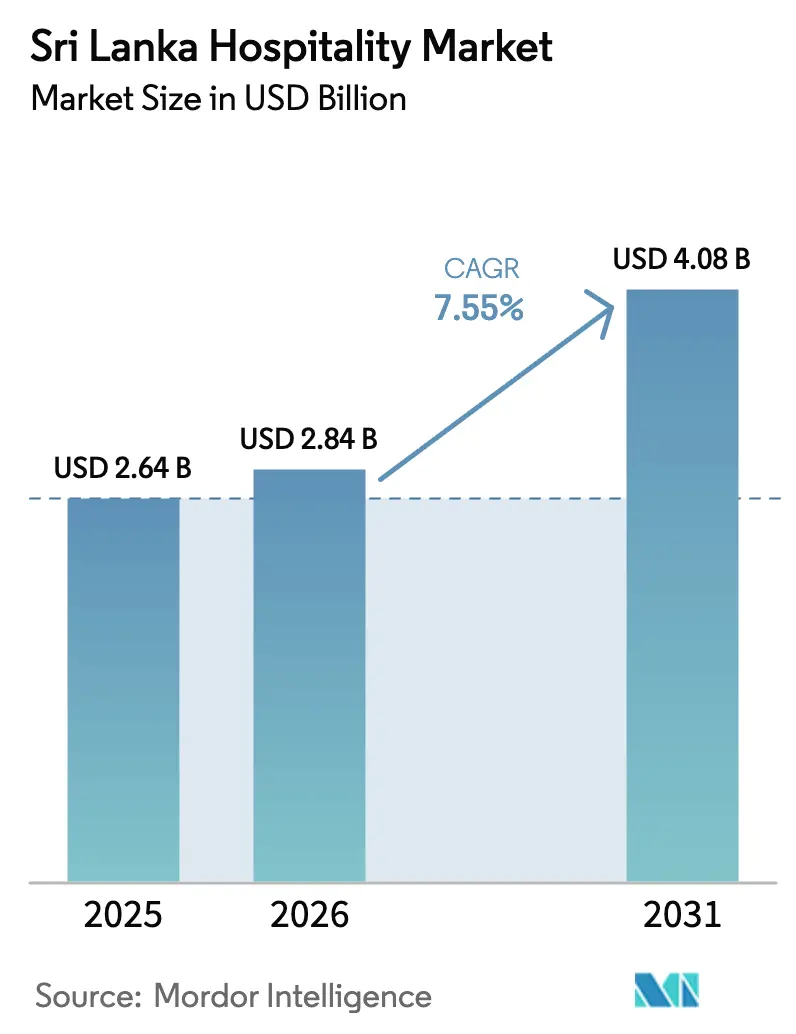
| Tamanho do mercado no ano base (2025) | 2.64 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.84 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.08 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.55 % |
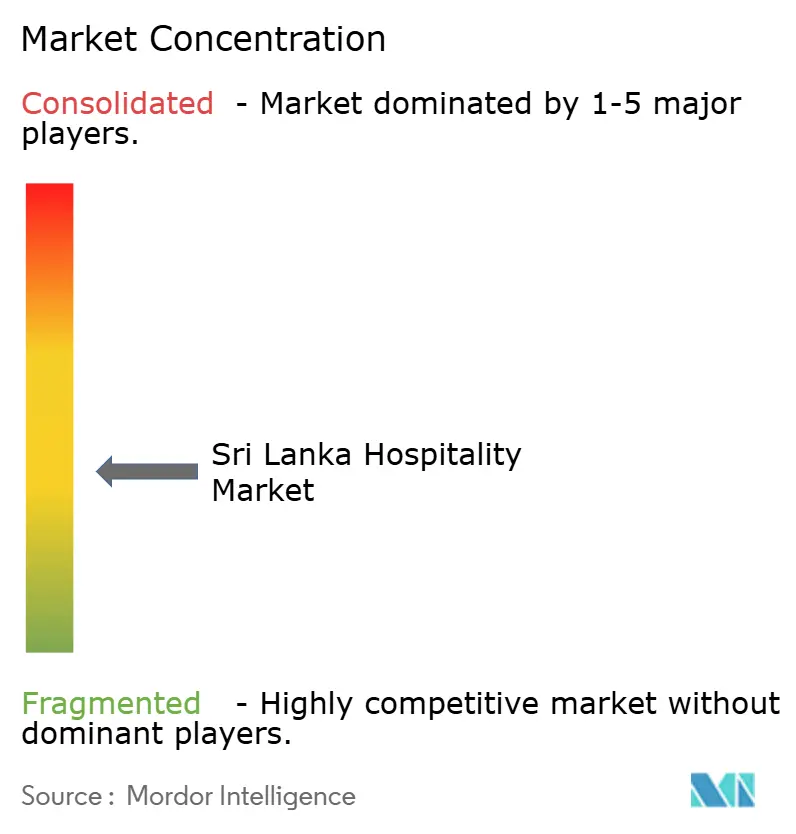
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Hospitalidade do Sri Lanka por Mordor Intelligence
O tamanho do Mercado de Hospitalidade do Sri Lanka está projetado para expandir de USD 2,64 bilhões em 2025 e USD 2,84 bilhões em 2026 para USD 4,08 bilhões até 2031, registrando uma CAGR de 7,55% entre 2026 e 2031.
A recuperação do setor ganhou impulso significativo em 2024, com as chegadas de turistas internacionais aumentando para aproximadamente 2,05 milhões, representando um crescimento de 38% em relação ao ano anterior. Essa retomada gerou uma receita estimada de USD 3,17 bilhões em divisas estrangeiras, o nível mais alto registrado desde o período pré-pandemia, ressaltando a renovada contribuição econômica do setor. [1]Autoridade de Desenvolvimento do Turismo do Sri Lanka, "Relatórios Mensais de Chegadas de Turistas 2024," Publicações da SLTDA, sltda.gov.lk. Uma recuperação ampla nos segmentos de turismo de lazer, MICE e bem-estar está impulsionando o crescimento. A estabilização macroeconômica sob o Mecanismo de Financiamento Ampliado do FMI fortaleceu a credibilidade das políticas, melhorou a disciplina fiscal e restaurou a confiança dos investidores após a recente crise econômica do país. A retomada sustentada das chegadas internacionais em 2024 se traduziu em níveis de ocupação mais elevados e maior demanda em todas as categorias de acomodação.
Os investimentos contínuos em empreendimentos de marca e integrados, incluindo projetos como o City of Dreams Colombo, estão ampliando o apelo do Sri Lanka para viajantes de alto poder aquisitivo, ao mesmo tempo em que sustentam tarifas diárias médias (ADRs) premium. Os operadores hoteleiros também estão adotando cada vez mais sistemas de gestão de receitas baseados em inteligência artificial e precificação dinâmica para otimizar janelas de reserva curtas, proteger a receita por quarto disponível (RevPAR) e reduzir a dependência de canais de distribuição com altas comissões. O apoio político por meio dos Corredores de Turismo designados e do Port City Colombo continua a estimular investimentos nos segmentos de alto padrão e médio porte. No entanto, o mercado enfrenta desafios contínuos, incluindo a cautela na concessão de crédito por parte das instituições financeiras e a exposição à volatilidade cambial, o que pode restringir o planejamento de despesas de capital. No geral, a melhoria dos fundamentos macroeconômicos, o aumento do fluxo de turistas e os investimentos estratégicos posicionam o setor de hospitalidade do Sri Lanka para um crescimento sustentado no médio prazo, apesar dos riscos financeiros e cambiais persistentes.
Principais Conclusões do Relatório
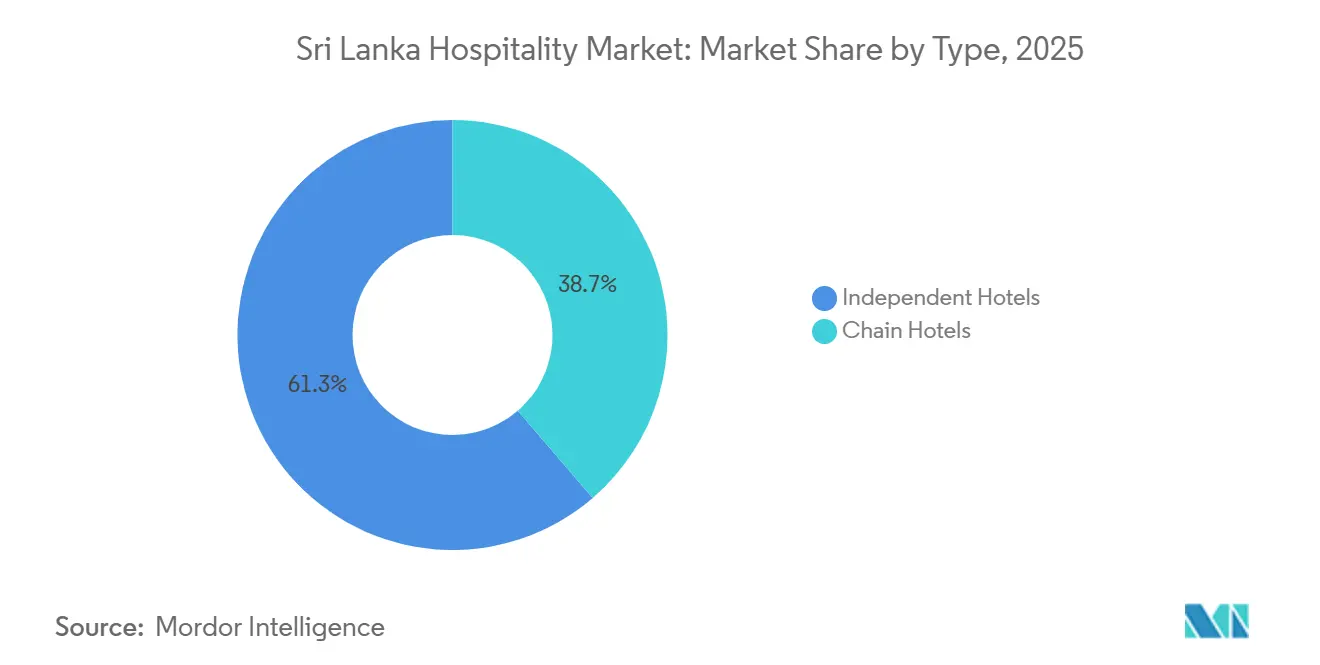
- Por tipo, os hotéis independentes detinham 61,25% da participação do mercado de hospitalidade do Sri Lanka em 2025, enquanto os operadores de rede devem expandir a uma CAGR de 7,81% até 2031.
- Por classe de acomodação, os empreendimentos de médio e médio-superior porte responderam por 42,25% da participação do mercado de hospitalidade do Sri Lanka em 2025, enquanto o segmento de luxo deve crescer 8,11% ao ano até 2031.
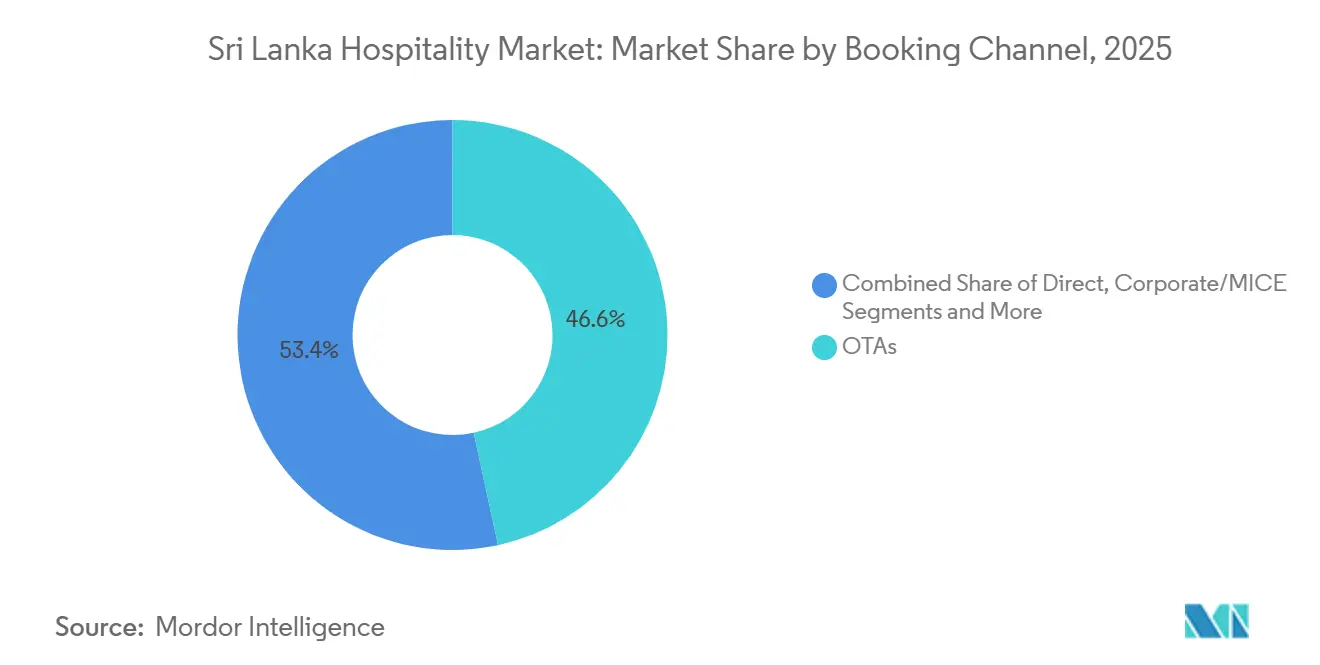
- Por canal de reserva, as agências de viagens online capturaram 46,61% da participação do mercado de hospitalidade do Sri Lanka em 2025, enquanto os canais digitais diretos devem expandir a uma CAGR de 8,35% até 2031.
- Por geografia, Colombo e a Província Ocidental responderam por 53,48% da participação do mercado de hospitalidade do Sri Lanka em 2025, enquanto a Província Oriental é a região de crescimento mais rápido, com uma CAGR projetada de 9,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Hospitalidade do Sri Lanka
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Turismo em Circuito pela Ilha Impulsionando Viagens com Múltiplos Destinos | 0.90% | Corredores de Turismo com Múltiplos Destinos | Curto prazo (≤ 2 anos) |
| Patrimônio Ayurvédico Criando Hospitalidade de Bem-Estar Especializada | 0.70% | Destinos de Retiro de Bem-Estar | Médio prazo (2–4 anos) |
| Turismo de Vida Selvagem Apoiando Acomodações Baseadas na Natureza | 0.60% | Zonas de Safari e Eco-Lodges | Médio prazo (2–4 anos) |
| Conversão de Propriedades Coloniais Boutique Ampliando Estadias Únicas | 0.50% | Conversões de Hospitalidade Patrimonial | Longo prazo (≥ 4 anos) |
| Desenvolvimento de Resorts de Praia Apoiando o Crescimento do Turismo Costeiro | 0.80% | Desenvolvimento de Resorts Costeiros | Médio prazo (2–4 anos) |
| Posição no Oceano Índico Apoiando o Turismo de Lazer Regional | 0.60% | Hub Internacional de Turismo de Entrada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Turismo em Circuito pela Ilha Impulsionando Viagens com Múltiplos Destinos
A geografia compacta do Sri Lanka torna-o bem adequado para viagens em circuito com múltiplas paradas, com nove Sítios do Patrimônio Mundial da UNESCO, oito parques nacionais, mais de 1.000 quilômetros de litoral e regiões de chá nas terras altas concentradas em uma ilha do tamanho da Irlanda. Com base nas metas e projeções de turismo atuais, a ilha espera receber mais de 223.000 visitantes internacionais em janeiro de 2026, encerrar 2025 com um recorde de 2,36 milhões de chegadas totais e atingir a meta governamental de 3 milhões de chegadas até o final de 2026. O clássico circuito Colombo–Kandy–Galle–Costa Sul continua relevante, mas não é mais o único grande circuito. Espera-se que os viajantes de 2025–2026 se estendam para novos circuitos que incluem Kalpitiya (lagoas, migrações de golfinhos e kitesurf), a Península de Jaffna e suas ilhas costeiras, como Delft (patrimônio tâmil, autenticidade e cultura do norte), Gal Oya (safáris de barco), Madulsima e Belihuloya (caminhadas e vales enevoados). A expansão do Aeroporto Internacional de Jaffna deverá abrir os territórios do norte ao turismo internacional pela primeira vez em décadas, ajudando a distribuir os fluxos de visitantes além das rotas meridionais estabelecidas. Jornadas com propósito definido, viagens mais lentas e sobreposição de destinos — transitando do Triângulo Cultural para uma zona de vida selvagem, depois para a costa e um retiro de bem-estar dentro de uma única viagem — estão cada vez mais definindo o produto turístico. Essa estrutura de demanda por múltiplos destinos está levando os operadores de hospitalidade em toda a ilha a investir em acomodações de qualidade, apoiando diretamente o crescimento do inventário de quartos, o aumento do potencial de ocupação e ADRs mais elevadas em circuitos anteriormente pouco atendidos.
Patrimônio Ayurvédico Criando Hospitalidade de Bem-Estar Especializada
As tradições de cura indígenas Hela-Ayurveda e Hela Wedakama do Sri Lanka, com mais de 2.500 anos de história, catalisaram um segmento distinto e de rápido crescimento dentro do seu setor de hospitalidade. Em 2026, a BookRetreats.com, uma plataforma global de reservas de retiros, classificou o Sri Lanka como o principal destino de bem-estar em tendência no mundo, citando um aumento de 100% ano a ano no interesse dos visitantes e colocando o país à frente da Austrália, Marrocos, Inglaterra e Espanha[2]Travel and Tour World, "XRC4PKRO6M41" (use o título real do artigo, se disponível), Travel and Tour World, travelandtourworld.com. O Sri Lanka abriga mais de 100 resorts de Ayurveda registrados, além de hospitais de Ayurveda licenciados, clínicas de spa certificadas e instituições de bem-estar multiespecialidade em Colombo e em toda a ilha. As principais ofertas de hospitalidade incluem programas de desintoxicação Panchakarma, protocolos de saúde intestinal com ingredientes nativos, yoga, meditação e terapia florestal. O Escritório de Promoção do Turismo do Sri Lanka e o Conselho de Desenvolvimento de Exportações do Sri Lanka posicionaram o bem-estar como um pilar estratégico, apoiado por operadores afiliados à THASL que participam de feiras de viagens globais, campanhas digitais e exposições internacionais. Os dados de visitantes de 2024–2025 indicam que interesses relacionados ao bem-estar ou à Ayurveda motivaram principalmente 0,6%–1,1% das chegadas internacionais, e essa participação continua a crescer à medida que a conscientização aumenta. Desde maio de 2026, o Sri Lanka isentou as taxas de visto turístico para viajantes de 40 países, reduzindo ainda mais as barreiras de entrada para viajantes de longa estadia motivados pelo bem-estar. Esse segmento de alto valor normalmente gasta mais por dia e reserva estadias mais longas, apoiando diretamente o crescimento de propriedades de hospitalidade de bem-estar especializadas.
Turismo de Vida Selvagem Apoiando Acomodações Baseadas na Natureza
O turismo de vida selvagem continua sendo um dos impulsionadores de demanda de hospitalidade mais estruturalmente importantes do Sri Lanka, com mais de 50% dos turistas estrangeiros visitando pelo menos um parque nacional, em comparação com aproximadamente 30% há uma década. Para o primeiro semestre de 2025, as projeções indicam que o Parque Nacional de Yala atrairá mais de 380.000 visitantes e gerará mais de LKR 1,6 bilhão (USD 5 milhões) em receita, tornando-o o maior gerador de renda entre os parques individuais[3]Mongabay, "In Sri Lanka, Animals Pay the Price for Overcrowding and Speeding Jeeps," Mongabay, news.mongabay.com. Em 2024, os parques de vida selvagem do Sri Lanka atraíram um estimado de 44% do total de chegadas de turistas, enquanto a receita de ingressos estrangeiros representou 94,7% do total de arrecadação dos parques. O Departamento de Conservação da Vida Selvagem registrou uma receita total de turismo de LKR 8,815 bilhões (USD 0,03 bilhão) em 2024.
A alta densidade de parques nacionais do país, com 22 abertos a turistas, incluindo Yala, Udawalawe, Wilpattu, Minneriya e Horton Plains, abrange regiões geograficamente distintas e sustenta uma forte demanda por acomodações próximas. Essa demanda catalisou diretamente um subsegmento de eco-lodges, acampamentos de glamping de luxo, retiros boutique de safari e vilas na selva localizados ao longo dos perímetros dos parques. Propriedades como VerdEra Wild (Wilpattu), Wilds Wilpattu, Yakaduru Yala, Sigiri Vananthara e Wild Elephant Reach devem abrir ou expandir em 2025–2026 para atender a essa demanda. Os planos de gestão dos parques propostos pelo governo para 2026, incluindo a limitação do número de jipes no Bloco I de Yala para 250–300 e a abertura de blocos menos frequentados, visam distribuir a demanda do turismo de vida selvagem de forma mais uniforme pela ilha e criar novas oportunidades de investimento em acomodações além do corredor estabelecido de Yala.
Conversão de Propriedades Coloniais Boutique Expandindo Estadias Únicas
A reutilização adaptativa do acervo arquitetônico colonial do Sri Lanka — incluindo bangalôs de plantadores britânicos, mansões walauwa holandesas, edifícios de fábricas de chá e residências históricas — está criando um crescente pipeline de ativos de hospitalidade boutique distintos que comandam prêmios de RevPAR significativamente superiores ao inventário hoteleiro padrão. Diversas conversões de alto perfil estão programadas para entrar no mercado ou foram anunciadas para 2025–2026. O Newburgh Ella – The Tea Factory Resort by Browns Hotels & Resorts, uma propriedade centenária originalmente estabelecida em 1903 pelo plantador escocs George Thomson, está programado para abrir em 30 de janeiro de 2026, trazendo uma narrativa de patrimônio industrial para as terras altas de Ella[4]The Sunday Times Sri Lanka, "Newburgh Ella Tea Factory Resort: Browns Hotels Bring a Century of Tea Heritage to Life," The Sunday Times Sri Lanka, sundaytimes.lk. O Uga Ghiri, um solar colonial restaurado do início do século XX com vista para a Ponte dos Nove Arcos em Ella, está programado para abrir em julho de 2026 com 15 vilas privativas e jacuzzis. O Jetwing Wahawa Walauwa em Rambukkana, uma mansão aristocrática da década de 1870 com intrincados trabalhos em madeira e mobiliário de inspiração antiga, opera como uma villa boutique de luxo totalmente convertida em suítes. O Jetwing Ratnam Residence em Colombo, uma residência particular projetada por Geoffrey Bawa em 1979, deve abrir como uma propriedade boutique de quatro quartos no final de 2025. O Uga Halloowella, um bangalô da era britânica em uma propriedade de chá de 252 acres próxima ao Reservatório Castlereagh, serve como a sexta propriedade patrimonial do grupo. A demanda internacional por hospitalidade com identidade de lugar está impulsionando essas conversões, à medida que os viajantes buscam cada vez mais autenticidade arquitetônica e narrativas locais curadas que propriedades de nova construção não conseguem replicar. As regiões de chá, os corredores costeiros e o triângulo cultural do Sri Lanka continuam a oferecer um pipeline significativo de propriedades coloniais elegíveis.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade Econômica e Flutuações Cambiais Afetam a Confiança no Investimento em Hospitalidade | −0.8% | Áreas de Risco de Investimento em Hospitalidade | Curto prazo (≤ 2 anos) |
| Infraestrutura de Turismo em Grande Escala Limitada Restringe a Expansão Além dos Destinos Estabelecidos | −0.6% | Regiões com Déficit de Infraestrutura Turística | Longo prazo (≥ 4 anos) |
| Dependência do Turismo Internacional Sazonal Causa Flutuações de Receita | −0.7% | Volatilidade da Demanda Sazonal | Médio prazo (2–4 anos) |
| Inventário Limitado de Acomodações Premium Fora das Principais Zonas Turísticas | −0.5% | Regiões com Lacuna de Oferta de Acomodações | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Econômica e Flutuações Cambiais Afetam a Confiança no Investimento em Hospitalidade
A recuperação econômica pós-2022 do Sri Lanka permanece notável, mas estruturalmente frágil, criando incerteza significativa para as decisões de investimento em hospitalidade. Espera-se que a rúpia do Sri Lanka se deprecie de LKR 292/USD no final de 2024 para LKR 308/USD em novembro de 2025, aumentando o custo em moeda local de móveis importados, acessórios, sistemas de climatização e materiais de construção utilizados em reformas e novas construções hoteleiras. Propriedades que dependem de pedras europeias, acessórios importados ou fornecedores internacionais de FF&E provavelmente enfrentarão exposição cambial materialmente maior, levando a uma mudança estratégica em direção ao fornecimento localizado e ao investimento de capital em fases. A volatilidade cambial aumenta ainda mais a sensibilidade dos cálculos de retorno de investimento de longo prazo. Os modelos de TIR para empreendimentos hoteleiros permanecem altamente expostos às premissas de taxa de câmbio, tornando os compromissos de longo horizonte mais arriscados tanto para desenvolvedores domésticos quanto estrangeiros. No nível macroeconômico, as receitas do turismo — estimadas em USD 3,22 bilhões em 2025 e representando aproximadamente 12% do PIB, incluindo efeitos multiplicadores — permanecem um pilar crítico das reservas cambiais. Quando as receitas do turismo se contraem, como projetado no primeiro semestre de 2026 com uma queda de 11,8% ano a ano, a pressão na conta corrente tende a aumentar, a rúpia pode enfraquecer, os custos de importação podem subir e o clima de investimento em geral pode se apertar. As perturbações no espaço aéreo relacionadas ao conflito no Oriente Médio em 2026 devem causar quase 2.000 cancelamentos de voos, reduzindo diretamente as chegadas e demonstrando como choques geopolíticos externos podem rapidamente se traduzir em desequilíbrios macroeconômicos domésticos. Esses riscos podem deter ainda mais os compromissos de capital de longo prazo necessários para o desenvolvimento de hospitalidade em grande escala.
Infraestrutura de Turismo em Grande Escala Limitada Restringe a Expansão Além dos Destinos Estabelecidos
Apesar das chegadas projetadas de 2,36 milhões em 2025 e de uma meta ambiciosa de 3 milhões de chegadas até 2026, a infraestrutura turística do Sri Lanka permanece estruturalmente inadequada para apoiar a expansão do investimento em hospitalidade para destinos secundários e terciários. O Aeroporto Internacional Bandaranaike (BIA), que concentra a maior parte do tráfego de passageiros internacionais, deve operar no limite ou além da capacidade eficiente durante os períodos de pico, com congestionamentos, longas filas de imigração e gargalos de processamento relatados como principais preocupações. A expansão planejada da Fase II, que visa atingir 24,2 milhões de passageiros anuais até 2055, dificilmente proporcionará alívio no curto prazo, segundo especialistas em infraestrutura. Uma expansão complementar do Terminal II apoiada pelo Japão ainda está em fase de planejamento, enquanto o desenvolvimento original do BIA enfrentou anos de atrasos após a reestruturação da dívida de 2022. No âmbito doméstico, interrupções ferroviárias em corredores turísticos importantes, como Kandy–Nuwara Eliya e Ella, após o Ciclone Ditwah no final de 2025, podem isolar destinos nas terras altas por períodos prolongados, com a indústria turística de Nuwara Eliya ainda não totalmente recuperada sete meses após o ciclone. A infraestrutura rodoviária e de utilidades fora do circuito Colombo–Galle–Kandy–Ella permanece insuficiente para suportar investimentos em hospitalidade de alto volume. Sítios culturais, incluindo Sigiriya, que gera aproximadamente 25% do tráfego de turistas culturais, carecem de iluminação adequada, infraestrutura de segurança e protocolos de emergência. Os desenvolvedores de hospitalidade que visam destinos secundários enfrentam custos de infraestrutura mais elevados, conectividade de última milha não confiável e maior risco de projeto, o que restringe a expansão de acomodações de qualidade além do cinturão turístico estabelecido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Independentes Mantêm Participação enquanto Redes Implantam Plataformas de Fidelidade
Os hotéis independentes detinham 61,25% do inventário em 2025, a maior fatia da participação do mercado de hospitalidade do Sri Lanka, pois os proprietários aproveitam a proximidade com as atrações locais e os roteiros personalizados que ressoam com os viajantes em busca de valor. Os operadores de rede devem crescer a uma CAGR de 7,81% até 2031, apoiados por ecossistemas de fidelidade e ferramentas de receita que aumentam as reservas diretas enquanto aprofundam o engajamento com hóspedes recorrentes. A entrada da Cinnamon na plataforma DISCOVERY da Global Hotel Alliance posiciona suas propriedades no Sri Lanka e nas Maldivas para capturar demanda entre marcas e promover ofertas exclusivas para membros que competem com os descontos das OTAs. As novas bandeiras introduzidas pela Minor Hotels, incluindo NH Collection Colombo e NH Bentota Ceysands, sinalizam confiança no mercado de hospitalidade do Sri Lanka e adicionam inventário voltado para o segmento corporativo e de lazer que atende a diferentes perfis de viajantes. A recalibração do Conselho de Investimentos em 2025, que reduziu os limites e estendeu os períodos de isenção fiscal nos Corredores de Turismo, oferece tanto a independentes quanto a redes a opção de desenvolver destinos secundários onde os retornos dependem do ajuste produto-mercado, e não apenas do volume de visitantes.
Os independentes estão cada vez mais se voltando para o marketing digital direto para capturar margem de viajantes que buscam experiências imersivas, enquanto as redes implantam sistemas de gestão de conteúdo empresarial e automação de marketing para otimizar a conversão e o valor ao longo da vida do cliente em todos os segmentos. As reformas de energia renovável por operadores listados como a Jetwing Symphony mostram como as despesas de capital podem reduzir a exposição a custos de utilidades e aprimorar as credenciais de sustentabilidade junto a operadores turísticos europeus que valorizam padrões verificados. Os grupos de redes escalam a gestão de receitas habilitada por inteligência artificial que recalibra as tarifas ao longo do dia, o que ajuda a proteger o RevPAR durante picos impulsionados por eventos e períodos de baixa que são comuns nos submercados costeiros. A adoção de certificações permanece um diferenciador à medida que os esquemas nacionais se alinham com critérios globais, dando às propriedades certificadas uma vantagem de aquisição para contratos B2B. O setor de hospitalidade do Sri Lanka, portanto, apresenta uma estrutura de duas velocidades, onde a sofisticação digital, a gestão de energia e as capacidades de fidelidade separam os líderes de desempenho de seus pares tanto em ambientes urbanos quanto em resorts.


Por Classe de Acomodação: O Segmento de Luxo Expande-se Mais Rapidamente Apesar da Dominância do Médio Porte
Os empreendimentos de médio e médio-superior porte responderam por 42,25% em 2025, ancorando o segmento de valor do mercado de hospitalidade do Sri Lanka, pois as marcas regionais e os hotéis voltados para o segmento corporativo equilibram preço e comodidades para estadias de negócios e lazer. O segmento de luxo expande-se a 8,11% ao ano com o aumento da demanda por bem-estar e MICE, apoiado por novo inventário de grande formato e um pipeline que visa viajantes de alto rendimento que priorizam spa, design e profundidade culinária. As divulgações da Shangri-La em 2024 mostram uma marcante recuperação do RevPAR em Colombo vinculada a ganhos de ocupação e tarifas, reforçando a trajetória de recuperação dos ativos de alto padrão na cidade em linha com o impulso mais amplo do destino. Os programas de reforma em resorts de médio porte, incluindo trabalhos divulgados pela Aitken Spence, visam capturar a demanda adjacente ao bem-estar por meio de melhorias em spa e alimentos e bebidas que reduzem a lacuna experiencial em relação aos concorrentes de cinco estrelas. O mercado de hospitalidade do Sri Lanka, portanto, sustenta um perfil de haltere onde o médio porte permanece a âncora de volume enquanto o luxo oferece a criação de valor mais rápida por meio da liderança de tarifas e do aumento da receita auxiliar.
As propriedades econômicas e populares mantêm relevância por meio dos segmentos de lazer doméstico e mochileiros, mas enfrentam custos operacionais crescentes que enfatizam a necessidade de eficiência na governança e na recepção. Os apartamentos com serviços em Colombo atraem estadias prolongadas de nômades digitais e executivos em relocação, o que suaviza a sazonalidade e complementa a demanda de hotéis de curta estadia em torno do centro comercial e dos distritos de embaixadas. As propriedades de luxo na cidade e em resorts absorvem o transbordamento de MICE e bem-estar à medida que o calendário de eventos do Port City Colombo cresce, pressionando a oferta de cinco estrelas durante os períodos de pico e criando oportunidades para ADRs premium. Os operadores de médio e médio-superior porte continuam a aprimorar o produto por meio de reformas de quartos e conceitos de alimentos e bebidas que visam os crescentes viajantes europeus e regionais em busca de propostas de valor agregado. O setor de hospitalidade do Sri Lanka mantém uma estrutura em camadas onde cada classe desempenha um papel distinto tanto nos ciclos de recuperação quanto de expansão até 2031.
Por Canal de Reserva: O Canal Digital Direto Cresce Rapidamente enquanto as Redes Recuperam Margem das OTAs
As agências de viagens online detinham 46,61% das reservas em 2025, a maior participação na distribuição, enquanto os canais digitais diretos devem expandir a uma CAGR de 8,35% com base em fidelidade, personalização de conteúdo e investimentos em mídia própria. As redes implantam precificação baseada em inteligência artificial e ofertas segmentadas em web, aplicativo e e-mail para converter usuários de OTAs em membros que desbloqueiam tarifas líquidas mais baixas e benefícios na propriedade. As reservas de MICE e corporativas comandam ADRs premium em relação aos fluxos de lazer via OTA, o que motiva os operadores a alocar inventário para contratos corporativos diretos e atacadistas com alimentos e bebidas e transporte incluídos. Mesmo assim, os agentes tradicionais mantêm relevância para vistos de longa estadia e roteiros complexos de grupos, enquanto a descoberta pelo consumidor continua a se originar nas plataformas de OTA e metabusca. O mercado de hospitalidade do Sri Lanka responde refinando o conteúdo e a comercialização nos canais próprios para proteger a margem, mantendo a visibilidade nos marketplaces de alto tráfego.
Os provedores de tecnologia expandem sua presença em sistemas de gestão de propriedades, gestão de canais e precificação dinâmica, o que comprime a lacuna entre as capacidades dos fornecedores quando implantados em escala. No Sri Lanka, as redes capturam vantagens iniciais de pilhas integradas que conectam tarifas, inventário e automação de marketing, enquanto os independentes adotam soluções modulares conforme os orçamentos permitem. O visto para nômades digitais também remodela o comportamento de reserva direta, pois os hóspedes que negociam estadias mensais frequentemente ignoram as OTAs e reservam diretamente com os gerentes de propriedade para garantir tarifas inclusivas. Os operadores relatam maior conversão em sites reformulados que enfatizam ofertas de longa estadia e comodidades favoráveis ao trabalho, o que apoia a trajetória de crescimento dos canais diretos. Ao longo do período de previsão, o mercado de hospitalidade do Sri Lanka mantém um modelo de distribuição híbrido, com os canais próprios expandindo o rendimento líquido enquanto as OTAs alcançam âncoras, descoberta e demanda de baixa temporada.

Análise Geográfica
Colombo e a Província Ocidental respondem por 53,48% do inventário hoteleiro do Sri Lanka, impulsionados pela concentração de estoque de cinco estrelas, médio-superior e apartamentos com serviços. Essa concentração apoia a demanda de MICE e o transbordamento de lazer, ancorados pela infraestrutura de convenções do Port City Colombo. Os padrões sazonais de reserva nos subúrbios costeiros de Colombo e em Negombo influenciam as estratégias de alocação em OTAs, atacado e canais corporativos diretos. Os projetos urbanos plurianuais integram cada vez mais elementos de uso misto, alimentando restaurantes, varejo e entretenimento durante os períodos de baixa temporada. No geral, Colombo funciona como a âncora de capacidade e marca, ao mesmo tempo em que permite a expansão para zonas subatendidas com menores custos de terreno e utilidades.
A Costa Sul contribui com capacidade significativa de resorts, incluindo nós de patrimônio histórico, surfe e bem-estar que atraem viajantes europeus de estadia mais longa. Os operadores gerenciam a volatilidade impulsionada pela monção usando escalonamento de tarifas e promoções, protegendo a ocupação sem comprometer o posicionamento da marca. Os circuitos da região montanhosa em torno de Kandy, Ella e Nuwara Eliya oferecem experiências culturais, de bem-estar e de caminhada que prolongam as estadias. Os investimentos em infraestrutura de utilidades, gestão de água e energia renovável nas propriedades principais apoiam os objetivos de ESG e o controle de custos. Essas ofertas interioranas e costeiras equilibram a sazonalidade impulsionada pela praia, criando experiências ao longo do ano para visitantes domésticos e internacionais.
A Província Oriental deve crescer a uma CAGR de 9,56%, apoiada por pousadas de surfe, ecoturismo e empreendimentos de alto padrão ao longo do litoral subdesenvolvido. A melhoria da conectividade e o transbordamento de Colombo aprimoram os roteiros de fim de semana e de uma semana, atraindo tanto viajantes experienciais quanto os que buscam valor. Os distritos do norte permanecem incipientes e requerem mais investimentos em acesso e utilidades antes que patrocinadores maiores comprometam capital. Os programas regionais de certificação e a integração comunitária devem influenciar a aquisição e a contratação com operadores turísticos europeus. Coletivamente, a estratégia geográfica combina um núcleo ocidental maduro com um corredor oriental em rápido desenvolvimento, elevando a ADR nacional e diversificando a composição de visitantes.
Panorama regulatório
Os operadores de hospitalidade do Sri Lanka são regulados principalmente pela Tourism Act No. 38 de 2005, com registro e licenciamento obrigatórios administrados pela Sri Lanka Tourism Development Authority (SLTDA) por meio de seu Online Tourism Business Licensing Service. Os operadores também enfrentam uma obrigação contínua de conformidade vinculada ao Tourism Development Levy (TDL), introduzido pela Finance Act No. 25 de 2003. O TDL aplica uma taxa de 1% sobre o faturamento para instituições licenciadas, com uma taxa reduzida de 0,5% para faixas de faturamento menores, o que influencia tanto os custos de conformidade quanto os incentivos para operar dentro do sistema formal.
Requisitos orientados à sustentabilidade tornaram-se mais explícitos por meio de programas gerenciados pela SLTDA, como o National Sustainable Tourism Certification (NSTC) para provedores de acomodação. O NSTC utiliza critérios ambientais, sociais e econômicos, e os certificados têm validade de dois anos. Em junho de 2026, o Ministro do Turismo declarou no Parlamento que uma nova Tourism Act está sendo elaborada para substituir o marco de 2005. Espera-se que a elaboração reformule licenciamentos, aprovações e estruturas institucionais, enquanto as partes interessadas do setor acompanham os prazos de implementação e possíveis mudanças de processo.
Análise da cadeia de valor
A cadeia de valor de hospitalidade do Sri Lanka abrange a geração de demanda (campanhas do Sri Lanka Tourism Promotion Bureau e parcerias comerciais), a distribuição intermediada (OTAs, agências de viagens, operadoras turísticas e planejadores corporativos/MICE) e a entrega de acomodação (redes, independentes, resorts boutique e apartamentos com serviços). É apoiada por transporte, excursões, provedores de bem-estar e fornecedores de alimentos e bebidas. Uma questão estrutural persistente é a informalidade: mais de 55.000 quartos são citados como operando fora do registro oficial da SLTDA, o que afeta a garantia de qualidade, a tributação e a capacidade do setor formal de competir em uma base de custos equilibrada.
No lado da oferta, os hotéis dependem de uma combinação de compras locais e insumos importados, incluindo FF&E, HVAC, acabamentos premium e algumas categorias de alimentos e bebidas. Essa combinação torna as estruturas de custo sensíveis a variações cambiais e logísticas. A UN Tourism e a SLTDA destacaram vazamentos e dependência de compras por meio de um workshop nacional de validação realizado em Colombo em janeiro de 2026, incluindo uma estimativa de 84,8 milhões de dólares em receita fiscal anual perdida ligada à informalidade e a desafios de retenção. As conclusões impulsionam os operadores para a formalização por meio de licenciamento digital e maior sourcing local onde as especificações permitirem. Riscos de continuidade operacional também aparecem em serviços públicos e mobilidade: o The Sunday Times relatou desafios no abastecimento de combustível em junho de 2026 que forçaram hotéis a comprar Super Diesel mais caro, reforçando a necessidade de gestão energética, diversificação de fornecedores e faseamento de capex nos modelos operacionais.
Cenário Competitivo
O mercado de hospitalidade do Sri Lanka apresenta concentração moderada, com os principais operadores detendo uma participação significativa dos quartos classificados em portfólios urbanos e de resorts. As marcas domésticas aproveitam a solidez do balanço patrimonial e o valor da marca para expandir por meio de contratos de gestão, arrendamentos selecionados e modelos de crescimento com baixo uso de ativos. Os entrantes internacionais dependem de contratos de gestão com baixo uso de capital para entrar em Colombo e nos distritos de resorts, onde as economias de escala dependem da estabilidade da ocupação e da captação de alimentos e bebidas. As credenciais de ESG tornaram-se um diferenciador fundamental junto aos parceiros europeus, pois as certificações publicadas e as iniciativas de energia renovável melhoram o acesso a redes de distribuição e a solicitações de propostas corporativas. No geral, o mercado recompensa os operadores que combinam fidelidade, tecnologia e sustentabilidade em estratégias alinhadas com os pontos fortes do destino.
A adoção de tecnologia continua sendo um motor central de vantagem competitiva, com as redes atualizando sistemas de gestão de receitas, plataformas de gestão de conteúdo e ferramentas de relacionamento com o cliente para melhorar a conversão e o rendimento. A falta de responsividade deixa receitas não realizadas, reforçando a necessidade de fluxos de trabalho automatizados na definição de tarifas e na gestão de canais. A demanda corporativa e de MICE se concentra em torno de propriedades com capacidade para eventos, enquanto o MICE em resorts se beneficia de localizações costeiras onde a economia de pacotes justifica os mínimos de transporte e alimentos e bebidas. Os investimentos em gestão de energia ajudam a estabilizar os custos operacionais enquanto atendem aos padrões de certificação de sustentabilidade nos principais mercados emissores. As equipes de propriedades também testam ofertas de canais diretos e auxiliares dinâmicos para proteger a ADR líquida durante períodos de intensa concorrência.
A inovação se manifesta tanto no produto quanto no processo, com os proprietários de portfólios explorando soluções energéticas proprietárias e reformas vinculadas à sustentabilidade para aprimorar a eficiência operacional e a flexibilidade de tarifas. As práticas alinhadas com LEED, ISO e GSTC fortalecem o capital reputacional e melhoram o acesso a listas de aquisição que exigem impacto de ESG verificado. As parcerias com redes globais de fidelidade ampliam o alcance de mercado e criam oportunidades de venda cruzada entre propriedades urbanas e de resorts. Os operadores equilibram a visibilidade nas OTAs com o crescimento nos canais próprios, refinando as estratégias de paridade na ausência de aplicação local explícita sobre cláusulas de tarifas. À medida que o mercado evolui, a vantagem competitiva favorece as marcas que integram tecnologia, sustentabilidade e distribuição disciplinada para oferecer desempenho consistente ao longo dos ciclos sazonais.
Líderes do Setor de Hospitalidade do Sri Lanka
-
Jetwing Hotels PLC
-
Cinnamon Hotels & Resorts
-
Aitken Spence Hotels
-
Hilton & DoubleTree Sri Lanka
-
Minor Hotels (Anantara/Avani)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas onde o Sri Lanka pode elevar a receita por visitante por meio de segmentos de maior rendimento já almejados por operadores e autoridades de turismo, notadamente luxo, bem-estar e MICE, ancorados por Colombo e principais polos de lazer. Investimentos de grande formato e de marca estão moldando essa base de demanda, incluindo o City of Dreams Sri Lanka (inaugurado em agosto de 2025 pela John Keells Holdings e Melco Resorts & Entertainment) e novos anúncios de oferta de luxo, como a assinatura pela IHCL de um hotel Taj de 220 quartos em Weligama (fevereiro de 2026) com instalações de bem-estar e espaço dedicado para eventos. Juntos, esses desenvolvimentos criam espaço em branco para experiências vinculadas a destinos, conceitos premium de alimentos e bebidas, e serviços auxiliares que sustentam roteiros de maior gasto.
Um segundo conjunto de oportunidades está em pagamentos e comercialização digital, onde uma conversão melhorada pode reduzir vazamentos de custos de distribuição. Em abril de 2026, a LankaPay, a SLTDA e a Alipay+ anunciaram uma colaboração em torno de pagamentos por QR transfronteiriços e capacidades de marketing no aplicativo. Isso complementa upgrades do lado dos hotéis, incluindo implantações do OPERA Cloud PMS e do Simphony POS (Teardrop Hotels, abril de 2026) e implementações de plataformas de reserva direta (Citrus Leisure com RateGain, julho de 2026). Essas etapas apoiam caminhos mais claros para os hotéis aumentarem a participação digital direta, empacotarem produtos de estadias mais longas (incluindo estadias de trabalhadores remotos viabilizadas pelo visto de nômade digital de 2024) e monetizarem os gastos no local com aceitação de pagamentos mais rápida e interoperável entre os mercados de origem de visitantes.
Desenvolvimentos recentes do setor
- Julho de 2026: a Citrus Leisure firmou parceria com a RateGain para implantar o UNO Direct Stack em suas propriedades no Sri Lanka para gestão completa de reservas diretas. A implementação fortalece a conversão, o merchandising e o controle de tarifas em canais próprios, apoiando a retenção de margem enquanto os operadores trabalham para reduzir a dependência da demanda liderada por OTAs.
- Abril de 2026: a LankaPay, a SLTDA e a Alipay+ anunciaram uma colaboração para viabilizar pagamentos por QR transfronteiriços junto a capacidades de marketing no aplicativo habilitadas por IA. A aceitação mais ampla de meios de pagamento familiares para viajantes internacionais apoia uma maior captação de gastos no local e ajuda operadores formais a melhorar as transações registradas.
- Dezembro de 2024: a TAL Lanka Hotels divulgou investimentos em melhorias de edifícios, instalações e mobiliário no Taj Samudra Colombo. O programa de capex apoia a competitividade no segmento cinco estrelas de Colombo ao renovar padrões de produto e fortalecer o posicionamento para a demanda corporativa e de MICE.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado é definido como o valor gerado no Sri Lanka a partir de serviços de hospitalidade pagos por visitantes e residentes, principalmente estadias e alimentos e bebidas no local, além de serviços de viagem e lazer estreitamente vinculados que estão diretamente associados à cesta de gastos com hospitalidade.
Exclusões de escopo: excluímos a receita de companhias aéreas internacionais, o transporte de longa distância fora do Sri Lanka e gastos de varejo mais amplos que não são pagos diretamente a prestadores de serviços de hospitalidade.
Visão geral da segmentação
-
Por Tipo
- Hotéis de Rede
- Hotéis Independentes
-
Por Classe de Acomodação
- Luxo
- Médio e Médio-Superior
- Econômico e Popular
- Apartamentos com Serviços
-
Por Canal de Reserva
- Digital Direto
- OTAs
- Corporativo / MICE
- Atacado e Agentes Tradicionais
-
Por Região Geográfica
- Colombo e Província Ocidental
- Costa Sul
- Região Central e Montanhosa
- Província Oriental
- Província do Norte
- Outras Regiões
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa construindo o panorama da demanda para o Sri Lanka, onde o volume de turismo e os padrões de gastos dos hóspedes explicam boa parte da movimentação de receita na hospitalidade. Fazemos referência a estatísticas públicas, como divulgações da Sri Lanka Tourism Development Authority, indicadores macroeconômicos do Central Bank of Sri Lanka, séries do Sri Lanka Department of Census and Statistics sobre emprego e preços, e publicações oficiais de turismo e comércio que fornecem contexto sobre capacidade e fluxos de visitantes.
Em seguida, esses sinais são alinhados com as realidades do lado da oferta usando relatórios anuais de empresas, apresentações a investidores, sites de associações e cobertura de imprensa confiável sobre inaugurações, renovações e pipelines de marcas. Também analisamos pesquisas revisadas por pares sobre turismo e desempenho hoteleiro no Sri Lanka para entender os motores recorrentes, e podemos usar assinaturas pagas para dados financeiros e inteligência de empresas, bases de dados de patentes e verificações de importação e exportação em nível de envio quando os custos de insumos precisam ser validados. Essas fontes documentais são ilustrativas, e também revisamos outras referências públicas para coleta de dados, esclarecimento e verificação cruzada.
Entrevistas primárias e pesquisas
Entrevistas e pesquisas com proprietários de hotéis, gerentes gerais, líderes de receita, intermediários de viagens e autoridades de turismo são realizadas no Sri Lanka. Os entrevistados ajudam a avaliar a oferta de quartos, a ocupação, as tarifas médias diárias, o mix de reservas, a sazonalidade e indicações de acomodação informal em relação às conclusões documentais. Os entrevistados são recontatados quando permanecem lacunas materiais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 18% |
| Nível médio: 48% | Líderes funcionais/de unidade: 30% |
| Players menores: 24% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento é ancorado em uma construção top-down, na qual chegadas de turistas, atividade de viagens domésticas e suposições de gasto por visitante são usadas para reconstruir o pool de receita de hospitalidade endereçável no Sri Lanka. Para manter isso prático, esses indicadores de demanda são traduzidos em valor de hospedagem e serviços de alimentação usando ligações mensuráveis, e então uma abordagem consistente de moeda e cronologia é aplicada para cada ano.
Para corroborar os totais, usamos aproximações seletivas bottom-up, como amostragem de inventário de quartos e verificações de ocupação, faixas típicas de ADR por classe de acomodação, e divisões de participação por nível de canal validadas por meio de entrevistas. Os principais insumos incluem volumes de visitantes internacionais e sazonalidade, direção de ocupação hoteleira e RevPAR, movimento de ADR e comportamento de descontos, duração média da estadia, e o mix entre digital direto versus demanda de OTAs e corporativa ou MICE. Quando a divulgação de players menores é escassa, lidamos com as lacunas por meio de suposições razoáveis de penetração, que verificamos cruzando com contagens de oferta local e feedback de gerentes.
Para a previsão, contamos com análise de cenários apoiada por um pequeno conjunto de fatores que os respondentes consistentemente associam ao desempenho, incluindo o ritmo de recuperação macroeconômica, a conectividade aérea e a intensidade de promoção do destino, e adições de capacidade em corredores de lazer importantes. As suposições são revisadas quanto à consistência interna para que a previsão não se desvie da realidade operacional descrita nas entrevistas.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações repetíveis, de modo que os resultados só são aceitos quando se alinham com sinais independentes. Comparamos as trajetórias de receita modeladas com as tendências de volume de turismo, mudanças visíveis na oferta e a direção de tarifas e ocupação coletada em entrevistas, e então as anomalias são sinalizadas para retrabalho.
Antes da aprovação final, o trabalho é revisado em etapas, começando com verificações de lógica unitária e avançando para verificações de variação ano a ano e verificações de consistência entre variáveis. Se uma discrepância significativa for encontrada, um contato de acompanhamento é acionado com os respondentes mais relevantes para que a suposição seja corrigida em vez de forçada. Os relatórios são atualizados anualmente, com atualizações intermediárias quando grandes eventos alteram a demanda ou a oferta, seguidas por uma revisão final antes da entrega, para que os clientes recebam a visão mais atual.
Tamanho do mercado de hospitalidade do Sri Lanka segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para a hospitalidade do Sri Lanka nem sempre coincidem, e isso geralmente ocorre porque os fluxos de receita contabilizados e o momento do ano-base não são os mesmos. As diferenças também vêm de até que ponto os serviços de viagem e lazer são incorporados ao total de hospitalidade, e se operadores informais ou não registrados são imputados.
Algumas fontes parecem usar um guarda-chuva mais amplo que mistura mais intermediários de viagem e serviços de eventos, e depois aplicam um crescimento de taxa mais rápido em todo o conjunto. Para a Mordor Intelligence, acomodação e alimentos e bebidas são contabilizados apenas quando o gasto está diretamente vinculado a estadias e locais de hospitalidade, e serviços de viagem vinculados são incluídos apenas quando fazem parte explícita desse contexto de compra de hospitalidade.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,64 bilhões de dólares (2025) | |
| Consultoria Global A | 4,20 bilhões de dólares (2024) | Utiliza um ano-base anterior e uma definição mais amplo que pode incorporar um conjunto maior de intermediários de viagem e serviços relacionados a eventos, o que eleva o valor inicial e altera a taxa de recuperação implícita. |
| Editora do Setor B | 0,47 bilhão de dólares (2024) | Parece mais próxima de uma visão restrita voltada à hospedagem e pode subestimar a oferta independente e informal, além de não reconciliar totalmente com os movimentos de preços e ocupação no terreno em diferentes regiões. |
A dispersão na tabela é explicada principalmente pela amplitude com que a hospitalidade é definida e por qual ano é tratado como ponto de partida, seguido pela forma como a recuperação de ADR e ocupação é projetada para os anos futuros. Ao manter a construção vinculada a sinais de volume de visitantes, métricas de estadia e comportamento de canais que podem ser reverificados, nosso resultado é mais fácil de rastrear e reproduzir quando os usuários desejam testar cenários alternativos.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de hospitalidade do Sri Lanka até 2031?
O tamanho do mercado de hospitalidade do Sri Lanka é de USD 2,84 bilhões em 2026 e está projetado para atingir USD 4,08 bilhões até 2031 a uma CAGR de 7,55%, apoiado por uma recuperação ampla na demanda de lazer, bem-estar e MICE.
Quais segmentos estão crescendo mais rapidamente no mercado de hospitalidade do Sri Lanka e por quê?
O segmento de luxo cresce a 8,11% ao ano com o aumento da demanda europeia por bem-estar e indiana por MICE, enquanto os canais de reserva digital direta expandem a uma CAGR de 8,35% à medida que as redes usam fidelidade e inteligência artificial para reduzir as comissões das OTAs.
Quão concentrada é a concorrência e quem lidera o mercado de hospitalidade do Sri Lanka?
Os cinco principais operadores controlam 40,7% dos quartos classificados, liderados por Jetwing, Cinnamon, Aitken Spence, Hilton e Minor Hotels, enquanto os independentes ainda dominam com 61,25% do inventário em 2025.
Em quais regiões os investidores devem priorizar no mercado de hospitalidade do Sri Lanka nos próximos cinco anos?
Colombo e a Província Ocidental detêm 53,48% do inventário e ancoram o crescimento liderado por MICE, enquanto a Província Oriental lidera a expansão a uma CAGR de 9,56% com base em surfe, ecoturismo e melhoria da conectividade.
Como os canais de distribuição estão mudando e qual é o impacto na margem no mercado de hospitalidade do Sri Lanka?
As OTAs detêm 46,61% das reservas em 2025, mas o canal digital direto é o de crescimento mais rápido a uma CAGR de 8,35%, ajudando os operadores a reduzir comissões de 15 a 18% e a elevar a ADR líquida por meio de tarifas exclusivas para membros e personalização.
Página atualizada pela última vez em:


