
Tamanho e Participação do Mercado de Hospitalidade do Reino Unido
Análise do Mercado de Hospitalidade do Reino Unido por Mordor Intelligence
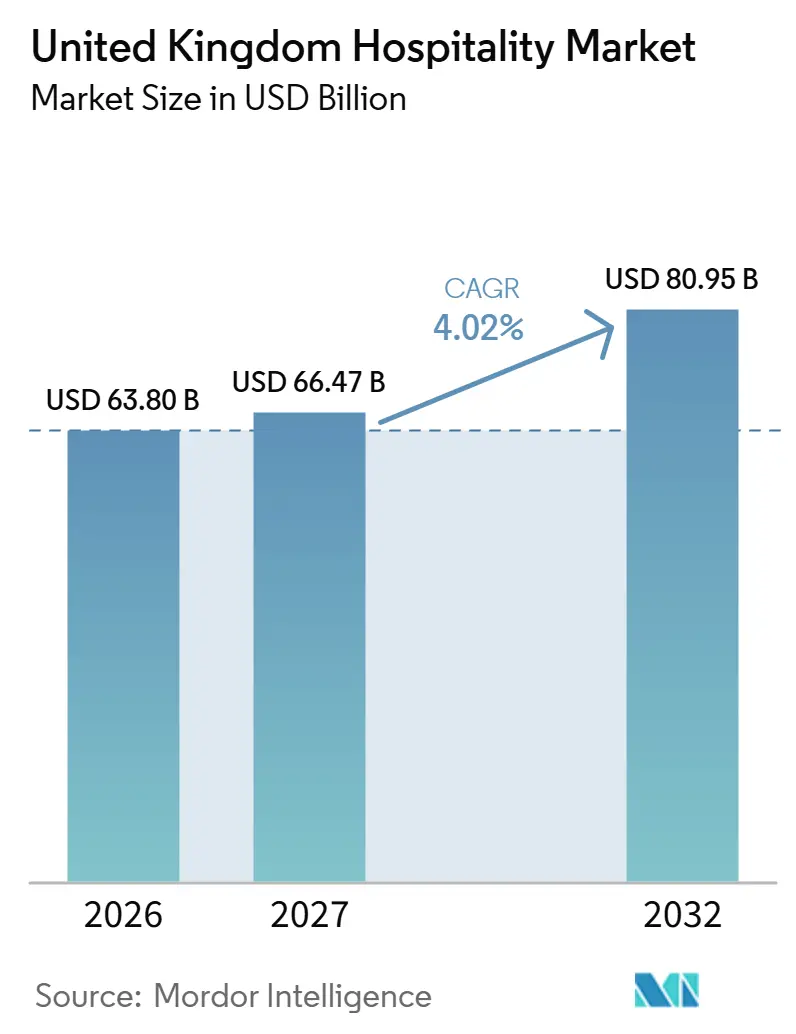
O tamanho do mercado de hospitalidade do Reino Unido foi avaliado em 63,8 bilhões de USD em 2026 e estima-se que cresça de 66,47 bilhões de USD em 2027 para atingir 80,95 bilhões de USD até 2032, a um CAGR de 4,02% durante o período de previsão (2027-2032).
A descoberta digital e as viagens receptivas criam oportunidades de acomodação, enquanto o alívio de tarifas apoia pubs elegíveis na Inglaterra. Os custos de mão de obra e a incerteza nos preços de energia restringem a capacidade dos operadores de serviços de oferecer preços acessíveis. Os operadores de marcas podem expandir-se por meio da reformulação de hotéis existentes, oferecendo uma alternativa à nova construção. O controle sobre o processo de reserva pode ajudar os operadores a converter o interesse de um viajante em uma venda de acomodação. Para grupos hoteleiros, a expansão por meio de quartos existentes é comercialmente atrativa somente se reservas adicionais puderem cobrir a mão de obra e a energia necessárias para atender hóspedes adicionais.
Principais Conclusões do Relatório
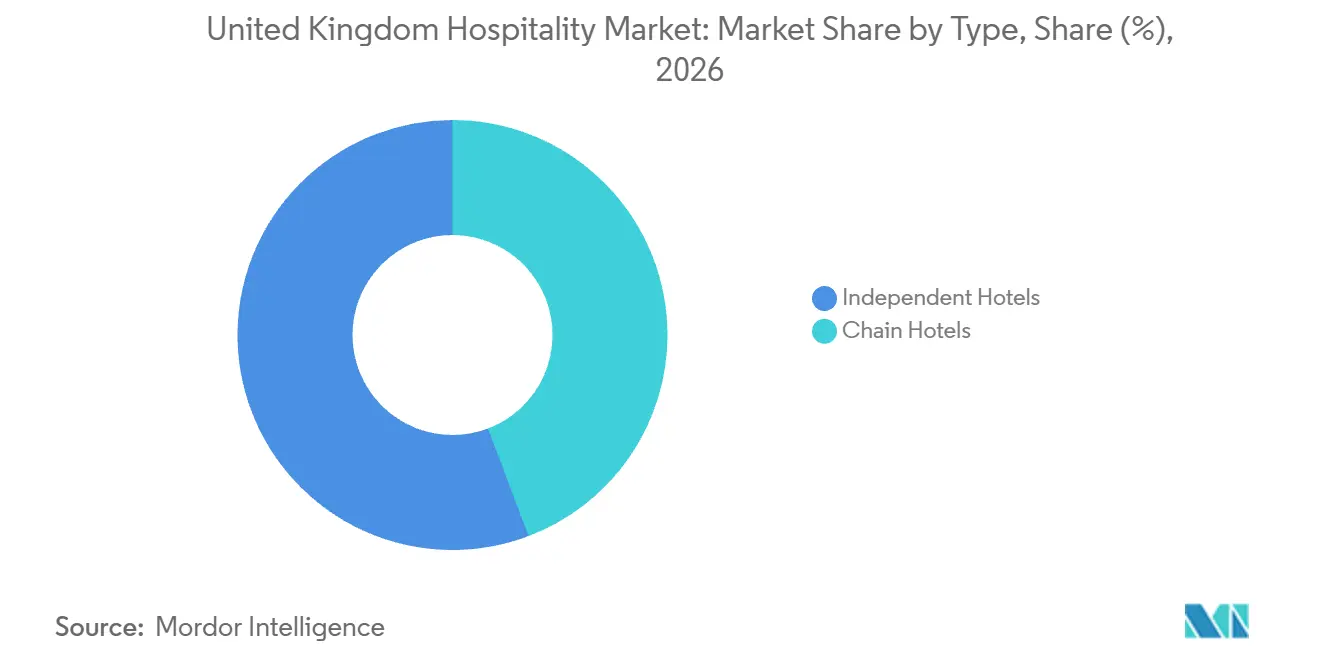
- Por tipo, os hotéis independentes lideraram com uma participação de 55,76% no mercado de hospitalidade do Reino Unido em 2026, enquanto os hotéis de rede têm previsão de crescimento mais rápido a um CAGR de 7,65% durante 2027-2032.
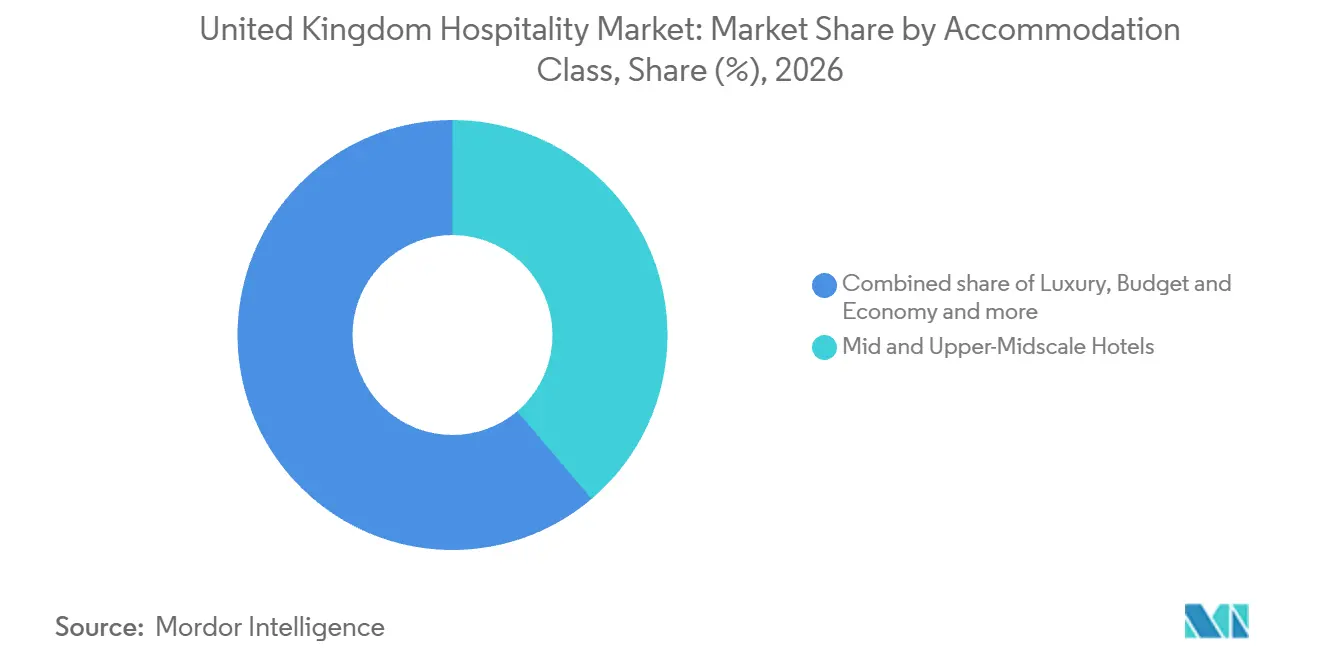
- Dentro das classes de acomodação, os hotéis de médio e alto padrão intermediário detinham uma participação de 38,8% no tamanho do mercado de hospitalidade do Reino Unido em 2026, com o segmento de luxo com previsão de crescimento mais rápido a um CAGR de 7,8% durante 2027-2032.
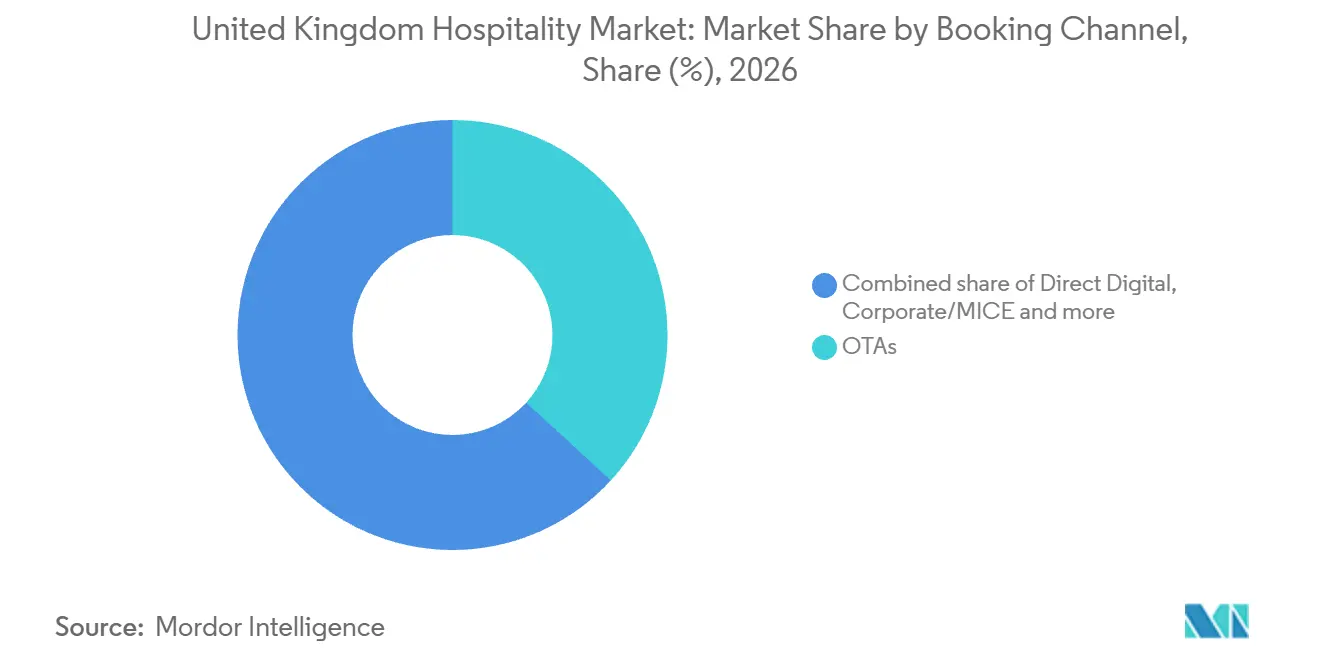
- Entre os canais de reserva, as agências de viagens online lideraram com 36,82% do valor de mercado em 2026, enquanto o digital direto tem previsão de crescimento mais rápido a um CAGR de 7,15% durante 2027-2032.
- Geograficamente, a Inglaterra respondeu pela maior participação no valor de mercado, com 71,15% em 2026, e a Irlanda do Norte tem previsão de crescimento mais rápido a um CAGR de 8,05% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração dos Pedidos e Reservas Digitais | +2.1% | Nacional | Médio prazo (2-4 anos) |
| Apoio Governamental às Tarifas Comerciais e Esquemas de Incentivo | +1.5% | Inglaterra, Escócia e País de Gales | Curto prazo (≤ 2 anos) |
| Aumento do Turismo Receptivo com Moeda Fraca | +1.4% | Nacional | Médio prazo (2-4 anos) |
| Estadias de Lazer em Meio de Semana Impulsionadas pelo Trabalho Híbrido | +1% | Nacional | Médio prazo (2-4 anos) |
| Aumento da Terceirização na Alimentação Institucional | +0.5% | Condado de Hampshire | Médio prazo (2-4 anos) |
| Reformas com Foco em Sustentabilidade e Conformidade com ESG | +0.5% | Nacional, mais forte em Londres e nos principais mercados metropolitanos | Médio a longo prazo (2–4 anos e além) |
| Fonte: Mordor Intelligence | |||
Aceleração dos Pedidos e Reservas Digitais
A descoberta digital oferece aos operadores hoteleiros uma rota adicional para converter viajantes que iniciam sua busca fora de um aplicativo de reservas estabelecido. A Whitbread PLC registrou um aumento de 70% nas reservas realizadas por meio de mecanismos de busca com inteligência artificial durante maio-agosto de 2026 em suas operações hoteleiras no Reino Unido e na Irlanda.[1] A empresa fortaleceu a descoberta por meio de busca com inteligência artificial como parte de seu programa comercial. A implicação para os operadores é que uma jornada de reserva utilizável precisa de uma rota de descoberta eficaz antes que as ferramentas de conversão possam gerar uma venda. Os testes em estágio inicial da Whitbread com os principais modelos de linguagem de grande escala para ampliar seu alcance mostram como a distribuição digital também pode exigir colaboração tecnológica direta.
Apoio Governamental às Tarifas Comerciais e Esquemas de Incentivo
O alívio das tarifas comerciais pode proteger a capacidade do setor de hospitalidade ao reduzir uma despesa recorrente com imóveis antes que os operadores precisem de vendas adicionais para cobri-la. Para 2026/27, pubs e casas de espetáculos ao vivo elegíveis na Inglaterra recebem uma redução de 15% em suas contas de tarifas comerciais por meio de esquemas das autoridades locais. As autoridades de cobrança locais exercem discricionariedade sobre casos individuais, enquanto o governo do Reino Unido reembolsa o alívio concedido sob sua orientação. Em julho de 2026, o governo anunciou um alívio de 20% nas tarifas comerciais a partir de abril de 2027 para pubs, clubes sociais e casas de espetáculos ao vivo na Inglaterra, excluindo as maiores casas de espetáculos ao vivo, com detalhes do Orçamento pendentes. Para um estabelecimento qualificado, despesas fixas mais baixas podem preservar a margem financeira para continuar recebendo clientes sem um aumento equivalente nos preços. Decisões locais e elegibilidade de imóveis podem produzir apoio diferente em um conjunto de múltiplos estabelecimentos, de modo que o alívio chega a cada local de forma desigual, mesmo dentro de um modelo operacional compartilhado.
Aumento do Turismo Receptivo com Moeda Fraca
Residentes no exterior realizaram um estimado de 40,8 milhões de visitas concluídas ao Reino Unido em 2025, sujeito a revisão.[2] Essa base de visitantes cria uma oportunidade de acomodação para operadores capazes de converter viagens internacionais em pernoites pagos. O índice amplo da taxa de câmbio efetiva da libra esterlina registrou 84,62 em 30 de junho de 2026, em relação à sua base de janeiro de 2005 de 100. A uma tarifa de quarto fixa em libras esterlinas, uma libra mais fraca pode reduzir o preço em moeda estrangeira de uma estadia. Para hotéis que visam hóspedes estrangeiros, isso cria margem para melhorar a acessibilidade sem reduzir a receita em libras esterlinas recebida por cada quarto reservado.
Estadias de Lazer em Meio de Semana Impulsionadas pelo Trabalho Híbrido
Quando os arranjos de trabalho remoto permitem viagens, um hóspede pode combinar dias de trabalho com uma estadia de lazer em vez de limitar a viagem a um fim de semana. Para um hotel, essa flexibilidade cria uma oportunidade de vender noites adicionais em meio de semana para o mesmo grupo de viajantes. A oferta precisa apoiar ambos os usos, pois um quarto adequado apenas para dormir não pode, por si só, resolver a necessidade do hóspede de trabalhar com eficiência. Uma extensão em meio de semana é comercialmente útil quando sua receita adicional de acomodação cobre o serviço necessário durante esses dias. Estender uma viagem de lazer já escolhida permite que um hotel obtenha receita de acomodação em meio de semana sem conquistar uma viagem inteiramente separada.
Análise de Impacto dos Fatores Restritivos*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez Aguda de Mão de Obra e Inflação Salarial | -1.1% | Nacional | Curto prazo (≤ 2 anos) |
| Volatilidade nos Custos de Alimentos e Energia | -0.8% | Nacional | Curto prazo (≤ 2 anos) |
| Regras Rigorosas de Planejamento e Licenciamento | -0.35% | The Avenues, Exmouth | Médio prazo (2-4 anos) |
| Altas Taxas de Não Comparecimento em Reservas | -0.25% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez Aguda de Mão de Obra e Inflação Salarial
Os custos de mão de obra restringem a capacidade de serviço que os operadores podem sustentar, mesmo quando as condições de recrutamento se tornam menos tensas. O setor de hospitalidade do Reino Unido teve a maior taxa de vagas setorial em 2025, de 3,1%, abaixo de 3,8% em 2024 e a mais baixa desde 2013, excluindo o período da pandemia. Empregadores de hospitalidade e varejo relataram reduções de emprego em resposta aos aumentos do salário mínimo em 2025, juntamente com outras pressões setoriais. A maioria das reduções assumiu a forma de menor recrutamento e menos horas, em vez de demissões. Para um operador, restringir as horas com pessoal pode limitar o número de clientes atendidos sem alterar a capacidade física de um estabelecimento. A queda nas vagas deixa sem solução o limite de custo de mão de obra nas horas com pessoal, restringindo o quanto de serviço adicional um operador pode custear.
Volatilidade nos Custos de Alimentos e Energia
A incerteza nos preços de energia eleva o obstáculo comercial para adicionar capacidade de hospitalidade, pois as vendas futuras devem cobrir uma despesa operacional cujo nível pode mudar. No final de setembro de 2026, 91% das empresas de acomodação e serviços de alimentação do Reino Unido relataram algum grau de preocupação com os preços de energia.[3] Para esses operadores, um preço de quarto ou refeição acordado antes de os custos de energia serem conhecidos pode deixar menos receita disponível para outras despesas operacionais. Repassar essa exposição para os preços de venda também pode enfraquecer a acessibilidade que sustenta a demanda dos clientes. Um local marginal deve cobrir o risco de preço de energia juntamente com o risco de demanda antes que a capacidade adicional de hospitalidade se torne comercialmente viável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Escala Independente Encontra a Reformulação de RedesOs hotéis independentes responderam por uma participação de 55,76% no tamanho do mercado de hospitalidade do Reino Unido em 2026. Eles formam o maior segmento por tipo, com uma base comercial que pode incluir propriedades individuais relativamente pequenas. Um estudo baseado em pesquisa de maio de 2025 identificou 11 hotéis independentes com média de 28 quartos cada na Área Mais Ampla de Greater Cambridge, além de 3 milhas do centro de Cambridge até a fronteira de South Cambridgeshire. Nessa escala de propriedade, um hotel pode competir pelos clientes de um destino sem duplicar um extenso modelo operacional de múltiplas propriedades. Vender para esse segmento pode exigir muitos relacionamentos com pequenas propriedades, de modo que o custo de conquistar cada conta de proprietário pesa sobre o alcance comercial de um fornecedor.
Os hotéis de rede têm previsão de crescimento a um CAGR de 7,65% durante 2027-2032, tornando-os o segmento de crescimento mais rápido por tipo. A Travelodge abriu 21 hotéis e adicionou mais de 1.800 quartos ao seu portfólio no Reino Unido em 2025, por meio de 4 novas construções e 17 aquisições de reformulação de outras marcas. A predominância de reformulações ilustra como uma rede pode aumentar sua própria oferta de quartos com marca por meio de propriedades existentes, além da construção.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Classe de Acomodação:
Oferta Consolidada de Médio Padrão Encontra Expansão de LuxoOs hotéis de médio e alto padrão intermediário representaram uma participação de 38,8% no mercado de hospitalidade do Reino Unido em 2026. Isso os torna o maior segmento por classe de acomodação. Em maio de 2025, os hotéis de alto padrão intermediário sozinhos respondiam por 39% do estoque de quartos de hotel na Área Mais Ampla de Greater Cambridge, sua maior classe individual de hotel. Esse estoque local estabelece um conjunto competitivo considerável que um novo entrante de alto padrão intermediário nos arredores de Cambridge precisaria enfrentar.
O luxo é o segmento de classe de acomodação de crescimento mais rápido, com um CAGR previsto de 7,8% durante 2027-2032. Foi a única classe de hotel do Reino Unido com crescimento na receita por quarto disponível no período acumulado do ano até julho de 2025, de 2,8%. O Six Senses London da IHG, dentro de seu portfólio de Luxo e Estilo de Vida, abriu em 1º de março de 2026, com 109 quartos e suítes. Os apartamentos com serviços têm uma rota de demanda corporativa, com o GBTA Business Travel Index Outlook prevendo um aumento de 8,1% nos gastos com viagens corporativas em apartamentos com serviços no Reino Unido em 2026. Para investidores, a expansão de luxo envolve a venda de nova capacidade diferenciada, enquanto as oportunidades de apartamentos com serviços podem estar vinculadas aos requisitos de acomodação de um grupo definido de compradores corporativos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Reserva:
Alcance das Agências Apoia a Conversão DiretaAs agências de viagens online (OTAs) foram o maior segmento de canal de reserva, respondendo por 36,82% do valor de mercado em 2026. O ranking de receita de reservas de hotéis no Reino Unido de 2025 da SiteMinder colocou a Booking.com e a Expedia nas 2 primeiras posições. Sua posição dá aos operadores hoteleiros uma razão comercial para preservar o acesso às agências ao competir por vendas de acomodação. Para uma propriedade individual, a visibilidade por meio desses canais pode fornecer acesso a compradores que selecionam um intermediário antes de escolher um hotel. O alcance das agências expõe um hotel a compradores de acomodação, mas conquistar sua reserva requer uma oferta que se destaque no ambiente de reservas compartilhado.
O digital direto é o segmento de canal de reserva de crescimento mais rápido, com um CAGR previsto de 7,15% durante 2027-2032. O Travelodge Group relatou que aproximadamente 80% de suas reservas foram feitas por meio de seus próprios sites em 2025, em suas operações, incluindo Reino Unido, Espanha e Irlanda. Nesse nível de uso do próprio site, a experiência de reserva torna-se parte da transação principal do operador com o hóspede, em vez de uma rota de vendas suplementar. O operador pode alinhar a oferta de quarto e a confirmação dentro de uma jornada de reserva que controla, conectando a execução digital diretamente à venda de acomodação. Para hotéis capazes de atrair seu próprio público, melhorias nessa jornada podem afetar uma base de reservas substancial sem exigir quartos físicos adicionais.
Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Hospitalidade da Inglaterra
A Inglaterra respondeu por uma participação de 71,15% no tamanho do mercado de hospitalidade do Reino Unido em 2026, tornando-a a maior geografia. Residentes da Grã-Bretanha realizaram 87 milhões de viagens com pernoite na Inglaterra em 2025, queda de 3% em relação a 2024. Essa base estabelecida de viagens domésticas oferece aos operadores de acomodação um amplo conjunto de demanda por pernoites a atender, mesmo quando o número anual de viagens diminui. A tarefa comercial é reter o valor de uma extensa base de visitantes existente por meio de vendas de acomodação, pois uma grande presença doméstica pode sustentar a liderança sem exigir um aumento no número de viagens a cada ano.
Mercado de Hospitalidade da Irlanda do Norte
A Irlanda do Norte é a geografia de crescimento mais rápido, com um CAGR previsto de 8,05% durante 2027-2032. As viagens de férias com pernoite estimadas aumentaram de 2,4 milhões em 2024 para 2,7 milhões em 2025, um aumento relatado de 13% que amplia a oportunidade de viagens de lazer. No entanto, a ocupação de quartos de hotel caiu de 68% em 2024 para 65% em 2025, de modo que a expansão mais ampla das viagens não coincidiu com maior utilização anual dos hotéis. Como a ocupação de quartos de hotel caiu enquanto as viagens de férias aumentaram, a oportunidade de crescimento para os operadores de acomodação reside na conversão desse maior conjunto de viagens em noites de quarto pagas.
As estimativas de turismo doméstico com pernoite da Escócia para 2025, classificadas como estatísticas em desenvolvimento, colocaram a acomodação com serviços em primeiro lugar por viagens, noites e gastos entre os residentes da Grã-Bretanha. Esse padrão de uso oferece aos fornecedores uma rota clara para a economia de visitantes escocesa estabelecida por meio de empresas de acomodação com serviços. As estimativas provisórias do País de Gales mostraram aumento no uso de acomodação com serviços em viagens domésticas com pernoite por residentes da Grã-Bretanha em 2025. As viagens de férias domésticas ao País de Gales também aumentaram naquele ano, enquanto as viagens para visitar amigos e familiares caíram. Em conjunto, essas mudanças no País de Gales fortalecem o argumento comercial para hospedagem com serviços voltada para férias, pois tanto a escolha de acomodação quanto o propósito da viagem apontam para oportunidades de vender a própria estadia.
Estrutura Regulatória e Perspectivas
A comparação abrange a linha de base de licenciamento do Reino Unido e jurisdições selecionadas, Inglaterra e Irlanda do Norte, da perspectiva de um operador de pub que adiciona estabelecimentos licenciados. As licenças de álcool são concedidas por comitês locais de licenciamento na Inglaterra e no País de Gales, por Conselhos de Licenciamento na Escócia e por tribunais na Irlanda do Norte. Um portfólio em vários países, portanto, requer planejamento de aprovação específico por jurisdição, com a comparação nacional refletindo essas diferentes rotas administrativas.
Tabela Regulatória
| Fator de decisão | Reino Unido | Inglaterra | Irlanda do Norte |
|---|---|---|---|
| Autoridade principal | Comitês locais de licenciamento, Conselhos de Licenciamento e tribunais | Autoridade local de licenciamento | Tribunais que concedem e renovam licenças de álcool |
| Instrumentos ou diretrizes principais | Estruturas de licenciamento de álcool específicas por nação | Lei de Licenciamento de 2003 e orientação de identificação digital de setembro de 2026 | Ordem de Licenciamento (Irlanda do Norte) de 1996 e código de bebidas alcoólicas aprovado |
| Efeito comercial | Pedidos de licença específicos por jurisdição | Licença de estabelecimento para venda de álcool; verificação certificada ao aceitar identificação digital | Licença existente entregue para um novo pub; verificação pelo tribunal do conhecimento do código em pedidos e renovações |
| Atratividade atual da política | Média | Média | Baixa |
| Direção futura da atratividade da política | Sem alteração | Flexibilização | Sem alteração |
| Fonte: Mordor Intelligence | |||
A linha de base do Reino Unido tem atratividade média com continuidade porque a estrutura de novembro de 2025 para Inglaterra e País de Gales preservou a discricionariedade local, enquanto a revisão separada da Irlanda do Norte opera dentro de sua estrutura legislativa existente. A classificação média da Inglaterra reflete os requisitos de aprovação local, enquanto a rota opcional de identificação digital introduzida em setembro de 2026 apoia uma perspectiva de flexibilização quando os titulares de licença utilizam um serviço de verificação certificado e registrado. A Irlanda do Norte recebe classificação baixa para entrada porque os novos candidatos a pub devem entregar uma licença existente, enquanto os tribunais avaliam o conhecimento do código na candidatura e a conformidade na renovação a partir de janeiro de 2026. Sua revisão das emendas de 2022 recebe respostas até 9 de novembro de 2026 e não altera a lei em si, apoiando a continuidade sob os requisitos atuais.
Etapas da Cadeia de Valor
A comparação acompanha a afiliação à marca hoteleira, a distribuição de reservas e a entrega de acomodação para mostrar onde os fornecedores capturam receita. As vendas de acomodação da Premier Inn no Reino Unido aumentaram 1% no exercício fiscal de 2026, as 52 semanas até 26 de fevereiro de 2026, em comparação com o exercício fiscal de 2025. Para operadores que utilizam marcas baseadas em taxas ou intermediários de reservas, esse crescimento modesto limita a receita adicional de acomodação disponível para ser compartilhada entre as etapas de serviço.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Afiliação à marca | Licenciadores de marcas hoteleiras, como a InterContinental Hotels Group (IHG) | Taxas de licenciamento de marca; taxas de gestão quando aplicável sob o modelo de grupo da IHG | Comprometimento do proprietário com o escopo e o custo do suporte à marca | Adequar o suporte de franquia ou gestão aos requisitos operacionais da propriedade |
| Distribuição de reservas | Plataformas de reservas de acomodação, como a Booking.com | Comissão por reserva, faturada mensalmente | A comissão reduz os rendimentos da venda de quartos retidos pelo operador | Utilizar o alcance das agências onde suas vendas adicionais justificam a taxa de transação |
| Entrega de acomodação | Operadores hoteleiros, como a Whitbread PLC | Vendas de acomodação | Noites de quarto não vendidas limitam a receita de acomodação | Direcionar noites não vendidas com ofertas de acomodação específicas por canal |
| Fonte: Mordor Intelligence | ||||
As taxas de franquia da IHG vinculadas à receita de quartos conectam os ganhos da marca às vendas de quartos, de modo que o suporte que melhora a conversão também pode fortalecer sua base de taxas. A distribuição adiciona uma taxa de transação separada, tornando a receita retida pelo operador sensível ao canal que gerou a estadia. Para um proprietário que utiliza ambos os serviços, uma distribuição mais ampla deve gerar receita de quartos adicional suficiente para cobrir as taxas associadas.
Cenário Competitivo
A concorrência está dispersa entre acomodação, serviços de alimentação contratados e pubs, com grandes grupos operando diferentes modelos de serviço. A Whitbread PLC opera a Premier Inn, enquanto a InterContinental Hotels Group (IHG) expande marcas hoteleiras por meio de franquias e parcerias com propriedades. A Compass Group PLC participa por meio de serviços de alimentação contratados, enquanto a Greene King opera pubs e a Mitchells & Butlers administra restaurantes e pubs gerenciados. A Whitbread abriu aproximadamente 600 quartos no Reino Unido e fechou aproximadamente 600 quartos de menor retorno em 2025/26. A substituição de quartos da Whitbread enfatiza os retornos dentro de sua rede operacional, enquanto as parcerias da IHG estendem suas marcas por meio de propriedades adicionais.
Em fevereiro de 2026, a IHG anunciou 4 assinaturas e aberturas de propriedades no Reino Unido com a Fairview Hotels, adicionando mais de 380 quartos ao seu pipeline no Reino Unido e na Irlanda. As parcerias de marca podem estender a distribuição e a identidade operacional entre propriedades, embora um pipeline assinado contribua com capacidade de acomodação somente quando os quartos relevantes entram em serviço. Separadamente, o negócio do Reino Unido e Irlanda da Compass ganhou um contrato de 7 anos com o Aeroporto de Heathrow em fevereiro de 2026 para fornecer serviços de alimentos e bebidas para mais de 80.000 colaboradores, incluindo equipes de construção durante o projeto de expansão da terceira pista. O contraste é importante para os concorrentes porque as parcerias hoteleiras montam uma rede de propriedades, enquanto um grande contrato de local de trabalho requer a capacidade de sustentar o serviço para um comprador institucional definido ao longo de vários anos.
A Mitchells & Butlers concluiu 181 conversões e reformas em seu negócio durante as 42 semanas encerradas em 18 de julho de 2026. Também adquiriu 8 imóveis em regime de propriedade plena no Reino Unido durante esse período. O CEO da Greene King, Nick Mackenzie, saudou o anúncio do governo de julho de 2026 sobre tarifas comerciais como um alívio para os pubs, dizendo que eles há muito enfrentavam tarifas desproporcionalmente mais altas. Com essas mudanças no portfólio concluídas antes do início planejado em abril de 2027, o alívio proposto reduziria os custos subsequentes de propriedade para pubs qualificados após esta rodada de investimentos.
Líderes do Setor de Hospitalidade do Reino Unido
-
Whitbread PLC
-
InterContinental Hotels Group (IHG)
-
Compass Group PLC
-
Greene King
-
Mitchells & Butlers
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
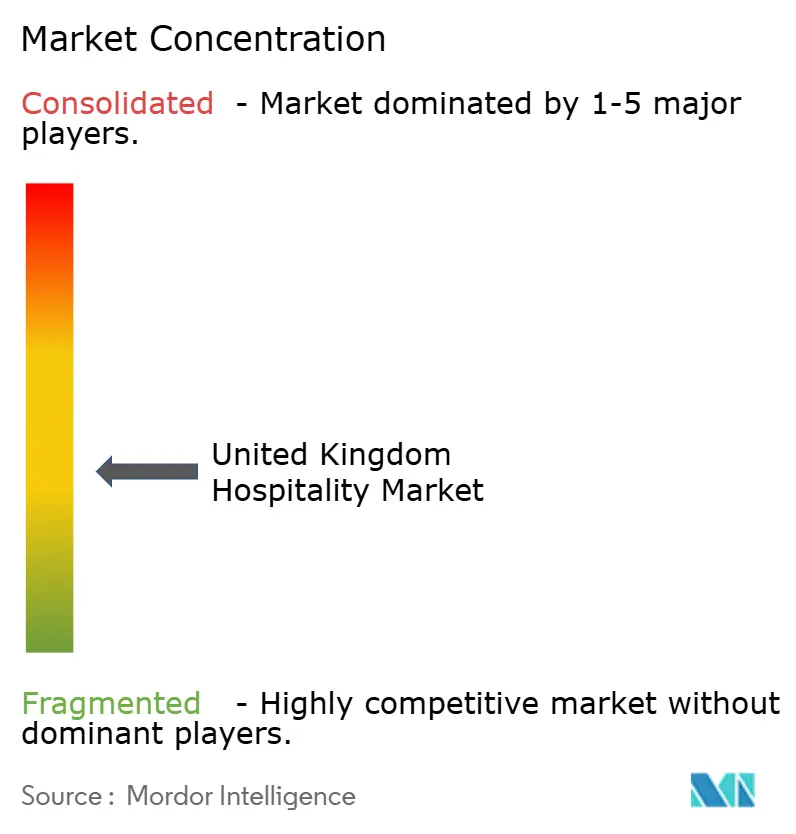
Mercado de Hospitalidade do Reino Unido Empresas cobertas neste relatório
- Whitbread PLC
- InterContinental Hotels Group (IHG)
- Compass Group PLC
- Greene King
- Mitchells & Butlers
- J D Wetherspoon
- Travelodge Hotels Limited
- Accor S.A.
- Hilton Worldwide
- Marriott International
- Stonegate Pub Company
- Young & Co.'s Brewery
- Loungers Limited
- Greggs PLC
- Domino's Pizza Group
- Costa Coffee (Coca-Cola)
- Wagamama (The Restaurant Group)
- Sodexo UK & Ireland
- Aramark UK
- Center Parcs UK
- Merlin Entertainments
Principais Oportunidades para Participantes do Mercado
A comparação pondera as lacunas de acomodação premium na Escócia em relação às oportunidades de melhorar hotéis em destinos ingleses estabelecidos. A avaliação da Savills de 2026 contabilizou 79 hotéis de luxo fora de Edimburgo na Escócia e identificou uma oportunidade para propriedades bem posicionadas de alto padrão superior e luxo atendendo à demanda de alto valor. Cambridge, Oxford, York, Bath, Durham, Harrogate, Chester, Cheltenham e Stratford-upon-Avon registraram ocupação hoteleira de 75% a 83% nos 12 meses até junho de 2026.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Capacidade de luxo selecionada fora de Edimburgo | A avaliação de 2026 identifica oferta de luxo limitada em relação à demanda de alto valor | Visitantes de alto valor / hotéis de luxo | Desenvolver uma propriedade de luxo onde a demanda do destino suporte a oferta completa de serviços | Economia de desenvolvimento e operação específica do local | Proprietários e operadores de hotéis de luxo |
| Reposicionamento de alto padrão superior na Escócia | A mesma lacuna entre oferta e demanda apoia propriedades de alto padrão superior bem posicionadas | Hóspedes de acomodação premium / hotéis de alto padrão superior | Reposicionar um hotel existente em torno de uma oferta de alto padrão superior com preço claramente definido | Custo de reforma em relação à receita de quartos alcançável | Proprietários e operadores de alto padrão superior existentes |
| Melhoria de hotéis existentes nos 9 destinos ingleses nomeados | A ocupação estabelecida demonstra uso substancial de quartos nesses locais | Visitantes com pernoite / hotéis regionais | Adquirir ou melhorar uma propriedade existente com uma base definida de demanda local por quartos | Custos de aquisição e melhoria em relação aos ganhos sustentáveis | Proprietários e operadores de hotéis regionais |
| Fonte: Mordor Intelligence | |||||
A abertura central é acomodação de luxo e alto padrão superior bem posicionada fora de Edimburgo, abordando a lacuna escocesa entre oferta premium limitada e demanda de alto valor. Na Escócia, a distinção entre um desenvolvimento de luxo completo e o reposicionamento de alto padrão superior muda o compromisso de serviço que um proprietário deve financiar. Para os destinos ingleses nomeados, um ativo existente vincula o argumento de aquisição ao uso demonstrado de quartos, de modo que o preço pago e a receita retida após a reforma determinam o retorno.
Desenvolvimentos industriais recentes em Mercado de Hospitalidade do Reino Unido
- Set 2026: A Hilton assinou o London Bridge Hotel para sua Tapestry Collection sob um contrato de franquia com a Gama Holdings. O hotel londrino de 153 quartos estava previsto para abrir no início de 2028 após uma transformação.
- Jul 2026: O governo do Reino Unido anunciou alívio de 20% nas tarifas comerciais a partir de abril de 2027 para pubs, clubes sociais e casas de espetáculos ao vivo na Inglaterra, excluindo as maiores casas de espetáculos ao vivo, com detalhes a serem divulgados no Orçamento.
- Jul 2026: A Mitchells & Butlers relatou 181 conversões e reformas em seu negócio e 8 aquisições de imóveis em regime de propriedade plena no Reino Unido durante as 42 semanas encerradas em 18 de julho de 2026.
Mercado de Hospitalidade do Reino Unido Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O Mercado de Hospitalidade do Reino Unido mede a receita anual proveniente de hospedagem, alimentos e bebidas e serviços de hospitalidade relacionados no Reino Unido. As vendas são classificadas por tipo de provedor de hospedagem, classe de acomodação, canal de reserva e país.
Exclusões de escopo: Serviços de transporte e parques temáticos e atrações estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Hotéis de Rede
- Hotéis Independentes
- Por Classe de Acomodação
- Luxo
- Hotéis de Escala Média e Superior
- Orçamento e Economia
- Apartamentos de Serviço
- Por Canal de Reserva
- Digital Direto
- OTAs
- Corporativo/MICE
- Agentes Atacadistas e Tradicionais
- Por Geografia (Valor)
- Inglaterra
- Escócia
- País de Gales
- Irlanda do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas, como a publicação de Tendências de Viagem do Escritório de Estatísticas Nacionais, fornecem visitas de entrada e gastos de visitantes que ajudam a avaliar a demanda por hospedagem, enquanto seu boletim de Perspectivas e Impacto nos Negócios na Economia do Reino Unido, elaborado a partir da Pesquisa de Perspectivas e Condições de Negócios, acompanha as pressões de custo e operacionais entre empresas de acomodação e serviços de alimentação. O rastreador trimestral de vendas da UKHospitality fornece contexto de faturamento setorial, e seu perfil setorial descreve a gama de negócios de acomodação, serviços de alimentação, pubs, catering e hospitalidade relacionados representados no setor do Reino Unido. Essas fontes ajudam a distinguir indicadores de receita e demanda de contribuições econômicas mais amplas ou contagens operacionais.
Registros de empresas, relatórios anuais, apresentações para investidores e imprensa comercial e empresarial respeitável do Reino Unido podem adicionar evidências de receita do operador, oferta de quartos, pipeline, negociação e canal para verificação cruzada do modelo de mercado. As fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas primárias e pesquisas abrangem executivos de hotéis, apartamentos com serviços, restaurantes, pubs, catering e distribuição de hospitalidade do Reino Unido, incluindo líderes sênior, gerentes operacionais e comerciais e analistas de mercado. Sua contribuição testa estimativas secundárias de limites de receita, tratamento de canais, condições operacionais e desenvolvimento de segmentos, enquanto o acompanhamento direcionado esclarece lacunas materiais ou evidências conflitantes. As respostas são comparadas com estatísticas públicas, registros e outros indicadores independentes antes de informar as premissas do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
O modelo começa com uma estimativa de cima para baixo da receita de provedores de hospedagem, alimentos e bebidas e hospitalidade relacionada no Reino Unido, depois verifica componentes selecionados por meio de consolidações de receita de operadores e preço de acomodação amostrado multiplicado pelo volume de quartos ocupados, onde evidências confiáveis estão disponíveis. Os indicadores principais incluem visitas e gastos de visitantes do Escritório de Estatísticas Nacionais para contexto de demanda, tendências de faturamento da UKHospitality para movimentação setorial, receita de acomodação e serviços de alimentação relatada pelos operadores, oferta e ocupação de quartos para capacidade de hospedagem e mix de canais de reserva para alocação de vendas de hospedagem. As participações de segmento são construídas reconciliando esses indicadores com classificações de provedores e produtos relatadas, depois alocando receita entre provedores de rede e independentes, classes de acomodação, canais de reserva e os quatro países do Reino Unido. Uma regressão multivariada pode relacionar o movimento histórico de receita a indicadores de demanda de visitantes, preços, ocupação e oferta, com análise de cenários utilizada onde condições de política, custo ou viagem criam caminhos materialmente diferentes. Os respondentes primários podem verificar se as relações entre variáveis e as previsões de segmento resultantes se adequam às condições operacionais do Reino Unido. Os dados de componentes ausentes são estimados a partir da categoria mais próxima com suporte, verificados em relação à receita total e indicadores independentes, e registrados para esclarecimento direcionado, enquanto as verificações seletivas de baixo para cima permanecem corroborativas em vez de constituírem o modelo total do mercado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a receita dos provedores, indicadores oficiais de turismo e negócios, evidências de faturamento de associações e verificações de operadores amostrados, depois investigam valores discrepantes, definições inconsistentes e grandes variações entre sinais independentes. Um segundo analista revisa a atribuição de fontes, cálculos, totais de segmentos e explicações, e anomalias materiais não resolvidas acionam novas verificações de fontes ou acompanhamento com respondentes antes da aprovação final. O modelo é atualizado anualmente, revisado entre ciclos quando eventos materiais alteram a demanda, os custos ou as regras operacionais, e recebe uma nova passagem de fonte e cálculo imediatamente antes da entrega.
Tamanho do Mercado de Hospitalidade do Reino Unido da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O Mercado de Hospitalidade do Reino Unido mede a receita anual proveniente de hospedagem, alimentos e bebidas e serviços de hospitalidade relacionados no Reino Unido.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem visitas e gastos de visitantes do Escritório de Estatísticas Nacionais para contexto de demanda, tendências de faturamento da UKHospitality para movimentação setorial, receita de acomodação e serviços de alimentação relatada pelos operadores, oferta e ocupação de quartos para capacidade de hospedagem e mix de canais de reserva para alocação de vendas de hospedagem.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 66,47 bilhões de USD (2027) | |
| Consultoria Global A | 69,5 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 4,6% acima do valor de 2027 deste relatório de 66,47 bilhões de USD, 3 anos depois. Seu mercado declarado inclui restaurantes, pubs, centros de eventos e conferências, aluguéis de curto prazo e entretenimento, categorias além do conjunto aprovado de receita de provedores. |
| Consultoria Global B | 60,13 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 9,5% abaixo do valor de 2027 deste relatório de 66,47 bilhões de USD, 2 anos depois. Suas classificações relatadas abrangem hotéis de rede e independentes e classes de acomodação, enquanto o conjunto aprovado também contabiliza serviços de alimentos e bebidas e hospitalidade relacionada. |
Os analistas da Mordor Intelligence triangulam a receita dos provedores, indicadores oficiais de turismo e negócios, evidências de faturamento de associações e verificações de operadores amostrados, depois investigam valores discrepantes, definições inconsistentes e grandes variações entre sinais independentes.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de hospitalidade do Reino Unido?
Foi avaliado em 63,8 bilhões de USD em 2026 e estimado em 66,47 bilhões de USD em 2027, atingindo 80,95 bilhões de USD até 2032 a um CAGR de 4,02% durante 2027-2032.
O que está impulsionando a demanda digital pelos serviços de hospitalidade do Reino Unido?
A descoberta digital cria outra rota de reserva. A Whitbread relatou um aumento de 70% nas reservas por meio de mecanismos de busca com inteligência artificial durante maio-agosto de 2026 em suas operações hoteleiras no Reino Unido e na Irlanda.
Qual tipo de hotel lidera as vendas de hospitalidade no Reino Unido?
Os hotéis independentes detinham a maior participação, com 55,76% em 2026. Os hotéis de rede têm previsão de crescimento mais rápido a um CAGR de 7,65% durante 2027-2032.
Quais empresas são os principais concorrentes de hospitalidade no Reino Unido?
Os principais participantes incluem Whitbread PLC, InterContinental Hotels Group (IHG), Compass Group PLC, Greene King e Mitchells & Butlers.
Qual desafio operacional afeta a expansão da hospitalidade no Reino Unido?
A incerteza nos preços de energia pode restringir a economia de expansão. No final de setembro de 2026, 91% das empresas de acomodação e serviços de alimentação do Reino Unido relataram algum grau de preocupação com os preços de energia.
Qual geografia de hospitalidade do Reino Unido lidera e qual está crescendo mais rapidamente?
A Inglaterra detinha a maior participação, com 71,15% em 2026. A Irlanda do Norte tem previsão de crescimento mais rápido a um CAGR de 8,05% durante 2027-2032.