
Tamanho e Participação do Mercado de Hospitalidade da França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 128.18 Bilhões de dólares |
| Tamanho do Mercado (2026) | 133.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 164.78 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.29 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hospitalidade da França por Mordor Intelligence
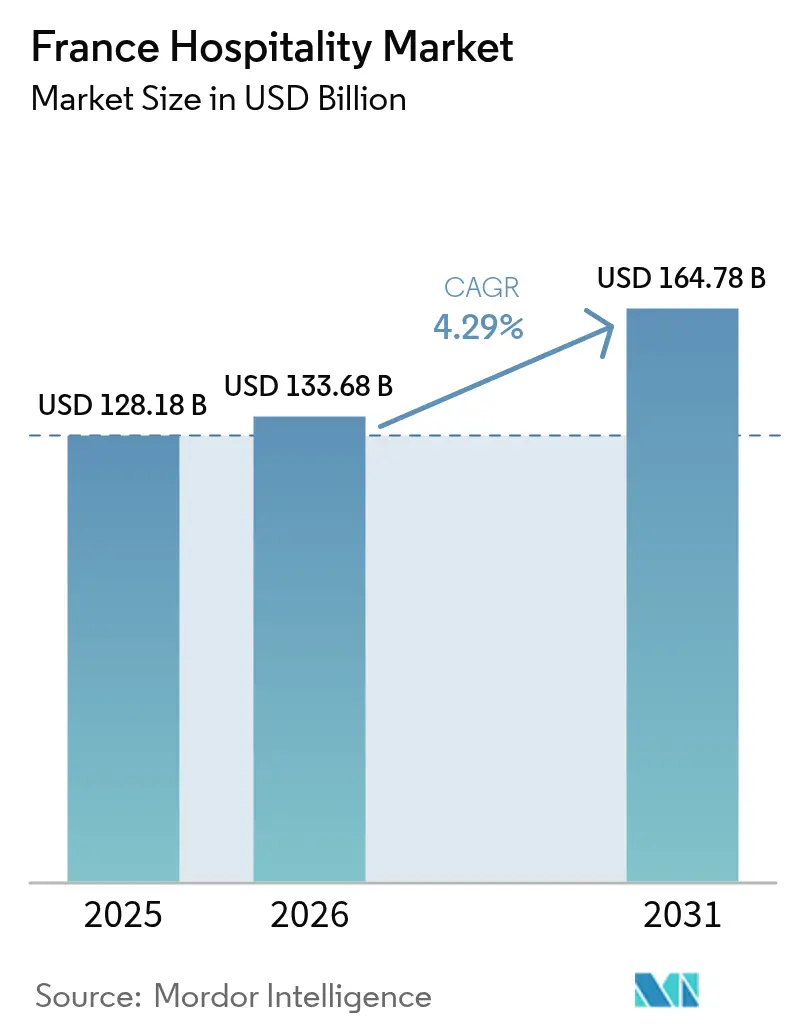
Espera-se que o tamanho do mercado de hospitalidade da França cresça de USD 128,18 bilhões em 2025 para USD 133,68 bilhões em 2026 e está previsto para atingir USD 164,78 bilhões até 2031 a um CAGR de 4,29% no período de 2026 a 2031.
A robusta demanda doméstica, os fortes fluxos de chegadas internacionais e os investimentos governamentais direcionados, como o programa Destination France no valor de EUR 1,9 bilhão (USD 2,071 bilhões), estão coletivamente reforçando a visibilidade de receita e sustentando este caminho de expansão[1]Atout France, "Plan Destination France," ATOUT-FRANCE.FR.. A intensidade competitiva é moderada porque os cinco maiores operadores detêm aproximadamente 47% da capacidade nacional de quartos, deixando amplo espaço para conceitos de nicho e operadores independentes regionais prosperarem. Os impulsionadores estruturais incluem upgrades de infraestrutura legados dos Jogos Olímpicos, políticas favoráveis de trabalho remoto que diluem as fronteiras entre viagens de lazer e negócios, e incentivos fiscais destinados a acelerar retrofits com eficiência energética no parque hoteleiro envelhecido. Ao mesmo tempo, os operadores precisam navegar por reajustes salariais decorrentes de acordos sindicais e restrições municipais mais rígidas sobre aluguéis de curto prazo, que podem limitar modelos de acomodação flexíveis, ao mesmo tempo em que protegem os hotéis tradicionais da concorrência entre pares. Em conjunto, o mercado de hospitalidade da França continua a demonstrar resiliência e adaptabilidade ao alinhar-se com imperativos de sustentabilidade e às expectativas em evolução dos viajantes.
Principais Conclusões do Relatório
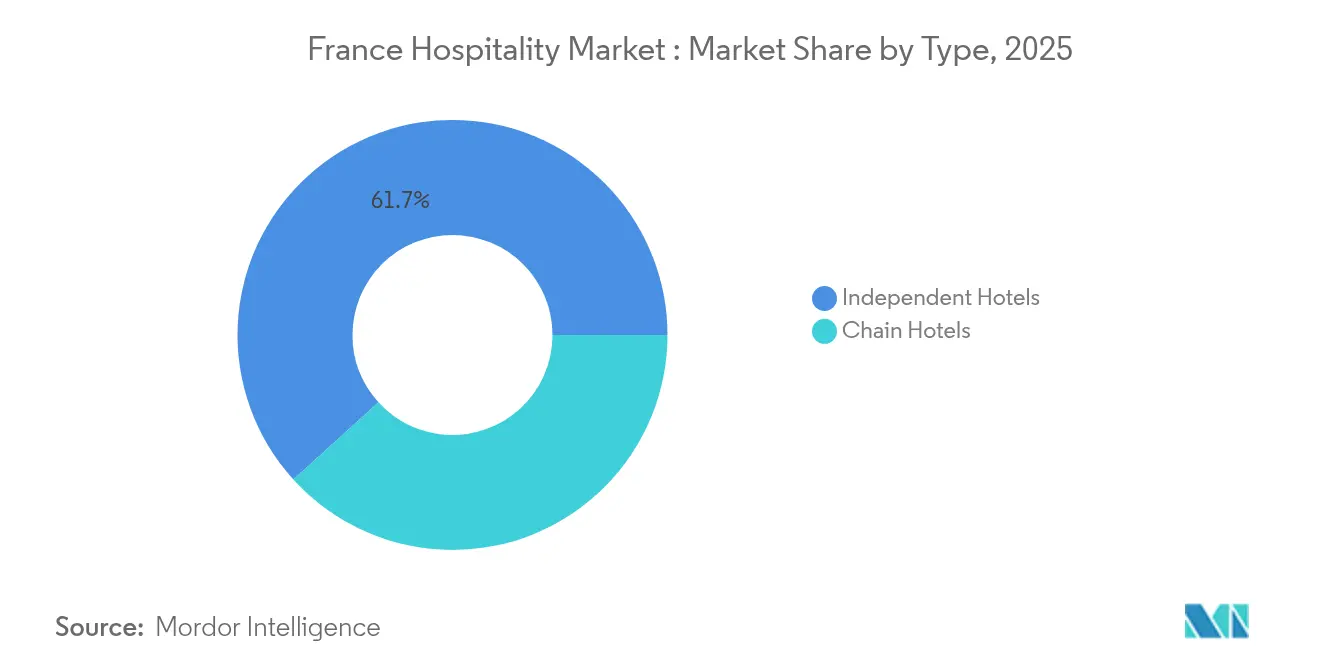
- Por tipo, os hotéis independentes lideraram com 61,74% da participação do mercado de hospitalidade da França em 2025, enquanto os hotéis de rede registraram a perspectiva de CAGR mais acelerada de 5,12% até 2031.
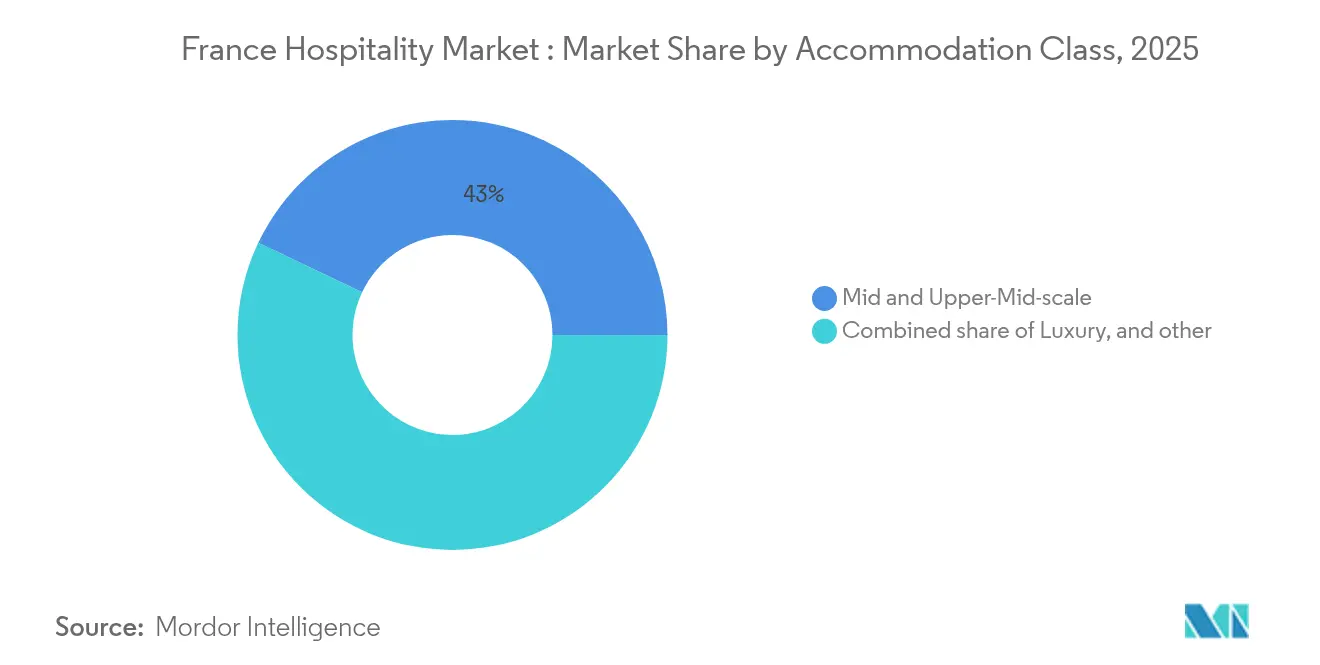
- Por classe de acomodação, as propriedades de médio e médio-superior porte representaram 42,95% do tamanho do mercado de hospitalidade da França em 2025, com os apartamentos de serviço avançando a um CAGR de 6,00% até 2031.
- Por canal de reserva, as OTAs comandaram 41,05% do tamanho do mercado de hospitalidade da França em 2025, enquanto as reservas digitais diretas estão posicionadas para um CAGR de 7,00% até 2031.
- Por geografia, a Île-de-France deteve 33,05% da participação do mercado de hospitalidade da França em 2025, e a Provence-Alpes-Côte d'Azur está no caminho para um CAGR de 5,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Hospitalidade da França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Paris como Grande Polo de Turismo Global Apoiando a Hospitalidade Urbana Premium | 1.20% | Distritos de luxo e de negócios de Paris | Curto prazo (≤ 2 anos) |
| Ecossistema de Moda e Luxo Impulsionando os Gastos dos Visitantes | 0.90% | Polos de alta-costura e moda de Paris | Curto prazo (≤ 2 anos) |
| Turismo em Regiões Vinícolas Criando Demanda Especializada por Acomodação | 0.70% | Regiões vinícolas de Bordeaux, Borgonha e Champagne | Médio prazo (2–4 anos) |
| Conversão de Propriedades Históricas Apoiando o Crescimento de Hotéis Boutique | 0.60% | Regiões de châteaux do Loire, Provence e Normandia | Longo prazo (≥ 4 anos) |
| Calendário Internacional de Eventos Apoiando os Fluxos de Visitantes | 0.80% | Paris e Cannes como destinos de eventos | Curto prazo (≤ 2 anos) |
| Segunda Residência e Cultura de Lazer Regional Apoiando a Hospitalidade Rural | 0.50% | Regiões de lazer da Provence, Bretanha e Alpes | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Paris como Grande Polo de Turismo Global Apoiando a Hospitalidade Urbana Premium
Paris continua sendo o principal motor de demanda de hospitalidade da França, sustentado pelo turismo internacional recorde e pelo forte desempenho dos hotéis premium. A alta ocupação e a ADR continuam impulsionando o crescimento do RevPAR nos hotéis de luxo. A reabertura de Notre-Dame e o legado dos Jogos Olímpicos de 2024 impulsionaram ainda mais a demanda dos visitantes. As contínuas melhorias de infraestrutura e a forte conectividade aérea reforçam o apelo global da cidade. As transações hoteleiras de alto valor refletem a confiança sustentada dos investidores em Paris[2]Atout France, Resultados do Turismo em 2025: A França Supera 100 Milhões de Visitantes Internacionais,
Atout France, atout-france.fr.
Ecossistema de Moda e Luxo Impulsionando os Gastos dos Visitantes
A liderança global da França na moda e no varejo de luxo atrai viajantes internacionais de alto poder aquisitivo durante todo o ano. As Semanas de Moda de Paris e os distritos de compras de luxo geram demanda recorrente por hotéis premium. As propriedades de luxo continuam registrando forte ADR e RevPAR, sustentados por visitantes abastados. O investimento contínuo em hotéis de luxo fortalece o portfólio de acomodações de alto padrão da França. O ecossistema de luxo continua impulsionando as receitas da hospitalidade premium.
Turismo em Regiões Vinícolas Criando Demanda Especializada por Acomodação
As renomadas regiões vinícolas da França geram demanda de hospitalidade durante todo o ano por meio do turismo em vinícolas e de experiências culinárias de luxo. Os hotéis boutique de vinho combinam propriedades históricas com gastronomia Michelin e ofertas de bem-estar. Os investimentos em Bordeaux, Borgonha, Champagne e Provence continuam expandindo a oferta de acomodações premium. As experiências de turismo enológico incentivam estadias mais longas e maior gasto dos hóspedes. Este segmento apoia o crescimento da hospitalidade regional além das grandes cidades[3]Ministério da Economia, Finanças e Soberania Industrial e Digital da França, Turismo Enológico: Um Ativo Importante para a Atratividade das Regiões Francesas,
Direction Générale des Entreprises (DGE), entreprises.gouv.fr.
Conversão de Propriedades Históricas Apoiando o Crescimento de Hotéis Boutique
O extenso patrimônio de edifícios históricos da França oferece fortes oportunidades para o desenvolvimento de hotéis boutique por meio da reutilização adaptativa. As conversões de patrimônio histórico preservam os ativos culturais ao mesmo tempo em que ampliam a capacidade de acomodação premium. Os incentivos governamentais para restauração melhoram a viabilidade dos projetos de requalificação. A maioria das novas adições de hotéis de alto padrão concentra-se cada vez mais em reformas em vez de novas construções. Os hotéis históricos continuam atraindo viajantes nacionais e internacionais focados em experiências.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mercado de Hospitalidade Maduro Limita a Expansão Orgânica da Oferta nos Principais Destinos | −0.7% | Restrições de oferta em Paris, Riviera e Alpes | Longo prazo (≥ 4 anos) |
| Alta Dependência de Paris Criando Desequilíbrio Geográfico na Demanda | −0.6% | Concentração de receita na Île-de-France | Médio prazo (2–4 anos) |
| Desequilíbrio Regional do Turismo Cria Desempenho Desigual na Hospitalidade | −0.5% | Disparidade regional entre litoral e interior | Longo prazo (≥ 4 anos) |
| Regulamentações de Sustentabilidade e Proteção do Patrimônio Aumentam a Complexidade do Desenvolvimento | −0.6% | Zonas de conservação do patrimônio UNESCO | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Mercado de Hospitalidade Maduro Limita a Expansão Orgânica da Oferta nos Principais Destinos
O mercado de hospitalidade maduro da França limita o desenvolvimento de novos hotéis nos principais destinos, como Paris. O crescimento depende cada vez mais de reformas hoteleiras, reposicionamento e otimização de tarifas, em vez de nova oferta. Os elevados valores fundiários e a escassez de terrenos para desenvolvimento restringem a expansão. O aumento dos custos de mão de obra e operacionais pressiona ainda mais a rentabilidade dos hotéis. Esses fatores reduzem o ritmo de crescimento da capacidade do mercado[4]Direction Générale des Entreprises, Turismo na França: Dados Principais,
Ministério da Economia da França, entreprises.gouv.fr.
Alta Dependência de Paris Criando Desequilíbrio Geográfico na Demanda
O desempenho da hospitalidade permanece fortemente concentrado em Paris, criando um crescimento desigual nos mercados regionais. A capital atrai a maioria dos visitantes internacionais, dos investimentos hoteleiros e da demanda por acomodações premium. Muitos destinos secundários continuam registrando menor ocupação, apesar de possuírem fortes ativos turísticos. A infraestrutura regional e o marketing internacional permanecem comparativamente subdesenvolvidos. A concentração geográfica limita o crescimento equilibrado da hospitalidade em nível nacional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Hotéis independentes preservam o apelo cultural enquanto as redes ampliam a tecnologia
Os hotéis independentes detiveram uma expressiva participação de 61,74% do mercado de hospitalidade da França em 2025, ancorada na profunda herança nacional de auberges familiares e estabelecimentos boutique que proporcionam autenticidade baseada no lugar. Essas propriedades capitalizam na narrativa culinária, no caráter arquitetônico e no serviço personalizado que ressoam junto a viajantes que buscam experiências locais imersivas. As redes, no entanto, crescem mais rapidamente a um CAGR de 5,12% porque os procedimentos operacionais padronizados, o reconhecimento de marca e os ecossistemas de fidelidade tranquilizam hóspedes internacionais avessos ao risco e compradores de viagens corporativas. Fusões estratégicas, como a aquisição integral da Paris Society pela Accor, ilustram como os grandes grupos mesclam escala operacional com profundidade experiencial para competir tanto em eficiência quanto em singularidade. Os hotéis independentes respondem adotando soluções de PMS baseadas em nuvem e afiliações a consórcios que ampliam o alcance de marketing sem abrir mão da individualidade da marca. A interação entre autenticidade e consistência deve definir o posicionamento competitivo até 2031, à medida que ambos os segmentos buscam a excelência operacional enquanto preservam a intimidade com o hóspede.
O tamanho do mercado de hospitalidade da França para hotéis de rede está projetado para expandir à medida que as multinacionais implementam conceitos de economia premium como o Spark by Hilton, voltados para viajantes sensíveis ao preço que ainda exigem design moderno e conveniência digital. Os contratos de franquia e gestão oferecem vias de crescimento com ativos reduzidos que atraem proprietários domésticos em busca de branding profissional em meio a uma fiscalização regulatória mais rigorosa. Os operadores independentes respondem com curadoria de parcerias hiperlocais e acréscimos experienciais, como residências de chefs, ateliês artesanais e visitas ao patrimônio histórico, que as redes frequentemente têm dificuldade de replicar em escala. Os investidores ponderam cada vez mais as métricas de qualidade dos ativos juntamente com as credenciais de ESG, recompensando os operadores que integram upgrades de eficiência energética e políticas de trabalho equitativas nos planos de criação de valor. Consequentemente, uma onda moderada de consolidação pode emergir, especialmente entre os hotéis independentes de médio mercado que enfrentam obrigações de capital de investimento, aumentando gradualmente a concentração sem extinguir a celebrada tradição de hospedagem independente da França.


Por Classe de Acomodação: Estabilidade do segmento médio combinada com o momentum dos apartamentos de serviço
Os hotéis de médio e médio-superior porte capturaram 42,95% do tamanho do mercado de hospitalidade da França em 2025, beneficiando-se da demanda estável de visitantes internacionais conscientes dos custos e de viajantes de negócios domésticos que valorizam a confiabilidade e as comodidades equilibradas. A ubiquidade deste segmento ao longo dos corredores de transporte e nas cidades secundárias protege as taxas de ocupação e modera a volatilidade da ADR. Os apartamentos de serviço, por sua vez, asseguram o CAGR mais rápido de 6,00%, pois trabalhadores remotos, executivos em realocação e famílias multigeracionais valorizam as plantas no estilo apartamento, as copas e as durações de estadia flexíveis. Marcas como a Adagio, com meta de 200 unidades até 2028, ilustram a tração institucional da categoria e a capacidade de escalar dentro das áreas urbanas. Os operadores de médio porte defendem sua participação aprimorando os conceitos de Alimentos e Bebidas, integrando zonas de coworking e lançando aplicativos móveis para hóspedes que espelham as conveniências de apartamentos.
O inventário de luxo desfruta de um aumento favorável de RevPAR vinculado às chegadas internacionais de alto patrimônio líquido, mas permanece vulnerável a choques de demanda geopolíticos e aos elevados custos de renovação exigidos para atender aos padrões em evolução de bem-estar e sustentabilidade. As propriedades econômicas enfrentam pressão sobre as margens decorrente da inflação salarial e das obrigações de conformidade energética, mas aproveitam projetos modulares padronizados e modelos de serviço limitado para manter a competitividade de custos. Os operadores de apartamentos de serviço exploram a clareza regulatória ao alinhar o status de classificação com as normas hoteleiras, contornando assim os limites de zoneamento enquanto aproveitam a demanda por estadias prolongadas. À medida que a segmentação dos viajantes se torna menos definida, espera-se o surgimento de formatos híbridos que combinem faixas de preço de médio porte com a flexibilidade dos apartamentos de serviço, reforçando a capacidade do mercado de hospitalidade da França de atender a diversos propósitos de estadia sem canibalizar as ofertas centrais.
Por Canal de Reserva: OTAs dominam, mas os canais digitais diretos aceleram
As OTAs representaram 41,05% do tamanho do mercado de hospitalidade da França em 2025, alavancando sofisticadas ferramentas de comparação, reconhecimento de marca global e interfaces multilíngues que simplificam as jornadas de reserva para públicos internacionais. Seu poder de barganha decorre do alto volume de tráfego, da expertise em marketing de performance e das capacidades de upsell ancilares, como seguros e atividades. Não obstante, as reservas digitais diretas avançam a um robusto CAGR de 7,00% à medida que os hotéis implementam motores de personalização orientados por IA, descontos vinculados a programas de fidelidade e garantias de melhor tarifa que reduzem as lacunas de valor percebidas. As redes capitalizam em plataformas unificadas de CRM para realizar vendas cruzadas entre marcas, enquanto os independentes exploram ferramentas de gestão de canais para otimizar a paridade tarifária e reduzir vazamentos de comissões.
As plataformas Corporativo/MICE e os canais de GDS mantêm relevância para programas de tarifas negociadas e alocações de grupos, especialmente em centros urbanos de conferências como Paris e Lyon. O atacado e os agentes tradicionais atendem a mercados de longa distância e itinerários de luxo de nicho, acrescentando diversificação ao mix de distribuição. A participação de mercado de hospitalidade da França detida pelas OTAs pode sofrer uma leve erosão à medida que os hoteleiros dominam as táticas de conversão de funil, mas seu poder de marketing e a fidelidade dos aplicativos móveis garantem um papel indispensável na agregação de demanda. Com o tempo, uma coexistência simbiótica é provável, com as OTAs gerando volume incremental e os hotéis focando na amplificação do valor vitalício do hóspede por meio do engajamento direto.
Análise Geográfica
No mercado de hospitalidade da França, a Île-de-France é o maior sub-segmento regional em 2025, representando 33,05% do mercado. Entre 2026 e 2031, a Provence-Alpes-Côte d'Azur está projetada para ser o sub-segmento de crescimento mais acelerado, com um CAGR de 5,52%. A Île-de-France continua a ancorar as receitas nacionais de hospitalidade, pois os aprimorados terminais intermodais e os sistemas de sinalização melhorados traduzem os investimentos olímpicos em conveniência duradoura para os visitantes. Os hoteleiros relatam taxas de ocupação que ultrapassam 85% durante os principais eventos culturais, sustentando o poder de precificação mesmo diante da introdução de nova oferta. Os corredores de viagem para atrações provinciais são encurtados pelas expansões ferroviárias de alta velocidade, encorajando a dispersão de turistas e itinerários com múltiplas cidades que alimentam as economias regionais adjacentes. Aberturas de luxo e estilo de vida, como o aguardado Maybourne Saint-Germain, atendem a uma clientela exigente que busca a grandiosidade parisiense mesclada com arte contemporânea. Simultaneamente, os operadores de médio porte lançam conceitos criativos de Alimentos e Bebidas que ressoam junto a nômades digitais, garantindo a diversidade de produtos em todas as faixas de preço. As autoridades locais colaboram com os hoteleiros para incorporar referências de sustentabilidade nos códigos de construção, alinhando o desenvolvimento econômico com a gestão ambiental.
A Provence-Alpes-Côte d'Azur desfruta de um aumento nas receitas brutas, pois as paisagens mediterrâneas se combinam com visitantes de bem-estar de alto gasto e um crescente público de trabalho remoto. A reforma da estação ferroviária do Aeroporto de Nice aumenta a capacidade anual para 23 milhões de passageiros até 2030, reduzindo o atrito de conexão e estimulando chegadas durante todo o ano. Os hoteleiros em Marselha, Antibes e Cannes renovam o parque existente para integrar painéis solares nas coberturas, dispositivos de economia de água e cardápios de baixo carbono, alinhando-se com os objetivos climáticos regionais. Os operadores de luxo acrescentam componentes de residências privadas que diversificam os fluxos de receita e ampliam os ciclos de vida dos clientes. As campanhas de marketing de destino enfatizam festivais culturais, rotas de vinhos e excursões de biodiversidade marinha, ampliando o apelo sazonal. Veículos de financiamento público-privado como o Fonds Tourisme Côte d'Azur cofinanciam upgrades em propriedades históricas, preservando a integridade arquitetônica enquanto modernizam as comodidades para os hóspedes.
Auvergne-Rhône-Alpes, Nouvelle-Aquitaine e outras regiões registram crescimento consistente, porém moderado, à medida que o estímulo governamental visa a rejuvenescimento rural e a diversificação da oferta nas montanhas. O programa Avenir Montagnes direciona EUR 300 milhões (USD 327 milhões) para eco-lodges e resorts de atividades múltiplas que se distanciam dos modelos dependentes da neve em direção ao turismo de aventura durante as quatro estações. Empreendedores locais convertem châteaux em retiros experienciais com gastronomia da fazenda para a mesa e ateliês de bem-estar, atraindo urbanitas que buscam desconectar em ambientes autênticos. As iniciativas de transporte melhoram a conectividade de último trecho, reduzindo os tempos de viagem e impulsionando as visitas de fim de semana. Os órgãos regionais de turismo aproveitam a narrativa digital para destacar vilarejos menos conhecidos e sítios da UNESCO, dispersando ainda mais os fluxos de viajantes e apoiando as cadeias de fornecedores artesanais. Coletivamente, esses esforços ampliam o tamanho do mercado de hospitalidade da França endereçável para além dos centros urbanos tradicionais.
Panorama regulatório
A regulamentação da hotelaria na França está ancorada no Code du tourisme e é administrada nacionalmente pela Direction generale des Entreprises (DGE), sob o Ministério da Economia, com a Atout France operando o sistema de classificação de hospedagem e os quadros de qualidade associados. Em janeiro de 2026, o Decreto nº 2026-14 atualizou os procedimentos para classificação, renovação e extensão das classificações de hospedagem turística, reforçando o uso de critérios padronizados e homologados para estabelecimentos que buscam classificação oficial e visibilidade em canais formais de turismo.
No âmbito fiscal, a taxe de sejour continua sendo uma cobrança local relevante, definida pelos conselhos municipais ou órgãos intermunicipais (EPCI) e vinculada a um calendário anual em que as taxas devem ser decididas antes de 1º de julho para vigorar a partir de 1º de janeiro do ano seguinte; para 2026, as tabelas de taxa turística foram reavaliadas em 1,8%. Juntamente com a fiscalização municipal mais rigorosa sobre aluguéis de curta duração nas grandes cidades e a ênfase contínua do Estado em rótulos de turismo sustentável e inclusivo promovidos pela DGE e pela Atout France, essas regras aumentam a intensidade de conformidade e de reporte, ao mesmo tempo em que continuam a apoiar a oferta regulamentada de hospedagem e um posicionamento de qualidade mais claro.
Análise da cadeia de valor
A cadeia de valor da hotelaria francesa começa com o desenvolvimento de projetos e a propriedade de ativos (grupos familiares, family offices, empresas hoteleiras e investidores imobiliários), seguida do financiamento por meio de bancos e fundos de dívida/capital privado, e então pelo design, construção e renovação liderados por empreiteiros e fornecedores especializados (HVAC, sistemas de energia, mobiliário e acabamento, e infraestrutura digital). As operações são conduzidas por proprietários de hotéis e operadores-exploradores sob modelos de propriedade, locação, franquia ou gestão, apoiados por fornecedores de tecnologia (PMS, gerenciadores de canais, gestão de receita e pagamentos), intermediários de recrutamento de pessoal e federações profissionais que estruturam práticas de formação e trabalho. A demanda é distribuída por meio de canais digitais diretos e OTAs, além de intermediários corporativos/MICE, com órgãos de destino e agências públicas moldando a demanda por meio de promoção e financiamento de programas.
Os pontos de estrangulamento estão concentrados na disponibilidade de mão de obra e na alocação de capital. O recrutamento e a retenção de pessoal são limitados pela acessibilidade da habitação nas zonas turísticas e pela sazonalidade das funções, aumentando a dependência de mecanismos de formação e programas de apoio aos empregadores coordenados pelos OPCOs. A governança também passa por órgãos nacionais de coordenação de políticas, como o Comite Interministeriel du Tourisme (CIT). No lado do capital, taxas de juros mais altas e custos crescentes de conformidade e renovação aumentaram a seletividade no fluxo de negócios, com a atividade de investimento em turismo caindo para 18,7 bilhões de EUR em 2024, em comparação com uma média anual de 21 bilhões de EUR no período de 2022-2024. A dinâmica de propriedade continua sendo uma característica estrutural da cadeia, com o capital privado familiar representando cerca de 70% das transações hoteleiras em 2024, apoiando estratégias de reforma e reposicionamento de longo horizonte, apesar do financiamento mais restrito.
Cenário Competitivo
A concorrência no mercado de hospitalidade da França é melhor descrita como moderadamente fragmentada. Os cinco maiores operadores detêm uma parcela significativa do mercado, mas um dinâmico segmento independente continua a prosperar, preservando o caráter único da hospitalidade francesa. A Accor se destaca como líder de mercado, alavancando um amplo portfólio multimarcas que vai desde marcos de luxo até opções econômicas acessíveis. Seu programa de fidelidade ALL fortalece sua posição ao incentivar a retenção de clientes e impulsionar a demanda em diversos segmentos de mercado. Louvre Hotels e B&B Hotels seguem com presença nacional, cada uma alavancando a expansão de franquias para acelerar o crescimento com ativos reduzidos. Redes internacionais como a Hilton e a Choice Hotels aprofundam sua exposição por meio de acordos estratégicos de longo prazo, acrescentando propriedades de economia premium e médio porte para capitalizar em nichos de demanda. Simultaneamente, especialistas em apartamentos de serviço como a Adagio e a Citadines escalam rapidamente, respondendo ao momentum das estadias prolongadas.
Os movimentos estratégicos ilustram um setor focado na otimização de portfólio e no alinhamento com ESG. A aquisição de cinco Novotel Suites pela Henderson Park demonstra o apetite dos investidores por reformas de médio mercado que atendam aos padrões de redução de carbono e aumentem o RevPAR por meio de atualizações de design. A aliança de compartilhamento de dados da Accor com a Pernod Ricard e a JCDecaux sinaliza uma guinada em direção a análises sofisticadas que informam ofertas hiperpersonalizadas enquanto respeitam as regulamentações de privacidade. Fornecedores de tecnologia como a Mews ganham tração à medida que os hotéis automatizam os fluxos de trabalho administrativos e impulsionam a adoção do autoatendimento, liberando mão de obra para interações de alta qualidade com os hóspedes. Os novos entrantes no mercado implementam modelos com ativos reduzidos e coleções de marca suave para aproveitar o charme independente sem abrir mão da distribuição global, intensificando assim o benchmarking competitivo tanto em experiência quanto em eficiência.
As discussões sobre perspectivas se concentram na potencial consolidação entre os hotéis independentes de médio porte que enfrentam significativas obrigações de capital de investimento relacionadas a mandatos de energia e upgrades digitais. Os fundos de private equity avaliam oportunidades de consolidação que desbloqueiam sinergias operacionais por meio de aquisição centralizada, procedimentos operacionais padrão e sistemas avançados de gestão de receita. Simultaneamente, projetos ultraelitistas como o Maybourne Saint-Germain ressaltam a persistente confiança dos investidores na capacidade da França de absorver ADRs de topo de mercado, especialmente quando combinados com residências de marca que monetizam a demanda residencial por moradia com serviços hoteleiros. Consequentemente, o mercado de hospitalidade da França está posicionado para um realinhamento dinâmico que equilibra a autenticidade local com o profissionalismo global.
Líderes do Setor de Hospitalidade da França
Louvre Hotels Group
B&B Hotels
Marriott International
IHG Hotels & Resorts
Accor
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante na França é a oferta de estadias prolongadas e aparthotéis gerenciados profissionalmente, capazes de capturar a demanda de trabalho remoto, realocação e viagens multigeracionais, permanecendo compatíveis com os quadros regulatórios de hospedagem. As ações de mercado apontam para a institucionalização contínua desse formato: em maio de 2026, a Eurazeo adquiriu participação majoritária na Babylon, uma plataforma integrada de aparthotéis em Paris e na Grande Paris, destacando o apetite dos investidores por plataformas operacionais escaláveis, em vez de exposição a um único ativo. Isso cria espaço para proprietários e operadores buscarem conversões, incluindo hotéis com desempenho inferior e outros ativos, em estoque no estilo apartamentos de serviço, com operações padronizadas, distribuição digital direta mais forte e caminhos de conformidade mais claros.
A hotelaria premium e de uso mista ligada a residências de marca é outra via de expansão, particularmente em corredores de lazer de alta demanda fora de Paris, onde a demanda por proprietários-ocupantes de estadias mais longas pode sustentar um posicionamento de luxo. Em julho de 2026, a Marriott International assinou um acordo para trazer a The Luxury Collection ao Sul da França, com as primeiras residências da marca no país, reforçando como as residências podem diversificar fluxos de receita e ampliar o valor vitalício do cliente. Ao lado desses movimentos privados, programas de transformação apoiados pelo Estado, como o Destination France, com meta de 20 bilhões de EUR em investimento no setor até 2030, e o roteiro nacional que visa 100 bilhões de EUR em receitas do turismo internacional até 2030, mantêm a modernização e as melhorias de qualidade de produto como pontos centrais, criando oportunidades práticas para operadores que combinam reformas com foco em eficiência energética, melhorias na distribuição digital e experiências diferenciadas em cidades secundárias e destinos regionais.
Desenvolvimentos recentes do setor
- Junho de 2026: O Louvre Hotels Group inaugurou uma unidade TULIP Hotels & Residences em Valence, marcando um dos primeiros passos da marca em seu mercado de origem. A abertura fortalece o posicionamento de médio padrão e estilo residencial e adiciona pressão competitiva sobre formatos de estadia prolongada e híbridos fora de Paris.
- Dezembro de 2025: A Accor delineou um pipeline de novos destinos, hotéis, resorts e ofertas de hospitalidade para o ano-calendário de 2026. Ao estruturar o plano de rede em torno de novas aberturas, a empresa apoia a contratação antecipada com proprietários e fornecedores e sinaliza a contínua diversificação de marcas e formatos na França e em mercados alimentadores próximos.
- Junho de 2025: A Accor reportou a abertura de cerca de 20 estabelecimentos na França no primeiro semestre de 2025, adicionando mais de 1.700 quartos entre marcas econômicas, de médio padrão e de luxo. A expansão reforça um motor de crescimento com baixa intensidade de ativos, que eleva o padrão competitivo para operadores independentes e redes regionais em termos de distribuição, fidelização e ritmo de renovação.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de hotelaria da França é definido como a receita gerada por estadias pagas e serviços relacionados a hóspedes em acomodações comerciais em toda a França, contabilizada no ponto de prestação do serviço e registrada em dólares americanos atuais.
Exclusões de escopo: excluímos estadias privadas e não comerciais e aluguéis informais que não são reportados de forma consistente por canais oficiais ou auditados.
Visão geral da segmentação
- Por Tipo
- Hotéis de Rede
- Hotéis Independentes
- Por Classe de Acomodação
- Luxo
- Médio e Médio-Superior
- Econômico e Popular
- Apartamentos de Serviço
- Por Canal de Reserva
- Digital Direto
- OTAs
- Corporativo / MICE
- Atacado e Agentes Tradicionais
- Por Região Geográfica
- Île-de-France
- Provence-Alpes-Côte d'Azur
- Auvergne-Rhône-Alpes
- Nouvelle-Aquitaine
- Restante da França
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção do cenário de demanda e oferta para a França, de modo que o modelo não dependa de uma única base de dados. Referenciamos fontes públicas como as estatísticas de turismo e serviços do INSEE, séries macroeconômicas do Banque de France, indicadores de turismo do Eurostat, tendências de chegadas da UNWTO e comunicados do Ministério da Economia e Finanças que abordam gastos com turismo e condições de negócios.
Para conectar esses sinais à receita do mercado, também analisamos relatórios anuais de empresas e apresentações a investidores de operadores listados, além de publicações de associações setoriais e coberturas de imprensa confiáveis sobre ocupação, variações na ADR e adições ao pipeline. Em alguns pontos, são utilizadas assinaturas pagas para dados financeiros e inteligência empresarial, e para verificar ações corporativas e grandes aberturas de propriedades que podem alterar a oferta. Esta lista é apenas ilustrativa, e muitas outras fontes foram utilizadas durante a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
As entradas primárias vêm de conversas estruturadas e pesquisas com operadores de hospedagem, especialistas em distribuição e canais de reserva, gestores no nível de propriedade e consultores que acompanham os fluxos turísticos nas principais regiões francesas. Utilizamos essas discussões para confirmar a progressão de preços, as mudanças de mix entre oferta de rede e independente, e as divisões práticas de canais de reserva, e então revisamos quaisquer suposições atípicas até chegar a uma narrativa consistente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 17% |
| Nível médio: 53% | Líderes funcionais/de unidade: 24% |
| Participantes menores: 18% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O dimensionamento utiliza uma construção top-down que reconstrói a receita de hospedagem nacional vinculando o volume de viagens e o comportamento de estadia à monetização, e então restringindo-a ao limite de hospitalidade definido. As entradas que ajudam a ancorar o modelo incluem volumes de viagens internacionais e domésticas, oferta de quartos e aberturas, padrões de ocupação e duração da estadia, direção da diária média por categoria e mix de canais de reserva (digital direto, OTAs, corporativo e MICE, e atacado).
Após a formação do total top-down, verificações seletivas bottom-up são usadas para testar a razoabilidade, como cálculos de receita de propriedades amostradas (noites de quartos ocupados multiplicadas por faixas de ADR observadas) e consolidações no nível do operador, quando as divulgações são claras. Quando partes do mercado não são diretamente observáveis, preenchemos as lacunas com proporções proxy conservadoras, validadas por feedback de especialistas, e ajustamos apenas quando múltiplos sinais apontam na mesma direção.
As previsões são produzidas por meio de regressão multivariada, na qual os principais fatores são indicadores macro de demanda e métricas operacionais de hospedagem, e depois ajustadas por meio de análise de cenários para choques como interrupções de viagens ou reajustes abruptos de preços. As premissas para crescimento da ADR e utilização são revisadas com os entrevistados, para que a perspectiva permaneça prática, e não puramente estatística.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, incluindo tendências de chegadas turísticas, indicadores de desempenho de hospedagem e grandes adições de oferta que devem se refletir em mudanças de capacidade ao longo do tempo. Verificações de variância são realizadas entre anos e entre regiões, e qualquer mudança abrupta é revisada por outro analista antes da aprovação final.
O modelo é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças de política que afetam a demanda turística ou grandes alterações de capacidade. Antes da entrega, fazemos uma revisão final para garantir que os dados públicos mais recentes e qualquer feedback primário recente estejam refletidos nos números.
Tamanho do mercado de hotelaria da França segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a hotelaria francesa podem diferir bastante, mesmo quando parecem medir a mesma coisa, porque o limite e o ponto de captura de receita nem sempre são consistentes. As diferenças também surgem da forma como o preço é tratado ao longo do tempo, de quais partes da hospedagem são contabilizadas e da frequência com que as premissas subjacentes são atualizadas.
As chegadas de turistas, indicadores de desempenho de hospedagem, como ocupação e ADR, e adições de oferta no nível regional são as evidências usadas para manter a estimativa de 2025 da Mordor Intelligence vinculada à receita de hospedagem comercial na França, em vez de gastos mais amplos com viagens ou definições restritas apenas a hotéis.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 128,18 bilhões de USD (2025) | |
| Consultoria Global A | 96,50 bilhões de USD (2024) | Esse valor parece utilizar um escopo mais restrito, centrado em hospedagem, e um ano-base diferente, podendo aplicar categorias de serviço simplificadas que não se reconciliam totalmente com o mix de canais em toda a França e a dispersão de preços por categoria. |
| Departamento de Pesquisa Setorial B | 3,30 bilhões de USD (2024) | O valor é apresentado como um crescimento incremental ou uma definição de subconjunto, em vez da receita total do mercado, o que pode ocorrer quando apenas segmentos selecionados de hospitalidade ou uma variação ao longo do período de previsão são reportados. |
A divergência decorre principalmente dos limites de escopo e do que é tratado como receita total versus uma fração parcial ou um incremento de crescimento. Ao ancorar o modelo em demanda observável e métricas operacionais, e depois verificá-los com dados primários, o número final permanece rastreável a fatores claros e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de hospitalidade da França em 2026?
O tamanho do mercado de hospitalidade da França atinge USD 133,68 bilhões em 2026 e está previsto para expandir a um CAGR de 4,29% até 2031.
Qual segmento cresce mais rapidamente até 2031?
Os apartamentos de serviço registram o CAGR mais elevado de 6,00% à medida que o trabalho remoto e a demanda por estadias prolongadas se aceleram.
Qual região apresenta as melhores perspectivas de crescimento?
A Provence-Alpes-Côte d'Azur lidera com um CAGR projetado de 5,52%, impulsionado por investimentos em luxo e upgrades aeroportuários.
Por que os custos de mão de obra representam um desafio para os hotéis franceses?
Os salários específicos do setor aumentaram para USD 13,08 por hora em 2025, superando o salário mínimo geral e aumentando os encargos com folha de pagamento.
Como as regulamentações de energia afetarão os operadores hoteleiros?
A Lei Le Meur vincula as licenças de operação ao desempenho energético, pressionando os hotéis a investirem em retrofits sob o risco de fechamento, embora os créditos fiscais ajudem a compensar os custos.
As OTAs estão perdendo participação para as reservas diretas?
As OTAs ainda comandam 41,05% de participação, mas os canais digitais diretos crescem mais rapidamente a um CAGR de 7,00% à medida que os hotéis investem em experiências personalizadas na web e em dispositivos móveis
Página atualizada pela última vez em:


