
Tamanho e Participação do Mercado de Hospitalidade do Brasil
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 8.44 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.59 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.44 % |
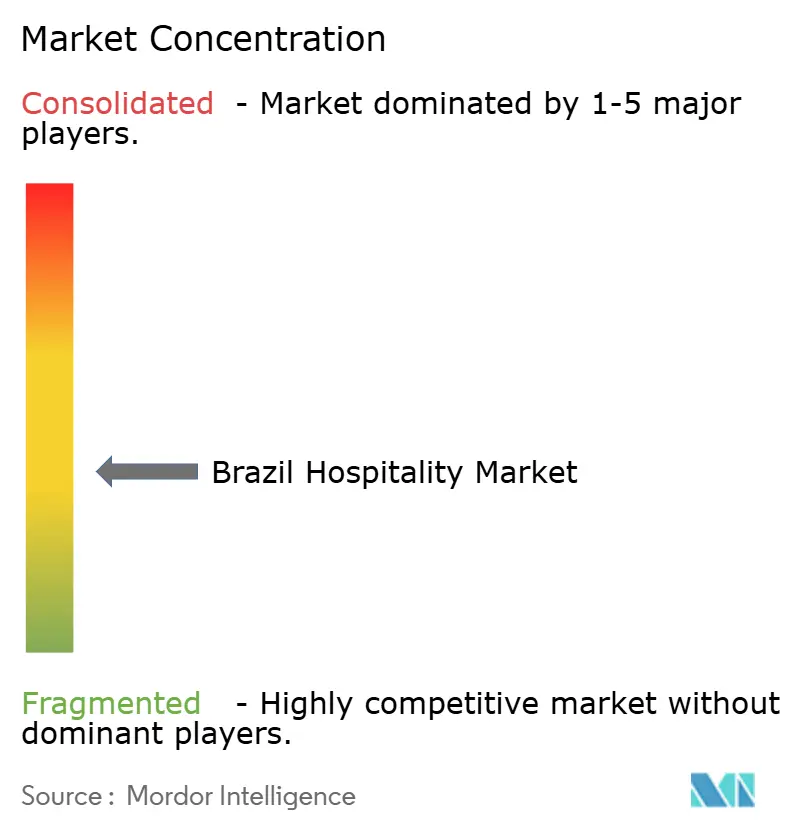
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hospitalidade do Brasil por Mordor Intelligence
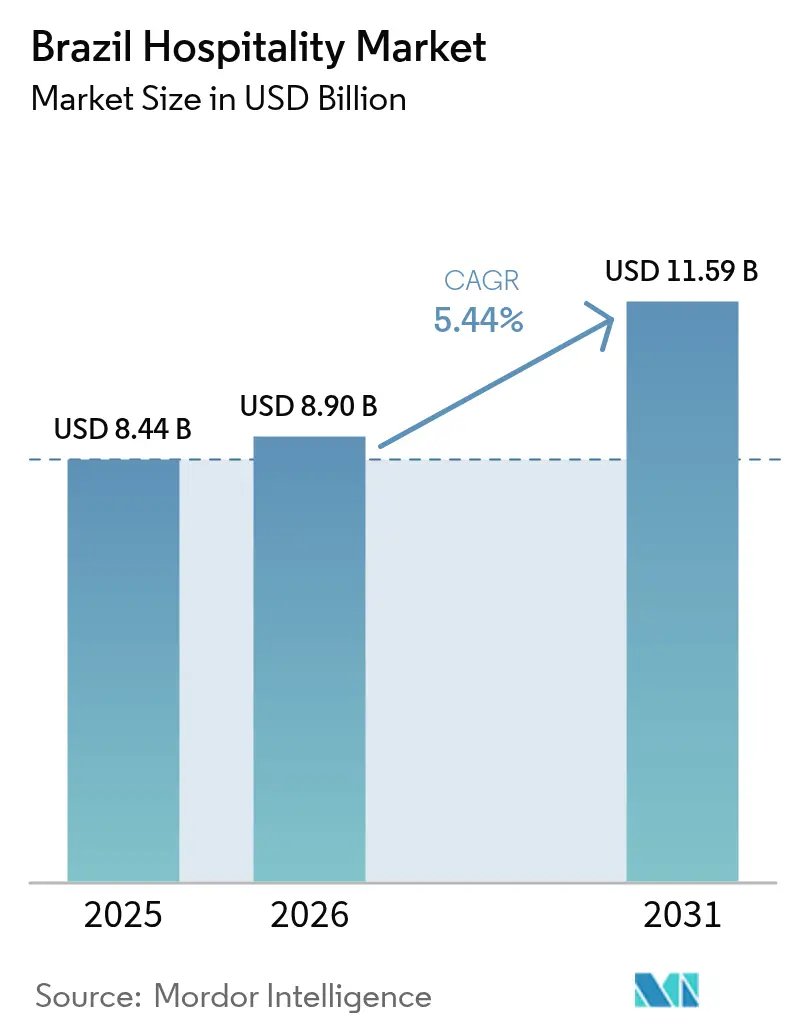
O tamanho do Mercado de Hospitalidade do Brasil em 2026 é estimado em USD 8,9 bilhões, crescendo do valor de 2025 de USD 8,44 bilhões, com projeções para 2031 mostrando USD 11,59 bilhões, crescendo a um CAGR de 5,44% ao longo de 2026-2031.
O aumento da renda disponível doméstica, a acelerada adoção do PIX e os gastos em infraestrutura pré-COP-30 estão criando um ciclo virtuoso de demanda que mantém a receita por apartamento em trajetória ascendente. Os operadores de redes capitalizam sobre conversões de franquias e a escala dos programas de fidelidade, enquanto os estabelecimentos independentes aproveitam o caráter local para atrair hóspedes de lazer com alto poder de gasto. Os canais digitais diretos continuam a reduzir a dependência de intermediários, e o pipeline de novos quartos permanece bem equilibrado em relação às chegadas esperadas, garantindo um crescimento disciplinado nas diárias. As persistentes restrições de slots aeroportuários e a complexidade dos impostos sobre serviços pesam sobre a rentabilidade, mas os contínuos influxos de capital, tanto de investidores estrangeiros quanto locais, sinalizam confiança nos fundamentos de longo prazo do mercado de hospitalidade do Brasil.
Principais Conclusões do Relatório
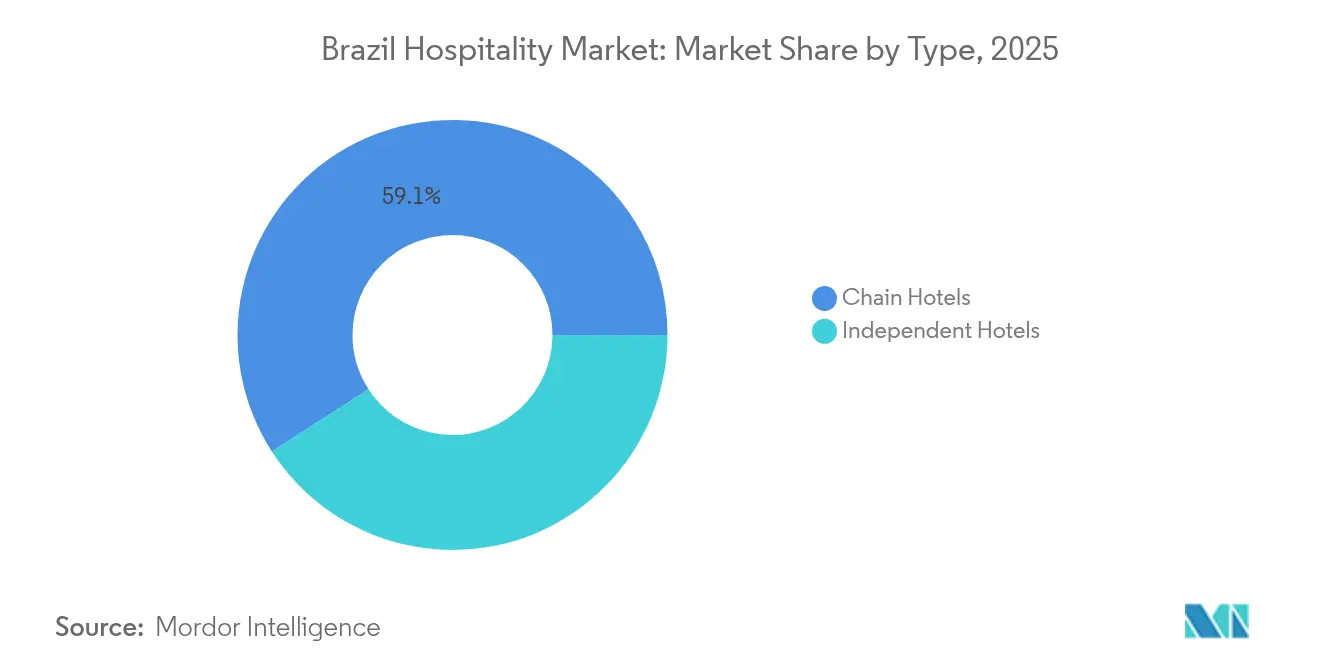
- Por tipo, os hotéis de rede capturaram 59,12% da participação do mercado de hospitalidade do Brasil em 2025, e também estão projetados para permanecer o subsegmento de crescimento mais rápido com um CAGR de 7,29% de 2026 a 2031.
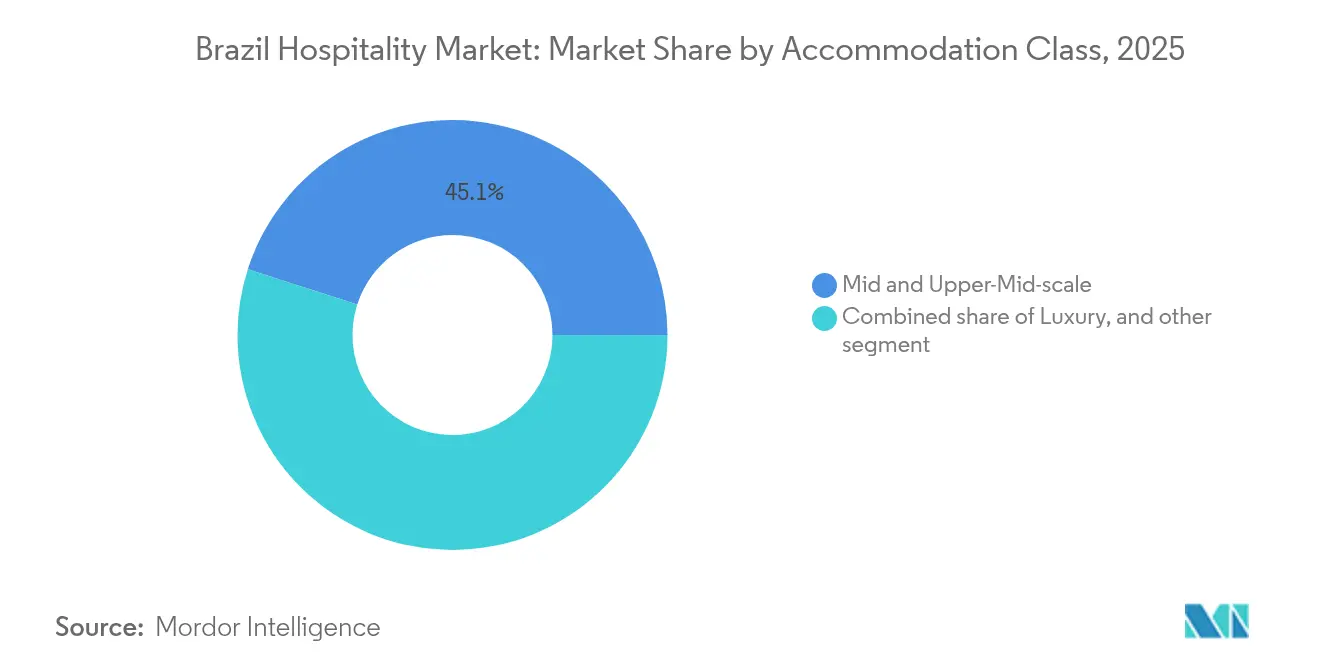
- Por classe de acomodação, os estabelecimentos de médio e alto médio padrão responderam por 45,05% da participação do mercado de hospitalidade do Brasil em 2025, enquanto os apartamentos com serviços devem liderar o crescimento com o maior CAGR de 11,05% no período de 2026 a 2031.
- Por canal de reserva, as OTAs representaram 42,60% do tamanho do mercado de hospitalidade do Brasil em 2025, mas os canais digitais diretos estão previstos para expandir mais rapidamente com um CAGR de 13,48% durante 2026 a 2031.
- Por região geográfica, o Sudeste do Brasil contribuiu com 54,75% da participação do mercado de hospitalidade do Brasil em 2025, enquanto a região Norte deve registrar o crescimento mais rápido com CAGR de 7,24% no período de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Hospitalidade do Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Surto de chegadas internacionais pós-Covid do Chile, Argentina e EUA | +1.2% | Sudeste, Sul | Curto prazo (≤ 2 anos) |
| Boom do lazer doméstico associado à adoção do pagamento instantâneo PIX | +0.9% | Nacional | Médio prazo (2-4 anos) |
| Incremento do RevPAR por eventos de grande escala | +0.7% | Sudeste, Norte | Curto prazo (≤ 2 anos) |
| Expansão das companhias aéreas regionais de baixo custo | +0.6% | Norte, Nordeste, Centro-Oeste | Médio prazo (2-4 anos) |
| Linha de crédito verde de Lula para eco-pousadas | +0.4% | Amazônia, Pantanal | Longo prazo (≥ 4 anos) |
| Hotelização de segunda residência em cidades litorâneas do Nordeste | +0.3% | Nordeste | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Surto de chegadas internacionais pós-Covid do Chile, Argentina e EUA
As chegadas internacionais superaram os picos pré-pandêmicos em 2024, com a Argentina, o Chile e os EUA acelerando suas viagens ao exterior com destino ao Brasil, impulsionando o Rio de Janeiro e São Paulo aos maiores níveis de RevPAR em oito anos durante o Carnaval de 2025. A LATAM Airlines ampliou a capacidade transatlântica em 36%, sinalizando demanda duradoura pelos corredores da Espanha e Portugal[1]Aviation Direct, "LATAM Airlines Amplia Serviço de Longa Distância," aviation. direct. . Novembro de 2024 registrou 2,1 milhões de passageiros internacionais, um salto de 14% em relação a 2023, e o gasto médio dos visitantes atingiu USD 2.177, o sétimo mais alto do mundo. A taxa de câmbio favorável do Real tornou o Brasil comparativamente mais acessível, redirecionando viajantes para destinos domésticos e reforçando o incremento da taxa de ocupação hoteleira nas cidades de entrada. Os hotéis aproveitaram promoções de fidelidade e pacotes de eventos combinados para capturar demanda incremental em torno de megaeventos, elevando as diárias médias (ADR) muito além dos patamares de 2019. As partes interessadas do setor antecipam um momentum sustentado à medida que a conectividade aérea se reconstrói e as políticas de vistos facilitam a facilitação de viagens em grupo.
Boom do lazer doméstico associado à adoção do pagamento instantâneo PIX
O PIX processou mais de BRL 1 trilhão (USD 200 bilhões) em transações mensais em 2024 e atraiu 170 milhões de usuários únicos, democratizando as reservas de viagens on-line e desencadeando escapadas espontâneas de fim de semana. Os hotéis que integraram o PIX no checkout relataram ganhos de receita de 16% e crescimento de 25% na base de clientes, evidenciando a ligação entre a liquidação instantânea e as taxas de conversão de reservas. A inclusão financeira permitiu que viajantes de primeira viagem de faixas de renda mais baixas acessassem preços dinâmicos, ampliando a demanda nos períodos de baixa temporada. Pilotos do PIX transfronteiriço com o Paraguai e a Argentina ampliaram ainda mais o alcance turístico regional do Brasil, com 236.320 visitantes paraguaios utilizando o PIX somente em 2024. Até 2025, o PIX está a caminho de representar 44% do comércio digital doméstico, superando os cartões de crédito pela primeira vez. Os operadores de hospitalidade estão refinando seus algoritmos de gestão de receita para refletir a velocidade de reservas impulsionada pelo PIX e os padrões de estadia microssegmentados que priorizam estadias de duas noites em mercados secundários[2]Agencia Gov, "Investimento no Setor Hoteleiro Deve Atingir R$ 8,4 Bilhões," agenciagov.ebc.com.br.
Incremento do RevPAR por eventos de grande escala (Rock in Rio, COP-30)
Os megaeventos consistentemente elevam a taxa de ocupação e a diária média (ADR) muito acima das normas sazonais. O Rock in Rio 2024 elevou a ADR do Rio a aproximadamente USD 181,44, marcando um aumento de 35,5% em relação ao ano anterior, enquanto a cúpula do G20 elevou a ADR acima de USD 232, com tarifas de pico próximas a USD 560. A COP-30 está levando Belém a mais que dobrar sua oferta de quartos para 50.000 leitos, com ADR projetada se aproximando de USD 500. O governo federal alocou cerca de USD 44,8 milhões para o desenvolvimento de uma vila de líderes com 500 quartos, evidenciando a sinergia entre a demanda impulsionada por eventos e os investimentos em infraestrutura. Os benefícios de longo prazo incluem a melhoria da mobilidade urbana, o fortalecimento da segurança pública e a ampla exposição internacional por meio do marketing de destino — efeitos que perduram muito além dos cronogramas dos eventos. Para maximizar a receita durante esses períodos de alta compressão, os operadores estão lançando conceitos pop-up de alimentos e bebidas (F&B) e pacotes experienciais premium, resultando em picos significativos de RevPAR que impulsionam substancialmente a rentabilidade anual.
Expansão das companhias aéreas regionais de baixo custo
A adição de 2.000 voos domésticos mensais pela LATAM e o novo serviço Belém–Miami da GOL são exemplos de crescimento de malha que ativa a demanda hoteleira latente em mercados de segunda e terceira linha. Vinte e seis novas aeronaves programadas para implantação no Brasil equivalem a um crescimento de 13% da frota, abrindo conexões ponto a ponto entre hubs secundários e Guarulhos. Investimentos paralelos de USD 250 milhões no novo píer de passageiros de Guarulhos aumentam a capacidade das pistas e a resiliência operacional durante os picos de tráfego. A conectividade aprimorada reduz o tempo e o custo de deslocamento tanto para hóspedes de lazer quanto corporativos, incentivando incorporadores a considerar hotéis de médio padrão nos corredores do agronegócio. Os pipelines hoteleiros em Goiânia, Cuiabá e Manaus ilustram como a liberalização da aviação está recalibrando a distribuição geográfica de receitas no mercado de hospitalidade do Brasil.
Linha de crédito verde de Lula para eco-pousadas
O programa federal de crédito verde subsidia o desenvolvimento de pousadas certificadas em sustentabilidade na Amazônia e no Pantanal, reduzindo os custos de captação em até 300 pontos-base em comparação com as taxas comerciais. Os investidores aproveitam esses incentivos para modernizar as pousadas de selva existentes com painéis solares e reciclagem de efluentes, melhorando as margens operacionais e a elegibilidade para parcerias com operadoras de turismo globais. A demanda por experiências de viagem de baixo impacto se alinha às preferências pós-pandêmicas dos consumidores por bem-estar e natureza, permitindo que os operadores pratiquem prêmios de ADR enquanto diversificam o portfólio de turismo do Brasil. O programa também estimula as cadeias de fornecimento locais por meio da certificação de madeira e do engajamento de comunidades indígenas, criando valor compartilhado que ressoa com os gestores de ativos com foco em ESG. O prazo de longo prazo indica uma contribuição gradual, mas constante, para o crescimento nacional da taxa de ocupação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições crônicas de slots aeroportuários em Congonhas e Santos-Dumont | -0.8% | Sudeste | Médio prazo (2-4 anos) |
| Carga tributária persistente de dois dígitos sobre serviços (ISS + ICMS) | -1.1% | Nacional | Longo prazo (≥ 4 anos) |
| Elevados custos imobiliários nos principais mercados do Sudeste | -0.5% | São Paulo Faria Lima e Rio Zona Sul | Médio prazo (2-4 anos) |
| Altas estruturas de comissão das OTAs corroendo as margens dos hotéis independentes | -0.4% | Nacional, agudo para destinos de lazer | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições crônicas de slots aeroportuários em Congonhas e Santos-Dumont
Os limites de slots em Santos-Dumont restringem o fluxo anual a 6,5 milhões de passageiros, distanciando os viajantes corporativos do centro do Rio e desviando o tráfego para o Galeão, cuja viabilidade financeira depende de atingir 25 milhões de viajantes, mas permanece abaixo de 9 milhões[3]G1, "Governo Estuda Mais Voos para Santos Dumont," g1.globo.com. . Os debates sobre a expansão de Congonhas espelham o impasse do Rio, pois o plano de requalificação da Aena não consegue desbloquear slots adicionais substanciais antes de 2027. As frequências limitadas nos horários de pico empurram os clientes corporativos para janelas de tarifas mais elevadas ou transporte alternativo, comprimindo a taxa de ocupação nos dias úteis dos hotéis premium localizados próximos aos distritos financeiros. Os investidores hoteleiros estão adiando melhorias no inventário de espaços para reuniões, aguardando clareza sobre a política de slots, desacelerando os ciclos de investimento em capital (capex) que, de outra forma, aumentariam a competitividade do mercado de hospitalidade do Brasil. As companhias aéreas defendem mecanismos de realocação de slots, mas a oposição municipal relacionada ao controle de ruído pesa sobre a probabilidade de mudança de política.
Carga tributária persistente de dois dígitos sobre serviços (ISS + ICMS)
A carga tributária acumulada muitas vezes supera 20% quando as alíquotas municipais do ISS de até 5% se somam ao ICMS estadual que varia de 17% a 19%, comprimindo o lucro operacional líquido. A substituição faseada em 10 anos do ISS/ICMS pelo IBS e CBS deve reduzir a complexidade do cumprimento de obrigações fiscais, mas a incerteza sobre as chaves de rateio e os créditos de transição fomenta a hesitação dos investidores[4]BDO Global, "Reforma Tributária Indireta do Brasil: Um Trabalho em Andamento," bdo. global. . Operadores de menor porte desviam recursos gerenciais para conciliar o faturamento dividido de hospedagem (tributada pelo ISS) versus alimentos e bebidas (tributados pelo ICMS), aumentando as despesas administrativas. O escrutínio de preços de transferência sobre os fluxos de taxas de administração restringe a capacidade das redes multinacionais de centralizar serviços, adicionando fricção à expansão do portfólio. Embora decisões recentes excluam o imposto municipal das bases de cálculo do PIS/COFINS-Importação, o alívio beneficia mais os estabelecimentos de luxo com alto volume de importações do que os operadores de médio padrão domésticos, perpetuando um impacto desigual entre os segmentos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Dominância das redes e momentum de conversão
Os Hotéis de Rede responderam por 59,12% do tamanho do mercado de hospitalidade do Brasil em 2025, beneficiando-se do forte reconhecimento de marca e da distribuição nacional. Sua perspectiva de CAGR de 7,29% reflete a robusta demanda por franquias e adições ao pipeline pela Accor, Hilton e Marriott. Os programas de fidelidade canalizam hóspedes recorrentes, enquanto a aquisição centralizada reduz o custo por apartamento disponível. Os estabelecimentos independentes, detendo os 40,88% restantes, aproveitam o charme local em destinos de praia e ecoturismo, mas enfrentam dificuldades com a escala de marketing. A atividade de conversão se acelera à medida que proprietários buscam o prêmio de receita derivado da afiliação a uma marca. Os contratos de franquia agora incluem pacotes tecnológicos, como gestores de canais integrados e motores de reserva direta habilitados para PIX, que elevam a ADR líquida. Os hoteleiros independentes que resistem à associação a marcas focam em posicionamento de nicho e parcerias com OTAs regionais para defender a taxa de ocupação. As estratégias divergentes mantêm ambos os segmentos relevantes, mas o mercado de hospitalidade do Brasil continua a se inclinar para redes geridas profissionalmente nas cidades de entrada e secundárias.
Os operadores de redes implementam modelos asset-light para ampliar o alcance sem sobrecarga no balanço patrimonial, alinhando-se com a preferência dos investidores por renda do tipo anuidade. Os contratos de gestão incluem cada vez mais cláusulas de desempenho em ESG que vinculam taxas de incentivo a métricas de eficiência energética, uma tendência que ressoa com os alocadores de capital globais. Os clusters independentes em centros históricos como Paraty se diferenciam por meio de programação cultural e gastronomia do campo à mesa, obtendo os melhores índices de satisfação dos hóspedes apesar de orçamentos de marketing menores. Ambos os segmentos enfrentam custos crescentes de mão de obra, estimulando a experimentação com check-in sem contato e serviço de limpeza sob demanda. Em última análise, alianças híbridas — nas quais independentes ingressam em marcas soft — poderiam combinar o poder da marca com a autenticidade local e remodelar ainda mais a dinâmica competitiva no mercado de hospitalidade do Brasil.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Classe de Acomodação: Amplitude do padrão médio e aceleração dos apartamentos com serviços
Os hotéis de Médio e Alto Médio Padrão capturaram 45,05% da participação do mercado de hospitalidade do Brasil em 2025, atendendo a viajantes corporativos sensíveis ao preço e a uma classe média em expansão. O prazo médio do pipeline é de 24 meses, mais rápido do que os projetos de luxo, permitindo uma resposta oportuna aos picos de demanda decorrentes de eventos regionais. Os Apartamentos com Serviços, embora com um inventário base menor, devem registrar um CAGR de 11,05% até 2031, o maior entre todas as classes, à medida que as transferências de realocação, o nomadismo digital e as estadias turísticas prolongadas ganham tração. Marcas como Adagio e Hyatt House implementam projetos modulares que reduzem o tempo de desenvolvimento em 15% e permitem uma combinação flexível de unidades.
A demanda por luxo se recupera em destinos como o Ceará, onde quatro resorts com diárias de até R$ 15.000 abrem até 2026, atendendo a aventureiros de alto poder aquisitivo. Hóspedes de alto poder de compra impulsionam clusters de receita acessória, desde fretamentos privados de surf até passeios de helicóptero, elevando o gasto total por quarto ocupado. Os hotéis Econômicos e Populares enfrentam compressão da ADR líquida com o aumento dos custos tributários e de serviços públicos, mas permanecem indispensáveis nos corredores de transporte frequentados por caminhoneiros e grupos de turismo doméstico. Com as eco-pousadas ganhando acesso a financiamento verde subsidiado, surge um novo subsegmento de rustic-luxo, permitindo prêmios de diária ao mesmo tempo em que atende aos objetivos de sustentabilidade. A estratificação de classes resultante amplia as opções para os consumidores e diversifica os fluxos de receita no mercado de hospitalidade do Brasil.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Canal de Reserva: A desintermediação ganha ritmo
As Agências de Viagens Online (OTAs) retiveram 42,60% da participação do mercado de hospitalidade do Brasil em 2025, alavancando a agregação de buscas e o poder de marketing. No entanto, as reservas Digitais Diretas estão crescendo a um CAGR de 13,48%, à medida que os hotéis integram o PIX, o atendimento ao cliente orientado por chatbot e a paridade de tarifas impulsionada por fidelidade em seus sites. A ADR líquida pode melhorar em até 8 pontos percentuais quando as reservas contornam os intermediários, levando as redes a oferecer descontos exclusivos para membros. As plataformas Corporativas/MICE se recuperam à medida que as multinacionais retomam as reuniões presenciais; no entanto, os formatos de eventos virtuais-híbridos moderam a demanda de grupos de longa distância. Os Atacadistas e Agentes Tradicionais persistem no atendimento a delegações governamentais e grupos de peregrinação, mas enfrentam comissões em declínio.
Os brasileiros que priorizam o mobile dependem cada vez mais de widgets de reserva vinculados às redes sociais que convertem inspiração em transações instantâneas, encurtando a janela entre a pesquisa e a reserva. As OTAs reagem combinando passagens aéreas e transporte terrestre, aprofundando a fidelidade por meio de programas de recompensas em camadas. Os hotéis empregam análises de CRM para explorar dados de hóspedes recorrentes, personalizando ofertas de upsell como late check-out e passes de coworking. A resultante disputa cultiva uma disciplina mais saudável na combinação de canais, posicionando o mercado de hospitalidade do Brasil para maior resiliência de margens.
Análise Geográfica
A região Sudeste representou 54,75% da participação do mercado de hospitalidade do Brasil em 2025, impulsionada pela força do hub corporativo de São Paulo e pelo magnetismo de eventos do Rio de Janeiro. Os slots de Congonhas e Santos-Dumont restringem a frequência nos dias úteis, mas o projeto de terminal de USD 250 milhões de Guarulhos aliviará os surtos internacionais até 2028. Os pipelines hoteleiros se concentram em oportunidades de conversão próximas aos distritos financeiros, onde a escassez de terrenos eleva as barreiras de entrada. Os tetos de diárias são testados durante os megaeventos, reafirmando o poder de precificação da região.
O Norte registra o CAGR mais rápido de 7,24% até 2031, impulsionado pelas preparações para a COP-30, que elevarão a contagem de quartos de Belém de 18.000 para 50.000. Os investimentos federais se estendem além da hospitalidade para a mobilidade urbana, aprimorando a mobilidade turística no portal da Amazônia. Os operadores de eco-cruzeiros colaboram com pousadas para oferecer itinerários multimodais, aumentando a estadia média. As autoridades locais facilitam o licenciamento acelerado para projetos que utilizam materiais sustentáveis, agilizando os cronogramas de oferta. O boom semeia o potencial de longo prazo para o turismo de biodiversidade e expedições científicas que demandam hospedagem especializada.
No Nordeste, os corredores consolidados de sol e praia continuam a atrair famílias domésticas e fretamentos europeus. O pipeline de alto padrão do Ceará, incluindo resorts de golfe com marca e enclaves de vilas privativas, sinaliza confiança na demanda por lazer premium. As regiões Sul e Centro-Oeste dependem da demanda corporativa impulsionada pelo agronegócio; a taxa de ocupação se estabiliza nos dias úteis, mas cai nos feriados, resultando em taxas de crescimento equilibradas, porém modestas. No geral, a diversificação geográfica protege os operadores contra choques regionais e mantém a estabilidade agregada do mercado de hospitalidade do Brasil.
Panorama regulatório
O setor de hospitalidade do Brasil é supervisionado a nível federal pelo Ministério do Turismo (MTur), que estabelece programas setoriais e publica atos normativos, enquanto os operadores também precisam lidar com camadas de tributação municipal e estadual sobre serviços e alimentos e bebidas. O Cadastur (Cadastro de Prestadores de Serviços Turísticos) funciona como o registro obrigatório para hospedagem e outros prestadores de serviços turísticos sob o arcabouço da Lei Geral do Turismo (Lei 11.771/2008, modernizada pela Lei nº 14.978 de setembro de 2024), moldando a elegibilidade para participação em programas federais e a visibilidade nos sistemas oficiais de turismo.
A conformidade digital aumentou por meio de medidas do MTur, incluindo a Portaria MTur nº 41 (novembro de 2025), que estabeleceu o FNRH Digital (Ficha Nacional de Registro de Hóspedes digital) para meios de hospedagem. No lado da facilitação de investimentos, a Portaria MTur nº 10 (18 de março de 2026) estabeleceu um plano de implementação para o Programa de Atração de Investimentos Privados para o Turismo (2024-2027), incluindo uma meta de mapear 30 projetos turísticos até 2027, o que vincula a regulamentação a um pipeline mais estruturado de projetos bancáveis de turismo e hospitalidade.
Análise da cadeia de valor
A criação de valor na hospitalidade brasileira começa com o desenvolvimento e conversão imobiliária, passa pelo financiamento (incluindo mecanismos federais ligados ao MTur e à agenda mais ampla de investimento em turismo), construção e acabamento e, finalmente, pelas operações lideradas por redes, proprietários independentes e administradoras terceirizadas. Grupos internacionais e nacionais como Accor, Hilton, Marriott, Atlantica e Vila Galé ancoram a camada de marca e operação, enquanto a captação de demanda ocorre cada vez mais por meio de uma combinação de OTAs e canais digitais diretos, reforçada por pagamentos via PIX e ecossistemas de fidelidade que apoiam a desintermediação.
No lado da distribuição e dos serviços habilitadores, a conectividade aérea, a infraestrutura de destino e a estruturação de projetos do setor público moldam onde e como a oferta é adicionada, particularmente além dos principais polos do Sudeste. Iniciativas do MTur, como a Portaria MTur nº 6 (fevereiro de 2026) sobre Mobilidade e Conectividade Turística e a Portaria MTur nº 10 (março de 2026) sobre atração de investimentos privados, formalizam como os projetos são identificados e apoiados, ligando o crescimento da hospitalidade a melhorias em transporte e destinos. O pipeline ativo indica atividade em expansão entre incorporadoras, marcas e parceiros de gestão, incluindo um pipeline de desenvolvimento de 178 hotéis relatado para 2026 com cerca de R$13,6 bilhões em investimentos planejados, aumentando a importância de aquisições padronizadas, capacidade de contratados locais e fornecedores de tecnologia que viabilizam o registro de hóspedes em conformidade e a gestão de canais.
Cenário Competitivo
Os principais grupos hoteleiros detêm uma participação significativa do mercado de hospitalidade do Brasil, mas o cenário permanece suficientemente aberto para apoiar a entrada e o crescimento de novos concorrentes. A Accor ocupa uma posição de liderança, graças ao seu portfólio diversificado de marcas que vai de opções econômicas como o Ibis a ofertas de alto padrão como o Fairmont. Um programa de fidelidade bem estabelecido com milhões de membros no Brasil reforça ainda mais sua forte presença. A Hilton está perseguindo uma ambiciosa estratégia de crescimento, com o objetivo de expandir significativamente sua presença até o final da década, com foco em cidades costeiras secundárias usando suas marcas Hampton e Curio Collection. Enquanto isso, a Marriott está implementando sua marca City Express para atrair viajantes corporativos sensíveis ao custo e pequenas empresas, sinalizando um avanço direcionado para segmentos mais acessíveis e utilitários.
O grupo local WAM acelera com um complexo resort de RMB 500 milhões (USD 69,76 milhões) na Paraíba, exemplificando o apetite do capital doméstico pelo desenvolvimento greenfield. Inovadores em apart-hotéis como HQ Hotels entram em São Paulo por meio de parcerias asset-light com a Wyndham e a sbe, combinando layouts de estadia prolongada com espaços de chefs renomados. Os funis tecnológicos diferenciam os players: a gestão de receita baseada em nuvem, a previsão de demanda por inteligência artificial (IA) e o check-out integrado ao PIX otimizam as operações. O desempenho em ESG torna-se um critério de licitação para as solicitações de propostas corporativas (RFPs), recompensando as redes que incorporam painéis de rastreamento de carbono.
O potencial de fusões e aquisições (M&A) permanece elevado, pois os independentes de propriedade familiar buscam opções de saída no período pós-pandemia. As conversões de franquias avançam rapidamente devido a modelos padronizados de plano de melhoria de propriedade (PIP) que reduzem o tempo de inatividade. O progresso legislativo na reforma do IVA poderia desbloquear fluxo adicional de negócios ao esclarecer os créditos tributários transfronteiriços. À medida que a adjacência entre classes de produto se torna difusa — como acampamentos de luxo a céu aberto ou residências com marca — os operadores refinam as estratégias de portfólio para defender o RevPAR e capturar participação no mercado de hospitalidade do Brasil em evolução.
Líderes do Setor de Hospitalidade do Brasil
Accor SA
Atlantica Hospitality
Intercity Hotels
Marriott International Inc.
Hilton Worldwide Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A digitalização e a formalização das operações de hospedagem criam espaço para atualizações tecnológicas em nível de propriedade e modelos de serviços gerenciados, particularmente para independentes e conversões que precisam se alinhar às exigências do MTur, como o FNRH Digital, além de melhorar o mix de canais por meio de canais digitais diretos e aceitação de PIX. Evidências de adoção rápida da conformidade são visíveis em 2026, com o MTur relatando que a adoção do FNRH Digital superou 4.000 meios de hospedagem, reforçando a demanda por integrações de PMS, fluxos de identidade e dados de hóspedes, e suporte terceirizado de conformidade adaptado às realidades operacionais brasileiras.
O crescimento impulsionado por investimentos além das capitais principais se destaca como uma área concreta de oportunidade, apoiada pelo programa de atração de investimentos privados do MTur (PNT 2024-2027) e por pipelines de marcas voltados para mercados secundários. Em 2026, o pipeline relatado de 178 projetos (26.302 novas unidades habitacionais) totalizando cerca de R$13,6 bilhões até 2030, com a maioria dos projetos fora dos grandes centros urbanos, aponta para expansão em corredores empresariais do interior e destinos de lazer emergentes, onde formatos midscale, econômico e de longa permanência podem ser replicados de forma eficiente. Compromissos corporativos também evidenciam onde os modelos de desenvolvimento estão se concentrando, incluindo a Marriott divulgando planos de adicionar 110 hotéis no Brasil e a Vila Galé anunciando um plano de expansão de R$1 bilhão, apoiando oportunidades para incorporadoras locais, operadores terceirizados e parceiros de fornecimento em conversões, projetos de uso múltiplo e formatos de apartamentos com serviços.
Desenvolvimentos recentes do setor
- Julho de 2026: a Marriott International anunciou planos de adicionar 110 hotéis ao seu portfólio no Brasil até 2030, incluindo projetos ligados ao complexo Maraey em Maricá, como um Ritz-Carlton Reserve e um JW Marriott. A medida amplia a oferta de marca nos segmentos de luxo e upper-upscale, ao mesmo tempo em que reforça o ímpeto do pipeline impulsionado por projetos de destino e empreendimentos de grande escala.
- Julho de 2025: a Hampton by Hilton confirmou uma propriedade de 100 quartos à beira-mar em Praia Grande, como parte do complexo Litoral Plaza, lançada junto com um investimento privado em terminal de cruzeiros de R$1 bilhão (200 milhões de dólares americanos). A vinculação da nova oferta de quartos à infraestrutura de cruzeiros apoia a captação de demanda de lazer em micromercados costeiros fora dos principais portões de entrada.
- Setembro de 2024: o Brasil promulgou a Lei nº 14.978, modernizando a Lei Geral do Turismo (Lei 11.771/2008) e atualizando definições para prestadores de serviços turísticos. A atualização legislativa reforçou o arcabouço que sustenta o registro e a supervisão dos operadores de hospedagem, influenciando como os hotéis alinham a documentação e a classificação de serviços com a política federal de turismo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de hospitalidade do Brasil é definido como a receita gerada por estadias de hospedagem e serviços relacionados aos hóspedes prestados no Brasil, cobrindo gastos vinculados a formatos de hospedagem e caminhos de reserva que apoiam viagens e estadias locais.
Exclusões de escopo: este dimensionamento exclui passagens de viagem de passageiros e o valor imobiliário puro das propriedades, e também exclui os gastos em restaurantes e cafés que não estejam vinculados ao limite de hospedagem e serviços a hóspedes usado no modelo.
Visão geral da segmentação
- Por Tipo
- Hotéis de Rede
- Hotéis Independentes
- Por Classe de Acomodação
- Luxo
- Médio e Alto Médio Padrão
- Econômico e Popular
- Apartamentos com Serviços
- Por Canal de Reserva
- Digital Direto
- OTAs
- Corporativo / MICE
- Atacadistas e Agentes Tradicionais
- Por Região Geográfica
- Região Norte
- Região Nordeste
- Região Centro-Oeste
- Região Sudeste
- Região Sul
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para construir a base factual sobre a qual nosso modelo se apoia e, em seguida, para verificar direção e plausibilidade. Referenciamos séries públicas de turismo e macroeconômicas de fontes como o Ministério do Turismo do Brasil, o Instituto Brasileiro de Geografia e Estatística (IBGE), o Banco Central do Brasil (para indicadores de moeda e inflação) e a UN Tourism para fluxos e contexto de demanda de viagens. Quando necessário, também revisamos materiais de associações do setor e hoteleiras, além de registros de empresas, apresentações a investidores e imprensa confiável, para entender o comportamento de preços, adições de capacidade e mudanças nas reservas.
Para reduzir lacunas em torno de benchmarking em nível de empresa e continuidade de séries temporais, também usamos assinaturas pagas para dados financeiros e inteligência de empresas, junto com rastreamento de notícias e dados financeiros, e bases de patentes seletivas quando sinais de tecnologia de serviço eram relevantes. As entradas de pesquisa documental não foram tratadas como respostas finais, e serviram principalmente para estabelecer parâmetros para premissas que foram então validadas por especialistas. As fontes listadas aqui são apenas ilustrativas, e também usamos outras referências públicas e pagas para coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em validar o que impulsiona a receita na hospitalidade do Brasil e como isso está mudando por rota de reserva e posicionamento de propriedade. Conversamos com operadores, participantes do lado da distribuição e prestadores de serviços de apoio em importantes corredores turísticos e polos empresariais, o que nos ajudou a confirmar padrões de ocupação, movimento da diária média e a participação típica de reservas diretas versus intermediadas. Essas entradas foram então usadas para testar premissas da pesquisa documental e resolver lacunas onde os relatórios públicos não eram consistentes entre estados e tipos de propriedade.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 19% |
| Nível médio: 54% | Líderes funcionais/de unidade: 37% |
| Players menores: 19% | Gerentes: 44% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção top-down que reconstrói o pool de demanda a partir da atividade de viagens e hospedagem, e então converte essa atividade em receita usando o comportamento observado de preços e mix. As principais entradas incluem adições à oferta de hospedagem (sinais de quartos e número de propriedades), padrões de ocupação e sazonalidade, progressão da diária média por categoria, mudanças no mix de canais de reserva (digital direto versus intermediado) e mix de viagens domésticas versus internacionais. Quando combinados, a curva de receita central é rastreável a indicadores reais de atividade, e não apenas a taxas de crescimento narrativas.
Os resultados são então corroborados com aproximações bottom-up seletivas, como verificações de receita de propriedades amostradas, consolidações de operadores onde há divulgações disponíveis, e verificações de sanidade de volume vezes ASP no nível do canal. Quando os sinais bottom-up estão ausentes para mercados menores ou propriedades independentes, a lacuna é tratada por meio de premissas de penetração calibradas vinculadas à intensidade turística regional e verificadas por entrevistas. Para previsões, usamos análise de cenários ancorada na demanda de viagens esperada, normalização de preços e cronograma do pipeline de oferta, com premissas revisadas em relação ao consenso de especialistas, para que a perspectiva final permaneça realista sob diferentes condições macroeconômicas.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de múltiplas verificações, de modo que os totais finais não se afastem de sinais de mercado observáveis. Comparamos os resultados do modelo com indicadores independentes, como tendências de chegadas turísticas, benchmarks de desempenho de hospedagem e variáveis macroeconômicas que influenciam gastos discricionários, e então investigamos quaisquer grandes variações antes da aprovação final. Quando surge uma discrepância, perguntas de acompanhamento são levantadas com os entrevistados relevantes, e as premissas são ajustadas apenas quando a mudança é consistentemente sustentada.
Cada relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como movimentos cambiais abruptos, mudanças de política que afetam viagens, ou mudanças significativas nas adições de oferta de quartos. Antes da entrega, um analista realiza uma nova revisão das principais entradas e fatores de previsão, para que os clientes recebam uma visão atualizada que reflita as evidências mais recentes disponíveis.
Tamanho do Mercado de Hospitalidade do Brasil segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Diferentes valores de mercado publicados para a hospitalidade do Brasil podem parecer muito distantes porque os estudos nem sempre medem o mesmo limite de receita, e também escolhem anos-base e critérios de conversão diferentes. A diferença normalmente vem do que é contabilizado como receita de hospitalidade, do momento da conversão cambial e de como os preços são projetados quando a inflação e o mix de demanda estão mudando.
Na prática, as maiores lacunas aparecem quando os gastos com alimentação e o HoReCa mais amplo são misturados à receita de hospedagem, ou quando grandes partes do setor são estimadas usando expansão agressiva de preços sem uma verificação clara de diária média e ocupação. Um processo baseado em atualizações também importa, porque a visão em dólares americanos pode mudar quando as médias de câmbio são atualizadas, e é por isso que a passagem de atualização anual, a disciplina no momento de conversão cambial e a lógica de ASP baseada em diária média aplicada pela Mordor Intelligence podem resultar em um total menor, porém mais rastreável, em comparação com estimativas de escopo mais amplo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,44 bilhões de dólares americanos (2025) | |
| Consultoria Global A | 17,60 bilhões de dólares americanos (2024) | Utiliza uma definição mais ampla de hospitalidade e um ano-base diferente, o que pode incluir serviços adjacentes a hóspedes e aplicar uma curva de preços diferente, elevando assim o total em dólares americanos em comparação com um limite de receita ancorado em hospedagem. |
| Editora do Setor B | 125,00 bilhões de dólares americanos (2024) | Representa o HoReCa, que inclui restaurantes e serviços de catering junto com hotéis, portanto o escopo é substancialmente mais amplo do que um tamanho de mercado de hospedagem e serviços a hóspedes, mesmo antes de considerar o momento cambial e as premissas de inflação. |
Em conjunto, a tabela mostra que as escolhas de escopo explicam a maior parte da variância, e o ano e o momento cambial explicam uma parcela significativa restante. Ao manter o pool de demanda vinculado à atividade de hospedagem e depois testar os preços com sinais de ocupação e diária média, nossa estimativa permanece mais fácil de reproduzir, auditar e atualizar quando as condições de mercado mudam.


Principais Perguntas Respondidas no Relatório
Qual receita o setor de hospitalidade do Brasil deve atingir até 2031?
O valor do setor deve escalar para USD 11,59 bilhões até 2031, refletindo um CAGR de 5,44%.
Qual classe de acomodação está crescendo mais rapidamente no país?
Os Apartamentos com Serviços lideram o crescimento com um CAGR de 11,05% projetado até 2031.
Como o pagamento instantâneo PIX está remodelando o comportamento de reservas hoteleiras no Brasil?
O PIX impulsiona viagens domésticas espontâneas ao eliminar a fricção das taxas de cartão, aumentando a taxa de ocupação nos fins de semana e ajudando os hotéis a registrar ganhos de receita de aproximadamente 16% após a adoção.
Que pico de demanda hoteleira é esperado da COP-30 em Belém?
Delegados e visitantes relacionados à cúpula de 2028 quase triplicarão as necessidades de oferta local de quartos, empurrando a ADR projetada para próximo de USD 500.
Qual região do Brasil gera atualmente a maior participação da receita hoteleira em 2025?
A região Sudeste, ancorada por São Paulo e Rio de Janeiro, comandou 54,75% da receita nacional em 2025.
Página atualizada pela última vez em:


