
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.68 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.41 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.21 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario Residencial de Lujo de Italia por Mordor Intelligence
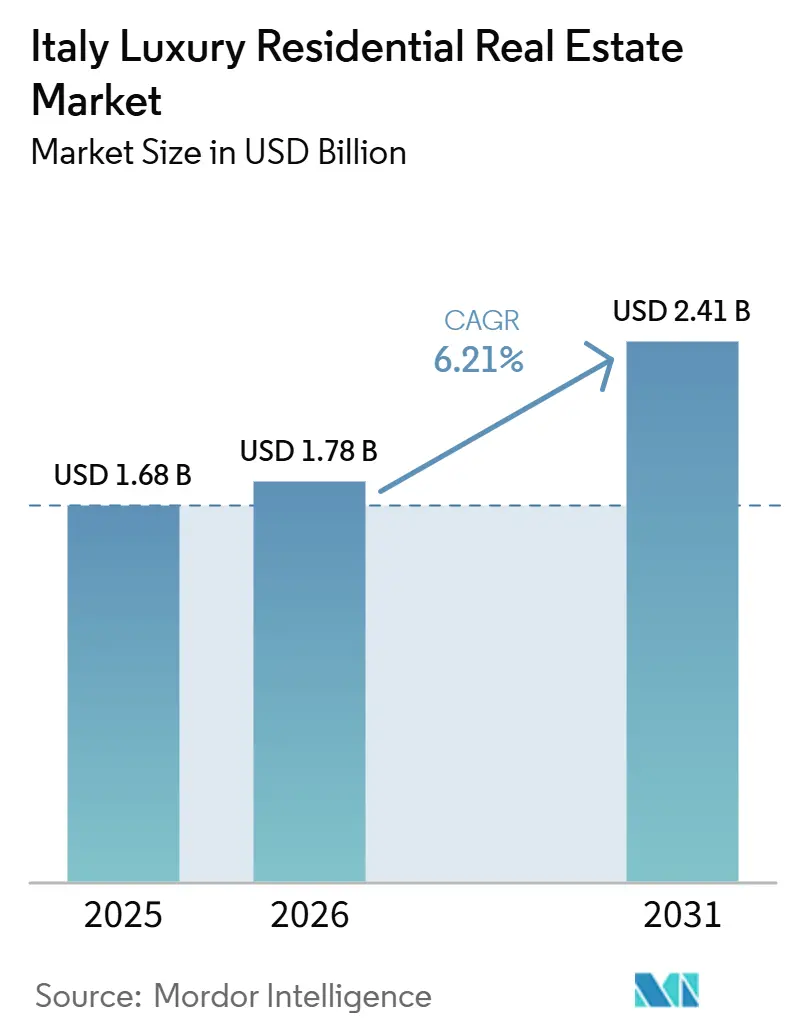
Se espera que el tamaño del Mercado Inmobiliario Residencial de Lujo en Italia aumente de 1,68 mil millones USD en 2025 a 1,78 mil millones USD en 2026 y alcance los 2,41 mil millones USD para 2031, creciendo a una CAGR del 6,21% durante el período 2026-2031.
La escasa oferta de obra nueva en los centros históricos protegidos por la UNESCO, un régimen fiscal renovado para residentes no domiciliados y la constante afluencia de inmigrantes con patrimonio ultraelevado se combinan para mantener la demanda muy por encima de las entregas de nuevas unidades. Las villas ganan impulso a medida que los compradores pospandemia buscan espacios al aire libre, aunque los apartamentos llave en mano en Roma, Milán y Florencia siguen siendo el activo líquido de preservación de riqueza que respalda la comodidad cotidiana de los ejecutivos internacionales. La valoración del riesgo climático y el aumento de los costes de restauración comienzan a redirigir el capital hacia ciudades del interior, pero el apetito inversor por los palacios emblemáticos sigue superando los obstáculos fiscales. Los emprendedores tecnológicos y los tenedores de criptomonedas añaden una nueva capa de demanda, especialmente en torno a Porta Nuova en Milán y el distrito de innovación de Turín.
Conclusiones Clave del Informe
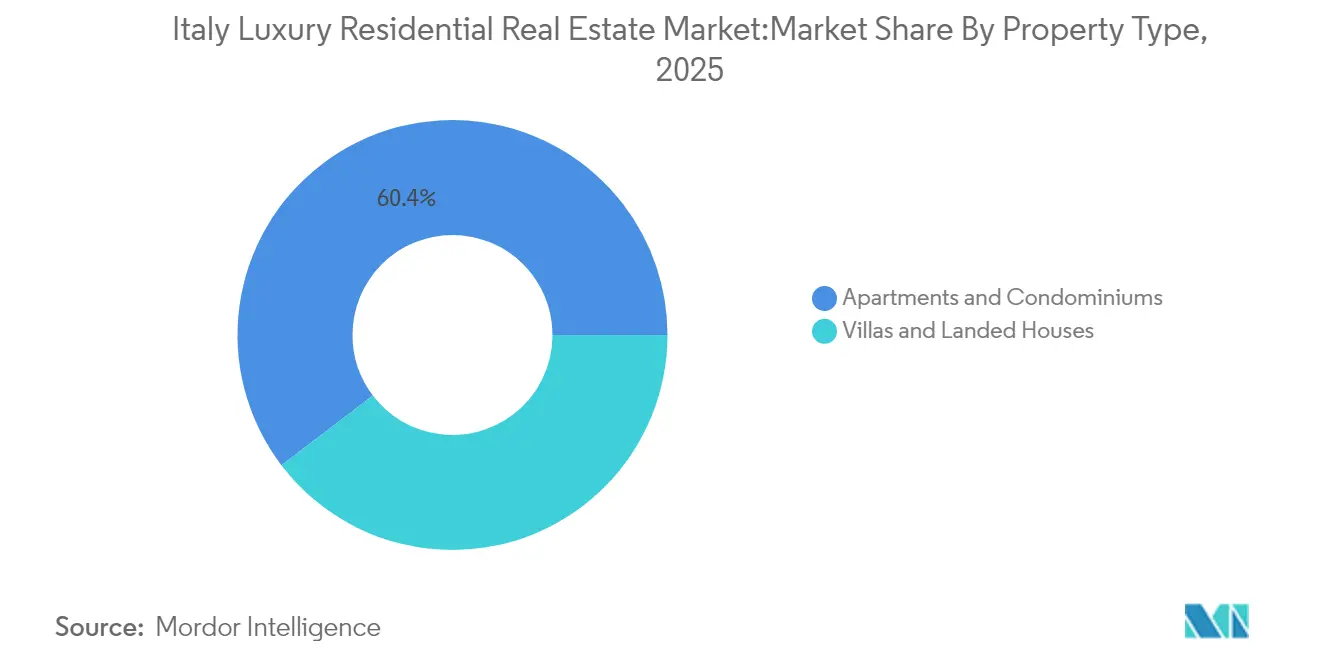
- Por tipo de propiedad, los apartamentos y condominios lideraron con el 60,35% de la cuota del mercado inmobiliario residencial de lujo de Italia en 2025. El mercado inmobiliario residencial de lujo de Italia para villas y casas en terreno está previsto que se expanda a una CAGR del 6,31% entre 2026-2031.
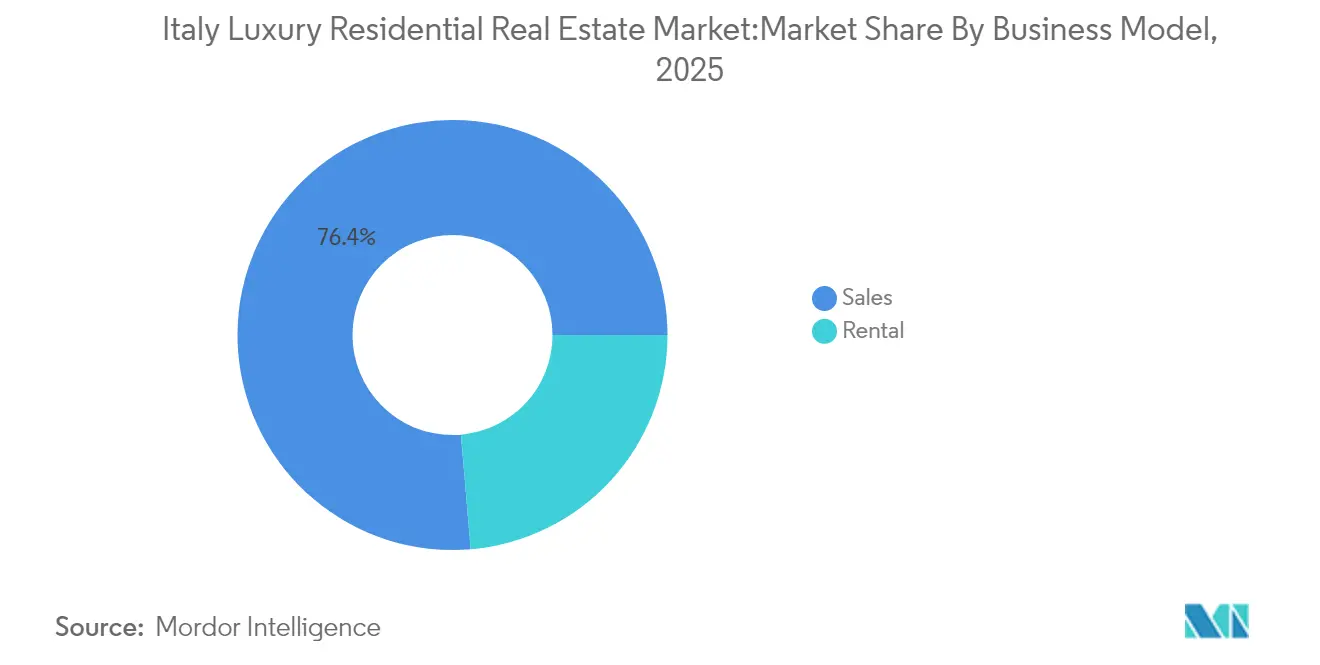
- Por modelo de negocio, el segmento de ventas mantuvo el 76,35% del mercado inmobiliario residencial de lujo de Italia en 2025. El mercado inmobiliario residencial de lujo de Italia para el segmento de alquiler muestra la CAGR proyectada más alta, del 6,74%, entre 2026-2031.
- Por modalidad de venta, las transacciones secundarias representaron el 60,45% de la cuota del mercado inmobiliario residencial de lujo de Italia en 2025. Se prevé que el mercado inmobiliario residencial de lujo de Italia para los desarrollos primarios crezca a una CAGR del 6,47% entre 2026-2031.
- Por ciudad, Roma lideró con el 30,60% de cuota de ingresos del mercado inmobiliario residencial de lujo de Italia en 2025. Se proyecta que el mercado inmobiliario residencial de lujo de Italia para Venecia registre el crecimiento más rápido, con una CAGR del 6,95% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inmigración de personas con alto patrimonio neto mediante visa de inversor y régimen de residente fiscal | +1.8% | Milán, Roma, Lago de Como | Mediano plazo (2-4 años) |
| Población adinerada envejecida y transferencias de riqueza intrafamiliares | +1.2% | Regiones industriales del norte | Largo plazo (≥ 4 años) |
| Restricciones de zonificación en centros históricos que impulsan reurbanizaciones verticales | +0.9% | Núcleos urbanos declarados Patrimonio de la Humanidad por la UNESCO | Largo plazo (≥ 4 años) |
| Fondos globales en busca de palacios trofeo de máxima categoría | +0.7% | Venecia, Florencia, Roma | Mediano plazo (2-4 años) |
| Auge de las renovaciones certificadas según criterios ESG en el patrimonio histórico | +0.6% | Principales metrópolis | Mediano plazo (2-4 años) |
| Patrimonio proveniente de criptomonedas y tecnología en los corredores de Milán y Turín | +0.5% | Milán, Turín | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Población Adinerada Envejecida y Transferencias de Riqueza Intrafamiliares
Una clase empresarial en proceso de envejecimiento está consolidando fortunas familiares en propiedades de primera categoría que pueden transferirse sin problemas a los herederos. El bajo gravamen de sucesiones del país convierte el inmueble de lujo en un vehículo preferido de planificación patrimonial, especialmente en Lombardía y Emilia-Romaña, donde predominan las empresas familiares. Estos hogares buscan activos que protejan frente a las oscilaciones cambiarias y la volatilidad bursátil, por lo que la demanda persiste incluso durante perturbaciones financieras. A medida que más beneficiarios asumen funciones operativas, las carteras se inclinan aún más hacia el inmueble de prestigio. Esta tendencia demográfica proporciona una base de demanda fiable y de movimiento lento que sustenta la estabilidad de precios a largo plazo.
Inmigración de Personas con Alto Patrimonio Neto mediante Visa de Inversor y Régimen de Residente Fiscal
La visa de inversor de Italia exige actualmente a los nuevos residentes el pago de un impuesto fijo de USD 220.000 anuales, aunque el programa sigue resultando atractivo en comparación con otras vías de acceso europeas. Los umbrales de entrada comienzan en USD 275.000 para financiación de empresas emergentes y alcanzan los USD 2,2 millones para bonos soberanos, lo que ofrece flexibilidad a perfiles diversos. La cláusula de derechos adquiridos protege a los participantes anteriores, preservando la buena reputación en los círculos de patrimonio global. Para muchas familias que abandonan regiones políticamente inestables, la calidad de vida en Roma o el Lago de Como compensa el mayor desembolso fiscal. La política sigue canalizando capital nuevo hacia el mercado inmobiliario residencial de lujo de Italia[1].
Restricciones de Zonificación en Centros Históricos que Impulsan Reurbanizaciones Verticales
Las estrictas normas de conservación prohíben las obras nuevas en los distritos declarados Patrimonio de la Humanidad por la UNESCO, por lo que los promotores reutilizan las estructuras existentes, apilando áticos de lujo tras fachadas protegidas. El cumplimiento normativo es costoso y requiere tiempo, pero la escasez mantiene elevados los valores de reventa. Los arquitectos especializados que saben combinar el cableado de fibra óptica con la piedra del siglo XVI perciben honorarios extraordinarios, y sus proyectos establecen precios de referencia que elevan el valor del parque inmobiliario circundante. El marco de zonificación limita eficazmente la oferta, sosteniendo el mercado inmobiliario residencial de lujo de Italia incluso cuando las tuberías de construcción más amplias se ralentizan.
Fondos Globales en Busca de Palacios Trofeo de Máxima Categoría
Los inversores institucionales consideran los palacios emblemáticos como activos tangibles resistentes a la inflación y ricos en patrimonio cultural. Dado que cada palacio es único y está firmemente protegido por la legislación sobre patrimonio, esta clase de activo se comporta más como un mercado de arte que como un segmento inmobiliario convencional. Los fondos despliegan capital a largo plazo para adquirir, restaurar y, en ocasiones, convertir espacios en suites de hospitalidad de marca. Dada la limitada competencia de compradores privados capaces de financiar renovaciones de ocho cifras, esta estrategia proporciona tanto valor de prestigio como diversificación de cartera.
Análisis del Impacto de los Frenos*
| Freno | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los costos de construcción y restauración | -1.1% | Sitios del patrimonio histórico | Mediano plazo (2-4 años) |
| Incremento del impuesto de transmisiones patrimoniales para compradores extranjeros e impuestos sobre viviendas de lujo | -0.8% | A nivel nacional, con foco en compradores no pertenecientes a la UE | Corto plazo (≤ 2 años) |
| Controles antilavado de dinero (ALD) más estrictos | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Incremento de las primas de seguros por riesgo climático | -0.3% | Propiedades costeras y en ladera | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incremento del Impuesto de Transmisiones Patrimoniales para Compradores Extranjeros e Impuestos sobre Viviendas de Lujo
Las normas fiscales más estrictas gravan ahora las ganancias de capital en transmisiones indirectas y eliminan la exención por primera vivienda para muchos compradores extranjeros. Las capas adicionales de cálculo prolongan los plazos de cierre y elevan los costos de asesoramiento. Para los inversores marginales, el aumento de la fricción transaccional reduce los márgenes, aunque la demanda básica de las familias con patrimonios ultraelevados permanece intacta. El efecto neto es una desaceleración a corto plazo en el número de operaciones, con una presión limitada sobre los precios, dada la estrecha base de activos disponibles. Con el tiempo, la claridad en el tratamiento fiscal podría incluso fortalecer la transparencia del mercado.
Controles Antilavado de Dinero (ALD) Más Estrictos
El Reglamento de la UE 2024/1624 obliga a notarios y agentes inmobiliarios a verificar la titularidad real en cualquier compra superior a USD 1 millón[2]. Las grandes operaciones transfronterizas pueden tardar ahora entre 60 y 90 días más mientras los bancos verifican el origen de los fondos. Esta mayor carga de diligencia debida eleva los honorarios legales y puede desviar capital oportunista hacia jurisdicciones con marcos más flexibles. No obstante, la mejora de la transparencia refuerza la reputación de Italia como mercado limpio, tranquilizando a los inversores institucionales que desean proteger sus carteras del riesgo regulatorio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad:
Los Apartamentos Urbanos Mantienen la Mayor CuotaLos apartamentos captaron el 60,35% del mercado inmobiliario residencial de lujo de Italia en 2025, consolidando su papel como principal puerta de entrada para los inversores globales. Los compradores valoran la seguridad llave en mano, los servicios de conserjería y el acceso inmediato a venues culturales como La Scala y el Coliseo. Los áticos renovados en el barrio Brera de Milán alcanzan habitualmente USD 3.500 por pie cuadrado, mientras que las residencias de marca dentro de las murallas históricas de Roma se negocian con primas aún más elevadas. Las características de edificios inteligentes, incluido el monitoreo centralizado de energía, ya son estándar para satisfacer las crecientes expectativas ESG. La mayor liquidez también facilita la refinanciación rápida de los propietarios, manteniendo los apartamentos en el centro de las estrategias de cartera familiar. Las villas y casas en terreno conforman un grupo más reducido, aunque registran el crecimiento más rápido a una CAGR del 6,31%, impulsadas por el interés de los hogares adinerados en jardines, piscinas y privacidad. Las propiedades del Lago de Como atraen a compradores estadounidenses dispuestos a desembolsar USD 15 millones por acceso al frente acuático, mientras que las masías rurales en Umbría atraen a familias europeas que buscan estilos de vida de trabajo remoto de larga estancia. El tamaño del mercado inmobiliario residencial de lujo de Italia correspondiente a las villas podría, por tanto, duplicarse antes de 2030 si los patrones de teletrabajo persisten. Los promotores capaces de obtener permisos para un número limitado de complejos de obra nueva en el campo ganan protagonismo en un segmento definido por la escasez extrema.


Nota: Las cuotas de todos los segmentos individuales están disponibles tras la adquisición del informe
Por Modelo de Negocio:
Las Ventas Siguen Siendo la Vía Principal de AdquisiciónEl canal de ventas mantuvo una cuota del 76,35% del mercado inmobiliario residencial de lujo de Italia en 2025, respaldado por la preferencia cultural por la propiedad directa y las ventajosas exenciones de ganancias de capital a cinco años. Las familias italianas con larga trayectoria transmiten los inmuebles de generación en generación, reforzando un enfoque de compra y mantenimiento que sustenta la estabilidad de precios. Los compradores transfronterizos optan frecuentemente por la adquisición directa para asegurar los derechos de residencia y proteger su patrimonio denominado en euros con un activo tangible. Las estrategias de alquiler, sin embargo, crecen más rápidamente a una CAGR del 6,74%, ya que los millonarios más jóvenes prefieren la movilidad a la permanencia. Los apartamentos de primera categoría en las ciudades generan actualmente USD 15.000 mensuales en arrendamientos anuales, mientras que las villas vacacionales en Capri alcanzan USD 60.000 por quincena estival. Las plataformas de gestión de activos de lujo se encargan de los servicios de conserjería, el marketing y el cumplimiento normativo, convirtiendo las residencias en productos generadores de rendimiento sin menoscabar la experiencia del propietario. Los inversores combinan arrendamientos a corto y largo plazo para suavizar la estacionalidad, ilustrando cómo la demanda de alquiler diversifica gradualmente los ingresos dentro del mercado inmobiliario residencial de lujo de Italia en su conjunto.

Nota: Las cuotas de todos los segmentos individuales están disponibles tras la adquisición del informe
Por Modalidad de Venta:
El Mercado Secundario Ancla el Valor PatrimonialLas transacciones secundarias controlaron el 60,45% de la cuota del mercado inmobiliario residencial de lujo de Italia en 2025, gracias a un amplio parque de activos históricos cuya autenticidad es valorada por los compradores. Estas propiedades disfrutan de una jardinería madura, redes de vecindario consolidadas e historiales de alquiler contrastados, lo que reduce el riesgo de adquisición. El potencial de restauración también permite a los inversores de valor añadido desbloquear la revalorización mediante mejoras específicas. Las ventas primarias se expanden a una CAGR del 6,47% porque los nuevos proyectos combinan la elegancia del diseño italiano con la certificación LEED o BREEAM. Proyectos como Porta Nuova Gioia en Milán incluyen energía solar en azoteas, reciclaje de aguas grises y aparcamiento robotizado, estableciendo nuevos estándares que atraen capital orientado a criterios ESG. Los equipos de marketing enfatizan las suites de bienestar, los espacios comunitarios de arte y los chefs privados para diferenciarse del parque inmobiliario más antiguo. A medida que persisten los obstáculos a la construcción, cada lanzamiento exitoso fija precios de primera categoría, reforzando la confianza en el desarrollo de obra nueva como complemento de la oferta patrimonial.
Análisis Geográfico
Los patrones de vivienda de lujo se dividen marcadamente según la brecha económica norte-sur de Italia. Milán, Roma y Venecia registran el precio por pie cuadrado más elevado, respaldado por aeropuertos internacionales, clusters de servicios financieros y activos culturales de clase mundial. Estos centros también albergan firmas de asesoramiento profesional, lo que facilita las transacciones para los clientes extranjeros. En contraste, las ciudades del sur como Bari y Palermo ofrecen puntos de entrada más bajos y un mayor potencial de reurbanización, aunque adolecen de infraestructuras más débiles y procesos judiciales más lentos. La diferenciación climática influye ahora en los flujos de capital casi tanto como los indicadores económicos. Las propiedades frente al mar a lo largo de las costas Amalfitana y Ligur se enfrentan a costos de seguros crecientes y normas de construcción más estrictas que limitan la oferta nueva, mientras que las ciudades de colinas del interior como Siena se benefician de primas de riesgo más bajas y una sólida demanda turística. Los complejos lacustres del norte —Como, Maggiore y Garda— disfrutan de veranos frescos, lo que potencia los rendimientos del alquiler y la deseabilidad durante todo el año entre los jubilados del norte de Europa.
Las autoridades regionales compiten por atraer inversión mediante una tramitación más ágil y créditos fiscales específicos. Lombardía ofrece portales digitales que reducen el plazo medio de aprobación urbanística a 120 días, mientras que Toscana subvenciona las rehabilitaciones sísmicas tras el terremoto de 2024 en los Apeninos Centrales. Estos incentivos localizados permiten a los inversores diversificar dentro del mercado inmobiliario residencial de lujo de Italia, equilibrando el rendimiento, el atractivo patrimonial y la resiliencia climática.
Panorama Competitivo
Concentración del Mercado
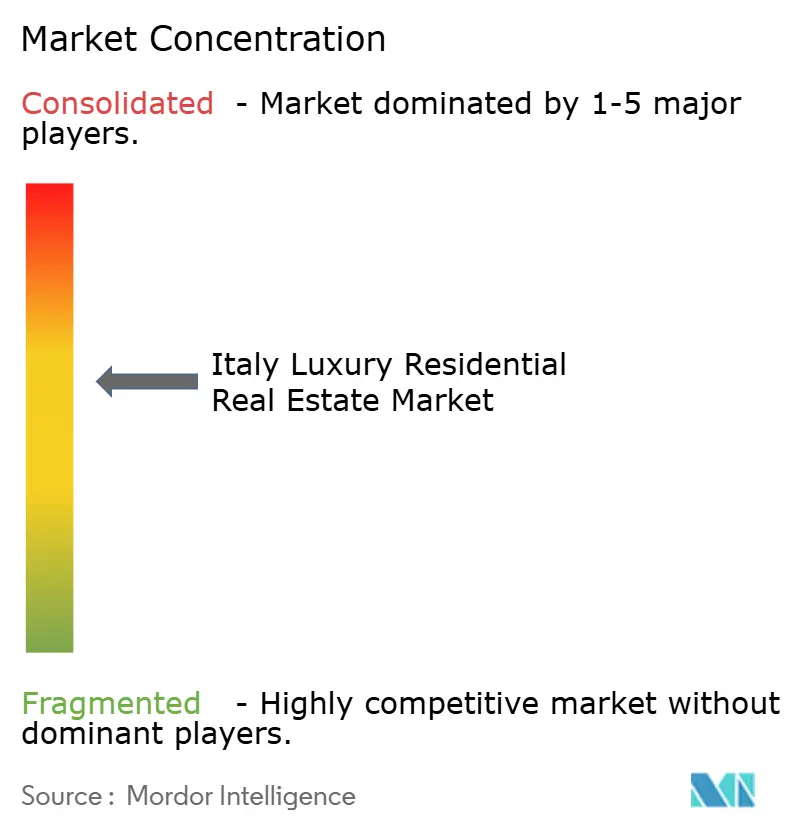
El sector sigue siendo moderadamente fragmentado, aunque la consolidación gana ritmo. Las agencias inmobiliarias globales como Sotheby's International Realty y Engel & Völkers han ampliado su presencia en Milán y Roma, incorporando divisiones de asesoramiento patrimonial dotadas de historiadores del arte y arquitectos de conservación. Las boutiques locales, en particular Lionard e Italy Sotheby's, mantienen ventaja en la captación de palacios fuera del mercado, aprovechando relaciones multigeneracionales con familias aristocráticas reticentes a publicitar abiertamente.
Las credenciales de sostenibilidad y la adopción de proptech separan a los líderes de los rezagados. El uso por parte de COIMA del modelado de gemelos digitales en la reurbanización del patio ferroviario de Porta Romana muestra cómo la renovación basada en datos puede acortar los ciclos de construcción. Coldwell Banker Global Luxury ofrece ahora recorridos virtuales tridimensionales en tiempo real que reducen en un 30% las visitas presenciales de compradores extranjeros. Mientras tanto, las empresas regionales más pequeñas siguen dependiendo de redes personales y publicidad impresa, arriesgándose a la marginalización a medida que los clientes esperan un servicio transfronterizo sin fisuras.
Las asociaciones estratégicas están reconfigurando el alcance del mercado. En 2025, Eagle Hills se asoció con COIMA para financiar la restauración por valor de USD 220 millones del Grand Hotel des Bains de Venecia, asegurando una futura cartera de residencias de marca. La adquisición por parte de UniCredit de un emblemático edificio en Génova señala que los bancos nacionales consideran la vivienda de lujo no solo como garantía colateral, sino como una apuesta directa por el activo. Esta afluencia de capital institucional podría elevar en última instancia el índice de concentración del mercado inmobiliario residencial de lujo de Italia si se producen más conversiones a gran escala.
Líderes del Sector Inmobiliario Residencial de Lujo de Italia
-
Christie's International Real Estate
-
Sotheby's International Realty
-
Engel & Völkers Italia
-
Knight Frank Italy
-
Savills Italy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Inmobiliario Residencial de Lujo en Italia Empresas cubiertas en este informe
- Christie's International Real Estate
- Sotheby's International Realty
- Engel and Völkers Italia
- Knight Frank Italy
- Savills Italy
- Lionard Luxury Real Estate
- Carratelli Real Estate
- Coldwell Banker Global Luxury (Italy)
- Great Estate Group
- Immobilinvest Real Estate
- Chianti Estates SRL
- Abode Italian Real Estate
- Casa and Country Italian Property
- Gate-away.com
- Italy Sotheby's International Realty
- Dimore and Dimore Luxury
- Romolini Christie's
- Lion Heart International
- Prima Immobiliare
- Barnes International Realty Italy
Desarrollos recientes de la industria en Mercado Inmobiliario Residencial de Lujo en Italia
- Junio de 2025: COIMA y Eagle Hills resolvieron las deudas heredadas y se comprometieron a destinar USD 220 millones a la restauración del Grand Hotel des Bains de Venecia, saldando USD 59,4 millones en pasivos previos.
- Junio de 2025: UniCredit adquirió una histórica propiedad en Génova, subrayando la confianza del sector bancario en los activos patrimoniales de lujo.
- Mayo de 2025: El gobierno italiano confirmó el seguro obligatorio contra desastres naturales para empresas a partir de enero de 2025 y señaló una posible extensión a las propiedades residenciales.
- Abril de 2025: Prada Group adquirió Versace por USD 1,37 mil millones, creando una potencia del lujo nacional con demanda derivada de tiendas insignia y residencias ejecutivas.
Mercado Inmobiliario Residencial de Lujo en Italia Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado inmobiliario residencial de lujo en Italia como el conjunto de viviendas de nueva construcción o existentes de alta gama, villas, áticos, apartamentos y fincas históricas compradas, vendidas o arrendadas para uso residencial exclusivo, generalmente con precios dentro del decil superior de cada mercado local y que ofrecen diseño premium, servicios de alto nivel y ventajas de ubicación. Según Mordor Intelligence, las propiedades de inversión que están legalmente registradas como viviendas de lujo pero que operan temporalmente como alojamiento de corta estancia también se incluyen, dado que el motivo de propiedad sigue siendo residencial.
Exclusión del Alcance: Los activos de hostelería comercial, los tiempos compartidos o los esquemas de propiedad fraccionada quedan excluidos, incluso cuando son físicamente similares a las viviendas de lujo.
Descripción General de la Segmentación
- Por Tipo de Propiedad
- Apartamentos y Condominios
- Villas y Casas en Terreno
- Por Modelo de Negocio
- Ventas
- Alquiler
- Por Modalidad de Venta
- Primario (Obra Nueva)
- Secundario (Reventa de Vivienda Existente)
- Por Ciudad
- Roma
- Milán
- Venecia
- Florencia
- Nápoles
- Turín
- Lago de Como y Región de los Lagos de Lombardía
- Otras Ciudades
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Nuestros analistas entrevistaron a agentes inmobiliarios, promotores de viviendas de lujo, notarios, banqueros privados y asesores de gestión patrimonial en Roma, Milán, Florencia, el Lago de Como y Cerdeña. Estas conversaciones validaron los rangos de precios, las cuotas de compradores extranjeros y los rendimientos de alquiler, y posteriormente aclararon factores cualitativos como las primas por eficiencia energética y los costes de restauración de propiedades patrimoniales antes de la finalización del modelo.
Investigación Documental
Construimos la línea de base mediante un exhaustivo trabajo documental que se apoyó en fuentes de nivel 1 de acceso público, como los datos del parque de viviendas del ISTAT, los mapas de precios OMI del Registro de la Propiedad italiano, las estadísticas anuales de ventas notarizadas de la Agenzia delle Entrate, las series de ingresos de los hogares de Eurostat y los boletines de tipos hipotecarios del Banco de Italia. Los organismos del sector, como FIAIP y Confindustria Assoimmobiliare, aportaron información sobre las canalizaciones de oferta y el sentimiento de los compradores, mientras que los medios de comunicación empresariales de prestigio realizaron el seguimiento de las transacciones más destacadas que sirven como referencias de precios. Las bases de datos de suscripción, D&B Hoovers para los datos financieros de las empresas, Dow Jones Factiva para las noticias sobre operaciones y Questel para las patentes relacionadas con la renovación de viviendas de lujo, ayudaron a verificar las canalizaciones de promotores y la actividad de renovación. Esta lista es ilustrativa; se consultaron muchas otras fuentes secundarias para realizar verificaciones cruzadas y aclaraciones.
Dimensionamiento del Mercado y Previsiones
El valor del mercado se estimó inicialmente mediante una reconstrucción descendente del valor de las transacciones, que multiplica los volúmenes de ventas de lujo notarizadas por los precios medios de venta específicos de cada ciudad, ajustados posteriormente para tener en cuenta las operaciones fuera del mercado no declaradas. Las verificaciones ascendentes, basadas en muestras de entregas de promotores y listados en ubicaciones prime, contribuyeron a refinar los totales. Las variables clave que alimentan el modelo incluyen el número de transacciones en el segmento de lujo, el precio medio en €/m², la penetración de compradores extranjeros, la absorción hipotecaria y el gasto en renovación. Una regresión multivariante, seleccionada por su capacidad para gestionar factores impulsores correlacionados, proyecta la demanda hasta 2030, basándose en el crecimiento consensuado del PIB, la población de individuos de alto patrimonio neto (HNWI) y los escenarios de tipos de interés recopilados durante la investigación primaria. Las lagunas en los datos ascendentes se cubrieron con estimaciones conservadoras derivadas de series residenciales prime adyacentes y del juicio de expertos.
Ciclo de Validación de Datos y Actualización
Los resultados se someten a pruebas de resistencia frente a indicadores independientes, como los rastreadores de precios indexados por Sotheby's y los datos de permisos de construcción; las anomalías desencadenan nuevas ejecuciones antes de la aprobación del analista. Los informes se actualizan cada doce meses, con actualizaciones intermedias emitidas si los eventos fiscales, de financiación o regulatorios modifican materialmente los supuestos. Una revisión final previa a la publicación garantiza que los clientes reciban la perspectiva más actualizada.
Por Qué Nuestra Línea de Base del Mercado Inmobiliario Residencial de Lujo en Italia Goza de Fiabilidad
Las cifras de mercado publicadas suelen divergir porque las firmas de investigación seleccionan diferentes umbrales de propiedad, ventanas de muestreo de precios y bases de divisas, y luego actualizan los modelos a intervalos desiguales.
Los principales factores que generan estas divergencias incluyen la inclusión variable de los ingresos por alquiler, el tratamiento inconsistente de los compradores de segunda residencia y los diferentes supuestos sobre la conversión de divisas y la indexación de la inflación, todo lo cual puede ampliar las diferencias de valoración en comparación con el alcance disciplinado y el ciclo de actualización anual de Mordor Intelligence.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 1,68 mil millones de USD (2025) | Mordor Intelligence | - |
| 16,38 mil millones de USD (2024) | Consultora Global A | Excluye arrendamientos de alto valor y utiliza tipos de cambio €/USD conservadores |
| 15,80 mil millones de USD (2024) | Consultora Sectorial B | Omite las operaciones de villas fuera del mercado y el parque de ciudades secundarias |
| 4,98 mil millones de USD (2024) | Consultora Regional C | Contabiliza únicamente las propiedades de nueva construcción por encima de un precio mínimo preestablecido |
La comparación muestra que, al seleccionar un alcance claramente definido, combinando datos notarizados con verificaciones ascendentes fundamentadas y actualizando los datos anualmente, Mordor Intelligence ofrece una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden seguir y reproducir con confianza.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado inmobiliario residencial de lujo de Italia?
Se espera que el tamaño del Mercado Inmobiliario Residencial de Lujo en Italia aumente de 1,68 mil millones de USD en 2025 a 1,78 mil millones de USD en 2026 y alcance los 2,41 mil millones de USD para 2031, creciendo a una CAGR del 6,21% durante el período 2026-2031.
¿A qué ritmo se espera que crezca el mercado?
Las previsiones apuntan a una CAGR del 6,21%, llevando el mercado a 2,41 mil millones de USD para 2031.
¿Qué ciudad lidera el mercado actualmente?
Roma ostenta la mayor cuota con el 30,60% gracias a su base política, cultural y corporativa.
¿Por qué las villas crecen más rápido que los apartamentos?
Los compradores pospandemia buscan espacios exteriores y privacidad, impulsando el segmento de villas hacia una CAGR del 6,31%.
¿Qué cambios en las políticas podrían frenar la demanda extranjera?
El incremento de los impuestos de transmisión, un impuesto fijo de USD 220.000 para los nuevos residentes y controles antilavado de dinero más estrictos añaden costo y complejidad a corto plazo.
¿Cómo influyen los riesgos climáticos en las decisiones de ubicación?
El aumento de las primas de seguros en las propiedades costeras está orientando a los inversores hacia ciudades históricas del interior que presentan una menor exposición medioambiental.