
Tamaño y cuota del Mercado Inmobiliario Residencial de Lujo de los EAU
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
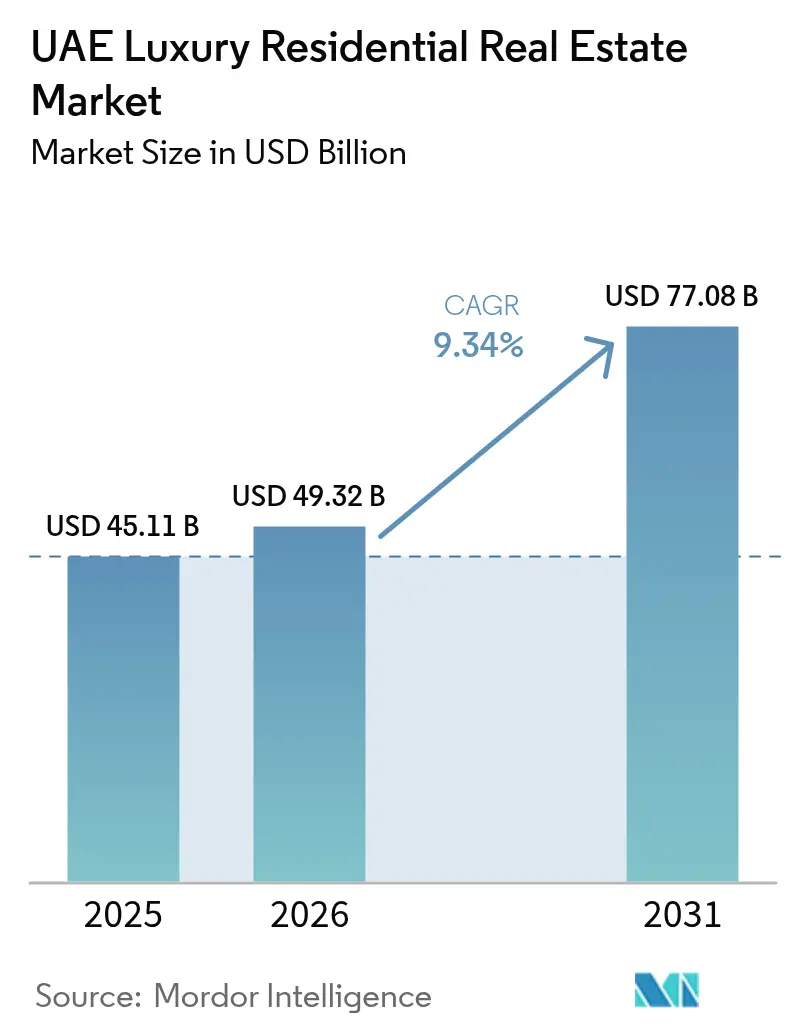
| Tamaño del mercado en el año base (2025) | 45.11 Mil millones de dólares |
| Tamaño del Mercado (2026) | 49.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 77.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.34 % |
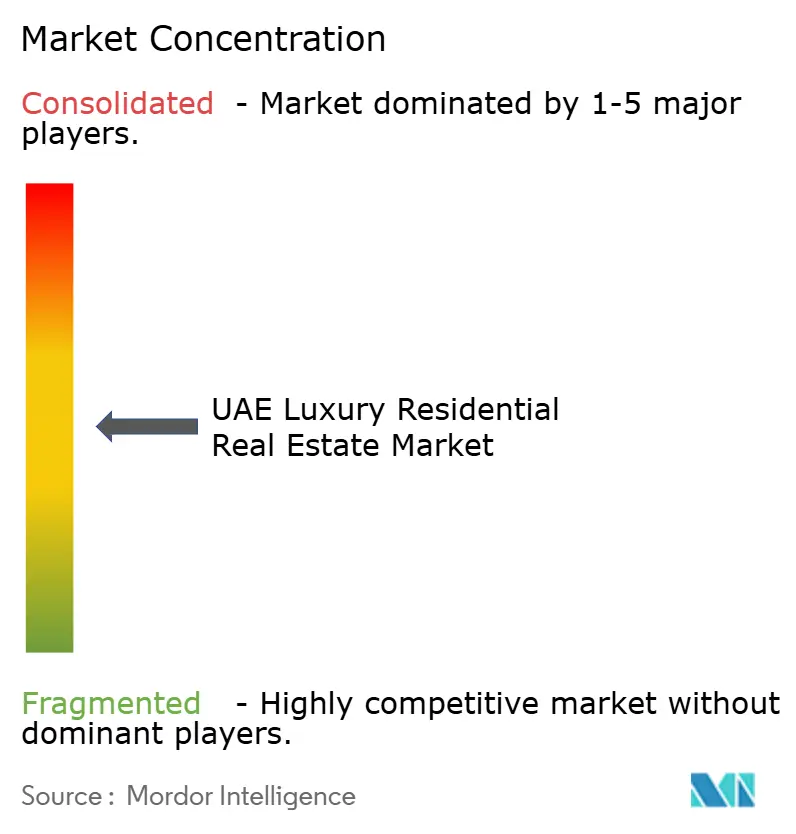
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario Residencial de Lujo de los EAU por Mordor Intelligence
El tamaño del mercado inmobiliario residencial de lujo de los EAU en 2026 se estima en USD 49,32 mil millones, con un crecimiento a partir del valor de 2025 de USD 45,11 mil millones y proyecciones para 2031 que muestran USD 77,08 mil millones, creciendo a una CAGR del 9,34% durante el período 2026-2031. La demanda surge de la constante migración de millonarios, los derechos de propiedad extranjera respaldados por políticas gubernamentales y una cartera de megaproyectos que reconfiguran los horizontes urbanos. Las viviendas de lujo valoradas por encima de USD 10 millones cambiaron de manos 435 veces en 2024, confirmando el liderazgo global del país en transacciones de ultraprime. Los rendimientos de alquiler en los distritos más exclusivos de Dubái promediaron entre el 8% y el 12%, notablemente superiores a los de las ciudades refugio tradicionales, lo que atrae a inversores orientados a los ingresos. Planes gubernamentales como el Plan Maestro Urbano de Dubái 2040 y la Visión 2030 de Abu Dabi sustentan el gasto en infraestructura, consolidando la demanda de vivienda a largo plazo y apoyando los balances de los promotores.
Conclusiones clave del informe
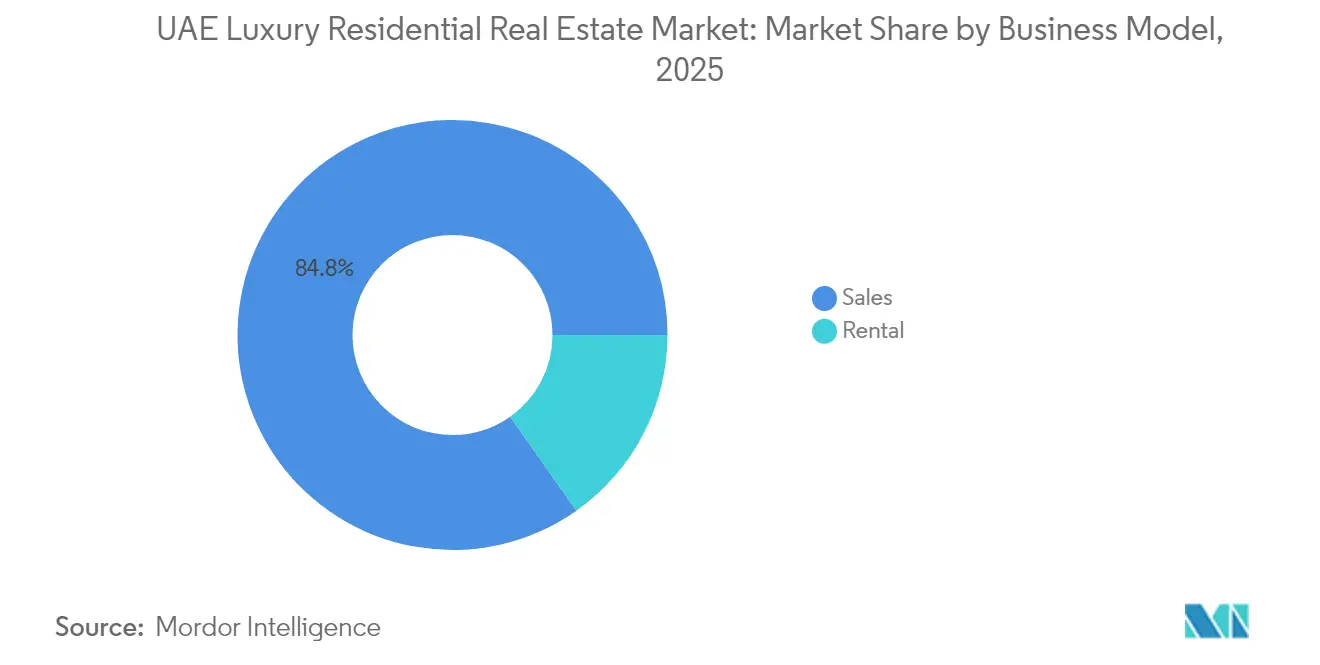
- Por modelo de negocio, el segmento de ventas lideró con una cuota de ingresos del 84,78% en 2025; se prevé que los alquileres se expandan a una CAGR del 10,06% hasta 2031.
- Por tipo de propiedad, los apartamentos y condominios captaron el 52,75% del tamaño del mercado inmobiliario residencial de lujo de los EAU en 2025 y se proyecta que crezcan a una CAGR del 10,22% hasta 2031.
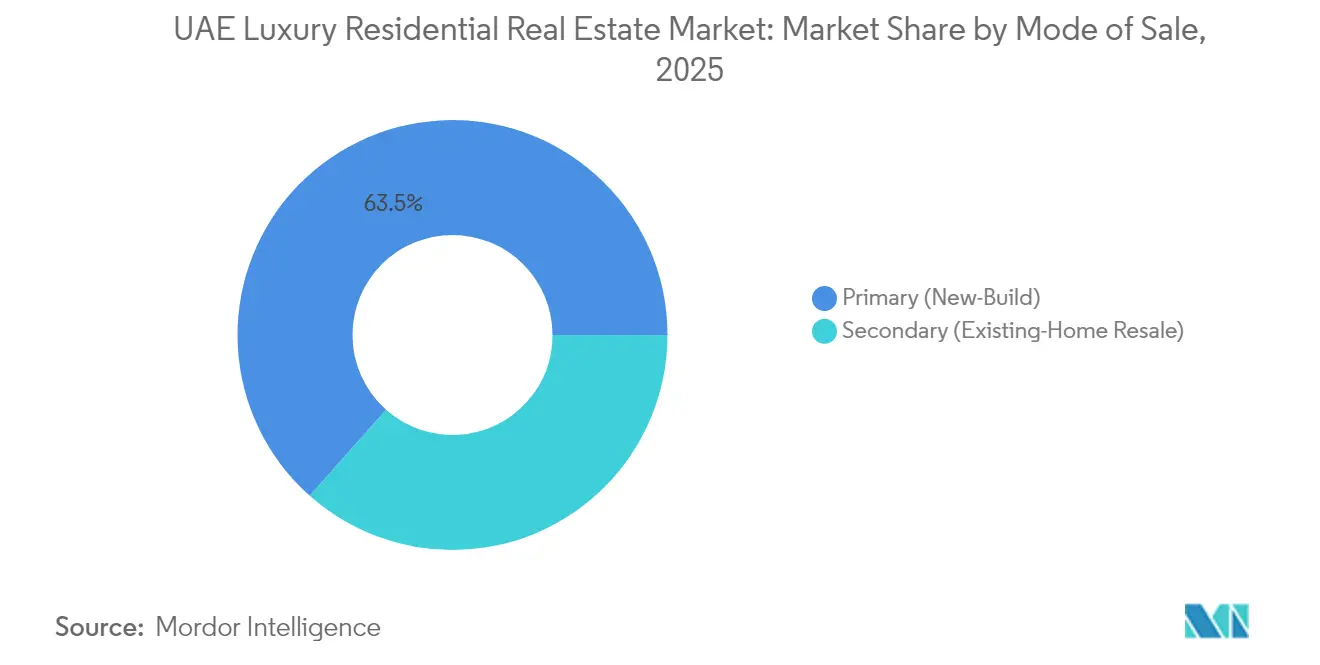
- Por modalidad de venta, las transacciones primarias representaron el 63,45% del tamaño del mercado inmobiliario residencial de lujo de los EAU en 2025, avanzando a una CAGR del 9,96% a lo largo del horizonte de previsión.
- Por ciudad, Dubái representó una cuota del 64,35% del mercado inmobiliario residencial de lujo de los EAU en 2025, mientras que se prevé que Abu Dabi registre el crecimiento más rápido con una CAGR del 10,41% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del Mercado Inmobiliario Residencial de Lujo de los EAU
Análisis del impacto de los factores impulsores*
| Factores impulsores | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Afluencia de personas con alto patrimonio neto | +2.8% | Dubái, Abu Dabi | Mediano plazo (2-4 años) |
| Visa Dorada y ampliación del régimen de propiedad libre | +2.1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Megaproyectos y frentes marítimos de marca | +1.9% | Núcleo de Dubái, expansión hacia Abu Dabi | Largo plazo (≥ 4 años) |
| Demanda de segundas residencias y propiedades de inversión | +1.6% | Distritos costeros principales | Mediano plazo (2-4 años) |
| Vivienda inteligente, sostenible y orientada al bienestar | +1.3% | Distritos premium | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fuerte afluencia de personas con alto patrimonio neto que impulsa la demanda de vivienda de lujo
La migración neta de millonarios hacia los EAU aumentó un 67,5% entre 2022 y 2024, incorporando 6.700 nuevos residentes adinerados que ingresaron de inmediato al mercado comprador de lujo. Su llegada impulsó ventas récord de 435 viviendas con precios superiores a USD 10 millones, elevando a Dubái a la primera posición en transacciones de ultraprime. Los compradores chinos representan actualmente el 14% de todos los compradores extranjeros de lujo, mientras que los inversores rusos, indios y europeos aportan otro 45% de las transacciones. La oferta limitada en enclaves como Emirates Hills y Palm Jumeirah se contrajo aún más, ya que los listados de villas de lujo cayeron un 65% interanual. Las oficinas familiares establecidas por estos nuevos residentes añaden una demanda persistente de múltiples residencias de alto nivel en todo el emirato.
Iniciativas gubernamentales que amplían el acceso de compradores internacionales
La Visa Dorada otorga actualmente residencia de 10 años a compras de propiedades por encima de AED 2 millones (USD 545.000), eliminando los obstáculos previos de pago inicial y fomentando la participación extranjera. Las zonas de propiedad libre de Dubái se han ampliado hasta cubrir el 60% de las áreas principales frente al 35% en 2020, mientras que Abu Dabi concede el 100% de propiedad extranjera en distritos designados. Los flujos de capital reflejaron el cambio de política; Abu Dabi registró AED 3,28 mil millones (USD 895 millones) en nueva inversión extranjera directa inmobiliaria solo durante el primer semestre de 2024. La claridad regulatoria y la eliminación de los EAU de la Lista Gris del GAFI en abril de 2024 reforzaron la confianza institucional.
Megaproyectos que crean residencias de marca y comunidades ribereñas
Desarrollos que superan los USD 100 mil millones están en construcción, con aproximadamente el 40% destinado a vivienda de alto nivel. El Heights Country Club y Grand Club Resort de Emaar, valorado en USD 5,72 mil millones (AED 21 mil millones), ilustra la escala de los recintos de lujo integrado. Al Fahid Island de Aldar, con un valor de USD 1,85 mil millones (AED 6,8 mil millones), entregará 7.000 residencias premium, mientras que la asociación más amplia con Mubadala supervisa USD 8,17 mil millones (AED 30 mil millones) en activos costeros. Proyectos de marca como Bugatti Residences y Six Senses Marina exigen primas de precio del 15% al 25%, evidenciando el efecto del posicionamiento de marca en la disposición a pagar de los compradores.
Preferencia por desarrollos inteligentes, sostenibles e integrados con el bienestar
Aproximadamente 72.000 edificios de los EAU ya cumplen con estándares ecológicos, y el 35% de los nuevos proyectos de lujo apuntan a la certificación LEED para 2025. Las villas de energía cero de Sustainable City mantienen plena ocupación y destacan la viabilidad comercial de los conceptos de carbono neto cero. Los proyectos centrados en el bienestar disfrutan de primas de precio de hasta el 15%, evidenciadas por un ático de USD 34,0 millones (AED 125 millones) en el destino Akala de Arada. Los promotores integran habitualmente IoT, carga de vehículos eléctricos y diseño biofílico para competir por las élites conscientes de la salud[1]Yousif Al Mutawa, "Reglamento y Especificaciones de Construcción Verde, Actualización 2025," Municipio de Dubái, dm.gov.ae.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevados costes de proyectos y materiales importados | -1.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Posible sobreoferta en distritos principales | -1.2% | Dubái, Abu Dabi | Mediano plazo (2-4 años) |
| Volatilidad económica global y cambiaria | -0.9% | Todos los emiratos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de sobreoferta en segmentos de lujo principales
Dubái podría entregar 78.000 nuevas viviendas para 2028, pero solo 368 se encuentran en áreas principales consolidadas, lo que genera preocupaciones sobre la volatilidad de precios. Fitch proyecta una corrección de hasta el 15% entre el segundo semestre de 2025 y 2026, tras un incremento del 60% desde 2022. Las ventas sobre plano representan el 71% de las operaciones de lujo, concentrando el riesgo de entrega entre 2026 y 2028.
La volatilidad económica global afecta al sentimiento de los compradores extranjeros
Las variaciones cambiarias influyen en el 60% de los compradores extranjeros, especialmente en europeos y asiáticos que poseen activos en divisas distintas al USD. Si bien el mercado inmobiliario residencial de lujo de los EAU sigue siendo predominantemente de contado, las nuevas normas del Banco Central que incrementan los pagos iniciales hipotecarios podrían frenar las adquisiciones basadas en apalancamiento[2]Khaled Mohamed Balama, "Ratios préstamo-valor para créditos hipotecarios — Circular N.º 14/2024," Banco Central de los EAU, cbuae.gov.ae. La diplomacia neutral del país y el crecimiento proyectado del PIB del 5,1% para 2025 amortiguan estos impactos[3]Cámara de Comercio Internacional de los EAU, "Las perspectivas del PIB de los EAU impulsadas por el comercio para 2025," ICC-UAE, iccuae.ae.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por modelo de negocio: el impulso del alquiler crece bajo el dominio de las ventas
Las ventas aún controlaron el 84,78% del valor total en 2025, ya que los inversores favorecieron la propiedad directa para estrategias de revalorización del capital. Sin embargo, se prevé que el segmento de alquiler crezca a una CAGR del 10,06% a medida que las multinacionales reubican personal y el número de expatriados aumenta. Los alquileres de lujo en Palm Jumeirah y Dubai Marina subieron un 20,8% el año pasado, y el Índice de Alquiler Inteligente introducido en 2025 mejoró la transparencia de precios, motivando a los propietarios institucionales. Los alquileres de corta duración alcanzan una ocupación estacional del 85% y rendimientos anuales del 7%, ampliando aún más las opciones para los inversores. El efectivo sigue siendo el rey; el 70% de las adquisiciones se cierra sin financiamiento, lo que refleja el perfil adinerado de los compradores y limita la sensibilidad a las tasas de interés. Los compromisos sobre plano dentro del canal de ventas alcanzan el 71%, consolidando la demanda futura pero creando riesgo de concentración de entregas entre 2026 y 2028.
Nota: Las cuotas de cada segmento individual están disponibles con la adquisición del informe


Por tipo de propiedad: los apartamentos mantienen tanto el liderazgo en tamaño como en ritmo de crecimiento
Los apartamentos y condominios mantuvieron una cuota del 52,75% de las transacciones de 2025 y se prevé que se expandan a una CAGR del 10,22%, consolidándose como el motor de crecimiento del mercado inmobiliario residencial de lujo de los EAU. Las torres de marca como Six Senses Marina aseguran primas del 15% al 25%, subrayando la fascinación de los inversores por las afiliaciones hoteleras. Las villas, aunque menores en volumen, registraron un aumento de precios del 94% desde el primer trimestre de 2020, ya que las personas con un patrimonio neto ultraelevado priorizan el espacio y la privacidad. Los áticos alcanzan precios récord, con una venta de USD 34,0 millones (AED 125 millones) que figura entre las principales operaciones de Dubái en 2025. Las casas adosadas en urbanizaciones planificadas integralmente salvan la brecha de accesibilidad económica, sirviendo a compradores familiares que valoran los servicios comunitarios pero desean prestigio.
Por modalidad de venta: la cartera primaria refleja la solidez de los promotores
Las ventas primarias captaron el 63,45% del valor de mercado en 2025 y registran una CAGR del 9,96% hacia 2031, a medida que los promotores presentan comunidades integradas cada vez más grandes. Los compradores sobre plano anticipan ganancias de capital del 20% al 30% antes de la entrega, gracias a incentivos de precios de prelanzamiento y exenciones de comisiones. Las operaciones secundarias mantienen relevancia donde la oferta disponible es escasa, en particular para villas en Emirates Hills y Palm Jumeirah, donde los listados activos cayeron un 65% el año pasado. Las normas de depósito en garantía de la RERA y los planes de pago vinculados a hitos generan confianza, impulsando las tasas de absorción de nuevos lanzamientos.
Nota: Las cuotas de cada segmento individual están disponibles con la adquisición del informe
Análisis geográfico
Dubái conservó una participación dominante del 64,35% del mercado inmobiliario residencial de lujo de los EAU en 2025, respaldada por distritos consolidados como Downtown Dubái que ofrecen rendimientos brutos del 7% al 8% y Palm Jumeirah, donde los precios de las villas se dispararon un 49,4% en 2022. El Plan Maestro Urbano de Dubái 2040 proyecta que la población de la ciudad crecerá de 3,3 millones a 5,8 millones, casi cuadruplicando la longitud del frente marítimo público y añadiendo amplias zonas turísticas que sustentan la demanda de viviendas frente al mar.
Abu Dabi es el referente de crecimiento con una CAGR del 10,41% hasta 2031, impulsado por USD 8,17 mil millones (AED 30 mil millones) en activos costeros de Aldar-Mubadala y un proyecto de USD 1,85 mil millones (AED 6,8 mil millones) en Al Fahid Island para 7.000 unidades de lujo. Los rendimientos de alquiler promedian el 6,5% para apartamentos de alto nivel, alcanzando un pico del 6,85% en Al Reem Island. Las iniciativas de capital cultural, como el Louvre Abu Dabi, más el proyectado Disneylandia Abu Dabi en Yas Island, amplifican el atractivo del estilo de vida.
Sharya se posiciona como la alternativa más económicamente accesible, abriendo derechos de propiedad libre que atrajeron compradores a las comunidades Aljada y Masaar. Ras Al Khaimah se apoya en imanes turísticos; el complejo Wynn, valorado en USD 1,06 mil millones (AED 3,9 mil millones), ancla Al Marjan Island, impulsando una revalorización de precios del 20,7% en determinados sectores. Mientras tanto, el proyecto Sobha Siniya Island de Sobha Realty en Umm Al Quwain apunta a la demanda de nicho ultralujo para mansiones exclusivas frente al mar.
Panorama regulatorio
El mercado de bienes raíces residenciales de lujo de los EAU opera mediante supervisión a nivel de emirato, con reguladores locales que gestionan el registro, las licencias y la protección de los inversores. En Dubái, el Departamento de Tierras de Dubái (DLD) y su Agencia Reguladora de Bienes Raíces (RERA) anclan el régimen, con la Ley de Dubái N.º 7 de 2006 que exige que las disposiciones inmobiliarias se registren ante el DLD para tener validez legal, mientras que las normas de RERA sobre custodia (escrow) y registro de propiedades sobre plano moldean la confianza del mercado primario.
En Abu Dabi, el Centro de Bienes Raíces de Abu Dabi (ADREC) regula el sector bajo la Ley de Abu Dabi N.º 3 de 2015, que abarca a promotores, corredores y la gestión de propiedades en copropiedad. En los Emiratos del Norte, los marcos normativos también se están reforzando, incluida la Ley de Ras Al Khaimah N.º 12 de 2023 sobre la regulación del desarrollo inmobiliario, que establece requisitos como el registro de promotores y proyectos y cuentas de custodia, y añade protecciones de tipo institucional en los corredores de lujo más nuevos.
Análisis de la cadena de valor
La cadena de valor residencial de lujo de los EAU comienza con la originación de terrenos y la planificación maestra, y luego avanza hacia los permisos y la estructuración de ventas sobre plano bajo los reguladores de cada emirato. El diseño, la adquisición y la ejecución de la construcción están liderados por grandes promotores (por ejemplo, Emaar, Aldar, Nakheel y DAMAC) y contratistas de primer nivel.
Las adjudicaciones a contratistas y los anuncios de programas en 2026 muestran cómo la creación de la cartera de proyectos y la capacidad de entrega se sitúan en el centro de la cadena, con Nakheel adjudicando alrededor de 3.500 millones de AED en contratos de villas para Palm Jebel Ali y Aldar presentando Yas Point (6.000 millones de AED) con 1.600 residencias de marca. Estos proyectos generan demanda de materiales de alta especificación, especialistas en acabados y socios de servicios de estilo hotelero. Las ventas y la distribución suelen realizarse a través de canales directos de los promotores, redes de corredores y, cada vez más, herramientas digitales respaldadas por iniciativas del DLD, mientras que las operaciones posteriores a la entrega pasan a la gestión de propiedades y a la gestión de asociaciones de propietarios bajo las normas de propiedad en copropiedad. Los riesgos de insumos se concentran en los acabados premium importados y la logística global, y en 2026 los contratistas y promotores gestionaron la reorientación de rutas y la acumulación de inventarios (de dos a seis meses de materiales, según Moody's para la construcción en los EAU), con algunos promotores ampliando sus capacidades internas de construcción para gestionar plazos, calidad y márgenes en medio de condiciones volátiles de materiales y mano de obra.
Panorama competitivo
La concentración del mercado es moderada. Emaar Properties lidera tras reportar USD 12,5 mil millones en ventas en el primer semestre de 2025 y comprometer USD 5,72 mil millones (AED 21 mil millones) en nuevos megaproyectos. La asociación ampliada de AED 30 mil millones de Aldar con Mubadala refuerza el dominio de Abu Dabi. Modon Holding colabora con Candy Capital para apuntar al nicho de lujo extremo. Los promotores compiten asegurando marcas de hospitalidad, adoptando tecnología proptech y destacando sus credenciales ESG. El proyecto piloto de tokenización del Departamento de Tierras de Dubái prevé un mercado de titulación blockchain de USD 16 mil millones, lo que podría transformar los procesos de transacción y otorgar una ventaja a los actores con capacidades tecnológicas avanzadas. Las capacidades de cumplimiento normativo cobraron mayor importancia tras la eliminación de los EAU de la Lista Gris del GAFI, favoreciendo a los grandes promotores con estructuras de gobernanza sólidas.
Líderes de la Industria Inmobiliaria Residencial de Lujo de los EAU
Emaar Properties
Aldar Properties
Nakheel
DAMAC
Dubai Holding
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La profundidad y liquidez del segmento ultra prime en Dubái crean margen para más producto en la intersección entre la escasez de propiedades frente al mar y las residencias de marca, respaldado por el impulso transaccional visible a principios de 2026. El Departamento de Tierras de Dubái informó transacciones inmobiliarias del primer trimestre de 2026 por 252.000 millones de AED (+31% interanual), y el segmento de lujo por encima de 10 millones de AED registró 2.148 transacciones en el primer trimestre de 2026 (+62,6% frente al primer trimestre de 2025). Esto respalda el margen para más inventario de alto valor y formatos diferenciados, incluidos áticos, villas de edición limitada y residencias de marca hotelera más allá de los distritos prime tradicionales.
Las operaciones de transacciones y activos habilitadas por tecnología también crean oportunidades a medida que las plataformas y programas respaldados por el gobierno avanzan de pilotos hacia la comercialización. La asociación entre DIFC y DLD en torno al Dubai PropTech Hub y la hoja de ruta PropTech 2033 apunta a 53.000 millones de AED en productividad anual y respalda una amplia base local de proptech (231 empresas con sede en los EAU), lo que ofrece a promotores, corredores y propietarios una vía más directa para adoptar herramientas de diligencia debida, flujos de trabajo de cumplimiento, automatización de arrendamientos y servicio al inquilino. En paralelo, el marco legal y regulatorio en evolución, incluida la actualización del marco federal de propiedad vigente desde el 1 de junio de 2026 y el continuo cumplimiento de las normas de custodia y registro a nivel de emirato, respalda conceptos de producto como estructuras de propiedad tokenizada y una participación institucional más estandarizada, sujeto a las aprobaciones regulatorias y a los plazos de implementación.
Desarrollos recientes del sector
- Julio de 2026: Aldar presentó Yas Point en la isla de Yas, un destino frente al mar de 6.000 millones de AED que incluye 1.600 residencias de marca junto con componentes de hostelería y estilo de vida. El lanzamiento añade una oferta considerable de marca a Abu Dabi y refuerza el giro hacia comunidades de lujo planificadas y orientadas a la experiencia que compiten con Dubái por los compradores globales.
- Junio de 2026: Nakheel lanzó la siguiente fase de Palm Central Private Residences en Palm Jebel Ali, compuesta por 222 residencias. El lanzamiento hace avanzar Palm Jebel Ali desde la infraestructura y la contratación hacia inventario vendible frente a la playa, ampliando la cartera de Dubái de producto de lujo frente al mar vinculado a la entrega de un plan maestro a largo plazo.
- Julio de 2025: Arada vendió el ático The Observatory en Akala por 125 millones de AED (34,0 millones de USD), destacando las primas de precio para conceptos de lujo integrados con bienestar. La transacción reforzó el enfoque de los promotores en residencias ricas en amenidades y posicionadas por estilo de vida como palanca para mantener los tamaños de las operaciones en medio de mayores incorporaciones de oferta.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado abarca el valor de la actividad de propiedades residenciales de lujo en los EAU, capturado a través del valor de ventas y alquileres de viviendas de alta gama transaccionadas en las ubicaciones prime del país.
Exclusiones del alcance: esta estimación no incluye bienes raíces comerciales, transacciones solo de terrenos, ni ingresos puros de estancias hoteleras que no estén vinculados a una unidad residencial.
Descripción general de la segmentación
- Por modelo de negocio
- Ventas
- Alquiler
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir el panorama inicial de la demanda, la oferta y los precios de las viviendas de lujo en los EAU. Primero anclamos el modelo utilizando fuentes oficiales de acceso libre que muestran la dirección de las transacciones y el contexto macro, y luego incorporamos materiales de mercado para entender cómo se posicionan y venden las viviendas de lujo.
Los insumos comunes provinieron de fuentes públicas como las estadísticas de transacciones del Departamento de Tierras de Dubái, los informes del Departamento de Municipios y Transporte de Abu Dabi, los comunicados del Banco Central de los EAU (dirección del crédito y las hipotecas), los conjuntos de datos del Centro Federal de Competitividad y Estadísticas (indicadores de población y hogares), y los portales de datos abiertos del gobierno de los EAU cuando estaban disponibles. También revisamos actualizaciones de planificación y desarrollo de las autoridades locales, junto con informes anuales, presentaciones a inversores y comunicados de prensa de promotores cotizados y grandes correduras para interpretar carteras de proyectos, plazos de lanzamiento y lenguaje típico de precios. Además, se utilizaron selectivamente suscripciones a bases de datos de pago para finanzas e inteligencia empresarial, noticias y finanzas, y contratos y licitaciones globales para estandarizar divulgaciones y seguir grandes anuncios de proyectos. Las fuentes mencionadas aquí son ilustrativas, y se revisaron muchos otros documentos públicos para la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué se considera lujo en las transacciones diarias, cómo se negocian normalmente los precios y cómo cambia la demanda activa entre lanzamientos nuevos e inventario de reventa. Hablamos con promotores, corredores, gestores de propiedades, tasadores y asesores de mercado locales para poder verificar las señales secundarias entre los emiratos.
Estas conversaciones también ayudaron a validar la división entre apartamentos y villas, la proporción de inventario frente al mar y de marca dentro del segmento de lujo, y el ritmo práctico de absorción en las comunidades clave antes de finalizar los pronósticos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 15% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 22% | Gerentes: 45% |
Dimensionamiento y previsión del mercado
La lógica central de dimensionamiento utilizó un enfoque de arriba hacia abajo y de abajo hacia arriba, en el que se reconstruyeron los valores de transacciones residenciales y los indicadores de valor de alquiler por emirato y ciudad, para luego filtrarlos hasta la proporción de lujo utilizando bandas de precios observadas, mezcla de unidades y concentración por ubicación. Luego corroboramos estos totales con aproximaciones selectivas de abajo hacia arriba, incluidas listas de precios de proyectos muestreados combinadas con recuentos de unidades, verificaciones de canal sobre el tamaño de las operaciones de reventa, y consolidaciones de promotores donde las divulgaciones eran claras.
Los insumos clave del modelo incluyeron las tendencias del valor de transacciones de lujo en Dubái y Abu Dabi, los volúmenes de nuevos lanzamientos y los calendarios de entrega previstos, los cambios en la combinación entre apartamentos o condominios frente a villas y viviendas unifamiliares, la cuota del mercado primario frente al secundario, y los movimientos en el rendimiento de alquiler que influyen en el apetito de los inversores. Cuando no se disponía de divisiones de lujo directas, se aplicaron reglas indirectas utilizando umbrales consistentes por comunidad, seguidas de ajustes tras las entrevistas que confirmaron lo que era realista para cada emirato.
Para la previsión, se utilizó el análisis de escenarios, con variables como los flujos esperados de residentes de alto patrimonio neto, la dirección de las tasas hipotecarias y las señales de liquidez, el momento de entrega de la oferta y la estabilidad de la política de compradores extranjeros sometidas a pruebas de estrés. Las proyecciones del último año se produjeron solo después de que los resultados de los escenarios se alinearan con la retroalimentación de las entrevistas sobre el ritmo de absorción y la progresión de precios alcanzable.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones cruzadas para mantener el modelo alineado con las señales reales del mercado. Comparamos los resultados con indicadores independientes, como los valores de transacciones registradas, los cambios en el precio promedio por pie cuadrado en áreas prime y los calendarios de entrega conocidos, e investigamos cualquier variación pronunciada que no coincidiera con las narrativas del mercado.
A continuación siguió una revisión interna de varios pasos, en la que se volvieron a verificar los supuestos y un segundo analista revisó los cálculos y la lógica detrás de las estimaciones de la proporción de lujo. Cuando un evento importante cambiaba las condiciones del mercado, como una actualización de política o un cambio repentino en los costos de financiamiento, se volvía a contactar a los expertos pertinentes para volver a probar los insumos más sensibles. Los informes se actualizan anualmente, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de bienes raíces residenciales de lujo de los EAU de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para las viviendas de lujo de los EAU a menudo varían porque cada editor aplica la definición de lujo de manera diferente, y porque el valor de ventas y alquileres puede tratarse de distintas formas. Las diferencias también surgen cuando la combinación de ciudades se maneja de manera desigual, ya que la actividad de Dubái puede dominar los totales si el resto de los EAU no se dimensiona con el mismo cuidado.
Los ingresos por estancias en apartamentos con servicios y los flujos de ingresos de tipo hotelero a veces se agrupan en los totales residenciales de lujo, aunque esos flujos de caja siguen más de cerca la demanda hotelera que la propiedad o el arrendamiento de viviendas. Eso puede ampliar la brecha entre las estimaciones. Esos ingresos vinculados a la hostelería quedan fuera del alcance de Mordor Intelligence, y el valor de mercado se mantiene vinculado al valor de ventas y alquileres residenciales por emirato y por tipo de propiedad, seguido de verificaciones frente al valor de transacciones registradas y el calendario de entrega de proyectos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 45,11 mil millones de USD (2025) | |
| Editor de investigación del sector A | 25,38 mil millones de USD (2025) | Utiliza una cesta de tipos de propiedad más estrecha (por ejemplo, áticos y algunos activos emblemáticos seleccionados) y puede subestimar el conjunto más amplio de apartamentos y villas de lujo en varios emiratos, lo que reduce el valor total capturado. |
| Editor de investigación del sector B | 15,80 mil millones de USD (2024) | A menudo se basa en distritos prime seleccionados y una definición de banda de precios alta, y la referencia del año difiere, lo que puede pasar por alto un valor más amplio de reventa y alquiler de lujo captado en todos los EAU. |
Entre las tres cifras, la brecha proviene principalmente de la amplitud con que se aplica la etiqueta de lujo, de si el valor de alquiler se contabiliza por completo, y de la consistencia con que se incluyen los emiratos fuera de Dubái. Al mantener los insumos rastreables hasta las señales de valor de transacciones, la combinación de unidades y los calendarios de entrega, la estimación resulta más fácil de conciliar con lo que los participantes del mercado observan en las operaciones reales.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado inmobiliario residencial de lujo de los EAU en 2026?
El mercado alcanzó USD 45,11 mil millones en 2025 y está en camino de superar los USD 49,32 mil millones en 2026, en línea con una CAGR proyectada del 9,34%.
¿Qué ciudad concentra la mayor cuota de transacciones de propiedades de alto nivel?
¿Qué ciudad concentra la mayor cuota de transacciones de propiedades de alto nivel?
¿Qué rendimientos de alquiler pueden esperar los inversores de los principales barrios de Dubái?
Los rendimientos brutos en ubicaciones principales como Dubai Marina y Palm Jumeirah oscilan entre el 8% y el 12%, superando a la mayoría de los centros de lujo globales.
¿Cómo influyen las visas gubernamentales en la demanda extranjera de propiedades?
La Visa Dorada de 10 años está ahora vinculada a inversiones inmobiliarias superiores a AED 2 millones (USD 545.000), impulsando las compras de residencia a largo plazo.
Última actualización de la página el:


