
Tamaño y participación del mercado inmobiliario residencial de lujo de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 583.94 Mil millones de dólares |
| Tamaño del Mercado (2026) | 606.84 Mil millones de dólares |
| Tamaño del Mercado (2031) | 735.48 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.92 % |
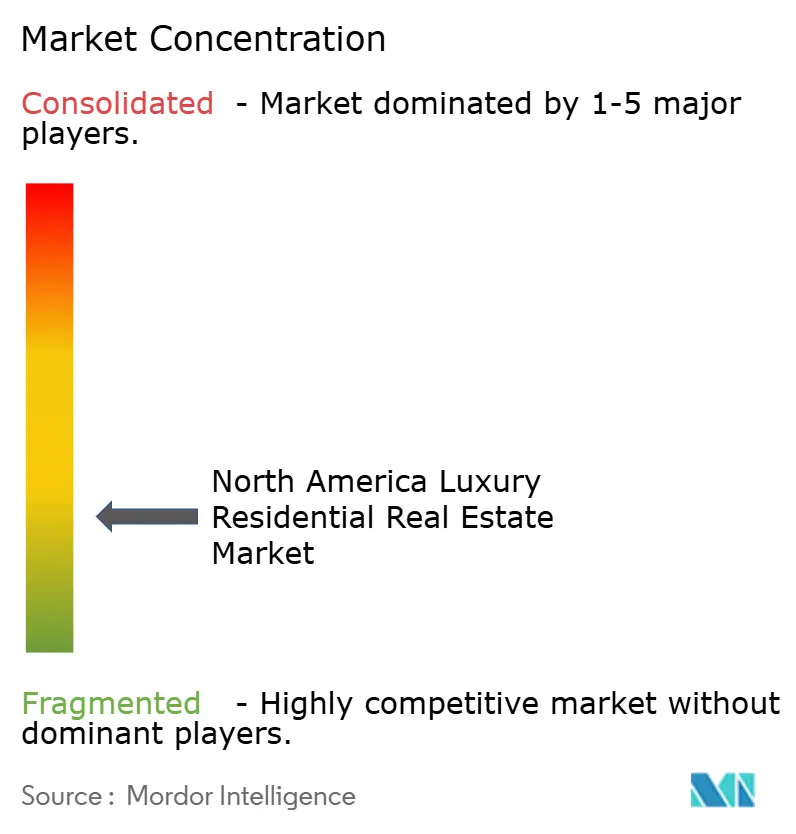
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado inmobiliario residencial de lujo de América del Norte por Mordor Intelligence
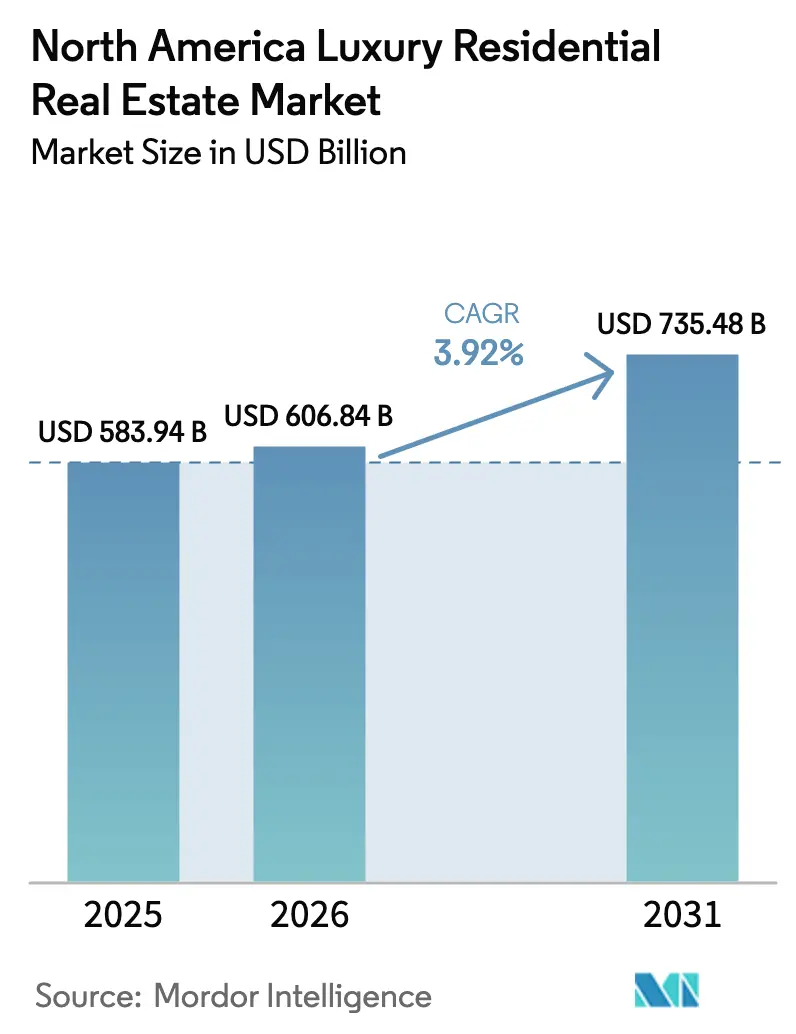
El tamaño del mercado inmobiliario residencial de lujo de América del Norte fue valorado en USD 583,94 mil millones en 2025 y se estima que crecerá desde USD 606,84 mil millones en 2026 hasta alcanzar USD 735,48 mil millones en 2031, a una CAGR del 3,92% durante el período de pronóstico (2026-2031). La creciente migración de millonarios, los proyectos piloto de titularidad tokenizada y la reasignación de capital institucional desde las oficinas hacia la vivienda de alta gama están redefiniendo la dinámica competitiva. La fraccionización reduce el monto mínimo de inversión, ampliando la base de compradores y añadiendo liquidez. Los flujos hacia el Cinturón del Sol han impulsado los precios de las viviendas prime en Miami, Austin y Las Vegas a máximos históricos, mientras que las políticas de impuesto cero sobre la renta refuerzan el desplazamiento. Al mismo tiempo, los mandatos de ESG están orientando a los promotores hacia proyectos certificados WELL y LEED que demandan primas de precio y respaldan la preservación del valor a largo plazo.
Conclusiones clave del informe
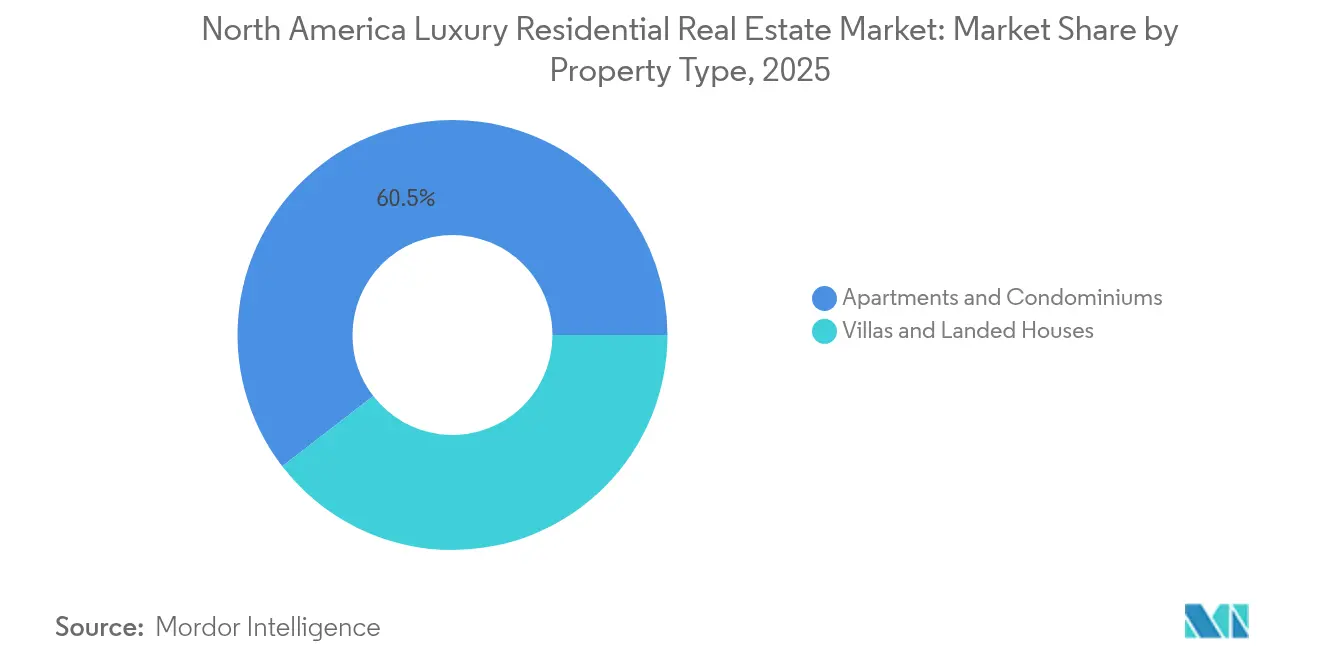
- Por tipo de propiedad, los apartamentos y condominios lideraron con una participación del 60,45% del mercado inmobiliario residencial de lujo de América del Norte en 2025, mientras que las villas y casas en terreno registran la CAGR más rápida del 4,05% hasta 2031.
- Por modelo de negocio, el segmento de ventas concentró el 69,20% del tamaño del mercado inmobiliario residencial de lujo de América del Norte en 2025; los arrendamientos se expanden a una CAGR del 4,12% hasta 2031.
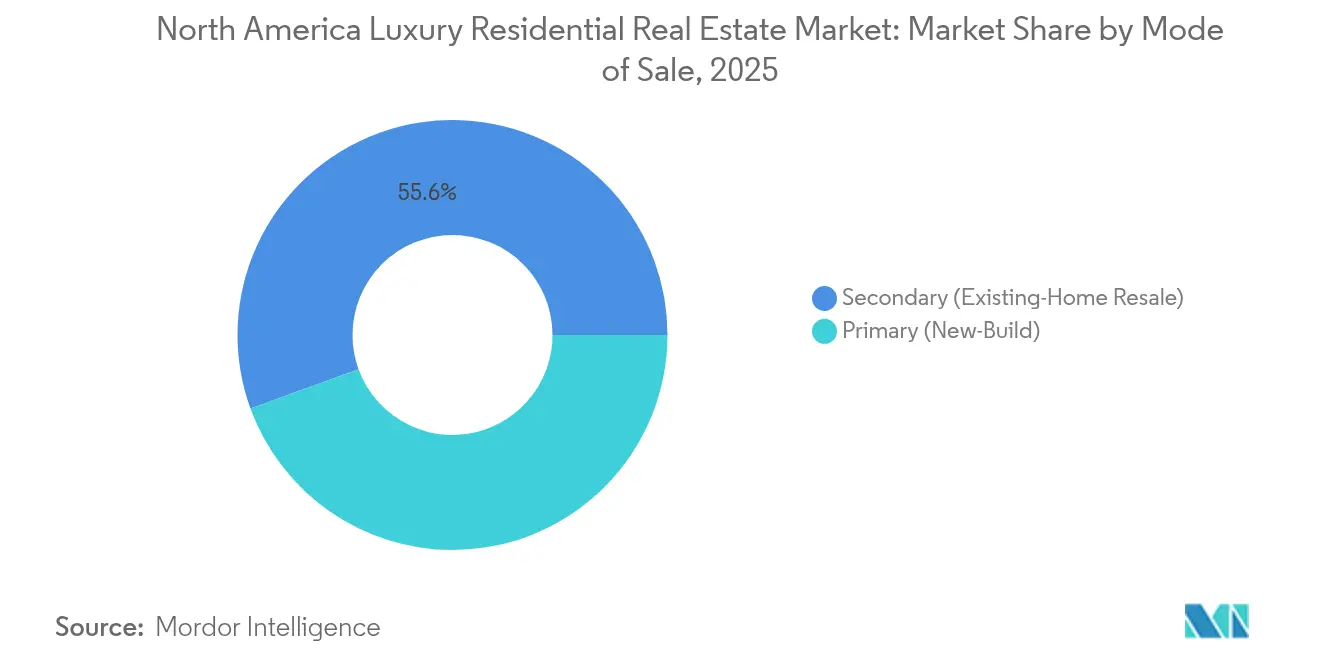
- Por modalidad de venta, las transacciones secundarias representaron el 55,55% del mercado inmobiliario residencial de lujo de América del Norte en 2025, mientras que los desarrollos primarios registraron una CAGR del 4,18%.
- Por geografía, Estados Unidos dominó con una participación en ingresos del 78,60% en 2025; México registra la CAGR más rápida del 4,08% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado inmobiliario residencial de lujo de América del Norte
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Migración hacia estados del Cinturón del Sol con impuesto cero sobre la renta | +1.2% | Florida, Texas, Nevada; efecto secundario en México | Corto plazo (≤ 2 años) |
| Fuga de capitales geopolítica de individuos de patrimonio neto ultraalto (UHNWI) | +0.9% | Áreas metropolitanas de entrada en EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Canalizaciones tokenizadas de lujo que desbloquean la titularidad fraccionada | +0.8% | Ciudades de entrada en EE. UU. y Canadá | Mediano plazo (2-4 años) |
| Expansiones de propiedades residenciales post-pandemia | +0.6% | Franjas de lujo suburbanas en EE. UU. | Corto plazo (≤ 2 años) |
| Mandatos institucionales de ESG que impulsan la oferta certificada WELL Platinum | +0.5% | Centros urbanos en EE. UU. y Canadá | Largo plazo (≥ 4 años) |
| Complejos de lujo de construcción para arrendamiento para nómadas digitales | +0.4% | Costas de EE. UU. y mercados de esquí, complejos canadienses | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Canalizaciones tokenizadas de lujo de USD 1 billón que desbloquean la titularidad fraccionada
La tokenización habilitada por blockchain está reduciendo las barreras de entrada al dividir las residencias prime en participaciones digitales que pueden negociarse sin los retrasos convencionales del depósito en garantía. Deloitte destaca que una sola torre canadiense recaudó USD 300 millones mediante la venta de tokens, lo que demuestra el interés institucional en el modelo. Los contratos inteligentes automatizan la distribución de dividendos y las verificaciones de cumplimiento, reduciendo los costos de los intermediarios. El precedente del St. Regis Aspen atenúa aún más las preocupaciones regulatorias, y los organismos reguladores de valores de América del Norte están elaborando marcos de zona de pruebas que se espera entren en vigor en un plazo de tres años. En conjunto, la tokenización aumenta la velocidad del capital y amplía la participación en el mercado inmobiliario residencial de lujo de América del Norte.
Demanda creciente de estados del Cinturón del Sol con impuesto cero sobre la renta
Florida captó 29.771 hogares de altos ingresos con un ingreso bruto ajustado promedio de USD 907.013 durante el último año fiscal. Texas y Nevada registran tendencias similares, impulsadas por reubicaciones corporativas como el traslado de la sede de Citadel a Miami. Más de seiscientas operaciones de cierre superiores a USD 10 millones en el sur de Florida el año pasado subrayan una demanda estructural y no estacional. Los promotores responden con condominios llave en mano que ofrecen amarres en marina y suites privadas de bienestar, lo que infla los precios del suelo pero mantiene la absorción. El patrón acelera el interés transfronterizo en las localidades turísticas mexicanas, reforzando la orientación del mercado inmobiliario residencial de lujo de América del Norte hacia el Cinturón del Sol[1]Ryan Sherrill, "Flujos de migración interna por grupo de ingresos," Estadísticas de ingresos del Servicio de Impuestos Internos, irs.gov.
Fuga de capitales geopolítica de individuos de patrimonio neto ultraalto (UHNWI) provenientes de América Latina y Asia-Pacífico
Henley & Partners pronostica 142.000 reubicaciones de personas con alto patrimonio neto en 2025, un máximo histórico, con 7.500 dirigiéndose a EE. UU. y 3.200 a Canadá. Vancouver se beneficia de su base de la diáspora asiática, mientras que Nueva York y Los Ángeles siguen siendo centros de refugio seguro a pesar de los vientos en contra fiscales. Las adquisiciones de múltiples propiedades son comunes, elevando los volúmenes de transacciones tanto en los segmentos primario como secundario. Este flujo de entrada sustenta una demanda constante incluso durante las oscilaciones de los mercados de renta variable, consolidando el mercado inmobiliario residencial de lujo de América del Norte como un reservorio global de riqueza.
Mandatos institucionales de ESG que aceleran los proyectos certificados WELL Platinum
El inventario certificado WELL representa aún menos del 9% de la superficie certificada global, lo que indica margen para escalar. Hines se compromete a la neutralidad de carbono operacional en su cartera de USD 62,16 mil millones y entregó el año pasado la torre residencial más ecológica de Nueva York. Oxford Properties integra planes de descarbonización en más de la mitad de sus activos valorados en USD 62,16 mil millones, canalizando capital hacia sistemas de bombas de calor, diseño biofílico y concreto de bajo carbono. Las viviendas energéticamente eficientes reducen los costos operativos entre un 20 y un 30%, lo que respalda la resiliencia de precios y amplía el grupo de inversores del mercado inmobiliario residencial de lujo de América del Norte.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Impuestos propuestos sobre mansiones y propiedades vacías | -0.7% | Áreas metropolitanas selectas de EE. UU.; Vancouver, Toronto, Honolulú | Corto plazo (≤ 2 años) |
| Volatilidad del mercado de renta variable que reduce las compras financiadas con opciones sobre acciones | -0.6% | Centros tecnológicos de EE. UU.; centros financieros de Canadá | Corto plazo (≤ 2 años) |
| Escasez de oferta en acabados exclusivos importados | -0.5% | América del Norte con insumos globales | Mediano plazo (2-4 años) |
| Costos crecientes de cumplimiento de certificación WELL/LEED | -0.3% | Corredores de lujo urbanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impuestos propuestos sobre mansiones y propiedades vacías en las principales áreas metropolitanas
En Los Ángeles, un nuevo impuesto denominado Medida ULA, dirigido a las ventas de propiedades superiores a USD 5 millones, provocó una caída abrupta del 68% en dichas ventas en el plazo de un año. El impuesto solo logró recaudar USD 215 millones, cifra muy inferior a la esperada. Por otro lado, Honolulú está considerando un impuesto del 3% sobre las viviendas desocupadas, que podría generar hasta USD 306 millones en ingresos. Los inversores podrían redirigir el capital hacia jurisdicciones con menor carga fiscal, frenando el impulso de precios a corto plazo en los nodos afectados del mercado inmobiliario residencial de lujo de América del Norte.
Escasez de oferta en acabados exclusivos importados
Los residuos de mármol italiano superan el 70% del volumen extraído, lo que encarece los costos de extracción y logística. Los precios del acero se dispararon un 11,2% el año pasado, mientras que los aranceles sobre la madera añadieron USD 3.000 a cada unidad multifamiliar. La capacidad de los vidrios inteligentes sigue limitada a un puñado de plantas a nivel mundial, prolongando los plazos de entrega para las residencias con muro cortina. Los promotores optan por aceptar la compresión de márgenes o elevar los precios de venta, lo que modera la absorción en partes del mercado inmobiliario residencial de lujo de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de propiedad: los condominios dominan el entorno urbano mientras las villas aceleran la expansión suburbana
Los apartamentos y condominios concentraron el 60,45% del mercado inmobiliario residencial de lujo de América del Norte en 2025, impulsados por la demanda de conveniencia de uso libre y despreocupado, seguridad compartida y torres con amenidades de primer nivel. Vista Pointe en la Costa Dorada de Nueva Jersey ejemplifica el modelo con 73 unidades revestidas de vidrio, una piscina infinita y servicio de conserjería las 24 horas. Los compradores institucionales respaldan estos proyectos por sus rendimientos de arrendamiento estables, reforzando la profundidad de la cartera. Las reventas secundarias se mantienen activas, especialmente en el caso de las residencias de marca que preservan los estándares de servicio a lo largo del tiempo. En el extremo opuesto, las villas y casas en terreno superan al resto con una CAGR del 4,05%, ya que los clientes buscan parcelas para pabellones de bienestar y vida multigeneracional.
Los lotes residenciales en Palm Beach, Scottsdale y Muskoka ahora incluyen unidades de vivienda accesorias y spas integrados con tecnología, elevando los costos de reposición y el potencial de reventa. Los promotores pivotan hacia comunidades cerradas que ofrecen jardinería curada y muelles privados, combinando privacidad con gobernanza comunitaria. Esta combinación permite a las villas capturar el gasto centrado en el estilo de vida, un viento a favor para la expansión global del mercado inmobiliario residencial de lujo de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por modelo de negocio: la supremacía de las ventas se combina con la agilidad del arrendamiento
Las transacciones de venta comprendieron el 69,20% del mercado inmobiliario residencial de lujo de América del Norte en 2025, lo que refleja el instinto de preservación de activos de los individuos de patrimonio neto ultraalto (UHNWI) y los family offices. Las adquisiciones de activos emblemáticos sirven de cobertura contra la inflación y proporcionan almacenamiento de riqueza intergeneracional, manteniendo una rotación saludable incluso cuando las tasas aumentan. Mientras tanto, los arrendamientos registran una CAGR del 4,12% a medida que la flexibilidad gana adeptos. Los complejos de construcción para arrendamiento en Jackson Hole y Whistler ofrecen servicios de cinco estrellas sin las cargas de la titularidad, una propuesta atractiva para los viajeros globales.
Los promotores aseguran líneas de crédito de largo plazo y estructuran programas de arrendamiento con operadores de hospitalidad, alineando los flujos de efectivo con las demandas de los inversores. Los millonarios más jóvenes rotan entre centros tecnológicos y destinos de ocio, manteniendo la ocupación. Las plataformas de arrendamiento también están probando modelos de depósito de seguridad basados en blockchain que agilizan el registro y reducen la fricción. Ambos canales coexisten, ampliando la audiencia del mercado inmobiliario residencial de lujo de América del Norte.
Por modalidad de venta: madurez del mercado secundario frente a la innovación del mercado primario
Las operaciones secundarias representaron el 55,55% de las transacciones en 2025, lo que confirma la abundante oferta heredada en los códigos postales de alta gama. Las históricas cooperativas en Central Park West y los áticos de la década de 1990 en Toronto se negocian con prima cuando se rehabilitan con mejoras de domótica. Las marcas de barrio reconocidas, los distritos escolares y las instituciones culturales anclan la liquidez.
Sin embargo, los desarrollos primarios avanzan a una CAGR del 4,18%, frecuentemente asociados a marcas hoteleras globales que ofrecen servicios de restauración, conserjería para chárter de yates y alianzas médicas. Las Residencias Waldorf Astoria de Pompano Beach, con entrega programada para 2027, vendió el 60% de su inventario en nueve meses. El diseño preparado para ESG otorga a las obras nuevas una ventaja competitiva, ya que los inversores priorizan las huellas de carbono. La estructura de doble vía enriquece la oferta del mercado inmobiliario residencial de lujo de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis geográfico
Estados Unidos concentró el 78,60% del mercado inmobiliario residencial de lujo de América del Norte en 2025, sustentado por la concentración de riqueza interna y los incentivos de política en los estados con impuesto cero sobre la renta. Florida, Texas y Nevada lideraron la migración neta de entrada, con Miami agregando por sí sola cerca de 600 operaciones superiores a USD 10 millones en 12 meses. La fuga de capitales proveniente de América Latina consolidó la demanda en Coral Gables y Brickell, mientras que las reubicaciones tecnológicas dinamizaron los enclaves a orillas del lago en Austin. Los promotores respondieron con torres de marca que ofrecen amarres con servicio de valet para embarcaciones y muelles privados para hidroaviones, amplificando la resiliencia de precios incluso a medida que los costos de financiamiento aumentaban.
Canadá se beneficia de 3.200 entradas de millonarios al año en virtud de sus programas de inmigración para inversores. El lado oeste de Vancouver alcanza valoraciones premium, impulsado por las comunidades china y del sur de Asia que buscan educación y estabilidad. El corredor Yorkville de Toronto registra lanzamientos de condominios récord, aunque los gravámenes propuestos sobre propiedades vacías añaden cautela. Los promotores compensan el lastre regulatorio apuntando a la diáspora nacida en Toronto que ahora trabaja en centros tecnológicos de EE. UU. pero mantiene vínculos familiares. Esta circulación de capital transfronterizo fortalece el tejido integrado del mercado inmobiliario residencial de lujo de América del Norte.
México registra la CAGR más rápida del 4,08% hasta 2031, impulsada por el arbitraje cambiario y la proximidad a los compradores estadounidenses. Los Cabos, Punta Mita y Tulum atraen a jubilados y ejecutivos en trabajo remoto que dividen su tiempo entre las sedes en EE. UU. y los santuarios costeros. Los promotores incluyen administración de propiedades, conserjería médica e infraestructura de trabajo remoto, facilitando las complejidades de la titularidad. El financiamiento en coinversión con capital privado estadounidense acelera las canalizaciones de construcción, subrayando el papel estratégico de México en el mercado inmobiliario residencial de lujo de América del Norte en sentido amplio.
Panorama regulatorio
La regulación que afecta a las transacciones y el desarrollo residencial de lujo en Norteamérica se está endureciendo en torno a la transparencia, mientras que algunas jurisdicciones buscan aprobaciones más rápidas y controles más estrictos sobre los cargos locales. En Estados Unidos, la Red de Control de Delitos Financieros (FinCEN) avanzó hacia requisitos de reporte contra el lavado de dinero a nivel nacional para ciertas transferencias de bienes raíces residenciales no financiadas que involucran entidades legales y fideicomisos (implementación prevista en marzo de 2026), lo que eleva las expectativas de cumplimiento para compras de alto valor comúnmente estructuradas a través de entidades. Por separado, la Orden Ejecutiva 14394 (firmada el 13 de marzo de 2026) instruyó a las agencias federales a reducir las barreras regulatorias residenciales y solicitó al Departamento de Vivienda y Desarrollo Urbano promover enfoques de mejores prácticas para el otorgamiento de permisos estatales y locales, reforzando la orientación política hacia plazos de permisos más cortos.
Canadá muestra un énfasis similar en la transparencia y la simplificación del desarrollo. Columbia Británica continúa operando el Registro de Transparencia de Propietarios de Tierras, administrado por la Land Title and Survey Authority of BC, para identificar a los beneficiarios finales detrás de las estructuras de tenencia de tierras, un punto clave para las transacciones de lujo en Vancouver y otros mercados de alto valor. En Ontario, la Building Homes and Improving Transportation Infrastructure Act, 2026 recibió la Sanción Real el 2 de junio de 2026, con el objetivo de estandarizar la planificación y agilizar las aprobaciones, además de eximir a la vivienda para jubilados sin fines de lucro de los cargos por desarrollo, lo que puede afectar la viabilidad de ciertos conceptos residenciales para adultos mayores y de uso mixto en nodos premium. A nivel estatal en EE. UU., legislación como la Maryland HB 548 (Sesión Regular de 2026) apunta a cómo se pueden recaudar los impuestos especiales de desarrollo local y las tarifas de impacto, añadiendo otra capa al proceso de permisos y proforma para las nuevas comunidades de lujo.
Análisis de la cadena de valor
La cadena de valor residencial de lujo en Norteamérica va desde la adquisición de terrenos y la obtención de derechos hasta el diseño, la construcción especializada, el marketing, la intermediación y el cierre de transacciones. Los desarrolladores y patrocinadores de comunidades planificadas coordinan a arquitectos, diseñadores de interiores y contratistas generales, y luego dependen de proveedores especializados para acabados y sistemas de alta gama (piedra, carpintería a medida, vidrio inteligente, electrodomésticos premium y sistemas HVAC avanzados). La distribución y monetización se canalizan a través de agencias de corretaje de lujo y plataformas de marketing digital, con cierres respaldados por prestamistas (cuando hay financiamiento), custodia y titulación, y proveedores legales y de cumplimiento, especialmente cuando las compras se realizan a través de entidades o fideicomisos.
En 2025-2026, los puntos de fricción más visibles se ubican aguas arriba, en materiales y mano de obra. Los aranceles y la volatilidad de las importaciones han elevado los costos de los insumos de alta gama, y los plazos de entrega extendidos para equipos MEP clave han empujado a los constructores hacia una adquisición más temprana y contingencias más altas. La competencia por mano de obra calificada y materiales se intensifica por grandes flujos de trabajo no residenciales, incluidos los centros de datos y la manufactura avanzada, lo que afecta la programación y las estructuras contractuales de las construcciones residenciales de lujo. Los desarrolladores y contratistas favorecen cada vez más el abastecimiento nacional en EE. UU. y Canadá para ciertas categorías de acabados y sistemas, sin dejar de preservar la marca y la intención de diseño requerida para el posicionamiento ultra-prime.
Panorama competitivo
El mercado inmobiliario residencial de lujo de América del Norte está fragmentado, sin que ninguna corredora o promotora controle más de una participación de un solo dígito en todo el continente. Los especialistas regionales como Sotheby's International Realty, Coldwell Banker Global Luxury y Howard Hughes compiten en conocimiento local, mientras que los nuevos participantes habilitados por tecnología buscan escala. Compass completó una serie de adquisiciones, incluyendo Washington Fine Properties y @properties, elevando el número de agentes a más de 50.000 y el volumen anual de operaciones cerradas a USD 127 mil millones. El modelo combina la retención de marca con el marketing basado en datos, sentando un precedente para la consolidación de plataformas dentro del mercado inmobiliario residencial de lujo de América del Norte.
Los fondos de capital privado pivotan hacia la vivienda de alta gama a medida que los rendimientos de las oficinas se comprimen. KKR desplegó USD 2,1 mil millones en un conjunto multifamiliar de 18 propiedades que abarca California, Florida y Texas, lo que señala una convicción en la estabilidad del arrendamiento en segmentos adyacentes al lujo. VICI Properties y Eldridge invirtieron USD 300 millones en One Beverly Hills, uniendo la bandera Aman con comercio minorista y jardines que cumplen los estándares WELL. Estos movimientos indican un creciente apetito institucional e intensifican la rivalidad por las parcelas de suelo prime.
Los agentes disruptivos introducen depósito en garantía basado en blockchain, valoración impulsada por inteligencia artificial y plataformas de negociación de participaciones fraccionadas. Los proyectos piloto iniciales, aunque de pequeña escala, destacan el potencial de compresión de comisiones para los agentes tradicionales. Las empresas establecidas contrarrestan combinando el servicio personalizado de alto nivel con mejoras tecnológicas como recorridos de realidad virtual y paneles de precios predictivos. Este ciclo de innovación preserva la fluidez del mercado y garantiza una competitividad saludable en todo el mercado inmobiliario residencial de lujo de América del Norte.
Líderes del sector inmobiliario residencial de lujo de América del Norte
Toll Brothers City Living
Lennar Corp (CalAtlantic Luxury)
Howard Hughes Corp
Related Companies
Extell Development
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los pilotos de tokenización y propiedad fraccionada siguen siendo un claro espacio en blanco en el sector residencial de lujo, ya que reducen el tamaño mínimo de inversión y amplían la participación más allá de los compradores tradicionales de activos completos, alineándose al mismo tiempo con la demanda de activos emblemáticos en ciudades de referencia. El contexto del informe destaca las tuberías de lujo tokenizadas y hace referencia al apetito institucional demostrado por importantes recaudaciones de fondos a través de venta de tokens en Canadá. A medida que se endurecen los requisitos de cumplimiento para las compras basadas en entidades, las plataformas que integran KYC/AML y automatizan las distribuciones mediante contratos inteligentes tienen un camino más claro para asociarse con desarrolladores y corredores, en lugar de competir solo mediante la desintermediación.
Las características de sostenibilidad y resiliencia también se están convirtiendo en una palanca práctica de diseño y marketing para la nueva oferta de lujo y la actividad de renovación, anclada por el lanzamiento en abril de 2026 del ICC 700-2025 National Green Building Standard (NGBS) por parte de la National Association of Home Builders (NAHB) y el International Code Council (ICC). Proyectos de demostración como The New American Home 2026, verificado con la certificación NGBS de nivel Esmeralda y un resultado HERS negativo, ofrecen una plantilla tangible para envolventes ultraeficientes, sistemas listos para electrificación y generación in situ que se pueden convertir en productos para condominios y villas premium. En cuanto a la demanda, las señales de intermediación apuntan a un embudo de compradores más amplio para el inventario prime en EE. UU. en 2026, ya que Coldwell Banker Global Luxury informó que el interés de compradores de lujo internacionales en bienes raíces residenciales de EE. UU. se duplicó en los primeros cinco meses de 2026. Esto respalda oportunidades para el marketing transfronterizo, la gestión de propiedades llave en mano y las capas de servicio orientadas a la hospitalidad en California, Nueva York y otros mercados de referencia.
Desarrollos recientes del sector
- Julio de 2026: Lennar anunció The Towns at West End, una comunidad boutique de casas adosadas de 53 lotes en la histórica ciudad de Lancaster, Pensilvania, con apertura prevista para el otoño de 2026. El lanzamiento amplía el producto orientado al lujo hacia submercados peatonales y de relleno urbano, donde la escasez y las comodidades de estilo de vida pueden sostener precios premium.
- Junio de 2026: Toll Brothers anunció Peapack Crossing, una nueva comunidad de lujo planificada para el condado de Somerset, Nueva Jersey, con precios a partir de 1.4 millones de USD. La medida refuerza el enfoque del constructor en corredores suburbanos de altos ingresos cerca de los principales centros de empleo, y añade oferta posicionada para compradores que buscan construcción más nueva sin sacrificar las ventajas de ubicación ya establecidas.
- Diciembre de 2025: Howard Hughes completó 1 Riva Row, un proyecto multifamiliar de 268 unidades en The Woodlands, Texas, que comprende una torre de 13 pisos, un edificio residencial de cuatro pisos y casas adosadas con entrada privada. La finalización añade inventario de alquiler de alta gama y adyacente a la venta en un entorno de comunidad planificada, respaldando el cambio más amplio hacia ecosistemas comunitarios ricos en comodidades que compiten con las ofertas de lujo del núcleo urbano.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, el mercado abarca el valor anual generado por las ventas de propiedades residenciales de lujo y la actividad de alquiler en toda Norteamérica, donde el lujo se trata como el segmento de precios más alto dentro de cada área metropolitana (no un único umbral nacional).
Exclusiones del alcance: excluimos los edificios de uso mixto donde las unidades residenciales representan una parte menor del área total construida, junto con la actividad de bienes raíces no residenciales.
Descripción general de la segmentación
- Por tipo de propiedad
- Apartamentos y condominios
- Villas y casas en terreno
- Por modelo de negocio
- Ventas
- Arrendamientos
- Por modalidad de venta
- Primaria (obra nueva)
- Secundaria (reventa de vivienda existente)
- Por país
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza fijando el límite de lo que se considera lujo en cada país y área metropolitana principal, y luego mapeando cómo se registran las transacciones y los alquileres en las estadísticas públicas. Consultamos fuentes como los informes nacionales de vivienda y precios de la Oficina del Censo de EE. UU., la Oficina de Análisis Económico de EE. UU., Statistics Canada e INEGI de México, seguidos de indicadores monetarios e hipotecarios de la Reserva Federal y publicaciones de bancos centrales.
Para mantener el modelo anclado en la actividad real, también revisamos fuentes sin muro de pago como los paneles de MLS y asociaciones de agentes inmobiliarios donde estaban disponibles, resúmenes de registros de tierras municipales o estatales, y presentaciones de empresas cotizadas e informes para inversores de desarrolladores y corredoras residenciales que cotizan en bolsa. Paralelamente, utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, una base de datos de patentes para características del lado de la demanda que pueden modificar los precios premium (eficiencia energética y sistemas de hogar inteligente), y un servicio de noticias y finanzas para cronometrar los shocks de política o tasas. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas para recopilar datos, verificar supuestos y aclarar puntos pendientes.
Entrevistas y encuestas primarias
Los insumos primarios provinieron de entrevistas y encuestas breves con corredores, desarrolladores, administradores de propiedades, tasadores, profesionales de asesoría hipotecaria y patrimonial, y empresas de apoyo a transacciones que observan el flujo de operaciones de lujo y la demanda de alquiler. Utilizamos estas conversaciones para confirmar cómo cambian los umbrales de lujo según el área metropolitana, cómo se comportan los descuentos sobre el precio de lista, y cómo cambia la proporción entre obra nueva primaria y reventa secundaria cuando se mueven las tasas y el inventario.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directivos (CXO): 18% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 22% | Gerentes: 49% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde los datos de actividad de vivienda se reconstruyen en un conjunto de demanda de lujo aplicando umbrales de lujo específicos de cada área metropolitana, y luego traduciendo la actividad en valor mediante señales de precios y alquileres. El modelo se verifica luego con aproximaciones selectivas de abajo hacia arriba, incluidas listados y cierres muestreados para validar los rangos de precio por pie cuadrado, y verificaciones de canal con participantes del mercado para confirmar una rotación y absorción de alquiler realistas.
Los insumos más relevantes incluyen los índices de precios de gama alta y los precios medianos de venta, el número de transacciones y los meses de inventario, los inicios y finalizaciones de obra nueva, los niveles de tasas hipotecarias y la disponibilidad de préstamos jumbo, y los diferenciales observados entre los precios de lista y de cierre para viviendas de lujo. Dado que los precios de lujo se mueven rápidamente, tratamos los cambios en el precio promedio de venta como una combinación de cambios en la mezcla (condominios frente a casas con terreno, vecindarios prime frente a no prime) y movimiento real de precios, en lugar de usar un único factor de inflación uniforme.
Para la previsión, utilizamos un análisis de escenarios anclado a las trayectorias de las tasas, la normalización del inventario y el apetito de compradores transfronterizos, y luego alineamos los pesos de los escenarios con lo que los encuestados primarios esperan para los cierres y las renovaciones de alquiler. Donde los datos locales son más escasos, las brechas se manejan mediante series proxy como permisos regionales, informes de mercado de corredores publicados y supuestos estructurados que se vuelven a probar en llamadas de validación.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones donde los resultados se comparan con señales independientes, como la dirección de la tendencia de precios de lujo, los volúmenes de transacciones reportados públicamente y los comentarios de reservas de los desarrolladores, antes de finalizar los totales. Los valores atípicos se marcan cuando el crecimiento de precios o los cambios de volumen rompen las relaciones históricas, y luego se revisan nuevamente los factores para que un área metropolitana inusual no distorsione el resultado más amplio de Norteamérica.
Nuestra cadencia de actualización es anual para las actualizaciones completas, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios bruscos de tasas, ajustes en las normas fiscales o oscilaciones repentinas de inventario en áreas metropolitanas importantes. Antes de la entrega, el conjunto de datos y los supuestos reciben una revisión final para que las estimaciones reflejen las publicaciones más recientes disponibles y la retroalimentación del mercado.
Tamaño del mercado de bienes raíces residenciales de lujo de Norteamérica según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los bienes raíces residenciales de lujo a menudo varían porque la palabra lujo no es fija, y porque algunos estudios mezclan valores de listado, valores de transacción y valores de contratos de alquiler en un mismo total. Las diferencias también provienen de cómo se aplican los tipos de cambio, qué meses de datos se incluyen para el año en curso, y si tanto las reventas como los alquileres se contabilizan.
Un factor importante de dispersión es el momento de actualización, ya que los precios y volúmenes de lujo pueden cambiar dentro de los trimestres, y un modelo que actualiza los supuestos de ASP y tasa de cierre utilizando las publicaciones más recientes obtendrá un valor anual diferente al de uno fijado anteriormente. El momento cambiario también importa cuando se incluyen Canadá y México, y las verificaciones utilizadas para evitar el doble conteo de ventas primarias frente a reventas secundarias empujarán los totales hacia arriba o hacia abajo, según cómo se establezca el límite en cada enfoque, razón por la cual la cadencia y las verificaciones de validación utilizadas por Mordor Intelligence son una parte práctica de la brecha.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 583.94 mil millones de USD (2025) | |
| Editorial del Sector A | 276.51 mil millones de USD (2024) | Utiliza un año base anterior y una definición de lujo más estrecha en la práctica, y el valor parece acercarse más a un subconjunto de transacciones que puede subestimar los alquileres y partes del mercado de reventa en toda Norteamérica. |
| Consultora Regional B | 5443.30 mil millones de USD (2025) | Representa el mercado inmobiliario más amplio de Norteamérica en lugar del subconjunto residencial de lujo, y probablemente incluya actividad residencial no de lujo y categorías inmobiliarias adicionales que amplían el total. |
La comparación muestra que las mayores brechas se explican primero por el alcance, y luego por decisiones de temporalidad, como qué meses se usan para el año en curso y cómo se convierte el tipo de cambio para Canadá y México. Al mantener los pasos vinculados a señales observables de transacciones y alquileres, y al revisar nuevamente los supuestos de precio y volumen cuando llegan nuevos datos, la cifra final se mantiene trazable a un conjunto repetible de insumos.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado inmobiliario residencial de lujo de América del Norte?
El mercado está valorado en USD 606,84 mil millones en 2026 y se proyecta que alcance USD 735,48 mil millones en 2031.
¿Qué tipo de propiedad domina el mercado?
Los apartamentos y condominios concentran el 60,45% de la participación, lo que refleja la preferencia de los compradores urbanos por viviendas con amplias amenidades y bajo mantenimiento.
¿Por qué son importantes los estados con impuesto cero sobre la renta para el crecimiento de la vivienda de lujo?
Estados como Florida y Texas atraen a migrantes de altos ingresos, incrementando la demanda de viviendas prime y sustentando una apreciación de precios por encima del promedio.
¿Cómo influye el ESG en los nuevos desarrollos de lujo?
Los inversores institucionales priorizan las certificaciones WELL y LEED, lo que impulsa a los promotores a integrar eficiencia energética y diseño centrado en la salud para asegurar financiamiento y primas de precio.
¿Qué papel desempeña la tokenización en el sector?
La tokenización fracciona la titularidad, reduce los costos de entrada y mejora la liquidez, atrayendo nuevos grupos de capital hacia el sector inmobiliario de lujo.
¿Qué geografía registra el crecimiento más rápido?
México registra una CAGR del 4,08% hasta 2031, impulsada por el efecto derrame de la riqueza estadounidense, las ventajas cambiarias y la expansión de los complejos turísticos de lujo.
Última actualización de la página el:



