
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.41 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário Residencial de Luxo da Itália por Mordor Intelligence
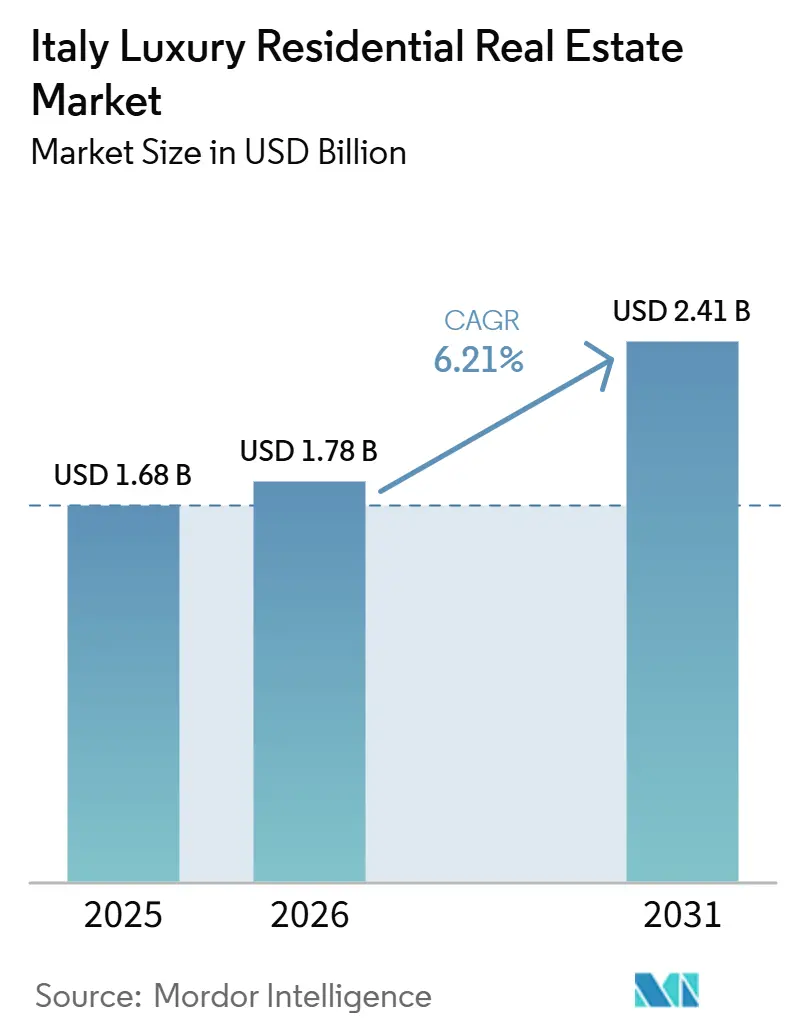
Espera-se que o tamanho do Mercado Imobiliário Residencial de Luxo da Itália aumente de 1,68 bilhão de USD em 2025 para 1,78 bilhão de USD em 2026, atingindo 2,41 bilhões de USD até 2031, com crescimento a um CAGR de 6,21% no período de 2026 a 2031.
A oferta limitada de novas construções nos núcleos protegidos pela UNESCO, um regime fiscal renovado para residentes não habituais e o fluxo constante de imigrantes com patrimônio ultraelevado combinam-se para manter a demanda muito à frente das entregas. As villas ganham impulso à medida que os compradores pós-pandemia buscam espaços ao ar livre, mas os apartamentos prontos para morar em Roma, Milão e Florença continuam sendo a reserva de valor líquida que sustenta a conveniência do dia a dia para executivos internacionais. A precificação do risco climático e os crescentes custos de restauração começam a redirecionar o capital para cidades do interior, mas o apetite dos investidores por palazzos de prestígio ainda supera os obstáculos fiscais. Empreendedores de tecnologia e detentores de criptomoedas acrescentam uma nova camada de demanda, especialmente na região de Porta Nuova, em Milão, e no distrito de inovação de Turim.
Principais Destaques do Relatório
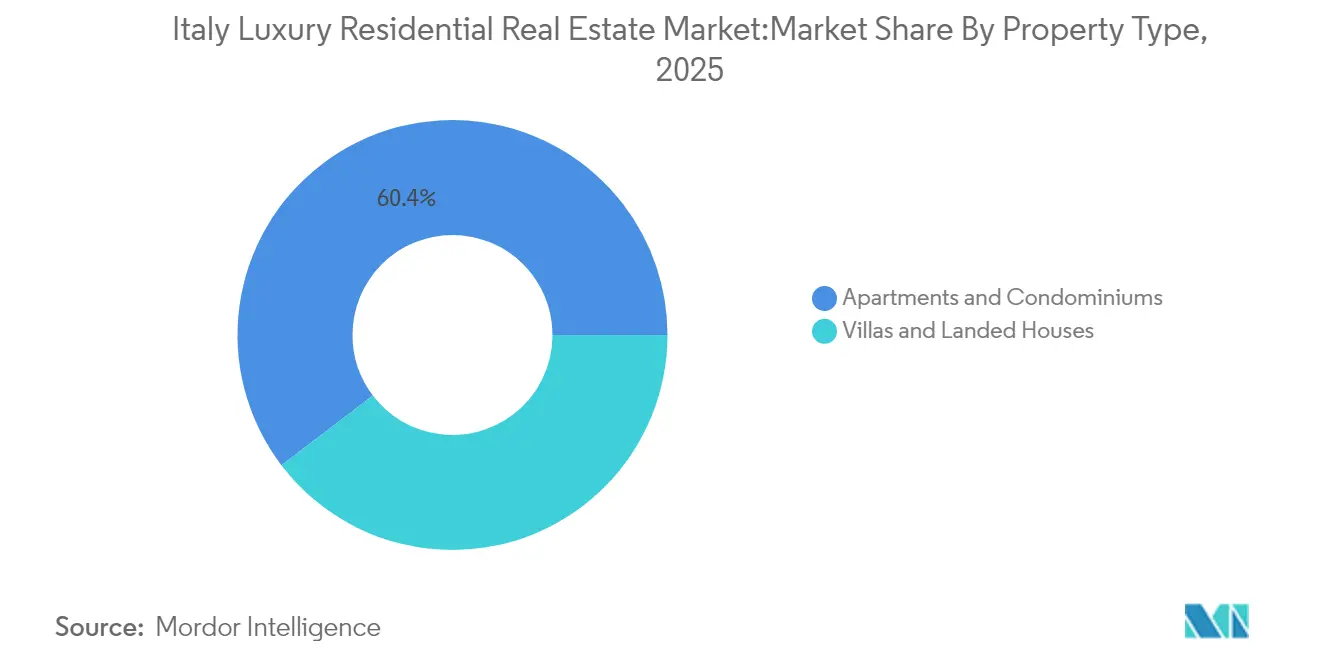
- Por tipo de imóvel, os apartamentos e condomínios lideraram com 60,35% da participação do mercado imobiliário residencial de luxo da Itália em 2025. O mercado imobiliário residencial de luxo da Itália para vilas e casas com terreno está projetado para expandir a um CAGR de 6,31% entre 2026-2031.
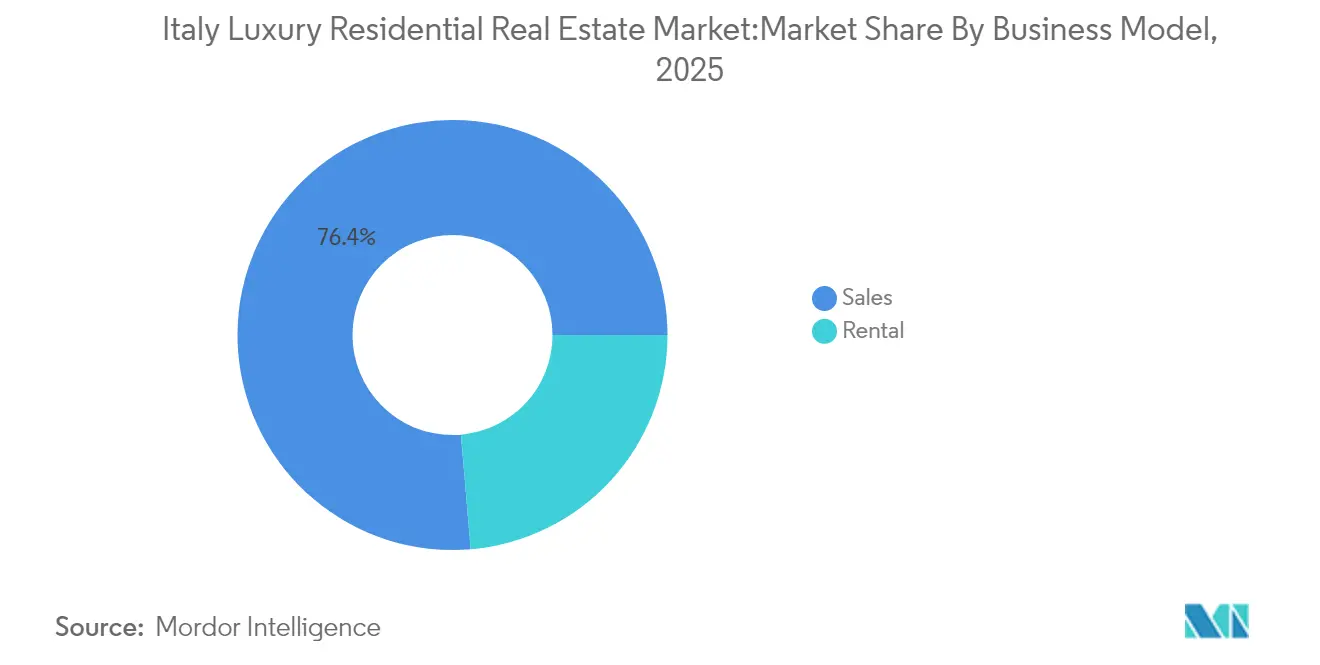
- Por modelo de negócio, o segmento de vendas deteve 76,35% do mercado imobiliário residencial de luxo da Itália em 2025. O mercado imobiliário residencial de luxo da Itália para o segmento de aluguel apresenta o maior CAGR projetado de 6,74% entre 2026-2031.
- Por modalidade de venda, as transações secundárias responderam por uma participação de 60,45% do mercado imobiliário residencial de luxo da Itália em 2025. O mercado imobiliário residencial de luxo da Itália para empreendimentos primários tem previsão de crescer a um CAGR de 6,47% entre 2026-2031.
- Por cidade, Roma liderou com 30,60% de participação de receita do mercado imobiliário residencial de luxo da Itália em 2025. O mercado imobiliário residencial de luxo da Itália para Veneza está projetado para registrar o crescimento mais rápido, a um CAGR de 6,95% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Imigração de pessoas com alto patrimônio líquido via visto de investidor e regime de residente fiscal | +1.8% | Milão, Roma, Lago de Como | Médio prazo (2-4 anos) |
| Envelhecimento da população abastada e transferências de patrimônio intrafamiliar | +1.2% | Regiões industriais do norte | Longo prazo (≥ 4 anos) |
| Limites de zoneamento do centro histórico impulsionando redesenvolvimentos verticais | +0.9% | Núcleos urbanos UNESCO | Longo prazo (≥ 4 anos) |
| Fundos globais em busca de palácios troféu ultraprime | +0.7% | Veneza, Florença, Roma | Médio prazo (2-4 anos) |
| Avanço dos retrofits certificados por ESG no patrimônio histórico | +0.6% | Principais metrópoles | Médio prazo (2-4 anos) |
| Patrimônio de criptoativos e tecnologia nos corredores de Milão e Turim | +0.5% | Milão, Turim | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População Abastada e Transferências de Patrimônio Intrafamiliar
Uma classe empresarial em processo de envelhecimento está consolidando fortunas familiares em imóveis de alto padrão que possam ser transmitidos aos herdeiros de forma fluida. A legislação tributária favorável sobre heranças torna o imóvel de luxo um veículo preferido de planejamento patrimonial, especialmente na Lombardia e na Emilia-Romagna, onde empresas de controle familiar predominam. Esses domicílios buscam ativos que protejam contra oscilações cambiais e a volatilidade dos mercados de capitais, de modo que a demanda persiste mesmo durante choques financeiros. À medida que mais beneficiários assumem funções operacionais, os portfólios se inclinam ainda mais para imóveis de prestígio. Essa tendência demográfica fornece uma base de demanda confiável e de movimentação lenta que sustenta a estabilidade de preços no longo prazo.
Imigração de Pessoas com Alto Patrimônio Líquido via Visto de Investidor e Regime de Residente Fiscal
O visto de investidor da Itália agora exige que os recém-chegados paguem um imposto fixo de USD 220.000 por ano, mas o programa ainda se mostra atrativo em comparação com outros países de entrada europeus. As categorias de entrada começam em USD 275.000 para financiamento de startups e chegam a USD 2,2 milhões para títulos soberanos, oferecendo flexibilidade a perfis diversos. A proteção de direitos adquiridos resguarda os ingressantes anteriores, preservando a boa vontade nos círculos globais de patrimônio. Para muitas famílias que deixam regiões politicamente instáveis, a qualidade de vida em Roma ou no Lago de Como compensa o maior desembolso tributário. A política continua a canalizar capital fresco para o mercado imobiliário residencial de luxo da Itália[1].
Limites de Zoneamento do Centro Histórico Impulsionando Redesenvolvimentos Verticais
Regras rígidas de preservação proíbem novas construções em distritos UNESCO, de modo que os incorporadores reaproveitam as estruturas existentes, criando lofts de luxo atrás de fachadas protegidas. A conformidade é onerosa e demorada, mas a escassez mantém os valores de revenda elevados. Arquitetos especializados capazes de integrar cabeamento de fibra óptica a pedras do século XVI cobram honorários premium, e seus projetos estabelecem preços de referência que elevam o estoque circundante. O marco de zoneamento efetivamente limita a oferta, sustentando o mercado imobiliário residencial de luxo da Itália mesmo quando os pipelines de construção mais amplos desaceleram.
Fundos Globais em Busca de Palácios Troféu Ultraprime
Investidores institucionais veem palácios históricos de destaque como ativos reais resistentes à inflação e ricos em cultura. Como cada palácio é único e firmemente protegido pela legislação de patrimônio histórico, a classe se comporta mais como um mercado de arte do que como um segmento imobiliário convencional. Os fundos alocam capital de longo prazo para adquirir, restaurar e, ocasionalmente, converter espaços em suítes de hospitalidade de marcas. Dada a concorrência limitada de compradores privados capazes de financiar renovações de oito dígitos, essa estratégia oferece tanto valor de prestígio quanto diversificação de portfólio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos custos de construção e restauração | -1.1% | Sítios históricos | Médio prazo (2-4 anos) |
| Elevação dos impostos de transmissão para compradores estrangeiros e tributação sobre imóveis de luxo | -0.8% | Em todo o país, com foco em não membros da UE | Curto prazo (≤ 2 anos) |
| Regras mais rígidas de combate à lavagem de dinheiro (AML) | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Picos nos prêmios de seguro por risco climático | -0.3% | Propriedades costeiras e em encostas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevação dos Impostos de Transmissão para Compradores Estrangeiros e Tributação sobre Imóveis de Luxo
Regras fiscais mais rigorosas agora incidem sobre ganhos de capital em alienações indiretas e eliminam o benefício de primeira residência para muitos compradores estrangeiros. As camadas adicionais de cálculo prolongam os cronogramas de fechamento e elevam os custos de assessoria. Para investidores marginais, o aumento no custo transacional estreita as margens, embora a demanda central de famílias com patrimônio ultraelevado permaneça intacta. O efeito líquido é uma desaceleração de curto prazo no volume de negócios, mas com pressão limitada sobre os preços, dada a base de ativos restrita. Com o tempo, a clareza sobre o tratamento tributário pode até fortalecer a transparência do mercado.
Regras Mais Rígidas de Combate à Lavagem de Dinheiro (AML)
O Regulamento da UE 2024/1624 obriga notários e corretores a verificar a propriedade efetiva em qualquer aquisição acima de USD 1 milhão[2]. Grandes transações transfronteiriças podem agora levar de 60 a 90 dias a mais, à medida que os bancos verificam a procedência dos recursos. Essa carga de diligência prévia mais pesada eleva os honorários jurídicos e pode desviar capital oportunista para jurisdições com regulação mais flexível. No entanto, a melhoria da transparência reforça a reputação da Itália como um mercado íntegro, tranquilizando os agentes institucionais que desejam proteger seus portfólios do risco regulatório.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel:
Apartamentos Urbanos Sustentam a Maior ParticipaçãoOs apartamentos capturam 60,35% do mercado imobiliário residencial de luxo da Itália em 2025, consolidando seu papel como principal porta de entrada para investidores globais. Os compradores valorizam a segurança turnkey, as instalações de concierge e o acesso imediato a espaços culturais como La Scala e o Coliseu. Lofts renovados no bairro Brera de Milão atingem rotineiramente USD 3.500 por m², enquanto residências de marca dentro das paredes históricas de Roma são negociadas com prêmios ainda maiores. Recursos de edifícios inteligentes, incluindo monitoramento centralizado de energia, agora são padrão para atender às crescentes expectativas ESG. A maior liquidez também ajuda os proprietários a refinanciar rapidamente, mantendo os apartamentos no centro das estratégias de portfólio familiar. Vilas e casas com terreno formam um conjunto menor, mas registram o crescimento mais rápido, a um CAGR de 6,31%, à medida que famílias abastadas buscam jardins, piscinas e privacidade. Propriedades às margens do Lago de Como atraem compradores americanos dispostos a gastar USD 15 milhões pelo acesso à beira d'água, ao passo que fazendas no campo da Úmbria seduzem famílias europeias que buscam estilos de vida de trabalho remoto de longa permanência. O tamanho do mercado imobiliário residencial de luxo da Itália vinculado a vilas poderia, portanto, dobrar até 2030, caso os padrões de teletrabalho persistam. Incorporadores capazes de obter licenças para empreendimentos rurais novos e limitados ganham alavancagem em um segmento definido pela escassez extrema.


Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Modelo de Negócio:
Vendas Permanecem o Principal Caminho de PropriedadeO canal de vendas deteve 76,35% de participação do mercado imobiliário residencial de luxo da Itália em 2025, respaldado pela preferência cultural pela propriedade direta e pelas vantajosas isenções de ganhos de capital de cinco anos. Famílias italianas com longa trajetória passam imóveis de geração em geração, reforçando uma abordagem de compra e manutenção que sustenta a estabilidade dos preços. Compradores transfronteiriços frequentemente optam pela aquisição direta para garantir direitos de residência e proteger o patrimônio denominado em euros com um ativo tangível. As estratégias de aluguel, no entanto, crescem mais rapidamente, a um CAGR de 6,74%, à medida que milionários mais jovens preferem mobilidade à permanência. Apartamentos prime em cidades agora rendem USD 15.000 mensais em contratos anuais, enquanto vilas de férias em Capri chegam a USD 60.000 por quinzena no verão. Plataformas de gestão de ativos de luxo gerenciam serviços de concierge, marketing e conformidade, convertendo residências em produtos geradores de rendimento sem degradar a experiência do proprietário. Investidores combinam locações de curto e longo prazo para suavizar a sazonalidade, ilustrando como a demanda por aluguel diversifica gradualmente a receita dentro do mercado imobiliário residencial de luxo da Itália em sentido amplo.

Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Modalidade de Venda:
Mercado Secundário Ancora o Valor HistóricoAs transações secundárias controlaram 60,45% da participação do mercado imobiliário residencial de luxo da Itália em 2025, graças a um amplo acervo de ativos históricos cuja autenticidade os compradores admiram. Esses imóveis contam com paisagismo maduro, redes de vizinhança consolidadas e históricos de aluguel comprovados, reduzindo o risco de aquisição. O potencial de restauração também permite que investidores de valor agregado desbloqueiem valorização por meio de melhorias pontuais. As vendas primárias se expandem a um CAGR de 6,47%, pois os empreendimentos modernos aliam a elegância do design italiano à certificação LEED ou BREEAM. Projetos como o Porta Nuova Gioia, em Milão, incluem energia solar no telhado, reaproveitamento de águas cinzas e estacionamento automatizado com manobrista, estabelecendo novos padrões que atraem capital focado em ESG. As equipes de marketing enfatizam espaços de bem-estar, espaços comunitários de arte e chefs particulares para se diferenciar do estoque mais antigo. À medida que os obstáculos à construção persistem, cada lançamento bem-sucedido alcança preços premium, reforçando a confiança no novo empreendimento como complemento às ofertas de patrimônio histórico.
Análise Geográfica
Os padrões de habitação de luxo se dividem de forma acentuada ao longo da divisão econômica norte-sul da Itália. Milão, Roma e Veneza registram os maiores preços por metro quadrado, sustentados por aeroportos internacionais, clusters de serviços financeiros e ativos culturais de classe mundial. Esses polos também abrigam empresas de assessoria profissional, tornando as transações mais ágeis para clientes estrangeiros. Em contraste, cidades do sul, como Bari e Palermo, oferecem pontos de entrada mais baixos e maior potencial de redesenvolvimento, mas sofrem com infraestrutura mais fraca e processos jurídicos mais lentos. A diferenciação climática agora influencia os fluxos de capital quase tanto quanto as métricas econômicas. Propriedades à beira-mar nas costas Amalfitana e Lígure enfrentam custos de seguro crescentes e códigos de construção mais rígidos que limitam a nova oferta, enquanto cidades em colinas do interior, como Siena, se beneficiam de prêmios de risco mais baixos e de uma robusta demanda turística. Resorts lacustres do norte — Como, Maggiore e Garda — desfrutam de verões amenos, elevando os rendimentos de aluguel e a atratividade durante todo o ano entre aposentados do norte da Europa.
As autoridades regionais competem para atrair investimentos por meio de licenciamentos mais ágeis e créditos fiscais direcionados. A Lombardia oferece portais digitais que reduzem o prazo médio de aprovação de projetos para 120 dias, enquanto a Toscana subsidia retrofits sísmicos após o tremor de 2024 nos Apeninos Centrais. Esses incentivos regionalizados permitem que os investidores diversifiquem dentro do mercado imobiliário residencial de luxo da Itália, equilibrando rendimento, apelo patrimonial e resiliência climática.
Cenário Competitivo
Concentração do Mercado
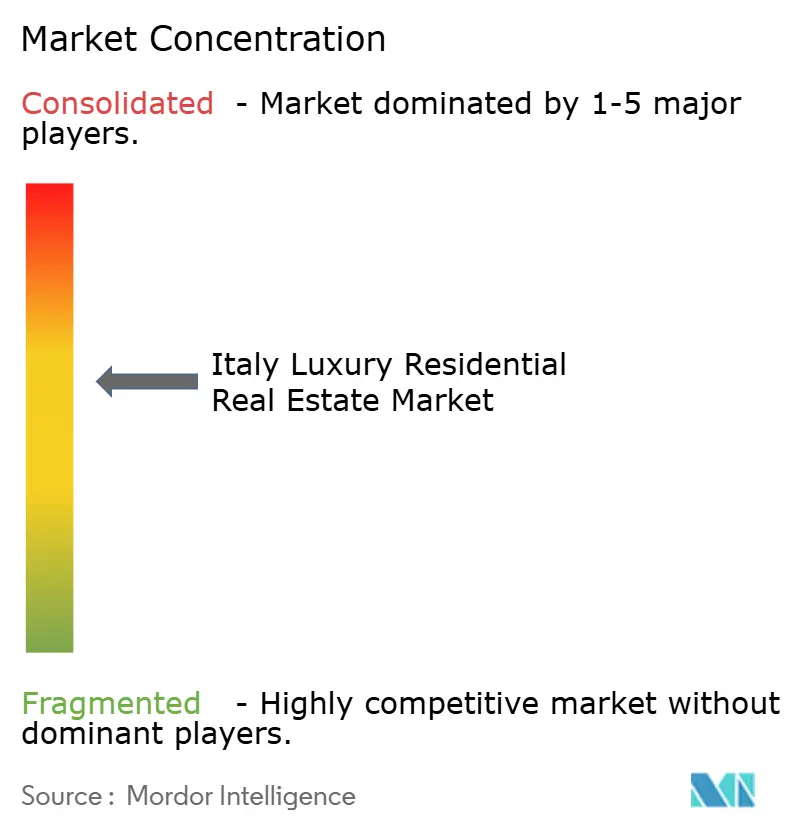
O setor permanece moderadamente fragmentado, mas a consolidação está ganhando ritmo. Corretoras globais como Sotheby's International Realty e Engel & Völkers expandiram-se em Milão e Roma, adicionando divisões de assessoria em patrimônio histórico compostas por historiadores de arte e arquitetos de conservação. Boutiques locais, notadamente Lionard e Italy Sotheby's, mantêm vantagem na prospecção de palácios fora do mercado, alavancando relacionamentos multigeracionais com famílias aristocráticas relutantes em anunciar abertamente.
Credenciais de sustentabilidade e adoção de proptechs separam líderes de retardatários. O uso de modelagem de gêmeo digital pela COIMA no redesenvolvimento do pátio ferroviário Porta Romana demonstra como a renovação orientada por dados pode encurtar os ciclos de construção. Coldwell Banker Global Luxury agora oferece visitas virtuais tridimensionais em tempo real que reduzem as visitas presenciais de compradores estrangeiros em 30%. Enquanto isso, empresas regionais menores ainda dependem de redes pessoais e publicidade impressa, correndo o risco de marginalização à medida que os clientes esperam um serviço transfronteiriço integrado.
Parcerias estratégicas estão remodelando o alcance de mercado. Em 2025, Eagle Hills se uniu à COIMA para financiar a restauração de USD 220 milhões do Grand Hotel des Bains de Veneza, garantindo um pipeline futuro de residências de marca. A aquisição de um imóvel histórico em Gênova pelo UniCredit sinaliza que os bancos domésticos veem o segmento imobiliário de luxo não apenas como garantia, mas como uma aposta direta em ativos. Esse influxo de capital institucional pode eventualmente elevar o índice de concentração do mercado imobiliário residencial de luxo da Itália, caso ocorram conversões adicionais em larga escala.
Líderes do Setor Imobiliário Residencial de Luxo da Itália
-
Christie's International Real Estate
-
Sotheby's International Realty
-
Engel & Völkers Italia
-
Knight Frank Italy
-
Savills Italy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário Residencial de Luxo na Itália Empresas cobertas neste relatório
- Christie's International Real Estate
- Sotheby's International Realty
- Engel and Völkers Italia
- Knight Frank Italy
- Savills Italy
- Lionard Luxury Real Estate
- Carratelli Real Estate
- Coldwell Banker Global Luxury (Italy)
- Great Estate Group
- Immobilinvest Real Estate
- Chianti Estates SRL
- Abode Italian Real Estate
- Casa and Country Italian Property
- Gate-away.com
- Italy Sotheby's International Realty
- Dimore and Dimore Luxury
- Romolini Christie's
- Lion Heart International
- Prima Immobiliare
- Barnes International Realty Italy
Desenvolvimentos industriais recentes em Mercado Imobiliário Residencial de Luxo na Itália
- Junho de 2025: COIMA e Eagle Hills resolveram passivos legados e comprometeram USD 220 milhões para restaurar o Grand Hotel des Bains de Veneza, liquidando USD 59,4 milhões em passivos anteriores.
- Junho de 2025: UniCredit adquiriu um imóvel histórico em Gênova, ressaltando a confiança do setor bancário em ativos de patrimônio histórico de luxo.
- Maio de 2025: O governo italiano confirmou o seguro obrigatório contra desastres naturais para empresas a partir de janeiro de 2025 e sinalizou uma possível extensão para imóveis residenciais.
- Abril de 2025: O Grupo Prada adquiriu a Versace por USD 1,37 bilhão, criando uma potência doméstica de luxo com demanda transbordante por lojas-âncora e residências executivas.
Mercado Imobiliário Residencial de Luxo na Itália Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Abrangências
Nosso estudo define o mercado imobiliário residencial de luxo na Itália como todas as residências de alto padrão, vilas, coberturas, apartamentos e propriedades históricas recém-construídas ou existentes, negociadas ou arrendadas para uso residencial exclusivo, tipicamente precificadas no decil superior de cada mercado local e oferecendo design premium, comodidades e vantagens de localização. De acordo com a Mordor Intelligence, propriedades de investimento legalmente registradas como habitações de luxo, mas temporariamente operadas como acomodações de curta estadia, também estão incluídas, pois o motivo de propriedade permanece residencial.
Exclusão de Escopo: Ativos de hospitalidade comercial, multipropriedades ou esquemas de propriedade fracionada são excluídos, mesmo quando fisicamente semelhantes a residências de luxo.
Visão Geral da Segmentação
- Por Tipo de Imóvel
- Apartamentos e Condomínios
- Vilas e Casas com Terreno
- Por Modelo de Negócio
- Vendas
- Aluguel
- Por Modalidade de Venda
- Primário (Novo Empreendimento)
- Secundário (Revenda de Imóvel Existente)
- Por Cidade
- Roma
- Milão
- Veneza
- Florença
- Nápoles
- Turim
- Lago de Como e Região dos Lagos da Lombardia
- Outras Cidades
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Nossos analistas entrevistaram agentes imobiliários, incorporadores de residências de luxo, notários, banqueiros privados e consultores de gestão de patrimônio em Roma, Milão, Florença, Lago de Como e Sardenha. Essas conversas validaram os corredores de preços, as participações de compradores estrangeiros e os rendimentos de aluguel, além de esclarecer fatores subjetivos, como prêmios de eficiência energética e custos de restauração de propriedades históricas, antes da finalização do modelo.
Pesquisa Documental
Construímos a linha de base por meio de um amplo trabalho documental que se baseou em fontes primárias de nível 1 disponíveis publicamente, como dados de estoque habitacional do ISTAT, mapas de preços OMI do Registro de Imóveis Italiano, estatísticas anuais de vendas notariais da Agenzia delle Entrate, séries de renda domiciliar do Eurostat e boletins de taxas de hipoteca do Banco da Itália. Entidades do setor, como FIAIP e Confindustria Assoimmobiliare, ofereceram insights sobre pipelines de oferta e sentimento dos compradores, enquanto veículos de comunicação empresarial de renome acompanharam transações de destaque que servem como âncoras de preço. Bases de dados por assinatura — D&B Hoovers para dados financeiros de empresas, Dow Jones Factiva para notícias sobre negócios e Questel para patentes relacionadas a reformas de habitações de luxo — ajudaram a verificar os pipelines de incorporadores e a atividade de renovação. Esta lista é ilustrativa; muitas outras fontes secundárias foram consultadas para verificações cruzadas e esclarecimentos.
Dimensionamento de Mercado e Previsões
O valor de mercado foi inicialmente estimado por meio de uma reconstrução top-down do valor das transações, que multiplica os volumes de vendas de luxo notariais por preços médios de venda específicos por cidade, ajustados para negócios fora do mercado não reportados. Verificações bottom-up — amostras de entregas de incorporadores e listagens em localizações prime — ajudaram a refinar os totais. As principais variáveis que alimentam o modelo incluem contagens de transações no segmento de luxo, média de €/m², penetração de compradores estrangeiros, absorção de hipotecas e gastos com reformas. Uma regressão multivariada, selecionada por sua capacidade de lidar com variáveis correlacionadas, projeta a demanda até 2030, com base em crescimento consensual do PIB, população de HNWI e cenários de taxas de juros coletados durante a pesquisa primária. As lacunas nos dados bottom-up foram preenchidas com proxies conservadores derivados de séries residenciais prime adjacentes e julgamento especializado.
Ciclo de Validação de Dados e Atualização
Os resultados são submetidos a testes de estresse com base em indicadores independentes, como rastreadores de preços indexados pela Sotheby's e dados de licenças de construção; anomalias acionam novas execuções antes da aprovação dos analistas. Os relatórios são atualizados a cada doze meses, com atualizações intermediárias emitidas caso eventos fiscais, de financiamento ou regulatórios alterem materialmente as premissas. Uma revisão final pré-publicação garante que os clientes recebam a visão mais atualizada.
Por que Nossa Linha de Base do Mercado Imobiliário Residencial de Luxo na Itália é Confiável
Os dados de mercado publicados frequentemente divergem porque as empresas de pesquisa adotam diferentes critérios de corte de propriedades, janelas de amostragem de preços e bases cambiais, e atualizam os modelos em intervalos desiguais.
Os principais fatores de divergência incluem a inclusão variável de renda de aluguel, o tratamento inconsistente de compradores de segunda residência e premissas distintas sobre conversão cambial e indexação pela inflação, o que pode ampliar as diferenças de avaliação em relação ao escopo disciplinado e ao ciclo anual de atualização da Mordor Intelligence.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 1,68 bilhão de USD (2025) | Mordor Intelligence | - |
| 16,38 bilhões de USD (2024) | Consultoria Global A | Exclui arrendamentos de alto valor e utiliza taxas €/USD conservadoras |
| 15,80 bilhões de USD (2024) | Pesquisa Setorial B | Omite negociações de vilas fora do mercado e estoque de cidades secundárias |
| 4,98 bilhões de USD (2024) | Consultoria Regional C | Contabiliza apenas propriedades recém-construídas acima de um patamar de preço predefinido |
A comparação demonstra que, ao selecionar um escopo claramente definido, combinando dados notariais com verificações bottom-up fundamentadas e atualizando os insumos anualmente, a Mordor Intelligence oferece uma linha de base equilibrada e transparente que os tomadores de decisão podem acompanhar e reproduzir com confiança.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado imobiliário residencial de luxo da Itália?
O tamanho do Mercado Imobiliário Residencial de Luxo da Itália deverá aumentar de 1,68 bilhões de USD em 2025 para 1,78 bilhões de USD em 2026 e atingir 2,41 bilhões de USD até 2031, crescendo a um CAGR de 6,21% no período de 2026 a 2031.
Com que rapidez o mercado deve crescer?
As previses apontam para um CAGR de 6,21%, levando o mercado a 2,41 bilhões de USD até 2031.
Qual cidade lidera o mercado atualmente?
Roma detém a maior fatia, com 30,60% de participação, graças à sua base política, cultural e corporativa.
Por que as vilas crescem mais rápido do que os apartamentos?
Compradores pós-pandemia buscam espaço ao ar livre e privacidade, impulsionando o segmento de vilas em direção a um CAGR de 6,31%.
Quais mudanças de política poderiam desacelerar a demanda estrangeira?
Impostos de transmissão mais elevados, um imposto fixo de USD 220.000 para novos residentes e verificações de AML mais rigorosas acrescentam custo e complexidade no curto prazo.
Como os riscos climáticos influenciam as escolhas de localização?
O aumento dos prêmios de seguro em propriedades costeiras está direcionando investidores para cidades históricas do interior que enfrentam menor exposição ambiental.