
Tamaño y Cuota del Mercado de Bienes Raíces Residenciales de Lujo de Suecia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
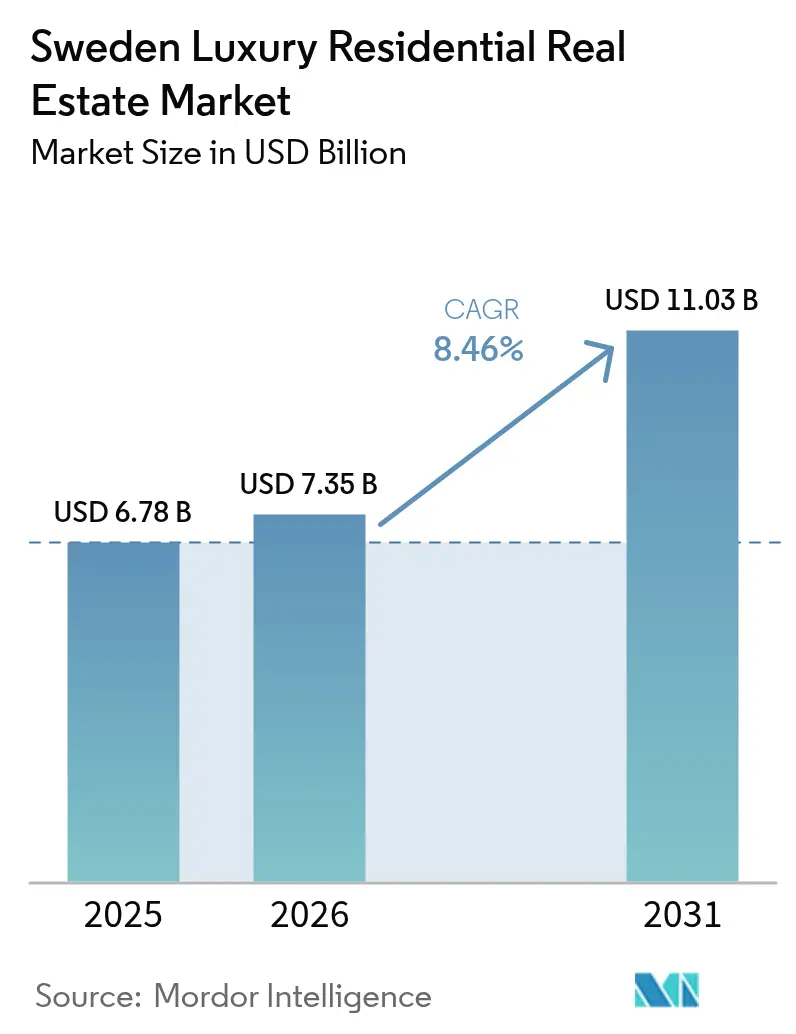
| Tamaño del mercado en el año base (2025) | 6.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.03 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.46 % |
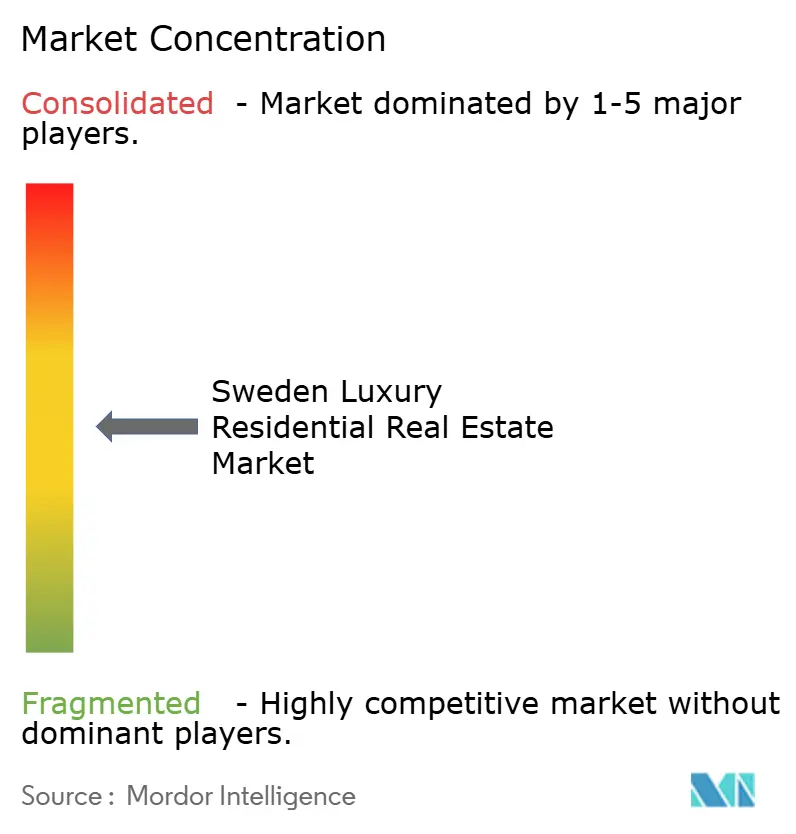
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes Raíces Residenciales de Lujo de Suecia por Mordor Intelligence
El tamaño del mercado de bienes raíces residenciales de lujo de Suecia fue valorado en USD 6.780 millones en 2025 y se estima que crecerá desde USD 7.350 millones en 2026 hasta alcanzar USD 11.030 millones en 2031, a una CAGR del 8,46% durante el período de previsión (2026-2031). El auge refleja sólidas entradas de capital de compradores con patrimonio ultraelevado (UHNW) que consideran las propiedades principales suecas como un activo refugio y una reserva de valor con descuento en coronas suecas. Las ventajas cambiarias, la política monetaria acomodaticia y un marco jurídico transparente han impulsado colectivamente la demanda por encima del ritmo al que puede entregarse nueva oferta. Los promotores continúan enfrentando cuellos de botella en materia de zonificación, sin embargo los inversores institucionales despliegan nuevo capital en formatos de alquiler generadores de ingresos para capturar rendimientos predecibles, mientras los hogares domésticos preservan su patrimonio mediante la propiedad directa. La escasa oferta, la creciente digitalización y las mayores expectativas de bienestar proporcionan terreno fértil para la apreciación de precios y la innovación de productos en el mercado de bienes raíces residenciales de lujo de Suecia.
Conclusiones Clave del Informe
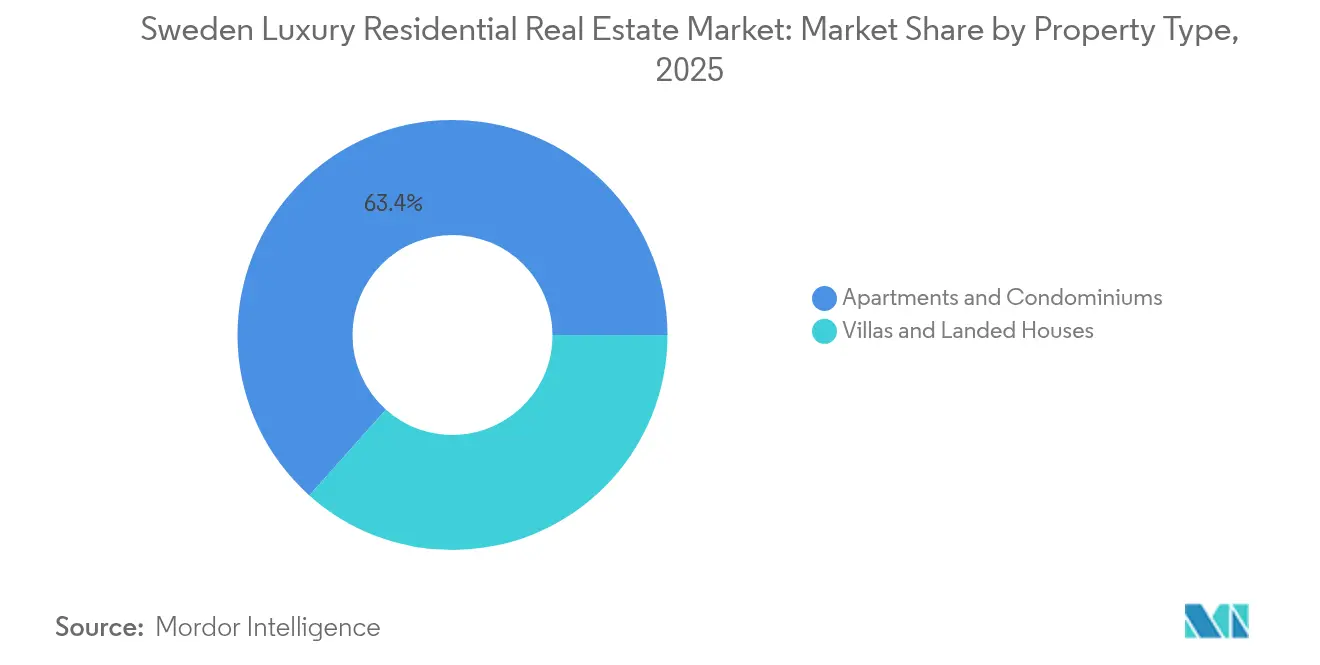
- Por tipo de propiedad, los apartamentos y condominios lideraron con una cuota del 63,40% de los ingresos del mercado de bienes raíces residenciales de lujo de Suecia en 2025. Se proyecta que el mercado de bienes raíces residenciales de lujo de Suecia para villas y casas en terreno se expanda a una CAGR del 8,72% entre 2026-2031.
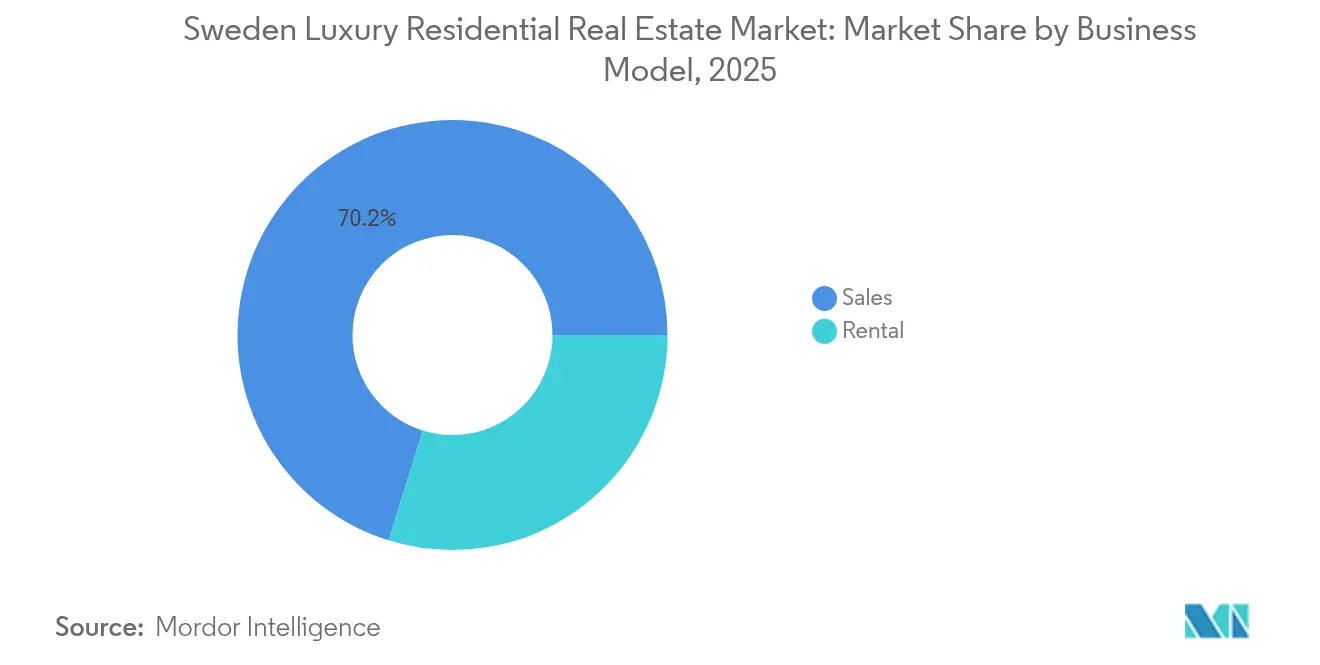
- Por modelo de negocio, las transacciones de ventas representaron el 70,20% de la cuota del mercado de bienes raíces residenciales de lujo de Suecia en 2025. El mercado de bienes raíces residenciales de lujo de Suecia para alquileres avanza a una CAGR del 9,35% entre 2026-2031.
- Por modalidad de venta, las transacciones secundarias representaron el 58,30% del tamaño del mercado de bienes raíces residenciales de lujo de Suecia en 2025. Se proyecta que el mercado de bienes raíces residenciales de lujo de Suecia para la actividad de obra nueva crezca a una CAGR del 8,93% entre 2026-2031.
- Por geografía, Estocolmo concentró el 45,60% del valor nacional del mercado de bienes raíces residenciales de lujo de Suecia en 2025. El mercado de bienes raíces residenciales de lujo de Suecia en Malmö es la ciudad de mayor crecimiento, con una CAGR del 9,58% entre 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Bienes Raíces Residenciales de Lujo de Suecia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sólidas entradas de capital UHNW y atractivo de Suecia como refugio seguro | +2.1% | Estocolmo, Gotemburgo | Largo plazo (≥ 4 años) |
| Tasas de interés reales negativas/bajas que impulsan la asignación a activos tangibles | +1.8% | A nivel nacional, concentrado en áreas metropolitanas | Mediano plazo (2-4 años) |
| Demanda de segunda residencia de compradores de la UE y el Reino Unido que buscan el descuento de la corona sueca | +1.2% | Regiones costeras, archipiélago, estaciones de esquí | Corto plazo (≤ 2 años) |
| Plataformas de propiedad tokenizada que permiten el despliegue de patrimonio en criptomonedas | +0.9% | Corredores tecnológicos de Estocolmo y Gotemburgo | Mediano plazo (2-4 años) |
| Viviendas "saludables" centradas en el bienestar que alcanzan precios premium | +0.7% | Núcleos urbanos y proyectos suburbanos de alta gama | Largo plazo (≥ 4 años) |
| El auge del talento tecnológico en Estocolmo que impulsa la demanda residencial principal | +0.6% | Gran Estocolmo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sólidas Entradas de Capital UHNW y Atractivo de Suecia como Refugio Seguro
La política exterior neutral de Suecia, sus sólidas instituciones jurídicas y su calificación crediticia AAA continúan atrayendo a familias con patrimonio ultraelevado (UHNW) que desean trasladar capital desde activos financieros volátiles. La propiedad extranjera de segundas residencias aumentó un 6,3% en 2024, y las compras se concentraron en las islas del archipiélago de Estocolmo y el frente marítimo de Gotemburgo, donde los activos de primer nivel se negocian casi exclusivamente al contado. Los bajos impuestos sobre la propiedad y la ausencia de restricciones para compradores extranjeros facilitan el acceso sin fricciones, convirtiendo al mercado de bienes raíces residenciales de lujo de Suecia en una opción preferida de diversificación. Esta entrada de capital no apalancado amortigua los ciclos de precios, eleva la liquidez en el cuartil superior y sube el umbral para los compradores locales. La profundidad resultante de la demanda global sostiene las perspectivas de apreciación a largo plazo, incluso cuando los ciclos domésticos se suavizan.
Tasas de Interés Reales Negativas/Bajas que Impulsan la Asignación a Activos Tangibles
El Riksbank redujo su tasa de política monetaria del 4,0% al 3,75% y señaló nuevas rebajas, manteniendo las tasas reales en terreno negativo una vez descontada la inflación de los precios de la vivienda. Los suecos acaudalados poseen activos financieros por valor de SEK 16 billones (USD 1,5 billones), y aproximadamente el 79% del endeudamiento de los hogares ya se destina a la vivienda. El apalancamiento asequible permite a los compradores domésticos ampliar su escala, mientras los inversores extranjeros aprovechan tanto el diferencial de tasas como la debilidad de la corona sueca para asegurar rendimientos superiores. Esta postura fortalece las valoraciones de activos y absorbe la oferta más rápido de lo que puede reponerse, nutriendo así el crecimiento compuesto del mercado de bienes raíces residenciales de lujo de Suecia.
Demanda de Segunda Residencia de Compradores de la UE y el Reino Unido que Buscan el Descuento de la Corona Sueca
La corona sueca ha caído un 13% frente al euro desde 2022, creando una ventana para que los compradores europeos y británicos adquieran activos de estilo de vida escandinavo con un descuento implícito. Muchos hogares con elevada liquidez, insatisfechos con las perspectivas inmobiliarias del Reino Unido tras el Brexit, trasladaron su interés a las costas y destinos de esquí de Suecia, donde los precios de catálogo siguen por debajo de los máximos históricos. Las compras por arbitraje cambiario también se extienden al segmento de alquiler a corto plazo, suministrando inventario de alto rendimiento a la creciente cartera turística de Suecia. Este apetito transfronterizo inyecta liquidez en períodos de escasa actividad doméstica y estabiliza los precios de alta gama en el mercado de bienes raíces residenciales de lujo de Suecia.
Plataformas de Propiedad Tokenizada que Permiten el Despliegue de Patrimonio en Criptomonedas
La escena fintech de Estocolmo incuba plataformas basadas en cadena de bloques que fraccionalizan viviendas de lujo y liquidan transacciones en criptomonedas. Las plataformas en etapa inicial tienen como objetivo los distritos principales donde los rendimientos del alquiler y la liquidez justifican estructuras tokenizadas, abriendo segmentos previamente accesibles solo para instituciones. Los reguladores progresistas y una infraestructura digital de vanguardia hacen de Suecia uno de los países de Europa más favorables para la tokenización regulada. A medida que el patrimonio en criptomonedas busca exposición regulada al sector inmobiliario, se espera que las operaciones con tokens aumenten su cuota, añadan transparencia y aceleren los tiempos de cierre en el mercado de bienes raíces residenciales de lujo de Suecia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de suelo urbanizable y zonificación restrictiva en las ciudades principales | -1.4% | Núcleos urbanos de Estocolmo, Gotemburgo y Malmö | Largo plazo (≥ 4 años) |
| Mayores costos de reforma de eficiencia energética para inmuebles patrimoniales | -0.8% | Distritos históricos en todo el país | Mediano plazo (2-4 años) |
| Incrementos de seguros impulsados por el riesgo climático en activos costeros | -0.6% | Archipiélago y otras zonas frente al mar | Largo plazo (≥ 4 años) |
| Presión en la oferta por quiebras en el sector de la construcción | -0.5% | A nivel nacional, aguda en las principales áreas metropolitanas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Suelo Urbanizable y Zonificación Restrictiva en las Ciudades Principales
Las restricciones geográficas y los extensos distritos patrimoniales limitan el volumen de viviendas de lujo nuevas que pueden construirse de manera realista en las tres principales ciudades de Suecia. Las aprobaciones urbanísticas requieren largas consultas, y los tamaños mínimos de parcela o los límites de altura de los edificios impiden incrementos de densidad. La escasez de oferta afianza las primas en el mercado de reventa, aunque también reduce la velocidad de las transacciones y excluye a los compradores que no pueden acceder a los enclaves consolidados[1]Karin Wanngård, "Estadísticas de Planes de Detalle 2025," Municipio de Estocolmo, start.stockholm. El efecto neto es un lastre estructural sobre la absorción general y la expansión a largo plazo del mercado de bienes raíces residenciales de lujo de Suecia.
Mayores Costos de Reforma de Eficiencia Energética para Inmuebles Patrimoniales
La estrategia climática de Suecia obliga a los propietarios de edificios anteriores al año 2000 a realizar extensas mejoras de aislamiento, ventilación y energías renovables, especialmente en zonas emblemáticas. La rehabilitación de fachadas protegidas puede añadir entre un 15 y un 25% al presupuesto de adquisición, lo que disuade a algunos compradores transfronterizos que prefieren propiedades eficientes y listas para habitar. El cumplimiento normativo eleva el gasto de capital y prolonga los ciclos de renovación, reduciendo la trayectoria de la CAGR[2]Anders Sjelvgren, "Normas de Eficiencia Energética para Edificios Existentes 2025," Boverket, boverket.se. Sin embargo, los activos que logran combinar con éxito el encanto patrimonial con bajas cargas operativas suelen alcanzar primas de precio significativas, compensando en parte la restricción inicial en el mercado de bienes raíces residenciales de lujo de Suecia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Tipo de Propiedad: Los Apartamentos Anclan la Demanda Urbana de Lujo
Los apartamentos y condominios capturaron el 63,40% del volumen de transacciones de 2025, dado que los inversores globales prefieren activos de mantenimiento reducido, ubicados de forma céntrica y con servicios de conserjería. Los apartamentos secundarios en Östermalm, Södermalm y Vasastan se negocian con rapidez, respaldados por canales de reventa líquidos y sólidos rendimientos de alquiler amueblado. Los promotores intensifican los paquetes de comodidades para diferenciar el nuevo inventario, integrando gimnasios, jardines compartidos en azotea y aparcamiento apto para vehículos eléctricos en diseños de mediana altura. Los compradores extranjeros valoran la usabilidad inmediata y la gobernanza sencilla de las comunidades de propietarios suecas, lo que se traduce en una demanda sostenida incluso cuando las condiciones crediticias se endurecen. Las villas y casas en terreno, aunque de menor valor en términos absolutos, registran el crecimiento más rápido con una CAGR del 8,72%, ya que ejecutivos que buscan privacidad y compradores europeos con alta liquidez persiguen retiros costeros y en el archipiélago. Los grandes terrenos en torno a Lidingö, Djursholm y Saltsjöbaden alcanzan primas por encima de la tendencia debido a las restricciones de zonificación que mantienen la nueva oferta limitada. La cuota del mercado de bienes raíces residenciales de lujo de Suecia para villas podría acercarse al 39,50% en 2031 si la capacidad constructiva se recupera. Las familias que buscan ampliar su vivienda apuntan a diseños adaptados al trabajo híbrido, con diseño biofílico y espacios ajardinados, mientras los extranjeros con alto patrimonio neto tratan los inmuebles frente al mar como reservas de capital a largo plazo y bases de ocio estacional.
Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe


Por Modelo de Negocio: La Propiedad Predomina pero el Alquiler se Acelera
Las ventas continúan dominando con el 70,20% de la actividad del mercado, ya que los compradores con patrimonio ultraelevado (UHNW) se decantan por la propiedad directa para preservar su patrimonio y garantizar su estilo de vida. El efectivo continúa desplazando al apalancamiento en el segmento más alto, favorecido por los descuentos vinculados a la corona sueca y la baja fricción en los costos de transacción. Los agentes inmobiliarios reportan un aumento de las operaciones fuera de mercado, lo que señala una mayor liquidez y una mayor privacidad en el mercado de bienes raíces residenciales de lujo de Suecia para transacciones de venta. Los promotores se centran en acabados llave en mano para limitar la exposición del comprador a la renovación y acelerar los cierres dentro de un competitivo flujo de operaciones. Los formatos de alquiler, sin embargo, registran una CAGR del 9,35% gracias al capital institucional que busca flujos de caja predecibles. Los complejos de construcción para alquiler (BTR) en submercados emergentes como Flemingsberg y Hagastaden absorben talento del sector tecnológico y expatriados corporativos, ofreciendo regímenes de arrendamiento flexibles con servicios de categoría hotelera. La tokenización y los híbridos de coliving amplían aún más el acceso para los profesionales más jóvenes que valoran la movilidad por encima de la propiedad de vivienda. Los arrendadores de lujo obtienen rendimientos brutos premium en una ciudad con estricto control de alquileres en el parque convencional, lo que sustenta una sólida pila de rentabilidad ajustada al riesgo en el mercado de bienes raíces residenciales de lujo de Suecia.
Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe
Por Modalidad de Venta: Los Activos Secundarios Mantienen el Liderazgo
Las viviendas de reventa representaron el 58,30% del flujo de operaciones de 2025, ya que apartamentos y villas de relevancia histórica cambian de manos entre círculos ultraacomodados. Estas propiedades poseen ubicaciones frente al mar o patrimoniales irreplicables, y la escasez infla el precio por metro cuadrado. La cuota del mercado de bienes raíces residenciales de lujo de Suecia vinculada al parque secundario debería reducirse marginalmente pero seguir siendo dominante, dado que la zonificación y las evaluaciones de impacto ambiental limitan la cartera de nuevos proyectos. Las visitas virtuales de alta resolución y los informes ricos en datos han acortado el ciclo de comercialización, permitiendo a los compradores globales comprometerse sin necesidad de visitas presenciales extensas. El inventario primario, o de obra nueva, está proyectado para crecer a una CAGR del 8,93% hasta 2031, impulsado por promotores que integran tecnología de bienestar, credenciales ESG y plataformas de hogar inteligente desde el inicio. Las certificaciones Miljöbyggnad Plata y superiores se están convirtiendo en estándar de base, y los compradores pagan un premium por energía solar in situ, reciclaje de aguas grises y envolventes de casa pasiva. Las quiebras en el sector de la construcción están ralentizando el inicio de nuevos proyectos, lo que mantiene el mercado de bienes raíces residenciales de lujo de Suecia para viviendas de nueva construcción restringido hasta que se resuelvan las limitaciones de mano de obra y materiales.
Análisis Geográfico
Estocolmo ancla la demanda nacional de lujo con el 45,60% del valor de 2025. La ciudad fusiona la escala de los servicios financieros con un floreciente ecosistema de startups que creó cinco unicornios solo en 2024, enriqueciendo a una nueva generación de compradores que operan en efectivo. Islas principales como Djurgården, Skeppsholmen y Fjäderholmarna alcanzan precios récord, ya que las mansiones de primer nivel se vuelven cada vez más escasas. En el segmento del alquiler, los paquetes de reubicación ejecutiva sostienen un crecimiento anual de dos dígitos para pisos de alta especificación, una tendencia que estabiliza los ingresos de los arrendadores dentro del mercado de bienes raíces residenciales de lujo de Suecia.
Malmö registra el crecimiento más rápido con una CAGR del 9,58%, impulsado por la movilidad transfronteriza a través del Puente de Öresund que atrae capital danés y continental europeo. Los prósperos clústeres de ciencias de la vida en Medicon Village y el ecodistrito de Västra Hamnen incorporan ADN ESG en el nuevo parque de lujo que se alinea con las normas de la Taxonomía de la UE. Los áticos frente al mar con sistemas de calefacción geotérmica superan regularmente los USD 1.200 por pie cuadrado, reduciendo la histórica brecha de precios con Estocolmo. La mejora de la conectividad ferroviaria integrará aún más a Malmö en los itinerarios ejecutivos panórdicos, ampliando el área de captación del mercado de bienes raíces residenciales de lujo de Suecia más allá de la demanda doméstica.
Gotemburgo y Upsala desempeñan roles complementarios. En Gotemburgo, los altos ejecutivos de Volvo Group, Northvolt y SKF encuentran una combinación única de comercio portuario y ocio en el archipiélago. Submercados como Änggården y Hovås disfrutan de estabilidad, ya que los compradores buscan un equilibrio armonioso entre acceso a la ciudad y naturaleza. El sector de lujo de Upsala se apoya en el encanto cultural y el peso académico de una universidad con 500 años de historia. Las casas adosadas del siglo XIX renovadas a poca distancia de los centros de biotecnología se comercializan con rapidez, atrayendo a profesores y ejecutivos globales de I+D. Ambas ciudades amplían la participación geográfica y añaden vías de diversificación dentro del mercado de bienes raíces residenciales de lujo de Suecia.
Panorama regulatorio
El desarrollo y la reforma de viviendas de lujo en Suecia operan bajo la Ley de Planificación y Construcción (PBL, 2012:546), con los municipios controlando los planes detallados y los permisos de construcción, y la Junta Nacional de Vivienda, Construcción y Planificación (Boverket) estableciendo las normas y directrices nacionales de construcción. Boverket emitió una nueva estructura regulatoria para las normas de construcción (un marco sucesor de las disposiciones anteriores de BBR y EKS) que entró en vigor el 1 de julio de 2025. El periodo de transición que permitía el uso de las normas anteriores se extendió hasta el 30 de junio de 2026, por lo que 2026 funciona como un punto clave de reinicio de cumplimiento para el diseño, la documentación y las aprobaciones de proyectos.
Para el parque inmobiliario de lujo existente y nuevo, la presión regulatoria práctica se concentra en los requisitos de rendimiento relativos a la idoneidad y las propiedades técnicas de las viviendas (incluida la BFS 2024:11). También se está endureciendo en torno a las expectativas energéticas y de sistemas, alineadas con la dirección más amplia de la política de la UE. Boverket ha señalado nuevas regulaciones de gestión energética previstas para entrar en vigor el 1 de octubre de 2026, lo que aumenta la necesidad de decisiones de ingeniería anticipadas en las nuevas construcciones de gama alta y de un alcance de reforma más profundo para el patrimonio y los activos secundarios de primer nivel, donde el precio premium depende de equilibrar el carácter protegido con el rendimiento moderno.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario residencial de lujo en Suecia comienza con la obtención de terrenos y la planificación, incluidos los planes detallados municipales y los permisos de construcción. Luego pasa al desarrollo y la gestión de proyectos por parte de promotores cotizados y privados, al diseño y la ingeniería especializados (arquitectura, MEP y consultores de sostenibilidad o energía), y a la ejecución de la construcción a través de contratistas generales y subcontratistas. La comercialización se gestiona a través de redes de agentes e intermediarios de lujo de marca, incluidas franquicias globales y boutiques suecas, mientras que la financiación involucra a bancos nacionales, banca privada y capital institucional, especialmente para formatos de alquiler premium y build-to-rent. Las operaciones continuas incluyen gestión de propiedades y servicios de conserjería, así como contratistas de reforma que apoyan las mejoras energéticas y las renovaciones orientadas al bienestar.
Los cuellos de botella tienden a aparecer en los plazos de obtención de permisos aguas arriba, y en la capacidad de construcción y la disponibilidad de capital de trabajo de los subcontratistas aguas abajo. Esto ha aumentado la importancia de herramientas alternativas de financiación de la cadena de suministro y de una contratación más estricta. La actividad reciente de proyectos en el Gran Estocolmo ilustra cómo estas limitaciones configuran la cartera de proyectos: Wallin presentó la primera solicitud de permiso de construcción en junio de 2026 para el proyecto Margo (110 unidades) dentro de Parkstaden Arstafaltet, y Sveafastigheter inició la construcción en junio de 2026 del proyecto Hedvig en Spanga (127 unidades). La filial de Fabege, Birger Bostad, inició la producción en julio de 2026 de 132 unidades en Haga Norra, con múltiples finalizaciones agrupadas en torno a 2028. En conjunto, estos movimientos apuntan a que el procesamiento de permisos, la disponibilidad de contratistas y el desarrollo de distritos por fases son los principales impulsores de la nueva oferta cercana al segmento premium en los submercados de mayor demanda de Estocolmo.
Panorama Competitivo
La fragmentación sigue siendo el rasgo distintivo de la competitividad del mercado de bienes raíces residenciales de lujo de Suecia. Las franquicias internacionales como Sotheby's International Realty, Christie's International Real Estate y Engel & Völkers destinan recursos a los nichos de primer nivel en Estocolmo y la costa, pero ninguna supera una cuota nacional de dos dígitos. Las firmas boutique suecas como Fantastic Frank, ESNY y Bjurfors Premium aprovechan datos hiperlocales, la estética del diseño escandinavo y la narración digital curada para captar a una clientela que valora la discreción. La tecnología es el principal campo de batalla: los recorridos en realidad virtual, el depósito en garantía basado en cadena de bloques, los motores de valoración asistidos por IA y las soluciones de tokenización de marca blanca diferencian a los agentes en un campo saturado.
Los promotores integran servicios verticales, creando divisiones internas de intermediación y gestión de activos para mantener el control integral sobre la experiencia de marca. Los inversores institucionales irrumpen en el espacio de ventas mediante conceptos de residencias de marca y estratos de arrendamiento a largo plazo, mientras las startups de tecnología inmobiliaria ofrecen propuestas de compra instantánea o clubes de coinversión a millonarios más jóvenes. Las alianzas se intensifican; la asesoría transfronteriza de JLL, el despliegue de construcción para alquiler (BTR) de EQT y la agilización de permisos de Boverket reducen cada uno la fricción en el despliegue de capital o las aprobaciones, elevando así el listón de sofisticación en el mercado de bienes raíces residenciales de lujo de Suecia.
Las barreras de escala persisten. La heterogeneidad en la zonificación, los matices lingüísticos en los contratos y las culturas hiperlocales de los compradores impiden las ventajas de red que habitualmente coronan a un único campeón nacional. En consecuencia, los cinco principales intermediarios aún controlan bastante menos del 35% del valor de las transacciones. Esta situación mantiene márgenes de honorarios saludables para los asesores especializados, al tiempo que incentiva la innovación continua en la captación y retención de clientes. Los participantes del ecosistema que combinen autenticidad escandinava con alcance global son los que más rápidamente expandirán su cuota en el mercado de bienes raíces residenciales de lujo de Suecia.
Líderes de la Industria de Bienes Raíces Residenciales de Lujo de Suecia
Sotheby's International Realty Sweden
Skeppsholmen Sotheby's
Eklund Stockholm New York (ESNY)
Bjurfors Premium
Svensk Fastighetsförmedling Luxury
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los cambios regulatorios y tecnológicos están creando una vía de ejecución más definida para las estrategias de nueva construcción premium y de renovación. El marco de normas de construcción posterior a la transición de Boverket, en el que las normas antiguas solo eran utilizables hasta el 30 de junio de 2026, junto con las regulaciones de gestión energética previstas para el 1 de octubre de 2026, desplaza la dinámica competitiva hacia los promotores y propietarios que pueden documentar el rendimiento, ofrecer soluciones técnicas conformes y empaquetar especificaciones de nivel ESG como parte de la propuesta de lujo. En el ámbito de los permisos, el gobierno publicó la Prop. 2025/26:180 en marzo de 2026 para modernizar y simplificar las normas relativas a las modificaciones de edificios, y una remisión legislativa de junio de 2026 propuso aclaraciones a los requisitos de permisos de construcción para ampliaciones residenciales específicas. Esto favorece un alcance más predecible para las reformas de alto valor cuando las limitaciones patrimoniales y las mejoras energéticas coinciden.
La digitalización de las transacciones es también una oportunidad a corto plazo, ya que reduce la fricción en la búsqueda y el marketing y respalda la confianza del comprador para la demanda remota y transfronteriza. En 2026, Hemnet introdujo una aplicación integrada en ChatGPT y lanzó una herramienta de imágenes basada en IA que ayuda a los usuarios a visualizar mejoras interiores directamente en los anuncios. Esto refuerza un cambio hacia recorridos de compra ricos en datos y asistidos digitalmente, que pueden beneficiar a los agentes y vendedores premium con activos de presentación de alta calidad. Junto con el interés en la tokenización descrito en el contexto de mercado, estos cambios de plataforma y de proceso crean margen para que los intermediarios y promotores centrados en el lujo se diferencien mediante una calificación más rápida, una narrativa digital más persuasiva y una mejor documentación del rendimiento del edificio y del potencial de renovación.
Desarrollos recientes del sector
- Julio de 2026: Fabege, a través de su filial Birger Bostad, inició la producción de 132 unidades residenciales en Haga Norra, Estocolmo, con finalización prevista para 2028. El proyecto añade una profundidad de cartera visible en una zona de captación premium clave donde las limitaciones de obtención de permisos y construcción restringen la nueva oferta. También refuerza el papel de los grandes promotores bien capitalizados en asegurar la capacidad de los contratistas y avanzar en los proyectos durante ciclos de construcción desiguales.
- Junio de 2026: Skeppsholmen Sotheby's International Realty informó de una actividad continua en el segmento premium de Estocolmo, con múltiples anuncios de alto valor moviéndose a través de canales de agentes este trimestre. El desempeño destaca la liquidez en los mercados de gama alta y fortalece el alcance de la plataforma de agentes para transacciones de lujo.
- Mayo de 2025: El municipio de Estocolmo puso en marcha un marco público-privado que permitió 1.790 transacciones de propiedades de lujo en un mes mediante aprobaciones aceleradas. La medida puso de relieve cómo los cambios en los procesos municipales pueden acelerar el rendimiento en submercados con oferta limitada, donde el tiempo y la certeza determinan el poder de fijación de precios. Las aprobaciones más rápidas también mejoran la viabilidad de los proyectos para los promotores e inversores que apuntan a reformas premium y estrategias de reposicionamiento.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como el valor de las propiedades residenciales de lujo en Suecia, donde las viviendas están construidas para ocupación humana y se posicionan como premium por su ubicación, calidad de construcción y servicios de alta gama, tal como se refleja en los precios de transacción.
Exclusiones de alcance: Excluimos el sector inmobiliario comercial, las transacciones de terreno puro sin unidad residencial, y los acuerdos residenciales masivos no de lujo que no cumplen los umbrales de precio y especificación de lujo utilizados en el modelo.
Descripción general de la segmentación
- Por Tipo de Propiedad
- Apartamentos y Condominios
- Villas y Casas en Terreno
- Por Modelo de Negocio
- Ventas
- Alquiler
- Por Modalidad de Venta
- Primario (Obra Nueva)
- Secundario (Reventa)
- Por Ciudad
- Estocolmo
- Gotemburgo
- Malmö
- Upsala
- Otras Ciudades
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites del mercado y construir la serie temporal base para la actividad, los precios y las condiciones de financiación de la vivienda en Suecia. Revisamos fuentes públicas y oficiales como las tablas de vivienda y demografía de Statistics Sweden (SCB), las publicaciones de Sveriges Riksbank sobre tipos de interés oficiales y endeudamiento de los hogares, los indicadores de precios de la vivienda de Eurostat, y la Autoridad Sueca de Cartografía, Catastro y Registro de la Propiedad (Lantmateriet) para referencias orientadas a la propiedad y la transmisión inmobiliaria. También utilizamos portales de planificación municipal y publicaciones nacionales orientadas a la construcción y la vivienda cuando estaban disponibles, ya que ayudan a explicar los aumentos de oferta y las limitaciones en torno a ubicaciones privilegiadas.
Para traducir estas señales en un modelo de mercado, añadimos fuentes secundarias generales como informes anuales y presentaciones a inversores de promotores y grupos inmobiliarios cotizados, comentarios de asociaciones de agentes de renombre, y cobertura de prensa creíble sobre el impulso de las transacciones en Estocolmo y otras ciudades clave. Se utilizaron suscripciones a bases de datos de pago de forma selectiva para datos financieros e inteligencia de empresas, además de rastreo de noticias y datos financieros que ayuda a seguir los principales lanzamientos de proyectos, cambios de financiación y actualizaciones de políticas que pueden alterar el sentimiento del comprador. Las fuentes enumeradas anteriormente son solo ilustrativas, y se utilizaron muchas otras referencias para la recopilación de datos, la validación y la aclaración durante la investigación.
Entrevistas y encuestas primarias
Se realizaron entrevistas primarias y encuestas breves con participantes cercanos a las transacciones y el desarrollo de viviendas de lujo, incluidos líderes de correduría, promotores, asesores inmobiliarios y determinados profesionales de financiación y jurídicos que observan los flujos de operaciones. Utilizamos estas conversaciones para confirmar cómo se aplica el concepto de "lujo" en Suecia según la ciudad y el tipo de propiedad, y luego para validar los supuestos sobre descuentos, tiempo en el mercado, combinación de compradores y el efecto práctico de los cambios en las tasas hipotecarias.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 15% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 17% | Gerentes: 48% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construyó utilizando una lógica combinada de arriba hacia abajo y de abajo hacia arriba, de modo que los totales están anclados a la actividad de vivienda en Suecia y luego se validan mediante comprobaciones de precio y volumen visibles para el mercado. En la construcción de arriba hacia abajo, se utilizaron los patrones de transacciones a nivel de ciudad y los indicadores de precios para reconstruir un grupo de demanda de lujo, que luego se convirtió en valor aplicando una cuota de lujo y un valor de operación típico para viviendas premium. Una vez establecida esa estructura, la corroboramos utilizando aproximaciones selectivas de abajo hacia arriba, como listados y cierres de lujo muestreados, comprobaciones de canal sobre el número de operaciones con agentes, y una consolidación de verificación de lanzamientos de proyectos premium donde los detalles son públicos.
Algunos insumos tuvieron un impacto desproporcionado y se actualizaron con frecuencia, incluyendo el precio de lujo por metro cuadrado en las principales ciudades, los volúmenes de transacciones y la rotación, la escasez de inventario y el tiempo en el mercado, los cambios en las tasas hipotecarias y la disponibilidad de crédito, y la combinación entre apartamentos y villas, ya que el tamaño de la operación difiere. Cuando las observaciones directas eran escasas para ciudades más pequeñas, se aplicaron ratios sustitutivos de mercados urbanos comparables y luego se ajustaron mediante la retroalimentación de las entrevistas, de modo que los vacíos no se llenaran con supuestos excesivamente precisos.
La previsión se realizó mediante análisis de escenarios, en el que las trayectorias de los tipos de interés, las expectativas de ingresos de los hogares y los plazos de entrega de la oferta se variaron dentro de rangos realistas, y luego se alinearon con lo que los encuestados primarios consideraban plausible para los próximos años. La trayectoria final refleja el escenario más consistente entre estos insumos, y se mantiene trazable para que los usuarios puedan ver qué cambió cuando una variable clave se modificó.
Validación de datos y ciclo de actualización
La validación se realizó por capas para que una sola serie de datos no determinara la cifra final. Los resultados del modelo se compararon con señales independientes, como la dirección del índice de precios, los comentarios de los agentes sobre el impulso de las transacciones, los movimientos de las tasas hipotecarias y los cambios observados en la oferta de anuncios, y luego se investigaron las incoherencias antes de la aprobación final.
Cuando aparecían grandes variaciones por ciudad o tipo de propiedad, revisamos los supuestos y, si era necesario, volvimos a contactar a los participantes del mercado para confirmar si el cambio era un movimiento real del mercado o un efecto de temporalidad en los datos. Se realizó una segunda revisión por analista para las fórmulas, la coherencia de las unidades y las comprobaciones de razonabilidad interanual. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa un análisis final antes de la entrega para que los clientes reciban la visión más actual disponible.
Comparación del dimensionamiento del mercado inmobiliario residencial de lujo de Suecia de Mordor Intelligence con otras estimaciones publicadas
Es normal ver diferentes tamaños de mercado para el sector inmobiliario residencial de lujo, ya que los editores no siempre coinciden en qué se considera "lujo", qué ciudades se destacan, y si dimensionan transacciones, anuncios o una actividad inmobiliaria más amplia vinculada a viviendas premium. El momento también importa, porque la demanda de vivienda en Suecia puede cambiar rápidamente cuando cambian las tasas hipotecarias, las condiciones de crédito y el sentimiento del comprador.
Al comprobar la velocidad de las operaciones y el tiempo en el mercado por ciudad, actualizar el momento de conversión de SEK a USD, y aplicar umbrales de precio de lujo claros, Mordor Intelligence mantiene la cifra vinculada a las transacciones de viviendas de lujo en Suecia en lugar de mezclarla con servicios inmobiliarios generales o todo el parque de viviendas de alto valor.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,78 mil millones USD (2025) | |
| Informe de Analista del Sector A | 13,40 mil millones USD (2024) | Esta estimación parece tratar el mercado como un valor de segmento residencial de gama alta más amplio, que puede combinar transacciones de lujo con bandas de precio premium más generales, y está anclada a un año base diferente que puede reflejar un periodo de precios más fuerte. |
| Rastreador de Servicios Inmobiliarios B | 34,70 mil millones USD (2025) | Esta cifra se alinea más con una definición amplia de actividad inmobiliaria que puede incluir servicios intermediados y operaciones inmobiliarias generales, por lo que no se limita al valor de las transacciones de propiedades residenciales de lujo. |
Entre los tres valores, los principales impulsores de la dispersión son los límites de alcance y qué se está midiendo, que puede ser solo transacciones, el valor más amplio del parque de gama alta, o la actividad inmobiliaria vinculada al sector. Mantenemos la cifra final repetible vinculando cada año a indicadores observables de precios y demanda, y luego confirmando los supuestos de mayor impacto mediante retroalimentación del mercado local antes de cerrar la serie.


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual del mercado de bienes raíces residenciales de lujo de Suecia?
El mercado está valorado en USD 7.350 millones en 2026 y se proyecta que crezca hasta USD 11.030 millones en 2031 a una CAGR del 8,46%.
¿Qué ciudad sueca tiene la mayor cuota de valor residencial de lujo?
Estocolmo lidera con el 45,60% del volumen de transacciones nacional en 2025, lo que refleja su papel como centro financiero y tecnológico del país.
¿Son más populares los apartamentos o las villas entre los compradores de lujo?
Los apartamentos dominan con una cuota del 63,40% gracias a la conveniencia urbana, mientras que las villas registran el crecimiento más rápido con una CAGR del 8,72% impulsada por las necesidades de estilo de vida y privacidad.
¿Cómo influyen las tasas de interés en la demanda de propiedades de lujo?
Las tasas de interés reales negativas y la esperada flexibilización de la política monetaria reducen los costos de financiamiento y empujan tanto a los inversores domésticos como a los extranjeros hacia activos tangibles como la vivienda principal.
¿Qué papel desempeña la tokenización en el sector de propiedades de lujo de Suecia?
Las plataformas basadas en cadena de bloques están fraccionalizando viviendas de alta gama, permitiendo a los inversores en criptomonedas acceder a bienes raíces regulados y añadiendo liquidez al segmento.
¿Por qué se considera a Malmö un mercado de lujo de alto crecimiento?
La sólida conectividad transfronteriza a través del Puente de Öresund y el desarrollo sostenible de frentes marítimos han posicionado a Malmö para una CAGR del 9,58% hasta 2031.
Última actualización de la página el:



