
Tamaño y Cuota del Mercado Inmobiliario de Oficinas en Italia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
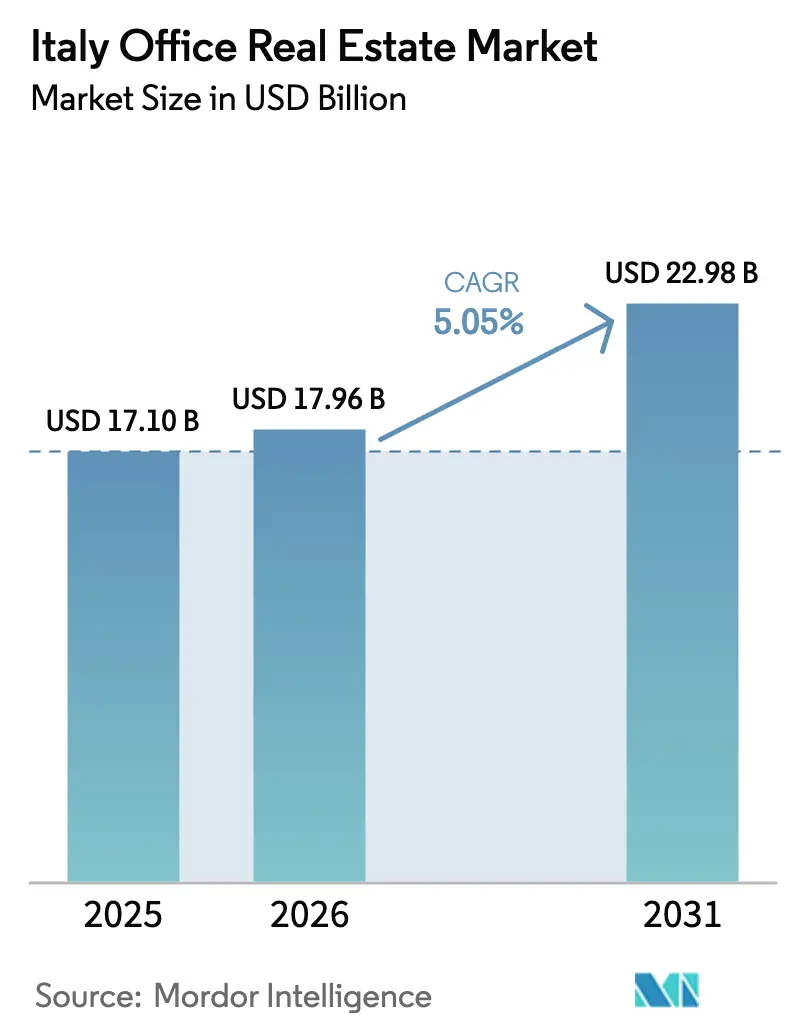
| Tamaño del mercado en el año base (2025) | 17.10 Mil millones de dólares |
| Tamaño del Mercado (2026) | 17.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.98 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.05 % |
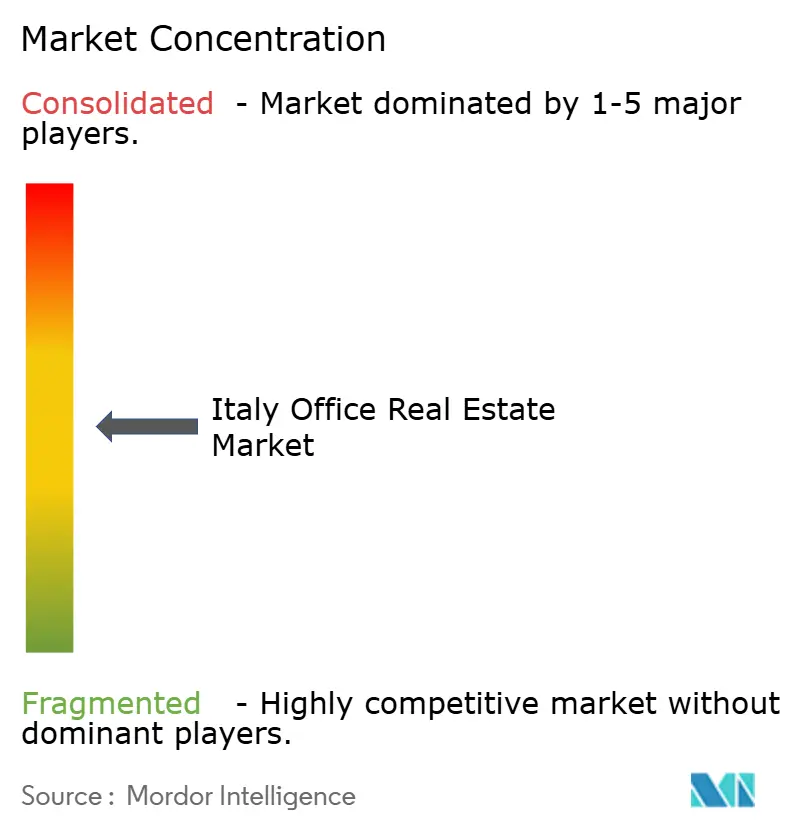
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario de Oficinas en Italia por Mordor Intelligence
Se espera que el tamaño del mercado inmobiliario de oficinas en Italia crezca de USD 17,10 mil millones en 2025 a USD 17,96 mil millones en 2026 y se prevé que alcance USD 22,98 mil millones en 2031 a una CAGR del 5,05% durante 2026-2031. La migración urbana, un flujo constante de capital extranjero y la creciente demanda de espacios con certificación ESG sustentan esta expansión. Los datos por segmento muestran una clara preferencia por la calidad: los activos de Categoría A ostentan la mayor cuota con el 45% y también son los de mayor dinamismo, avanzando a una CAGR del 5,81%. Los alquileres siguen dominando con el 74%, aunque las ventas de inversión se están acelerando con una CAGR del 6,10%. Por el lado de los ocupantes, los arrendatarios del sector BFSI representan el 35% de la demanda, mientras que TI e ITES es el de mayor crecimiento con un 6,43%. Milán sigue siendo el ancla comercial del país con una cuota del 43%, pero Roma está en camino de superarla, registrando una CAGR proyectada del 6,21%. La ventaja de Roma radica en los menores costes de ocupación y las mejoras de conectividad que forman parte del Plan Nacional de Recuperación y Resiliencia (PNRR). El Banco Central Europeo (BCE) señala que los prestamistas italianos mantienen una exposición considerable al sector de oficinas; una supervisión regulatoria reforzada mantiene las provisiones por pérdidas crediticias bajo estricto control. El Banco de Italia añade que la actividad constructora vinculada al PNRR está compensando la debilidad del mercado residencial y contribuye a sostener la cartera de proyectos de oficinas.
Conclusiones Clave del Informe
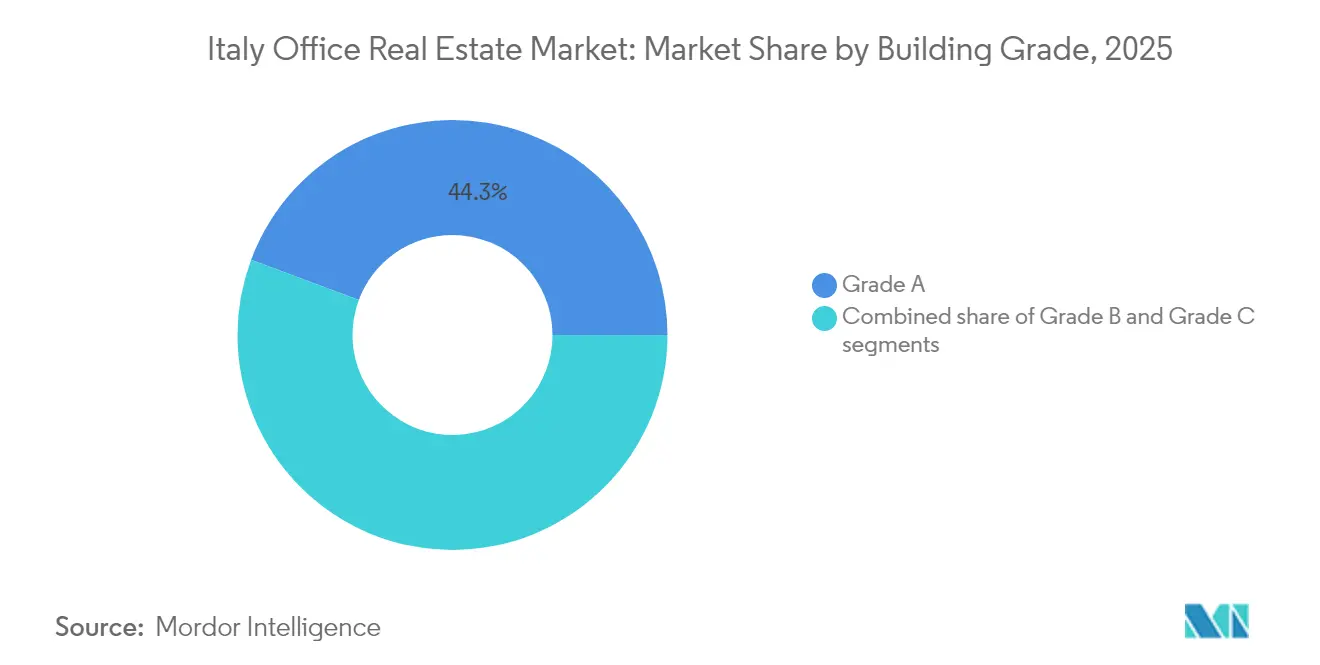
- Por categoría de edificio, la Categoría A captó el 44,30% de la cuota del mercado inmobiliario de oficinas en Italia en 2025; se prevé que el mismo segmento se expanda a una CAGR del 5,62% hasta 2031.
- Por tipo de transacción, los alquileres lideraron con el 73,45% de los ingresos en 2025, mientras que se prevé que las ventas registren la CAGR más rápida del 5,93% entre 2026 y 2031.
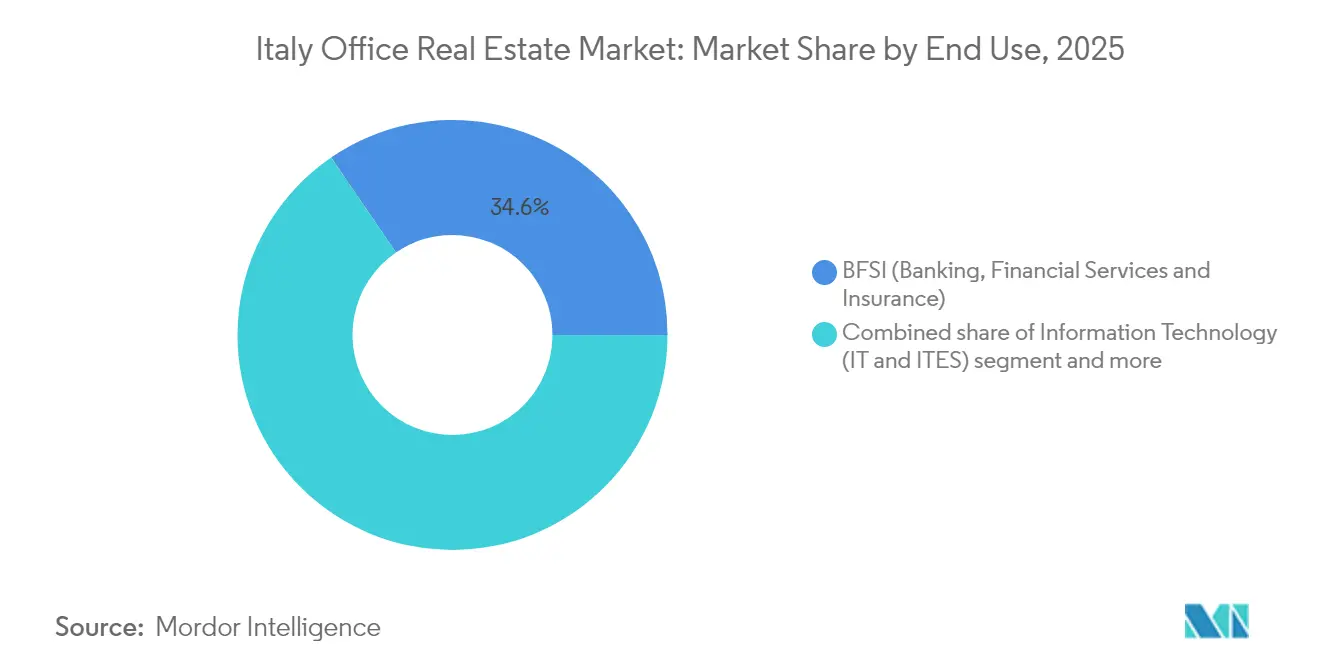
- Por uso final, el sector BFSI representó el 34,55% del tamaño del mercado inmobiliario de oficinas en Italia en 2025, mientras que se espera que TI e ITES crezca a una CAGR del 6,22% hasta 2031.
- Por ciudad, Milán mantuvo el 42,60% de los ingresos nacionales en 2025, pero Roma está en camino de registrar la CAGR más sólida del 6,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Inmobiliario de Oficinas en Italia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Urbanización y Desarrollo Orientado al Transporte | +1.2% | Áreas metropolitanas de Milán, Roma y Turín | Mediano plazo (2-4 años) |
| Cumplimiento ESG y Edificación Sostenible | +1.1% | A nivel nacional, con adopción temprana en Milán y Roma | Largo plazo (≥ 4 años) |
| Entrada de Capital Institucional Extranjero | +0.9% | CBD de Milán, distrito EUR de Roma | Corto plazo (≤ 2 años) |
| Expansión del Coworking y las Oficinas Flexibles | +0.7% | Centros de Milán y Roma | Mediano plazo (2-4 años) |
| Cambio hacia Modelos de Trabajo Híbrido | +0.6% | Milán, Roma, Turín | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Urbanización y Desarrollo Orientado al Transporte
El gasto público se está orientando decididamente hacia el transporte. De los USD 15.000 millones obtenidos mediante los bonos BTP Verde de 2023, el 41,5% se destinó a proyectos ferroviarios y de metro[1]Maria Teresa Cannata, "Informe de Asignación BTP Verde 2023," Ministerio de Economía y Finanzas, mef.gov.it. El Politécnico de Turín constata que los nodos de uso mixto, como el Municipio de Nápoles, superan a los grupos de uso único en cuanto a la adopción del transporte. Las mejoras del PNRR también están facilitando las conexiones entre ciudades; el Banco de Italia informa que estas obras están sosteniendo la construcción incluso cuando la economía en general se enfría.
Entrada de Capital Institucional Extranjero
La zona euro registró un superávit de cuenta corriente de USD 464.300 millones en 2024, lo que proporciona amplias reservas de capital para asignaciones en activos reales. Las investigaciones del BCE muestran un rápido crecimiento de los fondos inmobiliarios paneuropeos, muchos de los cuales tienen como objetivo las oficinas italianas. Solo en Piamonte, 27 proyectos de inversión extranjera directa anunciados en 2024 tienen un valor de USD 4.360 millones, de los cuales el 18% corresponde al sector inmobiliario. Los costes de financiación también son favorables: el tipo medio de los nuevos préstamos corporativos descendió al 3,79% en abril de 2025.
Expansión del Coworking y las Oficinas Flexibles
El diálogo del BCE con las empresas no financieras pone de relieve una mayor atención a los costes variables, lo que impulsa una adopción más amplia de espacios con modalidad de suscripción. Aunque el Banco de Italia señala una inversión moderada en bienes de equipo, la resiliencia del sector servicios está impulsando la demanda de oficinas llave en mano. En toda la región EMEA, el inventario de espacios flexibles creció en 161.303 m² en 2023, y los operadores de Milán reportan un sólido prearrendamiento por parte de empresas como Microsoft y HSBC.
Cumplimiento ESG y Edificación Sostenible
La Directiva sobre Eficiencia Energética de los Edificios exige una reducción del consumo energético del 16% para 2030 y normas de cero emisiones para los nuevos edificios privados a partir de enero de 2030. Los modelos del BCE sugieren que la UE debe invertir USD 677.800 millones anuales hasta 2030 para mantenerse en el camino correcto. Italia está apoyándose en los ingresos de los bonos BTP Verde y en créditos fiscales (actualmente una deducción del 5%, que aumentará al 7,5% en 2025) para ayudar a los propietarios a financiar las mejoras. Los primeros adoptantes ya perciben los beneficios: las oficinas verdes de Generali obtienen primas de alquiler del 5%-7%, y Stoneweg tiene el 85% de sus activos italianos prelabeled como «verdes» con una puntuación GRESB de 83.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Antigüedad del Parque de Oficinas y Costes de Rehabilitación | −0.8% | Periferia de Milán, distritos secundarios de Roma | Largo plazo (≥ 4 años) |
| Aumento de los Costes de Construcción y Acondicionamiento | −0.6% | A nivel nacional, con presión aguda en Milán y Roma | Mediano plazo (2-4 años) |
| Escasa Disponibilidad de Suelo Adecuado para la Reurbanización | −0.4% | Parcelas en el CBD de Milán, Roma y otros submercados de primer nivel | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Antigüedad del Parque de Oficinas y Costes de Rehabilitación
El panorama de oficinas en Italia está haciendo frente al legado de una infraestructura obsoleta. Más del 65% de los edificios comerciales del país se construyeron antes de 1980, y sin embargo la tasa anual de renovación se mantiene en apenas el 0,81%, muy por debajo de los objetivos climáticos de la UE.[2]Roberto Cingolani, "Actualización del Plan Nacional de Clima y Energía," Ministerio para la Transición Ecológica, mase.gov.it Aunque las reformas pueden incrementar el valor de los activos en aproximadamente un 13,5%, muchos propietarios —especialmente en los submercados periféricos— tienen dificultades para financiar rehabilitaciones profundas, dado que los alquileres vigentes no justifican a menudo el retorno sobre el coste. Esta disparidad alimenta el riesgo creciente de desocupación para el parque obsoleto, lo que empuja a los inquilinos a priorizar los espacios de Categoría A. Como resultado, el mercado de oficinas en Italia sigue experimentando una división estructural, donde la tendencia de preferencia por la calidad se acelera, pero la absorción neta en los distritos más antiguos permanece limitada.
Aumento de los Costes de Construcción y Acondicionamiento
Las presiones sobre los costes están reconfigurando la cartera de desarrollo de oficinas en Italia. En 2022, el gasto total en construcción alcanzó los USD 177.560 millones, pero la inflación en materiales y mano de obra comprimió drásticamente los márgenes de los promotores, extendiéndose al ámbito de los acondicionamientos de oficinas de primera categoría[3]Emily Sanchez, "Italia – Panorama del Mercado de la Construcción 2024," Departamento de Comercio de Estados Unidos, trade.gov. El incentivo fiscal Superbonus 110%, aunque orientado a estimular las reformas, redujo la disponibilidad de contratistas y agravó las escaladas de precios, provocando retrasos en los proyectos y reducciones del alcance en múltiples carteras de oficinas. En este entorno, los promotores se han vuelto cautelosos con los inicios especulativos, lo que ha generado prolongadas brechas de oferta en las zonas urbanas de alta demanda. Hasta que los costes se estabilicen, es probable que esta situación restrinja la futura absorción y retrase la incorporación de inventario muy necesario en los principales corredores de oficinas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Categoría de Edificio: La Calidad Premium Lidera el Mercado
El parque de Categoría A representa el 44,30% del mercado en 2025 y se proyecta que crezca a una CAGR del 5,62% hasta 2031. Las directrices de valoración del BCE subrayan la preferencia de los prestamistas por los activos energéticamente eficientes. Los datos semestrales de la Agenzia delle Entrate confirman que las ubicaciones de primer nivel obtienen una prima del 20% sobre las equivalentes en zonas periféricas. Con solo 515.000 m² de espacio de Categoría A previstos para 2027, los alquileres parecen encaminados a seguir al alza.
La preferencia por la calidad también se manifiesta más allá de Milán. En Roma, los proyectos en el distrito EUR de primera categoría obtienen alquileres de USD 654 por m² y captan un mayor interés de los ocupantes internacionales gracias a las nuevas extensiones de metro. Por su parte, el parque de Categoría B sigue siendo la alternativa rentable, especialmente para las empresas que se están reorientando hacia centros periféricos en el contexto del trabajo híbrido. Sin embargo, los costes de rehabilitación y las inminentes normas de eficiencia de la UE pesan sobre los activos de Categoría C, acelerando las ventas, conversiones o demoliciones. En general, el segmento de Categoría A está en camino de registrar la CAGR más rápida del 5,62% hasta 2031, lo que garantiza que continúe siendo el ancla de la futura demanda y las tendencias de precios en el mercado inmobiliario de oficinas en Italia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Tipo de Transacción: Predominio del Alquiler con Aceleración de las Ventas
Los contratos de alquiler representaron el 73,45% de la actividad total en 2025, lo que refleja la tradición italiana de arrendamientos a largo plazo y cláusulas de renovación flexibles, aunque las ventas están recuperando terreno, con una previsión de CAGR del 5,93%. La encuesta de préstamos del BCE muestra solo un leve endurecimiento del crédito corporativo, mientras que normas hipotecarias más flexibles liberan los balances bancarios para operaciones comerciales. Las operaciones de venta con arrendamiento posterior corporativas están ganando impulso, ya que las empresas liberan capital sin renunciar al control operativo.
Los inversores nacionales dominaron el 77% del volumen de ventas del primer trimestre de 2025, lo que pone de manifiesto la confianza local en los activos principales, aunque las partes transfronterizas siguen activas en el extremo superior del mercado. Las empresas están recurriendo a estructuras de venta con arrendamiento posterior para liberar efectivo destinado a las operaciones principales, especialmente en sectores con uso intensivo de capital como la fabricación y los servicios públicos. Para los propietarios, estos modelos híbridos aseguran arrendamientos a largo plazo con inquilinos de alta solvencia, mejorando las condiciones de financiación y las valoraciones de las carteras. Dichas dinámicas respaldan una convergencia gradual entre el comportamiento de arrendatarios y propietarios en el mercado inmobiliario de oficinas en Italia, incluso mientras el alquiler sigue siendo la modalidad principal.
Por Uso Final: Liderazgo del Sector BFSI (Banca, Servicios Financieros y Seguros) con Impulso del Sector Tecnológico
Los ocupantes del sector BFSI (Banca, Servicios Financieros y Seguros) representaron el 34,55% del tamaño del mercado inmobiliario de oficinas en Italia en 2025, anclados en Porta Nuova de Milán y los barrios bancarios de Roma. Aunque la optimización de sucursales está reduciendo las necesidades de espacio, la demanda de sedes corporativas se mantiene resiliente, requiriendo a menudo funciones avanzadas de seguridad y características ESG. El grupo de TI e ITES se acelera con mayor rapidez a una CAGR del 6,22%, impulsado por los presupuestos de transformación digital y el atractivo de la gran base de consumidores domésticos de Italia. Estas empresas adoptan con frecuencia diseños de espacios de trabajo ágiles y horizontes de arrendamiento más cortos, impulsando el auge de las plataformas de gestión flexible.
Las empresas de servicios profesionales, en particular auditores y asesores jurídicos, mantienen una absorción estable, impulsada por la creciente complejidad regulatoria en torno a la sostenibilidad y la privacidad de los datos. Las ciencias de la vida, la energía y las industrias creativas completan la demanda, pero cada vez más estipulan vías hacia la neutralidad de carbono al negociar nuevos arrendamientos. En conjunto, este mosaico de usuarios finales fomenta perfiles de demanda diferenciados que los propietarios deben satisfacer para maximizar la ocupación y el rendimiento dentro del mercado inmobiliario de oficinas en Italia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
El panorama de oficinas en Italia pivota sobre dos centros principales: Milán mantiene una participación del 42,60% gracias a su profundo ecosistema financiero, universidades de primer nivel y una red de metro de cuatro líneas que sustenta los flujos de trabajadores. La escasa oferta de Categoría A y los constantes flujos de capital transfronterizo mantienen los rendimientos firmes y los alquileres en máximos históricos, aunque el suelo disponible para desarrollo en zonas prime está prácticamente agotado. Roma va a la zaga en cuota, pero supera en crecimiento, impulsada por una perspectiva de CAGR del 6,05%, ya que las extensiones de metro y las mejoras ferroviarias aumentan el atractivo de los distritos EUR y Tiburtina, antes periféricos, para las multinacionales que buscan ahorros de costes sin comprometer la conectividad.
La diversificación regional está ganando impulso. La captación de 27 proyectos de inversión extranjera directa por parte de la región de Piamonte en 2024, valorados en USD 4.360 millones, subraya el atractivo de las ciudades del norte con ventajas de coste, como Turín y Novara, donde las conversiones de oficinas pueden aprovechar los clústeres manufactureros consolidados. Más al sur, Bolonia y Florencia se benefician de las grandes poblaciones universitarias que alimentan las carteras de inquilinos en los sectores de investigación, TI y derivados de ciencias de la vida; las subvenciones gubernamentales para la digitalización resultan especialmente atractivas para estos centros del conocimiento. Nápoles y Bari ilustran una narrativa diferente, aprovechando la ampliación del tren de alta velocidad y las capacidades portuarias para atraer centros de servicios compartidos de back-office que buscan mano de obra asequible pero con alcance internacional. La inversión orientada al transporte a través del PNRR está integrando estos nodos en una red más cohesionada, lo que permite a los ocupantes desplegar estrategias de tipo hub-and-spoke que reducen el coste de ocupación por empleado, al tiempo que preservan el acceso a las ciudades emblemáticas de Italia. A medida que el mercado inmobiliario de oficinas en Italia madura, estas estrategias de localización en múltiples ciudades contribuyen a mitigar el riesgo, facilitar la contratación y satisfacer la preferencia de los empleados por desplazamientos más cortos y viviendas asequibles.
Panorama regulatorio
El marco regulatorio del sector inmobiliario de oficinas en Italia se sustenta en normas nacionales de construcción y urbanismo bajo el Código de Construcción Consolidado (D.P.R. 380/2001), administrado mediante permisos municipales (permesso di costruire), con el Ministerio de Infraestructura y Transporte (MIT) definiendo la política nacional sobre vivienda, regeneración urbana e infraestructura. La certeza de los permisos y las ventanas de riesgo legal se han reforzado a través de la Ley de Simplificación (Ley n.º 182 del 2 de diciembre de 2025), que redujo el plazo para la anulación de oficio de actos administrativos ilícitos de 12 a 6 meses.
El cumplimiento relacionado con la sostenibilidad es tanto una restricción del mercado como un impulsor de mejoras. Los requisitos mínimos de rendimiento energético y de certificación APE bajo el Decreto Legislativo 192/2005 coexisten con el endurecimiento derivado de la UE en materia de rendimiento energético de los edificios, con incentivos fiscales mencionados en el contexto del mercado (una deducción del 5%, que aumenta al 7,5% en 2025) que respaldan la economía de las reformas. Junto a estos ajustes, la agenda política se amplió en 2026 con el Decreto-Ley n.º 66 del 7 de mayo de 2026 (Piano Casa), que agiliza la regeneración urbana y el uso de activos públicos, y con el proyecto de ley AS 1894 presentado el 3 de junio de 2026, que propone reformar la profesión de intermediación inmobiliaria (Ley 39/1989), incluyendo formación continua y normas actualizadas destinadas a elevar las expectativas de transparencia para los intermediarios en operaciones de arrendamiento e inversión.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario de oficinas en Italia va desde la búsqueda de terrenos y activos, a menudo vinculada a oportunidades de regeneración urbana y terrenos abandonados, hasta la planificación y obtención de permisos por parte de las autoridades municipales (permesso di costruire conforme al D.P.R. 380/2001). Después continúa con el diseño y la ingeniería, la contratación y el acondicionamiento, y termina con la comercialización mediante arrendamiento y venta. La capa operativa posterior incluye la gestión de activos e inmuebles, la gestión de instalaciones y los servicios a inquilinos, con el respaldo de proveedores especializados en valoración, debida diligencia legal, estructuración fiscal y evaluaciones de ESG y rendimiento energético, incluida la certificación APE conforme al Decreto Legislativo 192/2005.
El capital y la intermediación constituyen el otro pilar de la cadena. Los inversores institucionales y los vehículos gestionados (fondos y otras estructuras) proporcionan capital para adquisición y desarrollo, mientras que asesores internacionales como CBRE, JLL, Cushman & Wakefield, Savills y Colliers intermedian en el arrendamiento y la ejecución en los mercados de capitales, especialmente para activos Grade A de gran valor en Milán y Roma. La representación y consulta del sector se canaliza a través de Confindustria Assoimmobiliare, y la capa de intermediación está siendo impulsada hacia estándares de mayor cualificación mediante la propuesta de reforma AS 1894 de la profesión de intermediación. De aprobarse, aumentaría las obligaciones de cumplimiento para intermediarios y administradores de propiedades, y podría influir en los flujos de trabajo de transacciones y en los estándares de documentación.
Panorama Competitivo
El mercado inmobiliario de oficinas en Italia muestra una concentración moderada. Las firmas de asesoramiento internacional CBRE, Jones Lang LaSalle IP y Cushman & Wakefield siguen intermediando la mayor parte de las grandes operaciones de arrendamiento e inversión gracias a sus relaciones con clientes paneuropeos y plataformas de datos integrales. Su amplia oferta de servicios —que abarca desde los mercados de capitales hasta la consultoría ESG— genera fidelización entre las multinacionales que prefieren soluciones integrales. Los actores locales consolidados, como Gabetti Property Solutions, ejercen un profundo conocimiento del mercado local, contactos municipales y capacidades de gestión de activos que les permiten competir eficazmente por desinversiones de tamaño medio y mandatos de ocupantes.
Los REITs y los inversores institucionales a largo plazo siguen siendo impulsores esenciales de la demanda: Covivio elevó la ocupación al 95,5% en su cartera centrada en Italia valorada en USD 16.790 millones, concentrándose en propiedades en el centro de las ciudades con altas calificaciones de sostenibilidad. COIMA RES y Generali Real Estate también están apostando decididamente por reformas de valor añadido que se alineen con las normativas climáticas de la UE, una estrategia recompensada con un mayor rendimiento de los alquileres y un menor riesgo de obsolescencia. El capital extranjero —que va desde fondos de pensiones coreanos hasta REITs canadienses— tiene como objetivo activos emblemáticos individuales o empresas conjuntas que aceleren las mejoras ESG, inyectando nueva competencia por el limitado producto principal.
La adopción del PropTech es donde se está formando la próxima ola de diferenciación. Los principales gestores despliegan análisis de ocupación, acceso sin contacto y paneles de seguimiento de carbono que aumentan la satisfacción de los inquilinos y permiten obtener alquileres premium. Los especialistas locales con profundo conocimiento de los micromercados a menudo se asocian con estos proveedores de tecnología para integrar soluciones de edificios inteligentes con rapidez. El resultado es un campo de juego multifacético en el que la escala, las credenciales de sostenibilidad y la capacidad digital determinan conjuntamente la ventaja competitiva dentro del mercado inmobiliario de oficinas en Italia.
Líderes del Sector Inmobiliario de Oficinas en Italia
CBRE
Jones Lang LaSalle IP
Cushman & Wakefield
Savills
Colliers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad más clara se encuentra donde el capital está regresando a las oficinas y donde la tendencia estructural hacia la calidad se está reforzando por las normas de rendimiento energético y el riesgo de obsolescencia en el stock más antiguo. La actividad del mercado refleja esto. Colliers informó inversiones en oficinas de aproximadamente 410 millones de EUR en el primer trimestre de 2026, con Roma y Milán como principales objetivos, y la inversión más amplia en bienes inmuebles comerciales en Italia aumentó en el primer semestre de 2026 en comparación con el primer semestre de 2025. Con solo 515.000 m² de espacio Grade A previstos para 2027 (según el contexto del informe), los propietarios y desarrolladores capaces de ofrecer reformas certificadas y energéticamente eficientes o activos Grade A reposicionados en submercados clave están bien posicionados para captar la demanda de ocupantes de BFSI y de sectores de TI e ITES en rápido crecimiento que buscan espacios listos para usar y calificados con criterios ESG.
Una segunda oportunidad está inscrita en las políticas de regeneración urbana y en las carteras de conversión. El Decreto-Ley n.º 66 del 7 de mayo de 2026 (Piano Casa) apoya la regeneración urbana y el uso de activos públicos subutilizados mediante mecanismos de colaboración público-privada, ampliando el conjunto de sitios de reurbanización disponibles y fomentando resultados de uso mixto que pueden incorporar oficinas. Al mismo tiempo, la evidencia del mercado apunta a que el capital destinado a conversiones es un tema activo, con JLL señalando que una parte significativa del volumen de inversión en oficinas se dirige a conversiones, lo que refuerza las estrategias de mejora o reconversión del stock secundario en Milán, Roma y otras ciudades conectadas por las mejoras de infraestructura del NRRP. En el ámbito de los servicios, las reformas propuestas a la profesión de intermediación (AS 1894, presentado el 3 de junio de 2026) elevan los estándares profesionales y pueden acelerar la adopción de modelos de agencia y gestión de propiedades más transparentes y basados en datos, alineándose con la demanda de los ocupantes de un rendimiento ESG y operativo medible.
Desarrollos recientes del sector
- Julio de 2026: BNP Paribas adquirió una participación del 51% en el fondo inmobiliario Torre Diamante (Porta Nuova Diamond Fund), incluyendo su sede en Milán, con una valoración superior a 400 millones de €. La inversión refuerza la oferta de activos core en Milán y la cartera alineada con criterios ESG, y acelera los modelos de coinversión con Coima SGR.
- Junio de 2026: acuerdo en consorcio entre UniCredit/Pimco Prime Real Estate para adquirir una participación mayoritaria en el Palazzo Esedra, Roma (más de 200 millones de €). La adquisición refuerza el impulso del mercado de oficinas de Roma y demuestra inversiones de consorcio con valor añadido en activos prime.
- Abril de 2026: asesoría de venta de Cushman Wakefield/JLL para la venta de la sede de RAI en Via Alessandro Severo 246, Roma, a CORUM Origin SCPI (Francia). Señala un apetito continuo por activos prime y el despliegue de capital transfronterizo en el mercado de oficinas de Italia.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca el valor anual vinculado a la actividad inmobiliaria de oficinas en Italia, centrado en el arrendamiento y la venta en las principales ubicaciones de oficinas y niveles de calidad de los activos, y expresado en USD corrientes para una comparación coherente.
Exclusiones del alcance: excluimos los tipos de propiedad que no sean de oficinas (como retail, industrial, logística y residencial) y no consideramos los servicios corporativos más amplios como parte del valor del sector inmobiliario de oficinas.
Visión general de la segmentación
- Por Categoría de Edificio
- Categoría A
- Categoría B
- Categoría C
- Por Tipo de Transacción
- Alquiler
- Venta
- Por Uso Final
- Tecnología de la Información (TI e ITES)
- BFSI (Banca, Servicios Financieros y Seguros)
- Consultoría Empresarial y Servicios Profesionales
- Otros Servicios (Comercio Minorista, Ciencias de la Vida, Energía, Servicios Jurídicos)
- Por Ciudad
- Milán
- Roma
- Turín
- Resto de Italia
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer las reglas básicas del modelo, especialmente sobre cómo se reportan habitualmente en Italia el stock de oficinas, la demanda y los precios. Revisamos publicaciones estadísticas oficiales e indicadores de mercado que ayudan a explicar la actividad de los ocupantes y los flujos de capital, seguido de verificaciones cruzadas con paneles nacionales y a nivel ciudad ampliamente citados.
Las fuentes incluyeron estadísticas y conjuntos de datos oficiales, como publicaciones del ISTAT, series de Eurostat, informes del Banco de Italia y notas de mercado de la Agencia de Ingresos italiana (Agenzia delle Entrate), junto con orientaciones de planificación urbana y rendimiento energético de edificios cuando estaban disponibles. Para conectar esas señales con los mercados de oficinas invertibles, también utilizamos presentaciones de empresas, presentaciones a inversores y cobertura de prensa acreditada, y de forma selectiva recurrimos a suscripciones de pago para datos financieros de empresas, noticias y finanzas, bases de datos de patentes y una base de datos de envíos de importación y exportación cuando se necesitaba un dato de apoyo. Esta lista no es exhaustiva, y se revisaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de puntos poco claros.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba la lógica de demanda y precios que no puede concluirse completamente solo a partir de series públicas, particularmente en Milán, Roma y otros centros de oficinas activos. Hablamos con una combinación de propietarios, corredores, desarrolladores, ocupantes y asesores locales, y utilizamos encuestas para confirmar los tamaños típicos de las operaciones, las condiciones de arrendamiento y cómo las reformas y las mejoras de sostenibilidad están cambiando la renta alcanzable y la absorción. Cuando las respuestas no coincidían, hicimos un seguimiento para volver a verificar los supuestos, de modo que el modelo final se mantuviera realista para Italia.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 13% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 20% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del conjunto de valor de oficinas de Italia utilizando el stock de oficinas a nivel ciudad y señales de actividad, que luego se traducen en valor utilizando rangos de renta y rentabilidad observados y el momento típico de las transacciones. Para mantener la estimación fundamentada, los resultados se verifican luego con aproximaciones selectivas de abajo hacia arriba, como la renta muestreada multiplicada por el área arrendada en submercados prime y no prime, además de verificaciones de canal sobre grandes operaciones que pueden alterar los totales anuales.
Los insumos clave utilizados en el modelo incluyen las tendencias de absorción neta y ocupación, el movimiento de la vacancia por conglomerados prime, los niveles de renta prime y promedio, la dirección de las tasas de capitalización y rentabilidad, y la cartera de reformas y conversiones que modifican la oferta útil de oficinas. Para la previsión, nos basamos en análisis de escenarios respaldados por un suavizado de tendencias simple en las variables estables, y luego sometimos el resultado a pruebas de estrés frente a los cambios previstos en la adopción del trabajo híbrido, las condiciones de financiamiento y el reposicionamiento del stock más antiguo impulsado por criterios ESG. Cuando una verificación de abajo hacia arriba no pudo cubrir de manera consistente una ciudad más pequeña, utilizamos ratios calibrados vinculados a la actividad observada en ubicaciones comparables, y documentamos la brecha para que pudiera revalidarse en actualizaciones futuras.
Validación de datos y ciclo de actualización
La validación se realiza a través de varias pasadas para que las cifras no dependan de un único flujo de datos o de un único conjunto de entrevistas. Comparamos los resultados del modelo con señales de mercado independientes, como los volúmenes de inversión, los rangos de renta publicados y la dirección de la vacancia, y luego volvemos a verificar cualquier variación grande que aparezca a nivel ciudad o por tipo de transacción.
Antes de la aprobación final, otro analista revisa los supuestos y cualquier valor atípico se rastrea hasta el insumo que lo causó, seguido de un rápido nuevo contacto con las fuentes si la explicación no es clara. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes afectan el comportamiento de arrendamiento o inversión, y se completa una última revisión previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado inmobiliario de oficinas en Italia según Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para el sector inmobiliario de oficinas en Italia pueden parecer muy dispares porque las reglas de conteo subyacentes no siempre son las mismas, y la etiqueta del año puede ocultar un período base o un momento de conversión de moneda diferente. En nuestra revisión, las mayores diferencias suelen provenir de qué se cuenta como valor de oficinas y de cómo se trata la actividad de arrendamiento frente a la de venta.
Las instantáneas de volumen de inversión, la ocupación a nivel ciudad y los referentes de renta y rentabilidad prime son las verificaciones que mantienen a Mordor Intelligence vinculado a un conjunto de demanda exclusivamente de oficinas, en lugar de mezclarlo con la rotación más amplia del sector inmobiliario comercial o las conversiones de uso mixto. Las brechas también surgen de si los estudios valoran el stock de oficinas existente frente a la actividad transaccional anual, cómo suavizan el crecimiento de la renta en años volátiles, y si el cambio de divisa se convierte utilizando promedios anuales o una tasa puntual.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 17,10 mil millones de USD (2025) | |
| Consultora Global A | 18,86 mil millones de USD (2026) | Utiliza un año base diferente y una ventana de previsión más larga, y parece inclinarse más hacia una narrativa premium de Grade A, lo que puede elevar el valor implícito cuando la combinación de ciudades y el stock no prime no se ponderan de manera equitativa. |
| Portal del Sector B | 17,10 mil millones de USD (2026) | Repite un valor similar pero lo asigna a un año posterior, lo cual puede ocurrir cuando las cifras se trasladan sin reelaborar los insumos de renta, rentabilidad y absorción para el período base declarado. |
Entre las tres cifras, la dispersión se explica principalmente por la alineación de los años y por lo que se enfatiza implícitamente en la combinación de stock y precios, más que por un único factor de demanda. Al mantener la lógica de valor rastreable hasta la ocupación, la vacancia, las rentas y las rentabilidades, y luego verificarla frente a las señales de flujo de operaciones, nuestra estimación sigue siendo repetible y más fácil de auditar cuando cambian los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado inmobiliario de oficinas en Italia?
Asciende a USD 17.960 millones en 2026 y se prevé que alcance USD 22.980 millones en 2031.
¿Qué ciudad ostenta la mayor cuota del mercado de oficinas en Italia?
Milán lidera con una cuota de mercado del 42,60% en 2025, respaldada por la concentración de su sector financiero y la limitada oferta de espacios de Categoría A.
¿Por qué se espera que Roma crezca más rápido que Milán?
Las mejoras en curso de infraestructuras del PNRR y los menores costes de ocupación prevén impulsar una CAGR del 6,05% para Roma hasta 2031.
¿Qué segmento se expande con mayor rapidez por categoría de usuario final?
Se prevé que el segmento de TI e ITES crezca a una CAGR del 6,22%, impulsado por las inversiones en transformación digital.
¿Cuán importante es el cumplimiento ESG para los activos de oficinas italianos?
Muy importante: el 32% del parque más antiguo corre el riesgo de quedar obsoleto en 2030, y los edificios verdes certificados obtienen primas de alquiler del 5%-7%.
¿Están ganando terreno las oficinas flexibles en Italia?
Sí, el inventario de espacios flexibles en la región EMEA creció en más de 161.000 m² en 2023, y los inquilinos corporativos aseguran cada vez más espacios flexibles en Milán y Roma.
Última actualización de la página el:



