
Tamaño y Participación del Mercado de Bienes Raíces Residenciales de Lujo de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 57.87 Mil millones de dólares |
| Tamaño del Mercado (2026) | 64.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 107.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.95 % |
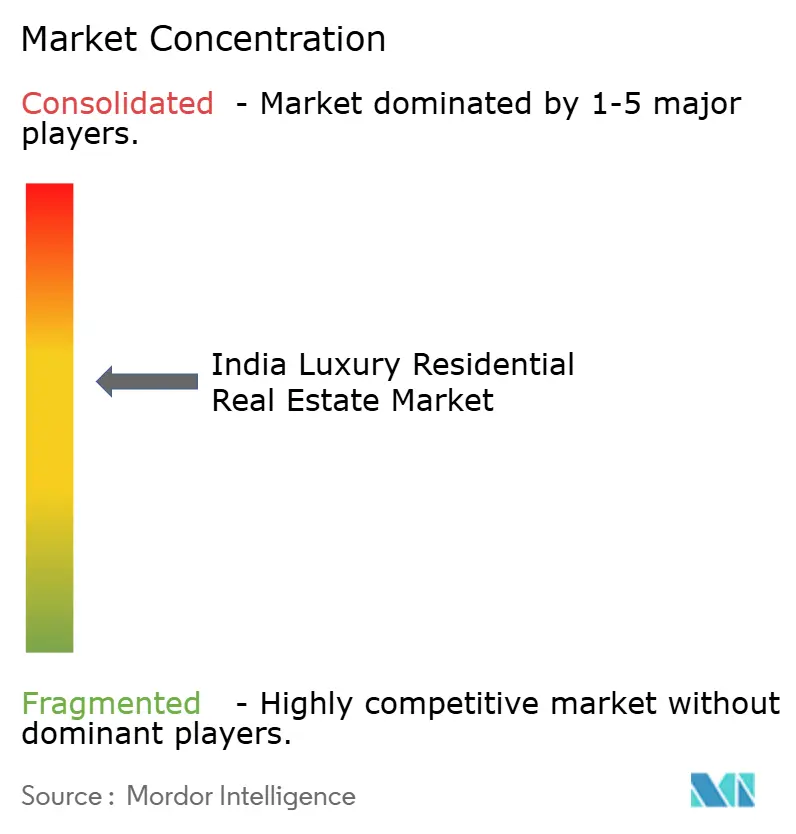
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes Raíces Residenciales de Lujo de India por Mordor Intelligence
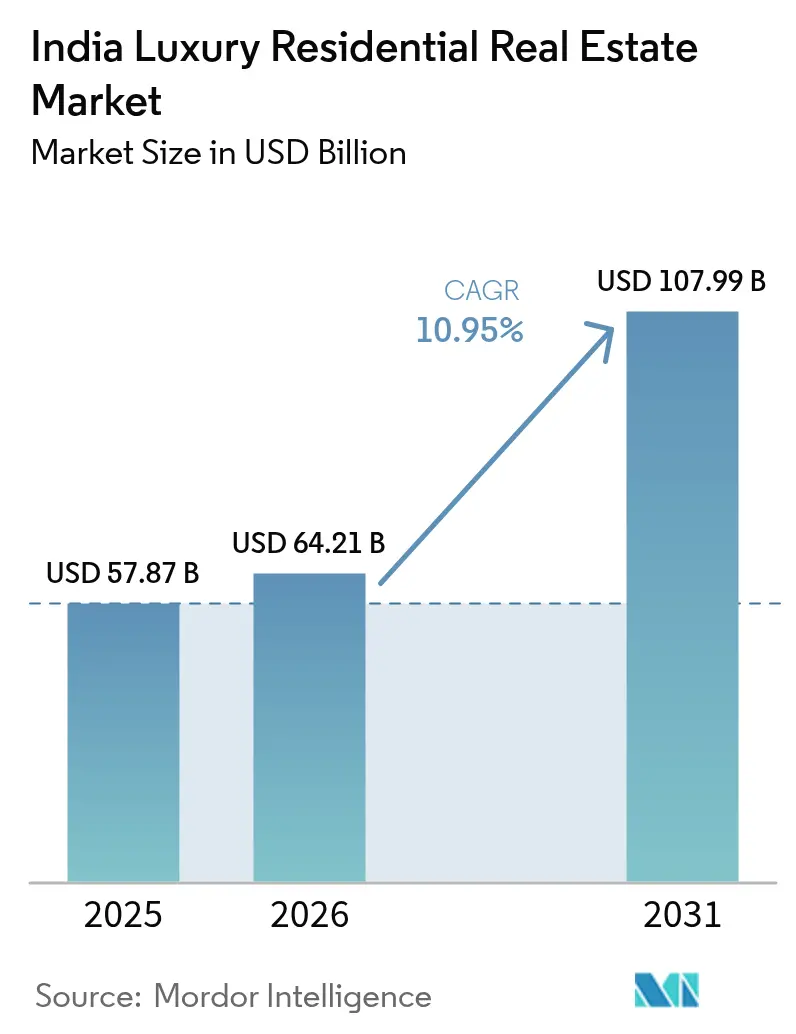
El tamaño del Mercado de Bienes Raíces Residenciales de Lujo de India fue valorado en USD 57,87 mil millones en 2025 y se estima que crecerá desde USD 64,21 mil millones en 2026 hasta alcanzar USD 107,99 mil millones en 2031, a una CAGR del 10,95% durante el período de pronóstico (2026-2031). La psicología de los activos trofeo mantiene los volúmenes de transacciones sólidos en Múmbai y Delhi NCR incluso cuando las condiciones macroeconómicas se endurecen. La rápida digitalización ayuda a los promotores a personalizar el marketing, mientras que las plataformas de propiedad fraccionada amplían la base de inversores. El aumento de los costos de construcción y las primas de seguros por riesgo climático moderan los márgenes, aunque no han frenado el sentimiento general hacia las ubicaciones premium.
Conclusiones Clave del Informe
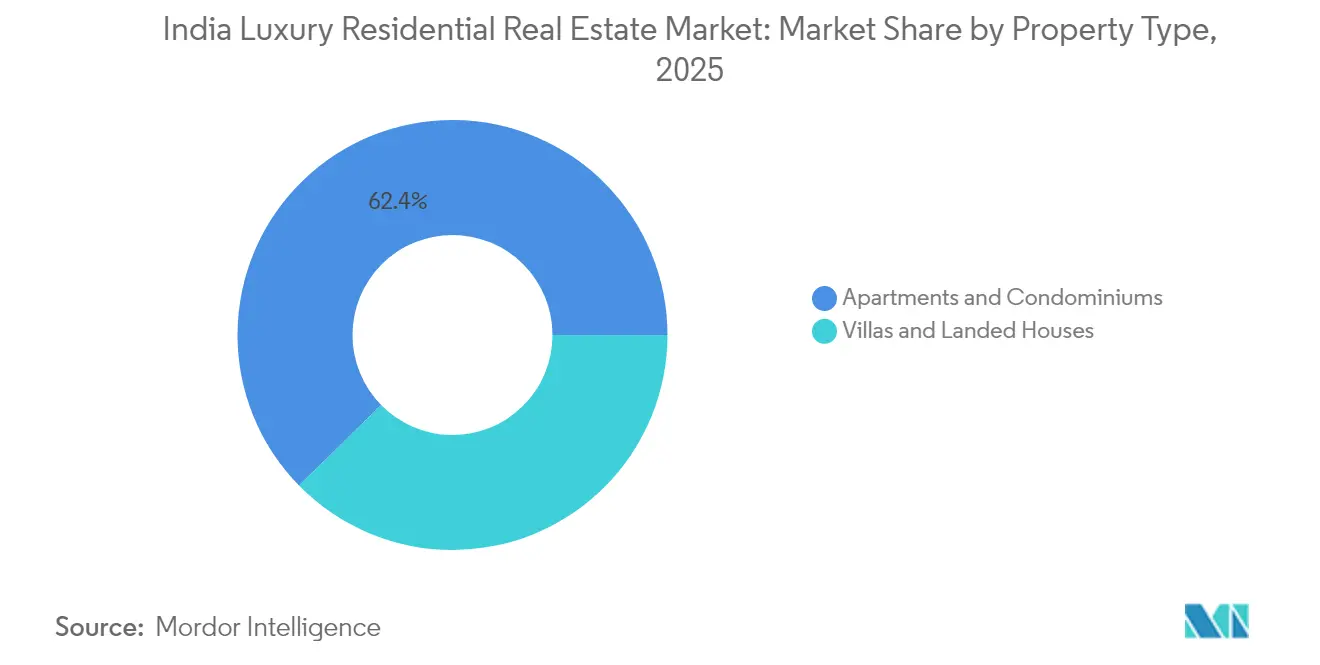
- Por tipo de propiedad, los apartamentos y condominios lideraron con el 62,35% de la participación del mercado de bienes raíces residenciales de lujo de India en 2025, mientras que se pronostica que las villas y casas unifamiliares se expandirán a una CAGR del 11,20% hasta 2031.
- Por modelo de negocio, el segmento de ventas representó el 80,35% del tamaño del mercado de bienes raíces residenciales de lujo de India en 2025; el segmento de alquiler registra la CAGR proyectada más alta, del 12,25%, hasta 2031.
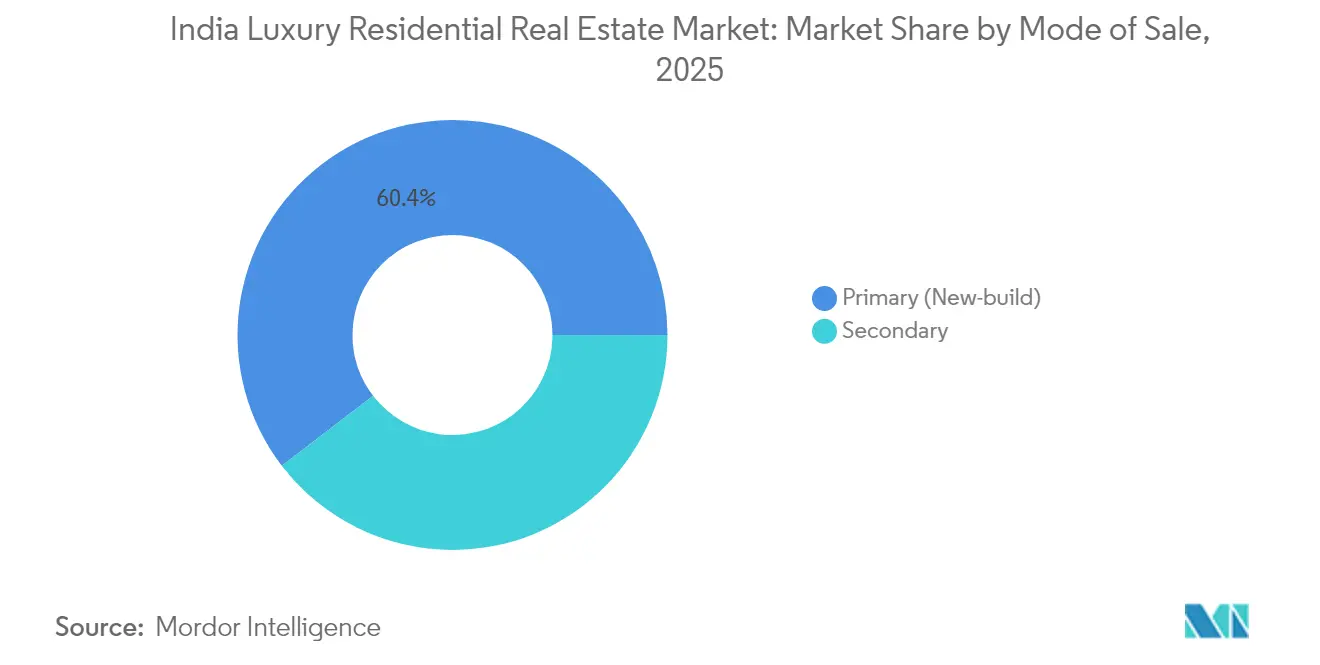
- Por modalidad de venta, las transacciones primarias representaron el 60,40% de la participación del tamaño del mercado de bienes raíces residenciales de lujo de India en 2025, mientras que las ventas secundarias avanzan a una CAGR del 11,55% hasta 2031.
- Por ciudad, Múmbai contribuyó con el 32,55% de la participación del mercado de bienes raíces residenciales de lujo de India en 2025, mientras que Hyderabad es la ciudad de mayor crecimiento con una CAGR proyectada del 12,60% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Bienes Raíces Residenciales de Lujo de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento económico y rápida creación de riqueza UHNW | +2.8% | Nacional, con concentración en Múmbai, Delhi NCR, Bengaluru | Largo plazo (≥ 4 años) |
| Mejoras en infraestructura urbana que inflan los valores del suelo en las zonas céntricas | +2.1% | Múmbai, Delhi NCR, Bengaluru, Hyderabad, Pune | Mediano plazo (2-4 años) |
| Remesas de NRI y preferencia por activos trofeo | +1.9% | Múmbai, Delhi NCR, Goa, Chennai | Largo plazo (≥ 4 años) |
| Baja penetración de la vivienda de lujo en altura | +1.6% | Ciudades de nivel 1 con ganancias tempranas en Múmbai, Bengaluru | Mediano plazo (2-4 años) |
| Plataformas de propiedad fraccionada habilitadas por Fintech | +1.4% | Nacional, con adopción temprana en Múmbai, Delhi NCR | Corto plazo (≤ 2 años) |
| Demanda de residencias de marca con servicios de nivel hotelero | +1.3% | Múmbai, Delhi NCR, Bengaluru, Goa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Económico y Rápida Creación de Riqueza UHNW
La demanda de lujo se intensifica a medida que India alberga a 13.600 individuos de patrimonio neto ultraalto que asignan alrededor del 32% de sus carteras a bienes raíces. La riqueza se está extendiendo hacia corredores de nivel 2, ampliando la base de compradores más allá de las metrópolis tradicionales. Las compras impulsadas por el estilo de vida ahora se sitúan por delante de los motivos puramente financieros, y una proporción creciente de millonarios jóvenes apunta a desarrollos con certificación ambiental. La diversificación internacional persiste; sin embargo, los rendimientos domésticos competitivos están redirigiendo parte del capital transfronterizo de vuelta hacia proyectos emblemáticos indios.
Mejoras en Infraestructura Urbana que Inflan los Valores del Suelo en las Zonas Céntricas
Los principales enlaces de transporte, como las extensiones del metro y los nuevos aeropuertos, revalorizan los terrenos adyacentes antes de su finalización, siendo los proyectos premium los que más se benefician. Zonas de Múmbai como Sewri registraron importantes incrementos de valor tras el avance en conectividad, mientras que los lanzamientos de lujo en Pune se apoyan en su red de vías de circunvalación en desarrollo. Los programas gubernamentales de ciudades inteligentes elevan los servicios urbanos de referencia, impulsando indirectamente el techo de los precios de lujo a medida que los compradores adinerados valoran la habitabilidad integral.
Remesas de NRI y Preferencia por Activos Trofeo
Los indios no residentes contribuyeron con USD 13,1 mil millones al sector inmobiliario indio en 2023. Una rupia débil amplifica el poder adquisitivo, por lo que las viviendas de alta gama por encima de USD 48,2 millones registraron un crecimiento del volumen del 75% interanual[1]Banco de Reserva de India, "Datos Anuales sobre Remesas de NRI 2024-25," rbi.org.in . La digitalización regulatoria a través del próximo Proyecto de Ley de Registro tiene como objetivo reducir el fraude y podría agilizar los cierres desde el exterior, reforzando este canal de demanda resistente.
Plataformas de Propiedad Fraccionada Habilitadas por Fintech
El segmento fraccionado, actualmente con USD 500 millones en activos, se beneficia de las nuevas normas SM-REIT que obligan a una asignación del 95% a propiedades completadas que generan renta. Los compromisos mínimos de USD 120.500 abren el mercado de bienes raíces residenciales de lujo de India a un grupo más amplio de inversores de alto patrimonio neto que buscan rendimientos del 8-12% sin las responsabilidades de la propiedad total. Los primeros licenciatarios planean listados que superan los USD 482 millones, lo que apunta a un rápido potencial de expansión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad económica y de tasas de interés | -1.8% | Nacional, con mayor sensibilidad en Múmbai, Delhi NCR | Corto plazo (≤ 2 años) |
| Escalada de costos de terreno y materiales de construcción | -1.5% | Nacional, con impacto agudo en Múmbai, Bengaluru | Mediano plazo (2-4 años) |
| Mayor escrutinio contra el lavado de activos en operaciones de alto valor | -0.9% | Nacional, con foco en Múmbai, Delhi NCR, Goa | Largo plazo (≥ 4 años) |
| Incremento de seguros por riesgo climático para activos costeros | -0.7% | Zonas costeras de Múmbai, Chennai, Goa, Kochi | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Económica y de Tasas de Interés
El inventario en el segmento de USD 12-24 millones de Múmbai ahora necesita casi 4 años para liquidarse, ya que los compradores hacen una pausa durante las oscilaciones bursátiles. Se espera que los recortes de tasas en 2025 restauren la confianza, pero el vínculo entre la absorción de lujo y el rendimiento del mercado de valores mantiene el sentimiento delicado en el corto plazo.
Escalada de Costos de Terreno y Materiales de Construcción
Los promotores enfrentan márgenes más ajustados, ya que los precios del suelo en el núcleo de Múmbai se negocian cerca de USD 2.410 por pie cuadrado y los acabados importados conllevan riesgo cambiario. Algunos actores absorben los costos para proteger la velocidad de ventas, mientras que otros aplican precios con primas viables únicamente en submercados escasos como Worli.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad: Las Villas Impulsan el Cambio hacia un Estilo de Vida Premium
Los apartamentos mantienen una cuota del 62,35% en la participación del mercado de bienes raíces residenciales de lujo de India en 2025, impulsados por la escasez de suelo en los núcleos urbanos. Las villas y casas unifamiliares, sin embargo, registran una CAGR del 11,20% y captan a compradores aspiracionales que buscan privacidad en Goa y los suburbios de Múmbai. El tamaño del mercado de bienes raíces residenciales de lujo de India para las villas se espera que crezca más del doble para 2031, acompañado de infraestructura que reduce los tiempos de desplazamiento. Los promotores responden con comunidades de marca que integran servicios de conserjería, pabellones de bienestar y certificaciones IGBC Platino, posicionando firmemente al segmento en el radar premium.
El crecimiento de las villas depende de las reservas de suelo limitadas, por lo que la revalorización de los precios a menudo supera la de los apartamentos. Las torres ultraaltas responden añadiendo ascensores privados y servicios de nivel hotelero, como se observa en los recientes lanzamientos de 60 pisos en Worli. Los estándares de sostenibilidad también convergen; ambos formatos incorporan ahora acristalamientos energéticamente eficientes y reciclaje de agua como elementos estándar para satisfacer a los inversores con conciencia ambiental.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Negocio: Los Mercados de Alquiler Ganan Atractivo Inversor
Las transacciones de venta dominaron el 80,35% del tamaño del mercado de bienes raíces residenciales de lujo de India en 2025, sustentadas por las aspiraciones de poseer activos trofeo. Los activos en alquiler crecen a una CAGR del 12,25%, impulsados por los rendimientos brutos del 4,45% de Bengaluru y la mayor movilidad corporativa. La flexibilidad de estilo de vida atrae a ejecutivos más jóvenes, mientras que los NRI prefieren flujos de renta pasiva en el Múmbai prime, donde los alquileres de pisos de 2 habitaciones comienzan desde USD 1.506 al mes.
La viabilidad del alquiler se fortalece a medida que los vehículos de propiedad fraccionada agrupan viviendas de alta gama en carteras orientadas al rendimiento. Este flujo de capital híbrido reduce la brecha entre las compras directas y las inversiones estructuradas, añadiendo profundidad al mercado de bienes raíces residenciales de lujo de India.
Por Modalidad de Venta: Los Mercados Secundarios Maduran el Inventario Premium
Los lanzamientos primarios aseguraron el 60,40% del valor de las transacciones de 2025, aunque las reventas secundarias se expanden un 11,55% anualmente a medida que el stock completado en torres emblemáticas gana caché. Los compradores en el mercado de bienes raíces residenciales de lujo de India a menudo prefieren las residencias terminadas por la inmediatez y la estabilidad comunitaria, mientras que los compradores de obra nueva destacan la personalización y los planes de pago escalonados.
Las primas de reventa de hasta el 40% en torres próximas a la entrega ponen de relieve la reducción de la tolerancia al riesgo entre los inversores adinerados, especialmente cuando las señales económicas parecen mixtas. Los promotores mantienen activas las líneas primarias mediante centros de experiencia y recorridos digitales que destacan los servicios diferenciadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Ciudad: Hyderabad Emerge como Catalizador de Crecimiento
Múmbai mantuvo una cuota del 32,55% en el mercado de bienes raíces residenciales de lujo de India en 2025, sostenida por la riqueza del sector financiero y la limitada disponibilidad de suelo costero. Hyderabad registra la CAGR más rápida, del 12,60%, impulsada por los flujos del sector tecnológico y las expansiones del corredor aeroportuario. Delhi NCR le sigue con el 64% de los lanzamientos de lujo entre las principales ciudades, subrayando la profundidad institucional y la confianza de los promotores.
Bengaluru mantiene los rendimientos de alquiler más altos del país, del 4,45%, posicionando a la ciudad como una apuesta orientada a los ingresos dentro del mercado de bienes raíces residenciales de lujo de India. Las metrópolis emergentes como Pune y Chennai ganan protagonismo gracias a la mejora de la conectividad y los tamaños de ticket comparativamente más accesibles, ampliando la huella geográfica de la demanda de lujo.
Análisis Geográfico
El liderazgo del 32,55% de Múmbai está anclado en una actividad financiera consolidada y un caché que preserva las primas de los activos trofeo. El exceso de inventario en la banda de USD 12-60 millones alarga los plazos de absorción, aunque la escasez de nuevas parcelas costeras sostiene las valoraciones. Las proyecciones de ascenso del nivel del mar añaden presión a largo plazo en los costos de seguros, pero el interés inmediato de los compradores se mantiene intacto, ya que los promotores adoptan estrategias de venta solo con cita previa. Delhi NCR acapara la atención de los titulares al representar casi dos tercios de los lanzamientos de lujo en las principales ciudades durante el primer semestre de 2024. La proximidad al gobierno, las mejoras en las autopistas y la amplia disponibilidad de parcelas de suelo crean un entorno propicio para grandes recintos cerrados. Los promotores aprovechan las alianzas de marca para diferenciar su oferta y responder a las crecientes expectativas de los compradores. La CAGR proyectada del 12,60% de Hyderabad confirma el ascenso de la ciudad como potencia tecnológica. Los rendimientos de alquiler mejorados, actualmente en el 3,7%, atraen tanto a ocupantes como a inversores, mientras que los nuevos corredores exprés reducen los tiempos de desplazamiento a los distritos empresariales. Bengaluru sigue siendo atractiva con rendimientos del 4,45%, y Pune muestra un crecimiento sostenido respaldado por el sólido impulso en el registro de propiedades en el segmento premium. En conjunto, estos desarrollos ilustran cómo el mercado de bienes raíces residenciales de lujo de India se está diversificando más allá de los bastiones costeros tradicionales.
Panorama regulatorio
El mercado de bienes raíces residenciales de lujo en India opera bajo la Ley de Bienes Raíces (Regulación y Desarrollo) de 2016 (RERA), que estandariza los requisitos clave de protección al comprador y gobernanza de proyectos, incluyendo el resguardo del 70% de las cuentas por cobrar del proyecto en una cuenta bancaria separada para costos de terreno y construcción. Esta disciplina de fideicomiso, junto con el registro estatal de RERA y las prácticas de divulgación, sigue moldeando la forma en que los desarrolladores de lujo estructuran los flujos de efectivo, las cobranzas basadas en hitos y los compromisos de entrega para proyectos de alto valor. En el ámbito más amplio de la política de vivienda, PMAY-U 2.0 se implementó a partir del 1 de septiembre de 2024, con directrices operativas emitidas por las agencias implementadoras en 2025, fortaleciendo el enfoque programático en la entrega de vivienda urbana y el apoyo vinculado al crédito para segmentos elegibles. En enero de 2026, NITI Aayog propuso una base de datos de vivienda centralizada y habilitada tecnológicamente, y un posible requisito de reservar entre el 10% y el 15% del área construida para EWS/LIG en proyectos habitacionales grandes, señalando un impulso continuo hacia el monitoreo basado en datos y la planificación vinculada a la inclusión que puede influir en las aprobaciones, la planificación maestra y la combinación de proyectos en desarrollos de gran formato.
Análisis de la cadena de valor
El desarrollo residencial de lujo en India comienza con la adquisición y agregación de terrenos (compras directas, acuerdos de desarrollo conjunto o reurbanización), seguido de diseño, aprobaciones, financiamiento, construcción, acabados, marketing y entrega. Los desarrolladores dependen cada vez más de socios especializados para reducir la fragmentación de la ejecución en proyectos de alta especificación, incluidos proveedores de servicios integrados para carpintería, iluminación y automatización del hogar (por ejemplo, FULCRO), y plataformas de adquisición organizadas que respaldan la entrega directa de materiales al sitio en concreto, acero y acabados (por ejemplo, Infra.Market). Las especificaciones de marca también ocupan un lugar más central en la cadena para viviendas de lujo, con paquetes premium de baño y cocina, sistemas de fachada y automatización que se convierten en diferenciadores estándar. La entrega de construcción y acabados se está moviendo hacia contratos de mayor duración y acuerdos de suministro para proteger los plazos y la calidad, algo visible en grandes alianzas de ejecución contratada, como la asociación de Godrej Properties con Tata Projects para desarrollos de lujo en Gurugram, y acuerdos de suministro multiproyecto como el acuerdo a largo plazo firmado por Arisinfra Solutions con Transcon para suministros y servicios integrados en Mumbai. El control de calidad se apoya en la integración hacia atrás entre determinados desarrolladores, como SOBHA, que opera divisiones de fabricación internas para acabados interiores y carpintería, mientras que las alianzas con marcas premium (por ejemplo, GROHE con Gaurs Group) ayudan a estandarizar especificaciones de alta gama a escala en grandes carteras de vivienda.
Panorama Competitivo
El mercado de bienes raíces residenciales de lujo de India presenta una fragmentación moderada, con los principales promotores diferenciándose en equidad de marca, capacidad de ejecución y profundidad de servicios. DLF establece referencias en proyectos ultralujo en Gurugram, donde las unidades parten desde USD 0,84 millones y se agotan en semanas. Lodha persigue la escala a través de múltiples colaboraciones de marca, mientras corteja activamente a socios de nomenclatura globales para mejorar la realización de precios. Godrej Properties invierte USD 253 millones en la agregación de suelo para asegurar una cartera de lanzamientos en múltiples ciudades que atiende tanto a las metrópolis primarias como a los centros tecnológicos de alto crecimiento.
La adopción tecnológica está ampliando la brecha de rendimiento. Los actores despliegan recorridos de realidad aumentada, análisis de comportamiento y validación de títulos basada en cadena de bloques para agilizar el descubrimiento y salvaguardar las transacciones de alto valor. La actividad de fusiones y adquisiciones se intensifica: la planeada adquisición mayoritaria de Emaar India por parte de Adani Realty señala una mayor consolidación, mientras que la fusión de Embassy Group con Equinox añade USD 387,8 millones en valor bruto de desarrollo. Los nuevos participantes de nicho sobreviven concentrándose en la especialización en una sola ciudad, las residencias de marca o los segmentos de vivienda para mayores, aunque deben cumplir estrictamente los plazos de construcción para ganarse la confianza de los compradores adinerados.
La sostenibilidad es un factor diferenciador en auge. Los promotores certifican sus proyectos bajo IGBC Platino o LEED Oro para atraer a compradores UHNW más jóvenes que valoran la gestión ambiental junto con la exclusividad. Los intermediarios de propiedad fraccionada forman una capa competitiva paralela, dando a los inversores más pequeños exposición a activos emblemáticos y obligando a los promotores tradicionales a mostrar el rendimiento de alquiler además de las perspectivas de plusvalía.
Líderes del Sector de Bienes Raíces Residenciales de Lujo de India
Indiabulls Real Estate
Oberoi Realty
Brigade group
Godrej properties
Omaxe Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La premiumización en la compra de viviendas urbanas crea espacio para que los desarrolladores e inversores amplíen la oferta ultra lujosa en micromercados establecidos y corredores impulsados por infraestructura. La evidencia de mercado en 2026 muestra que las viviendas de lujo están tomando una mayor participación en las transacciones a nivel de ciudad, con Fortune India reportando que el segmento ultra lujoso de INR 20-50 crore registró un crecimiento de ventas interanual del 105% en el primer semestre de 2026 en las ciudades monitoreadas, respaldando nuevos lanzamientos y estrategias de liberación por etapas para el inventario de alto valor. La expansión más allá de los bastiones tradicionales se está materializando a través de movimientos como la entrada de Oberoi Realty en Gurugram con un proyecto ultra lujoso, lo que indica que los desarrolladores de marca están utilizando la Región de la Capital Nacional (NCR) y otros corredores de alta absorción para diversificar sus carteras. En el ámbito de la estructura de capital, la formalización en torno a los vehículos inmobiliarios fraccionados y mancomunados sigue abriendo vías de nivel institucional para activos de lujo orientados al alquiler, en línea con la tracción observada en la participación de inversión estructurada. En los mercados crediticios, las Directrices de Financiamiento de Proyectos del Banco de la Reserva de India (vigentes desde el 1 de octubre de 2025) establecieron una ponderación de riesgo armonizada del 75% para las exposiciones estándar clasificadas como Bienes Raíces Comerciales-Vivienda Residencial (CRE-RH), influyendo en la forma en que los prestamistas fijan precios y asignan crédito a grandes proyectos residenciales. Por separado, el RBI notificó un límite prudencial del 10% sobre la exposición de un banco a los REIT como proporción de la base de capital elegible, vigente desde el 1 de octubre de 2026, moldeando la forma en que el capital bancario participa en vehículos inmobiliarios cotizados y reforzando el papel de los canales de financiamiento diversificados para plataformas residenciales grandes y con amplias comodidades.
Desarrollos recientes del sector
- Junio de 2026: Oberoi Realty lanzó su primer proyecto en la Región de la Capital Nacional, Three Sixty North, un desarrollo residencial ultra lujoso en el Sector 58, Gurugram. La empresa posicionó el proyecto como una entrada de gran formato en la NCR con una primera fase de múltiples torres, extendiendo su estrategia de lujo más allá de su núcleo en Mumbai e intensificando la competencia premium en micromercados clave de Gurugram.
- Junio de 2025: Adani Realty avanzó hacia la adquisición de una participación del 70-100% en Emaar India por USD 48.2-60.2 millones para expandir su cartera inmobiliaria. La vía de la transacción destacó el continuo interés de consolidación entre grandes grupos indios, con implicaciones para el acceso a terrenos y las carteras de proyectos premium en clústeres urbanos de alto valor.
- Julio de 2024: SEBI notificó el marco regulatorio para los REIT Pequeños y Medianos (SM REITs), llevando vehículos inmobiliarios mancomunados de menor ticket bajo supervisión formal. La estructura respaldó la participación fraccionada en activos completados que generan alquiler y fortaleció las expectativas de divulgación y gobernanza que pueden influir en cómo se empaquetan y distribuyen las carteras de alquiler residencial premium.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado se refiere al valor anual de las transacciones de viviendas de lujo recién construidas en India que se venden o alquilan, donde el precio del ticket típicamente comienza alrededor de INR 3 crore y la propiedad cuenta con características premium.
Exclusiones de alcance: excluimos los ingresos por corretaje, los contratos de acabados de interiores y todas las transacciones de reventa (secundarias).
Descripción general de la segmentación
- Por Tipo de Propiedad
- Apartamentos y Condominios
- Villas y Casas Unifamiliares
- Por Modelo de Negocio
- Ventas
- Alquiler
- Por Modalidad de Venta
- Primaria (Obra Nueva)
- Secundaria (Reventa)
- Por Ciudad
- Delhi NCR
- Múmbai
- Bengaluru
- Hyderabad
- Pune
- Chennai
- Kolkata
- Otras Ciudades
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el panorama inicial de demanda y oferta, y luego para fijar límites en torno a los precios y la absorción. Nos basamos en indicadores públicos de vivienda y macroeconómicos, incluidas las publicaciones del Banco de la Reserva de India (señales de crédito hipotecario y política), los informes del Ministerio de Estadística e Implementación de Programas, y el índice RESIDEX del National Housing Bank para la dirección de precios a nivel de ciudad.
Para verificaciones de actividad de mercado, revisamos los portales de RERA y, cuando estaban disponibles, los resúmenes de registro estatales, junto con actualizaciones de desarrollo de las autoridades de desarrollo urbano. Estos se complementaron con presentaciones de empresas, presentaciones a inversores y cobertura de prensa reputada para comprender la cartera de lanzamientos, la combinación de unidades y los cambios en las preferencias de los compradores. En casos seleccionados, las suscripciones de pago para datos financieros y noticias de empresas, junto con una base de datos de envíos de importación-exportación para el contexto de tendencias en materiales de construcción, ayudaron a validar el ritmo de ejecución de proyectos de alta gama. Las fuentes citadas aquí son ilustrativas, y también utilizamos otros documentos y conjuntos de datos públicos para recopilar información, validarla y resolver preguntas pendientes.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué califica como lujo en la práctica, incluidos los umbrales de precio, las expectativas de comodidades y la selección de micromercados, y en traducir la actividad de unidades en valor utilizando efectos realistas de realización de precios, descuentos y planes de pago. Hablamos con una combinación de desarrolladores, socios de canal y asesores orientados al mercado en las principales metrópolis y en ciudades de nivel 2 de rápido crecimiento, y luego revisamos los totales preliminares cuando las respuestas indicaban grandes brechas en la absorción o el comportamiento de precios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 16% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 32% |
| Actores más pequeños: 16% | Gerentes: 52% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento central parte de una construcción de arriba hacia abajo que reconstruye el grupo de demanda de lujo direccionable por ciudad, utilizando la actividad de ventas del mercado primario observada y el umbral de precio de lujo como filtro. Una vez formados los grupos de ciudades, el valor se derivó utilizando rangos de realización de precios, no solo precios de lista, y luego se ajustó utilizando verificaciones sobre las carteras de lanzamiento de proyectos y los plazos esperados de finalización y entrega.
Para mantener los totales fundamentados, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como el muestreo de proyectos de lujo en micromercados clave, convirtiendo la absorción de unidades en valor utilizando bandas de precio de venta promedio, y luego escalando con indicadores de oferta a nivel de ciudad. Las huellas de mercado que influyeron en el modelo incluyeron los movimientos en la participación premium en las ventas de las principales ciudades, el cambio en la mezcla de nuevos lanzamientos hacia configuraciones más grandes, las condiciones del crédito hipotecario, y los patrones observados de descuentos y planes de pago que pueden alterar el valor realizado. Los pronósticos se elaboraron utilizando análisis de escenarios con un caso base anclado en el impulso esperado de lanzamientos, las perspectivas de absorción y la progresión de precios, y luego se revisaron con expertos primarios para que las perspectivas de demanda no se sobreestimaran. Donde las muestras de abajo hacia arriba tenían una cobertura escasa en una ciudad más pequeña, utilizamos supuestos de penetración conservadores y bandas de precio más amplias en lugar de forzar un total preciso para la ciudad.
Validación de datos y ciclo de actualización
Antes de finalizar, triangulamos los totales del mercado con señales independientes, incluidos el valor de ventas residenciales reportado, las tendencias de participación premium y los índices de precios a nivel de ciudad, y luego investigamos cualquier salto pronunciado que no se alinee con los lanzamientos o la absorción. Los valores atípicos se marcan para una segunda revisión por parte de un analista, y los supuestos se reconsideran si los volúmenes de unidades implícitos o los niveles de precios comienzan a parecer inconsistentes con la retroalimentación del terreno.
Los informes se actualizan anualmente, y las actualizaciones provisionales se activan cuando ocurren eventos importantes, como un cambio de política que afecte el crédito hipotecario, un cambio importante en la oferta premium, o un movimiento abrupto de precios en una metrópoli clave. Antes de la entrega, realizamos una revisión final para confirmar que se reflejan los últimos indicadores públicos y las perspectivas de las entrevistas, de modo que los clientes reciban una visión actualizada al momento de la compra.
Tamaño del mercado de bienes raíces residenciales de lujo de India de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas sobre vivienda de lujo en India pueden parecer muy distantes entre sí porque los límites subyacentes no siempre están alineados, y la medida de valor también cambia de un editor a otro. Las diferencias suelen provenir del umbral de precio de ticket utilizado para el lujo, si se incluye la reventa, y si el número se basa en precios de lista, precios logrados o un grupo de valor más amplio.
Las tendencias de participación premium en las ventas de grandes ciudades, las señales de lanzamiento y absorción ancladas en RERA, y el movimiento del índice de precios a nivel de ciudad son las verificaciones que mantienen a Mordor Intelligence vinculado a viviendas de lujo recién construidas con precios desde alrededor de INR 3 crore, en lugar de mezclar actividad de reventa o vivienda premium más amplia que comienza en tamaños de ticket más bajos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 57.87 mil millones (2025) | |
| Editor de la Industria A | USD 25.30 mil millones (2024) | Utiliza un año base diferente y a menudo una definición de lujo más estrecha, lo que puede excluir cierto inventario de alto valor que aún se vende como lujo de nueva construcción en micromercados de grandes ciudades, y puede aplicar una forma diferente de reconocer el momento del valor de la transacción. |
| Revista Comercial B | USD 100.70 mil millones (2025) | A menudo se basa en un amplio grupo de valor de ventas residenciales primarias en muchas ciudades, lo que puede difuminar la demanda exclusiva de lujo si el umbral tipo INR 3 crore y el filtro de calificación de propiedad no se aplican de manera consistente. |
La dispersión se explica principalmente por qué tan estrictamente se define el lujo y si el valor se limita a operaciones de lujo de nueva construcción calificadas o se amplía a ventas residenciales primarias más amplias. Nuestro modelo se mantiene trazable porque la actividad a nivel de ciudad, los rangos de realización de precios y las verificaciones de la cartera de oferta están vinculados en pasos repetibles, lo que facilita la revisión y actualización de los totales.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de bienes raíces residenciales de lujo de India?
El mercado está valorado en USD 64,21 mil millones en 2026 y se prevé que alcance USD 107,99 mil millones en 2031 con una CAGR del 10,95%.
¿Qué ciudad lidera el segmento residencial de lujo de India?
Múmbai concentra el 32,55% de las ventas premium nacionales, respaldada por la riqueza del sector financiero y la limitada oferta de suelo costero.
¿Por qué las villas crecen más rápido que los apartamentos en el mercado de lujo de India?
Los compradores pospandemia buscan privacidad, parcelas más grandes y espacios abiertos, impulsando las ventas de villas y casas unifamiliares a una CAGR del 11,20% hasta 2031.
¿Cómo afectan las plataformas de propiedad fraccionada a la inversión en bienes raíces de lujo?
Las nuevas normas SM-REIT permiten a los inversores minoristas de alto patrimonio neto co-poseer activos de alta gama desde USD 120.500, ofreciendo rendimientos de alquiler del 8-12% y mayor liquidez.
¿Cuáles son los principales riesgos para las propiedades de lujo en ciudades costeras como Múmbai?
El aumento del nivel del mar incrementa los costos de seguros futuros y el riesgo de pérdida de suelo a largo plazo, aunque la demanda actual se mantiene intacta debido a la escasez de emplazamientos.
¿Qué modelo de negocio está ganando impulso además de las ventas directas?
Los alquileres de lujo crecen a una CAGR del 12,25%, ya que las reubicaciones corporativas y los inversores NRI priorizan los flujos de ingresos pasivos.
Última actualización de la página el:


