
Dimensão e Quota do Mercado de Pagamentos Móveis na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
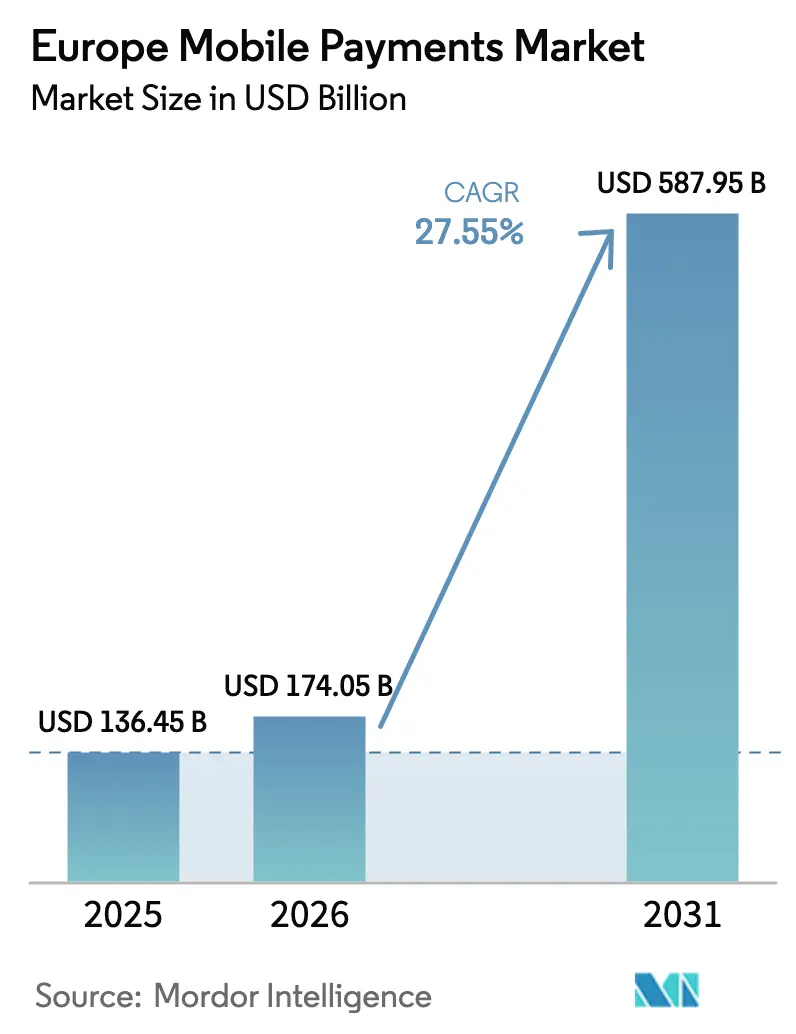
| Tamanho do mercado no ano base (2025) | 136.45 Bilhões de dólares |
| Tamanho do Mercado (2026) | 174.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 587.95 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 27.55 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos Móveis na Europa por Mordor Intelligence
A dimensão do mercado de pagamentos móveis na Europa foi avaliada em 136,45 mil milhões de USD em 2025 e estima-se que cresça de 174,05 mil milhões de USD em 2026 para atingir 587,95 mil milhões de USD até 2031, a uma CAGR de 27,55% durante o período de previsão (2026-2031). A rápida expansão decorre das infraestruturas de open banking habilitadas pela PSD2, da aceitação quase universal de NFC e do aprofundamento da penetração de smartphones. A regulamentação de pagamentos instantâneos obriga agora os bancos da zona euro a executar transferências conta a conta em segundos, enquanto mais de 90% dos terminais de ponto de venda (POS) já suportam funcionalidade sem contacto. Retalhistas, operadores de transporte e comerciantes nativos digitais estão a integrar carteiras móveis, autenticação biométrica e tokenização para aumentar a conversão no checkout e reduzir a fraude. Em termos regionais, os ecossistemas fintech maduros do Reino Unido, Alemanha e França dominam os volumes, mas a Espanha, Portugal e os países nórdicos registam as curvas de crescimento mais acentuadas à medida que os esquemas de carteiras domésticas ampliam o alcance transfronteiriço. A intensidade competitiva está a aumentar à medida que processadores europeus como a Worldline defendem quota contra gigantes tecnológicos globais e ágeis operadores fintech emergentes.
Principais Conclusões do Relatório
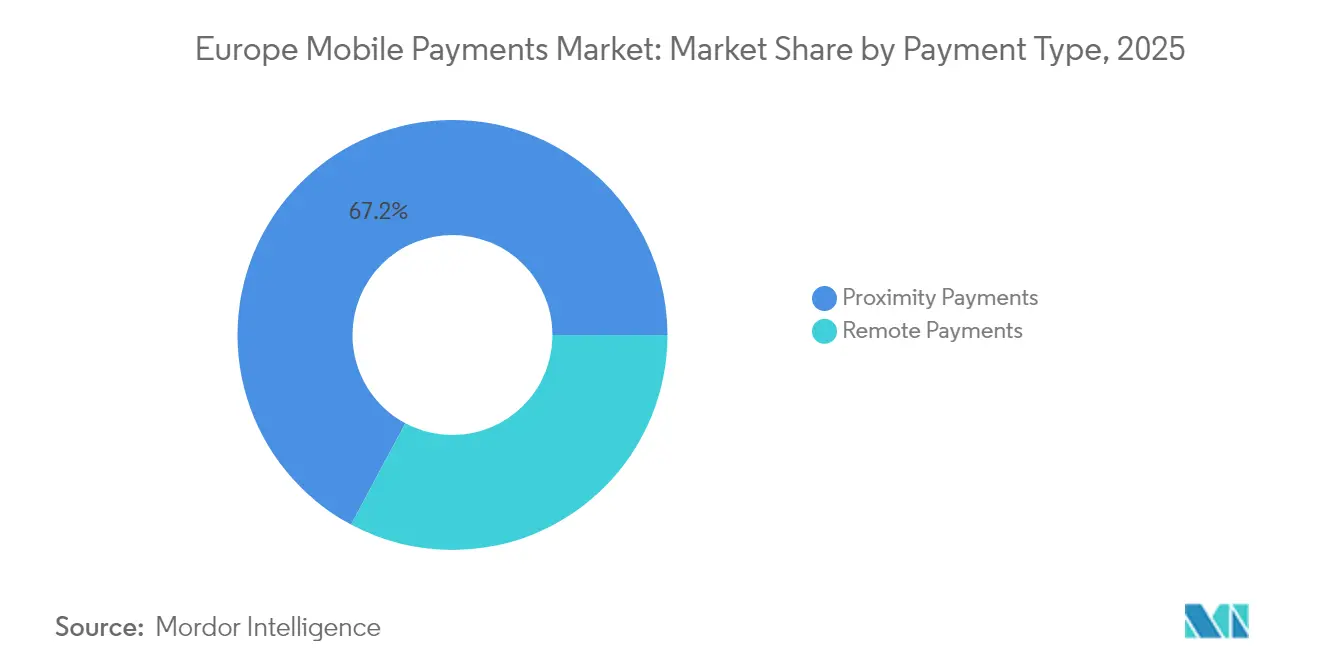
- Por tipo de pagamento, os pagamentos por proximidade lideraram com 67,18% da quota do mercado de pagamentos móveis na Europa em 2025; prevê-se que os pagamentos remotos cresçam a uma CAGR de 30,48% até 2031.
- Por tipo de transação, as transações POS representaram 44,60% da dimensão do mercado de pagamentos móveis na Europa em 2025, enquanto as transferências peer-to-peer (P2P) deverão expandir-se a uma CAGR de 31,40% até 2031.
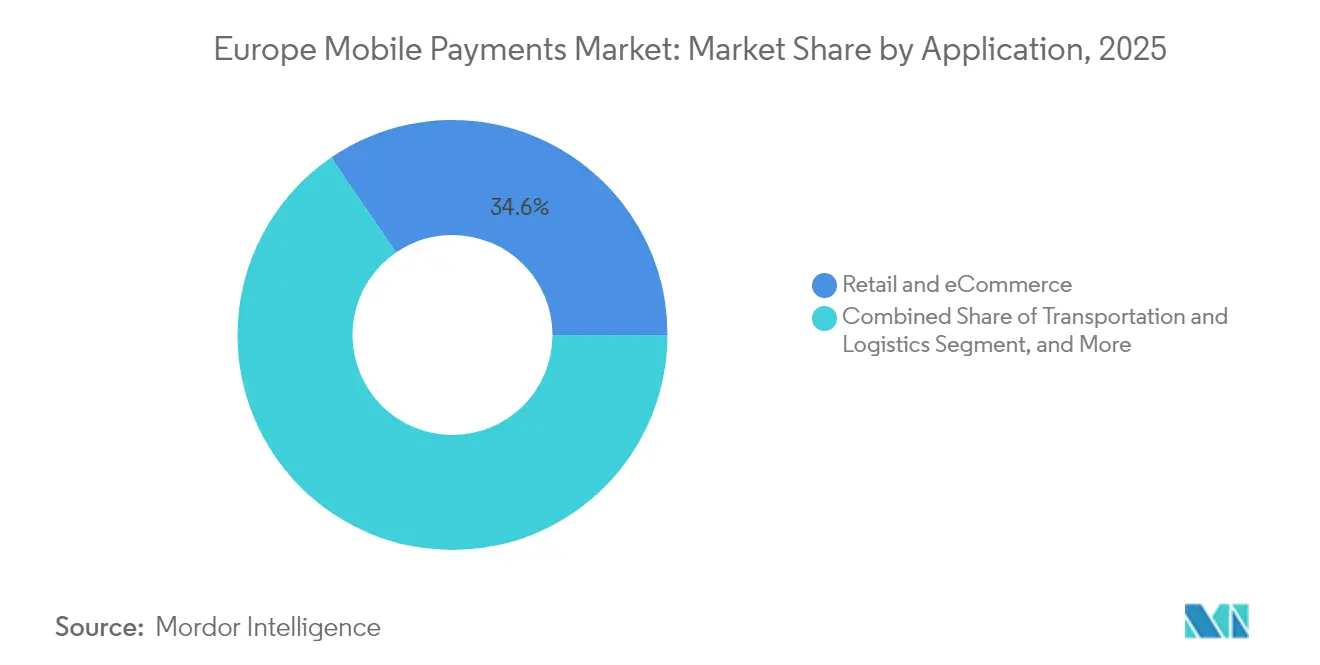
- Por aplicação, o retalho e o comércio eletrónico contribuíram com uma quota de receita de 34,55% em 2025; o transporte e a logística são o segmento de aplicação de crescimento mais rápido, avançando a uma CAGR de 31,95%.
- Por utilizador final, os consumidores individuais detinham uma quota de 79,35% em 2025, enquanto se projeta que os utilizadores empresariais registem uma CAGR de 30,10% entre 2026 e 2031.
- Por geografia, o Reino Unido captou 19,05% do mercado de pagamentos móveis na Europa em 2025; prevê-se que a Espanha cresça a uma CAGR líder de mercado de 30,60% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Pagamentos Móveis na Europa
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Open Banking Impulsionados pela PSD2 a Acelerar os Pagamentos Móveis Instantâneos Conta a Conta | +4.2% | A nível da UE, mais forte na Alemanha, França, Países Baixos | Médio prazo (2-4 anos) |
| Adoção Sem Contacto em Expansão com mais de 90% de Penetração de POS com NFC na Zona Euro | +3.8% | Núcleo da zona euro, com expansão para o Reino Unido e países nórdicos | Curto prazo (≤ 2 anos) |
| Integração de Carteiras Móveis nos Ecossistemas de Bilhética de Transporte Urbano | +2.1% | Principais áreas metropolitanas da Europa | Médio prazo (2-4 anos) |
| Expansão do BNPL nos Fluxos de Checkout Móvel nos países DACH e Nórdicos | +3.5% | Alemanha, Áustria, Suíça, Dinamarca, Suécia, Noruega | Curto prazo (≤ 2 anos) |
| Crescimento do Comércio Eletrónico Transfronteiriço ao abrigo das Regras do Mercado Único Digital da UE | +2.8% | A nível da UE com concentração nos principais centros de comércio eletrónico | Médio prazo (2-4 anos) |
| Tokenização e Autenticação de Cliente Forte Biométrica a Reduzir a Fraude e Aumentar a Confiança do Consumidor | +2.4% | Global, com adoção precoce no Reino Unido, Países Baixos e países nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de open banking impulsionados pela PSD2 a acelerar os pagamentos móveis instantâneos conta a conta
O Regulamento de Pagamentos Instantâneos da UE exige que todas as contas denominadas em euros na Área Única de Pagamentos em Euros suportem transferências em tempo real até outubro de 2025. Os bancos devem liquidar ≤ 100.000 EUR (110.000 USD) em ≤ 10 segundos e verificar os dados do beneficiário antes de registar os fundos.[1]ACI Worldwide, "Regulamento de Pagamentos Instantâneos da UE Explicado," aciworldwide.com A Wero, a carteira da Iniciativa Europeia de Pagamentos, já conta com 14 milhões de utilizadores na Alemanha, França e Bélgica e processa pagamentos transfronteiriços através da aliança EuroPA.[2]Iniciativa Europeia de Pagamentos, "Atualização do Lançamento da Wero," epi.com Estas medidas reduzem as taxas de esquema, diminuem o risco de liquidação e oferecem aos comerciantes uma alternativa aos circuitos de cartões, acrescentando um impulso estrutural ao mercado de pagamentos móveis na Europa.
Adoção sem contacto em expansão com >90% de penetração de POS com NFC na zona euro
Os dados do Banco Central Europeu mostram que 53,8% de todas as transações com cartão em 2024 foram sem contacto, um aumento de quase 20 pontos percentuais em relação ao ano anterior.[3]Banco Central Europeu, "Estudo sobre Atitudes de Pagamento," ecb.europa.eu A Dinamarca lidera com 90% de quota de pagamentos sem contacto, seguida da Noruega com 87%, apoiada por mais de 90% de cobertura de POS com NFC. O Tap to Pay no iPhone da Apple chegou a mais nove países europeus em março de 2025, oferecendo aos pequenos comerciantes uma opção de aceitação portátil sem hardware adicional. A Comissão Europeia aceitou o compromisso da Apple de abrir o NFC a carteiras de terceiros, o que deverá intensificar a concorrência entre fornecedores de carteiras.
Integração de carteiras móveis nos ecossistemas de bilhética de transporte urbano
As autoridades de transportes estão a implementar aceitação em circuito aberto para agilizar o embarque e reduzir os custos de bilhética. A rede Tisséo em França concluiu a implementação total sem contacto em 2024, enquanto a solução pay-as-you-go da FAIRTIQ abrange agora a Dinamarca a nível nacional e vários estados alemães, processando mais de 176 milhões de viagens em 2023. A Samsung Wallet integra-se com a Île-de-France Mobilités para permitir que os passageiros da região de Paris toquem com o telemóvel ou relógio em vez de bilhetes em papel. Estas implementações alargam os casos de uso para além do retalho, ampliando o mercado de pagamentos móveis na Europa.
Expansão do BNPL nos fluxos de checkout móvel nos países DACH e nórdicos
A penetração do Buy Now Pay Later (BNPL) atingiu 43% dos compradores online europeus em 2024, impulsionada pelo volume bruto de mercadoria anualizado de SEK 1 bilião (0,1 bilião de USD) da Klarna e pelas parcerias com Apple Pay e Google Pay. As revisões da Diretiva do Crédito ao Consumo exigem divulgações mais claras e períodos de reflexão, o que deverá reforçar a confiança do consumidor enquanto sustenta o crescimento. Na Alemanha, Áustria e nos países nórdicos, a elevada literacia digital e a forte cobertura bancária permitem a liquidação BNPL sem fricção no interior das carteiras móveis, impulsionando volumes incrementais para o setor de pagamentos móveis na Europa.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação Regulatória Pós-Brexit e em Estados Não Pertencentes à UE Eleva a Complexidade de Integração | -2.8% | Reino Unido, Suíça, Noruega, com efeitos de propagação para as regiões fronteiriças da UE | Longo prazo (≥ 4 anos) |
| Taxas de Serviço ao Comerciante Mais Elevadas para Transações com Carteiras no Sul da Europa | -1.9% | Itália, Espanha, Portugal, Grécia | Médio prazo (2-4 anos) |
| Preferência pelo Dinheiro em Numerário entre os Micro-Comerciantes em Itália e Espanha | -1.4% | Itália, Espanha, com concentração em áreas rurais e de retalho tradicional | Médio prazo (2-4 anos) |
| Escalada de Ciberataques a POS Flexíveis e Carteiras com Impacto nos Grupos Demográficos Seniores | -1.1% | Global, com maior impacto em países com populações envelhecidas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação regulatória pós-Brexit e em estados não pertencentes à UE eleva a complexidade de integração
As estruturas divergentes entre o regime PSD2 da UE e a Lei dos Serviços e Mercados Financeiros do Reino Unido de 2023 criam faixas de conformidade paralelas, obrigando os processadores a manter autorizações duplas e fluxos distintos de autenticação forte de clientes. A Suíça e a Noruega estão fora do âmbito obrigatório do SEPA Instant, exigindo acordos bilaterais específicos que prolongam os prazos de integração para as carteiras pan-europeias. Esta fragmentação aumenta o custo de serviço e atenua a adoção transfronteiriça no mercado de pagamentos móveis na Europa.
Taxas de serviço ao comerciante mais elevadas para transações com carteiras no sul da Europa
Os micro-comerciantes em Itália e Espanha pagam taxas de carteira superiores a 1,0% por transação acrescidas de aluguer de equipamento, em comparação com menos de 0,3% de intercâmbio de débito doméstico para cartões. O mandato da Agência Fiscal Italiana de 2025 para acoplar terminais POS a registos fiscais acrescenta despesas de capital para os pequenos retalhistas, reforçando a preferência pelo dinheiro em numerário em transações de baixo valor. A menos que as estruturas de taxas diminuam ou os incentivos aumentem, a adoção de carteiras digitais entre os micro-comerciantes do sul da Europa manter-se-á moderada, restringindo o crescimento global do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Pagamento: Os Pagamentos por Proximidade Detêm a Vantagem
As transações por proximidade capturaram uma quota dominante de 67,18% do mercado de pagamentos móveis na Europa em 2025, à medida que os retalhistas capitalizaram na penetração de NFC superior a 90% e na confiança dos consumidores no checkout por aproximação. Os wearables com NFC e a expansão do Tap to Pay da Apple reduzem ainda mais a fricção nos pontos de contacto físicos. A validação sem contacto em sistemas de transporte como o Tisséo está a adicionar novos casos de uso de alta frequência que consolidam hábitos diários. Os pagamentos remotos, representando uma fatia de 32,82%, estão a escalar a uma CAGR de 30,48% à medida que o comércio eletrónico otimizado para dispositivos móveis, os cartões tokenizados em arquivo e as ofertas de pagamento por banco via open banking ganham impulso. A integração do BNPL nos fluxos móveis remotos aumenta os valores das cestas e a conversão. O alcance crescente da infraestrutura conta a conta da Wero e do produto Bank Transfer da Worldline em 14 mercados aumenta a amplitude de aceitação remota. Os compromissos de tokenização da Mastercard e da Visa prometem menor fraude e maiores taxas de aprovação, reforçando o impulso remoto.
Apesar do crescimento mais rápido, a proximidade mantém uma vantagem estrutural através da aceitação omnicanal e da imediatidade tátil. Os comerciantes utilizam SoftPOS e Tap on Mobile para transformar smartphones em terminais, reduzindo os custos de hardware. Por outro lado, as transações remotas beneficiam de margens mais elevadas e dados mais ricos para a orquestração de fidelização. Ao longo do período de previsão, a convergência de canais irá esbater as distinções à medida que as super-aplicações oferecem tanto checkout em loja por QR ou NFC como checkout na aplicação ancorado numa única credencial. Não obstante, espera-se que a proximidade permaneça o canal de ancoragem devido à densa pegada de retalho físico da Europa e às acelerantes integrações de transporte.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Transação: POS Continua a Ser o Maior, P2P o de Crescimento Mais Rápido
As transações POS representaram 44,60% da dimensão do mercado de pagamentos móveis na Europa em 2025, refletindo a profunda aceitação por parte dos comerciantes e a familiaridade dos consumidores. Os retalhistas continuam a substituir os terminais legados por dispositivos baseados em nuvem e com Android que executam nativamente fidelização, inventário e pagamentos, impulsionando a agilidade operacional em loja. A regulamentação alargada da UE que exige o crédito em conta em tempo real melhora a certeza de liquidação para os comerciantes, encorajando uma maior digitalização do POS.
Os fluxos peer-to-peer (P2P), embora menores, deverão crescer a uma CAGR de 31,40% à medida que os esquemas de carteiras domésticas se interligam através da estrutura EuroPA. O Bizum em Espanha, o BANCOMAT Pay em Itália e o Vipps MobilePay nos países nórdicos estão a passar do P2P doméstico para a aceitação em retalho e micro-comerciantes, alargando o volume endereçável. A liquidação instantânea, as taxas nulas ou reduzidas e a facilidade de entrada tornam o P2P uma alternativa acessível ao dinheiro em numerário para trocas informais. Com o tempo, à medida que os códigos QR e os identificadores baseados em alias proliferam, os volumes P2P irão expandir-se para micro-pagamentos pessoa para comerciante, reduzindo ainda mais o uso de dinheiro.
Por Aplicação: O Retalho Lidera, o Transporte Avança Rapidamente
O retalho e o comércio eletrónico geraram 34,55% do valor de 2025, impulsionados por estratégias omnicanal que fundem click-and-collect, levantamento na calçada e self-checkout. Os comerciantes implementam cofres de tokens e carteiras integradas para combinar checkout rápido com acumulação de fidelização, aumentando as taxas de compra repetida. O pagamento dinâmico por banco e a tokenização de cartão em arquivo removem a fricção na introdução de dados do cartão, impulsionando a conversão móvel.
O transporte e a logística, embora menores, crescerão a uma CAGR de 31,95% à medida que as catracas sem contacto e as carteiras móveis substituem os bilhetes em papel. Os modelos em circuito aberto oferecem aos operadores menores custos de cobrança de tarifas, dados precisos de procura e menor fraude. Integrações como a Samsung Wallet em Paris e a FAIRTIQ na Dinamarca provam ser escaláveis. À medida que as cidades europeias impõem zonas de baixas emissões e plataformas de Mobilidade como Serviço (MaaS), os pagamentos móveis tornam-se a camada de orquestração para viagens multimodais, consolidando a trajetória de crescimento do segmento.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final: Os Consumidores Dominam, as Empresas Aceleram
Os particulares representaram 79,35% do valor das transações de 2025, sustentado pela adoção generalizada de smartphones e pela familiaridade com as carteiras digitais. Os consumidores interagem com super-aplicações que combinam pagamentos, fidelização e micro-investimento, tornando o dispositivo móvel a carteira principal em mercados como os países nórdicos e o Reino Unido. A autenticação biométrica e as credenciais tokenizadas reduzem o risco percebido e impulsionam a utilização habitual.
Os utilizadores empresariais, atualmente com 20,65% da receita, deverão crescer a uma CAGR de 30,10% à medida que as pequenas empresas adotam SoftPOS e finanças integradas. O terminal flexível da Worldline integrou 6.300 micro-comerciantes, enquanto a Extenda Retail e a Softpay ajudam as cadeias a reduzir os tempos de espera através da gestão de filas. As empresas adotam o processamento de salários e o reembolso de despesas em tempo real através de infraestruturas móveis, substituindo as transferências bancárias em lote. O BNPL B2B emerge como uma ferramenta de capital de trabalho para as PME, prometendo desbloquear uma maior adoção e diversificar a base de receita do setor de pagamentos móveis na Europa.
Análise Geográfica
O Reino Unido detém uma quota de 19,05% do mercado de pagamentos móveis na Europa, suportada por uma infraestrutura fintech avançada, forte adoção de Open Banking e reguladores proativos que equilibram a inovação com as salvaguardas do consumidor. A Visão Nacional de Pagamentos prioriza infraestruturas de próxima geração, incluindo uma potencial migração para ISO 20022 e mensagens em tempo real ricas em dados, assegurando uma infraestrutura preparada para o futuro. Esquemas domésticos como o Paym do Pay.UK e a Confirmação de Beneficiário reforçam a mitigação da fraude, promovendo a confiança do consumidor.
A Alemanha segue de perto, impulsionada pela elevada utilização de BNPL, robustas carteiras lideradas por bancos e pelo lançamento da Wero nos principais bancos. A liquidação em tempo real e a ampla penetração nos comerciantes estimulam os volumes tanto em POS como remotos. A França beneficia da dominância das Cartes Bancaires e da implementação nacional da bilhética de transporte sem contacto, que incorpora a utilização habitual de carteiras. Os Países Baixos mantêm uma maturidade avançada em pagamentos digitais, com a migração do iDEAL para o Open Payments Framework a estabelecer um benchmark de interoperabilidade centrada no utilizador.
A Espanha é a geografia de crescimento mais rápido com uma CAGR de 30,60% até 2031. A rápida aquisição de utilizadores pelo Bizum, a futura solução de retalho NFC do Bizum Pay e a elevada penetração de smartphones criam condições férteis. Os incentivos governamentais para a digitalização ao abrigo do Plano de Recuperação e Resiliência de Espanha canalizam fundos para a capacitação dos comerciantes. Os países nórdicos, já praticamente sem dinheiro em numerário, impulsionam o crescimento através da consolidação de carteiras: o Vipps e o MobilePay fundiram-se para aprofundar a escala e aderiram à aliança EuroPA para permitir P2P no sul da Europa. Fora da UE, a Suíça e a Noruega registam uma forte adoção doméstica, mas enfrentam fricção de interoperabilidade devido à divergência regulatória, atenuando os fluxos transfronteiriços.
A complexidade pós-Brexit dificulta a integração perfeita entre o Reino Unido e a UE, obrigando os processadores a duplicar os controlos de conformidade. Ainda assim, o dinâmico ecossistema de capital de risco fintech do Reino Unido continua a pilotear inovações como os pagamentos recorrentes variáveis, mantendo a sua influência nos roteiros de produtos a nível europeu. Em todo o sul da Europa, as elevadas taxas de serviço ao comerciante restringem a adoção, mas os mandatos fiscais e o requisito de integração POS-registo fiscal italiano de 2025 deverão gradualmente integrar os micro-comerciantes no universo digital, apoiando ganhos incrementais.
Panorama regulatório
Os pagamentos móveis na Europa operam sob uma estrutura da UE cada vez mais rigorosa que conecta acesso aberto, autenticação forte e liquidação instantânea. O Regulamento (UE) 2022/1925 (Lei dos Mercados Digitais) restringe os controladores de acesso de forçar o uso exclusivo de seus próprios serviços de pagamento e apoia o acesso aberto e não discriminatório ao NFC do dispositivo, reforçando a concorrência multicarteira para pagamentos por proximidade no EEE. Paralelamente, o Regulamento de Pagamentos Instantâneos da UE exige transferências de crédito instantâneas em euros até 9 de janeiro de 2025 e envio instantâneo até 9 de outubro de 2025, acelerando os casos de uso de pagamentos móveis de conta a conta junto com os trilhos de cartão e carteira.
As regras para instituições de pagamento e moeda eletrônica também estão sendo modernizadas por meio do pacote PSD3 e do Regulamento de Serviços de Pagamento (PSR). Em maio de 2026, a comissão ECON do Parlamento Europeu aprovou o texto negociado interinstitucional para PSD3/PSR, apontando para o avanço em direção a uma autorização mais unificada, disposições mais claras sobre responsabilidade e fraude, e requisitos atualizados para serviços de pagamento móvel e online. Na trilha do euro digital, o Banco Central Europeu (BCE) avançou especificações de front-end e de esquema para aceitação móvel e online, incluindo suporte a NFC e autenticação biométrica ou por PIN, alinhando-se com os órgãos europeus de padronização existentes para limitar a fragmentação para PSPs e comerciantes.
Análise da cadeia de valor
A cadeia de valor de pagamentos móveis na Europa começa com fontes de financiamento (cartões, transferências de crédito SEPA e SEPA Instant), passando depois por bancos emissores e provedores de carteiras como Apple Pay, Google Pay, Samsung Pay, PayPal e carteiras lideradas por bancos, incluindo a Wero, até chegar à aceitação por comerciantes. Adquirentes e processadores (incluindo Worldline, Adyen, Nexi e outros PSPs) conectam comerciantes e plataformas aos esquemas e trilhos bancários, apoiados por tokenização, sistemas de risco e fraude, identidade e autenticação (SCA), e recursos de dispositivos como NFC e SoftPOS. Para casos de uso de pessoa a pessoa e pay-by-bank, serviços de sobreposição e padrões (por exemplo, manuais de regras de esquemas do EPC e especificações de API) regem a interoperabilidade e o comportamento de compensação entre os PSPs participantes.
Marcos regulatórios e de padronização estão remodelando o trabalho de integração em toda a cadeia. O European Payments Council publicou o manual de regras SCT Inst 2025 v1.1 em outubro de 2025, alinhando os requisitos do esquema com o Regulamento (UE) 2024/886 e impulsionando a preparação dos PSPs para transferências instantâneas em euros, junto com melhorias em verificações de fraude, reconciliação e tratamento de exceções. Em 2026, o BCE avançou o ecossistema do euro digital publicando um manual de regras do euro digital (v0.91) e selecionando 36 PSPs para um exercício-piloto programado para começar no segundo semestre de 2027, incentivando investimentos antecipados em dispositivos de aceitação, experiência do usuário da carteira e interoperabilidade com os trilhos existentes baseados em SEPA.
Panorama Competitivo
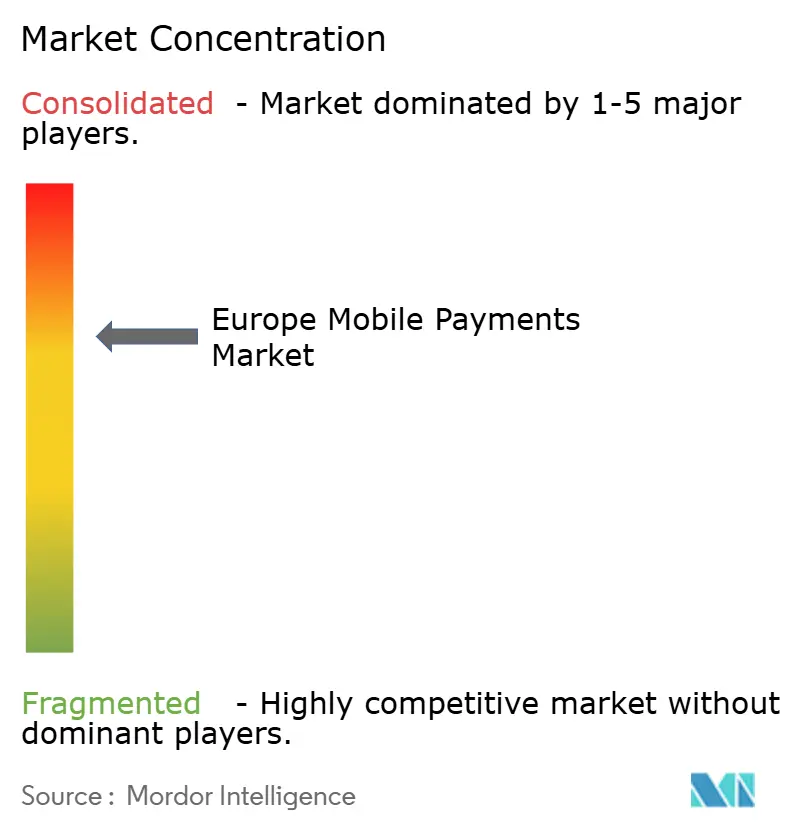
O espaço de pagamentos móveis na Europa apresenta uma concentração moderada. Os cinco maiores adquirentes processam mais de 70% do volume regional, justificando uma pontuação de concentração de mercado de 7. A Worldline lidera com uma receita de 4,632 mil milhões de EUR (5,1 mil milhões de USD) em 2024, mas o crescimento orgânico abrandou para 0,5% à medida que os rivais emergentes reduziram os preços. Os Serviços ao Comerciante representam 72% da sua receita, levando a empresa a investir em gestão de fraude rica em dados com a Visa Acceptance Solutions para defender as margens. A Adyen registou um crescimento de 23% na receita líquida para 2 mil milhões de EUR (2,2 mil milhões de USD), alavancando uma única plataforma global e uma otimização de aprovação superior. A sua agenda estratégica centra-se em experiências empresariais integradas em aplicação e comércio unificado, capturando quota dos processadores legados.
A Apple gerou 24,92 mil milhões de EUR (27,4 mil milhões de USD) de receita europeia no quarto trimestre de 2024, impulsionada por serviços como o Apple Pay. A abertura do NFC do iPhone a terceiros, intermediada pela UE, é uma mudança estratégica que reduz o fosso competitivo da Apple e permite que rivais como o Samsung Pay e o Curve inovem na aceitação no dispositivo. A Klarna regressou à rentabilidade com um resultado líquido de SEK 216 milhões (23,8 milhões de USD) no terceiro trimestre de 2024 e está a apostar na fidelização de compras e nas finanças pessoais, expandindo-se para além do BNPL puro para aprofundar a ligação ao ecossistema. Entre os disruptores emergentes destacam-se a Stripe, que processou 1,4 biliões de USD em volume global em 2024 e está a investir em licenças europeias para localizar a liquidação, e a FAIRTIQ, que aplica a otimização de tarifas baseada na distância aos pagamentos de transporte. O escrutínio regulatório sobre a dominância de esquemas estrangeiros poderá favorecer os processadores europeus, enquanto as carteiras de open banking ganham impulso como alternativas rentáveis.
Líderes do Setor de Pagamentos Móveis na Europa
Google LLC (Google Pay)
Apple Inc. (Apple Pay)
Amazon.com, Inc. (Amazon Pay)
PayPal Holdings, Inc.
Samsung Electronics Co., Ltd. (Samsung Pay)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os pagamentos móveis de conta a conta e os esquemas de carteiras interoperáveis criam espaço em branco para comerciantes que buscam alternativas à economia tradicional de cartões, especialmente em checkout remoto e outros casos de uso de alta frequência. Os prazos regulatórios de pagamentos instantâneos (receber até 9 de janeiro de 2025 e enviar até 9 de outubro de 2025 na área do euro) apoiam o pay-by-bank no ponto de necessidade, enquanto esquemas de carteiras domésticas e lideradas por bancos podem se estender além do P2P para aceitação em loja física e e-commerce. A expansão da European Payments Initiative fornece um exemplo concreto dessa direção: a Wero lançou pagamentos de e-commerce na Bélgica com comerciantes como Ahold Delhaize, Lidl e Bpost (março de 2026), e posteriormente lançou em Luxemburgo abrangendo pagamentos P2P, código QR em loja física e e-commerce (junho de 2026), acelerando os caminhos de integração de comerciantes nos trilhos baseados em SEPA.
A abertura de plataformas e o trabalho de padronização também ampliam o conjunto de oportunidades para novos entrantes de carteiras, adquirentes e tecnologias habilitadoras. As restrições da Lei dos Mercados Digitais aos controladores de acesso, juntamente com o BCE assinando acordos em abril de 2026 com ECPC, nexo standards e o Berlin Group para aproveitar os padrões abertos existentes para futuros pagamentos online e por aproximação do euro digital, aponta para um ambiente de aceitação mais padronizado em dispositivos e terminais. Ao mesmo tempo, o progresso do PSD3/PSR em maio de 2026 (aprovação do texto negociado pela comissão ECON) apoia a expansão de produtos transfronteiriços para PSPs licenciados por meio de regras mais claras para serviços móveis e online, permitindo uma implementação mais consistente de checkout tokenizado, otimização de SCA e opções de carteira e pay-by-bank integradas ao comerciante em todos os mercados europeus.
Desenvolvimentos recentes do setor
- Julho de 2026: a PayPal se juntou ao European Payments Council (EPC). O movimento vincula a PayPal mais diretamente à elaboração de regras de esquemas europeus e às discussões sobre a infraestrutura SEPA, apoiando um alinhamento mais profundo com os padrões regionais que moldam as experiências de pay-by-bank e pagamento instantâneo.
- Junho de 2026: a PayPal firmou parceria com a PPRO para adicionar mais de 30 métodos de pagamento locais à sua plataforma, incluindo Swish (Suécia), MB WAY (Portugal) e BLIK Pay Later (Polônia). Isso expande a localização do checkout móvel habilitado pela PayPal para comerciantes europeus e fortalece a cobertura em mercados onde os métodos domésticos impulsionam a conversão.
- Março de 2025: a Apple expandiu o Tap to Pay no iPhone para mais nove países europeus, trabalhando com adquirentes como Nexi e Adyen. A aceitação mais ampla baseada em iPhone reduz o atrito de entrada para microcomerciantes e apoia uma implementação mais rápida de pagamentos móveis por aproximação sem hardware de POS dedicado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado europeu de pagamentos móveis é definido como o valor dos pagamentos concluídos usando um dispositivo móvel no checkout ou dentro de um fluxo em aplicativo ou navegador, incluindo pagamentos móveis por proximidade e remotos em países europeus.
Exclusões de escopo: excluímos transferências de cartão ou bancárias iniciadas sem um dispositivo móvel, juntamente com taxas de processamento puramente de back-end que não refletem o valor do pagamento.
Visão geral da segmentação
- Por Tipo de Pagamento
- Pagamentos por Proximidade
- Pagamentos Remotos
- Por Tipo de Transação
- Peer-to-Peer (P2P)
- Ponto de Venda (POS) em Loja
- Pessoa para Comerciante (P2M/Checkout)
- Outros Tipos de Transação
- Por Aplicação
- Retalho e Comércio Eletrónico
- Transporte e Logística
- Hotelaria e Restauração
- Governo e Setor Público
- Outras Aplicações (Educação, Saúde)
- Por Utilizador Final
- Pessoal
- Empresarial
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o pool de demanda base e manter o modelo vinculado à atividade de pagamentos observável na Europa. Referenciamos fontes públicas como estatísticas de pagamentos do Banco Central Europeu, publicações da Comissão Europeia relacionadas à PSD2, comunicados de bancos centrais nacionais e indicadores do Eurostat que ajudam a explicar os padrões de gastos dos consumidores e o comportamento digital.
Para traduzir esses sinais em uma estrutura de dimensionamento viável, também revisamos materiais como relatórios anuais e apresentações a investidores de participantes relevantes do ecossistema, imprensa especializada em pagamentos de boa reputação e atualizações de associações (como órgãos do setor de cartões e pagamentos). Além disso, nossos analistas usaram assinaturas pagas para dados financeiros e inteligência de empresas, bem como notícias e demonstrações financeiras, para verificar de forma cruzada as tendências relatadas e os eventos cronológicos que poderiam alterar os volumes. As fontes listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coletar dados, validar hipóteses e esclarecer pontos obscuros.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas breves foram usadas para testar hipóteses de pesquisa documental difíceis de observar diretamente, especialmente em torno do mix de uso de carteiras, do progresso da aceitação por comerciantes e de como os pagamentos remotos se comportam em relação aos pagamentos por proximidade. Conversamos com partes interessadas entre emissores, adquirentes, facilitadores de pagamento, comerciantes e viabilizadores do ecossistema, e garantimos cobertura nos principais mercados europeus, além de países menores onde os padrões de adoção podem diferir.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 18% |
| Nível médio: 54% | Líderes funcionais/de unidade: 23% |
| Players menores: 18% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído usando uma lógica top-down e bottom-up, mas está ancorado em uma abordagem de reconstrução do pool de demanda para a Europa, onde estatísticas de pagamentos e indicadores de adoção são traduzidos em valor de transações iniciadas por dispositivos móveis. Começamos a partir da atividade de pagamentos e sinais de comércio digital, e então aplicamos a penetração de pagamentos móveis por modo (proximidade versus remoto) para estimar a parcela que é realisticamente iniciada por meio de dispositivos móveis.
Para manter os totais realistas, verificações bottom-up seletivas foram então usadas, como entradas amostrais de adoção em nível de comerciante e categoria, tendências de habilitação de carteiras e dispositivos, e verificações de sensatez sobre os tamanhos médios de ticket implícitos por caso de uso (por exemplo, transporte público e serviço rápido versus varejo de maior valor). Quando faltava uma entrada bottom-up para um país, preenchemos a lacuna usando proxies de mercados semelhantes com base em ambiente regulatório similar, maturidade de contactless e uso de smartphones, e essas hipóteses foram posteriormente reverificadas por meio de entrevistas.
A previsão foi realizada usando análise de cenários apoiada por um pequeno conjunto de fatores que podem ser acompanhados a cada ano. As principais entradas incluíram a penetração de smartphones e dispositivos com capacidade contactless, o progresso da aceitação por comerciantes, a participação do e-commerce nos gastos de varejo, sinais de adoção de pagamentos instantâneos e de conta a conta, e o ritmo das mudanças regulatórias e de esquemas que influenciam a integração de clientes. Para anos com volatilidade incomum, foi usado um conjunto de cenários conservador, base e acelerado, e os valores finais foram alinhados à visão de consenso ouvida dos participantes do mercado.
Validação de dados e ciclo de atualização
A validação foi feita por meio de múltiplas verificações, de forma que uma única série de dados não determine o resultado final. Comparamos os totais modelados com sinais independentes, como tendências publicadas do valor de transações de pagamento, benchmarks de adoção em nível de país e mudanças abruptas visíveis em grandes anúncios de política ou infraestrutura, e então os valores discrepantes foram investigados antes da finalização dos números.
Uma segunda revisão por analista é realizada para confirmar que as hipóteses são consistentes entre os países e que a conversão de moeda e o tratamento da inflação não distorcem as tendências. Se uma grande variação aparecer em relação a uma edição anterior ou a um sinal externo importante, os respondentes são recontatados para confirmar o que mudou e quando mudou. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão ajustada mais recente.
Tamanho do mercado europeu de pagamentos móveis da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para pagamentos móveis na Europa costumam variar porque as definições subjacentes não são consistentes, o que faz até o mesmo ano parecer diferente entre as fontes. As diferenças geralmente decorrem do que é contado como valor de pagamento móvel, se proximidade e remoto estão ambos incluídos, e como as transações transfronteiriças ou financiadas por carteira são tratadas.
Alguns valores publicados tendem a um conceito mais amplo que pode mesclar pagamentos digitais mais amplos ou gastos gerais em carteira, mesmo quando um dispositivo móvel não é o verdadeiro iniciador. Na modelagem da Mordor Intelligence, o valor é contado apenas quando o pagamento é iniciado por meio de um dispositivo móvel, seja em modo de proximidade ou remoto, e o valor adjacente de pagamentos digitais não móveis é excluído para que os totais não sejam inflacionados por sobreposição.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 136,45 bilhões de USD (2025) | |
| Jornal Comercial A | USD 1342.50 B (2025) | Frequentemente reportado como valor da indústria de pagamentos móveis, que pode incluir um valor mais amplo de pagamentos por carteira digital em todos os canais, o que pode misturar transações não iniciadas por dispositivo móvel e criar contagem dupla em relação a uma definição de iniciação móvel. |
| Comunicado de Imprensa B | 291,47 bilhões de USD (2028) | Normalmente apresentado como uma previsão de ponto único com clareza limitada sobre as divisões entre proximidade e remoto, o momento da moeda e se o valor reflete valor de transação, receita ou um escopo combinado de pagamentos. |
A dispersão observada na tabela é explicada principalmente pelo escopo e pela lógica de contagem, e não por um desacordo quanto à direção do crescimento. Quando a iniciação por dispositivo, o modo de pagamento e a cobertura de países são claramente definidos e depois verificados de forma cruzada com estatísticas de adoção e pagamentos, o tamanho de mercado resultante se torna mais fácil de reproduzir e de usar para planejamento.


Principais Questões Respondidas no Relatório
Qual é a dimensão prevista do mercado de pagamentos móveis na Europa até 2031?
Prevê-se que o mercado atinja 587,95 mil milhões de USD até 2031, refletindo uma CAGR de 27,55% entre 2026 e 2031.
Qual é o canal de pagamento com crescimento mais rápido na Europa?
Os pagamentos móveis remotos estão a expandir-se a uma CAGR de 30,48% à medida que o comércio eletrónico, a tokenização e as infraestruturas de pagamento por banco proliferam.
Por que razão é a Espanha a geografia de crescimento mais rápido?
A expansão da carteira Bizum, a implementação do retalho NFC e o financiamento de apoio à digitalização impulsionam as perspetivas de CAGR de 30,60% da Espanha.
Como é que a regulamentação europeia está a moldar os pagamentos instantâneos?
O Regulamento de Pagamentos Instantâneos da UE impõe uma liquidação em menos de 10 segundos e a verificação do beneficiário para todas as contas em euros até outubro de 2025, acelerando a adoção de pagamentos móveis conta a conta.
Que movimentos estratégicos estão os operadores incumbentes a realizar para se manterem competitivos?
A Worldline está a estabelecer parcerias com a Visa em ferramentas de deteção de fraude baseadas em dados, a Adyen está a escalar as suas capacidades de comércio unificado, e a Apple está a ativar o Tap to Pay para alargar a aceitação por comerciantes sem hardware adicional.
Como estão os operadores de transporte a contribuir para o crescimento dos pagamentos móveis?
Redes como o Tisséo em França e a FAIRTIQ na Alemanha adotam bilhética sem contacto em circuito aberto, incorporando a utilização de carteiras móveis de alta frequência nas deslocações diárias.
Página atualizada pela última vez em:



