
Dimensão e Quota do Mercado Europeu de Entrega de Alimentos de Plataforma ao Consumidor
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
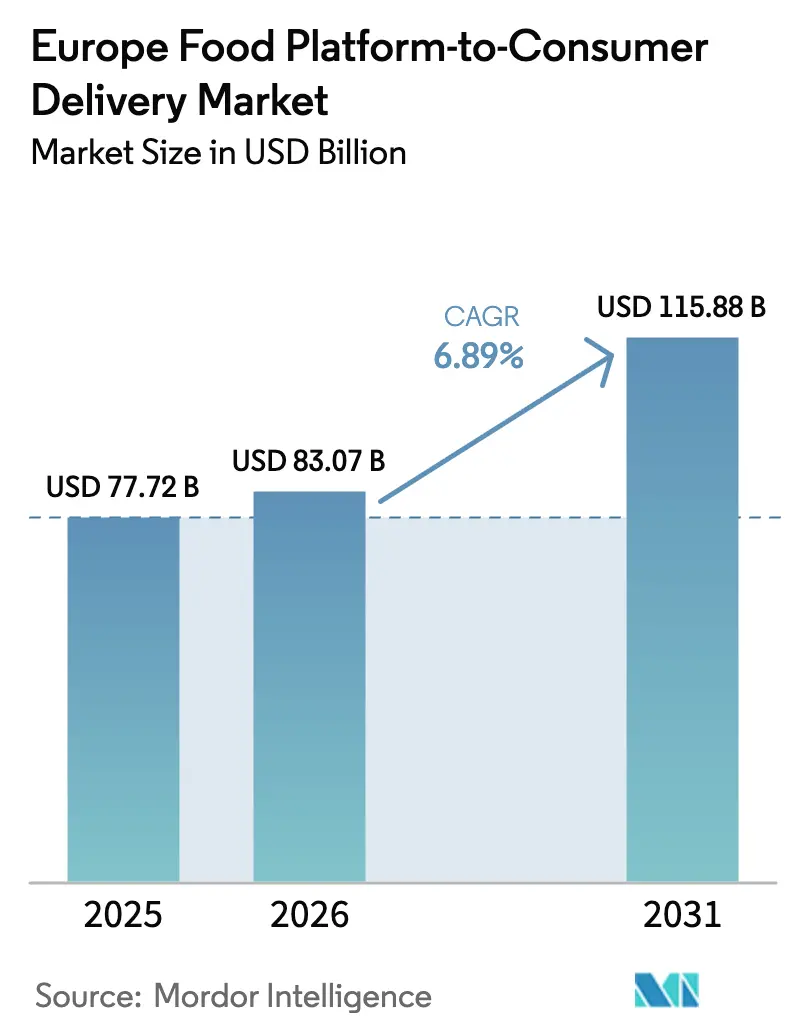
| Tamanho do mercado no ano base (2025) | 77.72 Bilhões de dólares |
| Tamanho do Mercado (2026) | 83.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 115.88 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.89 % |
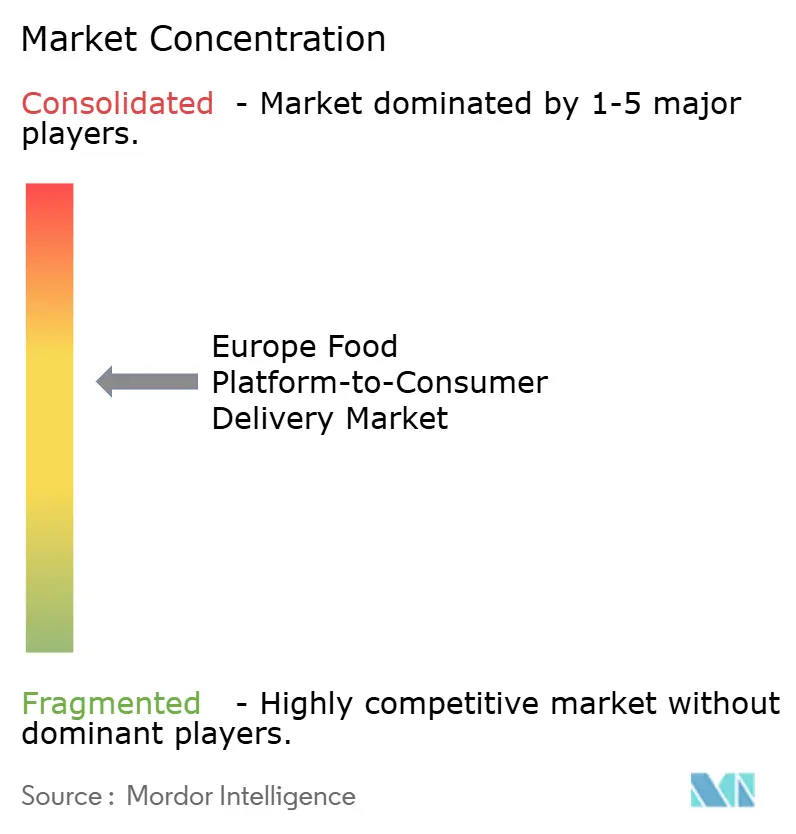
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Entrega de Alimentos de Plataforma ao Consumidor por Mordor Intelligence
A dimensão do mercado europeu de entrega de alimentos de plataforma ao consumidor foi avaliada em USD 77,72 mil milhões em 2025 e estima-se que cresça de USD 83,07 mil milhões em 2026 para atingir USD 115,88 mil milhões até 2031, a uma CAGR de 6,89% durante o período de previsão (2026-2031). A procura está a deslocar-se da mera conveniência para um ecossistema digital alimentar integrado, no qual as plataformas servem como a principal interface entre consumidores e restaurantes, mercearias e lojas especializadas. Os pedidos em formato mobile-first já capturam 90% das transações, enquanto a personalização baseada em IA e a fixação dinâmica de preços nos menus aumentam as taxas de conversão e os valores médios dos cestos durante os períodos de pico. A rápida adoção de subscrições, os centros de fulfillment hiperlocais e o crescimento do comércio rápido de mercearias alargam os fluxos de receita, ao passo que os mandatos de sustentabilidade da UE aceleram a eletrificação das frotas de última milha e incentivam o investimento em micro-hubs que reduzem as distâncias de entrega em até 65%. A crescente regulamentação das práticas laborais, no entanto, continua a elevar os custos de recrutamento de estafetas, tornando a densidade de rotas e a automação fundamentais para a proteção das margens operacionais.
Principais Conclusões do Relatório
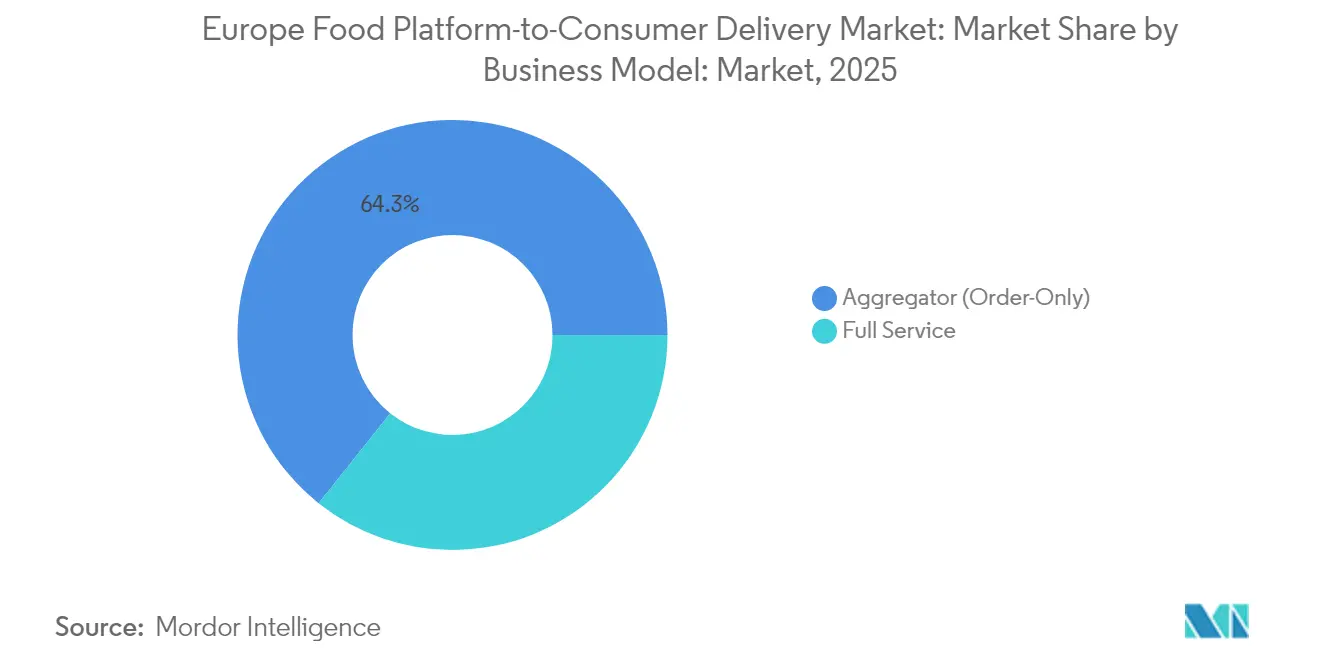
- Por modelo de negócio, os Agregadores lideraram com 64,30% da quota do mercado europeu de entrega de alimentos de plataforma ao consumidor em 2025, enquanto as plataformas de Serviço Completo estão previstas para expandir a uma CAGR de 8,55% até 2031.
- Por dispositivo, as aplicações móveis representaram 89,20% da dimensão do mercado europeu de entrega de alimentos de plataforma ao consumidor em 2025 e estão a crescer a uma CAGR de 7,9% até 2031.
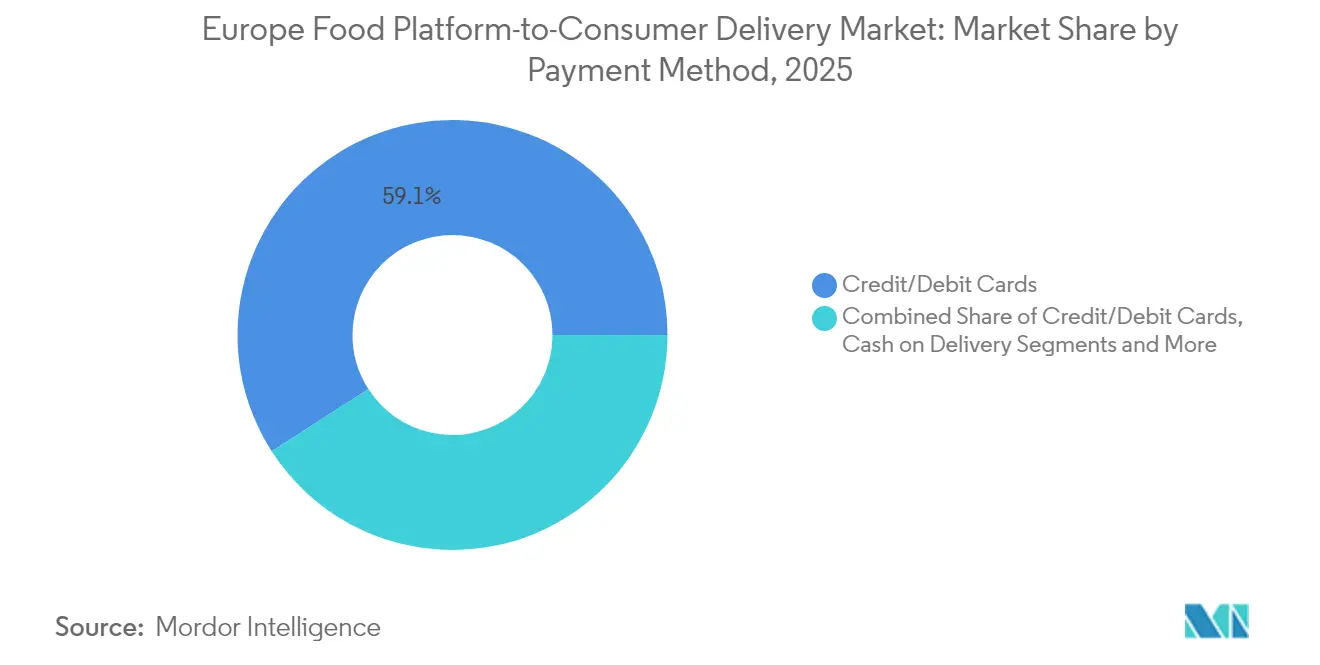
- Por método de pagamento, os cartões de crédito e débito detinham uma quota de receita de 59,10% em 2025; as Carteiras Digitais e UPI registam a CAGR projetada mais rápida, de 12,1%, para 2026-2031.
- Por tipo de entrega, as Refeições Prontas para Consumir representaram 44,30% da dimensão do mercado europeu de entrega de alimentos de plataforma ao consumidor em 2025, enquanto o segmento de Mercearias avança a uma CAGR de 14,6%.
- Por geografia, o Reino Unido gerou 20,60% do valor de mercado em 2025; os Países Baixos estão posicionados para a CAGR mais rápida, de 9,15%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Centros de fulfillment hiperlocais a acelerar a velocidade de entrega nas cidades europeias de Nível 1 | +1.8% | Reino Unido, Alemanha, França, Países Baixos | Médio prazo (2-4 anos) |
| Ascensão dos modelos de "clube de entrega" baseados em subscrição, melhorando o valor do ciclo de vida do cliente | +1.2% | Reino Unido, França, Alemanha, Espanha | Médio prazo (2-4 anos) |
| Convergência do comércio rápido de mercearias com plataformas de refeições na Europa Ocidental | +2.1% | Reino Unido, Alemanha, França, Países Baixos | Curto prazo (≤ 2 anos) |
| Apoio regulatório à logística urbana de baixas emissões (bicicletas elétricas e trotinetes elétricas) | +0.7% | Países Baixos, Alemanha, França, Espanha | Longo prazo (≥ 4 anos) |
| Integração de dados em tempo real e IA para a fixação dinâmica de preços nos menus | +0.9% | Reino Unido, Alemanha, França | Médio prazo (2-4 anos) |
| Preferência dos agregados domésticos millennials de duplo rendimento pela gastronomia de conveniência | +0.4% | Pan-Europeu | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Centros de Fulfillment Hiperlocais a Acelerar a Velocidade de Entrega
Os micro-hubs posicionados a 2-3 km de bairros densamente povoados permitem um serviço consistente em menos de 20 minutos, impulsionando as encomendas repetidas e reduzindo os custos de última milha em todo o mercado europeu de entrega de alimentos de plataforma ao consumidor. Só Paris processa mais de 300.000 entregas diárias, e estes hubs concluem agora 78% das entregas com bicicletas elétricas ou triciclos de carga, alinhando-se com os objetivos de emissões zero. [1]Secretariado da Urbact, "Making Every Step Count: Last-Mile Logistics For City Centres," Urbact, 04 de novembro de 2024, urbact.eu. A previsão de procura baseada em IA melhora a rotação de inventário, reduz o desperdício e aumenta a utilização dos estafetas, reforçando a rentabilidade.
Modelos de Entrega Baseados em Subscrição a Aumentar a Fidelização
As subscrições de clube de entrega atingiram uma penetração de 15-20% entre os utilizadores ativos em mercados maduros e impulsionam uma frequência de encomendas 2,7 vezes superior à dos não subscritores. A previsibilidade do fluxo de receitas protege as plataformas da volatilidade no valor médio das encomendas, enquanto os dados de utilização granulares aprofundam a personalização. Os agregados domésticos millennials e da Geração Z apresentam a maior taxa de adoção, indicando um potencial de crescimento adicional à medida que o rendimento disponível destas coortes aumenta.
Convergência do Comércio Rápido de Mercearias com Plataformas de Refeições
As plataformas que se expandem para entregas de mercearias em 30 minutos desbloqueiam cestos médios 22% mais elevados, compensando as taxas de comissão mais baixas. As dark stores dedicadas à preparação rápida sustentam a fiabilidade do nível de serviço, enquanto a venda cruzada de cestos complementares nas janelas de refeições noturnas suaviza a utilização dos estafetas. Parcerias como a da Uber Eats com a Getir sublinham o valor estratégico da gestão integrada de stock, à medida que as encomendas de mercearias tendem a superar as encomendas de refeições em várias capitais da Europa Ocidental até 2028.
Apoio Regulatório à Logística Urbana de Baixas Emissões
As diretivas da UE sobre mobilidade limpa aceleram o investimento de capital em veículos elétricos e bicicletas elétricas que atingem um custo total de propriedade 15-20% inferior ao longo de três anos.[2]Rede Polis, "Zero-Emission Zones For Freight: How-To Guide," Rede Polis, 15 de dezembro de 2020, polisnetwork.eu. Cidades como Roterdão planeiam zonas de emissões zero para mercadorias até 2025, concedendo acesso preferencial a frotas conformes; os primeiros a adotar garantem assim vantagens de densidade de rotas. Os Planos de Logística Urbana Sustentável formalizados no âmbito do quadro da Comissão Europeia incentivam as plataformas a partilhar dados e a investir em micro-depósitos consolidados, incorporando a conformidade ambiental como um diferenciador competitivo.
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % Impacto na Previsão CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento dos custos de recrutamento de estafetas face ao endurecimento das regras laborais da UE | -1.2% | Espanha, França, Itália, Alemanha | Médio prazo (2-4 anos) |
| Declínio do valor médio das encomendas à medida que os consumidores optam por mercearias de desconto | -0.9% | Pan-Europeu, especialmente Reino Unido, Alemanha | Curto prazo (≤ 2 anos) |
| Resistência das margens dos restaurantes à redução das taxas de comissão das plataformas | -0.7% | França, Itália, Espanha | Médio prazo (2-4 anos) |
| Restrições rigorosas do RGPD / Lei dos Mercados Digitais à venda adicional personalizada | -0.5% | Pan-Europeu | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Recrutamento de Estafetas face ao Endurecimento das Regulamentações
A diretiva da UE que classifica os trabalhadores da economia gig como funcionários eleva os custos fixos de mão de obra, as contribuições para a segurança social e os encargos administrativos. O modelo de contrato de trabalho em Espanha aumentou as despesas operacionais em cerca de 20% para as principais plataformas, e a Delivery Hero alertou para um impacto no EBITDA de EUR 100 milhões (USD 109 milhões). As crescentes pressões de custos incentivam a automação no despacho, um planeamento de turnos mais intenso e a consolidação do setor à medida que os operadores mais pequenos saem do mercado.
Declínio do Valor Médio das Encomendas face às Pressões Económicas
A inflação e a estagnação salarial levam os consumidores a optar por alternativas mais económicas, evidenciado pelo aumento de 15-20% nos recibos de refeições individuais e pela maior sensibilidade às taxas de entrega. Os comportamentos de comparação de preços intensificam as guerras de desconto, comprimindo as margens de comissão e levando as plataformas a reorientar as métricas de desempenho para a frequência e o crescimento de subscritores em detrimento do valor do cesto. A diversificação para publicidade e monetização de dados ajuda a compensar a compressão das margens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
Agregadores Compensados pelo Impulso do Serviço CompletoA dimensão do mercado europeu de entrega de alimentos de plataforma ao consumidor atribuída aos Agregadores situou-se em 64,30% em 2025. No entanto, a CAGR de 8,55% do modelo de Serviço Completo está a reduzir a diferença, uma vez que a logística integrada permite um controlo mais rigoroso da experiência do cliente. A densidade urbana em Paris, Berlim e Londres favorece a economia do Serviço Completo, enquanto os Agregadores mantêm vantagem nas zonas suburbanas. As estratégias híbridas que combinam a amplitude do marketplace com frotas próprias estão a diluir as fronteiras tradicionais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Dispositivo:
As Aplicações Móveis Consolidam o Poder da Interface do UtilizadorAs aplicações móveis capturaram 89,20% das encomendas em 2025 e crescerão a uma CAGR de 7,9%. A geolocalização, a autenticação biométrica e as notificações push criam percursos sem fricções, aumentando as métricas de conversão e retenção. As interfaces de desktop continuam a servir encomendas corporativas e de grupo, mas as capacidades incrementais de IA, como os pedidos por voz, favorecem os ambientes móveis, onde os valores médios dos cestos aumentaram 12-18%.
Por Método de Pagamento:
As Carteiras Digitais Lideram a Inovação em TransaçõesOs cartões de crédito e débito representaram 59,10% das despesas em 2025; as Carteiras Digitais e UPI, no entanto, estão a superar essa cifra a uma CAGR de 12,1%. Soluções locais como iDEAL nos Países Baixos e BLIK na Polónia complementam as carteiras globais, apoiando a confiança e a regulamentação específica de cada região. O pagamento na entrega está a recuar, mas persiste em partes do Sul e Leste da Europa, mantendo a complexidade operacional.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Tipo de Entrega de Alimentos:
Mercearias Superam o Crescimento das Refeições PreparadasAs Refeições Prontas para Consumir mantiveram uma quota de 44,30% em 2025; as mercearias deverão crescer 14,6% anualmente, duplicando o ritmo de crescimento do mercado europeu de entrega de alimentos de plataforma ao consumidor. Os valores de cesto mais elevados e a frequência de encomendas entre refeições posicionam as mercearias como um vetor de expansão estratégica, enquanto as categorias adjacentes otimizam a utilização dos estafetas durante os períodos fora de pico.
Análise Geográfica
Mercados Europeus Mais Amplos
O Reino Unido contribuiu com 20,60% da receita de 2025. A aquisição da Deliveroo pela DoorDash por USD 3,86 mil milhões em maio de 2025 consolidou a quota de mercado e ampliou inovações como os pilotos de drones. A Alemanha ficou em segundo lugar com uma quota de 17,60%, sustentada pelo maior setor de alimentação e bebidas da UE, avaliado em USD 128,7 mil milhões em 2023. As fortes regulamentações ambientais incentivam a implementação de frotas elétricas, e a adoção de subscrições supera a média europeia. Os Países Baixos, com projeção de uma CAGR de 9,15% até 2031, beneficiam de layouts de cidades compactos propícios a entregas em 20 minutos e de iminentes zonas de emissões zero para mercadorias.
Panorama regulatório
O ambiente regulatório para a entrega de alimentos de plataforma para consumidor na Europa é moldado pela governança em nível de UE e pelos requisitos de implementação dos Estados-membros. A Lei dos Serviços Digitais (Regulamento (UE) 2022/2065) aplica-se aos serviços de intermediação online utilizados por aplicativos de entrega de alimentos, impulsionando a identificação de comerciantes, o tratamento de reclamações e a elaboração de relatórios de transparência entre os parceiros do marketplace.
Mudanças nas políticas trabalhistas e tributárias adicionam complexidade operacional em nível de Estado-membro. A Diretiva (UE) 2024/2831 sobre a melhoria das condições de trabalho no trabalho em plataformas introduz uma presunção refutável de vínculo empregatício e exige transposição até 2 de dezembro de 2026, levando as plataformas a adaptar os modelos de entregadores e as práticas de gestão algorítmica. O pacote IVA na Era Digital (ViDA), adotado em 11 de março de 2025 com implementação faseada até 2035, sinaliza obrigações administrativas mais profundas para as plataformas à medida que a UE atualiza as regras de IVA para serviços facilitados digitalmente.
Análise da cadeia de valor
A cadeia de valor começa com restaurantes, dark kitchens, mercearias e varejistas especializados sendo incorporados às plataformas, seguido pela gestão de menus e catálogos, precificação e promoções, e processamento de pagamentos dentro do aplicativo, onde o pedido via mobile predomina. A orquestração e o despacho de pedidos se conectam à execução de última milha, utilizando entregadores contratados, frotas próprias e micro-hubs ou dark stores para separação rápida de mercearia; o atendimento ao cliente, reembolsos e gestão de reputação encerram o ciclo, enquanto a publicidade e as listagens patrocinadas monetizam a visibilidade dos comerciantes.
Escala e capacidades de conformidade estão se tornando ativos essenciais da cadeia de valor, juntamente com a densidade de rotas e a utilização de frota. A consolidação está remodelando a forma como as plataformas negociam com comerciantes e entregadores e como financiam a infraestrutura logística, destacado pela assinatura pela Uber de um acordo de combinação de negócios em julho de 2026 para adquirir a Delivery Hero, e pela Delivery Hero concordando em desinvestir operações em 14 mercados sobrepostos para a SSW Partners como parte da estrutura da transação. Questões de classificação regulatória também influenciam os requisitos operacionais posteriores, como visto no encaminhamento de novembro de 2025 no Processo C-762/25 (Foodinho Srl v AGCOM) ao Tribunal de Justiça da União Europeia sobre se os serviços de entrega de alimentos devem se enquadrar nas regras de serviços postais, um potencial ponto de inflexão para licenciamento e obrigações de serviço em mercados específicos.
Panorama Competitivo
Aproximadamente 65% das vendas acumulam-se nos cinco principais operadores, sinalizando uma concentração moderada. As combinações DoorDash-Deliveroo e Prosus-Just Eat Takeaway demonstram o prémio atribuído à escala, enquanto a fusão de marcas da Delivery Hero racionaliza os ativos sobrepostos.[3]Delivery Hero, "Delivery Hero Merges Its Foodora, Yemeksepeti And Foodpanda Business Teams," Delivery Hero, 31 de julho de 2024, deliveryhero.com. A liderança tecnológica — especialmente o despacho baseado em IA e a fixação dinâmica de preços — continua a ser o diferenciador decisivo à medida que as plataformas procuram ganhos de eficiência de 15-20%.
Líderes do Setor de Entrega de Alimentos de Plataforma ao Consumidor na Europa
Just Eat
Foodhub Limited
Uber Technologies Inc. (Uber Eats)
Delivery Hero SE
Deliveroo plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Entrega de Alimentos de Plataforma ao Consumidor
- Deliveroo plc
- Just Eat Takeaway.com N.V.
- Uber Technologies Inc. (Uber Eats)
- DoorDash Inc.
- Delivery Hero SE
- Glovoapp23, S.L.
- Wolt Enterprises Oy
- Bolt Technology OÜ (Bolt Food)
- Foodhub Limited
- Foodpanda GmbH
- Delivery Club LLC
- Getir Perakende Lojistik A.Ş.
- Gorillas Technologies GmbH
- GoBrands Inc. (Gopuff)
- JustKitchen Holdings Corp.
- Stuart Delivery Ltd.
- Yandex LLC (Yandex.Eats)
- Rebel Foods Services UK Ltd.
- Frichti SAS
- Smood SA

Oportunidades de mercado e perspectivas futuras
Existe uma oportunidade de curto prazo na diferenciação orientada pela conformidade, à medida que as regras da UE se tornam mais rígidas sobre a governança das plataformas e os arranjos de trabalho. A Lei dos Serviços Digitais impulsiona uma verificação de comerciantes e uma transparência mais fortes, e o prazo de transposição de 2 de dezembro de 2026 para a Diretiva (UE) 2024/2831 sobre trabalho em plataformas cria espaço para operadores que conseguem implantar modelos trabalhistas específicos por país, escalonamento e suporte a entregadores sem comprometer os níveis de serviço. Esse impulso de conformidade também reforça a demanda por APIs padronizadas e fluxos de dados auditáveis em todo o processo de integração, catálogo, pagamentos e despacho, à medida que as plataformas coordenam comerciantes, entregadores e atendimento ao cliente em grande escala.
A consolidação e as operações multiverticais oferecem outra oportunidade para reconfigurar a economia unitária por meio de redes mais densas e uma combinação mais ampla de pedidos. Em julho de 2026, Uber e Delivery Hero anunciaram um acordo de combinação de negócios (associado ao plano da Delivery Hero de vender operações em 14 mercados sobrepostos para a SSW Partners), reforçando uma ênfase estratégica em escala, capacidades logísticas sobrepostas e engajamento entre plataformas de entrega e mobilidade. No nível de categoria, o contexto de mercado mostra impulso na entrega rápida de mercearia, onde os modelos de dark store e micro-hub aumentam o tamanho do carrinho e suavizam a utilização de entregadores entre os períodos do dia, criando espaço para as plataformas expandirem o sortimento, assinaturas e publicidade de comerciantes, ao mesmo tempo em que navegam por regras mais estritas sobre personalização sob o GDPR e a Lei dos Mercados Digitais.
Recent Industry Developments in Mercado Europeu de Entrega de Alimentos de Plataforma ao Consumidor
- Julho de 2026: A Uber firmou um acordo de combinação de negócios para adquirir a Delivery Hero em uma oferta totalmente em dinheiro de EUR 41,50 por ação, avaliando o capital em cerca de EUR 13,0 bilhões. O anúncio sinalizou uma consolidação acelerada entre as plataformas europeias de entrega de alimentos e um esforço para combinar escala de entrega e mobilidade sob um único operador. A transação proposta também destaca como grandes players estão estruturando negócios para lidar com sobreposições e escrutínio regulatório.
- Outubro de 2025: A Foodhub transferiu sua sede global para Dublin, Irlanda, e anunciou a expansão das operações europeias por meio de novos escritórios regionais para apoiar tecnologia, vendas e atendimento ao cliente.
- Julho de 2024: A Delivery Hero fundiu equipes de negócios entre Foodora, Yemeksepeti e Foodpanda para otimizar operações sobrepostas.


Mercado Europeu de Entrega de Alimentos de Plataforma ao Consumidor Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange o valor da entrega de alimentos online, de plataforma para consumidor, em toda a Europa, onde uma plataforma digital recebe o pedido e a entrega é realizada ao cliente final, tipicamente para refeições preparadas de restaurantes parceiros.
Exclusões de escopo: excluímos pedidos por telefone, alimentos não embalados destinados a consumo imediato e alimentos não processados ou não preparados.
Visão geral da segmentação
- Por Modelo de Negócio
- Agregador
- Serviço Completo
- Por Dispositivo
- Aplicações Móveis
- Desktop / Web
- Por Método de Pagamento
- Carteiras Digitais e UPI
- Cartões de Crédito/Débito
- Pagamento na Entrega (COD)
- Por Tipo de Entrega de Alimentos
- Refeições Prontas para Consumir
- Refeições Preparadas por Encomenda
- Mercearias
- Outros Tipos de Entrega de Alimentos
- Por País
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Baixos
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento da demanda endereçável e das regras operacionais em toda a Europa, alinhando então as definições para que itens semelhantes sejam comparados entre si. Consultamos estatísticas públicas e fontes de políticas, como Eurostat, a Comissão Europeia, órgãos estatísticos nacionais e divulgações de bancos centrais, para entender o consumo, a inflação e os padrões de comércio digital que influenciam os valores dos pedidos.
Para fundamentar o lado da oferta, também analisamos relatórios anuais de empresas, apresentações a investidores e imprensa de negócios respeitável, o que nos ajuda a acompanhar a expansão das plataformas, a economia da entrega e os sinais de receita regional divulgados. Quando disponível, utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, notícias e finanças, e uma base de dados de patentes para verificar a direção tecnológica e os movimentos competitivos, sem depender de uma única fonte. Essas fontes são usadas para estabelecer premissas iniciais e sinalizar áreas que exigem validação direta, e esta lista não é exaustiva, pois muitas outras referências foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
O trabalho primário é utilizado para testar sob pressão o que observamos nos dados públicos, especialmente em relação a como as taxas de comissão das plataformas, as estruturas de taxas de entrega e a frequência de consumo variam por país e densidade urbana. Conversamos com uma combinação de operadores de plataformas, restaurantes parceiros e partes interessadas em logística, e equilibramos as perspectivas entre os principais mercados europeus para que casos extremos não influenciem os totais finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 13% |
| Nível médio: 48% | Líderes funcionais/de unidade: 30% |
| Players menores: 15% | Gerentes: 57% |
Dimensionamento e previsão de mercado
Nossa lógica de dimensionamento utiliza uma construção top-down que começa com a atividade de pedidos online em nível de país e depois reconstrói a receita de plataforma para consumidor por meio de componentes verificados de taxa de comissão e taxas, antes de ser somada ao total europeu. Os totais são então corroborados com verificações bottom-up seletivas, como a amostragem do valor médio do pedido multiplicado pela frequência estimada de pedidos para países-chave e a comparação com sinais de fornecedores e canais.
Alguns insumos práticos que moldam o modelo incluem tendências do valor médio do pedido, frequência de pedidos por usuário ativo, estruturas de comissão de plataforma e taxa de entrega, padrões de disponibilidade e utilização de entregadores, e a inflação alimentar que altera o tamanho do carrinho em moeda local. Também acompanhamos a participação de pedidos via mobile e a mudança de mix entre refeições de restaurantes e ofertas adjacentes, já que isso pode inflacionar os números se os limites não forem mantidos rigorosos. Para previsão, é utilizada análise de cenários, pois regulamentação, custos trabalhistas e intensidade promocional podem mudar rapidamente por país, e então perspectivas de especialistas são aplicadas para manter as premissas realistas. Quando os indicadores bottom-up são escassos para mercados menores, preenchemos as lacunas usando proxies de países pares com base em níveis de renda, urbanização e adoção digital, e depois reverificamos os resultados com feedback de entrevistas.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas rodadas de verificações cruzadas, de forma que não dependemos de um único caminho de cálculo. Comparamos os resultados do modelo com sinais independentes, como indícios de receita regional divulgados por plataformas, direção do consumo macroeconômico e inflação de preços, e então as anomalias são revisadas até que a variação seja explicável.
Antes da aprovação final, um segundo analista revisa as premissas e o fluxo de cálculos, e recontatamos as fontes quando um insumo-chave (como estrutura de taxas ou repasse de custos de entrega) parece inconsistente entre países. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente o comportamento do mercado. Imediatamente antes da entrega, concluímos uma revisão final para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o mercado europeu de entrega de alimentos de plataforma para consumidor em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados podem diferir mesmo quando parecem abordar o mesmo tema, porque os limites dos serviços, as linhas de receita incluídas e as escolhas de ano-base nem sempre estão alinhados. As diferenças também surgem quando um estudo utiliza curvas de adoção agressivas ou mistura entrega de restaurantes com categorias mais amplas de comércio eletrônico de alimentos.
Ao acompanhar os componentes de comissão e taxas e atualizar os insumos de moeda e inflação para cada país importante, a Mordor Intelligence mantém o total de 2025 vinculado a transações de refeições preparadas, de plataforma para consumidor, e evita incluir alimentos não preparados ou atividade de pedidos offline que possam inflacionar o número.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 77,72 bilhões de USD (2025) | |
| Periódico Setorial A | 62,59 bilhões de USD (2032) | Utiliza um ano-base e uma janela de previsão diferentes e geralmente é estruturado como um conjunto mais amplo de receitas de entrega de alimentos online, que pode misturar entrega por plataforma com modelos adjacentes e cobertura de países mais restrita. |
| Consultoria Regional B | 31,24 bilhões de USD (2024) | Frequentemente reflete uma definição mais restrita, ancorada na receita de pedidos via aplicativo, com tratamento menos transparente de taxas de serviço e repasse de comissões, o que tende a subestimar o fluxo completo de monetização de plataforma para consumidor. |
A dispersão entre as fontes decorre principalmente das escolhas de limites, do momento e da forma como os componentes de receita são contabilizados. Quando o escopo é restrito a refeições preparadas entregues via plataformas, e insumos como taxas, comissões e inflação são atualizados país por país, o tamanho de mercado resultante se torna mais fácil de replicar e explicar em um processo de decisão.


Principais Questões Respondidas no Relatório
Qual é o valor esperado do mercado europeu de entrega de alimentos de plataforma ao consumidor até 2031?
O mercado tem previsão de atingir USD 115,88 mil milhões em 2031, crescendo a uma CAGR de 6,89% a partir de 2026.
Qual é o segmento que está a crescer mais rapidamente dentro do mercado?
O comércio rápido de mercearias lidera com uma CAGR de 14,6% para 2026-2031, superando a entrega de refeições de restaurante.
Qual é a quota do Reino Unido no mercado?
O Reino Unido gerou 20,60% da receita de mercado em 2025, tornando-o o maior mercado nacional da região.
Por que razão são importantes os centros de fulfillment hiperlocais para o crescimento do mercado?
Os micro-hubs reduzem as distâncias de última milha em até 65% e permitem uma entrega consistente em menos de 20 minutos, melhorando a satisfação do cliente e as taxas de encomendas repetidas.
Qual é o impacto das regulamentações laborais da UE nas plataformas de entrega?
A reclassificação dos estafetas como funcionários eleva as despesas laborais em cerca de 20% nos mercados afetados, acelerando a consolidação e o investimento em automação
Quais são os métodos de pagamento que estão a ganhar popularidade em todo o mercado?
As Carteiras Digitais e UPI são os modos de pagamento de crescimento mais rápido, com projeção de expansão a uma CAGR de 12,1%, impulsionados pela segurança com tokenização e pelas experiências de pagamento com um clique
Página atualizada pela última vez em:



