
Tamanho e Participação do Mercado de Pagamentos Móveis da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.12 Trilhões de dólares |
| Tamanho do Mercado (2026) | 2.51 Trilhões de dólares |
| Tamanho do Mercado (2031) | 5.91 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 18.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos Móveis da Alemanha por Mordor Intelligence
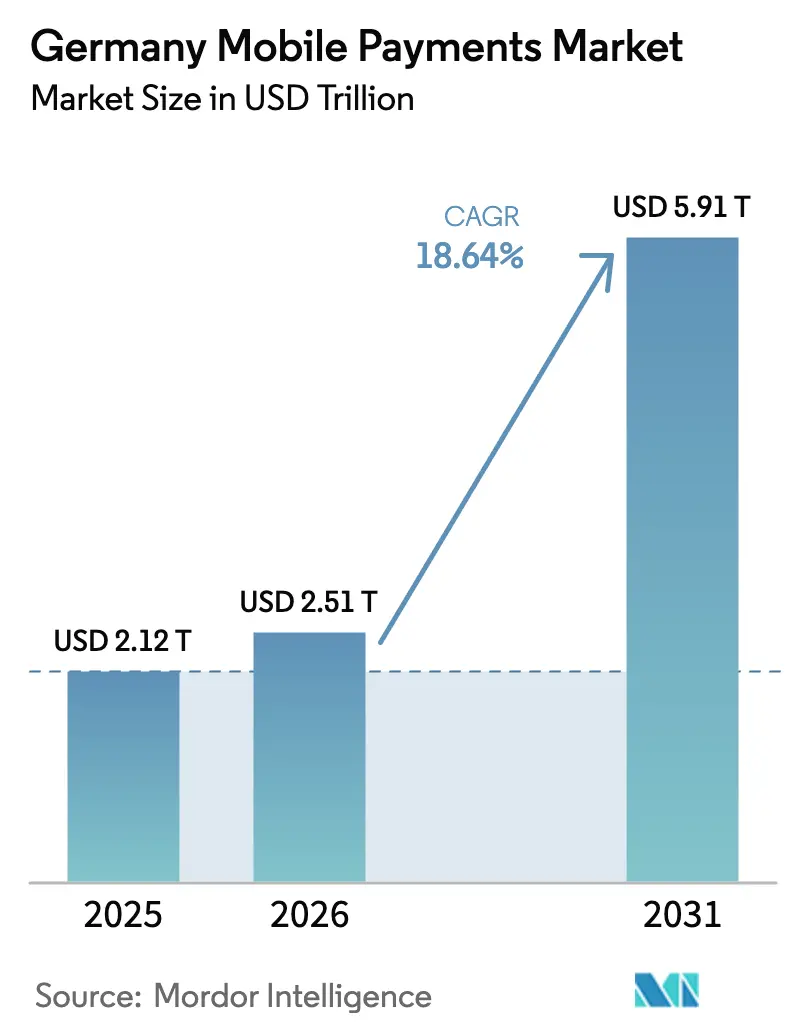
O tamanho do mercado de pagamentos móveis da Alemanha em 2026 é estimado em USD 2,51 trilhões, crescendo a partir do valor de 2025 de USD 2,12 trilhões, com projeções para 2031 mostrando USD 5,91 trilhões, crescendo a um CAGR de 18,64% no período 2026-2031. Atualizações rápidas de infraestrutura, forte impulso regulatório sob a PSD3 e o eIDAS 2.0, e uma mudança decisiva dos consumidores do dinheiro em espécie para os canais digitais sustentam esse crescimento.[1]Banco Central Europeu, "Estatísticas de pagamentos: primeiro semestre de 2024," ecb.europa.eu Os requisitos de liquidação em tempo real, a retirada nacional do Giropay e os investimentos em larga escala de varejistas em terminais sem contato criam um ambiente em que a confiabilidade do serviço agora supera a mera aceitação como principal diferencial competitivo. A intensificação da colaboração entre bancos e fintechs, aliada ao financiamento de risco recorde para startups de pagamento, acelera a inovação de produtos apesar da pressão sobre as margens decorrente dos limites de taxas de intercâmbio.[2]Global Payments Inc., "Global Payments e Commerzbank Anunciam Joint Venture na Alemanha," investors.globalpayments.com A cibersegurança, a resistência demográfica entre usuários mais velhos e a dependência dos ecossistemas de sistemas operacionais móveis dos EUA moderam o potencial de crescimento, mas o impulso geral posiciona a Alemanha como um campo de testes central para as iniciativas europeias de soberania em pagamentos.3Bundeskriminalamt, "Cibercrime," bka.de
Principais Conclusões do Relatório
- Por tipo de pagamento, os pagamentos remotos lideraram com 64,20% da participação do mercado de pagamentos móveis da Alemanha em 2025; os pagamentos por proximidade devem se expandir a um CAGR de 20,5% até 2031.
- Por tipo de transação, as transações no ponto de venda representaram 45,40% do tamanho do mercado de pagamentos móveis da Alemanha em 2025, enquanto outras categorias de transação devem crescer a um CAGR de 22,6% até 2031.
- Por aplicação, o varejo e o comércio eletrônico detinham 40,60% de participação no mercado de pagamentos móveis da Alemanha em 2025; o transporte e a logística avançam a um CAGR de 23,9% entre 2026-2031.
- Por usuário final, os usuários pessoais representavam 87,30% do mercado de pagamentos móveis da Alemanha em 2025, enquanto a adoção empresarial cresce a um CAGR de 19,8% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Pagamentos Móveis da Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na penetração da infraestrutura de POS sem contato | +4.2% | Nacional, concentrado em centros urbanos | Médio prazo (2-4 anos) |
| Expansão do comércio eletrônico entre PMEs que adotam o checkout móvel | +3.8% | Nacional, mais forte na Baviera e na Renânia do Norte-Vestfália | Curto prazo (≤ 2 anos) |
| Integração do TIPS em tempo real em carteiras móveis | +3.1% | Em toda a UE, adoção antecipada na Alemanha | Médio prazo (2-4 anos) |
| Identidade Digital e carteira eIDAS 2.0 habilitando KYC sem fricção | +2.9% | Em toda a UE, programas piloto na Alemanha | Longo prazo (≥ 4 anos) |
| Carteiras de circuito fechado lideradas por varejistas (ex.: Lidl Pay) | +2.3% | Nacional, regiões com concentração no varejo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Penetração da Infraestrutura de POS Sem Contato
A densidade de terminais em todo o país atingiu um ponto em que a disponibilidade não restringe mais os pagamentos por proximidade. As transações com cartão sem contato cresceram 13,2% em relação ao ano anterior durante o primeiro semestre de 2024, com a Alemanha contribuindo com uma parcela notável dos 25,8 bilhões de pagamentos registrados. Varejistas como a REWE utilizam formatos de visão computacional que combinam o checkout sem caixa com aplicativos móveis, deslocando a concorrência para a otimização da experiência do usuário.[4]Retail Technology Innovation Hub, "GenAI, visão computacional e novas plataformas de comércio," retailtechinnovationhub.com A integração do Alipay+ pela Sparkassen-Finanzgruppe ilustra como os bancos estabelecidos aproveitam os terminais atualizados para capturar fluxos transfronteiriços durante grandes eventos. A maior confiança na confiabilidade do pagamento sem contato acelera a integração de comerciantes, fortalecendo o mercado de pagamentos móveis da Alemanha.
Expansão do Comércio Eletrônico entre PMEs que Adotam o Checkout Móvel
As PMEs representam 99% das empresas alemãs e são centrais para a digitalização do comércio doméstico. Os subsídios governamentais "go-digital" reduzem as barreiras de adoção, permitindo que provedores como Stripe e Commerz Globalpay ofereçam pacotes de checkout móvel com análises de valor agregado para comerciantes menores. As parcerias entre bancos tradicionais e fintechs — exemplificadas pelo lançamento do cartão digital do Commerzbank — visam a redução de custos e a otimização do capital de giro para comerciantes com recursos de TI limitados. O mercado de pagamentos móveis da Alemanha, portanto, captura volumes incrementais de microcomerciantes anteriormente centrados no dinheiro em espécie.
Integração do TIPS em Tempo Real em Carteiras Móveis
As transferências instantâneas obrigatórias em euros em até 10 segundos tornam a velocidade e o custo diferenciadores permanentes. A carteira multipaíses Wero é construída sobre os trilhos do TIPS para desafiar os rivais dos EUA, atraindo os primeiros adotantes entre os consumidores digitalmente ativos da Alemanha. Pesquisas do Deutsche Bundesbank mostram que 80% dos residentes já têm acesso a transferências instantâneas, validando a prontidão técnica para a integração de carteiras. À medida que o risco de execução em relação à latência diminui, o foco competitivo se volta para fidelidade, ferramentas de orçamento e crédito incorporado dentro das carteiras.
Identidade Digital e Carteira eIDAS 2.0 Habilitando KYC Sem Fricção
Os pilotos de identidade digital da UE permitem o compartilhamento de credenciais entre serviços públicos e privados. O Acordo de Coalizão alemão de 2025 endossa o uso da carteira EUDI para abertura de contas bancárias e confirmação de autorização de pagamento. As regras revisadas de combate à lavagem de dinheiro da BaFin aumentam a diligência no processo de integração, posicionando as identidades digitais como utilitários de conformidade que reduzem custos. O KYC sem fricção reduz as taxas de abandono durante o cadastro em carteiras, aumentando a conversão de usuários ativos no mercado de pagamentos móveis da Alemanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com segurança e privacidade sob a PSD3 | -2.8% | Em toda a UE, mais acentuado na Alemanha | Curto prazo (≤ 2 anos) |
| Limites de taxas de intercâmbio comprimindo as margens dos provedores | -2.1% | Em toda a UE, afetando as operações alemãs | Médio prazo (2-4 anos) |
| Adoção mais lenta pela demografia envelhecida | -1.7% | Nacional, áreas rurais mais afetadas | Longo prazo (≥ 4 anos) |
| Dependência de fornecedores de sistemas operacionais móveis dos EUA | -1.4% | Nacional, preocupação estratégica | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança e Privacidade sob a PSD3
Regras de autenticação mais rigorosas adicionam fricção se implementadas de forma inadequada. Os ataques emergentes de engenharia social geram ansiedade nos consumidores, especialmente enquanto os marcos de reembolso permanecem fragmentados. O Bundeskriminalamt destaca o aumento de malware e phishing direcionados a dispositivos móveis, levando os provedores a adicionar salvaguardas biométricas que podem prolongar os tempos de checkout. A adoção pode desacelerar entre os consumidores mais velhos que já preferem o dinheiro em espécie, embora campanhas de educação sustentadas possam suavizar o impacto no mercado de pagamentos móveis da Alemanha.
Limites de Taxas de Intercâmbio Comprimindo as Margens dos Provedores
Os tetos de taxas reduzem os custos para os comerciantes, mas comprimem a receita dos intermediários de pagamento não bancários. A Ecommerce Europe pede a reabertura do Regulamento de Taxas de Intercâmbio para cobrir também as taxas de rede, além das taxas de intercâmbio, uma medida que poderia corroer ainda mais a economia dos provedores. As fintechs menores com escala limitada podem sair de segmentos não lucrativos ou buscar consolidação, potencialmente limitando a diversidade de serviços para os comerciantes no setor de pagamentos móveis da Alemanha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Pagamento: Dominância Remota Enfrenta Avanço dos Pagamentos por Proximidade
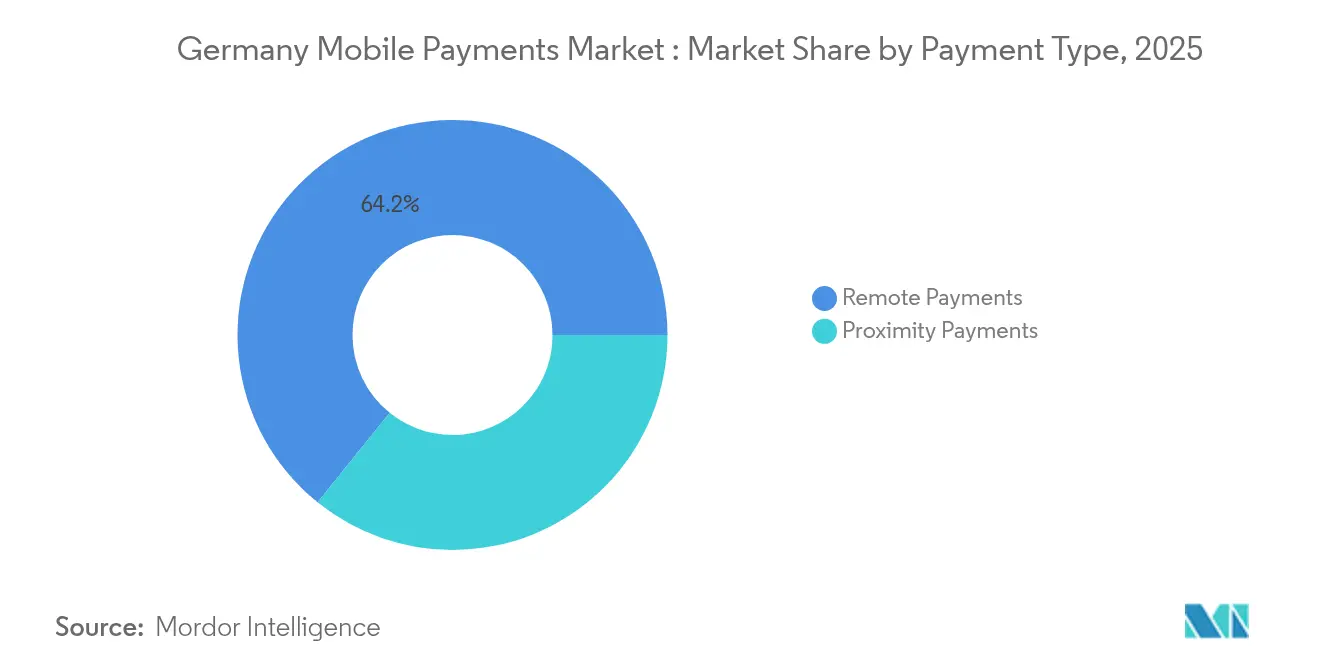
Os pagamentos remotos detinham 64,20% da participação do mercado de pagamentos móveis da Alemanha em 2025, impulsionados pelo comportamento consolidado do comércio eletrônico e pela forte penetração do banco digital. As transações por proximidade estão se aproximando rapidamente, expandindo-se a um CAGR de 20,5% à medida que os comerciantes implantam terminais habilitados para NFC em todo o país. As coortes mais jovens defendem a conveniência do pagamento por aproximação, enquanto os grupos mais velhos ainda preferem os canais remotos para compras online. A confiabilidade do pagamento sem contato, a aceitação de QR code e as inovações patenteadas que permitem transações NFC com bateria fraca estimulam conjuntamente a adoção dos pagamentos por proximidade. Os players domésticos integram programas de recompensas em aplicativos de loja, enquanto as carteiras globais aproveitam o cadastro no nível do sistema operacional para escalar com custo marginal mínimo. O crescimento em duas frentes amplia a capacidade total do mercado de pagamentos móveis da Alemanha, em vez de canibalizar os volumes remotos existentes.
O impulso dos pagamentos por proximidade também é reforçado pela liquidação instantânea obrigatória, que reduz o risco percebido para os comerciantes que aceitam pagamentos presenciais de alto valor. Os varejistas agrupam a emissão de recibos digitais e opções de compre agora e pague depois no POS, aumentando ainda mais o valor percebido. Para os canais remotos, as plataformas de marketplace focam na otimização de credenciais armazenadas e na mitigação de estornos para manter a confiança do cliente. Ambas as modalidades convergem para uma camada unificada de identidade do cliente, ancorada pela carteira eIDAS 2.0, que poderia borrar as distinções a longo prazo dentro do mercado de pagamentos móveis da Alemanha.


Por Tipo de Transação: Liderança do POS em Meio à Diversificação
O ponto de venda em loja reteve 45,40% do tamanho do mercado de pagamentos móveis da Alemanha em 2025, sublinhando a resiliência do varejo físico. No entanto, as categorias não relacionadas ao POS — fluxos peer-to-peer, de assinatura e de finanças incorporadas — devem crescer a um CAGR de 22,6% à medida que os consumidores adotam super-aplicativos que agrupam transferências, fidelidade e micro-investimentos. A infraestrutura de pagamentos em tempo real incentiva os emissores de faturas e as concessionárias a incorporar opções instantâneas de pagamento por link, deslocando as normas legadas de débito direto. A ascensão do "checkout invisível" em formatos de serviço rápido expande ainda mais as definições de POS para incluir pagamentos de saída baseados em sensores.
Os roteiros de super-aplicativos financeiros da N26 e da Revolut visam uma pegada de serviços mais ampla, integrando adiantamentos de salário e orçamento. Essa proliferação aumenta a intensidade competitiva em verticais adjacentes, como seguros e crédito de pequeno valor, ampliando assim o universo de transações para o mercado de pagamentos móveis da Alemanha. Os adquirentes tradicionais respondem expondo gateways de API que permitem aos parceiros iniciar pagamentos diretamente de contas bancárias, evitando completamente o intercâmbio de cartões.
Por Aplicação: Aceleração do Transporte e Logística
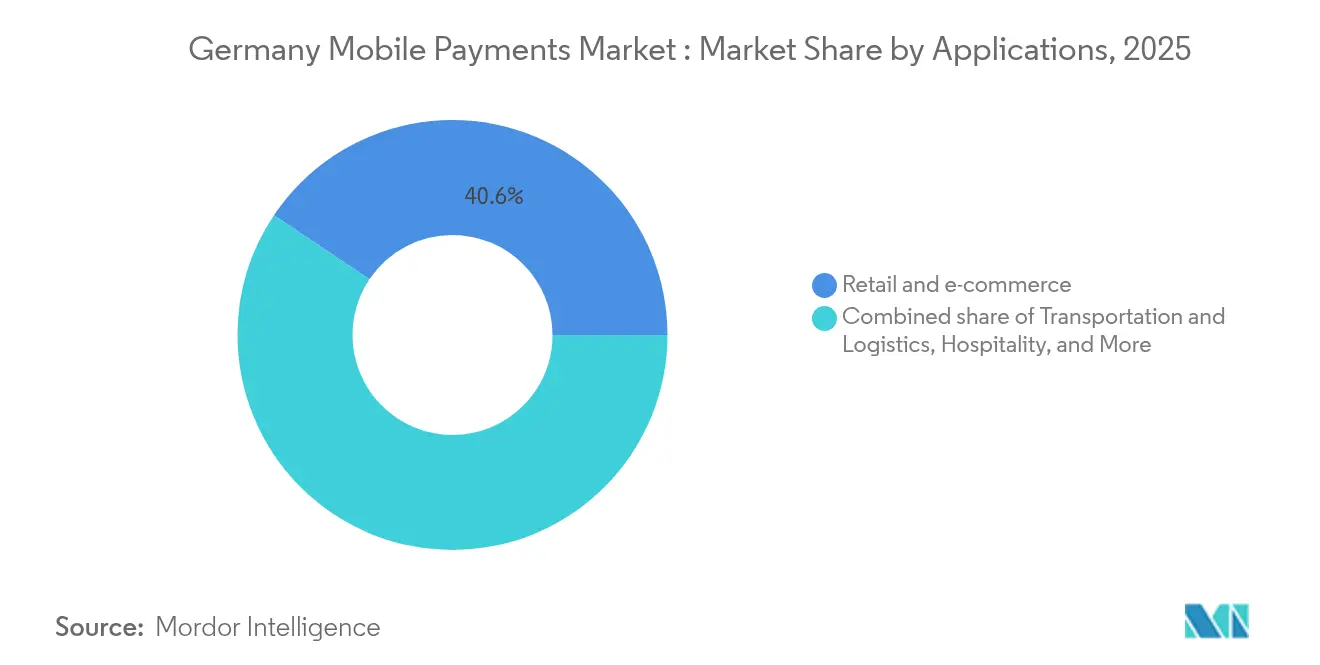
O varejo e o comércio eletrônico contribuíram com 40,60% do mercado de pagamentos móveis da Alemanha em 2025, refletindo o ecossistema maduro de lojas virtuais do setor. O transporte e a logística agora lideram o crescimento a um CAGR de 23,9%, catalisados pelo Bilhete Alemanha da Deutsche Bahn, que integra 11,2 milhões de passageiros mensais em modelos de assinatura de valor armazenado. Os operadores de transporte público integram triagem de fraudes em tempo real e verificação de open banking para renovação de passes, ampliando os casos de uso. Gigantes da logística como a DSV alocam USD 15,6 bilhões (EUR 14,3 bilhões) em aquisições que permitem a automação de faturas transfronteiriças, aumentando os volumes de pagamento B2B. Hospitalidade, serviços de alimentação e serviços governamentais seguem, beneficiando-se das prioridades de higiene da era pandêmica e dos pilotos de identidade digital para taxas administrativas.
Programas urbanos agrupados — como plataformas de mobilidade como serviço que combinam bilhetagem com créditos de compartilhamento de bicicletas — impulsionam a adoção do checkout integrado. O seguro incorporado para entrega de encomendas e armazenagem sob demanda criam eventos de pagamento adicionais. Essas sinergias expandem o tamanho geral do mercado de pagamentos móveis da Alemanha em fluxos de gastos de consumidores e empresas.
Por Usuário Final: Impulso do Segmento Empresarial
Os usuários pessoais representavam 87,30% do mercado de pagamentos móveis da Alemanha em 2025, refletindo a dominância do volume de transações de consumidor para comerciante e de fluxos P2P. O uso empresarial está crescendo a um CAGR de 19,8% à medida que as PMEs adotam cartões de crédito digitais, softPOS e faturamento com finanças incorporadas. As empresas buscam eficiência na reconciliação, visibilidade de liquidez e liquidação em tempo real para mitigar a exposição a atrasos de pagamento revelada por pesquisas da Atradius. As joint ventures entre fintechs e bancos implantam plataformas de POS baseadas em nuvem que agrupam integrações contábeis, acelerando o cadastro B2B.
As empresas também adotam carteiras móveis para gastos de viagem de funcionários e micropagamentos, reduzindo a sobrecarga de gestão de caixa miúdo. Os participantes da cadeia de suprimentos aproveitam os pagamentos tokenizados para desembolsos de seguro de frete e garantias aduaneiras. Esses casos de uso de nível empresarial diversificam a receita no setor de pagamentos móveis da Alemanha além dos canais puramente voltados ao consumidor.
Análise Geográfica
A Alemanha permanece o núcleo da transformação europeia mais ampla, com 83,8 milhões de habitantes e a terceira maior base de comércio eletrônico do continente, proporcionando um fluxo constante de transações. A Baviera e a Renânia do Norte-Vestfália superam as médias nacionais na adoção de checkout móvel por PMEs, apoiadas por incubadoras locais e alta penetração de terminais. Centros urbanos como Berlim atuam como polos de atração de talentos para o capital de risco em fintechs, canalizando USD 1,1 bilhão em financiamento durante 2024 que semeou startups especializadas em pagamentos. As regiões rurais ficam para trás em conectividade de fibra óptica e aceitação tecnológica por parte da população mais velha, dificultando o crescimento uniforme dos pagamentos por proximidade; no entanto, as metas governamentais de banda larga visam reduzir essa lacuna em três anos.
As diretivas da União Europeia unificam os padrões técnicos e de conformidade, permitindo que os provedores alemães escalem regionalmente com custos mínimos de localização. O Regulamento de Pagamentos Instantâneos impõe uma linha de base de serviço comum entre os estados membros, posicionando as plataformas nacionais para competir por contratos de comerciantes transfronteiriços. Os elevados volumes de comércio eletrônico transfronteiriço da Alemanha pressionam ainda mais os provedores a otimizar as experiências de checkout em múltiplas moedas e idiomas. O lançamento do Wero na Alemanha, França e Bélgica demonstra esforços coordenados para construir a soberania europeia em pagamentos, potencialmente reduzindo a dependência dos ecossistemas de carteiras dos EUA ao longo do tempo.
As tensões geopolíticas externas destacam as vulnerabilidades estratégicas de depender de fornecedores estrangeiros de sistemas operacionais móveis. Os formuladores de políticas enfatizam a prontidão para o euro digital e o acesso a elementos seguros para proteger os dados de transações domésticas. No geral, a harmonização de políticas impulsionada pela geografia e os fluxos de financiamento ampliam coletivamente o potencial do mercado de pagamentos móveis da Alemanha, ao mesmo tempo em que elevam o padrão para a agilidade em conformidade.
Panorama regulatório
A regulamentação de pagamentos móveis na Alemanha está ancorada na Lei de Supervisão de Serviços de Pagamento (Zahlungsdiensteaufsichtsgesetz, ZAG), segundo a qual a BaFin supervisiona instituições de pagamento e instituições de moeda eletrônica, com o Deutsche Bundesbank apoiando a supervisão e a operação de sistemas de pagamento. Em março de 2026, a ZAG foi alterada (por meio de mudanças relacionadas à BRUBEG) para esclarecer o status de administradores judiciais e os processos de pedido de insolvência para instituições supervisionadas, elevando as expectativas de governança para provedores de pagamento e suas cadeias de terceirização.
No nível da UE, o marco regulatório de pagamentos está mudando com o pacote PSD3 e PSR, para o qual um texto de compromisso da UE foi finalizado em abril de 2026. Isso transfere mais requisitos para um regulamento diretamente aplicável, reduzindo o espaço para interpretação nacional. Paralelamente, o Regulamento de Pagamentos Instantâneos da UE (UE) 2024/886 está remodelando os controles operacionais para transferências SEPA Instant, incluindo requisitos de Verificação do Beneficiário a partir de outubro de 2025, o que eleva o padrão mínimo para prevenção de fraudes e fluxos de autenticação de clientes nas jornadas de pagamento móvel alemãs.
Análise da cadeia de valor
A cadeia de valor de pagamentos móveis na Alemanha começa com a infraestrutura e os padrões habilitadores, passando depois por instituições financeiras, processadores de pagamento, carteiras digitais, comerciantes e usuários finais. No início da cadeia, os ecossistemas de dispositivos móveis e sistemas operacionais hospedam carteiras digitais, fornecedores de terminais POS e adquirentes viabilizam a aceitação de NFC e QR, e os órgãos de bandeiras e padrões impulsionam a interoperabilidade, incluindo a Die Deutsche Kreditwirtschaft (DK) e a DIN. O lançamento do esquema giroAPI pela DK em janeiro de 2025 e a norma DIN EN 18184:2025-05 (publicada em abril de 2025) para especificações de código QR são pontos de coordenação notáveis que apoiam transferências iniciadas por dispositivo móvel padronizadas e de nível bancário.
No estágio intermediário, bancos emissores e instituições de pagamento se conectam aos trilhos SEPA e de pagamento instantâneo, enquanto processadores e adquirentes roteiam transações por trilhos de cartão e caminhos de conta a conta. Isso é cada vez mais moldado pelo prazo de outubro de 2025 para a capacidade da zona do euro de enviar pagamentos instantâneos (SCT Inst). No estágio final, comerciantes, especialmente do varejo e do comércio eletrônico, integram carteiras digitais e opções de checkout, incluindo carteiras internacionais estabelecidas e infraestrutura de débito nacional (girocard), bem como esquemas europeus emergentes como o Wero. Os principais pontos de estrangulamento se concentram na complexidade de integração entre múltiplos trilhos, nas ferramentas de fraude e autenticação entre canais e nas obrigações de conformidade e relatórios sob a supervisão da BaFin.
Cenário Competitivo
O mercado de pagamentos móveis da Alemanha apresenta uma rivalidade em três níveis entre bancos tradicionais, gigantes de tecnologia dos EUA e desafiantes fintechs europeias. Bancos como Deutsche Bank AG e Commerzbank aproveitam os relacionamentos de depósito existentes, incorporando processadores de pagamento de marca branca como Fiserv ou Global Payments para acelerar o lançamento no mercado de ofertas para PMEs. Esses players tradicionais mantêm credibilidade regulatória e confiança do cliente, mas precisam modernizar a TI legada para acompanhar a velocidade das fintechs.
Apple, Google e Samsung aproveitam a integração com o sistema operacional para garantir posições de carteira padrão, mas dependem dos emissores locais para tokenização e KYC. Sua dominância nos ecossistemas de dispositivos ancora um volume significativo de transações por proximidade, obrigando os reguladores a monitorar a equidade competitiva. As fintechs europeias — Klarna Bank AB, N26 GmbH, Revolut Ltd — aplicam modelos de ativos leves para escalar rapidamente, adicionando crédito, investimentos e orçamento para fidelizar os usuários. Os processadores de pagamento como Adyen N.V., Stripe Inc. e Worldline S.A. competem na flexibilidade de API, análise de fraudes e roteamento multi-trilhos que minimiza o custo de intercâmbio.
Os depósitos de patentes em NFC energeticamente eficiente e pagamentos baseados em código de barras sinalizam uma co-inovação contínua de hardware e software voltada para a confiabilidade em condições adversas do dispositivo. A vantagem competitiva reside cada vez mais no design do ecossistema que funde pagamentos com fidelidade, identidade e análise de dados. As parcerias, em vez da rivalidade direta, dominam as agendas estratégicas porque os bancos precisam da agilidade das fintechs, enquanto as fintechs precisam do suporte de balanço patrimonial e da amplitude de licenciamento. Consequentemente, o mercado de pagamentos móveis da Alemanha tende para a coopetição, onde a criação de valor mútuo supera o posicionamento de soma zero.
Líderes do Setor de Pagamentos Móveis da Alemanha
Google LLC
Apple Pay
PayPal Holdings, Inc.
Samsung Electronics Co. Ltd
Visa Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco claro é a migração dos pagamentos de débito nacional e de conta bancária para o checkout móvel online e dentro de aplicativos, reduzindo a dependência de trilhos baseados em cartão que dominam muitas implementações de carteiras digitais. A Euro Kartensysteme GmbH publicou documentação técnica e de processo para uma fase piloto de pagamentos girocard dentro de aplicativos em maio de 2026, anunciando depois atividades de implementação em junho de 2026. Juntas, essas etapas criam um caminho concreto para que comerciantes e bancos testem o checkout girocard nativo dentro de aplicativos sob Autenticação Forte do Cliente, apoiando oportunidades para PSPs, provedores de gateway e comerciantes adicionarem opções de débito nacional dentro dos aplicativos. Como esses fluxos são combinados com fluxos de fidelidade e devoluções já otimizados para dispositivos móveis, eles podem fortalecer a proposta de valor para o comércio baseado em aplicativos.
Outra área de oportunidade é escalar pagamentos móveis de conta a conta na infraestrutura de pagamento instantâneo, junto com a padronização. O Regulamento de Pagamentos Instantâneos da UE entrou em vigor na Alemanha em 9 de abril de 2025 e adiciona requisitos como a Verificação do Beneficiário a partir de outubro de 2025, impulsionando bancos e PSPs a melhorar os controles de risco em tempo real e a mensagem ao usuário no checkout. Evidências do lado do consumidor também sustentam os casos de investimento dos comerciantes, com o Deutsche Bundesbank relatando que, em 2025, os métodos de pagamento móvel representaram 10% de todos os pagamentos (acima dos 6% em 2023), e os dispositivos móveis representaram 19,26% dos pagamentos sem dinheiro (acima dos 12,85% em 2024). Essas tendências reforçam a demanda por integração mais fluida de carteiras digitais, opções de liquidação instantânea e experiências de pagamento por link seguras contra fraudes em casos de uso de comércio eletrônico e mobilidade.
Desenvolvimentos recentes do setor
- Junho de 2026: A ING Deutschland lançou o Wero para pagamentos de comércio eletrônico (3 de junho de 2026), permitindo que titulares de contas correntes paguem online diretamente de suas contas bancárias. Isso fortalece o checkout de conta a conta no comércio eletrônico alemão e aumenta a pressão competitiva sobre carteiras digitais financiadas por cartão por meio da iniciação de pagamento nativa dos bancos.
- Maio de 2026: A Euro Kartensysteme GmbH publicou documentação técnica e de processo para uma fase piloto de pagamentos girocard dentro de aplicativos, permitindo que varejistas e instituições financeiras comecem a testar a integração. A medida estende o girocard da força no POS físico para o checkout móvel dentro de aplicativos, dando aos comerciantes uma alternativa de débito nacional para o comércio baseado em aplicativos.
- Novembro de 2024: Bancos alemães de poupança, cooperativos e comerciais confirmaram a integração do Wero para 2025, alinhando os principais grupos bancários em torno de uma abordagem europeia compartilhada de carteira digital. Essa coordenação aumentou a base de usuários endereçável para uma opção de pagamento móvel liderada por bancos e melhorou o caso comercial para que os comerciantes adicionem um método de carteira digital adicional no checkout.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de pagamentos móveis da Alemanha é medido como o valor dos pagamentos iniciados e confirmados por meio de um dispositivo móvel ou wearable, abrangendo tanto transações de proximidade (como NFC ou QR) quanto transações móveis remotas (como dentro de aplicativos ou web móvel) dentro da Alemanha.
Exclusões de escopo: excluímos pagamentos online originados em desktop e remessas transfronteiriças que são roteadas e liquidadas fora da Alemanha.
Visão geral da segmentação
- Por Tipo de Pagamento
- Pagamentos por Proximidade
- Pagamentos Remotos
- Por Tipo de Transação
- Peer-to-Peer (P2P)
- Ponto de Venda em Loja (POS)
- Pessoa para Comerciante (P2M/Checkout)
- Outros Tipos de Transação
- Por Aplicação
- Varejo e Comércio Eletrônico
- Transporte e Logística
- Hospitalidade e Serviços de Alimentação
- Governo e Setor Público
- Outras Aplicações (Educação, Saúde)
- Por Usuário Final
- Pessoal
- Empresarial
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando como os pagamentos móveis estão sendo usados na Alemanha e quais trilhos e regras moldam esse uso. Recorremos a fontes públicas como as estatísticas de pagamentos do Deutsche Bundesbank, dados de pagamentos e cartões do BCE, o Escritório Federal Alemão de Estatística (Destatis) para o contexto de varejo e comércio eletrônico, e orientações da Comissão Europeia e da EBA sobre regulamentação de pagamentos e práticas de autenticação. Quando disponível, também nos referimos a publicações do BIS para manter a terminologia alinhada para instrumentos de pagamento e verificar a consistência dos padrões de crescimento de longo prazo.
Depois dessa base, verificamos cruzadamente a narrativa usando registros de empresas, apresentações a investidores e imprensa de negócios respeitável, com foco na aceitação de carteiras digitais, no ritmo de implementação pelos comerciantes e nas mudanças no comportamento do consumidor. Uma assinatura paga para dados financeiros e notícias corporativas nos ajudou a acompanhar os principais anúncios e a direção financeira sem depender de relatórios de mercado pagos, e um banco de dados de patentes foi usado para identificar onde o desenvolvimento ativo está ocorrendo, particularmente em torno de registros relacionados a autenticação móvel e tokenização. As fontes documentais listadas aqui são apenas ilustrativas, e muitos outros documentos públicos foram revisados para coletar pontos de dados, validar premissas e esclarecer definições.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para confirmar o que realmente é contado como pagamentos móveis nas operações do dia a dia, e onde são necessárias divisões entre uso por proximidade e remoto. Conversamos com partes interessadas em toda a cadeia de pagamentos, incluindo emissores, adquirentes, processadores, comerciantes e especialistas do ecossistema, e mantivemos uma cobertura equilibrada em toda a Alemanha para testar dados como o ticket médio, a repercussão de taxas e as restrições de crescimento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 19% |
| Nível médio: 47% | Líderes funcionais/de unidade: 25% |
| Empresas menores: 20% | Gerentes: 56% |
Dimensionamento e previsão de mercado
O dimensionamento começa a partir de uma construção top-down, na qual reconstruímos o pool de valor de pagamentos iniciados por dispositivo móvel usando totais de instrumentos de pagamento específicos da Alemanha, aplicando depois premissas de participação móvel e de canal que são verificadas em relação às entrevistas. O modelo é corroborado com verificações bottom-up seletivas, como agregações amostrais de aceitação por comerciantes, benchmarks de uso de carteiras digitais de grandes grupos comerciais e valor implícito por usuário ativo usando taxas de atividade realistas, de modo que os totais possam ser ajustados quando houver desvios.
As principais entradas usadas no modelo incluem a penetração de smartphones e internet móvel, a participação de transações contactless e habilitadas para carteira digital em pontos de venda físicos, a mudança de mix entre m-commerce em loja física e comércio eletrônico, os valores médios de transação por canal e o crescimento da aceitação por comerciantes para NFC e QR. Também acompanhamos sinais de política e infraestrutura que podem alterar a velocidade de adoção, como a aplicação da autenticação forte do cliente e o progresso da identidade digital, pois eles afetam as taxas de conclusão e o conforto do consumidor. Quando divisões diretas não estão disponíveis, as lacunas são tratadas usando intervalos delimitados a partir de respostas primárias e reconciliando-os com totais conhecidos, o que mantém o número final replicável.
Para a previsão, contamos principalmente com a análise de cenários, pois o mercado pode se mover com o momento regulatório, a implementação pelos comerciantes e as mudanças de hábitos do consumidor. As premissas de cada cenário estão ancoradas nos mesmos fatores usados na construção histórica, sendo depois refinadas usando visões de especialistas sobre a rapidez com que a aceitação, a frequência de uso e o valor do ticket podem se mover durante o período de previsão.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de verificações cruzadas em relação a sinais independentes, incluindo tendências mais amplas de valor de pagamentos eletrônicos, crescimento de transações contactless e direção da atividade de varejo e comércio eletrônico. Se uma métrica se desviar das restrições de adoção conhecidas, por exemplo, o crescimento da aceitação não corresponder ao feedback dos comerciantes, ela é sinalizada, retrabalhada e depois revisada novamente antes da aprovação final.
Realizamos verificações internas em múltiplas etapas, nas quais premissas, fórmulas e consistência de unidades são revisadas por outro analista, seguidas de uma revisão final focada em valores discrepantes e variações ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças regulatórias importantes ou uma mudança visível na infraestrutura de aceitação. Pouco antes da entrega, as notícias e divulgações de dados mais recentes são revisadas novamente para que os clientes recebam uma visão atualizada que ainda corresponda ao escopo e às definições declarados.
Dimensionamento do mercado de pagamentos móveis da Alemanha pela Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para pagamentos móveis na Alemanha podem variar amplamente porque os autores frequentemente misturam diferentes tipos de transação, contam o valor de formas diferentes, ou usam anos-base e periodicidade de moeda diferentes. As diferenças também aparecem quando uma estimativa se concentra em pagamentos de comerciantes de varejo, enquanto outra usa um conjunto mais amplo de transferências iniciadas por telefone.
As remessas internacionais roteadas fora da Alemanha estão fora do escopo da Mordor Intelligence, e essa única exclusão pode alterar os totais quando outras estimativas tratam as transferências transfronteiriças de carteiras digitais como parte dos pagamentos móveis. Outras lacunas geralmente surgem do fato de o financiamento de carteiras digitais e as taxas de processamento estarem incluídos no valor, de como o checkout via web móvel é tratado em comparação com o checkout dentro de aplicativos, e de se o crescimento é projetado com uma curva de adoção agressiva em vez de um cenário baseado em fatores construído a partir de restrições de aceitação e uso.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 2,12 trilhões (2025) | |
| Publicação Setorial A | USD 1,65 trilhão (2025) | Normalmente se concentra em gastos com carteiras digitais e contactless em loja física e pode excluir pagamentos remotos dentro de aplicativos e via web móvel, o que reduz o pool de valor contado. Também pode excluir certas classes de transação ao focar apenas em volumes com cartão presente. |
| Associação Setorial B | USD 2,85 trilhões (2025) | Frequentemente usa uma lente mais ampla de pagamentos digitais, na qual o móvel é estimado a partir do crescimento geral do comércio eletrônico e de conta a conta, o que pode incluir transferências transfronteiriças de carteiras digitais e alguns checkouts iniciados em desktop e concluídos posteriormente no celular. O momento da conversão de moeda e a majoração de taxas podem elevar ainda mais o número principal. |
A dispersão na tabela é explicada principalmente pelo que é contado como valor iniciado por dispositivo móvel e quais transferências são tratadas como parte do pool de pagamentos domésticos. Ao manter as entradas vinculadas à aceitação, à frequência de uso, ao mix de canais e ao valor médio do ticket, podemos explicar cada etapa e replicar a lógica de dimensionamento quando novos pontos de dados chegarem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de pagamentos móveis da Alemanha?
O mercado é avaliado em USD 2,51 trilhões em 2026 e deve atingir USD 5,91 trilhões até 2031.
Qual tipo de pagamento lidera o mercado de pagamentos móveis da Alemanha?
Os pagamentos remotos atualmente lideram com 64,20% de participação de mercado, embora os pagamentos por proximidade sejam o segmento de crescimento mais rápido, a um CAGR de 20,5%.
Como o regulamento de pagamentos instantâneos afetará os provedores?
A partir de 2025, todas as transferências em euros devem ser liquidadas em 10 segundos sem taxa adicional, obrigando os provedores a investir em infraestrutura em tempo real e a reavaliar os preços.
Por que o transporte é a aplicação de crescimento mais rápido?
O sucesso do Bilhete Alemanha da Deutsche Bahn e as iniciativas mais amplas de mobilidade como serviço estão integrando passes digitais com pagamentos móveis sem interrupções, impulsionando um CAGR de 23,9% no segmento.
Quais são os principais riscos para o setor de pagamentos móveis da Alemanha?
As crescentes ameaças de cibersegurança, a compressão das margens de intercâmbio e a adoção mais lenta entre os dados demográficos mais velhos permanecem como desafios fundamentais.
Página atualizada pela última vez em:



