
Dimensão e Quota do Mercado de Pagamentos Móveis da Espanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
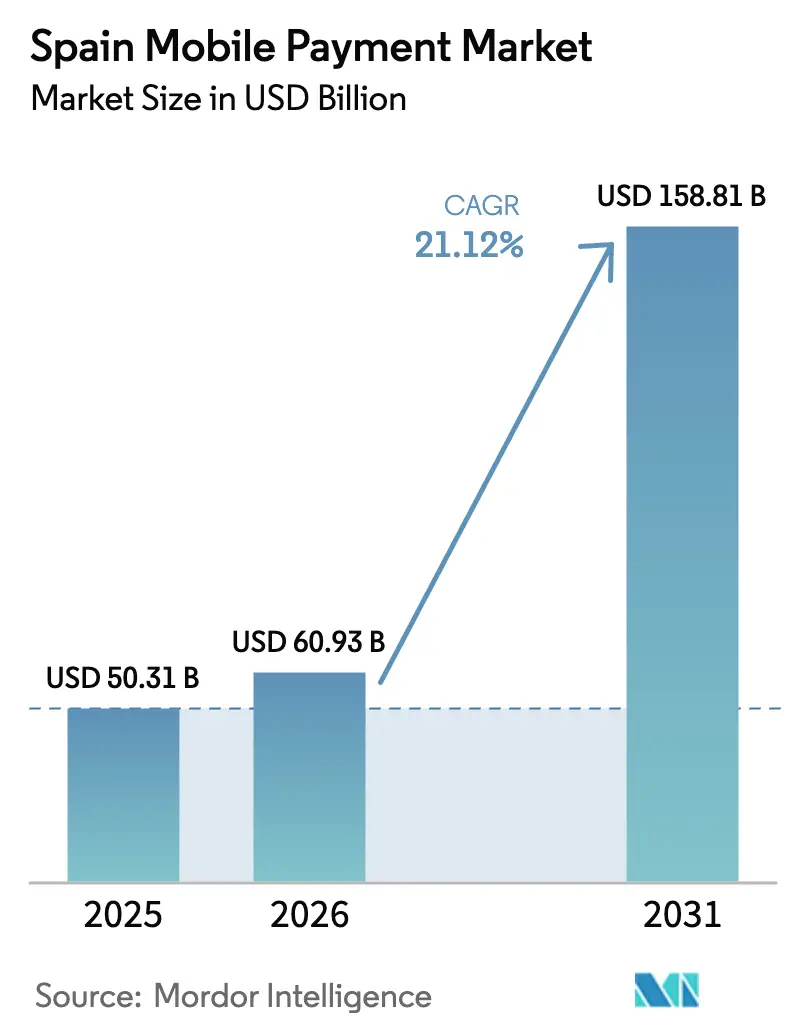
| Tamanho do mercado no ano base (2025) | 50.31 Bilhões de dólares |
| Tamanho do Mercado (2026) | 60.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 158.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 21.12 % |
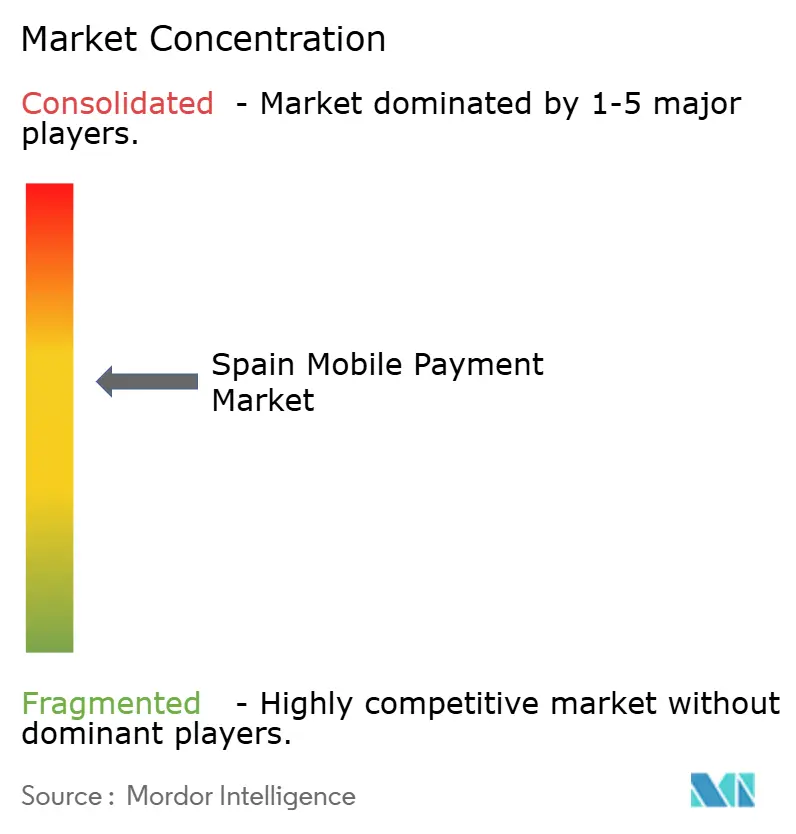
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos Móveis da Espanha por Mordor Intelligence
Espera-se que a dimensão do mercado de pagamentos móveis da Espanha cresça de 50,31 mil milhões de USD em 2025 para 60,93 mil milhões de USD em 2026, com previsão de atingir 158,81 mil milhões de USD até 2031 a um CAGR de 21,12% no período 2026-2031. O crescimento acentuado assenta em três pilares: uma taxa de penetração de pagamentos instantâneos de 43% que supera amplamente a média da UE, as infraestruturas da Iberpay que liquidaram 2,8 biliões de EUR (3,08 biliões de USD) em 2024, e as 1,093 mil milhões de transações da Bizum que evidenciam a confiança dos consumidores nas transferências instantâneas conta a conta (A2A).[1]Iberpay, "Informe Anual 2024," iberpay.com Os ventos favoráveis da política acrescentam dinamismo — os mandatos de pagamentos instantâneos da UE limitam agora a liquidação a 10 segundos, e o sandbox de euro digital do Banco Central Europeu (BCE) está a recrutar bancos espanhóis para casos de uso piloto. Simultaneamente, uma cobertura 5G de 92,3% e uma conectividade por fibra de 95,2% conferem ao ecossistema a fiabilidade de rede necessária para volumes densos de transações.[2]Administração de Comércio Internacional, "Espanha – Economia Digital," trade.gov Os investimentos em cibersegurança por parte dos grandes operadores incumbentes estão a mitigar as preocupações com perdas por fraude, enquanto a inovação em comunicação por campo próximo (NFC) — desde smartphones com Tap-to-Pay a anéis vestíveis — continua a ampliar o apelo junto dos consumidores.
Principais Conclusões do Relatório
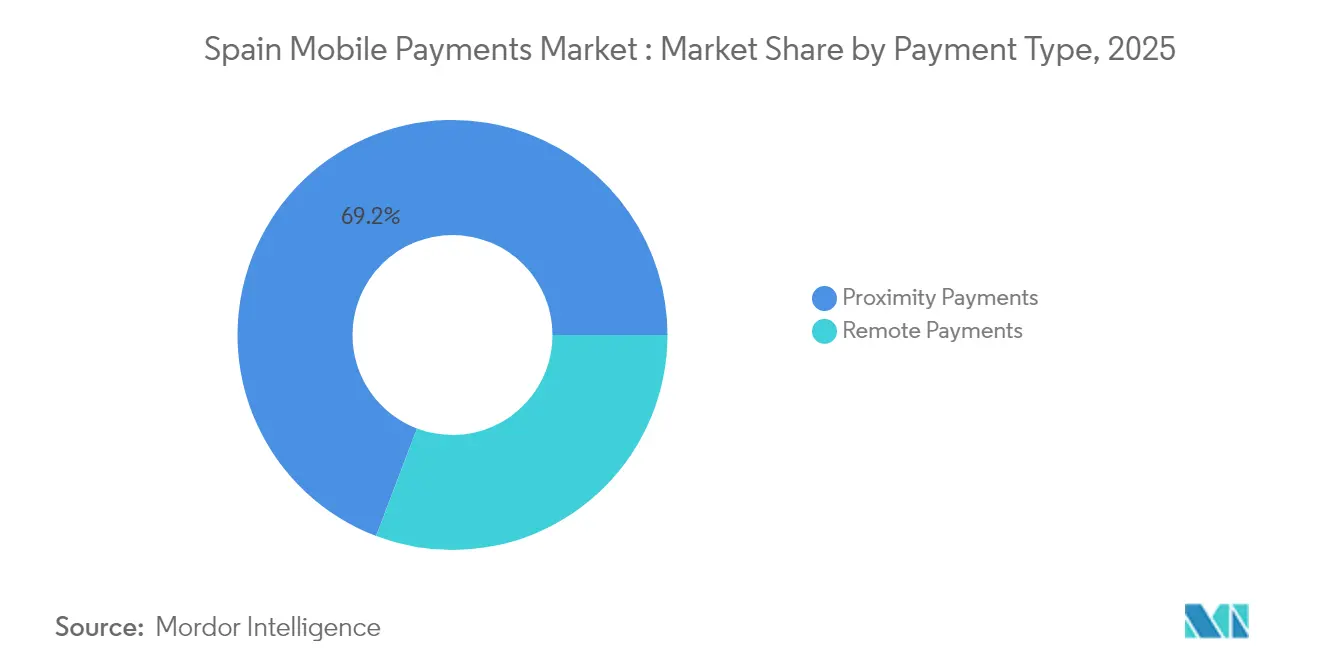
- Por tipo de pagamento, os pagamentos por proximidade lideraram com uma quota de receita de 69,22% em 2025, enquanto os pagamentos remotos têm previsão de expansão a um CAGR de 22,96% até 2031.
- Por tipo de transação, o ponto de venda em loja captou 45,34% da quota do mercado de pagamentos móveis da Espanha em 2025; as soluções de checkout pessoa para comerciante (P2M) deverão crescer a um CAGR de 23,85%.
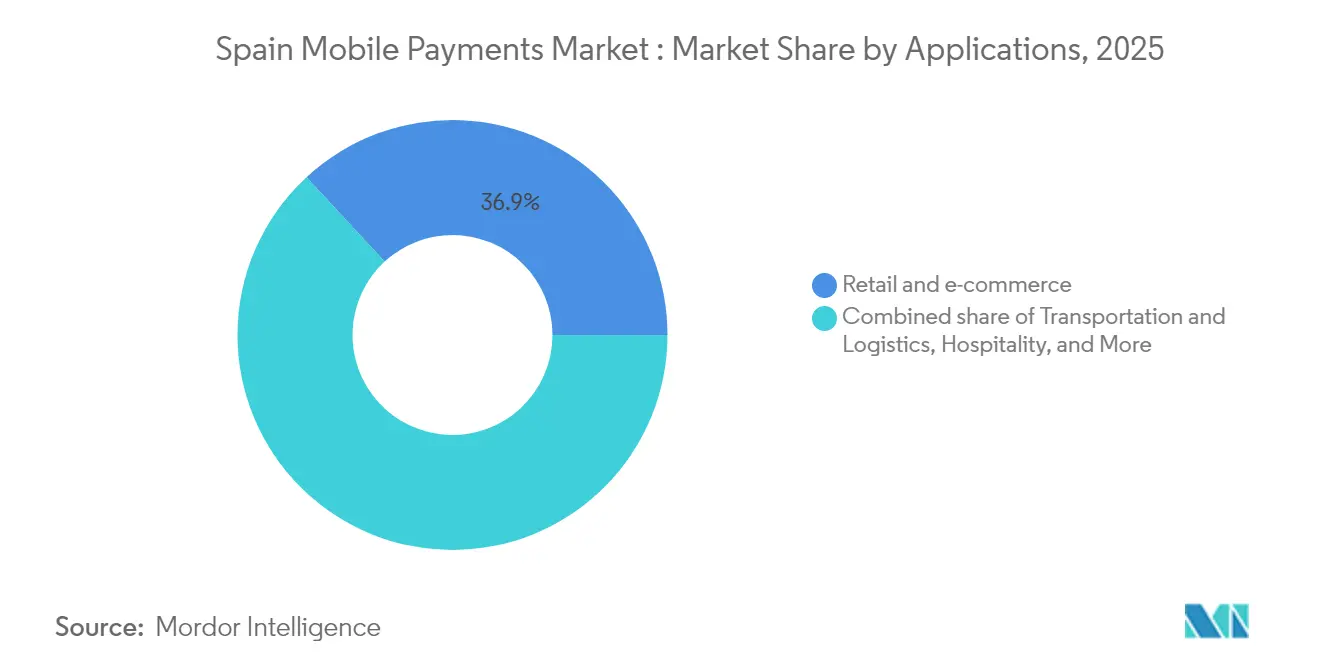
- Por aplicação, o varejo e o comércio eletrónico representaram 36,88% da dimensão do mercado de pagamentos móveis da Espanha em 2025; o segmento governamental e do setor público está a avançar a um CAGR de 25,02%.
- Por utilizador final, o uso pessoal manteve-se dominante com 65,12%, enquanto o segmento empresarial tem projeção de registar um CAGR de 22,14% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Pagamentos Móveis da Espanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento da penetração de smartphones e 4G/5G | +4.2% | Nacional, com concentração urbana em Madrid, Barcelona e Valência | Curto prazo (≤ 2 anos) |
| Escalonamento das infraestruturas Bizum e de banca aberta para pagamentos instantâneos A2A | +6.8% | Nacional, com extensão a Portugal, Itália e Andorra | Médio prazo (2-4 anos) |
| A transição para pagamentos sem contacto impulsiona o mercado | +3.9% | Nacional, acelerada nos setores de hotelaria e varejo | Curto prazo (≤ 2 anos) |
| Pilotos de euro digital para acelerar a interoperabilidade de carteiras | +2.1% | A nível da UE, com a Espanha como mercado adotante precoce | Longo prazo (≥ 4 anos) |
| Lei de aceitação obrigatória de numerário a estimular atualizações de POS | +1.8% | Nacional, concentrada no varejo e na hotelaria | Médio prazo (2-4 anos) |
| Infraestruturas de pagamentos instantâneos transfronteiriços da Iberpay a abrir casos de uso de pagamentos B2C | +2.9% | Foco transfronteiriço: corredor Espanha-Portugal-Itália | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da penetração de smartphones e 4G/5G
A Espanha alcançou uma cobertura 5G de 92,3% e uma penetração de fibra até às instalações de 95,2%, criando condições de baixa latência que favorecem a autenticação no dispositivo e a liquidação em menos de um segundo. O financiamento governamental através do plano España Digital 2026 direciona 26% do capital do NextGenerationEU para a conectividade, garantindo que as províncias rurais reduzam o fosso digital. A resposta dos consumidores é imediata: a utilização de pagamentos móveis saltou para 50% dos espanhóis em 2023, contra 29,7% em 2022, uma mudança refletida no aumento dos pilotos de anéis NFC que anonimizam credenciais no ponto de contacto. A robustez da rede suporta também a Carteira Digital Beta, uma aplicação apoiada pelo Estado que sobrepõe a verificação de idade às credenciais de pagamento, antecipando carteiras integradas de identidade e pagamento.[3]Governo de Espanha, "Carteira Digital Beta," digital.gob.es
Escalonamento das infraestruturas Bizum e de banca aberta para pagamentos instantâneos A2A
A Bizum demonstra como um modelo de consórcio bancário pode superar em inovação os disruptores fintech. O seu salto de volume anual de 17% em 2024 elevou as operações totais para 1,093 mil milhões, enquanto as compras online dispararam para 3,107 mil milhões de EUR (3,42 mil milhões de USD).[4]Bizum, "Bizum alcanza los 1.100 millones de operaciones en 2024," elespanol.com As APIs de banca aberta PSD2 permitem que fornecedores terceiros se liguem diretamente a 186 instituições nacionais e estrangeiras, reduzindo as comissões das redes de cartões e possibilitando a liquidação imediata. O lançamento do EuroPA em 2025 estende a Bizum a Portugal, Itália e Andorra, oferecendo aos comerciantes uma base de clientes transfronteiriça de 50 milhões sem integração adicional. A adesão dos comerciantes evidencia um crescimento de 56% para 82.000 pontos de venda, consolidando a Bizum como o padrão A2A de facto em Espanha.
A transição para pagamentos sem contacto impulsiona o mercado
Os estabelecimentos de hotelaria reportam que 66% dos clientes preferem agora a liquidação móvel, e 82% dos turistas exigem opções sem contacto durante a época alta. Os gastos em bares e vida noturna cresceram a um CAGR de 15,6% em 2024, uma tendência impulsionada pelo lançamento do Tap-to-Pay que elimina a necessidade de terminais PIN. A Carteira de Transporte Virtual de Madrid processou 588.500 viagens em fase piloto, validando a prontidão dos consumidores para serviços NFC sem hardware. Os fluxos de trabalho QR e Pay-by-Link oferecem uma ponte entre o varejo físico e online, enquanto os quiosques de checkout por visão artificial reduzem o tempo de transação e os custos de mão de obra nos supermercados.
Pilotos de euro digital para acelerar a interoperabilidade de carteiras
A plataforma de inovação com 70 participantes do BCE está a testar sob pressão funcionalidades de dinheiro programável — desembolso condicional, transferência offline e níveis de privacidade — com bancos espanhóis no primeiro grupo. A modelação académica sugere que 32,29% dos depositantes espanhóis poderão transferir até 5,57% dos saldos domésticos para euros digitais, alterando as combinações de financiamento bancário mas abrindo novas infraestruturas de transação. Uma vez que a moeda digital de banco central (CBDC) é, por conceção, mobile-first, os fornecedores de carteiras existentes têm de atualizar para padrões de interoperabilidade pan-europeus mais cedo, catalisando a harmonização de back-end. A proficiência da Espanha em pagamentos instantâneos oferece um modelo ao BCE em matéria de mitigação de fraude e reconciliação em tempo real, acelerando a implantação continental.
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Preocupações com fraude e segurança de dados | -2.8% | Nacional, com maior impacto nas áreas urbanas | Curto prazo (≤ 2 anos) |
| Economia de comissões de cartões legada a travar a adoção pelos comerciantes | -1.9% | Nacional, concentrada no segmento de PME | Médio prazo (2-4 anos) |
| População envelhecida orientada para o numerário e direito legal ao uso de dinheiro físico | -1.4% | Áreas rurais e demografia idosa | Longo prazo (≥ 4 anos) |
| Agregador único (Redsys) a criar estrangulamentos na qualidade das API abertas | -1.1% | Infraestrutura nacional de processamento de pagamentos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com fraude e segurança de dados
A Espanha registou mais de 96.000 incidentes de cibersegurança em 2024, um aumento de 15% que afetou desproporcionalmente os serviços financeiros. Fugas de dados de grande repercussão, como a violação da Air Europa, mantêm a perceção de risco elevada. A força-tarefa de prevenção de fraude do BCE recomenda agora a partilha de dados em tempo real e a autenticação biométrica, obrigando os fornecedores a acrescentar defesas de elevado custo. As PME estão particularmente expostas; 22.000 incidentes cibernéticos em 2023 afetaram trabalhadores independentes e microempresas, sendo um terço relacionado com fraude online. Esta matriz de ameaças abranda o processo de incorporação para os comerciantes que não dispõem de orçamento para uma defesa multicamada.
Economia de comissões de cartões legada a travar a adoção pelos comerciantes
A lei antifraude da Espanha limita os pagamentos em numerário profissionais a 1.000 EUR (1.142,04 USD), pressionando os comerciantes para a aceitação eletrónica, mas as comissões de intercâmbio continuam a ser persistentemente elevadas para os pequenos retalhistas. A Redsys processa a maior parte do tráfego de cartões, e o seu estatuto de hub único significa que as melhorias nas API avançam ao ritmo definido por um único fornecedor, criando um estrangulamento. A investigação sobre os consumidores revela que 67% dos espanhóis classificam a segurança acima da velocidade, pelo que os comerciantes têm de financiar filtros de fraude premium para ganhar confiança — mais um obstáculo de custo. Embora o regulamento de pagamentos instantâneos da UE proíba comissões adicionais para transferências em 10 segundos, o seu calendário faseado permite que as estruturas de comissões estabelecidas persistam durante vários trimestres, atrasando o retorno do investimento em atualizações de pagamentos móveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Pagamento: O Crescimento da Proximidade Enfrenta o Surto Remoto
As transações por proximidade detinham 69,22% do mercado de pagamentos móveis da Espanha em 2025, uma vantagem construída sobre terminais com capacidade NFC ubíquos e a familiaridade dos consumidores nas caixas de supermercados. Os pagamentos remotos, no entanto, estão a acelerar a um CAGR de 22,96%, impulsionados pelo plugin de checkout online da Bizum, que duplicou os volumes de comércio eletrónico para 3,107 mil milhões de EUR (3,42 mil milhões de USD) em 2024. A Carteira de Transporte Virtual de Madrid ilustra como os modos de proximidade continuam a inovar, registando 588.500 viagens de teste sem passes físicos.
O dinamismo dos pagamentos remotos decorre da interoperabilidade transfronteiriça: a ligação EuroPA da Bizum permitirá a 50 milhões de utilizadores enviar transferências instantâneas além-fronteiras de Espanha. Inovações paralelas em Pay-by-Link e códigos QR esbatam a fronteira entre transações remotas e presenciais, permitindo aos comerciantes reconciliar ambos os fluxos num único livro-razão. Embora os volumes por proximidade dominem, os pagamentos remotos reescrevem o cálculo da economia unitária ao reduzir as comissões de intercâmbio, colocando as redes de cartões sob pressão de margens. Esta dinâmica de dupla via garante que ambos os modos se expandam, mas com trajetórias distintas, moldando os roteiros de gateways e processadores até 2031.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Tipo de Transação: A Resiliência do POS Encontra a Inovação do P2M
O POS em loja ainda comanda 45,34% do mercado de pagamentos móveis da Espanha em 2025, graças ao investimento dos retalhistas em terminais sem contacto e aplicações de fidelização integradas. Os checkouts pessoa para comerciante (P2M), no entanto, lideram o gráfico de crescimento a um CAGR de 23,85%. A base de comerciantes da Bizum cresceu 56% para 82.000 localizações, demonstrando que as infraestruturas A2A podem cobrar menos do que as comissões de cartão para vendas de micro-ticket. Os fluxos entre pares (P2P) continuam a ser um pilar estável: a Bizum captou 95% do volume P2P doméstico com 1,093 mil milhões de transferências em 2024.
O checkout por visão artificial e os serviços Tap-to-Phone estão a remodelar a gestão de filas ao converter os dispositivos móveis dos consumidores em terminais POS, uma vantagem para o retalho temporário. As capacidades P2M transfronteiriças decorrentes do lançamento do EuroPA desbloqueiam compradores italianos e portugueses para os retalhistas eletrónicos espanhóis a tarifas de comissão domésticas, redefinindo os conjuntos de receitas endereçáveis. Enquanto isso, os fornecedores de redes POS têm de investir em pontuação de fraude em tempo real para acompanhar as expectativas de liquidação instantânea, impulsionando a consolidação entre operadores de serviços independentes.
Por Aplicação: A Liderança no Varejo Encontra a Aceleração Governamental
O varejo e o comércio eletrónico representaram 36,88% da dimensão do mercado de pagamentos móveis da Espanha em 2025, traduzindo-se em taxas superiores de conversão no checkout e aumentos do valor do cabaz para os comerciantes omnicanal. As carteiras governamentais e do setor público encontram-se num declive mais acentuado de CAGR de 25,02%, impulsionadas por 1,6 mil milhões de EUR (1,76 mil milhões de USD) em subsídios destinados à bilhética digital em 2025. O sistema de bilhética baseado em conta de Madrid — e a sua próxima expansão para iOS e passes mensais — valida o potencial de escala das aplicações cívicas.
A hotelaria ocupa o segundo lugar na adoção de carteiras, uma vez que os turistas exigem interações sem toque; os gastos noturnos em bares cresceram a um CAGR de 15,6%, uma narrativa de substituição do numerário adotada pelos organismos de turismo municipal. Os cuidados de saúde e a educação permanecem incipientes, mas beneficiarão do plano España Digital 2026, que financia a integração de identificação biométrica para check-ins hospitalares e planos de refeições escolares. A funcionalidade de verificação de idade da Carteira Digital Beta demonstra a utilidade multi-domínio, entrelaçando pagamentos e identidade digital numa única experiência de utilizador.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Utilizador Final: A Dominância Pessoal Ancora o Potencial Empresarial
As contas pessoais contribuíram com 65,12% do mercado de pagamentos móveis da Espanha em 2025, sustentadas pela literacia em pagamentos eletrónicos e por uma penetração de 72% das carteiras europeias. Os utilizadores finais empresariais, no entanto, registam um CAGR de 22,14%, acelerado pelos limites regulatórios às transações em numerário e pelo mandato de faturação eletrónica da autoridade fiscal para as PME. A fusão BBVA-Sabadell acrescenta 5 mil milhões de EUR (5,5 mil milhões de USD) em margem anual de crédito que pode ser canalizada para linhas de capital circulante ligadas a suites de pagamento integradas.
As PME recorrem ao Pay-by-Link e ao Tap-to-Pay porque eliminam o investimento em hardware e encurtam os ciclos de liquidação em comparação com as infraestruturas de cartões. A Bizum possibilitou 1 milhão de doações de caridade no valor de 49,2 milhões de EUR em 2024, ilustrando a versatilidade do produto para além do P2P. À medida que a integração do euro digital se aproxima, as empresas estão a solicitar soluções de carteira que possam alternar entre dinheiro de banco comercial e CBDC, impulsionando atualizações de software de tesouraria.
Análise Geográfica
A Espanha supera o conjunto da UE na adoção de pagamentos em tempo real, processando 43% de todas as transações domésticas como liquidações instantâneas em 2025. A Iberpay liga 99% das instituições financeiras do país e processou 3,185 mil milhões de pagamentos no ano passado, cimentando uma infraestrutura nacional para experiências A2A de fácil utilização. Os centros urbanos multiplicam o efeito: o piloto da Carteira de Transporte Virtual de Madrid registou 588.500 viagens, enquanto Barcelona e Valência se preparam para carteiras NFC semelhantes, assinalando efeitos de rede nas grandes áreas metropolitanas.
As disparidades regionais persistem. As províncias rurais, com uma demografia envelhecida, ainda dependem fortemente do numerário apesar do limiar de 1.000 EUR para uso profissional de dinheiro físico. O plano España Digital 2026 dedica subsídios de fibra e 5G a estas zonas, com o objetivo de aumentar a cobertura para além do nível atual de 92,3%. Os territórios insulares, como as Baleares, são os primeiros a testar a cobrança de tarifas por código QR para ferries, ilustrando como os corredores turísticos experimentam soluções ligeiras.
O dinamismo transfronteiriço eleva a Espanha ao estatuto de porta de entrada para o sul da Europa. A extensão da Bizum em 2025 a Portugal, Itália e Andorra permite o primeiro corredor de pagamentos instantâneos multinacional à escala. Os bancos espanhóis são nós piloto no sandbox de euro digital do BCE, acrescentando à vantagem reputacional do país em I&D de pagamentos. Esta sinergia geográfica atrai investimento fintech inbound e posiciona os processadores espanhóis para licenciar a sua propriedade intelectual de análise de fraude em toda a zona euro.
Panorama regulatório
Os pagamentos móveis na Espanha operam sob as normas de pagamento da UE e nacionais transpostas por meio do Real Decreto-ley 19/2018 (PSD2). O Banco de Espanha supervisiona sistemas de pagamento e prestadores de serviços, e fiscaliza infraestruturas domésticas fundamentais referenciadas neste mercado, incluindo o sistema SNCE da Iberpay e entidades de esquema e processamento como Bizum e Redsys. Os requisitos de pagamentos instantâneos da UE, em vigor desde junho de 2025, incluindo um padrão de liquidação de 10 segundos e restrições de paridade de tarifas para transferências instantâneas, são diretamente relevantes para as jornadas de pagamento móvel lideradas por bancos na Espanha, onde os casos de uso de conta a conta (A2A) estão em expansão.
A supervisão passou de um foco na autorização para um foco na resiliência operacional e nas atividades de pagamento adjacentes a criptoativos. O plano de supervisão baseado em risco 2025-2026 do Banco de Espanha enfatiza a resiliência operacional digital alinhada às expectativas do DORA, elevando os requisitos de conformidade em torno da gestão de riscos de TIC para serviços de pagamento. Em março de 2026, o Banco de Espanha declarou que os prestadores de serviços de criptoativos que oferecem serviços de pagamento com tokens de moeda eletrônica devem possuir autorização PSD2, com prazo final em 2 de março de 2026 para que os prestadores existentes tenham feito o pedido. Isso reforça um limite mais claro entre instituições de pagamento regulamentadas e ofertas de pagamento em cripto não licenciadas.
Análise da cadeia de valor
A cadeia de valor começa com o financiamento e o acesso a contas em bancos e instituições de moeda eletrônica, passando depois pelas camadas de esquema e processamento que roteiam e autorizam as transações. A Iberpay fornece a compensação interbancária central para transferências de crédito instantâneas, viabilizando pagamentos A2A em tempo real que sustentam o Bizum. Para fluxos de cartão e carteira híbrida, processadores e switches como a Redsys conectam entidades financeiras, comerciantes e dispositivos de aceitação, e a Redsys sustenta partes do ecossistema doméstico que suportam experiências de checkout vinculadas ao Bizum.
No lado da aceitação, adquirentes e prestadores de serviços a comerciantes empacotam terminais, softPOS, ferramentas de risco e liquidação em contratos com comerciantes, com plataformas de propriedade bancária detendo uma grande parcela da distribuição. A Comercia Global Payments (CaixaBank e Global Payments) é uma das principais gestoras de POS na Espanha (participação de 30,5% citada em relatórios de supervisão do Banco de Espanha), enquanto a Getnet do Santander opera como uma plataforma de adquirência em escala dentro do grupo. Prestadores de gateway e orquestração, incluindo empresas como a Sipay, integram métodos como Bizum, Apple Pay e Google Pay para comerciantes, e os agentes do ecossistema de dispositivos e sistemas operacionais (Apple e Google) fornecem interfaces de carteira e elementos seguros. Lançamentos recentes de funcionalidades lideradas por bancos, incluindo o Tap to Pay no iPhone e as opções de parcelamento do Apple Pay, mostram como bancos e plataformas de carteira globais colaboram para reduzir a dependência de hardware e incorporar crédito no checkout.
Panorama Competitivo
Os bancos tradicionais ancoram o ecossistema ao controlar as infraestruturas de liquidação centrais, mas os desafiadores fintech estimulam ciclos de produto rápidos. O mercado de pagamentos móveis da Espanha apresenta, por isso, um modelo de "co-opetição": o consórcio bancário da Bizum partilha APIs entre instituições rivais, gerando efeitos de rede que as aplicações de um único interveniente têm dificuldade em igualar. A ênfase estratégica deslocou-se para os pagamentos incorporados — o rácio de 70,5% de clientes digitais da CaixaBank permite micro-empréstimos in-app que se liquidam via carteiras móveis em segundos.
A fusão aprovada BBVA-Sabadell altera o quadro de líderes ao criar o segundo maior mutuante de Espanha, consolidando orçamentos de produto para suites de fraude por inteligência artificial e carteiras multi-infraestrutura. CaixaBank e Banco Santander S.A. contrabalançam através de parcerias: o piloto de stablecoin do Banco Santander S.A. ao abrigo da MiCA visa oferecer aos tesoureiros corporativos liquidação on-chain, enquanto a CaixaBank codesenvolveu fluxos de Pedido de Pagamento com o BBVA para faturas B2B.
Os fornecedores de tecnologia ocupam um nível crucial. A Redsys continua a ser o processador dominante, mas os agregadores de banca aberta, como a PPRO e a Paycomet, diferenciam-se através de análises específicas para comerciantes. Os registos de patentes — 2.111 em 2023 — evidenciam uma inclinação para portagens automatizadas e micropagamentos de IoT, reforçando a reputação da Espanha em engenharia de pagamentos aplicada. À medida que os custos de conformidade regulatória aumentam — MiCA para criptoativos e mandatos de pagamentos instantâneos para bancos —, a economia de escala favorece cada vez mais os incumbentes, implicando uma consolidação adicional nos nichos de processamento e de gateway.
Líderes da Indústria de Pagamentos Móveis da Espanha
PayPal Holdings, Inc.
Apple Inc.
Google LLC
CaixaBank S.A.
Banco Bilbao Vizcaya Argentaria S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Existe um espaço claro para o A2A em loja física em escala, onde a penetração de pagamentos instantâneos e os trilhos da Iberpay possibilitam experiências semelhantes às de cartão sem a economia das redes de cartão. O plano do Bizum de expandir para pagamentos NFC em loja física em 2026, incluindo a carteira Bizum Pay, amplia a base de aceitação ao mirar terminais contactless já existentes. Isso também complementa o caminho de interoperabilidade EuroPA, que já liga a Espanha a Portugal, Itália e Andorra para transferências A2A. Para os comerciantes, isso apoia ferramentas de orquestração de pagamentos e reconciliação que tratam o Bizum e as carteiras de cartão como trilhos equivalentes em jornadas de proximidade e remotas.
Outra oportunidade está na interseção entre identidade, conformidade e pagamentos, à medida que a digitalização do setor público se acelera. O conceito de Digital Beta Wallet da Espanha (verificação de idade combinada com credenciais) e a experimentação do euro digital do BCE, que inclui bancos espanhóis, empurram os prestadores rumo a padrões de carteira interoperáveis e autenticação mais forte. Agentes capazes de empacotar controles operacionais alinhados ao DORA, autenticação biométrica ou baseada em risco, e aceitação multitrilho (cartões, Bizum, transferências instantâneas e futuros fluxos vinculados a CBDC) têm um ponto de entrada prático. Isso é especialmente relevante dado que a participação dos pagamentos móveis nas transações espanholas aumentou de 4% para 7% entre 2022 e 2025, junto com sinais contínuos de bancos e processadores de que os pagamentos presenciais liderados por dispositivos móveis estão ganhando terreno.
Desenvolvimentos recentes do setor
- Julho de 2026: o Bizum (Espanha) lança a carteira digital independente Bizum Pay para pagamentos baseados em NFC em pontos de venda. A medida expande os pagamentos A2A por NFC e fortalece os trilhos de pagamento domésticos, ampliando a adoção por comerciantes e a concorrência com as redes de cartão.
- Maio de 2026: o Bizum (Espanha) lança pagamentos de conta a conta em loja física baseados em NFC em terminais físicos. A expansão dos Pagamentos Instantâneos SEPA no ponto de venda acelera a adoção de transferências A2A pelos comerciantes e intensifica a concorrência com os esquemas de cartão.
- Junho de 2025: o CaixaBank lança o Tap to Pay no iPhone para clientes empresariais (aceitação contactless). A adoção da aceitação por carteira digital via iPhone reforça a liderança do CaixaBank em pagamentos móveis e impulsiona a integração de ferramentas de aceitação para comerciantes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, definimos pagamento móvel na Espanha como o valor dos pagamentos iniciados em um dispositivo móvel e concluídos por meio de fluxos de pagamento por proximidade ou remotos na Espanha, abrangendo tanto casos de uso de consumidores quanto empresariais.
Exclusões de escopo: excluímos transferências de cartão ou bancárias que não sejam iniciadas por meio de uma experiência de pagamento móvel, e também excluímos receitas apenas de hardware, como terminais POS e telefones.
Visão geral da segmentação
- Por Tipo de Pagamento
- Pagamentos por Proximidade
- Pagamentos Remotos
- Por Tipo de Transação
- Peer-to-Peer (P2P)
- Ponto de Venda em Loja (POS)
- Pessoa para Comerciante (P2M/Checkout)
- Outros Tipos de Transação
- Por Aplicação
- Varejo e Comércio Eletrónico
- Transportes e Logística
- Hotelaria e Restauração
- Governo e Setor Público
- Outras Aplicações (Educação, Cuidados de Saúde)
- Por Utilizador Final
- Pessoal
- Empresarial
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o enquadramento do mercado e ancorar os insumos do modelo em sinais públicos de pagamento e adoção digital na Espanha. Recorremos a fontes oficiais e abertas, como estatísticas de pagamento do Banco de Espanha e do BCE, indicadores do Instituto Nacional de Estatística (INE) sobre população e acesso digital, e atualizações da Comissão Europeia sobre regulamentação de pagamentos e proteção ao consumidor que podem afetar a adoção.
Para traduzir os sinais em um modelo de dimensionamento utilizável, também analisamos publicações do Banco de Compensações Internacionais (BIS) sobre pagamentos e liquidação e indicadores da economia digital da OCDE, seguidos de verificações em relatórios anuais, apresentações a investidores e imprensa financeira espanhola e da UE. Paralelamente, utilizamos assinaturas pagas para dados financeiros e inteligência empresarial, bases de dados de patentes e notícias e informações financeiras para validar a direção dos produtos e evitar a perda de mudanças importantes no mercado. Essas fontes documentais são apenas ilustrativas, e referências adicionais foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para confirmar como as partes interessadas definem e operam o "pagamento móvel" nas transações do dia a dia, e depois para testar suposições sobre a combinação de transações e a lógica de precificação. Conversamos com partes interessadas de emissores, adquirentes, prestadores de serviços de pagamento, comerciantes e especialistas do ecossistema, e validamos diferenças entre grandes cidades e cidades menores, já que a aceitação e os hábitos dos consumidores podem variar.
Os insumos refinados por meio dessas discussões incluíram os casos de uso típicos por canal (em loja versus remoto), a contribuição das transferências P2P para o valor total e como os fluxos de checkout mudam conforme o porte e o setor do comerciante.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 13% |
| Nível médio: 47% | Líderes funcionais/de unidade: 35% |
| Empresas menores: 16% | Gerentes: 52% |
Dimensionamento e previsão de mercado
Nosso dimensionamento utiliza uma combinação de abordagens top-down e bottom-up. Primeiro, reconstruímos um conjunto realista de transações iniciadas por dispositivos móveis na Espanha usando estatísticas de pagamento e sinais de comércio digital, e depois filtramos esse conjunto em fluxos de pagamento por proximidade e remotos. O total resultante é, então, submetido a testes de estresse usando aproximações seletivas bottom-up, como valor de transação amostrado por caso de uso e verificações de canal, seguidas de consolidações pontuais a partir de divulgações públicas de empresas, quando reportadas de forma consistente.
Os principais insumos que moldam o modelo incluem a penetração de smartphones e internet móvel, a parcela de consumidores que utilizam pagamentos contactless e baseados em carteira, a divisão entre P2P, POS em loja e atividade de checkout P2M, e o crescimento do varejo online e dos serviços baseados em aplicativos que impulsionam os pagamentos remotos. Também acompanhamos sinais de aceitação, como a cobertura de comerciantes habilitados para contactless e o ritmo da integração digital, o que ajuda a explicar por que o crescimento pode se acelerar em alguns anos em comparação com outros.
Para a previsão, utilizamos análise de cenários, pois a adoção e o uso são influenciados por diversos fatores em movimento que podem mudar em ritmos diferentes, incluindo regulamentação, aceitação por comerciantes e mudanças nos hábitos dos consumidores. As suposições foram ajustadas com base no consenso de especialistas sobre o uso esperado de carteiras, o comportamento de conversão no checkout e as mudanças prováveis entre pagamentos P2P e a comerciantes, sendo depois aplicadas à estrutura do ano-base. Quando as verificações bottom-up apresentavam lacunas, por exemplo, divulgação incompleta para fluxos de pagamento específicos, utilizamos intervalos conservadores e os ampliamos apenas quando várias entrevistas apontavam na mesma direção.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de triangulação entre sinais independentes, de modo que os resultados do modelo foram comparados com tendências de estatísticas de pagamento, indicadores de adoção pelos consumidores e mudanças observáveis na aceitação por comerciantes. Quando um valor era inconsistente com a direção dos principais fatores, revisamos a suposição subjacente, verificamos as etapas de cálculo e recontatamos as fontes se a variação permanecesse inexplicada.
Antes da aprovação final, o trabalho passa por uma revisão de analistas em várias etapas, que verifica saltos de ano a ano, consistência de unidades e tratamento correto de moeda. Os relatórios são atualizados anualmente, e atualizações intermediárias são adicionadas quando ocorrem eventos relevantes, incluindo grandes mudanças regulatórias ou alterações significativas no comportamento de pagamento. Imediatamente antes da entrega, é realizada uma verificação final para que os clientes recebam a visão mais atualizada disponível naquele momento.
Tamanho do mercado de pagamentos móveis da Espanha da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para pagamentos móveis na Espanha podem parecer muito distantes entre si porque a categoria pode ser contabilizada de formas diferentes, mesmo quando os títulos parecem semelhantes. Os principais fatores geralmente são o que é contabilizado como "móvel", se o valor de P2P está incluído e como o modelo trata o checkout remoto em comparação com pagamentos digitais mais amplos.
Algumas estimativas ampliam o escopo para incluir a maioria dos pagamentos digitais que envolvem um telefone em algum momento, o que pode incorporar volumes gerais de cartão não presente que não são verdadeiramente iniciados por dispositivo móvel. Esses totais mais amplos estão fora do que a Mordor Intelligence contabiliza, já que apenas o valor de pagamentos por proximidade e remotos iniciados por dispositivo móvel na Espanha é incluído, e a combinação de P2P, POS em loja e checkout P2M é reverificada por meio de validação primária e conversão consistente de valores em USD.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 50,31 bilhões de USD (2025) | |
| Associação do Setor A | 44,90 bilhões de USD (2025) | Frequentemente utiliza taxas conservadoras de adoção e uso para carteiras móveis, e pode subestimar o valor de checkout P2M remoto quando as transações são roteadas por meio de fluxos mistos de web e aplicativo. |
| Consultoria Global B | 57,80 bilhões de USD (2025) | Pode incluir pagamentos de comércio digital mais amplos em que um dispositivo móvel é apenas um ponto de contato, e pode aplicar um crescimento presumido mais alto do valor das transações sem reverificar as divisões entre P2P e em loja. |
A dispersão na tabela é explicada principalmente pelo escopo e pela forma como a iniciação móvel é testada, seguida pela velocidade presumida de crescimento do valor médio das transações. Ao vincular o total a divisões de canal observáveis e verificações repetíveis, mantemos o resultado rastreável a insumos claros que podem ser revisados e atualizados a cada ano.


Questões-Chave Respondidas no Relatório
Qual é o valor atual do mercado de pagamentos móveis da Espanha?
O mercado situa-se em 60,93 mil milhões de USD em 2026 e tem previsão de atingir 158,81 mil milhões de USD até 2031 a um CAGR de 21,12%.
A que ritmo estão a crescer os pagamentos remotos em comparação com os pagamentos por proximidade?
Os pagamentos remotos têm projeção de expansão a um CAGR de 22,96%, enquanto os pagamentos por proximidade se mantêm como líder de volume com uma quota de 69,22%.
Qual segmento detém a maior dimensão do mercado de pagamentos móveis da Espanha?
O varejo e o comércio eletrónico lideram com uma quota de 36,88%, refletindo uma forte migração de cartões para carteiras e a adoção omnicanal.
O que está a impulsionar a adoção governamental de pagamentos móveis?
1,6 mil milhões de EUR (1,76 mil milhões de USD) em subsídios de transporte e a iniciativa Carteira Digital Beta estão a alimentar um crescimento de CAGR de 25,02% nas aplicações do setor público.
Como irá o euro digital afetar os fornecedores locais?
Os bancos espanhóis no sandbox do BCE obtêm exposição antecipada aos padrões de interoperabilidade de carteiras, mas têm de se adaptar à potencial fuga de depósitos para participações em CBDC.
Quais são os principais desafios de cibersegurança?
Um aumento homólogo de 15% nos incidentes cibernéticos — 96.000 casos em 2024 — reforça a necessidade de autenticação biométrica e análise de fraude por inteligência artificial em todas as aplicações de pagamento.
Página atualizada pela última vez em:



