
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7.24 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 47.28 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 36.72 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pagamentos Móveis no Oriente Médio e África pela Mordor Intelligence
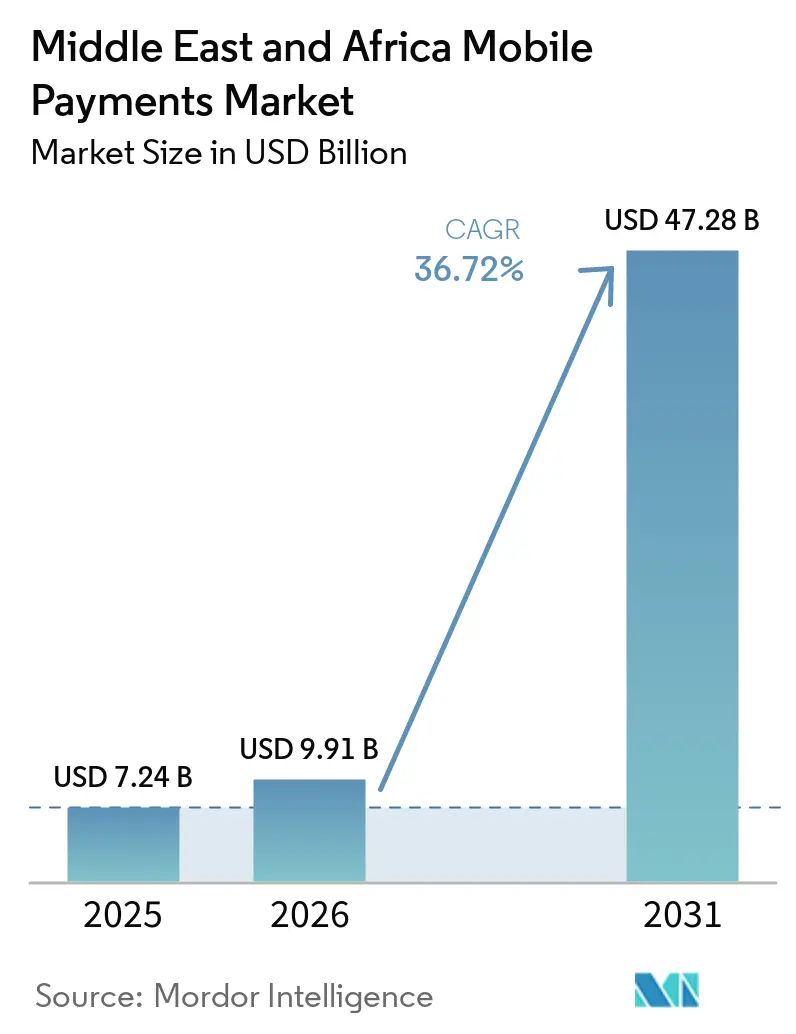
O tamanho do Mercado de Pagamentos Móveis do Oriente Médio e África foi avaliado em USD 7,24 bilhões em 2025 e estima-se que cresça de USD 9,91 bilhões em 2026 para atingir USD 47,28 bilhões até 2031, a um CAGR de 36,72% durante o período de previsão (2026-2031).
O crescimento explosivo está enraizado em três mudanças estruturais: maior penetração de smartphones, ampla cobertura 4G/5G e a convergência de carteiras de operadoras de telecomunicações com infraestruturas bancárias de alto nível.[1] As agendas governamentais de transição do dinheiro físico para o digital, as infraestruturas de pagamento em tempo real e os corredores transfronteiriços estão comprimindo os ciclos de adoção, enquanto os ecossistemas de super-aplicativos reformulam a economia de aquisição de clientes. Os custos de aceitação pelos comerciantes continuam a cair à medida que smartphones habilitados com SoftPOS substituem os terminais tradicionais, permitindo que microcomerciantes ingressem na economia digital formal. A intensa concorrência entre operadoras de telecomunicações, bancos e fintechs está se traduzindo em inovação de produtos em torno do Compre Agora, Pague Depois (BNPL), códigos QR e carteiras vinculadas a salários, criando engajamento fidelizado de usuários e volumes endereçáveis maiores para o mercado de pagamentos móveis do Oriente Médio e África.
Principais Conclusões do Relatório
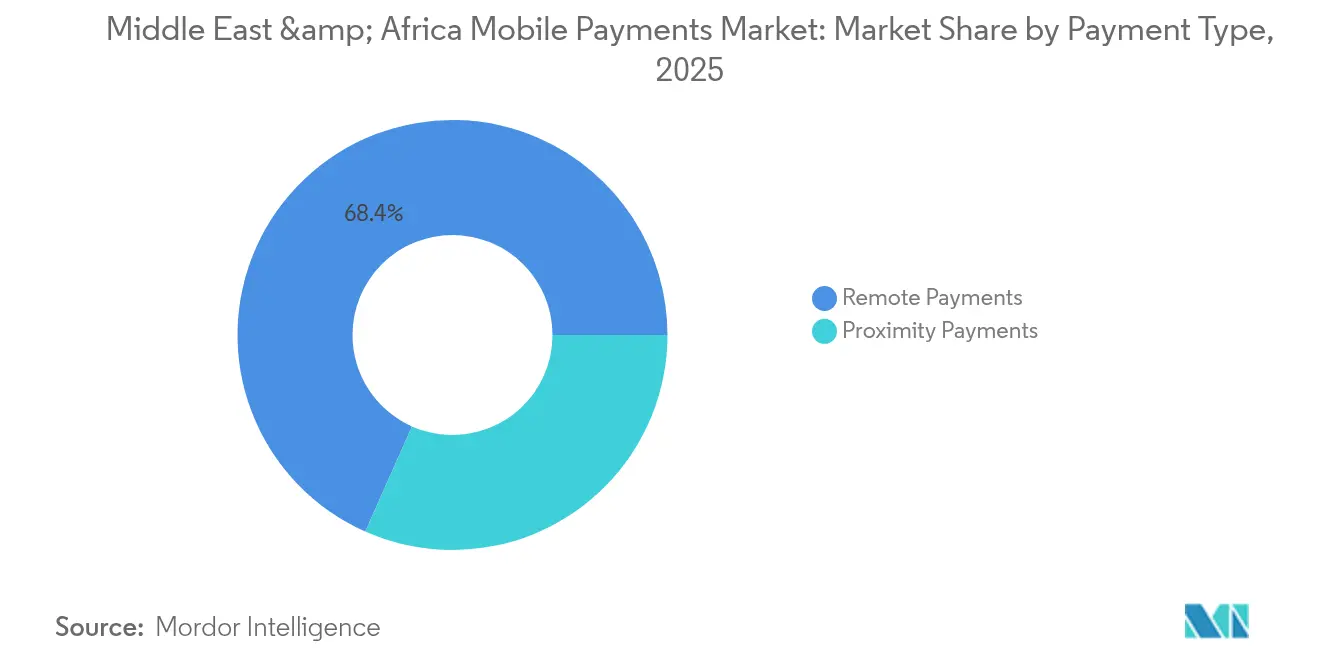
- Por tipo de pagamento: Os pagamentos remotos detinham 68,35% da participação do mercado de pagamentos móveis no Oriente Médio e África em 2025, enquanto os pagamentos por proximidade devem se expandir a um CAGR de 38,66% até 2031.
- Por tipo de transação: O POS em loja liderou com 40,55% de participação na receita em 2025; as transações P2P estão crescendo mais rapidamente, a um CAGR de 39,21% até 2031.
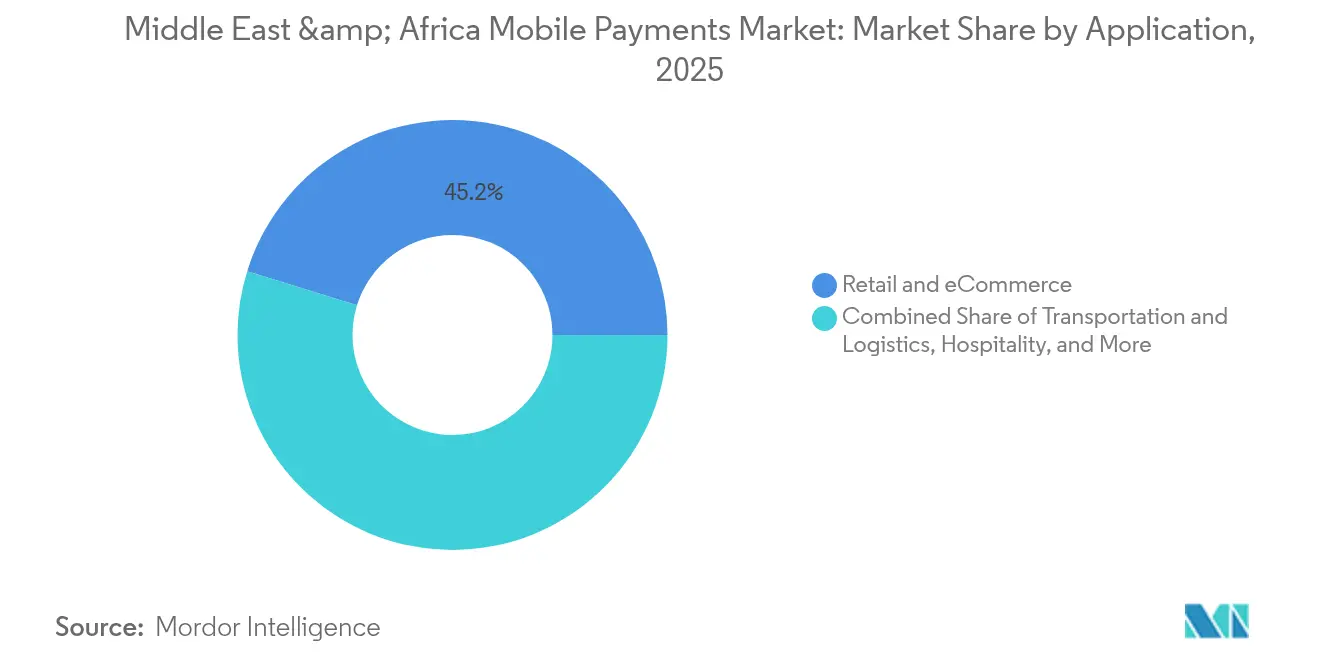
- Por aplicação: O varejo e o comércio eletrônico dominaram com 45,20% de participação em 2025; o segmento governamental e do setor público deve crescer a um CAGR de 40,35% até 2031.
- Por usuário final: As transações pessoais representaram 77,30% do tamanho do mercado de pagamentos móveis no Oriente Médio e África em 2025, enquanto as transações empresariais avançam a um CAGR de 38,33% até 2031.
- Por geografia: A África capturou 56,65% da participação do mercado de pagamentos móveis no Oriente Médio e África em 2025; a região do Oriente Médio deve registrar o crescimento mais rápido, com um CAGR de 39,9% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos do Sistema de Proteção de Salários (WPS) do CCG Acelerando a Migração do Dinheiro Físico para o Digital | +7.8% | Países do CCG (Emirados Árabes Unidos, Arábia Saudita, Catar, Kuwait, Omã, Bahrein) | Médio prazo (2-4 anos) |
| Programas de Fidelidade de Carteiras Habilitados por BNPL Impulsionando a Frequência de Transações nos EAU e KSA | +5.2% | Emirados Árabes Unidos, Arábia Saudita, com extensão a outros estados do CCG | Curto prazo (≤ 2 anos) |
| Corrida dos Super-Aplicativos de Telecomunicações Desbloqueando a Adoção Rural de USSD na África Subsaariana | +9.5% | Nigéria, Quênia, África do Sul, Gana, com expansão para outros países da África Subsaariana | Médio prazo (2-4 anos) |
| Implantação de SoftPOS entre Microcomerciantes (Pilotos de Toque para Pagamento da Visa) | +6.3% | África do Sul, Egito, Emirados Árabes Unidos, Arábia Saudita, com expansão para outros centros urbanos | Curto prazo (≤ 2 anos) |
| Corredores de Remessa CCG–África de Carteira para Carteira Reduzindo as Taxas de Transferência | +4.1% | Corredores Emirados Árabes Unidos-Nigéria, Arábia Saudita-Egito, Catar-Quênia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos do Sistema de Proteção de Salários (WPS) do CCG Acelerando a Migração do Dinheiro Físico para o Digital
A conformidade com o WPS atingiu 99,8% nos Emirados Árabes Unidos e 92% na Arábia Saudita em 2024, integrando 5,8 milhões de trabalhadores anteriormente pagos em dinheiro em canais digitais.[2] A digitalização obrigatória dos salários canaliza os fluxos de entrada de salários recorrentes para carteiras móveis, aumentando a frequência média de transações não salariais em 3,2 vezes para provedores como o STC Pay. O programa está se expandindo pelo Bahrein, Catar e Omã, padronizando as infraestruturas de folha de pagamento e reduzindo os custos de aquisição de clientes. Os bancos se beneficiam dos saldos flutuantes, enquanto as carteiras de telecomunicações monetizam as taxas sobre remessas e pagamento de contas. A iniciativa incorpora a inclusão financeira em escala, consolidando um potencial de volume de longo prazo para o mercado de pagamentos móveis do Oriente Médio e África.
Programas de Fidelidade de Carteiras Habilitados por BNPL Impulsionando a Frequência de Transações nos EAU e KSA
A integração do Tabby com o STC Pay aumentou a frequência de transações de carteira em 42% em 2024, sublinhando a capacidade do BNPL de ampliar o crédito ao consumidor dentro das carteiras digitais existentes.[3] A adoção do BNPL atingiu 39% nos Emirados Árabes Unidos e 42% na Arábia Saudita, impulsionando USD 10 bilhões em volumes anuais de carteiras e gerando tíquetes médios 2,7 vezes maiores em comparação com cartões tradicionais. Os comerciantes obtêm taxas de conversão mais altas, os consumidores obtêm pagamentos diferidos e os operadores de carteiras capturam receitas de intercâmbio e taxas de atraso. A rápida expansão de híbridos de carteira BNPL deve aprofundar a fidelização dos usuários e aguçar a diferenciação competitiva no mercado de pagamentos móveis do Oriente Médio e África.
Corrida dos Super-Aplicativos de Telecomunicações Desbloqueando a Adoção Rural de USSD na África Subsaariana
O Max it da Orange tem como alvo 45 milhões de usuários ativos até 2025, aproveitando o USSD para alcançar telefones comuns de baixo custo.[4] O Telebirr na Etiópia já atende 40 milhões de usuários, processando USD 3 bilhões em transações mensais — aproximadamente 30% do PIB nacional. O posicionamento como super-aplicativo permite que as operadoras de telecomunicações combinem pagamentos, microcrédito e seguros, extraindo receita de múltiplas linhas enquanto reduzem a rotatividade. A resiliência do USSD em regiões de baixa largura de banda amplia os volumes endereçáveis e consolida as operadoras de telecomunicações como players dominantes no mercado de pagamentos móveis do Oriente Médio e África.
Implantação de SoftPOS entre Microcomerciantes (Pilotos de Toque para Pagamento da Visa)
O Toque para Pagamento da Visa registrou crescimento global de 200% ano a ano em 2025, com forte impulso na África do Sul, Egito, Emirados Árabes Unidos e Arábia Saudita. A conversão de telefones Android em dispositivos de aceitação reduz drasticamente os custos de hardware e formaliza comerciantes anteriormente restritos ao dinheiro físico — 30% dos novos usuários nunca haviam utilizado pagamentos digitais. A tecnologia apoia as preferências dos consumidores por pagamentos sem contato (61% dos compradores já preferem a conveniência do toque para pagar), aprimora a captura de dados para programas de fidelidade e acelera a integração de comerciantes. Espera-se que a adoção generalizada do SoftPOS reequilibre o mix de transações em direção aos pagamentos por proximidade e amplie o PIB endereçável para o mercado de pagamentos móveis do Oriente Médio e África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Licenciamento Fragmentado em Mais de 45 Reguladores Africanos Atrasa a Entrada no Mercado | -4.3% | Pan-africano, com impacto particular nas iniciativas de pagamento transfronteiriço | Longo prazo (≥ 4 anos) |
| Limites de Transação de Dinheiro Móvel na Nigéria e no Egito Reduzem o Valor do Tíquete | -3.1% | Nigéria, Egito, com efeitos de transbordamento para países vizinhos | Médio prazo (2-4 anos) |
| Altas Taxas de Fraude via USSD Provocam Limites de Novas Tentativas de PIN Impostos pelos Bancos | -2.7% | África Subsaariana, particularmente Uganda, Zâmbia e Quênia | Curto prazo (≤ 2 anos) |
| Lacunas de Financiamento do PAPSS Retardam a Implantação de Infraestrutura em Tempo Real na África Francófona | -2.1% | Países da União Econômica e Monetária da África Ocidental e Central (UEMOA) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Fragmentado em Mais de 45 Reguladores Africanos Atrasa a Entrada no Mercado
Os provedores de pagamento alocam 18 a 24% de seus orçamentos operacionais para conformidade ao navegarem por classes de licença e estruturas de taxas divergentes. Os prazos de aprovação variam de três meses a mais de um ano, prejudicando o tempo de entrada no mercado para propostas transfronteiriças. Os modelos de licenciamento baseados em atividade no Quênia e em Gana oferecem modelos promissores, mas a harmonização ampla permanece uma agenda de longo prazo. O atrito resultante restringe os fluxos de capital, sufoca a inovação e limita o crescimento do mercado de pagamentos móveis do Oriente Médio e África.
Limites de Transação de Dinheiro Móvel na Nigéria e no Egito Reduzem o Valor do Tíquete
Os limites de KYC em camadas na Nigéria restringem as transferências diárias de carteira a NGN 5 milhões (USD 3.275), enquanto o Egito aplica limites semelhantes para conter o risco de lavagem de dinheiro. Consequentemente, os valores médios dos tíquetes de dinheiro móvel permanecem 62% menores do que as transferências bancárias, forçando os provedores a priorizar a frequência em detrimento do valor. Embora os reguladores visem salvaguardar a estabilidade, os limites restringem casos de uso como liquidações B2B e grandes remessas, moderando a receita geral de carteiras no mercado de pagamentos móveis do Oriente Médio e África.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Pagamento:
A Expansão da Proximidade Reformula o Cenário de TransaçõesOs pagamentos remotos representaram 68,35% do mercado de pagamentos móveis no Oriente Médio e África em 2025, impulsionados por pagamentos de contas e transferências de comércio eletrônico. O Tap-to-Phone da Visa e os aparelhos com NFC amplamente disponíveis estão agora impulsionando a adoção por proximidade, com um CAGR projetado de 38,66%, especialmente nos centros urbanos do GCC, onde as iniciativas sem contato levaram a um aumento de 47% em 2024. Os varejistas obtêm maior rendimento no caixa, enquanto os consumidores se beneficiam da conveniência do toque e avance. Os dados de transações extraídos de eventos de proximidade permitem ofertas hiperlocais, impulsionando as vendas dos comerciantes e aprofundando o engajamento no ecossistema.
A rápida difusão do SoftPOS entre os microcomerciantes reduz os custos de aceitação e tem como alvo estabelecimentos anteriormente exclusivos de dinheiro em espécie, expandindo os volumes endereçáveis para o mercado de pagamentos móveis no Oriente Médio e África. Os pagamentos por proximidade também facilitam a autenticação offline, um recurso vital em ambientes com conectividade intermitente. À medida que a infraestrutura escala, espera-se que a participação dos pagamentos por proximidade reduza a diferença em relação às transações remotas, deslocando o foco dos provedores para experiências em loja e ofertas de comércio integrado.



Por Tipo de Transação:
O Crescimento do P2P Impulsiona a Inclusão FinanceiraAs transações de POS lideraram com uma participação de 40,55% em 2025, refletindo a alta penetração de smartphones e a digitalização dos comerciantes nos estados do GCC. As transferências P2P, no entanto, devem superar outros fluxos a um CAGR de 39,21%, impulsionadas pelas necessidades de remessas e pelas redes de agências limitadas. Os usuários de dinheiro móvel pela primeira vez na África iniciam 78% de suas jornadas por meio de P2P, tornando-o um funil de aquisição crítico para o tamanho do mercado de pagamentos móveis no Oriente Médio e África.
As remessas internacionais de dinheiro móvel atingiram 34 bilhões de USD em 2024. Os provedores estão adicionando serviços de valor agregado, como poupanças, microcréditos e seguros, para monetizar os saldos crescentes das carteiras. À medida que os reguladores avançam em direção à interoperabilidade de liquidação bruta em tempo real, os corredores P2P aprofundarão a liquidez e reforçarão o papel do ecossistema na integração econômica.
Por Aplicação:
O Setor Governamental Emerge como Motor de CrescimentoO varejo e o comércio eletrônico capturaram 45,20% do mercado de pagamentos móveis no Oriente Médio e África em 2025, impulsionados por jornadas de checkout com foco em dispositivos móveis e lojas pop-up habilitadas por QR. As compras sem atrito melhoram as taxas de conversão e os valores dos carrinhos, levando os comerciantes a integrar múltiplas opções de carteira.
A adoção pelo setor público está se acelerando a um CAGR de 40,35%, à medida que as identidades digitais e os portais de governo eletrônico ganham força sob a Visão Saudita 2030 e a Estratégia de Governo Digital dos Emirados Árabes Unidos 2025. O desembolso digital de subsídios, multas e taxas de licença ancora os volumes, reduz os custos de manuseio de dinheiro em espécie e aumenta a transparência. Os casos de uso em larga escala catalisam efeitos de ecossistema, trazendo cidadãos sem acesso a serviços bancários para interações digitais recorrentes e expandindo o mercado de pagamentos móveis no Oriente Médio e África.

Por Usuário Final:
O Segmento Empresarial Acelera a Transformação DigitalAs carteiras pessoais detinham uma participação expressiva de 77,30% em 2025, sublinhando o papel fundamental do dinheiro móvel na vida financeira cotidiana. Essa dominância decorre de depósitos de salários, pagamentos de contas e transações de varejo de baixo valor que, juntos, formam a espinha dorsal da participação do mercado de pagamentos móveis no Oriente Médio e África.
O uso empresarial deve se expandir a um CAGR de 38,33%, à medida que as empresas digitalizam liquidações com fornecedores, folha de pagamento e marketplaces B2B. Em Uganda, o valor das transações de dinheiro móvel superou UGX 100 trilhões (26 bilhões de USD) em 2023. Os fluxos de trabalho digitais simplificam a conciliação e melhoram a liquidez, enquanto limites de transação mais elevados e conectividade via API desbloqueiam propostas de finanças integradas adaptadas para PMEs.
Análise Geográfica
Mercado de Pagamentos Móveis da África
A África detinha 56,65% do mercado de pagamentos móveis no Oriente Médio e África em 2025, ancorada pelas transações de dinheiro móvel do Quênia, que equivaleram a 59% do PIB nacional. Espera-se que a adoção de smartphones na África Subsaariana atinja 44% até 2025, expandindo a base endereçável para carteiras baseadas em USSD e aplicativos. Apesar das lacunas crônicas de infraestrutura, a inovação das operadoras de telecomunicações em torno da autenticação offline mitiga as falhas de sessão causadas pela latência rural de 250 ms, que gera uma taxa de abandono de USSD de 18%.
Mercado de Pagamentos Móveis do CCG
O Oriente Médio está em uma curva de crescimento mais acelerada, com um CAGR projetado de 39,9% até 2031. A meta da Arábia Saudita de 70% de transações sem dinheiro até 2025 e a participação do dinheiro em espécie nos Emirados Árabes Unidos já reduzida a 17% do PDV em 2023 ilustram a mudança orientada por políticas em direção ao dinheiro digital. Os sistemas de pagamento em tempo real processaram 230 bilhões de USD em 2023 e têm previsão de superar 903 bilhões de USD até 2028 nos seis estados do CCG.
Mercado de Pagamentos Móveis do Oriente Médio e África
Os corredores de remessa de carteira para carteira entre regiões conectam os trabalhadores migrantes assalariados do CCG com os beneficiários africanos, reduzindo taxas e acelerando a liquidação. O Sistema Pan-Africano de Pagamento e Liquidação é um potencial divisor de águas, embora lacunas de financiamento estejam atrasando sua implantação nos blocos francófonos. Esses fatores convergentes sugerem uma dinâmica complementar, e não competitiva, com a escala de usuários da África e a sofisticação de infraestrutura do Oriente Médio impulsionando conjuntamente o mercado de pagamentos móveis do Oriente Médio e África.
Panorama regulatório
A regulamentação no mercado de pagamentos móveis do Oriente Médio e África está se tornando mais rigorosa em relação a requisitos de licenciamento, resiliência operacional e proteção ao consumidor, à medida que os volumes de carteiras digitais e mobile money crescem. Na Arábia Saudita, o Saudi Central Bank (SAMA) atualizou seu Oversight Framework for Payment Systems and their Operators em março de 2026 para alinhar a supervisão à Law of Payments and Payment Services (Royal Decree M/26), com base em requisitos anteriores, como as SAMA Rules for Electronic Wallets publicadas em outubro de 2024, incluindo classificação de clientes e controles de limite de transação. No Egito, o Central Bank of Egypt (CBE) emitiu regulamentações de licenciamento para Payment System Operators (PSOs) e Payment Service Providers (PSPs) sob a Banking Law No. 194 de 2020, com um período de transição até junho de 2026.
A direção da política também está impulsionando a modernização da infraestrutura, o que afeta a aceitação por comerciantes e a interoperabilidade das carteiras. As ações do CBE em fevereiro de 2026 para habilitar a aceitação por contactless por meio de dispositivos inteligentes (SoftPOS) reduzem a dependência de terminais tradicionais e diminuem as barreiras para o cadastramento de microcomerciantes. Em todo o CCG, as estratégias nacionais e os marcos de supervisão enfatizam a interoperabilidade, incluindo esquemas domésticos como o MADA na Arábia Saudita, e abordagens de sandbox ou laboratório vinculadas ao open banking para apoiar as finanças incorporadas (embedded finance). Na África, a fragmentação do licenciamento e os limites de transação em mercados grandes, como Nigéria e Egito, continuam a desacelerar a entrada.
Análise da cadeia de valor
A cadeia de valor de pagamentos móveis no Oriente Médio e África abrange (i) acesso e dispositivos (smartphones e feature phones usando aplicativos e USSD), (ii) habilitação de aceitação (QR/NFC, SoftPOS, POS inteligente), (iii) emissores e distribuição de carteiras (carteiras de operadoras de telecomunicações, carteiras bancárias e carteiras fintech apoiadas por redes de agentes e parceiros de cash-in/cash-out), (iv) trilhos de processamento e liquidação (switches domésticos, sistemas de pagamento instantâneo e conectores transfronteiriços), e (v) risco, conformidade e serviços de valor agregado (KYC/AML, ferramentas antifraude, empréstimos/BNPL e serviços para comerciantes). Bancos centrais e esquemas de pagamento domésticos ancoram a cadeia por meio de licenciamento e padrões técnicos, enquanto redes internacionais e processadoras apoiam a tokenização vinculada a cartões, a aceitação online e um alcance mais amplo de comerciantes.
Dois nós operacionais estão moldando a economia de forma mais clara: a aquisição de comerciantes e as finanças incorporadas dentro dos fluxos de comércio. As iniciativas de SoftPOS, incluindo a aceitação contactless via dispositivos inteligentes apoiada pelo CBE (fevereiro de 2026), reduzem os custos de hardware e implantação para microcomerciantes, apertando a camada de aceitação. Plataformas de comércio B2B e logística também estão se tornando canais de distribuição para pagamentos e crédito: a OmniRetail captou 20 milhões de USD (abril de 2025) para expandir o comércio B2B e as finanças incorporadas na África Ocidental, a MaxAB-Wasoko adquiriu a Fatura, sediada no Egito (maio de 2025), para integrar serviços financeiros incorporados às redes de cadeia de suprimentos de varejo, e a Jumia inaugurou um centro logístico integrado de 27.000 m² no Cairo (julho de 2025), apoiando a operação de fulfillment onde os pagamentos por checkout e carteira se concentram. A experimentação de infraestrutura transfronteiriça também alimenta a camada de liquidação, incluindo um piloto do e-Franc de 12 meses anunciado pelo National Bank of Rwanda (fevereiro de 2026) e atualizações do SAMA na supervisão de sistemas de pagamento (março de 2026).
Cenário Competitivo
Concentração do Mercado
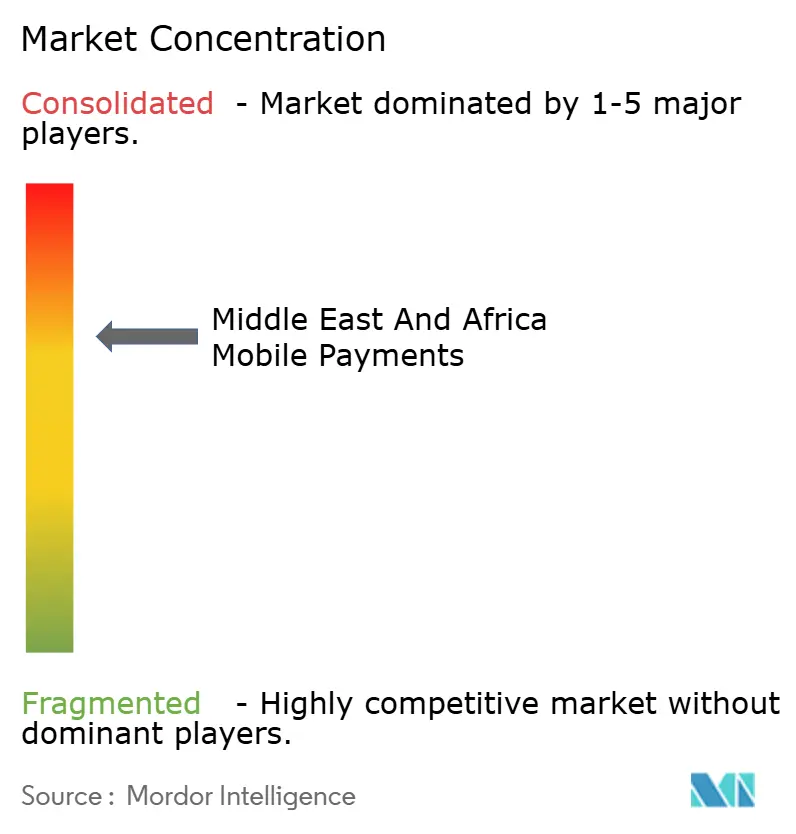
A estrutura competitiva é bifurcada: as plataformas respaldadas por operadoras de telecomunicações controlam mais de 60% das contas ativas de dinheiro móvel na África, enquanto os mercados do Oriente Médio apresentam uma combinação de carteiras bancárias e fintechs independentes. A África Oriental é altamente concentrada em torno do M-Pesa, enquanto a Nigéria, o Egito e os Emirados Árabes Unidos exibem participações mais fragmentadas. As redes globais de cartões estão optando por parcerias em vez de competir diretamente — a aliança da Mastercard com o Orange Money abre a aceitação digital em sete países africanos.
Os movimentos estratégicos concentram-se na amplitude do ecossistema. As ambições de super-aplicativo da Orange, da MTN e da STC co-localizam pagamentos com transporte por aplicativo, microempréstimos e seguros, criando monetização de múltiplas linhas. O SoftPOS e a autenticação biométrica diferenciam os desafiadores que visam a aquisição de microcomerciantes nos corredores urbanos. Os corredores de remessa transfronteiriça, a agregação de comerciantes em segmentos carentes e as soluções específicas por setor, como pagamentos de saúde, representam oportunidades de espaço em branco que poderiam reformular as posições competitivas no setor de pagamentos móveis do Oriente Médio e África.
Os participantes estabelecidos estão respondendo com fusões e aquisições aceleradas e investimentos em participações minoritárias. Rodadas de financiamento e parcerias recentes — como a do PayPal com a TerraPay e a da Visa com o Emirates NBD — sinalizam uma virada em direção a capacidades incorporadas transfronteiriças e propostas de PMEs personalizadas. À medida que as sandboxes regulatórias se abrem e as APIs de open banking amadurecem, a análise de dados e os módulos de prevenção a fraudes impulsionados por IA se tornarão ativos decisivos para conquistar a confiança dos consumidores e escalar volumes no mercado de pagamentos móveis do Oriente Médio e África.
Líderes do Setor de Pagamentos Móveis no Oriente Médio e África
-
Orange S.A. (Orange Money)
-
Fawry (MyFawry)
-
Careem (CareemPay)
-
Vodafone Group
-
HyperPay Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pagamentos Móveis no Oriente Médio e África Empresas cobertas neste relatório
- STC Pay (Saudi Digital Payments Co.)
- MTN Group – MoMo
- Vodafone Group
- Orange S.A. (Orange Money)
- Fawry (MyFawry)
- Careem (CareemPay)
- HyperPay Inc.
- PalmPay Ltd.
- OPay Digital Services Ltd.
- Flutterwave Inc.
- Paystack Payments Ltd.
- Paymob Solutions
- BayanPay
- SADAD Payment System
- Payit Digital Wallet (ADCB)
- eand money (Etisalat)
- Zain Cash
- Beam Wallet
- Klip Digital Wallet
- Wave Mobile Money
Oportunidades de mercado e perspectivas futuras
Os trilhos transfronteiriços e a interoperabilidade continuam sendo o espaço em branco mais claro, apoiados por iniciativas públicas e pilotos ativos que conectam carteiras a novas opções de liquidação. O Secretariado da AfCFTA lançou a iniciativa Africa Digital Access and Public Infrastructure for Trade (ADAPT) em maio de 2026, selecionando Quênia, Marrocos e Nigéria como países-piloto para testar sistemas interoperáveis de identidade digital, pagamentos e dados comerciais, o que se alinha ao escopo do relatório em torno de corredores de carteira a carteira e liquidação em tempo real. Na camada comercial, as capacidades transfronteiriças também estão sendo ativadas por meio de redes de infraestrutura: o Emirates NBD habilitou pagamentos transfronteiriços em tempo real baseados em blockchain na rede Partior em julho de 2026, e a Visa, a M-PESA Africa e a Onafriq lançaram um piloto de mobile money transfronteiriço liquidado em stablecoin na República Democrática do Congo em julho de 2026. Essas etapas mostram uma experimentação ativa com modelos alternativos de liquidação que podem reduzir o atrito nos corredores entre o CCG e a África e intra-África.
A expansão da aceitação por comerciantes é outra área de oportunidade, ancorada em iniciativas de habilitação apoiadas por reguladores e movimentos de produtos que reduzem os custos de cadastramento e ampliam os casos de uso de proximidade. A iniciativa de aceitação contactless por SoftPOS do Central Bank of Egypt, de fevereiro de 2026, apoia a aceitação baseada em smartphones, enquanto a M-Pesa Africa e a Vodacom Tanzania lançaram um recurso de tap-to-pay para mobile money em março de 2026, usando cartões virtuais tokenizados por meio do M-Pesa SuperApp, expandindo os formatos de aceitação além de QR e USSD. Do lado da demanda, programas de digitalização salarial e agendas governamentais de pagamento digital já canalizam entradas recorrentes para as carteiras, incluindo a alta conformidade com o WPS nos Emirados Árabes Unidos e na Arábia Saudita até 2024, no contexto do relatório. Isso cria espaço para os provedores adicionarem serviços de valor agregado, como BNPL, financiamento a comerciantes e produtos vinculados à folha de pagamento, dentro de marcos regulados e restrições de limite de transação.
Desenvolvimentos industriais recentes em Mercado de Pagamentos Móveis no Oriente Médio e África
- Junho de 2026: BNB Liberia e Orange Money lançaram um serviço de remessa móvel transfronteiriça, permitindo transferências da Libéria para oito países africanos. A expansão fortalece a presença de corredores da Orange Money e leva as remessas de carteira a carteira ainda mais para canais regulados e liderados por aplicativos na África Ocidental e Oriental.
- Maio de 2026: A Fawry firmou parceria com a valU para adicionar opções flexíveis de pagamento e financiamento dentro do aplicativo myFawry. A integração aprofunda os casos de uso de crédito ao consumidor e parcelamento dentro de um ecossistema de carteira já existente, apoiando fluxos de checkout digital de maior frequência e maior valor no Egito.
- Dezembro de 2025: Orange Money Group e Visa anunciaram uma parceria estratégica para acelerar os pagamentos online, incluindo a implantação de cartões virtuais Visa em toda a África e no Oriente Médio. A medida conecta as carteiras móveis de forma mais direta à aceitação da rede de cartões para e-commerce, melhorando a usabilidade além dos ecossistemas de carteira em circuito fechado.
Mercado de Pagamentos Móveis no Oriente Médio e África Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor dos pagamentos iniciados em um aparelho móvel no Oriente Médio e África, incluindo transações baseadas em carteira e dinheiro móvel utilizadas para compras em loja e remotas.
Exclusões de escopo: Carregamentos de cartões pré-pagos, transações de POS com cartão presente que não envolvem um aparelho móvel e transferências bancárias exclusivamente por desktop estão excluídas do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Tipo de Pagamento
- Pagamentos por Proximidade
- Pagamentos Remotos
- Por Tipo de Transação
- Peer-to-Peer (P2P)
- Ponto de Venda (POS) em Loja
- Pessoa para Comerciante (P2M/Checkout)
- Outros Tipos de Transação
- Por Aplicação
- Varejo e Comércio Eletrônico
- Transporte e Logística
- Hospitalidade e Serviços de Alimentação
- Governo e Setor Público
- Outras Aplicações (Educação, Saúde)
- Por Usuário Final
- Pessoal
- Empresarial
- Geografia
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Kuwait
- Turquia
- Omã
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Marrocos
- Restante da África
- Oriente Médio
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear o ecossistema e estabelecer a matemática básica de como os pagamentos móveis se movimentam pela região. Baseamo-nos em fontes públicas e sem acesso restrito, como relatórios de sistemas de pagamento de bancos centrais, comunicados de reguladores de telecomunicações, portais de estatísticas governamentais e as séries macroeconômicas do Global Findex do Banco Mundial e do FMI, para ancorar as premissas de população, titularidade de contas e capacidade de gastos. Para compreender os padrões de adoção de dinheiro móvel e carteiras, também consultamos fontes como as publicações de dinheiro móvel da GSMA, além de comunicados de imprensa em nível de país de operadores de redes de pagamento e associações de comerciantes.
No lado da oferta e operacional, relatórios anuais de empresas, apresentações para investidores e registros auditados ajudaram a validar as divisões de modelos de negócios e as principais linhas de receita vinculadas a serviços de transação. Também utilizamos assinaturas de bases de dados pagas para dados financeiros de empresas e triagem de notícias, bem como verificações de bases de dados de patentes onde os roteiros de produtos precisavam de esclarecimento. As fontes listadas acima são meramente ilustrativas, e muitos outros documentos e conjuntos de dados públicos foram revisados para coletar dados, validar premissas e resolver questões em aberto.
Entrevistas Primárias e Pesquisas
As entrevistas primárias e pesquisas curtas concentraram-se em equipes de plataformas de pagamento, operadores de dinheiro móvel, agregadores de comerciantes, bancos e grandes comerciantes que suportam checkout com foco em dispositivos móveis. Como o Oriente Médio e África não é um mercado único e homogêneo, testamos as premissas de adoção e precificação no Golfo, no Norte da África e na África Subsaariana, e depois verificamos novamente os valores discrepantes onde o uso de carteiras digitais ou os volumes de dinheiro móvel eram incomumente altos ou baixos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 35% |
| Players menores: 15% | Gerentes: 51% |
Dimensionamento e Previsão do Mercado
O mercado foi estimado utilizando uma combinação de verificações de cima para baixo e de baixo para cima. No lado de cima para baixo, o valor dos pagamentos móveis foi reconstruído a partir do conjunto de demanda, vinculando usuários ativos de carteiras móveis ou dinheiro móvel à frequência média de transações e aos valores típicos dos tickets, que são então ajustados pela parcela de pagamentos de varejo e serviços que migram do dinheiro em espécie para o móvel em cada sub-região. Para manter os totais realistas, corroboramo-los com aproximações seletivas de baixo para cima usando métricas de provedores amostrados, verificações de canais com agregadores de comerciantes e faixas de taxa de captação semelhantes ao ASP onde os sinais de monetização estavam disponíveis.
Alguns insumos que moldam este modelo são a penetração de smartphones e internet móvel, tendências de contas de dinheiro móvel registradas e ativas, densidade de aceitação por comerciantes (prontidão para QR e NFC), corredores de remessas transfronteiriças que transbordam para saldos de carteiras, e movimentos de inflação e câmbio que afetam os relatórios em USD. Onde os insumos de baixo para cima estavam ausentes para mercados menores, as lacunas foram tratadas por escalonamento a partir de países comparáveis usando indicadores de população, urbanização e inclusão financeira, seguido de uma verificação de razoabilidade em relação aos volumes de pagamento reportados. As previsões foram construídas usando análise de cenários, onde os caminhos de adoção e uso foram testados sob pressão com o feedback das entrevistas sobre regulação, pressão de precificação e cronogramas de interoperabilidade de carteiras.
Ciclo de Validação e Atualização de Dados
A validação foi realizada triangulando o resultado do modelo com sinais independentes, como o crescimento publicado de transações de dinheiro móvel, volumes de pagamentos digitais reportados e proxies de consumo macroeconômico que estabelecem um limite superior para os gastos endereçáveis. Verificações de variância foram realizadas entre países e sub-regiões, de modo que gastos por usuário incomumente elevados ou saltos repentinos na adoção foram sinalizados e revisados novamente. Antes da aprovação final, o modelo e as premissas passam por uma revisão analítica em múltiplas etapas, e o contato de acompanhamento é acionado quando uma métrica-chave conflita com múltiplas fontes.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando mudanças regulatórias importantes, grandes redefinições de preços ou mudanças significativas na adoção de carteiras são observadas. Logo antes da entrega, realizamos uma revisão final para garantir que o tamanho do mercado e a narrativa reflitam as divulgações mais recentes disponíveis e os indicadores públicos.
Tamanho do Mercado de Pagamentos Móveis no Oriente Médio e África da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para pagamentos móveis no Oriente Médio e África podem parecer muito distantes entre si porque as regras de contagem subjacentes nem sempre são as mesmas, mesmo quando os títulos parecem semelhantes. As diferenças geralmente decorrem do que está incluído no valor do pagamento, do ano utilizado como ponto de partida e da velocidade com que se assume que a adoção e o uso escalarão.
Os pagamentos de POS com cartão presente que são concluídos sem um aparelho móvel estão fora do escopo da Mordor Intelligence, e essa única exclusão frequentemente explica por que alguns valores publicados parecem muito maiores quando tratam todos os gastos com cartão digital como liderados por dispositivos móveis. As lacunas também aparecem quando uma estimativa contabiliza recargas de carteiras como valor de pagamento, aplica uma conversão de câmbio agressiva ou projeta o crescimento do valor do ticket sem verificá-lo em relação à inflação e às restrições de gastos dos consumidores nas principais economias do Oriente Médio e África.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,24 bilhões de USD (2025) | |
| Associação do Setor A | 30,00 bilhões de USD (2023) | Frequentemente reflete o valor das transações de dinheiro móvel para um subconjunto do Oriente Médio e África e pode incluir fluxos de entrada e saída de dinheiro em espécie e recargas de carteiras, o que pode inflar os totais em comparação com transações de pagamento puras. |
| Consultoria Regional B | 12,50 bilhões de USD (2024) | Pode misturar pagamentos digitais mais amplos executados com cartões e transferências bancárias, e pode não separar o checkout iniciado por aparelho móvel de outras atividades de pagamento eletrônico, levando a um escopo mais amplo. |
A comparação mostra que a maior parte da diferença é explicada pelo escopo, especialmente se o valor captura apenas pagamentos iniciados por aparelho móvel ou um conjunto mais amplo de movimentação de dinheiro digital. Ao ancorar o modelo na atividade do usuário, na prontidão de aceitação e em restrições de gastos realistas, o número final permanece rastreável a insumos que podem ser verificados e atualizados a cada ano.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de pagamentos móveis do Oriente Médio e África?
O mercado está avaliado em USD 9,91 bilhões em 2026 e está projetado para atingir USD 47,28 bilhões até 2031 a um CAGR de 36,72%.
Por que os pagamentos por proximidade estão crescendo tão rapidamente na região?
A implantação de SoftPOS, a penetração de smartphones com NFC e as agendas governamentais sem dinheiro estão simplificando a aceitação para os comerciantes e impulsionando a demanda dos consumidores pela conveniência do toque para pagar.
Como os mandatos do Sistema de Proteção de Salários afetam o crescimento dos pagamentos móveis?
As regras do WPS canalizam os salários para contas digitais, integrando milhões de trabalhadores de baixa renda que então usam carteiras para compras cotidianas, remessas e pagamento de contas.
Qual segmento de aplicação está se expandindo mais rapidamente?
Espera-se que os pagamentos do governo e do setor público cresçam a um CAGR de 40,35% à medida que as identidades digitais e os serviços de governo eletrônico incorporam as infraestruturas de pagamento móvel na prestação de serviços públicos.
Quais são as principais barreiras regulatórias enfrentadas pelos provedores?
O licenciamento fragmentado em mais de 45 reguladores africanos e os limites de transação na Nigéria e no Egito aumentam os custos de conformidade e limitam as transações de alto valor.
Quão concentrado é o cenário competitivo?
Aproximadamente 70% dos usuários ativos estão nas cinco principais plataformas, indicando concentração moderada e espaço contínuo para novos entrantes que possam se diferenciar em soluções transfronteiriças, voltadas para PMEs ou específicas por setor.