
Tamaño y Participación del Mercado de la Construcción en Egipto
Análisis del Mercado de la Construcción en Egipto por Mordor Intelligence
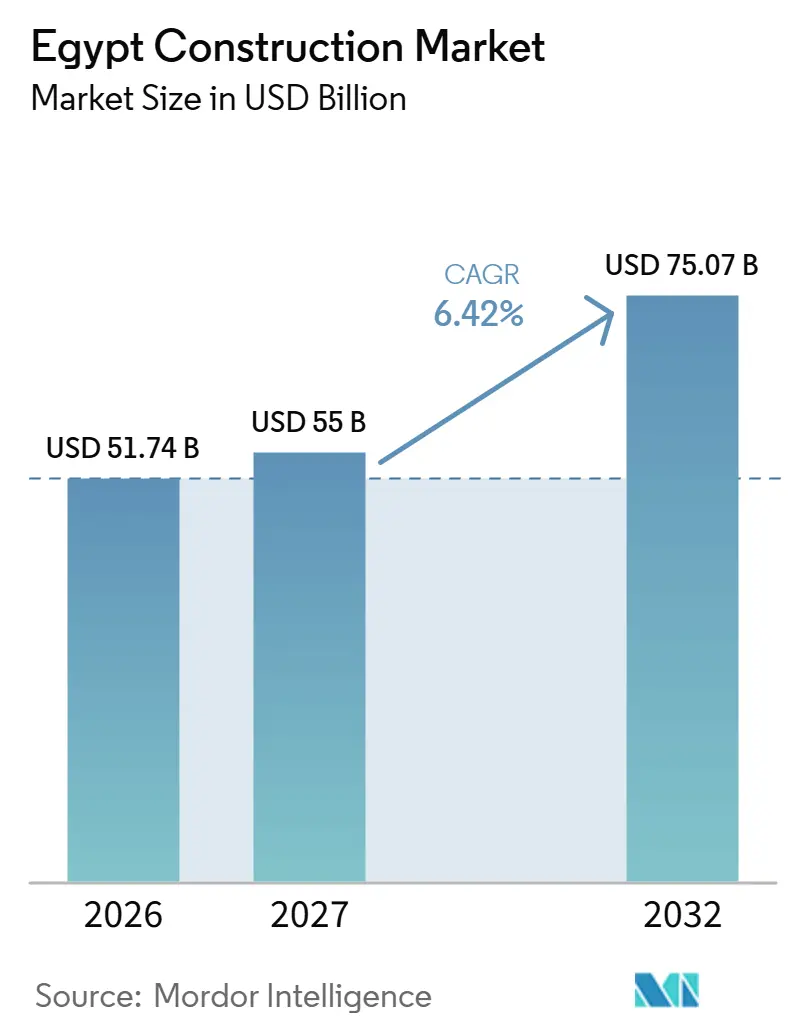
El tamaño del mercado de construcción de Egipto se estima en 51,74 mil millones de USD en 2026 y se proyecta en 55 mil millones de USD en 2027, alcanzando los 75,07 mil millones de USD en 2032, con una CAGR del 6,42% de 2027 a 2032.
En Egipto, los programas de vivienda y servicios públicos respaldados por el Estado convierten la expansión urbana en demanda de viviendas y los servicios que las hacen habitables. La inversión en energías renovables y transporte añade paquetes de construcción de ingeniería, creando espacio para que consorcios y contratistas especializados entreguen activos interconectados. Las asociaciones privadas amplían la participación al unir a promotores maestros con promotores de proyectos bajo relaciones comerciales definidas. La exposición cambiaria y los retrasos en las aprobaciones limitan la rapidez con que esta cartera de proyectos puede convertirse en trabajo rentable y ejecutable. Los programas respaldados por el Estado favorecen a los contratistas capaces de absorber las fluctuaciones cambiarias y los costos de retención relacionados con las aprobaciones sin interrumpir la entrega.
Conclusiones Clave del Informe
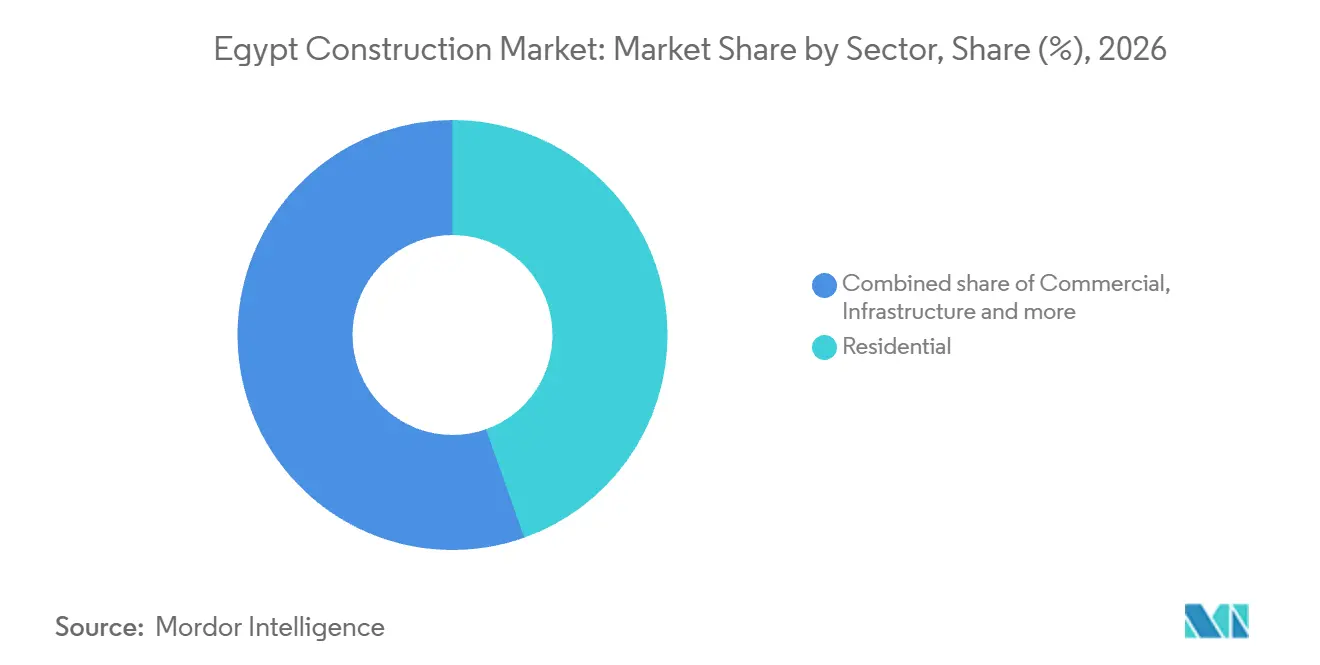
- Por sector, el residencial mantuvo una participación del 44,58% en el mercado de construcción de Egipto en 2026, mientras que la infraestructura es el segmento de mayor crecimiento, con una CAGR prevista del 9,3% de 2027 a 2032.
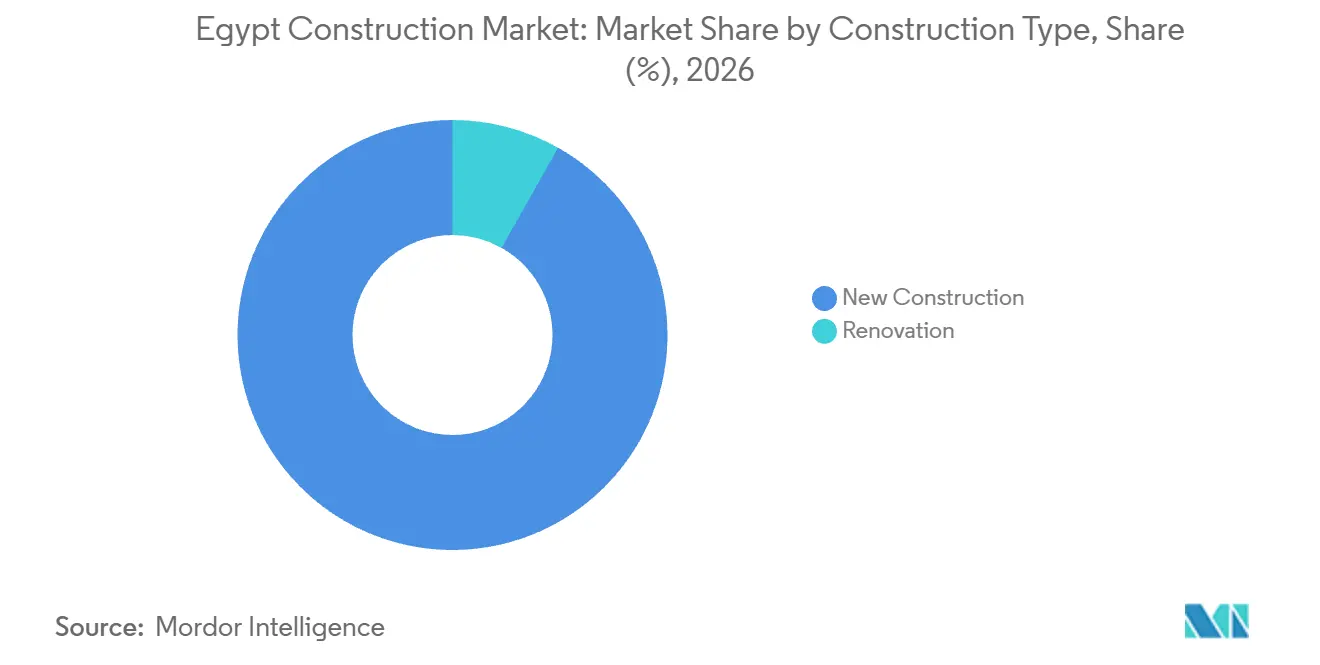
- La nueva construcción lideró el tipo de construcción con una participación del 91,83% del tamaño del mercado de construcción de Egipto en 2026, y la renovación es el segmento de mayor crecimiento, con una CAGR prevista del 8,7% de 2027 a 2032.
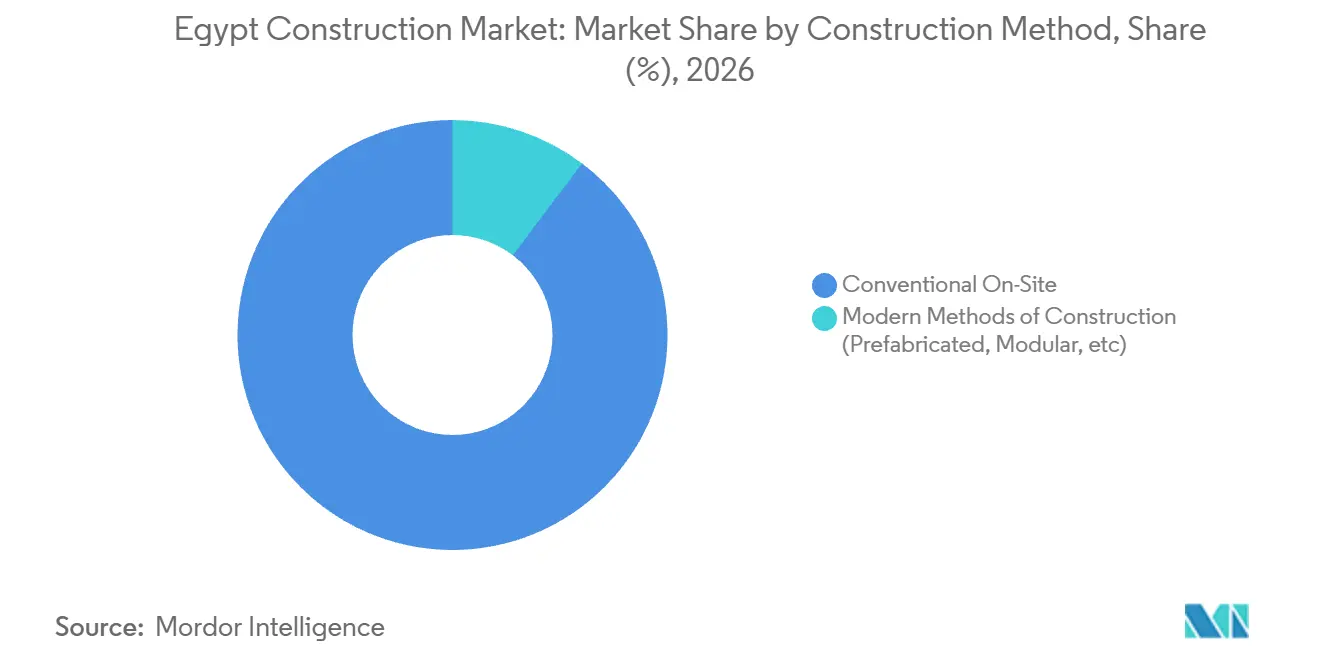
- La construcción convencional en obra lideró la combinación de métodos con una participación del 89,7% en 2026, mientras que los métodos modernos de construcción, incluidos los enfoques prefabricados y modulares, tienen previsto el mayor crecimiento con una CAGR del 9,7% de 2027 a 2032.
- Por fuente de inversión, la financiación pública mantuvo una participación del 71,03% en 2026, y la inversión privada es el segmento de mayor crecimiento, con una CAGR prevista del 10,1% de 2027 a 2032.
- Gran El Cairo lideró la combinación geográfica con una participación del 49,25% en 2026 y es también la geografía de mayor crecimiento, con una CAGR prevista del 9,3% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Iniciativas de Expansión Urbana Lideradas por el Gobierno y Proyectos de Ciudades Inteligentes | +2.1% | Nueva Ciudad de Asuán | Largo plazo (≥ 4 años) |
| Crecimiento Acelerado de la Infraestructura Energética Impulsado por los Objetivos de Descarbonización | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| Expansión de Redes de Transporte Multimodal que Mejoran la Conectividad y el Comercio Regional | +1.8% | Norte del Sinaí y Puerto de Arish | Mediano plazo (2-4 años) |
| Creciente Demanda de Vivienda Asequible y para Ingresos Medios Respaldada por Financiación Estatal y Modelos de Asociación Público-Privada | +1.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de la Inversión Extranjera en Zonas Industriales, Logística e Infraestructura a través de Alianzas Estratégicas | +1.1% | Ain Sokhna, Puerto Said Este, Alejandría | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Iniciativas de Expansión Urbana Lideradas por el Gobierno y de Ciudades Inteligentes
La expansión liderada por el gobierno genera trabajo de construcción tanto en redes de servicios públicos como en los edificios a los que sirven dichas redes. En septiembre de 2025, la Autoridad de Nuevas Comunidades Urbanas (NUCA) adjudicó a Giza General Contracting and Real Estate Investment obras de red eléctrica para 176 parcelas en la Nueva Ciudad de Asuán. Una adjudicación de red que abarca muchas parcelas puede crear un paquete de construcción coordinado que apoye su desarrollo como suelo urbano utilizable. En septiembre de 2026, la NUCA ofreció 10.000 unidades de vivienda en régimen de alquiler con opción a compra, incluidas aproximadamente 5.000 unidades terminadas y otras 5.000 previstas para construcción. Las unidades planificadas representan un requisito de edificación prospectivo, mientras que la adjudicación de servicios públicos anunciada proporciona una vía directa al trabajo de contratistas. Para los especialistas en infraestructura eléctrica, la oportunidad relevante es un paquete de red independiente dentro de un programa de desarrollo urbano más amplio.
Crecimiento Acelerado de la Infraestructura Energética Impulsado por los Objetivos de Descarbonización
La expansión de la generación renovable sostiene la demanda de construcción de nuevos activos junto con una base operativa en crecimiento. Los datos de la Autoridad de Energías Nuevas y Renovables (NREA) sitúan la capacidad de energía renovable instalada de Egipto en aproximadamente 9,1 GW en el ejercicio fiscal 2025/26, frente a los aproximadamente 8,6 GW del ejercicio fiscal 2024/25.[1] Sus datos de julio de 2026 también identificaron aproximadamente 20,8 GW de proyectos en construcción o en desarrollo hasta 2030. El aumento de la capacidad operativa demuestra la infraestructura entregada, mientras que la cartera de proyectos en distintas etapas distribuye el trabajo de construcción potencial a lo largo de varios años. Los aproximadamente 0,5 GW añadidos en el ejercicio fiscal 2025/26 son reducidos en comparación con la cartera de aproximadamente 20,8 GW, por lo que el volumen de trabajo pendiente depende de la rapidez con que los proyectos en fase de desarrollo alcancen la etapa de construcción.
Expansión de Redes de Transporte Multimodal que Mejoran la Conectividad y el Comercio Regional
Las conexiones de transporte generan demanda de construcción en las interfaces entre rutas ferroviarias, estaciones y puertos. En una reunión del Ministerio de Transporte, el presidente de la Compañía Egipcia de Puertos Marítimos informó que la Estación de Contenedores Ferroviarios gestionó 13.695 TEU en 129 viajes de tren en el primer semestre de 2026, un aumento del 354% respecto al primer semestre de 2025. En un programa de construcción independiente en el Norte del Sinaí, el Primer Ministro Mostafa Madbouli revisó el avance de las obras en el tramo de 83 kilómetros entre Bir al-Abd y Arish y las 7 estaciones planificadas el 19 de abril de 2026. Las obras estaban siendo ejecutadas por empresas nacionales egipcias, y la inspección también abarcó un enlace de 12 kilómetros con el Puerto de Arish. La inspección incluyó la construcción de 9 pasos elevados, un puente ferroviario y 2 túneles. Los cruces y estaciones de la línea de Arish son los alcances civiles que convierten la conexión ferroviaria-portuaria en una ruta de carga utilizable.
Demanda Creciente de Vivienda Asequible y para Ingresos Medios Respaldada por Financiamiento Estatal y Modelos de Asociación Público-Privada
Los canales hipotecarios respaldados por el Estado ayudan a convertir la necesidad de vivienda en compras financiadas, apoyando el caso comercial de los programas de construcción asequible. El informe de logros anuales 2024/25 del Fondo de Apoyo a la Vivienda Social y Financiación Hipotecaria identificó canales acumulados de financiación de vivienda para personas de bajos ingresos que involucran a 22 bancos y 8 empresas financieras. Para la financiación de vivienda para ingresos medios, reportó 10 bancos y 4 empresas financieras. Por separado, el Fondo informó de la entrega de 54.600 unidades del Programa de Vivienda Verde a beneficiarios de bajos ingresos hasta diciembre de 2025. La disponibilidad de crédito apoya el acceso a la propiedad, mientras que las unidades entregadas demuestran que el programa también tiene una base de producción física de vivienda. Esa red de financiación proporciona a los programas de unidades asequibles un canal definido de compradores domésticos en torno al cual organizar la entrega.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Cambiaria Persistente que Afecta a las Cadenas de Suministro Dependientes de Importaciones y a la Rentabilidad de los Contratistas | -1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Retrasos Burocráticos Estructurales en la Titulación de Tierras, Permisos y Aprobaciones que Ralentizan las Carteras de Proyectos | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Déficit Crónico de Mano de Obra Cualificada en Especializaciones de Alta Demanda que Obstaculiza la Calidad y los Plazos | -0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Cambiaria Persistente que Afecta a las Cadenas de Suministro Dependientes de Importaciones y a la Rentabilidad de los Contratistas
La exposición a divisas extranjeras convierte la revisión de precios de los insumos en un riesgo directo para la economía de los trabajos de construcción ya en curso. En junio de 2026, el presidente de la Federación Egipcia de Contratistas de Construcción y Edificación, Mohamed Sami Saad, estimó que no menos del 40% al 50% de los fondos de los proyectos cubrían importaciones en divisas extranjeras de suministros, equipos u obras electromecánicas. Ezz Steel elevó su precio de venta en fábrica local de barras de refuerzo para octubre de 2026 en medio de la depreciación cambiaria y el aumento de los costos de materias primas importadas. Para los contratistas, dicha exposición puede incrementar el costo de ejecutar un alcance ya cotizado cuando los insumos importados se adquieren posteriormente. El aumento de las facturas de insumos puede tensar el flujo de caja de los contratistas antes de que lleguen los cobros del contrato, incluso cuando el volumen de trabajo encargado no ha cambiado.
Retrasos Burocráticos Estructurales en la Titulación de Tierras, Permisos y Aprobaciones que Ralentizan las Carteras de Proyectos
Los retrasos en las aprobaciones separan la decisión de un promotor de construir del momento en que el trabajo de construcción puede comenzar legalmente. Un relato de septiembre de 2025 de la Plataforma Oficial de Bienes Raíces de Egipto describió procesos de permisos, licencias y aprobaciones que pueden tardar meses, especialmente cuando intervienen múltiples organismos gubernamentales. El mismo relato vinculó estos procesos con retrasos en los proyectos y mayores costos. En diciembre de 2025, la Sociedad Administrativa para el Desarrollo Urbano (ACUD) había completado la primera fase de un sistema de licencias y aprobaciones en línea para la Nueva Capital Administrativa. Cada mes entre el compromiso de recursos y la obtención del permiso para construir puede añadir costos de retención antes de que comience el trabajo productivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
El Volumen de Vivienda Ancla la Actividad Mientras las Adjudicaciones Ferroviarias Amplían la InfraestructuraEl sector residencial representó una participación del 44,58% del tamaño del mercado de construcción de Egipto en 2026. El CAPMAS registró 211.993 unidades residenciales ejecutadas en 2024/25, frente a las 158.939 de 2023/24. El total nacional abarca la ejecución por parte de los sectores gubernamental, público o público-empresarial y privado. Para los contratistas de edificación y acabados, esta amplia base de entrega puede respaldar paquetes recurrentes a través de varios canales de proveedores de vivienda. Eso supone un aumento del 33,4% en las unidades ejecutadas en un año, lo que amplió la base de terminaciones de la que pueden nutrirse los trabajos de edificación y acabados.
La infraestructura es el segmento de mayor crecimiento, con una CAGR prevista del 9,3% de 2027 a 2032. La construcción comercial tiene una salida de uso mixto diferenciada, ilustrada por el inicio de obras y trabajos de habilitación de Majid Al Futtaim en JUNCTION en el oeste de El Cairo en junio de 2026, combinando oficinas, comercio minorista, servicios de alimentación y un hotel. Un consorcio liderado por Alstom con Rowad Modern Engineering y Concrete Plus firmó 4 contratos con los Ferrocarriles Nacionales Egipcios en junio de 2026 para modernizar el corredor del 6 de Octubre a Alejandría y la línea de Belbes a la 10 de Ramadán.[2] Estos contratos incorporan varias rutas al programa de modernización de un único comprador nacional de ferrocarriles.

Por Tipo de Construcción:
Las Nuevas Instalaciones Dominan Mientras las Mejoras en Aldeas Amplían la RenovaciónLa nueva construcción representó una participación del 91,83% en el mercado de construcción de Egipto en 2026. En diciembre de 2025, Hassan Allam Construction, filial de Hassan Allam Holding, recibió un contrato de 250 millones de USD para construir el Centro de Comercio Africano de Afreximbank en la Nueva Capital de Egipto. El proyecto llave en mano estaba destinado a albergar la sede mundial del banco. Los complejos institucionales construidos a medida pueden agregar el trabajo en una única relación de encargo, proporcionando a los contratistas un alcance coherente a través de varias funciones del edificio.
La renovación es el segmento de mayor crecimiento, con una CAGR prevista del 8,7% de 2027 a 2032. En junio de 2025, los Ministerios de Solidaridad Social y Desarrollo Local, la Fundación Haya Karima, la Fundación Misr El Kheir y la Asociación Al Orman firmaron un protocolo de rehabilitación de viviendas. Este tenía como objetivo aproximadamente 80.000 hogares de las familias más necesitadas en 1.477 aldeas de 20 gobernaciones dentro de la primera fase de Haya Karima. El protocolo preveía que la mayor parte de los trabajos de rehabilitación utilizaría trabajadores de las propias aldeas. La mano de obra local distribuiría las oportunidades de ejecución entre las viviendas existentes, permitiendo a los proveedores de renovación participar a escala local dentro del objetivo de rehabilitación más amplio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Construcción:
La Amplitud de la Construcción en Obra Coexiste con la Prefabricación a Nivel de ComponentesLa construcción convencional en obra fue el segmento más grande, con una participación del 89,7% en 2026. Un estudio de 2024 identificó la construcción tradicional como el método dominante en los proyectos residenciales egipcios, desde viviendas de bajos ingresos y sociales hasta desarrollos de alta gama y lujo. Un método utilizado tanto en vivienda social como de lujo puede servir a proyectos con diferentes requisitos de los compradores, haciendo que la capacidad de ejecución en obra sea transferible entre los distintos segmentos de precio residencial.
Los métodos modernos de construcción, incluidos los enfoques prefabricados y modulares, son el segmento de mayor crecimiento, con una CAGR prevista del 9,7% de 2027 a 2032. A principios de marzo de 2025, la Unidad 2 de El Dabaa instaló el segundo nivel de su carcasa de contención interior utilizando 12 bloques de pétalos fabricados en el propio emplazamiento de construcción. El nivel forma parte de una carcasa diseñada para albergar el reactor y los equipos del circuito primario. La producción de los 12 bloques de pétalos en el emplazamiento de El Dabaa muestra la fabricación de componentes organizada dentro de las propias operaciones del emplazamiento de un gran proyecto de infraestructura.
Por Fuente de Inversión:
La Financiación Pública Proporciona Escala Mientras las Asociaciones Amplían la Participación PrivadaLa inversión pública lideró con una participación del 71,03% del mercado en 2026. El plan de electricidad y energías renovables del ejercicio fiscal 2025/26 asignó aproximadamente el 73% de la inversión planificada de ese sector a la financiación pública. Esta asignación planificada otorga a los compradores de infraestructura pública un papel sustancial en la configuración del volumen y la secuenciación de los proyectos ofrecidos a los contratistas.
La inversión privada es el segmento de mayor crecimiento, con una CAGR prevista del 10,1% de 2027 a 2032. El ministerio de vivienda de Egipto reportó 100 asociaciones con el sector privado en vivienda y desarrollo urbano durante el ejercicio fiscal 2024/25, un 25% más que el ejercicio fiscal anterior. En junio de 2026, el promotor maestro MIDAR firmó una asociación con Majid Al Futtaim para MADA, Nuevo El Cairo. Un acuerdo anterior de febrero de 2025 emparejó a MIDAR con el promotor de proyectos Emaar Misr en un proyecto residencial de reparto de ingresos en MADA, Este de El Cairo. Bajo ese modelo de reparto de ingresos, la exposición comercial del promotor del proyecto se extiende más allá de la ejecución de la construcción hasta los ingresos generados por el desarrollo.
Análisis Geográfico
Mercado de Construcción de Gran El Cairo
Gran El Cairo mantuvo una participación del 49,25% del tamaño del mercado de construcción de Egipto en 2026 y es también la geografía de mayor crecimiento, con una CAGR prevista del 9,3% de 2027 a 2032. En julio de 2026, la Gobernación de El Cairo reportó un total acumulado de 9.238 proyectos de desarrollo en El Cairo a lo largo de los 12 años de liderazgo del Presidente Abdel Fattah El-Sisi. En diciembre de 2025, Qatari Diar Egypt adjudicó a Concrete Plus un paquete de construcción en Nuevo El Cairo que abarcaba 300 unidades residenciales y obras de infraestructura. La adjudicación cubrió uno de los principales paquetes de construcción de CityGate, con una entrega anunciada en 30 meses. Un único paquete que combina 300 viviendas con obras de infraestructura en un plazo de entrega anunciado de 30 meses muestra cómo el trabajo residencial en Nuevo El Cairo se contrata como un tramo plurianual.
En Alejandría, el primer ministro inauguró la expansión de 5 kilómetros del Corniche oriental el 7 de junio de 2026, combinando protección marina con capacidad vial y acceso a playas. El proyecto entre Montazah y el Hotel Al-Mahrousa proporcionó 5 carriles de tráfico en cada dirección, frente a los 3 anteriores, junto con 17 puertas de acceso a la playa y drenaje. En Guiza, la revisión del ministro de vivienda del 29 de agosto de 2026 sobre la expansión de Nueva Zayed en la Ciudad Sheikh Zayed reportó obras en curso en 132 kilómetros de alcantarillado y un 80% de finalización de 95 kilómetros de redes de agua. La distinción comercial es entre la entrega de un corredor de transporte costero protegido y la construcción de los servicios necesarios para una nueva área urbana, cada uno con sus propias interfaces de construcción.
El Resto de Egipto incluye un papel de construcción de servicios públicos rurales ilustrado por los proyectos Haya Karima en el Alto Egipto. En agosto de 2026, el ministro de vivienda revisó obras de agua y saneamiento que incluían nuevas estaciones de bombeo en Sohag y plantas de tratamiento de aguas residuales que sirven a varias aldeas en Asiut. Los informes de la Autoridad Nacional de Agua Potable y Alcantarillado también identificaron plantas avanzadas de triple tratamiento en Minya. Servir a varias aldeas a través de infraestructura de tratamiento común desplaza el desafío de entrega hacia la conexión de comunidades dispersas con instalaciones compartidas. Las estaciones de bombeo de Sohag, las plantas de tratamiento de aldeas de Asiut y las plantas de triple tratamiento de Minya muestran el programa extendiéndose por 3 gobernaciones en lugar de concentrarse en una sola.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas examina el régimen nacional y el proceso de permisos locales de la Gobernación de El Cairo desde la perspectiva de un promotor privado que cumple la normativa. La Ley de Edificación 119/2008 exige permisos para obras de construcción específicas y conformidad con las condiciones de planificación aprobadas, los códigos egipcios y los requisitos de seguridad. El procesamiento local tiene por tanto importancia comercial porque la documentación del proyecto y la revisión técnica deben estar alineadas antes de que el trabajo autorizado pueda avanzar.
Tabla Regulatoria
| Factor de decisión | Egipto | Gobernación de El Cairo |
|---|---|---|
| Autoridad principal | Ministerio de Vivienda y autoridades locales competentes de planificación y organización | Centros tecnológicos de unidades locales y oficinas de planificación y organización |
| Instrumentos o directrices clave | Ley de Edificación 119/2008, Artículos 38-39; Decisión del Ministerio de Vivienda 943/2024 | Guía de permisos de construcción 2025 de la Gobernación de El Cairo |
| Efecto comercial | Se requieren permisos y cumplimiento técnico; se acepta evidencia de propiedad sin requisito de contrato notariado | La guía establece 26 días hábiles sin requisito de documento de seguro; 40 días hábiles cuando se requiere |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación media nacional equilibra la documentación de propiedad simplificada con el permiso obligatorio y el cumplimiento técnico. El Cairo también recibe una calificación media porque su guía define una secuencia de procesamiento local cuya duración declarada depende de los requisitos de seguro. Un borrador ministerial de marzo de 2025 combinó procedimientos más simples con controles de seguridad estructural y construcción no autorizada, mientras que un proyecto de ley patrocinado por un diputado fue remitido a comisiones en marzo de 2026. El juicio de continuidad para ambos refleja el marco operativo de permisos y códigos y la combinación de simplificación procedimental con objetivos de control continuos.
Etapas de la Cadena de Valor
La cadena va desde el suministro de cemento y hormigón premezclado a través de los contratistas principales de construcción hasta los instaladores de sistemas mecánicos, eléctricos y de fontanería (MEP), cada uno obteniendo ingresos de sus propias ventas o pagos contractuales. Heidelberg Materials y Holcim Egypt producen cemento y operan en el suministro de hormigón premezclado en Egipto. Gleeds informó que el aumento del precio del combustible en Egipto en abril de 2025 afectó a la entrega y presupuestación de la construcción, lo que llevó a promotores y contratistas a reevaluar los mecanismos de fijación de precios y reparto de riesgos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y suministro de materiales de construcción | Productores de cemento y hormigón premezclado como Heidelberg Materials y Holcim Egypt | Ventas de cemento, áridos y hormigón | Costos de transporte sensibles al precio del combustible | Ajustar los calendarios de entrega con cláusulas de ajuste de costos de transporte |
| Ejecución principal de la construcción | Contratistas de construcción como GAMA Construction y CRC Dorra | Pagos por contratos de construcción | Coordinación de interfaces civiles y especializadas | Asignar responsabilidades de interfaz antes de liberar paquetes de trabajo |
| Instalación de MEP e infraestructura | Contratistas de MEP como EMCOTECH | Pagos por contratos de instalación e integración | Alineación de diseños técnicos con la secuenciación de la instalación | Coordinar planos y puntos de aceptación por etapas |
| Fuente: Mordor Intelligence | ||||
El papel de EMCOTECH en su proyecto de Nueva Alamein es el trabajo de MEP e infraestructura, con Palm Hills Developments como cliente y CRC Dorra como contratista principal. Ese acuerdo sitúa al especialista en MEP entre los requisitos del desarrollo y la ejecución del contratista principal, donde las interfaces no resueltas pueden retrasar la entrega utilizable. Las interfaces de diseño no resueltas pueden por tanto poner en riesgo los ingresos de instalación del especialista en MEP incluso cuando su propio trabajo técnico cumple las especificaciones.
Panorama Competitivo
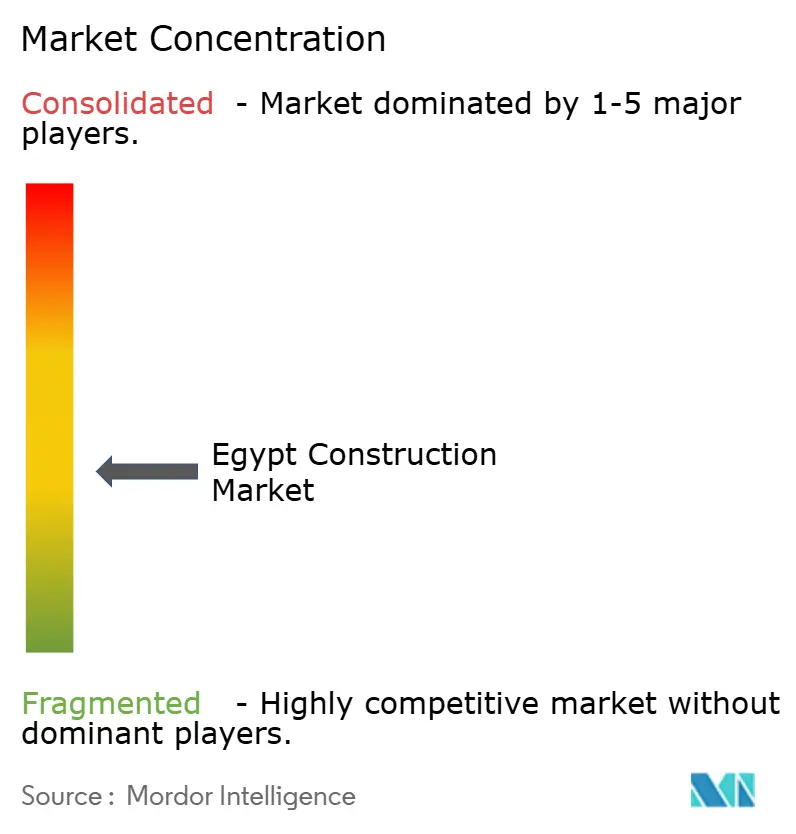
La competencia combina una amplia base de contratistas con un núcleo de grandes empresas capaces de ensamblar asociaciones de entrega específicas para cada proyecto. The Arab Contractors construye plantas de purificación de agua, redes de aguas residuales y túneles, mientras que Orascom Construction PLC se centra en infraestructura y las nuevas ciudades y proyectos nacionales de Egipto. Compiten junto a Hassan Allam Holding, Elsewedy Electric (Engineering & Construction) y Petrojet. Egipto representó el 54,3% de la cartera de pedidos consolidada de Orascom Construction PLC por geografía a 31 de diciembre de 2025.[3] Con Egipto representando más de la mitad de la cartera de pedidos, la conversión de ingresos de Orascom depende más de la entrega de proyectos egipcios que de cualquier otro mercado en su libro de pedidos.
En mayo de 2025, Hassan Allam Construction, filial de Hassan Allam Holding, y The Arab Contractors ganaron un contrato de empresa conjunta para diseñar, ejecutar y rehabilitar el Tranvía Raml de Alejandría. La Autoridad Nacional de Túneles firmó el acuerdo, cuyo alcance abarca una línea de 13,2 kilómetros, 24 estaciones, un nuevo depósito de mantenimiento y viaductos elevados en cruces clave. El alcance combinado une las obras de la ruta con las instalaciones de estaciones y mantenimiento, creando interfaces que requieren coordinación a lo largo de la asociación de entrega. La adjudicación otorga al comprador público un único grupo contratista responsable de las estaciones, el depósito y los viaductos en conjunto.
La unidad de Transmisión y Distribución de Elsewedy Electric energizó el sistema de 66 kV en la Fase 1 de la subestación El Menia Maqousa 220/66/11 kV el 24 de mayo de 2026. El proyecto se ejecutó en régimen de ingeniería, adquisición y construcción llave en mano. Para un comprador de infraestructura eléctrica, el punto de finalización es un sistema eléctrico en funcionamiento, lo que sitúa el alcance de ingeniería y la integración en el centro de la propuesta del contratista. En virtud del Artículo 85 de la Ley de Contratos Públicos 182/2018, las entidades administrativas deben mantener registros de contratistas y proveedores, verificar las actualizaciones anuales al menos un mes antes del ejercicio fiscal, y verificar y aprobar los datos del portal antes de contratar. La propuesta de un contratista llave en mano combina la responsabilidad de una etapa energizada con la elegibilidad documentada dondequiera que las normas de contratación pública rijan la adjudicación.
Líderes de la Industria de la Construcción de Egipto
-
The Arab Contractors
-
Orascom Construction PLC
-
Hassan Allam Holding
-
Elsewedy Electric (Engineering & Construction)
-
Petrojet
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de Egipto Empresas cubiertas en este informe
- The Arab Contractors
- Orascom Construction PLC
- Hassan Allam Holding
- Talaat Moustafa Group (TMG) Holding
- Palm Hills Developments
- SODIC
- Al Ahly Sabbour
- Elsewedy Electric (Engineering & Construction)
- GAMA Construction
- Redcon Construction
- Rowad Modern Engineering
- Samcrete Egypt
- Concord for Engineering & Contracting
- Dorra Group
- Osman Group
- Construction & Reconstruction Engineering Co. (CRC)
- China State Construction Engineering Corporation Egypt
- Petrojet
- SIAC Construction
- Misr Concrete Development Co.
- H.A. Construction (HAC)
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan la construcción de servicios públicos con el desarrollo de uso mixto por fases, donde las estructuras de financiación y las condiciones de liberación configuran el acceso al trabajo. Los consorcios de asociación público-privada (APP) proporcionan una vía hacia grandes proyectos de servicios públicos públicos, mientras que el desarrollo comercial por fases requiere preparación en torno a liberaciones condicionales. En ambos casos, la propuesta de un contratista depende de unir la entrega física al requisito de financiación o secuenciación del comprador.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Construcción civil de plantas desaladoras | Las ofertas de APP de septiembre de 2026 en Suez y Puerto Said planificaron una capacidad combinada de 1 millón de metros cúbicos por día en 2 fases | Patrocinadores de APP de servicios públicos públicos | Formar consorcios de financiación y construcción para obras de plantas por fases | Grandes compromisos de financiación y entrega | Contratistas de infraestructura como Orascom Construction PLC |
| Paquetes de construcción de tratamiento de aguas residuales industriales | La cartera de APP planificada para septiembre de 2026 incluía 4 proyectos en Amreya, Abu Rawash, Puerto Said y Wadi El Natrun | Patrocinadores de servicios públicos que sirven a zonas industriales | Ofrecer paquetes civiles repetibles adaptados a cada emplazamiento | Coordinación de ubicaciones de proyectos separadas y secuencias de implementación | Contratistas de obras hidráulicas como The Arab Contractors |
| Edificios de comercio minorista y entretenimiento por fases | El acuerdo de junio de 2026 entre MIDAR y Majid Al Futtaim en MADA City, Nuevo El Cairo, preveía el desarrollo gradual posterior de comercio minorista y entretenimiento | Promotores maestros de uso mixto | Preparar paquetes de edificación e infraestructura para futuras liberaciones por fases | El desarrollo minorista posterior depende del avance de la construcción y de la ocupación residencial circundante | Contratistas de infraestructura de nuevas ciudades como Orascom Construction PLC |
| Fuente: Mordor Intelligence | |||||
La construcción de servicios públicos ofrece la vía más clara hacia la demanda donde un programa público ha alcanzado una etapa de oferta. Las ofertas de septiembre de 2026 nombraron 2 plantas desaladoras con una capacidad planificada combinada de 1 millón de metros cúbicos por día en 2 fases. Esta capacidad por fases ofrece a los consorcios de construcción una oportunidad definida de etapa de planta dentro de una cartera de infraestructura hídrica planificada más amplia que también incluía 4 proyectos de aguas residuales industriales.
Desarrollos recientes de la industria en Mercado de Construcción de Egipto
- Oct 2026: Scatec, en asociación con EDF power solutions, inició la construcción del proyecto eólico terrestre Shadwan de 900 MW en Egipto el 1 de octubre.
- Jun 2026: MIDAR y Majid Al Futtaim firmaron una asociación el 22 de junio para un desarrollo urbano integrado en MADA, Nuevo El Cairo.
Mercado de Construcción de Egipto Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de construcción de Egipto mide el gasto nominal anual de los propietarios de proyectos en nuevas construcciones y proyectos de renovación mayor en Egipto, incluidas las obras de edificación e infraestructura. El valor abarca la mano de obra en obra, los materiales, los servicios profesionales y los márgenes de los contratistas en proyectos financiados pública o privadamente y ejecutados mediante métodos de construcción convencionales o modernos.
Exclusiones del alcance: Los trabajos de reparación y mantenimiento de bajo importe, el alquiler de equipos de segunda mano y el diseño de ingeniería realizado fuera de Egipto quedan excluidos.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Apartamentos/Condominios
- Villas/Casas Unifamiliares
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logística
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferrocarriles, Vías Aéreas, otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Método de Construcción
- Convencional en Obra
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
- Por Geografía
- Gran El Cairo
- Alejandría
- Giza
- Resto de Egipto
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes oficiales, como el plan de desarrollo 2025/2026 y el portal de inversión pública del Ministerio de Planificación, Desarrollo Económico y Cooperación Internacional, su nota trimestral de PIB, y la publicación del informe anual 2024 de la Autoridad de Energías Nuevas y Renovables, proporcionan información sobre las asignaciones de inversión pública y privada, el gasto público por actividad económica, el crecimiento de la construcción y las ventas de cemento y acero como indicadores de actividad, y las estadísticas de capacidad renovable instalada y generación para la cartera de infraestructura.
Los registros de contratistas cotizados y los materiales para inversores, incluidos los resultados del ejercicio fiscal 2025 de Orascom Construction, pueden ayudar a contrastar los ingresos, la cartera de pedidos y las adjudicaciones sin tratar los ingresos de la empresa como el tamaño del mercado. Los informes de proyectos y costos egipcios de reputación pueden ayudar a verificar las fechas de adjudicación, las etapas de entrega y los cambios en los precios de los insumos. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El plan de trabajo de campo cubriría a propietarios de proyectos, organismos públicos, promotores, contratistas, consultores de ingeniería, proveedores de materiales de construcción y financiadores activos en Egipto, con representación de directores ejecutivos, líderes funcionales o de unidad y gerentes. Las entrevistas y encuestas estructuradas contrastarían los presupuestos de los proyectos, el calendario, la financiación, los costos y los supuestos de segmento con la evidencia documental, para luego investigar y conciliar las brechas materiales antes de que los analistas actualicen la estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
El analista estima los desembolsos nominales anuales de los propietarios de proyectos en Egipto en USD, contabiliza una sola vez la mano de obra, los materiales, los servicios profesionales locales y los márgenes de los contratistas de cada proyecto, y construye el total nacional a partir de la actividad de construcción y los programas de proyectos financiados. El crecimiento de la actividad de construcción y las ventas de cemento y acero indican el trabajo entregado y la intensidad de materiales. Las asignaciones de inversión pública y privada, las adjudicaciones de proyectos y los presupuestos anunciados indican la financiación y el calendario. La capacidad renovable instalada y las carteras de proyectos ayudan a situar el trabajo de infraestructura, mientras que los movimientos de mano de obra, materiales y tipos de cambio informan el crecimiento nominal de costos. Los analistas asignan los valores de los proyectos al sector de edificación o infraestructura, nueva construcción o renovación mayor, método de construcción, fuente de financiación y geografía egipcia, y luego derivan las participaciones de los segmentos a partir de los valores de los proyectos clasificados. El análisis de escenarios lleva la previsión hacia adelante utilizando calendarios de proyectos financiados o adjudicados, la participación privada esperada y los cambios plausibles en costos y divisas, con supuestos separados para proyectos cuyo calendario o presupuesto es menos cierto. Cuando las adjudicaciones anunciadas pueden vincularse a presupuestos de proyectos y etapas de entrega, el analista las utiliza para verificar la estimación nacional mediante acumulaciones selectivas de proyectos. Si el presupuesto de un proyecto muestreado o la acumulación de proveedores está incompleta, el modelo utiliza un rango respaldado, elimina las facturas superpuestas de subcontratistas o proveedores, y retiene el elemento no resuelto para revisión del analista en lugar de rellenarlo con un valor no respaldado. Los encuestados primarios pueden probar los supuestos de calendario, costo y financiación para cada variable de previsión, mientras que los analistas comparan sus explicaciones con los indicadores oficiales y la evidencia de los proyectos antes de cambiar un escenario.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los datos oficiales de inversión y actividad de construcción, las adjudicaciones de proyectos, los registros de empresas y las entrevistas de mercado. Las señales independientes, como las ventas de cemento y acero, se contrastan con los inicios, terminaciones y liberaciones de presupuesto reportados. Los analistas investigan los valores atípicos, las unidades inconsistentes, los valores de proyectos duplicados y las variaciones respecto a períodos anteriores, documentan la fuente y el motivo de cada ajuste, y revisan el cálculo y los totales de los segmentos en sucesivas verificaciones de analistas antes de la aprobación final. Los analistas vuelven a contactar a un encuestado cuando el estado de un proyecto material cambia, un presupuesto o calendario reportado entra en conflicto con otra fuente, o una brecha no resuelta podría cambiar la estimación. El equipo actualiza el modelo anualmente, lo revisa entre ciclos tras eventos materiales de financiación, divisas o cartera de proyectos, y completa una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Construcción de Egipto según Mordor Intelligence frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de construcción de Egipto mide el gasto nominal anual de los propietarios de proyectos en nuevas construcciones y proyectos de renovación mayor en Egipto, incluidas las obras de edificación e infraestructura.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los encuestados primarios pueden probar los supuestos de calendario, costo y financiación para cada variable de previsión, mientras que los analistas comparan sus explicaciones con los indicadores oficiales y la evidencia de los proyectos antes de cambiar un escenario.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 55 mil millones de USD (2027) | |
| Empresa Regional de Investigación de Mercados A | 1,31 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 97,6% por debajo del valor de este informe para 2027 de 55 mil millones de USD, 2 años después. Su mercado declarado abarca la construcción de edificios residenciales y no residenciales, mientras que este informe también contabiliza el gasto en proyectos de infraestructura. |
| Empresa Global de Investigación de Mercados B | 29,32 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 46,7% por debajo del valor de este informe para 2027 de 55 mil millones de USD, 2 años después. Su página prevé un crecimiento continuo del mercado, por lo que el valor publicado precede al año de medición posterior de este informe. |
Los analistas de Mordor Intelligence triangulan los datos oficiales de inversión y actividad de construcción, las adjudicaciones de proyectos, los registros de empresas y las entrevistas de mercado.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de construcción de Egipto?
El tamaño se proyecta en 55 mil millones de USD en 2027 y 75,07 mil millones de USD en 2032, con una CAGR del 6,42% de 2027 a 2032.
¿Qué impulsa la demanda de construcción en Egipto?
La capacidad renovable de Egipto alcanzó aproximadamente 9,1 GW en el ejercicio fiscal 2025/26, mientras que la financiación pública de vivienda y los proyectos de transporte también respaldan la demanda de construcción.
¿Qué sector lidera la actividad de construcción en Egipto?
La construcción residencial mantuvo la mayor participación sectorial con el 44,58% en 2026.
¿Qué empresas lideran la actividad de construcción en Egipto?
Los principales contratistas incluyen The Arab Contractors, Orascom Construction PLC, Hassan Allam Holding, Elsewedy Electric (Engineering & Construction) y Petrojet.
¿Cuál es el principal desafío de costos para los contratistas de construcción egipcios?
El presidente de una asociación de contratistas egipcios estimó en junio de 2026 que no menos del 40% al 50% del dinero de los proyectos se destinaba a suministros importados, equipos u obras electromecánicas en divisas extranjeras. Eso deja los costos expuestos a los movimientos del tipo de cambio.
¿Qué área lidera la actividad de construcción en Egipto?
Gran El Cairo mantuvo el 49,25% del mercado en 2026 y es la geografía de mayor crecimiento, con una CAGR prevista del 9,3% de 2027 a 2032.