
Análisis del Mercado de la Construcción en Arabia Saudita por Mordor Intelligence
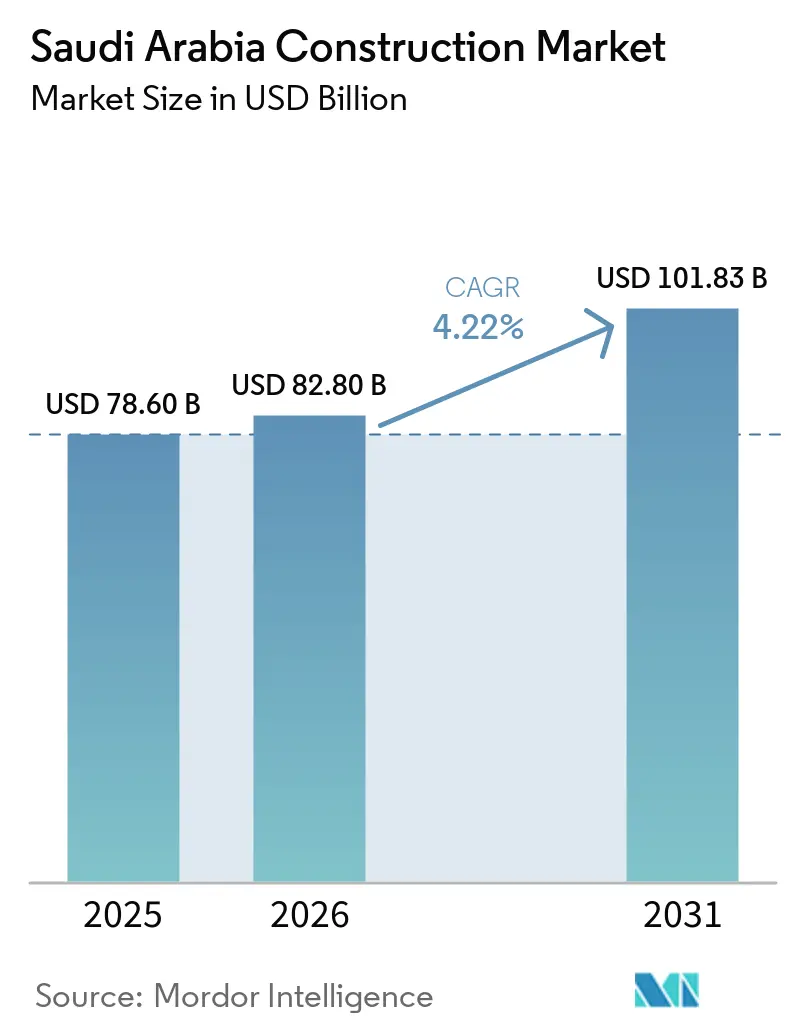
El tamaño del mercado de construcción de Arabia Saudita fue valorado en 82,8 mil millones de USD en 2026 y se estima que crecerá desde 86,29 mil millones de USD en 2027 hasta alcanzar los 104,7 mil millones de USD en 2032, con un CAGR del 3,94% durante el período de pronóstico (2027-2032).
El desarrollo de destinos turísticos, los programas de vivienda y la inversión en servicios públicos de Arabia Saudita sostienen la actividad en edificaciones e infraestructura de apoyo. La escasez de oficios especializados y la presión sobre los costos pueden ralentizar la conversión de esa cartera de proyectos en activos terminados, moderando la expansión a pesar de la amplitud de la demanda de desarrollo. La entrega modular prefabricada puede combinar alojamiento con servicios operativos, mientras que la financiación privada puede financiar edificios en barrios junto con una aportación de terreno. La entrega modular y los esquemas de financiación privada están posicionados para superar la expansión general, ampliando el crecimiento más allá de la cartera de proyectos de destino.
Conclusiones Clave del Informe
- Por sectores, la infraestructura representó una participación del 59,96% en el mercado de construcción de Arabia Saudita en 2026, mientras que se prevé que la construcción residencial crezca más rápido con un CAGR del 4,82% durante 2027-2032.
- Por tipo de construcción, la nueva construcción representó una participación del 84,99% del tamaño del mercado de construcción de Arabia Saudita en 2026, y se prevé que la renovación crezca más rápido con un CAGR del 4,55% durante 2027-2032.
- En métodos de construcción, la construcción convencional en obra lideró con una participación del 90,8% en 2026, mientras que se prevé que los métodos modernos de construcción crezcan más rápido con un CAGR del 5,28% durante 2027-2032.
- Por fuente de inversión, el financiamiento público lideró con un 63,32% de la participación del mercado de construcción de Arabia Saudita en 2026, mientras que se prevé que la inversión privada crezca más rápido con un CAGR del 4,05% durante 2027-2032.
- Entre los mercados urbanos, Riad mantuvo la participación líder del 28,43% en 2026 y se prevé que crezca más rápido con un CAGR del 3,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proyectos giga y mega de la Visión 2030 (NEOM, Mar Rojo, Diriyah) que anclan carteras plurianuales en todas las clases de activos. | +2.2% | Área de desarrollo de Diriyah | Mediano plazo (2-4 años) |
| Expansión del transporte y la logística —ferrocarril, metro, puertos, aeropuertos— posicionando a Arabia Saudita como centro comercial regional. | +1.4% | Puerto Islámico de Yeda | Mediano plazo (2-4 años) |
| Programas de vivienda (Sakani) e infraestructura comunitaria que apoyan a poblaciones urbanas de rápido crecimiento. | +1.3% | Riad, Yeda, Dammam, Medina y Khamis Mushait | Corto plazo (≤ 2 años) |
| Inversión en transición energética —energías renovables, expansión de la red eléctrica, hidrógeno y gestión del carbono— impulsando obras civiles y de servicios públicos. | +1% | A nivel nacional | Mediano plazo (2-4 años) |
| Inversiones en seguridad hídrica —desalinización, transmisión, reutilización de aguas residuales— que habilitan el crecimiento industrial y urbano. | +0.6% | Provincia Oriental y Alqassim | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proyectos giga y mega de la Visión 2030 (NEOM, Mar Rojo, Diriyah) que anclan carteras plurianuales en todas las clases de activos.
Los grandes programas de desarrollo impulsan la demanda de construcción al concentrar varios proyectos dentro de un destino común, en lugar de depender de edificios aislados. El informe anual 2025 de la Visión 2030 de Arabia Saudita registró más de 6,6 mil millones de USD en proyectos y contratos adjudicados para Diriyah.[1] También registró 8 proyectos importantes en desarrollo allí en 2025, lo que otorga amplitud al portafolio además de escala financiera. Para los contratistas, un programa de ese tipo puede respaldar paquetes de trabajo sucesivos, aunque los ingresos dependen de que cada paquete llegue a la fase de ejecución. La relevancia comercial radica, por tanto, en la continuidad potencial del trabajo de entrega en un destino, donde la movilización y la coordinación de proyectos se convierten en parte de la oferta del contratista.
Expansión del transporte y la logística —ferrocarril, metro, puertos, aeropuertos— posicionando a Arabia Saudita como centro comercial regional.
La expansión portuaria vincula la demanda de construcción con la capacidad de manipulación adicional y la reurbanización física necesaria para acomodarla. En marzo de 2025, DP World y la Autoridad Portuaria Saudita inauguraron la ampliación de la Terminal Sur de Contenedores del Puerto Islámico de Yeda. El proyecto, de 3 años de duración y un costo de 3.000 millones de SAR (800 millones de USD), aumentó la capacidad anual de la terminal de 1,8 millones a 4 millones de unidades equivalentes a veinte pies. En julio de 2026, la terminal gestionó más de 221.200 unidades equivalentes a veinte pies, su mayor rendimiento mensual desde que DP World comenzó a operarla en 1999. Estas medidas diferenciadas muestran tanto una expansión ejecutada como un uso posterior sustancial, vinculando la exposición a la construcción con un activo logístico en operación. Los contratistas orientados a puertos pueden, por tanto, abordar mejoras dentro de las terminales existentes como un canal de construcción diferenciado, junto con puertos completamente nuevos.
Programas de vivienda (Sakani) e infraestructura comunitaria que apoyan a poblaciones urbanas de rápido crecimiento.
Los programas de vivienda impulsan la construcción más allá de las viviendas individuales cuando la entrega residencial incluye las instalaciones necesarias para comunidades funcionales. En junio de 2026, el Ministerio de Municipios y Vivienda informó que 119 proyectos de socios desarrolladores de Sakani estaban en construcción, comprendiendo aproximadamente 155.000 unidades habitacionales con diversas instalaciones y servicios.[2] La mayoría estaban distribuidos en 7 suburbios residenciales en Riad, Yeda, Dammam, Medina y Khamis Mushait. La combinación habitacional incluía villas, apartamentos y casas adosadas. Esa variedad ofrece a los contratistas la posibilidad de conectar instalaciones comunitarias con varios formatos de vivienda dentro del mismo programa. El suburbio puede ser, por tanto, la unidad de demanda relevante para los contratistas de instalaciones, incluso cuando los diseños de las viviendas difieren.
Inversión en transición energética —energías renovables, expansión de la red eléctrica, hidrógeno y gestión del carbono— impulsando obras civiles y de servicios públicos.
La inversión en electricidad genera demanda de construcción tanto a través de los activos de generación como de la red que conecta a los usuarios con la energía. Saudi Energy Company reportó aproximadamente 12,3 GW de capacidad renovable conectada a la red en 2025, un incremento del 86,4%.[3] Por separado, la empresa añadió 4.840 kilómetros de circuito a su red de transmisión en 2025. Estas actividades respaldan la demanda de construcción de servicios públicos en conexiones de generación y extensiones de red, con diferentes interfaces de entrega para cada una. Para los contratistas civiles, la oportunidad comercial se extiende, por tanto, más allá de los sitios de energía renovable individuales hacia trabajos coordinados con el sistema eléctrico más amplio. Las empresas capaces de alinear la finalización civil con la instalación eléctrica pueden abordar esa interfaz en lugar de competir únicamente por paquetes de movimiento de tierras aislados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de capacidad de entrega y escasez de mano de obra cualificada en medio de la ejecución simultánea de megaprogramas. | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Inflación de costos y mayores costos de financiación que presionan la viabilidad y los márgenes de los contratistas. | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Complejidad regulatoria, de suelo y de permisos ambientales que extiende los plazos, especialmente en zonas costeras y patrimoniales. | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de capacidad de entrega y escasez de mano de obra cualificada en medio de la ejecución simultánea de megaprogramas.
La escasez de oficios especializados puede retrasar la finalización útil incluso cuando la obra estructural cuenta con mano de obra suficiente. Turner & Townsend reportó escasez de trabajadores cualificados, aumentos de costos y retrasos en proyectos de construcción en Arabia Saudita en 2025. Los instaladores de energía solar, los trabajadores de instalaciones mecánicas, eléctricas y de fontanería, los oficios de acabado y los supervisores enfrentaron déficits, mientras que los oficios estructurales y la mano de obra general parecían más equilibrados. Esta disponibilidad desigual hace que la secuencia de trabajo sea comercialmente importante, ya que la capacidad estructural adicional no puede sustituir a las habilidades de instalación o acabado que faltan. Los contratistas expuestos a esas actividades posteriores enfrentan una restricción de entrega más estrecha de lo que sugeriría una medida general de plantilla. Para los promotores, el riesgo resultante radica en el intervalo entre un activo sustancialmente construido y uno listo para la entrega.
Inflación de costos y mayores costos de financiación que presionan la viabilidad y los márgenes de los contratistas.
La viabilidad de un proyecto puede debilitarse antes de que se cancele una adjudicación cuando los supuestos de costo y entrega requieren una revisión sustancial. En octubre de 2026, Knight Frank informó que el aumento de los costos de construcción y logística, así como los plazos más largos de adquisición y construcción, estaban presionando la economía de los proyectos sauditas. Su evaluación fue que algunos proyectos podrían necesitar cambios en el alcance, la fase o la adquisición para seguir siendo comercialmente viables. Para un contratista que cotiza un trabajo definido, esos posibles cambios crean incertidumbre sobre el tamaño del paquete y la secuencia de entrega que un comprador puede autorizar en última instancia. Esto puede posponer el momento en que un promotor convierte un programa de vivienda o infraestructura en una carga de trabajo fiable para equipos y maquinaria.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
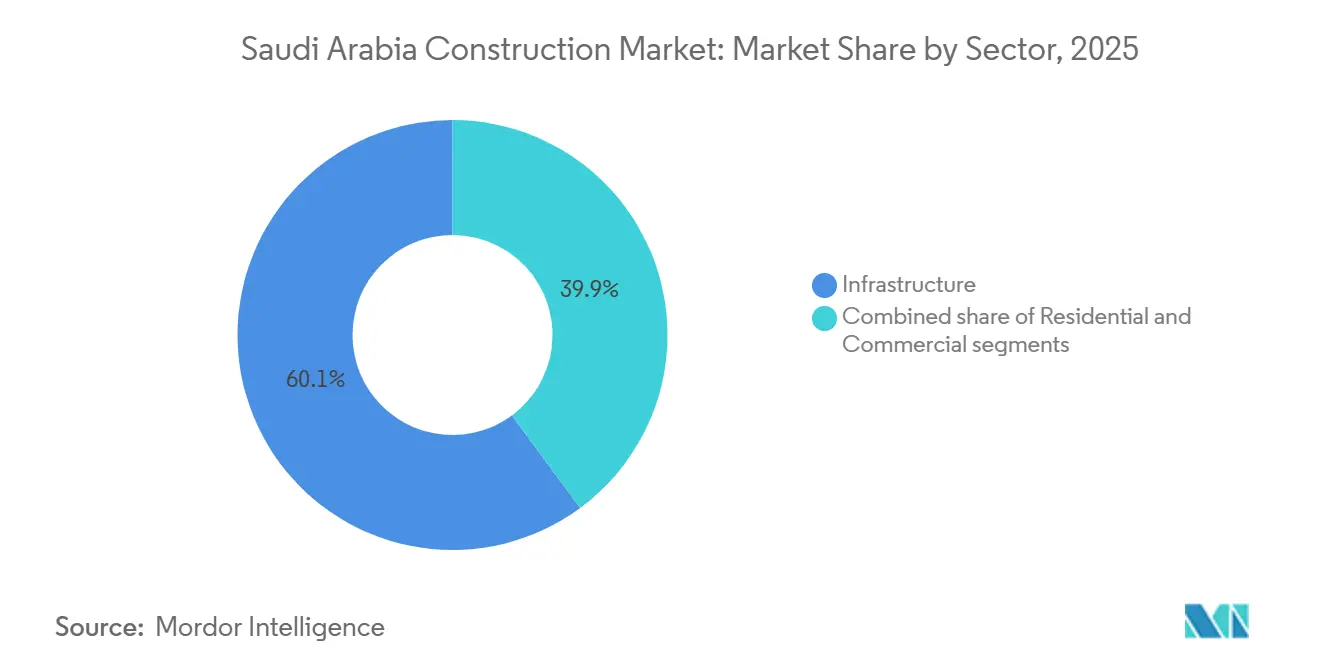
La Escala de la Infraestructura se Encuentra con la Expansión ResidencialLa infraestructura representó una participación del 59,96% del tamaño del mercado de construcción de Arabia Saudita en 2026, convirtiéndola en el segmento más grande. Para el ejercicio fiscal 2026, el Ministerio de Finanzas asignó 35.000 millones de SAR (9,33 mil millones de USD) a su Sector de Infraestructura y Transporte. Dicho sector abarca la construcción de carreteras, puertos y aeropuertos, junto con la regulación del transporte, las comunicaciones y otras funciones. La construcción de carreteras, puertos y aeropuertos se enmarca, por tanto, dentro de la asignación del ejercicio fiscal 2026, respaldando un portafolio de obras civiles con respaldo presupuestario en el segmento más grande.
La construcción residencial se prevé que sea el segmento de mayor crecimiento en el mercado de construcción de Arabia Saudita, con un CAGR del 4,82% durante 2027-2032. La propiedad de vivienda familiar en Arabia Saudita alcanzó el 66,24% en 2025, superando su objetivo anual del 65%. El mayor acceso a hipotecas, el financiamiento focalizado y el crecimiento continuo de la oferta de vivienda bajo el Programa de Vivienda respaldaron el incremento a largo plazo de la propiedad residencial, vinculando la demanda residencial con la entrega de viviendas del programa. El canal de hostelería de la construcción comercial incluyó un acuerdo de diciembre de 2025 entre Smart Hotel Zone Company, participada en un 84% por Taiba Investments, y Al-Saad Contracting para un hotel Marriott de 159 habitaciones en stc Square, Riad. Las salas de reuniones y restaurantes del hotel añaden instalaciones comerciales compartidas al alcance de la construcción.



Por Tipo de Construcción:
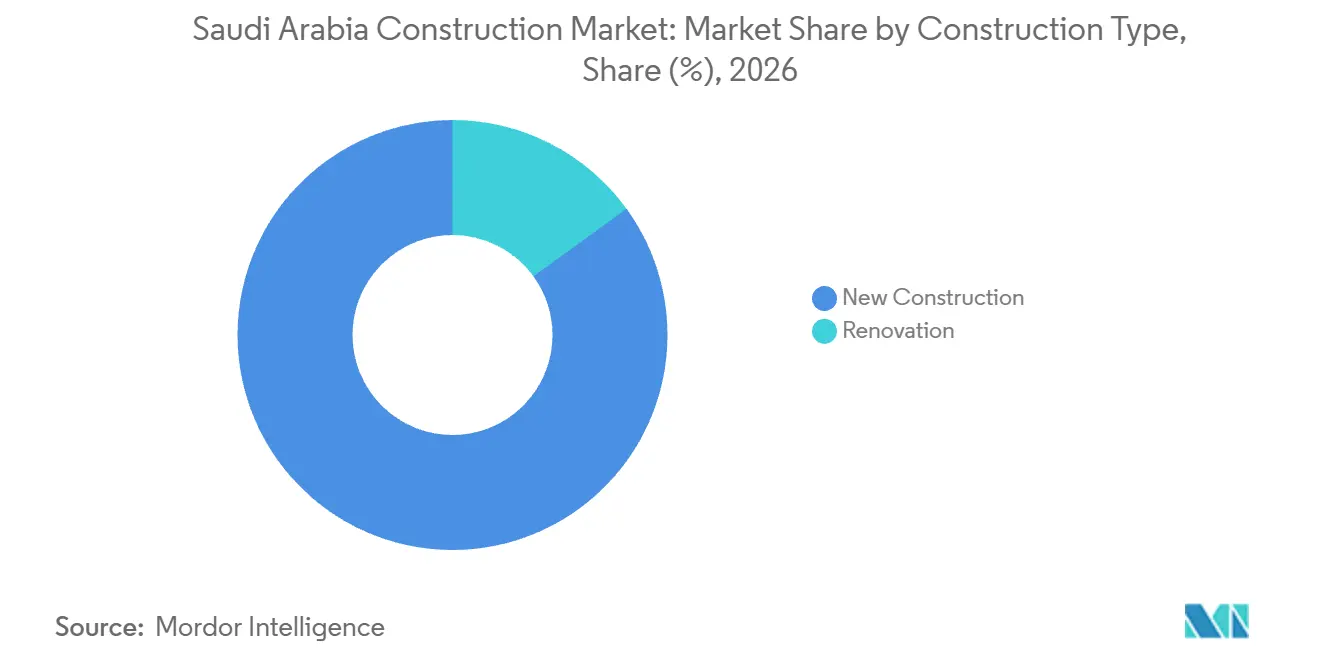
Las Nuevas Edificaciones Lideran Mientras los Programas de Rehabilitación Amplían la DemandaLa nueva construcción fue el segmento más grande por tipo de construcción en la industria de la construcción de Arabia Saudita, con una participación del 84,99% en 2026. National Housing Company (NHC) anunció en noviembre de 2025 que había lanzado más de 134.000 nuevas unidades habitacionales en sus destinos urbanos sauditas ese año. NHC enmarcó esos lanzamientos dentro de un plan para alcanzar 300.000 unidades habitacionales a finales de 2025. El programa de destinos ofrece, por tanto, a las empresas constructoras una fuente concentrada de trabajo habitacional prospectivo vinculado al plan de suministro del promotor.
Se prevé que la renovación sea el segmento de mayor crecimiento en el mercado de construcción de Arabia Saudita, con un CAGR del 4,55% durante 2027-2032. Para agosto de 2026, la Compañía Nacional de Servicios Energéticos (Tarshid), en colaboración con el Ministerio de Educación, había rehabilitado más de 17.000 escuelas públicas. El trabajo incluyó la sustitución de más de 8,3 millones de unidades de iluminación y la instalación de más de 183.000 sensores de movimiento. Esta es una oportunidad de renovación orientada a equipos, donde los especialistas en servicios de edificación pueden reproducir una intervención definida en un gran patrimonio público.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Método de Construcción:
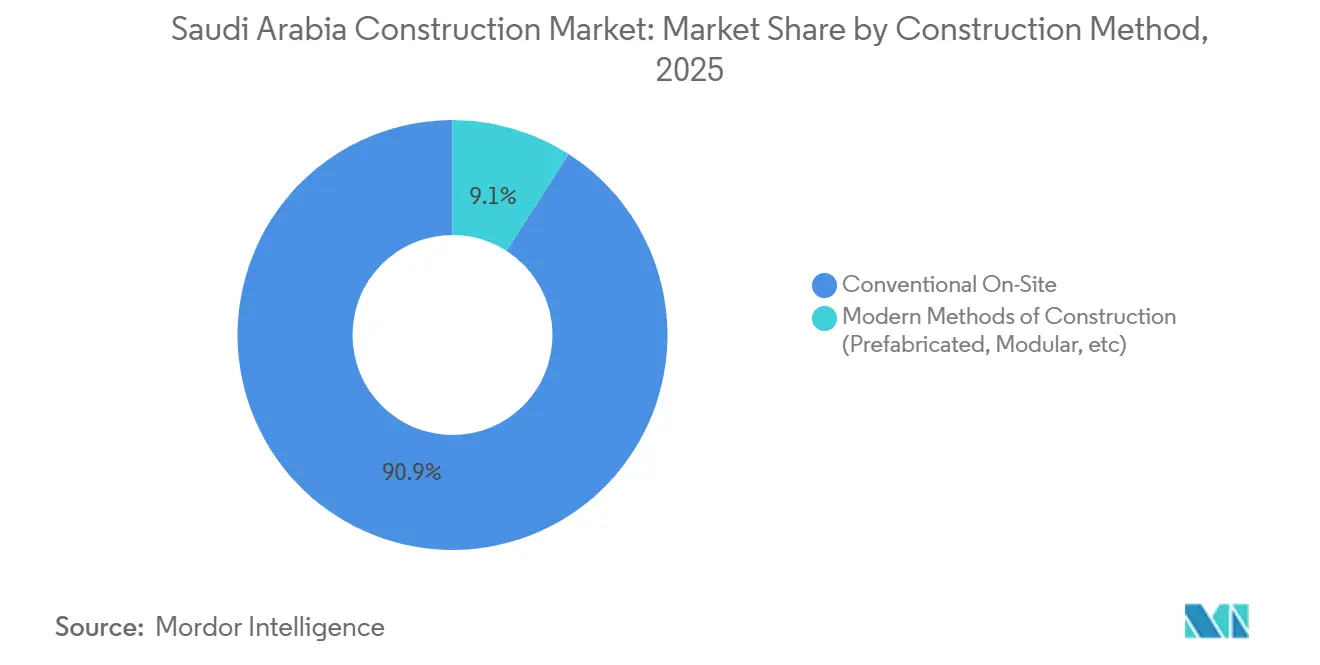
La Ejecución en Obra Lidera Mientras se Desarrollan los Contratos ModularesLa construcción convencional en obra representó una participación del 90,8% en el mercado de construcción de Arabia Saudita en 2026, convirtiéndola en el segmento más grande por método. En febrero de 2026, China State Construction Engineering Corporation informó que la Zona 2 de la Royal Diriyah Opera House había iniciado el vertido de hormigón para su primera losa a nivel del suelo. El área de vertido especificada para la losa era de 1.906 metros cuadrados, con un volumen de hormigón de 719 metros cúbicos. La colocación de hormigón de este tamaño vincula la losa a la secuencia de vertido del trabajo estructural circundante.
Se prevé que los métodos modernos de construcción (prefabricados, modulares, etc.) sean el segmento de mayor crecimiento en el mercado de construcción de Arabia Saudita, con un CAGR del 5,28% durante 2027-2032. Red Sea International firmó en diciembre de 2025 un contrato con Baker Hughes Saudi Arabia para diseñar, construir, suministrar y operar campamentos modulares prefabricados en la Provincia Oriental. El acuerdo incluyó servicios de catering y gestión de campamentos, con un plazo declarado hasta el 30 de noviembre de 2031 y un impacto financiero esperado a partir del cuarto trimestre de 2026. Las unidades fueron especificadas para cumplir con los requisitos de reubicación repetida para operaciones de exploración de petróleo y gas. La responsabilidad comercial del proveedor se extiende, en consecuencia, desde la construcción de alojamientos móviles hasta la gestión del campamento y la alimentación de sus ocupantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Fuente de Inversión:
Los Programas Públicos Anclan la Actividad Mientras se Amplían las Asociaciones PrivadasLa inversión pública fue el segmento más grande por fuente de financiamiento en la industria de la construcción de Arabia Saudita, con una participación del 63,32% en 2026. El Ministerio de Finanzas reportó más de 107.000 unidades habitacionales y terrenos desarrollados proporcionados bajo Municipios y Vivienda en el ejercicio fiscal 2025 con promotores inmobiliarios. También reportó más de 2,5 millones de metros cuadrados de parques e intervenciones urbanas construidos y desarrollados en la primera mitad del ejercicio fiscal 2025. La entrega de viviendas, el desarrollo de terrenos y las obras de espacio público llegan, por tanto, a los contratistas a través de actividades diferenciadas dentro del ámbito de Municipios y Vivienda.
Se prevé que la inversión privada sea el segmento de mayor crecimiento en el mercado de construcción de Arabia Saudita, con un CAGR del 4,05% durante 2027-2032. En noviembre de 2025, la Fundación King Salman Park anunció un fondo de 1 mil millones de USD con Ajdan Real Estate y SEDCO Capital para viviendas, hoteles y oficinas en un barrio de Riad. La fundación aportaría el terreno, mientras que los socios del sector privado financiarían la construcción. Esa estructura separa la aportación del terreno del capital necesario para construir viviendas e inmuebles comerciales, permitiendo a las partes financiar diferentes partes del desarrollo. El financiamiento privado de la construcción puede, por tanto, entrar a escala de barrio sin financiar la aportación de terreno de la fundación.
Análisis Geográfico
Mercado de Construcción de Riad
Riad fue el mayor mercado urbano, con una participación del 28,43% del tamaño del mercado de construcción de Arabia Saudita en 2026, y se prevé que crezca más rápido, con un CAGR del 3,7% durante 2027-2032. En enero de 2026, el negocio de Infraestructura Civil Pesada de Larsen & Toubro obtuvo trabajo en la extensión de la Línea Roja del Metro de Riad a través de un consorcio liderado por Webuild, comisionado por la Comisión Real para la Ciudad de Riad. El contrato abarcó el diseño y la construcción llave en mano de 8,4 kilómetros de línea de metro elevada y subterránea con 5 estaciones. Dado que los tramos elevados, los tramos subterráneos y las 5 estaciones forman parte de un único paquete de diseño y llave en mano, el consorcio asume las interfaces entre ellos.
Las obras municipales de Yeda tienen como objetivo organizar la actividad comercial a través de distritos de servicios dedicados, conectando la demanda de construcción con la economía operativa de la ciudad. En junio de 2026, el Ministerio de Municipios y Vivienda marcó el inicio de la implementación de la primera fase de Yeda, que abarca la construcción de distritos de construcción, automóviles, almacenes, mercados y refugios para camiones en aproximadamente 20 millones de metros cuadrados. El DMA (Área Metropolitana de Dammam) cuenta con un canal de construcción de carga industrial a través de la conexión ferroviaria que sirve a la Segunda Ciudad Industrial de Dammam. En junio de 2026, Saudi Railway Company adjudicó su construcción a una empresa conjunta de Hassan Allam Construction Saudi y OHL Arabia, filiales de Hassan Allam Holding y OHLA Group, respectivamente.
El Resto de Arabia Saudita también cuenta con un canal de edificación liderado por promotores, ilustrado por un encargo residencial y comercial en Medina. En noviembre de 2025, MGB Alameriah Contracting Company aceptó la adjudicación de Beetah Real Estate Company para un desarrollo que comprende 440 apartamentos y espacio comercial. El contratista es la empresa conjunta saudita de MGB Berhad. MGB Berhad es una filial de LBS Bina Group Berhad. La adjudicación muestra cómo un grupo constructor con sede en Malasia participa en trabajos liderados por promotores en Medina a través de una empresa conjunta saudita.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas examina el marco nacional y la administración local de Riad desde la perspectiva de un contratista de construcción que cumple la normativa. La edición 2024 del Código de Construcción Saudita se aplica a todos los tipos de ocupación de edificios desde el 30 de junio de 2025. Las normas nacionales hacen de la conformidad con el código y la aprobación de los planos una condición previa para los permisos relacionados con la construcción. Riad gestiona las solicitudes a través de oficinas de ingeniería acreditadas y su departamento de permisos.
Tabla Regulatoria
| Factor de decisión | Arabia Saudita | Riad |
|---|---|---|
| Autoridad principal | Ministerio de Municipios y Vivienda y autoridades municipales | Municipio de Riad, Departamento de Permisos |
| Instrumentos o directrices clave | Código de Construcción Saudita 2024; reglamentos municipales de licencias de construcción | Proceso de permiso de construcción; requisitos de infraestructura del plan urbano 2025 |
| Efecto comercial | Los planos conformes al código requieren aprobación antes de la emisión de permisos | En virtud de los requisitos del plan urbano, los promotores y las oficinas de ingeniería deben completar la infraestructura y los espacios públicos especificados antes de la construcción |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio equilibra una ruta de aprobación definida con la obligación de demostrar la conformidad con el código antes del trabajo permitido. La calificación de Medio de Riad refleja la presentación a través de oficinas acreditadas y las obligaciones de infraestructura y espacio público vinculadas a los planes urbanos. La edición del código 2024 aplicada respalda la continuidad de la línea de base de cumplimiento nacional. En Riad, la plataforma automatizada de planes urbanos de junio de 2026 conecta las entidades gubernamentales y alinea el desarrollo de suelo sin urbanizar con las redes de infraestructura y servicios, en consonancia con la coordinación previa a la construcción en curso.
Etapas de la Cadena de Valor
Esta comparación sigue el diseño del proyecto, la ingeniería especializada y la construcción principal para mostrar dónde los proveedores capturan ingresos contractuales y gestionan las interfaces de entrega. En noviembre de 2025, New Murabba Development Company nombró a una empresa conjunta de AECOM y Jacobs para diseñar The Mukaab y la infraestructura circundante y el espacio público en Riad. Ese alcance combinado hace que la coordinación entre el edificio y su infraestructura de apoyo forme parte del servicio profesional ofrecido antes de la entrega física.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño del proyecto | Consultores de diseño como AECOM y Jacobs | Honorarios por servicios de diseño | Interfaces de diseño entre edificio e infraestructura | Resolver las interfaces compartidas antes de emitir los paquetes de construcción |
| Ingeniería especializada | Consultores de ingeniería mecánica, eléctrica y de fontanería como Buro Happold y Saudi Diyar | Honorarios de ingeniería especializada | Coordinación de los requisitos de los sistemas del edificio | Conciliar los requisitos de cada disciplina antes de que avancen los paquetes de construcción |
| Construcción principal | Contratistas de construcción como El Seif Engineering Contracting, Midmac Contracting Company y China State Construction Engineering Corporation | Pagos por contrato de construcción | Responsabilidades divididas dentro de los equipos de entrega conjunta | Establecer límites de trabajo explícitos e hitos de finalización comunes |
| Fuente: Mordor Intelligence | ||||
Diriyah Company adjudicó el contrato de construcción de la Real Casa de la Ópera a una empresa conjunta en abril de 2025, y el anuncio de la adjudicación por parte de El Seif nombró a los participantes de ingeniería especializada. El alcance declarado de El Seif como contratista principal abarca teatros, espacios culturales y de hostelería, aparcamiento, transporte vertical y sistemas de seguridad. Ese alcance requiere que el equipo de construcción traduzca varias disciplinas técnicas en un único activo físico, convirtiendo las interfaces de diseño en una responsabilidad de entrega. Un proveedor que asume la responsabilidad de esa coordinación junto con la construcción puede obtener ingresos en más partes de la cadena que uno limitado a un único paquete.
Panorama Competitivo
Concentración del Mercado
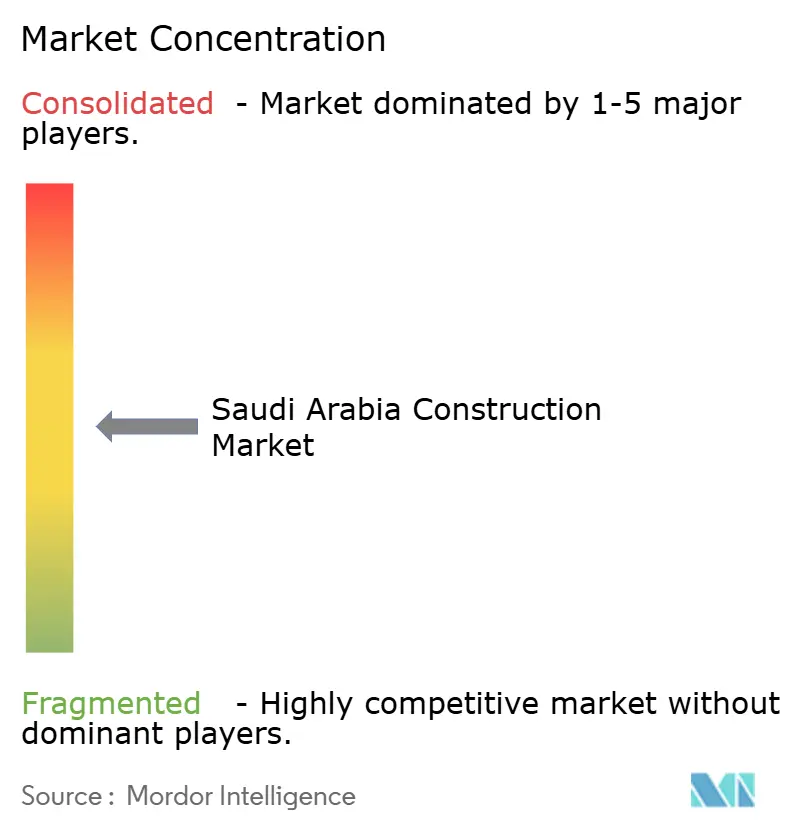
La competencia se distribuye entre varios grupos sauditas consolidados. Los participantes líderes incluyen Saudi Binladin Group, Nesma & Partners Contracting, Al Rashid Trading & Contracting, Almabani General Contractors y Al Ayuni Investment & Contracting. En abril de 2025, Saudi Awwal Bank firmó una línea de crédito con Saudi Binladin Group, filial de Binladin International Holding Group, para financiar King Fahd Sports City en Riad. El acuerdo tenía como objetivo fortalecer la capacidad financiera de Saudi Binladin Group para la ejecución de grandes proyectos, vinculando el apoyo del prestamista al encargo de estadio de ese contratista.
En julio de 2026, Nesma & Partners Contracting recibió una adjudicación de infraestructura de Emaar, The Economic City, el promotor maestro de King Abdullah Economic City. El trabajo abarcó el Valle Industrial y la Zona Económica Especial, con WSP responsable de la gestión del proyecto y la supervisión de la construcción. La infraestructura estratégica fue encargada para apoyar la expansión continua de la zona y su preparación para la inversión industrial y logística. Vincular el pedido de Nesma al calendario de expansión del promotor para el Valle Industrial respalda una zona posicionada para la inversión industrial y logística.
La adjudicación de las obras principales de la carretera King Khalid a Almabani General Contractors por parte de Diriyah Company en noviembre de 2025 ilustra cómo el acceso por carretera a Diriyah se contrata como un alcance de infraestructura dedicado. Las obras principales implican 3 intercambiadores que conectan la carretera King Khalid con las rondas norte y oeste. La adjudicación posiciona a Almabani en torno al acceso físico al destino, vinculando sus obras viales al programa de construcción más amplio del promotor. Arabia Saudita exige a los propietarios de actividades que obtengan un permiso de construcción ambiental del Centro Nacional de Cumplimiento Ambiental antes de iniciar la construcción o la modificación de actividades.
Líderes de la Industria de la Construcción de Arabia Saudita
-
Saudi Binladin Group
-
Nesma & Partners Contracting
-
Al Rashid Trading & Contracting
-
Almabani General Contractors
-
Al Ayuni Investment & Contracting
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de Arabia Saudita Empresas cubiertas en este informe
- Saudi Binladin Group
- Nesma & Partners Contracting
- Al Rashid Trading & Contracting
- Almabani General Contractors
- Al Ayuni Investment & Contracting
- El Seif Engineering Contracting
- Abdullah A.M. Al-Khodari Sons
- Al Kifah Contracting
- ZODCON
- Al Latifia Trading & Contracting
- Larsen & Toubro Saudi
- Samsung C&T KSA
- Bechtel Saudi Arabia
- Fluor Arabia
- China State Construction ME
- China Railway Construction Corp.
- Consolidated Contractors Co.
- Diriyah Company
- ROSHN Group
- National Housing Company
- Red Sea Global
- Qiddiya Investment Co.
Oportunidades Clave para los Participantes del Mercado
Esta comparación examina las estructuras de vivienda, las obras civiles habilitadoras y los servicios de edificación como diferentes vías de acceso al desarrollo residencial saudita. NHC declaró en marzo de 2026 que su objetivo era entregar 600.000 unidades de vivienda para 2030, tras alcanzar un hito reportado de 300.000 unidades a finales de 2025. También reportó trabajar con 90 promotores inmobiliarios locales, creando una red del lado comprador a través de la cual los contratistas pueden abordar diferentes partes de la entrega residencial.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Paquetes de estructuras de vivienda repetibles | La expansión residencial planificada crea margen para la entrega repetible de viviendas | NHC y socios promotores residenciales | Ofrecer paquetes de edificación definidos que puedan repetirse en las fases residenciales | Adecuar la capacidad de ejecución al tamaño del paquete | NHC y contratistas generales residenciales |
| Obras civiles habilitadoras residenciales | La cartera de viviendas crea interfaces entre las nuevas viviendas y las obras civiles de apoyo | Promotores de destinos y propietarios de proyectos residenciales | Alinear los paquetes civiles y de servicios públicos con la secuencia de entrega de viviendas | Coordinar los límites entre obras de servicios públicos y edificación | Socios promotores y contratistas civiles |
| Servicios de edificación y acabado interior | La entrega residencial liderada por socios crea varios puntos para la participación de especialistas | Promotores inmobiliarios locales | Agrupar los servicios de edificación y el acabado interior en torno a hitos de entrega definidos | Alinear la finalización especializada con la secuencia de construcción principal | Contratistas de servicios de edificación e interiores |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en traducir una gran cartera de viviendas en paquetes claramente delimitados que los promotores puedan encargar y coordinar. Los constructores principales, los contratistas civiles y las empresas de servicios de edificación pueden asumir diferentes responsabilidades en torno al mismo programa residencial. La amplitud de la red de promotores locales de NHC significa que el crecimiento especializado puede provenir de repetir un alcance definido entre las contrapartes de desarrollo.
Desarrollos recientes de la industria en Mercado de Construcción de Arabia Saudita
- Sep 2026: El Ministerio de Municipios y Vivienda, el Centro Nacional de Privatización y APPs y Ashraq Development Company lanzaron la fase de solicitud de calificación para el Bulevar del Barrio King Fahd de Dammam. Una propuesta de asociación público-privada de 43 años desarrollaría una zona de uso mixto de 4 kilómetros dentro de un corredor de 7,3 kilómetros. Su modelo de entrega propuesto abarca diseño, construcción, financiación, operación, mantenimiento y transferencia.
- Jul 2026: Emaar, The Economic City adjudicó a Nesma & Partners Contracting trabajos de infraestructura estratégica para el Valle Industrial y la Zona Económica Especial de King Abdullah Economic City, con WSP responsable de la gestión del proyecto y la supervisión de la construcción.
- Jun 2026: El Ministerio de Municipios y Vivienda adjudicó a China Architectural Construction Corporation y China State Construction Engineering Corporation contratos para 2.010 unidades de vivienda Al-Ruba en Riad y 2.426 unidades Al-Rasha Al-Faisaliah en Dammam, respectivamente.
Mercado de Construcción de Arabia Saudita Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de construcción de Arabia Saudita mide el gasto anual en USD en trabajos de construcción realizados en edificios y activos de ingeniería civil en Arabia Saudita. Abarca trabajos de nueva construcción y renovación, valorados conforme se entregan los trabajos de construcción a los propietarios de proyectos y organismos públicos.
Exclusiones del alcance: Se excluyen las ventas separadas de materiales de construcción, las ventas separadas de maquinaria y equipos de construcción, las ventas de edificios terminados y otros bienes inmuebles, y los honorarios independientes de consultoría en arquitectura, ingeniería y diseño.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Apartamentos / Condominios
- Villas / Casas Unifamiliares
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logística
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferrocarriles, Vías Aéreas, otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Método de Construcción
- Obra Convencional en Sitio
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
- Por Ciudad
- Riad
- Yeda
- AMDammam (Área Metropolitana de Dammam)
- Resto de Arabia Saudita
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los informes anuales de la Visión 2030 de Arabia Saudita, las actualizaciones del programa del Ministerio de Municipios y Vivienda, los materiales para inversores de Saudi Electricity Company y las estadísticas de construcción de DataSaudi proporcionan ejemplos de evidencia pública utilizada para rastrear la entrega de viviendas financiadas, los programas de infraestructura, la inversión en servicios públicos, la actividad constructiva y las condiciones laborales o empresariales. El índice de costos de construcción de la Autoridad General de Estadística puede servir para verificar los movimientos de costos de materiales, mano de obra, equipos y energía que afectan el valor del trabajo entregado.
Los archivos corporativos, las presentaciones para inversores, los presupuestos públicos, los avisos de licitación y la prensa empresarial saudita de reputación pueden aclarar la actividad de los contratistas, el calendario de los proyectos y si la inversión anunciada ha pasado a trabajo ejecutado. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validacin y aclaración.
Entrevistas Primarias y Encuestas
Un programa planificado de entrevistas y encuestas incluiría a propietarios de proyectos públicos y privados sauditas, contratistas, promotores y especialistas en construcción, con altos ejecutivos y líderes funcionales capaces de explicar la adjudicación de proyectos, el calendario de entrega y el gasto por activo y fuente de financiamiento. Las preguntas de los analistas verificarían las estimaciones secundarias y los supuestos de segmento, aclararían las brechas en los valores de proyectos publicados o la finalización de trabajos, y triangularían la actividad reportada con la evidencia de proyectos e indicadores de costos o producción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsiones
El modelo estima el valor anual del trabajo de construcción en Arabia Saudita a partir de una evaluación descendente de la actividad constructiva, y luego verifica los totales seleccionados con consolidaciones de contratistas y proyectos, y el valor de contratos muestreados frente al trabajo completado. El trabajo residencial, comercial y de infraestructura, la nueva construcción y la renovación, los métodos convencionales y modernos, el financiamiento público y privado, y las cuatro geografías sauditas declaradas se construyen a partir de evidencia de proyectos y sectores, y luego se reconcilian con el total nacional para derivar las participaciones de segmento. La previsión puede utilizar regresión multivariante o análisis de escenarios, con las tendencias de costos de construcción, la entrega de viviendas, la inversión pública en infraestructura y servicios públicos, y el calendario de adjudicación de proyectos financiados como indicadores explicativos. Los escenarios reflejan cambios en la programación de proyectos y la capacidad de los contratistas. Las entrevistas con analistas verificarían si estos indicadores y las trayectorias de segmento resultantes se ajustan a las condiciones de entrega sauditas, mientras que las brechas en los valores a nivel de proyecto se estimarían a partir de trabajos adjudicados o completados comparables y se verificarían con indicadores sectoriales independientes.
Ciclo de Validación y Actualización de Datos
Los analistas triangularizan señales de presupuesto, proyectos, empresas, costos y actividad constructiva, y luego investigan las diferencias materiales en calendario, cobertura o valoración antes de la aprobación final. Una segunda revisión verifica las fechas de las fuentes, las unidades, los totales de segmento y los insumos de previsión, con recontacto o nuevas verificaciones de fuentes activadas por evidencia contradictoria de adjudicación o finalización, repriorización importante, o un movimiento inesperado de costos o producción. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando se producen proyectos o cambios de política sauditas de importancia, y recibe una nueva revisión previa a la entrega.
Tamaño del Mercado del Sector de la Construcción del Reino de Arabia Saudita de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de construcción de Arabia Saudita mide el gasto anual en USD en trabajos de construcción realizados en edificios y activos de ingeniería civil en Arabia Saudita.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. La previsión puede utilizar regresión multivariante o análisis de escenarios, con las tendencias de costos de construcción, la entrega de viviendas, la inversión pública en infraestructura y servicios públicos, y el calendario de adjudicación de proyectos financiados como indicadores explicativos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 86,29 mil millones de USD (2027) | |
| Consultora Regional A | 101,4 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 17,5% superior al valor de este informe para 2027 de 86,29 mil millones de USD, 2 años después. La estimación utiliza una base de establecimientos de construcción más amplia y una previsión que se acelera respecto a su tendencia de actividad histórica reportada. |
| Inteligencia de Mercado Gubernamental B | 70,33 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 18,5% inferior al valor de este informe para 2027 de 86,29 mil millones de USD, 3 años después. Su año de medición anterior y la expectativa declarada de crecimiento continuo liderado por infraestructura sitúan la estimación por debajo del valor de mercado de un año posterior. |
Los analistas de Mordor Intelligence triangularizan señales de presupuesto, proyectos, empresas, costos y actividad constructiva, y luego investigan las diferencias materiales en calendario, cobertura o valoración antes de la aprobación final.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de construcción de Arabia Saudita?
El tamaño fue de 82,8 mil millones de USD en 2026 y se estima que alcanzará los 104,7 mil millones de USD en 2032, con un CAGR del 3,94% durante 2027-2032.
¿Qué sostiene la demanda de construcción en Arabia Saudita?
El desarrollo de destinos turísticos, los programas de vivienda y la inversión en servicios públicos sostienen la demanda. En junio de 2026, los 119 proyectos de socios promotores de Sakani en construcción comprendían aproximadamente 155.000 unidades de vivienda.
¿Qué sector lidera la actividad constructora?
La infraestructura mantuvo la mayor participación con el 59,96% en 2026. Se prevé que la construcción residencial crezca más rápido con un CAGR del 4,82% durante 2027-2032.
¿Qué empresas son los principales participantes en la construcción?
Los principales participantes incluyen Saudi Binladin Group, Nesma & Partners Contracting, Al Rashid Trading & Contracting, Almabani General Contractors y Al Ayuni Investment & Contracting.
¿Qué podría limitar las perspectivas de la construcción?
La disponibilidad de mano de obra especializada y la presión sobre los costos de los proyectos pueden limitar la entrega. Turner & Townsend identificó déficits en oficios especializados en 2025, y Knight Frank reportó presión sobre costos y plazos en octubre de 2026.
¿Qué ciudad lidera la construcción y el crecimiento previsto?
Riad mantuvo una participación del 28,43% en 2026 y se prevé que crezca más rápido entre los mercados urbanos nombrados, con un CAGR del 3,7% durante 2027-2032.