
Análisis del Mercado de la Construcción de Malasia por Mordor Intelligence
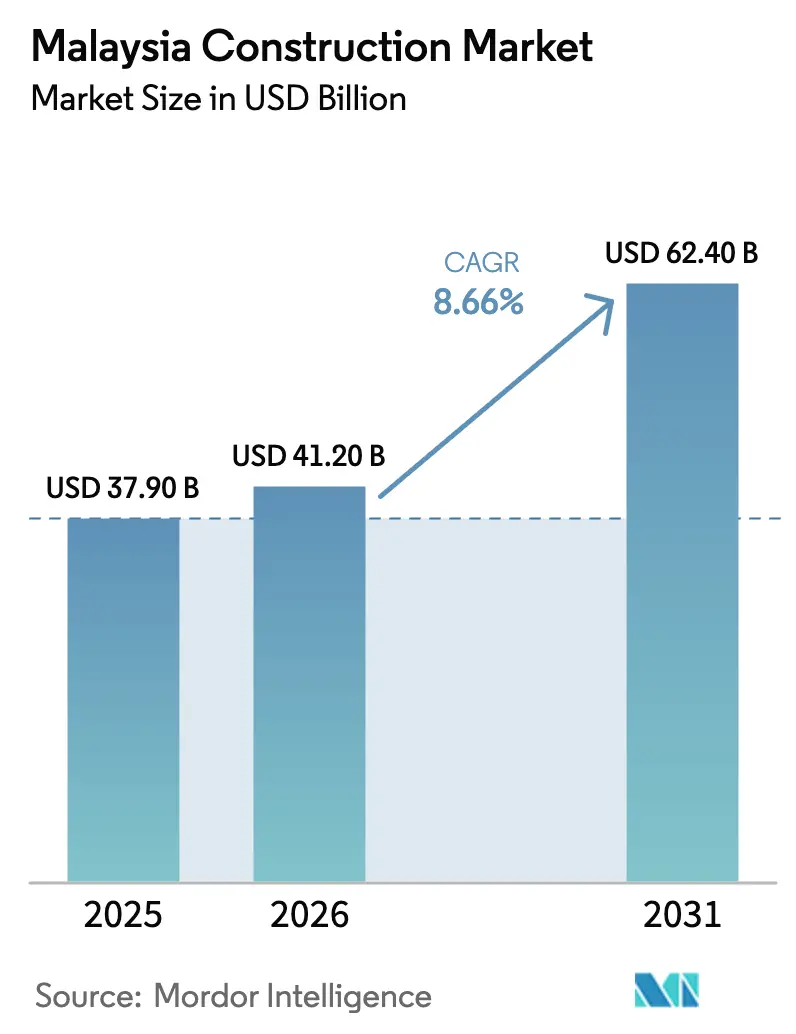
Se proyecta que el tamaño del mercado de construcción de Malasia se expanda desde 41,2 mil millones de USD en 2026 y 44,77 mil millones de USD en 2027 hasta 66,15 mil millones de USD en 2032, registrando una CAGR del 8,12% entre 2027 y 2032.
La demanda de construcción en Malasia combina la ejecución pública de proyectos ferroviarios y de protección contra inundaciones con viviendas y fábricas diseñadas en torno a sistemas de producción especializados. Esa combinación genera encargos diferenciados para sistemas ferroviarios, obras fluviales e integración de instalaciones industriales, mientras que los proveedores de componentes prefabricados pueden atender a clientes más allá de sus propios grupos. El conflicto en Asia Occidental entre los Estados Unidos e Irán, iniciado en febrero de 2026, añadió presión sobre los precios del combustible a través de los riesgos para el Estrecho de Ormuz. Los contratistas que operan maquinaria y transporte de carga a granel fuera del régimen de subsidio al diésel enfrentan una exposición directa al precio del combustible, por lo que incorporar el riesgo de materiales, mano de obra y combustible en los contratos ferroviarios, de protección contra inundaciones e industriales es esencial para proteger los márgenes.
Conclusiones Clave del Informe
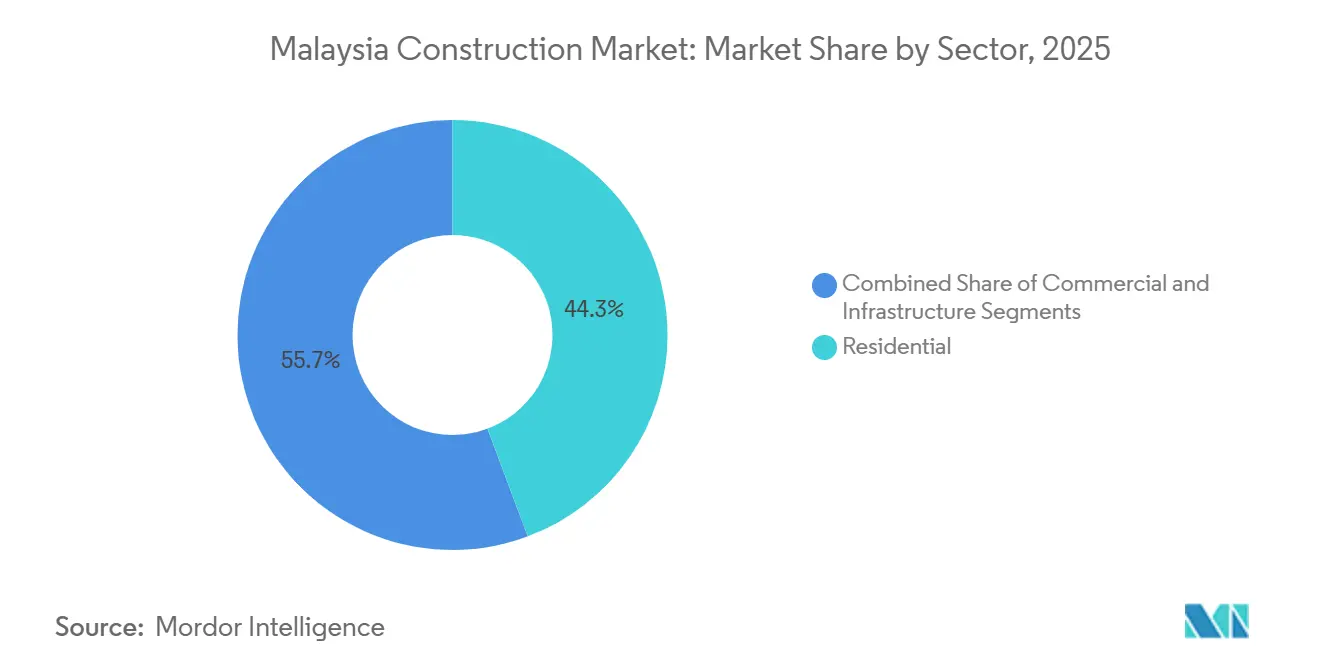
- Por sector, el residencial representó una participación del 43,83% en el mercado de construcción de Malasia en 2026, mientras que la infraestructura es el segmento de mayor crecimiento, con una CAGR del 9,3% entre 2027 y 2032.
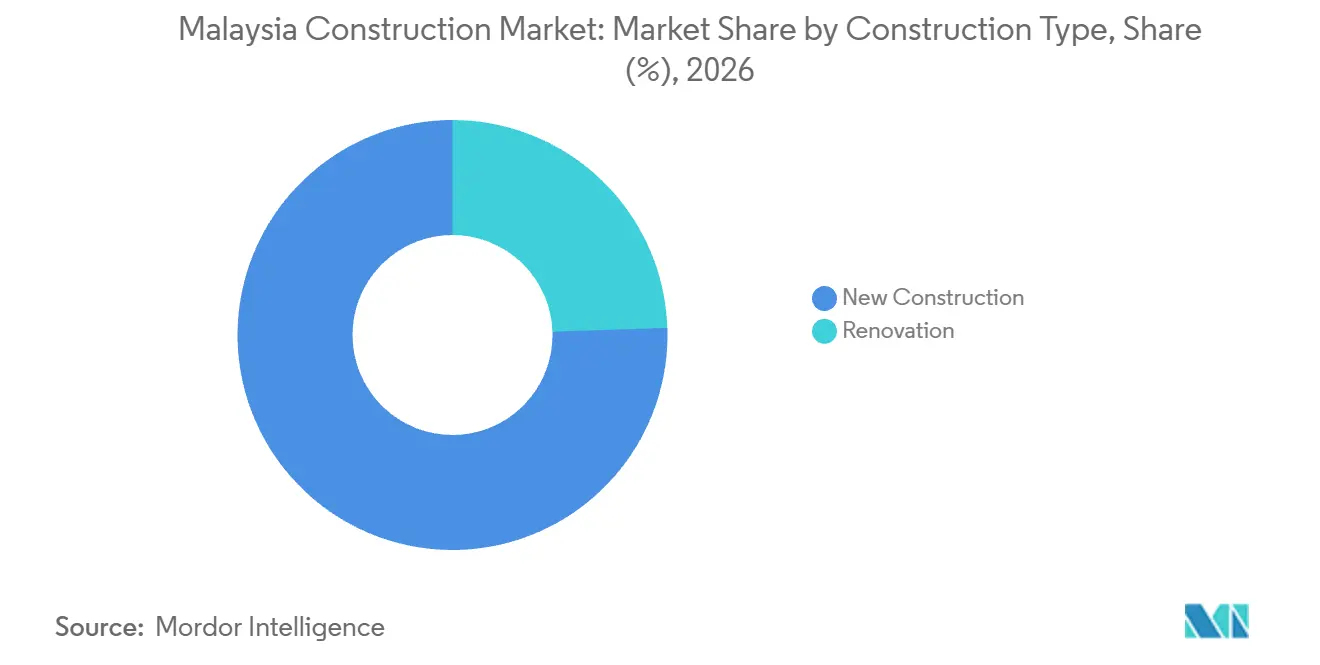
- En cuanto a los tipos de construcción, la nueva construcción representó una participación del 75,53% del tamaño del mercado de construcción de Malasia en 2026 y se prevé que crezca más rápido, con una CAGR del 8,26% entre 2027 y 2032.
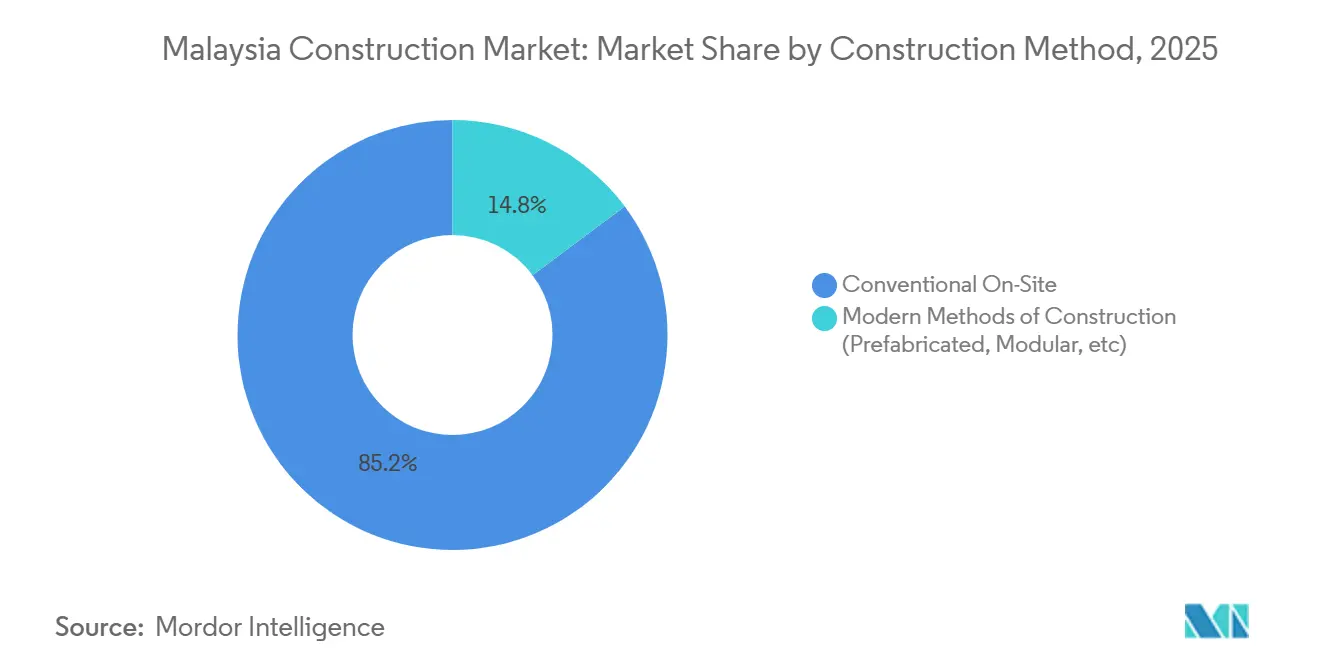
- La construcción convencional en obra lideró los métodos de construcción con el 95,49% del gasto en construcción en 2026, mientras que se prevé que los métodos modernos de construcción crezcan más rápido, con una CAGR del 8,7% entre 2027 y 2032.
- La inversión privada lideró las fuentes de financiación con el 62,39% del gasto en construcción en 2026 y también es el segmento de mayor crecimiento, con una CAGR del 8,46% entre 2027 y 2032.
- Geográficamente, Selangor representó el 23,19% del gasto en construcción en 2026, mientras que se prevé que Johor crezca más rápido, con una CAGR del 8,6% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cartera de megainfraestructuras gubernamentales (ECRL, MRT 3, Pan-Borneo, LRT de Penang) | +2.9% | De Kota Bharu a Gombak | Mediano plazo (2-4 años) |
| Financiación mediante asociaciones público-privadas y asignaciones del Presupuesto 2025 para mitigación de inundaciones | +2.3% | Johor, Kedah, Negeri Sembilan, Penang, Perak, Selangor y Terengganu | Mediano plazo (2-4 años) |
| Impulso a la vivienda asequible para hogares urbanos de ingresos medios | +2.1% | Ciudad de Kuala Lumpur | Largo plazo (≥ 4 años) |
| Auge de instalaciones industriales y logísticas impulsadas por la inversión extranjera directa | +1.9% | Planta industrial de Petaling Jaya | Mediano plazo (2-4 años) |
| Construcción de infraestructura de centros de datos a hiperescala y 5G | +1.2% | Gran Kuala Lumpur y Johor | Corto plazo (≤ 2 años) |
| Zona Económica Especial Johor-Singapur que cataliza proyectos transfronterizos | +0.9% | Zona económica especial de Johor | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cartera de megainfraestructuras gubernamentales (ECRL, MRT 3, Pan-Borneo, LRT de Penang)
La cartera de proyectos ferroviarios del gobierno combina trabajos de puesta en servicio con construcción que se extiende hasta el período de previsión. Malaysia Rail Link informó que la Fase 1 del Enlace Ferroviario de la Costa Este (ECRL), que cubre de Kota Bharu a Gombak, estaba completada en un 98,16% a septiembre de 2026. Ese mes, el propietario indicó que las pruebas y la puesta en servicio avanzaban satisfactoriamente mientras trabajaba para inaugurar el ferrocarril a partir de mediados de diciembre de 2026. Para la Línea Mutiara de Penang, el Paquete Civil 1 del SRS Consortium entró en vigor el 23 de junio de 2025, tras cumplirse las condiciones contractuales, seguido de la Orden de Inicio de MRT Corp del 15 de julio. MRT Corp indicó que la construcción comenzó en 2025, con operaciones previstas para diciembre de 2031. Este horizonte de entrega más largo ofrece una oportunidad de construcción para contratistas civiles y de sistemas ferroviarios más allá de los trabajos de prueba y puesta en servicio asociados a la Fase 1 del ECRL.
Financiación mediante asociaciones público-privadas y asignaciones del Presupuesto 2025 para mitigación de inundaciones
La financiación para la protección contra inundaciones apoya la demanda de construcción a través de una combinación de programas en curso y nuevos inicios planificados en varios estados. El Presupuesto 2026 asignó financiación para 43 proyectos de alta prioridad del Plan de Mitigación de Inundaciones, incluidos 12 nuevos proyectos anunciados para comenzar en 2026. Los nuevos programas identificados incluyeron el Sungai Mengkibol en Johor, el Sungai Nyiur en Penang y el Sungai Buloh Fase 2 en Selangor. Esta distribución ofrece a los contratistas civiles con presencia focalizada en determinados estados un acceso potencial a una prioridad de financiación nacional. El 9 de octubre de 2026, el discurso del Presupuesto 2027 informó de 6 proyectos de mitigación de inundaciones completados y 82 en ejecución conforme al calendario. El acceso comercial depende, por tanto, de la capacidad para ejecutar un proyecto fluvial individual, junto con la magnitud de la asignación global.
Impulso a la vivienda asequible para hogares urbanos de ingresos medios
La vivienda asequible constituye una parte sustancial de la combinación de vivienda planificada de Kuala Lumpur, creando una oportunidad de construcción vinculada a un nivel de precio definido. El Plan Local 2040 tiene como objetivo 305.000 unidades de vivienda asequible para 2040 destinadas a los hogares B40, el 40% inferior por ingresos, y algunos hogares M40, el 40% intermedio por ingresos. Esas unidades equivalen al 40% de las 762.500 unidades de vivienda proyectadas en el plan. Esa proporción da a los promotores un motivo para hacer de la entrega de vivienda con costes controlados una oferta repetible en toda su cartera residencial planificada. Con la entrega prevista para 2040, la oportunidad a corto plazo depende de que los promotores conviertan la combinación de vivienda planificada en proyectos de construcción individuales.
Auge de instalaciones industriales y logísticas impulsadas por la inversión extranjera directa
Las ampliaciones de fábricas respaldadas por capital extranjero añaden demanda de construcción con requisitos de edificación vinculados a una operación de producción específica. NXP Semiconductors, con sede en los Países Bajos, inició las obras de ampliación de una fábrica de ensamblaje y pruebas en Petaling Jaya el 12 de agosto de 2026. La ampliación fue diseñada para añadir aproximadamente 500.000 pies cuadrados de espacio de producción e incorporar sistemas automatizados de manejo de materiales y tecnologías avanzadas de gestión de calidad. El encargo de fabricación hace que la utilidad del espacio terminado dependa de su adecuación a la operación de ensamblaje y pruebas planificada. Dado que el nuevo espacio se ubica dentro de la planta de ensamblaje y pruebas existente de NXP, los constructores deben secuenciar los trabajos adicionales en torno a las operaciones actuales del emplazamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de costes del cemento y el acero | -1.2% | Malasia Peninsular, Sabah y Sarawak | Corto plazo (≤ 2 años) |
| Escasez de mano de obra cualificada y aumento del salario mínimo | -1.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Retrasos en la adquisición de terrenos y en los permisos | -0.5% | Corredor Pan Borneo de Sabah | Mediano plazo (2-4 años) |
| Racionalización del subsidio al diésel que encarece los costes de transporte | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de costes del cemento y el acero
La inflación de materiales puede limitar los compromisos de construcción tanto por el aumento de los costes de los insumos como por la exposición desigual según la ubicación. En septiembre de 2026, el Departamento de Estadística de Malasia (DOSM) informó que su índice de precios unitarios del cemento era entre un 0,6% y un 7,4% superior interanual en las áreas cubiertas de Malasia Peninsular, Sabah y Sarawak.[1] Su índice de precios unitarios del acero fue entre un 0,1% y un 5,1% superior interanual en la mayoría de las áreas de esos territorios durante el mismo mes. Las diferentes variaciones hacen que una única provisión nacional de escalada sea una base imperfecta para fijar el precio de trabajos con uso intensivo de materiales. Para un contratista que se compromete a un precio de proyecto, una subestimación puede reducir los márgenes disponibles de la ejecución. Para un propietario que busca certeza de precio, esa exposición puede manifestarse en cambio en un presupuesto de construcción más elevado.
Escasez de mano de obra cualificada y aumento del salario mínimo
Los empleadores del sector de la construcción enfrentan restricciones salariales y de cualificación. En febrero de 2025, el ministro de obras de Malasia vinculó la escasez de trabajadores cualificados a la desalineación entre la formación universitaria y las expectativas de la industria. La encuesta de REHDA Malaysia identificó los salarios elevados, la escasez de mano de obra y la insuficiencia de trabajadores cualificados entre los desafíos de construcción del primer semestre de 2026 señalados por los encuestados del sector inmobiliario. La Orden de Salarios Mínimos 2024 estableció un piso mensual de MYR 1.700 (USD 380) a partir del 1 de febrero de 2025 para empleadores con al menos 5 empleados y empleadores de cualquier tamaño que realicen actividades profesionales según la Clasificación Estándar de Ocupaciones de Malasia, extendiendo la cobertura a otros empleadores el 1 de agosto de 2025, con exclusión del servicio doméstico. El 9 de octubre de 2026, el discurso del Presupuesto 2027 anunció un piso acordado de MYR 2.000 (USD 488,9) a partir de junio de 2027, con exención para las micro, pequeñas y medianas empresas con ventas anuales inferiores a MYR 50 millones (USD 12,22 millones). El piso estatutario y la desalineación de competencias dejan a los contratistas enfrentando tanto costes laborales obligatorios como una capacidad de entrega sin resolver.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
Escala Residencial y Ejecución de InfraestructurasEl sector residencial representó una participación del 43,83% del tamaño del mercado de construcción de Malasia en 2026, siendo el segmento más grande. El DOSM informó que el trabajo de construcción de edificios residenciales realizado aumentó un 8,7% interanual en el segundo trimestre de 2026. En diciembre de 2025, el Ministerio de Vivienda y Gobierno Local (KPKT) informó que se habían construido 366 nuevas viviendas urbanas para hogares de bajos ingresos en el marco del 12.º Plan de Malasia. Ese mes, la filial de propiedad total Haily Construction del Haily Group aceptó el encargo de Arkitek N. Kang en nombre de Setia Indah en Taman Setia Tropika, Johor Bahru, que abarcaba 108 casas adosadas asequibles de 2 plantas en Residensi Lili, 203 casas en hilera de 2 plantas en Summera Grove e infraestructura exterior. Los contratistas residenciales pueden, por tanto, atender viviendas urbanas financiadas por programas y encargos diferenciados de promotores dentro de una categoría en crecimiento, apoyando ofertas distintas en diferentes niveles de vivienda y canales de clientes separados.
La infraestructura es el segmento de mayor crecimiento, con una CAGR proyectada del 9,3% entre 2027 y 2032. El DOSM informó que el trabajo de construcción de ingeniería civil realizado aumentó un 2,7% interanual en valor en el segundo trimestre de 2026. IJM Construction aceptó el encargo de diseño y construcción de New Pantai Expressway para una extensión de autopista totalmente elevada de 15 kilómetros, incluidas rampas, en el sur de Kuala Lumpur el 5 de noviembre de 2025, con inicio de construcción programado para el cuarto trimestre de 2025 y finalización en 48 meses, extendiendo la cartera de entrega hasta el período de previsión. La construcción comercial incluye Sunway Square en Bandar Sunway, completado en 2025 para Sunway South Quay Sdn Bhd con espacio de oficinas y comercial, un cine, instituciones educativas privadas y un centro de artes escénicas. Esta combinación ofrece al contratista un encargo de coordinación multiuso, donde el valor comercial proviene de satisfacer diferentes requisitos de ocupación dentro de un mismo edificio.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
Nuevos Proyectos y Canales Institucionales de ReparaciónLa nueva construcción representó una participación del 75,53% en el mercado de construcción de Malasia en 2026 y es el segmento de mayor crecimiento, con una CAGR proyectada del 8,26% entre 2027 y 2032. En enero de 2025, MRT Mutiara Sdn Bhd, filial de MRT Corporation, adjudicó al SRS Consortium, participado en un 60% por Gamuda, el primer paquete de obras civiles para la Línea Mutiara de Penang. El paquete abarcaba un viaducto elevado de 23,7 kilómetros, 19 estaciones sobre rasante y una estación provisional en la Isla A de la Reclamación Sur de Penang.[2] El paquete de diseño y construcción combina estructuras lineales con la entrega de estaciones, integrando la coordinación de esos elementos civiles en un único encargo de construcción. Para los contratistas de obra nueva, este alcance premia la capacidad de gestionar estructuras repetidas y obras de estaciones diferenciadas como un único programa de entrega.
La renovación cuenta con una vía de comprador institucional a través del programa Tabung Penyelenggaraan Perumahan Malaysia (TPPM) del KPKT, que apoya la reparación y el mantenimiento de viviendas estratificadas de coste bajo e inferior al medio de propiedad privada fuera de Kuala Lumpur. Las juntas de gestión conjunta (JMB) o las corporaciones de gestión (MC) presentan solicitudes completadas al Comisionado de Edificios de la autoridad local para su revisión y verificación antes de la remisión al Departamento Nacional de Vivienda para consideración del KPKT. La guía de julio de 2026 prevé la financiación del 100% de los costes de mantenimiento y exige que la división técnica de la autoridad local verifique los costes preliminares del proyecto. La aprobación final y la financiación dependen de las asignaciones disponibles, con prioridad para los programas con una JMB o MC establecida, y las autoridades locales o las agencias gubernamentales federales o estatales ejecutan los proyectos aprobados. Para los contratistas de reparación, esto crea un canal de comprador institucional incluso cuando las propiedades que se restauran son de propiedad privada.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Construcción:
Reconocimiento Financiero y Producción en FábricaLa construcción convencional en obra fue el segmento más grande, con el 95,49% del mercado en 2026. Un estudio malasio de 2026 informó que los bancos reconocían predominantemente el avance físico en obra en la financiación formal de la construcción. El estudio encontró que esta práctica excluye hasta el 80-85% del valor de los proyectos modulares creado en fábricas del reconocimiento formal de financiación. Esta estructura de financiación favorece las secuencias de construcción convencional, contribuyendo a mantener la participación dominante del trabajo en obra en el gasto.
Los métodos modernos de construcción forman el segmento de mayor crecimiento, con una CAGR proyectada del 8,7% entre 2027 y 2032. En agosto de 2026, el negocio de sistemas de construcción industrializada de Gamuda, Gamuda IBS, había producido más de 15.000 unidades acumuladas para sus propios desarrollos y clientes externos. Su producción utilizó modelado digital de información de construcción, automatización robótica y componentes volumétricos prefabricados. La combinación del diseño digital con la producción en fábrica hace que la preparación del diseño sea importante antes de que los componentes lleguen al emplazamiento de construcción. El trabajo para clientes externos ofrece a los clientes más allá de los propios desarrollos de Gamuda acceso a esa capacidad, por lo que la adopción puede expandirse a través de las relaciones de suministro en construcción, así como a través de los propios proyectos del productor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
Actividad Constructora Privada y Obra Pública EspecializadaLa inversión privada fue el segmento más grande en 2026 con el 62,39% del mercado y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 8,46% entre 2027 y 2032. El trabajo de construcción del sector privado realizado creció un 11,4% interanual en el segundo trimestre de 2026, según el DOSM. Las actividades de comercio especializado y los edificios no residenciales apoyaron ese crecimiento. Esta combinación hace que la capacidad especializada sea relevante junto con la capacidad de construcción general cuando un contratista evalúa qué trabajos de propietarios privados puede ejecutar.
La inversión pública proporciona una vía separada hacia la demanda de proyectos a través de propietarios del sector público y sus programas de construcción. El trabajo de construcción del sector público realizado creció un 4,1% interanual en el segundo trimestre de 2026. Las actividades de comercio especializado, con un 11,0%, apoyaron principalmente ese incremento. Para los contratistas, el crecimiento del sector público en el segundo trimestre de 2026 se canalizó principalmente a través de paquetes de comercio especializado.
Análisis Geográfico
Mercado de Construcción de Selangor
Selangor representó una participación del 23,19% del tamaño del mercado de construcción de Malasia en 2026, siendo la geografía más grande. Los edificios no residenciales y residenciales contribuyeron más al trabajo de construcción realizado en el estado en el segundo trimestre de 2026, según el DOSM. El 17 de abril de 2026, Sunway Construction Sdn Bhd, filial de propiedad total de Sunway Construction Group Berhad, suscribió un acuerdo de construcción de un centro de datos a hiperescala en Bandar Serendah con un operador internacional de hiperescala. El acuerdo de Bandar Serendah es el tipo de trabajo de edificación no residencial que el DOSM identificó como el mayor contribuyente a la actividad de Selangor, por lo que la construcción de instalaciones especializadas se sitúa junto a la vivienda como fuente del volumen del estado.
Mercado de Construcción de Johor
Se prevé que Johor sea la geografía de mayor crecimiento, con una CAGR del 8,6% entre 2027 y 2032. El DOSM identificó los edificios no residenciales como el principal subsector de apoyo del trabajo de construcción realizado en Johor en el segundo trimestre de 2026. Los 2 muelles de líquidos del Puerto de Johor en Pasir Gudang, iniciados en octubre de 2023 e inaugurados en julio de 2025 para buques transportadores de líquidos comestibles de mayor tamaño de hasta 120.000 TPM de capacidad de peso muerto, ilustran la demanda de construcción completada liderada por operadores. El 9 de marzo de 2026, la filial de propiedad total Advancecon Infra de Advancecon Holdings Berhad aceptó el encargo de movimiento de tierras e infraestructura principal de JLG Technopark para el Paquete 1B en Southern Ibrahim Technopolis en Kulai, con un período de construcción programado de 19 meses a partir del 1 de abril de 2026. Esa preparación comprometida de emplazamiento industrial crea una cartera de obra civil que se extiende hasta 2027, ofreciendo a los contratistas de infraestructura una vía hacia el desarrollo industrial de Johor.
Dentro de Wilayah Persekutuan, el Plan Local 2040 de Kuala Lumpur entró en vigor el 11 de junio de 2025, ofreciendo incentivos para el desarrollo orientado al transporte en zonas de transporte público, reurbanización y fusión de parcelas.[3] El Resto de Malasia incluye la Carretera de Enlace Sarawak-Sabah en Sarawak, cuya Fase 2 había comenzado y registraba un avance físico del 10,55% a abril de 2026, con finalización entonces programada para 2029. En Penang, Ideal Property Group completó la infraestructura de su Parque Tecnológico de Penang @ Bertam de 880 acres en julio de 2026, dejando el parque listo para el desarrollo por parte de inversores. En Pahang, las 196 viviendas unifamiliares adosadas de PR1MA Pahang Sri Damai en Kuantan, completadas por H.A. Properties Sdn. Bhd., recibieron su Certificado de Finalización y Cumplimiento el 8 de julio de 2025. El avance de la carretera en abril apunta a obras civiles sustanciales antes de la finalización entonces programada para 2029, mientras que los emplazamientos preparados de Penang trasladan la próxima oportunidad de construcción a los inversores que adquieran suelo industrial.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un contratista de construcción establecido localmente, con Johor representado por el proceso de aprobación de planos de construcción de Johor Bahru. Los controles nacionales abarcan la certificación de materiales de construcción enumerados y las responsabilidades de seguridad del contratista durante y después de la construcción. El Majlis Bandaraya Johor Bahru (MBJB) exige un permiso de planificación válido con las solicitudes de planos de construcción, excepto en las solicitudes simultáneas. Estas capas conectan la aceptación de materiales y la responsabilidad continua de construcción con los documentos necesarios para la aprobación local de edificación.
Tabla Regulatoria
| Factor de decisión | Malasia | Johor |
|---|---|---|
| Autoridad principal | CIDB | MBJB en Johor Bahru |
| Instrumentos o directrices clave | Ley 520, Secciones 33D(1) y 34B(1), con el Cuarto Anexo de 2026 | Lista de verificación de planos de construcción del MBJB 2025 |
| Efecto comercial | Verificaciones de certificación para materiales enumerados y responsabilidad de seguridad durante y después de la construcción | Documentación de permiso de planificación válido, excepto para solicitudes simultáneas |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Malasia refleja estándares definidos de certificación de materiales junto con la responsabilidad de seguridad del contratista que se extiende más allá de la construcción. La calificación Media de Johor refleja una vía documental definida y la flexibilidad de las solicitudes simultáneas en Johor Bahru. La sustitución del 1 de agosto de 2026 actualizó el Cuarto Anexo de tipos y normas de materiales dentro del marco de certificación continua del Artículo 33D(1). La perspectiva de Sin cambios se basa en ese deber continuo y en la vía de solicitud documentada de Johor Bahru, mientras que el anuncio del KPKT del 20 de junio de 2026 estableció una revisión planificada del marco del Certificado de Finalización y Cumplimiento, con un grupo de trabajo por constituir, en lugar de requisitos de aprobación modificados.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de materiales, la fabricación de componentes fuera de obra y la entrega de proyectos según el trabajo que realiza cada uno y los ingresos que captura. Los negocios de IJM Industry incluyen el productor de áridos Malaysian Rock Products y el proveedor de hormigón premezclado Strong Mixed Concrete. Dicha especialización ofrece a los contratistas interfaces de aprovisionamiento separadas, mientras que la producción de componentes fuera de obra introduce la coordinación entre fábrica y obra. La responsabilidad comercial se amplía a medida que los proveedores pasan de vender insumos especificados a entregar trabajos de construcción ensamblados.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y suministro de materiales de construcción | Proveedores de áridos como Malaysian Rock Products y fabricantes de pavimentación como Sunway Paving Solutions | Ventas de materiales | Adecuación de los insumos especificados al calendario de construcción | Calificar proveedores alternativos con las mismas especificaciones |
| Fabricación de componentes fuera de obra | Fabricantes de componentes de sistemas de construcción industrializada como Gamuda y proveedores de sistemas prefabricados como IJM IBS | Ventas de componentes y suministro de sistemas | Cambios de diseño después de comprometer la producción en fábrica | Coordinar el diseño de componentes y los requisitos del emplazamiento antes de la producción |
| Construcción y entrega de proyectos | Proveedores de servicios de construcción como YTL Construction y Sunway Construction Group Berhad | Ingresos por contratos de construcción, diseño y acabados | Interfaces entre componentes suministrados y obras ensambladas | Asignar la responsabilidad de las interfaces y secuenciar la entrega con la instalación |
| Fuente: Mordor Intelligence | ||||
Gamuda opera fábricas de sistemas de construcción industrializada digitales en Banting y Sepang, produciendo componentes para proyectos residenciales, comerciales y de infraestructura. IJM IBS también proporciona sistemas prefabricados que integran modelado de información de construcción, robótica y automatización, haciendo de la integración del diseño parte de la oferta del proveedor fuera de obra. El modelo verticalmente integrado de Sunway Construction ilustra cómo un contratista puede reunir múltiples actividades de entrega dentro de un mismo grupo. Los grupos integrados pueden, por tanto, capturar ingresos en más de una etapa asumiendo al mismo tiempo la carga de coordinación entre esas etapas.
Panorama Competitivo
Concentración del Mercado
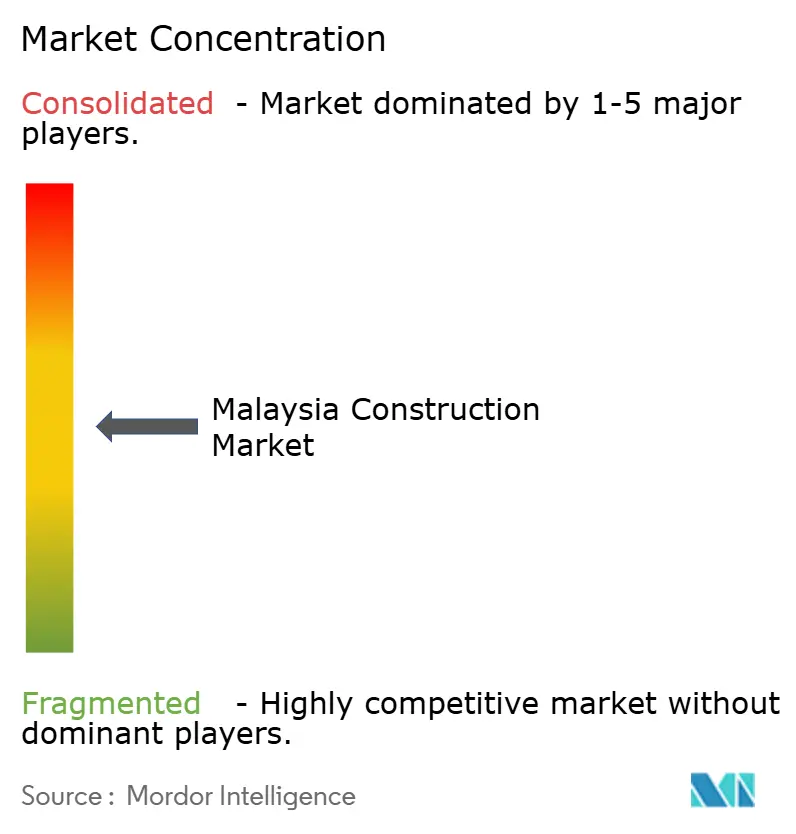
La competencia está moderadamente fragmentada entre contratistas de infraestructura, contratistas de edificación y promotores inmobiliarios con posiciones diferenciadas en la entrega de proyectos. Gamuda Berhad proporciona ingeniería y construcción para carreteras, puentes, metros y tratamiento de aguas, IJM Corporation Berhad construye a través de su filial de propiedad total IJM Construction, y el segmento de construcción de YTL Corporation Berhad acomete la construcción de ferrocarriles, autopistas y centrales eléctricas a través de la filial de propiedad total Syarikat Pembenaan Yeoh Tiong Lay Sdn Bhd. Malaysian Resources Corporation Berhad (MRCB) acomete la construcción de infraestructuras, mientras que UEM Sunrise Berhad participa como promotor inmobiliario. En agosto de 2025, la empresa asociada de Gamuda con participación del 30%, Naim Gamuda JV, participada en un 70% por Naim Holdings, obtuvo el tramo Limbang de la Autopista Costera Norte en Sarawak. El encargo provino de una agencia estatal de Sarawak, la Autoridad de Desarrollo del Corredor Regional, por lo que la vía de Gamuda hacia este trabajo de autopista se canalizó a través de una asociación en la que un promotor de Sarawak ostenta la mayoría.
Los encargos de edificación especializada y la entrega ferroviaria completada exponen diferentes dimensiones de la capacidad competitiva. El 15 de agosto de 2025, IJM Construction, filial de propiedad total de IJM Corporation Berhad, ganó un contrato para un centro de datos a gran escala en Johor Bahru. El 11 de diciembre de 2025, la empresa conjunta SIPP-YTL entregó al Ministerio de Transporte de Malasia el proyecto completado de doble va electrificada Gemas-Johor Bahru de 192 kilómetros. Para los compradores, el encargo del centro de datos ilustra el acceso a un encargo de construcción especializado, mientras que la entrega demuestra la ejecución de un gran activo ferroviario, haciendo que el historial de ejecución sea relevante junto con la capacidad de ganar trabajo.
El acceso competitivo también depende de la elegibilidad regulatoria, creando un requisito de entrada compartido por los participantes nacionales y los competidores extranjeros. La Junta de Desarrollo de la Industria de la Construcción de Malasia (CIDB) exige que los contratistas locales y extranjeros se registren en virtud del Artículo 25 de la Ley 520 antes de acometer trabajos de construcción en Malasia, sujeto a las exenciones del Artículo 40(1). Ese requisito común otorga al registro un lugar junto a la capacidad específica del proyecto cuando las empresas eligen cómo participar en la construcción. Sujeto a las exenciones estatutarias, un competidor necesita el registro en la CIDB y un historial de entrega en edificios especializados o ferroviarios, donde los grupos establecidos tienen finalizaciones y encargos recientes.
Líderes del Sector de la Construcción de Malasia
-
Gamuda Berhad
-
IJM Corporation Berhad
-
YTL Corporation Berhad
-
Malaysian Resources Corporation Berhad (MRCB)
-
UEM Sunrise Berhad
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de Malasia Empresas cubiertas en este informe
- Gamuda Berhad
- IJM Corporation Berhad
- YTL Corporation Berhad
- Malaysian Resources Corporation Berhad (MRCB)
- UEM Sunrise Berhad
- WCT Holdings Berhad
- Sunway Construction Group Berhad
- Sime Darby Property Berhad
- Mah Sing Group Berhad
- S P Setia Berhad
- Crest Builder Holdings Berhad
- Kerjaya Prospek Group Berhad
- TRC Synergy Berhad
- Hock Seng Lee Berhad
- Kimlun Corporation Berhad
- Gadang Holdings Berhad
- Econpile Holdings Berhad
- LFE Corporation Berhad
- Pentamaster Corporation Berhad (for industrial facilities)
- China Communications Construction Co. Ltd. (Malaysia unit)
Oportunidades Clave para los Participantes del Mercado
La comparación se centra en la vivienda pública planificada, la protección contra inundaciones y las mejoras de las autoridades locales como oportunidades diferenciadas para los proveedores de construcción. El Presupuesto 2027 identifica proyectos de vivienda en varios estados, nuevos proyectos de inundaciones y cuencas fluviales, y asignaciones para obras públicas locales e instalaciones de drenaje. En conjunto, estos programas crean un motivo para preparar diferentes ofertas de entrega para compradores gubernamentales de vivienda, agencias de infraestructura y autoridades locales. Un contratista local de reparación y un especialista en infraestructura fluvial pueden, por tanto, perseguir el mismo ciclo presupuestario a través de programas de trabajo sustancialmente diferentes.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Construcción de vivienda en ubicaciones planificadas | El Presupuesto 2027 planifica 4 nuevos proyectos de vivienda Rumah Mesra Rakyat y Program Residensi Rakyat en Kulai, Nilai, Paya Rumput y Pertang Valley | Programas gubernamentales de vivienda | Preparar planes de entrega de vivienda específicos por ubicación | Supervisar la construcción de forma consistente en emplazamientos separados | Constructores residenciales y consultores de proyectos |
| Construcción de protección contra inundaciones y cuencas fluviales | Los proyectos de Kuching, Sungai Golok Fase 2 y Sungai Kemaman están planificados para 2027 | Compradores públicos de proyectos de protección contra inundaciones y cuencas fluviales | Desarrollar ofertas de obra civil en torno al alcance de protección definido de cada proyecto | Coordinación de obras interdependientes de cuencas fluviales | Contratistas civiles y de infraestructura hídrica |
| Mejoras de instalaciones públicas locales y drenaje | Las asignaciones del Presupuesto 2027 cubren parques, aseos públicos, puestos, taludes, desagües y zanjas | Autoridades locales | Agrupar levantamientos de emplazamiento, diseño de reparación y construcción en torno a activos individuales | Gestión de condiciones existentes variadas en emplazamientos pequeños | Contratistas locales de construcción y reparación |
| Fuente: Mordor Intelligence | |||||
Las mejoras de las autoridades locales ofrecen la apertura geográfica más amplia de estos programas, ya que el KPKT financia obras de instalaciones, taludes y drenaje a nivel nacional, mientras que los proyectos de vivienda y cuencas fluviales tienen ubicaciones designadas. La asignación de pequeños proyectos ofrece a los contratistas de reparación regionales una forma de orientarse hacia activos individuales dentro de esa huella más amplia. Esto ofrece a los especialistas en drenaje y reparación de taludes una propuesta de comprador público focalizada en torno a los activos que restauran.
Desarrollos recientes de la industria en Mercado de Construcción de Malasia
- Oct 2026: IJM Construction, filial de propiedad total de IJM Corporation Berhad, obtuvo un contrato para una instalación de fabricación de semiconductores en Kulim Hi-Tech Park, Kedah. El inicio de la construcción estaba programado para el cuarto trimestre de 2026 y la finalización para el cuarto trimestre de 2027.
- Oct 2026: El Presupuesto 2027 anunció 4 nuevos proyectos de vivienda Rumah Mesra Rakyat y Program Residensi Rakyat en Kulai, Nilai, Paya Rumput y Pertang Valley. Identificó el Proyecto de Mitigación de Inundaciones de la Ciudad de Kuching, el Proyecto de Desarrollo Integrado de la Cuenca del Río Sungai Golok Fase 2 y el Proyecto de Desarrollo Integrado de la Cuenca del Río Sungai Kemaman como nuevos proyectos para 2027.
- Sep 2026: Malaysia Rail Link informó que la Fase 1 del ECRL, que cubre de Kota Bharu a Gombak, estaba completada en un 98,16% a septiembre. Indicó que las pruebas y la puesta en servicio avanzaban satisfactoriamente mientras trabajaba para inaugurar el ferrocarril a partir de mediados de diciembre de 2026.
Mercado de Construcción de Malasia Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de construcción de Malasia mide el gasto anual en trabajos de construcción en Malasia, desde la planificación y el diseño del proyecto hasta la entrega de edificios e infraestructura civil, incluidas la reparación, el mantenimiento, las mejoras y el desmantelamiento relacionados con la construcción. El gasto medido se clasifica según el activo atendido, si el trabajo es nuevo o una renovación, el método de construcción, la fuente de inversión y la ubicación en Malasia.
Exclusiones del alcance: Se excluyen las ventas independientes de materiales y equipos de construcción, las ventas de bienes inmuebles y los ingresos por propiedad, y las operaciones o la gestión rutinaria de propiedades que no constituyan trabajos de construcción.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Apartamentos / Condominios
- Villas / Casas Unifamiliares
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logístico
- Otros
- Infraestructura
- Infraestructura de Transporte
- Carreteras
- Ferrocarriles
- Aeropuertos
- Otros
- Energía y Servicios Públicos
- Otros
- Infraestructura de Transporte
- Residencial
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Método de Construcción
- Obra Convencional en Sitio
- Métodos Modernos de Construcción
- Por Fuente de Inversión
- Pública
- Privada
- Por Geografía
- Selangor
- Johor
- Wilayah Persekutuan
- Resto de Malasia
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes como la publicación de estadísticas de construcción del Segundo Trimestre de 2026 y la publicación de trabajos de construcción realizados del Cuarto Trimestre de 2025 del Departamento de Estadística de Malasia, que muestran la actividad actual y los valores anuales con desgloses por actividad, fuente de inversión y estado. El capítulo de Desarrollos Económicos, Monetarios y Financieros en 2025 del Banco Negara Malaysia relaciona la inversión privada y pública y la actividad de construcción con las perspectivas macroeconómicas, mientras que su capítulo de Perspectivas y Política en 2026 analiza la actividad esperada en ingeniería civil, construcción no residencial, residencial y trabajos de comercio especial. Estas fuentes ayudan a establecer indicadores de demanda a nivel nacional en Malasia, la dirección histórica y los patrones estatales o de actividad que informan el modelo de mercado.
Las verificaciones adicionales utilizan presentaciones públicas de empresas e informes anuales para los ingresos por construcción y la exposición a proyectos, materiales para inversores para el calendario de proyectos y las descripciones de segmentos, y la prensa empresarial malasia de reputación para los encargos de contratos, las finalizaciones y los retrasos. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, la validación y la aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria abarca contratistas, promotores, consultores de proyectos, especialistas en contratación pública y profesionales de financiación de la construcción con sede en Malasia, en todos los niveles de liderazgo empresarial, funciones de unidades de negocio y gestión de proyectos. Las preguntas estructuradas ponen a prueba las interpretaciones de fuentes secundarias sobre el calendario de proyectos, la actividad de construcción, la captura de valor, la exposición estatal y los movimientos de precios o costes, y sondean las lagunas en la cobertura de las fuentes. Las respuestas contradictorias se verifican con registros públicos independientes y las perspectivas de otros encuestados, y las diferencias no resueltas se reflejan como rangos o escenarios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual en construcción a nivel nacional en Malasia a partir de un total descendente, y luego verifica los totales seleccionados con los valores de trabajos realizados del DOSM y los resúmenes de ingresos de contratistas o consultores de proyectos muestreados. Realiza un seguimiento de la actividad por trabajos residenciales, comerciales y de infraestructura, inversión pública y privada, encargos de contratos e inicios de construcción, calendarios de finalización de proyectos e índices de costes de construcción. Cada indicador ayuda a evaluar el calendario y el valor de los trabajos de construcción, mientras que las aprobaciones de inversión o las ventas de materiales no se tratan como ingresos por construcción. Las series históricas establecen el nivel y la combinación de trabajos, mientras que los registros de proyectos y los desgloses públicos/privados y estatales apoyan las participaciones de segmentos según el trabajo realizado y el activo, el cliente y la ubicación atendidos.
Para la previsión, la regresión multivariante puede relacionar el valor anual del mercado con los trabajos de construcción realizados, la inversión en estructuras, la progresión de la cartera de proyectos y los movimientos de costes de construcción, con análisis de escenarios para proyectos grandes retrasados o acelerados. Las previsiones de valor reflejan tanto la actividad como los precios o la combinación de proyectos. Los resúmenes de contratistas seleccionados y los valores de contratos muestreados se verifican con los totales descendentes, y los indicadores faltantes o contradictorios se puentean utilizando la serie del DOSM más consistente disponible, los calendarios de proyectos y los rangos de escenarios documentados. Los encuestados de la industria con sede en Malasia pueden poner a prueba la dirección y el calendario de las previsiones a nivel de variables e identificar retrasos en proyectos o cambios de costes que las alterarían.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon la serie del mercado con las estadísticas de trabajos realizados del DOSM, los indicadores de inversión y proyectos, las divulgaciones de contratistas y los registros independientes de proyectos, y luego verificaron los totales, las participaciones de segmentos y los patrones estatales en busca de rupturas o movimientos implausibles. Una revisión de varianzas rastrea las anomalías hasta las revisiones de fuentes, los cambios de calendario, los cambios de clasificación o los efectos de precios, y los analistas resuelven la causa mediante verificaciones de fuentes y vuelven a contactar con los encuestados pertinentes cuando una fecha de proyecto, un alcance o un valor informado entra en conflicto materialmente. Un segundo analista revisa el rastro de evidencias y los datos de entrada del modelo antes de la aprobación. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales de proyectos, políticas o costes cambian las perspectivas, y se somete a una nueva revisión de fuentes y anomalías antes de la entrega.
Tamaño del Mercado de Construcción de Malasia de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado de construcción de Malasia mide el gasto anual en trabajos de construcción en Malasia, desde la planificación y el diseño del proyecto hasta la entrega de edificios e infraestructura civil, incluidas la reparación, el mantenimiento, las mejoras y el desmantelamiento relacionados con la construcción.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo realiza un seguimiento de la actividad por trabajos residenciales, comerciales y de infraestructura, inversión pública y privada, encargos de contratos e inicios de construcción, calendarios de finalización de proyectos e índices de costes de construcción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 44,77 mil millones de USD (2027) | |
| Consultora Global A | 37,5 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 16,2% inferior al valor de este informe para 2027 de 44,77 mil millones de USD, 2 años después. Su estimación anterior más baja va seguida de una previsión ascendente hasta 2035 a una tasa declarada más lenta que la de este informe. |
| Consultora Regional B | 83,07 mil millones de USD (2032) | Con su base de 2032, esta estimación es un 85,5% superior al valor de este informe para 2027 de 44,77 mil millones de USD, 5 años antes. Su previsión más alta sigue una trayectoria de crecimiento declarada más rápida desde una base anterior de 2024. |
Los analistas de Mordor Intelligence triangularon la serie del mercado con las estadísticas de trabajos realizados del DOSM, los indicadores de inversión y proyectos, las divulgaciones de contratistas y los registros independientes de proyectos, y luego verificaron los totales, las participaciones de segmentos y los patrones estatales en busca de rupturas o movimientos implausibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de construcción de Malasia?
Se proyecta que el mercado alcance 44,77 mil millones de USD en 2027 y 66,15 mil millones de USD en 2032, con una CAGR del 8,12% entre 2027 y 2032.
¿Qué impulsa la demanda de construcción en Malasia?
El ferrocarril público, la protección contra inundaciones, la vivienda asequible y las fábricas respaldadas por capital extranjero apoyan la demanda. Se esperaba que las operaciones de la Línea Mutiara comenzaran en diciembre de 2031, mientras que el Presupuesto 2027 informó de 82 proyectos de inundaciones en ejecución el 9 de octubre de 2026.
¿Qué sector de la construcción lidera en Malasia?
El sector residencial es el más grande, con una participación del 43,83% del gasto en construcción en 2026.
¿Quiénes son los principales participantes en la construcción en Malasia?
Los principales participantes incluyen Gamuda Berhad, IJM Corporation Berhad, YTL Corporation Berhad, Malaysian Resources Corporation Berhad (MRCB) y el promotor inmobiliario UEM Sunrise Berhad.
¿Qué desafío de costes afecta a los contratistas de construcción en Malasia?
Los aumentos de precios del cemento y el acero presionan los costes de los contratistas. El índice de precios unitarios del cemento del DOSM fue entre un 0,6% y un 7,4% superior interanual en las áreas cubiertas de Malasia Peninsular, Sabah y Sarawak en septiembre de 2026.
¿Qué geografía de construcción de Malasia lidera y cuál crece más rápido?
Selangor lideró con el 23,19% del gasto en construcción en 2026. Johor es la geografía de mayor crecimiento, con una CAGR proyectada del 8,6% entre 2027 y 2032.