
Größe und Marktanteil des ägyptischen Baumarkts
Analyse des ägyptischen Baumarkts von Mordor Intelligence
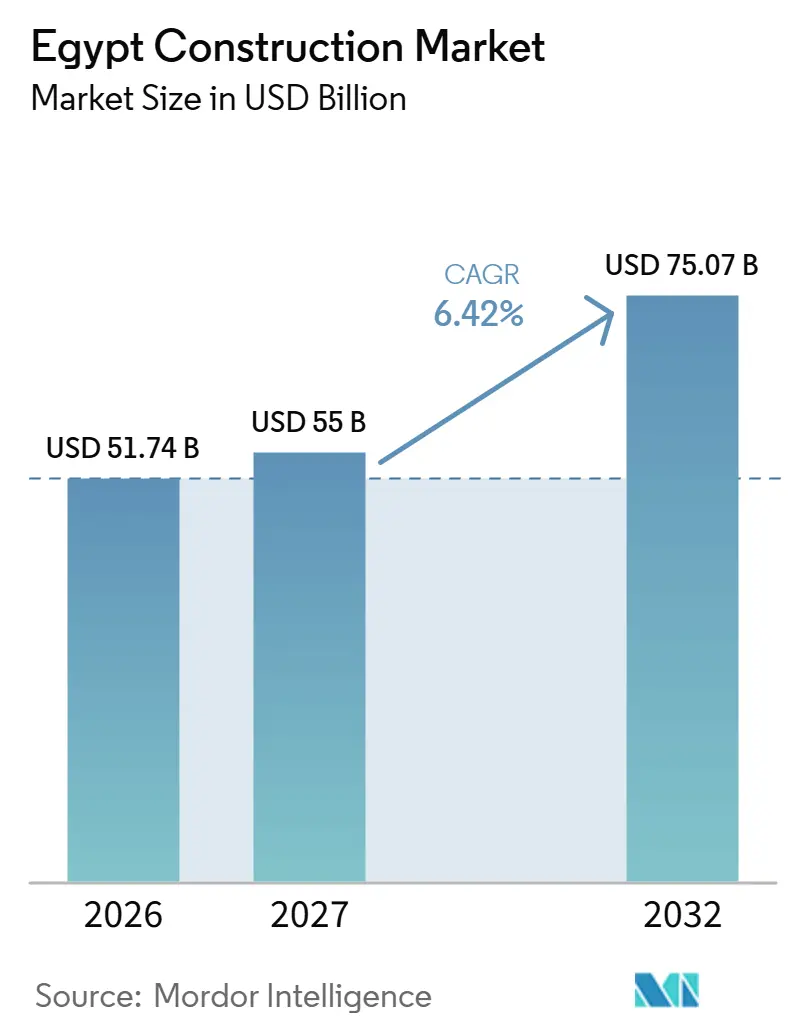
Das Marktvolumen des ägyptischen Baumarkts wird im Jahr 2026 auf 51,74 Milliarden USD geschätzt und soll im Jahr 2027 55 Milliarden USD betragen, um bis 2032 75,07 Milliarden USD zu erreichen, mit einer CAGR von 6,42 % von 2027 bis 2032.
In Ägypten wandeln staatlich geförderte Wohnungs- und Versorgungsprogramme die Stadterweiterung in Nachfrage nach Wohnraum und den dazugehörigen Dienstleistungen um. Investitionen in erneuerbare Energien und den Verkehrssektor schaffen technisch anspruchsvolle Baupakete und eröffnen Konsortien sowie Spezialunternehmern die Möglichkeit, vernetzte Anlagen zu realisieren. Private Partnerschaften erweitern die Beteiligung, indem sie Masterentwickler und Projektentwickler in definierten kommerziellen Beziehungen zusammenführen. Währungsrisiken und Genehmigungsverzögerungen schränken ein, wie schnell diese Pipeline in rentable, ausführbare Aufträge umgewandelt werden kann. Staatlich geförderte Programme bevorzugen Auftragnehmer, die Währungsschwankungen und genehmigungsbedingte Haltekosten absorbieren können, ohne die Ausführung zu unterbrechen.
Wichtigste Erkenntnisse des Berichts
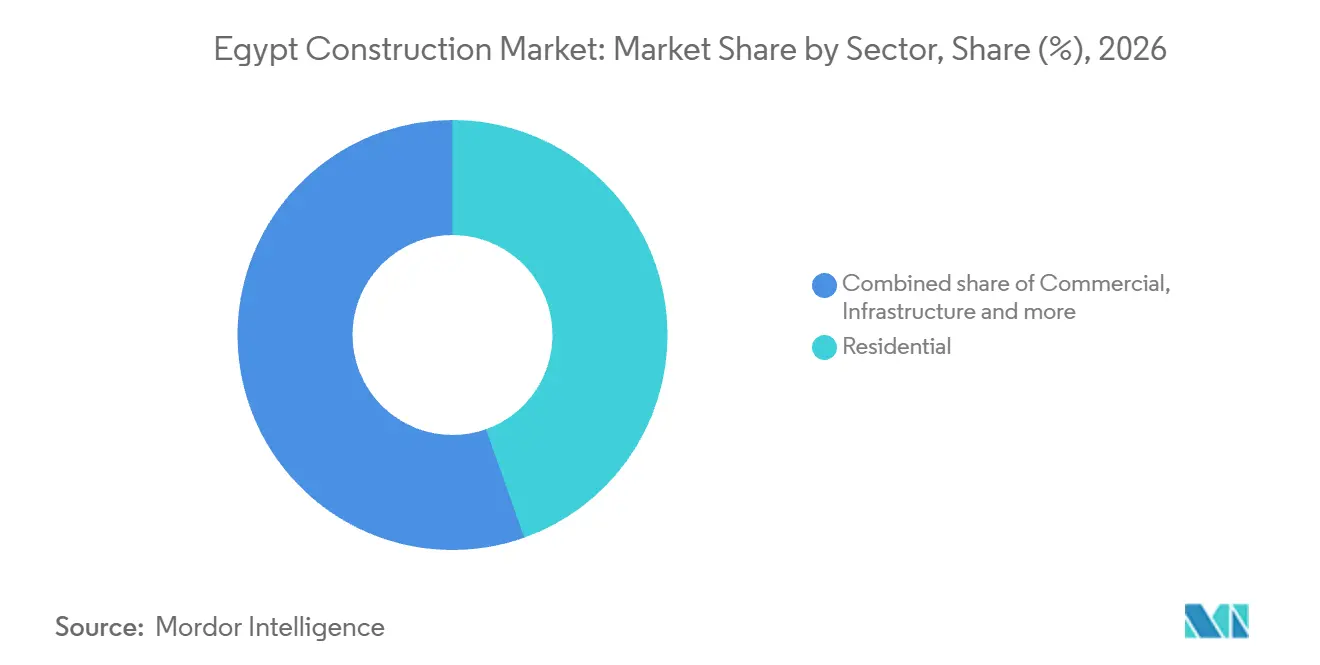
- Nach Sektor hielt der Wohnungsbau im Jahr 2026 einen Marktanteil von 44,58 % am ägyptischen Baumarkt, während die Infrastruktur das am schnellsten wachsende Segment ist, mit einer prognostizierten CAGR von 9,3 % von 2027 bis 2032.
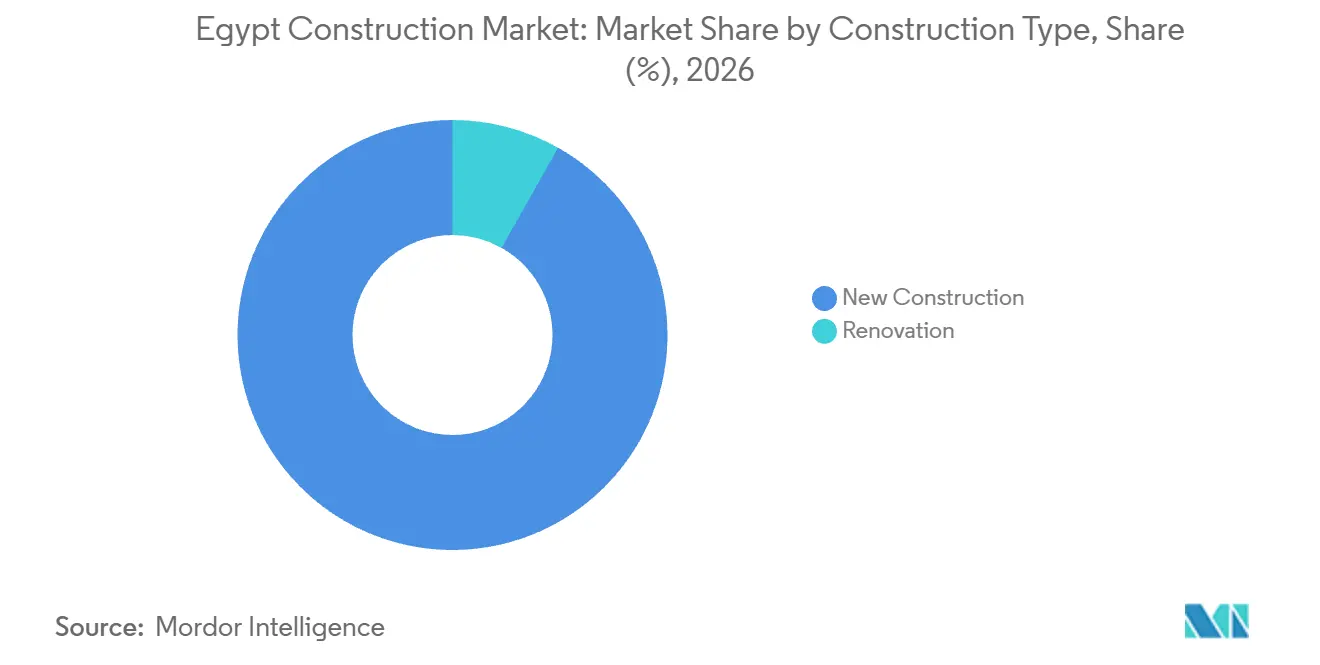
- Neubauten führten beim Bautyp mit einem Anteil von 91,83 % am Marktvolumen des ägyptischen Baumarkts im Jahr 2026, und Renovierungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,7 % von 2027 bis 2032.
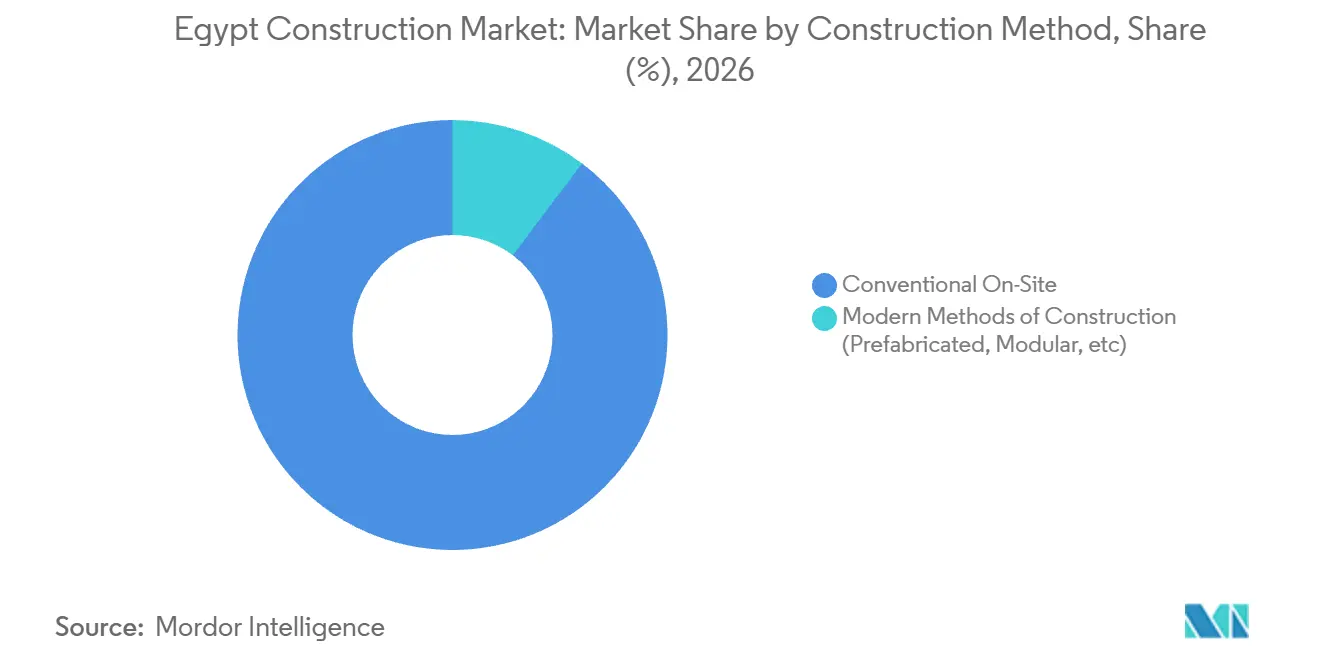
- Der konventionelle Vor-Ort-Bau führte beim Methodenmix mit einem Anteil von 89,7 % im Jahr 2026, während moderne Baumethoden, einschließlich Fertigbau- und Modulbauansätzen, mit einer prognostizierten CAGR von 9,7 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Nach Investitionsquelle hielt die öffentliche Finanzierung im Jahr 2026 einen Anteil von 71,03 %, und private Investitionen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,1 % von 2027 bis 2032.
- Der Großraum Kairo führte beim geografischen Mix mit einem Anteil von 49,25 % im Jahr 2026 und ist auch die am schnellsten wachsende Region mit einer prognostizierten CAGR von 9,3 % von 2027 bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung staatlich geführter Stadterweiterungen und Smart-City-Initiativen | +2.1% | Neu-Assuan-Stadt | Langfristig (≥ 4 Jahre) |
| Beschleunigtes Wachstum der Energieinfrastruktur durch Dekarbonisierungsziele | +2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausbau multimodaler Verkehrsnetze zur Verbesserung der Konnektivität und des regionalen Handels | +1.8% | Nordsinai und Hafen Arisch | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach erschwinglichem Wohnraum und Wohnraum für mittlere Einkommensgruppen, unterstützt durch staatliche Finanzierung und PPP-Modelle | +1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmende ausländische Investitionen in Industriezonen, Logistik und Infrastruktur durch strategische Allianzen | +1.1% | Ain Sokhna, East Port Said, Alexandria | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung staatlich geführter städtischer Expansion und Initiativen für intelligente Städte
Staatlich geführte Erweiterungen schaffen Bauaufträge sowohl für Versorgungsnetze als auch für die Gebäude, die diese Netze bedienen. Im September 2025 vergab die New Urban Communities Authority (NUCA) Elektrizitätsnetzarbeiten für 176 Grundstücke in Neu-Assuan-Stadt an Giza General Contracting and Real Estate Investment. Ein Netzauftrag, der viele Grundstücke umfasst, kann ein koordiniertes Baupaket schaffen, das deren Entwicklung zu nutzbarem Stadtland unterstützt. Im September 2026 bot die NUCA 10.000 Mietkauf-Wohneinheiten an, darunter etwa 5.000 fertiggestellte Einheiten und weitere 5.000 für den Bau geplante. Die geplanten Einheiten stellen einen prospektiven Baubedarf dar, während die angekündigte Versorgungsvergabe einen direkten Weg zu Auftragnehmerarbeiten bietet. Für Spezialisten im Bereich elektrische Infrastruktur ist die relevante Möglichkeit ein separates Netzpaket innerhalb eines größeren Stadtentwicklungsprogramms.
Beschleunigtes Wachstum der Energieinfrastruktur durch Dekarbonisierungsziele
Die Expansion der erneuerbaren Energieerzeugung hält die Nachfrage nach dem Bau neuer Anlagen neben einer wachsenden Betriebsbasis aufrecht. Daten der New and Renewable Energy Authority (NREA) beziffern Ägyptens installierte Kapazität an erneuerbaren Energien auf etwa 9,1 GW im Geschäftsjahr 2025/26, gegenüber etwa 8,6 GW im Geschäftsjahr 2024/25.[1] Die Daten vom Juli 2026 identifizierten zudem etwa 20,8 GW an Projekten, die sich bis 2030 im Bau oder in der Entwicklung befinden. Der Anstieg der Betriebskapazität belegt die realisierte Infrastruktur, während die gemischte Pipeline das potenzielle Bauvolumen über mehrere Jahre verteilt. Die im Geschäftsjahr 2025/26 hinzugefügten rund 0,5 GW sind im Vergleich zur Pipeline von etwa 20,8 GW gering, sodass das noch ausstehende Arbeitsvolumen davon abhängt, wie schnell Projekte in der Entwicklungsphase den Baubeginn erreichen.
Ausbau multimodaler Verkehrsnetze zur Verbesserung der Konnektivität und des regionalen Handels
Verkehrsverbindungen erzeugen Baunachfrage an den Schnittstellen zwischen Bahnstrecken, Bahnhöfen und Häfen. Bei einer Sitzung des Verkehrsministeriums berichtete der Vorsitzende der Egypt Maritime Ports Company, dass der Rail Container Station im ersten Halbjahr 2026 13.695 TEU auf 129 Zugfahrten abgewickelt hat, ein Anstieg von 354 % gegenüber dem ersten Halbjahr 2025. In einem separaten Bauprogramm in Nordsinai überprüfte Premierminister Mostafa Madbouli am 19. April 2026 die Fortschritte beim 83 Kilometer langen Abschnitt zwischen Bir al-Abd und Arisch sowie bei 7 geplanten Bahnhöfen. Ägyptische nationale Unternehmen führten die Arbeiten durch, und die Inspektion umfasste auch eine 12 Kilometer lange Verbindung zum Hafen Arisch. Die Inspektion schloss den Bau von 9 Überführungen, einer Eisenbahnbrücke und 2 Tunneln ein. Kreuzungen und Bahnhöfe an der Arisch-Linie sind die Tiefbauarbeiten, die die Schienen-Hafen-Verbindung zu einer nutzbaren Güterverkehrsroute machen.
Steigende Nachfrage nach erschwinglichem Wohnraum und Wohnraum für mittlere Einkommensgruppen, unterstützt durch staatliche Finanzierung und PPP-Modelle
Staatlich unterstützte Hypothekenkanäle helfen dabei, Wohnbedarf in finanzierte Käufe umzuwandeln und stützen so die wirtschaftliche Grundlage für erschwingliche Bauprogramme. Der Jahresbericht 2024/25 des Fonds für sozialen Wohnungsbau und Hypothekenfinanzierungsunterstützung identifizierte kumulative Finanzierungskanäle für einkommensschwachen Wohnungsbau mit 22 Banken und 8 Finanzierungsgesellschaften. Für die Wohnungsbaufinanzierung mittlerer Einkommensgruppen wurden 10 Banken und 4 Finanzierungsgesellschaften gemeldet. Separat berichtete der Fonds von 54.600 bis Dezember 2025 an einkommensschwache Begünstigte ausgelieferten Einheiten des Green Housing Program. Die Verfügbarkeit von Krediten unterstützt den Zugang zu Wohneigentum, während die ausgelieferten Einheiten zeigen, dass das Programm auch eine physische Wohnungsbauproduktionsbasis hat. Dieses Finanzierungsnetzwerk gibt erschwinglichen Wohneinheitenprogrammen einen definierten Haushaltskäuferkanal, um die Auslieferung zu organisieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Währungsvolatilität mit Auswirkungen auf importabhängige Lieferketten und die Rentabilität von Auftragnehmern | -1.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Strukturelle bürokratische Verzögerungen bei Grundbucheintragungen, Genehmigungen und Zulassungen, die Projektpipelines verlangsamen | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Chronischer Fachkräftemangel in stark nachgefragten Spezialisierungen, der Qualität und Zeitpläne beeinträchtigt | -0.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Währungsvolatilität mit Auswirkungen auf importabhängige Lieferketten und die Rentabilität von Auftragnehmern
Das Fremdwährungsrisiko macht die Neubewertung von Einsatzmitteln zu einem direkten Risiko für die Wirtschaftlichkeit bereits laufender Bauarbeiten. Im Juni 2026 schätzte Mohamed Sami Saad, Vorsitzender des Ägyptischen Verbands für Bau- und Gebäudeunternehmer, dass mindestens 40 % bis 50 % der Projektmittel Fremdwährungsimporte von Materialien, Ausrüstungen oder elektromechanischen Arbeiten abdeckten. Ezz Steel erhöhte seinen lokalen Werksabgabepreis für Bewehrungsstahl für Oktober 2026 infolge von Währungsabwertung und höheren importierten Rohstoffkosten. Für Auftragnehmer kann eine solche Exponierung die Kosten für die Ausführung eines bereits bepreisten Auftragsumfangs erhöhen, wenn importierte Einsatzmittel später beschafft werden. Steigende Einsatzmittelkosten können den Cashflow von Auftragnehmern belasten, bevor Vertragszahlungen eingehen, selbst wenn das beauftragte Arbeitsvolumen unverändert geblieben ist.
Strukturelle bürokratische Verzögerungen bei Grundbucheintragungen, Genehmigungen und Zulassungen, die Projektpipelines verlangsamen
Genehmigungsverzögerungen trennen die Entscheidung eines Entwicklers zum Bauen von dem Zeitpunkt, an dem Bauarbeiten rechtlich beginnen können. Ein Bericht der offiziellen ägyptischen Immobilienplattform vom September 2025 beschrieb Genehmigungs-, Lizenz- und Zulassungsverfahren, die Monate dauern können, insbesondere wenn mehrere Regierungsstellen beteiligt sind. Derselbe Bericht verknüpfte diese Verfahren mit Projektverzögerungen und höheren Kosten. Bis Dezember 2025 hatte die Administrative Capital for Urban Development (ACUD) die erste Phase eines Online-Lizenzierungs- und Genehmigungssystems für die Neue Verwaltungshauptstadt abgeschlossen. Jeder Monat zwischen der Ressourcenbindung und der Erteilung der Baugenehmigung kann Haltekosten verursachen, bevor produktive Arbeit beginnt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Wohnungsbauvolumen verankert die Aktivität, während Schienenaufträge die Infrastruktur ausbauenDer Wohnungsbau hatte im Jahr 2026 einen Anteil von 44,58 % am Marktvolumen des ägyptischen Baumarkts. CAPMAS verzeichnete im Geschäftsjahr 2024/25 211.993 realisierte Wohneinheiten, gegenüber 158.939 im Geschäftsjahr 2023/24. Die nationale Gesamtzahl umfasst die Realisierung durch staatliche, öffentliche oder öffentlich-wirtschaftliche und private Sektoren. Für Bau- und Ausbauunternehmer kann diese breite Lieferbasis wiederkehrende Pakete über mehrere Wohnungsanbieterkanäle hinweg unterstützen. Das entspricht einem Anstieg der realisierten Einheiten um 33,4 % in einem Jahr, was die Basis der Fertigstellungen, auf die Bau- und Ausbauarbeiten zurückgreifen können, verbreitert hat.
Die Infrastruktur ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,3 % von 2027 bis 2032. Der Gewerbebau hat einen eigenständigen Mischnutzungsauslass, veranschaulicht durch den Spatenstich und die Erschließungsarbeiten von Majid Al Futtaim im Juni 2026 bei JUNCTION in West-Kairo, das Büros, Einzelhandel, Gastronomie und ein Hotel kombiniert. Ein von Alstom geführtes Konsortium mit Rowad Modern Engineering und Concrete Plus unterzeichnete im Juni 2026 4 Verträge mit den Ägyptischen Staatsbahnen zur Modernisierung des Korridors von der 6. Oktober-Stadt nach Alexandria und der Linie von Belbes zur 10. Ramadan-Stadt.[2] Diese Verträge bringen mehrere Strecken in das Modernisierungsprogramm eines nationalen Eisenbahnkäufers.

Nach Bautyp:
Neubauten dominieren, während Dorfsanierungen die Renovierung ausweitenNeubauten hatten im Jahr 2026 einen Marktanteil von 91,83 % am ägyptischen Baumarkt. Im Dezember 2025 erhielt Hassan Allam Construction, eine Tochtergesellschaft von Hassan Allam Holding, einen Auftrag im Wert von 250 Millionen USD für den Bau des African Trade Centre der Afreximbank in Ägyptens Neuer Hauptstadt. Das schlüsselfertige Projekt sollte den globalen Hauptsitz der Bank beherbergen. Zweckgebundene institutionelle Komplexe können Arbeiten in einer einzigen Auftragsbeziehung bündeln und Auftragnehmern einen kohärenten Auftragsumfang über mehrere Gebäudefunktionen hinweg bieten.
Renovierungen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,7 % von 2027 bis 2032. Im Juni 2025 unterzeichneten die Ministerien für Soziale Solidarität und Lokale Entwicklung, die Haya Karima Foundation, die Misr El Kheir Foundation und die Al Orman Association ein Protokoll zur Wohnungsrehabilitation. Es zielte auf etwa 80.000 Häuser der bedürftigsten Familien in 1.477 Dörfern in 20 Gouvernoraten innerhalb der ersten Phase von Haya Karima ab. Das Protokoll sah vor, dass die meisten Rehabilitierungsarbeiten von Arbeitern aus den Dörfern durchgeführt werden. Dorfbasierte Arbeitskräfte würden die Ausführungsmöglichkeiten auf bestehende Häuser verteilen und es Renovierungsanbietern ermöglichen, auf lokaler Ebene innerhalb des größeren Rehabilitierungsziels teilzunehmen.
Nach Baumethode:
Vor-Ort-Bau in der Breite koexistiert mit komponentenbasiertem FertigbauDer konventionelle Vor-Ort-Bau war das größte Segment mit einem Anteil von 89,7 % im Jahr 2026. Eine Studie aus dem Jahr 2024 identifizierte den traditionellen Bau als die dominierende Methode bei ägyptischen Wohnbauprojekten, von einkommensschwachem und sozialem Wohnungsbau bis hin zu hochwertigen und Luxusentwicklungen. Eine Methode, die sowohl im sozialen als auch im Luxuswohnungsbau eingesetzt wird, kann Projekte mit unterschiedlichen Käuferanforderungen bedienen und macht die Ausführungskompetenz vor Ort über verschiedene Wohnungspreissegmente hinweg übertragbar.
Moderne Baumethoden, einschließlich Fertigbau- und Modulbauansätzen, sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,7 % von 2027 bis 2032. Anfang März 2025 installierte El Dabaa Block 2 die zweite Ebene seiner inneren Eindämmungsschale unter Verwendung von 12 Blütenblockteilen, die auf der Baustelle gefertigt wurden. Die Ebene bildet einen Teil einer Schale, die den Reaktor und die Primärkreislaufausrüstung aufnehmen soll. Die Herstellung der 12 Blütenblockteile auf der El-Dabaa-Baustelle zeigt, dass die Komponentenfertigung innerhalb der eigenen Baustellenoperationen eines großen Infrastrukturprojekts organisiert wird.
Nach Investitionsquelle:
Öffentliche Finanzierung schafft Größenordnung, während Partnerschaften die private Beteiligung ausweitenÖffentliche Investitionen führten im Jahr 2026 mit einem Marktanteil von 71,03 %. Der Plan für Strom und erneuerbare Energien im Geschäftsjahr 2025/26 wies etwa 73 % der geplanten Investitionen dieses Sektors der öffentlichen Finanzierung zu. Diese geplante Zuteilung gibt öffentlichen Infrastrukturkäufern eine wesentliche Rolle bei der Gestaltung des Volumens und der Abfolge der Auftragnehmerangebote.
Private Investitionen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,1 % von 2027 bis 2032. Ägyptens Wohnungsbauministerium meldete im Geschäftsjahr 2024/25 100 Partnerschaften mit dem Privatsektor im Wohnungs- und Stadtentwicklungsbereich, 25 % mehr als im vorangegangenen Geschäftsjahr. Im Juni 2026 unterzeichnete Masterentwickler MIDAR eine Partnerschaft mit Majid Al Futtaim für MADA, Neu-Kairo. Eine frühere Vereinbarung vom Februar 2025 verband MIDAR mit dem Projektentwickler Emaar Misr für ein umsatzbeteiligtes Wohnprojekt in MADA, Ost-Kairo. Unter diesem Umsatzbeteiligungsmodell erstreckt sich das kommerzielle Risiko des Projektentwicklers über die Bauausführung hinaus auf die durch die Entwicklung generierten Einnahmen.
Geografische Analyse
Baumarkt Großraum Kairo
Der Großraum Kairo hielt im Jahr 2026 einen Anteil von 49,25 % am Marktvolumen des ägyptischen Baumarkts und ist auch die am schnellsten wachsende Region mit einer prognostizierten CAGR von 9,3 % von 2027 bis 2032. Im Juli 2026 meldete das Gouvernement Kairo kumulativ 9.238 Entwicklungsprojekte in Kairo über die 12 Jahre der Führung von Präsident Abdel Fattah El-Sisi. Im Dezember 2025 vergab Qatari Diar Egypt an Concrete Plus ein Baupaket in Neu-Kairo, das 300 Wohneinheiten und Infrastrukturarbeiten umfasst. Der Auftrag deckte eines der Hauptbaupakete von CityGate ab, mit einer angekündigten Lieferzeit von 30 Monaten. Ein einzelnes Paket, das 300 Häuser mit Infrastrukturarbeiten über ein angekündigtes 30-monatiges Lieferfenster verbindet, zeigt, dass Wohnbauarbeiten in Neu-Kairo als mehrjährige Tranche vergeben werden.
In Alexandria eröffnete der Premierminister am 7. Juni 2026 die 5 Kilometer lange östliche Corniche-Erweiterung, die Meeresschutz mit Straßenkapazitt und Strandzugang verbindet. Das Projekt zwischen Montazah und dem Al-Mahrousa Hotel bot 5 Fahrspuren in jede Richtung, gegenüber zuvor 3, sowie 17 Strandzugangstore und Entwässerung. In Gizeh berichtete die Überprüfung des Wohnungsbauministers vom 29. August 2026 über die Neue Zayed-Erweiterung der Sheikh-Zayed-Stadt von laufenden Arbeiten an 132 Kilometern Kanalisation und 80 % Fertigstellung von 95 Kilometern Wassernetzen. Der kommerzielle Unterschied besteht zwischen der Realisierung eines geschützten Küstenverkehrskorridors und dem Aufbau der für ein neues Stadtgebiet erforderlichen Infrastruktur, jeweils mit eigenen Bauschnittstellenpunkten.
Das übrige Ägypten umfasst eine ländliche Versorgungsbauaufgabe, die durch Haya-Karima-Projekte in Oberägypten veranschaulicht wird. Im August 2026 überprüfte der Wohnungsbauminister Wasser- und Sanitärarbeiten, darunter neue Pumpstationen in Sohag und Abwasserbehandlungsanlagen für mehrere Dörfer in Assiut. Berichte der Nationalen Behörde für Trinkwasser und Abwasser identifizierten auch fortschrittliche Dreifachbehandlungsanlagen in Minya. Die Versorgung mehrerer Dörfer über gemeinsame Behandlungsinfrastruktur verlagert die Ausführungsherausforderung hin zur Verbindung verstreuter Gemeinschaften mit gemeinsamen Einrichtungen. Die Pumpstationen in Sohag, die Dorfbehandlungsanlagen in Assiut und die Dreifachbehandlungsanlagen in Minya zeigen, dass das Programm sich über 3 Gouvernorate erstreckt, anstatt sich auf eines zu konzentrieren.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsbereiche untersucht das nationale Regime und das lokale Genehmigungsverfahren des Gouvernements Kairo aus der Perspektive eines regelkonformen privaten Entwicklers. Das Baugesetz 119/2008 schreibt Genehmigungen für bestimmte Bauarbeiten und die Einhaltung genehmigter Planungsbedingungen, ägyptischer Normen und Sicherheitsanforderungen vor. Die lokale Bearbeitung hat daher kommerzielle Bedeutung, da Projektdokumentation und technische Prüfung übereinstimmen müssen, bevor genehmigte Arbeiten voranschreiten können.
Regulatorische Tabelle
| Entscheidungsfaktor | Ägypten | Gouvernement Kairo |
|---|---|---|
| Zuständige Behörde | Wohnungsbauministerium und zuständige lokale Planungs- und Organisationsbehörden | Technologiezentren der lokalen Einheiten und Planungs- und Organisationsbüros |
| Wesentliche Instrumente oder Vorgaben | Baugesetz 119/2008, Artikel 38–39; Entscheidung des Wohnungsbauministeriums 943/2024 | Baugenehmigungsleitfaden des Gouvernements Kairo 2025 |
| Kommerzielle Auswirkung | Genehmigungen und technische Konformität erforderlich; Eigentumsnachweis ohne notariell beglaubigte Vertragsanforderung akzeptiert | Leitfaden sieht 26 Werktage ohne Versicherungsdokumentanforderung vor; 40 Werktage bei Erforderlichkeit |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale mittlere Bewertung balanciert vereinfachte Eigentumsdokumentation mit obligatorischer Genehmigung und technischer Konformität. Kairo erhält ebenfalls eine mittlere Bewertung, da sein Leitfaden eine lokale Bearbeitungssequenz definiert, deren angegebene Dauer von Versicherungsanforderungen abhängt. Ein Ministeriumsentwurf vom März 2025 verband vereinfachte Verfahren mit Kontrollen zur Bausicherheit und unerlaubten Bauten, während ein separater von einem Parlamentsmitglied eingebrachter Gesetzentwurf im März 2026 an Ausschüsse verwiesen wurde. Das Kontinuitätsurteil für beide spiegelt den operativen Genehmigungs- und Normenrahmen sowie die Kombination aus Verfahrensvereinfachung und fortlaufenden Kontrollzielen wider.
Stufen der Wertschöpfungskette
Die Kette verläuft von der Zement- und Transportbetonversorgung über Hauptbauunternehmer bis hin zu Installateuren für Heizung, Lüftung, Sanitär und Elektro (HLSE), wobei jeder aus eigenen Verkäufen oder Vertragszahlungen Erlöse erzielt. Heidelberg Materials und Holcim Egypt produzieren Zement und sind in der Transportbetonversorgung in Ägypten tätig. Gleeds berichtete, dass Ägyptens Kraftstoffpreiserhöhung vom April 2025 die Bauausführung und Budgetierung beeinträchtigte und Entwickler sowie Auftragnehmer dazu veranlasste, Preisgestaltungs- und Risikoverteilungsmechanismen neu zu bewerten.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Produktion und Versorgung mit Baumaterialien | Zement- und Transportbetonproduzenten wie Heidelberg Materials und Holcim Egypt | Verkäufe von Zement, Zuschlagstoffen und Beton | Kraftstoffsensitive Transportkosten | Lieferpläne mit Transportkostenausgleichsklauseln abstimmen |
| Hauptbauausführung | Bauunternehmer wie GAMA Construction und CRC Dorra | Vertragszahlungen für Bauarbeiten | Koordination von Hoch- und Tiefbau- sowie Fachgewerksschnittstellen | Schnittstellenverantwortlichkeiten vor der Freigabe von Arbeitspaketen zuweisen |
| HLSE- und Infrastrukturinstallation | HLSE-Unternehmer wie EMCOTECH | Installations- und Integrationsvertragszahlungen | Abstimmung technischer Planungen mit der Installationsabfolge | Zeichnungen und stufenweise Abnahmepunkte koordinieren |
| Quelle: Mordor Intelligence | ||||
EMCOTECHs Rolle in seinem Neu-Alamein-Projekt umfasst HLSE- und Infrastrukturarbeiten, mit Palm Hills Developments als Auftraggeber und CRC Dorra als Hauptauftragnehmer. Diese Konstellation positioniert den HLSE-Spezialisten zwischen Entwicklungsanforderungen und der Ausführung durch den Hauptauftragnehmer, wo ungeklärte Schnittstellen die nutzbare Lieferung verzögern können. Ungeklärte Planungsschnittstellen können daher die Installationserlöse des HLSE-Spezialisten gefährden, selbst wenn seine eigene technische Arbeit die Spezifikation erfüllt.
Wettbewerbslandschaft
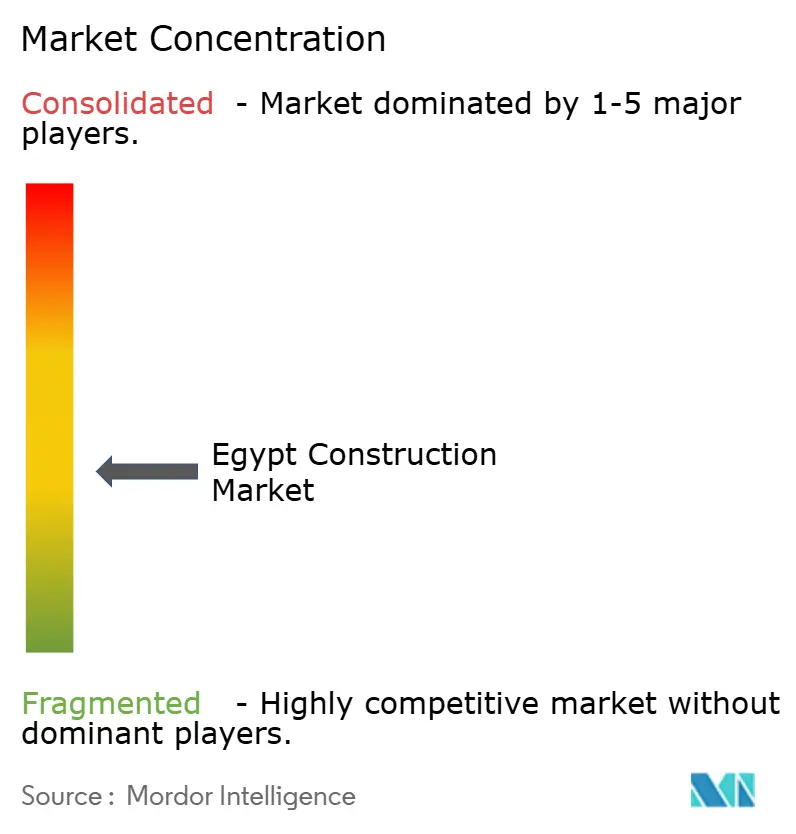
Der Wettbewerb verbindet eine breite Auftragnehmerbase mit einem Kern großer Unternehmen, die projektspezifische Lieferpartnerschaften zusammenstellen können. The Arab Contractors baut Wasseraufbereitungsanlagen, Abwassernetze und Tunnel, während Orascom Construction PLC sich auf Infrastruktur sowie Ägyptens neue Städte und nationale Projekte konzentriert. Sie konkurrieren neben Hassan Allam Holding, Elsewedy Electric (Engineering & Construction) und Petrojet. Ägypten machte zum 31. Dezember 2025 54,3 % des konsolidierten Auftragsbestands von Orascom Construction PLC nach Geografie aus.[3] Da Ägypten mehr als die Hälfte des Auftragsbestands hält, hängt Orascoms Umsatzrealisierung stärker von der ägyptischen Projektausführung ab als von jedem anderen Markt in seinem Auftragsbuch.
Im Mai 2025 gewannen Hassan Allam Construction, eine Tochtergesellschaft von Hassan Allam Holding, und The Arab Contractors einen Joint-Venture-Vertrag zur Planung, Umsetzung und Rehabilitierung der Raml-Straßenbahn in Alexandria. Die Nationale Tunnelbehörde unterzeichnete die Vereinbarung, deren Umfang eine 13,2 Kilometer lange Strecke, 24 Bahnhöfe, ein neues Wartungsdepot und erhöhte Viadukte an wichtigen Knotenpunkten umfasst. Der kombinierte Umfang verbindet Streckenarbeiten mit Bahnhofs- und Wartungseinrichtungen und schafft Schnittstellen, die eine Koordination innerhalb der Lieferpartnerschaft erfordern. Die Vergabe gibt dem öffentlichen Auftraggeber eine einzige Auftragnehmergruppe, die für Bahnhöfe, Depot und Viadukte gemeinsam verantwortlich ist.
Elsewedy Electrics Übertragungs- und Verteilungseinheit hat am 24. Mai 2026 das 66-kV-System in Phase 1 der Umspannstation El Menia Maqousa 220/66/11 kV in Betrieb genommen. Das Projekt wurde auf schlüsselfertiger Engineering-, Beschaffungs- und Baubasis umgesetzt. Für einen Energieinfrastrukturkäufer ist der Fertigstellungspunkt ein funktionierendes elektrisches System, das den Ingenieurumfang und die Integration in den Mittelpunkt des Angebots des Auftragnehmers stellt. Gemäß Artikel 85 des Gesetzes über öffentliche Aufträge 182/2018 müssen Verwaltungseinheiten Auftragnehmer- und Lieferantenregister führen, jährliche Aktualisierungen mindestens einen Monat vor dem Geschäftsjahr überprüfen sowie Portaldaten vor der Auftragsvergabe prüfen und genehmigen. Das Angebot eines schlüsselfertigen Auftragnehmers verbindet die Verantwortung für eine in Betrieb genommene Phase mit dokumentierter Förderfähigkeit, wo immer öffentliche Beschaffungsregeln die Vergabe regeln.
Marktführer der ägyptischen Baubranche
-
The Arab Contractors
-
Orascom Construction PLC
-
Hassan Allam Holding
-
Elsewedy Electric (Engineering & Construction)
-
Petrojet
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ägypten Baumarkt Unternehmen in diesem Bericht
- The Arab Contractors
- Orascom Construction PLC
- Hassan Allam Holding
- Talaat Moustafa Group (TMG) Holding
- Palm Hills Developments
- SODIC
- Al Ahly Sabbour
- Elsewedy Electric (Engineering & Construction)
- GAMA Construction
- Redcon Construction
- Rowad Modern Engineering
- Samcrete Egypt
- Concord for Engineering & Contracting
- Dorra Group
- Osman Group
- Construction & Reconstruction Engineering Co. (CRC)
- China State Construction Engineering Corporation Egypt
- Petrojet
- SIAC Construction
- Misr Concrete Development Co.
- H.A. Construction (HAC)
Wesentliche Chancen für Marktteilnehmer
Diese Chancen vergleichen den Versorgungsbau mit der phasenweisen Mischnutzungsentwicklung, bei der Finanzierungsstrukturen und Freigabebedingungen den Zugang zu Aufträgen bestimmen. Konsortien für öffentlich-private Partnerschaften (PPP) bieten einen Weg zu großen öffentlichen Versorgungsprojekten, während die stufenweise kommerzielle Entwicklung eine Vorbereitung auf bedingte Freigaben erfordert. In beiden Fällen hängt das Angebot eines Auftragnehmers davon ab, die physische Ausführung mit den Finanzierungs- oder Sequenzierungsanforderungen des Auftraggebers zu verbinden.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Tiefbau für Entsalzungsanlagen | PPP-Angebote vom September 2026 in Suez und Port Said planten kombiniert 1 Million Kubikmeter pro Tag über 2 Phasen | Öffentliche Versorgungsunternehmen als PPP-Sponsoren | Finanzierungs- und Baukonsortien für phasenweise Anlagenarbeiten bilden | Große Finanzierungs- und Ausführungsverpflichtungen | Infrastrukturauftragnehmer wie Orascom Construction PLC |
| Industrielle Abwasserbaupakete | Das geplante PPP-Portfolio vom September 2026 umfasste 4 Projekte in Amreya, Abu Rawash, Port Said und Wadi El Natrun | Öffentliche Versorgungsunternehmen für Industriegebiete | Wiederholbare Tiefbaupakete anbieten, die an jeden Standort angepasst sind | Koordination separater Projektstandorte und Umsetzungsabfolgen | Wasserbauunternehmer wie The Arab Contractors |
| Phasenweise Einzelhandels- und Unterhaltungsgebäude | Die MIDAR- und Majid-Al-Futtaim-Vereinbarung vom Juni 2026 in MADA City, Neu-Kairo, sah eine schrittweise spätere Einzelhandels- und Unterhaltungsentwicklung vor | Mischnutzungs-Masterentwickler | Bau- und Infrastrukturpakete für zukünftige phasenweise Freigaben vorbereiten | Spätere Einzelhandelsentwicklung hängt vom Baufortschritt und der umliegenden Wohnbelegung ab | Infrastrukturauftragnehmer für neue Städte wie Orascom Construction PLC |
| Quelle: Mordor Intelligence | |||||
Der Versorgungsbau bietet den klarsten Weg zur Nachfrage, wenn ein öffentliches Programm eine Angebotsphase erreicht hat. Die Angebote vom September 2026 nannten 2 Entsalzungsanlagen mit einer kombinierten geplanten Kapazität von 1 Million Kubikmeter pro Tag über 2 Phasen. Diese phasenweise Kapazität gibt Baukonsortien eine definierte Anlagenphasenchance innerhalb eines breiteren geplanten Wasserinfrastrukturportfolios, das auch 4 industrielle Abwasserprojekte umfasste.
Neueste Industrielle Entwicklungen in Ägypten Baumarkt
- Oktober 2026: Scatec startete in Partnerschaft mit EDF Power Solutions am 1. Oktober den Bau des 900-MW-Onshore-Windprojekts Shadwan in Ägypten.
- Juni 2026: MIDAR und Majid Al Futtaim unterzeichneten am 22. Juni eine Partnerschaft für eine integrierte Stadtentwicklung in MADA, Neu-Kairo.
Ägypten Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der ägyptische Baumarkt misst die jährlichen nominalen Ausgaben von Projekteignern für Neubauten und größere Renovierungsprojekte in Ägypten, einschließlich Hoch- und Tiefbauarbeiten. Der Wert umfasst Vor-Ort-Arbeit, Materialien, professionelle Dienstleistungen und Auftragnehmermargen bei öffentlich oder privat finanzierten Projekten, die durch konventionelle oder moderne Baumethoden realisiert werden.
Ausschlüsse aus dem Umfang: Kleinere Reparatur- und Instandhaltungsarbeiten, die Vermietung von Gebrauchtgeräten und außerhalb Ägyptens durchgeführte Offshore-Ingenieurplanung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen/Eigentumswohnungen
- Villen/Einfamilienhäuser
- Gewerbe
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Schienen, Luftwege, sonstige)
- Energie und Versorgung
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorgefertigt, Modular, usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Geografie
- Großraum Kairo
- Alexandria
- Gizeh
- Übriges Ägypten
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Offizielle Quellen wie der Entwicklungsplan 2025/2026 und das öffentliche Investitionsportal des Ministeriums für Planung, Wirtschaftsentwicklung und internationale Zusammenarbeit, seine vierteljährliche BIP-Notiz sowie die Jahresberichtsveröffentlichung 2024 der New and Renewable Energy Authority liefern Informationen zu öffentlichen und privaten Investitionszuteilungen, öffentlichen Ausgaben nach Wirtschaftstätigkeit, Bauwachstum sowie Zement- und Stahlverkäufen als Aktivitätsindikatoren sowie installierter erneuerbarer Kapazität und Erzeugungsstatistiken für die Infrastrukturpipeline.
Einreichungen und Investorenmaterialien börsennotierter Auftragnehmer, einschließlich der Ergebnisse von Orascom Construction für das Geschäftsjahr 2025, können helfen, Umsatz, Auftragsbestand und Vergaben gegenzuprüfen, ohne den Unternehmensumsatz als Marktgröße zu behandeln. Seriöse ägyptische Projekt- und Kostenberichte können helfen, Vergabedaten, Lieferphasen und Einsatzmittelpreisänderungen zu verifizieren. Diese Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Der Feldforschungsplan würde Projekteigner, öffentliche Behörden, Entwickler, Auftragnehmer, Ingenieurberater, Baumateriallieferanten und in Ägypten tätige Finanziers abdecken, mit Vertretung von Vorstandsmitgliedern, Funktions- oder Einheitsleitern und Managern. Interviews und strukturierte Umfragen würden Projektbudgets, Zeitplanung, Finanzierung, Kosten- und Segmentannahmen gegen dokumentarische Belege testen, dann wesentliche Lücken untersuchen und schließen, bevor Analysten die Schätzung aktualisieren.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Vorstandsmitglieder: 15 % | |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Der Analyst schätzt Ägyptens jährliche nominale Projekteignerausgaben in USD, zählt Arbeit, Materialien, lokale professionelle Dienstleistungen und Auftragnehmermargen jedes Projekts einmal und baut die nationale Gesamtsumme aus Bautätigkeit und finanzierten Projektprogrammen auf. Wachstum der Bautätigkeit sowie Zement- und Stahlverkäufe zeigen realisierte Arbeiten und Materialintensität an. Öffentliche und private Investitionszuteilungen, Projektvergaben und angekündigte Budgets zeigen Finanzierung und Zeitplanung an. Installierte Kapazität an erneuerbaren Energien und Projektpipelines helfen bei der Einordnung von Infrastrukturarbeiten, während Arbeits-, Material- und Wechselkursbewegungen das nominale Kostenwachstum informieren. Analysten ordnen Projektwerte dem Hoch- oder Tiefbausektor, Neubau oder größerer Renovierung, Baumethode, Finanzierungsquelle und ägyptischer Geografie zu und leiten Segmentanteile aus klassifizierten Projektwerten ab. Die Szenarioanalyse trägt die Prognose anhand finanzierter oder vergebener Projektpläne, erwarteter privater Beteiligung und plausibler Kosten- und Währungsänderungen vorwärts, mit separaten Annahmen für Projekte, deren Zeitplanung oder Budget weniger sicher ist. Wo angekündigte Vergaben mit Projektbudgets und Lieferphasen verknüpft werden können, nutzt der Analyst sie zur Überprüfung der nationalen Schätzung durch selektive Projektaufrollungen. Wenn ein Stichprobenprojektbudget oder eine Lieferantenaufrollung unvollständig ist, verwendet das Modell eine unterstützte Bandbreite, entfernt überlappende Subunternehmer- oder Lieferantenrechnungen und behält den ungelösten Posten zur Analystenprüfung bei, anstatt ihn mit einem nicht unterstützten Wert zu füllen. Primäre Befragte können Zeitplanungs-, Kosten- und Finanzierungsannahmen für jede Prognosevariable testen, während Analysten ihre Erklärungen mit offiziellen Indikatoren und Projektnachweisen vergleichen, bevor sie ein Szenario ändern.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Investitions- und Bautätigkeitsdaten, Projektvergaben, Unternehmenseinreichungen und Marktinterviews. Unabhängige Signale wie Zement- und Stahlverkäufe werden gegen gemeldete Baubeginne, Fertigstellungen und Budgetfreigaben geprüft. Analysten untersuchen Ausreißer, inkonsistente Einheiten, doppelte Projektwerte und Abweichungen von Vorperioden, dokumentieren die Quelle und den Grund für jede Anpassung und überprüfen die Berechnung und Segmentgesamtsummen in aufeinanderfolgenden Analysten-Checks vor der Freigabe. Analysten nehmen erneut Kontakt zu einem Befragten auf, wenn sich der Status eines wesentlichen Projekts ändert, ein gemeldetes Budget oder ein Zeitplan mit einer anderen Quelle in Konflikt steht oder eine ungelöste Lücke die Schätzung verändern könnte. Das Team aktualisiert das Modell jährlich, überprüft es zwischen den Zyklen nach wesentlichen Finanzierungs-, Währungs- oder Projektpipelineereignissen und führt vor der Auslieferung eine neue Quellen- und Berechnungsprüfung durch.
Marktgröße des ägyptischen Baumarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der ägyptische Baumarkt misst die jährlichen nominalen Ausgaben von Projekteignern für Neubauten und größere Renovierungsprojekte in Ägypten, einschließlich Hoch- und Tiefbauarbeiten.
Wesentliche Unterschiedstreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Primäre Befragte können Zeitplanungs-, Kosten- und Finanzierungsannahmen für jede Prognosevariable testen, während Analysten ihre Erklärungen mit offiziellen Indikatoren und Projektnachweisen vergleichen, bevor sie ein Szenario ändern.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 55 Milliarden USD (2027) | |
| Regionales Marktforschungsunternehmen A | 1,31 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 97,6 % unter dem Wert dieses Berichts von 55 Milliarden USD für 2027, 2 Jahre später. Der angegebene Markt umfasst den Wohn- und Nichtwohngebäudebau, während dieser Bericht auch Infrastrukturprojektausgaben berücksichtigt. |
| Globales Marktforschungsunternehmen B | 29,32 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 46,7 % unter dem Wert dieses Berichts von 55 Milliarden USD für 2027, 2 Jahre später. Die Seite prognostiziert weiteres Marktwachstum, sodass der veröffentlichte Wert dem späteren Messjahr dieses Berichts vorausgeht. |
Die Analysten von Mordor Intelligence triangulieren offizielle Investitions- und Bautätigkeitsdaten, Projektvergaben, Unternehmenseinreichungen und Marktinterviews.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der ägyptische Baumarkt und wie ist der Wachstumsausblick?
Das Marktvolumen wird für 2027 auf 55 Milliarden USD und bis 2032 auf 75,07 Milliarden USD prognostiziert, mit einer CAGR von 6,42 % von 2027 bis 2032.
Was treibt die Baunachfrage in Ägypten an?
Ägyptens Kapazität an erneuerbaren Energien erreichte im Geschäftsjahr 2025/26 etwa 9,1 GW, während öffentliche Wohnungsbaufinanzierung und Verkehrsprojekte ebenfalls die Baunachfrage unterstützen.
Welcher Sektor führt die Bautätigkeit in Ägypten an?
Der Wohnungsbau hielt im Jahr 2026 den größten Sektoranteil mit 44,58 %.
Welche Unternehmen führen die Bautätigkeit in Ägypten an?
Zu den führenden Auftragnehmern zählen The Arab Contractors, Orascom Construction PLC, Hassan Allam Holding, Elsewedy Electric (Engineering & Construction) und Petrojet.
Was ist die größte Kostenherausforderung für ägyptische Bauunternehmer?
Ein Vertreter eines ägyptischen Auftragnehmerverbands schätzte im Juni 2026, dass mindestens 40 % bis 50 % der Projektmittel auf importierte Materialien, Ausrüstungen oder elektromechanische Arbeiten in Fremdwährung entfielen. Das setzt die Kosten Wechselkursschwankungen aus.
Welche Region führt die Bautätigkeit in Ägypten an?
Der Großraum Kairo hielt im Jahr 2026 einen Anteil von 49,25 % am Markt und ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 9,3 % von 2027 bis 2032.