
Análisis del Mercado de Construcción de Indonesia por Mordor Intelligence
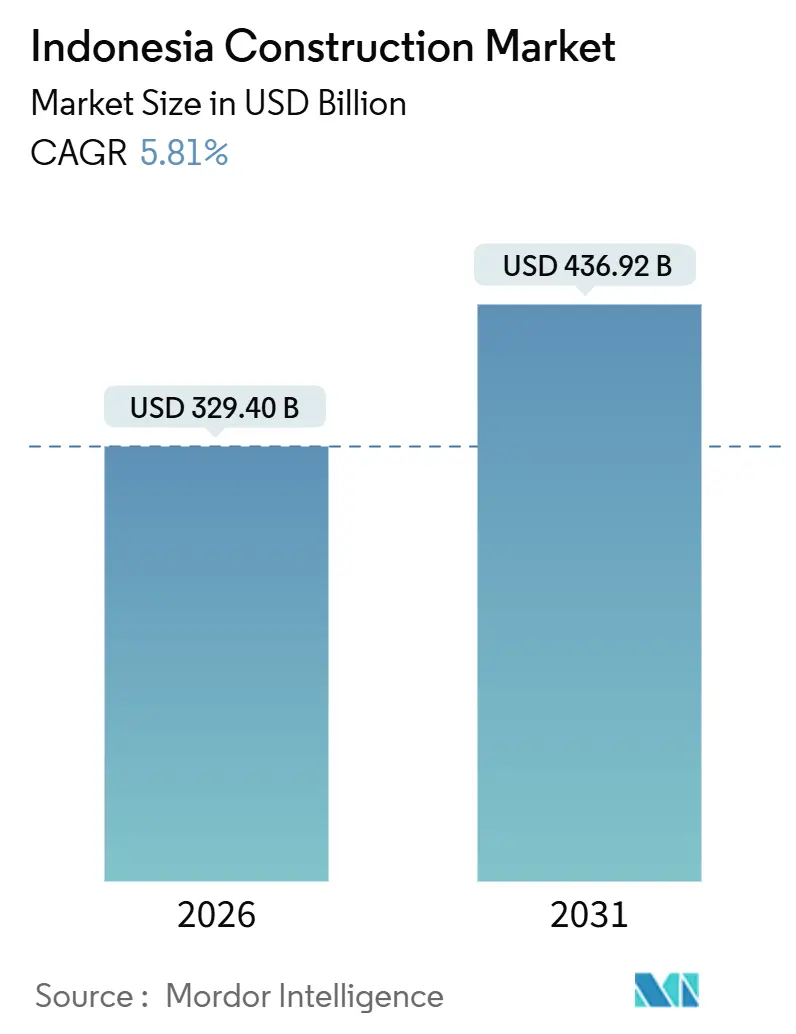
Se espera que el tamaño del mercado de construcción de Indonesia aumente de 329,4 mil millones de USD en 2026 a 348,5 mil millones de USD en 2027 y alcance los 466,9 mil millones de USD en 2032, creciendo a una CAGR del 6,02% durante 2027-2032.
Los programas públicos y el financiamiento de vivienda sostienen la demanda de construcción en Indonesia, mientras que la inversión industrial genera obras civiles especializadas y trabajos de instalación. Las hipotecas subsidiadas respaldan la compra de viviendas unifamiliares, proporcionando a los promotores residenciales un canal de financiamiento junto con la construcción institucional pública. La depreciación de la rupia incrementó la presión sobre los costos de materiales de construcción en Indonesia a partir de junio de 2026, aunque los proyectos gubernamentales en curso no se vieron afectados. Los pagos iniciales y las liquidaciones mensuales pueden limitar el tiempo durante el cual los contratistas deben financiar la movilización y los materiales antes de recibir el pago. Ese intervalo más corto de recuperación de efectivo puede amortiguar la exposición al costo de materiales mientras los constructores atienden la demanda de vivienda e industria.
Conclusiones Clave del Informe
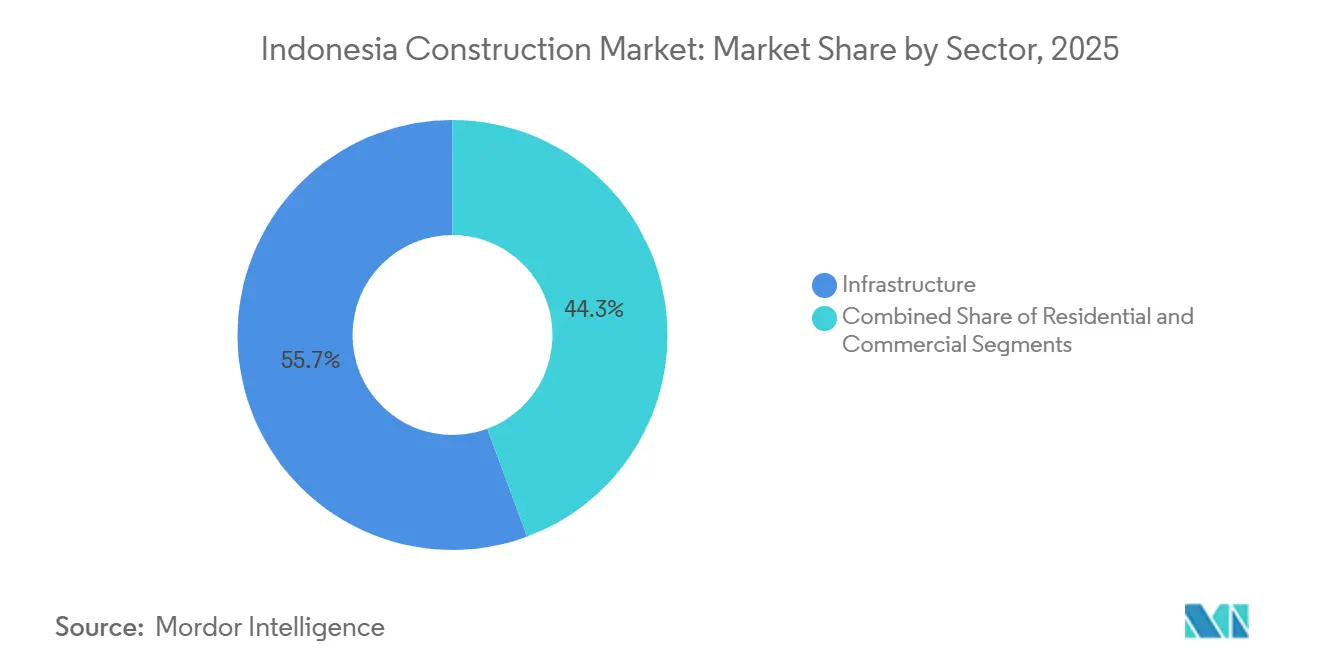
- Por sector, la infraestructura representó el 55,54% de la participación del mercado de construcción de Indonesia en 2026, mientras que la construcción comercial es el segmento de mayor crecimiento con una CAGR prevista del 6,68% durante 2027-2032.
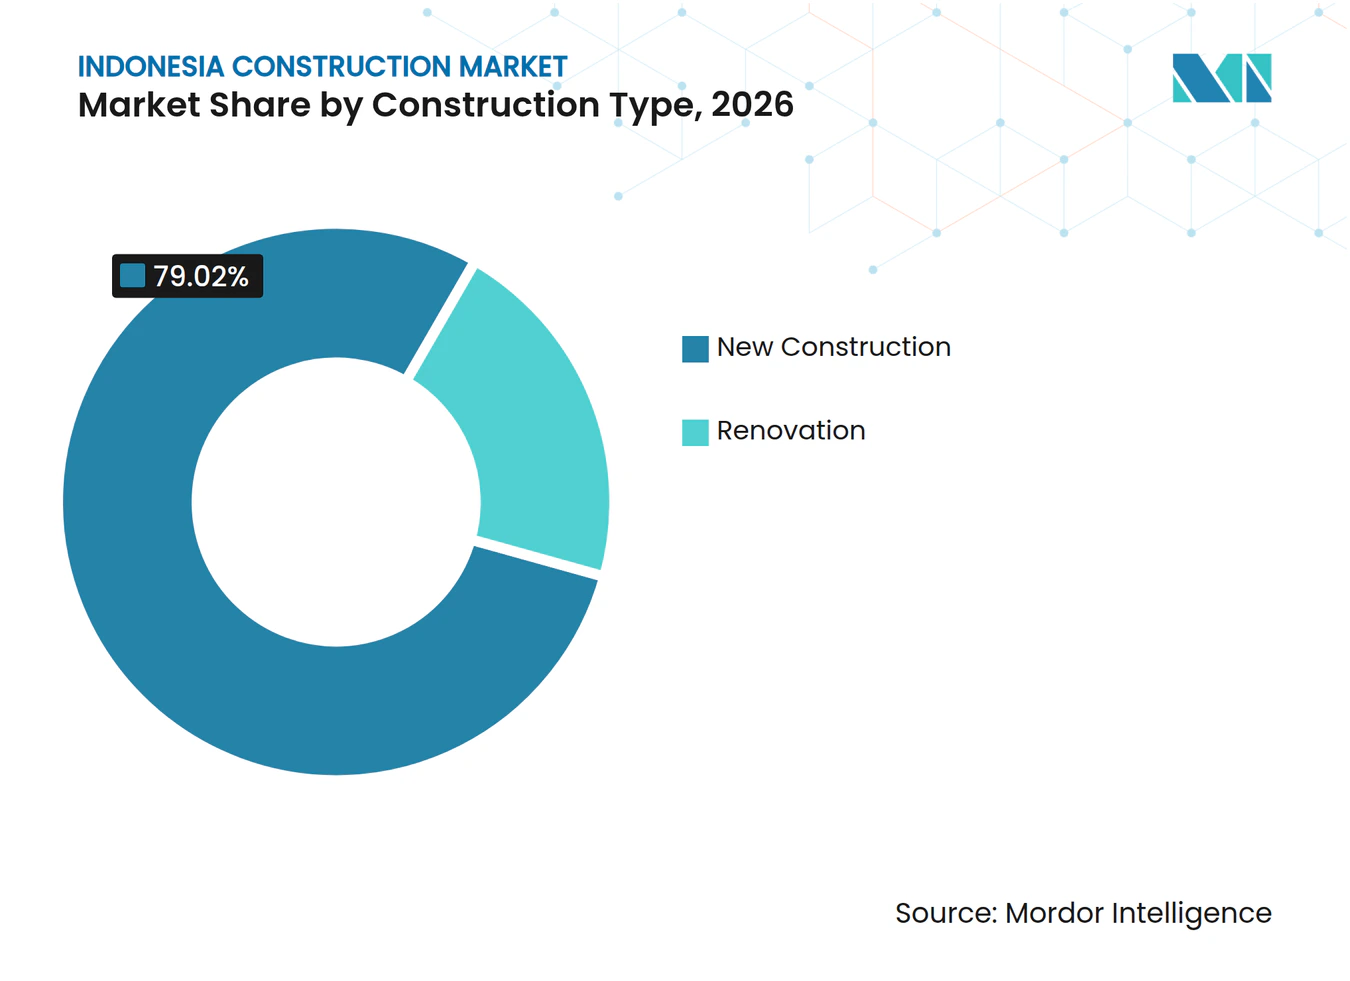
- La nueva construcción lideró los tipos de construcción con una participación del 79,02% del tamaño del mercado de construcción de Indonesia en 2026, mientras que se prevé que la renovación crezca más rápido con una CAGR del 6,55% durante 2027-2032.
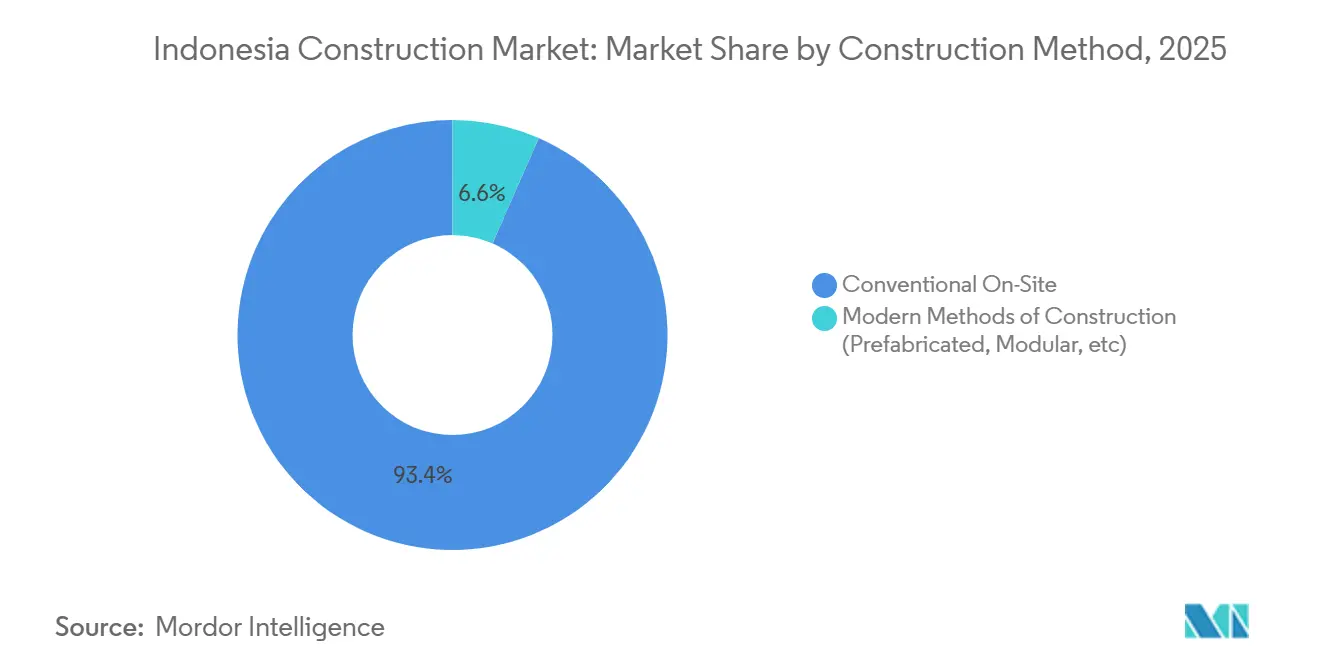
- En cuanto a los métodos de construcción, la obra convencional en sitio representó el 93,36% del mercado en 2026, y se prevé que los métodos modernos, incluidos los enfoques prefabricados y modulares, crezcan más rápido con una CAGR del 7,3% durante 2027-2032.
- Por fuente de inversión, la inversión pública representó el 64,12% del mercado en 2026, con la inversión privada prevista para crecer más rápido con una CAGR del 6,65% durante 2027-2032.
- Java lideró la distribución geográfica con el 63,05% del mercado en 2026, mientras que Sulawesi es la geografía de mayor crecimiento con una CAGR prevista del 6,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cartera de megaproyectos de infraestructura gubernamental (IKN, carreteras de peaje) | +2.4% | Nusantara en Kalimantan Oriental | Largo plazo (≥ 4 años) |
| Déficit de vivienda residencial y estímulos hipotecarios | +1.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Flujos de capital extranjero e inversión público-privada para parques industriales | +1.6% | Batang, Java Central | Mediano plazo (2-4 años) |
| Inversiones en procesamiento minero aguas abajo (níquel, metales para vehículos eléctricos) | +1.3% | Maluku del Norte y Sulawesi Central | Mediano plazo (2-4 años) |
| Construcción de centros de datos e infraestructura de nube a hiperescala | +0.7% | Regencia de Bekasi, Java Occidental | Mediano plazo (2-4 años) |
| Incentivos de construcción sostenible y requisitos de eficiencia energética en edificios | +0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cartera de megaproyectos de infraestructura gubernamental (IKN, carreteras de peaje)
El programa de construcción institucional de Nusantara genera demanda en múltiples paquetes contratados con un propósito de entrega común. Al 6 de diciembre de 2025, la Autoridad de la Ciudad Capital de Nusantara había firmado 20 paquetes de la segunda fase para 2025-2029, incluidas las obras físicas para los complejos legislativo y judicial. Esa estructura otorga a los constructores institucionales un papel en la coordinación de trabajos empaquetados por separado en instalaciones que puedan funcionar conjuntamente. En agosto de 2026, la autoridad propuso utilizar parte de su presupuesto de 2027 para continuar la construcción de dichas instalaciones. Los paquetes firmados de la segunda fase proporcionan a los constructores trabajo comprometido, mientras que la propuesta de continuación para 2027 crea una oportunidad separada que depende de la aprobación presupuestaria.
Déficit de vivienda residencial y estímulos hipotecarios
El financiamiento de vivienda conecta la brecha de propiedad sustancial de Indonesia con compradores que pueden respaldar el desarrollo residencial. Los datos del BPS reportados por el Ministerio de Vivienda situaron el déficit de propiedad de vivienda en 2026 en aproximadamente 9,29 millones de hogares, una reducción de aproximadamente 350.000 respecto a 2025.[1] La reducción de la brecha disminuye la necesidad insatisfecha de propiedad, pero su escala restante proporciona a los promotores una base potencial de clientes sustancial. BP Tapera, que administra el programa de hipotecas subsidiadas FLPP, reportó 177.161 hipotecas desembolsadas al 9 de octubre de 2026, frente a un objetivo anual de 350.000. Para los contratistas residenciales, este canal de financiamiento es importante porque una necesidad de propiedad se vuelve comercialmente viable cuando un hogar puede financiar una compra. Con 177.161 de 350.000 hipotecas, aproximadamente la mitad del objetivo FLPP de 2026 quedaba por desembolsar después del 9 de octubre, dejando compras financiadas potenciales más allá de las ya registradas.
Flujos de capital extranjero e inversión público-privada para parques industriales
Un compromiso firmado de ubicación industrial proporciona a los constructores una localización definida de inquilino en torno a la cual buscar la construcción de fábricas. El 25 de julio de 2025, Thong Guan Industries Berhad de Malasia se comprometió a invertir 7 millones de USD para utilizar 5,04 hectáreas en la Zona Económica Especial Industropolis Batang, Java Central. Thong Guan es una empresa de envases plásticos, lo que proporciona al sitio un usuario industrial identificable. El compromiso de julio de 2025 cubrió el uso industrial planificado del terreno, creando un requisito prospectivo de sitio de producción para los constructores. El trabajo potencial de construcción de fábricas quedó así vinculado a las necesidades de sitio de un productor de envases particular, con la demanda de construcción condicionada a que la inversión se concrete.
Inversiones en procesamiento minero aguas abajo (níquel, metales para vehículos eléctricos)
La inversión en procesamiento de níquel genera demanda de construcción en obras civiles vinculadas, instalación de procesos e instalaciones de apoyo. En Halmahera Central, Maluku del Norte, PT Guang Ching Nickel Cobalt inició la construcción de un proyecto de materiales para baterías a base de níquel el 8 de octubre de 2026.[2] En mayo de 2025, PT Sulawesi Nickel Cobalt había instalado el primer autoclave de alta presión para su planta de lixiviación ácida a alta presión en Morowali, Sulawesi Central. Las obras civiles en 3 zonas estaban sustancialmente completas, mientras que una planta dedicada de ácido sulfúrico estaba en desarrollo. Estos son alcances de construcción vinculados porque la instalación dedicada de ácido respalda el proceso de lixiviación. Las zonas civiles sustancialmente completadas crearon una base para la instalación mecánica, desplazando la oportunidad para el contratista hacia el trabajo de equipos de procesamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sobreendeudamiento de empresas estatales y restricción de financiamiento | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Burocracia de adquisición de tierras y retrasos en permisos | -0.7% | Sumatra del Sur y Jambi | Mediano plazo (2-4 años) |
| Brecha de certificación de habilidades en la fuerza laboral de la construcción | -0.4% | A nivel nacional | Largo plazo (≥ 4 años) |
| Cadenas de suministro volátiles de cemento y materiales especializados | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sobreendeudamiento de empresas estatales y restricción de financiamiento
La presión del servicio de la deuda puede limitar la capacidad de un contratista para convertir el trabajo adjudicado en actividad de obra financiada. PT Wijaya Karya (Persero) Tbk difirió un pago de intereses de bonos y distribución de ganancias de sukuk del 25 de marzo de 2026 tras reportar efectivo no restringido limitado. Este problema de liquidez es relevante para la construcción porque movilizar un proyecto requiere margen financiero además de la capacidad técnica para ejecutarlo. Para un propietario que considera a un contratista con dificultades financieras, un contrato firmado ofrece menos garantía de ejecución oportuna a menos que el proyecto también cuente con acuerdos de financiamiento confiables. Las obligaciones de deuda que compiten con el efectivo de movilización pueden, en consecuencia, añadir costos de financiamiento y retrasar el inicio de obras de construcción que de otro modo serían ejecutables.
Burocracia de adquisición de tierras y retrasos en permisos
El acceso a la tierra puede limitar el avance de la construcción incluso cuando el contratista está técnicamente listo para construir. El 21 de febrero de 2025, el miembro de la Comisión V del DPR, Bakri, identificó la adquisición de tierras como el principal obstáculo en el tramo Palembang-Betung-Muaro Jambi de la Autopista Trans-Sumatra. Informó que PT Hutama Karya (Persero) estaba lista para continuar la construcción. Cuando la adquisición restringe el acceso al sitio, la preparación del contratista por sí sola no puede avanzar en las obras viales afectadas. El riesgo resultante es un intervalo más largo entre la capacidad de construcción preparada y el acceso productivo al sitio, lo que puede diferir la entrega a pesar de la capacidad del contratista para ejecutar el trabajo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
La Entrega de Infraestructura Sostiene la Escala mientras la Demanda Comercial se AmplíaLa infraestructura representó el 55,54% del tamaño del mercado de construcción de Indonesia en 2026. El Ministerio de Obras Públicas construyó 113 kilómetros de nuevas carreteras, amplió la capacidad y conservó 720 kilómetros de carreteras, y construyó 2,5 kilómetros de puentes en 2025. Su programa de recursos hídricos también construyó redes de irrigación que cubren 13.000 hectáreas y rehabilitó redes que cubren 123.000 hectáreas ese año. Estos resultados conectan el segmento más grande tanto con la expansión de activos como con el trabajo en redes existentes, proporcionando a los contratistas civiles diferentes formas de demanda de entrega física. La huella de rehabilitación de irrigación del ministerio superó su huella de nuevas redes, otorgando a la renovación de redes hídricas un papel sustancial junto con la expansión del transporte.
La construcción comercial es el segmento de mayor crecimiento, con una CAGR prevista del 6,68% durante 2027-2032. En el segundo trimestre de 2026, el índice de demanda de alquiler de propiedades comerciales creció un 1,32% interanual, impulsado por la demanda hotelera en casi todas las ciudades encuestadas y la demanda de salones de convenciones en Yakarta.[3] Una mayor demanda de uso de espacios puede mejorar el caso de desarrollo para los operadores que consideran instalaciones adicionales o mejoradas. Los constructores de recintos tienen una ventaja específica en Yakarta, mientras que los contratistas hoteleros enfrentan una señal de demanda de alquiler geográficamente más amplia.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Construcción:
Los Programas de Nueva Edificación Lideran mientras la Renovación de Barrios se ExpandeLa nueva construcción representó el 79,02% de la participación del mercado de construcción de Indonesia en 2026. El 1 de octubre de 2026, el ministerio de vivienda informó que Himperra había realizado más de 22.000 viviendas subsidiadas frente a su objetivo de 47.000 viviendas bajo el programa de hipotecas subsidiadas FLPP. El objetivo FLPP de Himperra proporciona al segmento más grande una base de entrega definida, con el progreso medido a través de viviendas individuales. Para los constructores residenciales, la escala de ese emprendimiento crea demanda para organizar muchos trabajos de construcción separados dentro de un programa identificable. El objetivo de Himperra identifica un grupo específico de promotores para los constructores que buscan trabajo de viviendas subsidiadas, reduciendo la base prospectiva de clientes a los promotores participantes.
La renovación es el segmento de mayor crecimiento, con una CAGR prevista del 6,55% durante 2027-2032. El programa Bebenah Kampung de la Fundación Yayasan Buddha Tzu Chi había completado 441 de 500 renovaciones de viviendas en Johar Baru, Yakarta, al 23 de abril de 2026. El programa de la fundación comenzó en abril de 2025 y organizó mejoras dentro de un barrio definido. Completar la mayor parte de su objetivo en aproximadamente un año muestra cómo la renovación de barrios puede acumularse a través de trabajos separados a nivel de vivienda.


Por Método de Construcción:
La Obra en Sitio Lidera mientras la Entrega Modular Organiza Unidades RepetidasLa construcción convencional en sitio fue el segmento más grande, representando el 93,36% del mercado en 2026. En mayo de 2025, las reparaciones en la Carretera de Circunvalación Sur de Sampit en Kalimantan Central habían alcanzado el vaciado de concreto rígido en varios puntos. Coordinar esos puntos de vaciado es una tarea de entrega en sitio, lo que convierte la reparación localizada de carreteras en una fuente concreta de trabajo en sitio en este ejemplo.
Los métodos modernos de construcción, incluidos los enfoques prefabricados y modulares, forman el segmento de mayor crecimiento, con una CAGR prevista del 7,3% durante 2027-2032. El Ministerio de Obras Públicas y PT Waskita Karya (Persero) Tbk completaron viviendas temporales post-desastre en Bener Meriah, Aceh, utilizando 228 módulos de acero modulares prefabricados en marzo de 2026. Los 228 módulos fueron preparados para 228 hogares, alineando la fabricación y el ensamblaje repetidos con un requisito de alojamiento definido. Para las autoridades de vivienda, hacer coincidir el requisito de unidades con el paquete de entrega conecta la capacidad de alojamiento con la forma en que se organiza la construcción. La propuesta de valor para el comprador es la entrega de un programa completo de vivienda temporal, con unidades repetibles que proporcionan la base organizativa del trabajo.
Por Fuente de Inversión:
Los Programas Públicos Establecen la Escala mientras los Proyectos Privados Combinan Usos InmobiliariosLa inversión pública fue el segmento más grande, representando el 64,12% del mercado en 2026. El Ministerio de Obras Públicas contó con una asignación presupuestaria de 2026 de 132,4 billones de IDR (7,41 mil millones de USD) hasta el 31 de julio de 2026. Sus categorías de programas incluyeron infraestructura hídrica, carreteras y puentes, asentamientos e infraestructura estratégica. Esta amplitud proporciona a la contratación pública varias disciplinas financiadas, con la oportunidad relevante dependiendo del programa específico y el paquete de construcción. Los especialistas en infraestructura hídrica pueden abordar las obras de su propio programa sin tratar la asignación total del ministerio como ingresos de construcción disponibles.
La inversión privada es el segmento de mayor crecimiento, con una CAGR prevista del 6,65% durante 2027-2032. El 14 de octubre de 2026, PT Indonesia Belt Road High Tech Development Park estaba construyendo Grand Vista Nusantara, que comprende espacio comercial, apartamentos y oficinas en 3,57 hectáreas en la zona KIPP 1B de Nusantara (IKN). La combinación conecta la construcción respaldada por capital privado con varias funciones inmobiliarias dentro de un mismo desarrollo, proporcionando al constructor un alcance de entrega combinado a nivel de sitio. Una propuesta que cubra estos usos puede atender los requisitos combinados de un promotor, por lo que un mayor alcance del proyecto y una base de clientes más diversa son resultados comerciales separados.
Análisis Geográfico
Mercado de Construcción de Java
Java representó el 63,05% del tamaño del mercado de construcción de Indonesia en 2026, convirtiéndola en la mayor geografía. El 12 de mayo de 2026, Yakarta reportó aproximadamente el 59% de avance en la construcción de su extensión del metro, con trabajos adicionales hacia Kota Tua con fecha objetivo de finalización para finales de 2029. Este programa de transporte metropolitano por etapas crea trabajo en fases de construcción sucesivas, proporcionando a los contratistas civiles una base de proyectos que conecta secciones individuales con una red más amplia. Los constructores de transporte obtienen una tarea de entrega por fases en la que el avance de las obras contribuye a una conexión urbana más amplia, convirtiendo la ejecución de la red en un ancla observable de la demanda de construcción de Java.
Mercado de Construcción de Sulawesi
Sulawesi es la geografía de mayor crecimiento, con una CAGR prevista del 6,7% durante 2027-2032. El 25 de febrero de 2026, PT Vale reportó un 62% de avance general en la construcción de su proyecto de níquel IGP Pomalaa en Sulawesi Suroriental. Las áreas de preparación de alimentación y lixiviación ácida a alta presión del proyecto superaron cada una el 36% de finalización, junto con la construcción de instalaciones de apoyo en diferentes etapas. En agosto de 2026, el jefe de juventud y deportes de Sulawesi del Sur reportó trabajos de cimentación y construcción de vías de acceso en curso en el Estadio Sudiang. Para los contratistas industriales, el trabajo paralelo de proceso e instalaciones de apoyo ofrece varias disciplinas de construcción dentro de un mismo desarrollo, mientras que las obras del estadio proporcionan un canal separado de cliente de instalaciones públicas.
Los proyectos de acceso en las geografías restantes difieren en su etapa de entrega y los trayectos que sirven. El tramo de peaje Palembang-Pangkalan Balai de Sumatra proporcionó acceso temporal durante las festividades del 13 al 29 de marzo de 2026, vinculando la disponibilidad funcional de la carretera con los viajes interurbanos de temporada alta. En Kalimantan, el gobernador Muhidin inspeccionó la construcción del Puente Pulau Laut el 7 de octubre de 2026, con la conexión Tanah Bumbu-Kotabaru proporcionando a los constructores de puentes una asignación de transporte interdistrital. Dentro de Otros, el Ministerio de Obras Públicas reportó que los puentes colgantes Gayok y Todowongi de Maluku del Norte estaban completos al 29 de agosto de 2025, tras proyectos plurianuales de 2024-2025, ilustrando infraestructura de cruce local entregada. El gobernador de Bali solicitó apoyo central para carreteras y transporte el 8 de abril de 2026, citando las quejas de los residentes sobre la congestión en rutas turísticas estrechas, por lo que esa necesidad del corredor turístico representó una solicitud de apoyo y no un paquete de construcción aprobado.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas para un contratista establecido que evalúa la entrega de proyectos de construcción, con la calificación de Yakarta reflejando la ruta de aprobación del propietario. Las actividades de construcción de riesgo medio-alto requieren un número de identificación empresarial OSS y un certificado estándar inicialmente no verificado, seguido de la ruta de certificación de capacidad empresarial. En Yakarta, los propietarios o usuarios de edificios solo pueden utilizar un edificio después de que reciba un certificado de viabilidad funcional. La calificación del contratista y la aprobación del propietario crean, por tanto, tareas de cumplimiento separadas dentro del mismo programa de construcción.
Tabla Regulatoria
| Factor de decisión | Indonesia | Yakarta |
|---|---|---|
| Autoridad principal | Ministerio de Obras Públicas | Dinas Cipta Karya, Tata Ruang dan Pertanahan |
| Instrumentos clave o dirección | Reglamento del Ministerio de Obras Públicas 6/2025 para la calificación de servicios de construcción | Perda N.° 1/2024 y el marco de aprobación de edificios del plan de ordenamiento territorial |
| Efecto comercial | Completar los datos de registro requeridos y obtener el número de identificación OSS y el certificado estándar inicialmente no verificado; solicitar la certificación de capacidad a través de un organismo LSBU mediante el portal del ministerio | Los propietarios obtienen aprobaciones para nuevos edificios y casos especificados de edificios existentes; la certificación de viabilidad funcional precede al uso, con excepciones definidas de aprobación y retribución |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de Indonesia equilibra los deberes de registro y certificación de capacidad de las empresas de riesgo medio-alto con la validez continua de los certificados existentes y la conversión sin evaluación dentro de los 6 meses posteriores al aviso de inicio del sistema de la unidad de servicios de construcción, lo que respalda la continuidad. La calificación Media de Yakarta pondera la secuencia de aprobación del propietario y el certificado de viabilidad frente a las exenciones de aprobación de alteraciones de mantenimiento y cuidado y las exenciones de retribución para edificios de propiedad gubernamental y de función religiosa. El 14 de julio de 2026, la provincia indicó que su revisión propuesta no elevaría las tasas de retribución de aprobación de edificios, respaldando la continuidad. El 7 de agosto de 2026, los legisladores reportaron 59 de 118 artículos propuestos discutidos, con cambios posibles tras la evaluación y facilitación del Ministerio del Interior, dejando la garantía de tasas como condicional.
Etapas de la Cadena de Valor
La cadena de valor compara la coordinación de diseño-construcción, el suministro de materiales, las cimentaciones especializadas y la construcción física como fuentes distintas de ingresos para los proveedores. PT Pembangunan Perumahan (Persero) Tbk firmó un contrato de diseño-construcción el 26 de enero de 2026 para 4 edificios de la Fiscalía General, con un período de implementación de 360 días calendario. Combinar la responsabilidad de diseño y construcción otorga al contratista un papel de integración, por lo que la captura de valor depende de gestionar la transición desde un diseño acordado hasta el trabajo ejecutable.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Coordinación de diseño-construcción | Coordinadores de diseño-construcción como PT Pembangunan Perumahan (Persero) Tbk | Ingresos del contrato integrado de diseño-construcción | Interfaces de diseño a obra sin resolver | Asignar la responsabilidad de interfaz antes de liberar los paquetes de trabajo |
| Suministro de cemento | Fabricantes de cemento como PT Semen Indonesia (Persero) Tbk | Ventas de cemento | Adecuar las aplicaciones de materiales al trabajo de concreto especificado | Confirmar los requisitos de aplicación antes de la producción y entrega |
| Construcción de cimentaciones | Contratistas especializados en cimentaciones como PT Indonesia Pondasi Raya Tbk | Ingresos por construcción de cimentaciones | Requisitos de cimentación específicos del sitio | Resolver el alcance de la cimentación y los criterios de entrega estructural antes de la movilización |
| Construcción física | Contratistas de construcción como PT Pembangunan Perumahan (Persero) Tbk | Ingresos del contrato de construcción | Coordinación de frentes de trabajo de construcción paralelos | Secuenciar los paquetes de trabajo y las entregas entre edificios |
| Fuente: Mordor Intelligence | ||||
PT Semen Indonesia (Persero) Tbk suministra cemento multipropósito para hormigonado residencial, productos prefabricados y concreto premezclado, vinculando su papel de material a varias aplicaciones de construcción. Un cambio hacia una mayor entrega prefabricada puede cambiar el lugar donde ocurre la fabricación mientras se mantiene un papel para el suministro de cemento aguas arriba. PT Indonesia Pondasi Raya Tbk reportó los ingresos por construcción de cimentaciones como una categoría distinta en 2025, demostrando un flujo de ingresos especializado separado. El contratista de diseño-construcción obtiene ingresos del diseño y la construcción combinados, el proveedor de cemento de las ventas de materiales, y el especialista en cimentaciones del trabajo de cimentación reportado por separado.
Panorama Competitivo
Concentración del Mercado
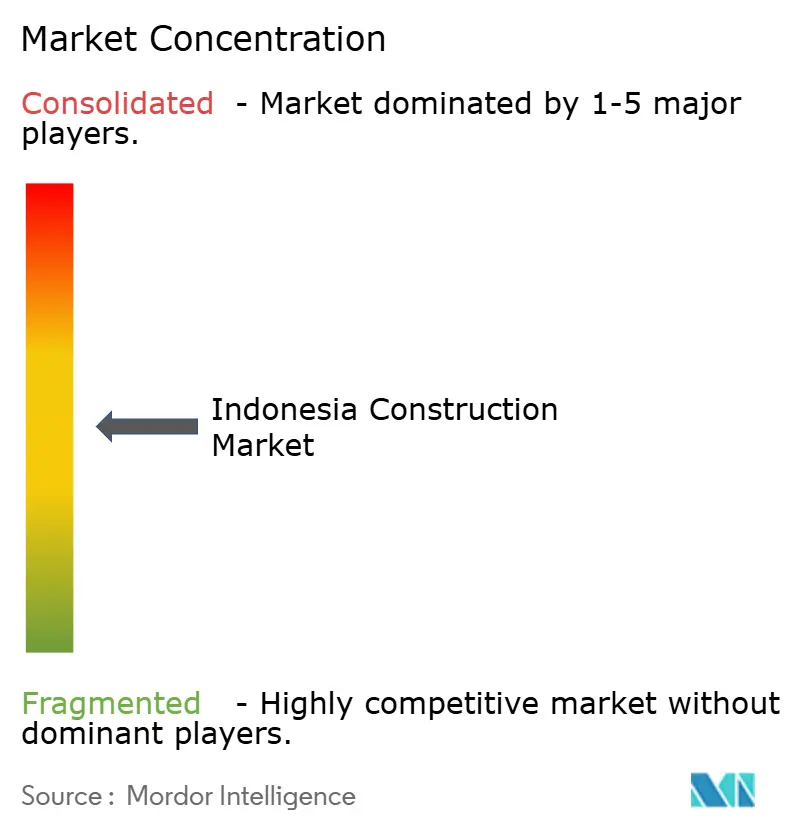
La competencia está moderadamente fragmentada, con varios contratistas establecidos que atienden una variedad de proyectos de infraestructura y edificación. PT Hutama Karya (Persero) fue identificada como contratista en el tramo de carretera de peaje de Palembang a través de Betung hasta Muaro Jambi en febrero de 2025, y PT Wijaya Karya (Persero) Tbk es una empresa constructora estatal. Otros contratistas incluyen PT Pembangunan Perumahan (Persero) Tbk, PT Adhi Karya (Persero) Tbk y PT Waskita Karya (Persero) Tbk. Waskita reportó que sus nuevos contratos de 2025 estuvieron dominados por proyectos gubernamentales, incluidas redes de irrigación, escuelas públicas y hospitales regionales en toda Indonesia. Esta combinación de contratos favorece la competencia basada en la experiencia relevante en activos, porque los sistemas de irrigación, las escuelas y los hospitales crean diferentes tareas de entrega física dentro de la construcción pública.
Los términos de financiamiento de contratos son una decisión competitiva porque determinan cuánto capital de trabajo debe comprometer un constructor para ejecutar una adjudicación. El 28 de septiembre de 2026, Waskita indicó que estaba evitando proyectos llave en mano y de inversión, y priorizando esquemas de pago mensual y pagos iniciales. Un anticipo puede respaldar la movilización inicial, mientras que las liquidaciones mensuales pueden reducir el intervalo durante el cual el contratista financia el trabajo antes de recibir el pago. Para los propietarios, un calendario de pagos que respalde la ejecución puede ampliar el grupo práctico de licitantes, mientras que el cobro de efectivo muy diferido puede excluir a contratistas con margen de financiamiento limitado.
PT Pembangunan Perumahan (Persero) Tbk obtuvo un proyecto de revitalización de seguimiento para la Terminal 1A del Aeropuerto Soekarno-Hatta en agosto de 2026. La adjudicación tuvo un período de ejecución de 365 días calendario a partir del 21 de agosto de 2026. La revitalización de activos existentes ofrece una ruta competitiva basada en la renovación de un activo de transporte, complementando la entrega de nueva infraestructura dentro del negocio de un contratista. La adjudicación de seguimiento convierte la experiencia con la misma terminal en una referencia competitiva concreta para los competidores que buscan trabajos de remodelación similares. Los competidores que persiguen trabajos de riesgo medio-alto también necesitan la ruta nacional de registro y certificación de capacidad, lo que hace que la experiencia demostrada en remodelación sea complementaria a la calificación empresarial formal.
Líderes de la Industria de la Construcción de Indonesia
-
PT Hutama Karya (Persero)
-
PT Wijaya Karya (Persero) Tbk
-
PT Pembangunan Perumahan (Persero) Tbk
-
PT Adhi Karya (Persero) Tbk
-
PT Waskita Karya (Persero) Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de Indonesia Empresas cubiertas en este informe
- PT Hutama Karya (Persero)
- PT Wijaya Karya (Persero) Tbk
- PT Pembangunan Perumahan (Persero) Tbk
- PT Adhi Karya (Persero) Tbk
- PT Waskita Karya (Persero) Tbk
- PT Nindya Karya (Persero)
- PT Brantas Abipraya (Persero)
- PT Jaya Konstruksi Manggala Pratama Tbk
- PT Total Bangun Persada Tbk
- PT Acset Indonusa Tbk
- PT PP Presisi Tbk
- PT Wijaya Karya Beton Tbk
- PT Wijaya Karya Bangunan Gedung Tbk
- PT Nusantara Infrastructure Tbk
- PT Jasa Marga (Persero) Tbk
- PT Indonesia Pondasi Raya Tbk (Indopora)
- PT Rekayasa Industri
- PT JGC Indonesia
- PT China Harbour Indonesia
- PT Ciputra Development Tbk
Oportunidades Clave para los Participantes del Mercado
Las oportunidades de construcción bajo el programa de crédito de vivienda de Indonesia (KPP) difieren entre la renovación vinculada a negocios, el trabajo de nueva edificación y el financiamiento para proveedores de vivienda. El 16 de septiembre de 2026, el ministerio de vivienda indicó que el programa apoya a contratistas y promotores y puede financiar la construcción o renovación de viviendas. Hasta el 8 de septiembre de 2026, 85.995 deudores habían utilizado el financiamiento del lado de la demanda del KPP para renovaciones de viviendas. La apertura comercial consiste en conectar este financiamiento con trabajo de vivienda ejecutable para micro, pequeñas y medianas empresas (MIPYME) calificadas.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Renovación de vivienda vinculada a negocios | Canal activo de crédito para renovación | Renovadores de viviendas de uso empresarial calificados | Ofrecer un alcance de renovación acotado alineado con el uso financiado | Calificación empresarial y verificaciones de crédito del prestamista | Contratistas de renovación |
| Construcción de vivienda vinculada a negocios | La construcción es un uso incluido del crédito de vivienda | Propietarios-constructores MIPYME calificados | Desarrollar un paquete completo de construcción de vivienda para el prestatario elegible | Historial empresarial viable y requisitos de garantía principal | Pequeños constructores residenciales |
| Entrega de contratistas con apoyo de financiamiento | El apoyo del lado de la oferta alcanza a los negocios de vivienda | Contratistas y promotores de vivienda elegibles | Vincular el financiamiento empresarial a un contrato de vivienda ejecutable | Restricciones de préstamos concurrentes y posibles garantías adicionales | Contratistas y promotores de vivienda elegibles |
| Fuente: Mordor Intelligence | |||||
Los prestatarios elegibles necesitan un negocio viable en operación durante al menos 6 meses, ciudadanía indonesia o una entidad legal indonesia, registro fiscal y empresarial, y verificaciones de crédito satisfactorias. No pueden recibir KUR (crédito empresarial popular) u otro préstamo de crédito de vivienda KPP de forma simultánea, y el objeto financiado sirve como garantía principal. El crédito comercial vigente puede coexistir bajo las reglas del prestamista, que también pueden requerir garantías adicionales. El cliente a corto plazo es una MIPYME establecida que busca mejoras en su propiedad, con el uso del préstamo de renovación proporcionando un canal demostrado para alcanzar esa demanda calificada empresarialmente.
Desarrollos recientes de la industria en Mercado de Construcción de Indonesia
- Oct 2026: PT Guang Ching Nickel Cobalt inició la construcción de un proyecto de materiales para baterías a base de níquel en el Parque Industrial Indonesia Weda Bay en Halmahera Central, Maluku del Norte, el 8 de octubre.
- Ago 2026: PT Pembangunan Perumahan (Persero) Tbk obtuvo un proyecto de revitalización de seguimiento para la Terminal 1A del Aeropuerto Soekarno-Hatta, con un período de ejecución de 365 días a partir del 21 de agosto.
- Jun 2026: Princeton Digital Group inició la construcción de su centro de datos JC4 de 240 MW en Deltamas, Regencia de Bekasi, Java Occidental, el 30 de junio.
Mercado de Construcción de Indonesia Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de construcción de Indonesia mide el gasto anual en trabajos de construcción realizados en obra en Indonesia. Abarca la nueva construcción y la renovación en proyectos residenciales, comerciales y de infraestructura, valorados en USD.
Exclusiones del alcance: Se excluyen los materiales de construcción y otros insumos vendidos por separado, el sector inmobiliario, la venta de terrenos y propiedades terminadas, los honorarios independientes de arquitectura, ingeniería y consultoría de proyectos, la maquinaria y el equipo de construcción vendidos o alquilados por separado, y la operación independiente de instalaciones y el mantenimiento rutinario.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Apartamentos/Condominios
- Villas/Casas con Terreno
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logístico
- Otros
- Infraestructura
- Infraestructura de Transporte (Carreteras, Ferrocarriles, Aeropuertos, otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Método de Construcción
- Convencional en Obra
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
- Por Geografía
- Java
- Sumatra
- Kalimantan
- Sulawesi
- Otros
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como el Análisis del Mercado de Contratistas de Construcción Nacionales de la República de Indonesia del Banco Mundial ayudan a evaluar la cartera de proyectos públicos y privados, la capacidad de los contratistas, las condiciones de licitación y el financiamiento de infraestructura. La Encuesta de Precios de Propiedades Residenciales del Banco de Indonesia y los indicadores de precios de materiales de construcción ayudan a rastrear la actividad de vivienda y los movimientos de costos de insumos, mientras que los Indicadores de Desarrollo Mundial del Banco Mundial proporcionan una serie macroeconómica que incluye la construcción dentro del valor agregado industrial más amplio.
Las Perspectivas Económicas de Indonesia del Banco Mundial añaden contexto actual sobre la inversión doméstica, la actividad de construcción y los programas de proyectos nacionales. Los informes de empresas, los materiales para inversores y la prensa empresarial indonesia de reputación pueden aclarar las adjudicaciones de contratos, las condiciones financieras de los contratistas y el calendario de los proyectos. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con contratistas de construcción indonesios, promotores, propietarios de proyectos, especialistas en contratación pública e infraestructura, y proveedores de materiales y equipos de construcción pueden contrastar la evidencia secundaria sobre el calendario de proyectos, los valores de contratos, los términos de pago y las limitaciones de ejecución. Los encuestados pueden ayudar a aclarar las brechas en la evidencia por sector, tipo de construcción, método de construcción, fuente de inversión y región, con respuestas contradictorias o incompletas verificadas contra registros públicos independientes y otras perspectivas de encuestados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 55% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima el valor anual del trabajo de construcción en obra de Indonesia a partir de una evaluación descendente de la producción de construcción y el gasto en proyectos, y luego verifica los totales seleccionados contra los ingresos de los contratistas y los valores de contratos muestreados multiplicados por los volúmenes de trabajo completado. El sector, la nueva construcción frente a la renovación, los métodos convencionales frente a los modernos, la inversión pública frente a la privada, y Java, Sumatra, Kalimantan, Sulawesi y otras regiones se separan utilizando evidencia de proyectos y contratistas, planes de inversión pública, indicadores de trabajo completado y la distribución de la actividad en esas categorías.
Las previsiones utilizan análisis de escenarios informados por las tendencias de producción de construcción y trabajo completado, la inversión planificada en infraestructura y vivienda, la demanda de propiedades y el financiamiento de vivienda, los indicadores de costos de construcción y las condiciones de financiamiento de los contratistas. Estos indicadores determinan el ritmo y la combinación esperados de proyectos, mientras que los costos de materiales y mano de obra ayudan a distinguir el crecimiento del valor nominal de los cambios en la cantidad de trabajo. Los encuestados primarios pueden verificar si los indicadores seleccionados de proyectos, financiamiento y costos reflejan las condiciones prácticas de entrega en Indonesia. Las brechas en las verificaciones selectivas de contratistas o contratos se manejan comparando las observaciones disponibles con la evidencia pública de proyectos y trabajo completado, y reteniendo solo los ajustes respaldados.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon los informes de contratistas, los registros públicos de proyectos y presupuestos, los indicadores de trabajo completado, las series de costos y las seales de mercado independientes, y luego investigaron las variaciones materiales en cobertura, temporalidad o unidades antes de la aprobación. Una segunda revisión verifica los cálculos, las participaciones de segmento, la coherencia geográfica y los impulsores de las previsiones, con el recontacto de encuestados activado por explicaciones contradictorias, un cambio inexplicado en un insumo clave, o una nueva adjudicación, retraso, cambio de financiamiento o evento de costos de carácter material. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales cambian la entrega o el financiamiento de proyectos, y recibe una revisión fresca de fuentes y cálculos antes de la entrega.
Dimensionamiento del Mercado de Construcción de Indonesia de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de construcción de Indonesia mide el gasto anual en trabajos de construcción realizados en obra en Indonesia.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El sector, la nueva construcción frente a la renovación, los métodos convencionales frente a los modernos, la inversión pública frente a la privada, y Java, Sumatra, Kalimantan, Sulawesi y otras regiones se separan utilizando evidencia de proyectos y contratistas, planes de inversión pública, indicadores de trabajo completado y la distribución de la actividad en esas categorías.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 348,5 mil millones de USD (2027) | |
| Consultora Global A | 280 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 19,7% inferior al valor de este informe para 2027 de 348,5 mil millones de USD, 2 años después. Su año de estimación anterior precede al año de medición actual, y su propia previsión publicada indica un crecimiento continuo del mercado. |
| Consultora Regional B | 268,54 mil millones de USD (2023) | Con su base de 2023, esta estimación es un 23,0% inferior al valor de este informe para 2027 de 348,5 mil millones de USD, 4 años después. Su año base anterior y la trayectoria de previsión ascendente publicada contribuyen a una comparación más baja, mientras que la inclusión de planificación territorial y desarrollo amplía la cobertura. |
Los analistas de Mordor Intelligence triangularon los informes de contratistas, los registros públicos de proyectos y presupuestos, los indicadores de trabajo completado, las series de costos y las señales de mercado independientes, y luego investigaron las variaciones materiales en cobertura, temporalidad o unidades antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de construcción de Indonesia?
Se espera que el mercado alcance los 348,5 mil millones de USD en 2027 y los 466,9 mil millones de USD en 2032, creciendo a una CAGR del 6,02% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de construcción en Indonesia?
Los paquetes de construcción firmados para la capital Nusantara, el financiamiento de vivienda y los proyectos de procesamiento de níquel respaldan la demanda. BP Tapera, administrador del programa de hipotecas subsidiadas FLPP, reportó 177.161 hipotecas desembolsadas al 9 de octubre de 2026.
¿Qué sector de construcción lidera en Indonesia?
La infraestructura fue el sector más grande con el 55,54% del mercado en 2026. Se prevé que la construcción comercial crezca más rápido con una CAGR del 6,68% durante 2027-2032.
¿Quiénes son los principales contratistas de construcción de Indonesia?
PT Hutama Karya (Persero), PT Wijaya Karya (Persero) Tbk, PT Pembangunan Perumahan (Persero) Tbk, PT Adhi Karya (Persero) Tbk y PT Waskita Karya (Persero) Tbk se encuentran entre los principales contratistas.
¿Qué puede limitar la entrega de construcción en Indonesia?
La liquidez del contratista y el acceso a la tierra pueden limitar la ejecución. PT Wijaya Karya (Persero) Tbk difirió un pago de intereses de bonos y distribución de ganancias de sukuk del 25 de marzo de 2026 tras reportar efectivo no restringido limitado.
¿Qué regiones de Indonesia lideran la actividad y el crecimiento de la construcción?
Java representó el 63,05% del mercado en 2026. Se prevé que Sulawesi crezca más rápido con una CAGR del 6,7% durante 2027-2032.