
Tamaño y Participación del Mercado de Construcción de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.69 Billones de dólares |
| Tamaño del Mercado (2026) | 3.89 Billones de dólares |
| Tamaño del Mercado (2031) | 5.06 Billones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.42 % |
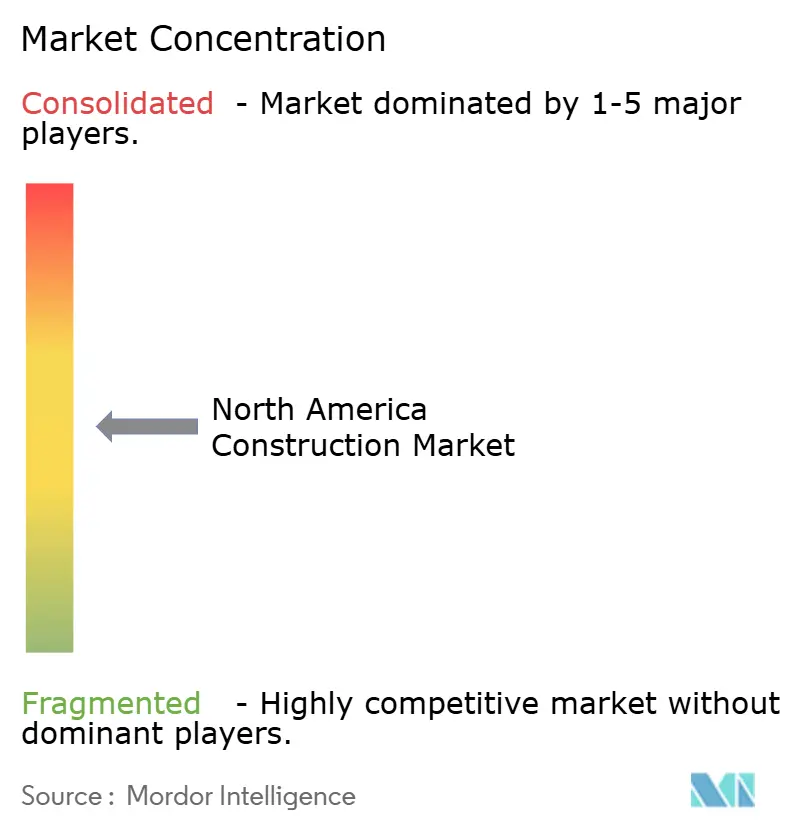
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de América del Norte por Mordor Intelligence
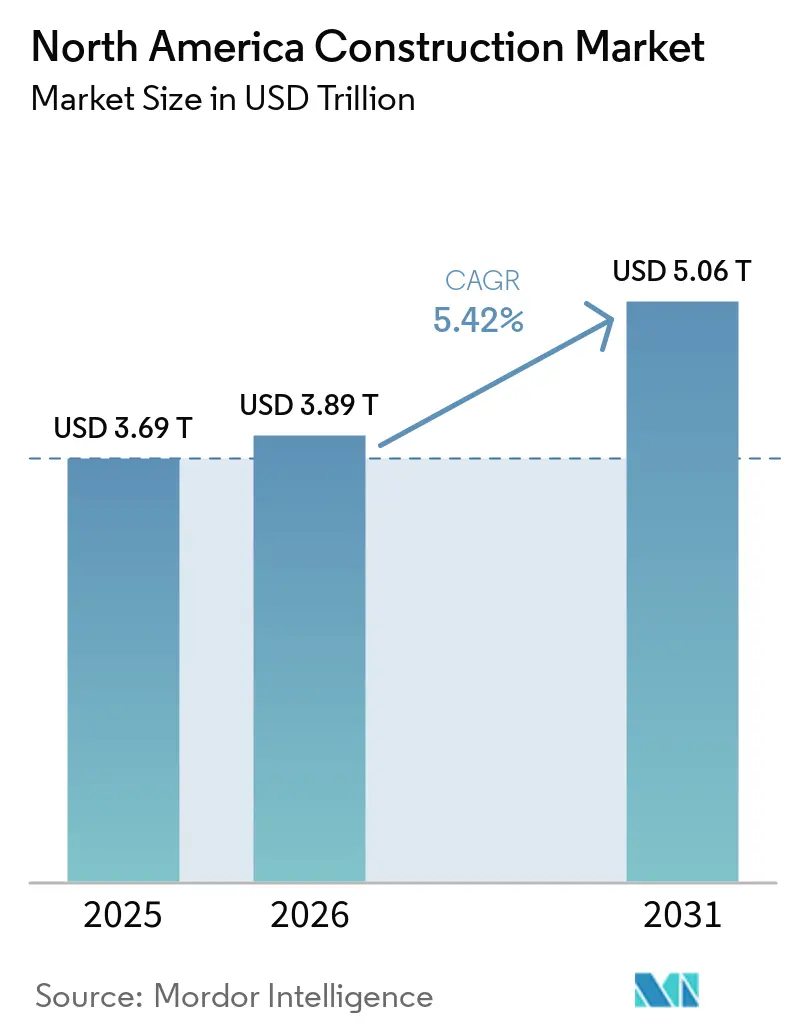
El tamaño del Mercado de Construcción de América del Norte en 2026 se estima en USD 3,89 billones, creciendo desde el valor de 2025 de USD 3,69 billones, con proyecciones para 2031 que muestran USD 5,06 billones, creciendo a una CAGR del 5,42% durante el período 2026-2031. El estímulo público, un ciclo habitacional en recuperación en EE. UU., la vertiginosa construcción de centros de datos y los mandatos agresivos de refuerzo de la red eléctrica redefinen conjuntamente los patrones de demanda, desplazando la actividad desde reparaciones rutinarias hacia proyectos de ampliación de capacidad que requieren conjuntos de habilidades especializadas. La fusión Flatiron-Dragados y otras integraciones de gran escala elevan las apuestas competitivas, mientras que las soluciones de prefabricación y madera masiva ganan impulso a medida que los contratistas buscan certeza en los plazos ante la crónica escasez de mano de obra calificada. Los incentivos federales y provinciales vinculados a la fabricación de semiconductores, la energía renovable y las mejoras de resiliencia multiplican la coinversión privada, tensando la oferta en oficios críticos e inflando los precios de las licitaciones. Al mismo tiempo, las primas de seguros vinculadas al clima y los retrasos en la tramitación electrónica de permisos crean vientos en contra localizados que las empresas deben sortear para capturar márgenes.
Conclusiones Clave del Informe
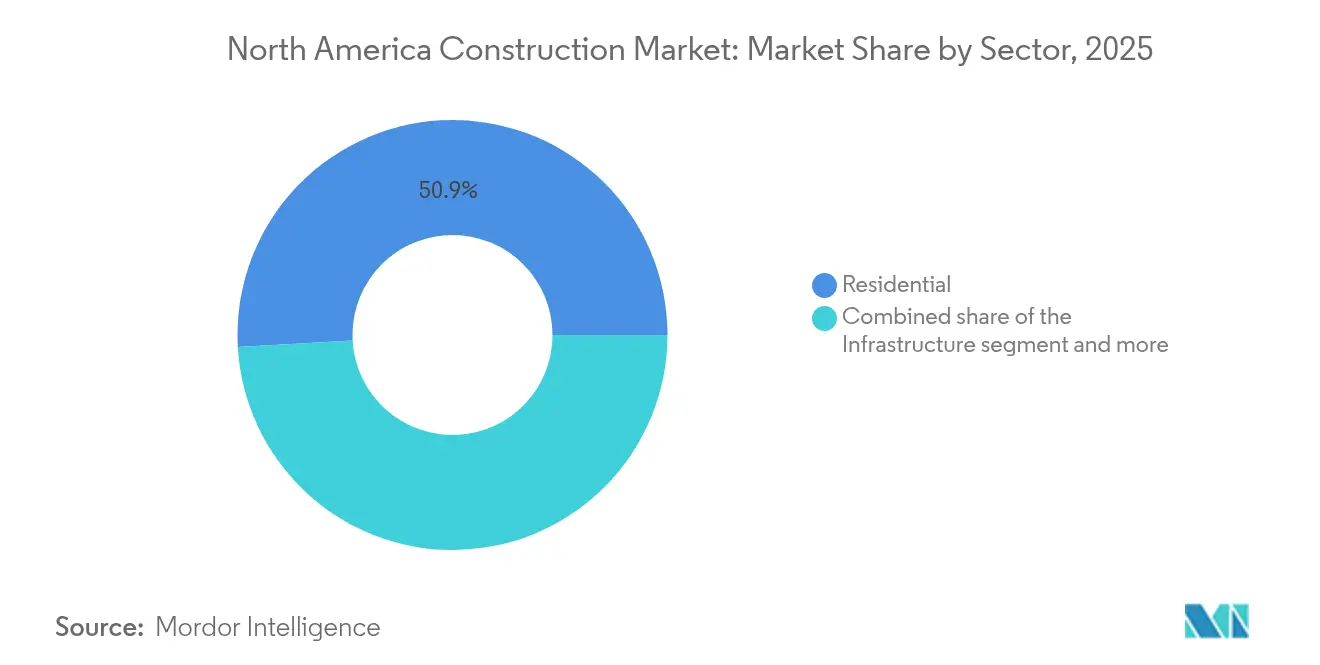
- Por sector, el sector Residencial controló el 50,88% de los ingresos de 2025, mientras que se proyecta que Infraestructura liderará el crecimiento con una CAGR del 7,67% hasta 2031.
- Por tipo de construcción, la Construcción Nueva representó el 69,35% de la participación del mercado de construcción de América del Norte en 2025; la Renovación avanza a una CAGR del 6,44% hasta 2031.
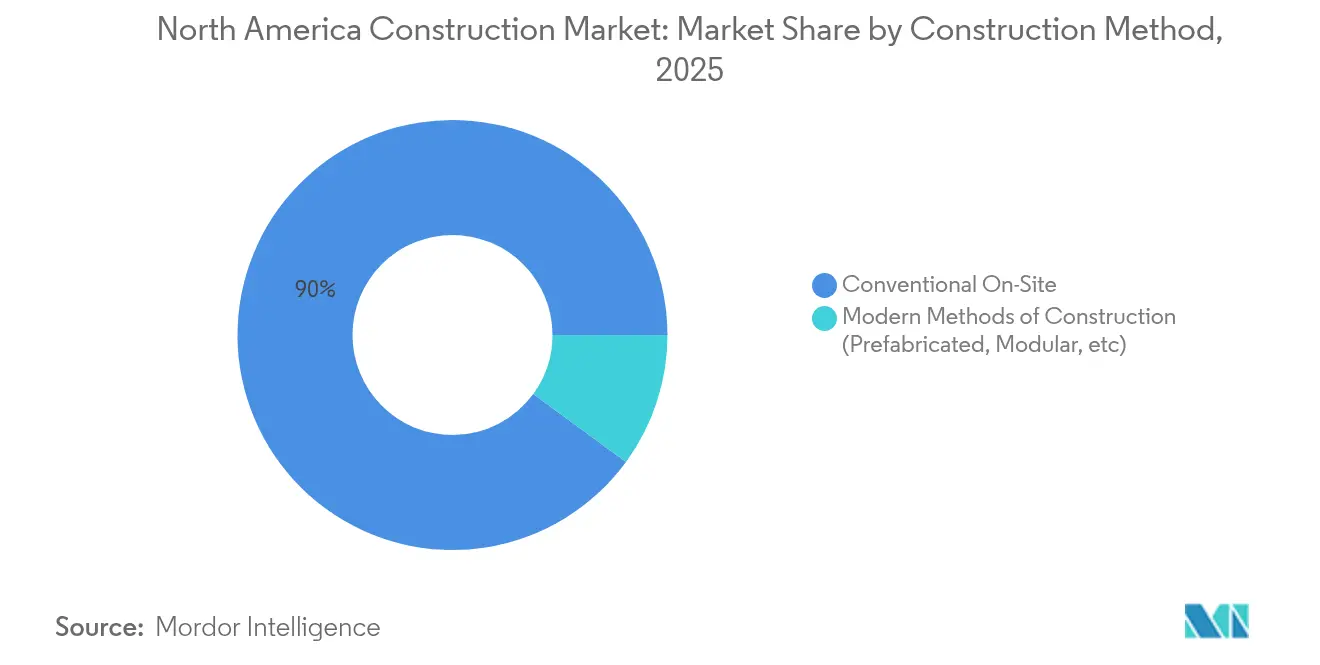
- Por método de construcción, el trabajo convencional en sitio representó el 89,95% de la actividad actual, aunque los Métodos Modernos de Construcción se expanden a una CAGR del 8,76%.
- Por fuente de inversión, las fuentes Privadas financiaron el 75,25% del gasto de 2025; el financiamiento Público está listo para crecer a una CAGR del 6,7% a medida que se implementan los programas de estímulo.
- Por geografía, Estados Unidos representó el 84,05% de los ingresos de 2025; se proyecta que Canadá marcará el ritmo de la región con una CAGR del 6,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estímulo expansivo de infraestructura en EE. UU. y Canadá | +1.8% | Estados Unidos y Canadá, con efectos secundarios en México | Mediano plazo (2-4 años) |
| Recuperación de los inicios de construcción de viviendas unifamiliares ante la caída de las tasas hipotecarias | +1.2% | Principalmente Estados Unidos, impacto moderado en Canadá | Corto plazo (≤ 2 años) |
| Vertiginosa construcción de centros de datos que impulsa la demanda industrial y de servicios públicos | +1.0% | Núcleo en Estados Unidos, expansión hacia Canadá | Mediano plazo (2-4 años) |
| Refuerzo de la red eléctrica y retrofits de microrredes exigidos por las aseguradoras | +0.8% | Zonas de incendios forestales en EE. UU., con expansión a nivel nacional | Largo plazo (≥ 4 años) |
| Métodos de madera masiva y modulares que acortan los plazos y reducen el CO₂ | +0.4% | Canadá a la cabeza, adopción en EE. UU. en aceleración | Largo plazo (≥ 4 años) |
| Corredores industriales impulsados por la relocalización cercana a lo largo de las vías de acceso EE. UU.-CAN-MEX | +0.6% | Corredores de comercio fronterizo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estímulo Expansivo de Infraestructura en EE. UU. y Canadá (IIJA, CHIPS, IRA)
Las leyes federales como la IIJA, la Ley CHIPS y de Ciencia y la Ley de Reducción de la Inflación están inyectando cientos de miles de millones de dólares en transporte, plantas de semiconductores y activos de energía limpia, generando acumulaciones de trabajo de varios años para los contratistas de obra civil pesada. Los más de 40.000 proyectos ya adjudicados solo bajo la IIJA validan un cambio estructural en la demanda, alejándose del resurfacing cíclico hacia construcciones transformadoras que requieren materiales avanzados y controles digitales de proyectos. Las provincias canadienses replican el impulso con USD 231.000 millones en grandes proyectos planificados respaldados por USD 58.000 millones en asociaciones público-privadas, garantizando que las restricciones de capacidad transfronterizas persistan. Dado que cada dólar federal de construcción atrae casi tres dólares privados en sectores como la fabricación de chips, el efecto del estímulo resonará mucho más allá de las apropiaciones iniciales. Los contratistas capaces de ofrecer entrega EPC e informes de cumplimiento están mejor posicionados para monetizar el flujo de proyectos.
Recuperación de los Inicios de Construcción de Viviendas Unifamiliares ante la Caída de las Tasas Hipotecarias
Las tasas hipotecarias más bajas previstas para 2026 sustentan una modesta recuperación de los inicios de viviendas unifamiliares hasta 1,01 millones de unidades, añadiendo estabilidad al mercado de construcción de América del Norte incluso cuando los promotores de vivienda multifamiliar batallan con fricciones de financiamiento. La demanda surge de un déficit estructural de vivienda de 1,5 millones de unidades que obliga a los compradores hacia nuevas construcciones cuando el inventario de reventa sigue siendo ajustado. Los constructores en áreas metropolitanas con escasez de suelo ejercen poder de fijación de precios, mientras que las regiones con sobreoferta experimentan descuentos y compresión de márgenes. Aunque los costos regulatorios absorben actualmente el 24% de los precios de cierre, la relajación de los diferenciales de crédito debería compensar parcialmente la carga, apoyando una producción estable. La resiliencia del segmento ofrece a los contratistas una cobertura de volumen a medida que los flujos de proyectos de oficinas se retraen[1].
Vertiginosa Construcción de Centros de Datos que Impulsa la Demanda Industrial y de Servicios Públicos
Las cargas de trabajo de inteligencia artificial, las aplicaciones de computación en el borde y el crecimiento de la nube a hiperescala impulsaron la actividad de construcción de centros de datos un 70% más en 2024, creando el subsector comercial de más rápido crecimiento de la región. Las áreas metropolitanas secundarias que cuentan con terrenos económicos y subestaciones robustas —desde Columbus hasta Calgary— están emergiendo como puntos de concentración de diseño-construcción. Los proyectos requieren líneas redundantes de 400 kV, sistemas HVAC de precisión y blindaje electromagnético que solo un reducido grupo de contratistas puede suministrar, impulsando márgenes premium. Las empresas de servicios públicos invierten USD 2.000 millones para reforzar la transmisión, fortaleciendo las acumulaciones de trabajo EPC. Los incentivos fiscales estatales vinculados a la contratación de energía cero en carbono catalizan aún más los retrofits de colocación compartida, manteniendo el impulso a lo largo de la década.
Análisis del Impacto de las Restricciones
Restricción( ~ ) % de Impacto en el Pronóstico de CAGR*
| Relevancia Geográfica | Horizonte Temporal del Impacto | La escasez de mano de obra calificada está inflando los precios de las licitaciones | En toda América del Norte, aguda en los oficios especializados |
|---|---|---|---|
| Corto plazo (≤ 2 años) | -1.4% | Altos costos de financiamiento para desarrollos multifamiliares y de oficinas | Centros urbanos de EE. UU., impacto moderado en Canadá |
| Mediano plazo (2-4 años) | -0.9% | Volatilidad de las primas de seguros por riesgo climático | Zonas de huracanes e incendios forestales en EE. UU. |
| Largo plazo (≥ 4 años) | -0.6% | Los retrasos en la tramitación electrónica de permisos municipales están demorando los inicios | Principales áreas metropolitanas en EE. UU. y Canadá |
| Corto plazo (≤ 2 años) | -0.4% | Refuerzo de la Red Eléctrica y Retrofits de Microrredes Exigidos por las Aseguradoras | Las pérdidas por incendios forestales y huracanes están llevando a las aseguradoras a exigir características de resiliencia como requisito previo para la cobertura. Programas como el Plan de Mitigación de Incendios Forestales 2025 de PG&E y la primera microrred comunitaria de California demuestran que las soluciones de soterramiento, seccionalización e islamiento respaldado por baterías pueden preservar el tiempo de actividad de la red eléctrica. Los costos de retrofit que oscilan entre USD 2.000 y USD 100.000 por propiedad crean un nicho estable de construcción especializada. Dado que las primas ponderadas por riesgo incorporan ahora puntuaciones de resiliencia, los propietarios que difieran las mejoras enfrentan costos de cobertura crecientes, impulsando la demanda hacia ingenieros y contratistas versados en la integración de energía distribuida[2]Pacific Gas and Electric Company, "Plan de Mitigación de Incendios Forestales 2025," Relaciones con Inversores de PG&E, pge.com. |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Calificada que Infla los Precios de las Licitaciones
Un déficit proyectado de 501.000 trabajadores en 2024 dejó a los subcontratistas de instalaciones mecánicas, eléctricas e hidráulicas con horas extra récord y disparados honorarios de reclutamiento. Más del 20% de la fuerza laboral de la construcción tiene 55 años o más, lo que agudiza el precipicio de jubilaciones. Canadá necesita 231.000 trabajadores adicionales en oficios para 2034, reflejando las restricciones de EE. UU. La escasez de cuadrillas obliga a los contratistas a rechazar trabajos o alargar los plazos, elevando los precios de las licitaciones y erosionando las contingencias de los propietarios. Los nuevos incentivos de aprendizaje podrían aliviar la presión después de 2027, aunque la brecha de oferta a corto plazo sigue siendo aguda.
Altos Costos de Financiamiento para Desarrollos Multifamiliares y de Oficinas
Si bien se anticipa una relajación de la política monetaria, los costos actuales del conjunto de capital todavía ejercen una presión a la baja sobre los ratios de cobertura del servicio de la deuda para las torres en las ciudades de acceso principal. Se proyecta que los inicios multifamiliares caerán un 11% en 2025 antes de estabilizarse, compensando parcialmente las ganancias de volumen en otros sectores. Los promotores de oficinas enfrentan más dificultades a medida que las tasas de desocupación se mantienen elevadas; los prestamistas exigen mayores compromisos de prearrendamiento y reservas de intereses. La discrepancia entre las tasas de originación de préstamos de construcción y el financiamiento permanente futuro aumenta el riesgo de refinanciamiento, disuadiendo los proyectos especulativos y suprimiendo el flujo de proyectos del mercado de construcción de América del Norte en los núcleos urbanos densos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector:
La Infraestructura Impulsa el Crecimiento a Largo PlazoSe espera que la infraestructura supere a todos los demás sectores con una CAGR del 7,67%, aunque el sector residencial mantuvo la mayor participación en 2025. Los proyectos de carreteras, puentes y transporte público financiados bajo la IIJA crean flujos de trabajo predecibles de varios años, manteniendo a los equipos de obra civil a plena capacidad. La construcción de energía y servicios públicos se ve impulsada por 2.000 millones de USD en inversiones de refuerzo de la red eléctrica que se complementan con los mandatos de almacenamiento en baterías, mientras que las terminales aeroportuarias reciben 2,89 mil millones de USD en subvenciones federales en el año fiscal 2025.
La demanda residencial depende de la recuperación de las viviendas unifamiliares y de la crónica escasez de inventario; se prevé que el tamaño del mercado de construcción de América del Norte vinculado a la vivienda unifamiliar avance un 4% en 2026, absorbiendo mano de obra especializada que de otro modo podría anclar los grupos de trabajo de infraestructura. Esta recuperación está fortaleciendo el mercado de construcción residencial de América del Norte a medida que los constructores responden a la persistente escasez de vivienda y a la mejora de las condiciones de asequibilidad. El desempeño comercial es mixto: la superficie de centros de datos se dispara, pero las torres de oficinas enfrentan pausas impulsadas por la vacancia. Las construcciones industriales relacionadas con la relocalización cercana compensan en parte la caída del tráfico minorista, unificando una trayectoria compleja pero generalmente ascendente para el mercado de construcción de América del Norte.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Renovación se AceleraAunque las nuevas construcciones todavía capturan el 69,35% de los ingresos de 2025, la renovación muestra un crecimiento más rápido en medio del envejecimiento de los activos y los retrofits de sostenibilidad. Los propietarios de edificios que enfrentan reglas de fijación de precios de carbono prefieren las reformas que incorporan electrificación, controles inteligentes y características de resiliencia en lugar de demoler y reconstruir. El refuerzo contra incendios forestales exigido por las aseguradoras solo representa más de USD 4.000 millones en oportunidad anual de retrofit, elevando continuamente el tamaño del mercado de construcción de América del Norte para la renovación hasta 2031.
Los flujos de proyectos de Construcción Nueva se mantienen elevados gracias a las plantas de semiconductores y los centros logísticos, pero el acceso a la mano de obra calificada y la volatilidad de los materiales retrasan los cronogramas. Los contratistas que aprovechan plataformas integradas de diseño-construcción protegen los márgenes, aunque los constructores más pequeños luchan con brechas de flujo de caja. Con el tiempo, los propietarios podrían favorecer cada vez más la reutilización adaptativa y las extensiones verticales, equilibrando la participación del mercado de construcción de América del Norte entre las actividades en terrenos sin desarrollar y los de reconversión.
Por Método de Construcción:
Los Métodos Modernos Ganan TerrenoLos procesos convencionales en sitio representaron el 89,95% de la producción de 2025, reflejando cadenas de suministro y normas de financiamiento arraigadas. Sin embargo, los métodos modernos —modular, en paneles y de madera masiva— crecen a una CAGR del 8,76% a medida que los constructores buscan ganancias de productividad para contrarrestar la escasez de mano de obra. El programa de financiamiento de USD 19.000 millones de Canadá para plantas de vivienda modular proporciona escala, mientras que los mandatos federales de cero emisiones en EE. UU. recompensan la fabricación fuera del sitio que cumple con envolventes de alto rendimiento.
Los primeros adoptantes reportan una compresión del cronograma del 15-20% y menos tiempo de inactividad por condiciones climáticas, lo que se traduce en ahorros de capital de trabajo. Los bancos ahora suscriben desembolsos modulares basados en hitos de fabricación en fábrica, igualando la liquidez con las alternativas de construcción tradicional. Aun así, el mercado de construcción de América del Norte sigue profundamente arraigado en los métodos convencionales, lo que sugiere una transición gradual, no disruptiva.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
El Sector Público se AceleraEl capital privado sigue financiando el 75,25% de la actividad, pero el gasto público está ganando participación debido a las apropiaciones federales sin precedentes. La Ley CHIPS por sí sola ha destinado USD 52.700 millones, catalizando plantas de fabricación de semiconductores que crean un halo de instalaciones de proveedores y viviendas para trabajadores. El flujo de asociaciones público-privadas de Canadá, valorado en USD 58.000 millones, distribuye el riesgo mientras garantiza la preparación de proyectos para transporte, energía y proyectos sociales.
Los dólares públicos frecuentemente activan una relación de coinversión privada de 3:1, amplificando el aumento de la demanda y expandiendo la huella del mercado de construcción de América del Norte. Sin embargo, los promotores que dependen de préstamos privados deben navegar tasas de cupón más elevadas, especialmente para propiedades multifamiliares y de oficinas, hasta que los ciclos de tasas de interés se normalicen.
Análisis Geográfico
Mercado de Construcción del Oeste y el Cinturón del Sol de los Estados Unidos
Los Estados Unidos generaron el 84,05% de los ingresos de 2025, impulsados por los fondos de la IIJA, los megaproyectos de semiconductores y un salto del 70% en la capacidad de centros de datos. Solo los estados occidentales propensos a incendios forestales gastarán 2.000 millones de USD en el refuerzo de la red eléctrica y la gestión de la vegetación hasta 2026, creando un nicho de servicios especializados. Mientras tanto, las áreas metropolitanas del Cinturón del Sol capturan flujos residenciales a medida que los trabajadores remotos prefieren mercados asequibles, lo que refuerza las dinámicas laborales regionales desiguales en el mercado de construcción de América del Norte.
Mercado de Construcción de Canadá
Canadá es la geografía de mayor crecimiento con una CAGR del 6,12% hasta 2031, respaldada por 231.000 millones de USD en proyectos programados que abordan un déficit de infraestructura de 208.000 millones de USD. La energía domina con más de 340 iniciativas de energía limpia y GNL; los rascacielos de madera masiva en Vancouver y Toronto demuestran la aprobación regulatoria de materiales bajos en carbono. El Puente Internacional Gordie Howe, valorado en 4.400 millones de USD (convertido), está en camino de completarse en septiembre de 2025 y mejora el flujo de flete binacional. El financiamiento gubernamental de plantas modulares tiene como objetivo entregar 3,5 millones de nuevas unidades de vivienda para 2030, ampliando las perspectivas de renovación y construcción en terrenos nuevos.
Mercado de Construcción del Norte y Centro de México
México enfrenta una contracción del 7% en el gasto gubernamental para 2025 bajo austeridad fiscal, pero los clústeres de bienes raíces industriales en Nuevo León, Chihuahua y el Bajío ofrecen oportunidades contracíclicas vinculadas al nearshoring. El puente ferroviario CPKC de 100 millones de USD y los 17 parques industriales privados planificados sugieren un optimismo subyacente; sin embargo, las brechas en las competencias laborales y los obstáculos administrativos moderan el potencial inmediato. En conjunto, estas condiciones mixtas mantienen la contribución de México al mercado de construcción de América del Norte en niveles modestos en el corto plazo.
Panorama regulatorio
El mercado de la construcción de América del Norte opera bajo normas escalonadas y descentralizadas, con marcos federales superpuestos en los Estados Unidos (incluidas las obligaciones de OSHA, ADA y la Clean Water Act) por encima de los regímenes estatales y municipales de construcción, zonificación y permisos. Estos requisitos afectan directamente los cronogramas de proyectos, las inspecciones y los costos de cumplimiento. En marzo de 2026, los Estados Unidos emitieron una acción federal enfocada en eliminar barreras regulatorias para la construcción de viviendas asequibles, manteniendo el foco en la simplificación regulatoria y la fluidez de permisos para los proyectos residenciales.
En Canadá, las actualizaciones de especificaciones y códigos continúan influyendo en la documentación, la selección de materiales y el cumplimiento de sostenibilidad. En abril de 2026, el National Research Council Canada publicó la edición 2026-04 del National Master Construction Specification (NMS), agregando contenido vinculado a la descarbonización, la digitalización y la alineación con los requisitos de Public Services and Procurement Canada, mientras que Ontario emitió enmiendas para alinear los requisitos provinciales con el marco del National Building Code para la construcción, la demolición y el cambio de uso. Por separado, la revisión conjunta del USMCA del 1 de julio de 2026 llevó a los Estados Unidos a rechazar la renovación, con el acuerdo permaneciendo vigente hasta el 1 de julio de 2036 y pasando a revisiones anuales. Ese cambio mantiene relevante el seguimiento continuo de las normas transfronterizas, incluidos los posibles insumos relacionados con aranceles para el acero, la madera y otros materiales de construcción.
Análisis de la cadena de valor
La cadena de valor abarca desde el origen del proyecto y su financiamiento (asignaciones públicas y capital privado) hasta la planificación y el diseño (servicios de arquitectura e ingeniería), la adquisición (materiales, equipos y sistemas especializados), la ejecución (contratistas generales, subcontratistas especializados y gestión de la construcción), y la puesta en marcha u operación. La demanda se está concentrando en construcciones complejas como centros de datos, modernización de redes y plantas de semiconductores, lo que aumenta la dependencia de contratistas especializados en MEP, alta tensión y sistemas de control. También eleva la necesidad de coordinación temprana del diseño y adquisiciones de largo plazo dentro de los modelos de entrega EPC y diseño-construcción.
Las restricciones en el eslabón anterior de la cadena también están moldeando la entrega y los precios. La presión sobre los costos de insumos es visible, con los insumos de construcción no residencial aumentando 2.4% en mayo de 2026 y 9.7% interanual, mientras que la disponibilidad de mano de obra sigue siendo una restricción vinculante, con dificultades de contratación reportadas en electricidad, plomería/tubería y soldadura especializada. El riesgo de suministro es más agudo en equipos eléctricos (equipos de conmutación, transformadores), donde los plazos de entrega pueden extenderse a 18 a 24 meses, afectando las interconexiones de servicios públicos y los cronogramas de misión crítica. Los contratistas y propietarios responden asegurando acuerdos con proveedores con mayor anticipación, estandarizando diseños e incrementando las contingencias donde la volatilidad arancelaria y de materias primas es prominente. Por el lado de la oferta, movimientos de capacidad doméstica como el anuncio de Nucor de una nueva planta de láminas en Kentucky apuntan a esfuerzos por reducir los cuellos de botella en acero estructural y disminuir la exposición a interrupciones transfronterizas.
Panorama Competitivo
La construcción en América del Norte está moderadamente fragmentada pero en proceso de consolidación. La integración Flatiron-Dragados produjo el segundo mayor contratista civil de la región con USD 17.200 millones en cartera de pedidos, señalando una carrera por la escala en la licitación de megaproyectos. Los productores de materiales están siguiendo el mismo camino: la adquisición de Summit Materials por parte de Quikrete por USD 11.500 millones asegura cemento y áridos aguas arriba, aislándola de las fluctuaciones de precios.
La adopción tecnológica se acelera a medida que el 44% de las empresas presupuesta para la programación impulsada por inteligencia artificial y la verificación del progreso mediante drones. Los operadores de plantas modulares como Nexii y Factory_OS ganan reconocimiento a pesar de comprender solo el 9,6% de la actividad, insinuando una futura captura de participación a medida que los prestamistas se sientan más cómodos con el riesgo volumétrico. Los especialistas en resiliencia climática y los constructores de cero emisiones se convierten en objetivos de adquisición para los contratistas generales tradicionales que buscan entrar en nichos de alto margen.
Grupos internacionales como VINCI continúan consolidando operadores regionales de obras viales, añadiendo USD 165 millones (convertido de EUR 150 millones) en ingresos anuales mediante adquisiciones hasta 2025. Las empresas medianas de diseño-construcción que poseen experiencia en centros de datos o semiconductores ejercen poder de negociación, impulsando primas de empresas conjuntas. En general, el mercado de construcción de América del Norte recompensa la escala, las habilidades especializadas y la fluidez digital a partes iguales, configurando un tablero competitivo en constante cambio.
Líderes de la Industria de Construcción de América del Norte
-
Bechtel Corporation
-
Turner Construction Co.
-
D.R. Horton Inc.
-
Lennar Corporation
-
PCL Construction Group Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción de América del Norte Empresas cubiertas en este informe
- Bechtel Corporation
- Turner Construction Co.
- D.R. Horton Inc.
- Lennar Corporation
- PCL Construction Group Inc.
- Kiewit Corporation
- Hochtief USA Inc.
- The Whiting-Turner Contracting Co.
- Hensel Phelps Construction Co.
- Tutor Perini Corp.
- Toll Brothers Inc.
- NVR Inc.
- Graham Construction (Canada)
- SNC-Lavalin Group Inc.
- Aecon Group Inc.
- Fluor Corporation
- Skanska USA
- Clark Construction Group
- EllisDon Corp.
- Granite Construction Inc.
Oportunidades de mercado y perspectivas futuras
Los programas vinculados a infraestructura y los grandes proyectos de energía y servicios públicos crean espacio para contratistas y proveedores que pueden gestionar equipos eléctricos de largo plazo de entrega, secuenciación de interconexión y una entrega con alta carga de cumplimiento. Una señal concreta es la finalización en junio de 2026 del Champlain Hudson Power Express de 339 millas, un enlace de transmisión HVDC de 1,250 MW entre Quebec y la ciudad de Nueva York, que resalta la demanda continua de capacidades de construcción de transmisión, estaciones convertidoras y corredores. También se alinea con las prioridades más amplias de fortalecimiento de la red visibles en regiones expuestas a incendios forestales y tormentas.
Las adiciones de capacidad en logística y corredores comerciales amplían las oportunidades para obras civiles pesadas, obras portuarias y desarrollo industrial fronterizo. En julio de 2026, el Puerto de Vancouver seleccionó al consorcio TerraMarine como el proponente preferido para la expansión de la terminal de contenedores Roberts Bank Terminal 2 (aproximadamente 3 mil millones de USD), y el Gordie Howe International Bridge confirmó una fecha de apertura para el 27 de julio de 2026. Por separado, el cambio de pilotos a la implementación a escala de flujos de trabajo digitales, incluida la planificación impulsada por IA y el monitoreo de obra, está cada vez más vinculado a los requisitos de los propietarios y a las consideraciones de seguros. Eso está creando una vía para las empresas que estandarizan la elaboración de informes e incorporan controles digitales, mientras utilizan la prefabricación y la ejecución modular para reducir el riesgo de cronograma en medio de la persistente escasez de mano de obra.
Desarrollos recientes de la industria en Mercado de Construcción de América del Norte
- Junio de 2026: Micron Technology seleccionó a Bechtel como socio EPC para la primera fase de su complejo de fabricación de semiconductores en Clay, Nueva York. La adjudicación refuerza la demanda de contratistas con capacidades en salas limpias, MEP de alta pureza y puesta en marcha compleja, y amplía la visibilidad de la cartera de pedidos creada por los megaproyectos relacionados con CHIPS.
- Mayo de 2026: Cheniere Partners emitió a Bechtel una notificación limitada para proceder bajo un contrato EPC de 4.69 mil millones de USD para el Train 7 del Sabine Pass Liquefaction Expansion Project en Luisiana. El trabajo avanza una importante ampliación de capacidad de GNL y mantiene concentrados los recursos de construcción industrial a gran escala en la entrega de megaproyectos energéticos.
- Noviembre de 2024: Quikrete divulgó un acuerdo para adquirir Summit Materials por aproximadamente 11.5 mil millones de USD. El acuerdo reconfigura el posicionamiento del suministro de cemento, agregados y hormigón premezclado en América del Norte, con implicaciones para el poder de negociación de precios y las estrategias de adquisición en grandes programas residenciales y de infraestructura.
Mercado de Construcción de América del Norte Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de la construcción en América del Norte es el valor de la actividad constructiva ejecutada en los Estados Unidos, Canadá y México, abarcando los trabajos desde el inicio del proyecto hasta su finalización en edificios y otras estructuras fijas.
Exclusiones del alcance: Se excluyen las obras informales no registradas y las transacciones inmobiliarias puras que no implican ejecución de construcción.
Descripción General de la Segmentación
- Por Sector
- Residencial
- Apartamentos/Condominios
- Villas/Casas Independientes
- Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logística
- Otros
- Infraestructura
- Infraestructura de Transporte (Vías, Ferrocarriles, Vías Aéreas, otros)
- Energía y Servicios Públicos
- Otros
- Residencial
- Por Tipo de Construcción
- Construcción Nueva
- Renovación
- Por Método de Construcción
- Convencional en Sitio
- Métodos Modernos de Construcción (Prefabricado, Modular, etc.)
- Por Fuente de Inversión
- Pública
- Privada
- Por Geografía
- Estados Unidos
- Canadá
- México
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base de las señales de demanda, el contexto normativo y las definiciones coherentes en toda la región. Se consultaron series y documentos públicos como los informes de gasto en construcción del Censo de los EE. UU., las tablas de construcción y permisos de edificación de Statistics Canada, y los portales estadísticos de México sobre producción en construcción, junto con las series de inflación de los bancos centrales que orientan la normalización de valores.
Para contrastar el ritmo de nuevas construcciones frente a renovaciones, el movimiento de costos de materiales y mano de obra, y la visibilidad del financiamiento de infraestructura, también se revisaron fuentes como agencias de transporte e infraestructura, documentos públicos relacionados con energía y redes eléctricas, y estadísticas comerciales abiertas. Los informes anuales de empresas, presentaciones a inversores y prensa de reconocido prestigio se utilizaron para validar los principales ciclos de proyectos y la dirección de la cartera de pedidos, y una suscripción de pago que cubre información financiera y noticias de empresas contribuyó a las verificaciones de coherencia sobre grandes contratistas. Estos ejemplos son ilustrativos, y también se revisaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar qué se está construyendo realmente, cómo se están moviendo los precios (especialmente en mano de obra y materiales), y cómo los proyectos públicos y privados se traducen en trabajo adjudicado. Se realizaron consultas con contratistas, participantes en ingeniería y gestión de proyectos, distribuidores de materiales y especialistas sectoriales en los Estados Unidos, Canadá y México, y posteriormente se realizaron contactos de seguimiento cuando un supuesto clave o una serie no coincidía con los plazos reales sobre el terreno.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos de nivel C: 20% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 20% |
| Actores más pequeños: 21% | Gerentes: 60% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el valor de la construcción a partir de series oficiales de gasto y producción, y luego lo alinea con el ámbito geográfico de América del Norte y la definición de actividad constructiva del informe. Para mantener el modelo práctico, se realiza un seguimiento de un pequeño conjunto de variables que explican la mayor parte del movimiento, como el gasto en construcción por sector, el impulso de la inversión pública frente a la privada, los indicadores de permisos e inicios de obra, la inflación de costos (materiales y salarios) y el cambio en la composición entre nueva construcción y renovación.
Una vez formado el total regional, se utilizan aproximaciones selectivas de abajo hacia arriba para verificar si el total parece razonable. Esto incluye referencias de valor de proyectos muestreados, verificaciones de canal en grandes categorías de materiales y comprobaciones de coherencia utilizando la dirección de los ingresos de los contratistas cuando la divulgación lo permite. Cuando una verificación de abajo hacia arriba está incompleta para un país o subsector, la brecha se gestiona mediante una asignación basada en participación vinculada a la serie pública más estable, y luego se revisa con los comentarios de las entrevistas.
Para el pronóstico, se utiliza el análisis de escenarios porque los proyectos de construcción pueden cambiar rápidamente con la política, las tasas y las liberaciones de financiamiento. Los supuestos sobre programas de infraestructura, demanda de vivienda y progresión de costos se ajustan utilizando el consenso de expertos, y luego el pronóstico se reconcilia con el mismo conjunto de variables de entrada para que el movimiento año a año sea explicable.
Validación de Datos y Ciclo de Actualización
La validación se realiza comparando el resultado del modelo con señales independientes, incluida la dirección del gasto a nivel sectorial, el calendario de desembolso de programas públicos y los cambios observados entre obra nueva y trabajos de renovación. Si una variación parece demasiado grande, se vuelven a verificar los supuestos y se vuelve a contactar a los encuestados cuando la discrepancia está vinculada a precios, conversión de cartera de pedidos o plazos a nivel de país.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples etapas en la que se cuestionan los valores atípicos, se verifica la coherencia de las unidades y se vuelve a comprobar el tratamiento de divisas e inflación. Los informes se actualizan anualmente, con actualizaciones intermedias cuando un evento relevante cambia las perspectivas, y se realiza una revisión final previa a la entrega para que los datos reflejen las últimas publicaciones disponibles.
Tamaño del Mercado de la Construcción en América del Norte de Mordor Intelligence Frente a Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la construcción en América del Norte pueden parecer muy dispares, incluso cuando el tema parece el mismo, porque el alcance subyacente y la forma en que se construye el valor no siempre son idénticos. Las diferencias suelen provenir de qué se contabiliza como construcción, qué países están completamente incluidos y si la estimación está vinculada a series oficiales de gasto o a indicadores más amplios de ingresos del sector.
La tabla muestra una clara dispersión entre los valores de 2025, y en el modelo de Mordor Intelligence el mercado refleja la actividad constructiva en los Estados Unidos, Canadá y México, manteniendo una lógica de desglose coherente entre sectores, nueva construcción frente a renovación, método constructivo e inversión pública frente a privada. Otras estimaciones suelen desplazar el límite añadiendo la demolición como categoría de valor, utilizando una cobertura de países más reducida o aplicando una progresión de precios más lenta, lo que puede reducir los totales incluso cuando las tendencias de volumen son similares.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,69 billones de USD (2025) | |
| Consultora Global A | 2,31 billones de USD (2025) | Utiliza una construcción de mercado diferente que incluye explícitamente la demolición junto con la nueva construcción y la renovación, y su cobertura de países no está claramente alineada con el conjunto completo de Estados Unidos, Canadá y México, lo que puede comprimir los totales. |
| Firma Consultora B | 2,57 billones de USD (2025) | Se basa en un enfoque de segmentación más estrecho y no separa claramente la dinámica de inversión pública frente a privada en la narrativa de dimensionamiento, lo que puede llevar a supuestos de valor más conservadores en años con una fuerte visibilidad del financiamiento público. |
Lo que esta comparación pone principalmente de manifiesto es que el número cambia cuando cambia la definición, no solo cuando cambian los supuestos de crecimiento. Al anclar la construcción del valor a indicadores públicos coherentes y luego someterlos a prueba de presión con verificaciones selectivas de abajo hacia arriba, se obtiene un tamaño de mercado más fácil de rastrear y reproducir cuando llegan nuevas publicaciones de datos.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de construcción de América del Norte?
Es de USD 3,89 billones en 2026 y se proyecta que alcanzará USD 5,06 billones para 2031.
¿A qué velocidad crece el gasto en infraestructura en la región?
Se espera que la Infraestructura se expanda a una CAGR del 7,67% hasta 2031, convirtiéndola en el sector de más rápido crecimiento.
¿Qué país es la geografía de más rápido crecimiento para la construcción?
Canadá lidera con una CAGR proyectada del 6,12% respaldada por USD 231.000 millones en grandes proyectos planificados.
¿Qué impulsa la adopción de métodos de construcción modular?
La escasez de mano de obra, la certeza en los plazos y el financiamiento gubernamental por un total de USD 19.000 millones están acelerando la adopción del método modular.
¿Cómo influyen los proyectos de centros de datos en la demanda de construcción?
Un aumento del 70% en la construcción de centros de datos está creando trabajo de alto margen para contratistas especializados e impulsando USD 2.000 millones en mejoras de servicios públicos.